¿Puede Florida recortar un 60 por ciento la factura del seguro de vivienda?
Los candidatos a gobernador de Florida prometen rebajar las primas del seguro de vivienda hasta un 70 por ciento. ¿Puede un estado hacer algo así de verdad, o el riesgo simplemente se traslada a otra parte?
Política y políticas públicas · 2026-09-18
El seguro de vivienda se ha convertido en una de las partidas más grandes de muchos presupuestos familiares en Florida, y el precio no deja de subir. En medio de esa inquietud, los candidatos a gobernador han llegado con una promesa llamativa : recortar entre un 60 y un 70 por ciento lo que pagan los propietarios. Para una familia que abre su aviso de renovación, eso suena menos a política pública y más a un rescate.
Polora planteó a varios modelos de IA creados por empresas distintas los planes enfrentados y les pidió que trabajaran sobre una sola pregunta : ¿puede de verdad un gobierno estatal bajar tanto las primas, o la promesa traslada sobre todo el riesgo a otra parte? Los modelos discreparon en el énfasis, pero coincidieron en una distinción incómoda. Un estado puede reducir la cifra impresa en tu póliza. Eso no es lo mismo que reducir el coste de asegurar tu casa.
Las dos promesas, una al lado de la otra
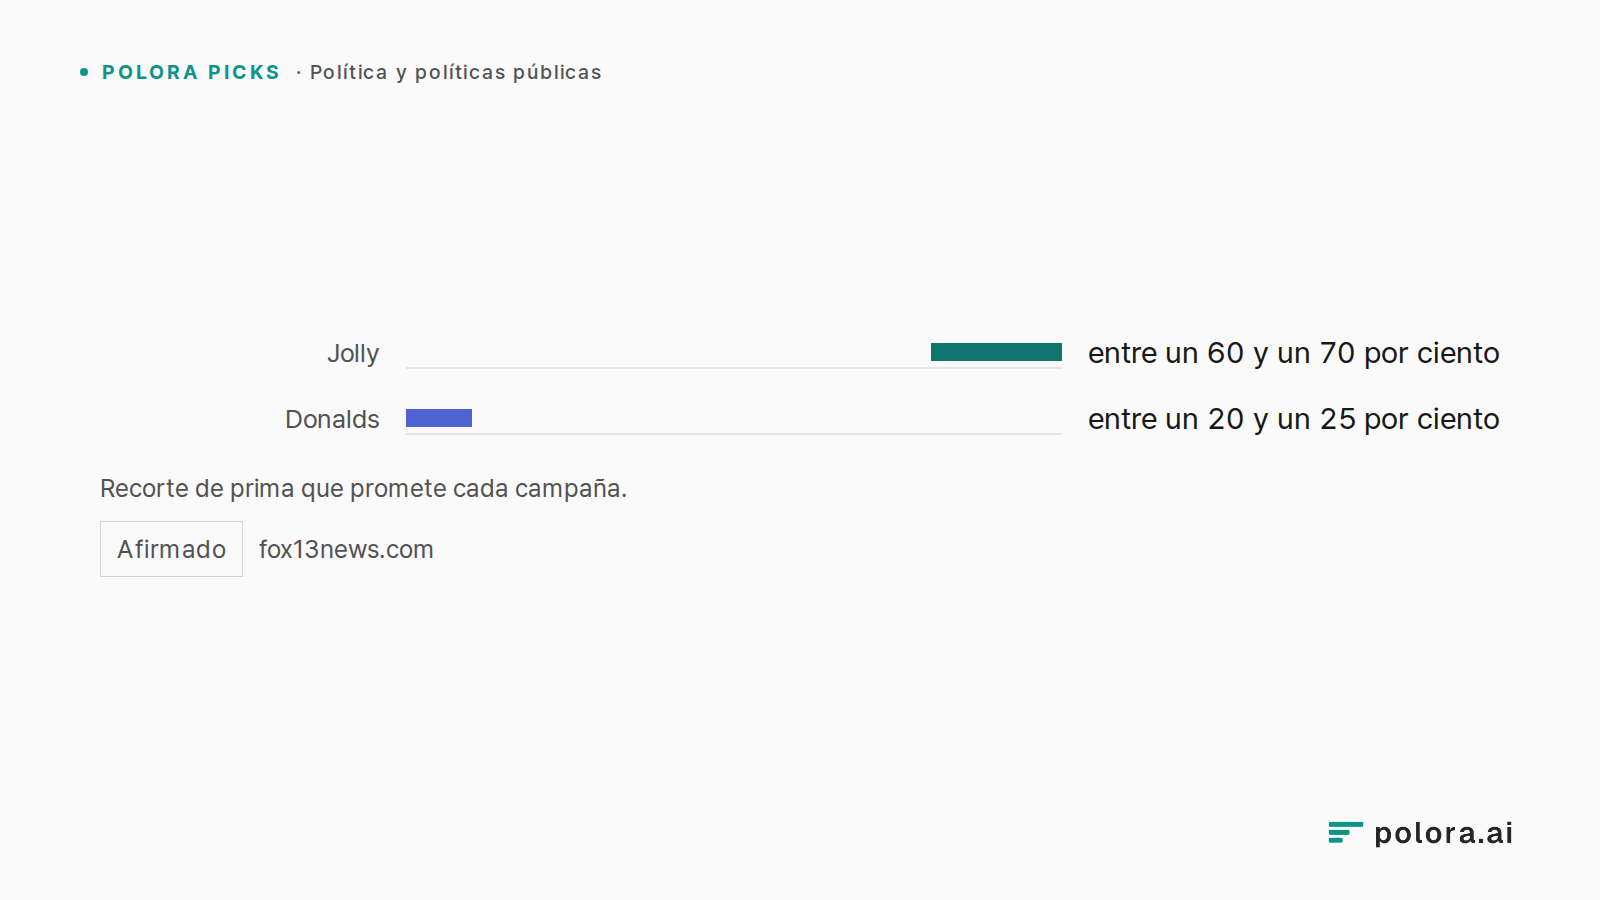
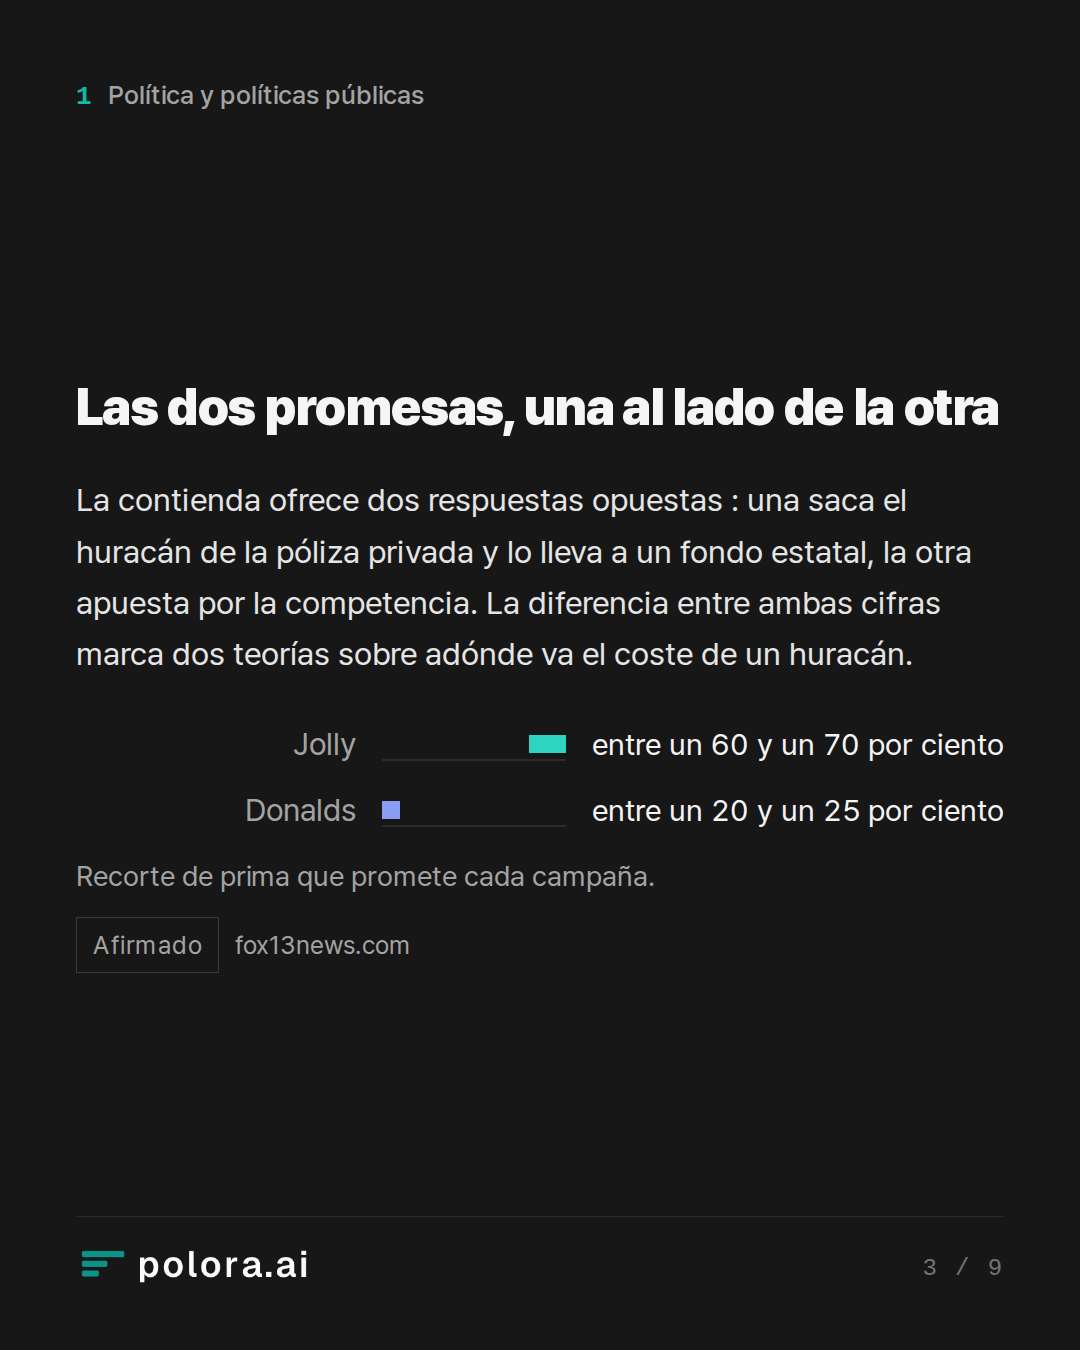
La contienda ha dado dos respuestas muy distintas. David Jolly, el candidato demócrata, propone sacar de las pólizas privadas corrientes la cobertura de huracanes y de tormentas de viento con nombre y colocarla en un gran fondo estatal para catástrofes. Si se saca la tormenta del contrato privado, sostiene su campaña, la prima privada podría caer entre un 60 y un 70 por ciento. Byron Donalds, el candidato republicano, rechaza ese enfoque por considerarlo un impuesto encubierto sobre el futuro y apuesta en cambio por la competencia, las evaluaciones públicas de las aseguradoras, límites más estrictos a las demandas contra los seguros y ayudas para reforzar las viviendas, con lo que prevé una caída más modesta, de entre un 20 y un 25 por ciento.
La diferencia entre esas cifras no es un detalle. Marca dos teorías por completo distintas sobre adónde va a parar el coste de un huracán.
Recorte de prima que promete cada campaña. · Jolly · Donalds · entre un 60 y un 70 por ciento · entre un 20 y un 25 por ciento
Por qué una factura más pequeña no es un coste más pequeño
Empecemos por la aritmética que hay detrás de la cifra mayor, porque es cierta hasta donde llega. En los condados costeros más expuestos, la parte del viento y del huracán puede suponer entre un 60 y un 70 por ciento de la prima de una vivienda. Tomemos una póliza que cuesta 10.000 dólares, de los cuales unos 6.000 pagan el riesgo de tormenta. Si se retira esa cobertura, la aseguradora privada, ahora responsable solo del incendio, el robo, las tuberías reventadas y la responsabilidad civil, podría cobrar 4.000. La campaña puede decir, con razón, que la prima privada cayó un 60 por ciento.
Pero el huracán no se ha ido a ninguna parte. Los modelos fueron tajantes en este punto. Quitar el viento de la póliza privada no reduce la probabilidad de que llegue una tormenta ni el coste de reconstruir cuando llega. Solo cambia la etiqueta de quién paga. Y la cifra del 60 al 70 por ciento solo se sostiene cerca de la costa. Tierra adentro, donde el viento es una porción menor de la factura, retirarlo rebajaría mucho menos, así que una sola promesa de ese tamaño para todo el estado no encaja con la forma en que el riesgo se reparte realmente por Florida.
Si se sigue el rastro de la cobertura que desaparece, esta acaba en un fondo estatal, que debe pagar las reclamaciones con alguna combinación de cargos anuales, impuestos a las aseguradoras o al turismo, reservas acumuladas en los años tranquilos, préstamos y derramas cobradas después de una tormenta. El problema, señalaron los analistas, es el momento. Un fondo puede parecer saludable durante años y aun así verse desbordado por un solo huracán severo o por una racha de temporadas malas, justo cuando también caen los ingresos del turismo y del sector inmobiliario.
Cuando un fondo público de Florida se queda corto, la cuenta no recae solo en los propietarios de la costa. Según la ley vigente, la aseguradora estatal de último recurso puede añadir un recargo a sus propios clientes y luego imponer derramas de emergencia sobre la mayoría de las pólizas de daños y de responsabilidad del estado, incluidas las de automóvil, embarcación y negocio, durante años, hasta saldar la deuda. Dicho de otro modo, un conductor de Orlando que no ve el mar desde su casa puede acabar ayudando a pagar pérdidas por viento a cientos de millas de distancia. Eso es lo que los participantes querían decir con un riesgo que se traslada en lugar de eliminarse.
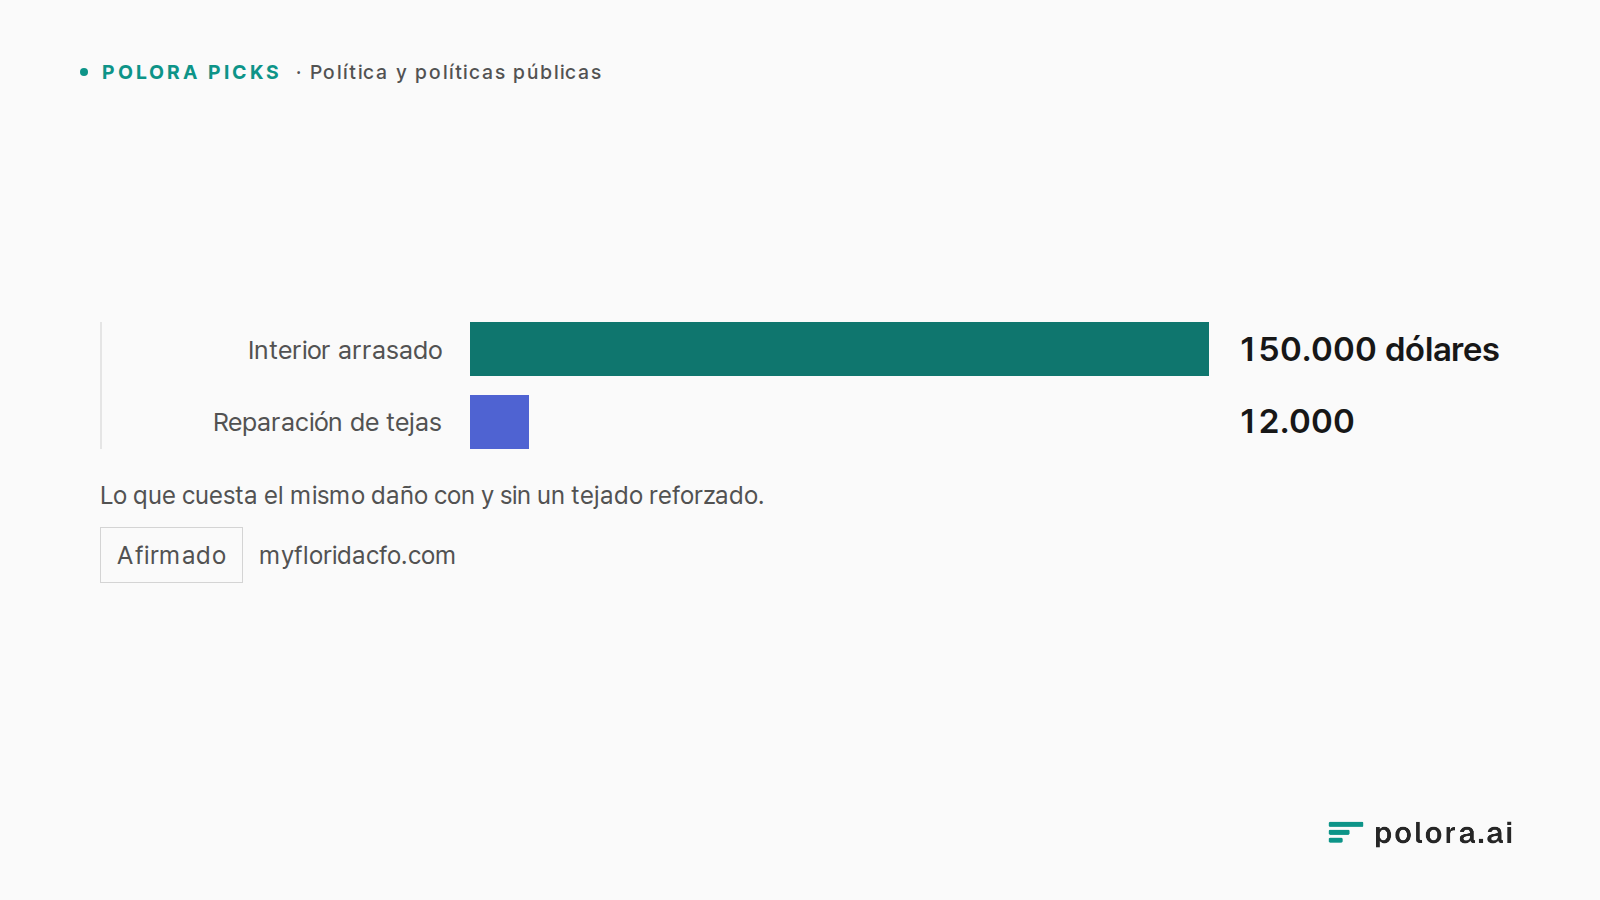
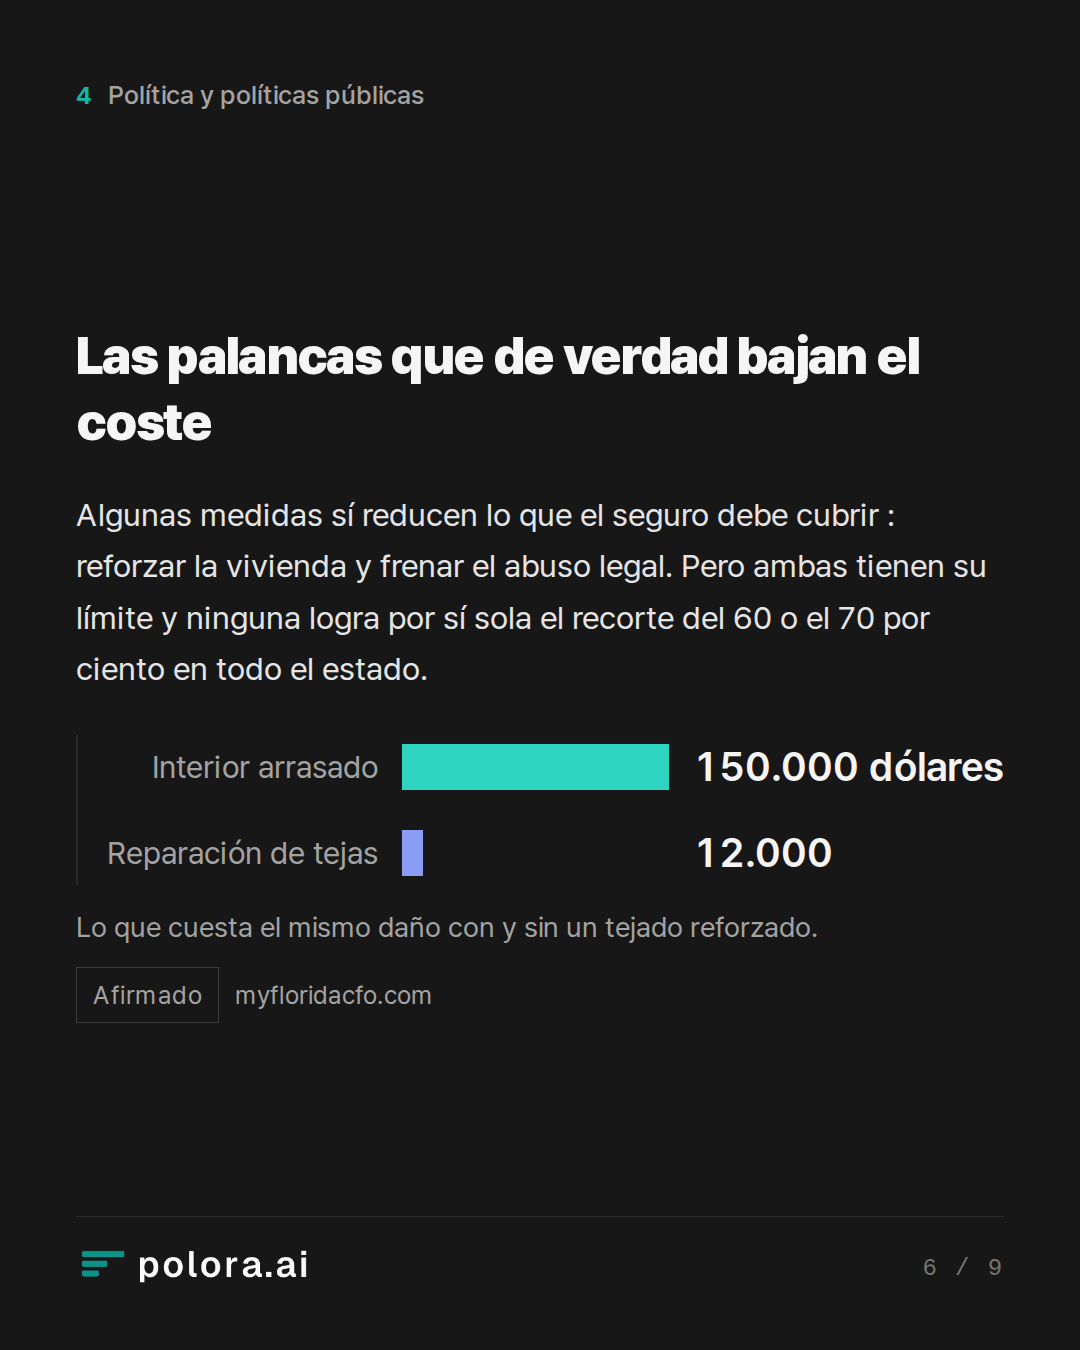
No todo lo que se ofrece es un truco contable. Los modelos destacaron unas pocas medidas que de verdad reducen lo que el seguro tiene que cubrir en vez de mover la factura de sitio. La más clara es reforzar la propia vivienda. Un tejado construido según la normativa actual, con el entablado sellado y las aberturas protegidas, puede convertir un interior arrasado de 150.000 dólares en una reparación de tejas de 12.000. El programa My Safe Florida Home, que aporta dos dólares por cada uno que gasta el propietario hasta un límite, ha informado de un ahorro medio de unos 1.000 dólares para los participantes que terminaron las obras.
Reducir la fricción legal es la segunda. Antes de los cambios de 2022 en el estado, Florida generaba una proporción desmesurada de las demandas por seguro de vivienda de todo el país, y las reformas que frenaron los honorarios unilaterales de los abogados y el abuso de la cesión de derechos de la póliza han conseguido desde entonces que unas subidas de tarifas que antes eran de dos dígitos queden más o menos planas. Ambas palancas son reales. Ambas también tienen su límite. Reforzar cuesta dinero y tiempo y llega a las casas de una en una, y las reformas legales estabilizaron los precios sin lograr el recorte generalizado prometido. Ninguna de ellas, coincidió el panel, puede producir una caída del 60 o el 70 por ciento en todo el estado, porque ninguna cambia el hecho básico de una península baja que se adentra en una cuenca de huracanes cada vez más cálida.
Lo que cuesta el mismo daño con y sin un tejado reforzado. · Interior arrasado · Reparación de tejas · 150.000 dólares · 12.000
Por qué la promesa sobrevive a todas las elecciones
Un participante, razonando desde la economía política, explicó por qué se sigue haciendo una promesa tan grande sin importar quién ocupe el cargo. El beneficio de una prima más baja es inmediato, visible y se concentra en los propietarios de la costa, que votan. El coste, si el fondo se cobra por debajo de su valor, llega años después, repartido en dosis finas entre conductores, inquilinos, negocios y futuros contribuyentes que nunca estuvieron en la sala cuando se hizo la promesa.
Un gobernador ocupa el cargo cuatro años. Una tormenta que llega una vez cada cincuenta años no sigue ese calendario. Así que el movimiento políticamente racional es adelantar el descuento y aplazar la financiación, que es exactamente como un fondo público acaba con reservas insuficientes. La misma lógica funciona en el sentido contrario. Los ahorros previstos del plan gradual dependen de que las aseguradoras privadas trasladen sus menores costes en vez de quedárselos, lo que es una promesa de confiar en las aseguradoras igual que separar la cobertura es una promesa de confiar en el estado. El debate honesto, dijo el estratega, no es qué plan hace desaparecer el coste, sino hacia qué lado prefieres inclinar quién paga.
Qué preguntar cuando leas tu propia renovación
Entonces, ¿puede un estado recortar un 60 por ciento tu factura del seguro? Puede recortar la cifra que imprime tu aseguradora privada, al menos cerca de la costa. Que eso signifique que pagas menos de verdad depende de todo lo que el titular deja fuera.
El consejo del panel para quien ve subir su factura fue juzgar una promesa por lo que oculta, no por lo que anuncia. Qué cobertura se retira y cuánto costará reemplazarla. Si los deducibles y los límites siguen siendo los mismos o la póliza se ha encogido en silencio. Qué le pasa al fondo después de dos temporadas malas, no de una. Y quién paga la deuda, a lo largo de cuántos años y sobre cuáles de tus otras pólizas. Un plan que responde a esas preguntas es un plan. Una cifra sin respuestas detrás es un eslogan. El riesgo de tormenta es real, lo pone en precio el capital global que ningún gobernador puede quitar de en medio con un voto, y las únicas opciones verdaderas son reducirlo, pagarlo o pasárselo a alguien que no está mirando.
In Florida, where home insurance premiums have soared, candidates for governor are promising to cut what homeowners pay by as much as 60 to 70 percent. Put the competing plans side by side and work through whether a state government can actually push premiums down that far, or whether such promises mainly shift the risk somewhere else. Separate what is a genuine lever from what is a political claim, and explain the mechanisms in plain terms for any reader watching their own insurance bill climb.
Actuarial & Risk Analyst · gemini-3-8-flash
From an actuarial and underwriting perspective, an insurance policy is an equation balancing expected losses, administrative friction, and the cost of capital. In Florida, when politicians promise that state intervention will cut homeowners’ insurance bills by 60% to 70%, it is essential to open up the rate filing itself and look at where the dollars actually go.
Insurance pricing in a catastrophe-exposed state breaks down into four fundamental components:
$$\text{Premium} = \text{Pure Loss (Non-Catastrophe)} + \text{Catastrophe Loss Cost & Reinsurance} + \text{Expenses/Litigation} + \text{Target Profit Margin}$$
In Florida homeowners policies (HO-3/HO-8), the catastrophe wind/hurricane load—specifically the underlying storm peril plus the global reinsurance capital required to backstop a 1-in-100 or 1-in-250 year event—comprises roughly 60% to 70% of the gross premium.
The math behind the current political promises hinges entirely on this distribution.
---
The Competing Plans Side by Side
The Florida gubernatorial race illustrates the two polar approaches to this crisis:
| Core Feature | The Universal Public Catastrophe Backstop (e.g., David Jolly's Propo…
Public Policy & Regulatory Historian · gpt-5.6-luna
The actuarial analysis is broadly right, but I would add a regulatory-history warning: Florida has repeatedly tried to make insurance cheaper by moving obligations from one institutional balance sheet to another. The result can look like reform for several years—until the next major storm reveals who actually bears the liability.
The important distinction: premium reduction versus cost reduction
A governor can reduce the amount shown on a private insurer’s bill in at least three ways:
1. Reduce expected losses through stronger buildings and better claims practices.
2. Reduce insurers’ expenses through litigation and regulatory changes.
3. Remove a peril from the private policy and place it in a public fund.
Only the first two are genuine reductions in the underlying cost of insurance. The third is primarily a change in who finances the risk.
That does not make a public catastrophe fund inherently illegitimate. Florida already uses public mechanisms—including Citizens Property Insurance and the Florida Hurricane Catastrophe Fund. But it means the promised percentage must be evaluated against the fund’s financing, reserves, borrowing authority, assessments…
Political Economy Strategist · deepseek-v4-pro
Here’s the uncomfortable truth the campaign ads won’t say plainly: a 60–70% cut in a Florida homeowner’s premium is, in arithmetic, mostly a transfer, not a saving. My colleagues have shown you the mechanics — the wind/hurricane piece is roughly $4,500 of a $7,000 annual bill, and the state can absolutely strip that peril out of the private invoice. What I want to add is the political economy of that move: who the money is taken from, when they’ll notice, and why the promise keeps getting made anyway.
The premium isn’t just a bill. It’s a signal and a financing tool.
An insurance premium does two jobs at once. It collects money to pay losses, and it tells people what it actually costs to own a building in a particular place against a particular risk. A candidate promising to cut that price 60–70% is promising to do one of two things: eliminate most of the underlying risk, or silence the signal and move the bill somewhere else.
Nobody is promising to eliminate the risk. Hurricanes will hit the peninsula with the same force. So the real content of the promise is the second option: stop charging the true cost through a contract you can read, and start charging it la…
Researcher · gemini-3-8-flash
Fact-Check & Evidence Verification
The debaters outlined the core tension between front-end peril carve-outs and structural risk reduction. Below is an independent check of the specific factual, statutory, and actuarial claims made against live public records and current campaign policy filings.
---
1. The Candidates and the "60% to 70%" Campaign Promise
* The Claim: Candidates in the Florida gubernatorial race (specifically Democratic nominee David Jolly vs. Republican nominee Byron Donalds) are debating proposals centered on a headline promise to cut insurance premiums by 60% to 70% via a universal catastrophic fund, contrasted against market-based/tort approaches targeting 20% to 25%.
* Verification: Accurate.
* According to official campaign policy releases and reporting by Fox 13 News and Newsweek, former U.S. Representative David Jolly proposed creating a state catastrophic fund (modeled to reach roughly $30 billion to $40 billio…
The Arbiter · gpt-5.6-sol
Round 1 record
The participants agree on the central distinction:
> Florida can make the private insurance invoice fall sharply by transferring hurricane coverage to the state. That is not automatically a comparable reduction in the total economic cost of insuring the home.
Competing approaches
- David Jolly’s proposal: Remove hurricane and named-windstorm coverage from ordinary private policies and place it in an expanded state catastrophe fund, financed partly through insurance-industry taxes and tourism-related revenue. His campaign projects a 60%–70% reduction in private premiums. That accurately describes the proposal as currently presented, not an independently demonstrated statewide rate reduction. (davidjolly.com)
- Byron Donalds’s approach: Emphasize insurer report cards and transparency, home-hardening grants, continued litigation controls, faster rebuilding, and changes to Florida’s catastrophe-fund structure. He has projected a more limited 20%–25% reduction, but this too remains a campaign estimate rather than a guaranteed result. ([readers.id](https://www.readers.id/en/flo…
Actuarial & Risk Analyst · gemini-3-8-flash
Let us run the numbers directly. Any proposal that promises a dramatic top-line cut must be evaluated using standard actuarial accounting: Losses + Loss Adjustment Expenses (LAE) + Reinsurance & Capital Costs + Operating Expenses = Total Required Premium.
If you shrink one line on an invoice, you must ask where the underlying probability of loss goes.
Here is how the competing frameworks—David Jolly’s universal public wind carve-out versus Byron Donalds’s litigation-and-mitigation incrementalism—perform under a full-bill stress test.
---
The Actuarial Balance Sheet: Side-by-Side Comparison
| Cost Component | Baseline Private Policy (Today) | Plan A: Universal Wind Carve-Out (Jolly) | Plan B: Tort & Mitigation Retention (Donalds) |
| :--- | :--- | :--- | :--- |
| Private Premium | $4,500 – $6,000 (Average Florida HO-3) | Drops ~60% to 70% (Invoice reads $1,500 – $2,000 for "all-other-perils") | Drops ~10% to 20% (Reflects reduced legal friction and grant hardening) |
| Public Assessment / State Surcharge | Minimal (FHCF/Citizens recoupments as needed) | New Public Wind Charge + Cat Fund Tax (Required to capitalize $30B–$40B fund) | Statutory assessm…
Public Policy & Regulatory Historian · gpt-5.6-luna
The actuarial analysis identifies the central accounting truth, but I would sharpen the regulatory and historical lesson: Florida has repeatedly responded to insurance crises by moving risk between institutions rather than eliminating it.
The key distinction: a lower premium is not necessarily a lower cost
A governor can lower the amount printed on a private insurer’s bill by removing hurricane wind coverage from that bill. That is a real administrative and political lever.
But the hurricane exposure would then sit in some combination of:
- a state catastrophe fund;
- Citizens Property Insurance;
- insurance-industry assessments;
- bonds repaid through future surcharges;
- general tax revenue;
- federal disaster assistance;
- or, ultimately, uncompensated losses borne by homeowners.
The relevant question is therefore not simply, “Does the private premium fall?” It is:
> What does the homeowner pay for wind coverage after adding public charges, deductibles, taxes, assessments, and uncovered losses?
That is why a claimed 60%–70% reduction must be treated as a reduction in the private policy component, not automatically a 60%–70% reduction in the cost of protecti…
Political Economy Strategist · deepseek-v4-pro
My colleagues have established the actuarial accounting and the institutional history. Let me add the layer this debate is ultimately about: incentives. A promise to cut premiums 60–70% survives not because it is actuarially possible, but because politics rewards promises whose benefits arrive before the bill does.
There are only three honest ways to move the number on your declarations page
1. Destroy some of the underlying risk. Better roofs, secondary water barriers, impact-resistant openings, enforceable building codes, and less litigation friction. This is the only category that reduces the true cost. But it is slow, bounded, and requires cash (a 2-to-1 retrofit match still demands the homeowner's own money). Nothing here plausibly yields more than 15–25% statewide.
2. Move the risk onto somebody else's balance sheet. Strip hurricane wind from private policies and place it in a state fund, paid through taxes, assessments, bonds, or future surcharges. This can move the *private* premium by any amount the legislature chooses—60%, 70%, 90%—because it is a relabeling operation. The loss probability has not been reduced; the counterparty has been changed.
3. Sh…
Researcher · gemini-3-8-flash
Fact-Check & Reality Check: Round 2 Claims
Below is an independent verification of the actuarial models, statutory debt instruments, and market rate data cited in the round's full-bill stress tests.
---
1. The Statutory Assessment Architecture & Account Consolidation
* The Claim: Under Florida law, public catastrophe fund deficits trigger multi-line emergency assessments that hit policyholders far beyond property insurance—reaching personal auto, commercial casualty, and boat insurance.
* Verification: Accurate, with a key statutory update.
* Under Florida Statute § 627.351(6) and official guidelines from Citizens Property Insurance Corporation,…
The Arbiter · gpt-5.6-sol
Round 2 record
The participants converge on the answer but correct several overconfident numbers along the way.
What the stress test established
Actuarial & Risk Analyst applied the essential accounting identity: hurricane losses, claims expenses, capital and reinsurance costs do not disappear when wind coverage leaves a private policy. A public carve-out can sharply reduce the carrier’s invoice—especially for coastal homes—but transfers the obligation to a state fund financed through advance charges, taxes, reserves, borrowing, assessments, or reduced benefits.
Public Policy & Regulatory Historian stressed that public catastrophe insurance is not inherently illegitimate. A state pool may spread risk broadly and lower financing costs. Its advertised savings are credible, however, only if the proposal specifies:
- the separate price, if any, for public wind coverage;
- initial and recurring capitalization;
- reinsurance and borrowing arrangements;
- deductibles and coverage limits;
- post-disaster assessment authority;
- claims administration; and
- financing for successive severe seasons.
Without those details, “60%–70% lower” describes an incomplete private bi…
The Arbiter's Final Verdict · gpt-5.6-sol
Verdict
Florida can cut the number printed on a private homeowners policy by 60%–70% in some high-risk coastal areas—but it cannot make 60%–70% of the underlying hurricane cost disappear. A statewide promise of that size is therefore best understood as a coverage-and-financing shift, not a demonstrated reduction in what Floridians collectively bear.
The plans side by side
| | Public wind-fund approach | Market, litigation, and mitigation approach |
|---|---|---|
| Basic mechanism | Remove hurricane or named-wind coverage from private policies and put it in a state-backed fund | Keep coverage largely private while reducing litigation costs, improving competition and hardening homes |
| Promised reduction | Jolly: as much as 60%–70% off the private premium | Donalds: roughly 20%–25% through market reforms |
| Can the invoice fall that much? | For some coastal homes, plausibly; not established statewide | Possible for selected properties or over time, but not demonstrated statewide |
| What genuinely becomes cheaper? | Potentially capital, reinsurance, administration, and financing through broader pooling | Physical storm damage and some legal…