Données sur les prêts étudiants : ce qu'elles disent et ne disent pas

Considérez ces nouvelles données fédérales sur le remboursement comme un signal pour comparer les formations avant d'emprunter, et non comme la preuve qu'un étudiant échouera ou qu'une école est en cause.

Économie et entreprises · 2026-09-18

Un nouveau lot de données fédérales met un chiffre sur ce que les étudiants ne découvraient jusqu'ici qu'après coup : dans certains établissements, une grande partie de ceux qui ont emprunté pour s'y inscrire n'arrivent pas à rembourser ensuite. Ces chiffres nomment environ deux mille écoles, et les pires résultats se concentrent dans les écoles professionnelles privées à but lucratif. Pour quiconque se demande si tel diplôme ou telle formation vaut la peine de s'endetter, la question naturelle est de savoir ce que ces chiffres prouvent réellement.

Polora a posé cette question à plusieurs modèles d'IA conçus par différentes entreprises et leur a fait lire ensemble les mêmes publications fédérales. Ils s'accordent sur la lecture de fond et divergent, utilement, sur ce qu'un emprunteur devrait en faire. Voici ce qu'ils ont trouvé.

Ce que le nouveau chiffre mesure vraiment

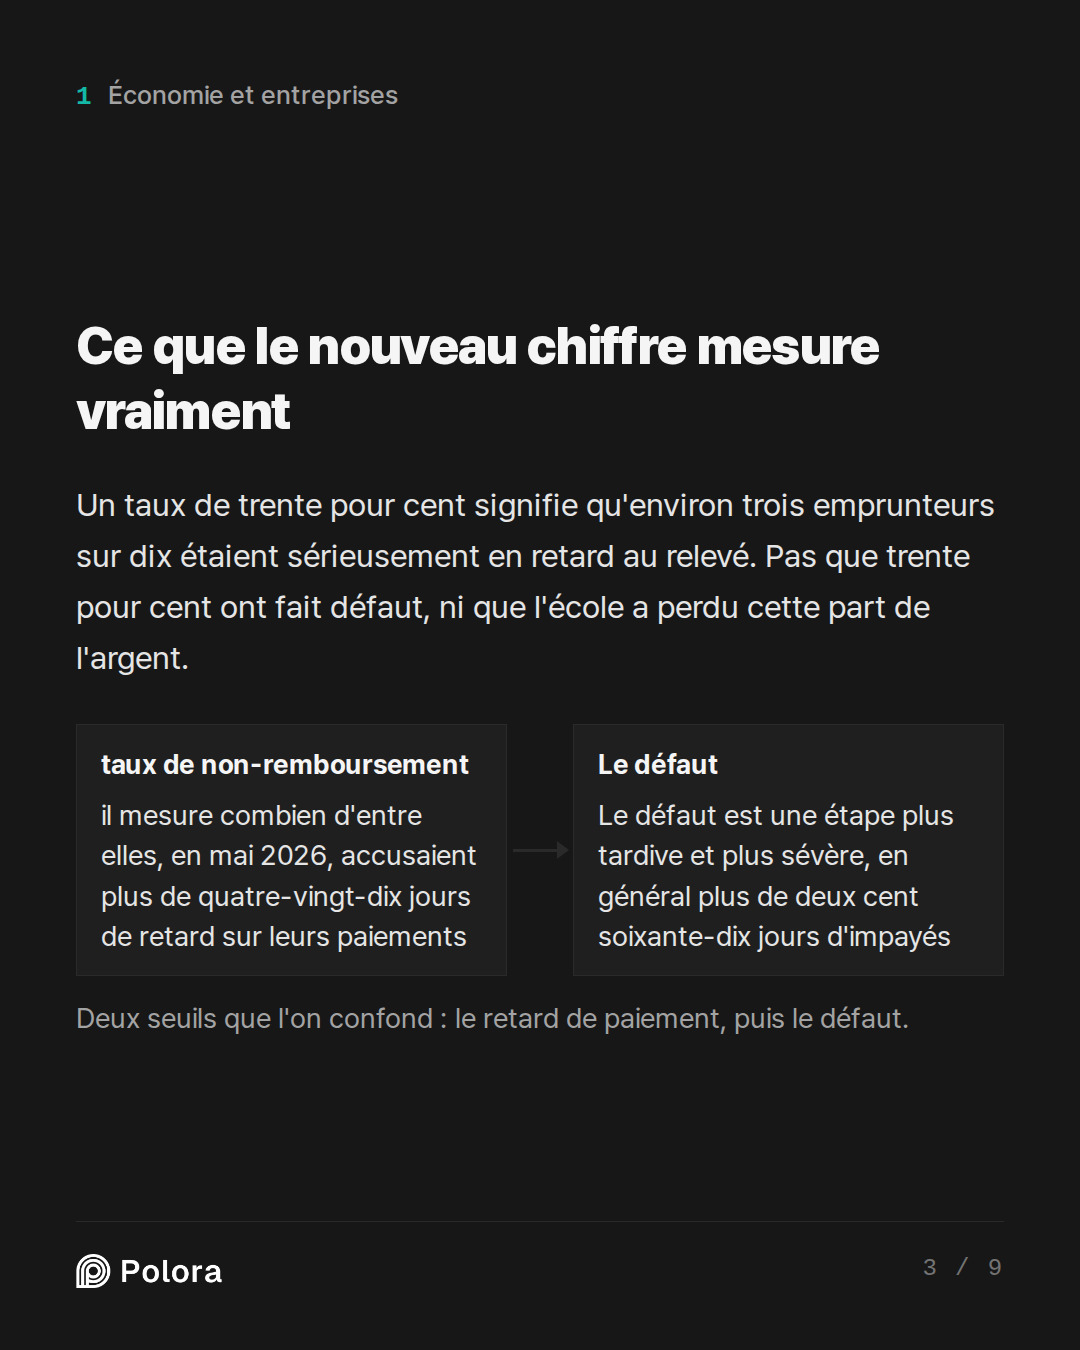
Le chiffre phare est un taux de non-remboursement par établissement. Il porte sur les personnes qui ont contracté des prêts fédéraux directs (Direct Loans) et commencé à rembourser entre janvier 2020 et mai 2025, et il mesure combien d'entre elles, en mai 2026, accusaient plus de quatre-vingt-dix jours de retard sur leurs paiements. Federal Student Aid a indiqué qu'environ deux mille établissements affichaient un taux de non-remboursement d'au moins vingt-cinq pour cent.

Il vaut la peine d'être précis sur ce que cela signifie. Un taux de trente pour cent veut dire que, parmi les emprunteurs couverts par la mesure, environ trois sur dix étaient sérieusement en retard à la date du relevé. Cela ne veut pas dire que trente pour cent ont fait défaut, que trente pour cent ne rembourseront jamais, ni que l'école a perdu cette part de l'argent. Le défaut est une étape plus tardive et plus sévère, en général plus de deux cent soixante-dix jours d'impayés. Le taux de non-remboursement en est la première secousse.
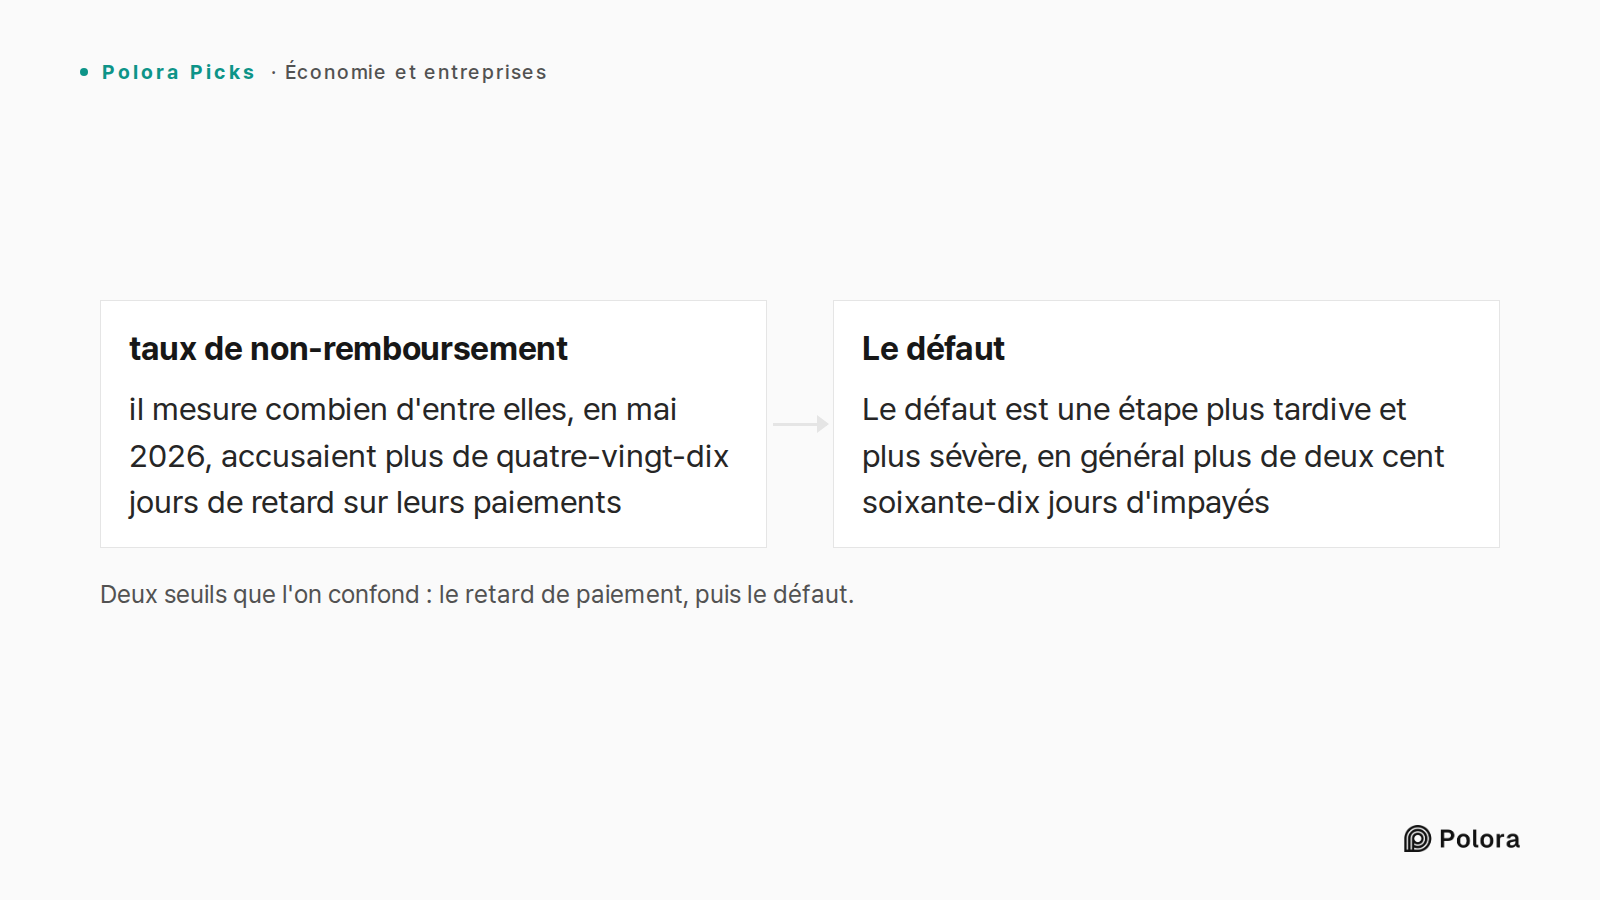
Deux seuils que l'on confond : le retard de paiement, puis le défaut. · taux de non-remboursement · Le défaut · il mesure combien d'entre elles, en mai 2026, accusaient plus de quatre-vingt-dix jours de retard sur leurs paiements · Le défaut est une étape plus tardive et plus sévère, en général plus

Le grand chiffre du défaut n'est pas une facture pour le contribuable

Un deuxième chiffre revient souvent : fin mars 2026, environ neuf millions d'emprunteurs devaient à peu près deux cent vingt milliards de dollars de prêts fédéraux en défaut. Il faut ici rester prudent. Ce chiffre concerne l'ensemble du système. Ce n'est pas une mesure des pertes causées par les écoles à but lucratif, et ce n'est pas ce que les contribuables perdent au bout du compte.

Les prêts en défaut restent juridiquement recouvrables. Une partie de ce solde sera remboursée, réhabilitée ou consolidée ; une partie sera annulée ; une partie ne sera jamais récupérée. De l'argent public est en jeu à travers les frais de recouvrement, les subventions et les soldes impayés, mais les données dont disposaient les participants ne chiffraient pas le coût final pour le contribuable. La version honnête de l'affirmation sur le contribuable est plus étroite que le titre : le public assume une part de ce qui reste impayé, et personne dans ce dossier ne pouvait dire combien.

Ce que les chiffres peuvent vous dire avant d'emprunter

Les modèles s'accordent sur la partie utile. Un taux de non-remboursement élevé est une étiquette d'avertissement, pas un bulletin de notes. Il ne certifie pas qu'une école enseigne mal, et il ne prouve pas qu'une personne en particulier connaîtra des difficultés. Ce qu'il dit est concret : les gens qui ont emprunté pour fréquenter cet endroit ont, en grand nombre, été incapables de rester à jour sur leur dette.

C'est surtout précieux comme comparaison. Cherchez le même diplôme dans plusieurs écoles, en regardant aussi la dette typique, les taux d'obtention du diplôme et les revenus qui suivent, et le mauvais élève ressort. Le modèle jouant le rôle de l'économiste a résumé la logique simplement : un futur étudiant n'a pas besoin de la preuve que l'école a causé le résultat, il lui suffit de savoir si des personnes dans une situation semblable ont pu gérer la dette qui en découle. Si des emprunteurs comparables ont régulièrement pris du retard, et qu'une voie moins chère mène au même emploi, c'est à l'école coûteuse de montrer pourquoi elle vaut la différence.

Ce que les chiffres ne peuvent pas vous dire

Les mêmes modèles sont fermes sur les limites. La plus grande est la sélection : les écoles n'accueillent pas les mêmes personnes. Un établissement qui reçoit davantage d'étudiants à faible revenu, de première génération à faire des études ou adultes en activité peut afficher un remboursement moins bon même s'il apporte une vraie valeur, simplement parce que ses étudiants disposent de moins de marge financière. Un taux brut ne peut pas distinguer cela d'un enseignement faible, de prix élevés ou d'un secteur peu rémunérateur.

Il y en a d'autres. La mesure ne peut pas prédire le sort d'une personne. Elle passe souvent à côté des prêts privés, des emprunts familiaux et de l'argent payé de sa poche. Elle est en retard, si bien que les frais de scolarité de cette année et les formations les plus récentes n'y figurent pas pleinement. Les petites formations sont masquées pour préserver la confidentialité. Et il est facile de se représenter ces emprunteurs comme des diplômés, alors que le groupe peut inclure des personnes qui ont fréquenté l'établissement sans jamais finir. Or partir sans le diplôme est en soi l'un des chemins les plus sûrs vers les ennuis de remboursement. On se raccroche parfois à une ancienne mesure de remboursement du College Scorecard, mais c'est un indicateur distinct et plus faible, mis à jour pour la dernière fois en 2018, qu'il ne faut pas confondre avec la nouvelle série.

L'école ou le secteur : là où ils divergent

Le désaccord le plus net portait sur ce qui pèse le plus, le secteur dans lequel on entre ou l'école que l'on choisit. Le modèle jouant le rôle de l'économiste les traitait comme à peu près équivalents et affirmait que c'est leur interaction qui décide : cette formation, dans cette école, à ce prix net, pour cet étudiant, sur ce marché du travail. Le modèle dans le rôle de l'analyste institutionnel voulait donner un poids supplémentaire à l'établissement lui-même, faisant valoir que les changements de propriétaire, les sanctions passées et les difficultés d'accréditation révèlent des risques qu'un chiffre de remboursement, forcément décalé dans le temps, ne peut pas montrer.

Le modèle dans le rôle du défenseur des consommateurs est celui qui a le plus insisté. Pour les formations professionnelles courtes et coûteuses que décrivent ces chiffres, argumentait-il, le secteur est souvent déjà choisi, si bien que l'école et son prix sont la variable qu'une personne peut encore maîtriser. Le marché du travail d'un soudeur ou d'un assistant dentaire ne paie pas davantage parce que la formation a coûté vingt mille dollars dans une chaîne privée plutôt qu'une fraction de cette somme dans un établissement public de proximité (community college).

La synthèse des participants concilie proprement les deux points de vue : le secteur fixe une grande part du plafond de revenus, et l'école détermine combien vous devez emprunter, la probabilité que vous finissiez, et la fiabilité avec laquelle le diplôme mène à l'emploi. Une profession peu rémunératrice ne peut supporter une dette importante nulle part ; le bénéfice d'une profession bien rémunérée peut tout de même être gâché si l'on paie beaucoup trop cher pour y accéder.

N'attendez pas le régulateur

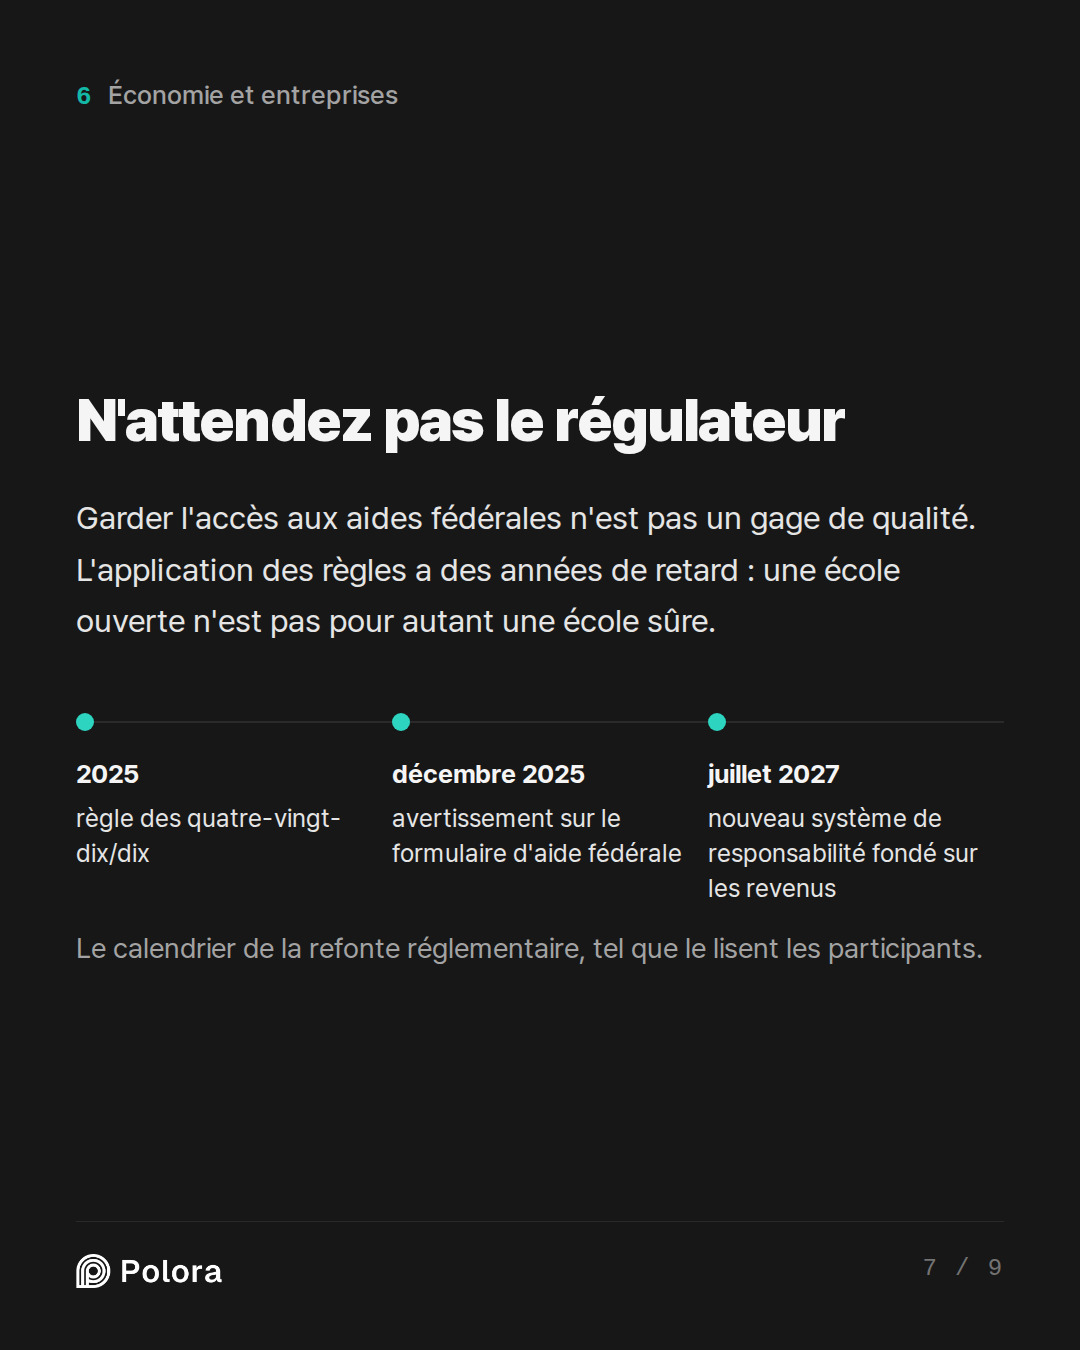
Un point traversait toute la discussion : le maintien de l'accès d'une école aux aides fédérales n'est pas un gage de qualité. Les règles censées fermer les formations aux mauvais résultats sont en pleine refonte. Le ministère de l'Éducation remplace son ancien critère d'emploi rémunérateur (gainful employment) par un nouveau système de responsabilité fondé sur les revenus, et selon la lecture des participants, ce remplacement ne prend pas pleinement le relais avant juillet 2027, les conséquences réelles venant plus tard encore. Une règle distincte, qui limite la part des recettes d'une école à but lucratif pouvant provenir des aides fédérales, surnommée la règle des quatre-vingt-dix/dix, a été assouplie en 2025.

La leçon pratique qu'en tirait le modèle dans le rôle de l'analyste institutionnel : avec une application des règles en retard de plusieurs années, les données de remboursement font davantage le travail de protection que le régulateur, si bien qu'un emprunteur ne peut pas supposer qu'une école ouverte est une école sûre. Un nouveau signal pour le consommateur est tout de même arrivé. Depuis décembre 2025, certains candidats de première année voient un avertissement sur le formulaire d'aide fédérale lorsque les diplômés d'une école gagnent typiquement moins que les titulaires d'un diplôme de fin d'études secondaires de leur État. Cela ne change rien à l'éligibilité ; c'est un voyant qui clignote.
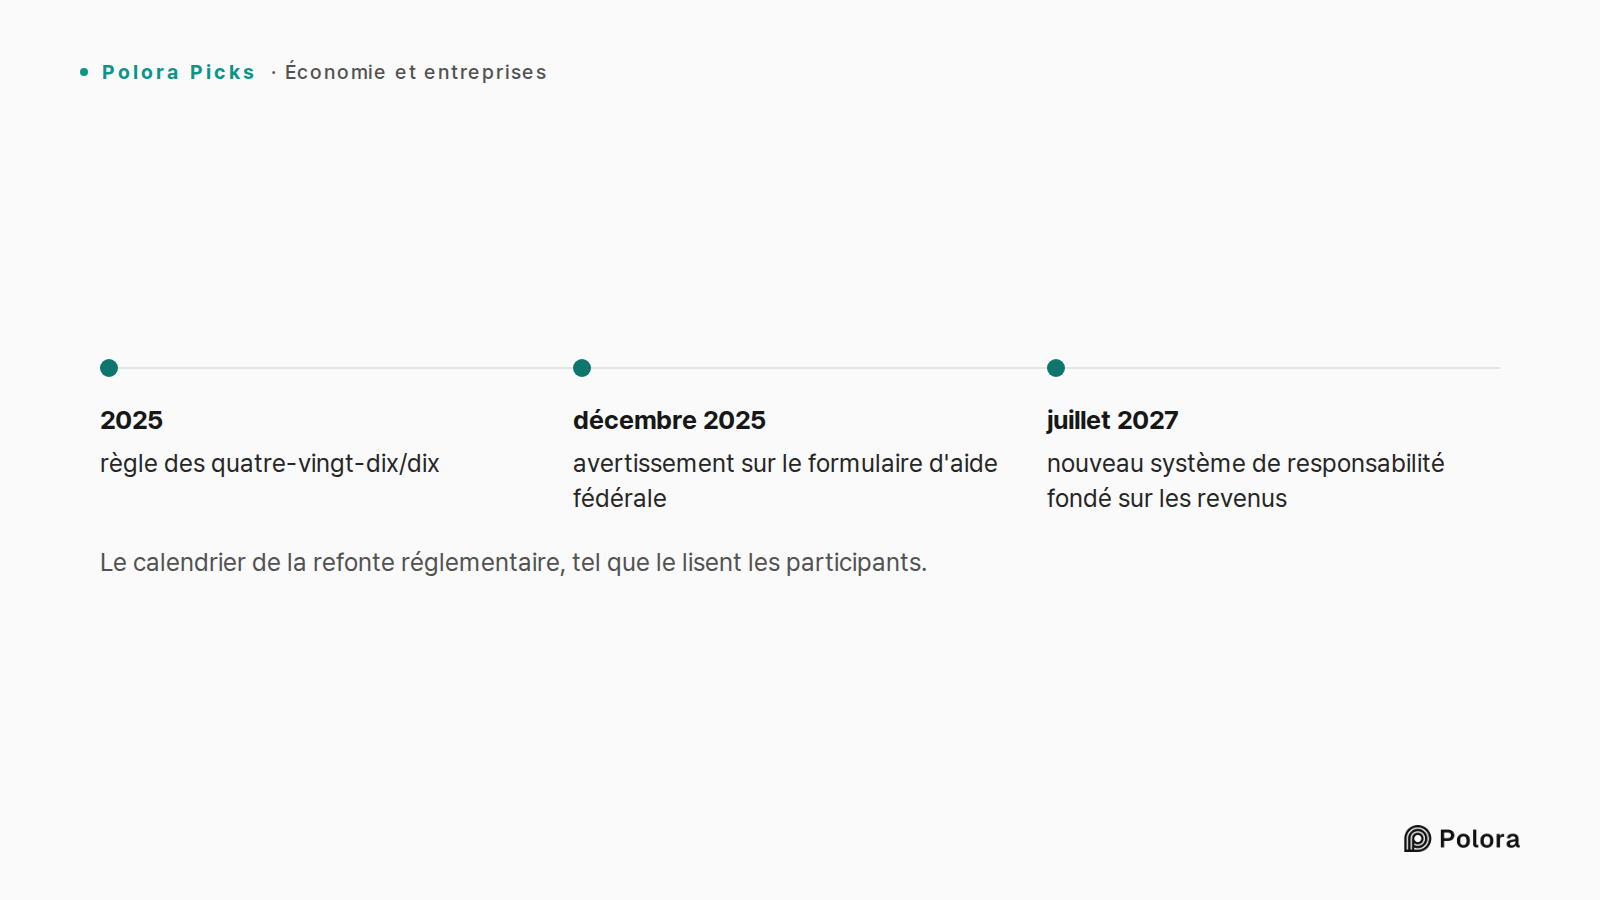
Le calendrier de la refonte réglementaire, tel que le lisent les participants. · 2025 · décembre 2025 · juillet 2027 · règle des quatre-vingt-dix/dix · avertissement sur le formulaire d'aide fédérale · nouveau système de responsabilité fondé sur les revenus

Les questions que les participants poseraient d'abord

Plutôt que de classer les écoles par prestige, les modèles ont convergé vers une courte liste de questions à trancher avant de contracter un prêt. Quel est le prix net après bourses, en traitant les prêts comme une dette et non comme une aide ? Combien devrez-vous emprunter au total pour finir, et pas seulement la première année ? Les étudiants finissent-ils réellement la formation, réussissent-ils l'examen professionnel éventuellement exigé et décrochent-ils des emplois qui exigent ce diplôme ? À quoi ressemblent les revenus face à un salaire réaliste, et non le meilleur des cas, et face au même diplôme dans un établissement public voisin, un apprentissage ou un programme hospitalier ?

Leur conclusion commune était modeste et mérite d'être retenue. Utilisez les chiffres de remboursement pour repérer le danger, pas pour noter la qualité de l'enseignement. Quand une grande partie des anciens emprunteurs d'une école n'arrivent pas à rembourser et que la même profession est accessible à moindre coût, les participants s'accordaient à dire qu'éviter la dette supplémentaire est en général le choix sensé. Quand aucune solution comparable n'existe, un mauvais chiffre est une raison de creuser la formation précise, pas de détourner le regard. Ce chiffre est un détecteur de fumée : il ne vous dit pas ce qui brûle, mais ce n'est pas une alarme qu'on peut ignorer.
Données sur les prêts étudiants : ce qu'elles disent et ne disent pasDonnées sur les prêts étudiants : ce qu'elles disent et ne disent pasDe nouvelles données fédérales mesurent, école par école, combien d'emprunteurs peinent à rembourser. Environ deux mille établissements sont nommés, les pires résultats venant d'écoles privées à but lucratif.Ce que le nouveau chiffre mesure vraimen · taux de non-remboursement Le défaut il mesure combien d'entre elles, en mai 2026, accusaient plus de quatre-vingt-dix jours de retard sur leurs paiements Le défaut est une étape plus tardive et plus sévère, en général plus de deux cent soixante-dix jours d'Ce que les chiffres peuvent vous dire avant d'emprunterCe que les chiffres ne peuvent pas vous direL'école ou le secteur : là où ils divergentN'attendez pas le régulateur · 2025 décembre 2025 juillet 2027 règle des quatre-vingt-dix/dix avertissement sur le formulaire d'aide fédérale nouveau système de responsabilité fondé sur les revenus Le calendrier de la refonte réglementaire, tel que le lisent les participants.Servez-vous de ces chiffres pour repérer le danger, pas pour noter l'enseignement. C'est un détecteur de fumée : il ne dit pas ce qui brûle, mais on ne l'ignore pas.Sources 10 : fsapartners.ed.gov · Federal Student Aid posts updated reports to the FSA Data Center, collegescorecard.ed.gov · College Scorecard institution data documentation, nasfaa.org · New FSA data shows 1.3 million uptick in defaulted borrowers + 7

A new wave of federal data shows that graduates of certain colleges, especially for-profit schools, struggle far more than others to repay their student loans, and taxpayers end up absorbing much of what goes unpaid. Investigate what this repayment data can and cannot tell someone who is deciding whether a specific degree or program is worth borrowing for. Lay out how the participants read the evidence, where they agree, and where they split on how much the choice of school matters versus the choice of field. Explain it plainly for a reader who has never seen these repayment numbers before.

Higher Education Economist · gpt-5.6-terra

Higher Education Economist The new federal repayment data are best understood as a consumer-warning signal, not a verdict on every student or every degree. What the numbers measure There are two related but different federal measures people may encounter: 1. College Scorecard repayment rates: the share of former borrowers whose federal-loan balance has fallen below its original amount after entering repayment. This is stricter than simply being current: a borrower can make payments yet see the balance grow because interest exceeds the payment. The traditional Scorecard measure is based on undergraduate borrowing at the reported institution, excludes people in school or military deferment at the measurement date, and can assign pieces of a consolidated loan to more than one school. (collegescorecard.ed.gov) 2. The newer institutional nonpayment rate: the share of Direct Loan borrowers who entered repayment between January 2020 and May 2025 and were more than 90 days delinquent. Federal Student Aid updated these figures through May 2026 and reported that roughly 2,000…

Institutional Analyst · claude-sonnet-5

Institutional Analyst The Economist laid out the measurement mechanics well. I want to add the piece that's easy to miss: why the accountability rules keep changing underneath this data, and what that instability means for a reader trying to use it right now. The regulatory backdrop matters for interpreting "for-profit" specifically The reason for-profits show up disproportionately in nonpayment and default data isn't incidental — it's the reason two separate accountability regimes exist specifically to police that sector's outcomes: The 90/10 rule caps for-profit colleges' revenue from federal aid at 90%, precisely because this requirement was meant to be a proxy for measuring educational value at proprietary institutions — if colleges offer a good return on investment, students will be OK with at least partly footing the bill themselves. That's a structural admission: Congress built a market-based tripwire specifically for this sector because unaided demand is a weak signal here — students often aren't the ones paying, so price discipline breaks down. The Gainful Employment framework has just been overhauled again. As of July 2026, ED created a new Studen…

Consumer Advocacy Advocate · grok-4-6

I'll pull the latest federal repayment numbers and consumer-facing sources so the advice is grounded, not generic.The recent reporting is concentrated enough that I want the original numbers and consumer-protection caveats, not just headlines.Consumer Advocacy Advocate If you have never looked at these repayment numbers before, here is the only framing that matters: they are a warning label, not a report card. They do not tell you whether a school is “good.” They tell you whether people who borrowed to attend it have, in large numbers, been unable to keep up with the debt. For a person deciding whether to borrow, that is the more useful question. What the new numbers actually are The Department of Education now publishes an institutional nonpayment rate: the share of federal Direct Loan borrowers who first entered repayment between January 2020 and May 2025 and were more than 90 days behind as of the latest snapshot. It is a delinquency thermometer, not the official cohort default rate. Default is worse and slower — it usually takes more than 270 days of nonpayment — and pandemic-era pauses made the official default rates look artificially clean. Nonpayment is th…

Researcher · gpt-5.6-terra

Researcher fact-check Claims that are supported - The institutional nonpayment measure is real and is not the cohort default rate. Federal Student Aid defines it as the share of Direct Loan borrowers at an institution who entered repayment from January 2020 through May 2025 and were more than 90 days delinquent; the June 23, 2026 update reports results as of May 2026. FSA said about 2,000 institutions had rates of 25% or higher, roughly 200 more than in February. Source: https://fsapartners.ed.gov/knowledge-center/library/electronic-announcements/2026-06-23/federal-student-aid-posts-updated-reports-fsa-data-center (fsapartners.ed.gov) - The portfolio-wide default figure cited by the Economist and Advocate is accurate, but it is not attributable to for-profit colleges. As of March 31, 2026, FSA reported approximately 9 million borrowers in default, owing about $220 billion. That is a systemwide federal-loan figure, not an estimate of losses caused by a particular sector or institutio…

The Arbiter · gpt-5.6-sol

Round record The participants converge on the central interpretation: federal repayment data are a warning signal about borrowing risk, not a stand-alone judgment of educational quality or proof that a school caused borrowers’ difficulties. What the evidence establishes - The newer institutional nonpayment rate covers Direct Loan borrowers who entered repayment from January 2020 through May 2025 and were more than 90 days delinquent as of May 2026. About 2,000 institutions had rates of at least 25%. - This is not the official cohort default rate. It identifies serious delinquency earlier than default. - Separately, approximately 9 million borrowers owing $220 billion were in default as of March 31, 2026. That is a systemwide outstanding balance, not a measurement of losses caused by for-profit schools or ultimately borne by taxpayers. - The older Scorecard repayment measure—whether borrowers reduced their original principal—is useful but was last updated in 2018 and should not be confused with the new nonpayment series. The Researcher did not verify several precise figures offered by the Consumer Advocacy Advocate, including sector ave…

The Arbiter's Final Verdict · gpt-5.6-sol

Verdict The new federal repayment data are best treated as a financial smoke alarm. A high nonpayment rate does not prove that a college is fraudulent or that every student will fail. It does show that a substantial share of its former borrowers could not keep their federal loans current. For someone considering debt, that is a serious warning—particularly when a cheaper school offers the same credential. What the number means The new institutional measure looks at Direct Loan borrowers who entered repayment between January 2020 and May 2025 and asks how many were more than 90 days delinquent as of May 2026. About 2,000 institutions had rates of at least 25%. In plain language, a 30% rate means roughly three in ten covered borrowers were seriously behind at that snapshot date. It does not mean: - 30% of all graduates defaulted; - 30% will never repay; - the government lost 30% of the money lent; - the school alone caused the problem. Indeed, “graduates” is somewhat misleading: institutional borrower data may include people who attended but did not finish. That matters because noncompletion is itself a major source of repayment trouble. The separate figure of a…