La Floride peut-elle réduire de 60 % l'assurance habitation ?
Oui, un État peut réduire le chiffre imprimé sur votre contrat, surtout près des côtes, mais pas le coût de la tempête. La vraie question est de savoir qui paie le risque.
Politique et action publique · 2026-09-18
L'assurance habitation est devenue l'une des plus grosses lignes du budget de nombreux foyers de Floride, et son prix ne cesse de grimper. Sur ce terrain d'inquiétude, les candidats au poste de gouverneur avancent une promesse frappante : réduire ce que paient les propriétaires de 60 à 70 %. Pour une famille qui ouvre son avis de renouvellement, cela ressemble moins à une mesure politique qu'à un sauvetage.
Polora a soumis les projets rivaux à plusieurs modèles d'IA conçus par des entreprises différentes et leur a posé une seule question : un État peut-il vraiment faire baisser les primes à ce point, ou la promesse ne fait-elle surtout que déplacer le risque ailleurs ? Les modèles ont insisté sur des points différents, mais se sont retrouvés sur une distinction inconfortable. Un État peut réduire le chiffre imprimé sur votre contrat. Ce n'est pas la même chose que réduire le coût d'assurer votre maison.
Les deux promesses, côte à côte
La course a produit deux réponses très différentes. David Jolly, le candidat désigné par les démocrates, propose de retirer la couverture des ouragans et des tempêtes nommées des contrats privés ordinaires pour la confier à un grand fonds public contre les catastrophes. Sortez la tempête du contrat privé, plaide son équipe, et la prime privée pourrait chuter de 60 à 70 %. Byron Donalds, le candidat désigné par les républicains, rejette cette approche qu'il tient pour un impôt caché sur l'avenir et mise plutôt sur la concurrence, des bulletins de notation des assureurs, un encadrement plus strict des poursuites liées à l'assurance et des aides pour renforcer les maisons, en tablant sur une baisse plus modeste de 20 à 25 %.
L'écart entre ces chiffres n'est pas un détail. Il marque deux théories entièrement différentes de l'endroit où va le coût d'un ouragan.
Pourquoi une facture plus légère n'est pas un coût plus faible
Commençons par le calcul derrière le chiffre le plus élevé, car il est exact jusqu'à un certain point. Dans les comtés côtiers les plus exposés, la part du vent et de l'ouragan peut représenter 60 à 70 % de la prime d'une maison. Prenez un contrat qui coûte 10 000 dollars, dont environ 6 000 couvrent le risque de tempête. Retirez cette garantie et l'assureur privé, désormais responsable seulement de l'incendie, du vol, des dégâts des eaux et de la responsabilité civile, pourrait facturer 4 000 dollars. L'équipe de campagne peut dire, à juste titre, que la prime privée a baissé de 60 %.
Mais l'ouragan, lui, n'a disparu nulle part. Les modèles ont été catégoriques sur ce point. Détacher le vent du contrat privé ne réduit ni la probabilité qu'une tempête survienne ni le coût de la reconstruction quand elle frappe. Cela change seulement l'étiquette de qui paie. Et le chiffre de 60 à 70 % ne tient que près des côtes. À l'intérieur des terres, où le vent pèse moins lourd dans la facture, le retirer rognerait bien moins, si bien qu'une promesse unique de cette ampleur à l'échelle de l'État ne correspond pas à la façon dont le risque se répartit réellement en Floride.
Suivez la garantie disparue et elle atterrit sur un fonds public, qui doit régler les sinistres à partir d'un mélange de prélèvements annuels, de taxes sur les assureurs ou le tourisme, de réserves accumulées les années calmes, d'emprunts et de contributions collectées après une tempête. Le piège, ont noté les participants, tient au calendrier. Un fonds peut paraître solide pendant des années et se retrouver submergé par un seul ouragan violent ou une série de mauvaises saisons, au moment précis où les recettes du tourisme et de l'immobilier chutent elles aussi.
Quand une caisse publique manque d'argent en Floride, la facture ne reste pas chez les propriétaires du littoral. Selon la loi en vigueur, l'assureur de dernier recours de l'État peut ajouter une surtaxe à ses propres clients, puis prélever des contributions exceptionnelles sur la plupart des contrats d'assurance de biens et de responsabilité de l'État, y compris l'automobile, le bateau et l'assurance des entreprises, pendant des années jusqu'au remboursement de la dette. Autrement dit, un automobiliste d'Orlando qui n'a aucune vue sur la mer peut finir par aider à payer des dégâts de vent survenus à des centaines de kilomètres. C'est ce que les participants entendaient par un risque déplacé plutôt que supprimé.
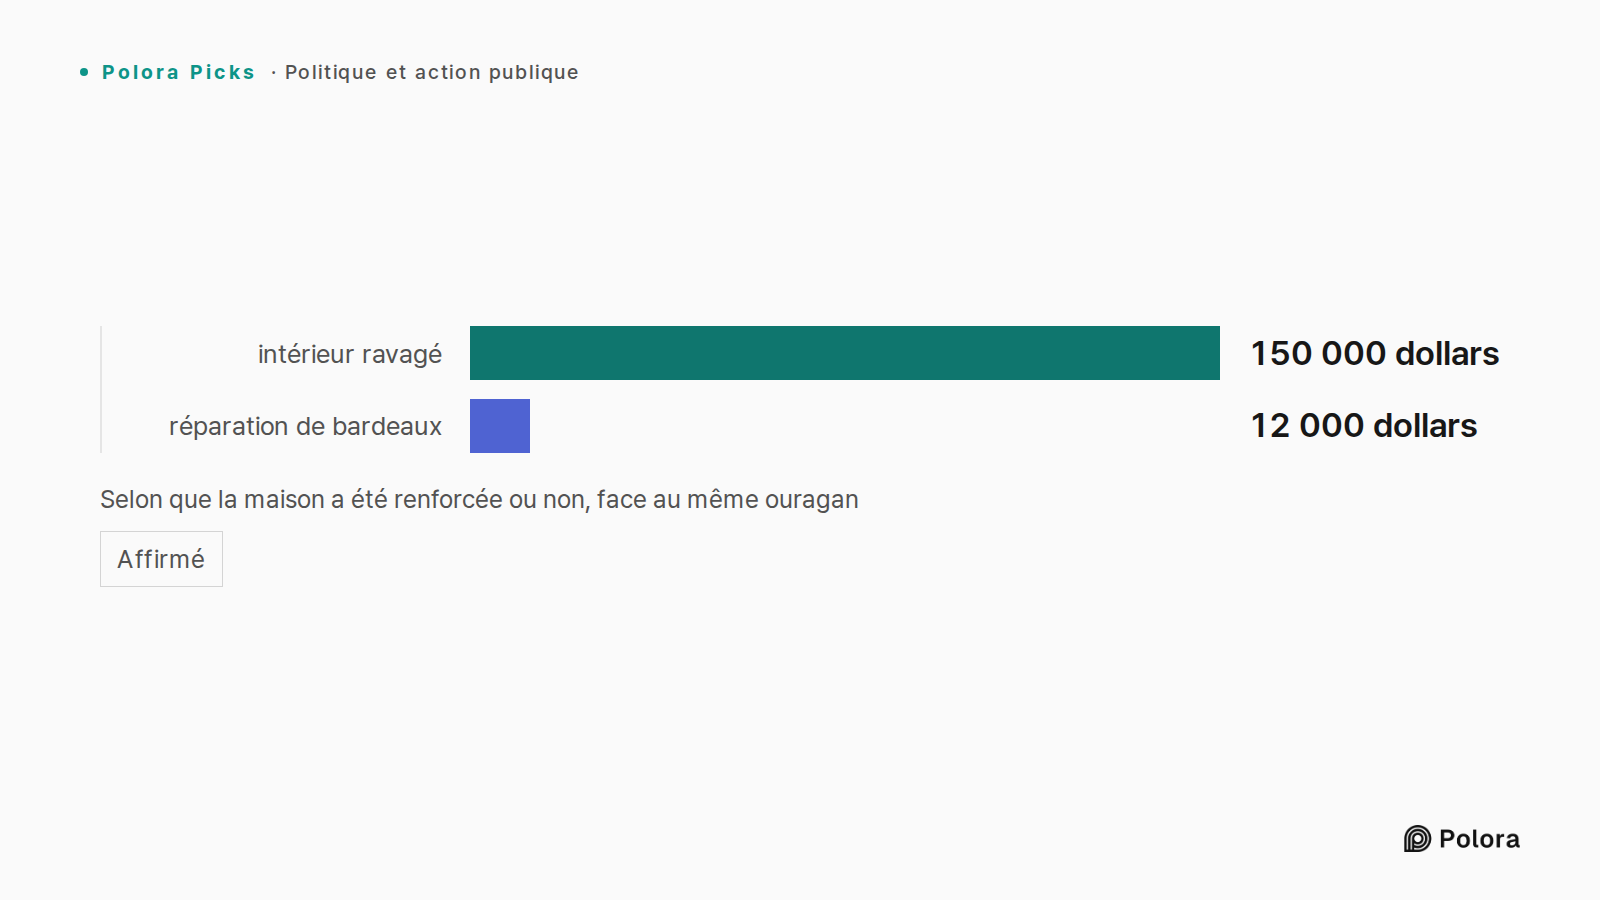
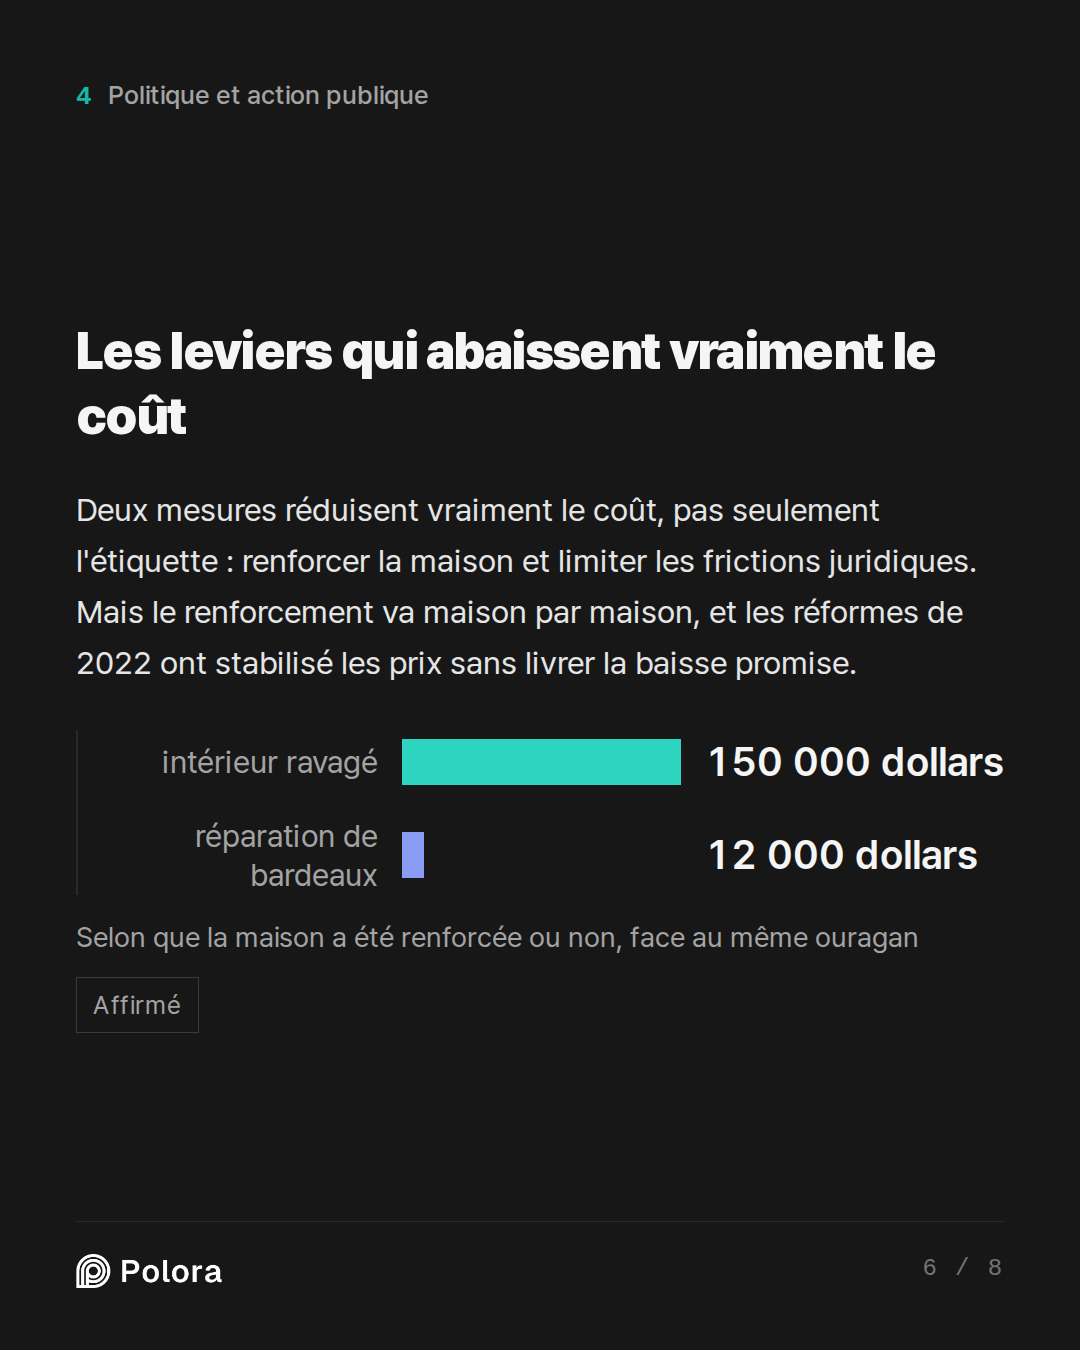
Tout ce qui est proposé n'est pas un jeu d'écritures comptables. Les modèles ont distingué quelques mesures qui réduisent effectivement ce que l'assurance doit couvrir au lieu de déplacer la facture. La plus nette est le renforcement de la maison elle-même. Un toit construit aux normes actuelles, avec le platelage scellé et les ouvertures protégées, peut transformer un intérieur ravagé valant 150 000 dollars en une réparation de bardeaux à 12 000 dollars. Le programme My Safe Florida Home, qui verse deux dollars pour chaque dollar dépensé par le propriétaire dans une certaine limite, a fait état d'une économie moyenne d'environ 1 000 dollars pour les propriétaires ayant mené les travaux à terme.
Réduire les frictions juridiques est le deuxième levier. Avant les réformes de 2022, la Floride concentrait une part démesurée des poursuites en assurance de biens du pays, et les mesures qui ont encadré les honoraires d'avocat à sens unique et les abus de cession de droits ont depuis ramené à une quasi-stabilité des hausses de tarif autrefois à deux chiffres. Les deux leviers sont réels. Ils ont aussi tous deux leurs limites. Le renforcement demande de l'argent et du temps et n'atteint les maisons qu'une par une, et les réformes juridiques ont stabilisé les prix sans livrer la baisse générale promise. Ni l'un ni l'autre, se sont accordés les participants, ne peut produire une chute de 60 ou 70 % à l'échelle de l'État, car aucun ne change le fait de base d'une péninsule basse qui s'avance dans un bassin cyclonique qui se réchauffe.
Selon que la maison a été renforcée ou non, face au même ouragan · intérieur ravagé · réparation de bardeaux · 150 000 dollars · 12 000 dollars
Un participant, raisonnant en termes d'économie politique, a expliqué pourquoi une promesse de cette taille revient sans cesse, quel que soit celui qui gouverne. Le bénéfice d'une prime plus basse est immédiat, visible et concentré sur les propriétaires côtiers qui votent. Le coût, si le fonds est sous-tarifé, arrive des années plus tard, réparti en fine couche sur les automobilistes, les locataires, les entreprises et les futurs contribuables qui n'étaient pas dans la pièce quand la promesse a été faite.
Un gouverneur reste en poste quatre ans. Une tempête qui ne survient qu'une fois tous les cinquante ans ne suit pas un tel calendrier. Le geste politiquement rationnel consiste donc à concentrer la remise au début et à repousser le financement, ce qui est précisément la manière dont un fonds public finit sous-provisionné. La même logique joue dans l'autre sens. Les économies annoncées par le plan graduel supposent que les assureurs privés répercutent la baisse de leurs coûts au lieu de la conserver, ce qui revient à faire confiance aux assureurs, tout comme le transfert au fonds revient à faire confiance à l'État. Le vrai débat, a dit le stratège, n'est pas de savoir quel plan fait disparaître le coût, mais dans quel sens on préfère faire pencher qui paie.
Les questions à poser en lisant votre propre renouvellement
Alors, un État peut-il réduire votre facture d'assurance de 60 % ? Il peut réduire le chiffre qu'imprime votre assureur privé, du moins près des côtes. Que vous payiez réellement moins dépend de tout ce que le titre passe sous silence.
Le conseil des participants, pour quiconque voit sa facture grimper, était de juger une promesse à ce qu'elle cache, non à ce qu'elle affiche. Quelle garantie est retirée, et combien coûtera son remplacement ? Les franchises et les plafonds sont-ils les mêmes, ou le contrat a-t-il discrètement rétréci ? Qu'advient-il du fonds après deux mauvaises saisons, pas une seule ? Et qui rembourse la dette, sur combien d'années, sur lesquels de vos autres contrats ? Un plan qui répond à ces questions est un plan. Un chiffre sans aucune réponse derrière lui est un slogan. Le risque de tempête est réel, tarifé par des capitaux mondiaux qu'aucun gouverneur ne peut faire disparaître par un vote, et les seuls vrais choix consistent à le réduire, à le payer, ou à le refiler à quelqu'un qui ne regarde pas.
In Florida, where home insurance premiums have soared, candidates for governor are promising to cut what homeowners pay by as much as 60 to 70 percent. Put the competing plans side by side and work through whether a state government can actually push premiums down that far, or whether such promises mainly shift the risk somewhere else. Separate what is a genuine lever from what is a political claim, and explain the mechanisms in plain terms for any reader watching their own insurance bill climb.
Actuarial & Risk Analyst · gemini-3-8-flash
From an actuarial and underwriting perspective, an insurance policy is an equation balancing expected losses, administrative friction, and the cost of capital. In Florida, when politicians promise that state intervention will cut homeowners’ insurance bills by 60% to 70%, it is essential to open up the rate filing itself and look at where the dollars actually go.
Insurance pricing in a catastrophe-exposed state breaks down into four fundamental components:
$$\text{Premium} = \text{Pure Loss (Non-Catastrophe)} + \text{Catastrophe Loss Cost & Reinsurance} + \text{Expenses/Litigation} + \text{Target Profit Margin}$$
In Florida homeowners policies (HO-3/HO-8), the catastrophe wind/hurricane load—specifically the underlying storm peril plus the global reinsurance capital required to backstop a 1-in-100 or 1-in-250 year event—comprises roughly 60% to 70% of the gross premium.
The math behind the current political promises hinges entirely on this distribution.
---
The Competing Plans Side by Side
The Florida gubernatorial race illustrates the two polar approaches to this crisis:
| Core Feature | The Universal Public Catastrophe Backstop (e.g., David Jolly's Propo…
Public Policy & Regulatory Historian · gpt-5.6-luna
The actuarial analysis is broadly right, but I would add a regulatory-history warning: Florida has repeatedly tried to make insurance cheaper by moving obligations from one institutional balance sheet to another. The result can look like reform for several years—until the next major storm reveals who actually bears the liability.
The important distinction: premium reduction versus cost reduction
A governor can reduce the amount shown on a private insurer’s bill in at least three ways:
1. Reduce expected losses through stronger buildings and better claims practices.
2. Reduce insurers’ expenses through litigation and regulatory changes.
3. Remove a peril from the private policy and place it in a public fund.
Only the first two are genuine reductions in the underlying cost of insurance. The third is primarily a change in who finances the risk.
That does not make a public catastrophe fund inherently illegitimate. Florida already uses public mechanisms—including Citizens Property Insurance and the Florida Hurricane Catastrophe Fund. But it means the promised percentage must be evaluated against the fund’s financing, reserves, borrowing authority, assessments…
Political Economy Strategist · deepseek-v4-pro
Here’s the uncomfortable truth the campaign ads won’t say plainly: a 60–70% cut in a Florida homeowner’s premium is, in arithmetic, mostly a transfer, not a saving. My colleagues have shown you the mechanics — the wind/hurricane piece is roughly $4,500 of a $7,000 annual bill, and the state can absolutely strip that peril out of the private invoice. What I want to add is the political economy of that move: who the money is taken from, when they’ll notice, and why the promise keeps getting made anyway.
The premium isn’t just a bill. It’s a signal and a financing tool.
An insurance premium does two jobs at once. It collects money to pay losses, and it tells people what it actually costs to own a building in a particular place against a particular risk. A candidate promising to cut that price 60–70% is promising to do one of two things: eliminate most of the underlying risk, or silence the signal and move the bill somewhere else.
Nobody is promising to eliminate the risk. Hurricanes will hit the peninsula with the same force. So the real content of the promise is the second option: stop charging the true cost through a contract you can read, and start charging it la…
Researcher · gemini-3-8-flash
Fact-Check & Evidence Verification
The debaters outlined the core tension between front-end peril carve-outs and structural risk reduction. Below is an independent check of the specific factual, statutory, and actuarial claims made against live public records and current campaign policy filings.
---
1. The Candidates and the "60% to 70%" Campaign Promise
* The Claim: Candidates in the Florida gubernatorial race (specifically Democratic nominee David Jolly vs. Republican nominee Byron Donalds) are debating proposals centered on a headline promise to cut insurance premiums by 60% to 70% via a universal catastrophic fund, contrasted against market-based/tort approaches targeting 20% to 25%.
* Verification: Accurate.
* According to official campaign policy releases and reporting by Fox 13 News and Newsweek, former U.S. Representative David Jolly proposed creating a state catastrophic fund (modeled to reach roughly $30 billion to $40 billio…
The Arbiter · gpt-5.6-sol
Round 1 record
The participants agree on the central distinction:
> Florida can make the private insurance invoice fall sharply by transferring hurricane coverage to the state. That is not automatically a comparable reduction in the total economic cost of insuring the home.
Competing approaches
- David Jolly’s proposal: Remove hurricane and named-windstorm coverage from ordinary private policies and place it in an expanded state catastrophe fund, financed partly through insurance-industry taxes and tourism-related revenue. His campaign projects a 60%–70% reduction in private premiums. That accurately describes the proposal as currently presented, not an independently demonstrated statewide rate reduction. (davidjolly.com)
- Byron Donalds’s approach: Emphasize insurer report cards and transparency, home-hardening grants, continued litigation controls, faster rebuilding, and changes to Florida’s catastrophe-fund structure. He has projected a more limited 20%–25% reduction, but this too remains a campaign estimate rather than a guaranteed result. ([readers.id](https://www.readers.id/en/flo…
Actuarial & Risk Analyst · gemini-3-8-flash
Let us run the numbers directly. Any proposal that promises a dramatic top-line cut must be evaluated using standard actuarial accounting: Losses + Loss Adjustment Expenses (LAE) + Reinsurance & Capital Costs + Operating Expenses = Total Required Premium.
If you shrink one line on an invoice, you must ask where the underlying probability of loss goes.
Here is how the competing frameworks—David Jolly’s universal public wind carve-out versus Byron Donalds’s litigation-and-mitigation incrementalism—perform under a full-bill stress test.
---
The Actuarial Balance Sheet: Side-by-Side Comparison
| Cost Component | Baseline Private Policy (Today) | Plan A: Universal Wind Carve-Out (Jolly) | Plan B: Tort & Mitigation Retention (Donalds) |
| :--- | :--- | :--- | :--- |
| Private Premium | $4,500 – $6,000 (Average Florida HO-3) | Drops ~60% to 70% (Invoice reads $1,500 – $2,000 for "all-other-perils") | Drops ~10% to 20% (Reflects reduced legal friction and grant hardening) |
| Public Assessment / State Surcharge | Minimal (FHCF/Citizens recoupments as needed) | New Public Wind Charge + Cat Fund Tax (Required to capitalize $30B–$40B fund) | Statutory assessm…
Public Policy & Regulatory Historian · gpt-5.6-luna
The actuarial analysis identifies the central accounting truth, but I would sharpen the regulatory and historical lesson: Florida has repeatedly responded to insurance crises by moving risk between institutions rather than eliminating it.
The key distinction: a lower premium is not necessarily a lower cost
A governor can lower the amount printed on a private insurer’s bill by removing hurricane wind coverage from that bill. That is a real administrative and political lever.
But the hurricane exposure would then sit in some combination of:
- a state catastrophe fund;
- Citizens Property Insurance;
- insurance-industry assessments;
- bonds repaid through future surcharges;
- general tax revenue;
- federal disaster assistance;
- or, ultimately, uncompensated losses borne by homeowners.
The relevant question is therefore not simply, “Does the private premium fall?” It is:
> What does the homeowner pay for wind coverage after adding public charges, deductibles, taxes, assessments, and uncovered losses?
That is why a claimed 60%–70% reduction must be treated as a reduction in the private policy component, not automatically a 60%–70% reduction in the cost of protecti…
Political Economy Strategist · deepseek-v4-pro
My colleagues have established the actuarial accounting and the institutional history. Let me add the layer this debate is ultimately about: incentives. A promise to cut premiums 60–70% survives not because it is actuarially possible, but because politics rewards promises whose benefits arrive before the bill does.
There are only three honest ways to move the number on your declarations page
1. Destroy some of the underlying risk. Better roofs, secondary water barriers, impact-resistant openings, enforceable building codes, and less litigation friction. This is the only category that reduces the true cost. But it is slow, bounded, and requires cash (a 2-to-1 retrofit match still demands the homeowner's own money). Nothing here plausibly yields more than 15–25% statewide.
2. Move the risk onto somebody else's balance sheet. Strip hurricane wind from private policies and place it in a state fund, paid through taxes, assessments, bonds, or future surcharges. This can move the *private* premium by any amount the legislature chooses—60%, 70%, 90%—because it is a relabeling operation. The loss probability has not been reduced; the counterparty has been changed.
3. Sh…
Researcher · gemini-3-8-flash
Fact-Check & Reality Check: Round 2 Claims
Below is an independent verification of the actuarial models, statutory debt instruments, and market rate data cited in the round's full-bill stress tests.
---
1. The Statutory Assessment Architecture & Account Consolidation
* The Claim: Under Florida law, public catastrophe fund deficits trigger multi-line emergency assessments that hit policyholders far beyond property insurance—reaching personal auto, commercial casualty, and boat insurance.
* Verification: Accurate, with a key statutory update.
* Under Florida Statute § 627.351(6) and official guidelines from Citizens Property Insurance Corporation,…
The Arbiter · gpt-5.6-sol
Round 2 record
The participants converge on the answer but correct several overconfident numbers along the way.
What the stress test established
Actuarial & Risk Analyst applied the essential accounting identity: hurricane losses, claims expenses, capital and reinsurance costs do not disappear when wind coverage leaves a private policy. A public carve-out can sharply reduce the carrier’s invoice—especially for coastal homes—but transfers the obligation to a state fund financed through advance charges, taxes, reserves, borrowing, assessments, or reduced benefits.
Public Policy & Regulatory Historian stressed that public catastrophe insurance is not inherently illegitimate. A state pool may spread risk broadly and lower financing costs. Its advertised savings are credible, however, only if the proposal specifies:
- the separate price, if any, for public wind coverage;
- initial and recurring capitalization;
- reinsurance and borrowing arrangements;
- deductibles and coverage limits;
- post-disaster assessment authority;
- claims administration; and
- financing for successive severe seasons.
Without those details, “60%–70% lower” describes an incomplete private bi…
The Arbiter's Final Verdict · gpt-5.6-sol
Verdict
Florida can cut the number printed on a private homeowners policy by 60%–70% in some high-risk coastal areas—but it cannot make 60%–70% of the underlying hurricane cost disappear. A statewide promise of that size is therefore best understood as a coverage-and-financing shift, not a demonstrated reduction in what Floridians collectively bear.
The plans side by side
| | Public wind-fund approach | Market, litigation, and mitigation approach |
|---|---|---|
| Basic mechanism | Remove hurricane or named-wind coverage from private policies and put it in a state-backed fund | Keep coverage largely private while reducing litigation costs, improving competition and hardening homes |
| Promised reduction | Jolly: as much as 60%–70% off the private premium | Donalds: roughly 20%–25% through market reforms |
| Can the invoice fall that much? | For some coastal homes, plausibly; not established statewide | Possible for selected properties or over time, but not demonstrated statewide |
| What genuinely becomes cheaper? | Potentially capital, reinsurance, administration, and financing through broader pooling | Physical storm damage and some legal…