Um novo conjunto de dados federais colocou um número em algo que os estudantes antes só descobriam depois do fato consumado : em algumas faculdades, boa parte de quem pediu empréstimo para estudar não consegue dar conta das prestações. Os números apontam cerca de dois mil estabelecimentos, e os piores resultados se concentram nas faculdades profissionalizantes com fins lucrativos. Para quem está pesando se determinado curso ou diploma vale o endividamento, a pergunta natural é o que esses números realmente provam.
A Polora levou essa pergunta a vários modelos de inteligência artificial criados por empresas diferentes e pediu que lessem juntos os mesmos relatórios federais. Eles concordaram na leitura central e divergiram, de modo útil, sobre o que quem toma o empréstimo deve fazer com isso. É o que eles encontraram.
O que o novo número de fato conta
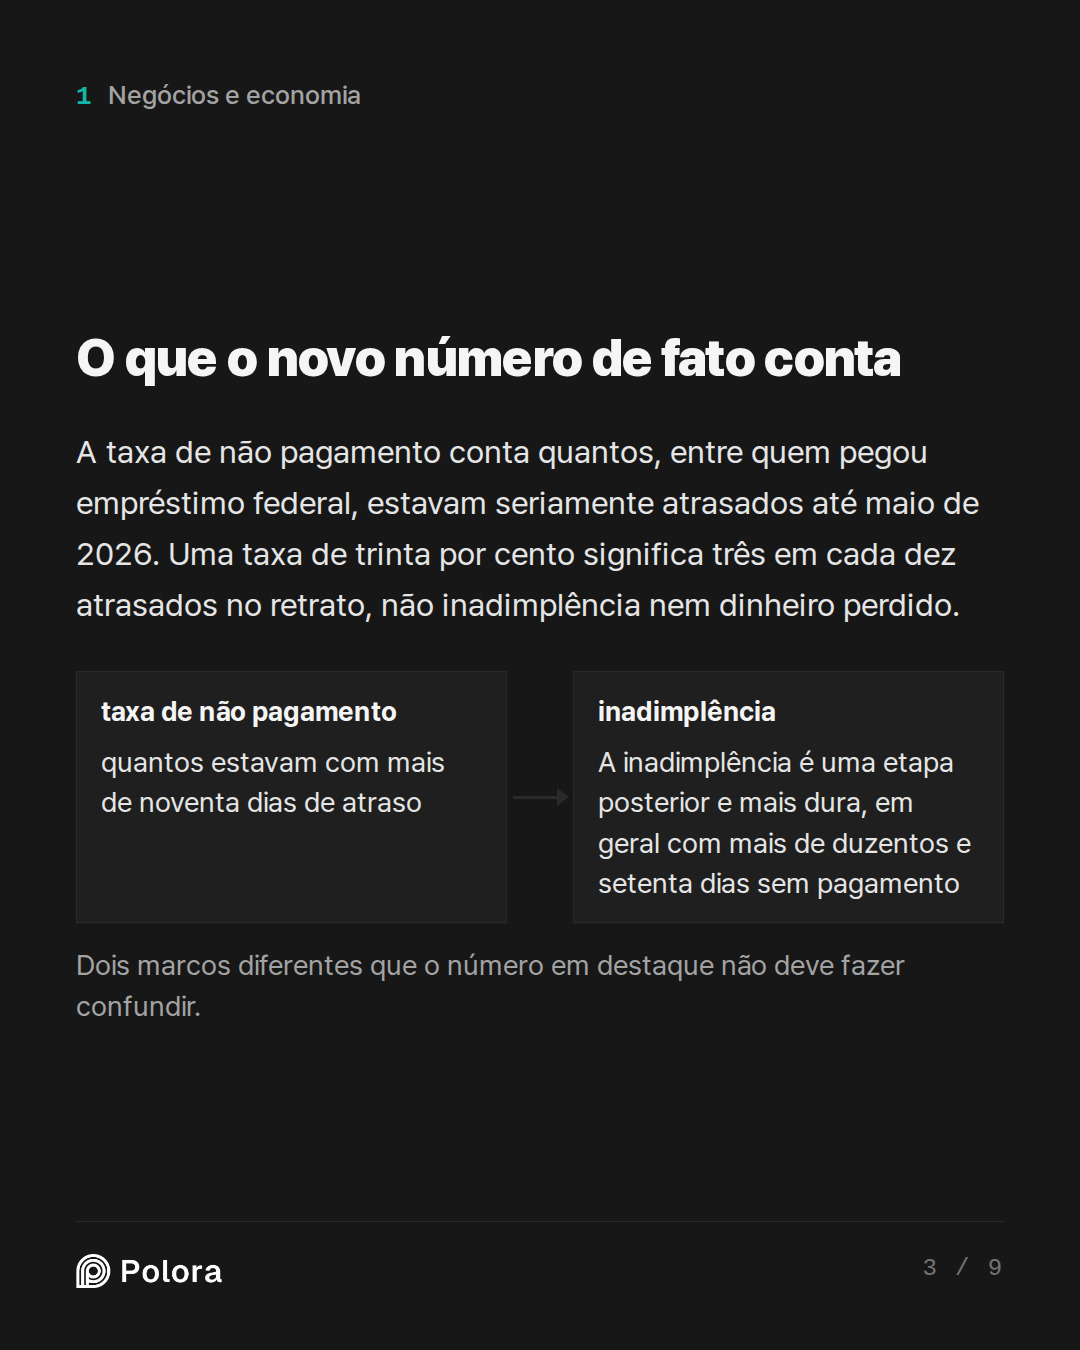
O número em destaque é uma taxa de não pagamento por instituição. Ela olha para quem contratou os empréstimos federais Direct Loans, começou a pagar entre janeiro de 2020 e maio de 2025, e pergunta quantos estavam com mais de noventa dias de atraso, ou seja, em falta com as prestações, até maio de 2026. A agência federal Federal Student Aid informou que cerca de duas mil instituições tinham uma taxa de não pagamento de pelo menos vinte e cinco por cento.
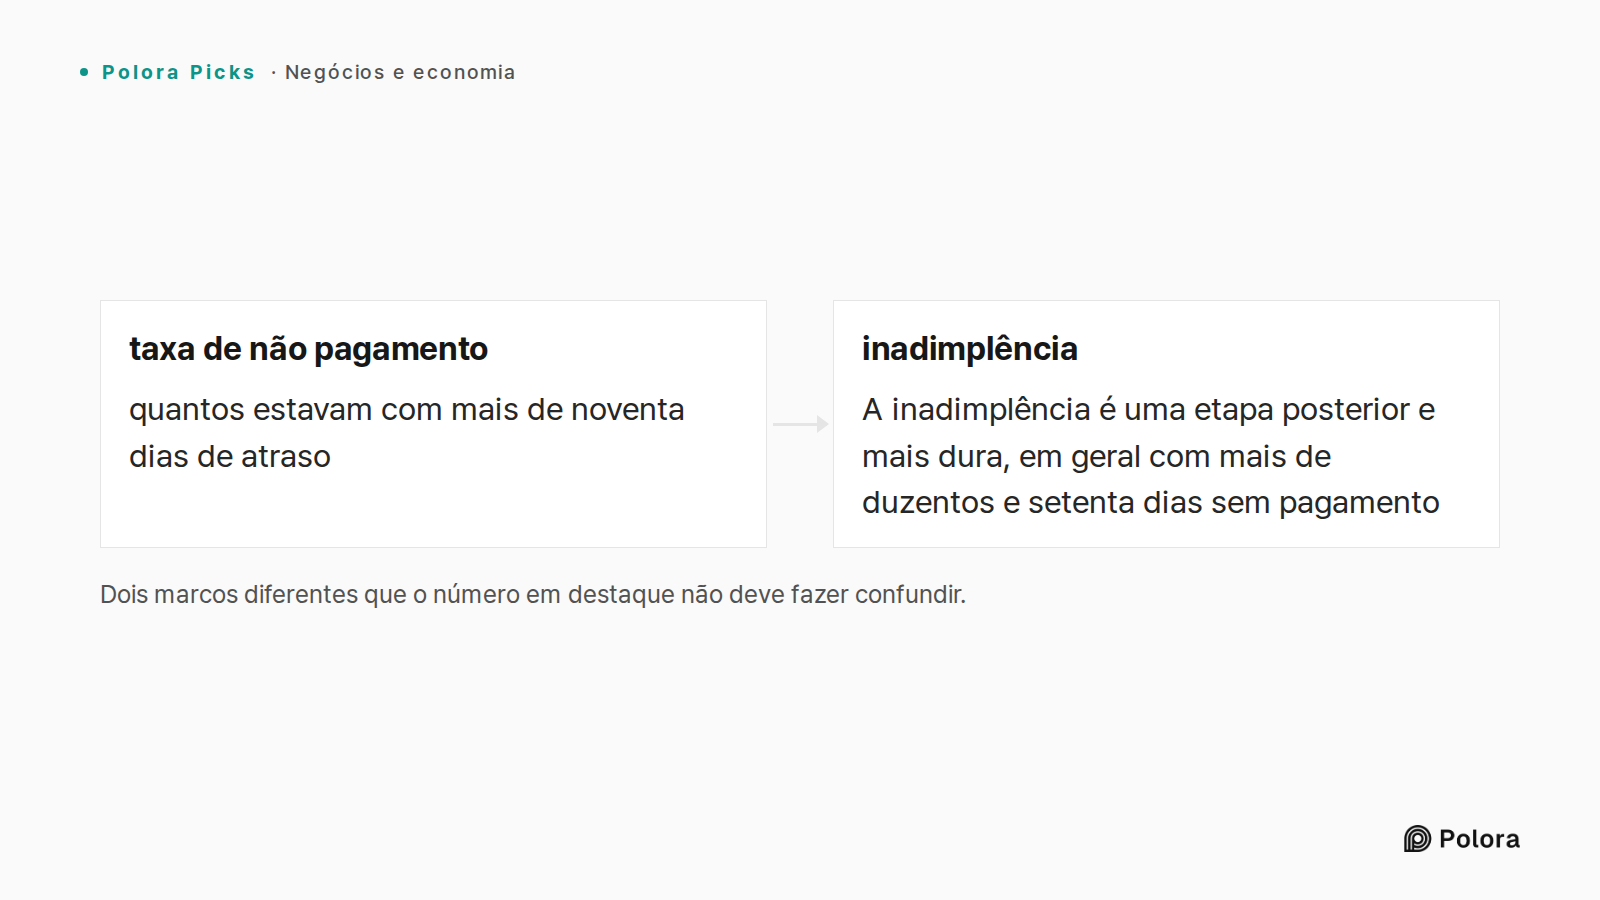
Vale ser literal sobre o que isso significa. Uma taxa de trinta por cento quer dizer que, entre as pessoas que a medida abrange, cerca de três em cada dez estavam seriamente atrasadas na data do retrato. Não quer dizer que trinta por cento entraram em inadimplência, que trinta por cento nunca vão pagar, nem que a escola perdeu essa fatia do dinheiro. A inadimplência é uma etapa posterior e mais dura, em geral com mais de duzentos e setenta dias sem pagamento. A taxa de não pagamento é o tremor que vem antes.
O grande número de inadimplência não é uma conta do contribuinte
Um segundo número volta com frequência : no fim de março de 2026, cerca de nove milhões de pessoas deviam algo em torno de duzentos e vinte bilhões de dólares em empréstimos federais em inadimplência. Aqui convém ter cuidado. Esse valor é de todo o sistema. Não é uma medida das perdas causadas pelas faculdades com fins lucrativos, e não é o quanto o contribuinte acaba perdendo.
Empréstimos em inadimplência ainda podem ser cobrados por lei. Parte desse saldo será paga, renegociada ou consolidada; parte será perdoada; parte nunca será recuperada. Há dinheiro público envolvido por meio de custos de cobrança, subsídios e saldos que ficam sem pagamento, mas os dados diante dos participantes não colocaram um número no custo final para o contribuinte. A versão honesta da afirmação sobre o contribuinte é mais estreita que a manchete : o público arca com parte do que fica sem pagamento, e ninguém neste registro soube dizer quanto.
O que os números podem dizer antes de você se endividar
Os modelos concordaram na parte útil. Uma taxa alta de não pagamento é um selo de advertência, não um boletim de notas. Não atesta que a escola ensina mal, e não prova que alguém em particular vai penar. O que ela diz é concreto : em grande número, as pessoas que pediram empréstimo para estudar ali não conseguiram manter a dívida em dia.
Isso vale mais como comparação. Procure o mesmo diploma em mais de uma escola, ao lado da dívida típica, das taxas de conclusão e da renda depois, e o que tem desempenho ruim salta à vista. O modelo no papel de economista resumiu a lógica : o futuro aluno não precisa de prova de que a escola causou o resultado, apenas de uma noção de se pessoas em situação parecida deram conta da dívida resultante. Se quem estava em condição semelhante costumava atrasar, e um caminho mais barato leva ao mesmo emprego, cabe à escola cara mostrar por que vale a diferença.
O que os números não conseguem dizer
Os mesmos modelos foram firmes quanto aos limites. O maior é a seleção : cada escola matricula um público diferente. Uma faculdade que atende mais estudantes de baixa renda, primeiros da família a estudar ou adultos que já trabalham pode registrar pagamento pior mesmo quando agrega valor real, simplesmente porque seus alunos têm menos folga financeira. Uma taxa bruta não separa isso de ensino fraco, preços altos ou uma área que paga pouco.
Há outros. A medida não prevê o resultado de uma pessoa. Muitas vezes deixa de fora empréstimos privados, dinheiro emprestado pela família e valores pagos do próprio bolso. Ela vem com atraso, então a mensalidade deste ano e os cursos mais novos não entram por completo. Cursos pequenos são omitidos para preservar a privacidade. E é fácil imaginar essas pessoas como formadas, quando o grupo pode incluir quem frequentou mas nunca concluiu, e sair sem o diploma é, por si só, um dos caminhos mais certos para o problema de pagamento. Às vezes as pessoas recorrem a uma medida de pagamento mais antiga do College Scorecard, mas essa é uma referência separada e mais fraca, atualizada pela última vez em 2018, e não deve ser confundida com a nova série.
Escola ou área : onde os modelos divergem
A discordância mais aguda foi sobre o que pesa mais, a área em que você entra ou a escola que você escolhe. O modelo no papel de economista tratou as duas como praticamente equivalentes e disse que quem decide é a combinação : este curso, nesta escola, por este preço líquido, para este aluno, neste mercado de trabalho. O modelo no papel de analista de instituições quis peso extra sobre a instituição em si, argumentando que mudanças de dono, sanções passadas e problemas de credenciamento revelam riscos que um número de pagamento atrasado não capta.
O modelo no papel de defensor do consumidor foi o mais incisivo. Para os cursos profissionalizantes curtos e caros que esses números descrevem, argumentou, a área muitas vezes já está escolhida, então a escola e seu preço são a variável que a pessoa ainda pode controlar. O mercado de trabalho de um soldador ou de um auxiliar de dentista não paga mais porque o curso custou vinte mil dólares numa rede de ensino em vez de uma fração disso numa faculdade comunitária.
A síntese dos participantes é um jeito limpo de conciliar os dois : a área define boa parte do teto de renda, e a escola define quanto você precisa pedir emprestado, qual a chance de você concluir e com que confiabilidade o diploma leva ao emprego. Uma ocupação que paga pouco não sustenta dívida grande em lugar nenhum; uma que paga bem ainda pode ser estragada por se pagar caro demais para chegar até ela.
Não espere pelo regulador
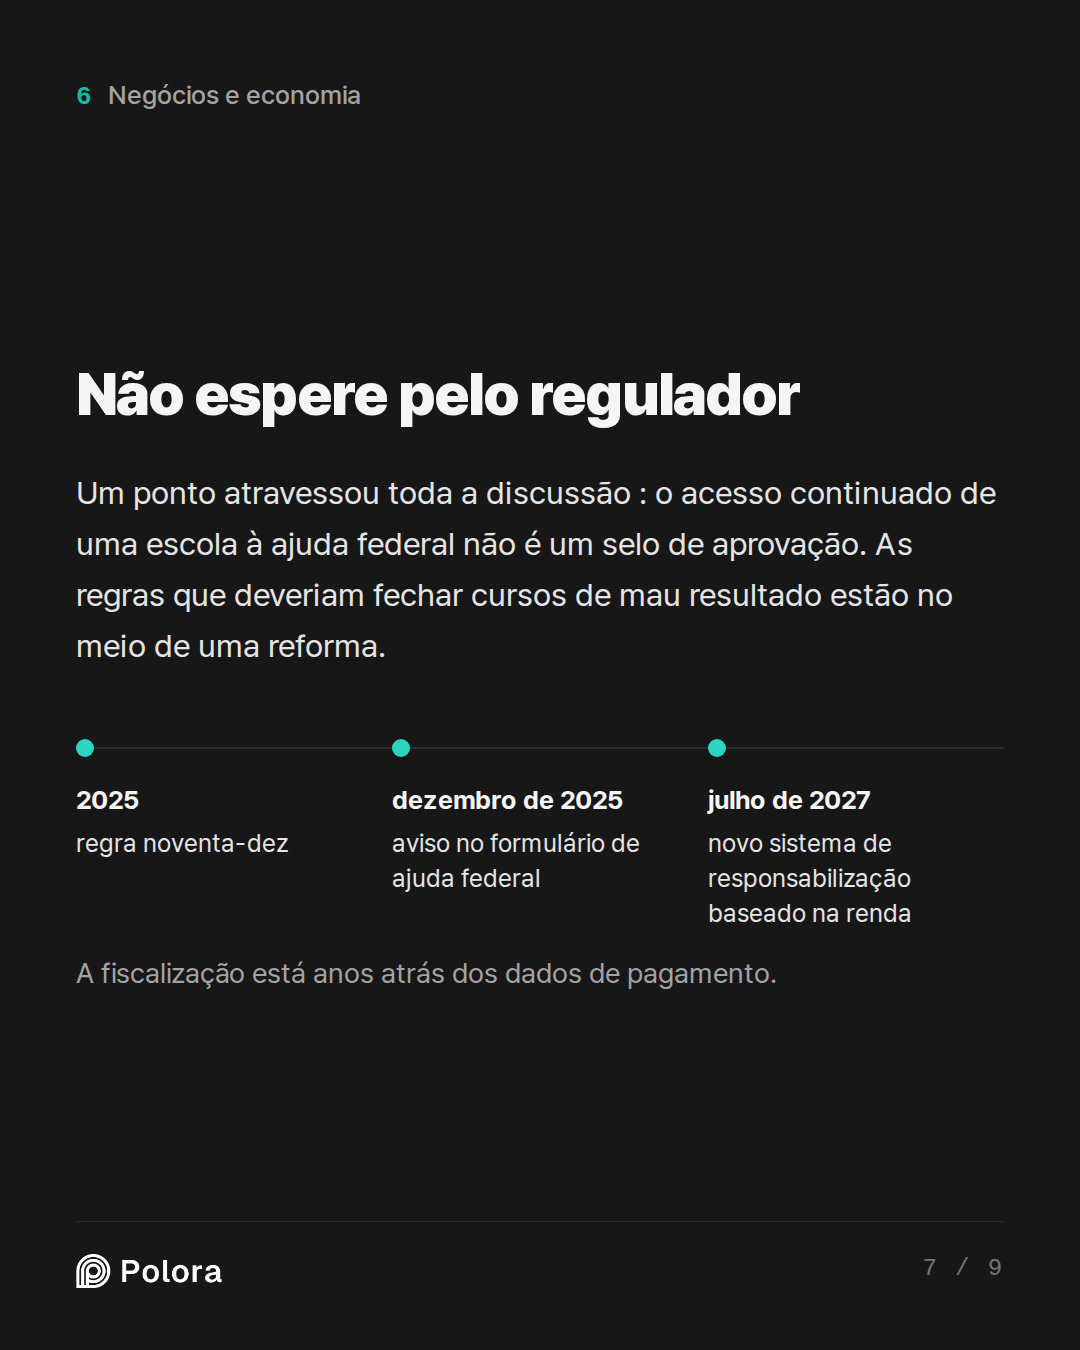
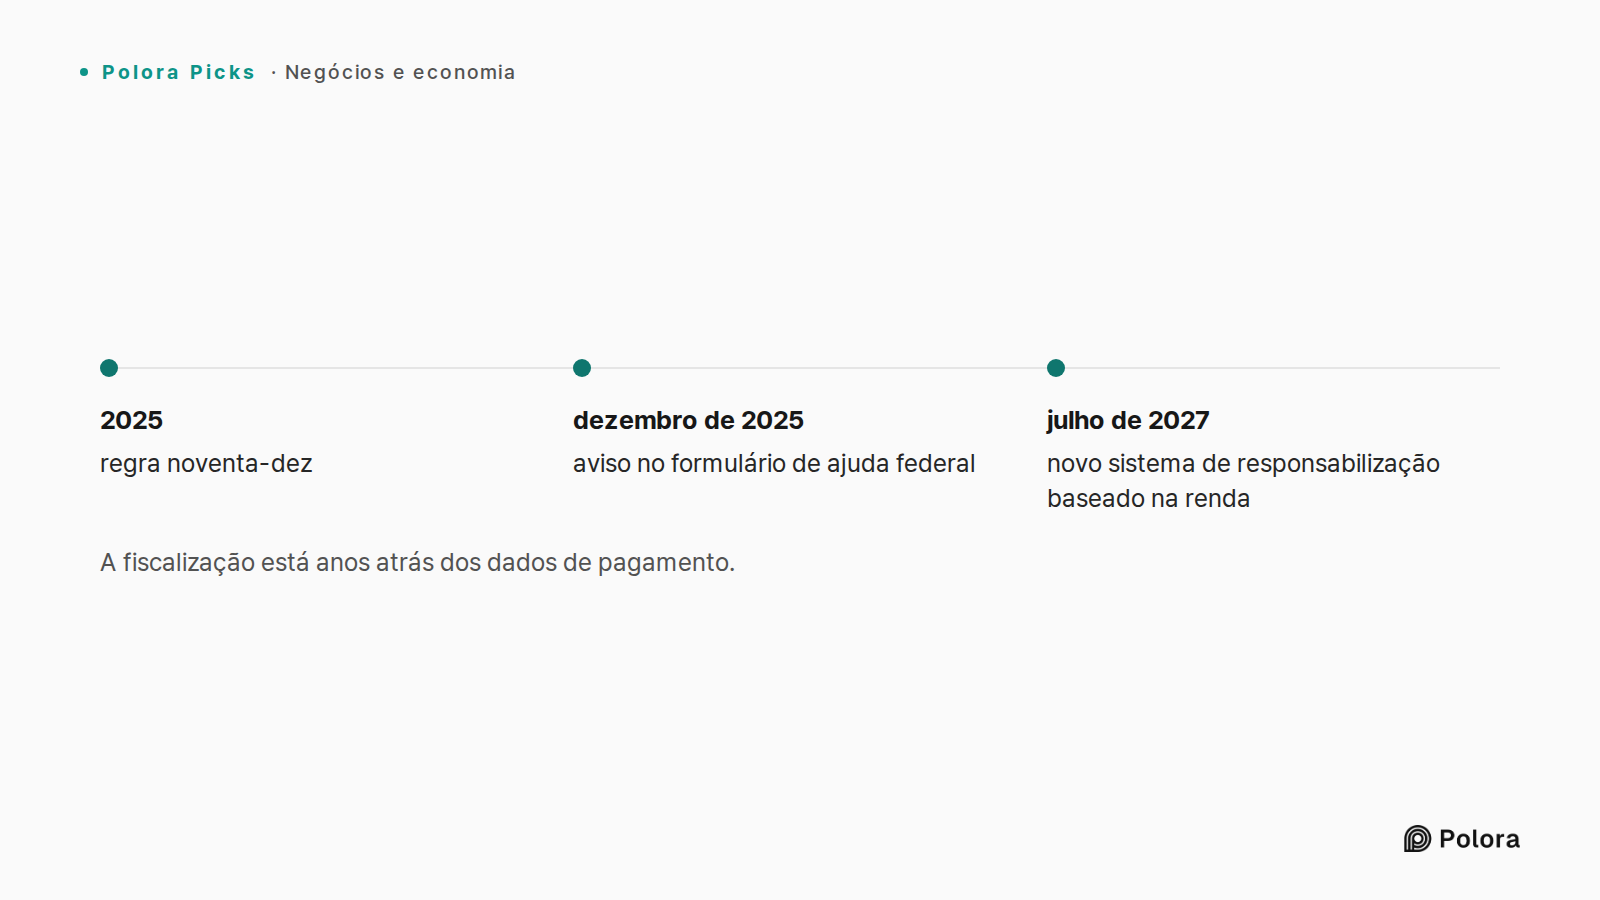
Um ponto atravessou toda a discussão : o acesso continuado de uma escola à ajuda federal não é um selo de aprovação. As regras que deveriam fechar cursos de mau resultado estão no meio de uma reforma. O Departamento de Educação está substituindo sua métrica anterior de emprego remunerado por um novo sistema de responsabilização baseado na renda, e, pela leitura dos participantes, a substituição só passa a valer por completo em julho de 2027, com consequências reais ainda mais tarde. Uma regra à parte que limita quanto da receita de uma faculdade com fins lucrativos pode vir da ajuda federal, a chamada regra noventa-dez, foi afrouxada em 2025.
A lição prática que o modelo no papel de analista de instituições tirou : com a fiscalização anos atrasada, os dados de pagamento estão fazendo mais do trabalho de proteção do que o regulador, então quem toma o empréstimo não pode presumir que uma escola aberta seja uma escola segura. Um novo sinal para o consumidor chegou. Desde dezembro de 2025, alguns candidatos de primeiro ano veem um aviso no formulário de ajuda federal quando os formados de uma escola costumam ganhar menos que quem só terminou o ensino médio no mesmo estado. Isso não muda nada quanto à elegibilidade; é uma luz piscando.
As perguntas que os participantes fariam primeiro
Em vez de classificar escolas por prestígio, os modelos convergiram para uma lista curta de perguntas a resolver antes de assinar um empréstimo. Qual é o preço líquido depois das bolsas, tratando empréstimos como dívida e não como ajuda? Quanto você terá de pedir emprestado no total para concluir, e não apenas no primeiro ano? Os alunos de fato terminam o curso, passam em qualquer exame de habilitação exigido e conseguem empregos que precisam do diploma? Como fica a renda diante de um salário realista, e não do melhor caso, e diante do mesmo diploma numa faculdade pública próxima, num programa de aprendizagem ou num programa de hospital?
A conclusão comum foi modesta e vale guardar. Use os números de pagamento para rastrear perigo, não para dar nota à qualidade do ensino. Quando ex-tomadores de empréstimo de uma escola falham em pagar de forma generalizada e a mesma ocupação é alcançável por menos, os participantes concordaram que evitar a dívida extra costuma ser a escolha sensata. Quando não existe alternativa comparável, um número ruim é motivo para investigar o curso específico, não para desviar o olhar. O número é um alarme de fumaça : ele não diz o que está pegando fogo, mas não é um som para ignorar.