O que é uma curva de juros invertida
O rendimento de um título do Tesouro americano é o retorno anual que o mercado embute na dívida do governo dos Estados Unidos. Ele mostra quanto os credores cobram para emprestar dinheiro ao governo. As taxas deste texto são as médias mensais dos rendimentos diários publicadas pelo Federal Reserve (Fed), o banco central americano, na sua divulgação H.15, para títulos de 3 meses, 10 anos e 30 anos.
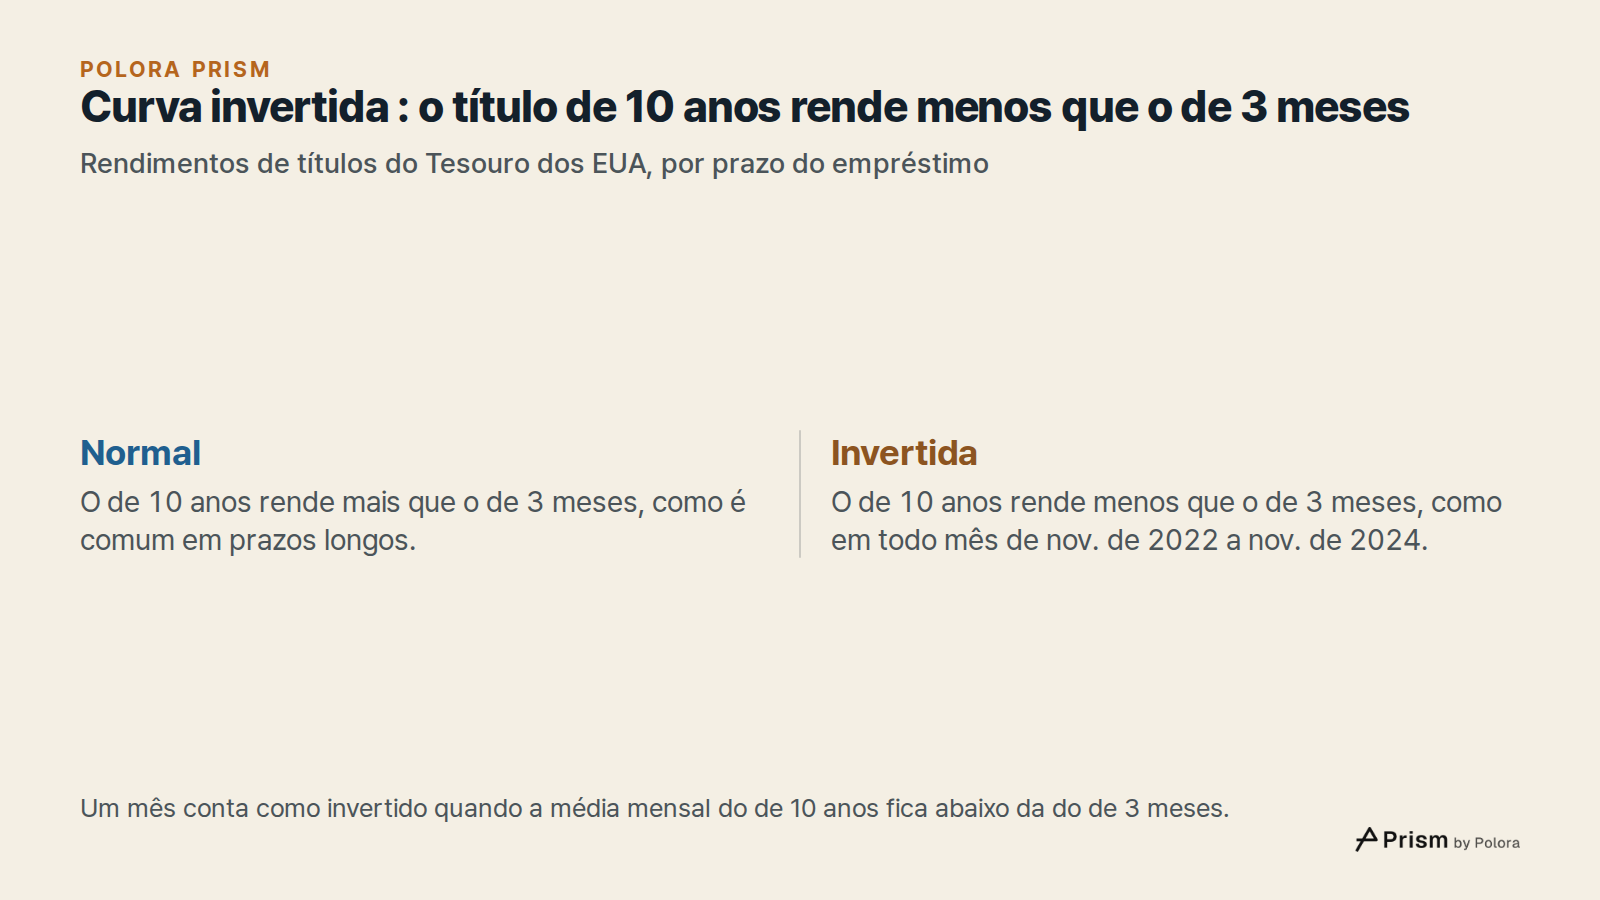
Emprestar por dez anos normalmente rende mais que emprestar por três meses. O Fed de São Francisco explica que uma taxa de longo prazo reflete duas coisas : o que os investidores esperam que sejam os juros de curto prazo ao longo desses anos, mais um prêmio de prazo, o retorno extra por deixar o dinheiro preso por mais tempo. A mesma fonte observa que esse prêmio pode ficar perto de zero ou até ser negativo. Quando o título de 10 anos rende menos que o de 3 meses, diz-se que a curva de juros está invertida. É essa virada que o vídeo mostra.
Como os juros curtos passaram à frente dos longos
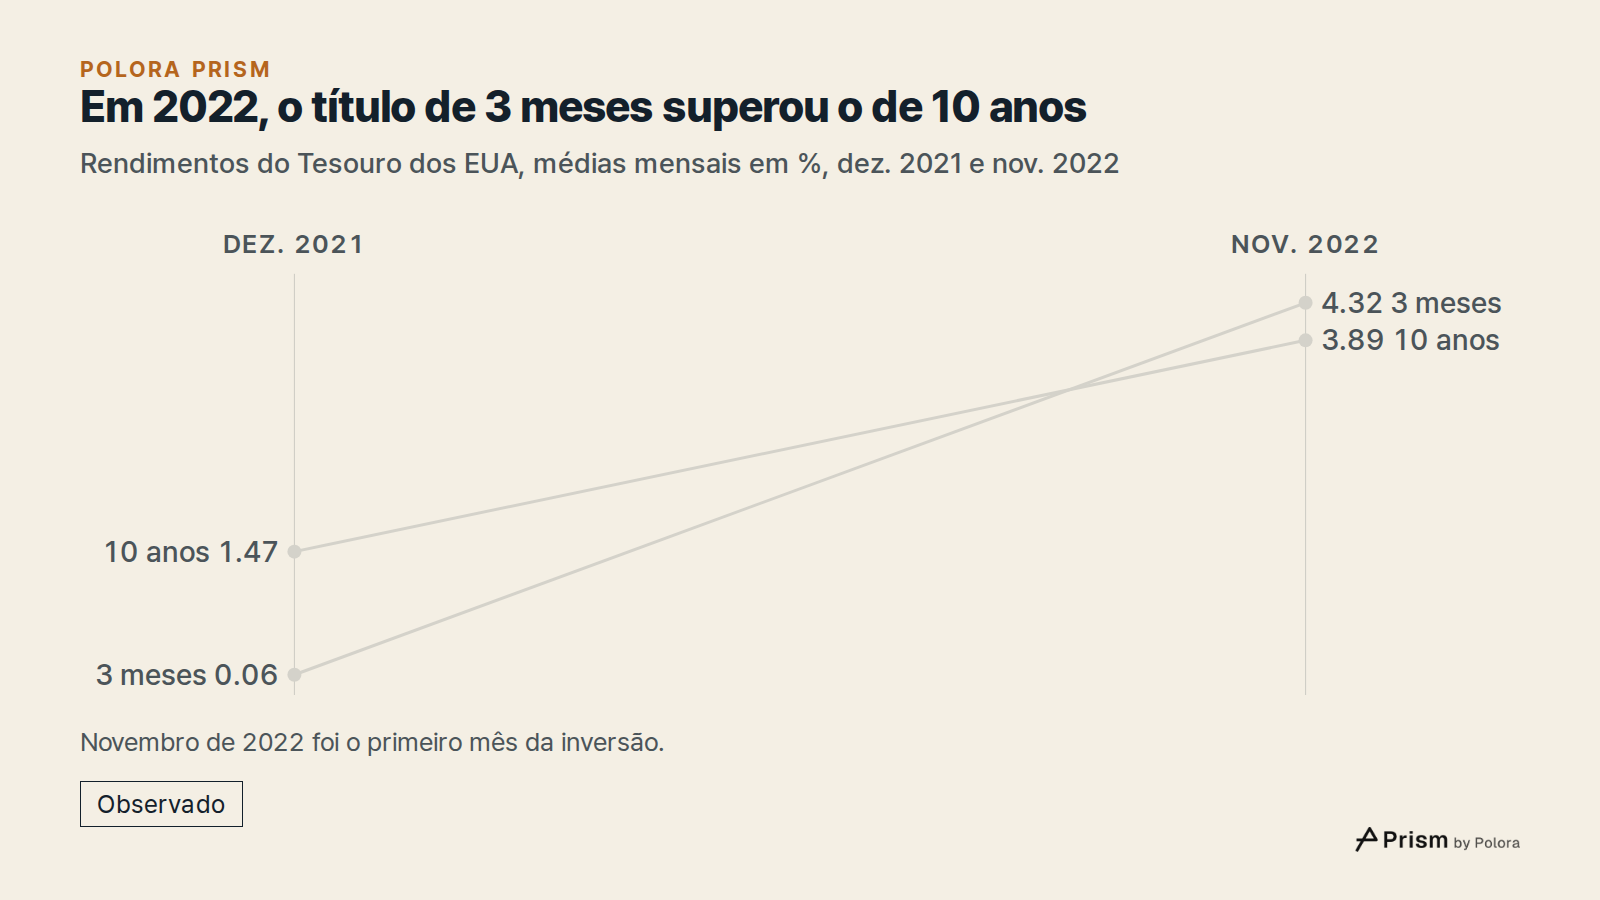
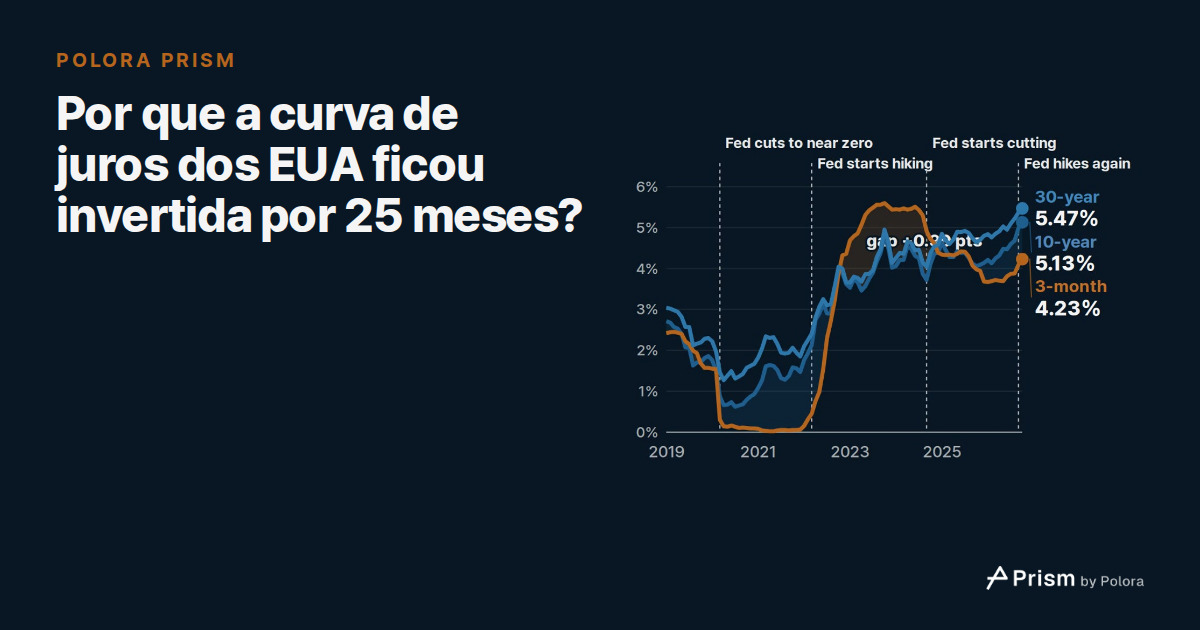
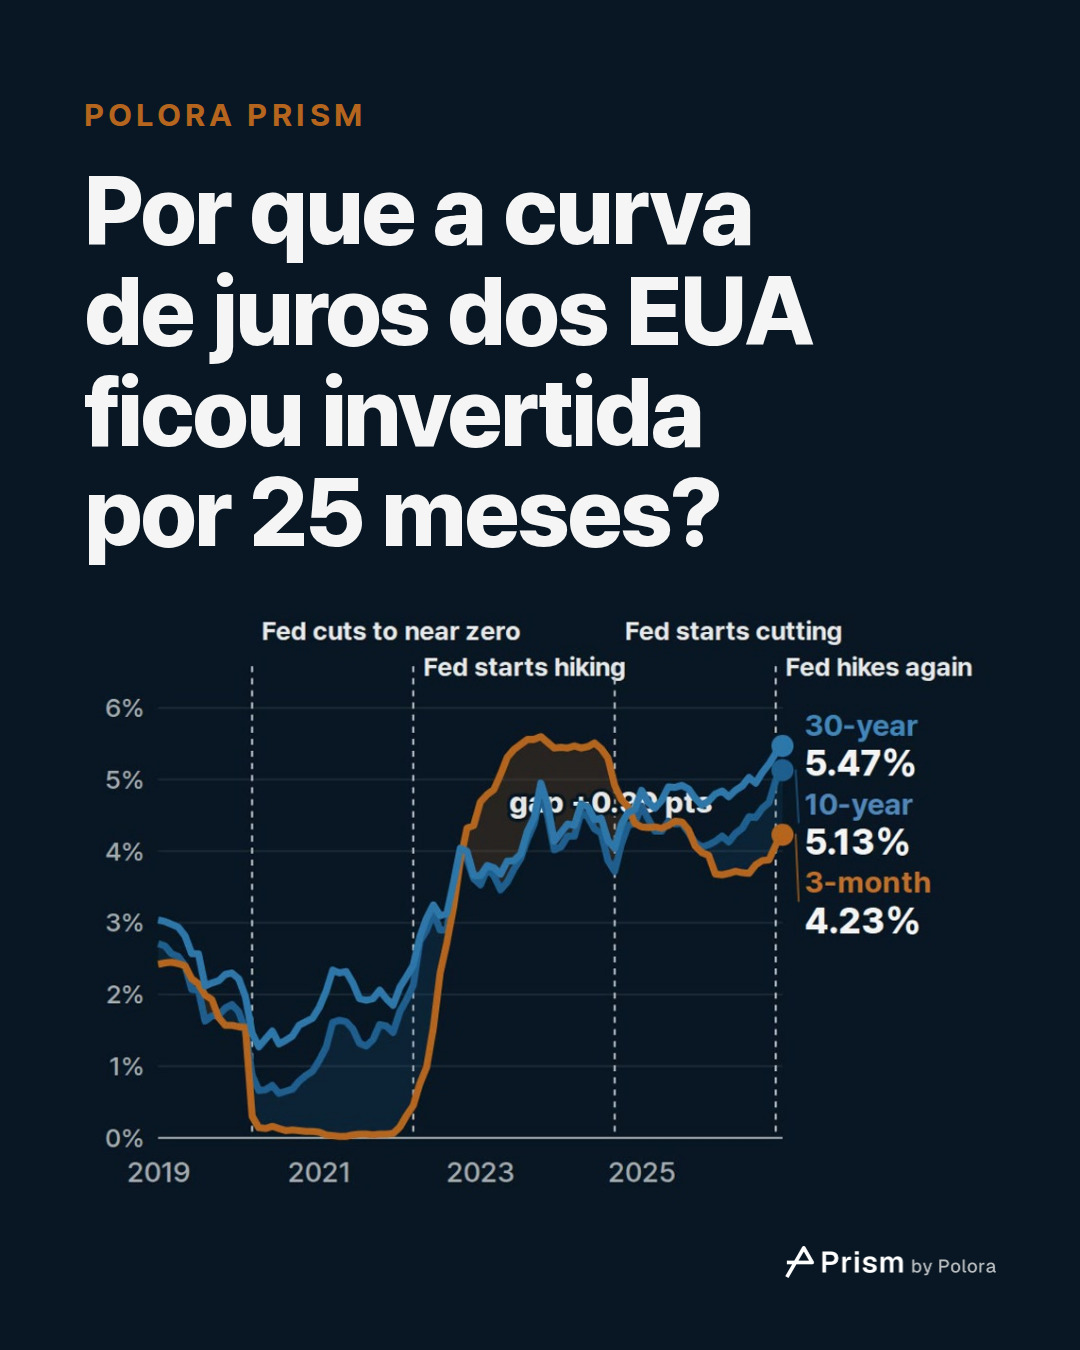
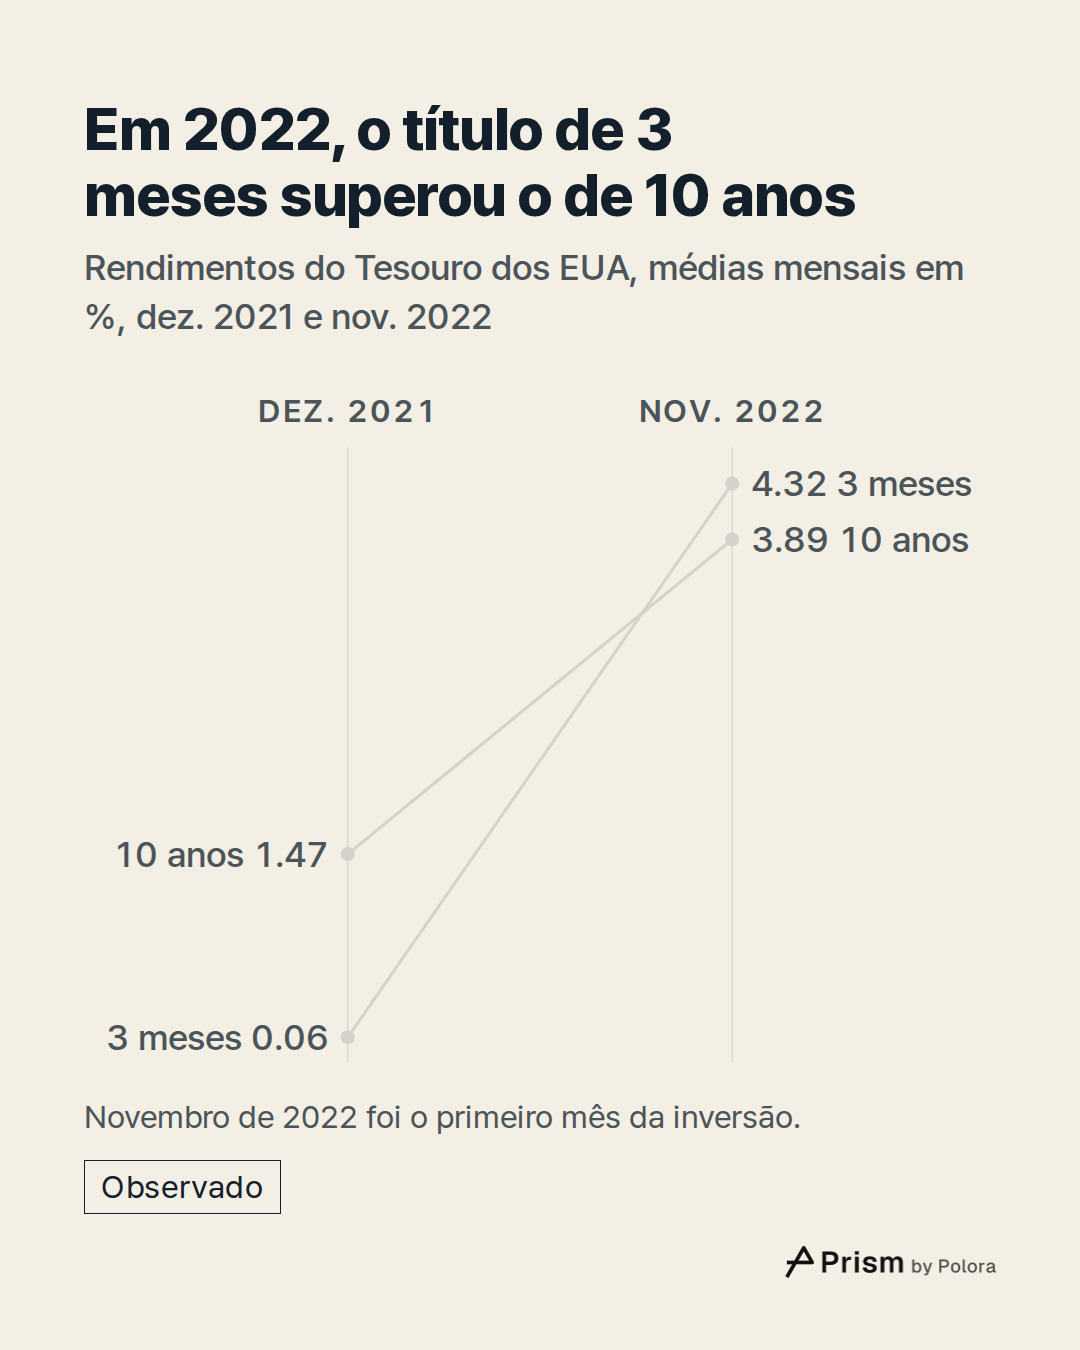
No fim de 2021, o rendimento de 3 meses estava quase em zero : 0,06% em dezembro, contra 1,47% do título de 10 anos. Em 2022, a taxa curta subiu muito mais rápido. Já estava em 0,31% em fevereiro, antes de o Fed começar a subir os juros em março, e chegou a 4,32% em novembro. O título de 10 anos também subiu, mas mais devagar, até 3,89% em novembro. Foi o primeiro mês da inversão.
O Fed de São Francisco descreve isso como o padrão habitual. As inversões do passado vieram, na maioria, de uma alta forte dos juros de curto prazo enquanto os de longo prazo andavam mais devagar. O Fed sobe os juros de curto prazo quando aperta a política monetária.
A inversão chegou ao ponto mais fundo em maio de 2023. Naquele mês, o título de 3 meses teve média de 5,31% e o de 10 anos, de 3,57%, uma diferença de −1,74 ponto percentual. A inversão durou até novembro de 2024. Em dezembro de 2024, as duas taxas tiveram média de 4,39%.
Quão rara é uma inversão de 25 meses
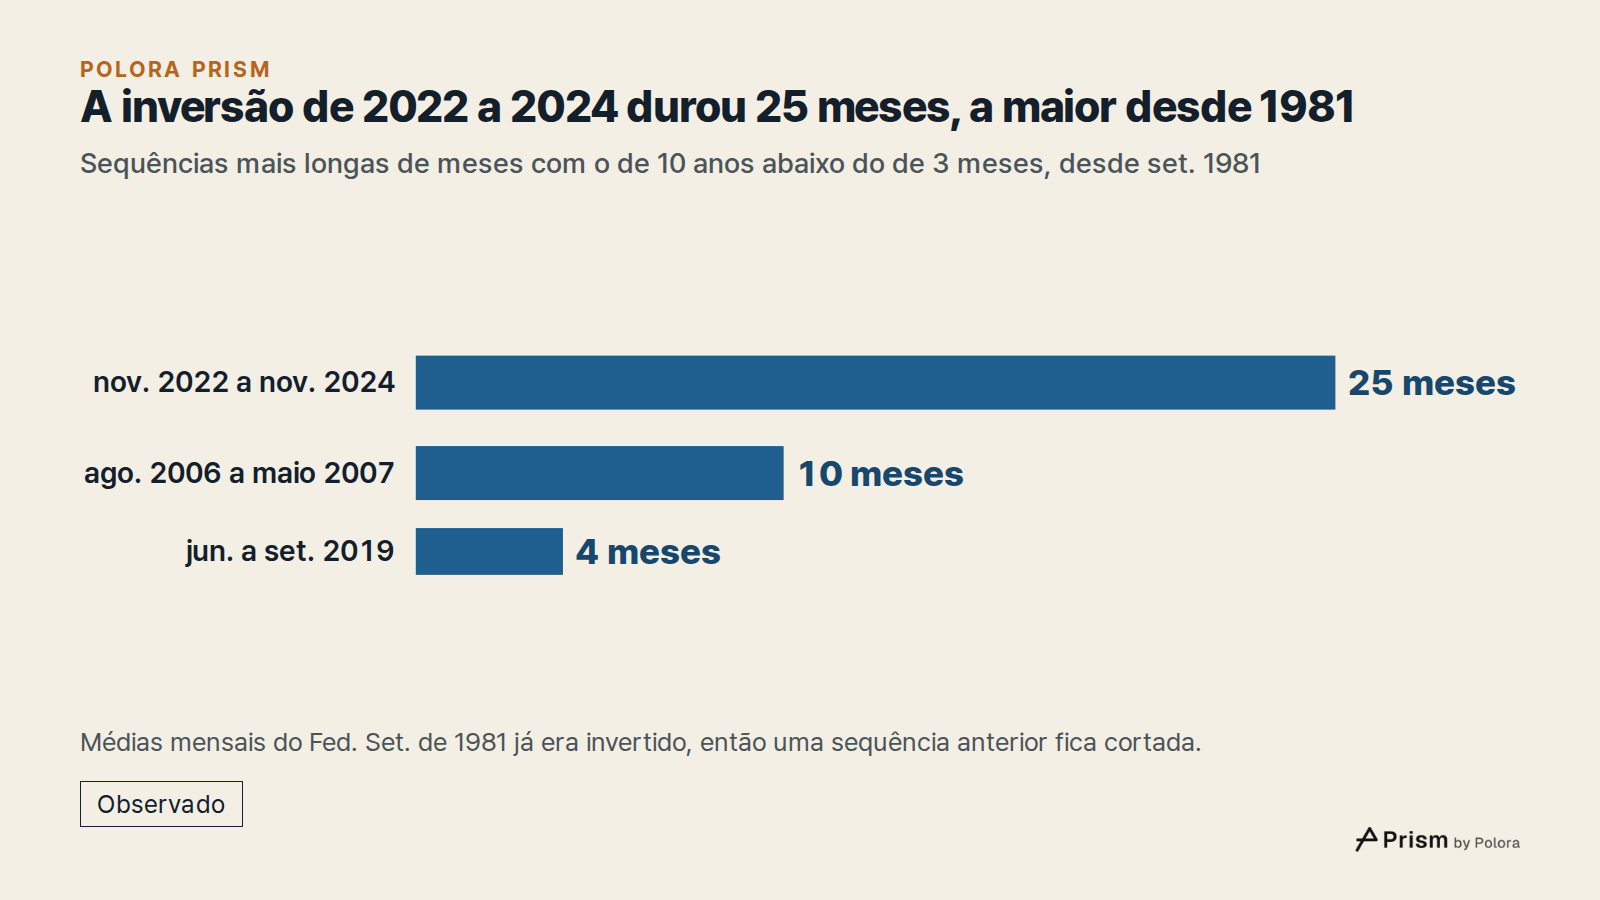
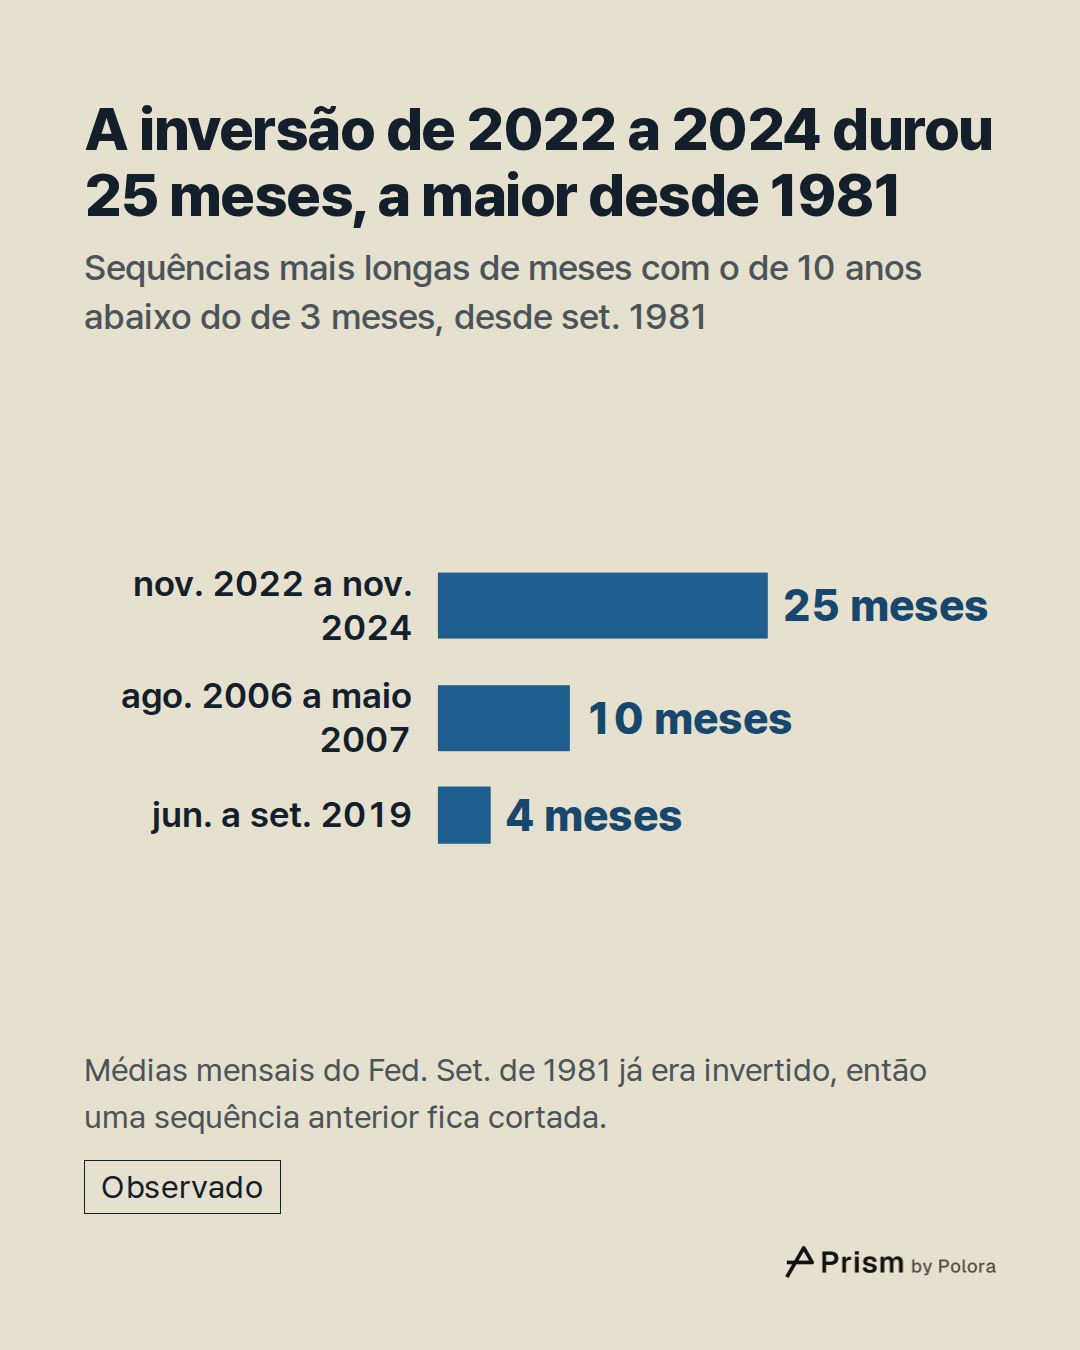
A série mensal do Fed para o título de 3 meses começa em setembro de 1981, então é dali que a comparação pode partir. Desde então, a segunda sequência mais longa de meses com o título de 10 anos abaixo do de 3 meses durou 10 meses, de agosto de 2006 a maio de 2007. A breve inversão de 2019 durou quatro meses, de junho a setembro.
O registro tem um limite. Setembro de 1981 já era um mês de inversão, então um episódio anterior fica cortado no início da série.
Conferimos o resultado com outra medida comum : o título de 10 anos contra o de 2 anos, uma série que começa em 1976. Por essa medida, a inversão recente durou 26 meses, de julho de 2022 a agosto de 2024. Continua sendo a mais longa, à frente dos 20 meses de setembro de 1978 a abril de 1980.
Por que se presta tanta atenção a uma curva invertida
A diferença entre juros longos e curtos é um dos sinais sobre a economia mais acompanhados. Numa Economic Letter de 2018, economistas do Fed de São Francisco constataram que todas as recessões americanas dos 60 anos anteriores tinham sido precedidas por uma curva invertida. Nesses casos, a recessão começou de 6 a 24 meses depois que a diferença ficou negativa. Houve um alarme falso, em meados dos anos 1960 : veio uma desaceleração, mas não uma recessão. A medida deles é o título de 10 anos contra o de 1 ano, e não o de 3 meses usado aqui.
Quem data as recessões americanas é o National Bureau of Economic Research (NBER), uma instituição de pesquisa econômica dos Estados Unidos. Sua tabela foi atualizada pela última vez em março de 2023, e a recessão mais recente nela foi de fevereiro a abril de 2020. Nenhuma recessão foi datada depois da inversão de 2022 a 2024. Nada disso diz algo sobre o que vem pela frente.
Quando o Fed cortou os juros, o título de 10 anos subiu
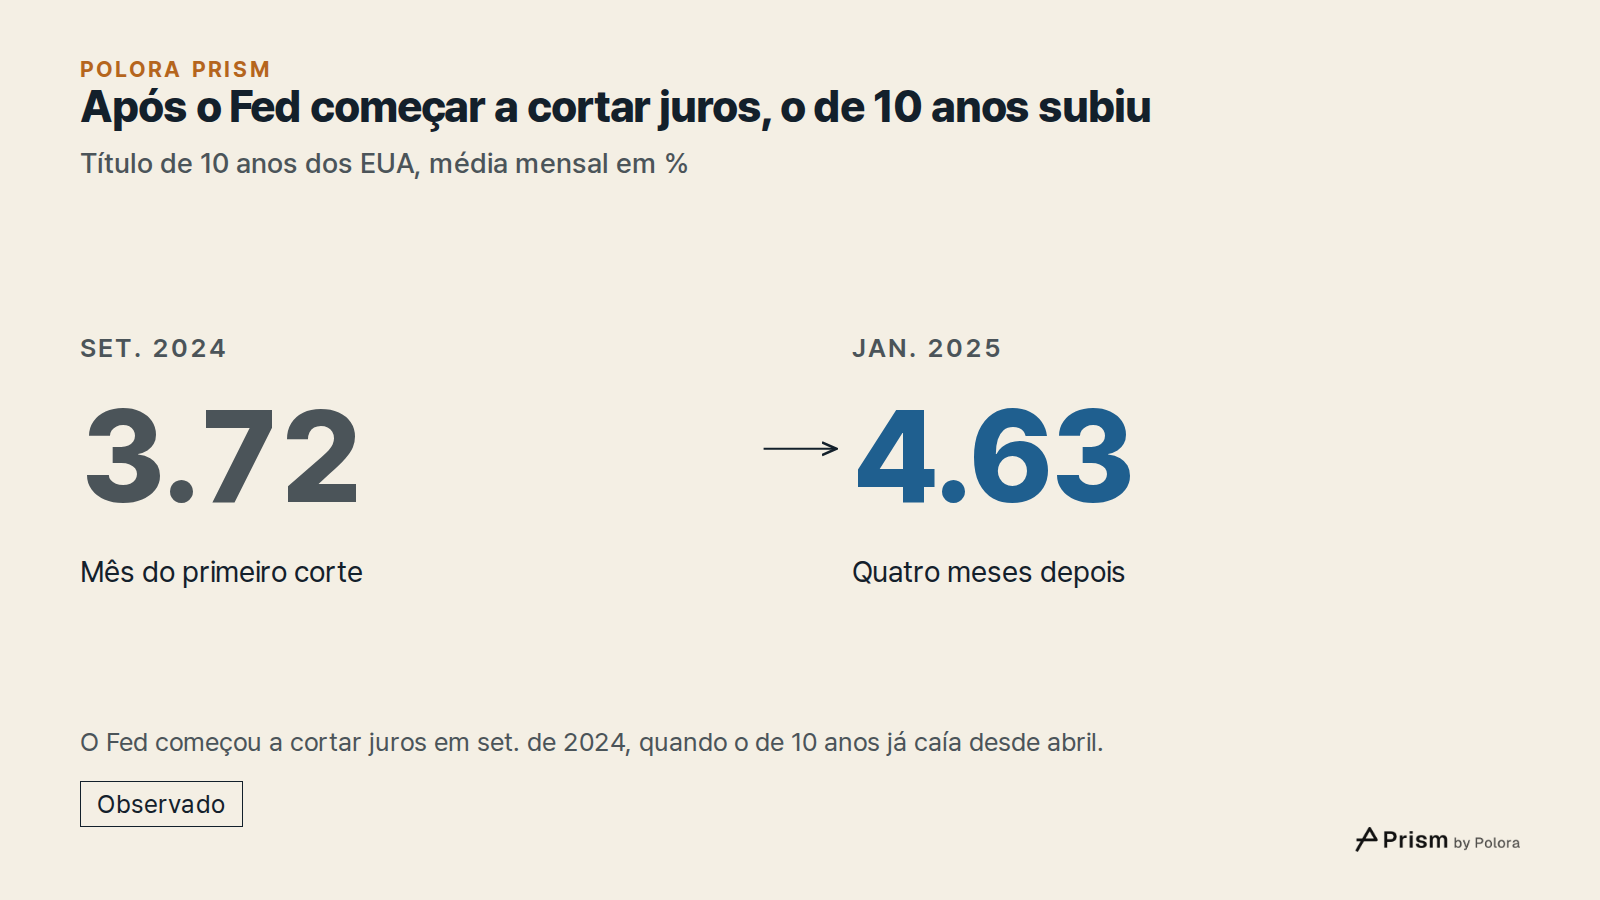
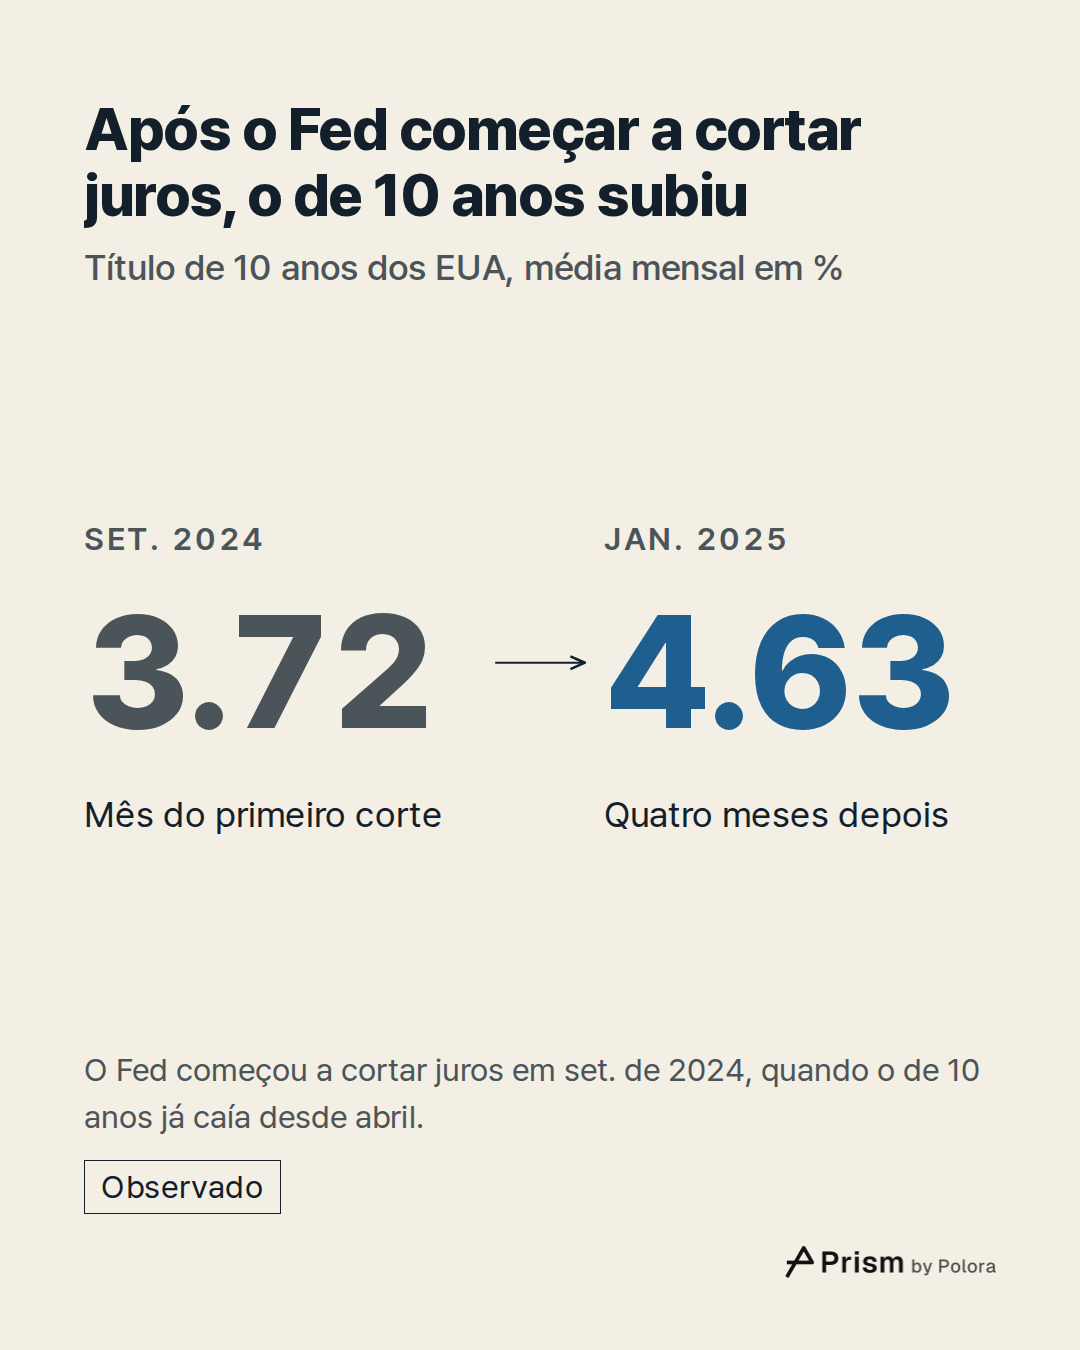
O Fed começou a cortar os juros em setembro de 2024. A essa altura, o título de 10 anos vinha caindo desde abril e teve média de 3,72% naquele mês, sua mínima de 2024. Depois que os cortes começaram, ele foi na direção contrária : 4,63% em janeiro de 2025. Durante a maior parte de 2025, os títulos de 10 anos e de 3 meses ficaram quase no mesmo nível, e em cinco meses houve uma leve inversão.
De pouco antes daquele primeiro corte até pouco antes de o Fed voltar a subir os juros em setembro de 2026, o teto do seu intervalo-alvo caiu, em termos líquidos, 1,75 ponto percentual. No mesmo período, o título de 10 anos terminou mais alto do que começou.
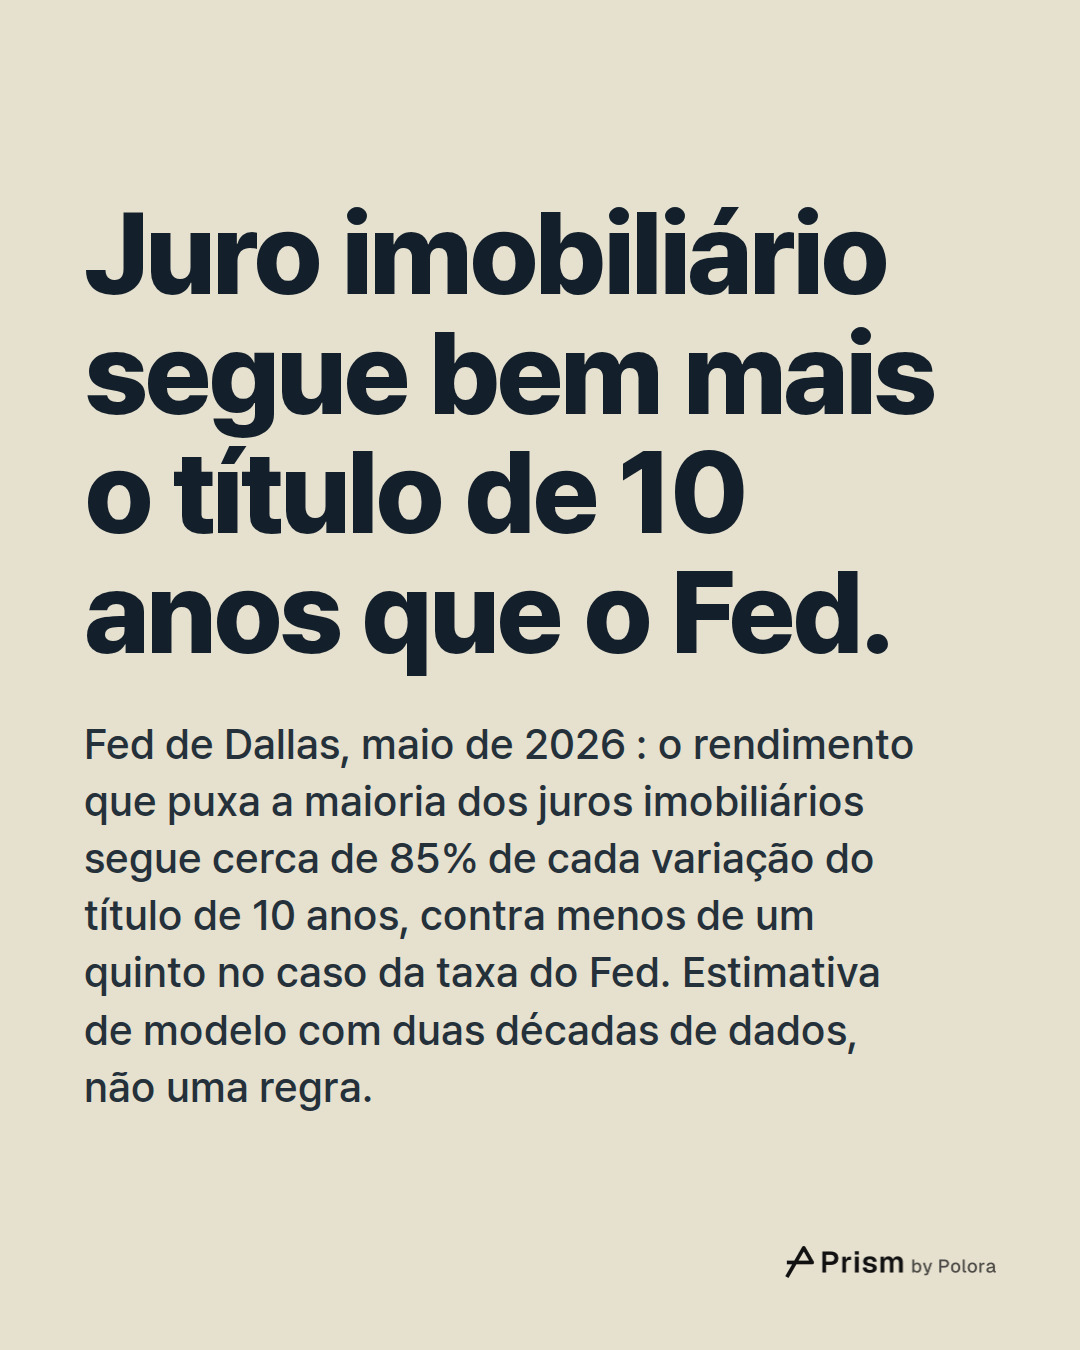
Isso importa para quem toma crédito. Num estudo de maio de 2026, economistas do Fed de Dallas constataram que os juros do financiamento imobiliário acompanham o título de 10 anos muito mais que a taxa do próprio Fed. Eles estudaram o rendimento dos novos títulos lastreados em hipotecas de 30 anos, que apontam como o principal fator por trás do que a maioria dos mutuários paga. Mantendo os outros fatores fixos, incluindo a volatilidade dos juros, o modelo deles estima que esse rendimento acompanha cerca de 85% de um movimento do título de 10 anos, contra menos de um quinto de um movimento da taxa do Fed, a taxa dos fed funds. É uma estimativa tirada de duas décadas de dados, não uma regra. Eles também observaram que, embora a taxa do Fed tivesse caído desde meados de setembro de 2024, os juros do financiamento imobiliário pouco tinham mudado em termos líquidos.
Onde as coisas estão agora
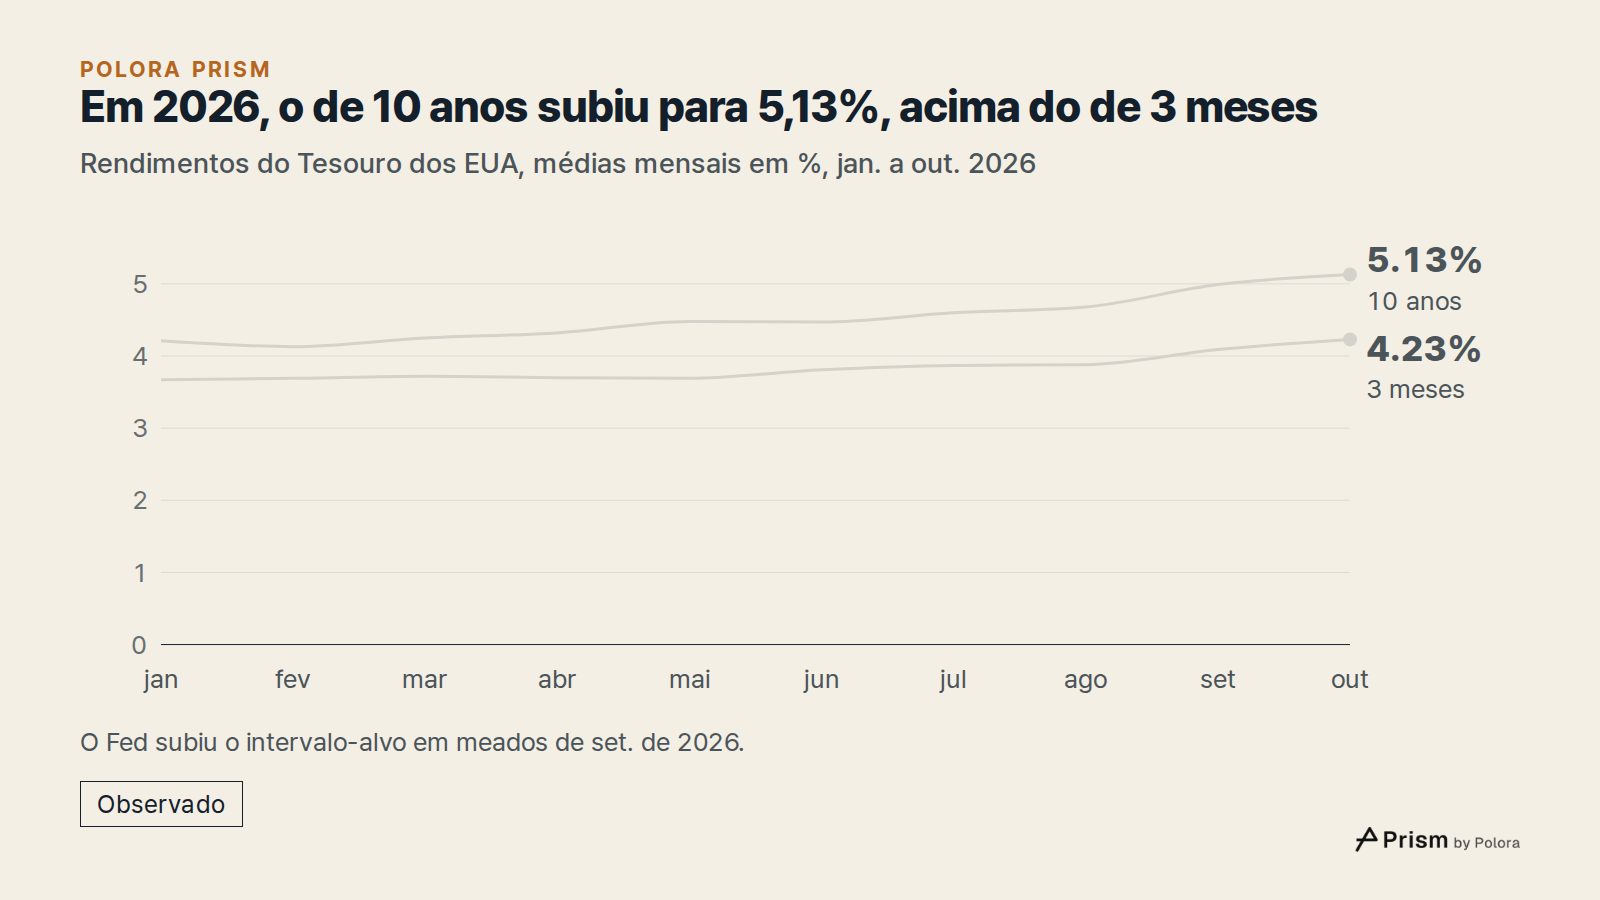
Em 2026, os rendimentos de longo prazo voltaram a subir : o título de 10 anos teve média de 4,21% em janeiro, 4,47% em junho e 5,13% em outubro. O de 30 anos teve média de 5,47% em outubro. O de 3 meses teve média de 4,23%, então o de 10 anos pagou 0,9 ponto a mais. A ordem voltou ao normal.
Em meados de setembro de 2026, o Fed subiu seu intervalo-alvo para 3,75% a 4%. A essa altura, o título de 10 anos já estava subindo. Na reunião do fim de outubro, o Fed manteve o intervalo. O título de 10 anos recuou no fim de outubro. Em novembro, até o dia 13, seus rendimentos diários variaram de 4,84% a 5,15%.
Como os números foram feitos
Todos os rendimentos vêm da divulgação H.15 do Federal Reserve, por meio da base de dados FRED, do Fed de St. Louis. Os números mensais são as próprias médias mensais do Fed. Conferimos cada um com a média dos rendimentos diários da mesma divulgação naquele mês. Os números de novembro são rendimentos diários, conferidos com a tabela diária do Tesouro americano. Um mês conta como invertido quando a média mensal do título de 10 anos fica abaixo da do título de 3 meses, com duas casas decimais. As decisões do Fed sobre os juros vêm dos seus próprios comunicados. O número de 1,75 ponto é uma variação líquida : o teto do intervalo antes do corte de setembro de 2024 menos o teto antes da alta de setembro de 2026.
- Federal Reserve Board, H.15 Selected Interest Rates
- FRED, 10-Year Treasury Constant Maturity, monthly (GS10)
- FRED, 3-Month Treasury Constant Maturity, monthly (GS3M)
- FRED, 30-Year Treasury Constant Maturity, monthly (GS30)
- FRED, 2-Year Treasury Constant Maturity, monthly (GS2)
- FRED, 10-Year Treasury Constant Maturity, daily (DGS10)
- US Treasury, daily par yield curve rates, November 2026
- Federal Reserve, FOMC statement, March 15, 2020
![Fontes 8 : federalreserve.gov · Federal Reserve Board, H.15 Selected Interest Rates], fred.stlouisfed.org · FRED, 10-Year Treasury Constant Maturity, monthly (GS10)], fred.stlouisfed.org · FRED, 3-Month Treasury Constant Maturity, monthly (GS3M)] + 5](https://media.cdn.polora.ai/picks/2026/11/pickrun_d17aabc9a30f41ac/PX9SATZ6L31w_LlO-slide-08--por-que-a-curva.jpg)