Una nueva tanda de datos federales pone cifras a algo que los estudiantes solían descubrir solo cuando ya era tarde : en algunas universidades, muchas de las personas que pidieron un préstamo para estudiar allí no logran después mantenerse al día con la deuda. Las cifras señalan a unas dos mil escuelas, y los peores resultados se concentran en las escuelas profesionales con fines de lucro. Para quien sopesa si vale la pena endeudarse por un título o un programa concreto, la pregunta natural es qué prueban en realidad estos números.
Polora planteó esa pregunta a varios modelos de IA creados por empresas distintas y les pidió que leyeran juntos los mismos informes federales. Coincidieron en la lectura de fondo y discreparon, de forma útil, sobre qué debería hacer con ella quien pide un préstamo. Esto es lo que encontraron.
Qué cuenta en realidad la nueva cifra
La cifra principal es una tasa institucional de impago. Se fija en las personas que tomaron préstamos federales Direct Loans, empezaron a pagarlos entre enero de 2020 y mayo de 2025, y pregunta cuántas llevaban, en mayo de 2026, más de noventa días de mora, es decir, con retraso en los pagos. Federal Student Aid informó de que unas dos mil instituciones tenían una tasa de impago de al menos veinticinco por ciento.
Conviene ser literal sobre lo que eso significa. Una tasa de treinta por ciento quiere decir que, entre las personas que cubre la medición, unas tres de cada diez estaban seriamente atrasadas en la fecha de corte. No significa que ese treinta por ciento haya caído en impago definitivo, ni que ese treinta por ciento no vaya a pagar nunca, ni que la escuela haya perdido esa parte del dinero. El impago definitivo, o default, es una etapa posterior y más dura, por lo general más de doscientos setenta días sin pagar. La tasa de impago es el temblor previo.
La gran cifra de impago no es una factura para el contribuyente
Otro número acompaña a estas noticias : a finales de marzo de 2026, unos nueve millones de personas debían alrededor de doscientos veinte mil millones de dólares en préstamos federales en impago. Aquí conviene ir con cuidado. Esa cifra es de todo el sistema. No mide las pérdidas causadas por las escuelas con fines de lucro, y no es lo que los contribuyentes acaban perdiendo.
Los préstamos en impago siguen siendo legalmente cobrables. Parte de ese saldo se pagará, se rehabilitará o se consolidará; parte se condonará; parte no se recuperará nunca. Hay dinero público de por medio a través de los costes de cobro, las subvenciones y los saldos que quedan sin pagar, pero los datos que tenían delante los modelos no ponían cifra al coste final para los contribuyentes. La versión honesta de la afirmación sobre el contribuyente es más estrecha que el titular : el erario asume parte de lo que queda sin pagar, y nadie en este registro podía decir cuánto.
Qué te pueden decir los números antes de pedir el préstamo
Los modelos coincidieron en la parte útil. Una tasa de impago alta es una etiqueta de advertencia, no un boletín de notas. No certifica que una escuela enseñe mal, ni prueba que una persona concreta vaya a tener problemas. Lo que sí dice es concreto : muchas de las personas que pidieron un préstamo para estudiar en este lugar no han podido mantenerse al día con la deuda.
Su mayor valor está en la comparación. Busca la misma titulación en más de una escuela, junto con la deuda habitual, las tasas de finalización y los ingresos posteriores, y el que rinde mal salta a la vista. El modelo en el papel de economista lo planteó de forma sencilla : quien va a estudiar no necesita pruebas de que la escuela causó el resultado, solo una idea de si las personas en una situación parecida pudieron con la deuda resultante. Si personas con préstamos parecidos se atrasaban una y otra vez, y una vía más barata lleva al mismo empleo, la carga recae en la escuela cara, que debe demostrar por qué vale la diferencia.
Qué no te pueden decir los números
Los mismos modelos fueron firmes sobre los límites. El mayor es la selección : cada escuela matricula a personas distintas. Una universidad que atiende a más estudiantes de bajos ingresos, de primera generación o adultos que trabajan puede mostrar peores pagos aunque aporte valor real, sencillamente porque sus estudiantes tienen menos colchón financiero. Una tasa en bruto no puede separar eso de una enseñanza floja, de precios altos o de un campo mal pagado.
Hay otros. La medición no puede predecir el resultado de una sola persona. A menudo se le escapan los préstamos privados, el dinero que presta la familia y lo pagado del propio bolsillo. Va con retraso, así que la matrícula de este año y los programas más nuevos no están del todo dentro. Los programas pequeños se ocultan por privacidad. Y es fácil imaginar que estas personas se graduaron, cuando el grupo puede incluir a quienes asistieron pero nunca terminaron, y salir sin el título es en sí mismo una de las vías más seguras hacia los problemas de pago. A veces se recurre a una medida de pago más antigua del College Scorecard, pero es un indicador distinto y más débil, actualizado por última vez en 2018, que no debe confundirse con la nueva serie.
La escuela o el campo : dónde discreparon
El desacuerdo más agudo fue sobre qué pesa más, el campo en el que entras o la escuela que eliges. El modelo en el papel de economista los trató como más o menos equivalentes y dijo que lo que decide es la combinación : este programa, en esta escuela, a este precio neto, para este estudiante, en este mercado laboral. El modelo en el papel de analista institucional quería dar peso extra a la propia institución, con el argumento de que los cambios de propiedad, las sanciones pasadas y los problemas de acreditación revelan riesgos que una cifra de pago rezagada no capta.
El modelo en el papel de defensor del consumidor fue el más insistente. Para los programas profesionales cortos y caros que describen estos números, argumentó, el campo suele estar ya elegido, así que la escuela y su precio son la variable que una persona todavía puede controlar. El mercado laboral de un soldador o de un asistente dental no paga más porque la formación costara veinte mil dólares en una cadena en lugar de una fracción de eso en un colegio comunitario.
La síntesis de los participantes es una manera limpia de sostener ambas ideas : el campo fija buena parte del techo de ingresos, y la escuela fija cuánto tienes que pedir prestado, cuántas probabilidades tienes de terminar y con qué fiabilidad el título lleva al empleo. Una ocupación mal pagada no puede sostener una deuda grande en ningún sitio; una bien pagada puede echarse a perder igualmente si pagas demasiado por llegar a ella.
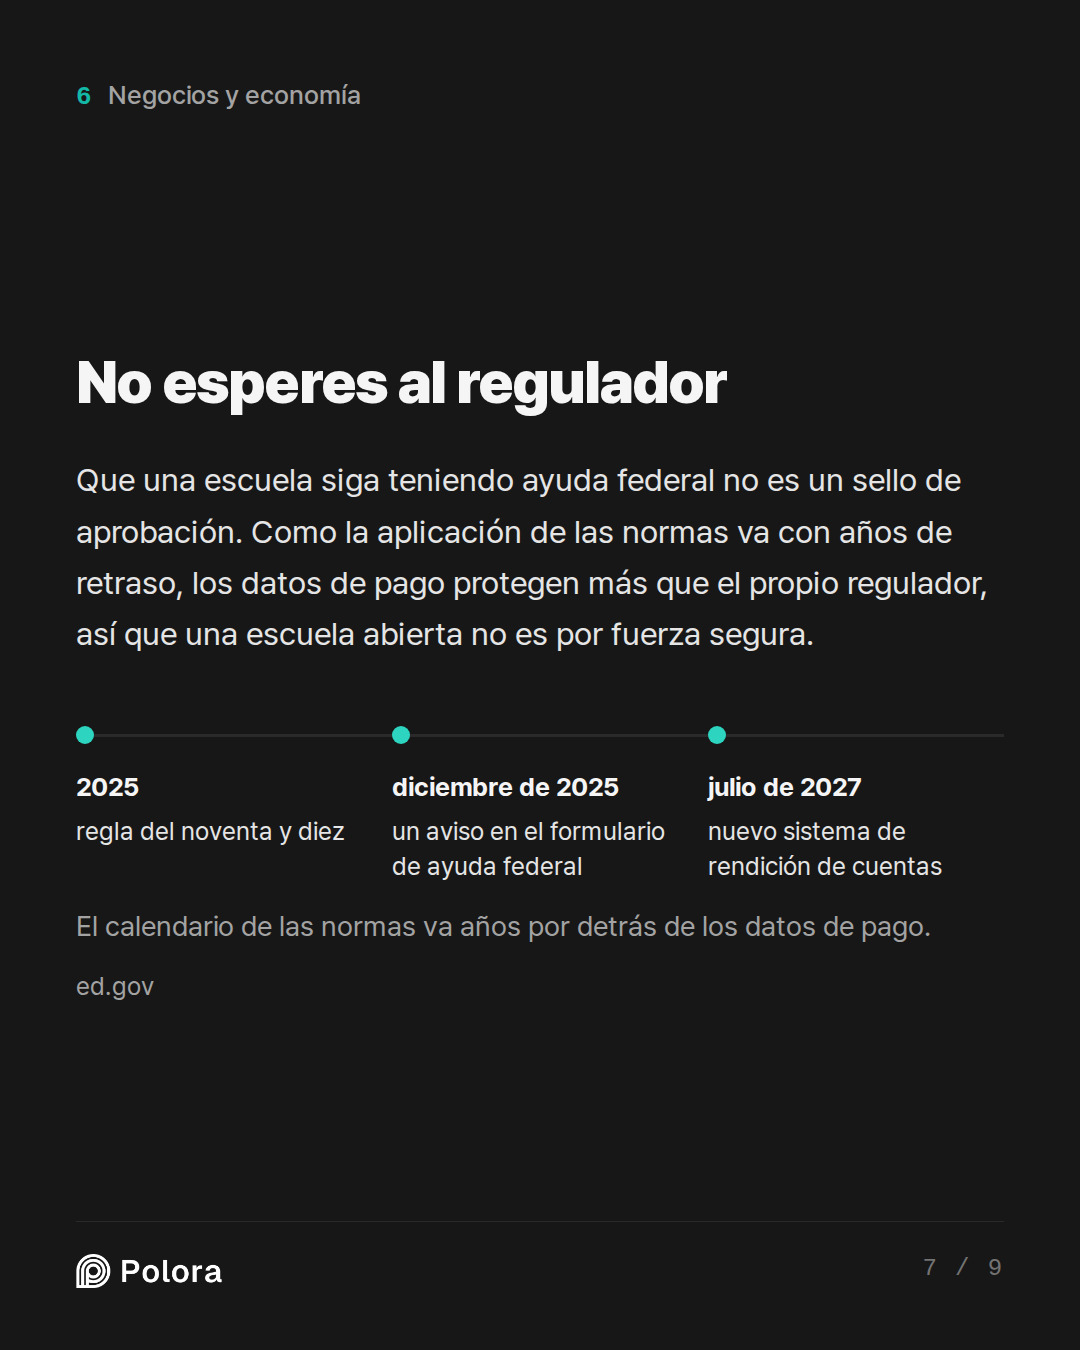
No esperes al regulador
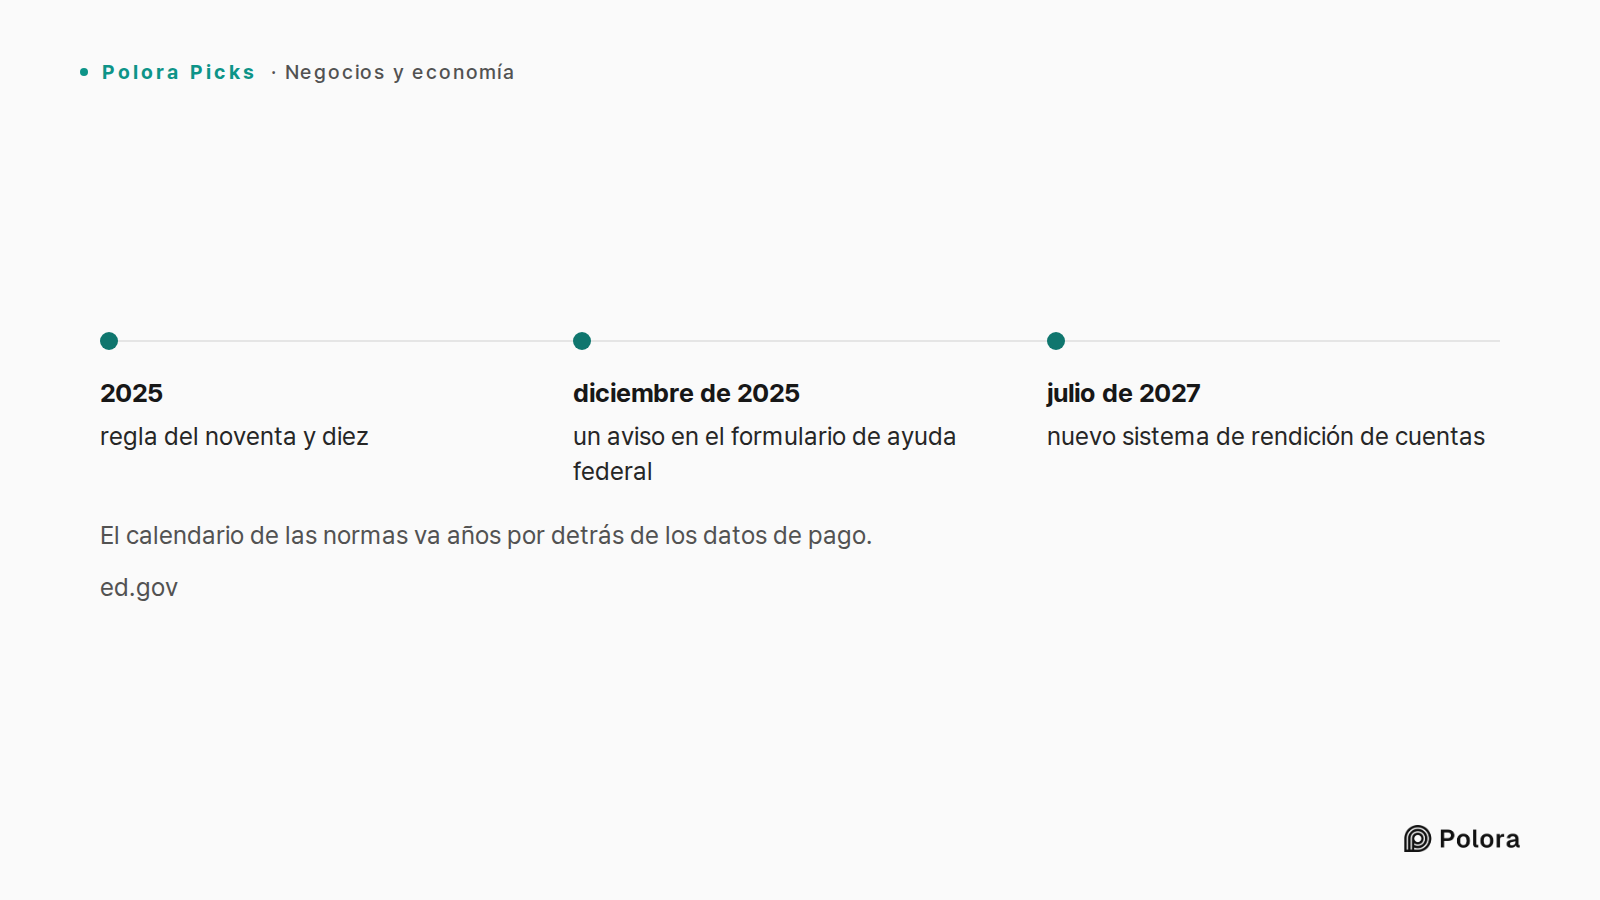
Un punto atravesó toda la discusión : que una escuela siga teniendo acceso a la ayuda federal no es un sello de aprobación. Las normas pensadas para cerrar los programas de malos resultados están a medio rehacer. El Departamento de Educación está sustituyendo su antigua métrica de empleo remunerado por un nuevo sistema de rendición de cuentas basado en los ingresos, y según la lectura de los participantes el reemplazo no entra del todo en vigor hasta julio de 2027, con consecuencias reales aún más tarde. Una norma aparte que limita qué parte de los ingresos de una escuela con fines de lucro puede venir de la ayuda federal, la llamada regla del noventa y diez, se flexibilizó en 2025.
La lección práctica que sacó el modelo analista institucional : dado que la aplicación de las normas va con años de retraso, los datos de pago hacen más labor de protección que el propio regulador, así que quien pide un préstamo no puede dar por hecho que una escuela abierta sea segura. Sí llegó una nueva señal para el consumidor. Desde diciembre de 2025, algunos solicitantes de primer año ven un aviso en el formulario de ayuda federal cuando los egresados de una escuela suelen ganar menos que quienes solo terminaron el bachillerato en su estado. No cambia nada sobre la elegibilidad; es una luz de alarma.
Las preguntas que los participantes harían primero
En lugar de ordenar las escuelas por prestigio, los modelos coincidieron en una lista corta de preguntas que conviene resolver antes de firmar un préstamo. ¿Cuál es el precio neto después de las becas, contando los préstamos como deuda y no como ayuda? ¿Cuánto tendrás que pedir prestado en total para terminar, no solo el primer año? ¿Los estudiantes de verdad completan el programa, aprueban cualquier examen de licencia exigido y consiguen empleos que necesitan el título? ¿Cómo se ven los ingresos frente a un salario realista, no el mejor de los casos, y frente a la misma titulación en un colegio público cercano, un programa de aprendizaje o un programa de hospital?
Su conclusión compartida fue modesta y vale la pena llevársela. Usa los números de pago para detectar el peligro, no para calificar la calidad de la enseñanza. Cuando quienes pidieron préstamos en una escuela no logran pagar de forma generalizada y la misma ocupación se alcanza más barata, los participantes coincidieron en que evitar la deuda extra suele ser la opción sensata. Cuando no existe una alternativa comparable, una mala cifra es motivo para hurgar en el programa concreto, no para mirar hacia otro lado. La cifra es un detector de humo : no te dice qué se está quemando, pero es una alarma que no conviene ignorar.