¿De dónde sale el dinero que te devuelve la tarjeta?
Que el banco te devuelva el dos por ciento de lo que gastas parece un gesto generoso. En realidad, se acerca más al reembolso de una comisión que nunca ves. Cada vez que pagas con tarjeta de crédito, la tienda paga por aceptarla. La parte de ese coste que va al banco que emitió tu tarjeta se llama tasa de intercambio, y en la práctica es una comisión que se cobra en cada pago con tarjeta.
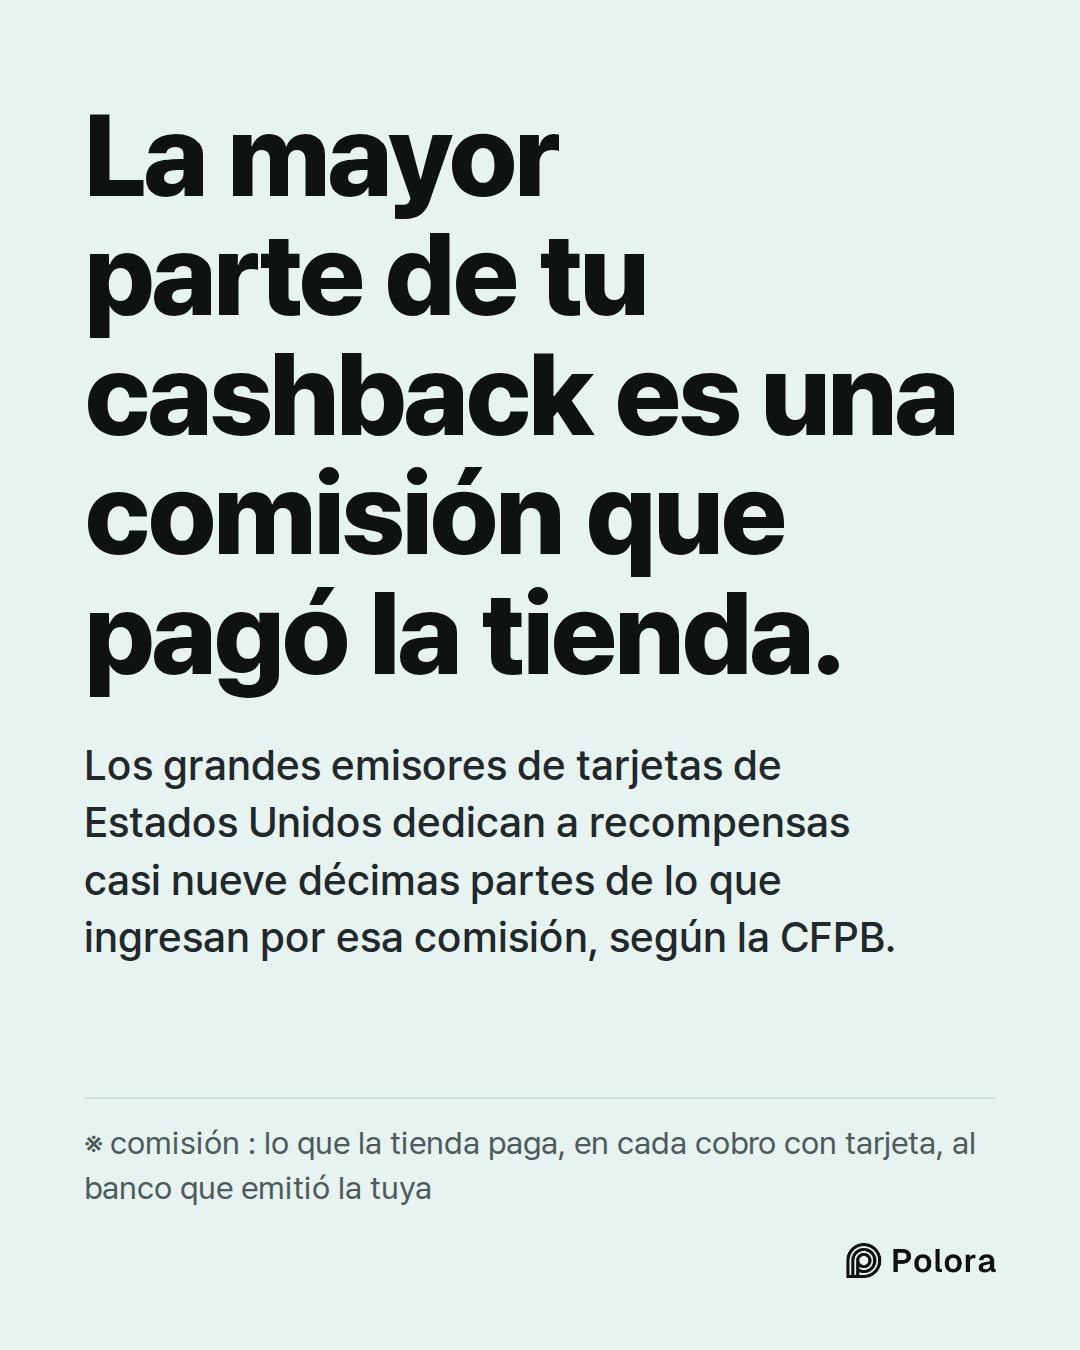
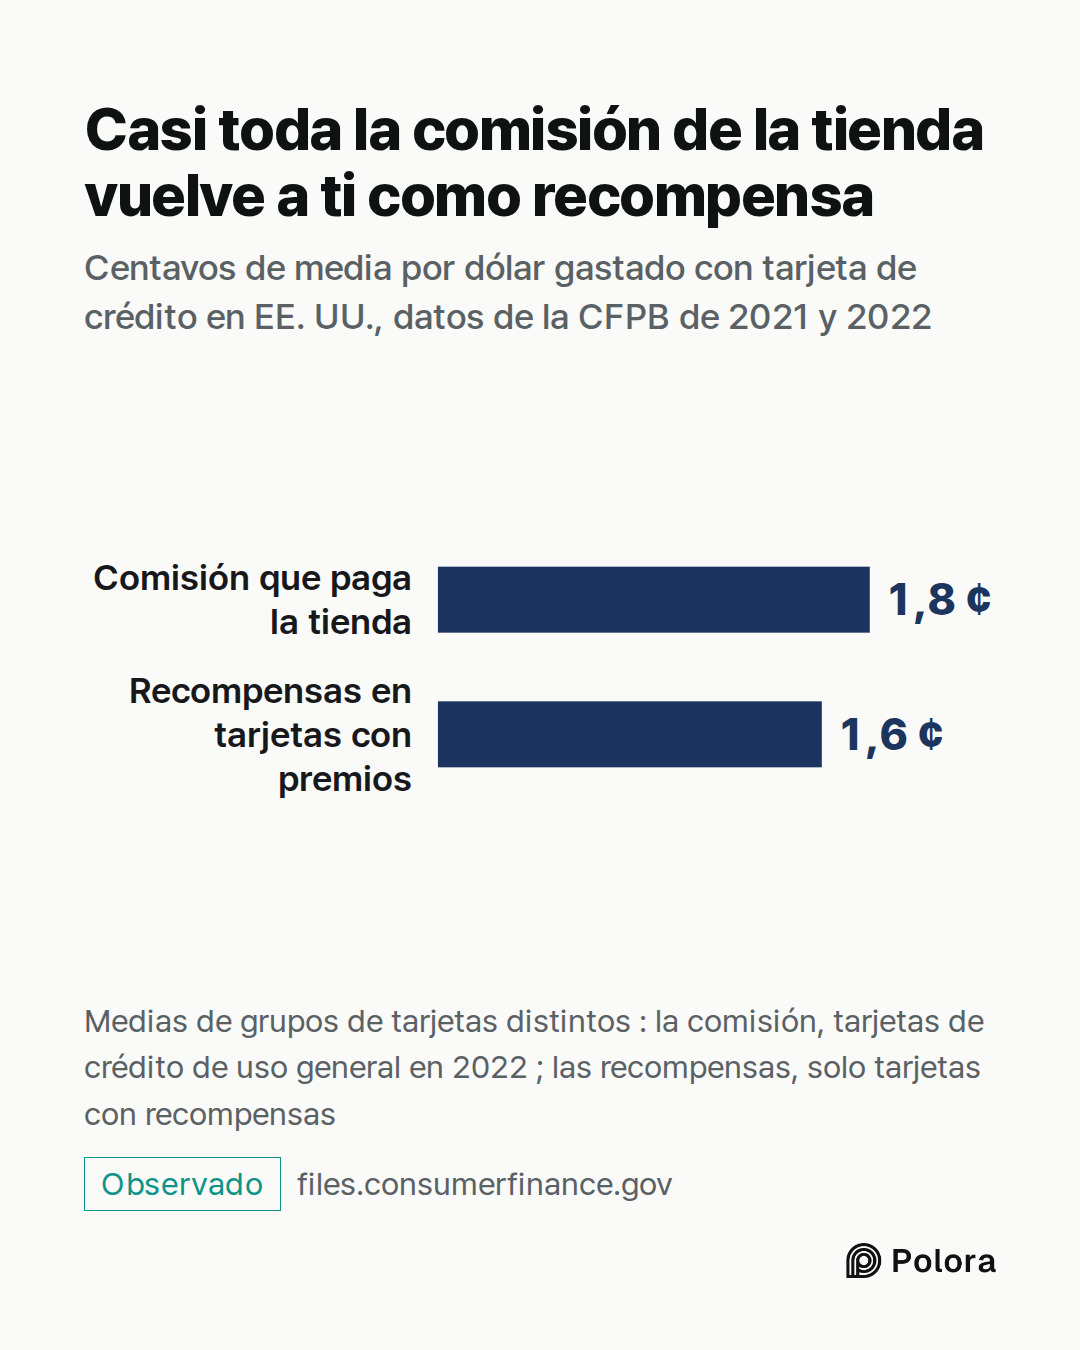
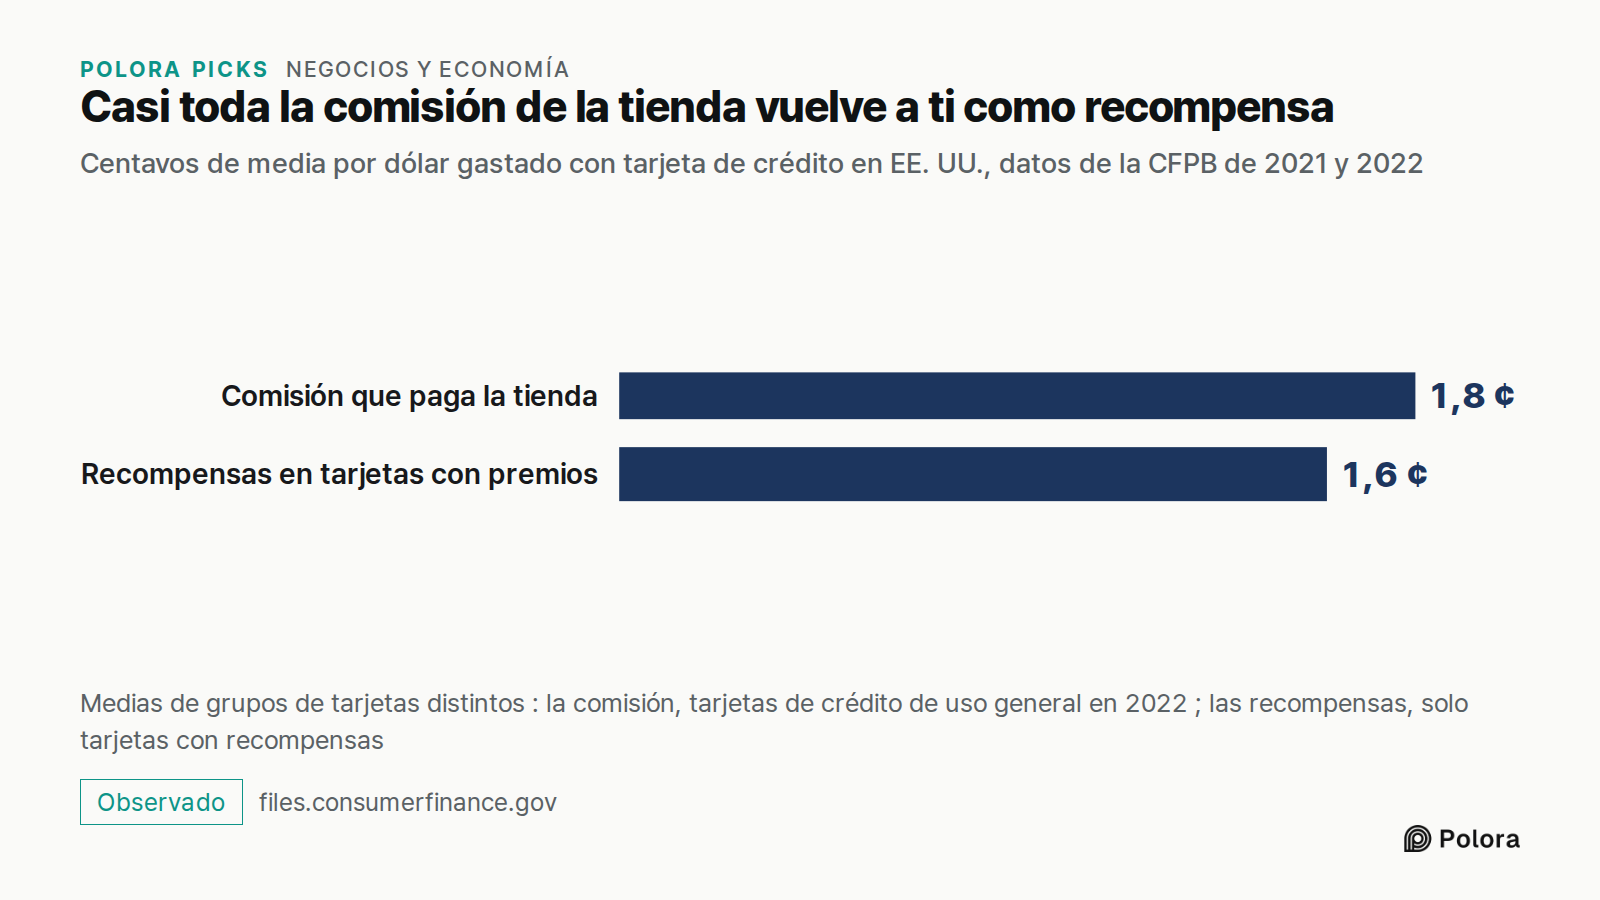
La Oficina de Protección Financiera del Consumidor de Estados Unidos (CFPB, por sus siglas en inglés) reúne datos de los mayores emisores de tarjetas. Según esa oficina, en 2022 la comisión media en las tarjetas de crédito de uso general fue del 1,8 % de cada compra. En palabras del propio organismo, los emisores suelen financiar las recompensas con lo que ingresan por esa comisión, y las recompensas se llevaron casi nueve décimas partes de ese ingreso. Quienes tenían tarjetas con recompensas recibieron 1,6 centavos en puntos, millas o dinero por cada dólar que gastaron con ellas en 2021 y 2022.
Así que, a grandes rasgos, por cada dólar gastado con tarjeta de crédito la tienda paga al banco unos 1,8 centavos, y en las tarjetas con recompensas unos 1,6 centavos vuelven al cliente como premio. Las dos cifras son medias de grupos de tarjetas distintos, de modo que dibujan el mercado en su conjunto y no la contabilidad de tu propia compra. Lo que muestran es que las recompensas no salen de la generosidad del banco. La mayor parte de ese dinero es una comisión que pagó la tienda.
El mismo informe concluyó que los emisores ganan más con esa comisión de lo que gastan en recompensas. Pero esa diferencia no es beneficio sin más. Un análisis de la Reserva Federal, el banco central de Estados Unidos, encontró que las recompensas y otros costes de las transacciones, sumados, superaban ligeramente lo que los bancos ingresaban por la comisión, y que la mayor parte de lo que los bancos ganan con las tarjetas procede de prestar dinero.
¿Por qué quien paga en efectivo ayuda a financiar las recompensas de las tarjetas?
Las tiendas no siempre asumen la comisión. Muchos comercios de Estados Unidos cobran el mismo precio sea cual sea la forma de pago, así que el coste de aceptar tarjetas se reparte entre todos sus precios. Cuando eso ocurre, quien paga en efectivo o con débito paga el mismo precio de etiqueta que quien acumula puntos. Cuando una tienda añade un recargo por pagar con tarjeta de crédito u ofrece un descuento por pagar en efectivo, ese vínculo se rompe en esa tienda.
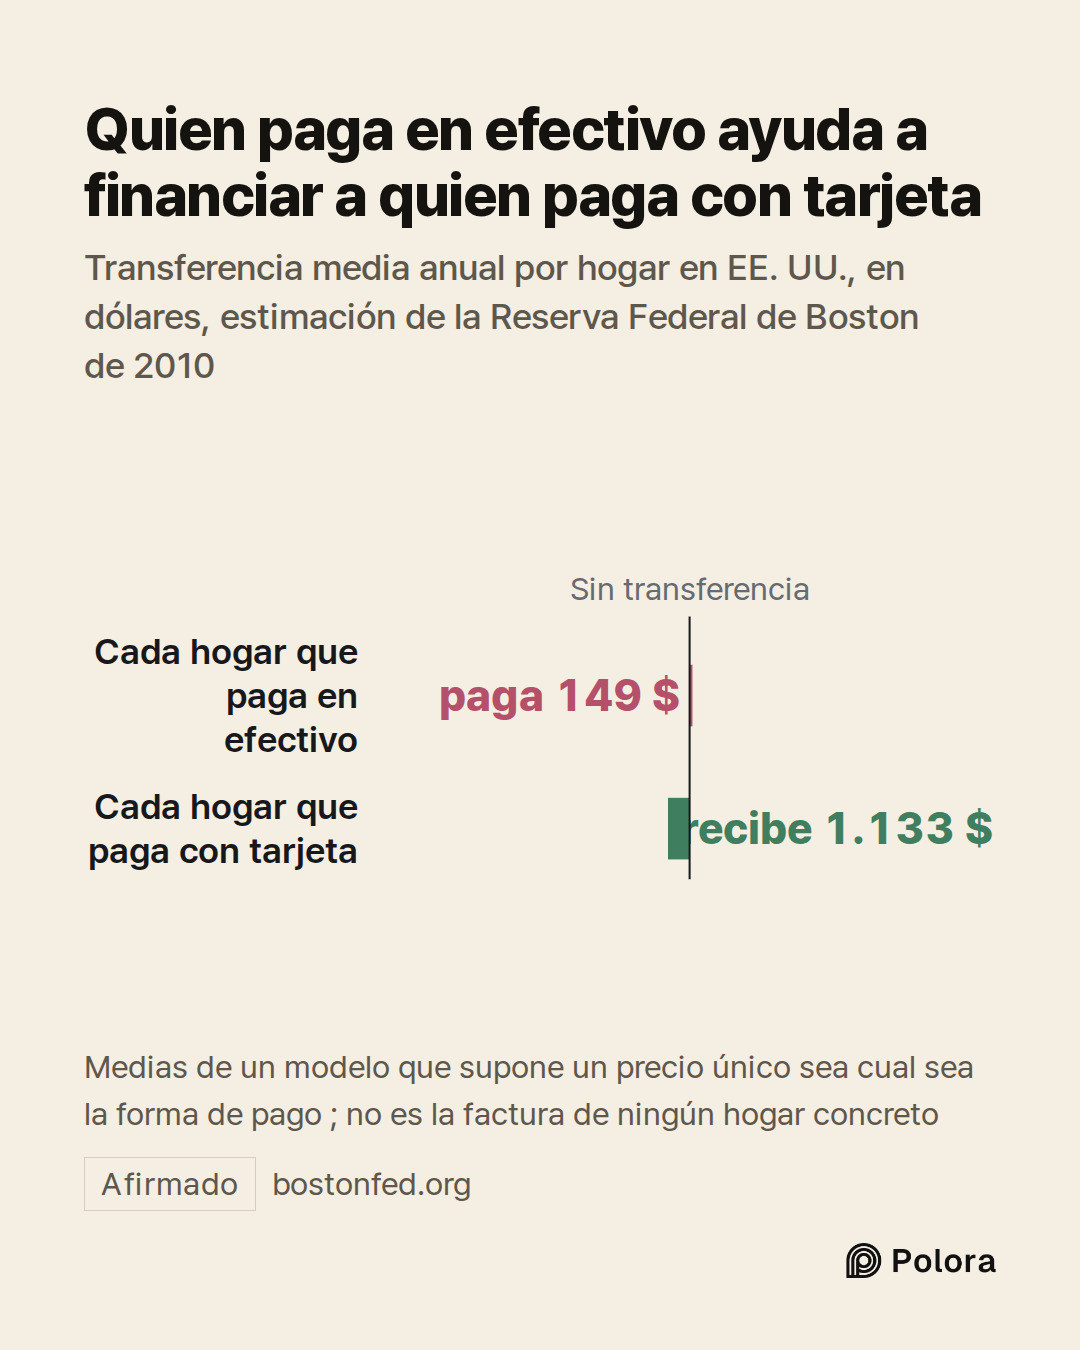
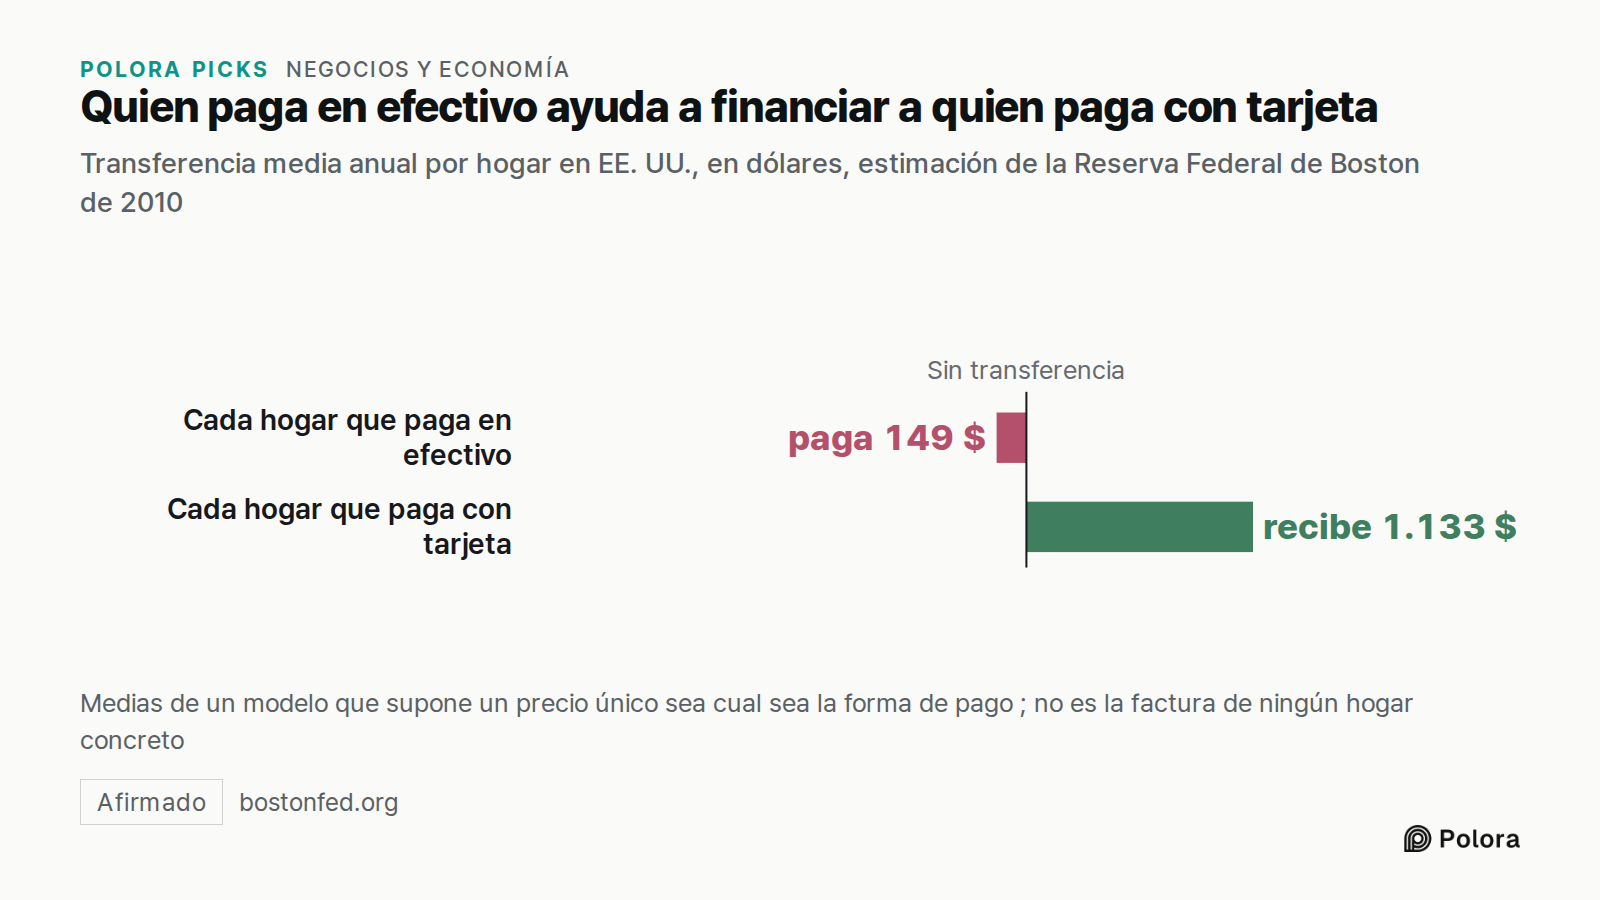
En 2010, tres economistas de la Reserva Federal de Boston, Scott Schuh, Oz Shy y Joanna Stavins, calcularon a cuánto asciende todo esto. Según su estimación, cada hogar que paga en efectivo transfiere de media 149 dólares al año a los hogares que pagan con tarjeta, y cada hogar que usa tarjeta recibe 1.133 dólares. El gasto con tarjeta y las recompensas crecen con los ingresos, así que la transferencia también va de los que menos ganan a los que más ganan. Según sus cálculos, los hogares con menos ingresos, de 20.000 dólares al año o menos, pagan 21 dólares anuales, y los de más ingresos, de 150.000 dólares o más, reciben 750 dólares.
Estas cifras son medias de un modelo económico que supone que las tiendas cobran un precio único. No son una factura que pague un hogar concreto, y dependen de qué parte de la comisión se suponga que las tiendas trasladan a los precios. Un trabajo posterior de Marie-Hélène Felt, Fumiko Hayashi, Joanna Stavins y Angelika Welte, publicado por las Reservas Federales de Boston y de Kansas City, apunta en la misma dirección para Estados Unidos y Canadá. Cuando se cuentan a la vez las comisiones, las recompensas y los costes de los comercios incluidos en los precios, el grupo de menos ingresos es el que paga el mayor coste neto en proporción a lo que gasta, y el de más ingresos, el menor.
Un estudio de 2026 de Egan y otros autores, publicado por la Oficina Nacional de Investigación Económica de Estados Unidos (NBER), usa datos de comercios concretos y también concluye que quienes pagan en efectivo o con débito ayudan a financiar las recompensas de las tarjetas de crédito. Pero encuentra una transferencia menor de la que sugeriría un modelo sencillo en el que todo el mundo compra en las mismas tiendas. Quienes pagan en efectivo y quienes pagan con tarjeta suelen comprar en comercios distintos, y donde coinciden, las comisiones tienden a ser más bajas. Juntas, estas dos cosas reducen la transferencia en alrededor de un 25 % respecto al modelo sencillo del propio estudio. Los dos trabajos no miden sobre la misma base, así que el más reciente no rebaja en esa proporción las cifras de la Reserva Federal de Boston. Lo que muestra es que la transferencia real varía mucho de una tienda a otra.
¿Pagan también las recompensas quienes no liquidan su tarjeta cada mes?
La comisión por pago con tarjeta no lo explica todo. La CFPB señala que la principal fuente de ingresos del negocio de tarjetas de los grandes bancos son los intereses, no esa comisión. La mayor parte de esos intereses procede de quienes arrastran deuda de un mes a otro.
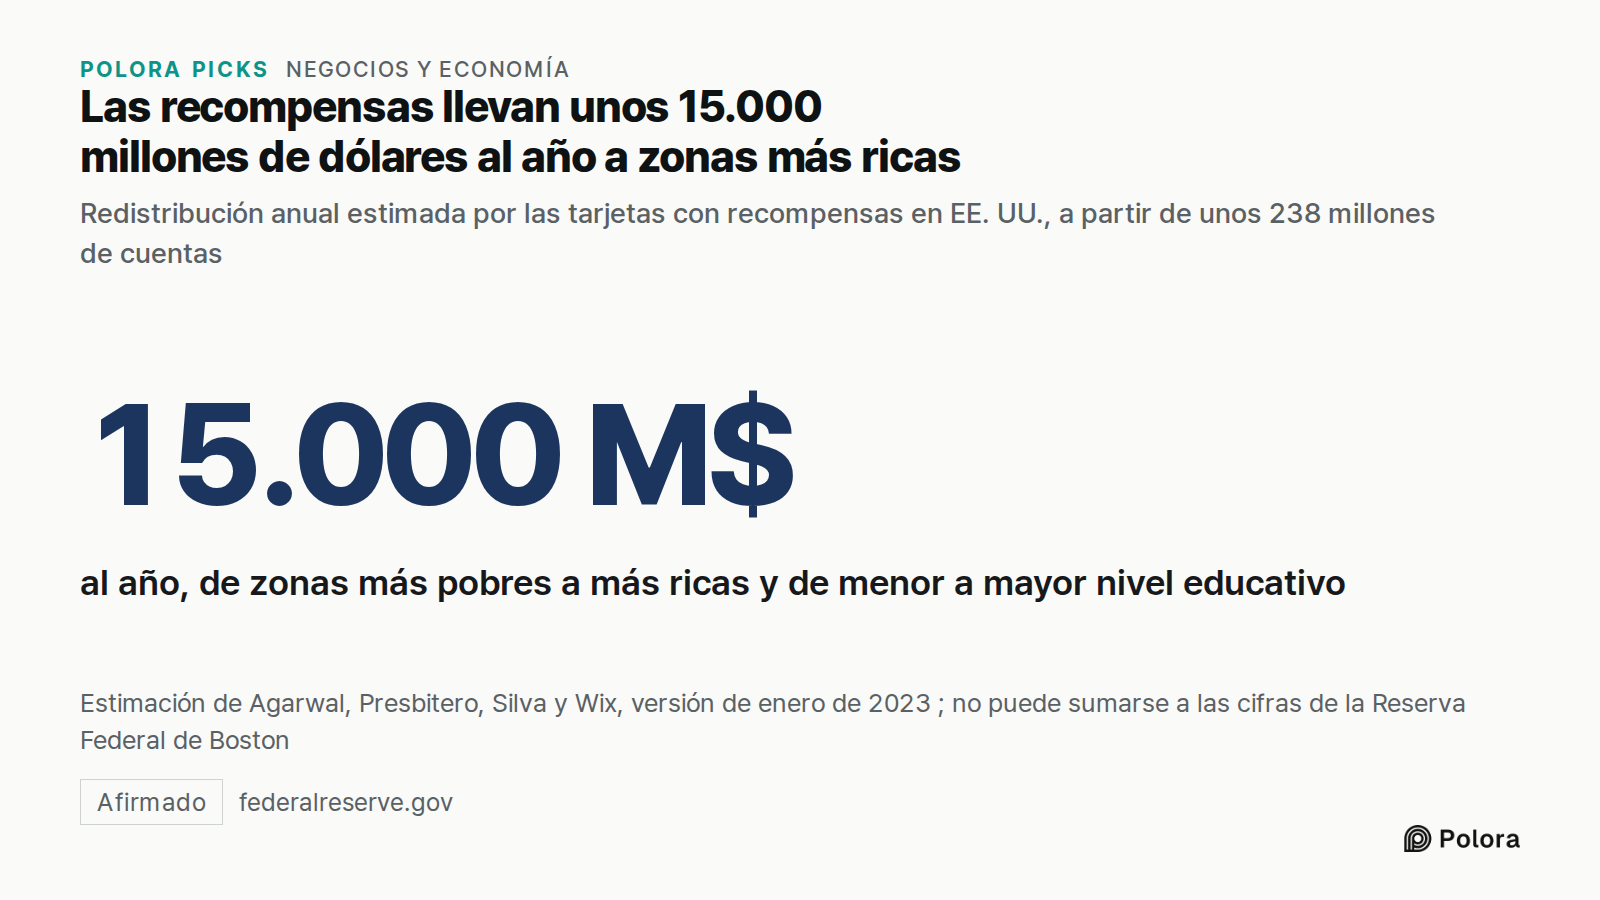
Un documento de trabajo de la Reserva Federal firmado por Sumit Agarwal, Andrea Presbitero, André Silva y Carlo Wix analizó unos 238 millones de cuentas de tarjetas de crédito en Estados Unidos. Los autores concluyeron que quienes pagan el total cada mes salen ganando con las tarjetas con recompensas a costa de los que ellos llaman «consumidores ingenuos». Las tarjetas con recompensas llevan a todo el mundo a gastar más, pero solo algunas personas acaban con más deuda pendiente y con los intereses que conlleva. En la versión de enero de 2023 del trabajo, los autores estimaron una redistribución anual de 15.000 millones de dólares, de las zonas más pobres a las más ricas y de las zonas con menor nivel educativo a las de mayor nivel.
Eso no significa que cada persona con deuda en la tarjeta pague una parte fija y conocida de lo que otro recibe como devolución. Tampoco pueden sumarse esos 15.000 millones de dólares a las cifras por hogar de la Reserva Federal de Boston, porque los dos estudios miden cosas distintas.
Así que una recompensa tiene más de un pagador. La comisión de la tienda, que los compradores suelen cubrir a través de los precios, paga la mayor parte, y los intereses de quienes tienen deuda en la tarjeta aportan la mayor parte de lo que gana el negocio. Las pruebas disponibles no permiten decir cómo se reparte entre ellos una recompensa concreta.
¿Qué pasó cuando Estados Unidos limitó la comisión de las tarjetas de débito?
Si las recompensas salen de verdad de la comisión, rebajarla debería recortarlas. Estados Unidos hizo esa prueba con las tarjetas de débito. Una disposición de la ley Dodd-Frank de 2010, conocida como enmienda Durbin, llevó a la Reserva Federal a fijar un tope a la comisión de las tarjetas de débito desde el 1 de octubre de 2011 para los bancos con más de 10.000 millones de dólares en activos. El tope es de 21 centavos más el 0,05 % de la venta, con un centavo adicional para la prevención del fraude. Un análisis de la Reserva Federal de Richmond concluyó que, en una compra típica, eso suponía aproximadamente la mitad de la comisión que se cobraba antes.
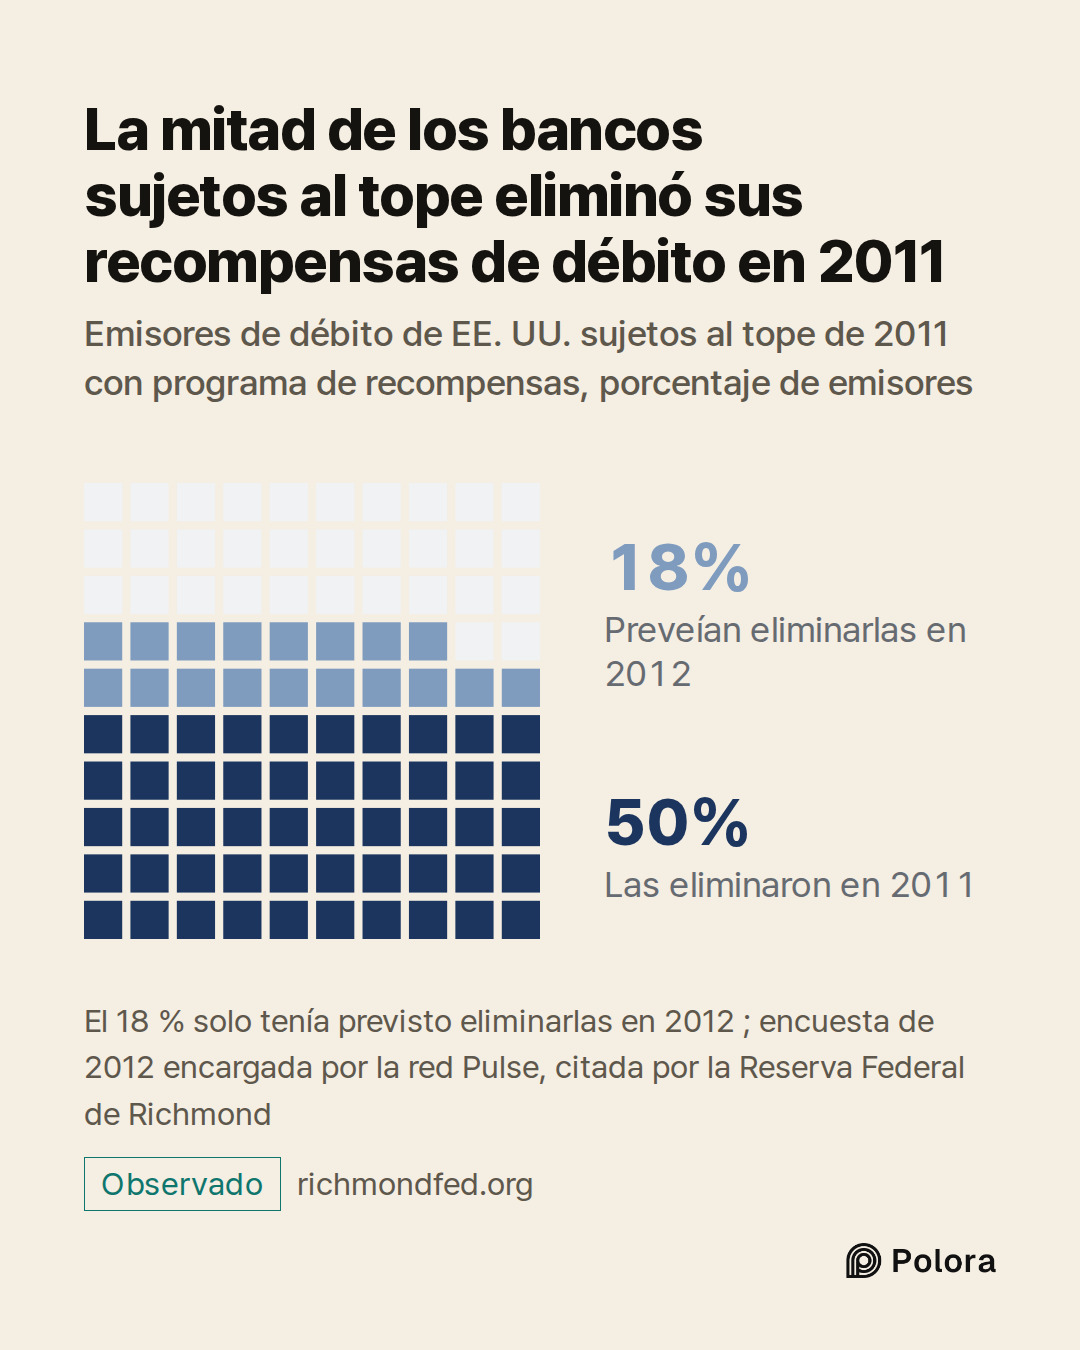
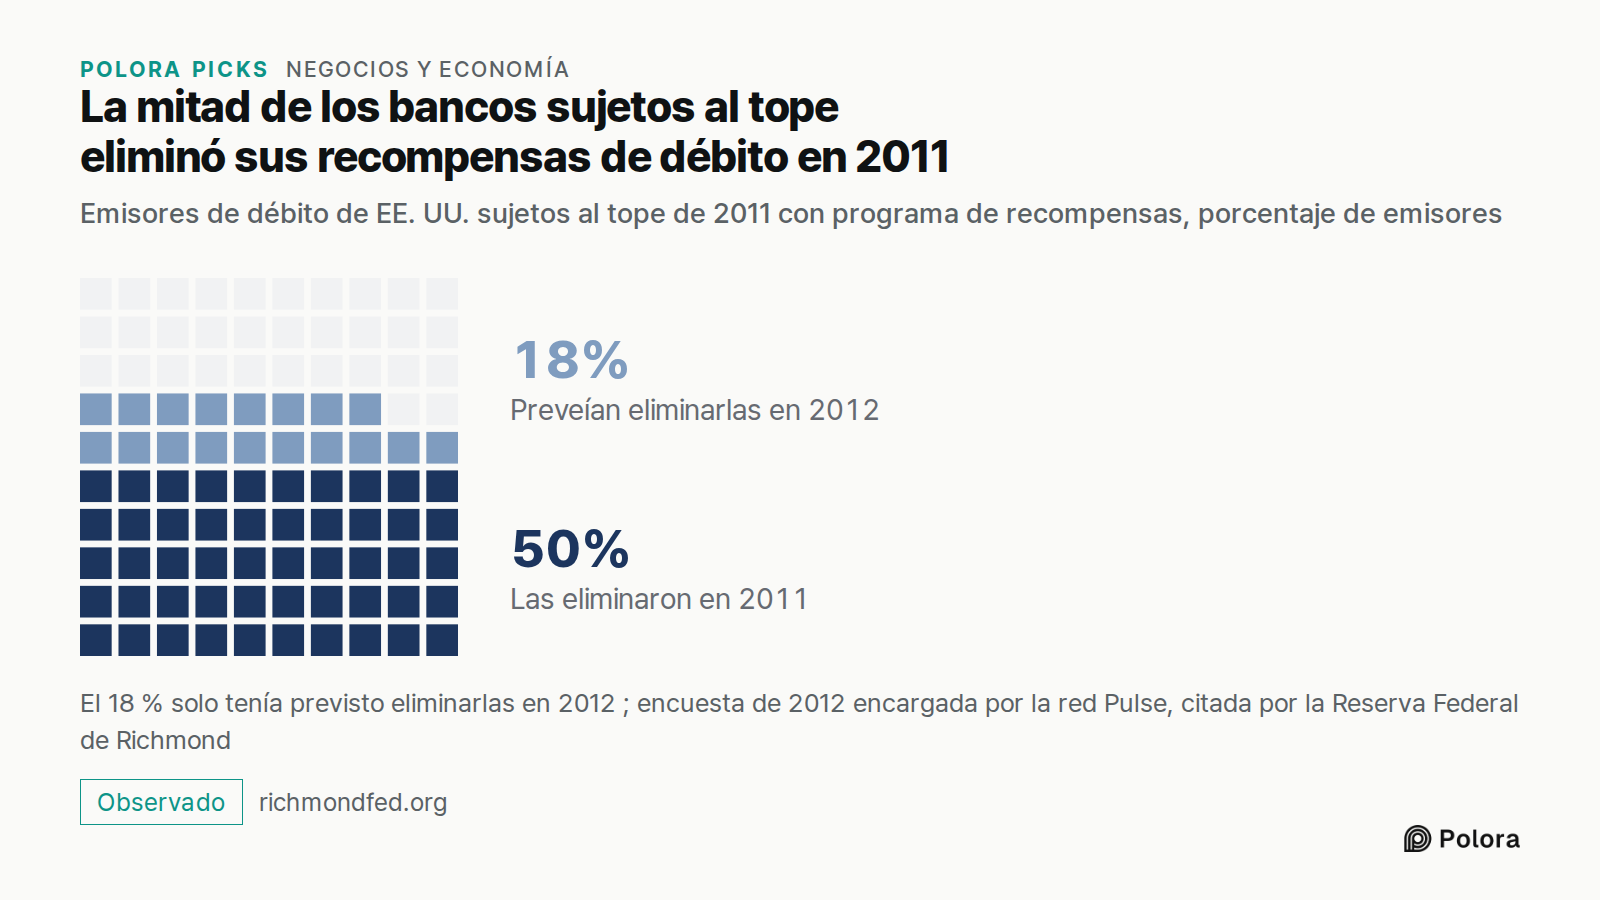
Las recompensas no tardaron en desaparecer. Una encuesta del sector de 2012 a emisores de tarjetas de débito, encargada por la red de pagos Pulse y citada por la Reserva Federal de Richmond, se fijó en los emisores sujetos al tope que tenían un programa de recompensas para débito. De ellos, el 50 % lo eliminó en 2011, y otro 18 % tenía previsto eliminarlo en 2012. El mismo análisis cita una encuesta de Bankrate según la cual la comisión mensual media de las cuentas corrientes sin intereses subió un 25 %, aunque esa subida no puede atribuirse solo al tope.
Los bancos por debajo de los 10.000 millones de dólares quedaron exentos del tope, así que los bancos más pequeños y las cooperativas de crédito pudieron seguir cobrando la comisión más alta.
¿Acabaron los topes europeos con las recompensas de las tarjetas?
Europa da una respuesta menos clara. En 2015 la Unión Europea limitó la comisión de las tarjetas de consumo al 0,2 % de la venta en débito y al 0,3 % en crédito, con algunas excepciones recogidas en el reglamento.
Cuando la Comisión Europea revisó esos topes en 2020, informó de que no podía relacionarlos con una subida sistemática de las comisiones que pagan los titulares de tarjetas, y no encontró un cambio claro ni en los programas de fidelización ni en el número de tarjetas que emitían los bancos. Casi tres cuartas partes de los emisores dijeron a la Comisión que las ventajas de sus tarjetas seguían igual o habían mejorado. Los críticos de los topes interpretan esos mismos años de otra manera.
Parte de la conclusión de la Comisión se basa en lo que los propios emisores dijeron de sí mismos. Conviene tomar el caso europeo como una pregunta abierta más que como prueba en un sentido u otro, mientras que el caso del débito en Estados Unidos sigue siendo la prueba más clara.
¿En qué punto está hoy la comisión de las tarjetas de crédito en Estados Unidos?
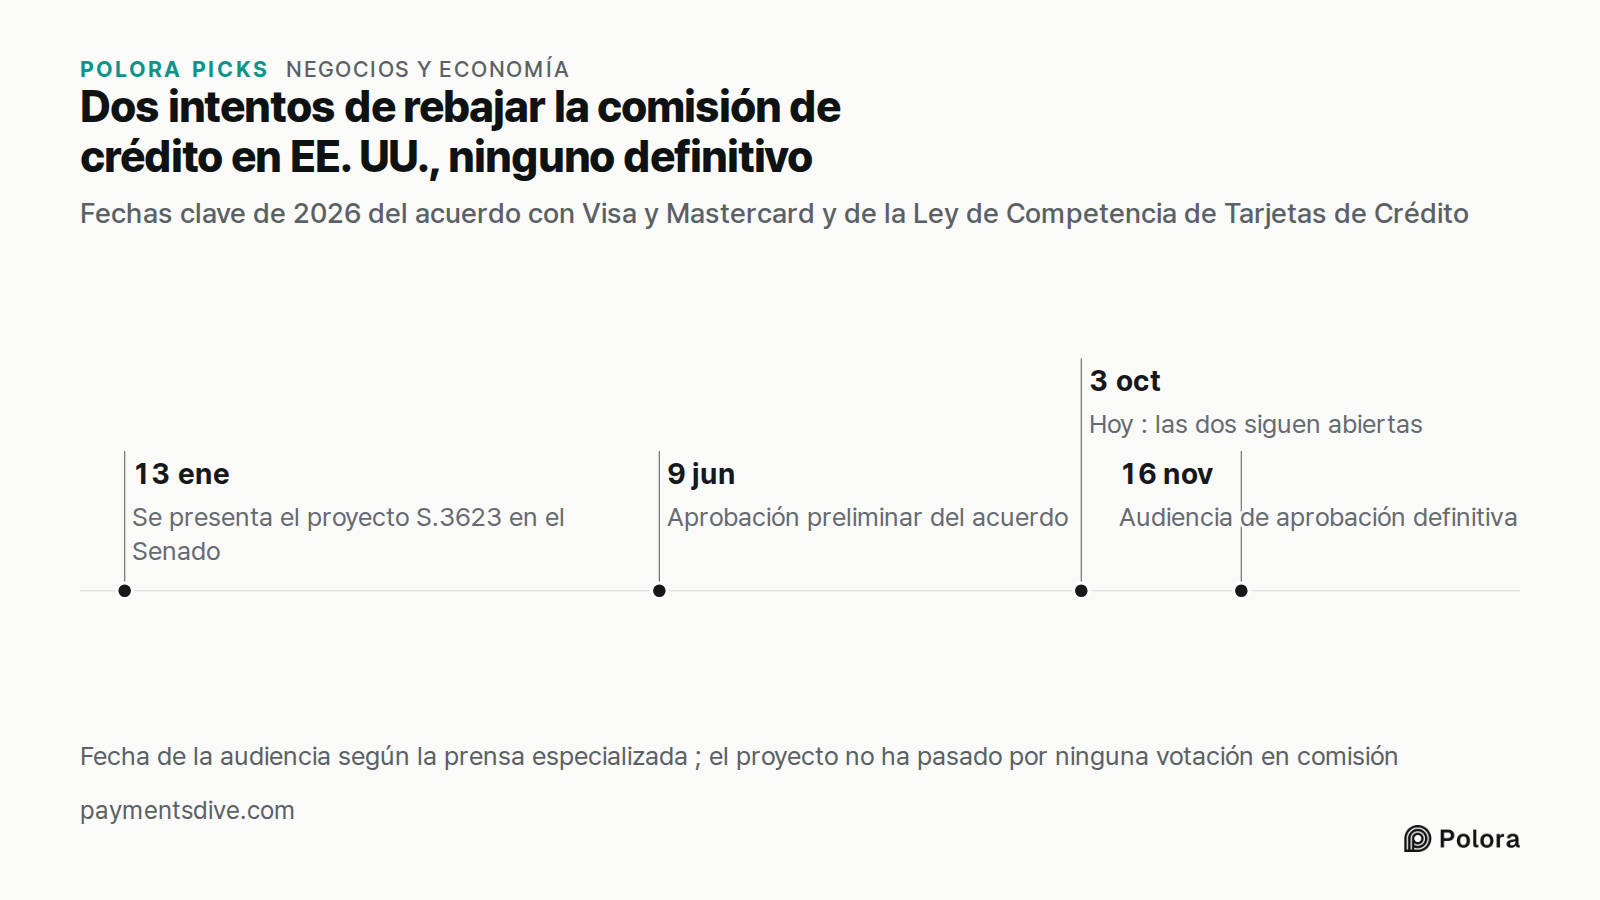
A 3 de octubre de 2026, hay dos iniciativas en marcha para rebajar la comisión de las tarjetas de crédito en Estados Unidos, y ninguna es definitiva.
El 9 de junio de 2026, el juez Brian Cogan, del tribunal federal de Brooklyn, dio su aprobación preliminar a un acuerdo revisado entre Visa, Mastercard y los comercios, en un pleito que empezó en 2005. El acuerdo rebajaría la comisión media en 0,1 puntos porcentuales durante cinco años y limitaría al 1,25 % la de las tarjetas de crédito de consumo estándar durante ocho años. También permitiría a las tiendas rechazar las tarjetas premium y aplicar recargos con más libertad. La aprobación preliminar no es la definitiva. Según la prensa especializada, cientos de comercios y asociaciones del sector han presentado objeciones, la audiencia para la aprobación definitiva está fijada para el 16 de noviembre de 2026, y una asociación de tiendas de conveniencia ha dicho que recurrirá si el acuerdo se aprueba.
En el Congreso, la Ley de Competencia de Tarjetas de Crédito de 2026 (S.3623) se presentó en el Senado el 13 de enero de 2026 y se remitió a la Comisión de Banca. Desde entonces ha sumado copatrocinadores, pero no ha pasado por ninguna votación en comisión ni ha dado otro paso. El proyecto obligaría a los grandes emisores de tarjetas a permitir que las tiendas envíen los pagos con tarjeta de crédito por más de una red.
Salga como salga todo esto, las cuentas anteriores no cambian. Las recompensas se pagan en gran parte con la comisión. Por eso los dos bandos de esta pelea hablan de recompensas, y por eso, la única vez que Estados Unidos recortó a fondo una de estas comisiones, las recompensas estuvieron entre lo primero que eliminaron los bancos. Europa recuerda que un recorte no tiene por qué acabar con ellas.
- Payments Dive, Court approves Visa, Mastercard settlement
- American Banker, Judge approves card network fee settlement with merchants
- Visa statement on the MDL settlement
- Payments Industry Intelligence, US merchants mount fresh challenge to swipe fee settlement
- S.3623, introduced text (GovInfo)
- S.3623, actions (Congress.gov)