¿Cómo gana dinero un banco con una cuenta sin comisiones?

Sobre todo, pagando casi nada por el dinero que dejas en ella. En septiembre de 2026, las cuentas corrientes con interés en Estados Unidos pagaban de media un 0,07 %, mientras la deuda pública a corto plazo rendía en torno al 3,6 %. Esa diferencia, junto con las comisiones de tarjeta y de sobregiro, paga la mayoría de las cuentas gratuitas.

Negocios y economía · 2026-10-04

Tu saldo es el producto

Una cuenta corriente sin comisión mensual parece algo que el banco regala. Se parece más a algo que el banco compra. Lo que compra es el dinero que dejas ahí entre una nómina y la siguiente.

La FDIC, la agencia de Estados Unidos que asegura los depósitos bancarios, publica cada mes unas tablas con los tipos de interés medios del país. En la tabla de septiembre de 2026, la cuenta corriente con interés pagaba de media un 0,07 %, y muchas cuentas corrientes no pagan nada. La tabla incluye además dos referencias. Junto a las cuentas corrientes figura la tasa de los fondos federales, lo que los bancos se cobran entre sí por prestarse dinero de un día para otro. Junto a los certificados de depósito más cortos (el equivalente estadounidense de un depósito a plazo fijo), recoge el rendimiento de la deuda del Tesoro a corto plazo, en torno al 3,6 %, que es prácticamente el lugar más seguro donde un banco puede colocar su efectivo. Se tome la referencia que se tome, el banco puede ganar con ese dinero mucho más de lo que te paga a ti.

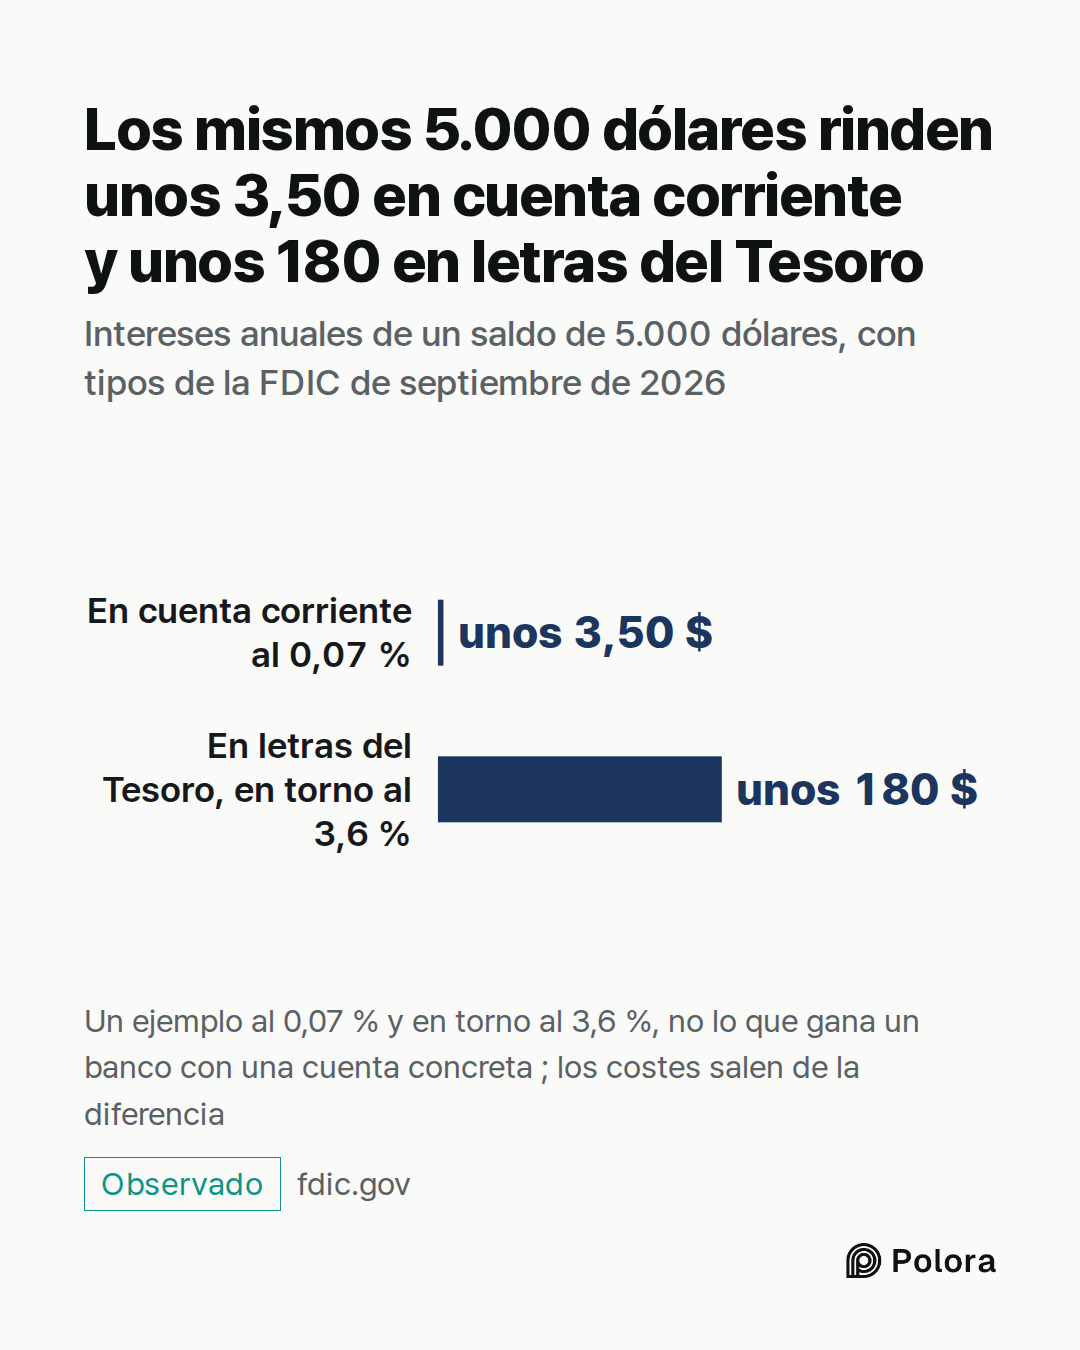
Pongamos un saldo de 5.000 dólares. Al 0,07 %, le rinde a su dueño unos 3,50 dólares al año. En letras del Tesoro, a alrededor del 3,6 %, el mismo dinero rendiría unos 180 dólares. Es un ejemplo, no lo que gana un banco concreto con una cuenta concreta. El banco no se queda con toda esa diferencia. De ahí salen las sucursales, la aplicación, la plantilla, los controles contra el fraude y el cumplimiento normativo, y una cuenta con poco saldo deja poco margen. Pero en la mayoría de las cuentas es esa diferencia la que paga la gratuidad, y no aparece en ningún extracto.

Esa diferencia existe en todas las cuentas corrientes, cobren comisión o no. Una cuenta es gratuita porque el banco decide que esa diferencia, sumada a sus otros ingresos, basta sin cobrar cuota mensual.
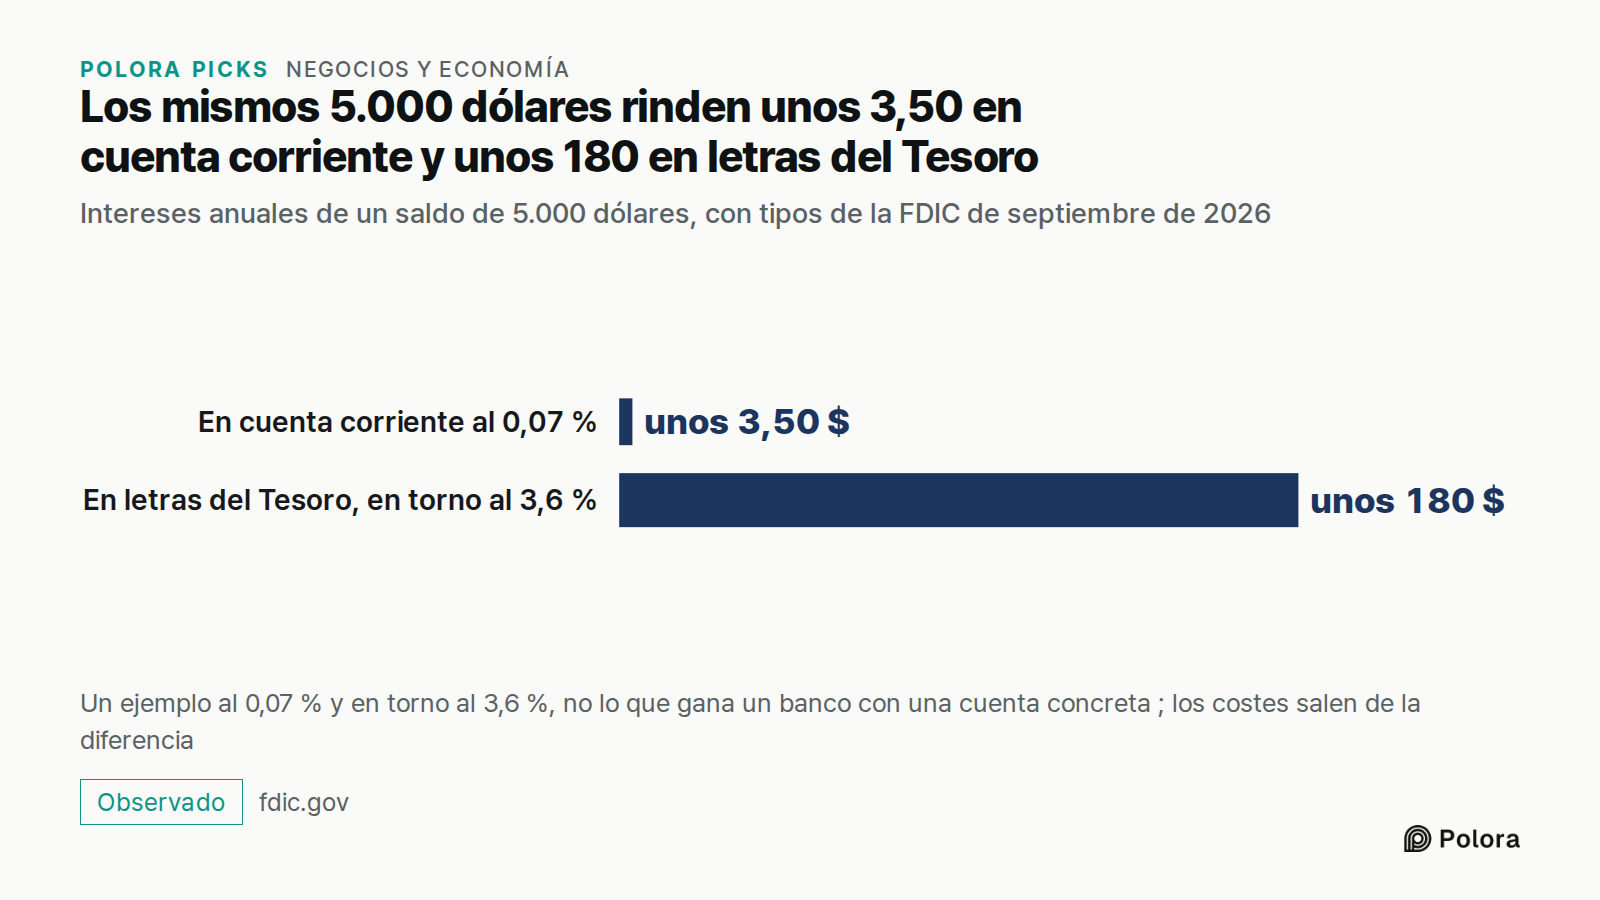
Los mismos 5.000 dólares rinden unos 3,50 en cuenta corriente y unos 180 en letras del Tesoro · Intereses anuales de un saldo de 5.000 dólares, con tipos de la FDIC de septiembre de 2026 · En cuenta corriente al 0,07 % · En letras del Tesoro, en torno al 3,6 % · unos 3,50 $ · unos 180 $ · Un ejemplo
Intereses anuales de un saldo de 5.000 dólares, con tipos de la FDIC de septiembre de 2026

Lo que ganan los bancos con todo el dinero que guardan

Para el conjunto de los bancos de Estados Unidos, la diferencia entre lo que ganan con préstamos y valores y lo que pagan por el dinero con que se financian se mide con el llamado margen de interés neto. Según la FDIC, en el segundo trimestre de 2026 fue del 3,32 % para el sector en su conjunto. En los bancos comunitarios, las entidades locales más pequeñas, fue del 3,81 %.

Los depósitos en cuenta corriente son la parte más barata de esa financiación. La Reserva Federal de San Luis señala que, cuando suben los tipos de interés, los bancos suben lo que pagan en las cuentas corrientes menos que en los certificados de depósito, porque la gente quiere tener el dinero a mano y acepta ganar poco o ningún interés por él.

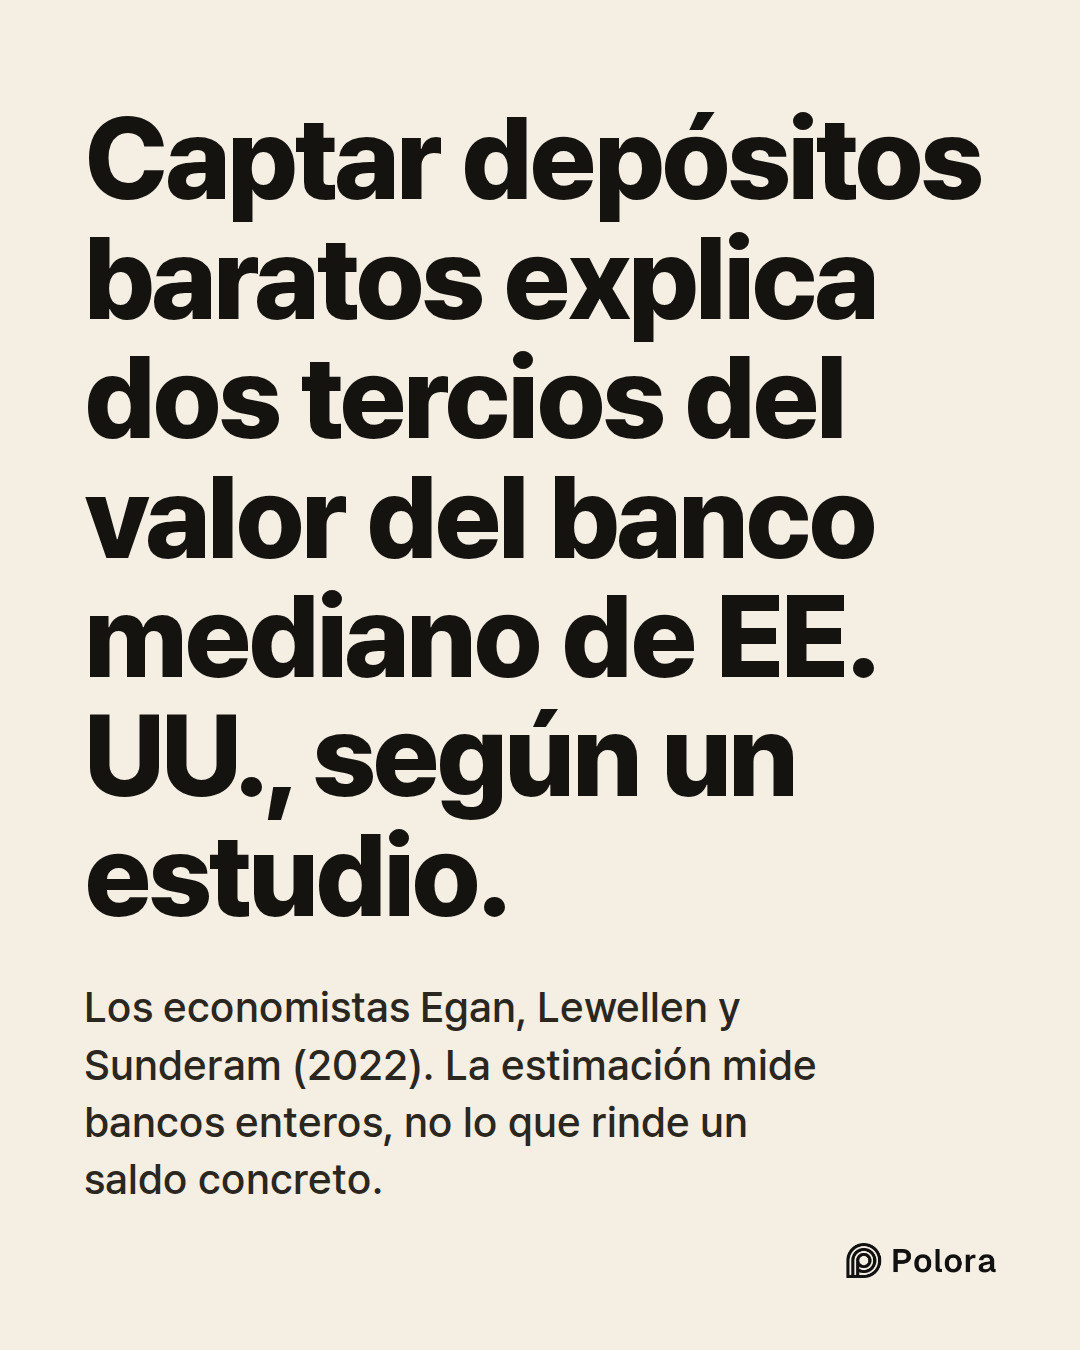
Esa costumbre vale muchísimo. En un estudio publicado en 2022, los economistas Mark Egan, Stefan Lewellen y Adi Sunderam calcularon que la productividad de los depósitos, es decir, la capacidad de un banco para captar depósitos baratos que rara vez se van, explica dos tercios del valor del banco mediano de Estados Unidos. La estimación se refiere a lo que valen los bancos en su conjunto, no a lo que rinde un saldo concreto. Aun así, sugiere que el saldo diario en el que casi nadie piensa está entre lo más valioso que tiene un banco.

Cada pago con tarjeta de débito deja una pequeña comisión a tu banco

La segunda fuente de ingresos es más pequeña y llega a cuentagotas. Cuando pagas con tarjeta de débito, la operación genera, del lado del comercio, una comisión llamada tasa de intercambio, y la mayor parte va al banco que emitió tu tarjeta. Quién acaba soportando ese coste es otra historia.

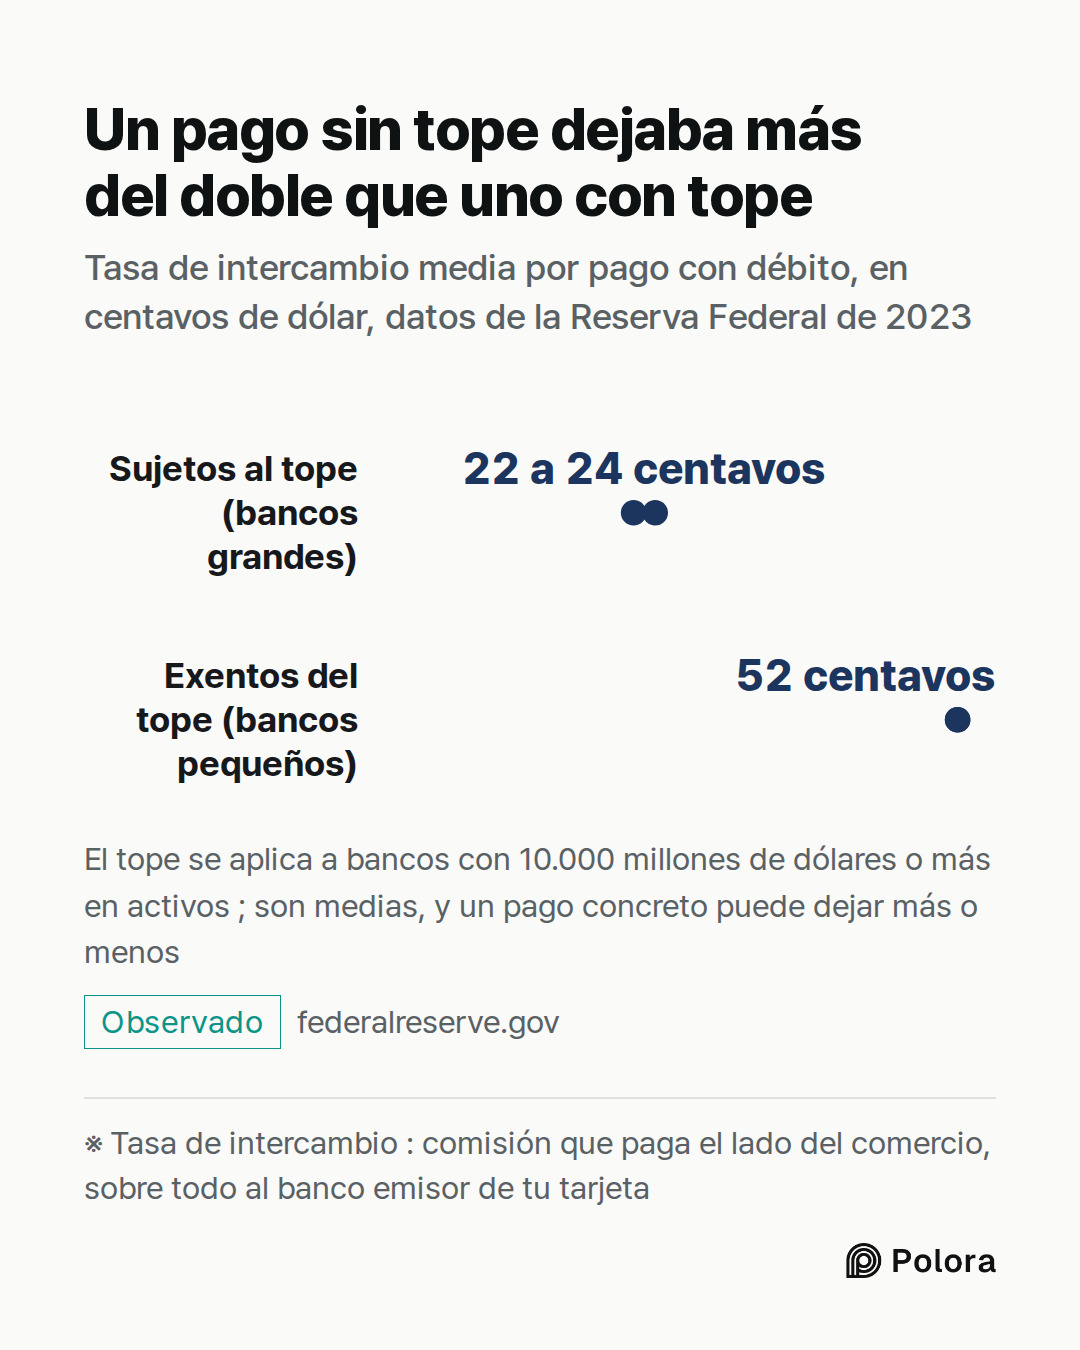
En Estados Unidos esa comisión tiene un tope para los bancos grandes. Según el Reglamento II de la Reserva Federal, un banco con 10.000 millones de dólares o más en activos puede cobrar como máximo 21 centavos más el 0,05 % de la compra, y 1 centavo adicional si cumple ciertas normas de prevención del fraude. Los bancos por debajo de ese tamaño están exentos. En los datos de la Reserva Federal de 2023, las operaciones sujetas al tope dejaban de media entre 22 y 24 centavos, mientras que las exentas dejaban 52 centavos. Son medias ; un pago concreto puede dejar más o menos.

El tope está en vigor, pero la cuestión no está zanjada. En agosto de 2025, un tribunal federal de Dakota del Norte concluyó que la Reserva Federal se había excedido en sus competencias al fijarlo, y después suspendió su propia sentencia mientras se resuelve el recurso de la Reserva Federal. El tribunal de apelación celebró la vista oral en mayo de 2026, y buena parte del caso gira en torno a qué cuenta como coste de un banco al procesar una operación. A principios de octubre no se conocía ninguna decisión.
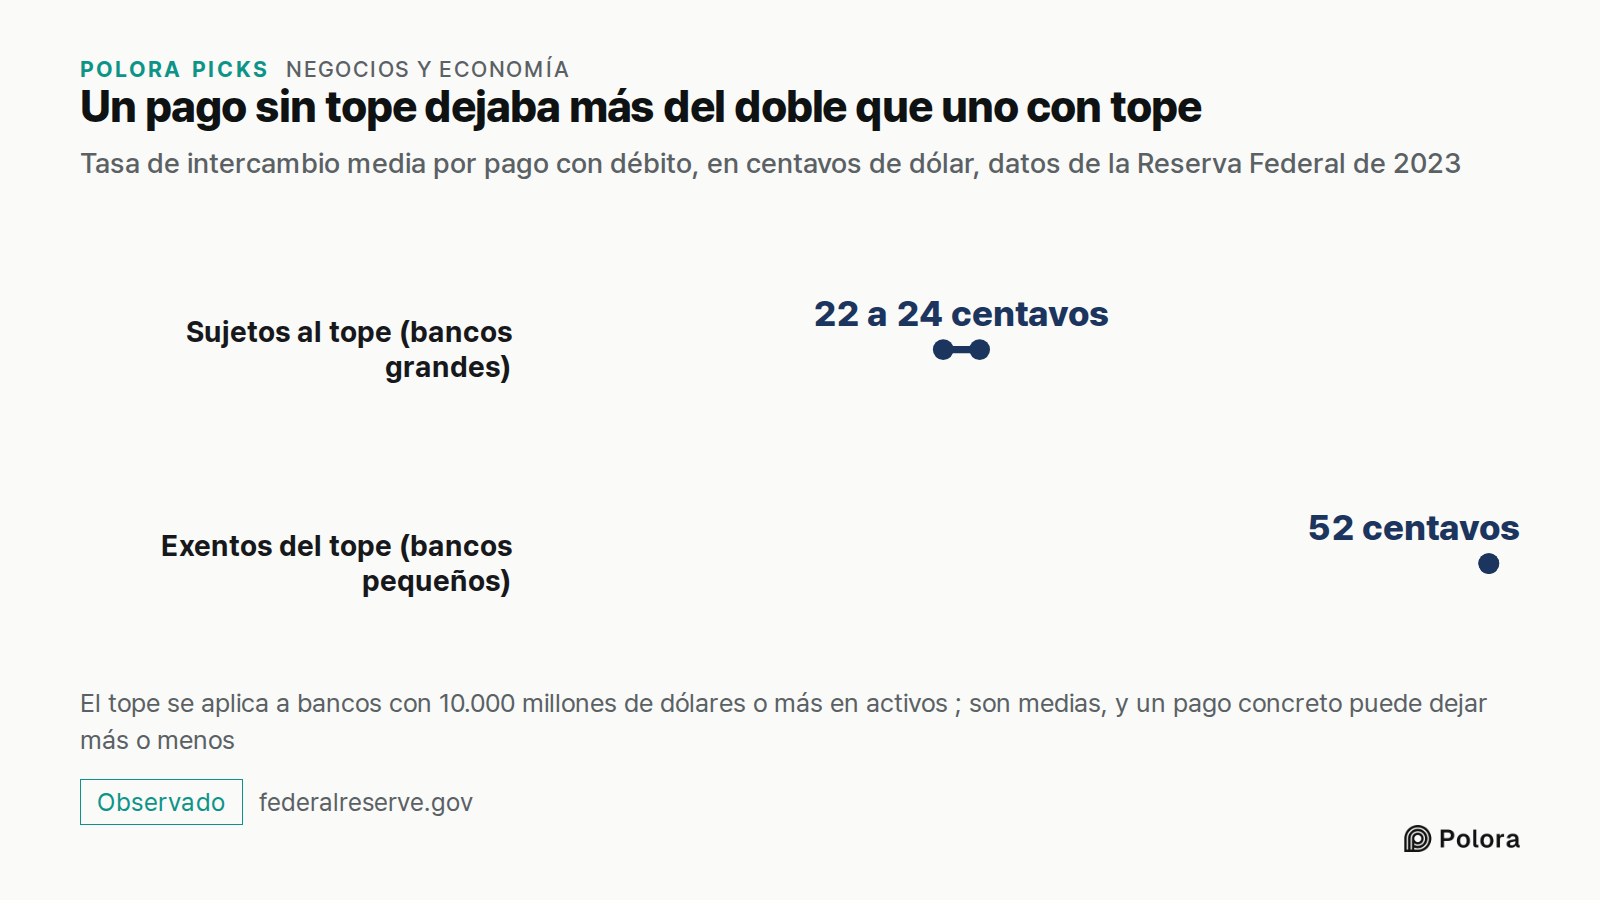
Un pago sin tope dejaba más del doble que uno con tope · Tasa de intercambio media por pago con débito, en centavos de dólar, datos de la Reserva Federal de 2023 · Sujetos al tope (bancos grandes) · Exentos del tope (bancos pequeños) · 22 a 24 centavos · 52 centavos · El tope se aplica a bancos con
Tasa de intercambio media por pago con débito, en centavos de dólar, datos de la Reserva Federal de 2023

Por qué las aplicaciones respaldadas por bancos pequeños pueden ofrecer más

Ese límite de tamaño explica mucho sobre las aplicaciones bancarias. La mayoría no son bancos. Guardan el dinero de sus clientes a través de un banco asociado, y cuando ese banco tiene menos de 10.000 millones de dólares en activos, los pagos con la tarjeta de la aplicación no están sujetos al tope.

Chime, una de las mayores aplicaciones de este tipo, explicó a los inversores, en la documentación que presentó en 2025 para salir a bolsa, que obtiene la gran mayoría de sus ingresos de las tasas de intercambio, y que depende en parte de que sus bancos asociados mantengan la exención del tope. En septiembre de 2026 acordó comprar Stride Bank, uno de esos bancos asociados, por 590 millones de dólares, y dijo que pretende mantener los activos del banco por debajo de los 10.000 millones de dólares. Se espera que la operación se cierre en el primer semestre de 2027, pendiente de las autorizaciones. Chime citó también entre sus motivos el ahorro en comisiones a bancos asociados, una financiación más barata y más préstamos, pero es quedarse por debajo de ese límite de tamaño lo que mantiene fuera del tope sus ingresos por pagos con tarjeta.

Las comisiones por sobregiro son cuantiosas, pero recaen en pocas cuentas

Las comisiones por sobregiro, o por descubierto, que se cobran cuando un pago sale adelante sin dinero suficiente en la cuenta, son el ingreso del que la gente más sospecha. Suponen dinero de verdad para los bancos, pero no salen de la mayoría de los clientes.

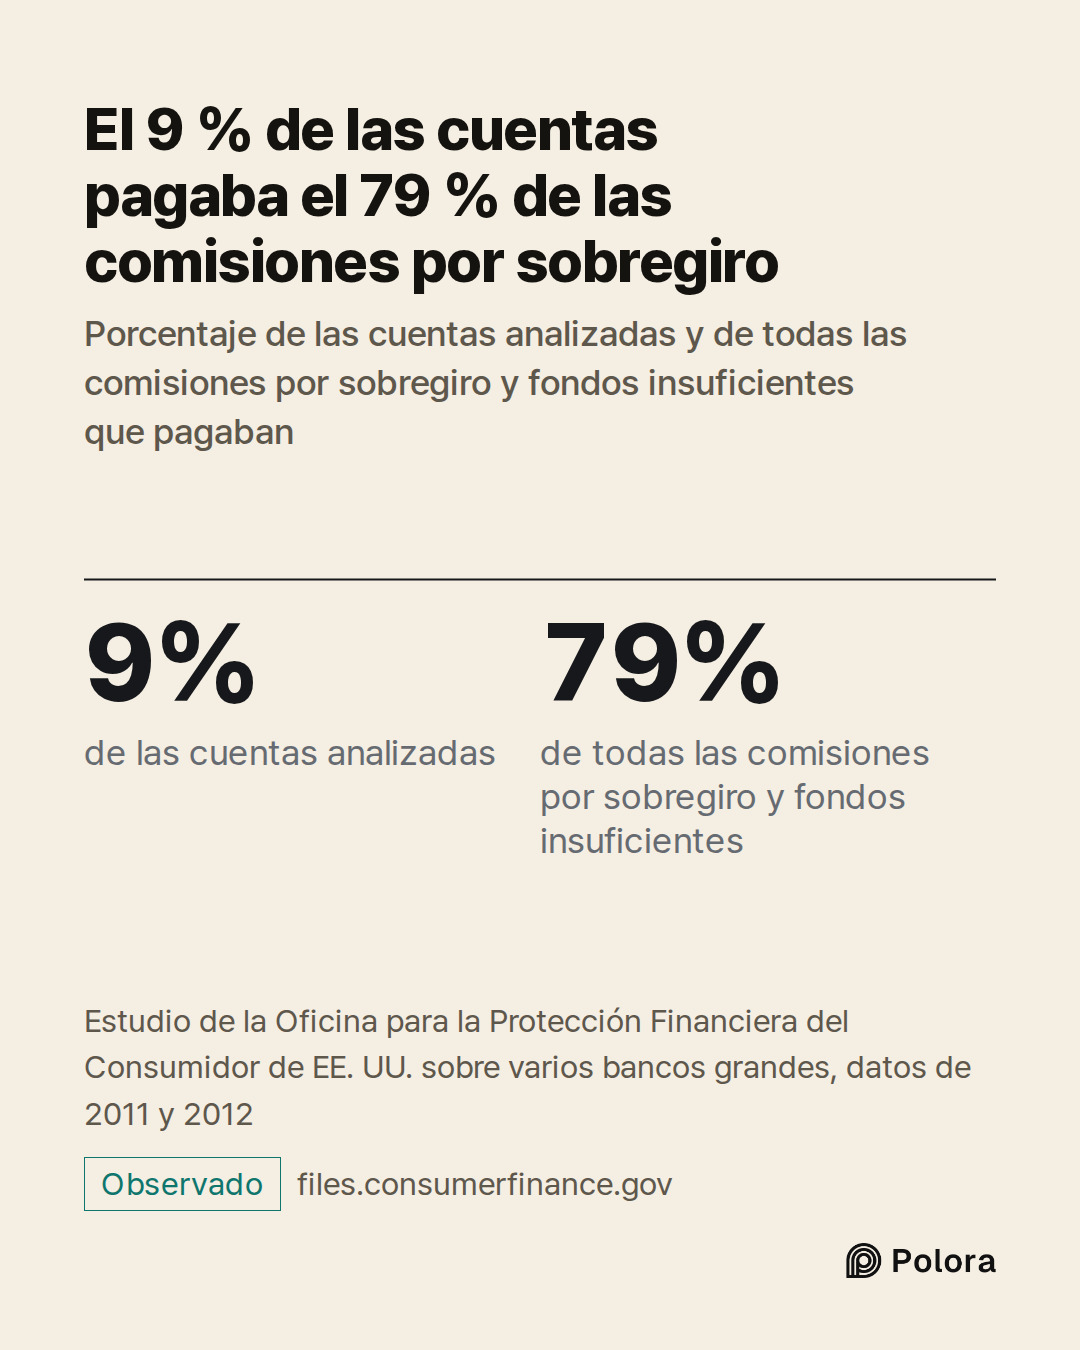
Cuando la Oficina para la Protección Financiera del Consumidor de Estados Unidos estudió cuentas de varios bancos grandes, con datos de 2011 y 2012, comprobó que el 9 % de las cuentas analizadas pagaba el 79 % de todas las comisiones por sobregiro y por fondos insuficientes. La mayoría de los clientes pagaba poco o nada, así que, para la mayoría, la cuenta tiene que pagarse de otra manera.

Hoy no existe un tope federal para estas comisiones. Esa oficina aprobó en diciembre de 2024 una norma que habría limitado a 5 dólares las comisiones por sobregiro en los bancos grandes, salvo que un banco demostrara sus costes o tratara el sobregiro como un préstamo. El Congreso anuló la norma, y el presidente firmó la resolución el 9 de mayo de 2025, antes de que entrara en vigor. En virtud de la ley que empleó el Congreso, la oficina no puede dictar una norma sustancialmente similar salvo que el Congreso la autorice. Las normas de cada estado pueden seguir aplicándose.
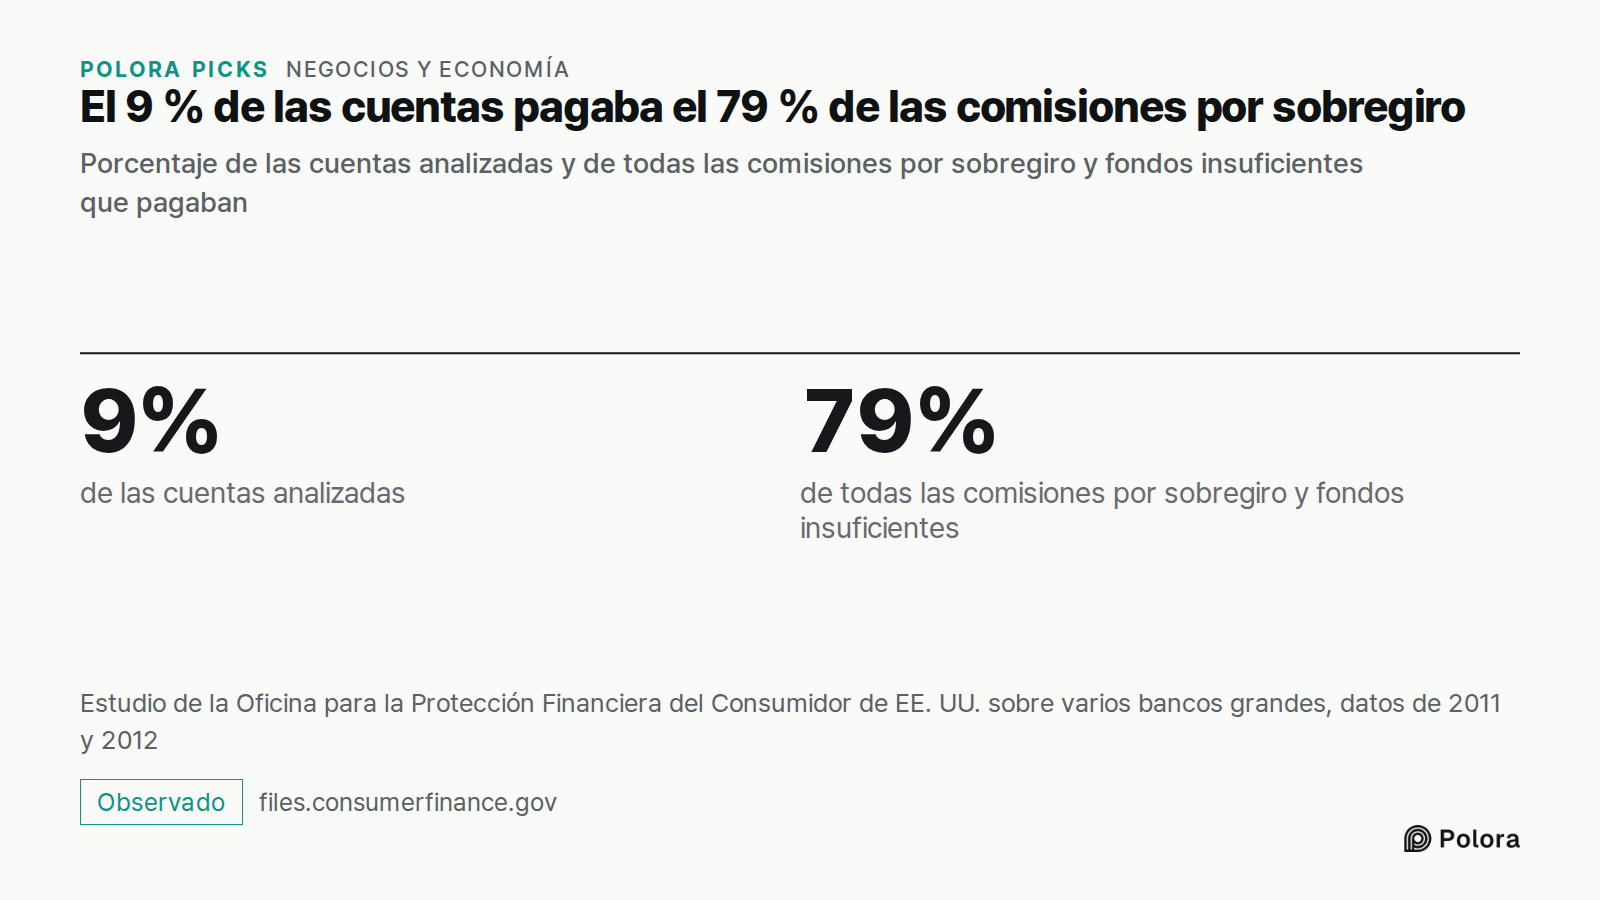
El 9 % de las cuentas pagaba el 79 % de las comisiones por sobregiro · Porcentaje de las cuentas analizadas y de todas las comisiones por sobregiro y fondos insuficientes que pagaban · 9% · 79% · de las cuentas analizadas · de todas las comisiones por sobregiro y fondos insuficientes · Estudio de la
Porcentaje de las cuentas analizadas y de todas las comisiones por sobregiro y fondos insuficientes que pagaban

Las cuentas gratuitas dependen de las reglas, no de la generosidad

Los bancos cuentan además con algo más difícil de medir. La cuenta donde cobras la nómina es la que el banco ve primero, y lo deja en primera fila cuando necesitas una hipoteca o una tarjeta de crédito. Los bancos hablan de ser el banco principal del cliente, y ninguna cifra pública le pone precio de forma fiable.

Fuera de Estados Unidos aparece el mismo mecanismo con otras reglas. Cuando el regulador de la competencia del Reino Unido estudió las cuentas corrientes hace una década, comprobó que algo menos de dos tercios de las cuentas activas en 2015 no cobraban ninguna comisión periódica, y que los clientes pagaban en su lugar con los intereses que no recibían y con las comisiones por descubierto. Calculó que en 2014 cada cuenta le dejaba al banco unos ingresos medios de unas 177 libras al año, con alrededor de 15 libras en la décima parte de las cuentas menos rentables y más de 700 en la décima parte más rentable.

En la Unión Europea, la tasa de intercambio de las tarjetas de débito de particulares tiene desde 2015 un tope del 0,2 % de la compra, muy por debajo de lo que cobra un banco pequeño estadounidense sin tope. Lo gratuita que parece una cuenta depende mucho de los tipos de interés y de las reglas sobre comisiones de tarjeta, no de lo generoso que sea el banco.

La cuenta corriente gratuita tiene precio, al fin y al cabo. La mayoría de los clientes lo paga con los intereses que su dinero deja de ganar, poco a poco. Unos pocos lo pagan con comisiones por sobregiro, y algunas cuentas le dejan al banco muy poco.
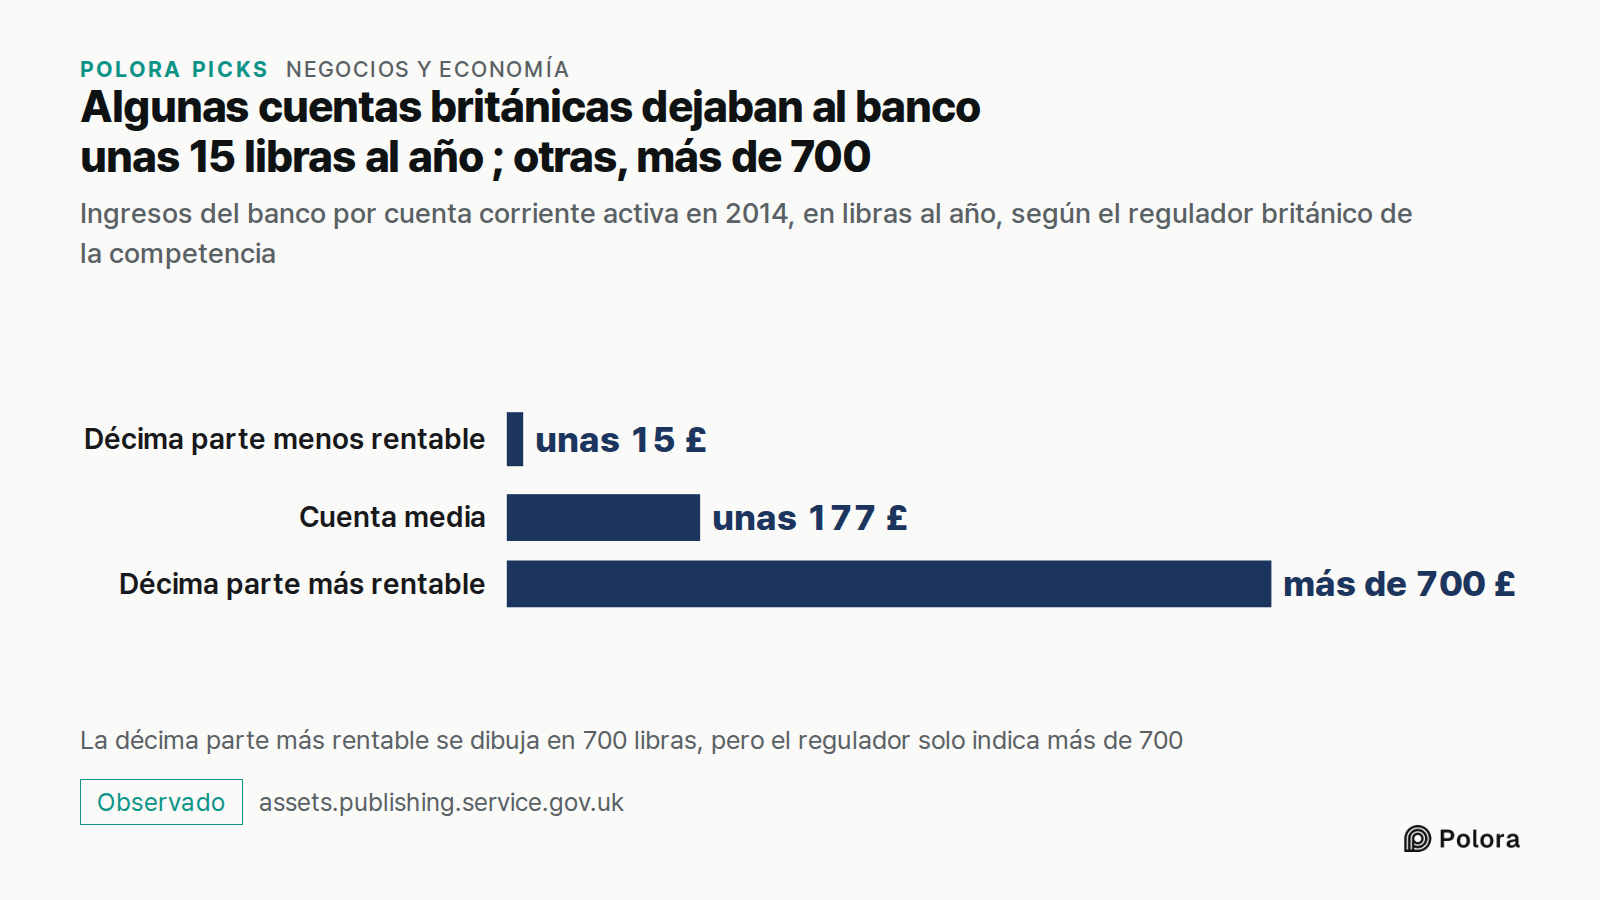
Algunas cuentas británicas dejaban al banco unas 15 libras al año ; otras, más de 700 · Ingresos del banco por cuenta corriente activa en 2014, en libras al año, según el regulador británico de la competencia · Décima parte menos rentable · Cuenta media · Décima parte más rentable · unas 15 £ · unas
Ingresos del banco por cuenta corriente activa en 2014, en libras al año, según el regulador británico de la competencia
¿Cómo gana dinero un banco con una cuenta sin comisiones?¿Cómo gana dinero un banco con una cuenta sin comisiones?Una cuenta gratuita suele pagarse con los intereses que nunca cobras. · En septiembre de 2026, la cuenta corriente con interés en EE. UU. pagaba un 0,07 % de media ; la deuda del Tesoro a corto plazo, en torno al 3,6 % (FDIC). · ※ Deuda del Tesoro : deuda pública de EE. UU. a corto plazoEn cuenta corriente al 0,07 % · En letras del Tesoro, en torno al 3,6 % · unos 3,50 $ · unos 180 $ · Los mismos 5.000 dólares rinden unos 3,50 en cuenta corriente y unos 180 en letras del Tesoro · Intereses anuales de un saldo de 5.000 dólares, con tipos de la FDIC de septiembre de 2026 · Un ejemploCaptar depósitos baratos explica dos tercios del valor del banco mediano de EE. UU., según un estudio. · Los economistas Egan, Lewellen y Sunderam (2022). La estimación mide bancos enteros, no lo que rinde un saldo concreto.※ Tasa de intercambio : comisión que paga el lado del comercio, sobre todo al banco emisor de tu tarjeta · Sujetos al tope (bancos grandes) · Exentos del tope (bancos pequeños) · 22 a 24 centavos · 52 centavos · Un pago sin tope dejaba más del doble que uno con tope · Tasa de intercambio media por p9% · 79% · de las cuentas analizadas · de todas las comisiones por sobregiro y fondos insuficientes · El 9 % de las cuentas pagaba el 79 % de las comisiones por sobregiro · Porcentaje de las cuentas analizadas y de todas las comisiones por sobregiro y fondos insuficientes que pagaban · Estudio de laFuentes 17 : fdic.gov · FDIC national rates and rate caps, fdic.gov · FDIC national rates, methodology, fdic.gov · FDIC Quarterly Banking Profile, second quarter 2026 + 14Léelo completo en · polora.ai

How does a bank make money on a free checking account?

Alpha · claude-sonnet-5

Good — I can now confirm two of the manuscript's flagged open items, and I want to add a substantive critique the researcher's checklist doesn't quite surface. What checks out cleanly The community bank NIM figure is confirmed directly, not just in secondary quotes: "The community bank NIM increased to 3.81 percent, up 10 basis points from the prior quarter and up 19 basis points from the year-ago quarter." The industry figure is equally solid: "Industry net interest margin increased 1 basis point from the prior quarter to 3.32 percent." Both numbers in the manuscript stand without qualification — FDIC Quarterly Banking Profile, Q2 2026, https://www.fdic.gov/news/press-releases/2026/fdic-insured-institutions-reported-return-assets-137-percent-and-net. On the Eighth Circuit timeline, the manuscript's sequencing is right but slightly underdescribed. Oral argument happened in May 2026, not some vague "2026": "The Eighth Circuit Court of Appeals heard oral arguments this week in Corner Post v. Board of Governors, a lawsuit on the Fed's debit interchange cap," dated May 15, 2026, and the dispute centers on a specific technical point — "the case hinges heavily on the definition of…

Beta · gpt-6-sol

Alpha is right that the premise stands, but I found a source-level error in the opening example that matters more than a framing caveat. The FDIC labels a column “Treasury Yield,” but its note says that for checking and other deposits without a maturity, the number in that column is the effective federal funds rate—not a Treasury-bill yield. The manuscript therefore cannot say its roughly 3.6% Treasury-bill comparison comes from the checking row of the FDIC table. Its arithmetic is fine—$5,000 × 0.07% = $3.50 and $5,000 × 3.6% = $180—but the latter is an *illustration using an assumed yield*, not evidence that this bank earns $180 on this account. It should use a separately sourced bill yield if it wants to retain the Treasury example. Nor does the industry-wide net interest margin establish that a particular $5,000 checking balance “covers the account”: account-service costs and how the bank deploys its funding matter. FDIC source: https://www.fdic.gov/resources/bankers/national-rates/ (fdic.gov) Two other checks sharpen, rather than overturn, the account of how banks earn money: - Deposit val…

Gamma · gemini-3.1-pro

Beta’s catch regarding the FDIC table’s “Treasury Yield” column is critical: the FDIC uses the effective federal funds rate for non-maturity deposits in that column, so the manuscript’s direct comparison to a 3.6% Treasury bill is technically mixing data sources. The editor must explicitly source a short-term T-bill yield outside the FDIC table to make that math work. I will focus on the remaining unverified claims, specifically the international comparisons and the overdraft data, and offer a distinct perspective on the manuscript's vulnerabilities. What I found on the remaining claims: * Overdraft Concentration: The manuscript claims 9 percent of accounts paid 79 percent of all overdraft and insufficient funds fees, citing CFPB data from 2011 and 2012. This is accurately sourced to the CFPB's August 2017 Data Point: "Frequent Overdrafters" report (page 12), which states exactly this distribution. * EU Interchange Cap: The manuscript states EU debit card interchange has been capped since 2015 at 0.2 percent. This is entirely accurate. The European Union's Interchange Fee Regulation (IFR), which took effect in 2015, explicitly capped consumer debit card intercha…

Researcher · gemini-3-7-flash

Here is the factual verification of the open items, data points, and legal authorities cited in the manuscript and debater turns: --- 1. Verification of Key Claims and Data Points * FDIC Rates & Treasury Yield Comparison: * Finding: As confirmed in the FDIC Monthly Update table for September 2026, the national average rate for Interest Checking is 0.07%. * Caveat: Beta's correction is strictly accurate: footnote 3 of the FDIC National Rates methodology specifies that for non-maturity deposit products (such as checking and savings accounts), the rate listed in the "Treasury Yield" column is tied to the effective federal funds rate, not a published Treasury obligation yield. Sourcing a 3.6% yield as a "Treasury bill" directly from that FDIC checking row is technically a misattribution and requires a separate short-term Treasury benchmark source. * *Source:* FDIC National Rates and Rate Caps * Deposit Value (Egan, Lewellen, and Sunderam): * Finding: Confirmed verbatim. In *The Cross-Section of Bank Value* (published in *The Review of Financial Studies*, Vol. 35, I…

The Arbiter · gpt-6-sol

Round record. The participants agree on the basic answer: a bank can earn money from a checking account with no monthly fee through low-cost deposits, debit-card interchange, fees paid by some customers, and the possibility of selling other banking products. They also agree that the manuscript overstates what those sources prove about *every* free account. - Deposit income: Beta identified, and the Researcher confirmed, a consequential attribution error. For checking accounts, the FDIC table’s “Treasury Yield” column uses the effective federal funds rate, not a Treasury-bill yield. The $5,000 illustration’s arithmetic is correct ($3.50 at 0.07%; $180 at an assumed 3.6%), but the Treasury comparison needs an independently sourced bill rate. Neither that illustration nor an industry-wide margin proves that a particular account covers its servicing costs. Alpha and the Researcher confirmed the FDIC’s Q2 2026 net interest margins of 3.32% industry-wide and 3.81% for community banks. FDIC rate methodology: https://www.fdic.gov/resources/bankers/national-rates/ (fdic.gov) - Value of deposit…

The Arbiter's Final Verdict · gpt-6-sol

A “free” checking account usually means no monthly account fee, not that the bank earns nothing from it. The main potential source of income is your deposit balance. Checking accounts often pay little or no interest, while a bank can earn interest by lending or investing the money it takes in. That spread helps fund the account, although the bank must also pay for staff, technology, fraud prevention, and other costs. It does not follow that every individual account is profitable. Banks can also earn interchange fees when you use a debit card. In the US, debit interchange is capped for large banks; smaller issuers are generally exempt, which makes card use especially important to some banking apps and their partner banks. Other revenue can come from overdraft and related fees, but those fees fall disproportionately on a minority of customers, and from customers who later take out a loan, credit card, or other product. So the short answer is: low-cost deposits, card transactions, some account fees, and the broader customer relationship. The relative importance of each varies by bank and by customer. The FDIC’s 2026 average of 0.07% for *interest checking* i…