¿De dónde sale la idea de que una pérdida duele el doble?
Imagine dos días. Un día encuentra 100 dólares que no esperaba. Otro día pierde 100 dólares. La mayoría de la gente dice que el segundo día se le queda grabado más tiempo, y la explicación popular añade una cifra : una pérdida duele más o menos el doble de lo que alegra una ganancia del mismo tamaño.
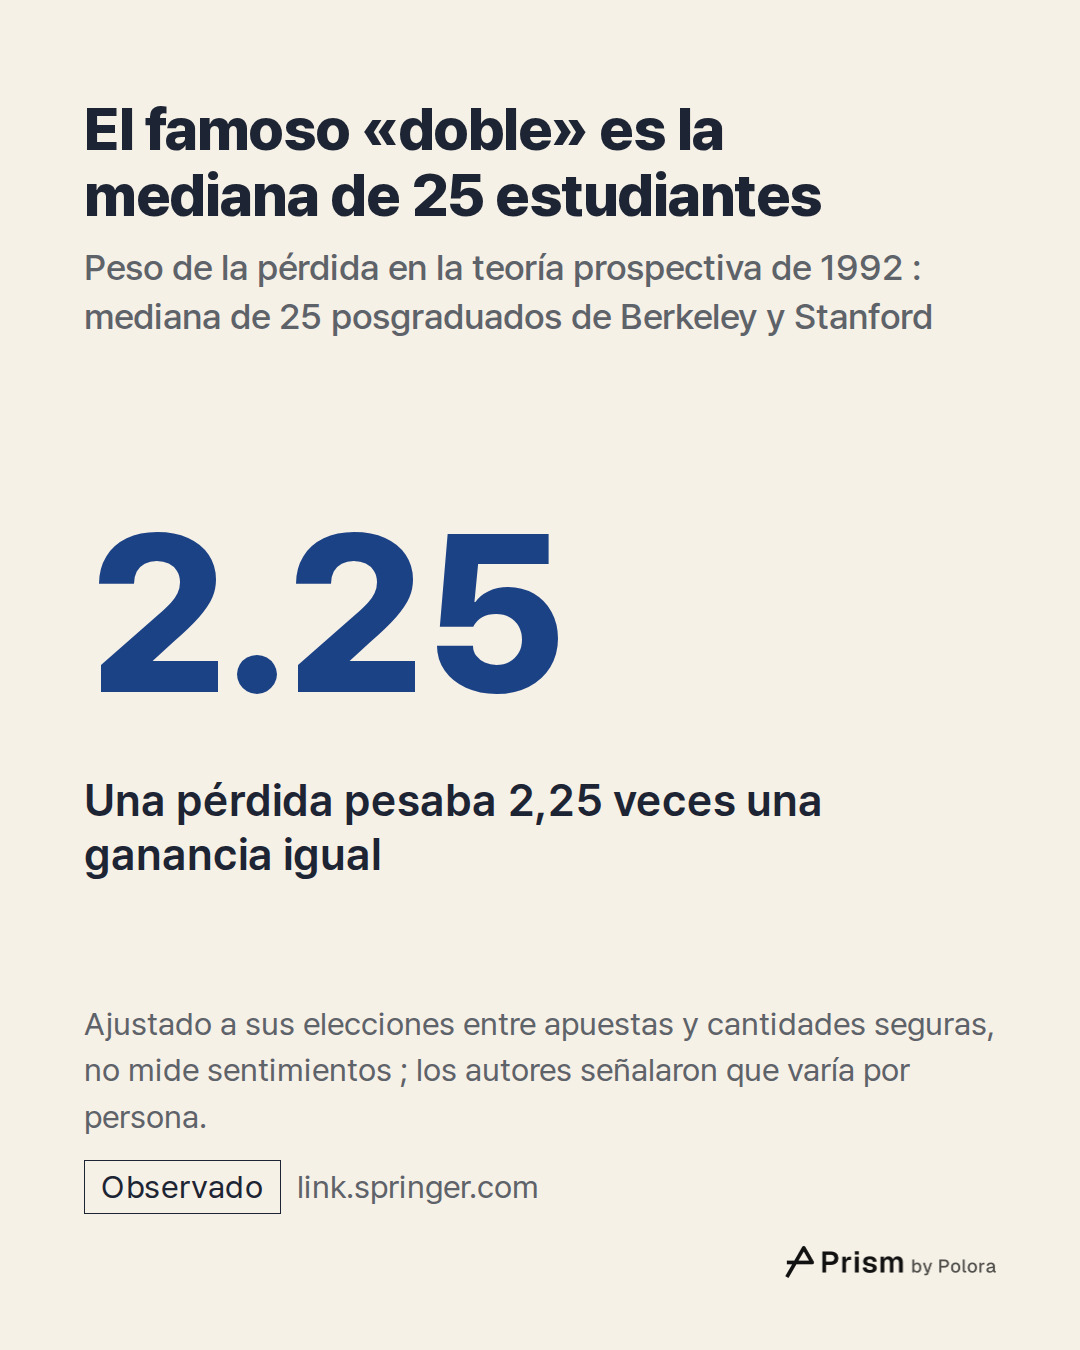
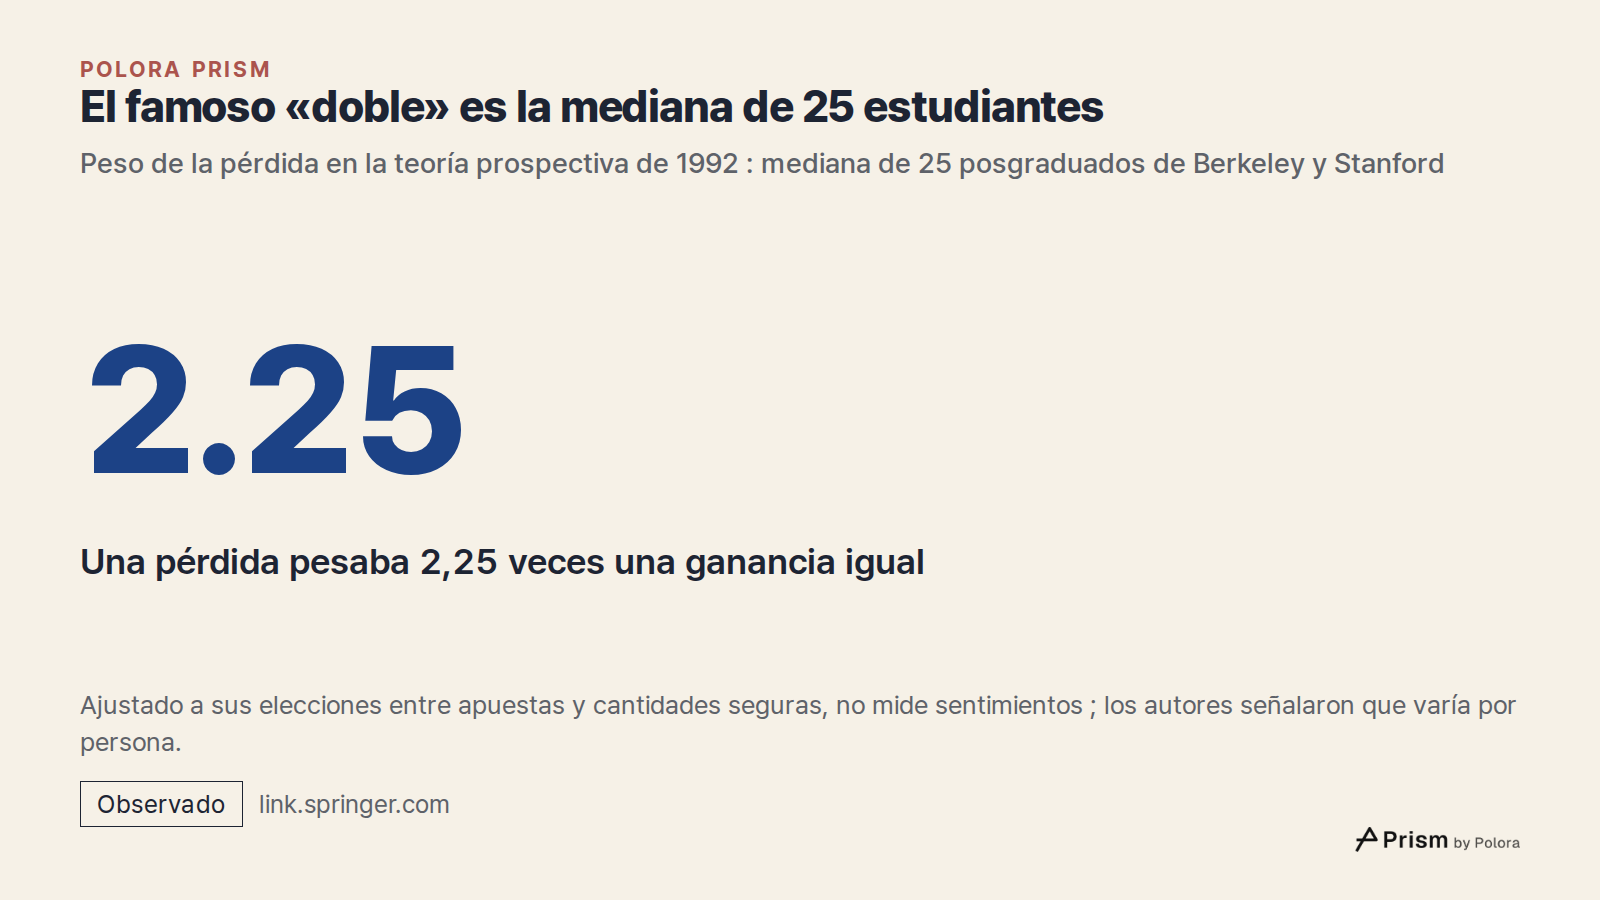
Esa cifra tiene un origen concreto. En 1979, los psicólogos Daniel Kahneman y Amos Tversky propusieron la teoría prospectiva, una descripción de cómo elige realmente la gente cuando los resultados son inciertos (Econometrica, 1979). En 1992 la refinaron y la ajustaron a las decisiones de 25 estudiantes de posgrado de Berkeley y Stanford, que cobraron 25 dólares cada uno por participar y eligieron entre apuestas y cantidades seguras de dinero (Journal of Risk and Uncertainty, 1992). La mediana de sus estimaciones fue 2,25 : en el modelo ajustado a las decisiones de ese grupo, una pérdida pesaba unas 2,25 veces más que una ganancia del mismo tamaño.
Así que «el doble» es la mediana de un grupo pequeño, en unas condiciones concretas. Los propios autores señalaron que la curva cambia de una persona a otra. Además, la cifra sale de un modelo de las decisiones de esos estudiantes. Nunca fue una medición de cuánto siente una persona concreta, ni de cuánto siente la gente en general.
- Kahneman and Tversky (1979), Prospect theory : an analysis of decision under risk, Econometrica
- Kahneman and Tversky (1979), Prospect theory, full text
- Tversky and Kahneman (1992), Advances in prospect theory, Journal of Risk and Uncertainty
- Tversky and Kahneman (1992), Advances in prospect theory, full text
¿Qué muestra en realidad la famosa curva de pérdidas y ganancias?
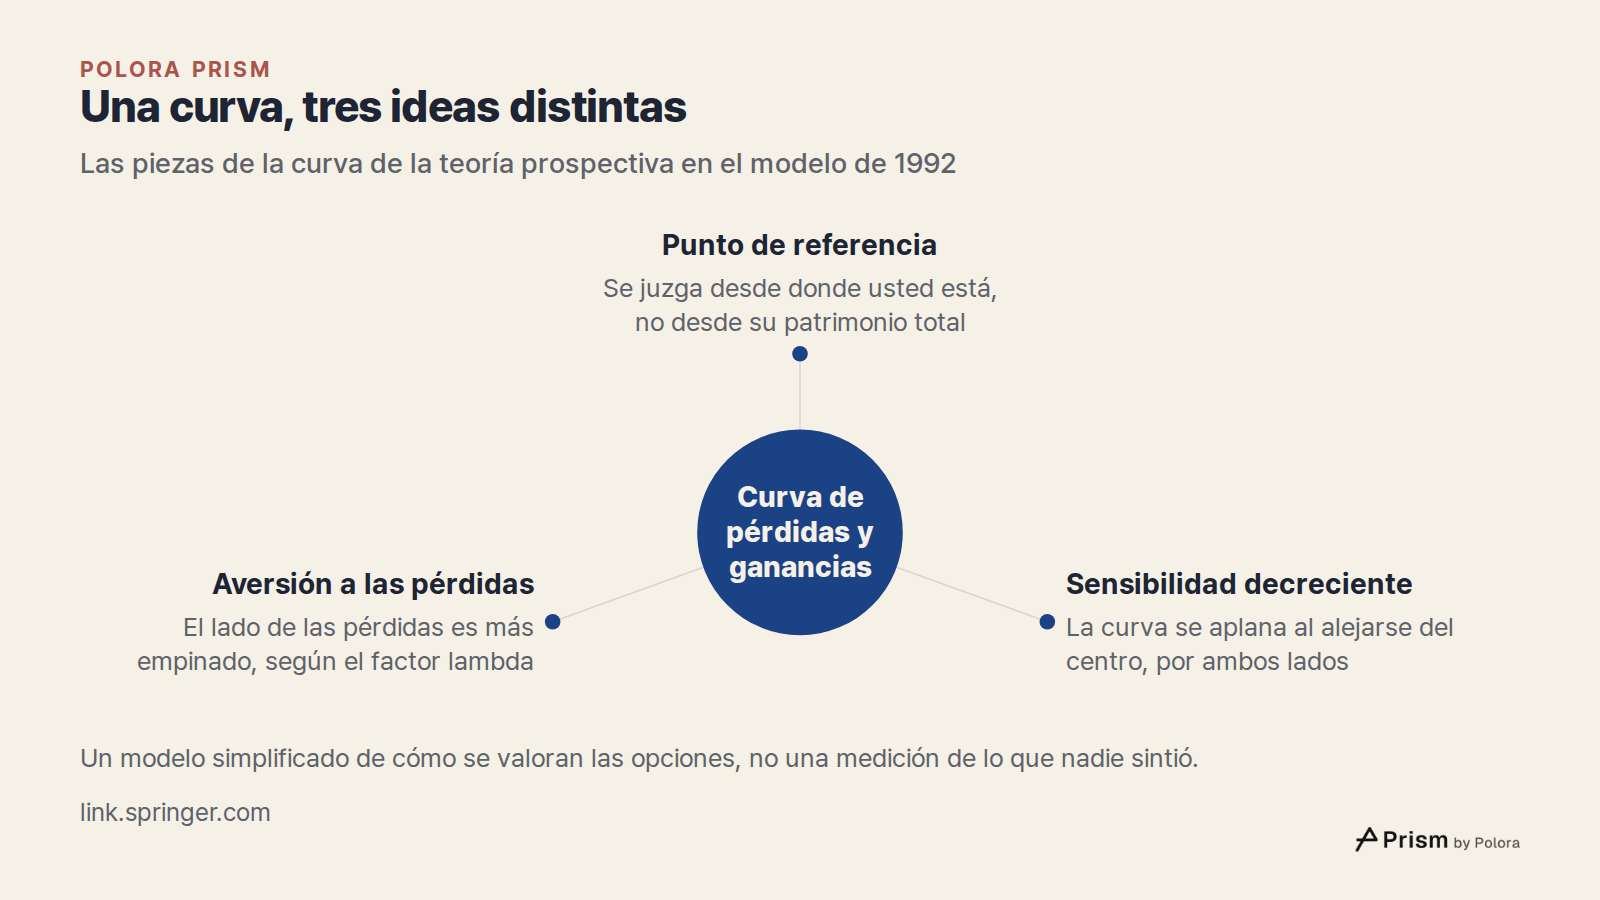
La teoría prospectiva suele dibujarse como una sola curva. Las ganancias van a la derecha de un punto central y las pérdidas a la izquierda, y el eje vertical muestra cuánto se valora cada resultado. La curva reúne tres ideas distintas que es fácil confundir.
La primera es el punto de referencia. La curva parte de donde usted está, no de su patrimonio total. Una caída de 100 dólares se juzga como una pérdida respecto a lo que tenía al empezar o a lo que esperaba, tenga usted 1000 dólares o 1 millón.
La segunda es la sensibilidad decreciente. La curva se aplana a medida que se aleja del centro, por ambos lados : pasar de 0 a 100 dólares importa más que pasar de 1000 a 1100, tanto en ganancias como en pérdidas. En el ajuste de 1992, esa curvatura la fija un exponente de 0,88, igual en los dos lados.
La tercera es la aversión a las pérdidas, que responde a la pregunta del titular. El lado de las pérdidas es más empinado que el de las ganancias, así que un paso a la izquierda baja más de lo que sube el mismo paso a la derecha. El factor que amplifica el lado de las pérdidas se llama lambda : en el modelo de 1992, una pérdida vale lambda veces lo que vale una ganancia del mismo tamaño. Un lambda de 1 significa que pérdidas y ganancias pesan lo mismo. La mediana de 1992 fue 2,25.
La curva es un modelo simplificado de cómo se valoran las opciones al decidir, con estos parámetros incorporados. No es una medición de lo que nadie sintió.
¿Qué encontraron los estudios posteriores al volver a medirlo?
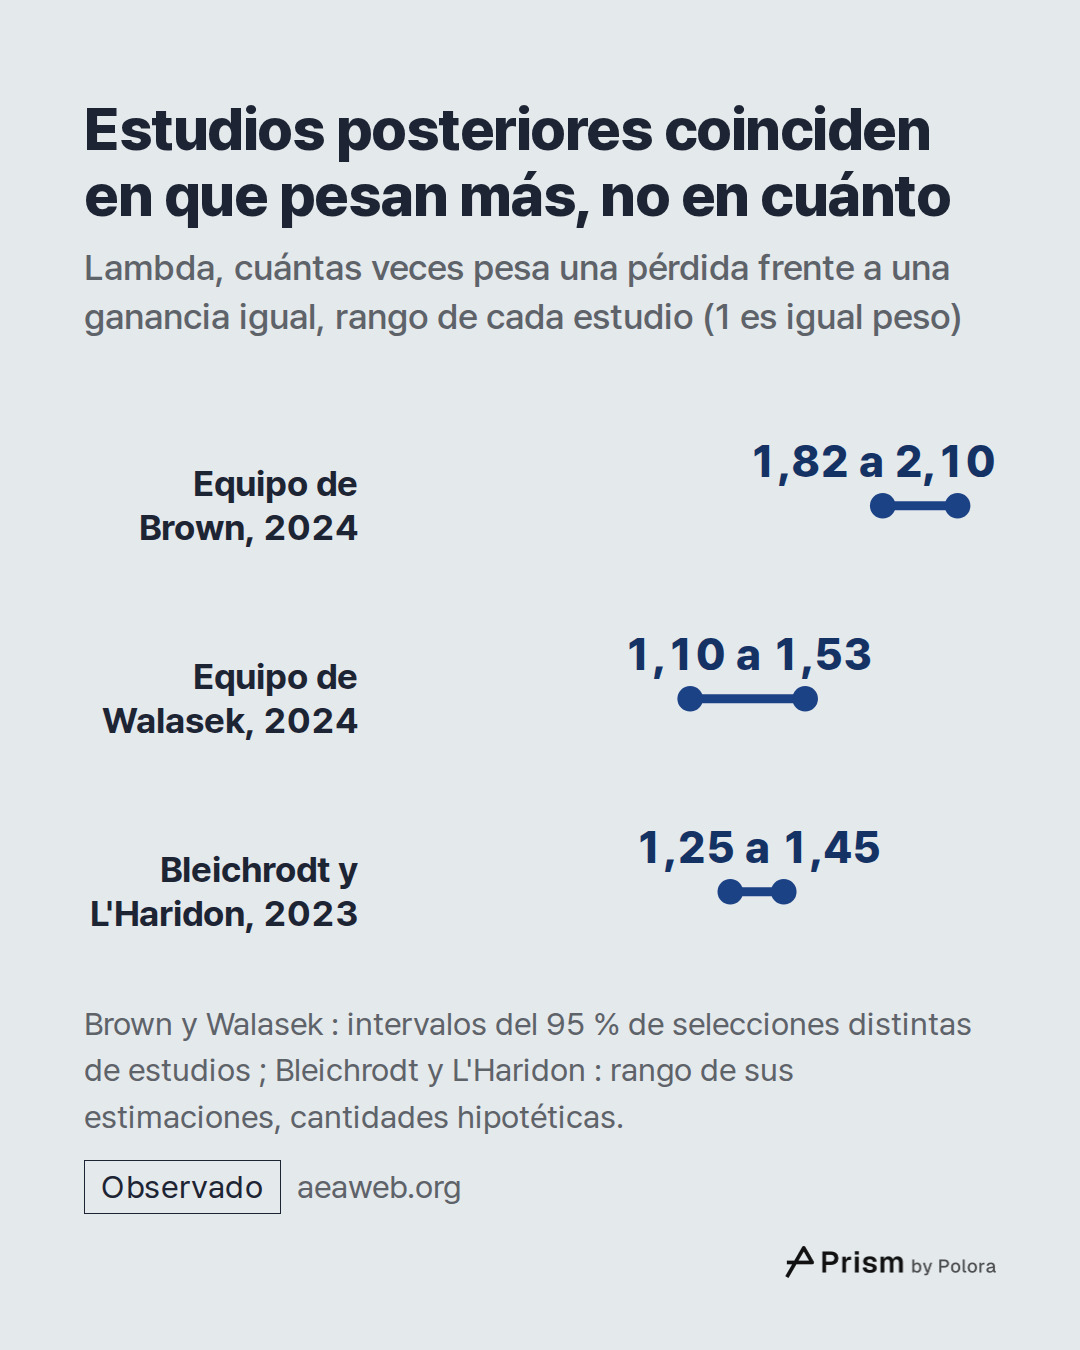
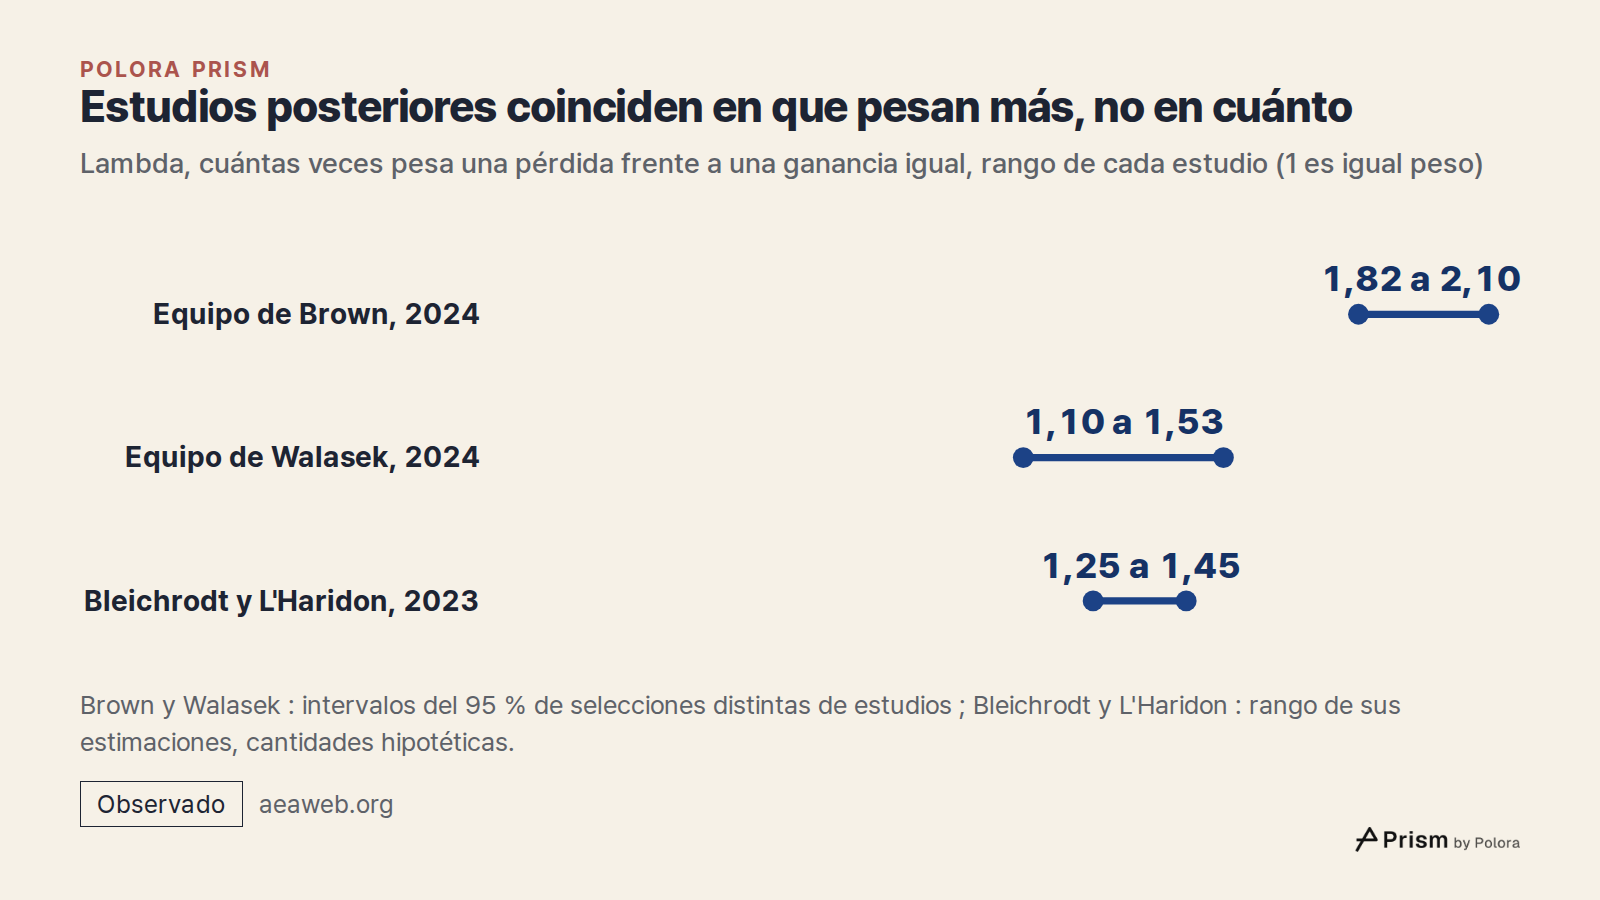
Desde entonces, cientos de estudios han estimado lambda. La recopilación más amplia, de Alexander Brown, Taisuke Imai, Ferdinand Vieider y Colin Camerer (Journal of Economic Literature, 2024), reunió 607 estimaciones de 150 artículos publicados entre 1992 y 2017. Tal como se publicaron, esas estimaciones tienen una mediana de 1,69 y una media de 1,97. Tras el ajuste estadístico de los autores, su estimación central es 1,955, con un intervalo del 95 % que va de 1,82 a 2,10. Encontraron además que pocos de los rasgos de diseño que registraron en los estudios se correspondían con diferencias en los resultados.
Otras recopilaciones dieron cifras más bajas. Lukasz Walasek, Timothy Mullett y Neil Stewart (Journal of Economic Psychology, 2024) volvieron a estimar lambda a partir de las decisiones originales de 17 estudios con apuestas arriesgadas. Obtuvieron 1,31, con un intervalo del 95 % de 1,10 a 1,53, que no llega a 2,25. También advirtieron que buena parte de los datos de ese conjunto era de mala calidad. Michael Neumann y Ulf Böckenholt (Journal of Retailing, 2014) estudiaron decisiones entre marcas de consumo y obtuvieron 1,49 o 1,73, según el modelo. Han Bleichrodt y Olivier L'Haridon (Judgment and Decision Making, 2023) usaron una prueba diseñada para separar la aversión a las pérdidas del aplanamiento de la curva. Encontraron aversión a las pérdidas tanto con cantidades pequeñas como con grandes, con un lambda de entre 1,25 y 1,45, que ellos describen como menor de lo que suele observarse. Las cantidades de su estudio eran hipotéticas.
Son análisis de selecciones distintas de estudios, hechos de maneras distintas, y no mediciones repetidas de una constante humana. A la pregunta de si las pérdidas pesan más, estos estudios suelen responder que sí. A la de cuánto más, sus respuestas se separan : van desde cerca de 2 hasta cerca de 1,3.
- Brown, Imai, Vieider and Camerer (2024), Meta-analysis of empirical estimates of loss aversion, Journal of Economic Literature
- Brown, Imai, Vieider and Camerer (2024), Caltech record
- Walasek, Mullett and Stewart (2024), Journal of Economic Psychology, Warwick repository
- Walasek, Mullett and Stewart (2024), full text
- Walasek, Mullett and Stewart (2024), Journal of Economic Psychology
- Neumann and Böckenholt (2014), Journal of Retailing
- Bleichrodt and L'Haridon (2023), Prospect theory's loss aversion is robust to stake size, Judgment and Decision Making
¿Por qué cambia la respuesta según cómo se diseña la prueba?
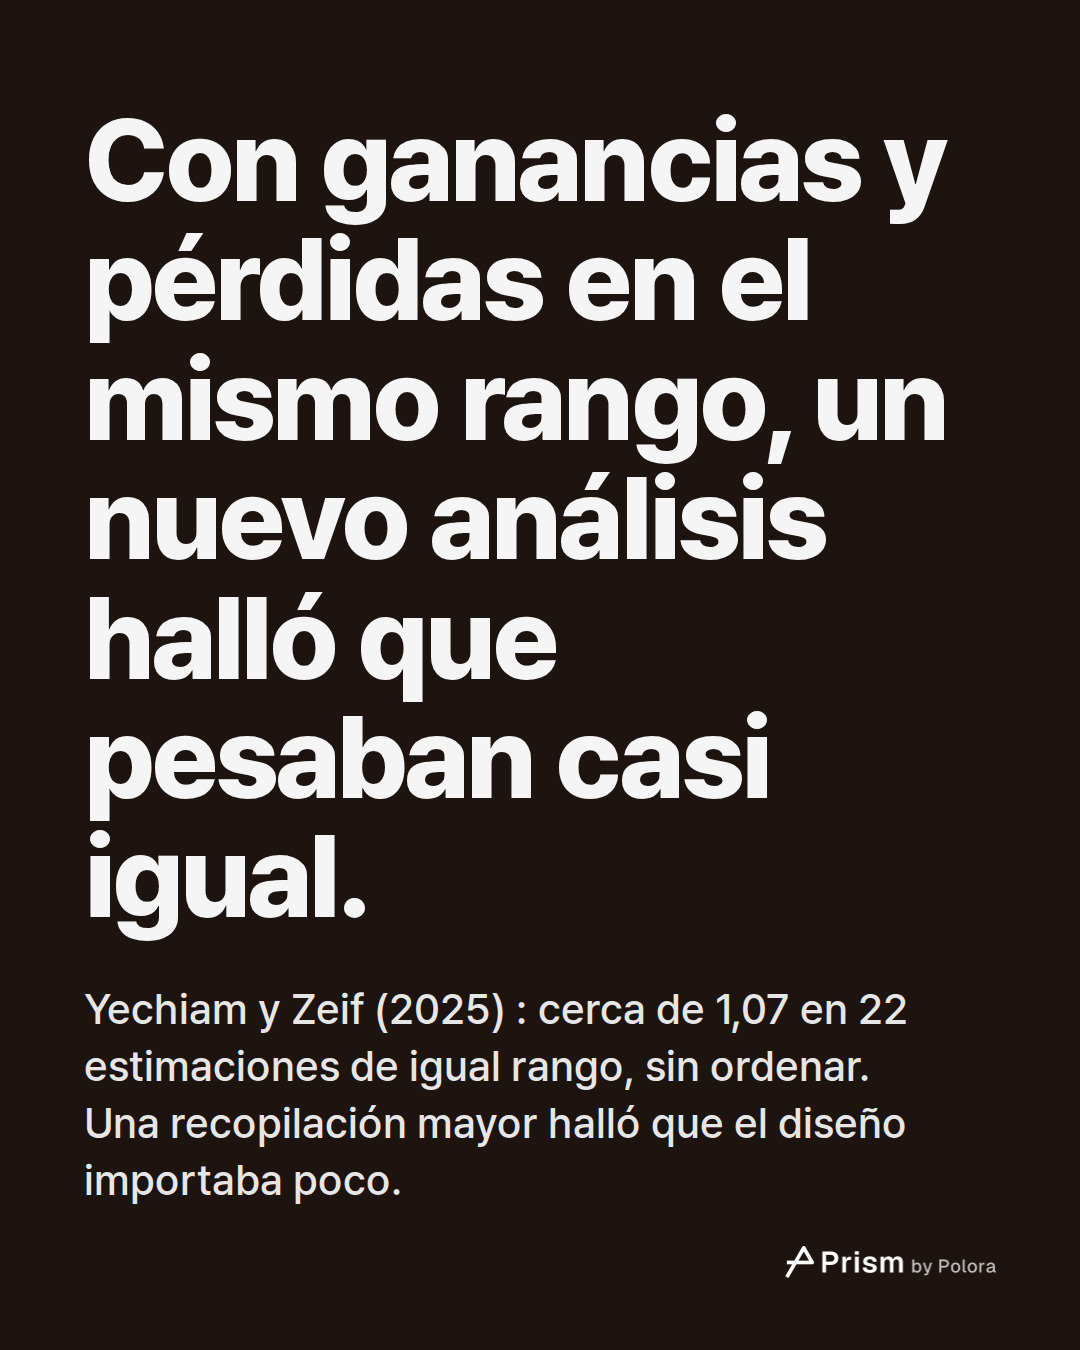
Eldad Yechiam y Dana Zeif (Journal of Economic Psychology, 2025) volvieron a los datos del equipo de Brown y clasificaron los estudios según su diseño. Pudieron hacerlo con 163 de las estimaciones, procedentes de 84 artículos. Dos rasgos aparecían una y otra vez donde la aversión a las pérdidas parecía fuerte : en unos estudios las pérdidas posibles eran menores que las ganancias posibles, y en otros las cantidades se mostraban ordenadas por tamaño. En las 22 estimaciones en que ganancias y pérdidas cubrían el mismo rango y no se mostraban ordenadas, lambda quedó en torno a 1,07, con un intervalo de 0,97 a 1,18, sin superar 1 de forma estadísticamente significativa. También encontraron estimaciones más bajas cuando el dinero era real que cuando era hipotético. El título de su trabajo resume cómo lo interpretan : la aversión a las pérdidas no es robusta. Esa cifra vale para el subconjunto que seleccionaron. Pone en duda que las estimaciones más altas valgan de forma general, pero no las anula. Las dos recopilaciones discrepan en este punto : el equipo de Brown encontró que pocos de los rasgos de diseño que registró importaban, mientras que Yechiam y Zeif encontraron diferencias de diseño que sí importaban.
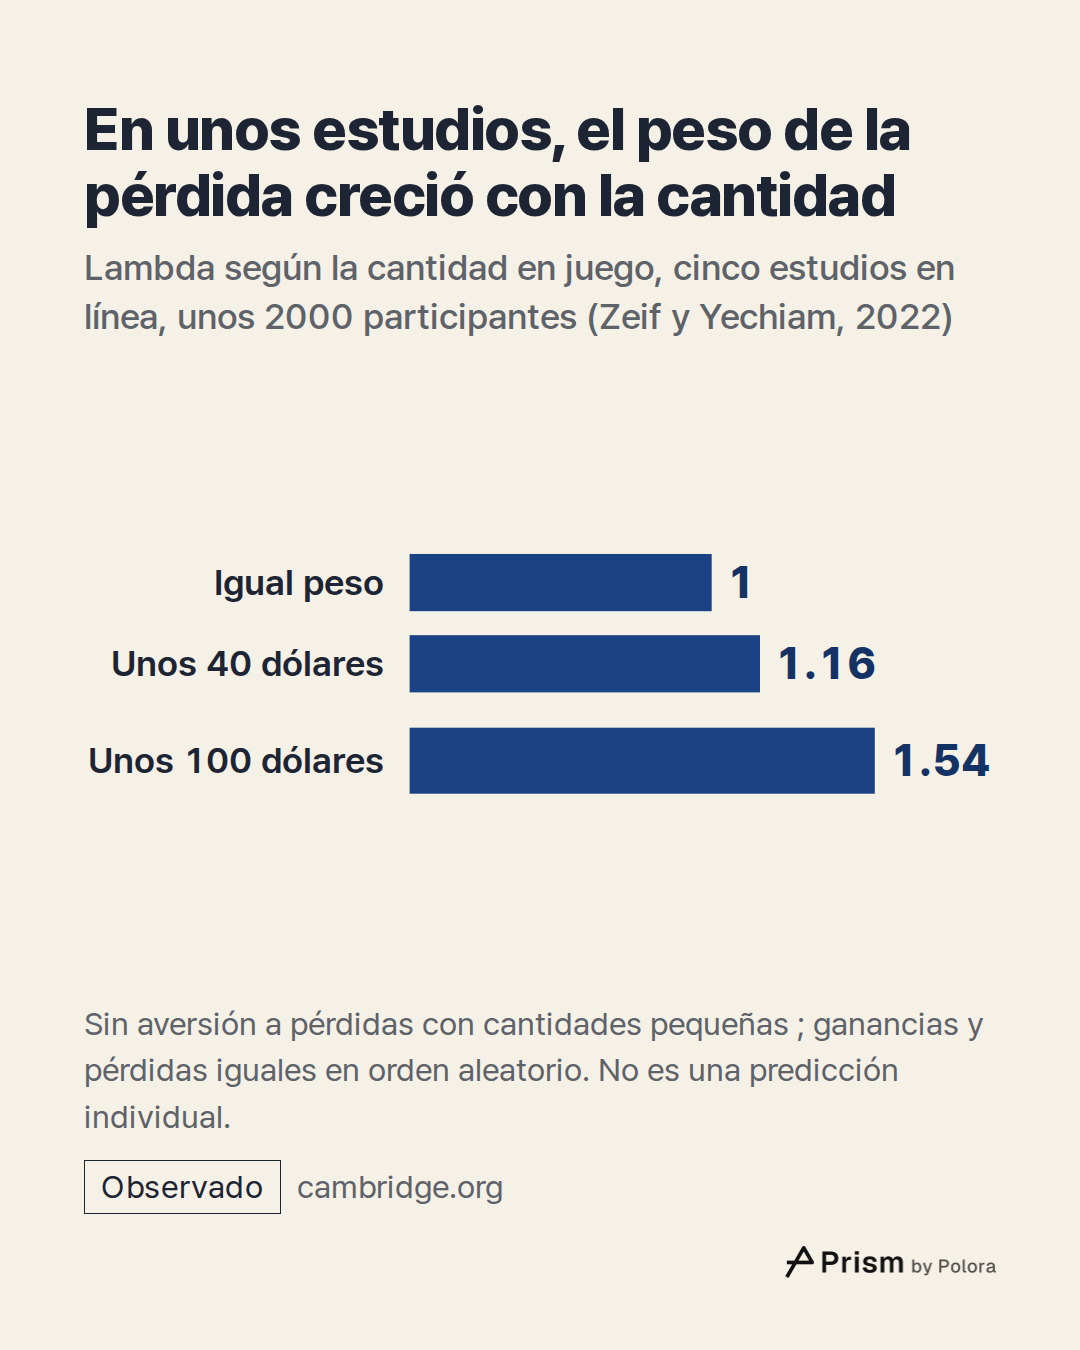
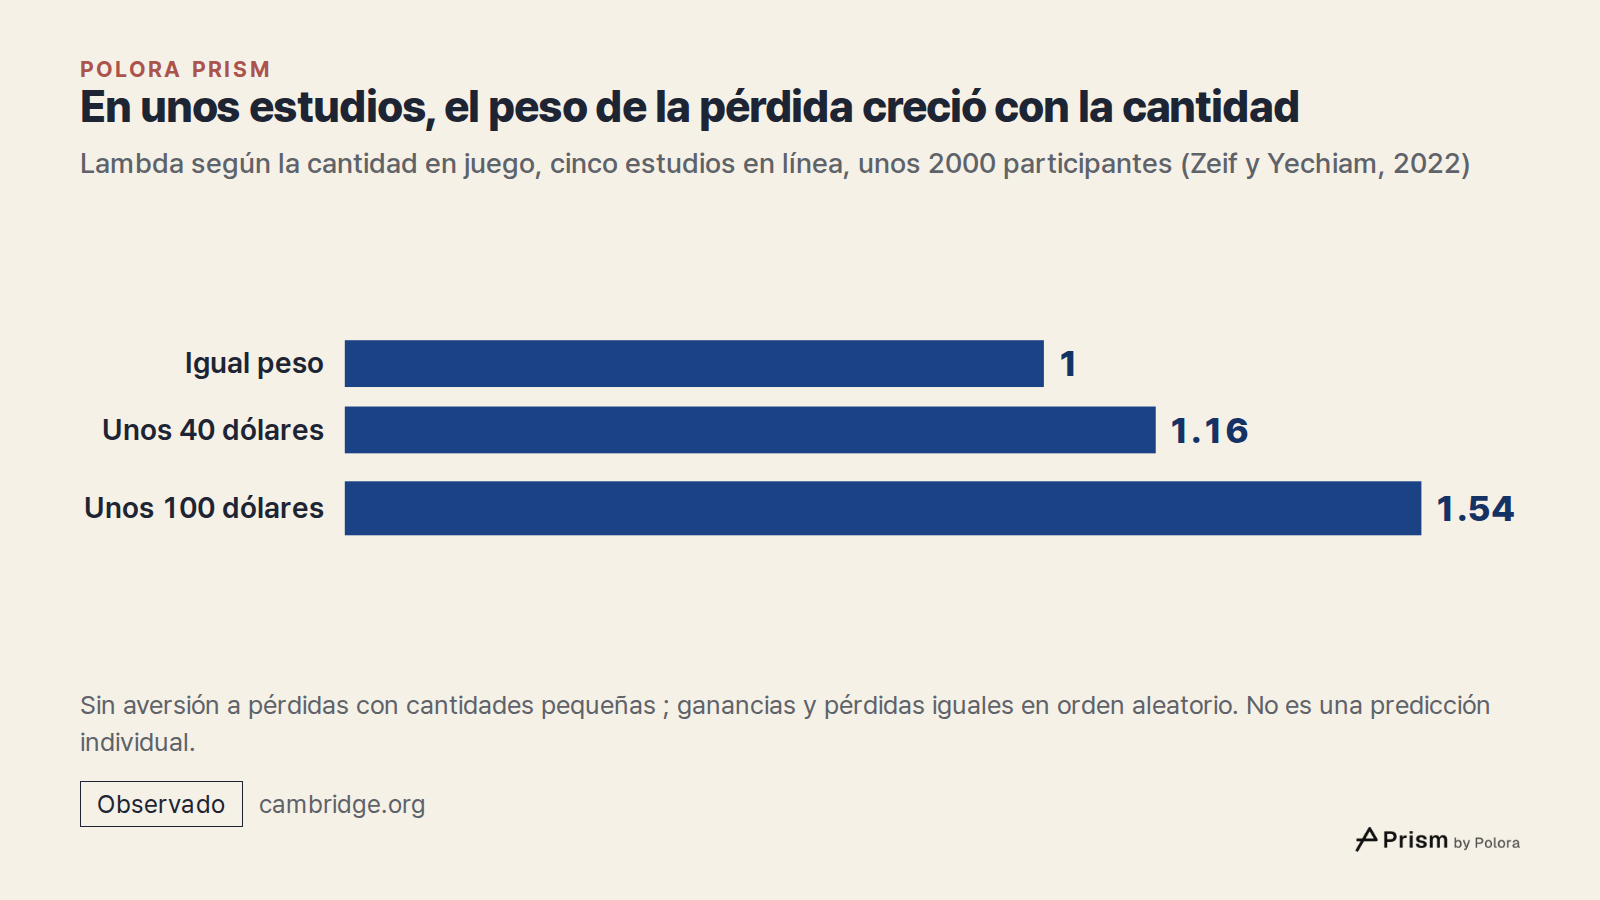
La cantidad en juego también importa, y eso afecta a los 100 dólares del principio. En un trabajo anterior, con cinco estudios en línea y unos 2000 participantes, Zeif y Yechiam (Judgment and Decision Making, 2022) presentaron ganancias y pérdidas del mismo tamaño en orden aleatorio. No encontraron aversión a las pérdidas con cantidades pequeñas. Con unos 40 dólares encontraron un lambda débil, de 1,16, y con unos 100 dólares, de 1,54. Esas cifras valen para el método de ese estudio. No predicen lo que una persona concreta sentirá con sus 100 dólares.
Además, elegir y sentir no son lo mismo. La mayoría de estas cifras salen de las decisiones que toma la gente, no de lo que siente después. En dos estudios con apuestas, Deborah Kermer y sus colegas (Psychological Science, 2006) encontraron que la gente predecía que una pérdida le dolería más de lo que le alegraría una ganancia igual. Pero cuando apostaba de verdad, las pérdidas le dolían menos de lo que había previsto. Eso muestra una diferencia entre lo previsto y lo vivido en esos estudios. No muestra que una pérdida real nunca se sienta peor que una ganancia igual.
No todos interpretan las pruebas de la misma manera. David Gal y Derek Rucker (Journal of Consumer Psychology, 2018), en una revisión de estudios y no en una estimación nueva, sostuvieron que las pérdidas no pesan más que las ganancias como regla general y que depende del contexto. Itamar Simonson y Ran Kivetz respondieron en el mismo número que esa conclusión iba demasiado lejos. La pregunta sigue abierta, y hay investigadores rigurosos en ambos lados.
- Yechiam and Zeif (2025), Loss aversion is not robust : a re-meta-analysis, preprint
- Yechiam and Zeif (2025), Journal of Economic Psychology
- Yechiam and Zeif (2025), Journal of Economic Psychology
- Yechiam and Zeif (2025), research record
- Zeif and Yechiam (2022), Judgment and Decision Making
- Zeif and Yechiam (2022), Loss aversion (simply) does not materialize for smaller losses
- Kermer and others (2006), Psychological Science
- Kermer and others (2006), Psychological Science
¿Qué tiene que ver la curva con las acciones que usted tiene?
Para un inversor, el punto de referencia suele ser el precio que pagó. Una acción comprada a 50 dólares que ahora vale 40 se vive como una pérdida de 10 dólares, aunque el precio de mercado es el mismo para todos los que la tienen, pagaran lo que pagaran.
Aquí importa más la curvatura del lado de las pérdidas que lambda. Como la curva se aplana a medida que crecen las pérdidas, el modelo predice que, ante una pérdida, la gente preferirá arriesgarse antes que aceptar una pérdida segura. En el artículo de 1979, el 80 % de los encuestados prefería recibir 3000 dólares seguros antes que tener un 80 % de probabilidad de ganar 4000. Pero cuando la misma elección se planteaba en forma de pérdidas, el 92 % elegía la apuesta.
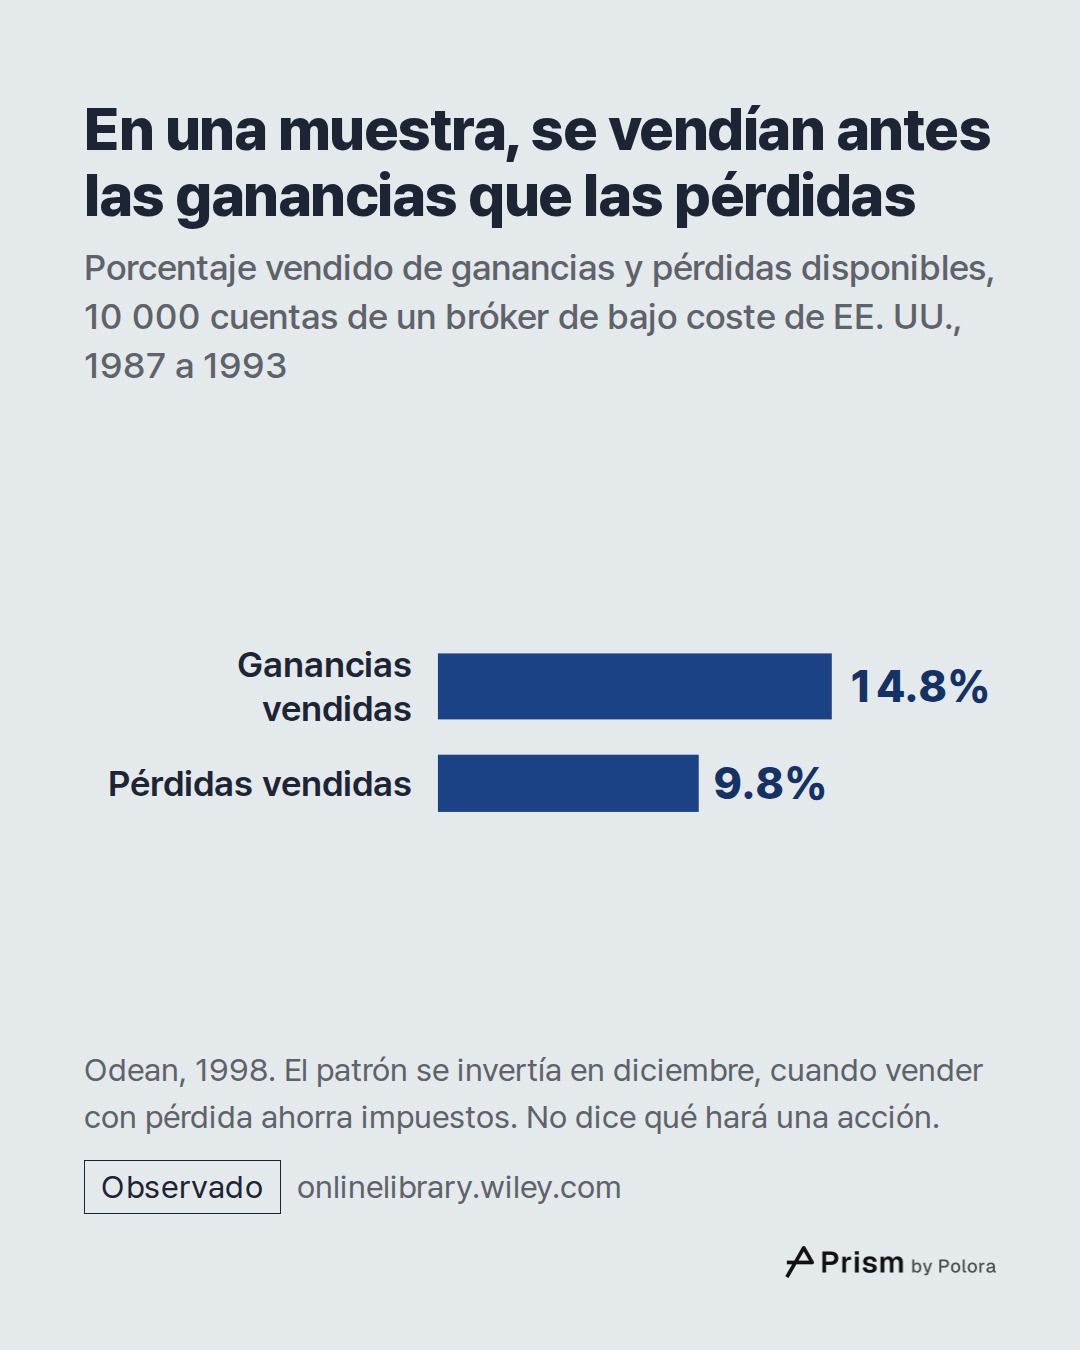
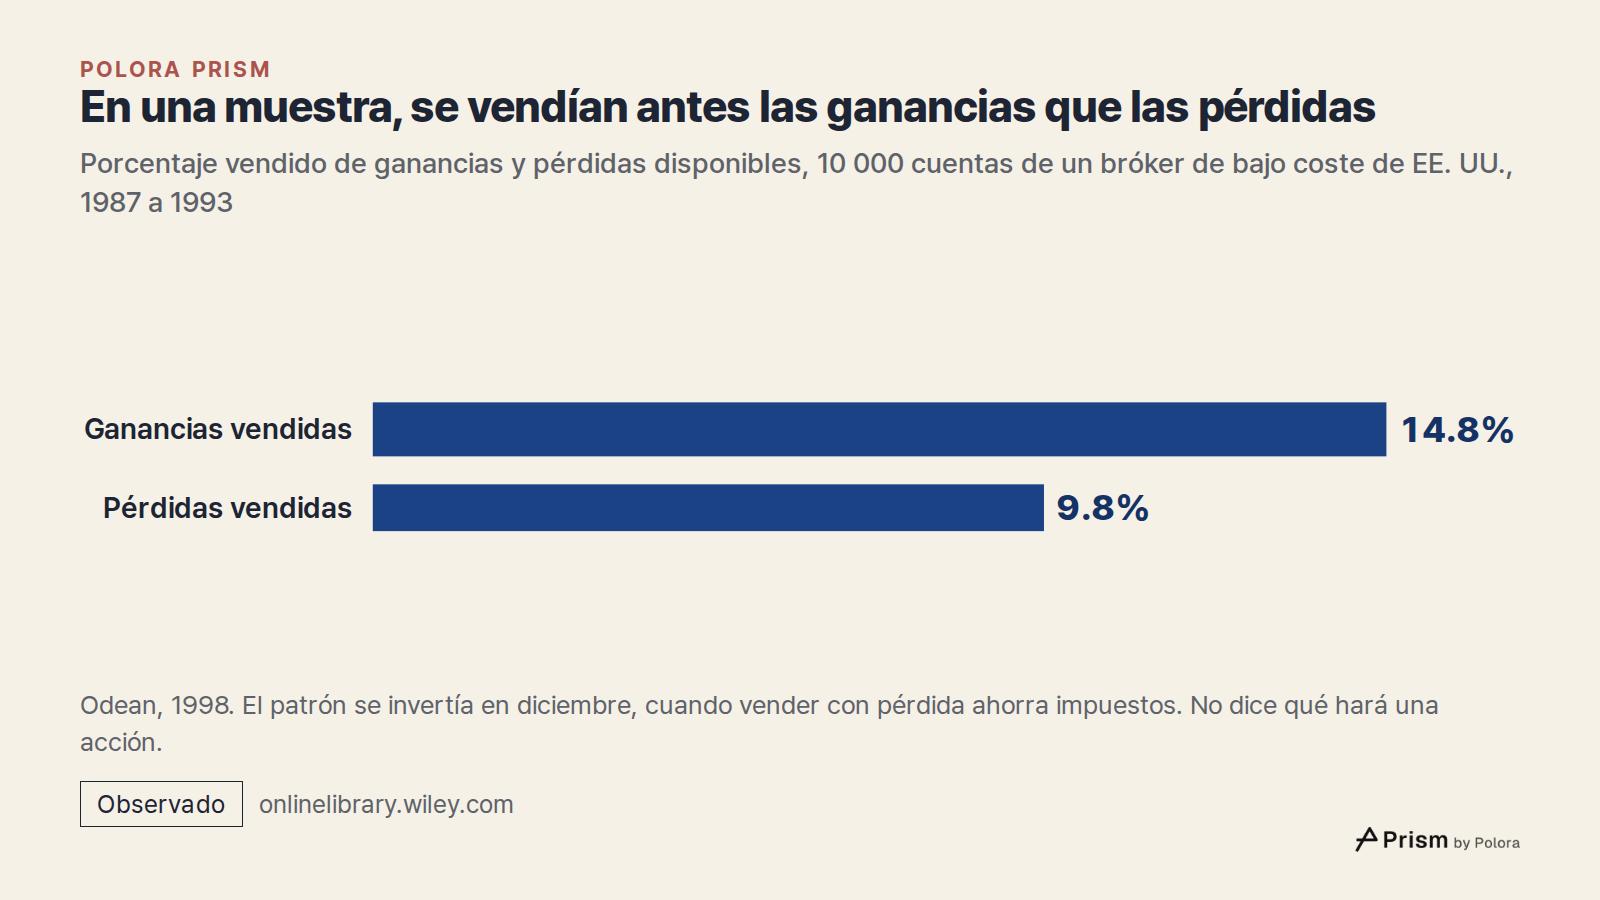
Hersh Shefrin y Meir Statman (Journal of Finance, 1985) pusieron nombre a un patrón relacionado que se ve en la inversión, el efecto disposición : vender demasiado pronto las acciones que ganan y mantener demasiado tiempo las que pierden. No lo explicaron con una sola curva, sino con varios factores a la vez, entre ellos la contabilidad mental (separar el dinero en cuentas distintas dentro de la cabeza), el arrepentimiento y los impuestos. Después, Terrance Odean (Journal of Finance, 1998) lo puso a prueba con las operaciones de 10 000 cuentas elegidas al azar en un gran intermediario bursátil de bajo coste de Estados Unidos, entre 1987 y 1993. Esos inversores materializaron el 14,8 % de las ganancias que tenían a su alcance, pero solo el 9,8 % de las pérdidas. En diciembre, cuando vender las acciones que pierden permite ahorrar impuestos, el patrón se invertía. En esa muestra, durante el año siguiente, las acciones ganadoras que vendieron rindieron 3,4 puntos porcentuales más que las perdedoras que conservaron. Es un hallazgo sobre esas cuentas en esos años. No dice nada sobre lo que hará una acción a partir de ahora ni sobre cuándo debería vender nadie.
La relación entre la curva y ese comportamiento es menos directa de lo que parece. Nicholas Barberis y Wei Xiong (Journal of Finance, 2009) analizaron versiones sencillas de la teoría prospectiva. Encontraron que una versión basada en las ganancias y pérdidas de cada año a menudo no predice el efecto disposición, y a veces predice lo contrario. En cambio, una versión basada en las ganancias y pérdidas que se hacen efectivas al vender lo predice de forma más fiable.
- Kahneman and Tversky (1979), Prospect theory, Econometrica
- Kahneman and Tversky (1979), Prospect theory, full text
- Shefrin and Statman (1985), Journal of Finance
- Odean (1998), Are investors reluctant to realize their losses?, full text
- Odean (1998), Journal of Finance
- Barberis and Xiong (2009), What drives the disposition effect?, Journal of Finance
Entonces, ¿una pérdida duele de verdad más?
En muchos experimentos, cuando la gente decide, una pérdida sí pesa más que una ganancia igual, y ese patrón se ha encontrado una y otra vez. Lo que no se ha mantenido es el tamaño del efecto. El famoso «doble» sale de 25 estudiantes en 1992. Las recopilaciones de trabajos posteriores, cada una basada en una selección distinta de estudios, lo sitúan cerca de 2, cerca de 1,3 o muy cerca de 1. La diferencia depende de si las pérdidas eran menores que las ganancias, de cómo se presentaban las opciones, de si el dinero era real y de cuánto había en juego.
Estas cifras describen decisiones. Lo que se siente después de una pérdida se ha medido mucho menos, y en dos estudios con apuestas la pérdida dolió menos de lo que la gente esperaba.
Así que la idea con la que vale la pena quedarse es esta : en el laboratorio, las pérdidas suelen pesar más que las ganancias, pero cuánto más depende tanto del diseño de la prueba como de las personas. La próxima vez que vea «2x», la pregunta útil es cómo se midió, y si lo que se midió fue una decisión o un sentimiento.