Le pharmacien lit votre prix sur un écran
Vous présentez la même ordonnance que le mois dernier, et cette fois elle vous coûte plusieurs fois plus cher. Ou bien un collègue, assuré ailleurs, paie beaucoup moins pour le même comprimé. Au comptoir, on vous répond presque toujours la même chose : c'est ce que prévoit votre assurance.
Aux États-Unis, pour une ordonnance prise en charge par une assurance, cette réponse est presque à prendre au pied de la lettre. La pharmacie transmet l'ordonnance par voie électronique à une entreprise qui travaille pour votre assureur. Le message qui revient indique au pharmacien combien la pharmacie sera payée et combien vous devez. La pharmacie lit ce chiffre, elle ne le choisit pas. Si vous payez comptant, sans assurance, les choses se passent autrement : c'est le prix propre de la pharmacie, ou un programme de réduction, qui compte. Pour tous les autres, qui décide ?
Quatre acteurs se cachent derrière un seul prix au comptoir
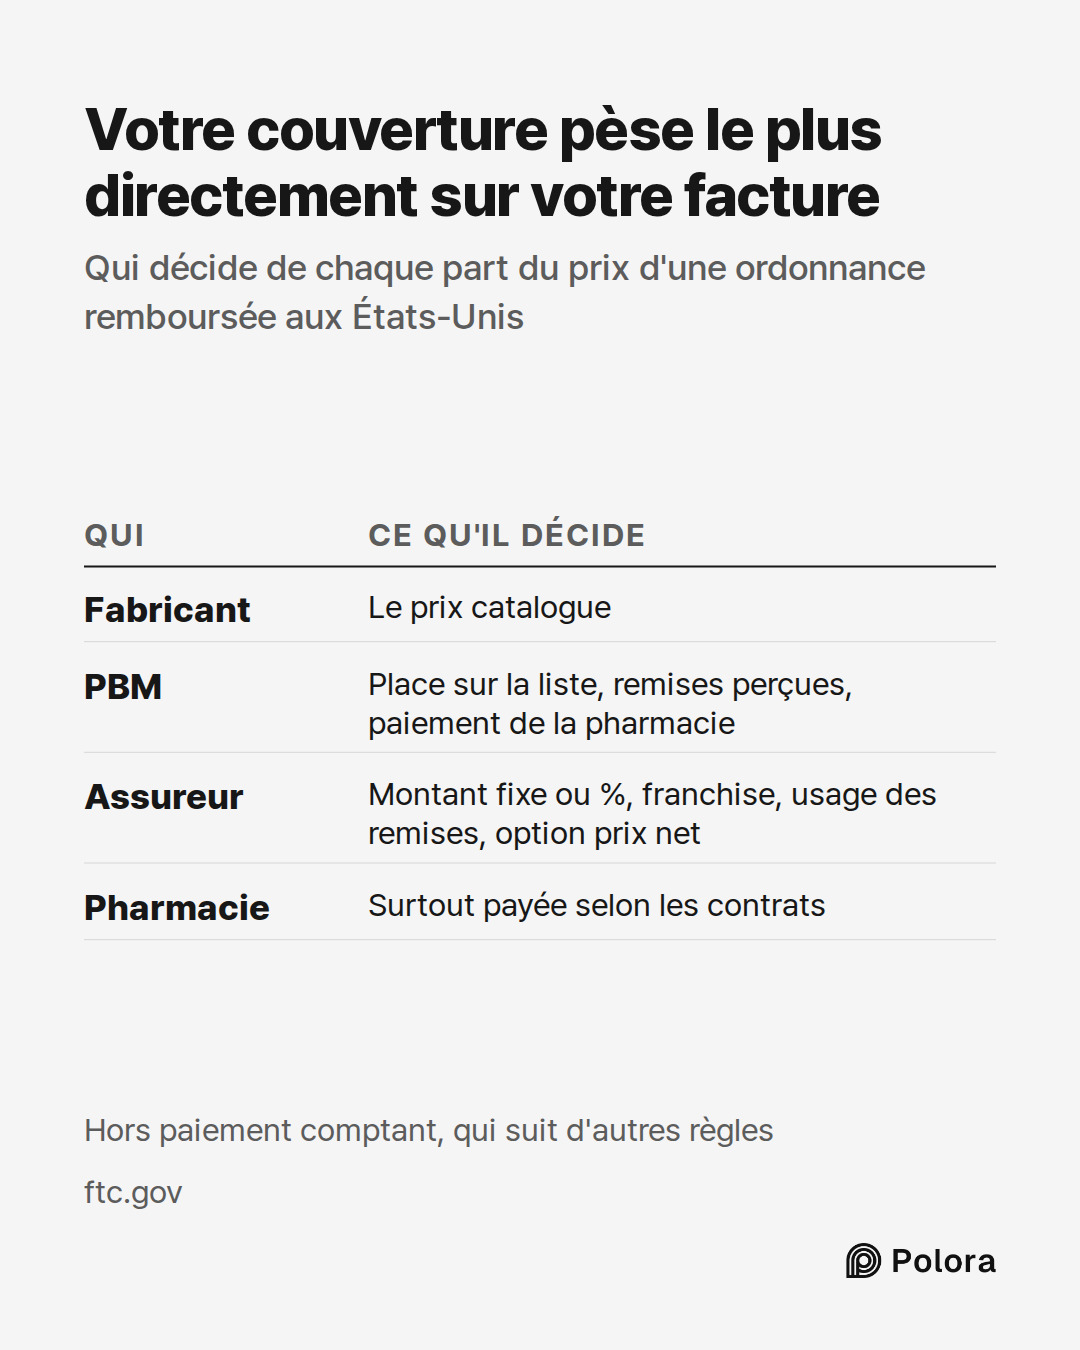
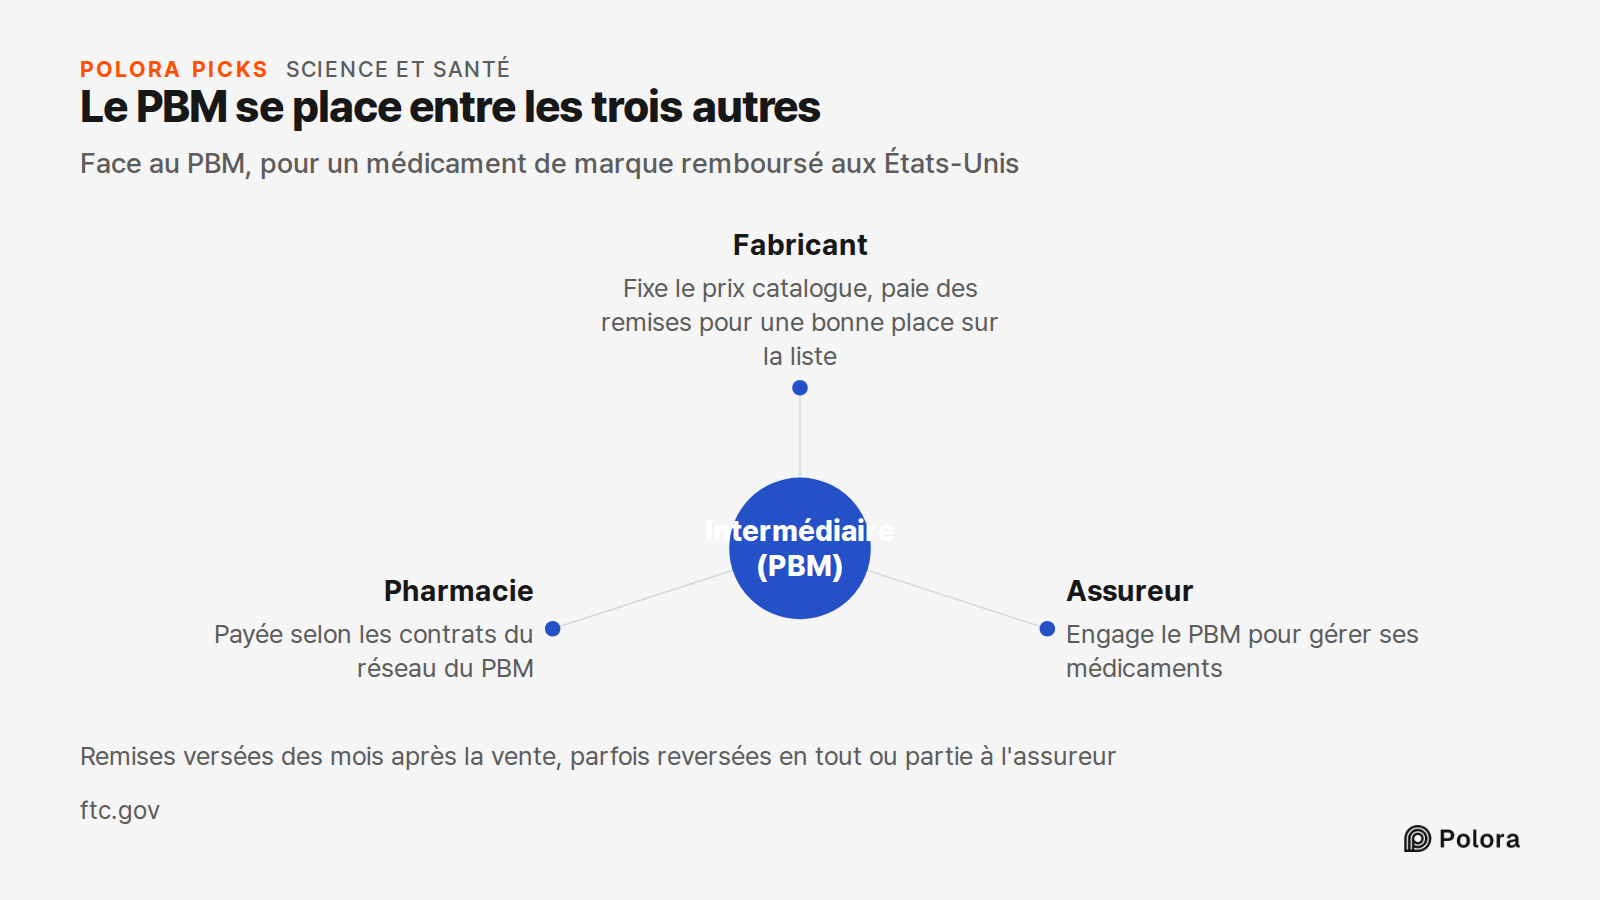
Pour un médicament de marque aux États-Unis, le chiffre sort d'une chaîne de contrats. Le fabricant fixe un prix catalogue, c'est-à-dire le prix public avant toute remise. Votre assurance santé, souvent proposée par votre employeur, fixe les conditions de votre couverture. Elle décide si vous payez un montant fixe par ordonnance ou un pourcentage du prix, quel est le montant de votre franchise annuelle, et quel médicament est rangé dans quelle catégorie de remboursement. L'assureur confie la gestion des médicaments à un intermédiaire spécialisé, que l'on appelle aux États-Unis « pharmacy benefit manager », ou PBM. Le PBM tient la liste des médicaments que l'assurance couvre, avec les conditions de leur prise en charge.
Les fabricants versent aux PBM des remises en échange d'une place avantageuse sur cette liste, écrivent les services de la Commission fédérale du commerce (FTC), l'autorité américaine de la concurrence, dans un rapport de 2024. La remise arrive des mois après la vente, et elle peut être reversée en partie ou en totalité à l'assureur, explique un rapport fédéral remis au Congrès en 2024. Le PBM signe aussi les contrats qui fixent ce que touche chaque pharmacie de son réseau.
Une fois les remises déduites, ce que le médicament coûte réellement à l'assureur est donc souvent nettement inférieur au prix enregistré au comptoir. Ce chiffre, plus bas et connu plus tard, n'apparaît presque jamais sur votre ticket de caisse.
Votre part est souvent calculée sur un prix que votre assureur ne paie pas
Voici ce que la plupart des gens se représentent mal. Si vous payez un montant fixe par ordonnance, le prix catalogue compte peu pour vous. Mais si vous n'avez pas encore atteint votre franchise annuelle, ou si vous devez un pourcentage du prix, votre part est généralement calculée à partir du prix pratiqué au comptoir de la pharmacie. Ce prix n'est pas exactement le prix catalogue, mais il le suit, et une remise versée à l'assureur des mois plus tard ne fait pas baisser ce que vous avez déjà payé. Le rapport des services de la FTC le dit sans détour : le prix net des médicaments pour les payeurs, comme les assureurs, est souvent nettement inférieur au prix au comptoir, qui sert de base à la part payée par le patient et à la franchise.
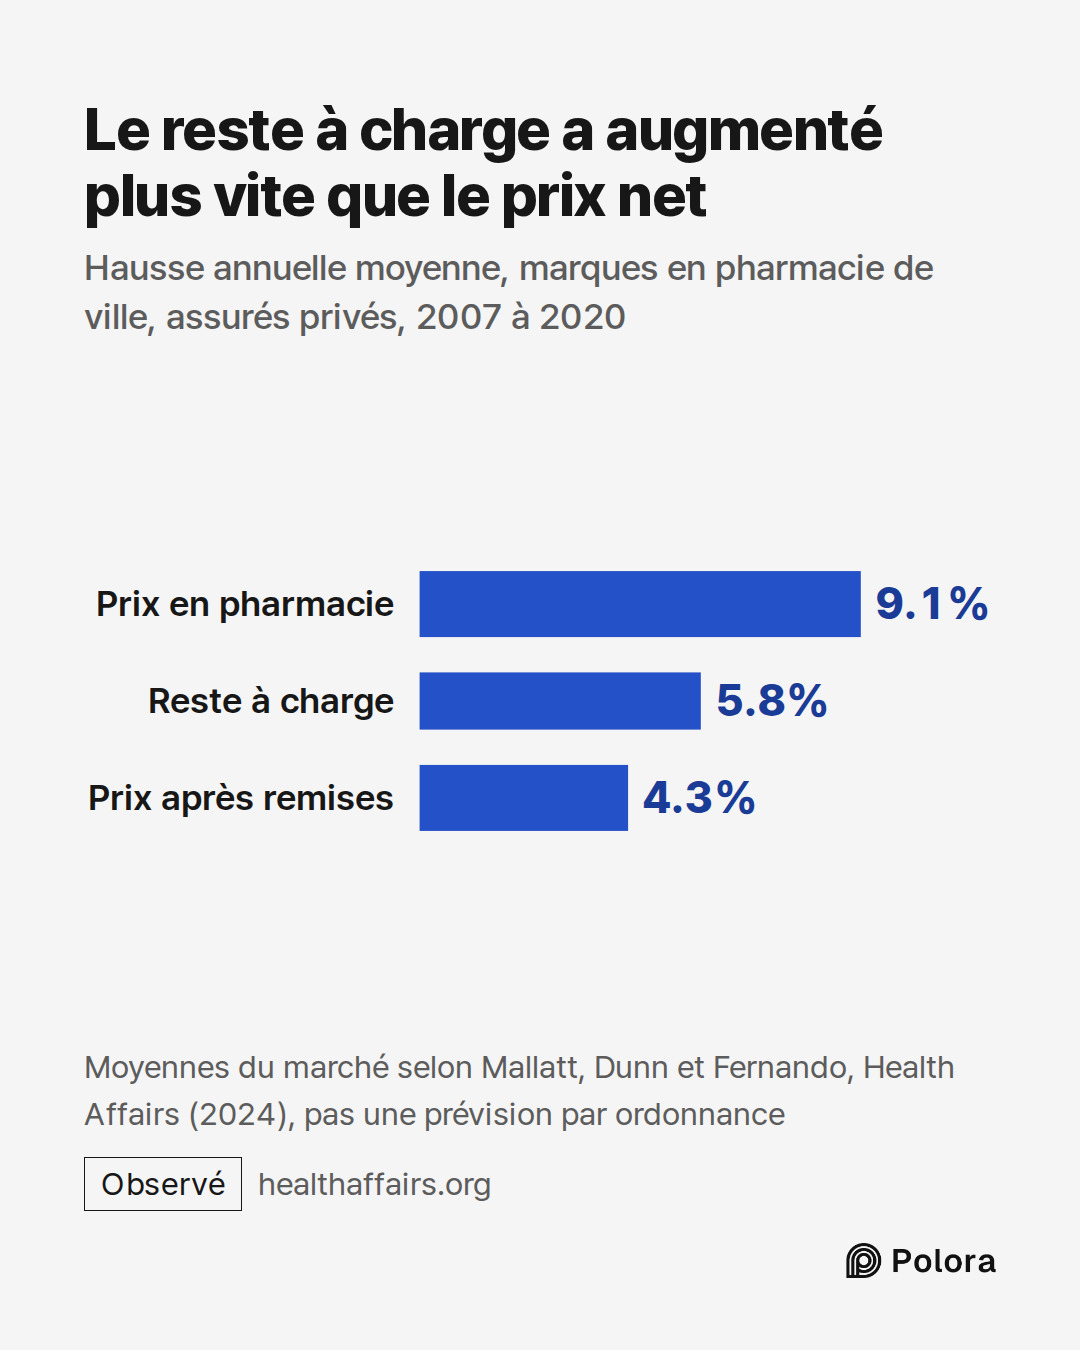
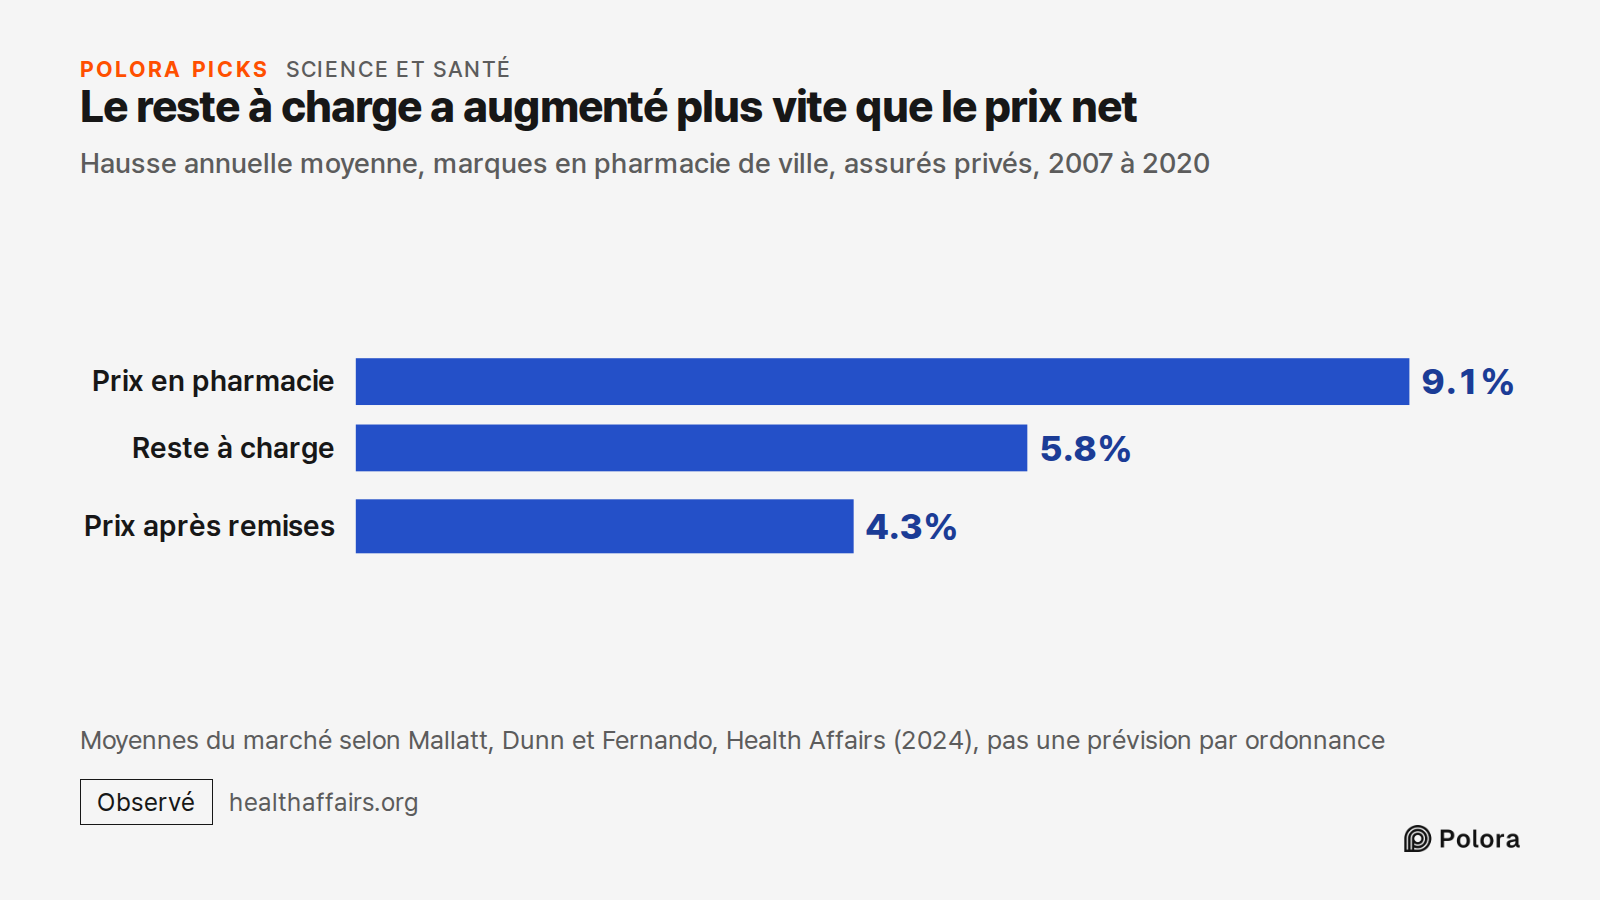
Avec le temps, cet écart se retrouve dans ce que paient les patients. Les économistes Justine Mallatt, Abe Dunn et Lasanthi Fernando ont étudié les médicaments de marque achetés en pharmacie de ville par des personnes couvertes par une assurance privée, de 2007 à 2020. Dans la revue Health Affairs (2024), ils constatent que les prix en pharmacie ont augmenté de 9,1 % par an, les prix après remises de 4,3 % par an, et ce que les patients ont payé de leur poche de 5,8 % par an. Ce sont des moyennes sur l'ensemble du marché, pas une prévision pour une ordonnance donnée. Comme le résume le rapport fédéral au Congrès, une grande partie de cette hausse vient des sommes versées au titre de la franchise et des parts en pourcentage, pour l'essentiel calculées sur des prix liés au prix catalogue.
- FTC, Pharmacy Benefit Managers : The Powerful Middlemen Inflating Drug Costs and Squeezing Main Street Pharmacies (interim staff report, 2024)
- US Departments of Labor, Health and Human Services and Treasury, 2024 Report to Congress on prescription drug and health care spending
- US Department of Labor, Prescription Drug Prices, Rebates, and Insurance Premiums (2024 appendix)
- Mallatt, Dunn and Fernando, Health Affairs (2024)
Les remises freinent les cotisations mais alourdissent certaines factures au comptoir
Les assureurs ne gardent pas forcément les remises pour eux. Ils peuvent s'en servir pour modérer les cotisations, ce que tous les assurés paient régulièrement pour être couverts. La part des remises qui atteint réellement les cotisations d'une assurance donnée varie, et elle est rarement connue. Le coût de ce choix retombe sur les personnes qui achètent des médicaments à fortes remises alors qu'elles paient leur franchise ou un pourcentage du prix, car leur part reste calculée sur le prix le plus élevé.
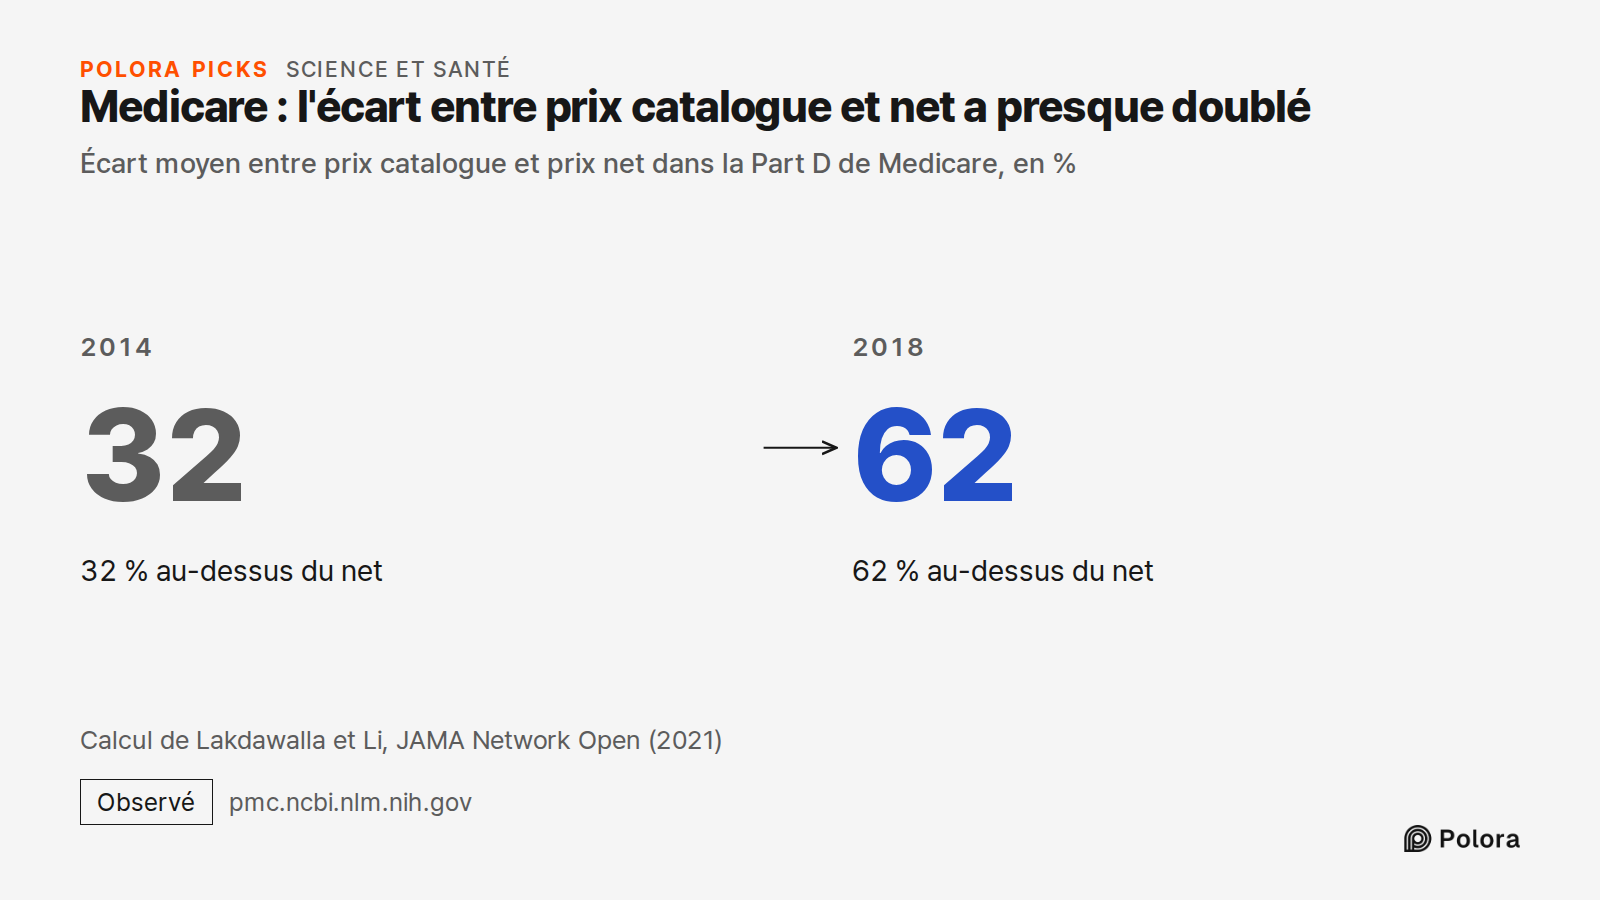
Darius Lakdawalla et Meng Li ont étudié la Part D, le volet de Medicare (l'assurance publique des Américains âgés) qui couvre les médicaments, dans la revue JAMA Network Open (2021). Selon leurs calculs, les prix catalogue dépassaient en moyenne les prix nets de 32 % en 2014 et de 62 % en 2018. L'étude cite aussi une estimation tirée de travaux antérieurs, et non de ses propres résultats : répercuter les remises sur les patients au comptoir ferait monter les cotisations de la Part D de 13 %.
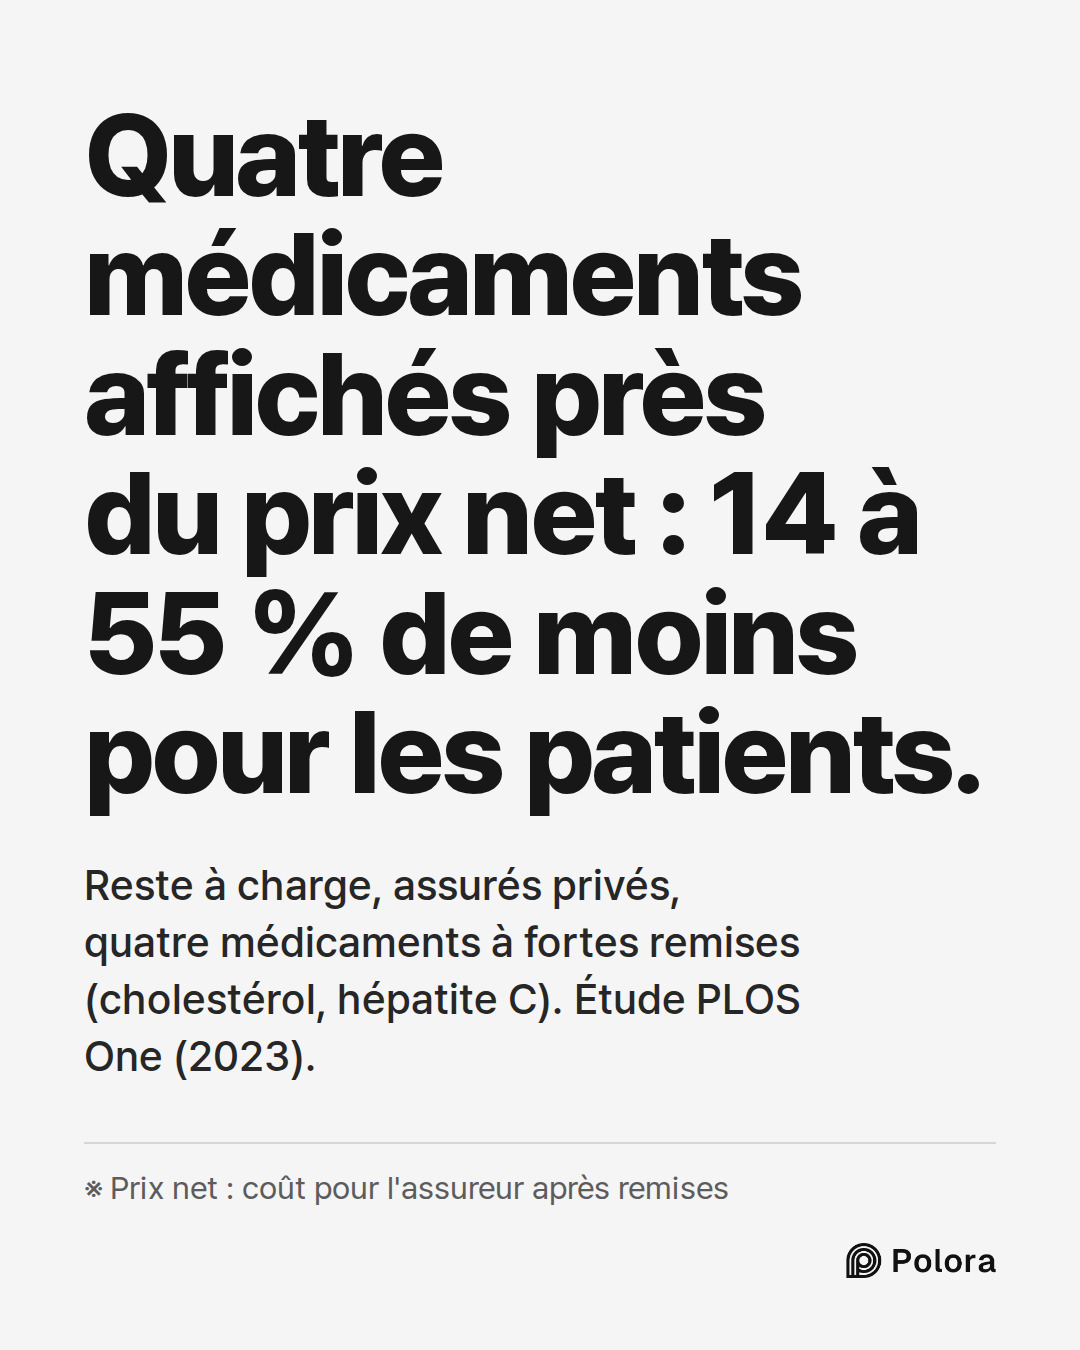
L'effet inverse a lui aussi été mesuré. Quatre médicaments coûteux et assortis de fortes remises, contre le cholestérol et l'hépatite C, ont été proposés en versions à prix catalogue réduit, proche du prix net. Les patients couverts par une assurance privée ont ensuite payé de 14 à 55 % de moins de leur poche, selon une étude parue en 2023 dans la revue PLOS One. La baisse dépassait 60 % pour les patients qui payaient surtout un pourcentage du prix, et restait inférieure à 65 dollars par ordonnance pour ceux qui payaient surtout un montant fixe.
Pour les génériques, un autre levier entre en jeu
Les médicaments génériques, ces copies moins chères vendues une fois le brevet expiré, font apparaître un autre levier : ce que le PBM paie à la pharmacie, et à qui appartient cette pharmacie. Chacun des trois plus grands PBM appartient à un groupe qui possède aussi des pharmacies. Parmi elles figurent des pharmacies spécialisées, qui délivrent des médicaments coûteux pour des maladies comme le cancer ou le VIH.
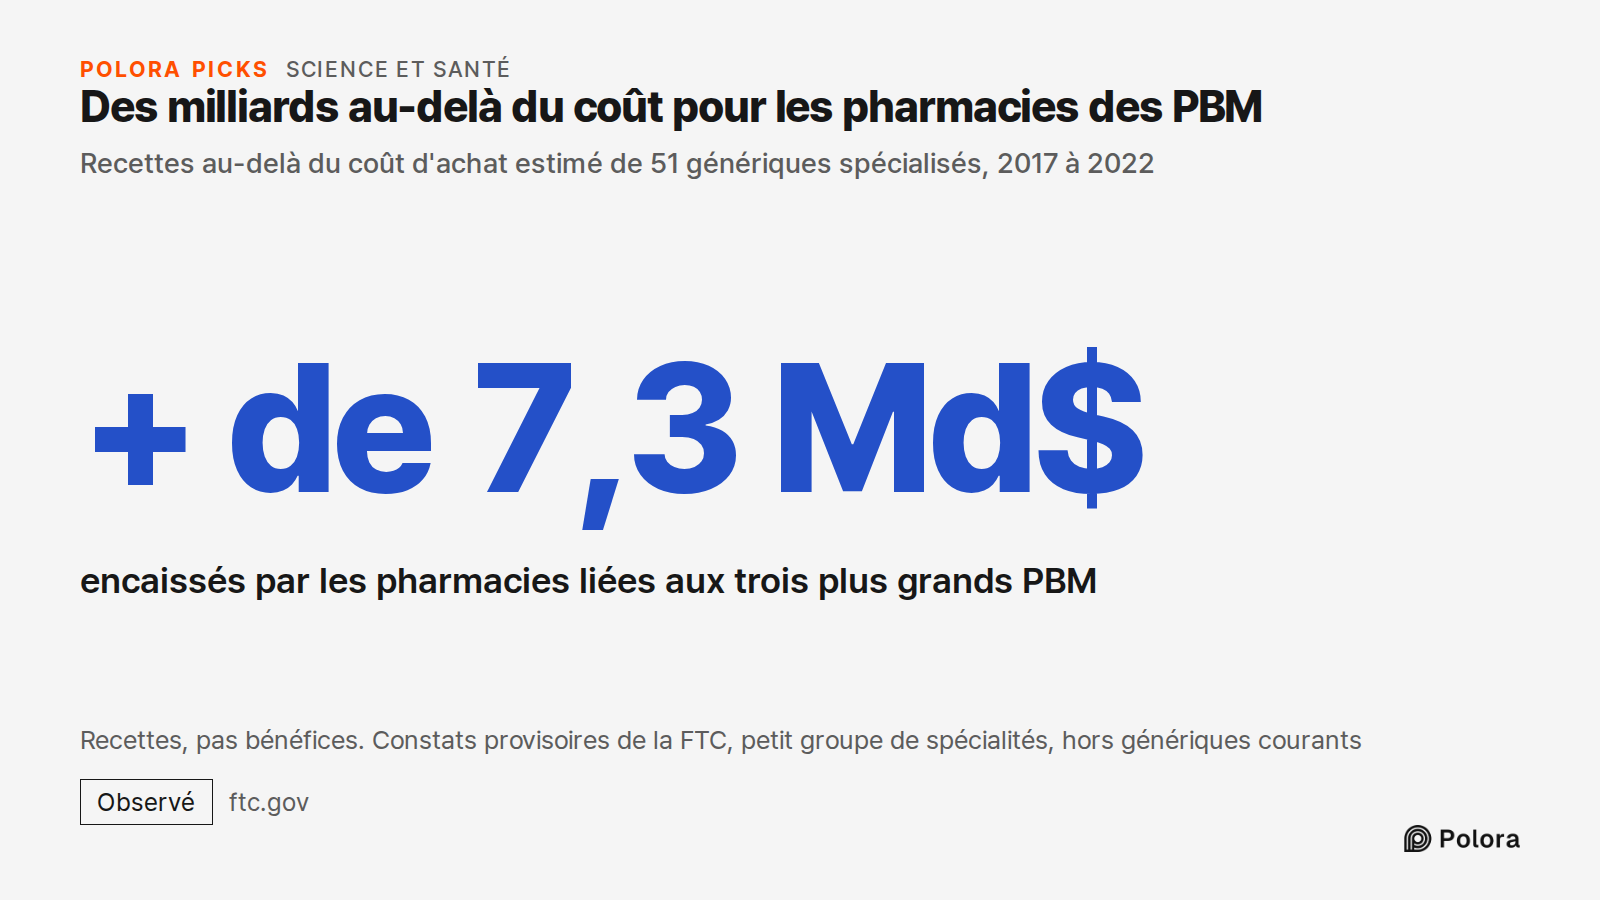
Dans un deuxième rapport, publié en janvier 2025, les services de la FTC se sont penchés sur 51 génériques délivrés par ces pharmacies spécialisées. De 2017 à 2022, les pharmacies liées aux trois plus grands PBM ont encaissé plus de 7,3 milliards de dollars de recettes au-delà du coût d'achat estimé de ces médicaments. Il s'agit de recettes, non de bénéfices. Le rapport constate aussi que les PBM payaient leurs propres pharmacies davantage que les pharmacies extérieures pour presque tous les médicaments examinés. Ce sont des conclusions provisoires des services de la FTC, qui portent sur un petit groupe de médicaments spécialisés, et non sur les génériques courants que la plupart des gens achètent.
Trois entreprises traitent la plupart des ordonnances américaines
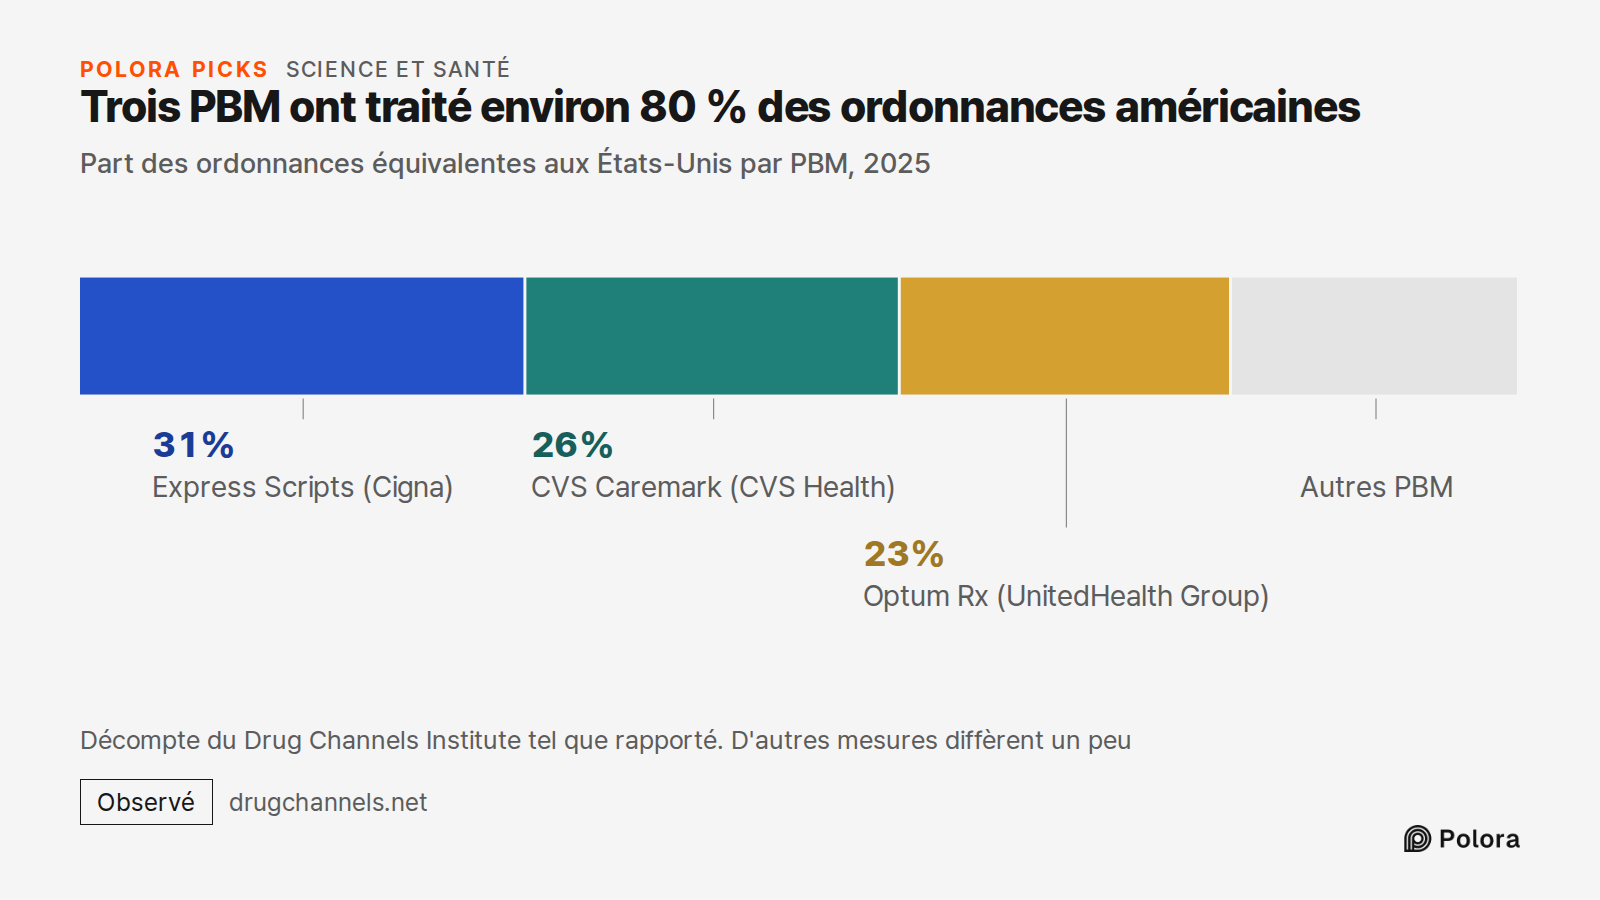
Trois PBM ont traité environ 80 % des ordonnances remboursées aux États-Unis en 2025, selon le décompte du Drug Channels Institute, exprimé dans une unité qu'il appelle ordonnances équivalentes. D'après les comptes rendus de ce décompte, Express Scripts, filiale de Cigna, en détient 31 %, CVS Caremark, filiale de CVS Health, 26 %, et Optum Rx, filiale de UnitedHealth Group, 23 %. Compter autrement, par ordonnances délivrées en pharmacie de ville ou par négociations de remises, donne des parts un peu différentes, mais toutes les mesures placent l'essentiel du marché entre les mains de ces trois entreprises.
Où en sont les procédures judiciaires sur les remises des PBM
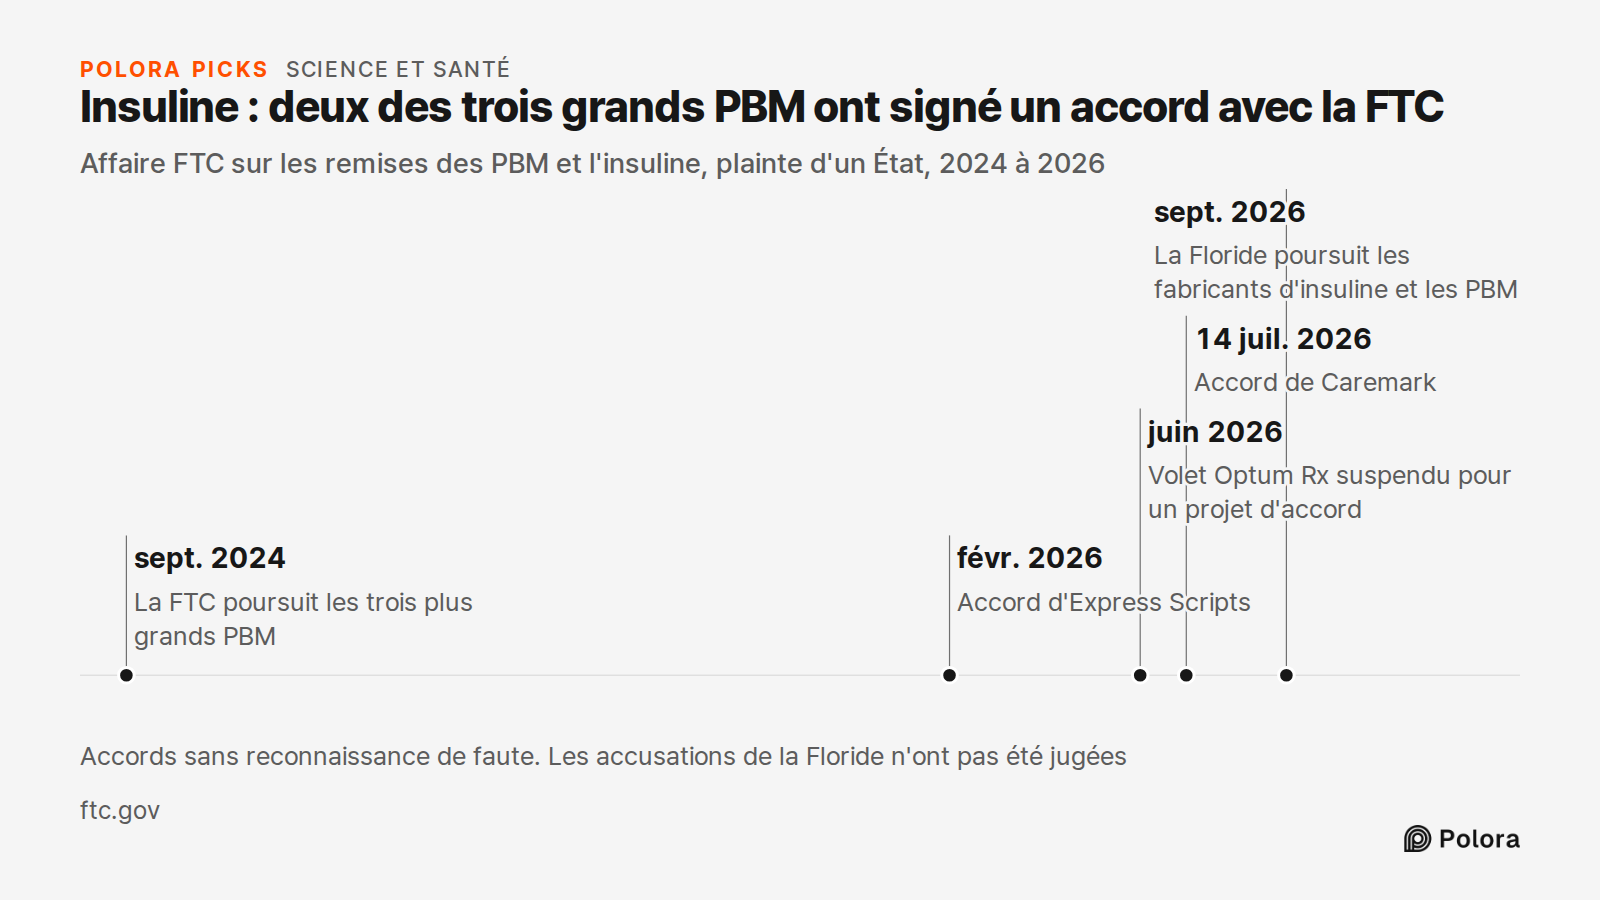
En septembre 2024, la FTC a engagé une procédure administrative contre les trois plus grands PBM. Elle leur reprochait d'avoir, par leurs pratiques de remises, fait monter le prix catalogue de l'insuline. Express Scripts a conclu un accord en février 2026 et Caremark le 14 juillet 2026, chacun sans reconnaître de faute. Selon la FTC, l'accord oblige Express Scripts à proposer aux assureurs une formule type dans laquelle la part payée par les assurés est calculée sur le prix net plutôt que sur le prix catalogue. C'est une option que l'assureur peut choisir, pas un changement automatique de la facture de chaque assuré.
Optum Rx en est à un autre stade. En juin 2026, son volet de la procédure a été suspendu pour permettre à la FTC d'examiner un projet d'accord. La page de l'affaire sur le site de la FTC ne mentionne aucun accord définitif, et les termes n'avaient pas été rendus publics au moment où ces lignes ont été écrites. Les PBM avaient de leur côté attaqué la FTC en justice. Une cour d'appel fédérale a classé cette action à la mi-2026, après que les deux parties ont demandé d'y mettre fin. En septembre 2026, le procureur général de Floride a poursuivi les trois principaux fabricants d'insuline et les trois PBM. Ces accusations restent des allégations, et aucun tribunal ne s'est prononcé.
- FTC case page, In the Matter of Insulin (Caremark Rx, Zinc Health Services et al.)
- FTC press release, February 2026, Express Scripts settlement
- FTC press release, July 2026, Caremark settlement
- Healthcare Dive, CVS Caremark FTC settlement
- Healthcare Dive, PBM countersuit against FTC dismissed
- News4JAX, Florida attorney general sues insulin makers and PBMs
Alors, qui décide de ce que vous payez ?
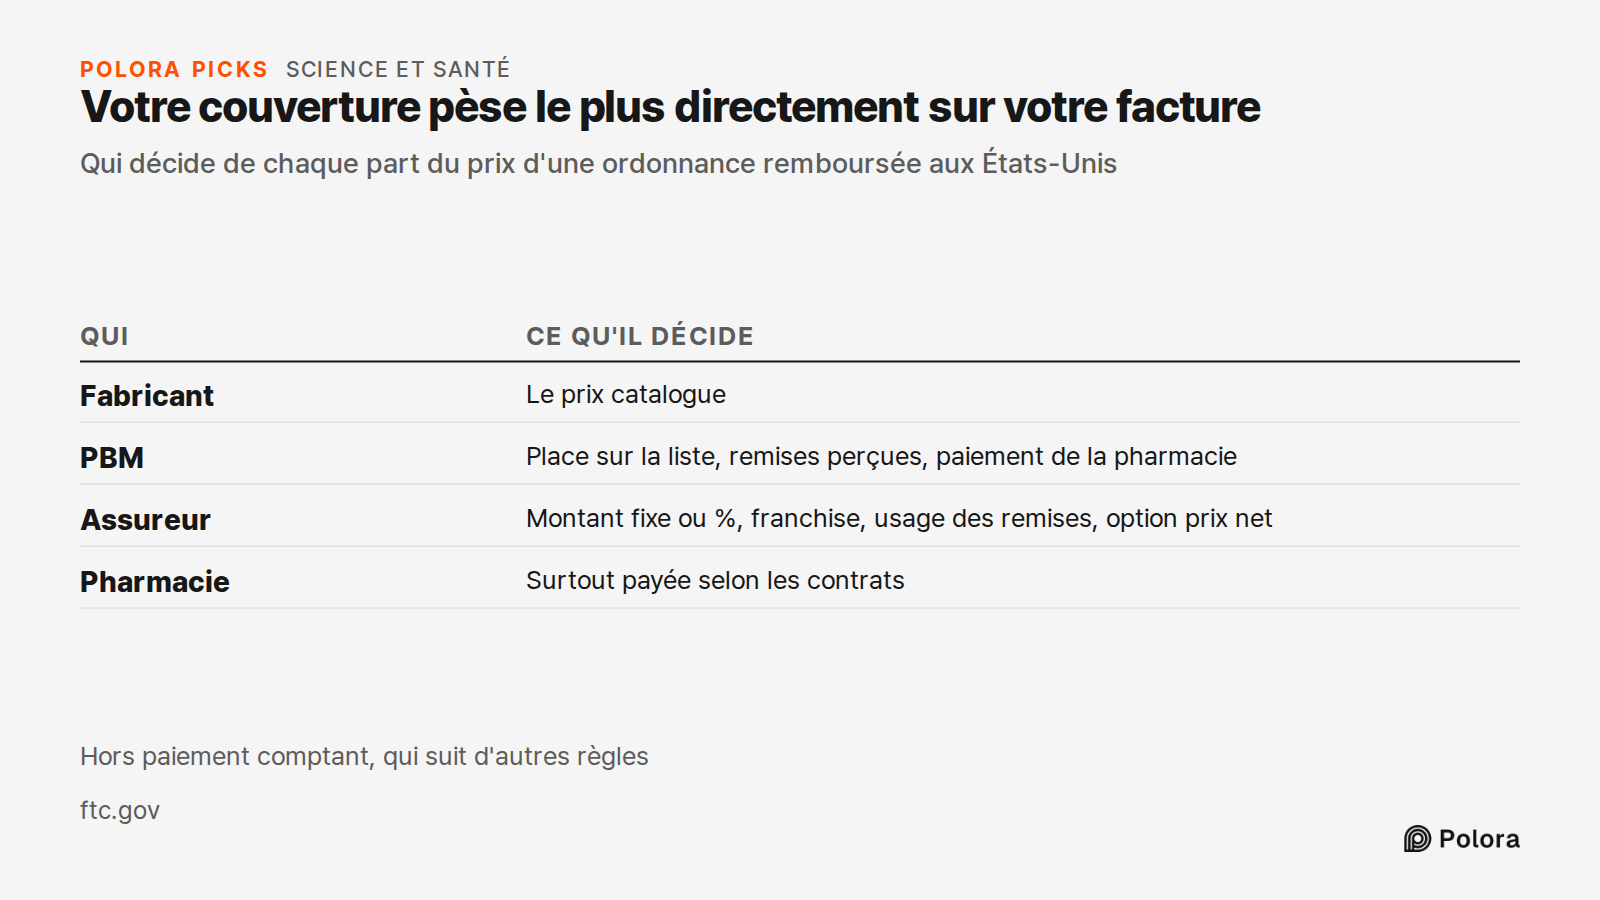
Personne à lui seul. Le fabricant fixe le prix catalogue. Le PBM, qui travaille pour votre assureur, décide de la place du médicament sur la liste des médicaments couverts, perçoit les remises et fixe ce que touche la pharmacie. L'assureur décide de la part des remises consacrée à modérer les cotisations, et de la forme que prend votre participation : montant fixe ou pourcentage. Ce choix, la conception de votre couverture, est celui qui pèse le plus directement sur votre facture. Avec les nouveaux accords de la FTC, c'est aussi l'assureur qui décide d'adopter ou non une formule fondée sur le prix net. Quant à la pharmacie, pour une ordonnance remboursée, elle touche surtout ce que ces contrats lui accordent.
Voilà pourquoi deux personnes peuvent payer des sommes très différentes pour le même comprimé. Au bout du compte, l'assureur ne paie souvent pas le prix catalogue. Pourtant, pour quiconque paie encore sa franchise ou un pourcentage du prix, le prix sur lequel sa part est calculée suit généralement le prix catalogue.
- FTC, Pharmacy Benefit Managers : The Powerful Middlemen Inflating Drug Costs and Squeezing Main Street Pharmacies (interim staff report, 2024)
- US Departments of Labor, Health and Human Services and Treasury, 2024 Report to Congress on prescription drug and health care spending
- FTC press release, February 2026, Express Scripts settlement