Comment une banque gagne-t-elle de l'argent avec un compte courant gratuit ?

Surtout en ne rémunérant presque pas votre solde. Aux États-Unis, en septembre 2026, un compte courant rémunéré rapportait en moyenne 0,07 %, contre environ 3,6 % pour la dette publique à court terme. Cet écart, auquel s'ajoutent les frais de carte et de découvert, finance l'essentiel des comptes gratuits.

Économie et entreprises · 2026-10-04

Le vrai produit, c'est votre solde

Un compte courant sans frais mensuels ressemble à un cadeau de la banque. En réalité, c'est plutôt la banque qui achète quelque chose : l'argent que vous laissez dormir sur le compte entre deux salaires.

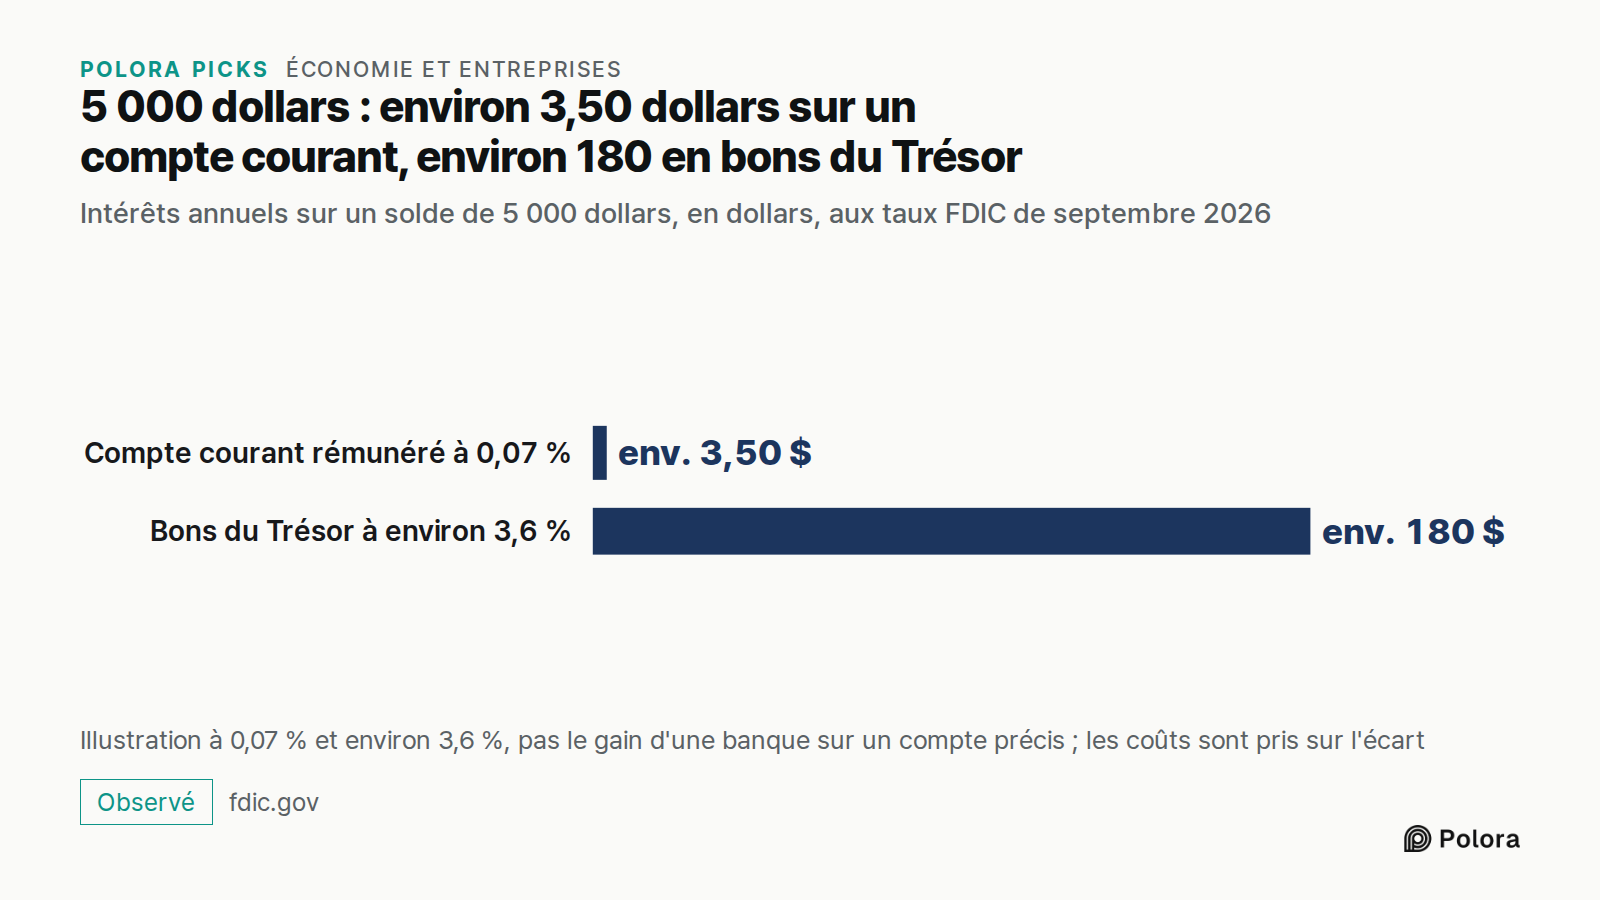
La FDIC, l'agence fédérale américaine qui garantit les dépôts bancaires, publie chaque mois des tableaux des taux pratiqués dans le pays. Dans celui de septembre 2026, un compte courant rémunéré rapportait en moyenne 0,07 %, et beaucoup de comptes courants ne rapportent rien du tout. Le tableau donne aussi deux points de comparaison. En face des comptes courants, il place le taux des fonds fédéraux, c'est-à-dire le taux auquel les banques se prêtent entre elles du jour au lendemain. En face des certificats de dépôt les plus courts (une épargne bloquée pour une durée fixe), il indique un rendement des bons du Trésor d'environ 3,6 %. C'est ce que rapporte la dette à court terme de l'État américain, à peu près le placement le plus sûr où une banque puisse loger son argent. Quel que soit le point de comparaison retenu, la banque peut tirer de cet argent bien plus que ce qu'elle vous verse.

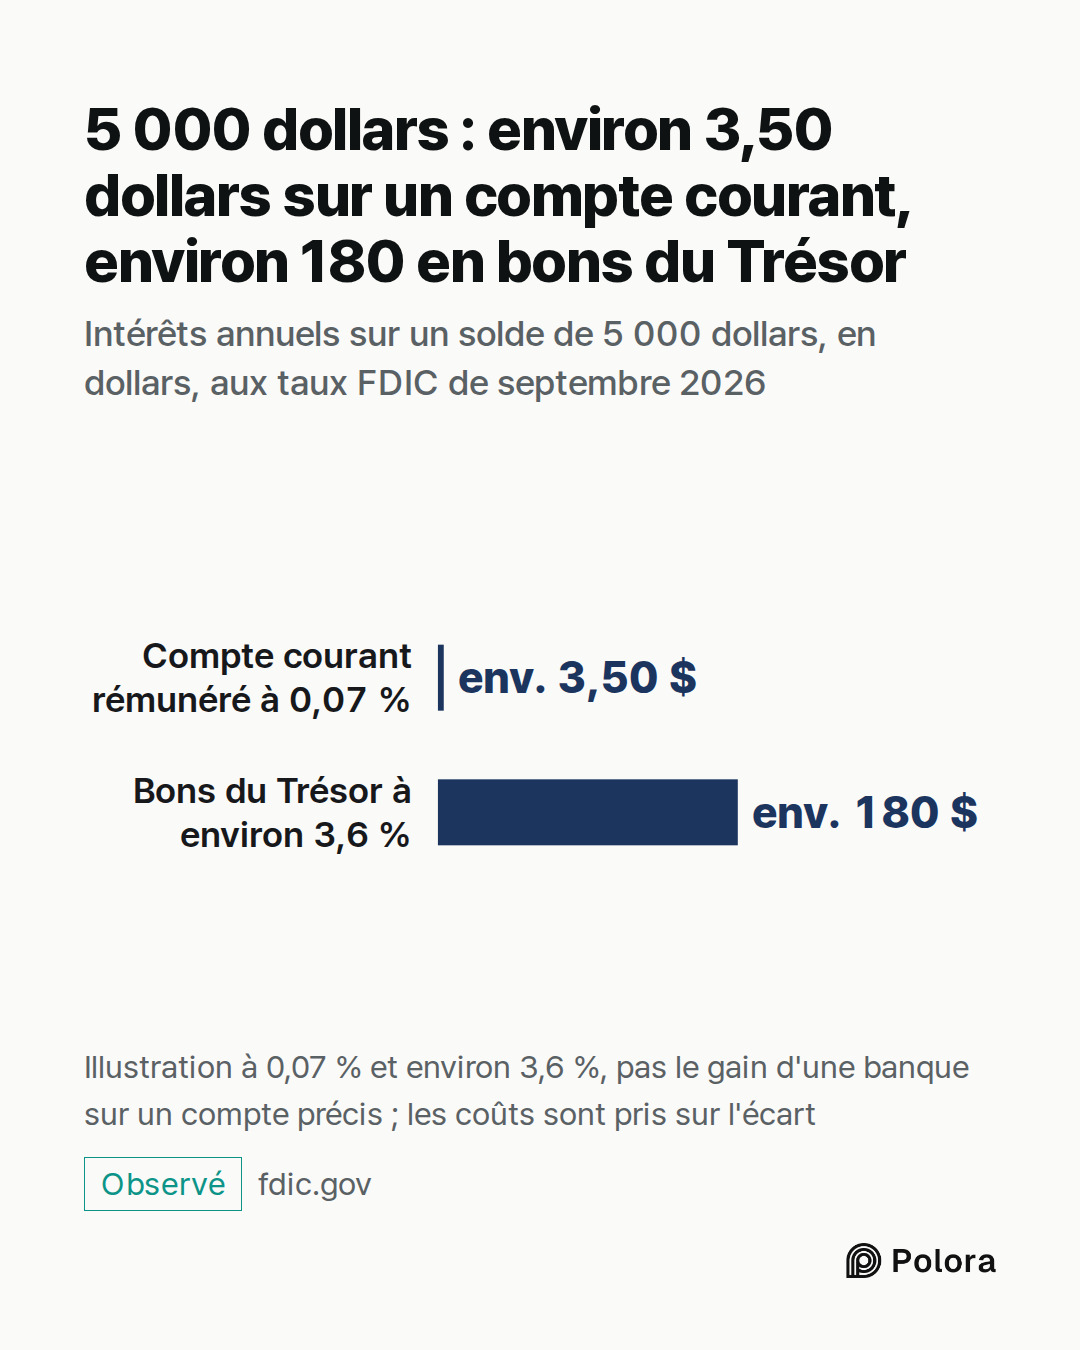
Prenons un solde de 5 000 dollars. À 0,07 %, il rapporte à son titulaire environ 3,50 dollars par an. Placée en bons du Trésor à environ 3,6 %, la même somme rapporterait environ 180 dollars. Ce n'est qu'une illustration, pas le gain réel d'une banque précise sur un compte précis. La banque ne garde pas toute la différence. Les agences, l'application, le personnel, la lutte contre la fraude et la conformité réglementaire sont financés sur cet écart, et un compte peu approvisionné laisse peu de marge. Mais pour la plupart des comptes, c'est de cet écart que vient l'argent qui rend le compte gratuit, sans que personne n'en voie jamais la facture.

Cet écart existe sur tous les comptes courants, payants ou non. Ce qui rend un compte gratuit, c'est que la banque juge cet écart et ses autres revenus suffisants pour se passer de frais mensuels.
5 000 dollars : environ 3,50 dollars sur un compte courant, environ 180 en bons du Trésor · Intérêts annuels sur un solde de 5 000 dollars, en dollars, aux taux FDIC de septembre 2026 · Compte courant rémunéré à 0,07 % · Bons du Trésor à environ 3,6 % · env. 3,50 $ · env. 180 $ · Illustration à 0,07
Intérêts annuels sur un solde de 5 000 dollars, en dollars, aux taux FDIC de septembre 2026

Ce que les banques gagnent sur tout l'argent qu'elles détiennent

Pour l'ensemble des banques américaines, la différence entre ce qu'elles gagnent sur leurs prêts et leurs titres et ce qu'elles paient pour se financer porte un nom : la marge nette d'intérêt. Au deuxième trimestre 2026, elle s'élevait à 3,32 % pour le secteur dans son ensemble, selon la FDIC. Pour les banques de proximité, les petits établissements locaux, elle atteignait 3,81 %.

Les dépôts sur compte courant sont la part la moins chère de ce financement. La Réserve fédérale de Saint-Louis observe que, lorsque les taux montent, les banques augmentent moins la rémunération des comptes courants que celle des certificats de dépôt, parce que les clients veulent pouvoir disposer de cet argent à tout moment et acceptent qu'il ne rapporte presque rien, voire rien.

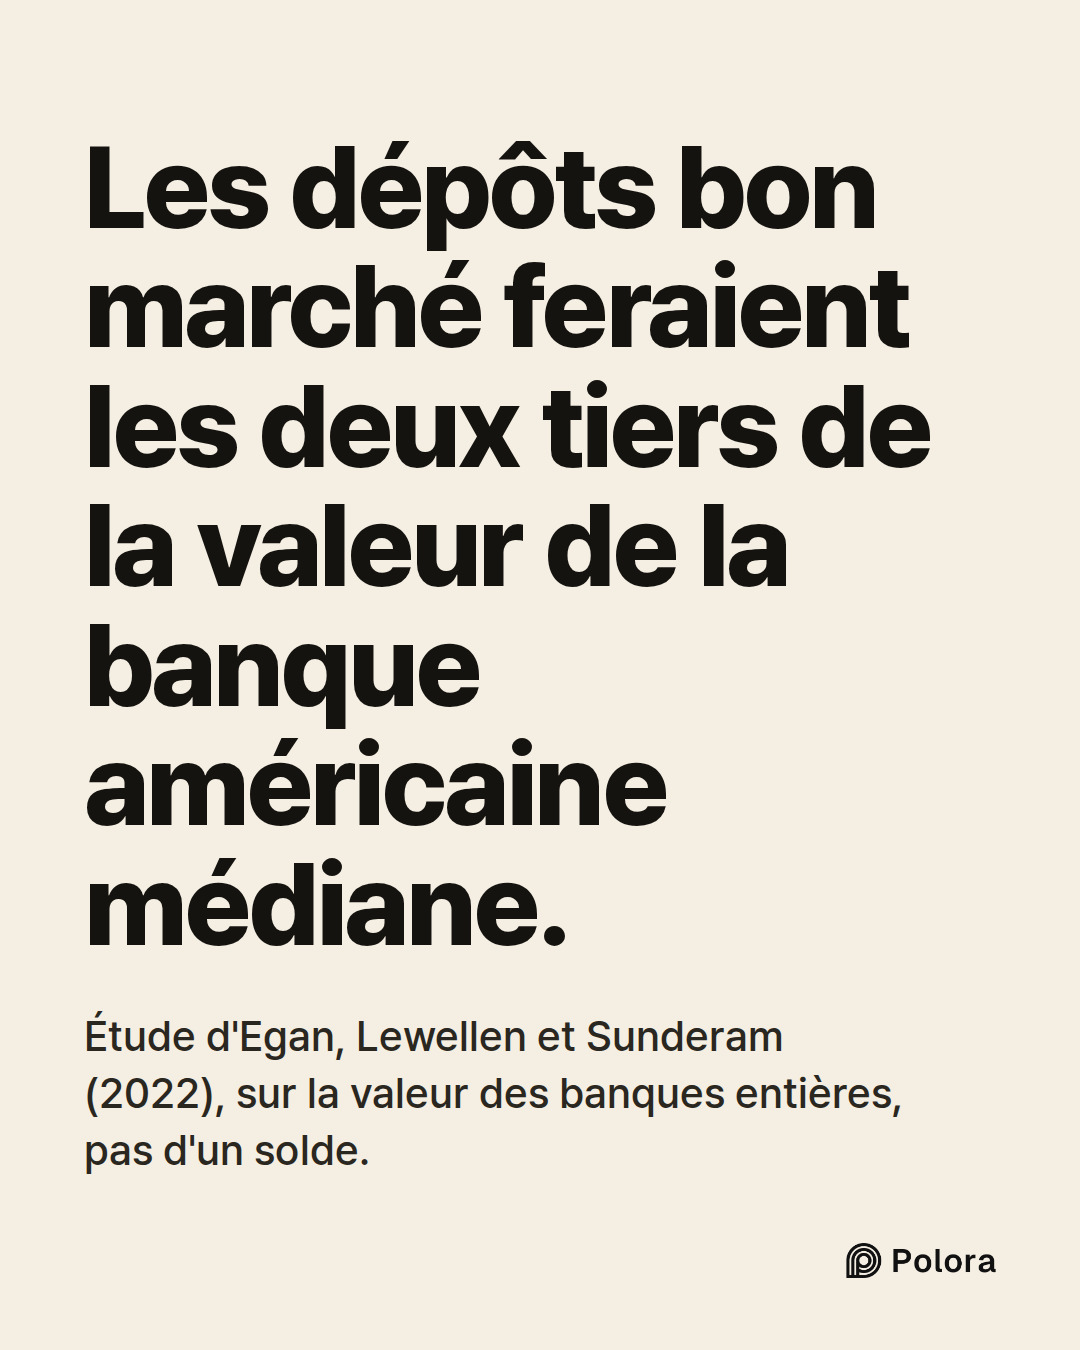
Cette habitude vaut très cher. Dans une étude publiée en 2022, les économistes Mark Egan, Stefan Lewellen et Adi Sunderam ont estimé que la productivité des dépôts, c'est-à-dire la capacité d'une banque à collecter des dépôts bon marché qui partent rarement, représente les deux tiers de la valeur de la banque américaine médiane. L'estimation porte sur la valeur des banques entières, pas sur ce que rapporte un solde en particulier. Elle laisse tout de même penser que le solde de tous les jours, auquel la plupart des gens ne pensent jamais, compte parmi ce qu'une banque possède de plus précieux.

Chaque paiement par carte de débit rapporte une petite commission à votre banque

La deuxième source de revenus est plus modeste et arrive au compte-gouttes. Quand vous payez avec une carte de débit, une commission, appelée commission d'interchange, est payée du côté du commerçant, et l'essentiel en revient à la banque qui a émis votre carte. Savoir qui en supporte finalement le coût est une autre question.

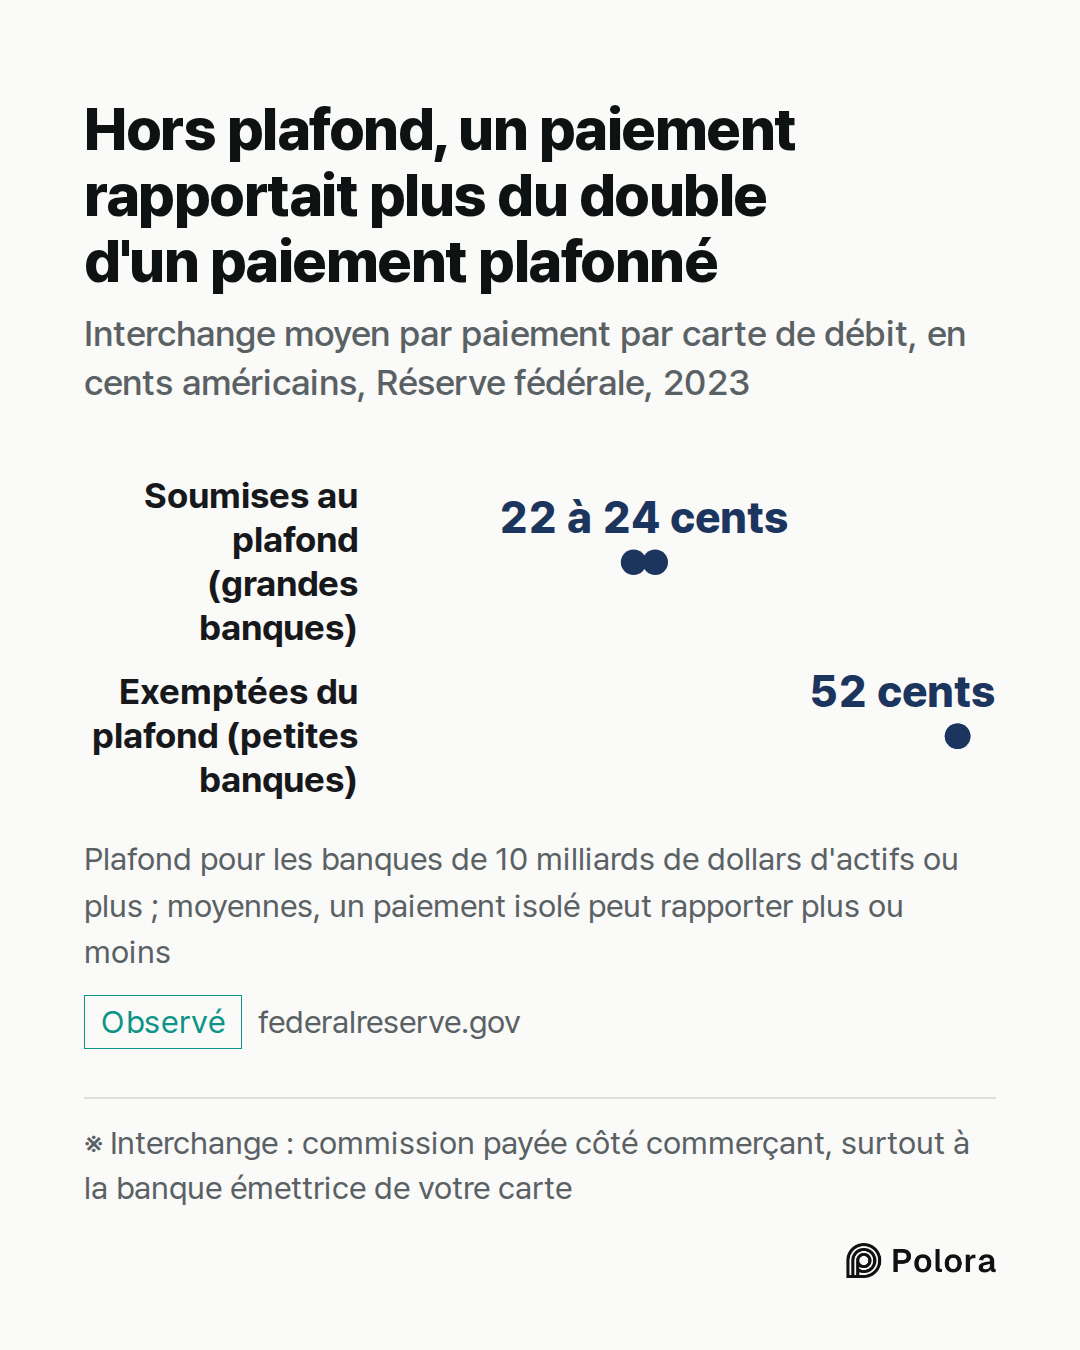
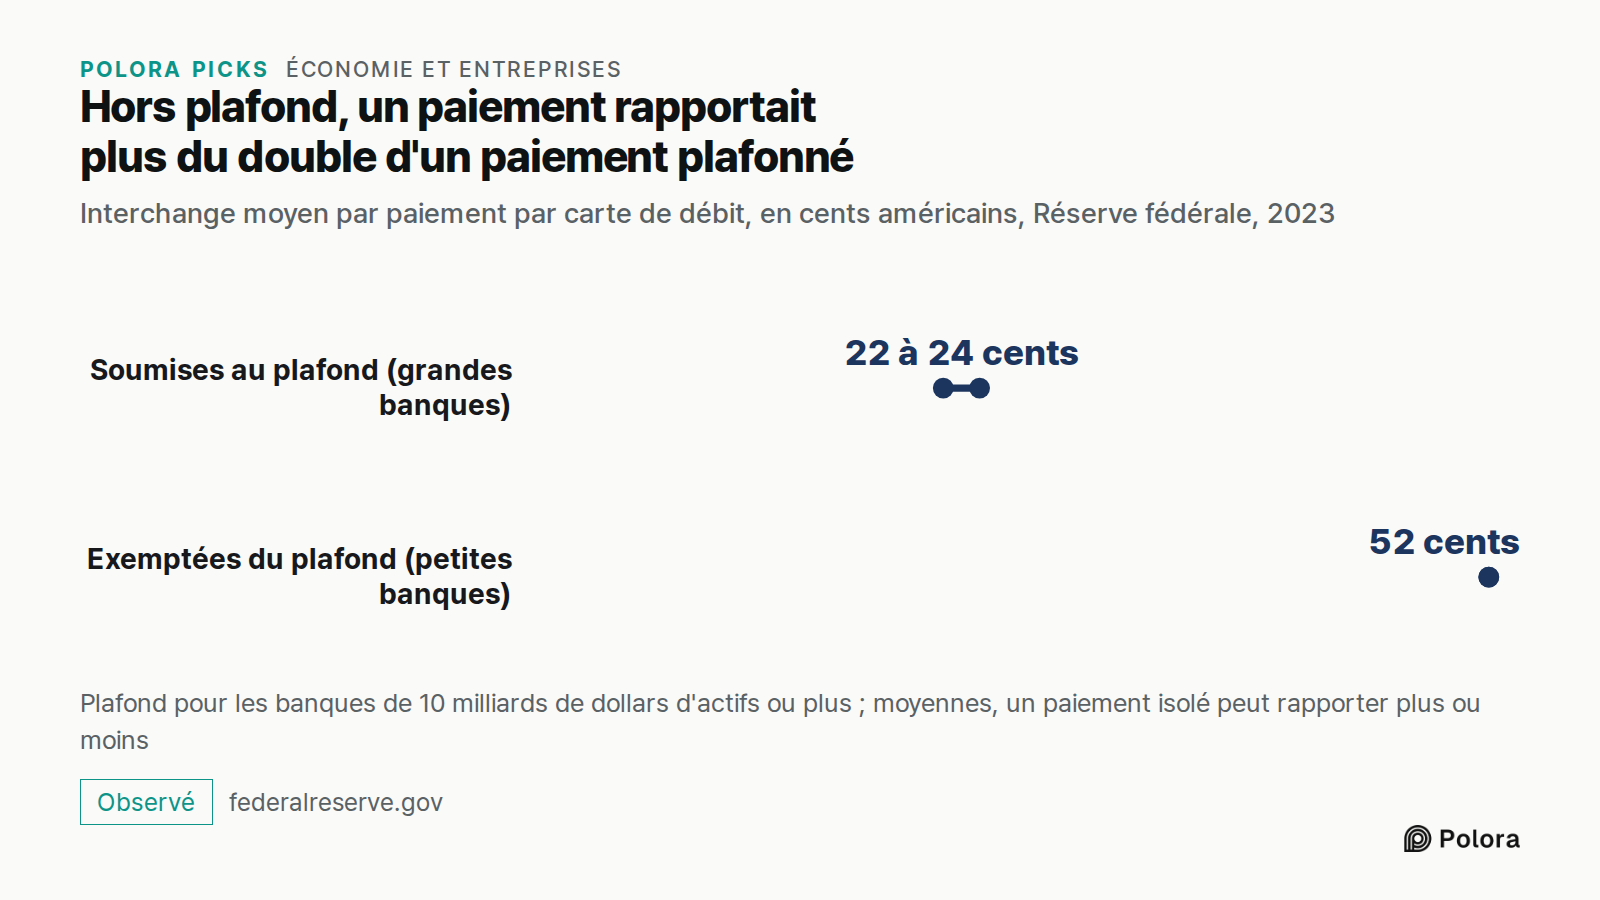
Aux États-Unis, cette commission est plafonnée pour les grandes banques. Selon le règlement II de la Réserve fédérale, une banque dont l'actif atteint ou dépasse 10 milliards de dollars peut percevoir au maximum 21 cents plus 0,05 % du montant de l'achat, et 1 cent de plus si elle respecte les normes de prévention de la fraude. Les banques plus petites sont exemptées. Selon les données de 2023 de la Réserve fédérale, les transactions soumises au plafond rapportaient en moyenne 22 à 24 cents, contre 52 cents en moyenne pour les transactions exemptées. Ce sont des moyennes ; un paiement isolé peut rapporter plus ou moins.

Le plafond est en vigueur, mais la question n'est pas tranchée. En août 2025, un tribunal fédéral du Dakota du Nord a jugé que la Réserve fédérale avait outrepassé ses pouvoirs en le fixant, puis a suspendu sa propre décision le temps de l'appel. La cour d'appel a entendu les parties en mai 2026, et l'affaire porte en grande partie sur ce qui compte comme coût de traitement d'une transaction pour une banque. Début octobre, aucune décision n'avait été rendue publique.
Hors plafond, un paiement rapportait plus du double d'un paiement plafonné · Interchange moyen par paiement par carte de débit, en cents américains, Réserve fédérale, 2023 · Soumises au plafond (grandes banques) · Exemptées du plafond (petites banques) · 22 à 24 cents · 52 cents · Plafond pour les b
Interchange moyen par paiement par carte de débit, en cents américains, Réserve fédérale, 2023

Pourquoi les applications adossées à de petites banques peuvent offrir davantage

Ce seul seuil explique beaucoup de choses sur les applications bancaires. La plupart d'entre elles ne sont pas des banques. Elles conservent l'argent de leurs clients par l'intermédiaire d'une banque partenaire, et lorsque cette banque a moins de 10 milliards de dollars d'actifs, les paiements effectués avec la carte de l'application échappent au plafond.

Chime, l'une des plus grandes applications de ce type, a indiqué aux investisseurs, dans son dossier d'introduction en Bourse de 2025, qu'elle tire la grande majorité de ses revenus des commissions d'interchange et qu'elle dépend en partie du maintien de l'exemption de ses banques partenaires. En septembre 2026, elle a accepté de racheter Stride Bank, l'une de ces banques partenaires, pour 590 millions de dollars, et a annoncé son intention de maintenir l'actif de la banque sous les 10 milliards de dollars. La transaction devrait être finalisée au premier semestre 2027, sous réserve des autorisations. Chime a aussi cité, parmi les raisons de ce rachat, les économies sur les frais versés aux banques partenaires, un financement moins cher et davantage de prêts, mais c'est le fait de rester sous le seuil qui maintient ses revenus de carte hors du plafond.

Les frais de découvert pèsent lourd, mais sur peu de comptes

Les frais de découvert, facturés quand un paiement passe alors que le compte n'est pas suffisamment approvisionné, sont la source de revenus à laquelle on pense le plus souvent. Ils rapportent de vraies sommes aux banques, mais ils ne viennent pas de la plupart des clients.

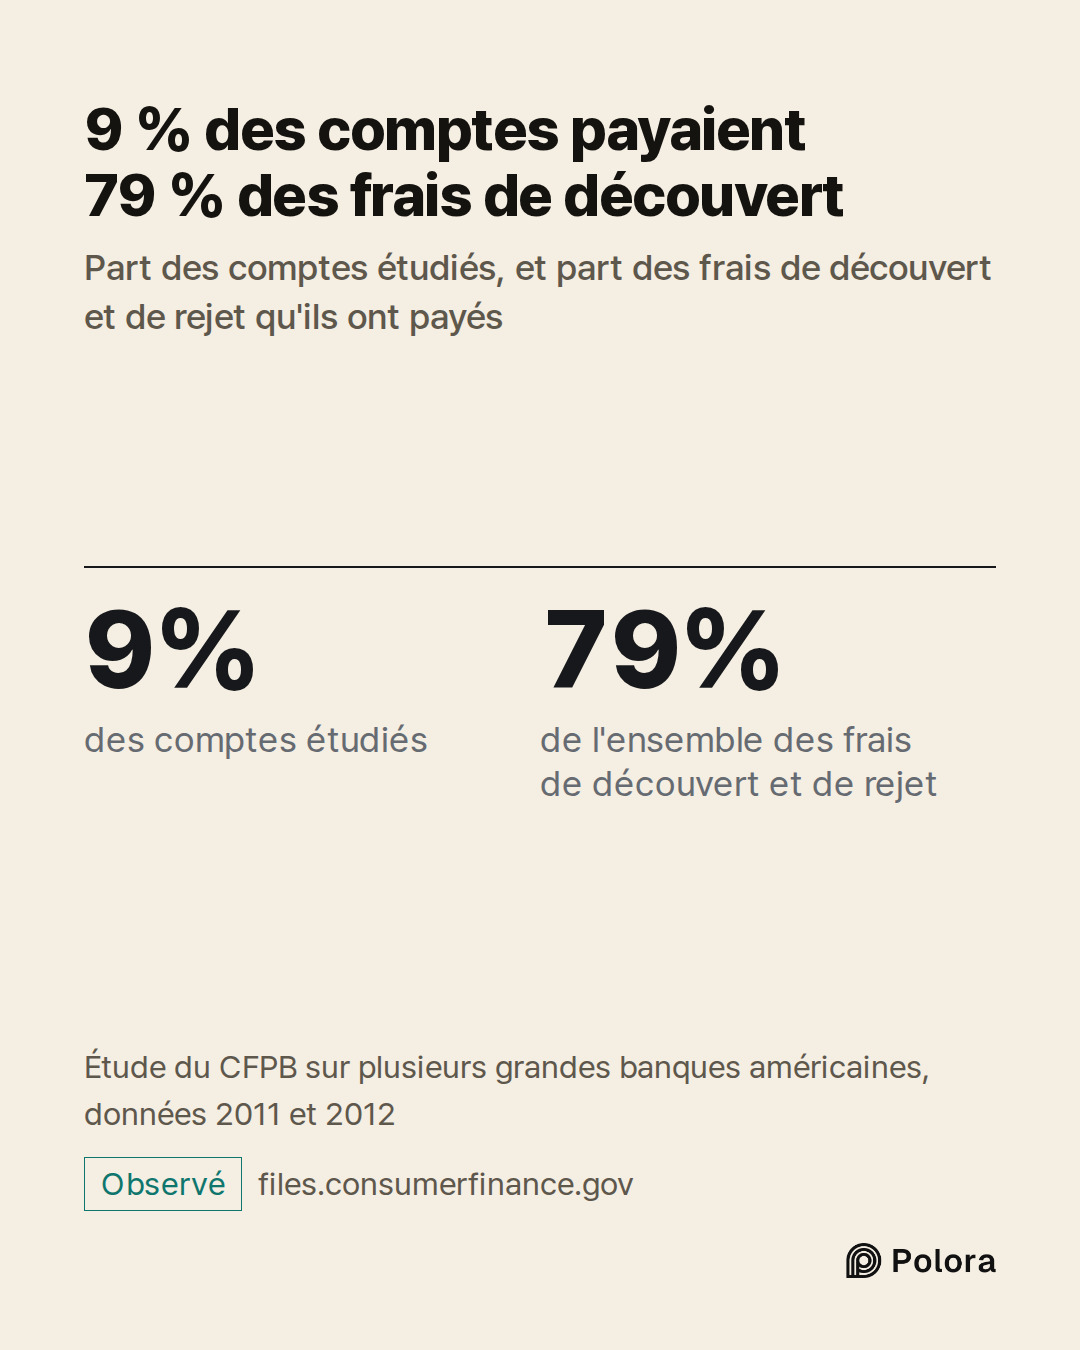
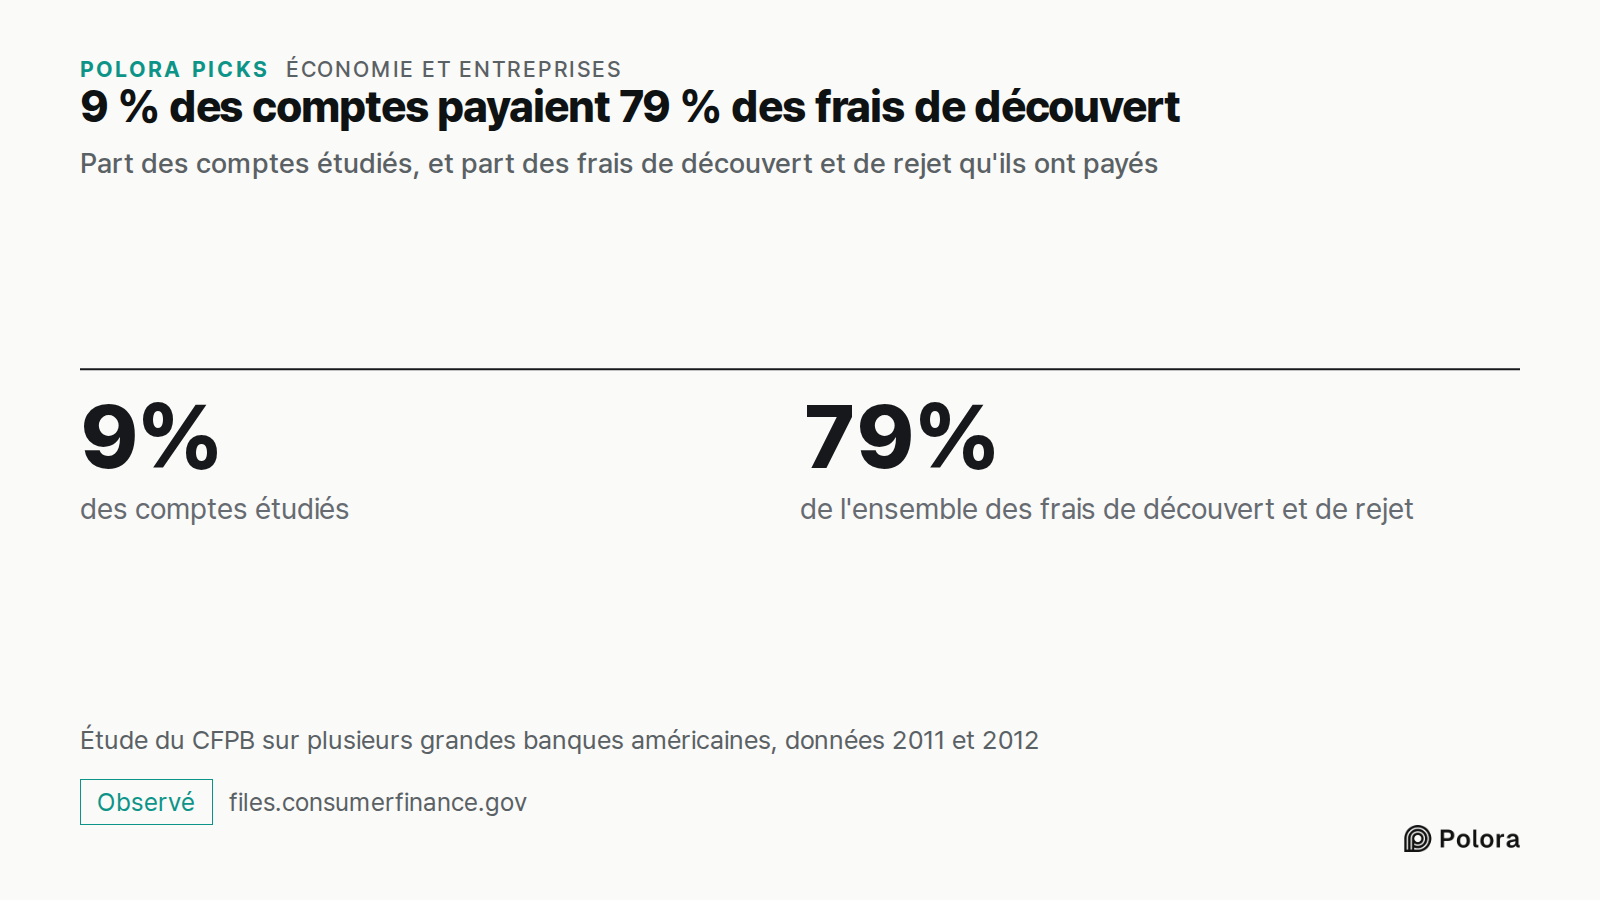
Quand le Bureau de protection financière des consommateurs (CFPB), l'agence fédérale américaine chargée de la protection des clients des services financiers, a étudié les comptes de plusieurs grandes banques à partir de données de 2011 et 2012, il a constaté que 9 % des comptes étudiés payaient 79 % de l'ensemble des frais de découvert et de rejet pour provision insuffisante. La plupart des clients ne payaient que peu ou rien, si bien que pour la plupart des gens, le compte doit se financer autrement.

Il n'existe aujourd'hui aucun plafond fédéral pour ces frais. Le CFPB avait adopté en décembre 2024 une règle qui aurait limité les frais de découvert des grandes banques à 5 dollars, sauf si une banque justifiait ses coûts ou traitait le découvert comme un prêt. Le Congrès a annulé cette règle, et le président a signé la résolution le 9 mai 2025, avant son entrée en vigueur. En vertu de la loi utilisée par le Congrès, le CFPB ne peut pas adopter de règle substantiellement similaire sans l'autorisation du Congrès. Les règles propres à chaque État peuvent toujours s'appliquer.
9 % des comptes payaient 79 % des frais de découvert · Part des comptes étudiés, et part des frais de découvert et de rejet qu'ils ont payés · 9% · 79% · des comptes étudiés · de l'ensemble des frais de découvert et de rejet · Étude du CFPB sur plusieurs grandes banques américaines, données 2011 et
Part des comptes étudiés, et part des frais de découvert et de rejet qu'ils ont payés

Les comptes gratuits tiennent aux règles, pas à la générosité

Les banques comptent aussi sur quelque chose de plus difficile à mesurer. Le compte sur lequel arrive votre salaire est celui que la banque voit en premier, et il la met en bonne position le jour où vous avez besoin d'un crédit immobilier ou d'une carte de crédit. Dans le métier, on parle de devenir la banque principale du client, et aucun chiffre public ne permet d'en estimer la valeur de façon fiable.

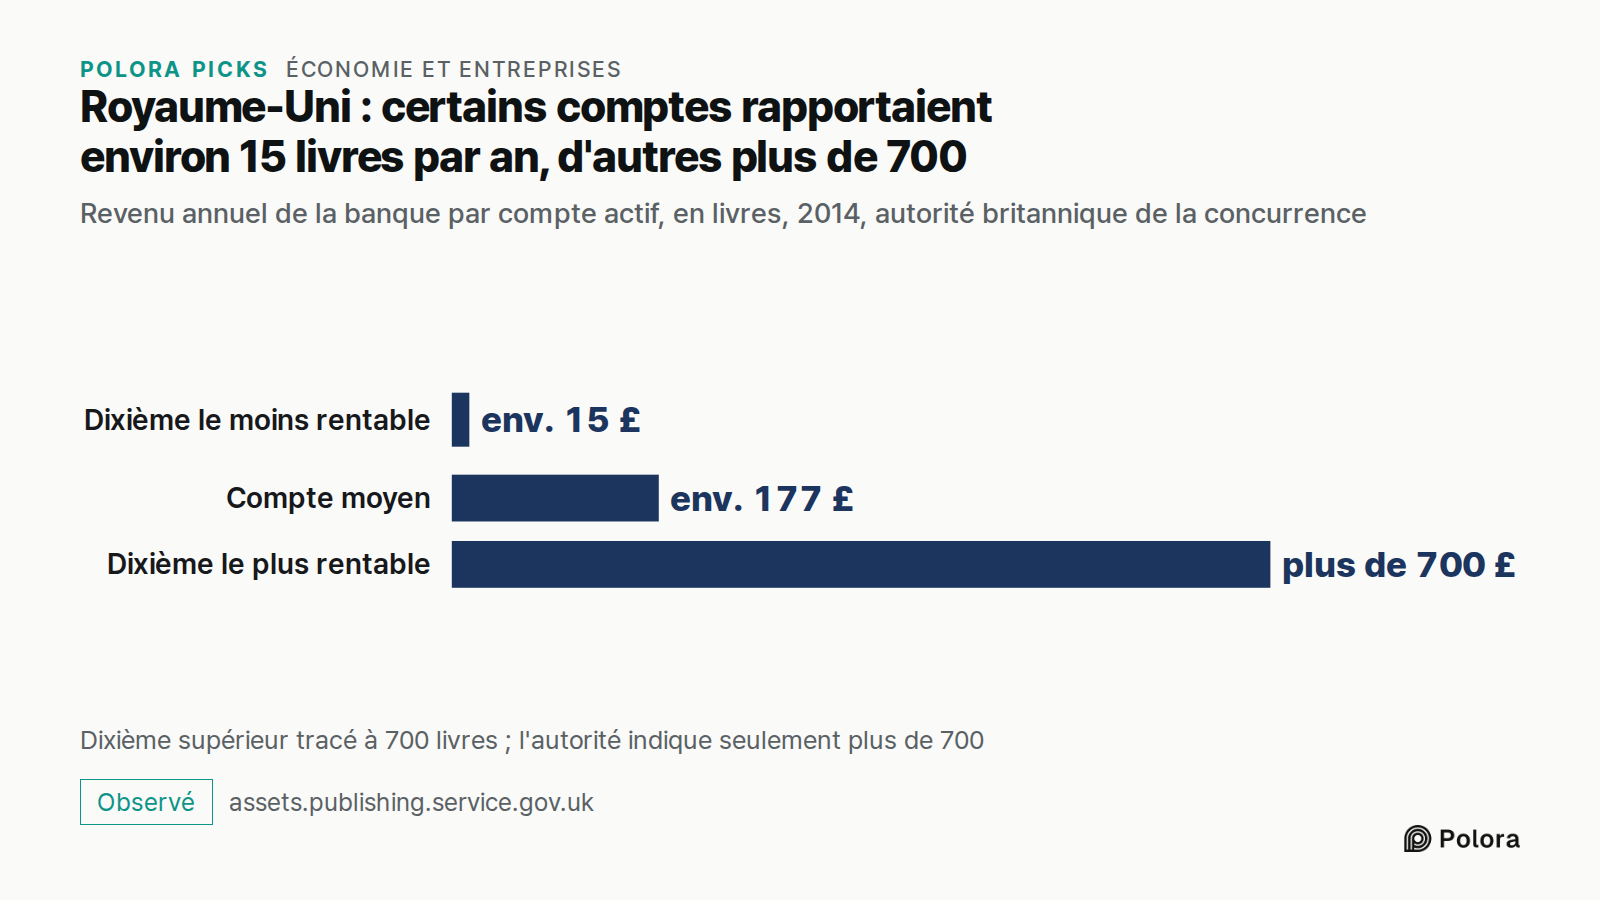
À l'étranger, on retrouve le même mécanisme sous d'autres règles. Quand l'autorité britannique de la concurrence a étudié les comptes courants il y a une dizaine d'années, elle a constaté qu'un peu moins des deux tiers des comptes actifs en 2015 ne facturaient pas de frais réguliers, et que les clients payaient plutôt à travers les intérêts qu'ils ne percevaient pas et les frais de découvert. Elle estimait le revenu moyen d'un compte pour la banque, en 2014, à environ 177 livres par an : environ 15 livres pour le dixième des comptes le moins rentable, plus de 700 pour le dixième le plus rentable.

Dans l'Union européenne, la commission d'interchange sur les cartes de débit des particuliers est plafonnée depuis 2015 à 0,2 % du montant de l'achat, bien en dessous de ce que perçoit une petite banque américaine non plafonnée. La gratuité apparente d'un compte dépend beaucoup des taux d'intérêt et des règles qui encadrent les commissions de carte, et non de la générosité de la banque.

Le compte courant gratuit a donc bien un prix. Pour la plupart des clients, il se paie peu à peu, en intérêts que leur argent ne rapporte pas. Pour quelques-uns, il se paie en frais de découvert. Et certains comptes, eux, ne rapportent presque rien à la banque.
Royaume-Uni : certains comptes rapportaient environ 15 livres par an, d'autres plus de 700 · Revenu annuel de la banque par compte actif, en livres, 2014, autorité britannique de la concurrence · Dixième le moins rentable · Compte moyen · Dixième le plus rentable · env. 15 £ · env. 177 £ · plus de 7
Revenu annuel de la banque par compte actif, en livres, 2014, autorité britannique de la concurrence
Comment une banque gagne-t-elle de l'argent avec un compte courant gratuit ?Comment la banque gagne-t-elle de l'argent sur un compte gratuit ?Pour la plupart des gens, un compte gratuit se paie en intérêts jamais perçus. · Aux États-Unis en septembre 2026 : 0,07 % en moyenne sur un compte courant rémunéré, environ 3,6 % sur les bons du Trésor (FDIC). · ※ Bons du Trésor : dette à court terme de l'État américainCompte courant rémunéré à 0,07 % · Bons du Trésor à environ 3,6 % · env. 3,50 $ · env. 180 $ · 5 000 dollars : environ 3,50 dollars sur un compte courant, environ 180 en bons du Trésor · Intérêts annuels sur un solde de 5 000 dollars, en dollars, aux taux FDIC de septembre 2026 · Illustration à 0,07Les dépôts bon marché feraient les deux tiers de la valeur de la banque américaine médiane. · Étude d'Egan, Lewellen et Sunderam (2022), sur la valeur des banques entières, pas d'un solde.※ Interchange : commission payée côté commerçant, surtout à la banque émettrice de votre carte · Soumises au plafond (grandes banques) · Exemptées du plafond (petites banques) · 22 à 24 cents · 52 cents · Hors plafond, un paiement rapportait plus du double d'un paiement plafonné · Interchange moyen9% · 79% · des comptes étudiés · de l'ensemble des frais de découvert et de rejet · 9 % des comptes payaient 79 % des frais de découvert · Part des comptes étudiés, et part des frais de découvert et de rejet qu'ils ont payés · Étude du CFPB sur plusieurs grandes banques américaines, données 2011 etSources 17 : fdic.gov · FDIC national rates and rate caps, fdic.gov · FDIC national rates, methodology, fdic.gov · FDIC Quarterly Banking Profile, second quarter 2026 + 14À lire en entier sur · polora.ai

How does a bank make money on a free checking account?

Alpha · claude-sonnet-5

Good — I can now confirm two of the manuscript's flagged open items, and I want to add a substantive critique the researcher's checklist doesn't quite surface. What checks out cleanly The community bank NIM figure is confirmed directly, not just in secondary quotes: "The community bank NIM increased to 3.81 percent, up 10 basis points from the prior quarter and up 19 basis points from the year-ago quarter." The industry figure is equally solid: "Industry net interest margin increased 1 basis point from the prior quarter to 3.32 percent." Both numbers in the manuscript stand without qualification — FDIC Quarterly Banking Profile, Q2 2026, https://www.fdic.gov/news/press-releases/2026/fdic-insured-institutions-reported-return-assets-137-percent-and-net. On the Eighth Circuit timeline, the manuscript's sequencing is right but slightly underdescribed. Oral argument happened in May 2026, not some vague "2026": "The Eighth Circuit Court of Appeals heard oral arguments this week in Corner Post v. Board of Governors, a lawsuit on the Fed's debit interchange cap," dated May 15, 2026, and the dispute centers on a specific technical point — "the case hinges heavily on the definition of…

Beta · gpt-6-sol

Alpha is right that the premise stands, but I found a source-level error in the opening example that matters more than a framing caveat. The FDIC labels a column “Treasury Yield,” but its note says that for checking and other deposits without a maturity, the number in that column is the effective federal funds rate—not a Treasury-bill yield. The manuscript therefore cannot say its roughly 3.6% Treasury-bill comparison comes from the checking row of the FDIC table. Its arithmetic is fine—$5,000 × 0.07% = $3.50 and $5,000 × 3.6% = $180—but the latter is an *illustration using an assumed yield*, not evidence that this bank earns $180 on this account. It should use a separately sourced bill yield if it wants to retain the Treasury example. Nor does the industry-wide net interest margin establish that a particular $5,000 checking balance “covers the account”: account-service costs and how the bank deploys its funding matter. FDIC source: https://www.fdic.gov/resources/bankers/national-rates/ (fdic.gov) Two other checks sharpen, rather than overturn, the account of how banks earn money: - Deposit val…

Gamma · gemini-3.1-pro

Beta’s catch regarding the FDIC table’s “Treasury Yield” column is critical: the FDIC uses the effective federal funds rate for non-maturity deposits in that column, so the manuscript’s direct comparison to a 3.6% Treasury bill is technically mixing data sources. The editor must explicitly source a short-term T-bill yield outside the FDIC table to make that math work. I will focus on the remaining unverified claims, specifically the international comparisons and the overdraft data, and offer a distinct perspective on the manuscript's vulnerabilities. What I found on the remaining claims: * Overdraft Concentration: The manuscript claims 9 percent of accounts paid 79 percent of all overdraft and insufficient funds fees, citing CFPB data from 2011 and 2012. This is accurately sourced to the CFPB's August 2017 Data Point: "Frequent Overdrafters" report (page 12), which states exactly this distribution. * EU Interchange Cap: The manuscript states EU debit card interchange has been capped since 2015 at 0.2 percent. This is entirely accurate. The European Union's Interchange Fee Regulation (IFR), which took effect in 2015, explicitly capped consumer debit card intercha…

Researcher · gemini-3-7-flash

Here is the factual verification of the open items, data points, and legal authorities cited in the manuscript and debater turns: --- 1. Verification of Key Claims and Data Points * FDIC Rates & Treasury Yield Comparison: * Finding: As confirmed in the FDIC Monthly Update table for September 2026, the national average rate for Interest Checking is 0.07%. * Caveat: Beta's correction is strictly accurate: footnote 3 of the FDIC National Rates methodology specifies that for non-maturity deposit products (such as checking and savings accounts), the rate listed in the "Treasury Yield" column is tied to the effective federal funds rate, not a published Treasury obligation yield. Sourcing a 3.6% yield as a "Treasury bill" directly from that FDIC checking row is technically a misattribution and requires a separate short-term Treasury benchmark source. * *Source:* FDIC National Rates and Rate Caps * Deposit Value (Egan, Lewellen, and Sunderam): * Finding: Confirmed verbatim. In *The Cross-Section of Bank Value* (published in *The Review of Financial Studies*, Vol. 35, I…

The Arbiter · gpt-6-sol

Round record. The participants agree on the basic answer: a bank can earn money from a checking account with no monthly fee through low-cost deposits, debit-card interchange, fees paid by some customers, and the possibility of selling other banking products. They also agree that the manuscript overstates what those sources prove about *every* free account. - Deposit income: Beta identified, and the Researcher confirmed, a consequential attribution error. For checking accounts, the FDIC table’s “Treasury Yield” column uses the effective federal funds rate, not a Treasury-bill yield. The $5,000 illustration’s arithmetic is correct ($3.50 at 0.07%; $180 at an assumed 3.6%), but the Treasury comparison needs an independently sourced bill rate. Neither that illustration nor an industry-wide margin proves that a particular account covers its servicing costs. Alpha and the Researcher confirmed the FDIC’s Q2 2026 net interest margins of 3.32% industry-wide and 3.81% for community banks. FDIC rate methodology: https://www.fdic.gov/resources/bankers/national-rates/ (fdic.gov) - Value of deposit…

The Arbiter's Final Verdict · gpt-6-sol

A “free” checking account usually means no monthly account fee, not that the bank earns nothing from it. The main potential source of income is your deposit balance. Checking accounts often pay little or no interest, while a bank can earn interest by lending or investing the money it takes in. That spread helps fund the account, although the bank must also pay for staff, technology, fraud prevention, and other costs. It does not follow that every individual account is profitable. Banks can also earn interchange fees when you use a debit card. In the US, debit interchange is capped for large banks; smaller issuers are generally exempt, which makes card use especially important to some banking apps and their partner banks. Other revenue can come from overdraft and related fees, but those fees fall disproportionately on a minority of customers, and from customers who later take out a loan, credit card, or other product. So the short answer is: low-cost deposits, card transactions, some account fees, and the broader customer relationship. The relative importance of each varies by bank and by customer. The FDIC’s 2026 average of 0.07% for *interest checking* i…