巨額の資金が集まった時代
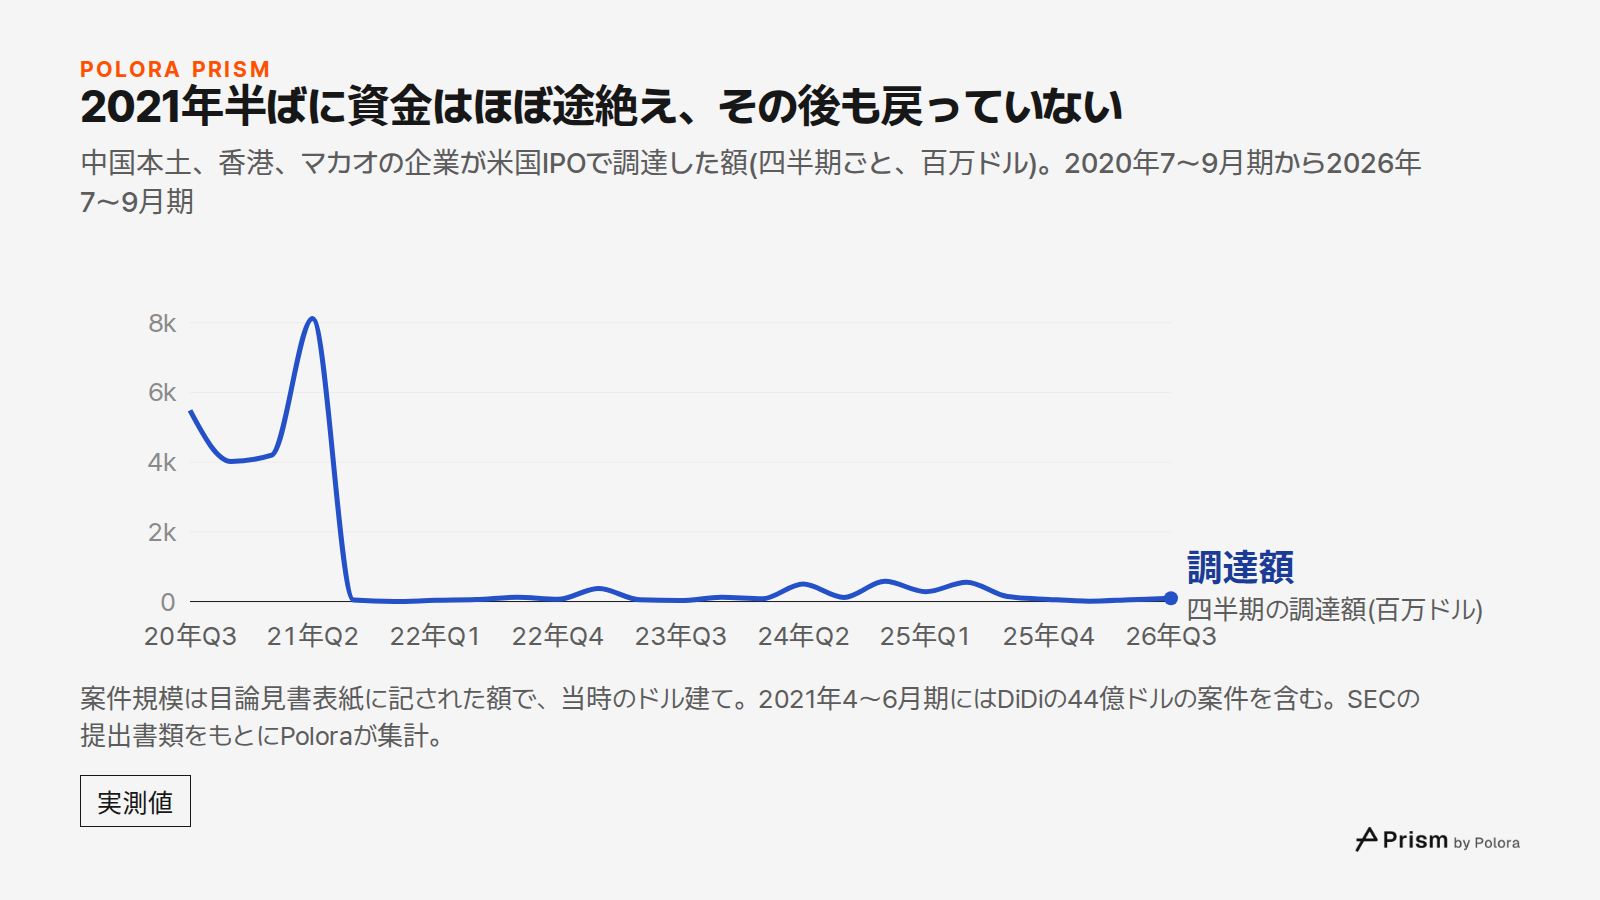
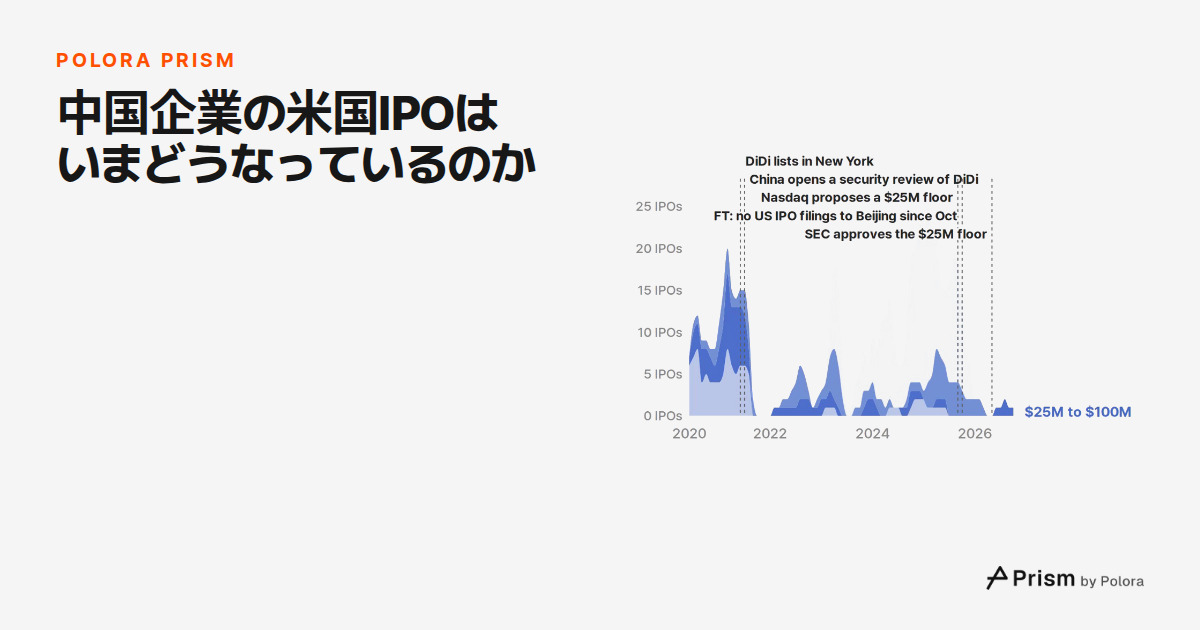
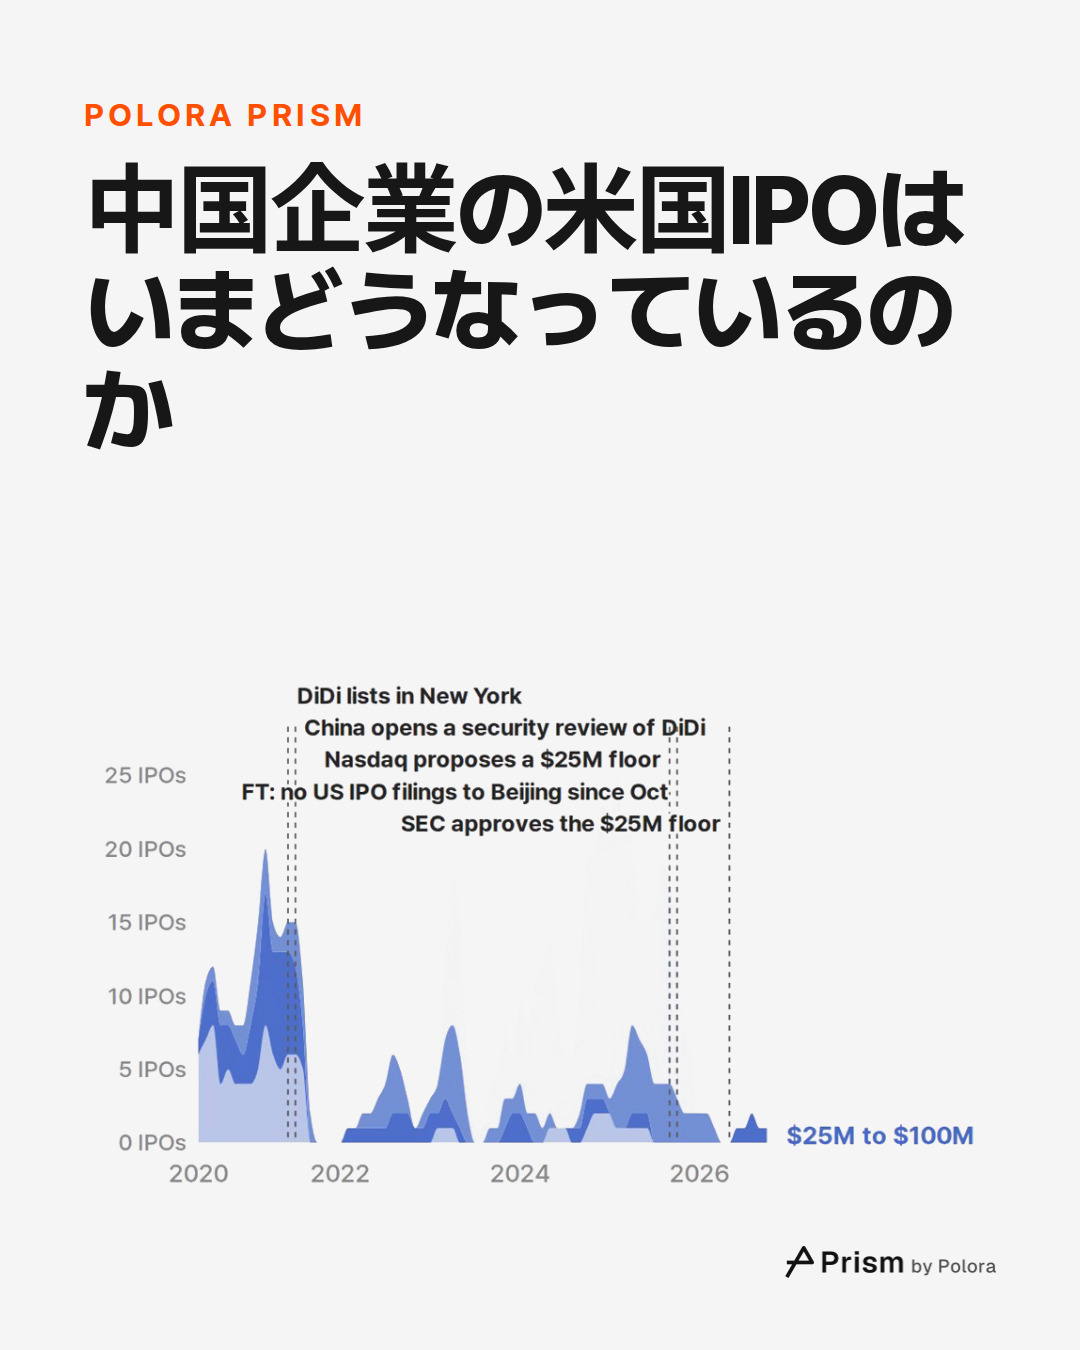
2020年から2021年上半期にかけて、中国の大企業はニューヨークで数十億ドル単位の資金を集めていました。2020年には、中国本土、香港、マカオに事業所の住所を置く32社が米国で新規株式公開(IPO)の価格を決め、合計117億ドルを調達しました。2021年の最初の6か月では35社が123億ドルを集め、そのうち14件は1億ドル以上の案件でした。最大は配車サービスの滴滴出行(DiDi)で、2021年6月末にニューヨーク上場の価格を決め、44億ドルを調達しました。
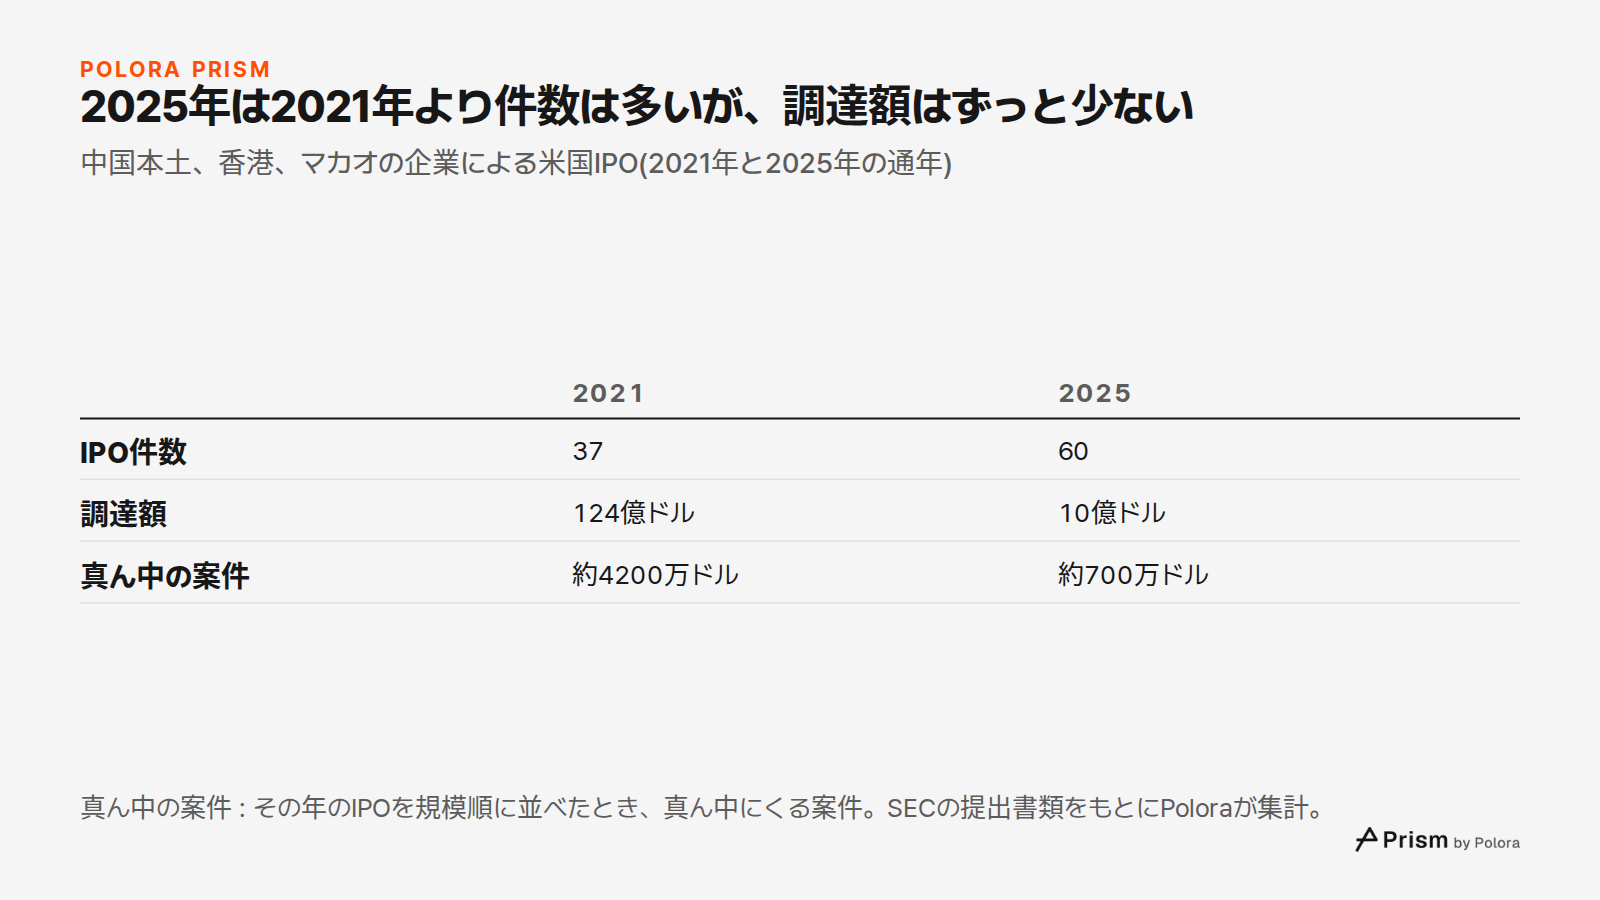
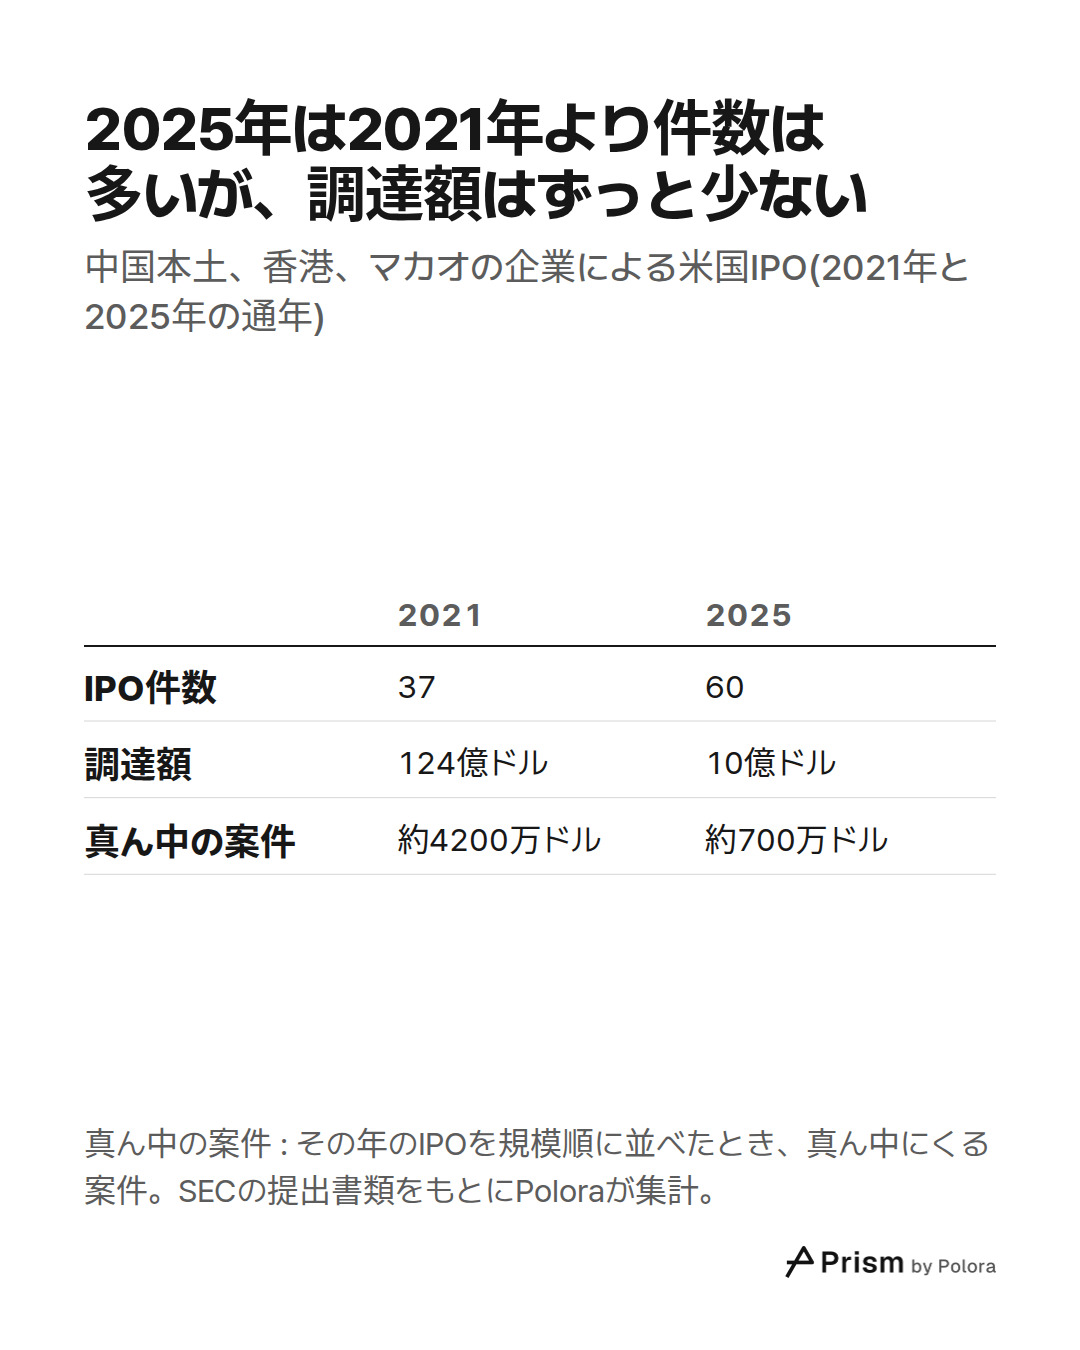
大きかったのは上位の案件だけではありません。この集計に入る2021年のIPOを規模順に並べると、ちょうど真ん中にくる案件の調達額は約4200万ドルでした。
DiDi上場のあと、一年半にわたり大型案件が消えた
CNBCによると、DiDiの取引開始から2日後、中国のインターネット規制当局は同社へのサイバーセキュリティ審査を始め、審査の間は新規ユーザーの登録を禁じました。CNBCはこれを、それまで規制の緩かったテクノロジー企業に対する北京の広い締め付けの一部と位置づけています。その数か月前には、当局が介入してアント・グループの上海・香港でのIPOを延期させていました。米国側でも2020年末に法律が成立していました。米国の検査官が企業の監査法人を3年続けて十分に検査できなければ、その企業の株式の取引を禁じるよう、米国の証券規制当局である証券取引委員会(SEC)に求める法律です。SECはこの法律に基づく最初の規則を2021年3月に採択しています。
データに表れたのは、大型案件の空白でした。DiDi後の18か月、つまり2021年7月から2022年末までに米国IPOの価格を決めた中国本土、香港、マカオの企業は13社で、調達額は合わせて3.2億ドルでした。1億ドル以上を集めた案件は一つもありません。2022年通年ではIPOが11件、調達額は3億ドルでした。データが示すのは出来事の順番です。この空白のうちどれだけが北京の審査によるもので、どれだけが米国の監査法によるもので、どれだけが当時の市場で起きていた別の何かによるものかは、データからはわかりません。
上場件数は戻ったが、中身は極小案件
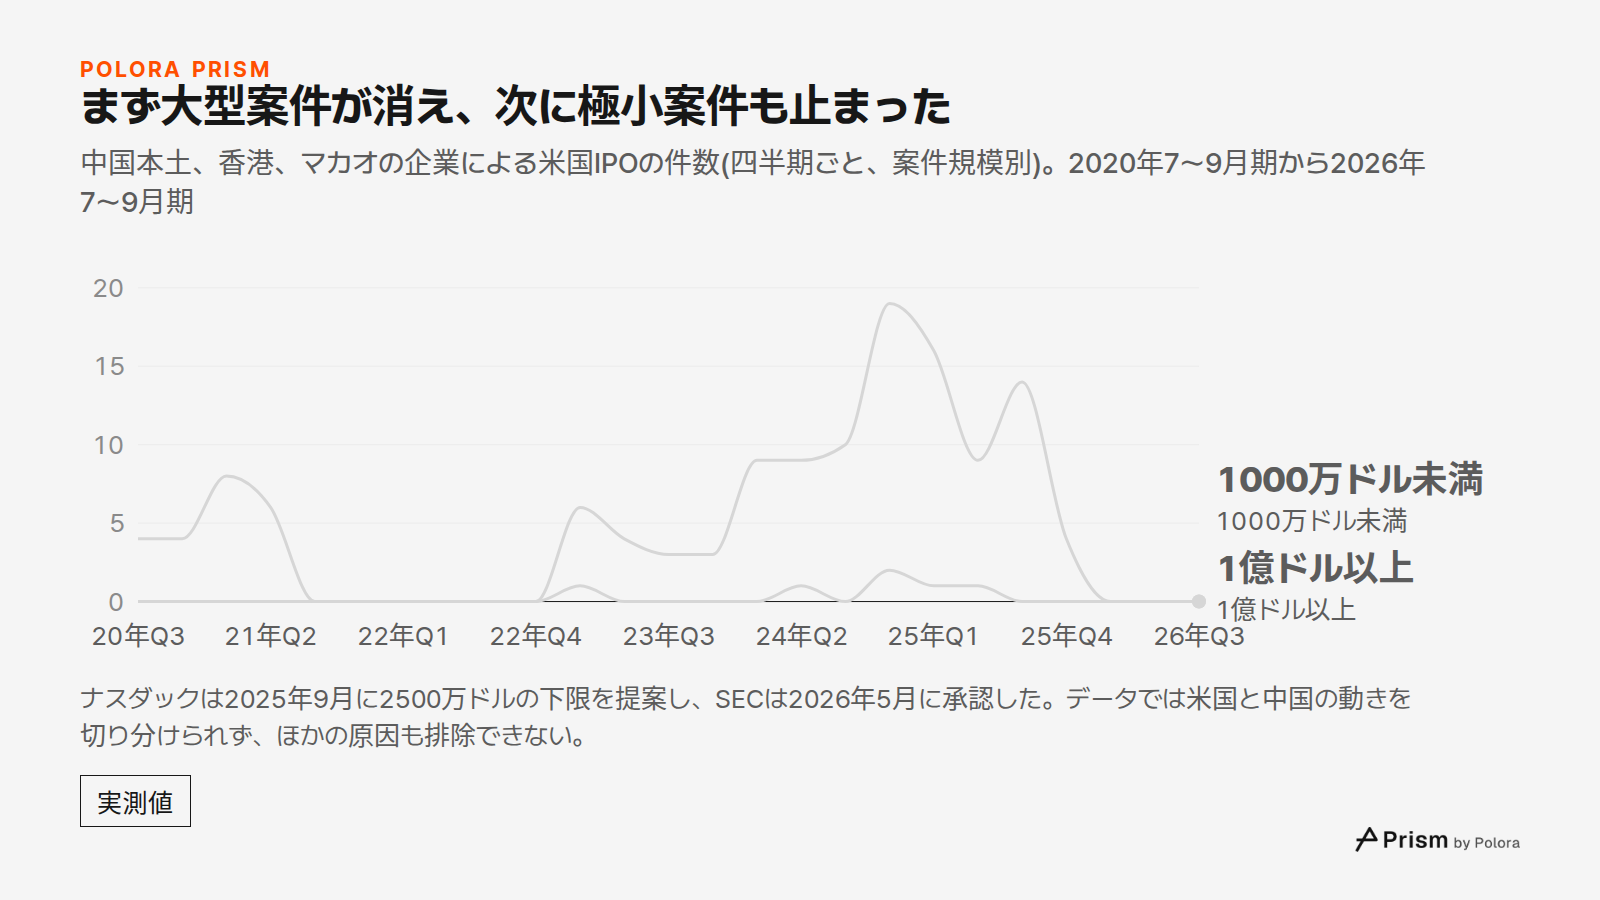
2023年からIPOの件数は再び増えましたが、案件は小さなものでした。2023年は29件で、そのうち16件が1000万ドル未満でした。2024年は56件で、うち47件が1000万ドル未満です。2025年には60件に達し、2021年の37件を上回りましたが、調達額は合わせて10億ドルで、2021年の124億ドルに遠く及びません。2025年の真ん中にくる案件の調達額は約700万ドルで、2021年のおよそ6分の1でした。
なぜこれほど多くの小さな企業がニューヨークに来たのかは、ここで使った提出書類には書かれていません。米国IPOを手がける中国の投資銀行の幹部はフィナンシャル・タイムズ(FT)に対し、多くの中国の小企業は国内で上場できず、ナスダックのように上場基準の低い市場に向かったと語っています。一方でCNBCが2025年9月に伝えたところでは、中国はそれまでの3年間に新たな政策を導入し、海外で上場する前に証券規制当局の承認を得るよう企業に求めるようになっていました。
やがて規制当局は、こうした極小上場のあとに起きることを懸念し始めます。CNBCによると、2022年11月、米国の証券会社を監督する自主規制機関FINRAは、一部の小型企業でIPO時やその直後に起きる急激で異常な株価上昇について警告しました。その多くは海外で事業を営む企業で、警告文は中国を名指ししていました。ナスダックはのちにSECに対し、2022年8月から2025年4月までに相場操縦の疑いで規制当局に回付した事案の約70%が中国企業がらみで、その中国企業は同市場の上場企業の10%にも満たなかったと伝えています。
そして1000万ドル未満の案件が止まった
2025年9月、ナスダックは、中国を拠点とする企業が同市場に上場する場合、IPOで少なくとも2500万ドルを調達するよう求める案を出しました。承認された規則は、中国本土、香港、マカオに本社を置くか設立された企業、または主にそこから経営されている企業を対象とします。FTによると、2025年下半期には中国の証券規制当局も海外上場の申請審査を強め、10月以降は米国IPOの新規申請を一件も受け付けていません。
この集計で1000万ドル未満の最後の案件が価格を決めたのは2025年10月下旬です。ナスダックの提案より後で、SECが2026年5月にナスダックの規則を承認するよりずっと前のことでした。規則は承認から約1か月後に発効する予定でした。FTは2026年3月の記事で、この停止の原因を、株価操作への懸念から米中両国の規制当局が監視を強めたことに求めています。データだけでは、米国側の動きと中国側の動きを切り分けることも、ほかの原因を排除することもできません。
規則とこの記事の規模区分は、まったく同じものを測っているわけではありません。ナスダックの下限は、引受会社を通した公募で企業自身が手にする額を数え、ナスダックにだけ適用され、登記先や住所がどこであれ中国から経営される企業に及びます。一方この記事の区分は、既存株主の売出し分も含めた目論見書表紙の案件総額で数え、米国のすべての取引所を対象とし、中国本土、香港、マカオに事業所の住所を置く企業を扱っています。
2026年に入ってからの中国企業の米国IPO
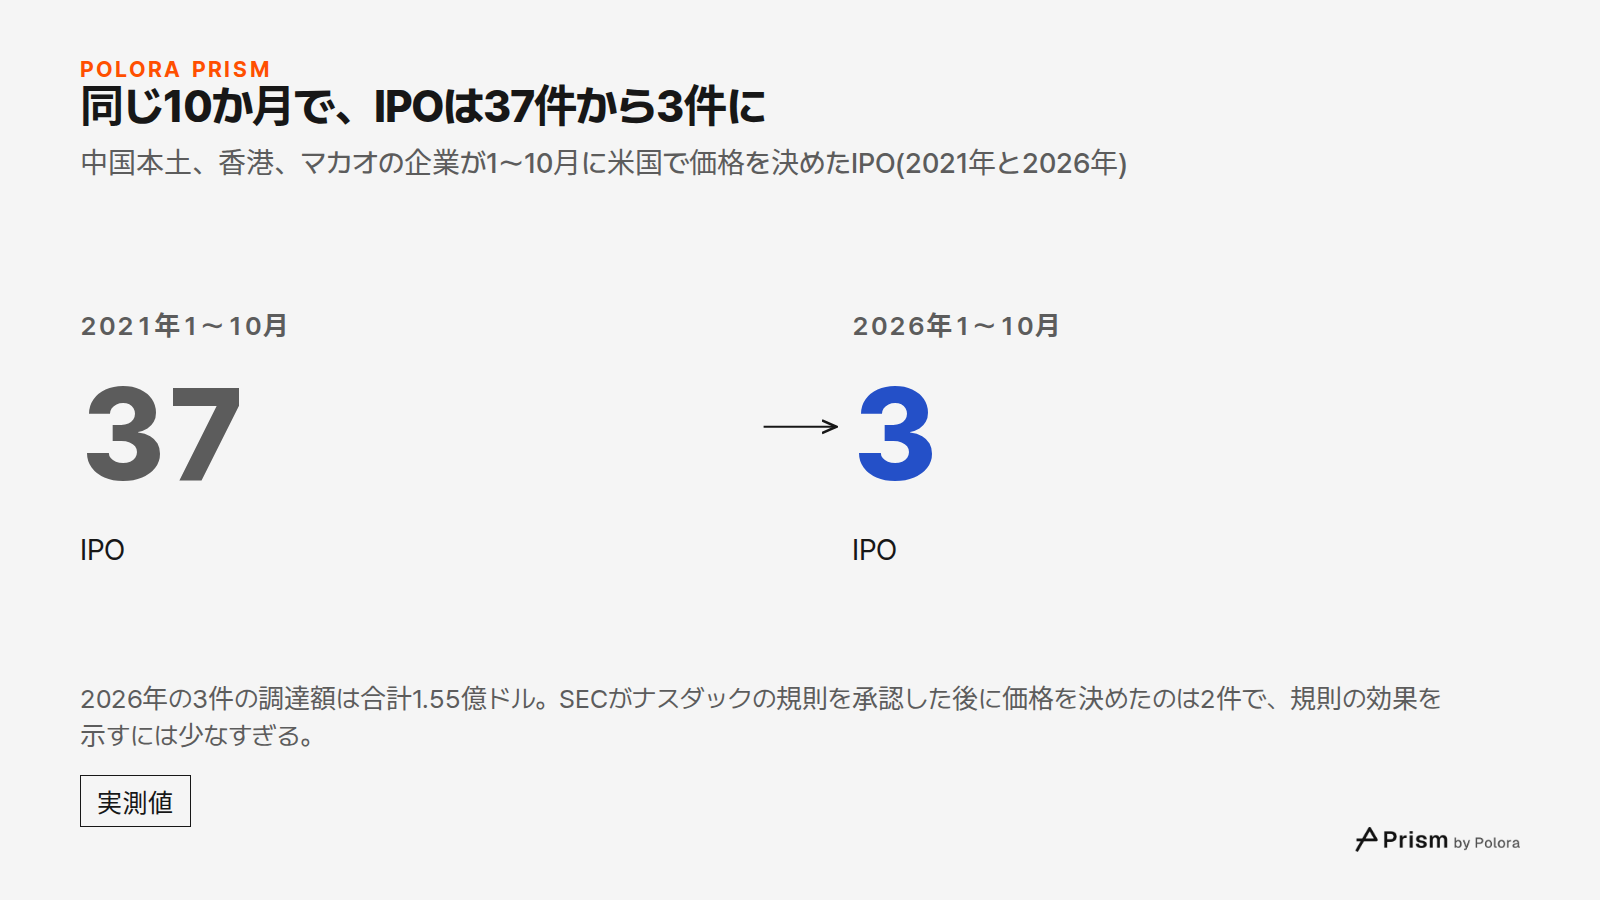
2026年1月から10月までに米国でIPOの価格を決めた中国本土、香港、マカオの企業は3社で、調達額は合計1.55億ドルでした。2021年の同じ期間は37社です。SECの承認後に価格を決めたのは2社で、どちらも2500万ドルを超える額を集めました。そのうち1社は、ナスダックの規則が及ばないニューヨーク証券取引所への上場です。比べる相手のない2件だけでは、規則が何をもたらしたかは示せません。
この集計の方法
Poloraは、SECの公開提出書類データベースであるEDGARに提出されたIPO目論見書をもとに一覧を作りました。IPO書類に中国本土、香港、マカオの事業所住所が記されている企業を数えたため、中国から経営されていても別の場所の住所で登録している少数の企業は外れています。また、SPAC合併(すでに上場している、事業を持たない会社と合併して上場する方法)、店頭市場ですでに取引されていた株式の上場移行、引受会社を通さずに企業が自ら売り出した公募も除いています。各案件の日付は価格決定日です。5件については最終目論見書の提出日で代用しており、いずれも価格決定から数日以内の同じ月に収まります。案件の規模は目論見書表紙に記された公募価格の総額で、当時のドル建てで数え、引受会社がのちにオーバーアロットメント(追加売出し)の権利で買い増した株式は含みません。一部の案件では、企業がのちに出した年次報告書に、その追加分を含むより大きな額が記されています。真ん中にくる案件の数字も同じ一覧から求めています。
大半の案件の規模は、企業がのちに出した書類、主に最初の年次報告書でもう一度読み取って確かめました。5件については、この記事のために保存したどの書類にも額が再び記されていなかったため、一部の年間合計と2025年の真ん中にくる案件の額は、部分的に一度の読み取りに頼っています。
定義が違えば数も変わります。公開記録を分析したFTは、2024年と2025年のニューヨークでの中国企業IPOを126件と数えましたが、この集計では116件です。FTの一覧は記事とともに公開されていないため、差の理由はここでは追えません。集計は2020年から始まっており、2020年から2021年のブームをそれ以前の年とは比べていません。
- SEC EDGAR, company filings (IPO prospectuses, annual reports and closing notices of each company counted)]
- CNBC (2 July 2021), Didi shares fall after China announces cybersecurity review]
- SEC (24 March 2021), SEC Issues Amendments, Seeks Public Comment on Holding Foreign Companies Accountable Act]
- CNBC (4 September 2025), Nasdaq plans will make it harder for small Chinese firms to list]
- K&L Gates (11 September 2025), Nasdaq Proposes to Raise the Bar for New and Existing Listings, Particularly Impacting Small Chinese IPOs]
- Financial Times (March 2026), Chinese IPOs in US falter amid scrutiny of manipulation schemes, as republished by Chin@Strategy]
- Federal Register (19 May 2026), SEC order approving Nasdaq's rule change for China-based companies, release 34-105494]
- Greenberg Traurig in The National Law Review (18 May 2026), SEC Approves Nasdaq's $25 Million IPO Requirement for China-Based Companies]
![出典 8 : sec.gov · SEC EDGAR, company filings (IPO prospectuses, annual reports and closing notices of each company counted)], cnbc.com · CNBC (2 July 2021), Didi shares fall after China announces cybersecurity review], sec.gov · SEC (24 March 2021), SEC Issues Amendments, Seeks Public Comment on Hold](https://media.cdn.polora.ai/picks/2026/11/pickrun_ce8ec4e2925d4233/QSvqrKbNt44tQBAc-slide-06--ipo.jpg)