AIメモリ「HBM」は価格倍増の予測、それでもメモリ株が大きく揺れるのはなぜか

価格予測と株価は別のものを見ています。トレンドフォースは、AI向けメモリの平均価格が2027年に2倍を超えると予測しています。供給が引き続き足りず、高価な新世代への移行が進むためです。マイクロンによると、このメモリは同じ容量を作るのに通常のメモリの約3倍のウエハーを使い、自社の2027年分の大半はすでに売約済みです。それでも株価は揺れます。契約は数年先の利益までは決めておらず、この業界は好況と不況を何度も繰り返してきたからです。

2026-10-27

価格は倍増の予測、それでも株価は1日で11.06%下落

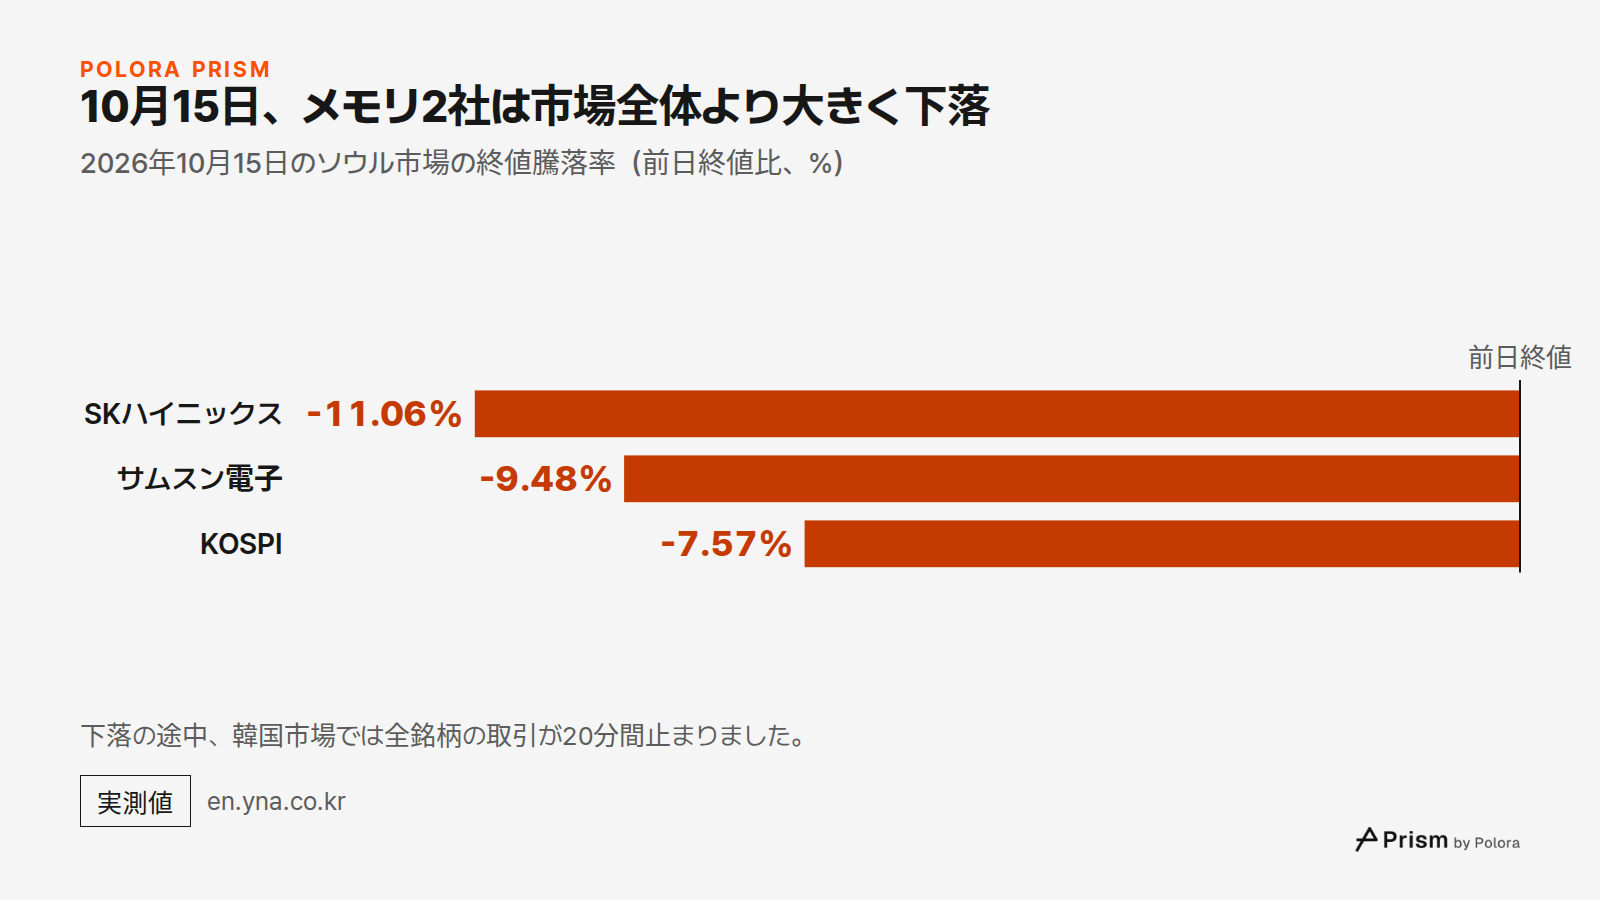
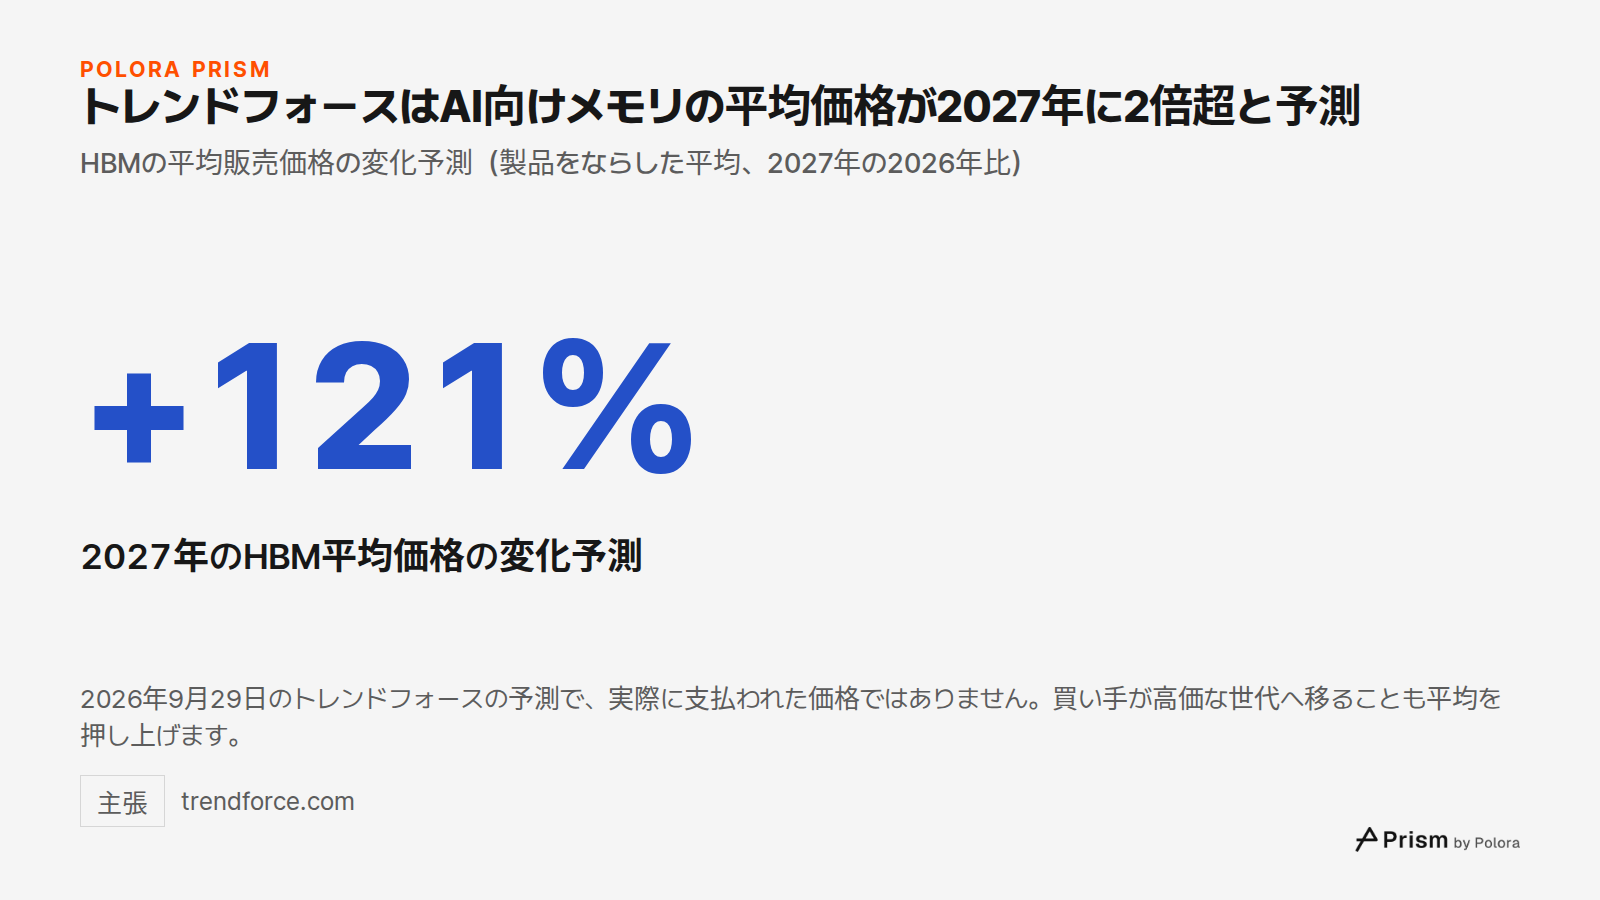
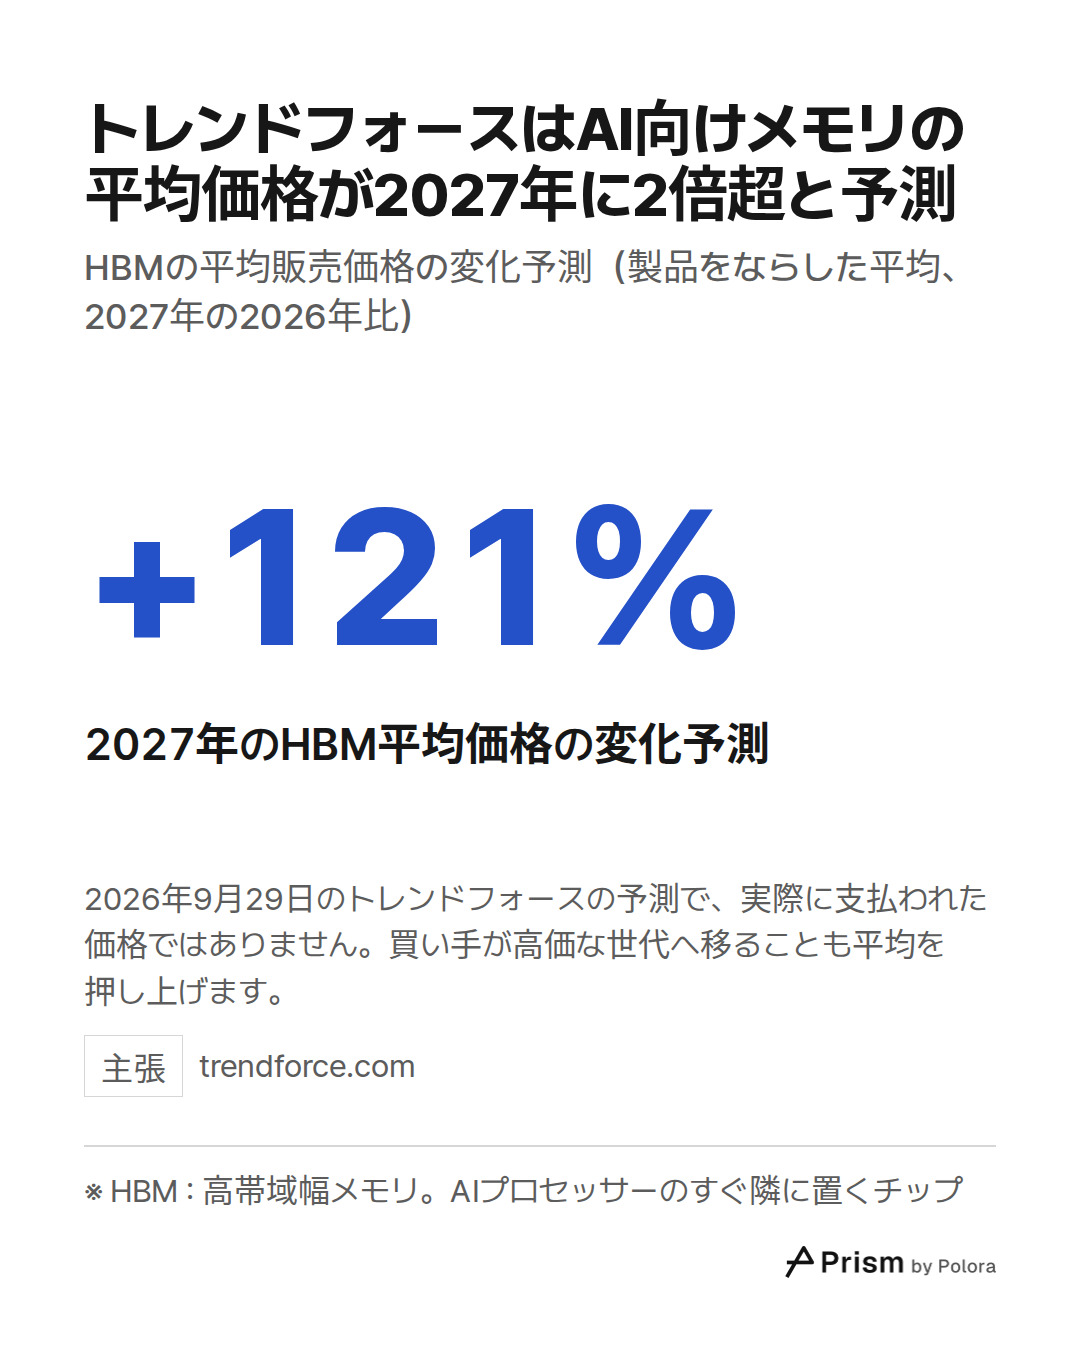
2026年9月29日、調査会社トレンドフォース(TrendForce)は、AI向けメモリチップの平均販売価格が2027年に121%上昇するとの予測を出しました。製品をならした平均で、わずか1年で2倍を超える水準です。その2週間後の10月15日、このチップの最大手であるSKハイニックスの株価はソウル市場で11.06%安で取引を終えました。サムスン電子も9.48%下げています。韓国の代表的な株価指数KOSPI(韓国総合株価指数)は7.57%安の5,554.22で引けました。下げが急だったため、全銘柄の取引が20分間止まりました。

わずか数週間のあいだに、価格の倍増が予測され、株価は1日で大きく崩れました。この二つは同時に成り立ちます。なぜそうなるのかを知ることが、この業界の仕組みを理解するいちばんの近道です。

10月15日、メモリ2社は市場全体より大きく下落 · 2026年10月15日のソウル市場の終値騰落率(前日終値比、%) · 前日終値 · SKハイニックス · サムスン電子 · KOSPI · -11.06% · -9.48% · -7.57% · 下落の途中、韓国市場では全銘柄の取引が20分間止まりました。
2026年10月15日のソウル市場の終値騰落率(前日終値比、%)

AI向けメモリとはどんなチップか

話題のチップはHBM(高帯域幅メモリ)と呼ばれます。AIの計算を担うプロセッサーは、データが届く速さ以上には速く動けません。HBMは薄いメモリチップを何層も積み重ね、その束をプロセッサーのすぐ隣に置き、数千本の微細な縦方向の配線でつなぎます。ノートパソコンや一般的なサーバーに入っている通常のメモリはプロセッサーから離れた場所にあり、データを運ぶ速さははるかに遅くなります。

HBMを量産しているのは世界で3社だけです。韓国のSKハイニックスとサムスン電子、そして米国のマイクロン・テクノロジーです。

AI向けメモリは同じ容量に約3倍のウエハーを使う

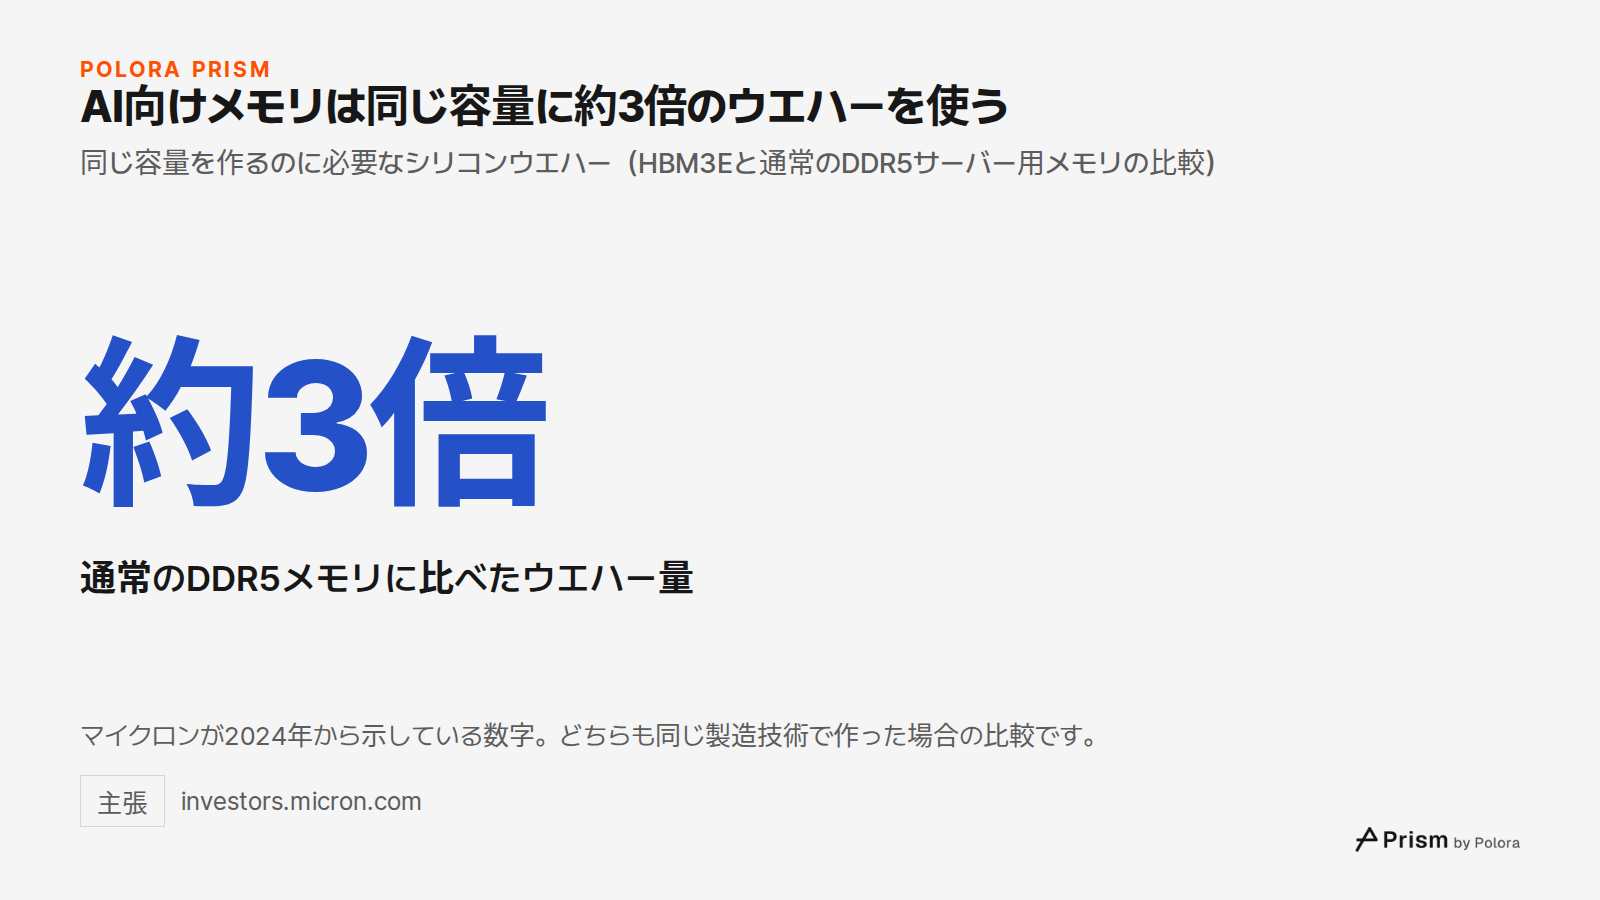
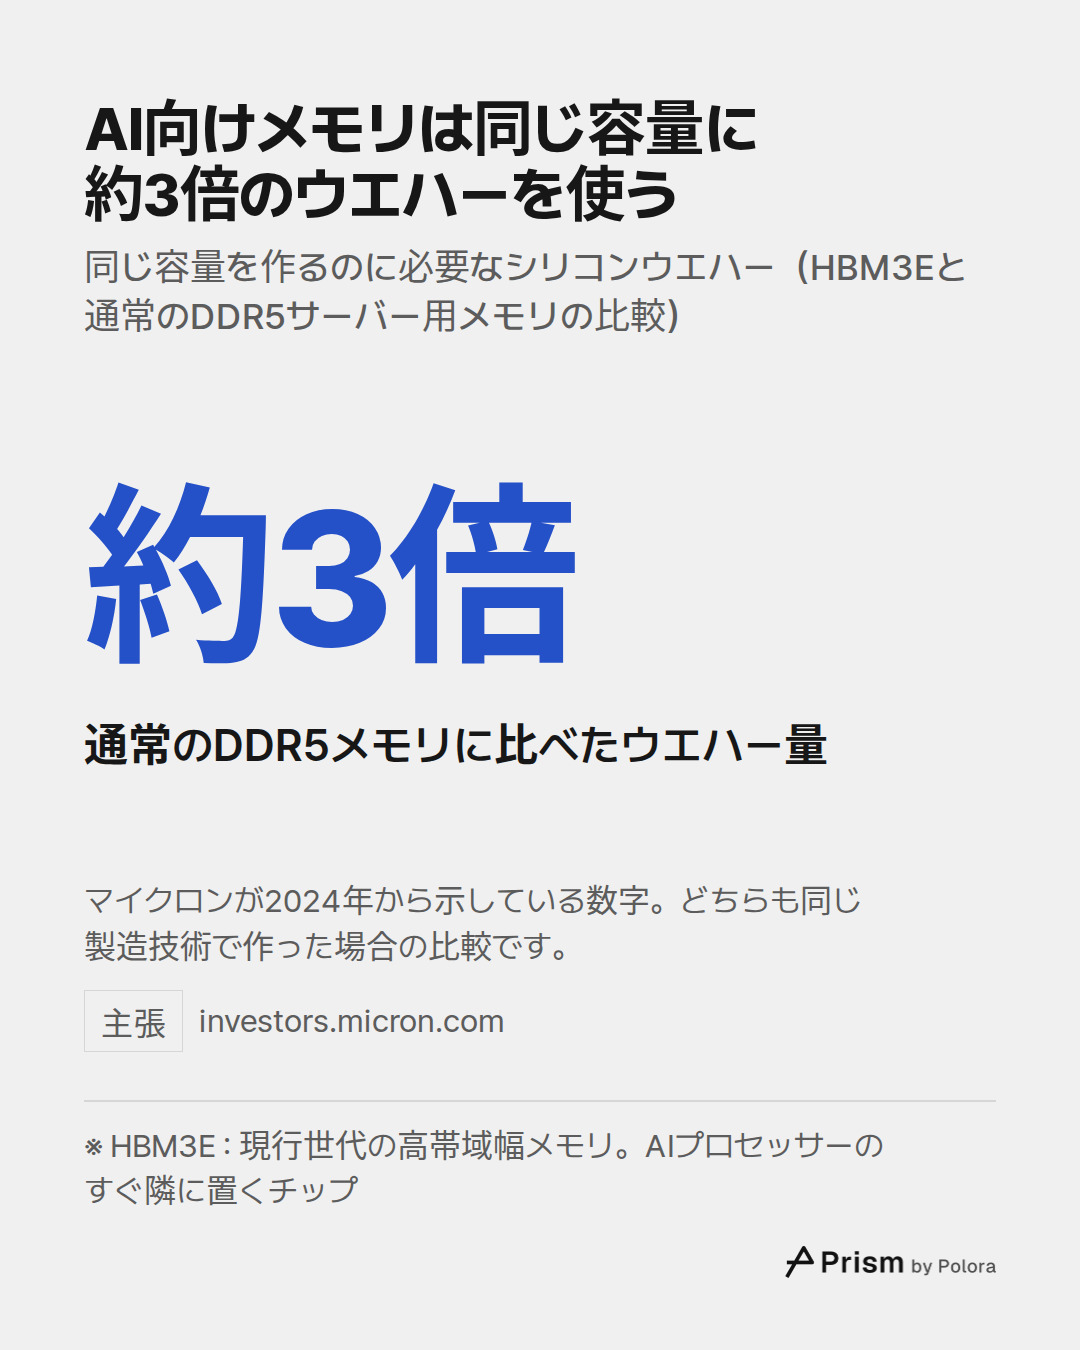
メモリは、シリコンウエハーと呼ばれる円盤から、きわめて高価で清浄な工場で作られます。マイクロンは2024年から、現行世代のHBM3Eは同じ容量を得るのに、通常のサーバー用メモリであるDDR5の約3倍のウエハーが必要だと説明してきました。どちらも同じ製造技術で作った場合の比較です。理由は、チップが大きいこと、チップ1枚の面積のうち層どうしをつなぐ配線に割かれる部分が大きいこと、そして積み重ねる工程で不良が出ることです。積み重ねた束の中に一層でも不良があれば、束全体の価値が下がります。

つまり、HBMに回したウエハーの分だけ、通常のメモリは作れなくなります。そして新しい工場を建てるには何年もかかります。トレンドフォースは2027年の予測の根拠を三つ挙げています。供給がひっ迫したままであること、売上のうち新しく高価なHBM4の割合が増えること、そして次世代のHBM4eの生産が2027年後半に始まることです。

AI向けメモリは同じ容量に約3倍のウエハーを使う · 同じ容量を作るのに必要なシリコンウエハー(HBM3Eと通常のDDR5サーバー用メモリの比較) · 約3倍 · 通常のDDR5メモリに比べたウエハー量 · マイクロンが2024年から示している数字。どちらも同じ製造技術で作った場合の比較です。
同じ容量を作るのに必要なシリコンウエハー(HBM3Eと通常のDDR5サーバー用メモリの比較)

マイクロンは2027年分のAI向けメモリの大半が売約済みと説明

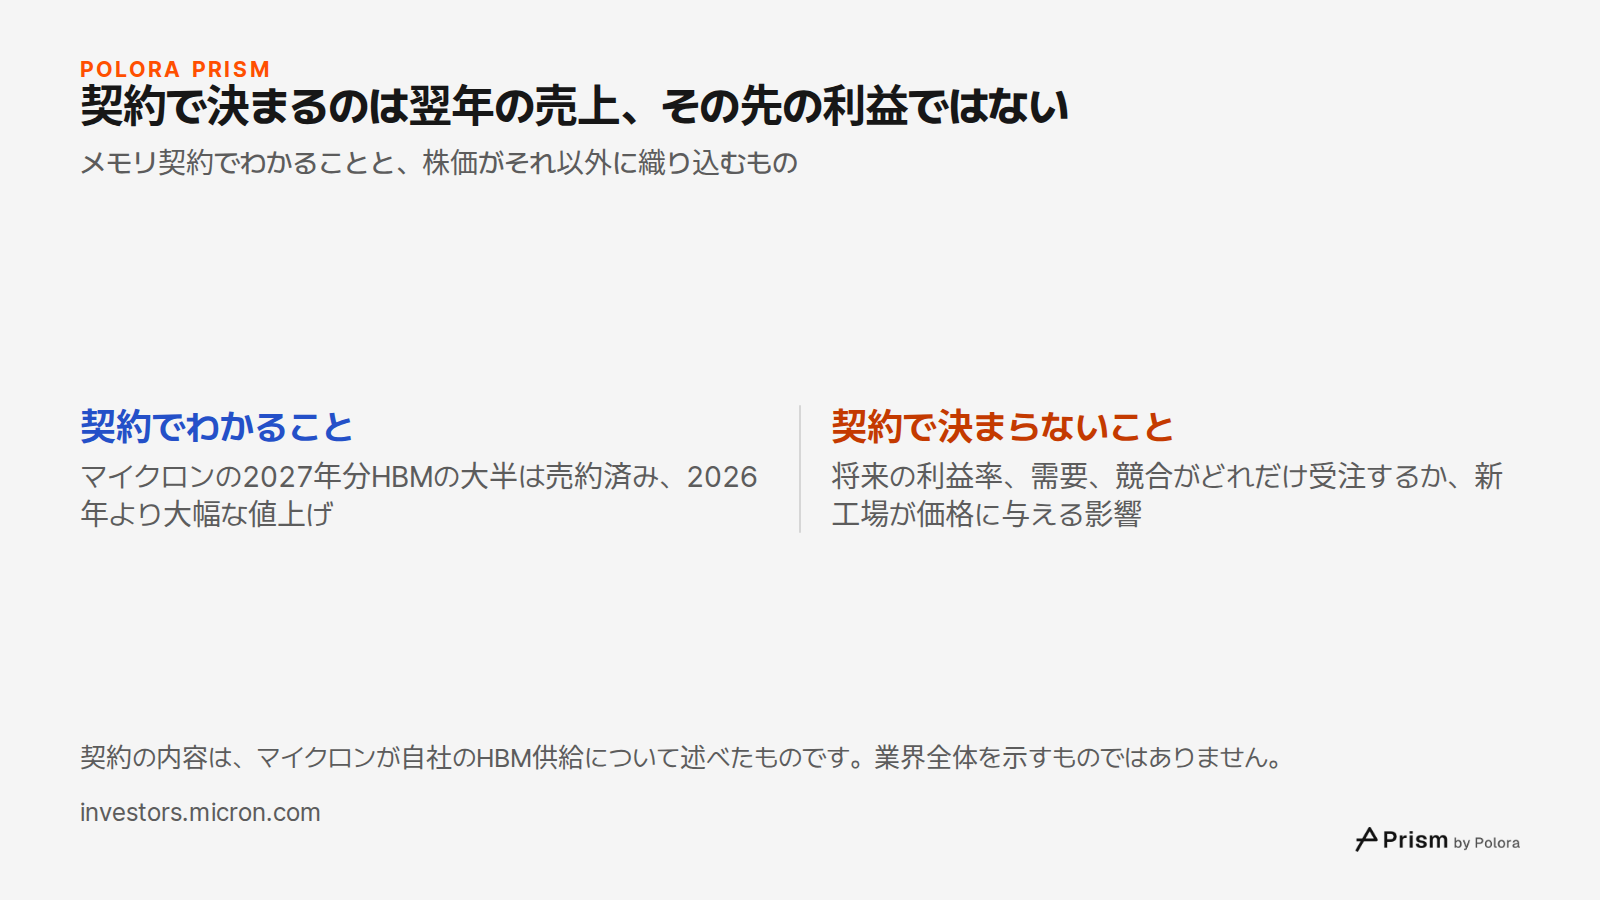
HBMは店頭で買う商品ではありません。価格はメーカー3社と買い手との交渉で、おおむね年に一度決まり、数量の多くは長期契約で押さえられています。2026年9月30日、マイクロンは投資家に対し、自社の2027暦年分のHBM供給の「大半」について契約を終えたと説明しました。「前年比で大幅な値上げ」を伴うといいます。ここからわかるのは3社のうち1社の需給のひっ迫であって、業界全体の2027年分の大半が売れたということではありません。

マイクロンはさらに、複数年にわたる「テイク・オア・ペイ」契約が26件あると述べました。買い手が実際に引き取るかどうかにかかわらず、約束した数量分の代金を支払う契約です。この契約からマイクロンが見込む売上の約4分の3には価格の決め方が定められており、その過半では、価格が下限と上限のある幅の中で動きます。見逃せないのは上限です。値上がりで得られたはずの利益の一部を、確実さと引き換えにすでに手放しているということだからです。

121%は調査会社1社による平均値の予測

トレンドフォースの数字は予測であり、実際に誰かが支払った価格ではありません。しかも複数の製品をならした平均です。買い手が新しく高価な世代に移れば、個々の製品の価格が変わらなくても平均は上がります。ですから121%という数字は、すべてのチップが121%値上がりするという意味ではありません。

供給のひっ迫と契約の積み上がりは、トレンドフォースが値上がりを見込む理由の説明にはなります。しかし、それだけで121%という数字が出てくるわけではありません。この数字はトレンドフォース自身の推計であり、新しいチップへの移行もその中に含まれています。値上がりの方向そのものは、少なくとも1社については、契約がよりはっきり裏付けています。マイクロンは、2027年のHBM価格が2026年を大きく上回ると述べています。

トレンドフォースはAI向けメモリの平均価格が2027年に2倍超と予測 · HBMの平均販売価格の変化予測(製品をならした平均、2027年の2026年比) · +121% · 2027年のHBM平均価格の変化予測 · 2026年9月29日のトレンドフォースの予測で、実際に支払われた価格ではありません。買い手が高価な世代へ移ることも平均を押し上げます。
HBMの平均販売価格の変化予測(製品をならした平均、2027年の2026年比)

それでも株価が揺れる理由 : 株価は契約の先まで織り込んでいる

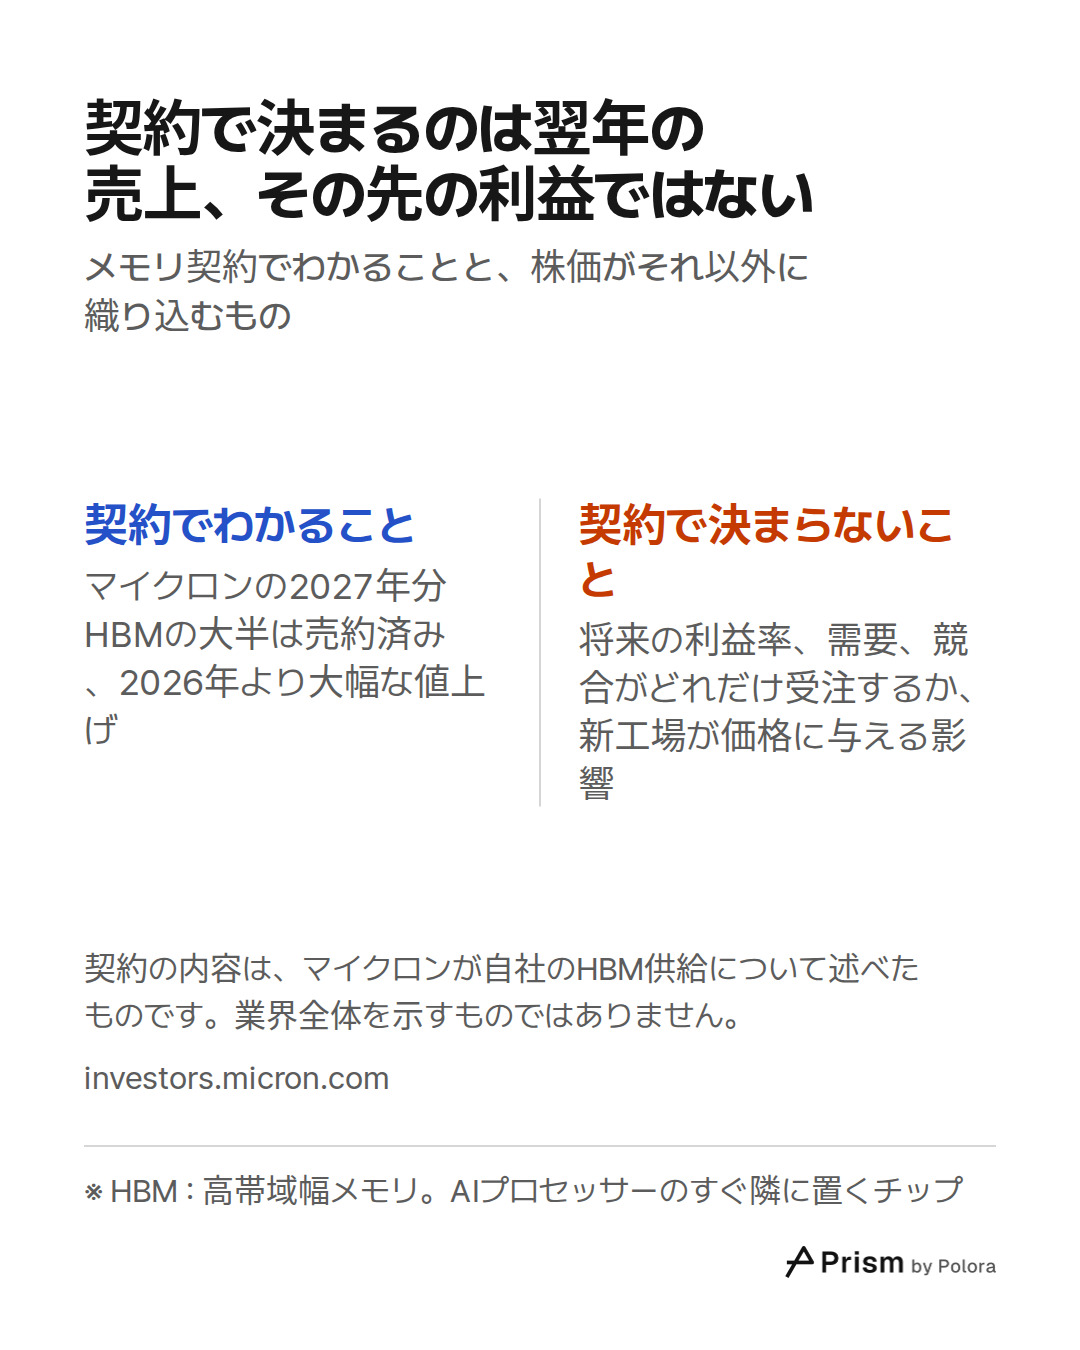
契約があれば翌年の売上は見通しやすくなり、マイクロンの契約の中には数年に及ぶものもあります。しかし契約は、将来の利益率も、顧客がどれだけ欲しがるかも、競合がどれだけ受注を取るかも、新しい工場が価格に何をもたらすかも決めてはくれません。株価は、その企業がこの先何年にもわたってどれだけ稼ぐかという投資家の期待を映します。そしてメモリには、好況が供給過剰で終わってきた長い歴史があります。過去の景気の波では、価格が高いときに各社が一斉に生産能力を増やしました。新しい工場がほぼ同じ時期に動き出し、供給が需要を追い越し、価格はコストよりも速く下がりました。

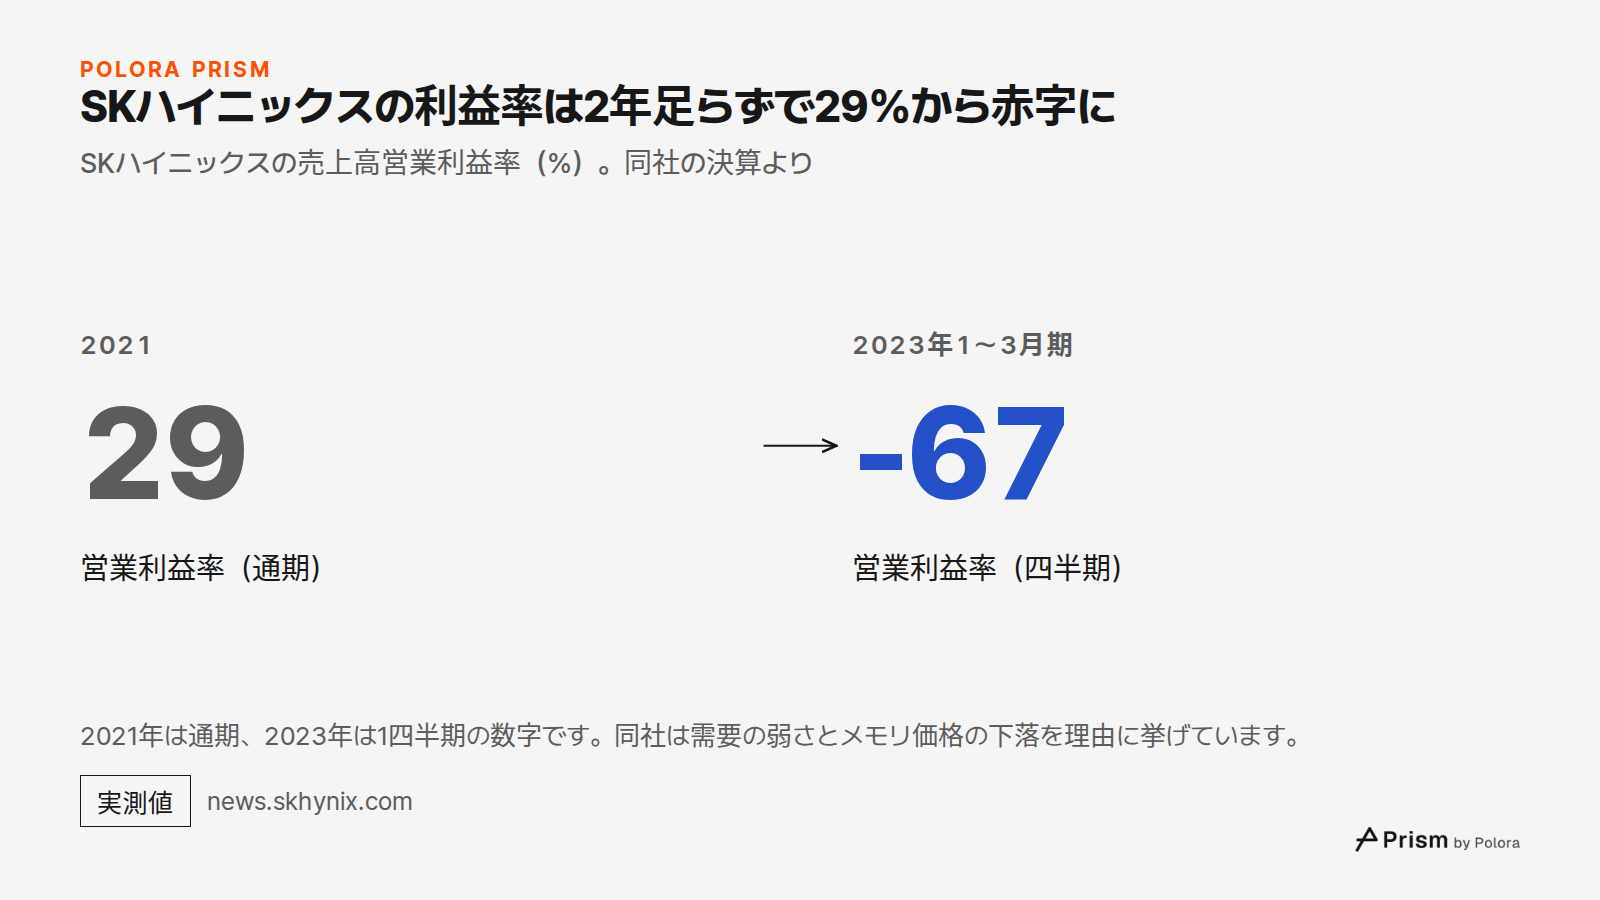
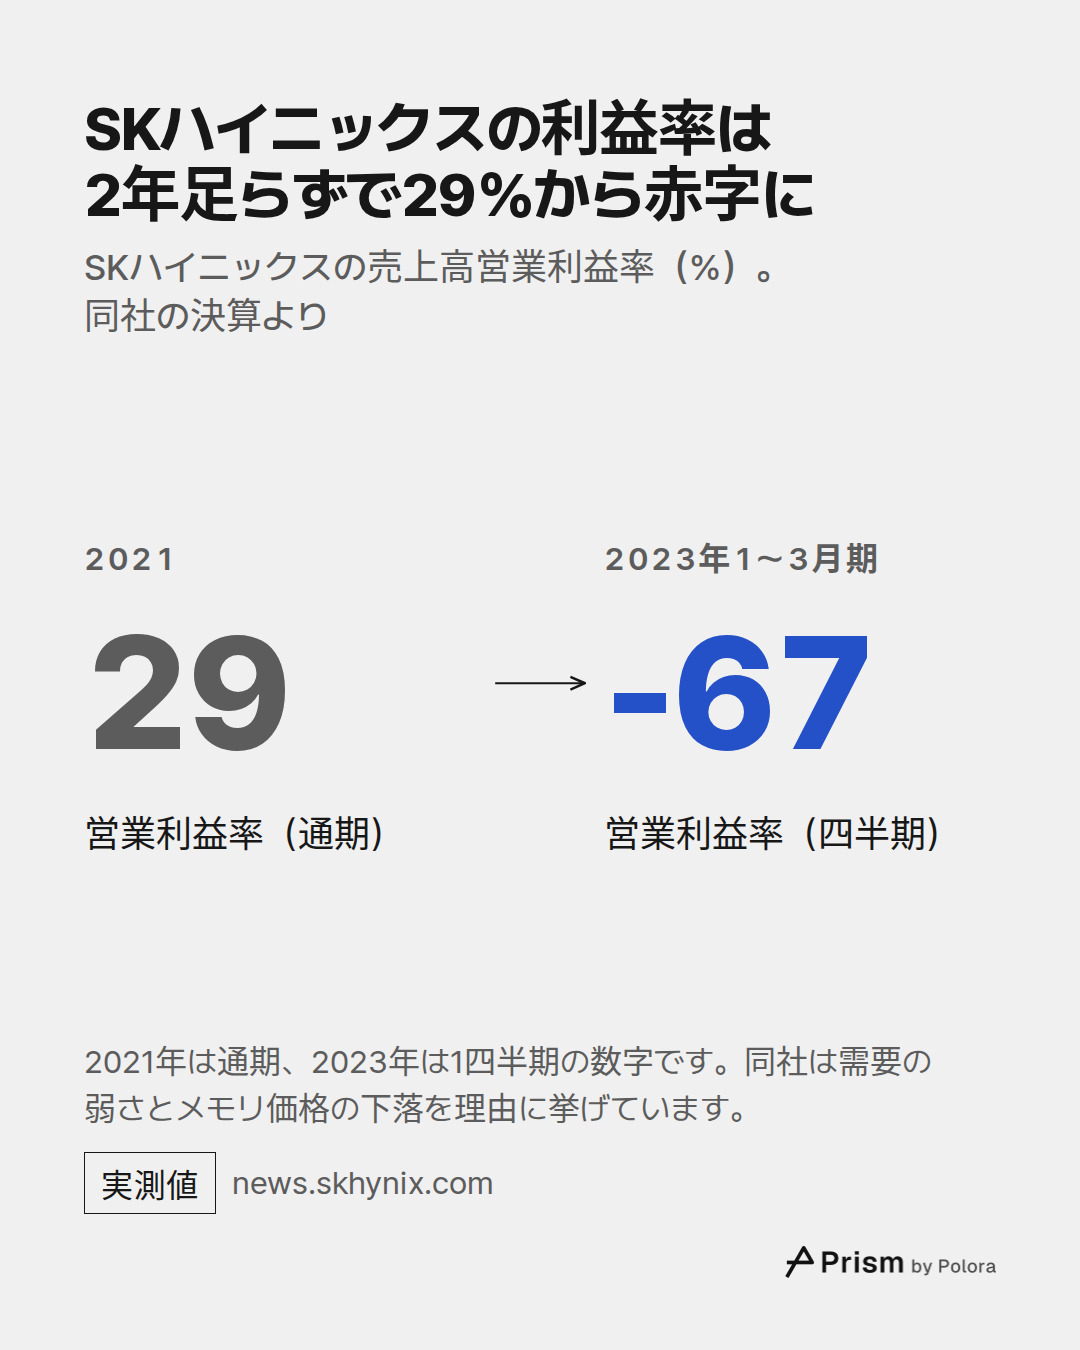
それがどれほど速く起こりうるかは、SKハイニックス自身の決算が示しています。2021年、同社は12.41兆ウォンの営業利益を上げ、営業利益率は29%でした。それが2023年1〜3月期には赤字に転じます。売上高5.088兆ウォンに対して営業損失3.402兆ウォン、営業利益率はマイナス67%でした。同社は需要の弱さとメモリ価格の下落を理由に挙げています。

生産能力の増強はすでに進んでいます。マイクロンだけでも、シンガポールのHBMパッケージング工場が2027年初めに出荷を始め、米国の新工場が2027年半ばに稼働し、2028年後半からはクリーンルームがさらに増える見込みです。マイクロン自身の見方では、供給のひっ迫は2028年まで続き、需給がいつ釣り合うかはまだ見通せないといいます。これはあくまで同社の見通しです。

好況と不況を繰り返してきた歴史は、投資家が量りにかけるリスクであって、次の不況が来るという証拠ではありません。買い手があらかじめ数量を約束する複数年のテイク・オア・ペイ契約によって、今回の波は過去の不況とは違うものになるかもしれません。ただし、そうした契約も利益を保証するわけではありません。今回の波が以前と違うのかどうかこそ、投資家の見方が分かれている点です。

SKハイニックスの利益率は2年足らずで29%から赤字に · SKハイニックスの売上高営業利益率(%)。同社の決算より · 2021 · 29 · 営業利益率(通期) · 2023年1〜3月期 · -67 · 営業利益率(四半期) · 2021年は通期、2023年は1四半期の数字です。同社は需要の弱さとメモリ価格の下落を理由に挙げています。
SKハイニックスの売上高営業利益率(%)。同社の決算より

報道は10月15日の下落を金利とAI投資の資金に結びつけた

韓国内外の報道は、この日の下落を米国のインフレとAI投資の資金に結びつけました。米労働統計局によると、9月の米消費者物価は前月比0.6%上昇しました。強い数字だったため、米連邦準備制度理事会(FRB)が利上げに動くのではないかとの懸念が広がりました。報道はまた、AI事業への資金がこの先も続くのかという疑問にも触れています。これらは記者による相場の動きの説明であり、ただひとつの原因が証明されたわけではありません。

メモリメーカーの売上はAIへの支出に支えられています。そのため、その支出への疑いはそのまま株価に響きます。

AI向けメモリの首位はSKハイニックス、ただし差は縮小

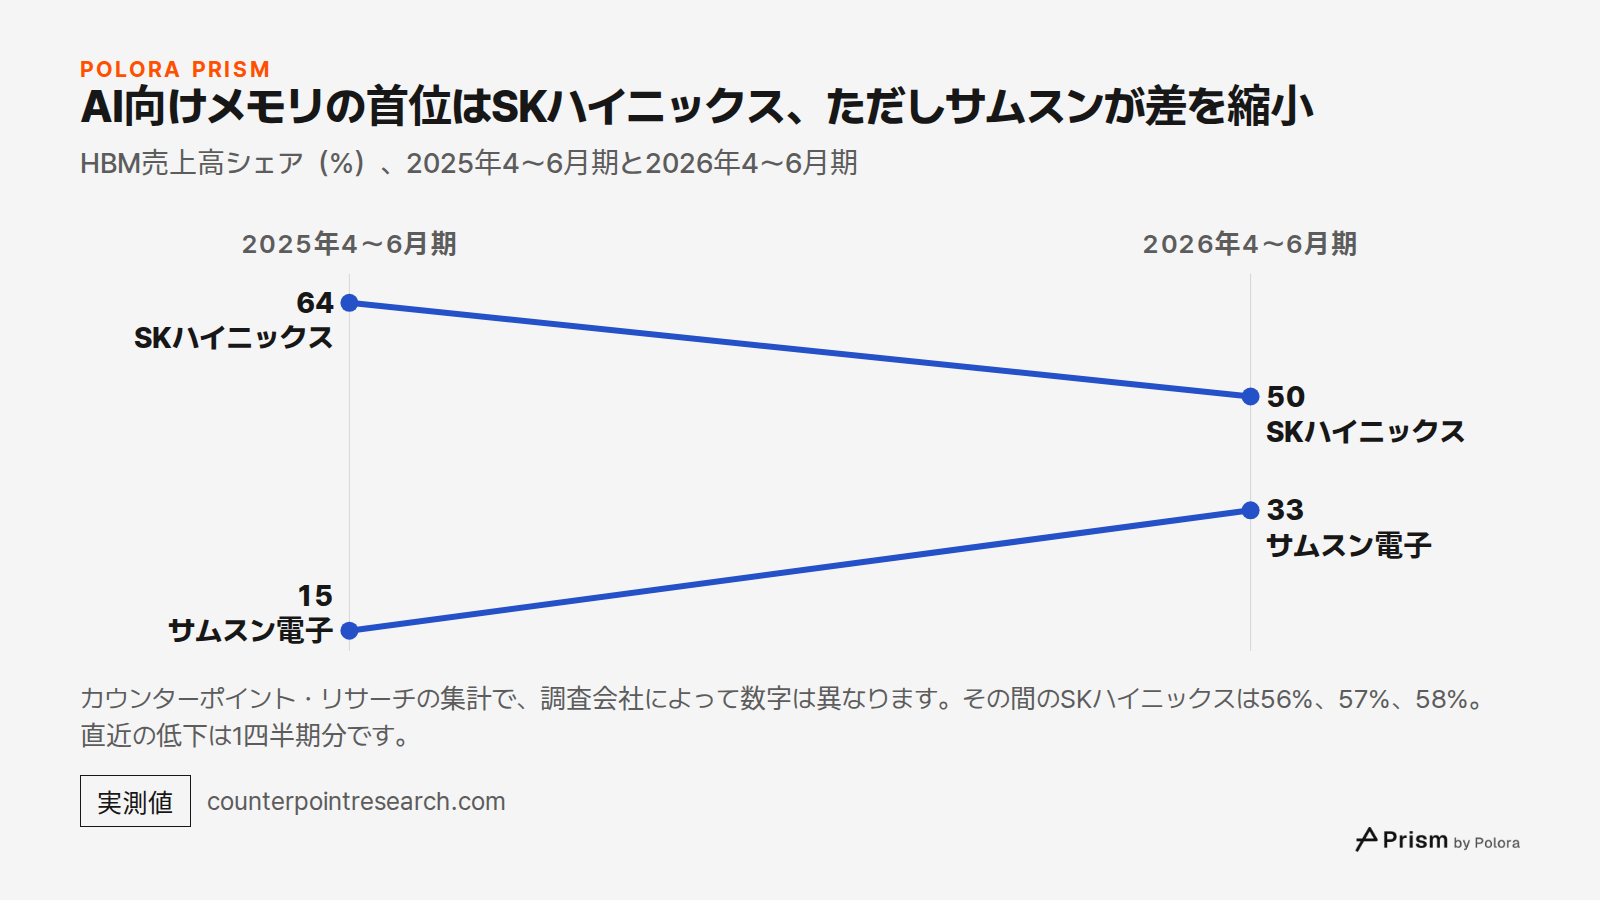
株価は、次の契約を誰が取るかによっても動きます。カウンターポイント・リサーチがHBMの売上高で集計したところ、SKハイニックスのシェアは2025年4〜6月期に64%でした。その後の3四半期は56%、57%、58%と推移し、2026年4〜6月期には50%になりました。同じ1年で、サムスン電子は15%から33%に伸びています。これはHBMの売上高に占めるシェアであり、メモリ全体のシェアではありません。

直近の低下は1四半期分にすぎず、傾向とまでは言えません。また、調査会社によってシェアの測り方が異なり、数字も違ってきます。それでもこれらの数字から、首位が入れ替わりうることはわかります。それもまた、株価が織り込まなければならない要素のひとつです。

AI向けメモリの首位はSKハイニックス、ただしサムスンが差を縮小 · HBM売上高シェア(%)、2025年4〜6月期と2026年4〜6月期 · 2025年4〜6月期 · 2026年4〜6月期 · SKハイニックス · サムスン電子 · 64 · 15 · 50 · 33 · カウンターポイント・リサーチの集計で、調査会社によって数字は異なります。その間のSKハイニックスは56%、57%、58%。直近の低下は1四半期分です。
HBM売上高シェア(%)、2025年4〜6月期と2026年4〜6月期

契約で見えるのは翌年まで、その先は見えにくい

持ち帰ってほしいのは次のことです。トレンドフォースは、供給がひっ迫したままであり、買い手がより高価な世代へ移っていることから、来年のAI向けメモリの平均価格は大幅に上がると見ています。これとは別に、マイクロンは、このメモリが同じ容量を作るのに通常のメモリの約3倍のウエハーを使うこと、そして自社の2027年分の大半をすでに売ったことを明らかにしています。それでも株価が揺れるのは、株価が契約では決まらない何年分もの利益をもとに付けられているからです。しかもこの業界では、つい最近、大きな黒字が2年足らずで大きな赤字に変わりました。

ここに書いたことは、価格や株価がどちらへ向かうかを示すものではありません。次の局面を左右する材料は、どれも公開の場で確かめられます。新しい契約の条件、新しい工場がいつどれだけ動き出すか、そしてサムスン電子が新しいHBM4をどれだけ受注するかです。次の手がかりになるのは、SKハイニックスとサムスン電子の次の四半期決算と、両社が2027年の供給について何を語るかです。ここで紹介した予測はそれぞれ名前を挙げた企業のものであり、過去の実績は将来について何も約束しません。

契約で決まるのは翌年の売上、その先の利益ではない · メモリ契約でわかることと、株価がそれ以外に織り込むもの · 契約でわかること · 契約で決まらないこと · マイクロンの2027年分HBMの大半は売約済み、2026年より大幅な値上げ · 将来の利益率、需要、競合がどれだけ受注するか、新工場が価格に与える影響 · 契約の内容は、マイクロンが自社のHBM供給について述べたものです。業界全体を示すものではありません。
メモリ契約でわかることと、株価がそれ以外に織り込むもの
AIメモリ「HBM」は価格倍増の予測、それでもメモリ株が大きく揺れるのはなぜかAIメモリ「HBM」は価格倍増の予測、それでもメモリ株が大きく揺れるのはなぜか契約で見えるのは翌年まで、株価は何年分もの利益を織り込む · トレンドフォースは、AI向けメモリの平均価格が2027年に121%上がると予測しています。それでも2026年10月15日、最大手SKハイニックスの株価はソウル市場で11.06%安で引けました。※ HBM : 高帯域幅メモリ。AIプロセッサーのすぐ隣に置くチップ · +121% · 2027年のHBM平均価格の変化予測 · トレンドフォースはAI向けメモリの平均価格が2027年に2倍超と予測 · HBMの平均販売価格の変化予測(製品をならした平均、2027年の2026年比) · 2026年9月29日のトレンドフォースの予測で、実際に支払われた価格ではありません。買い手が高価な世代へ移ることも平均を押し上げます。※ HBM3E : 現行世代の高帯域幅メモリ。AIプロセッサーのすぐ隣に置くチップ · 約3倍 · 通常のDDR5メモリに比べたウエハー量 · AI向けメモリは同じ容量に約3倍のウエハーを使う · 同じ容量を作るのに必要なシリコンウエハー(HBM3Eと通常のDDR5サーバー用メモリの比較) · マイクロンが2024年から示している数字。どちらも同じ製造技術で作った場合の比較です。※ HBM : 高帯域幅メモリ。AIプロセッサーのすぐ隣に置くチップ · 契約でわかること · 契約で決まらないこと · マイクロンの2027年分HBMの大半は売約済み、2026年より大幅な値上げ · 将来の利益率、需要、競合がどれだけ受注するか、新工場が価格に与える影響 · 契約で決まるのは翌年の売上、その先の利益ではない · メモリ契約でわかることと、株価がそれ以外に織り込むもの · 契約の内容は、マイクロンが自社のHBM供給について述べたものです。業界全体を示すものではありません。2021 · 29 · 営業利益率(通期) · 2023年1〜3月期 · -67 · 営業利益率(四半期) · SKハイニックスの利益率は2年足らずで29%から赤字に · SKハイニックスの売上高営業利益率(%)。同社の決算より · 2021年は通期、2023年は1四半期の数字です。同社は需要の弱さとメモリ価格の下落を理由に挙げています。好不況の波は量るべきリスク。次の不況の証拠ではない · 次の局面を左右するのは、新しい契約の条件、新工場の稼働時期と規模、サムスン電子のHBM4受注量。価格や株価の行方を示すものではありません。 · ※ HBM4 : 新世代の高帯域幅メモリ。AIプロセッサーの隣に置くチップ出典 14 : trendforce.com · TrendForce press release, September 29, 2026, eetasia.com · EE Times Asia : TrendForce raises 2027 HBM price forecast as supply constraints persist, koreaherald.com · The Korea Herald + 11全文はこちら · polora.ai

Why are AI memory chip prices expected to double, and why do memory stocks still swing so hard?

Alpha · deepseek-v4-pro

The short version is that two different things are being conflated: a forecast for one memory product's contract prices next year, and the stock market's guess about the whole industry many years out. They can move in opposite directions on the same day, and October 15, 2026 was a clean demonstration of why. Why the "double" is expected. The "AI memory chip" here is HBM, the stacked high-bandwidth memory that sits next to AI accelerators. The "prices will double" claim traces to a TrendForce projection that blended HBM average selling prices will rise 121% in 2027. That is a projection, not an observed transaction price. It is also an average across products, so a mix shift toward pricier HBM4 pushes the blended number up even if per-chip prices move less. The underlying economics are genuinely tight, though: - HBM uses roughly three times the wafer supply of ordinary DDR5 server memory for the same storage capacity. Every wafer made into HBM is a wafer not made into conventional memory. - Most of next year's volume is already locked up. Micron told investors in late September 2026 that it had contracted "the vast majority" of its calendar 2027 HBM supply, with sign…

Beta · gpt-6-sol

The manuscript’s central distinction holds: a forecast for HBM selling prices in 2027 is not a forecast for memory-company shares. But I would push back on Alpha’s phrasing that contracts describe *only next year*. Some of Micron’s agreements extend into 2031, so the better explanation is that contracts reduce some uncertainty without eliminating uncertainty about volumes, margins, competition and demand. (trendforce.com) Here is what I could check directly: - “Prices double” is a projection, not a measured price increase. TrendForce’s September 29, 2026 release projects a 121% year-on-year rise in blended HBM average selling prices in 2027. It attributes that forecast to constrained supply, a larger share of higher-priced HBM4, and an HBM4e ramp in the second half of 2027. A changing product mix means the figure does *not* say that every individual chip’s price will rise 121%. (trendforce.com) - The su…

Gamma · gemini-3.1-pro

The manuscript’s fundamental premise holds up well under scrutiny. It correctly identifies the tension at the heart of the user’s question: near-term memory prices are driven by tight supply and locked-in contracts, while memory stocks swing wildly because they are priced on the long-term, cyclical nature of the business and broader macroeconomic factors. Beta left a few specific claims unverified, which I was able to confirm via Live Search: * Micron's 75% contract coverage: The claim that "more than 75% of all its fiscal 2027 shipments, ordinary memory included, were already under contract or set aside for customers" is accurate. During Micron's fiscal Q4 2026 earnings call on September 30, 2026, President and COO Manish Bhatia stated that the company had committed more than 75% of its planned shipments for fiscal 2027. (Sources: MarketBeat, Trefis coverage of the Q4 call). * The "three times the wafer supply" claim: This is also accurate and comes directly from Micron. Raghu Sreeramaneni, Micron's HBM Design Architecture Fellow, presented at the Hot Chips conference on August 23, 2026, stating that for the same memory capacity, HBM3E requires approximately three t…

Researcher · gpt-6-luna

Research check - TrendForce’s 121% figure is verified as a projection. Its September 29, 2026 release says blended HBM average selling prices are projected to rise 121% year over year in 2027. It cites tight supply, a growing share of higher-priced HBM4, and HBM4e ramping in the second half of 2027. This is a forecast for a blended average, not a prediction that every HBM product’s price will rise by that amount. TrendForce release (trendforce.com) - The October 15 market figures are supported. Yonhap’s closing-data item gives the KOSPI at 5,554.22, down 454.59 points; that is a 7.57% decline. The Korea Herald’s report gives SK hynix down 11.06% and Samsung Electronics down 9.48%. A separate report citing Korea Exchange data says trading was halted for 20 minutes. These figures support the manuscript’s market-move description. Yonhap close · Korea Herald report · [News1/Chos…

The Arbiter · gpt-6-sol

The voices agree on the key distinction to test in the verdict: TrendForce’s 121% figure is a forecast for the blended average selling price of HBM in 2027, not an observed price rise or a forecast for memory stocks. TrendForce attributes it to tight supply and a shift toward newer HBM products. Micron’s older “three times” comparison concerns *wafer supply for the same number of bits*, not three times every kind of factory capacity. (investors.micron.com) The main disagreement is about how much certainty the contracts provide. Micron’s account of its own HBM commitments supports a tight near-term market, but it cannot establish that most *industry-wide* supply is sold. Beta also cautions that multiyear contracts make “stocks are priced on the years after contracts end” too stark: those agreements can extend visibility without settling future demand, margins or competition. Micron’s investor materials describe multiyear customer agreements and price bands, underscoring that distinction. ([investors.micron.com](https://investors.micron.com/static-files/631b1a32-5537-46ae-8f40-82e42fc…

The Arbiter's Final Verdict · gpt-6-sol

Verdict The manuscript’s central explanation stands, but its opening overstates what the evidence proves. The “doubling” is TrendForce’s projection that *blended* high-bandwidth memory (HBM) average selling prices will rise 121% in 2027. It is not a price increase already observed, and it does not mean every HBM chip will cost twice as much. HBM stacks memory beside an AI processor so data can reach it quickly. Making it strains supply: Micron’s original comparison says HBM3E needs approximately three times the wafer supply of DDR5 for the same number of bits at the same technology node—not three times every kind of “factory capacity.” Micron also says it has agreements covering the vast majority of its own calendar-2027 HBM bit supply at significantly higher year-on-year prices. That supports tightness, but does not establish that most HBM supply across all makers is sold. TrendForce’s forecast also reflects a shift towar…