가끔은 그렇지만, 유명 브랜드 제품을 포장만 바꾼 경우는 드뭅니다. PB는 마트가 정한 사양대로 만들고, 자기 브랜드도 파는 회사가 만드는 경우가 많지만 그 이름은 좀처럼 밝혀지지 않습니다. 연구들은 이름을 감추는 편이 마트와 브랜드 회사 모두에 이롭기 때문이라고 봅니다.
비즈니스와 경제 · 2026-10-02
마트 PB 상품은 실제로 누가 만드는가
마트가 자기 이름을 붙여 파는 파스타, 진통제, 반려견 사료를 보면 대부분의 사람은 둘 중 하나를 떠올립니다. 바로 옆 칸 유명 브랜드 제품을 몰래 담은 것이거나, 이름 모를 공장에서 만든 싼 모조품이라는 것입니다. 둘 다 실제와는 잘 맞지 않습니다.
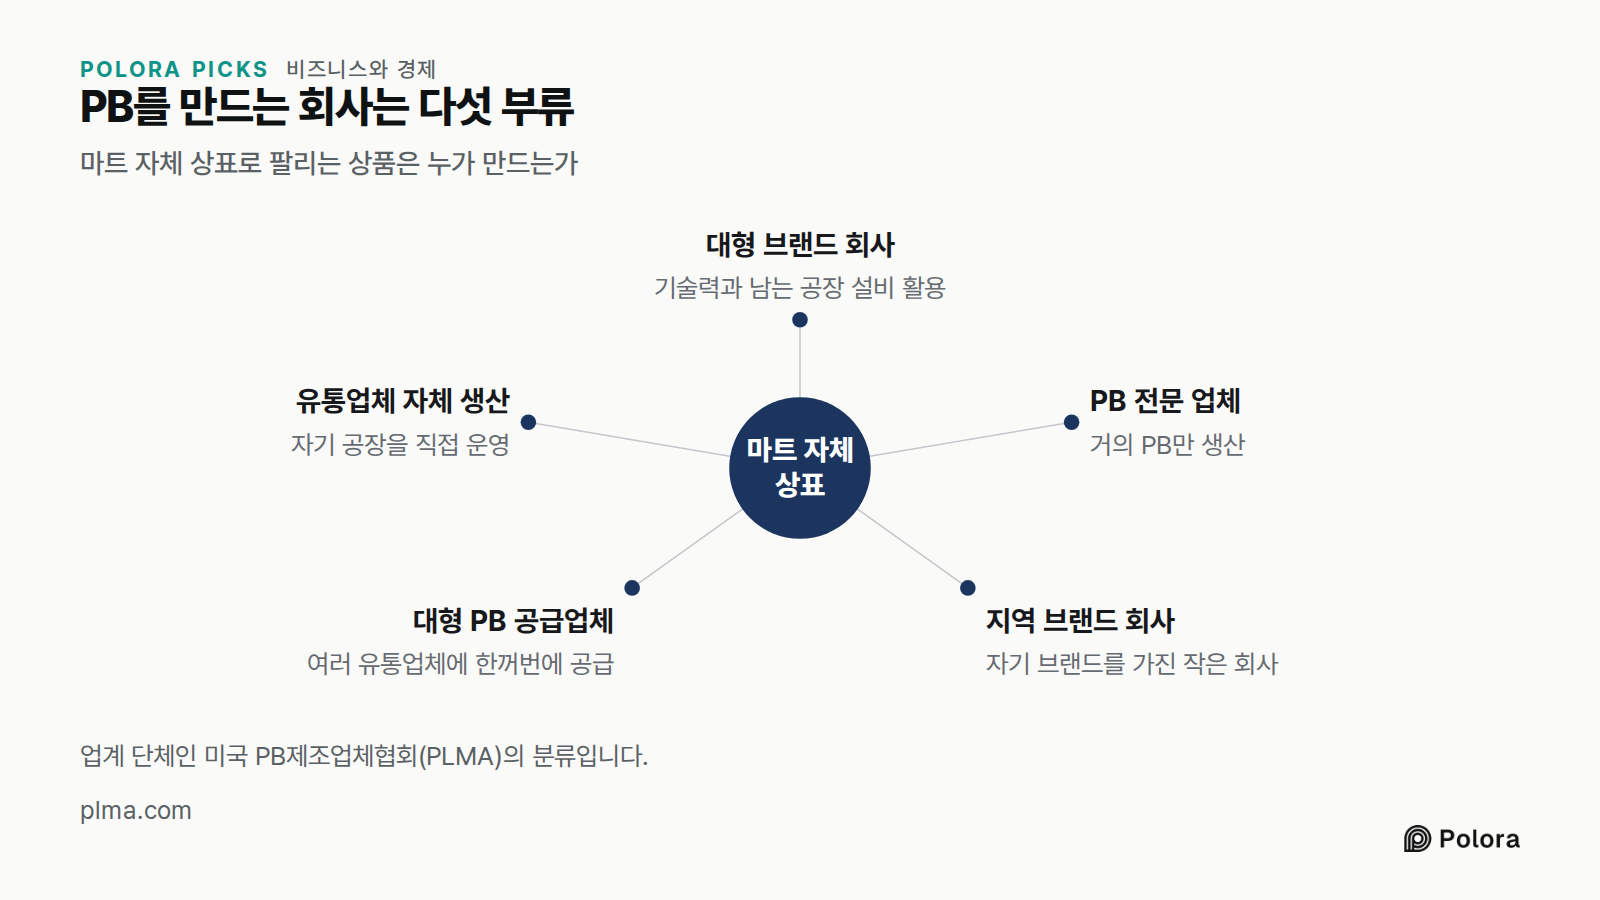
PB(유통업체가 직접 기획해 자기 상표로 파는 자체 브랜드) 상품을 만드는 곳은 여러 종류입니다. 업계 단체인 미국 PB제조업체협회(PLMA)는 이를 다섯 부류로 나눕니다. 기술력과 남는 공장 설비를 활용하는 대형 브랜드 회사, PB만 거의 전문으로 만드는 소규모 업체, 지역 브랜드 회사, 여러 유통업체에 한꺼번에 PB를 대는 대형 업체, 그리고 자기 공장을 직접 돌리는 유통업체입니다. 한 마트 진열대에 이 다섯 부류가 만든 상품이 함께 놓여 있을 수도 있습니다.
다만 눈여겨볼 것은 차이보다 공통점입니다. 무엇을 만들지 주문하고 어떤 사양을 맞출지 정하는 쪽은 마트이고, 만든 회사의 이름은 포장에 거의 나오지 않는다는 점입니다.
납품업체 명단은 좀처럼 바깥에 나오지 않습니다. 그래서 PB를 누가 만드는지에 관한 이야기는 대부분 짐작입니다. 2024년 마케팅 학술지 Journal of Marketing에 실린 연구는 예외입니다. 연구진은 메르카도나, 까르푸, 디아 등 스페인의 6대 식료품 유통업체가 260개가 넘는 품목에서 PB를 맡긴 업체 이름을 2012년과 2017년 두 차례 확보했습니다.
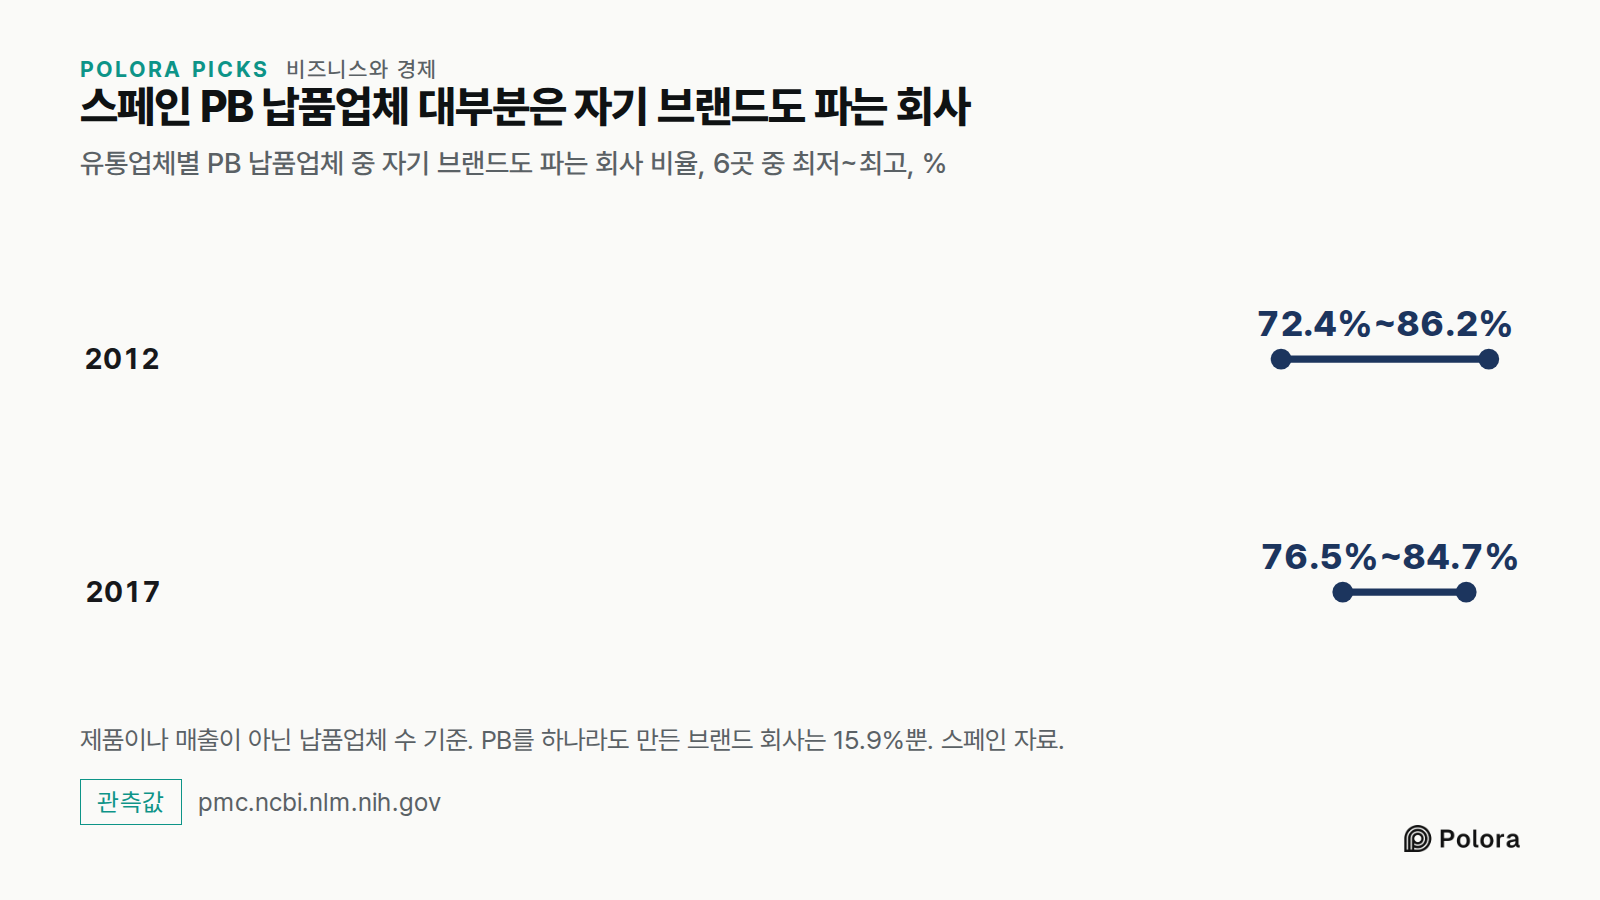
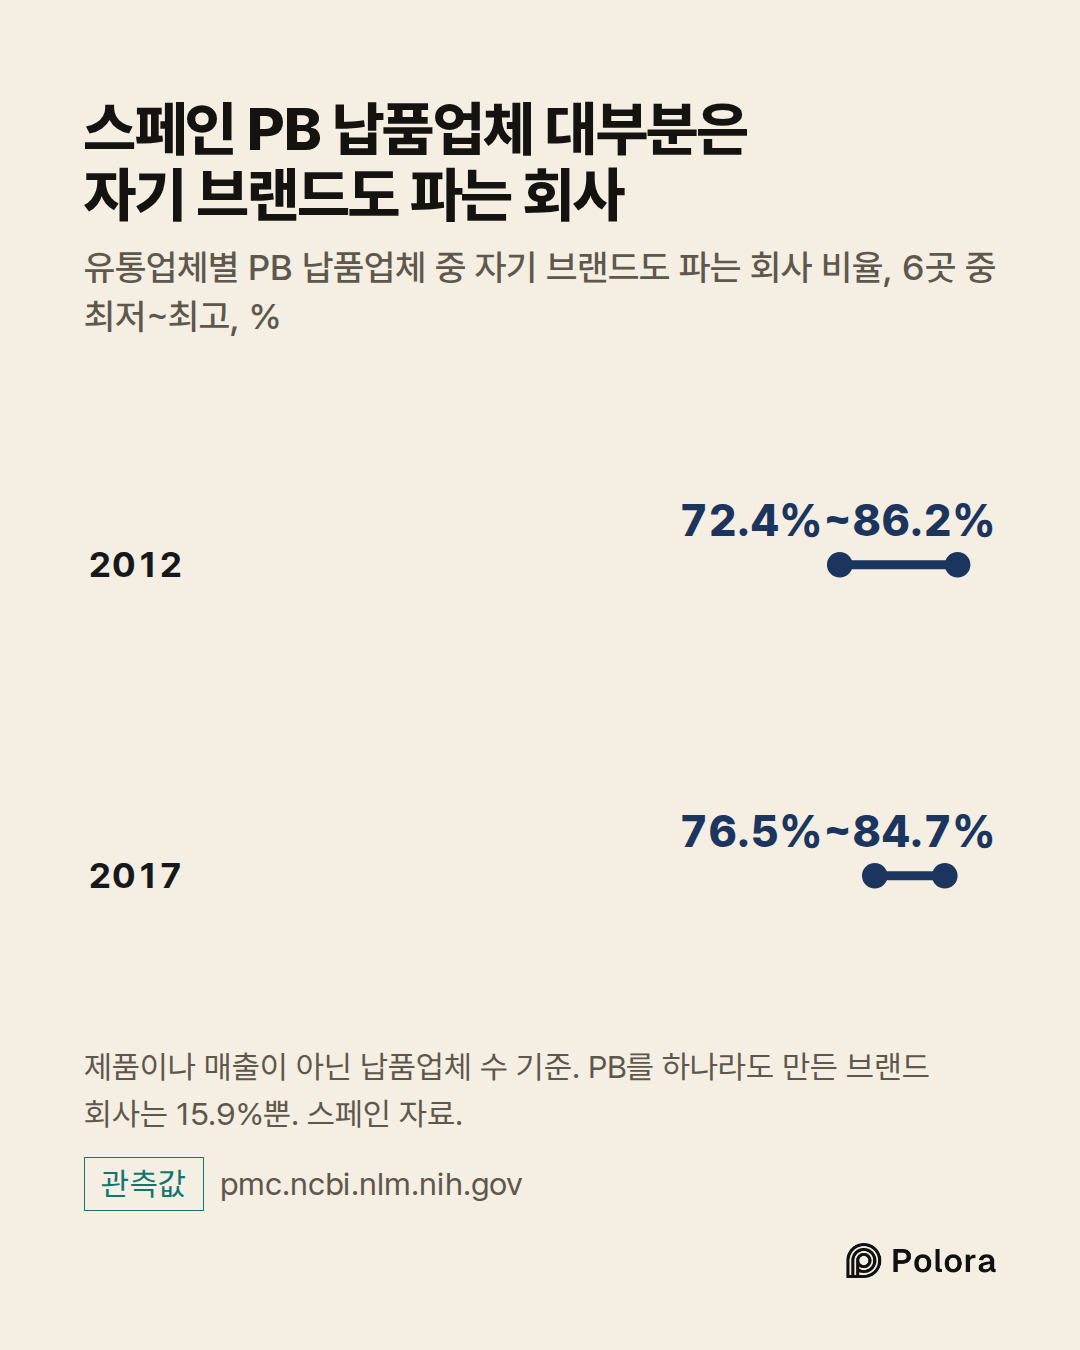
결과는 PB가 주로 이름 없는 전문 업체에서 나온다는 생각과 어긋납니다. 2012년에는 유통업체별로 PB 납품업체의 72.4%에서 86.2%가 스페인에서 자기 브랜드도 파는 회사였고, 2017년에는 76.5%에서 84.7%였습니다. 연구진은 이런 회사를 자기 브랜드와 PB를 함께 만드는 ‘이중 브랜드’ 업체라 부르고, 브랜드 회사에게 PB 납품은 “예외가 아니라 원칙”이라고 결론짓습니다.
그렇다고 PB가 유명 브랜드를 포장만 바꾼 것이라는 뜻은 아닙니다. 이 결과에는 몇 가지 한계가 있습니다. 이 연구가 센 것은 제품이나 매출이 아니라 납품업체 수이고, 여기서 말하는 ‘브랜드 회사’는 옆 칸의 1위 브랜드가 아니라 작은 지역 업체일 수도 있습니다. 브랜드 회사 쪽에서 세어 보면, 자료 속 브랜드 회사 3,480곳 가운데 PB를 하나라도 만든 곳은 554곳, 15.9%뿐이었습니다. 이들이 맡은 PB 계약의 30% 가까이는 자기 브랜드를 팔지 않는 품목이었습니다. 또 이 연구는 한 나라만 다룹니다. 미국이나 다른 나라에는 이만한 명단이 없어서, 알려진 것은 여기저기 흩어진 기업 공시와 리콜 기록에서 나온 것이 전부입니다.
미국에서는 일부 브랜드 회사가 증권 당국에 제출하는 연차 보고서에 PB를 만든다고 직접 적습니다. 향신료 회사 맥코믹은 최근 연차 보고서에서 자사 브랜드 외에 “PB, 즉 유통업체 자체 브랜드 상품의 선도적 공급업체”이기도 하다고 밝혔습니다. 같은 보고서는 불만을 느낀 소비자가 “우리가 만들 수도 있고 아닐 수도 있는 PB 상품”으로 옮겨 갈 수 있다고 경고합니다.
하기스 기저귀를 만드는 킴벌리클라크의 사례는 PB를 만들지 말지가 회사가 고르는 일임을 보여 줍니다. 이 회사의 2025년 연차 보고서는 미국 PB 기저귀 사업에서 손을 뗐다고 기록하지만 거래처 이름은 밝히지 않습니다. 그 거래처가 어디였는지는 언론 보도로 알려졌습니다. 업계 매체는 블룸버그 보도를 인용해 킴벌리클라크가 코스트코의 커클랜드 시그니처 기저귀 생산을 중단했고, 2025년 1월부터 다른 제조사인 퍼스트 퀄리티가 이어받았다고 전했습니다. 코스트코도 퍼스트 퀄리티도 이를 공식적으로 확인하지 않았습니다.
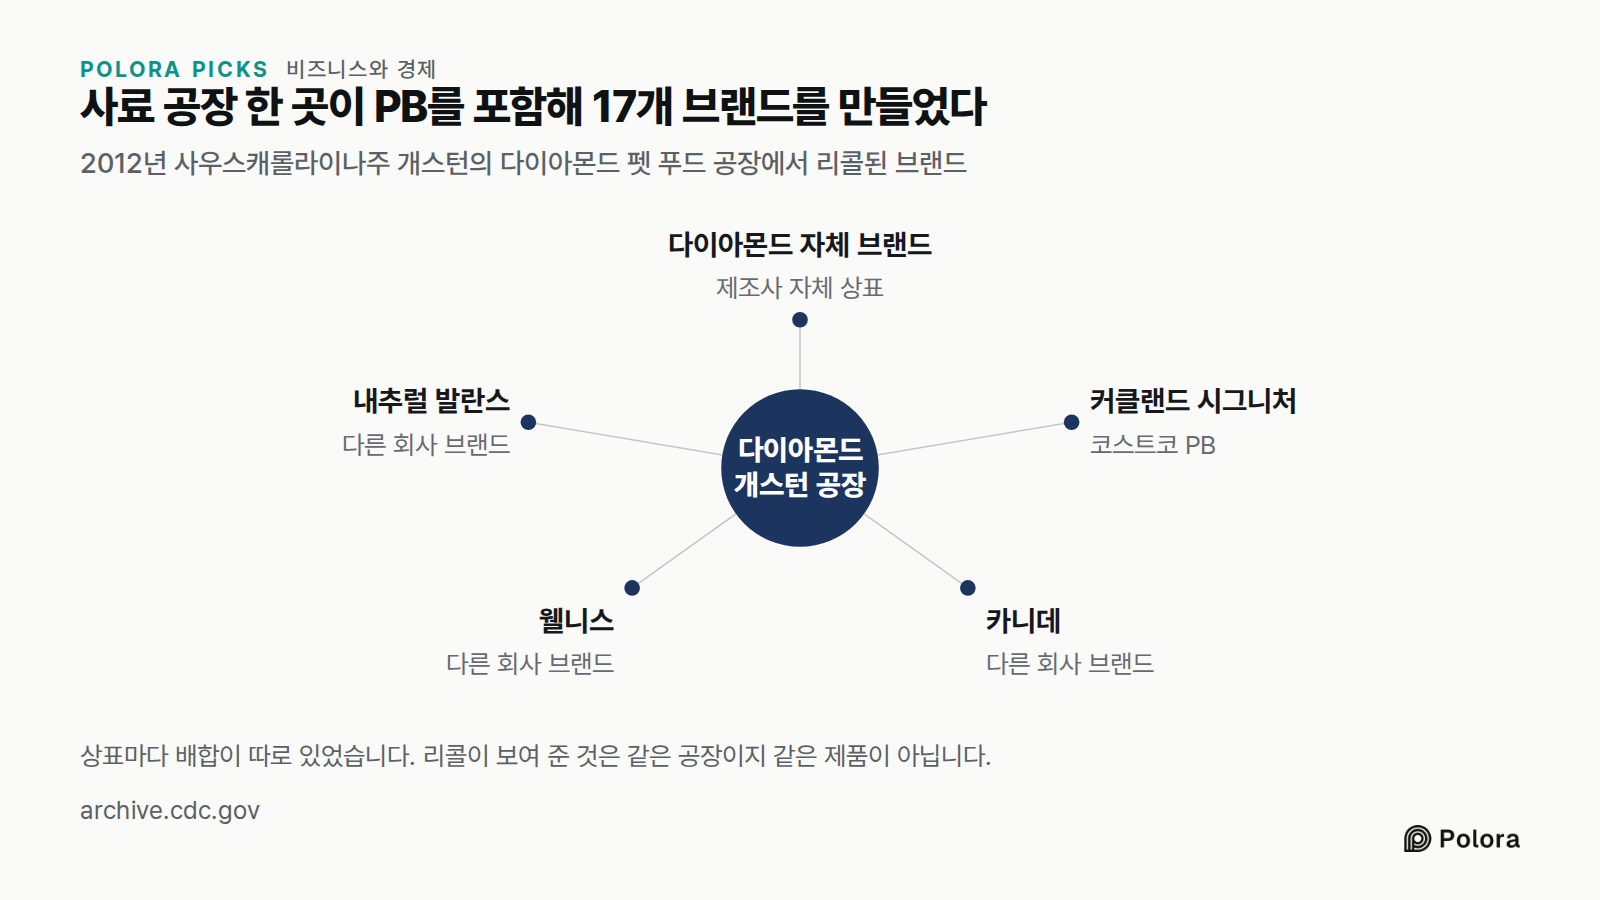
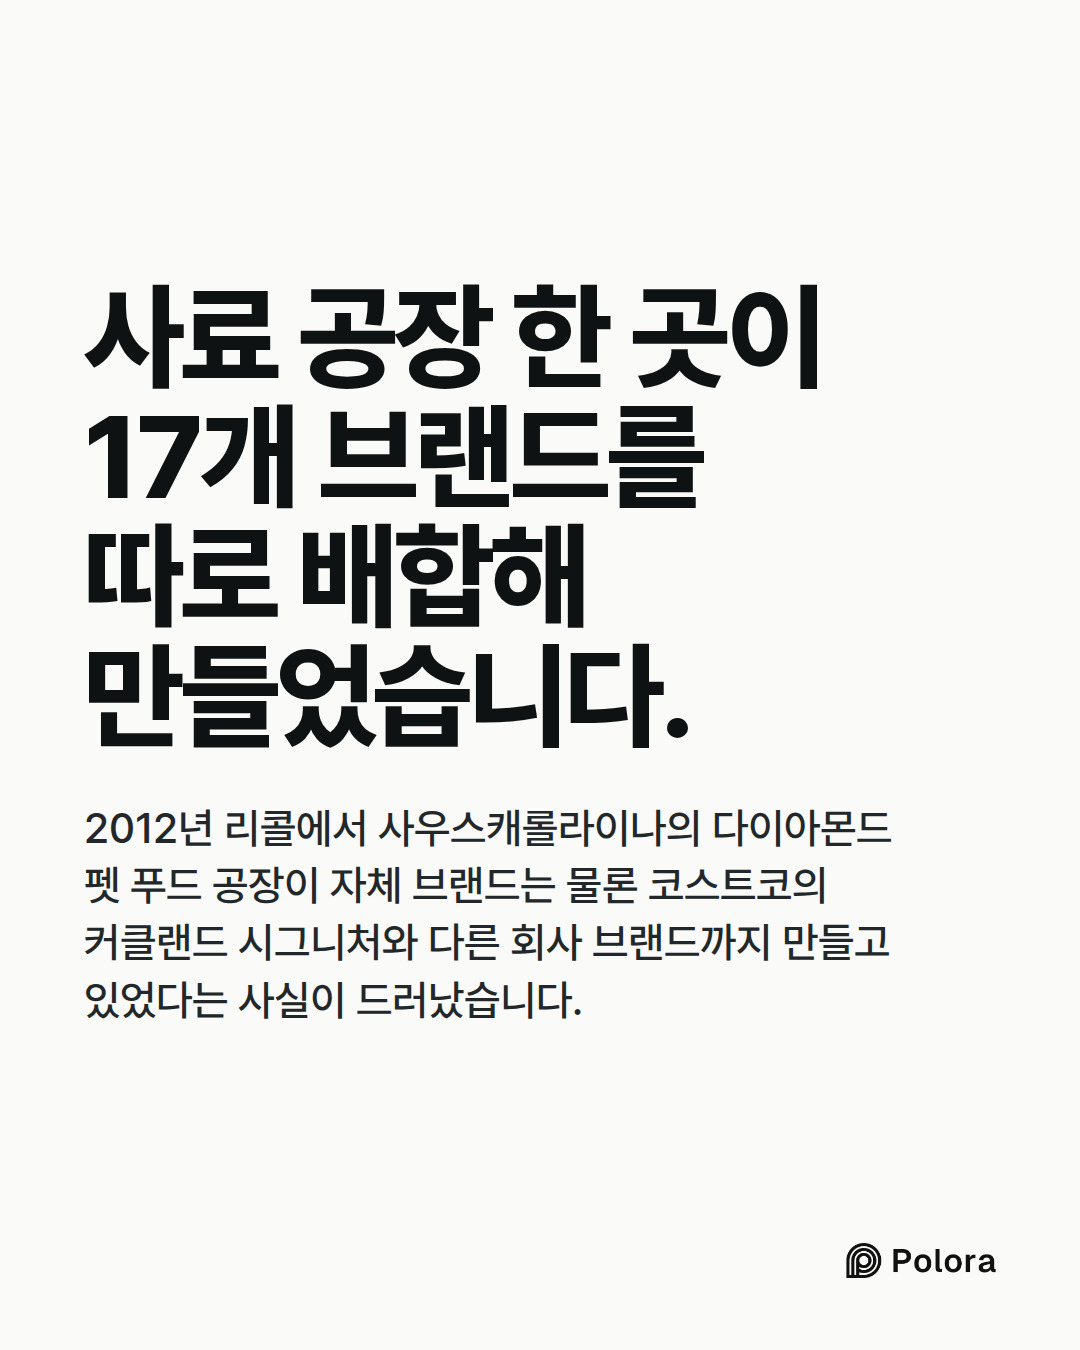
일이 잘못됐을 때에야 제조사가 드러나기도 합니다. 2012년 미국 보건 당국은 49명(미국 47명, 캐나다 2명)이 감염된 살모넬라 집단 발병이 사우스캐롤라이나주 개스턴에 있는 다이아몬드 펫 푸드 공장 한 곳의 건식 반려견 사료와 관련이 있다고 발표했습니다. 뒤이은 리콜 대상은 그 공장에서 만든 17개 브랜드, 3만 톤이 넘는 사료였습니다.
리콜 공지에는 그 공장 한 곳에서 얼마나 여러 상표가 나왔는지가 고스란히 드러났습니다. 다이아몬드의 자체 브랜드, 코스트코의 커클랜드 시그니처 사료, 그리고 카니데, 웰니스, 내추럴 발란스처럼 다른 회사 소유의 브랜드가 함께 들어 있었습니다. 다이아몬드는 자기 브랜드뿐 아니라 유통업체 PB와 다른 회사의 브랜드 제품까지 만들고 있었던 것입니다.
이 사례로 알 수 있는 것은 공장 하나가 여러 상표를 만들 수 있다는 사실까지입니다. 상표만 다르고 내용물은 같았다는 뜻은 아닙니다. 상표마다 배합이 따로 있었고, 리콜 공지도 이를 하나하나 나눠 적었습니다.
PB를 전문으로 만드는 회사도 있고, 그중에는 규모가 큰 곳도 있습니다. 트리하우스 푸드는 스스로를 북미의 선도적인 PB 스낵·음료 제조업체라고 소개합니다. 2024년 이 회사 매출의 약 23.9%는 월마트 한 곳에서 나왔습니다. 이 회사 연차 보고서에 따르면 대형 유통 고객은 구매량을 못 박은 계약을 좀처럼 맺지 않고, 대개 원할 때 거래를 끝낼 수 있습니다.
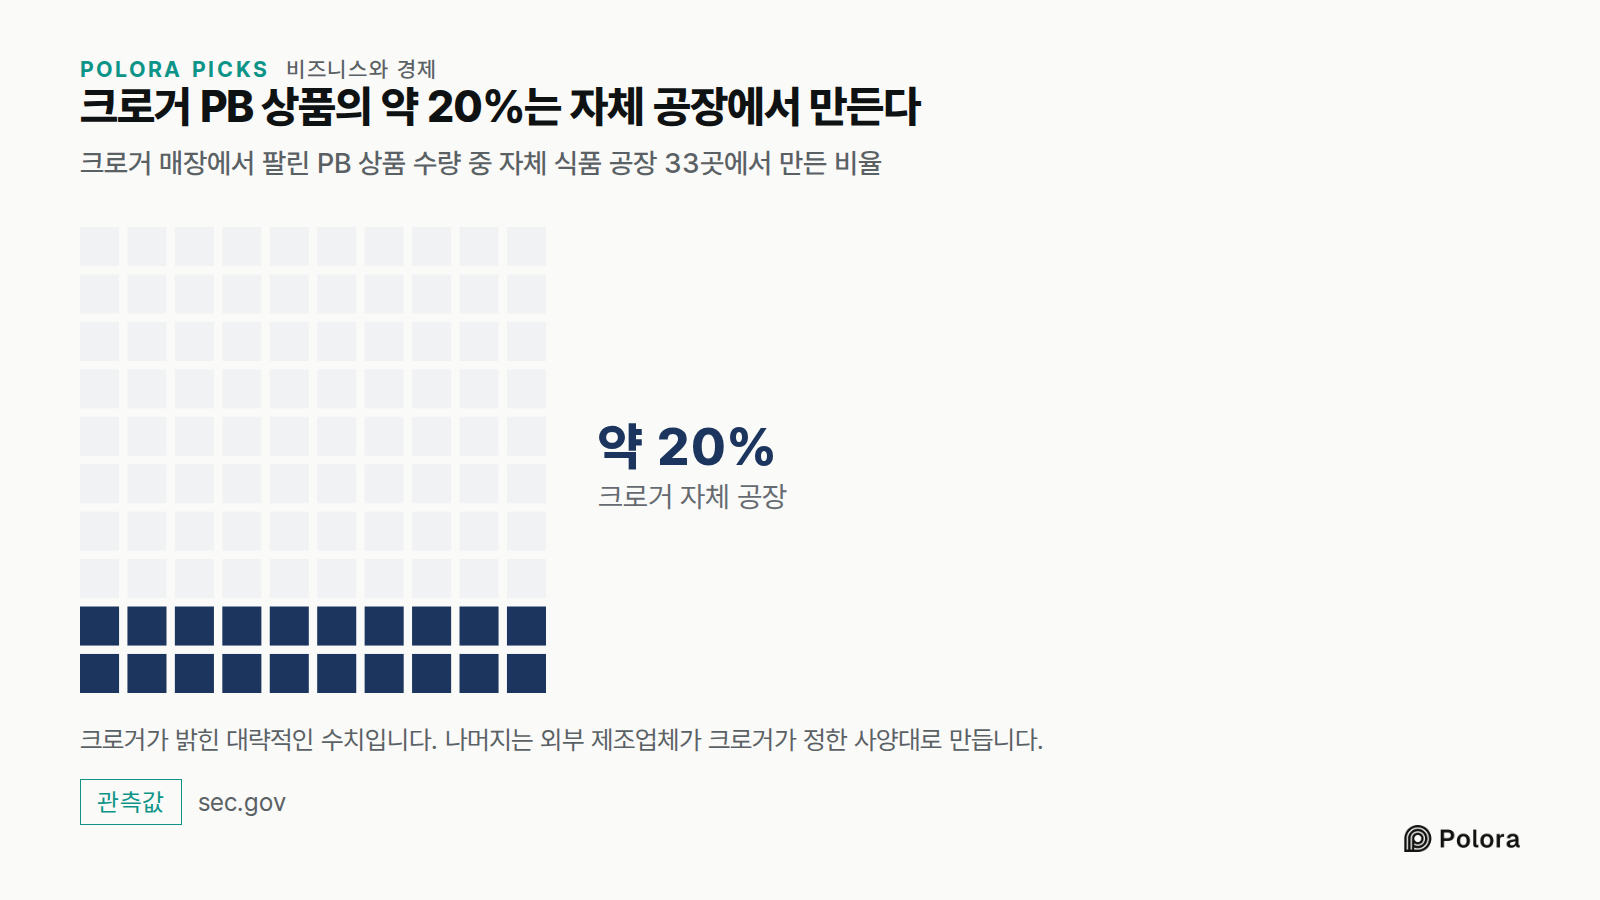
직접 만드는 마트도 있습니다. 미국 슈퍼마켓 체인 크로거는 식품 생산 시설 33곳을 갖고 있는데, 대부분 빵과 유제품을 만드는 공장입니다. 이 공장들이 크로거 매장에서 팔리는 PB 상품의 약 20%(수량 기준)를 공급합니다. 나머지는 크로거의 표현대로 “외부 제조업체가 우리의 엄격한 사양에 맞춰 생산”합니다. 이 한 구절에 크로거의 PB 사업이 돌아가는 방식이 담겨 있고, 대부분의 설명을 보면 다른 마트도 다르지 않습니다. 만드는 것은 제조사이고, 사양을 정하는 것은 마트입니다.
브랜드 회사가 PB를 만든다는 것은 자기 제품과 경쟁할 더 싼 상품을 만든다는 뜻입니다. 그런데도 왜 만들까요? 이중 브랜드 업체 연구가 꼽는 이유는 이렇습니다. 먼저, 그냥 두면 놀았을 공장 설비로 돈을 벌 수 있습니다. 자기 브랜드가 성장하지 못할 때는 더 그렇습니다. 다음으로, 자기 브랜드에 진열대를 얼마나 내줄지 정하는 마트의 환심을 살 수 있습니다.
그 효과는 스페인 자료에 나타납니다. 브랜드 회사가 어떤 유통업체에 PB를 납품하기 시작하면 자기 브랜드 제품이 그 유통업체 매장에 더 폭넓게 깔렸습니다. 납품을 그만두면 그중 일부가 빠졌습니다. 다만 시장 점유율은 어느 쪽에서도 달라지지 않았습니다.
같은 연구는 대가도 짚습니다. 마트는 제조사의 원가와 신제품을 가까이에서 들여다보게 됩니다. 또 어떤 브랜드 회사가 마트 PB도 만든다는 사실을 소비자가 알게 되면, 그 브랜드가 비싼 값을 할 만한지 의심하기 시작할 수 있습니다. 연구진은 이중 브랜드 관행이 있다는 것은 누구나 알지만, 어느 회사가 어느 마트에 납품하는지는 “대체로 잘 지켜지는 비밀”이라고 적습니다.
마트가 얻는 것은 이보다 덜 분명합니다. 슈퍼마켓 자료를 분석한 연구들은 유통업체의 마진율이 유명 브랜드보다 PB에서 더 높다는 것을 확인합니다. 다만 PB는 더 싸게 팔리기 때문에, 한 개당 남는 금액은 오히려 작을 수 있습니다. 그러니 PB라고 해서 언제나 마트에 더 많은 돈을 벌어 주는 것은 아닙니다.
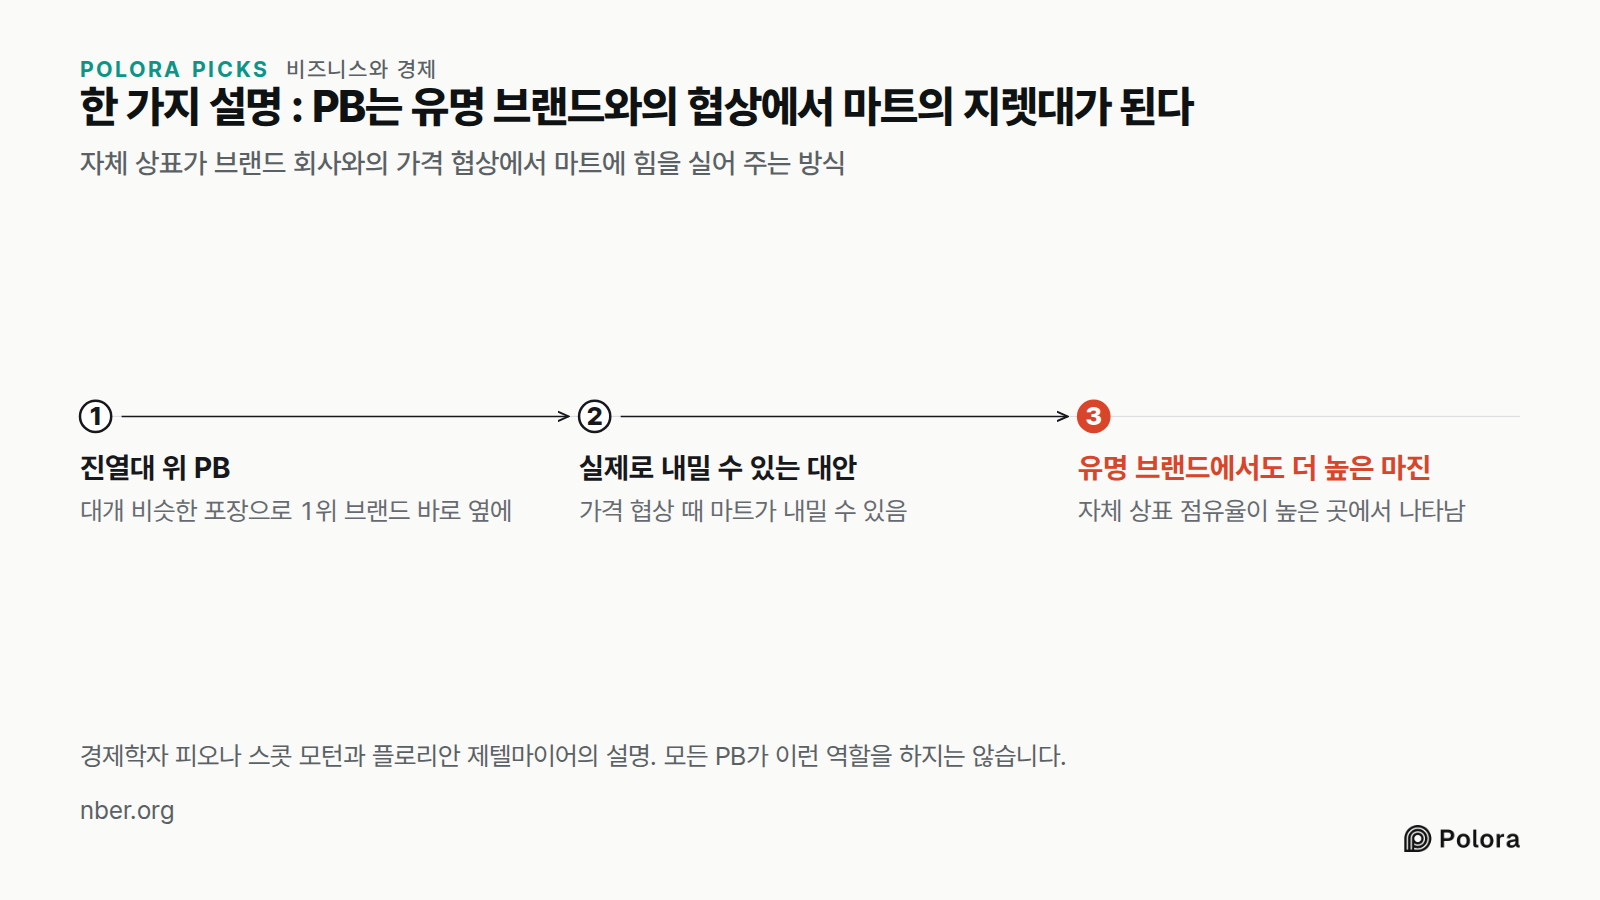
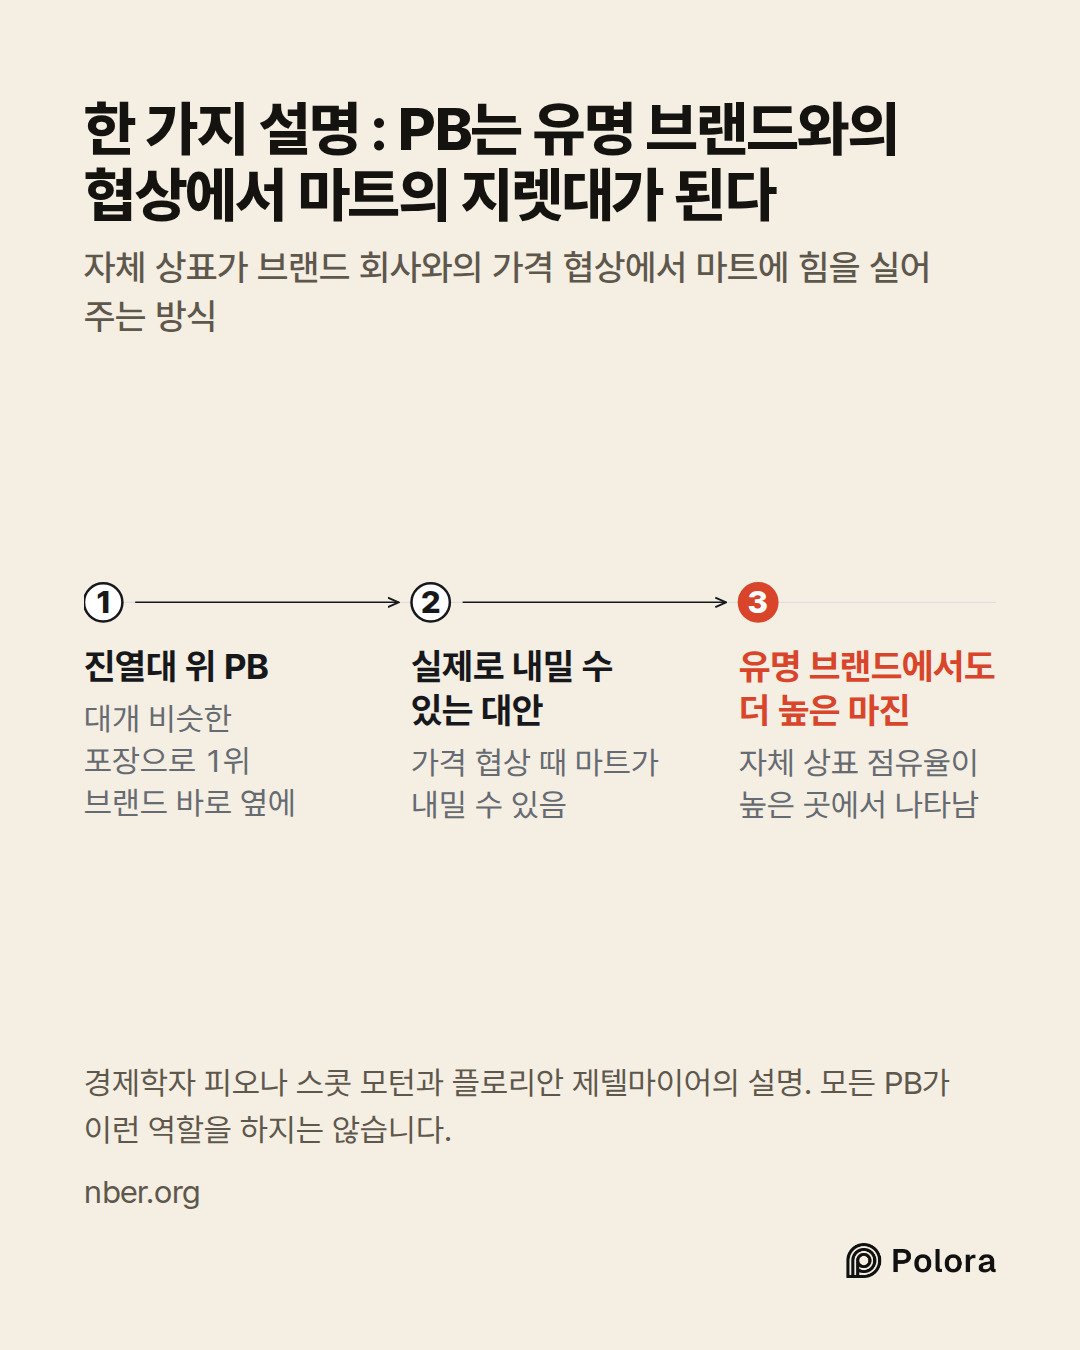
덜 알려진 효과는 옆에 놓인 브랜드 쪽에서 나타납니다. 여러 연구에서, 마트 자체 상표의 점유율이 높은 곳일수록 마트가 유명 브랜드에서 얻는 마진도 높았습니다. 경제학자 피오나 스콧 모턴과 플로리안 제텔마이어의 논문은 이를 협상력으로 설명합니다. 1위 브랜드 바로 옆에 대개 비슷한 포장으로 놓이는 PB는, 마트가 그 브랜드 회사와 가격을 협상할 때 실제로 내밀 수 있는 대안이 됩니다. 이들의 자료를 보면, 마트는 1위 브랜드가 강한 품목일수록 자체 상표를 내놓는 경우가 많았습니다.
이런 협상력은 PB가 마트의 것일 때만 통합니다. 상표와 소비자의 신뢰는 마트가 갖고, 생산은 다른 공장으로 옮길 수 있습니다. 소비자가 PB를 다른 회사 제품에 새 이름만 붙인 것으로 본다면 마트 상표를 계속 고를 이유가 줄어듭니다. 다만 마트가 왜 납품업체 이름을 포장에서 빼는지 직접 물어본 연구는 없고, 그 이유를 공식적으로 밝힌 유통업체도 없습니다. 그러니 이 연결은 추론입니다. 그래도 연구들이 확인한 이해관계는 모두 같은 방향을 가리킵니다.
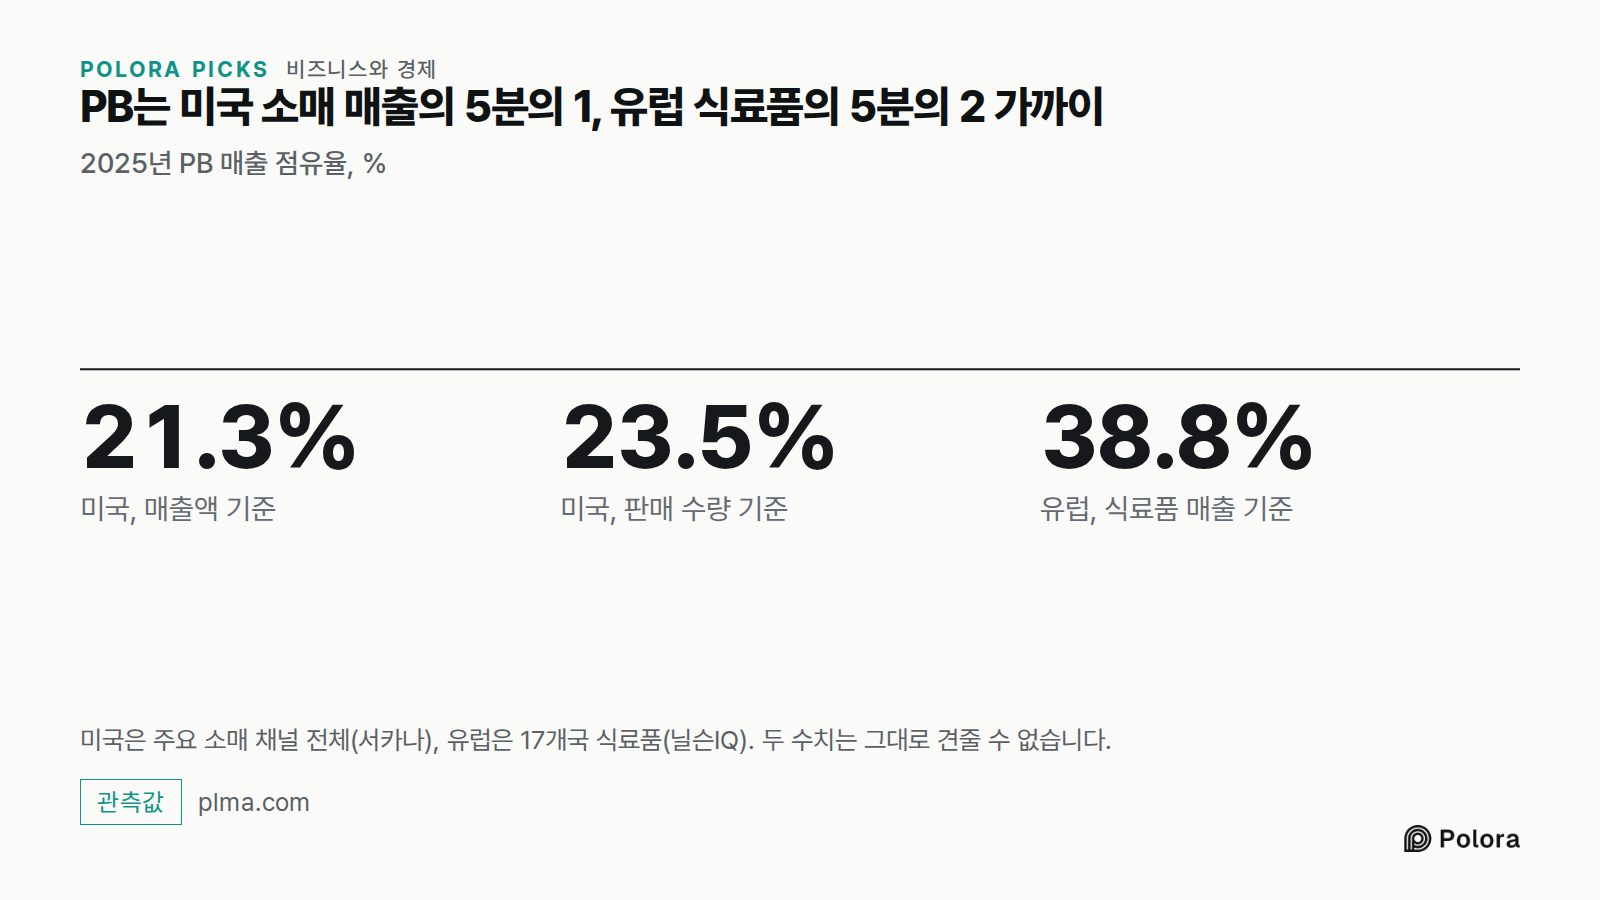
PB는 틈새시장이 아닙니다. PLMA가 데이터 업체 서카나의 수치를 바탕으로 낸 자료에 따르면, 슈퍼마켓과 약국부터 대형 할인점, 창고형 매장, 1달러 균일가 매장까지 미국의 주요 소매 채널 전체에서 PB 매출은 2025년 2,828억 달러로 사상 최대였습니다. 점유율도 매출액 기준 21.3%, 판매 수량 기준 23.5%로 둘 다 최고치였습니다. 2026년 상반기에는 수량 점유율이 23.8%로 다시 올랐고, 매출액 점유율은 최고치에 조금 못 미치는 21.2%였습니다.
유럽의 점유율은 더 높지만, 집계 범위는 더 좁습니다. 닐슨IQ가 조사하는 17개국의 식료품 시장만 보면 2025년 PB 매출은 3,870억 유로로 점유율 38.8%였습니다. 스위스는 50%를 넘었고, 포르투갈은 48.2%, 노르웨이는 23.6%였습니다. 한쪽은 미국 소매 전체, 다른 쪽은 유럽 식료품만 센 것이라 두 점유율을 그대로 견줄 수는 없습니다.
마트 PB 상품은 자기 브랜드도 파는 회사, 때로는 같은 진열대에 자기 제품을 올려 둔 회사가 만들었을 수도 있습니다. 그렇다고 같은 제품이라는 뜻은 아니고, 바로 옆 유명 브랜드가 그 회사 제품이라는 뜻도 아닙니다. 사양은 마트가 정하고, 공장 하나가 서로 다른 배합을 여럿 만들 수 있으며, 어떤 PB가 어떤 유명 브랜드와 내용물이 같다는 것을 보여 주는 공개 자료는 없습니다. 진열대 위 특정한 두 제품에 대해서는, 제조사를 밝힌 증거가 없는 한 대개 답을 알 수 없습니다.
제조사 이름이 감춰지는 이유에 대해 연구들이 시사하는 답은, 그편이 양쪽 모두에 이롭다는 것입니다. 브랜드 회사는 자기 상표에 붙는 높은 값을 지킵니다. 마트는 직접 통제할 수 있고, 마진율이 더 높고, 옆 브랜드와 협상할 때 내밀 수 있는 상품을 지킵니다. 누가 무엇을 만드는지 바깥에서 엿볼 수 있는 드문 기회는 리콜과 기업 공시, 그리고 이따금 납품업체 명단을 손에 넣는 연구자에게서 옵니다.
Is the store brand made by the same company as the name brand next to it?
Alpha · claude-sonnet-5
Having checked the two most consequential unverified items in the manuscript, here's my assessment of where the piece stands and what the record actually supports.
The Kirkland diaper switch: confirmed independently of Bloomberg's paywall. Multiple outlets relaying the Bloomberg report converge on the same facts: Kimberly-Clark stopped making Kirkland Signature diapers for Costco, First Quality took over "starting in January," and the stated reason was Kimberly-Clark ending diaper production for Costco's private label, abandoning low-margin private label contracts in favor of focusing on higher-priced premium products under its own brand. I could not find a Costco, Kimberly-Clark, or First Quality statement that independently confirms this without routing through Bloomberg — What To Expect reached out to both Costco and First Quality for comment, and Costco declined while First Quality did not respond. So the manuscript's flagged gap is real: this remains a single-sourced trade-press chain, not a company-confirmed fact. The manuscript should keep it labeled as Bloomberg-sourced, not company-disclosed, which is a meaningfully weaker evidentiary tier than the McCormick or Kroger…
Beta · gpt-6-sol
The premise stands: sometimes the store brand and a name brand have the same manufacturer, but that does not establish that they are the same product—or even that the adjacent name brand is the one that manufacturer makes. The manuscript has good evidence for the first proposition and wisely resists the second. Its principal weakness is treating reasons for supplier anonymity as more certain than the sources allow.
One important correction to Alpha’s assessment: the CDC *does* confirm the manuscript’s 17 brands and more than 30,000 tons, explicitly, on its final outbreak page. It also reports 49 infected people—47 in the United States and two in Canada—and links the recalled food to Diamond’s Gaston, South Carolina, facility. No correction to those three manuscript figures is needed. A separate CDC-hosted research-paper abstract says *16* brands, so a reader may encounter a conflicting count; for the manuscript’s stated attribution, the CDC outbreak page supports 17. (archive.cdc.gov)
Here is how I would mark the other consequential claims:
- Who manufactures store brands: PLMA describes mult…
Gamma · gemini-3.1-pro
The manuscript’s core premise holds up to scrutiny: store brands are indeed sometimes manufactured by name-brand companies, but they are rarely the exact same product in a different box, and consumers cannot assume the brand on the adjacent shelf is the manufacturer.
Beta’s correction of Alpha regarding the 2012 Diamond Pet Foods recall is spot on. The CDC’s final outbreak page does explicitly state that the recall expanded to include 17 brands and over 30,000 tons of dry pet food, so the manuscript’s numbers there are sound and trace directly to the CDC, not just secondary press.
Here is my assessment of the manuscript’s claims and where the text must be adjusted to align with the verified record:
1. The Spanish Supplier Study (Ma et al., Journal of Marketing)
The manuscript accurately pulls the figures: 72.4% to 86.2% of suppliers were dual branders in 2012, and only 15.9% of brand makers supplied store brands. However, the manuscript must be extremely careful not to let these supplier-count percentages masquerade as sales-volume percentages or global truths. The strongest argument a careful reader could raise against the article's angle is that a 2012 supplier census fr…
Researcher · gemini-3-7-flash
Ground-Truth Verification of Manuscript Claims
Every checkable claim, citation, and dataset in the manuscript has been cross-referenced against official filings, regulatory archives, and academic literature. Here is what the record establishes:
---
1. The 2012 Diamond Pet Foods Recall
* Manuscript Claim: A single plant in Gaston, SC caused an outbreak sickening 49 people, prompting recalls covering 17 brands and >30,000 tons of food (including Kirkland Signature, Canidae, Wellness, Natural Balance).
* Verification: Accurate as stated.
* The CDC’s final investigation report explicitly documents 49 individuals infected (47 in 20 US states and 2 in Canada) with the outbreak strain of *Salmonella* Infantis.
* The CDC and FDA records explicitly confirm that the recall expanded to 17 brands representing >30,000 tons of dry dog and cat food produced at the single Gaston facility.
* Contemporaneous FDA and Food Safety News recall bulletins confirm that the recall encompassed Kirkland Signature, Diamond, Apex, Canidae, Chicken Soup for the Pet Lover’s Soul, Country Value, Taste of the Wild, Wellness, and Natural Balance, among others.
* Source: [C…
The Arbiter · gpt-6-sol
Round record. The central answer survived scrutiny: a store brand *can* be made by a company that also sells name brands, but that does not identify the maker of the particular name brand beside it, or show that the products have the same formula.
- Supplier evidence: Alpha, Beta, Gamma and the Researcher agreed that PLMA’s account of different kinds of manufacturers, the Spanish supplier study, and the McCormick, TreeHouse and Kroger filings support the manuscript’s account of how private-label production works. The Spanish figures—72.4%–86.2% of suppliers at six chains in 2012, and 554 of 3,480 brand makers supplying a store brand—count suppliers, not products or sales. They cannot be projected onto a US shelf. Kroger’s “strict specifications” supports retailer control in its case; it does not prove that every retailer owns every recipe. Sources discussed: https://www.plma.com/about_industry/store_brand_facts ; https://journals.sagepub.com/doi/10.1177/00222429231196575 ; https://www.sec.gov/Archives/edgar/data/56873/000110465926037723/kr-20260131x10k.htm . (archive.cdc.gov)
- Diamond recall…
The Arbiter's Final Verdict · gpt-6-sol
Sometimes—but you can’t tell from the shelf. A store brand may be made by a company that also sells name-brand products, by a private-label specialist, or by the retailer itself. McCormick, for example, says it supplies store brands; Kroger says it makes some of its own products and contracts out the rest.
That evidence does not tell you whether two particular packages sitting next to each other share a manufacturer. And even when products come from the same company or factory, they need not have the same ingredients, formula or quality specifications. The defensible answer for any specific pair is: possibly, but not without evidence identifying its maker.