Previsão de preço em dobro e, logo depois, ações perdendo um décimo num só dia
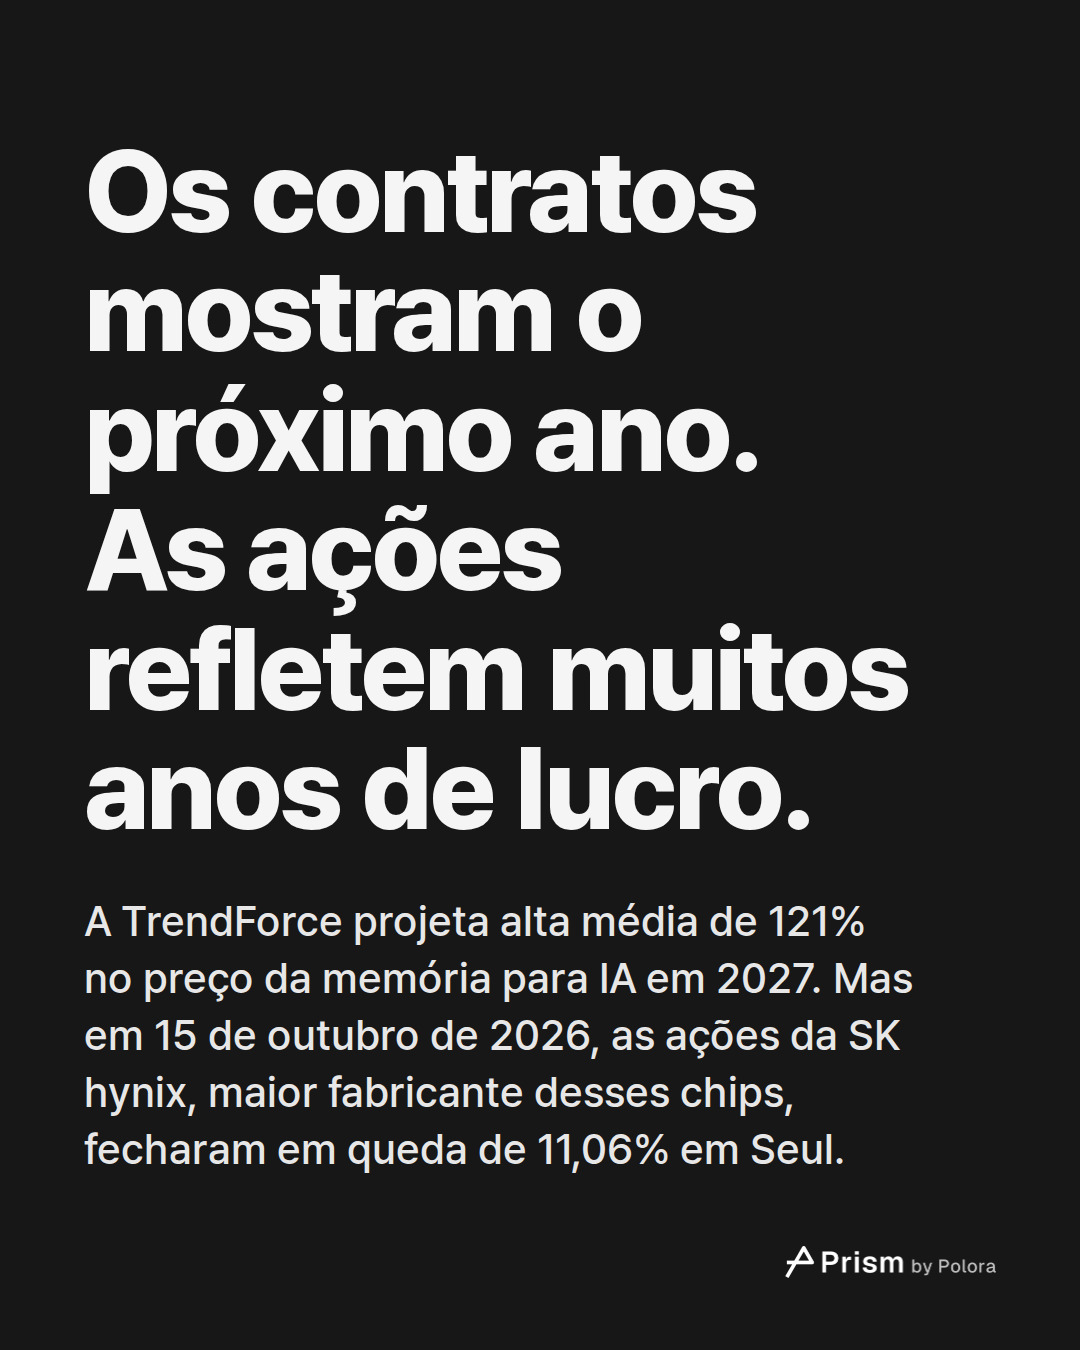
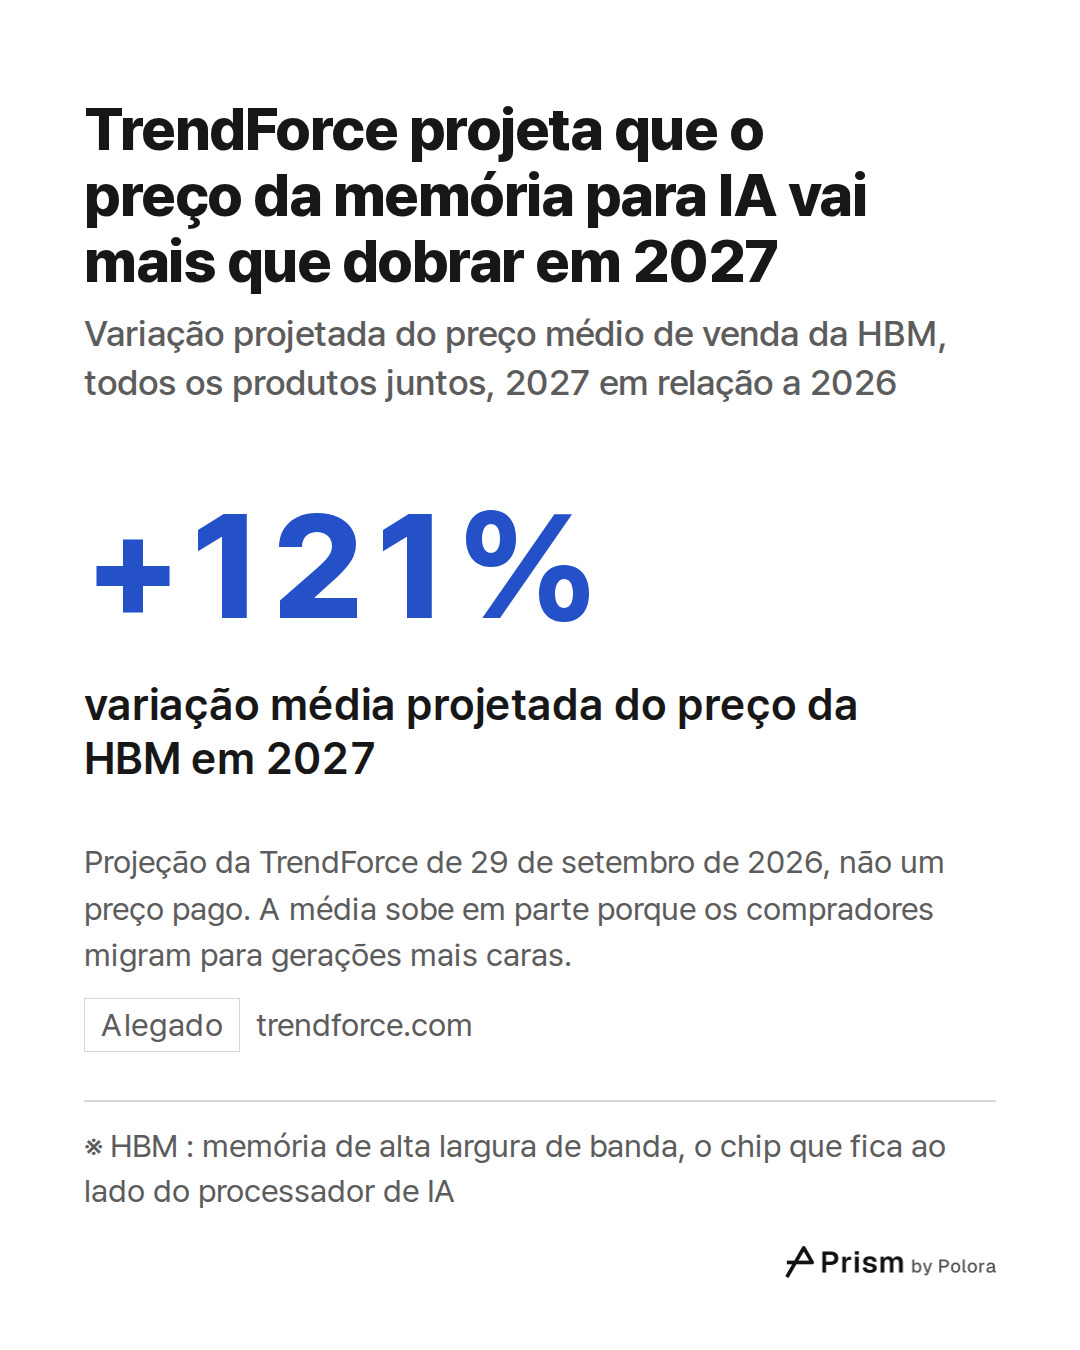
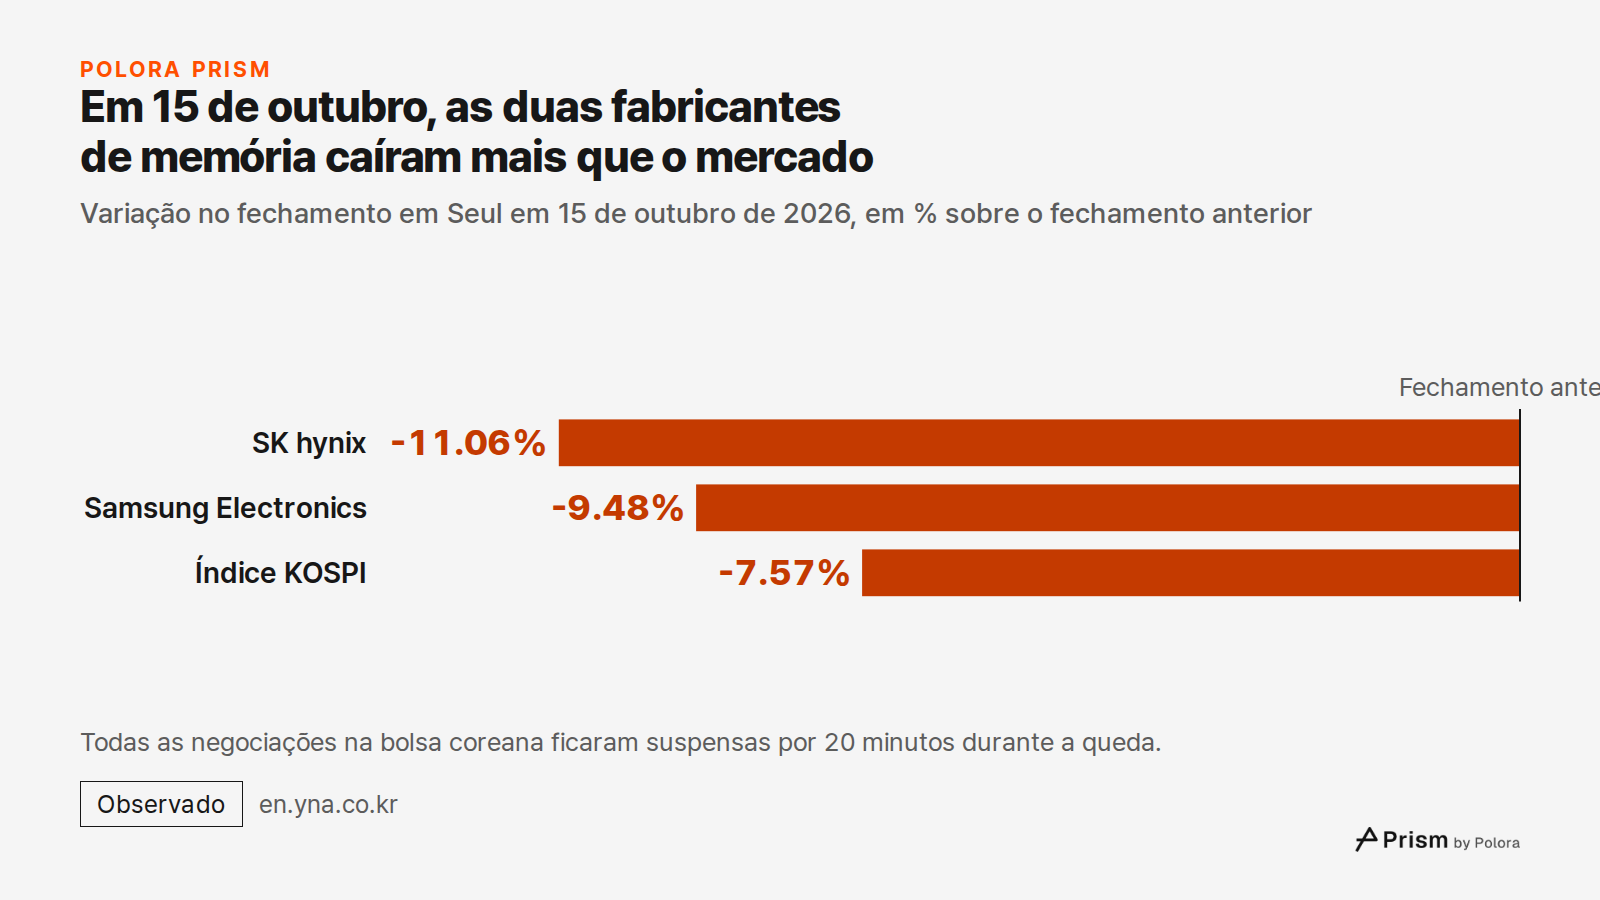
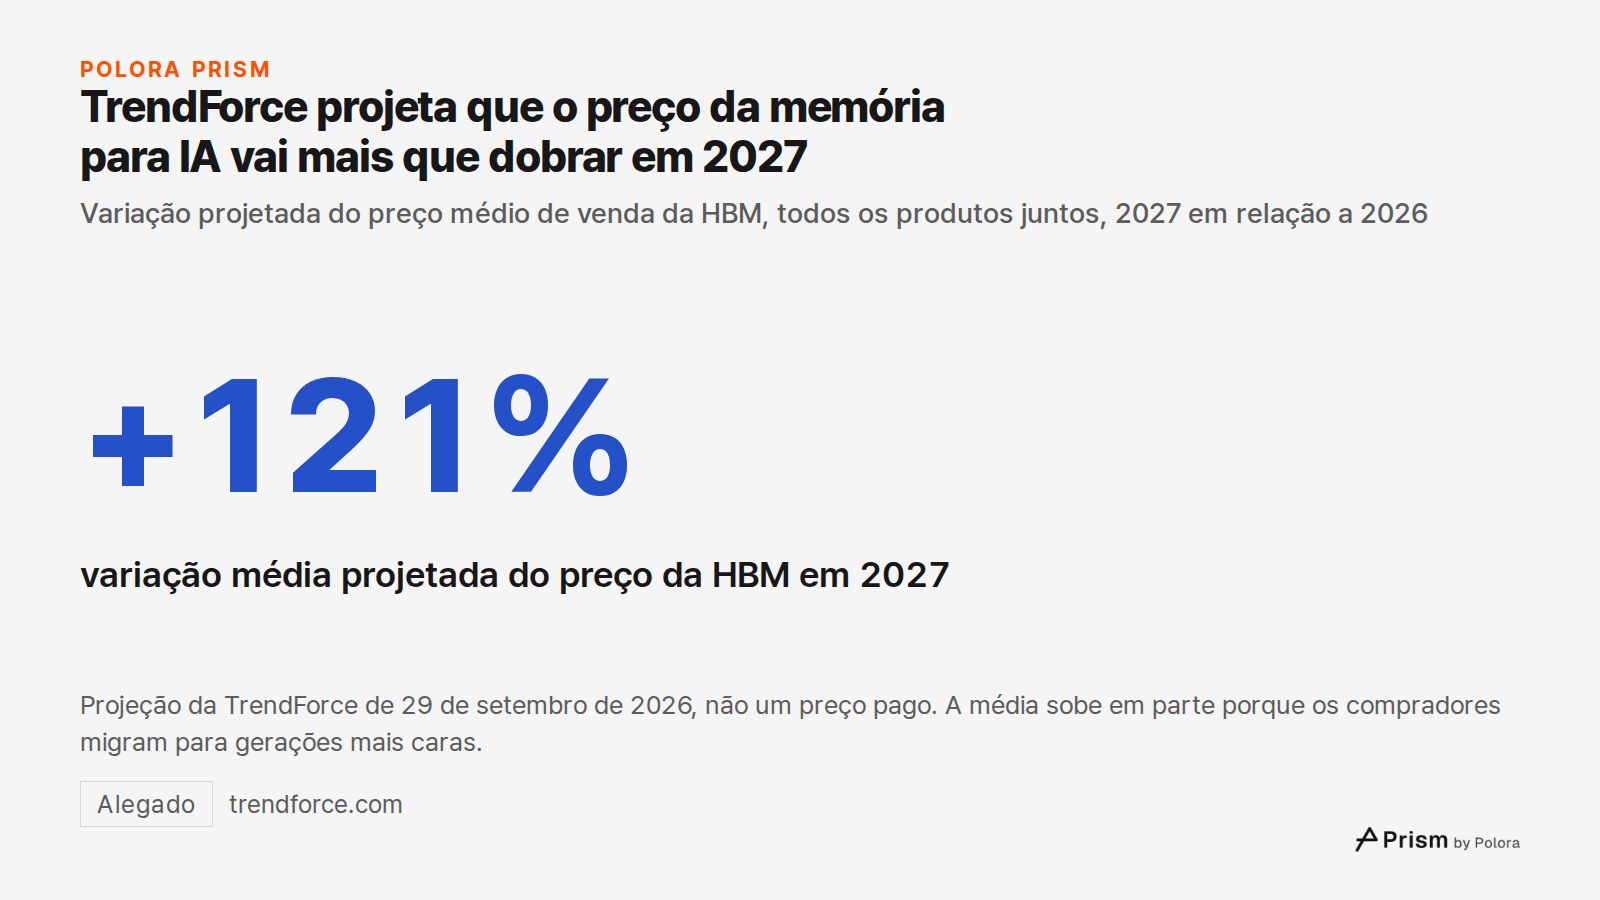
Em 29 de setembro de 2026, a consultoria TrendForce projetou que o preço médio de venda dos chips de memória para inteligência artificial, considerando todos os produtos juntos, subiria 121% em 2027, ou seja, mais que dobraria em um único ano. Duas semanas depois, em 15 de outubro, as ações da SK hynix, a maior fabricante desses chips, fecharam em queda de 11,06% na bolsa de Seul. A Samsung Electronics caiu 9,48%. O KOSPI, principal índice da bolsa sul-coreana, fechou em baixa de 7,57%, aos 5.554,22 pontos, depois de um tombo forte o bastante para suspender todas as negociações por 20 minutos.
Em poucas semanas, portanto, houve uma previsão de preços em dobro e uma ação que perdeu um décimo do valor num único dia. As duas coisas podem ser verdade ao mesmo tempo, e entender o porquê é o jeito mais claro de ver como esse negócio funciona.
O que é, afinal, um chip de memória para IA
O chip em questão se chama HBM, sigla em inglês para memória de alta largura de banda. Um processador de IA só consegue trabalhar na velocidade em que os dados chegam até ele. A HBM empilha cerca de uma dúzia de chips de memória finíssimos, um sobre o outro, e coloca essa pilha bem ao lado do processador, ligada a ele por milhares de minúsculas conexões verticais. A memória comum, aquela de um notebook ou de um servidor convencional, fica mais longe e transporta os dados muito mais devagar.
Só três empresas fabricam HBM em grande escala : SK hynix e Samsung, na Coreia do Sul, e Micron, nos Estados Unidos.
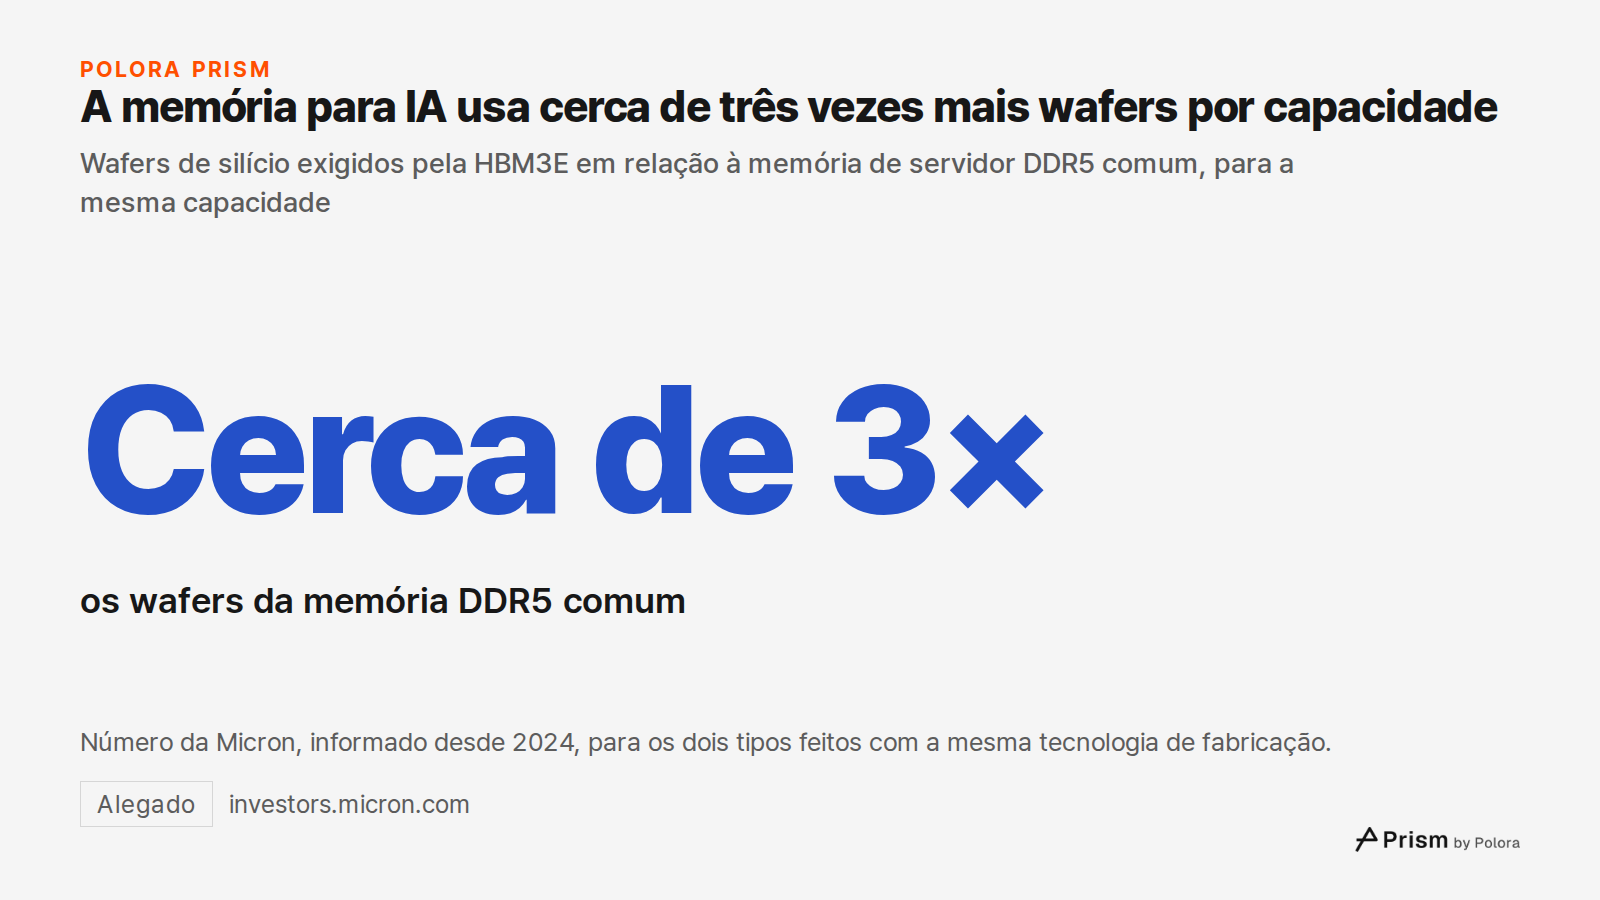
A memória para IA gasta cerca de três vezes mais silício para guardar o mesmo volume de dados
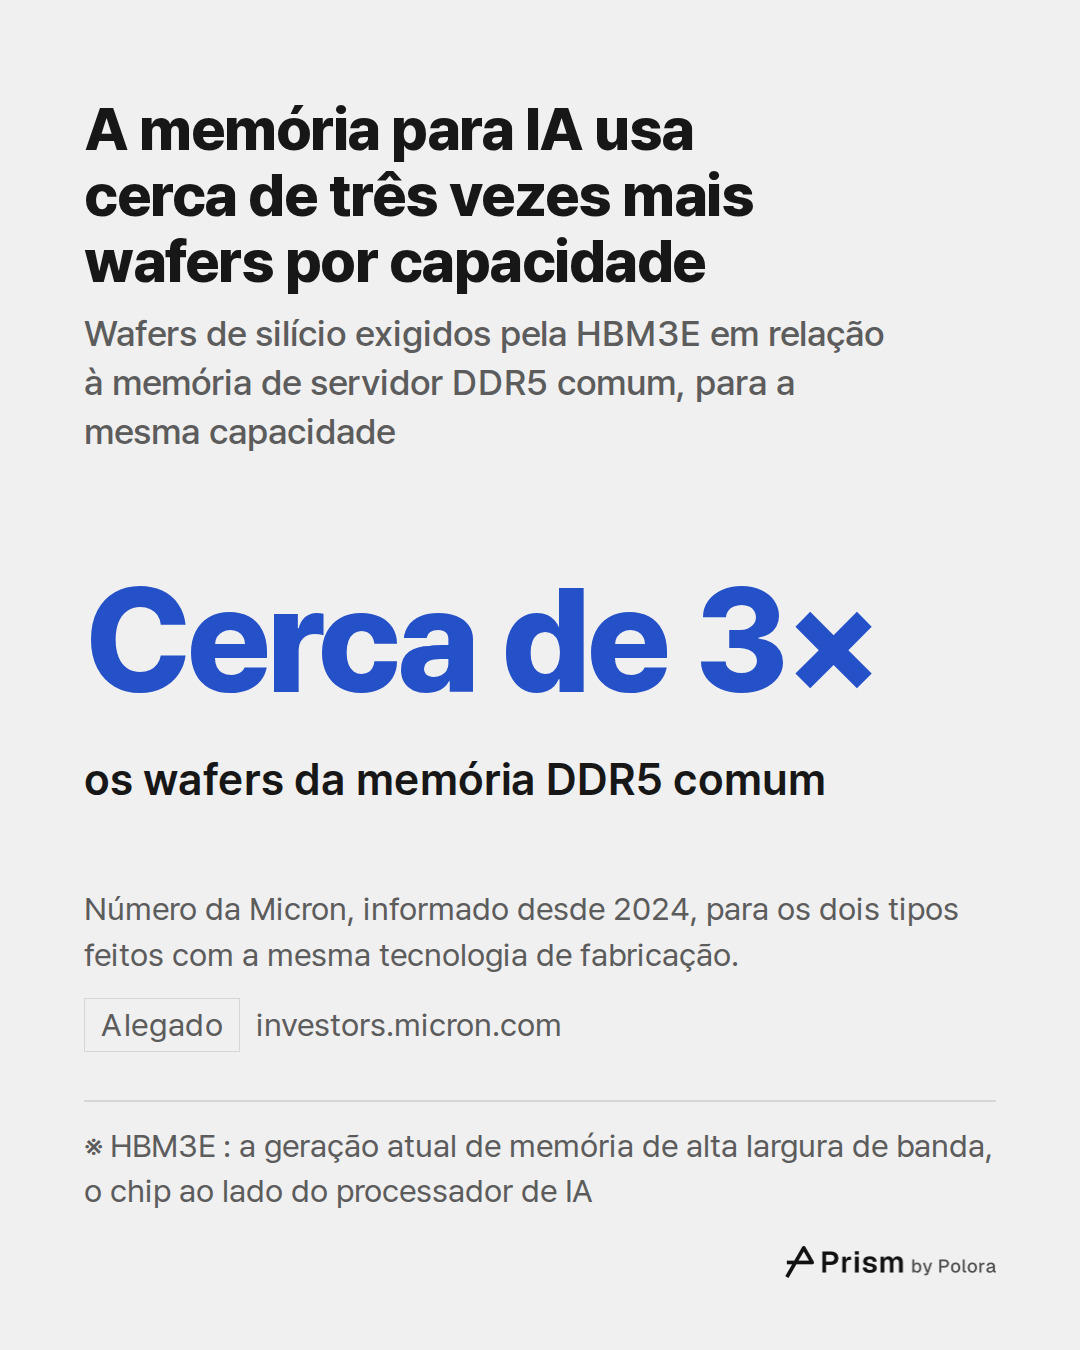
A memória é fabricada sobre discos redondos de silício, chamados wafers, em fábricas caríssimas e ultralimpas. Desde 2024 a Micron afirma que a HBM3E, a geração atual, precisa de cerca de três vezes mais wafers que a memória comum de servidor DDR5 para oferecer a mesma capacidade de armazenamento, quando as duas são feitas com a mesma tecnologia de fabricação. Os chips são maiores, uma parte maior de cada chip vai para a fiação que liga as camadas, e o empilhamento traz perdas. Se uma camada da pilha sai com defeito, a pilha inteira passa a valer menos.
Por isso, cada wafer transformado em HBM é um wafer que deixa de virar memória comum, e construir novas áreas de fábrica leva anos. A TrendForce dá três motivos para a sua projeção para 2027 : a oferta continua apertada, uma fatia crescente das vendas será da HBM4, mais nova e mais cara, e a geração seguinte, a HBM4e, começa a ser produzida no segundo semestre de 2027.
A Micron diz que a maior parte da sua memória para IA de 2027 já está vendida
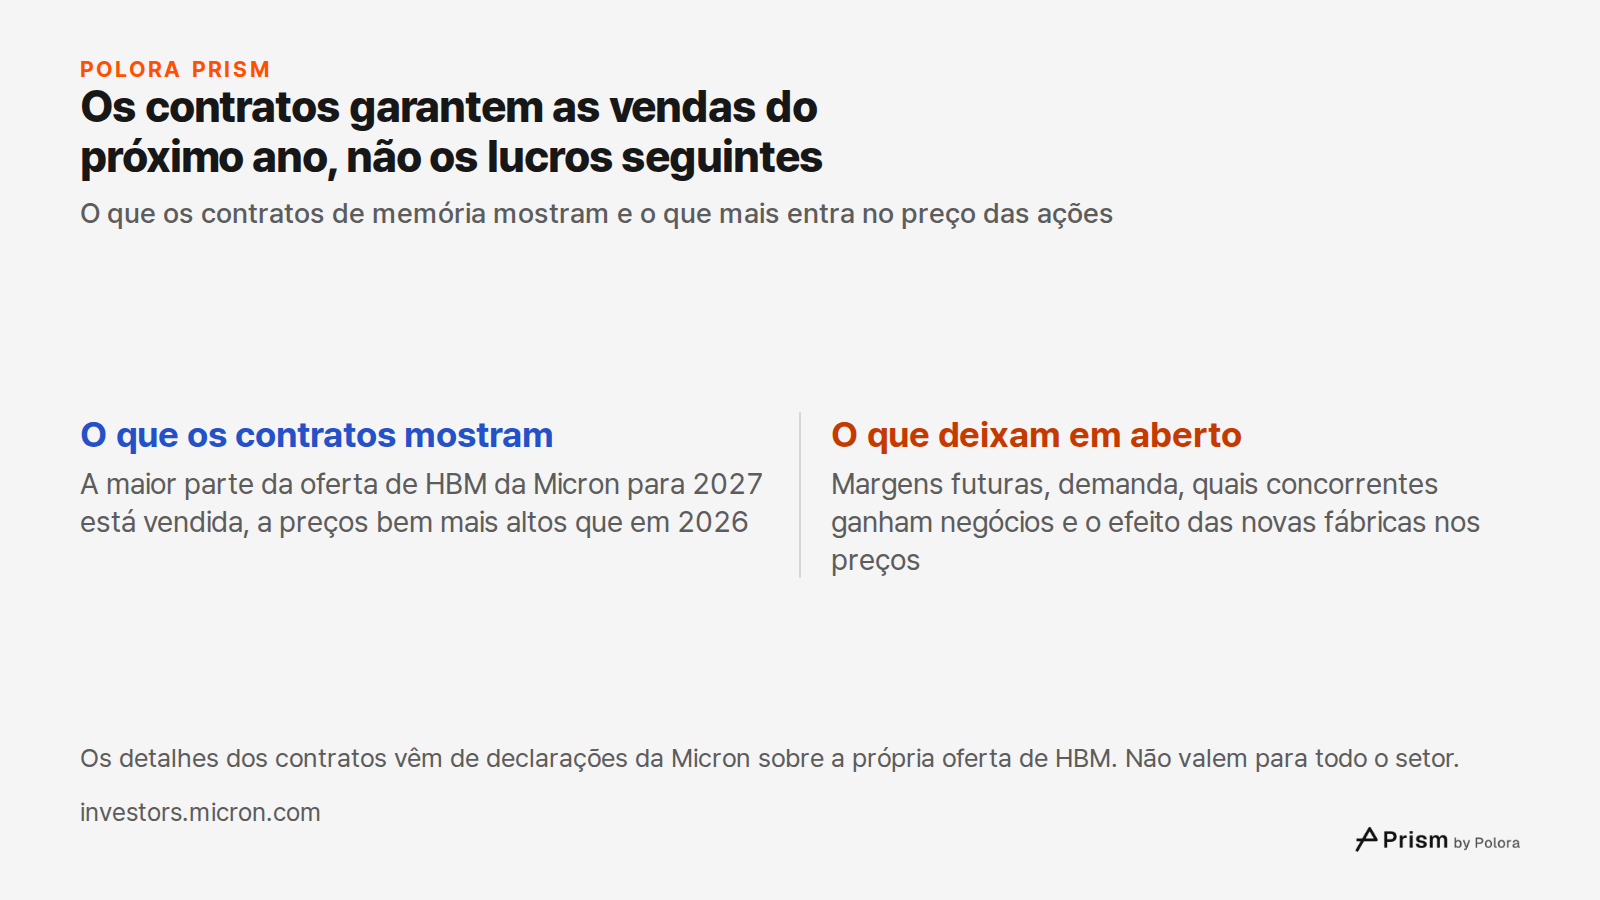
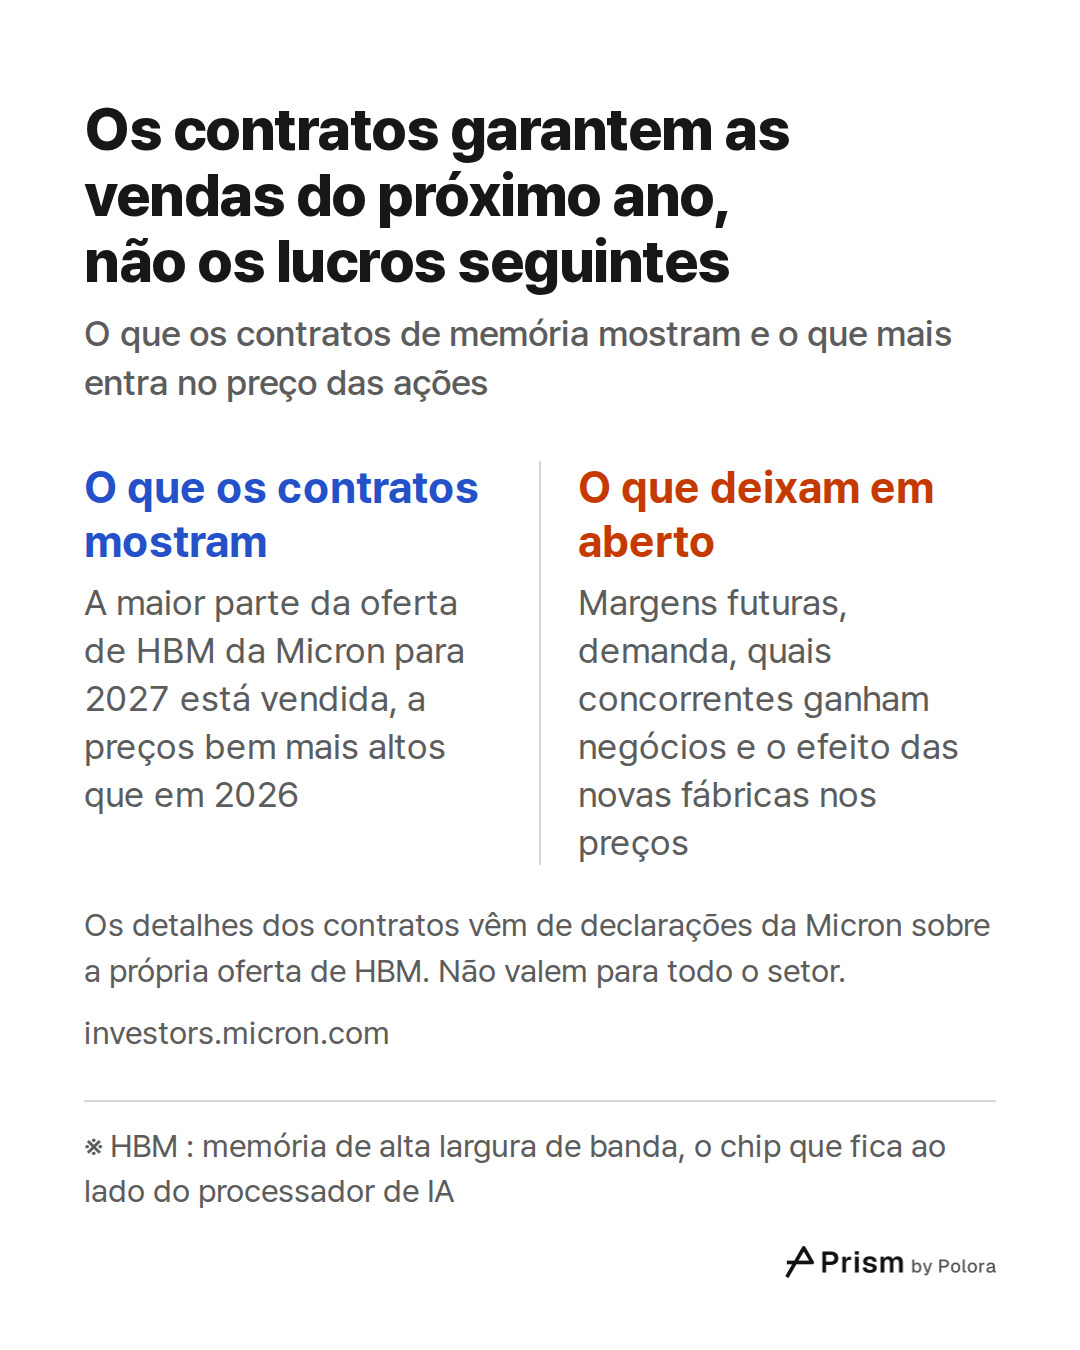
A HBM não se compra na prateleira. Os preços são definidos mais ou menos uma vez por ano, em negociações entre as três fabricantes e seus compradores, e boa parte do volume fica presa a contratos longos. Em 30 de setembro de 2026, a Micron informou aos investidores que havia fechado acordos para "a grande maioria" da sua própria oferta de HBM para o ano de 2027, "com aumentos de preço significativos em relação ao ano anterior". Isso mostra um mercado apertado para uma das três fabricantes. Não mostra que a maior parte da oferta de todo o setor para 2027 já esteja vendida.
A Micron também descreveu 26 acordos plurianuais do tipo take or pay, nos quais o comprador paga pelo volume combinado quer retire a mercadoria, quer não. Cerca de três quartos da receita que a Micron espera desses acordos têm uma regra de preço definida, e na maior parte dessa fatia o preço se move dentro de uma faixa com piso e teto. O teto importa aqui, porque significa que parte do ganho com preços mais altos já foi trocada por previsibilidade.
Os 121% são a projeção de uma média feita por uma única consultoria
O número da TrendForce é uma projeção, não um preço que alguém já tenha pago. É também uma média que mistura vários produtos. Quando os compradores migram para gerações mais novas e mais caras, a média sobe mesmo que o preço de nenhum produto individual mude. Ou seja, 121% não quer dizer que cada chip vá custar 121% a mais.
A oferta apertada e os contratos fechados explicam por que a TrendForce espera alta de preços, mas não produzem, sozinhos, um número de 121%. Esse número é uma estimativa da própria TrendForce, e a migração para chips mais novos faz parte dele. Os contratos são uma prova mais firme da direção dos preços, pelo menos para uma fabricante : a Micron diz que seus preços de HBM para 2027 são significativamente mais altos que os de 2026.
Por que as ações oscilam mesmo assim : o preço delas vai além dos contratos
Os contratos deixam as vendas do ano que vem mais fáceis de enxergar, e alguns dos da Micron duram vários anos. Mas eles não fixam as margens de lucro futuras, quanto os clientes vão querer, quantos negócios os concorrentes vão conquistar nem o que as novas fábricas vão fazer com os preços. O preço de uma ação reflete o que os investidores esperam que a empresa lucre por muitos anos, e o setor de memória tem um longo histórico de euforias que terminaram em excesso de oferta. Em ciclos passados, quando os preços estavam altos, todas as fabricantes ampliaram a capacidade ao mesmo tempo. As novas fábricas começaram a operar mais ou menos juntas, a oferta passou da demanda e os preços caíram mais rápido que os custos.
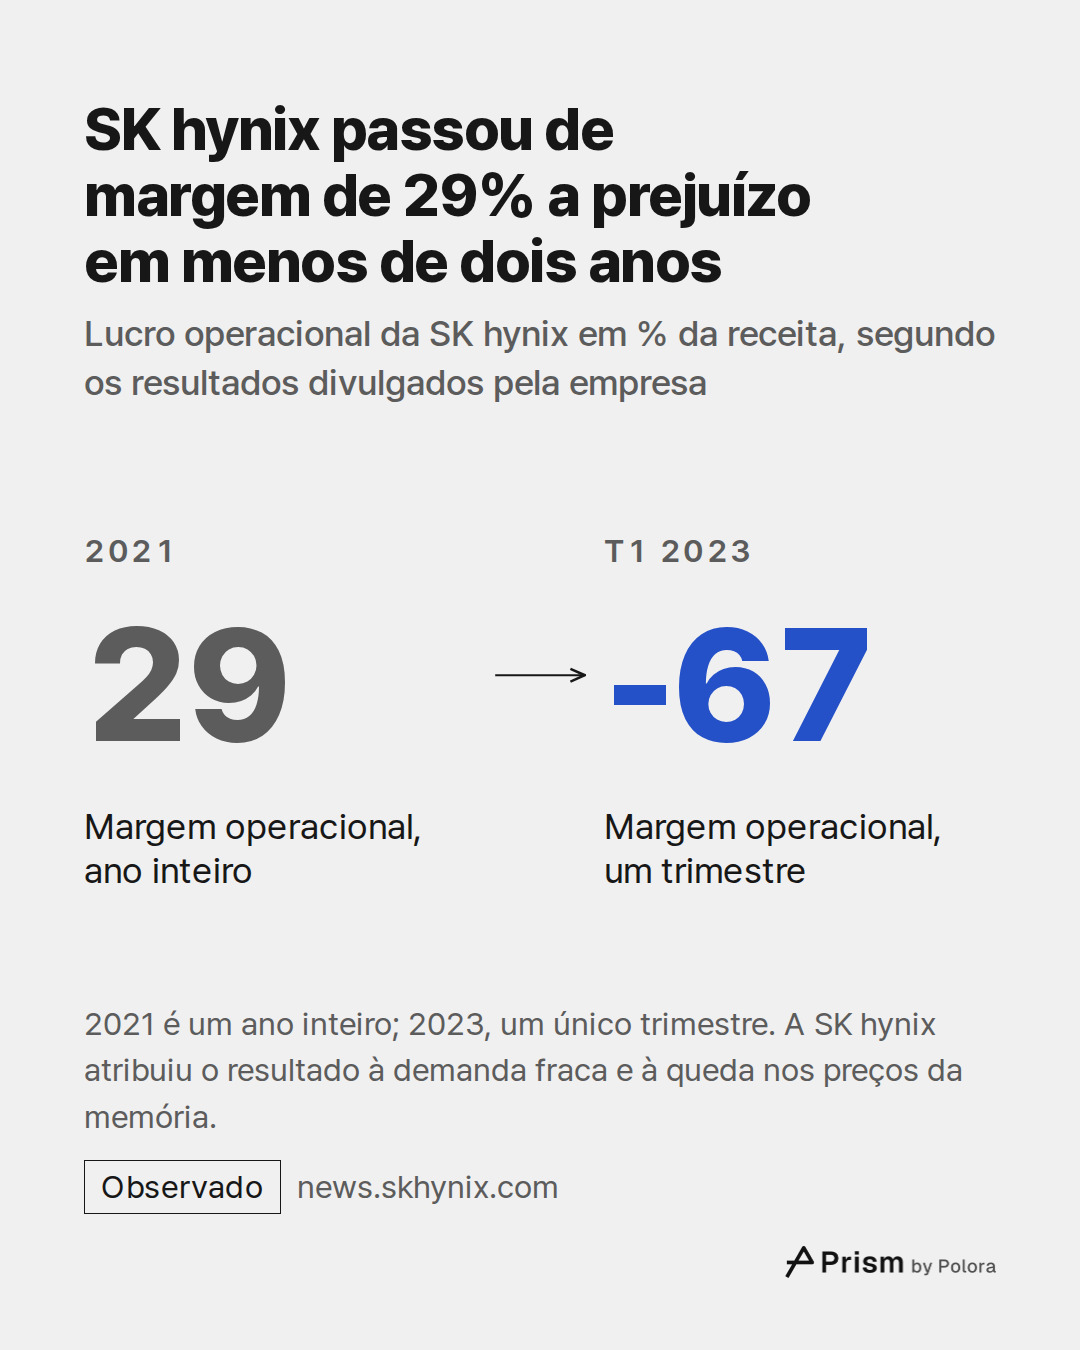
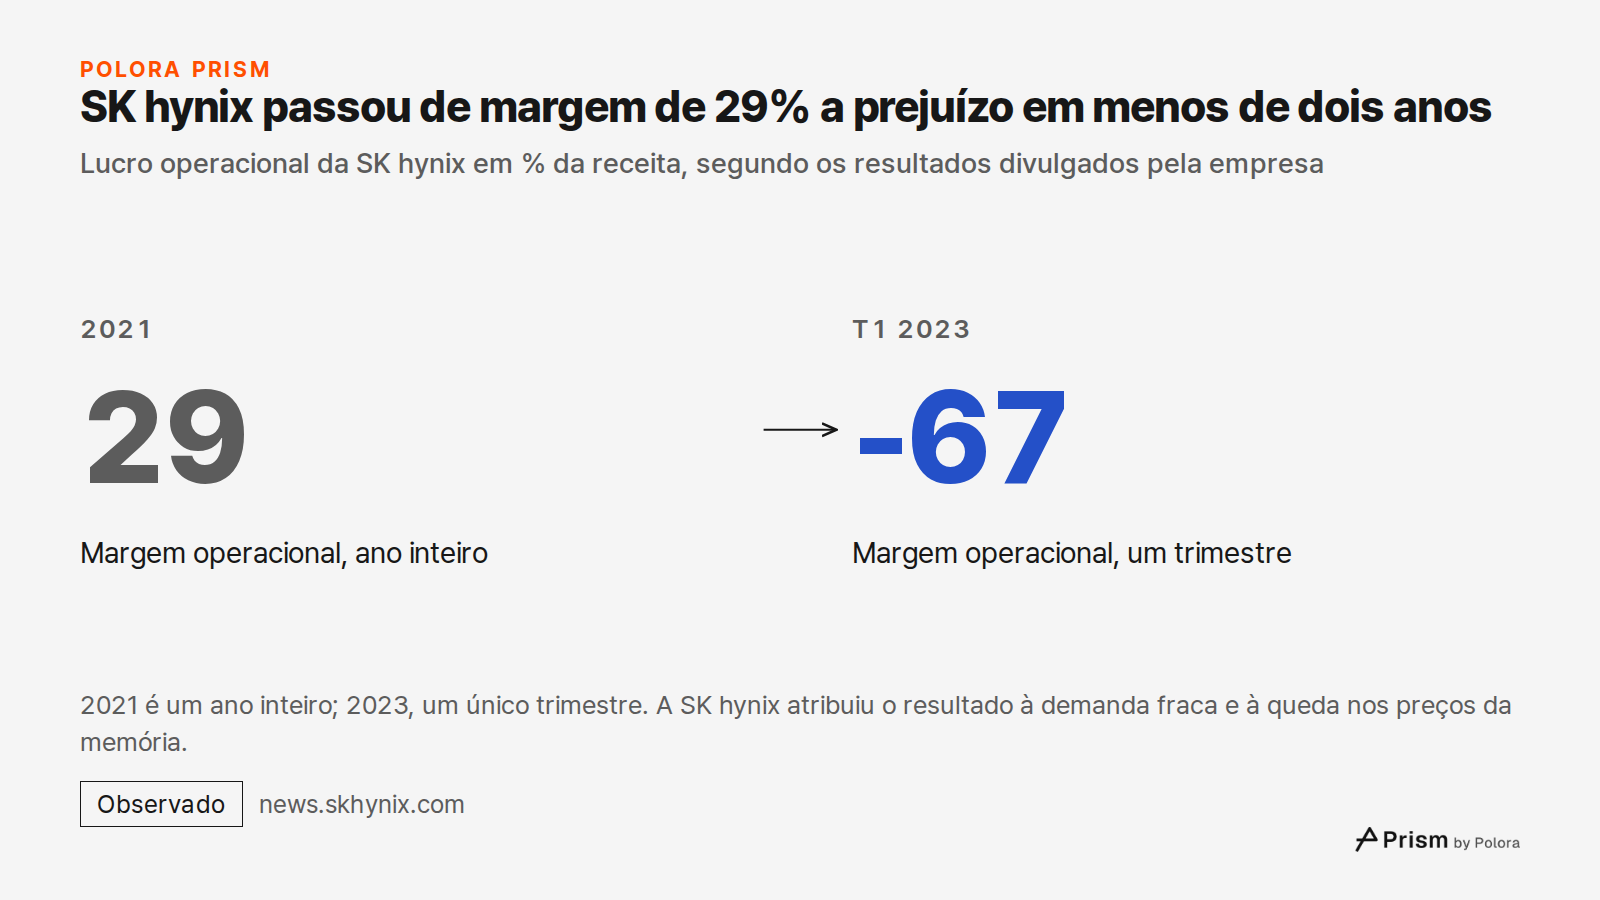
Os próprios resultados da SK hynix mostram com que rapidez isso pode acontecer. Em 2021, a empresa teve lucro operacional de 12,41 trilhões de wons, uma margem de 29%. No primeiro trimestre de 2023, já estava no prejuízo : perda operacional de 3,402 trilhões de wons sobre uma receita de 5,088 trilhões de wons, uma margem negativa de 67%. A empresa atribuiu o resultado à demanda fraca e à queda nos preços da memória.
Há mais capacidade a caminho. Só na Micron, a expectativa é que a fábrica de montagem de HBM em Cingapura comece a produzir no início de 2027, que uma nova fábrica nos Estados Unidos entre em operação em meados de 2027 e que mais área de salas limpas fique pronta a partir do fim de 2028. Na avaliação da própria empresa, a oferta continuará apertada até 2028, e ela ainda não consegue enxergar quando oferta e demanda vão se equilibrar.
O histórico de altas e quedas é um risco que os investidores pesam, não a prova de que outra queda vem por aí. Contratos take or pay de vários anos, em que os compradores se comprometem com volumes de antemão, podem tornar este ciclo menos parecido com as quedas do passado, embora não garantam lucro. Se este ciclo será diferente dos anteriores é justamente o ponto em que os investidores discordam.
A imprensa ligou a queda de 15 de outubro aos juros e ao financiamento da IA
Reportagens coreanas e internacionais ligaram a queda daquele dia à inflação americana e ao financiamento da IA. Os preços ao consumidor nos Estados Unidos subiram 0,6% em setembro em relação a agosto, segundo o Bureau of Labor Statistics, o órgão de estatísticas do trabalho do governo americano, um número alto que alimentou o temor de que o Federal Reserve, o banco central dos Estados Unidos, pudesse subir os juros. As reportagens também apontaram dúvidas sobre como os projetos de IA vão continuar sendo financiados. Essas são explicações de jornalistas para um movimento do mercado, não uma causa única comprovada.
As fabricantes de memória vendem para quem gasta com IA, então as dúvidas sobre esse gasto chegam direto às suas ações.
A SK hynix ainda lidera a memória para IA, mas com vantagem menor
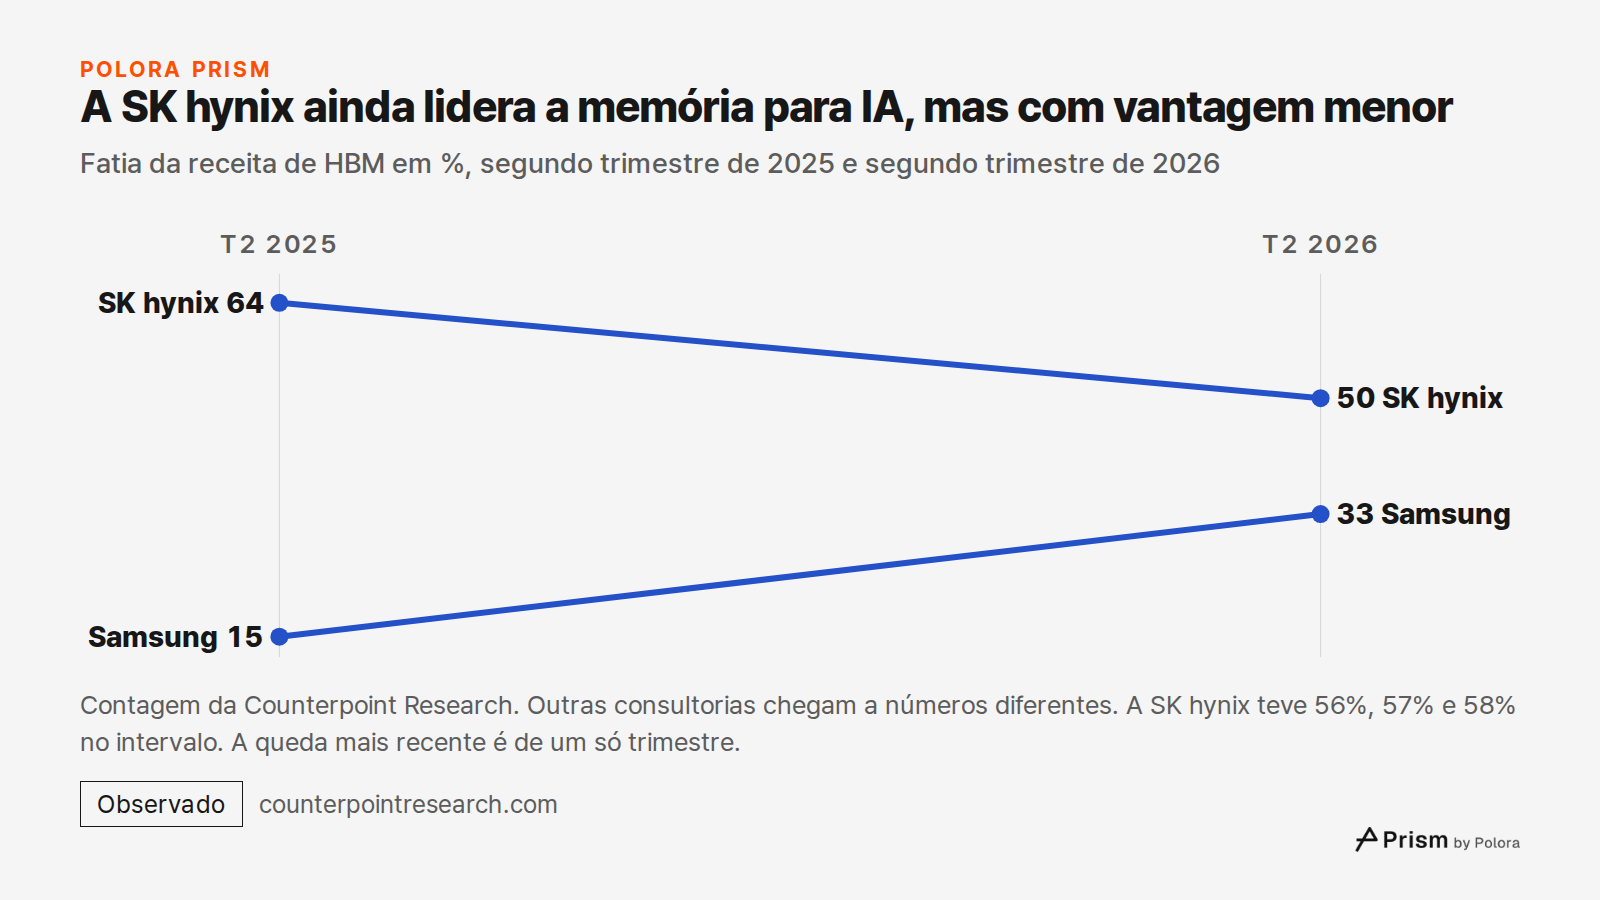
O preço das ações também se move conforme quem fica com os próximos contratos. Pela contagem da Counterpoint Research sobre a receita de HBM, a SK hynix tinha 64% do mercado no segundo trimestre de 2025. Nos três trimestres seguintes teve 56%, 57% e 58%, e 50% no segundo trimestre de 2026. No mesmo período de um ano, a Samsung subiu de 15% para 33%. São fatias da receita de HBM, não de toda a memória.
A queda mais recente é de um só trimestre, não uma tendência, e outras consultorias medem a participação de mercado de outro jeito e chegam a números diferentes. O que os números mostram é que a liderança pode mudar, e isso é mais uma coisa que o preço de uma ação precisa levar em conta.
Os contratos mostram o próximo ano com mais clareza que os anos seguintes
O que vale guardar é isto. A TrendForce espera que a memória para IA fique muito mais cara, em média, no ano que vem, porque a oferta continua apertada e os compradores estão migrando para gerações mais caras. A Micron, por sua vez, diz que essa memória consome cerca de três vezes mais wafers que a memória comum para a mesma capacidade, e que já vendeu a maior parte da sua própria oferta de 2027. As ações oscilam porque o preço delas leva em conta muitos anos de lucro que os contratos não resolvem, num setor que, não faz muito tempo, passou de um grande lucro a um grande prejuízo em dois anos.
Nada aqui diz para onde vão os preços ou as ações. O que vai definir a próxima virada é público : as condições dos novos contratos, quanta área de fábrica nova vai abrir e quando, e quanto da nova HBM4 a Samsung vai conquistar. Os próximos resultados trimestrais da SK hynix e da Samsung, e o que as duas disserem sobre a oferta de 2027, serão a próxima evidência a observar. As projeções citadas aqui pertencem às empresas mencionadas, e resultados passados não prometem nada sobre o futuro.