Qué es una curva de rendimientos invertida
El rendimiento de un bono del Tesoro es la rentabilidad anual que el mercado le asigna a la deuda del Gobierno de EE. UU. Indica cuánto cobran los prestamistas por prestarle dinero al Gobierno. Los tipos de este artículo son los promedios mensuales de los rendimientos diarios que publica la Reserva Federal (la Fed, el banco central de EE. UU.) en su informe H.15, para la deuda del Tesoro a 3 meses, a 10 años y a 30 años.
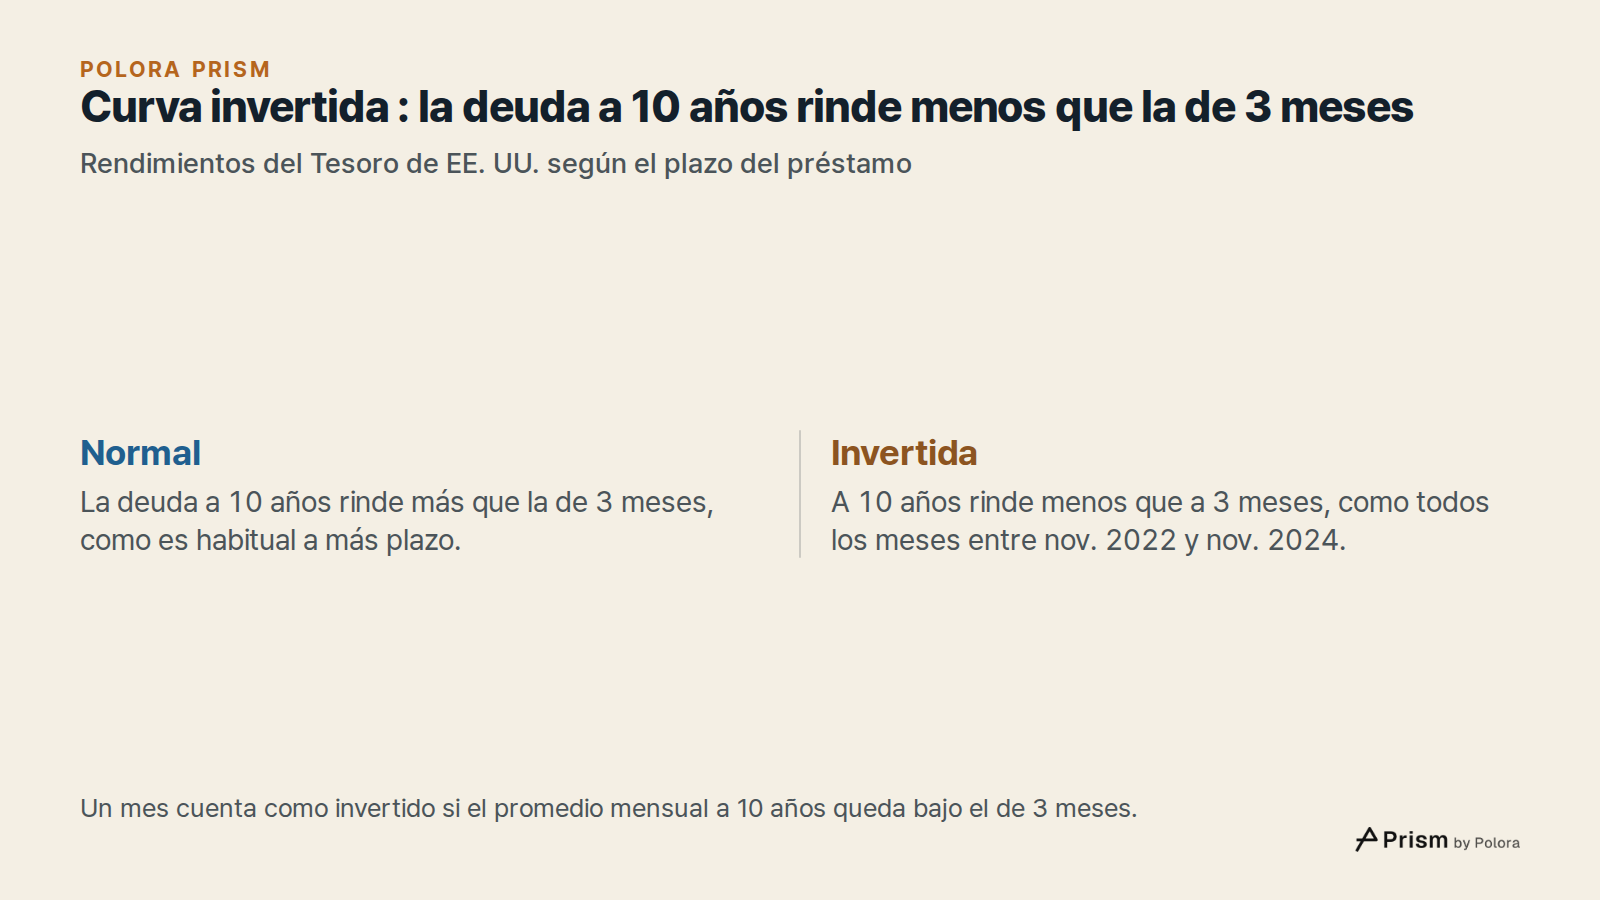
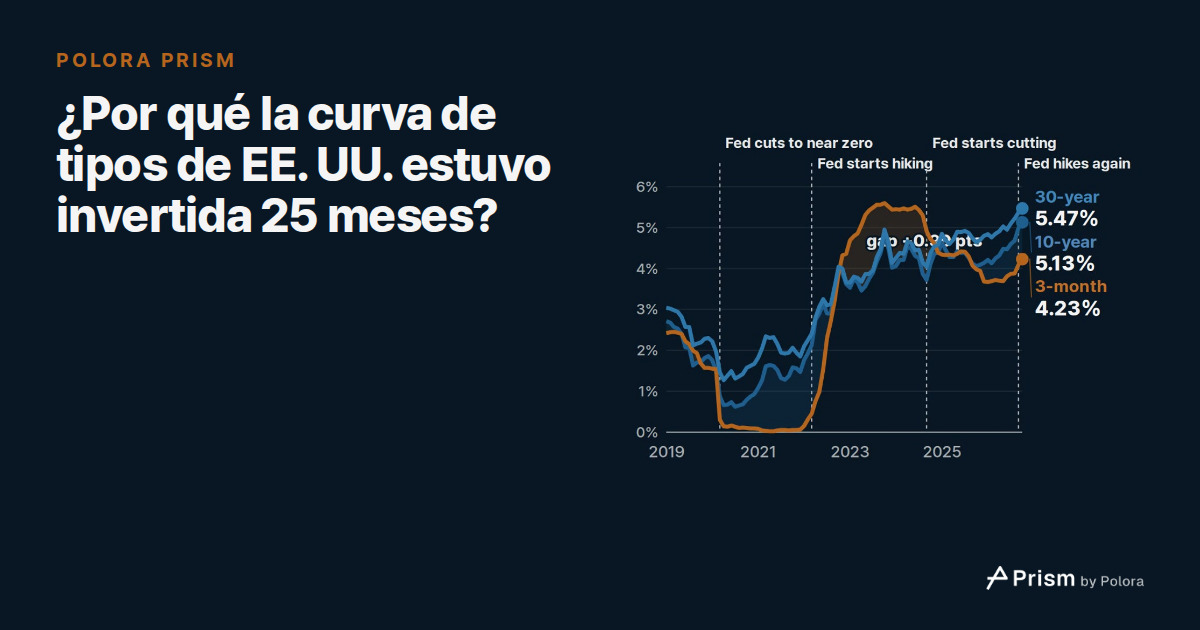
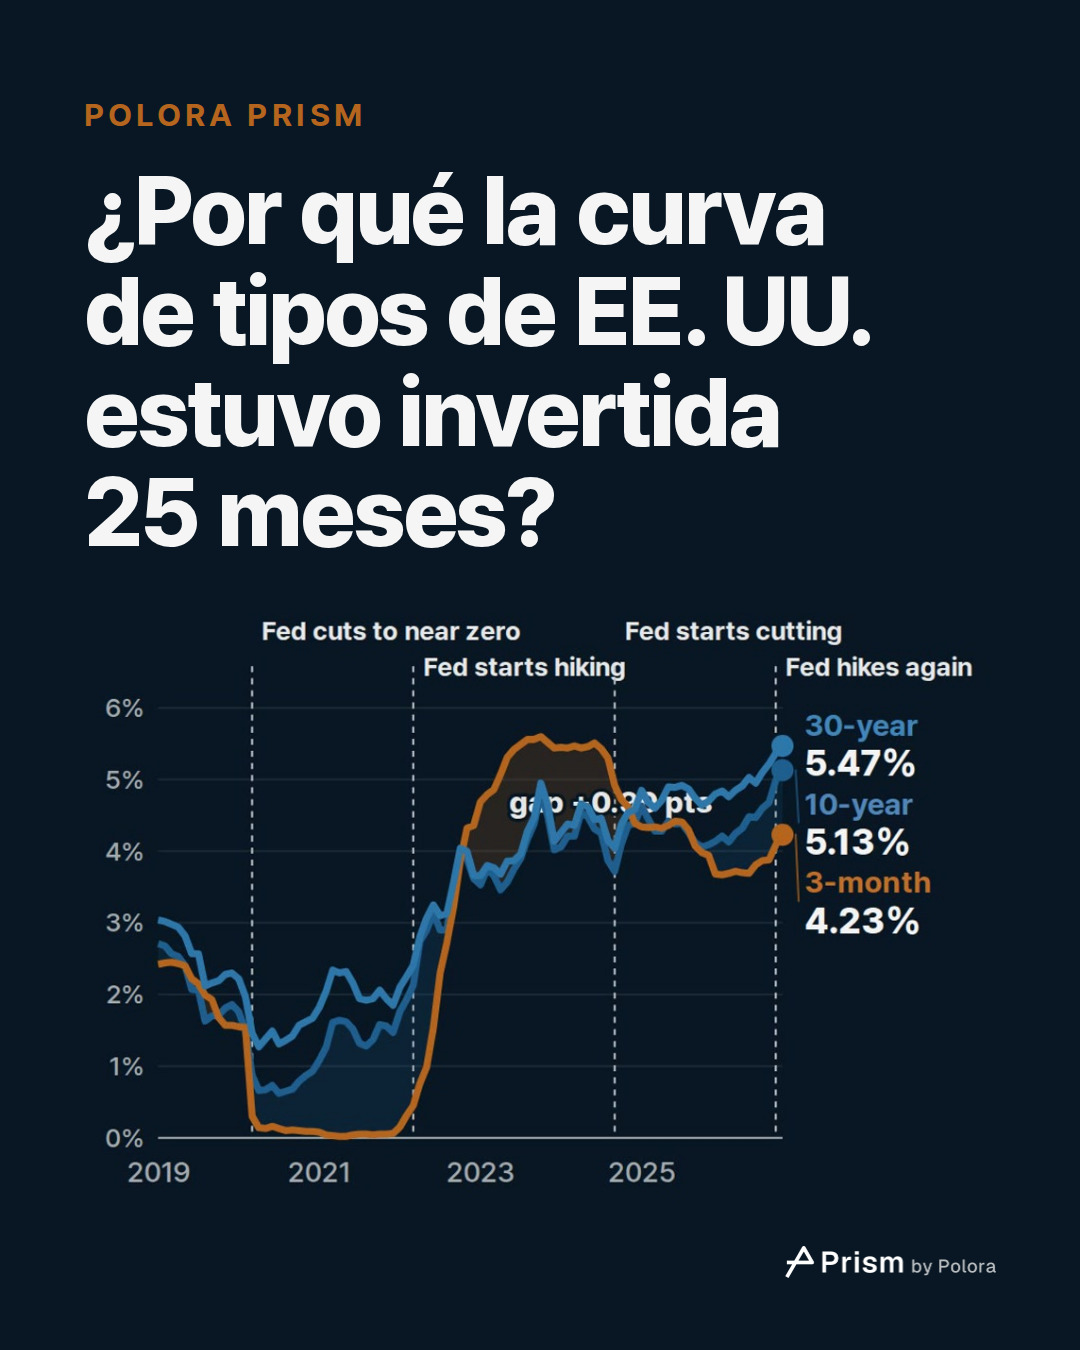
Prestar a diez años normalmente rinde más que prestar a tres meses. La Reserva Federal de San Francisco explica que un tipo a largo plazo refleja dos cosas : lo que los inversores esperan que sean los tipos a corto plazo durante esos años, más una prima por plazo, el rendimiento extra por inmovilizar el dinero más tiempo. La misma fuente señala que esa prima puede estar cerca de cero o incluso ser negativa. Cuando la deuda a 10 años rinde menos que la de 3 meses, se dice que la curva de rendimientos, o curva de tipos, está invertida. Ese es el vuelco que muestra el video.
Cómo los tipos a corto plazo superaron a los de largo plazo
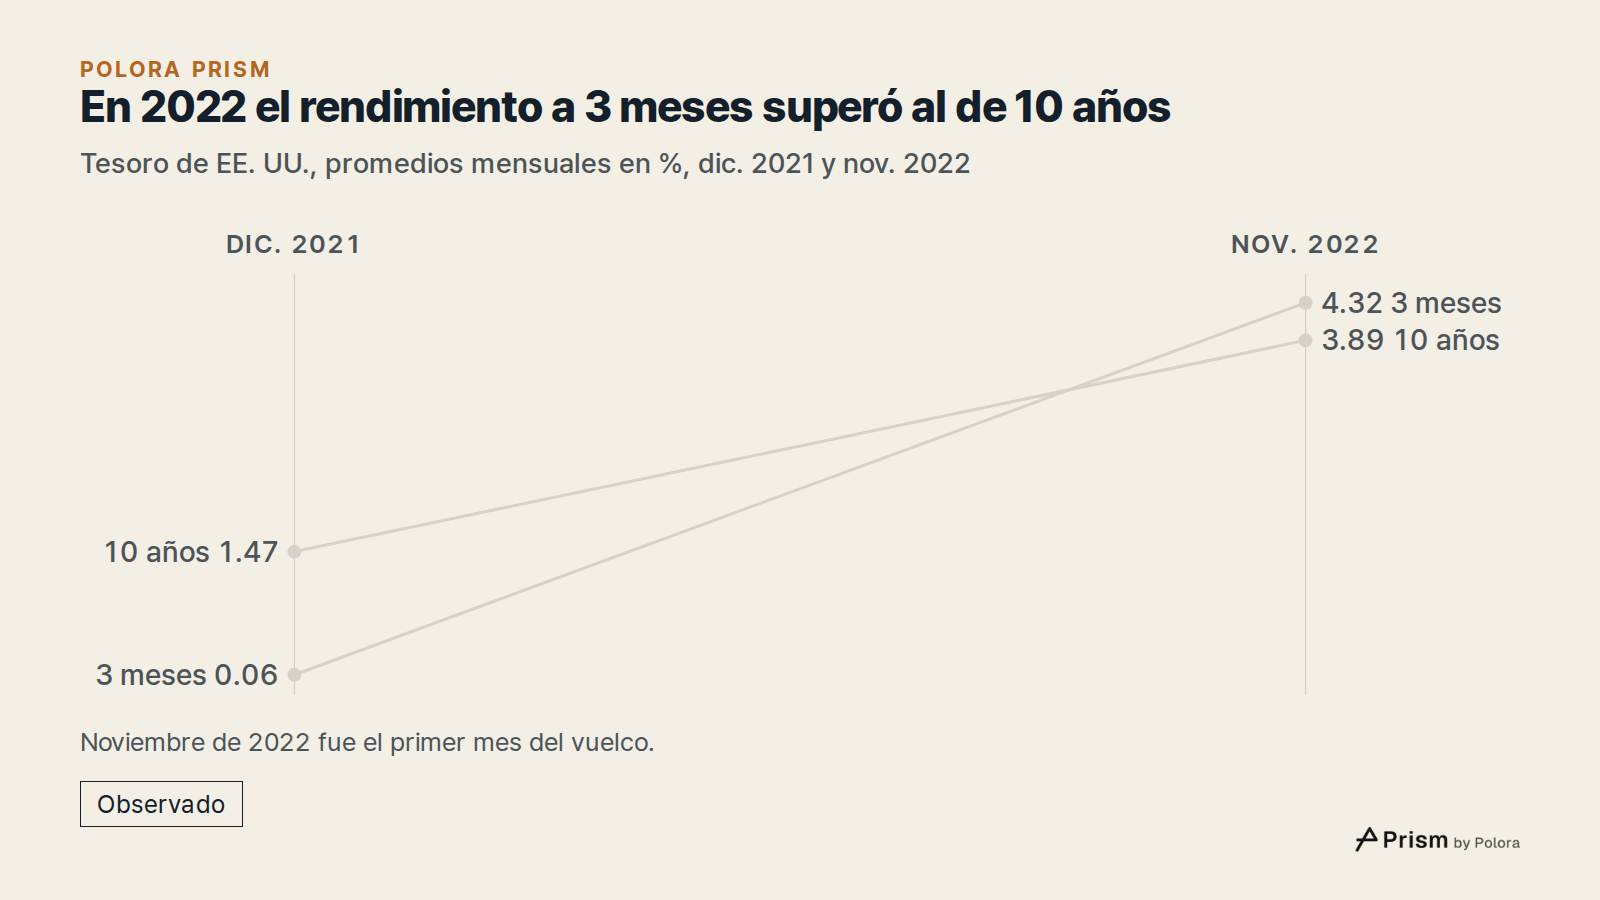
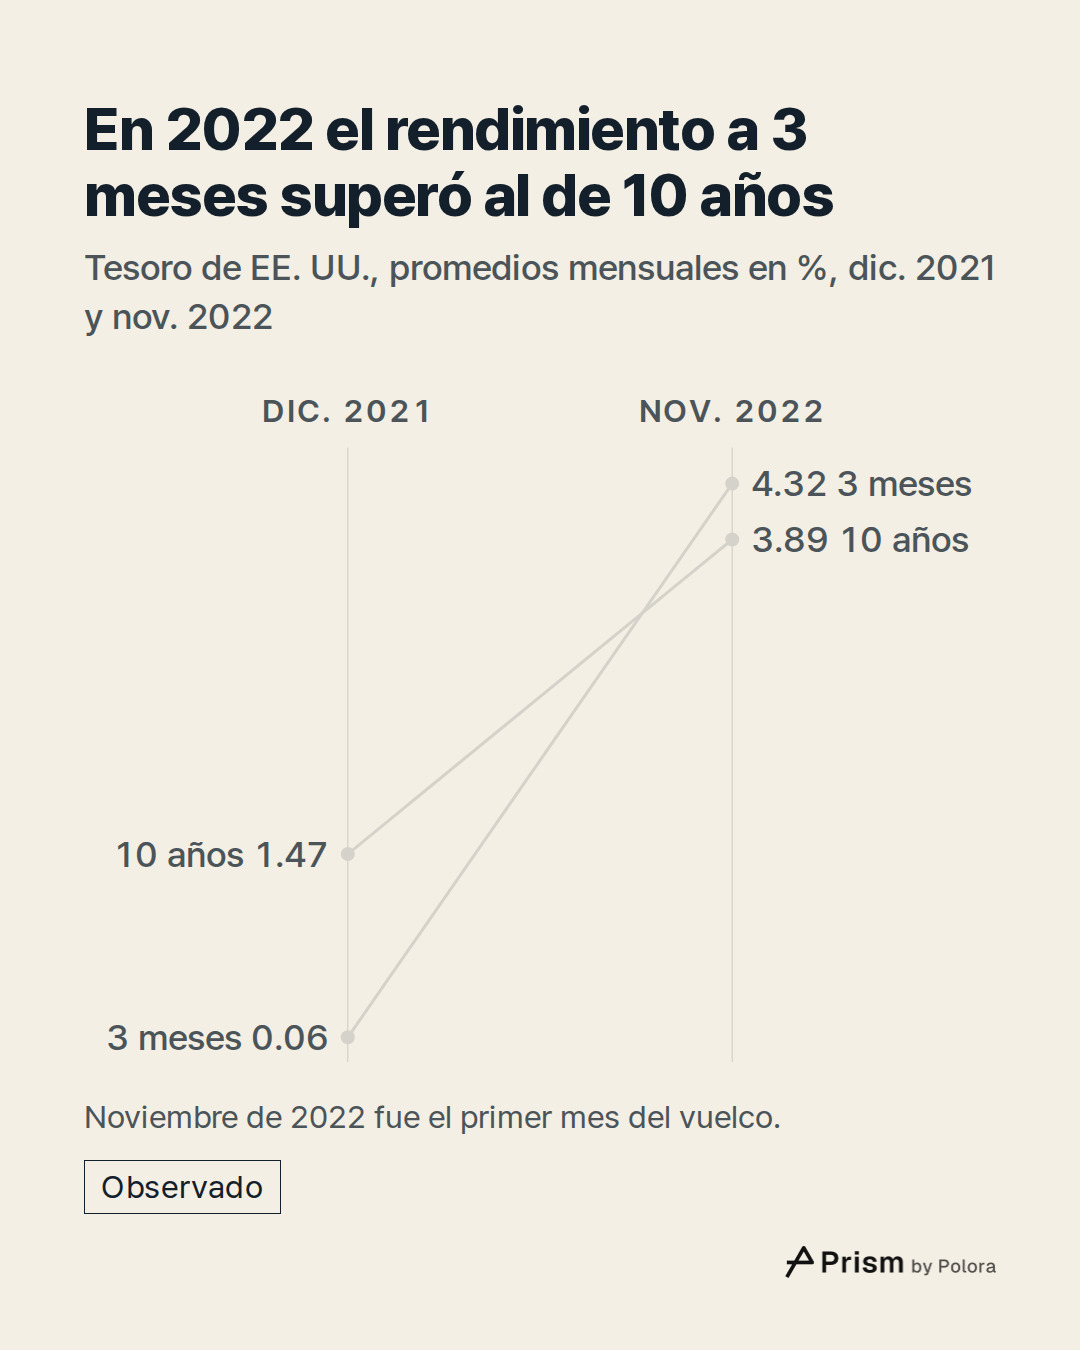
A finales de 2021 el rendimiento a 3 meses era casi nulo : un 0,06 % en diciembre, frente al 1,47 % del bono a 10 años. En 2022 el tipo a corto plazo subió mucho más rápido. En febrero ya estaba en el 0,31 %, antes de que la Fed empezara a subir su tipo de interés en marzo, y en noviembre llegó al 4,32 %. El rendimiento a 10 años también subió, pero más despacio, hasta el 3,89 % en noviembre. Ese fue el primer mes del vuelco.
La Reserva Federal de San Francisco describe esto como el patrón habitual. En el pasado, los episodios de curva invertida se debieron sobre todo a una subida brusca de los tipos a corto plazo, mientras los de largo plazo se movían más despacio. La Fed sube los tipos a corto plazo cuando endurece su política monetaria.
La brecha alcanzó su punto más profundo en mayo de 2023. Ese mes el rendimiento a 3 meses promedió un 5,31 % y el de 10 años un 3,57 %, una diferencia de −1,74 puntos porcentuales. El vuelco duró hasta noviembre de 2024. En diciembre de 2024 ambos tipos promediaron un 4,39 %.
Qué tan inusuales son 25 meses de curva invertida
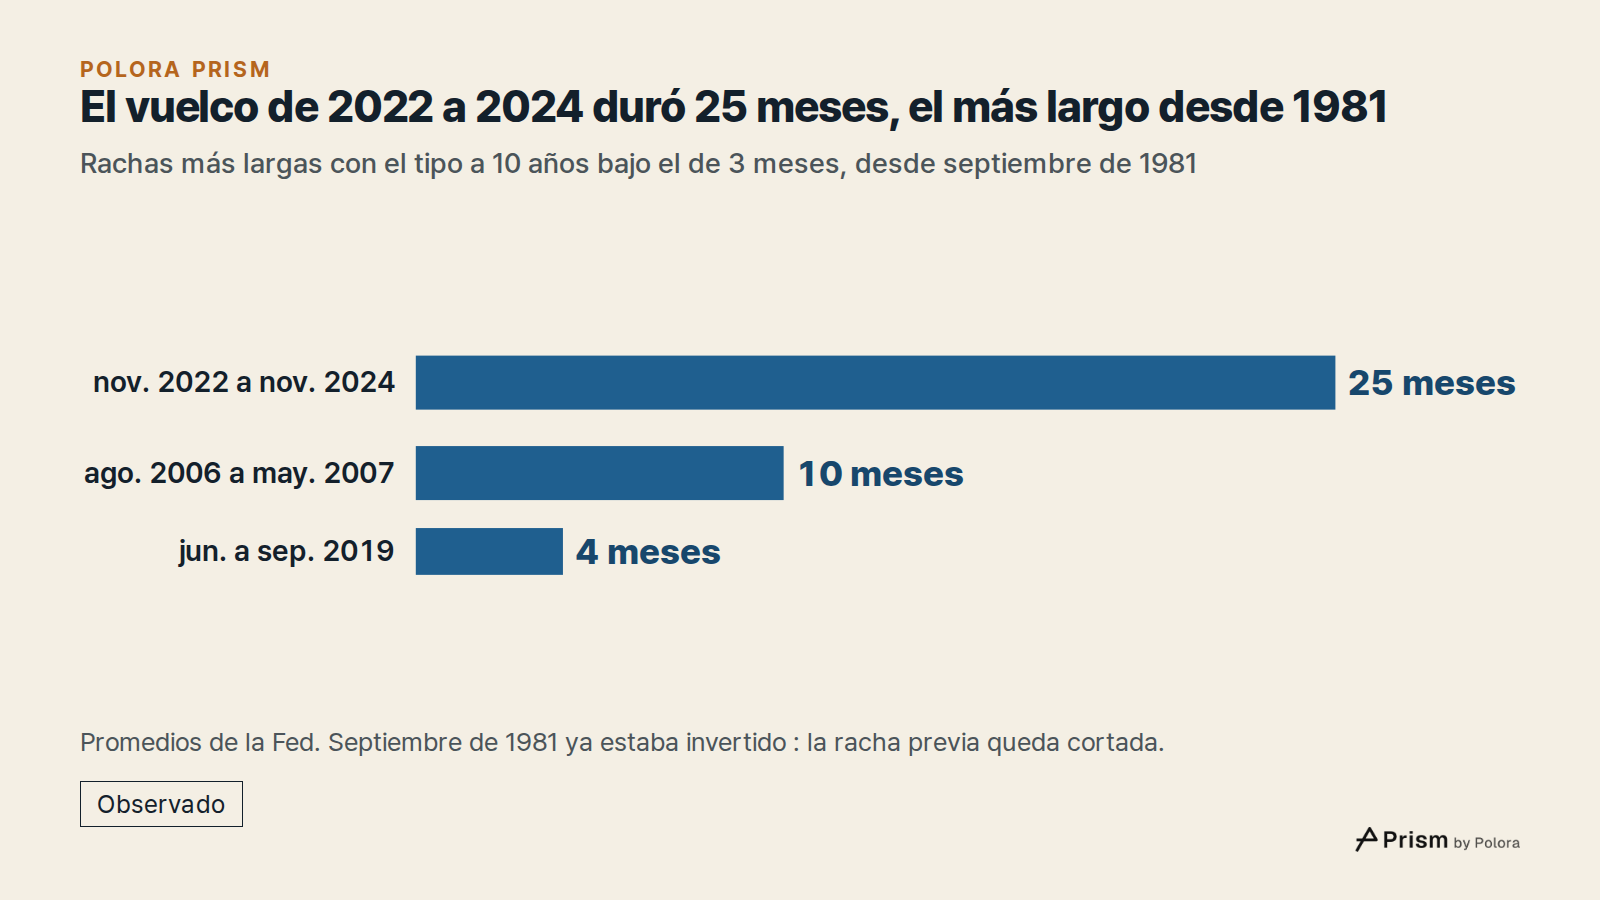
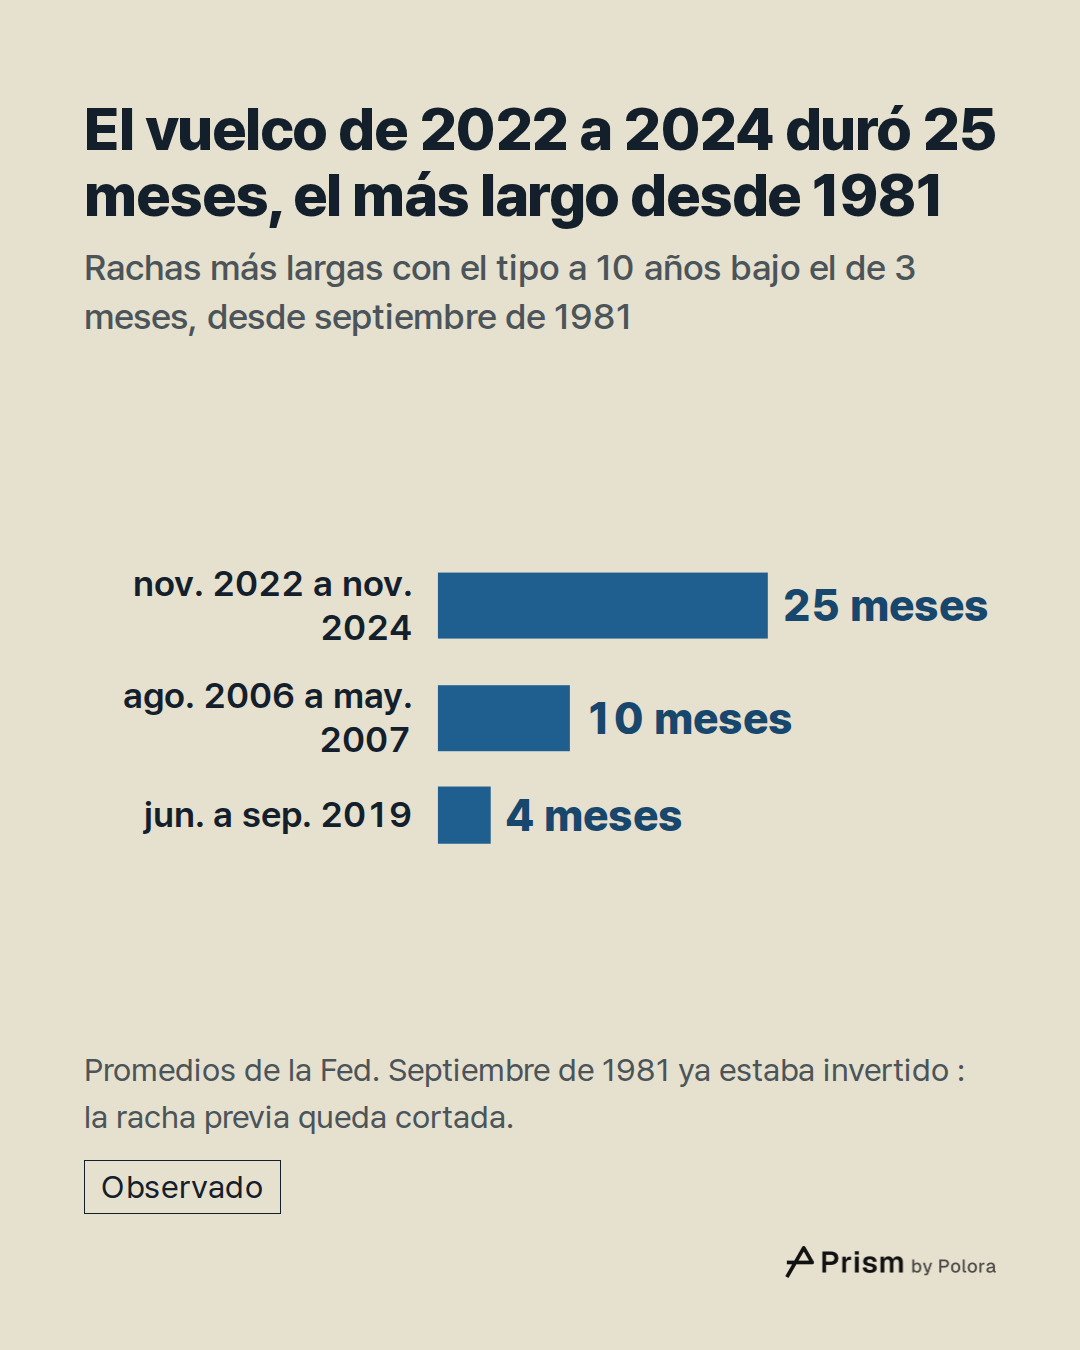
La serie mensual de la Fed a 3 meses empieza en septiembre de 1981, así que la comparación puede arrancar ahí. Desde entonces, la segunda racha más larga de meses con el rendimiento a 10 años por debajo del de 3 meses duró 10 meses, de agosto de 2006 a mayo de 2007. El breve vuelco de 2019 duró cuatro meses, de junio a septiembre.
El registro tiene un límite : septiembre de 1981 ya fue un mes de curva invertida, de modo que el episodio que estaba en curso entonces queda cortado al inicio de la serie.
Comprobamos el resultado con otra medida habitual : el rendimiento a 10 años frente al de 2 años, un registro que empieza en 1976. Con esa medida, el vuelco reciente duró 26 meses, de julio de 2022 a agosto de 2024. Sigue siendo el más largo, por delante de los 20 meses que van de septiembre de 1978 a abril de 1980.
Por qué se vigila una curva invertida
La diferencia entre los tipos a largo y a corto plazo es una de las señales sobre la economía que más se vigilan. En un artículo de 2018 de la serie Economic Letter, economistas de la Reserva Federal de San Francisco encontraron que todas las recesiones de EE. UU. de los 60 años anteriores estuvieron precedidas por una curva invertida. En esos casos la recesión empezó entre 6 y 24 meses después de que la diferencia se volviera negativa. Hubo una falsa alarma, a mediados de la década de 1960, cuando llegó una desaceleración pero no una recesión. Su medida compara el rendimiento a 10 años con el de 1 año, no con el de 3 meses que se usa aquí.
La Oficina Nacional de Investigación Económica de EE. UU. (NBER) es la entidad que establece las fechas de las recesiones del país. Su tabla se actualizó por última vez en marzo de 2023, y la recesión más reciente que recoge fue de febrero a abril de 2020. No se ha fechado ninguna recesión posterior al vuelco de 2022 a 2024. Nada de esto dice algo sobre lo que vendrá.
Cuando la Fed bajó los tipos, el rendimiento a 10 años subió
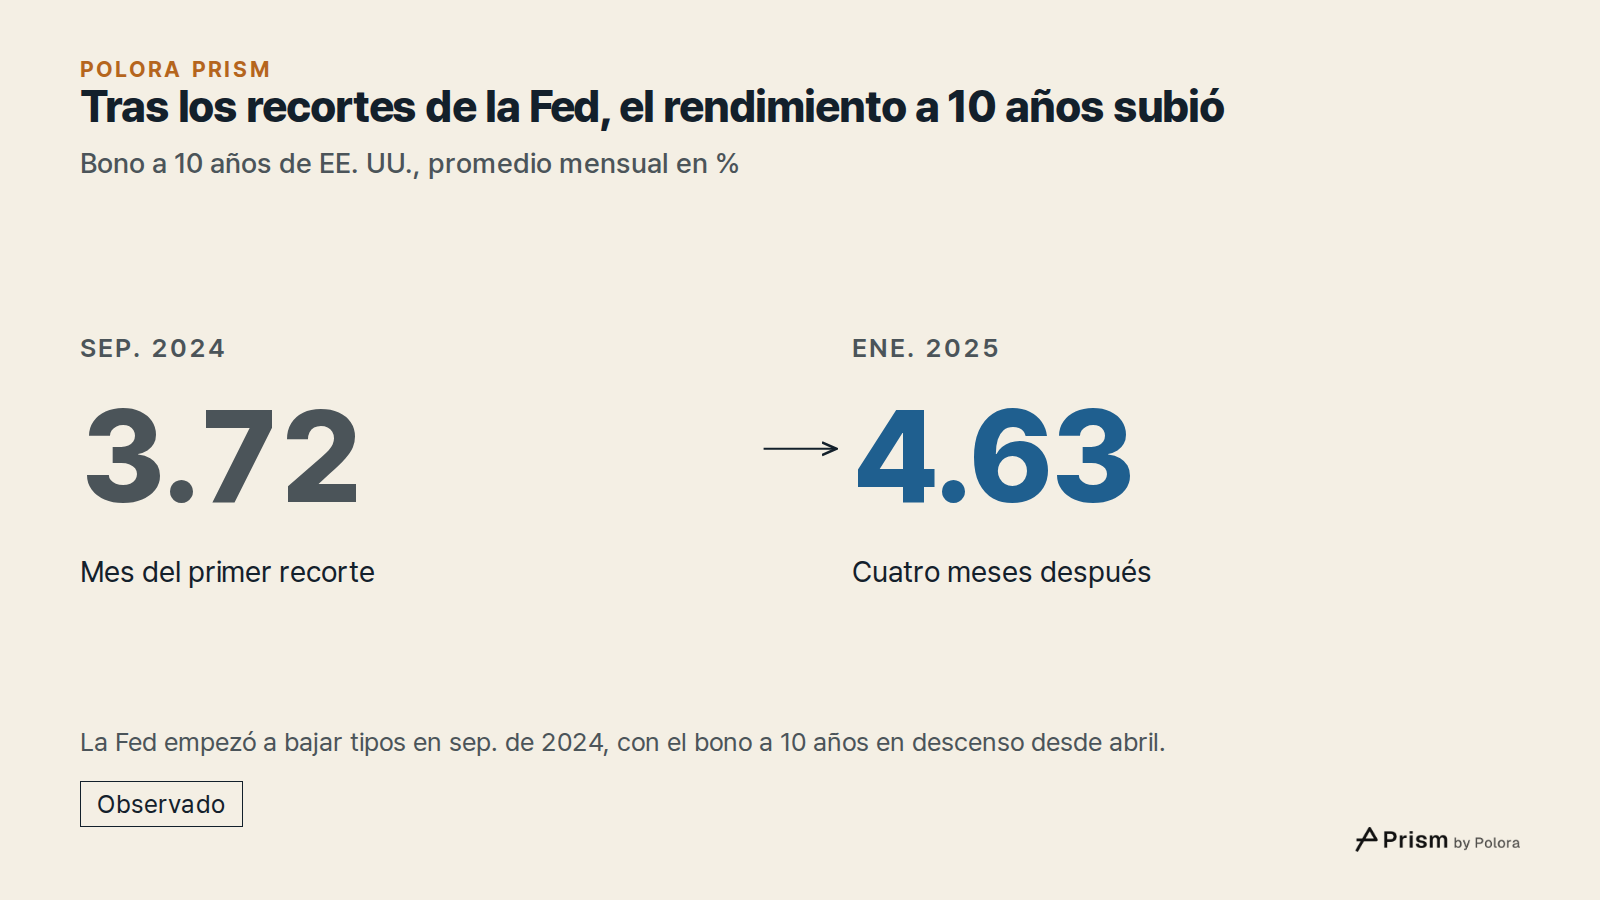
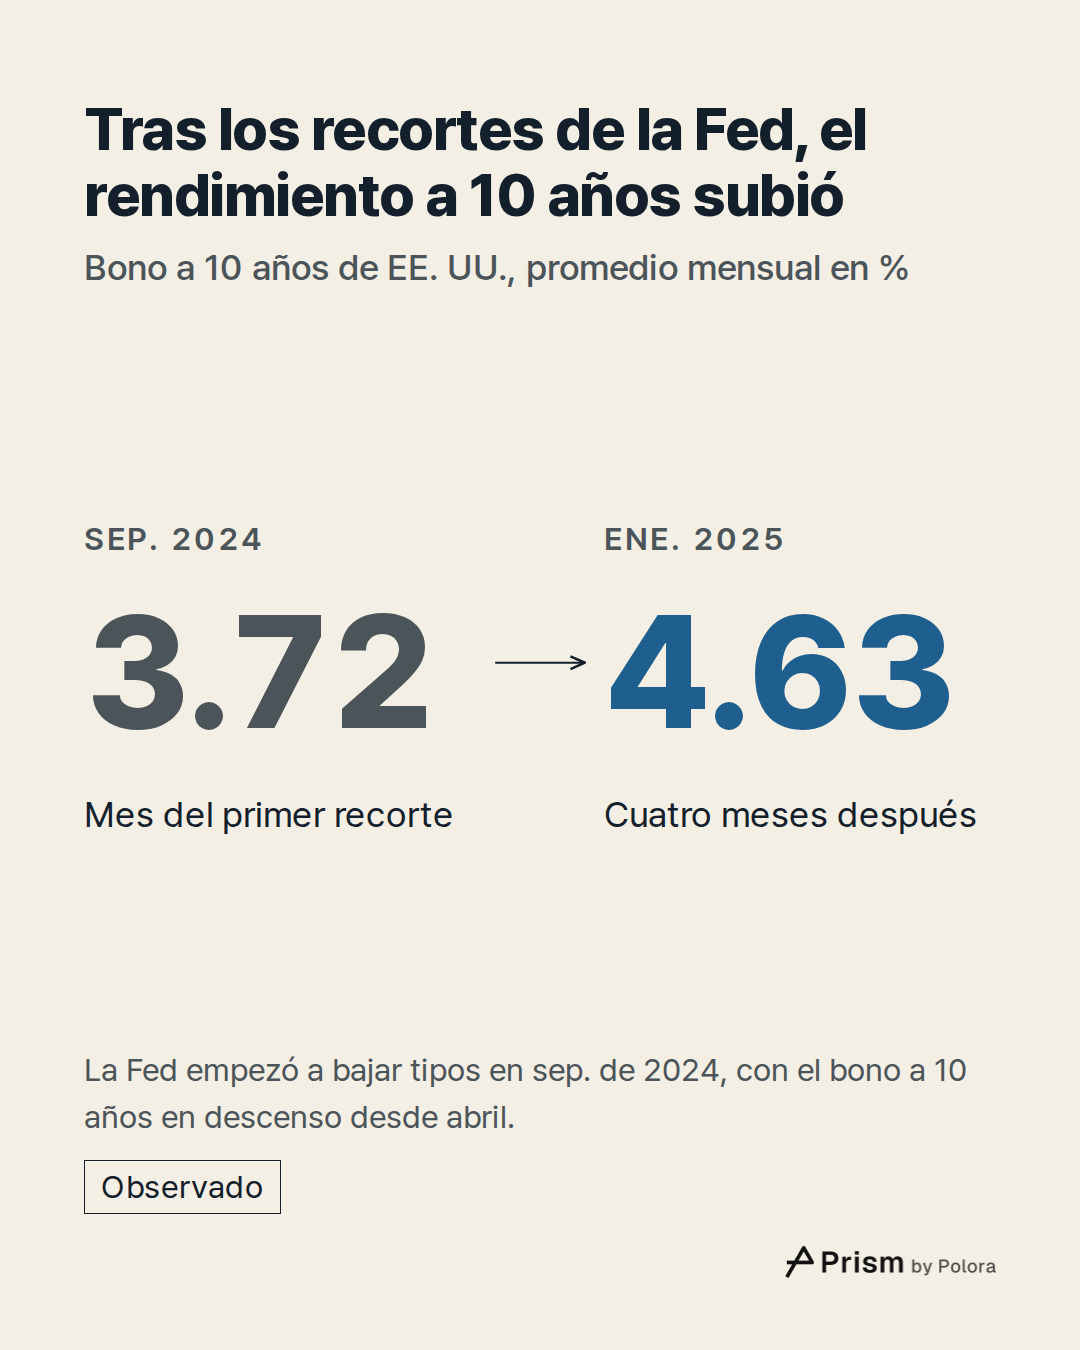
La Fed empezó a bajar su tipo de interés en septiembre de 2024. Para entonces, el rendimiento a 10 años llevaba bajando desde abril y ese mes promedió un 3,72 %, su mínimo de 2024. Una vez iniciados los recortes, tomó el camino contrario : un 4,63 % en enero de 2025. Durante la mayor parte de 2025 los rendimientos a 10 años y a 3 meses estuvieron casi igualados, y en cinco meses la curva quedó ligeramente invertida.
Desde justo antes de ese primer recorte hasta justo antes de que la Fed volviera a subir los tipos en septiembre de 2026, el techo de su rango objetivo bajó en términos netos 1,75 puntos porcentuales. En ese mismo período, el rendimiento a 10 años terminó más alto que al principio.
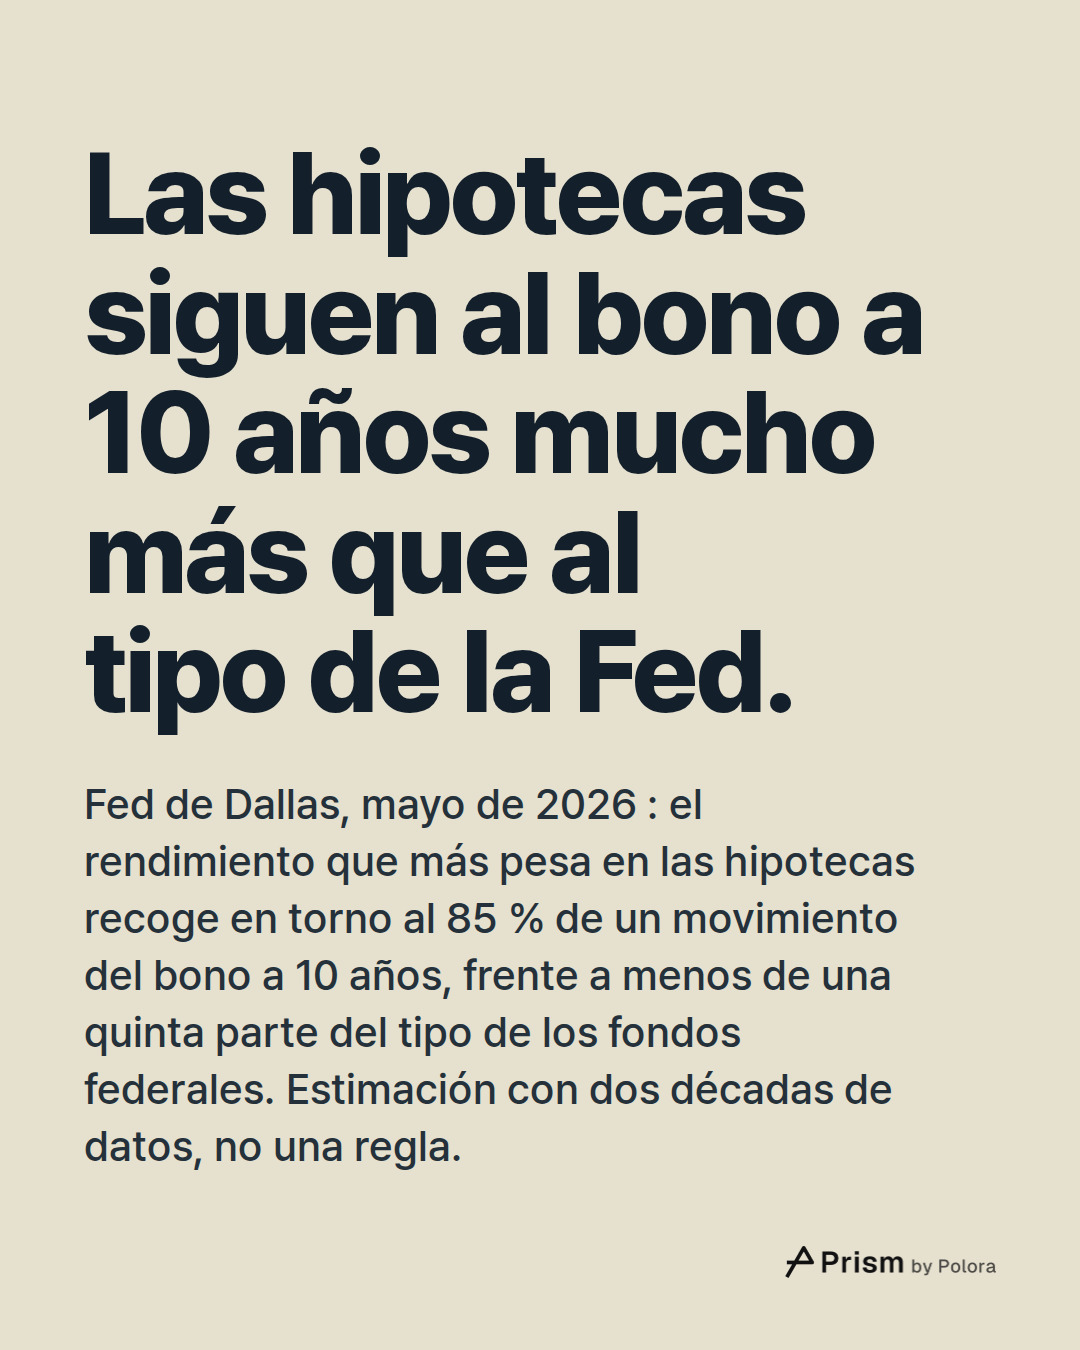
Eso importa a quien pide dinero prestado. En un estudio de mayo de 2026, economistas de la Reserva Federal de Dallas encontraron que los tipos hipotecarios se mueven con el rendimiento a 10 años mucho más que con el tipo de interés de la propia Fed. Estudiaron el rendimiento de los nuevos valores respaldados por hipotecas a 30 años, que según ellos es lo que más determina lo que paga la mayoría de los prestatarios. Manteniendo constantes los demás factores, incluida la volatilidad de los tipos, su modelo cifra la respuesta en torno al 85 % de un movimiento del rendimiento a 10 años, frente a menos de una quinta parte de un movimiento del tipo de la Fed, el tipo de los fondos federales. Es una estimación basada en dos décadas de datos, no una regla. También señalaron que, aunque el tipo de la Fed había bajado desde mediados de septiembre de 2024, los tipos hipotecarios apenas habían cambiado en términos netos.
Dónde están hoy los rendimientos
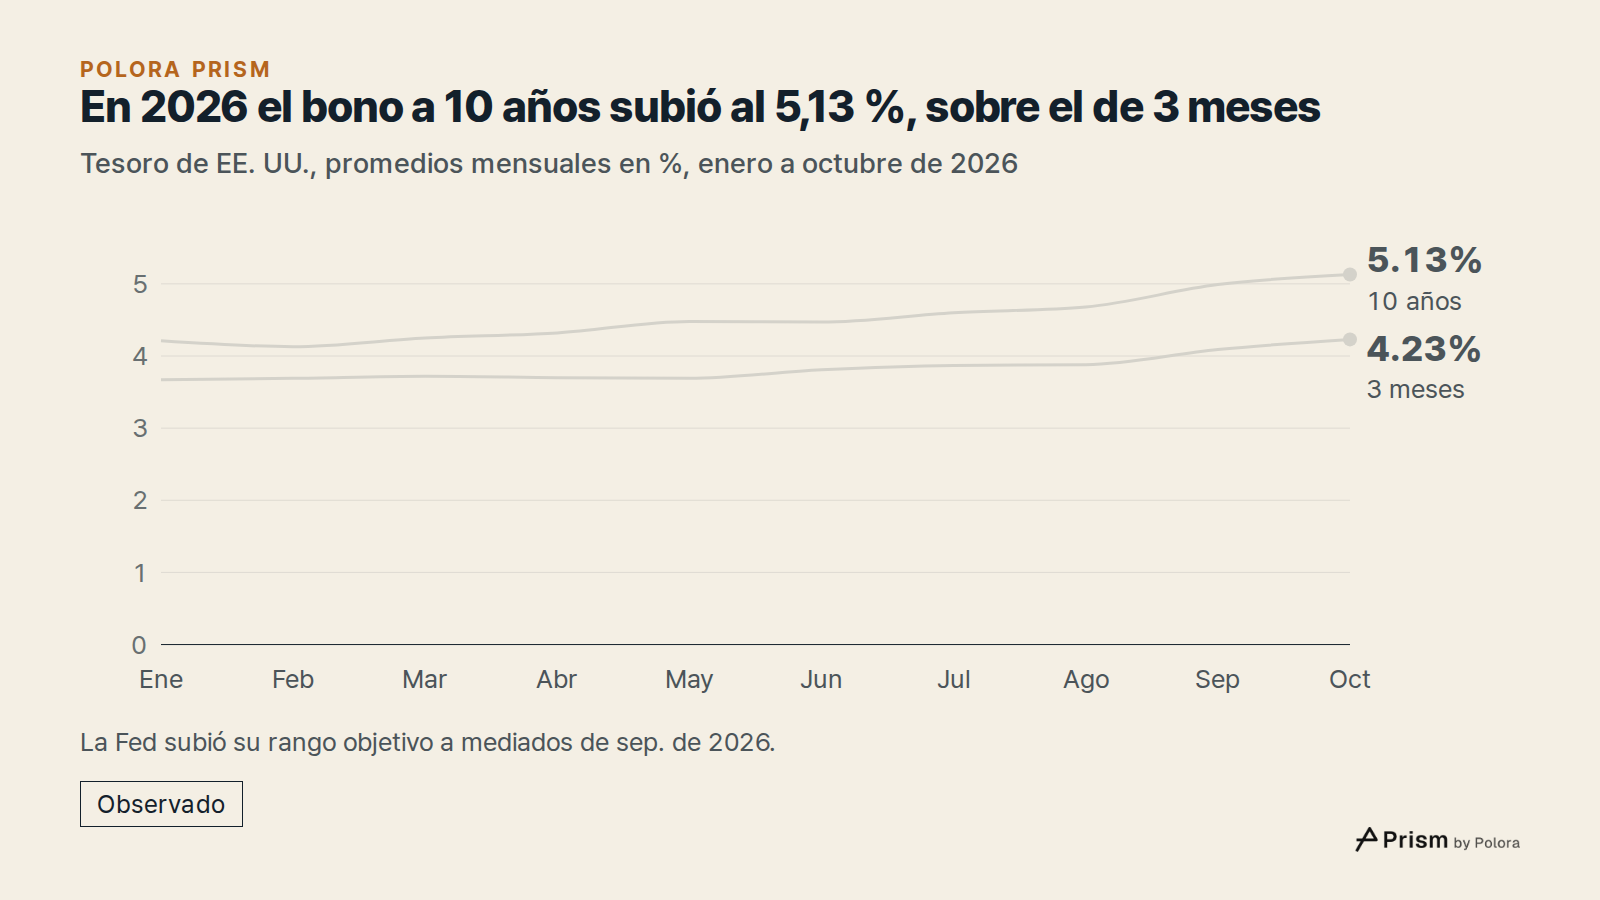
En 2026 los rendimientos a largo plazo volvieron a subir : el de 10 años promedió un 4,21 % en enero, un 4,47 % en junio y un 5,13 % en octubre. El de 30 años promedió un 5,47 % en octubre. El de 3 meses promedió un 4,23 %, así que el bono a 10 años rendía 0,9 puntos más. El orden ha vuelto a ser el normal.
A mediados de septiembre de 2026 la Fed subió su rango objetivo, que quedó entre el 3,75 % y el 4 %. Para entonces el rendimiento a 10 años ya iba en aumento. En su reunión de finales de octubre, la Fed mantuvo el rango sin cambios. A finales de octubre, el rendimiento a 10 años se moderó. En noviembre, hasta el día 13, sus valores diarios oscilaron entre el 4,84 % y el 5,15 %.
Cómo se obtuvieron las cifras
Todos los rendimientos proceden del informe H.15 de la Reserva Federal, a través de la base de datos FRED de la Reserva Federal de San Luis. Las cifras mensuales son los promedios mensuales de la propia Fed. Comprobamos cada una con el promedio de los rendimientos diarios del mismo informe para ese mes. Las cifras de noviembre son rendimientos diarios, contrastados con la tabla diaria de rendimientos del Tesoro de EE. UU. Un mes cuenta como invertido cuando el promedio mensual del rendimiento a 10 años está por debajo del de 3 meses, ambos redondeados a dos decimales. Las decisiones de la Fed sobre los tipos proceden de sus propios comunicados. La cifra de 1,75 puntos es un cambio neto : el techo del rango antes del recorte de septiembre de 2024 menos el techo antes de la subida de septiembre de 2026.
- Federal Reserve Board, H.15 Selected Interest Rates
- FRED, 10-Year Treasury Constant Maturity, monthly (GS10)
- FRED, 3-Month Treasury Constant Maturity, monthly (GS3M)
- FRED, 30-Year Treasury Constant Maturity, monthly (GS30)
- FRED, 2-Year Treasury Constant Maturity, monthly (GS2)
- FRED, 10-Year Treasury Constant Maturity, daily (DGS10)
- US Treasury, daily par yield curve rates, November 2026
- Federal Reserve, FOMC statement, March 15, 2020
![Fuentes 8 : federalreserve.gov · Federal Reserve Board, H.15 Selected Interest Rates], fred.stlouisfed.org · FRED, 10-Year Treasury Constant Maturity, monthly (GS10)], fred.stlouisfed.org · FRED, 3-Month Treasury Constant Maturity, monthly (GS3M)] + 5](https://media.cdn.polora.ai/picks/2026/11/pickrun_d17aabc9a30f41ac/eH8zICOApM2KTo-p-slide-08--por-qu-la-curva.jpg)