Cómo leer el gráfico
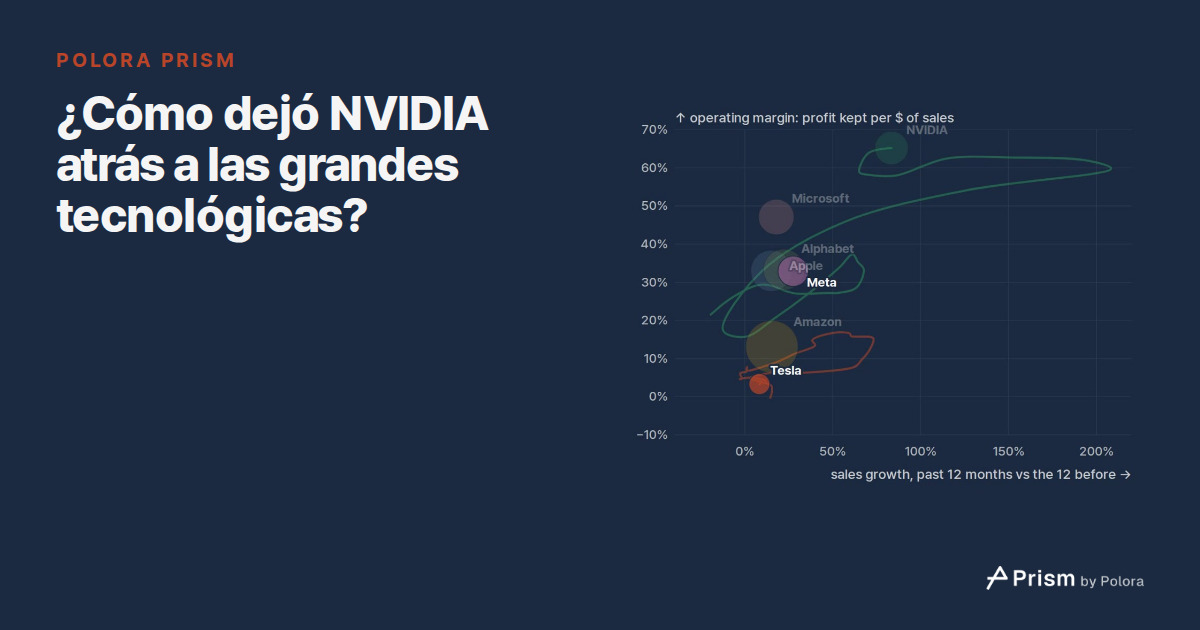
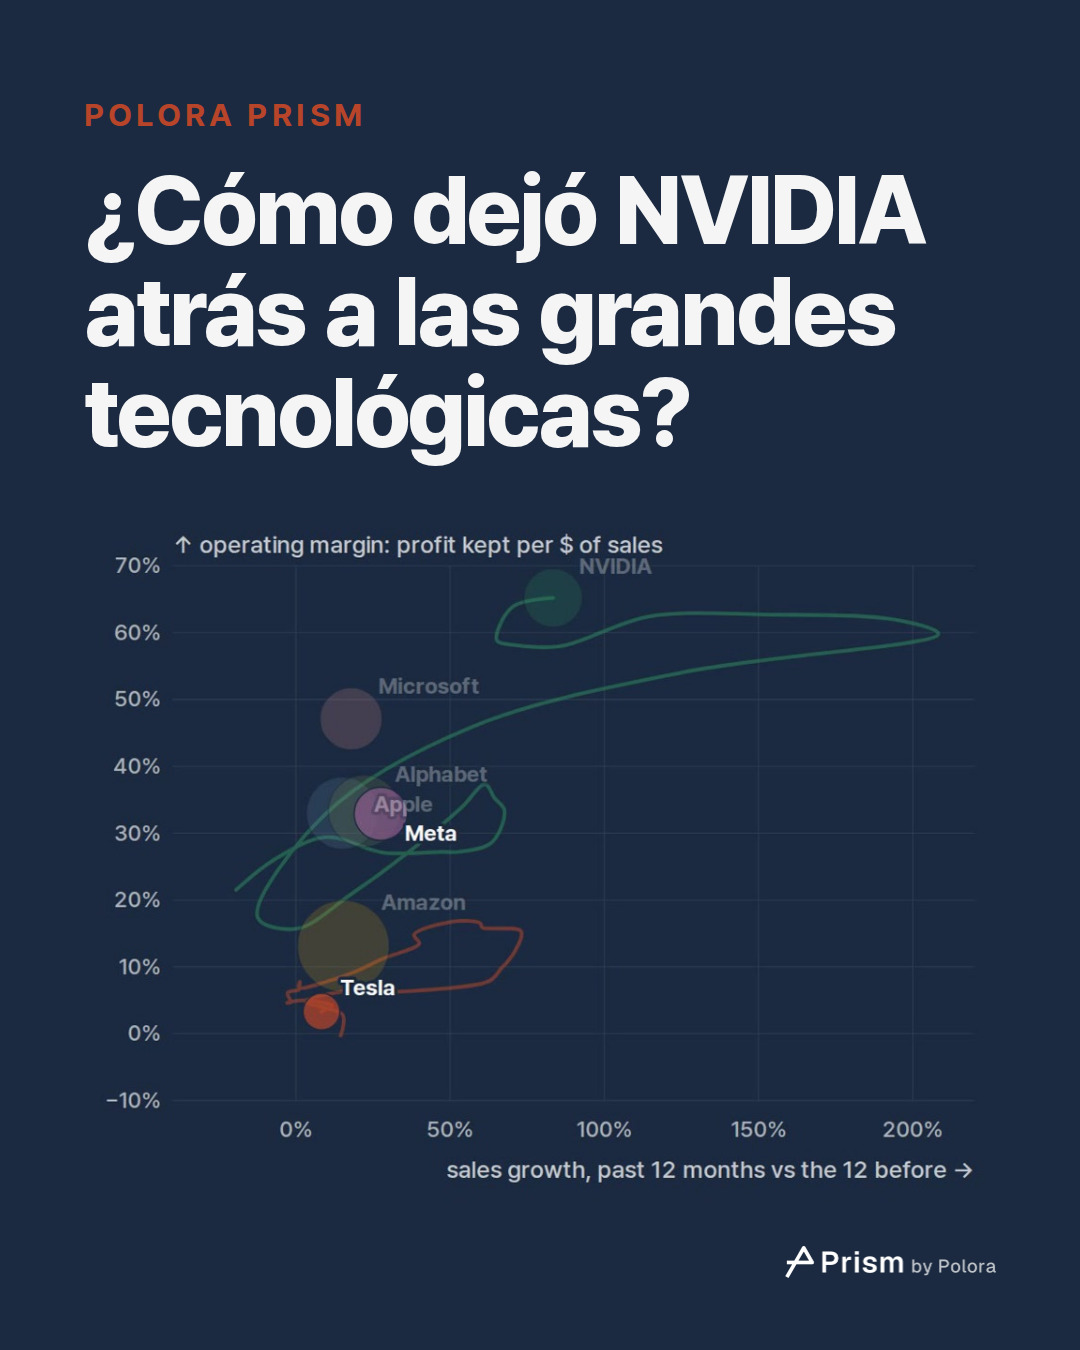
El video sitúa a siete empresas (Apple, Microsoft, Alphabet, Amazon, Meta, NVIDIA y Tesla) según dos medidas, ambas calculadas sobre los últimos doce meses. En el eje horizontal está el crecimiento de las ventas : los ingresos de los cuatro trimestres fiscales más recientes de cada empresa comparados con los de los cuatro anteriores. En el eje vertical está el margen operativo : el beneficio operativo dividido entre los ingresos de esos mismos cuatro trimestres. El beneficio operativo es lo que queda de las ventas después de pagar los costes de funcionamiento del negocio, antes de intereses e impuestos. Leído como porcentaje, el margen indica cuántos centavos de beneficio operativo conserva la empresa por cada dólar que vende. El tamaño de cada burbuja corresponde a las ventas de esos doce meses.
Todas las cifras proceden de los informes trimestrales y anuales que las propias empresas presentan ante la Comisión de Bolsa y Valores de Estados Unidos (SEC), el regulador del mercado, y cada una se contrastó con otra publicación, sobre todo los comunicados de resultados de las empresas. El gráfico avanza de trimestre en trimestre, desde los doce meses hasta diciembre de 2019 hasta los doce meses hasta septiembre de 2026. Sumar doce meses suaviza los altibajos estacionales. También significa que un solo trimestre muy bueno o muy malo pesa en las cifras de una empresa durante un año entero.
Un pelotón apretado en el centro
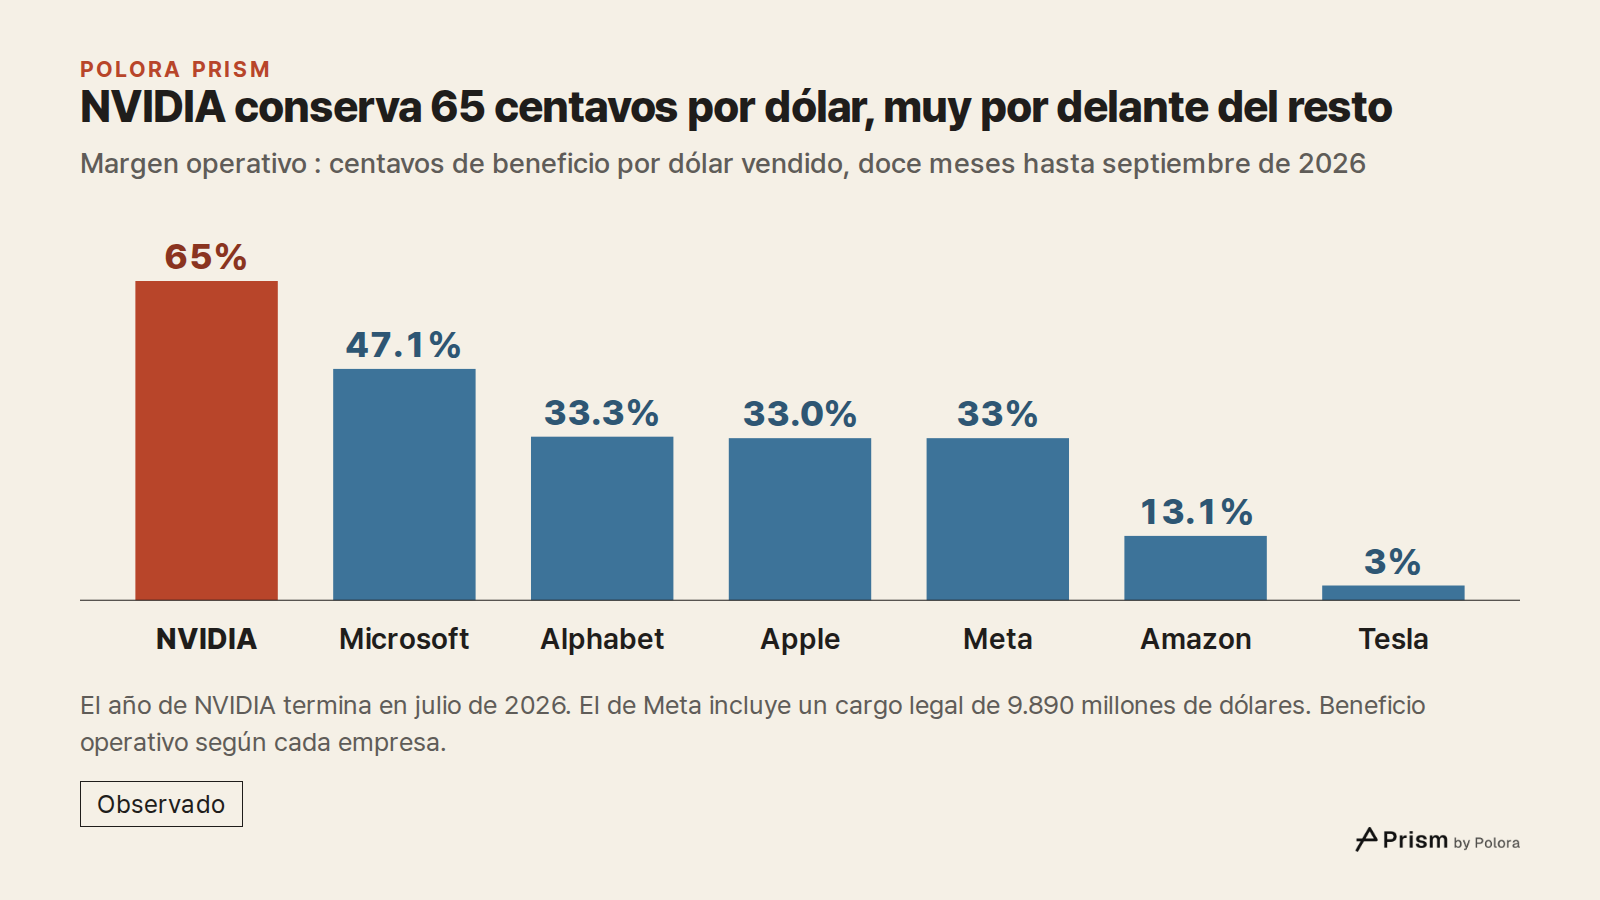
Desde que NVIDIA se despegó, las otras seis se han mantenido mucho más juntas. En los doce meses hasta septiembre de 2026, Microsoft tuvo un margen operativo del 47,1 % con un crecimiento de las ventas del 17,9 %. Alphabet tuvo un margen del 33,3 % con un crecimiento del 22,2 %, y Apple, del 33,0 % con un crecimiento del 15,1 %. Las ventas de Amazon crecieron un 15,4 %, con un margen de solo el 13,1 %.
Antes de eso, el grupo se movió dos veces más o menos en la misma dirección. En 2021 la mayoría se desplazó hacia la derecha, hacia un crecimiento más rápido : las ventas de Amazon crecieron un 41 % en el año hasta marzo de 2021, y su crecimiento tocó techo antes que el de las demás. En 2022 retrocedieron : al terminar ese año, las siete crecían más despacio que un año antes. Ese año las ventas de Meta bajaron un 1 % y su margen cayó al 25 %, una cifra que incluye los cargos por reestructuración que su comunicado de resultados declaró para 2022. Todas las cifras están en dólares corrientes, sin ajustar por inflación.
Por qué Amazon tiene un margen bajo
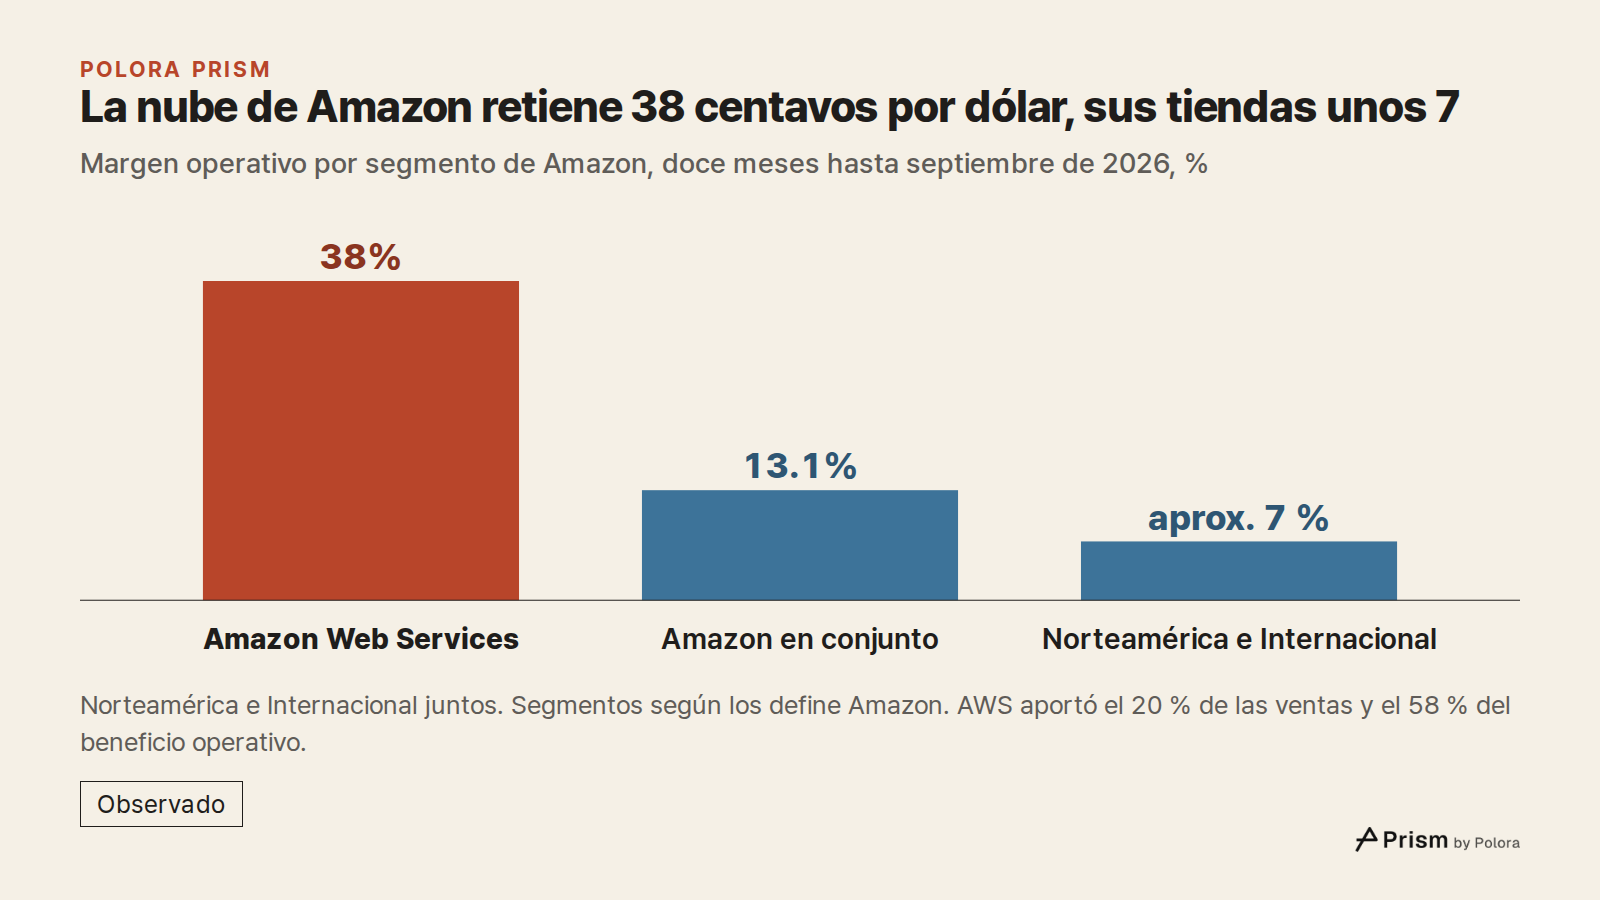
El 13,1 % de Amazon es un promedio de negocios muy distintos. Amazon informa de tres segmentos, y en los doce meses hasta septiembre de 2026 su división de servicios en la nube, Amazon Web Services (AWS), aportó el 20 % de las ventas de la empresa pero el 58 % de su beneficio operativo. AWS tuvo un margen operativo del 38 %. Los otros dos segmentos, Norteamérica e Internacional, que incluyen las tiendas en línea de Amazon, tuvieron en conjunto un margen de alrededor del 7 %. Es la propia Amazon la que traza estas divisiones, y la suma de sus tres segmentos da su beneficio operativo total.
El despegue de NVIDIA
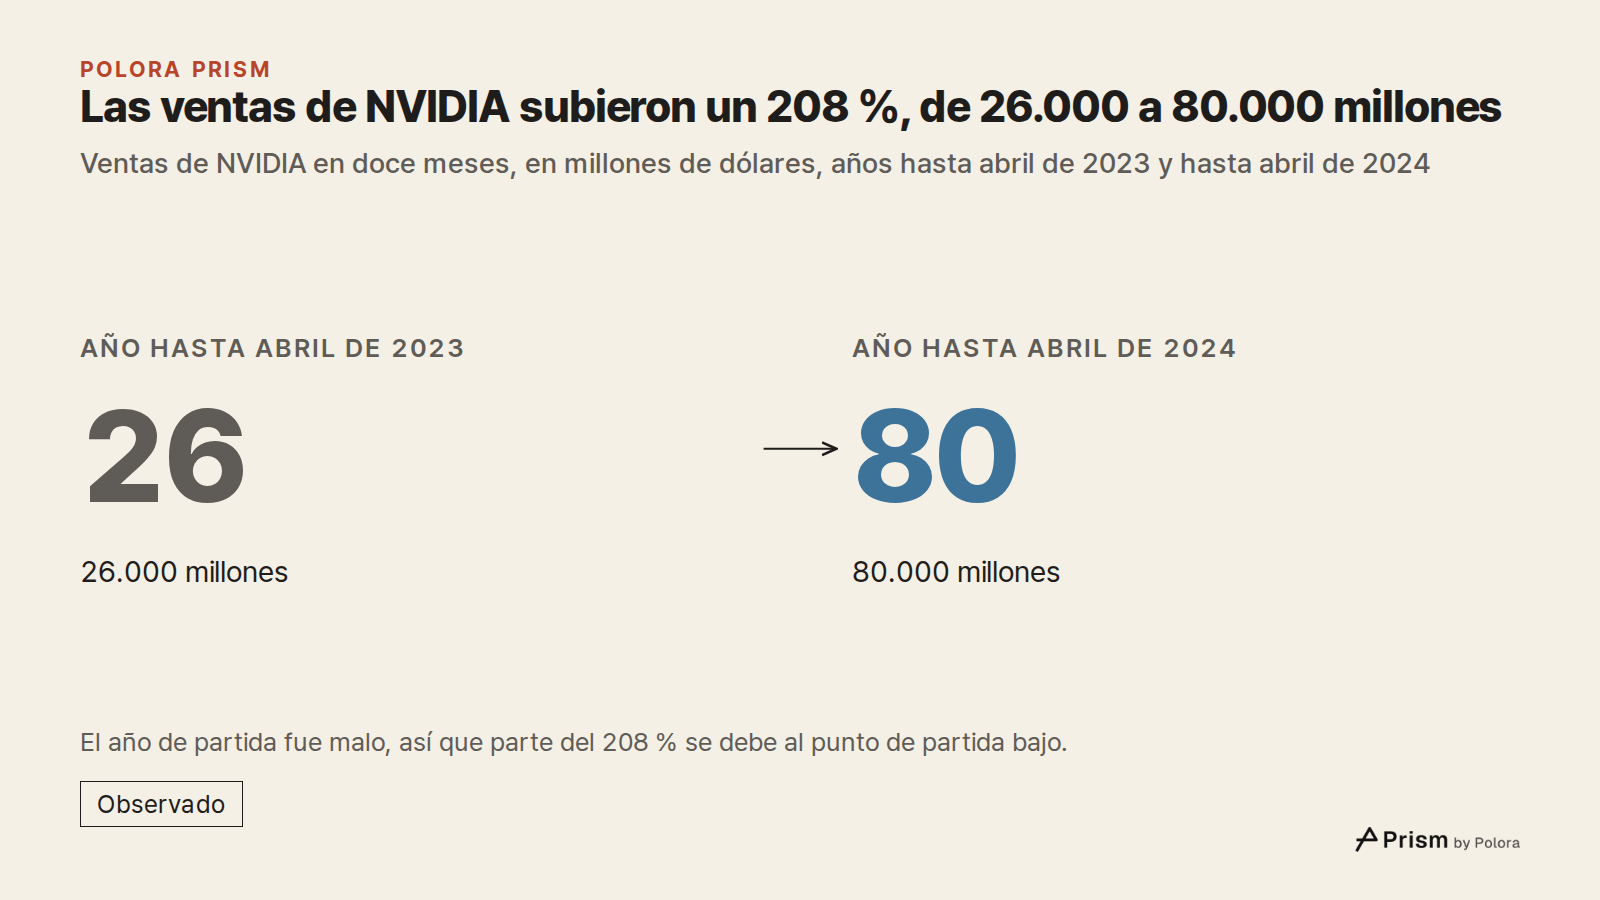
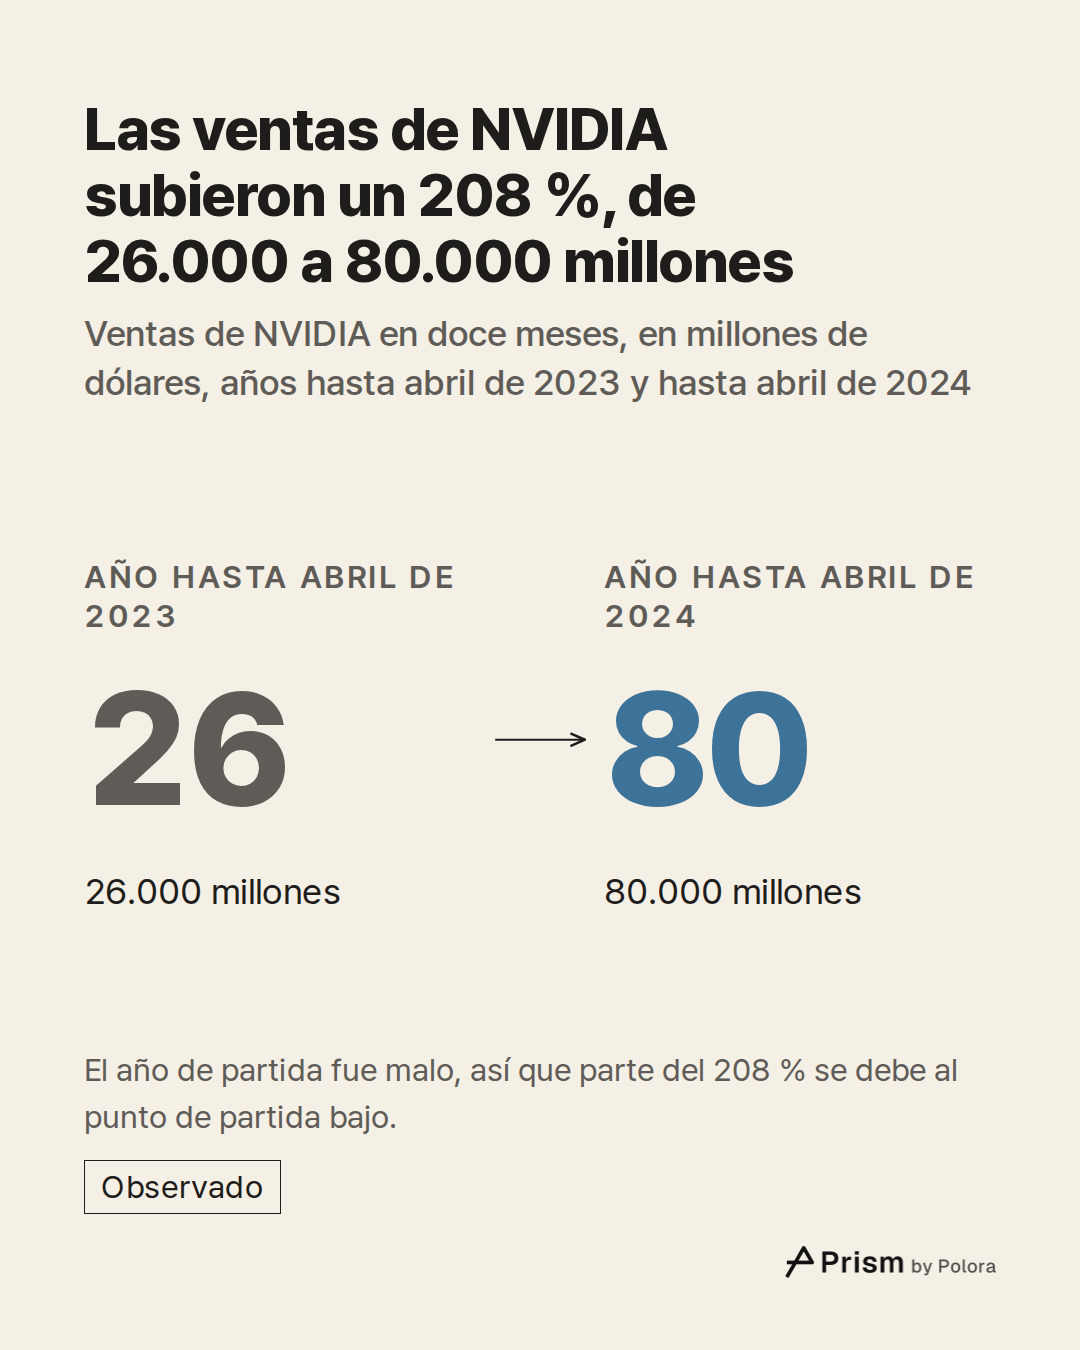
NVIDIA despegó tras un año malo : sus ventas en el año hasta abril de 2023, 26.000 millones de dólares, fueron más bajas que las del año anterior. En los doce meses siguientes llegaron a 80.000 millones, un 208 % más, con un margen del 60 %. Parte de ese porcentaje se explica por lo bajo que era el punto de partida.
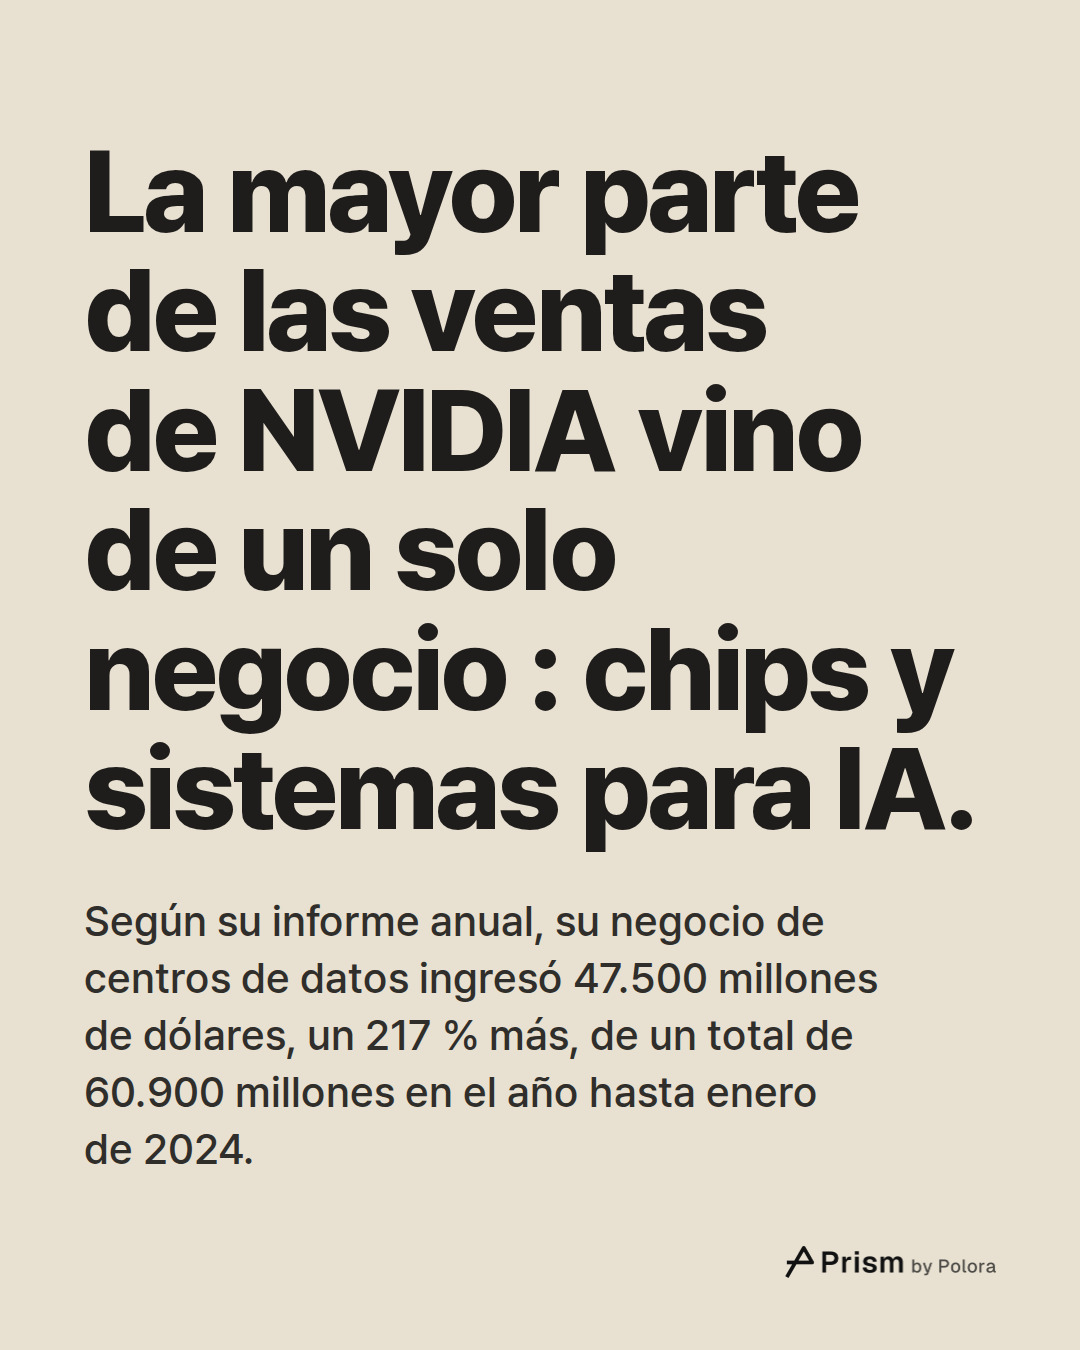
El dinero vino sobre todo de un solo negocio. El informe anual de NVIDIA del año fiscal hasta enero de 2024, que cubre casi el mismo periodo, sitúa sus ingresos de centros de datos en 47.500 millones de dólares, un 217 % más, de un total de 60.900 millones. El negocio de centros de datos, que NVIDIA presenta como una de sus plataformas de mercado, vende los chips y sistemas que las empresas de servicios en la nube, entre otras, usan para crear y hacer funcionar modelos de inteligencia artificial.
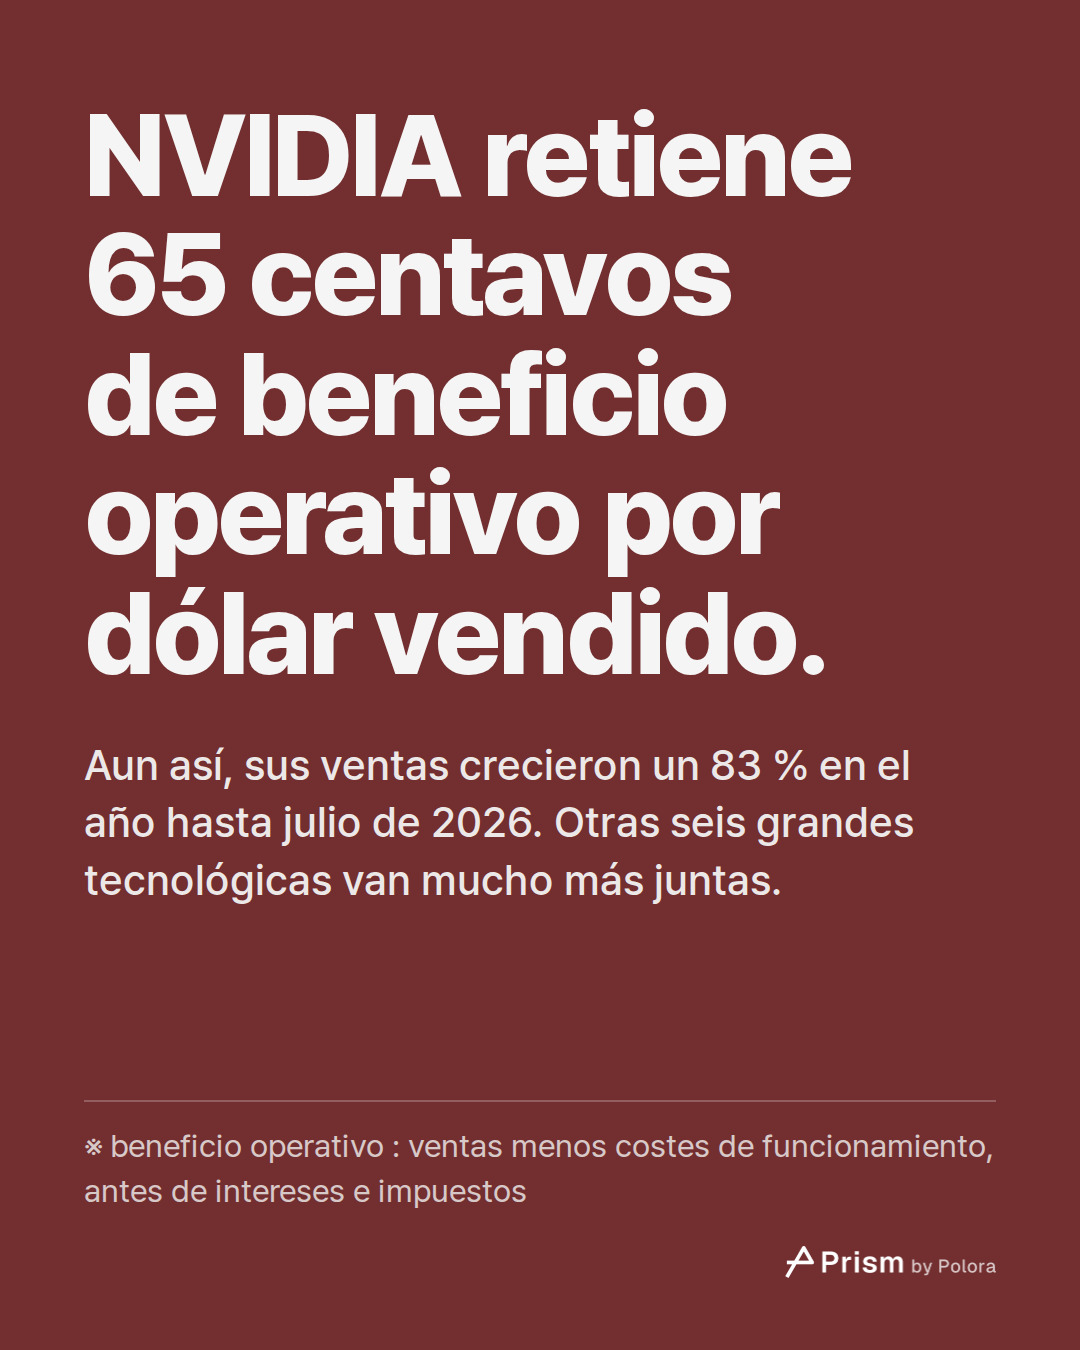
El punto más reciente de NVIDIA corresponde a su año hasta julio de 2026 : ventas un 83 % más altas, con un margen del 65 %. Los trimestres fiscales de NVIDIA terminan hacia finales de enero, abril, julio y octubre, así que su último punto se detiene unos dos meses antes que el de las demás. Su trimestre hasta octubre no está incluido.
Meta : los costes crecieron más que las ventas
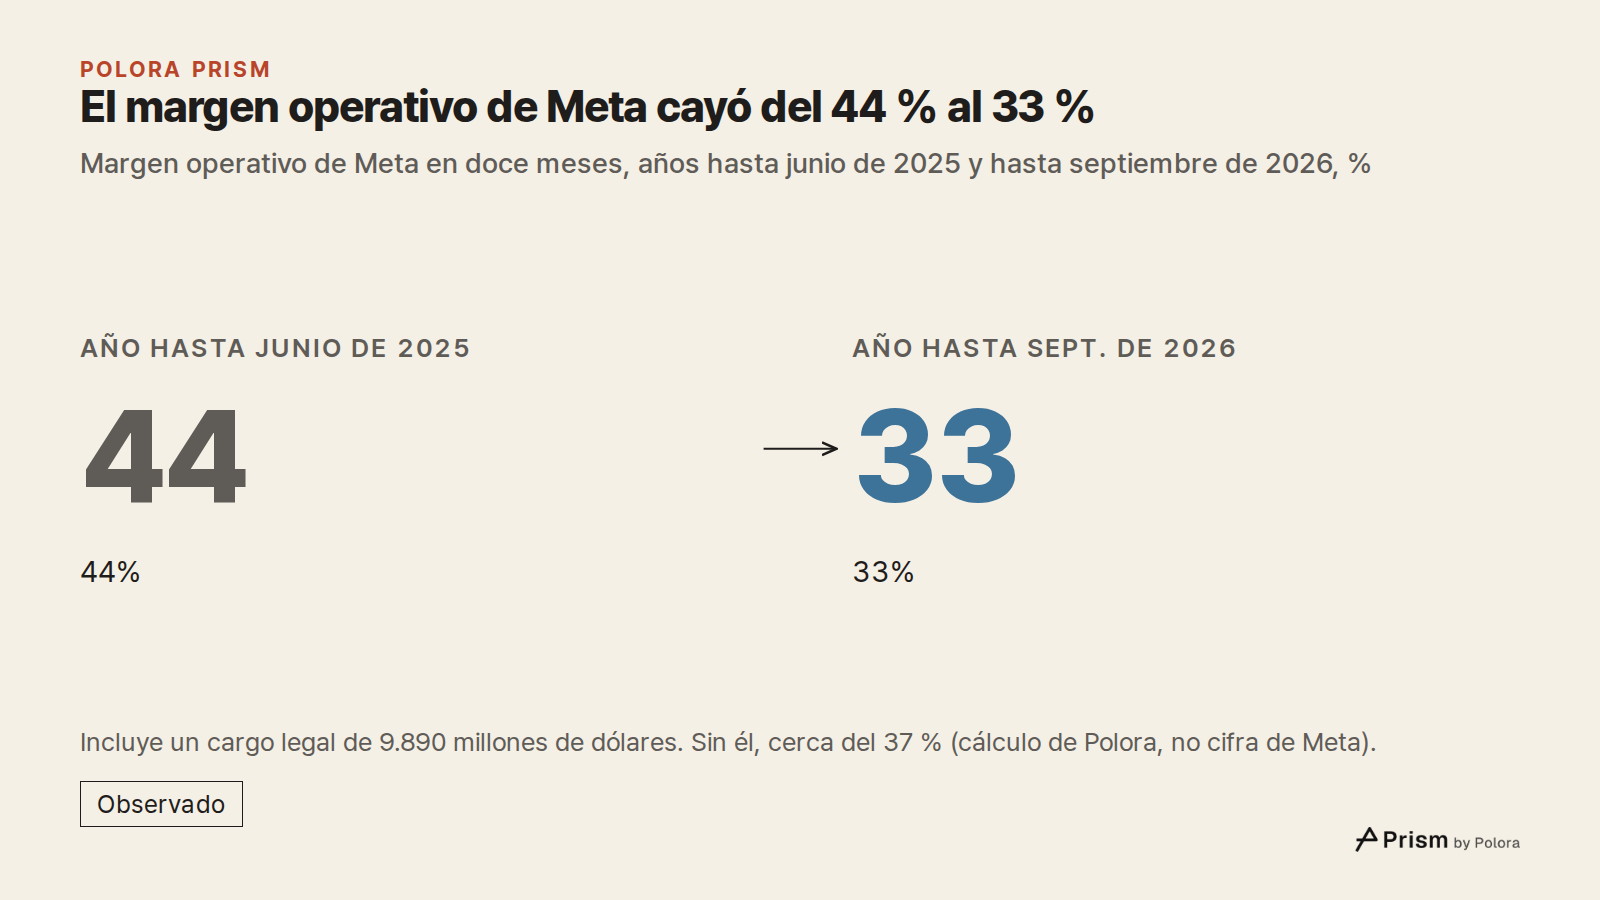
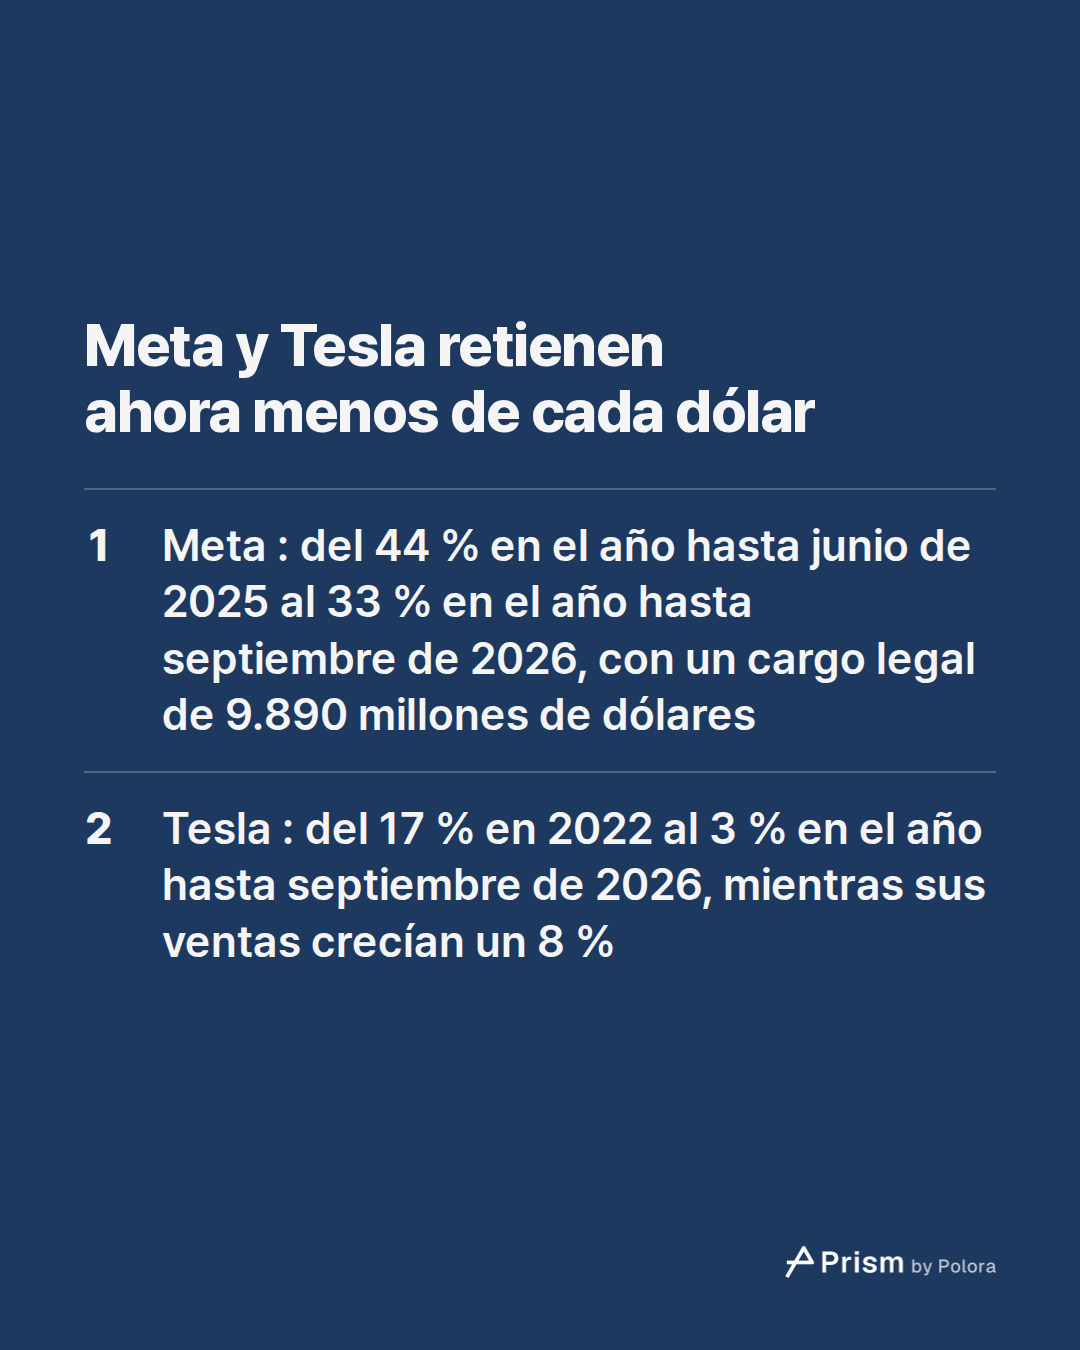
El margen operativo de Meta fue del 44 % en el año hasta junio de 2025 y del 33 % en el año hasta septiembre de 2026. En ese tiempo sus costes crecieron más deprisa que sus ventas.
Sus propios informes destacan dos tipos de coste. El primero son los gastos legales. En el tercer trimestre de 2026, Meta registró un cargo de 9.890 millones de dólares por un acuerdo con fiscales generales de varios estados de EE. UU. para cerrar demandas sobre la salud mental de los adolescentes y las redes sociales. Sin ese cargo, su margen de los doce meses habría sido de alrededor del 37 % en lugar del 33 %. Ese cálculo es nuestro, no una cifra que publique Meta.
El cargo no cierra el asunto. El informe trimestral de Meta indica que el acuerdo prevé pagos de hasta unos 18.590 millones de dólares, una parte de ellos condicionada, según el propio informe, a que «empresas del sector como YouTube y TikTok acepten condiciones similares», y su comunicado de resultados señala que hay más juicios previstos relacionados con menores.
El segundo es el coste de sus centros de datos, de los servicios en la nube y de los modelos de inteligencia artificial que opera. El informe trimestral de Meta lo cita, junto con el cargo legal, entre las razones por las que sus costes subieron en el último trimestre. Su comunicado del segundo trimestre añade que el año hasta junio de 2026 ya incluía gastos legales e indemnizaciones por los despidos realizados en mayo de 2026.
Tesla : el margen cayó aunque las ventas volvieron a crecer
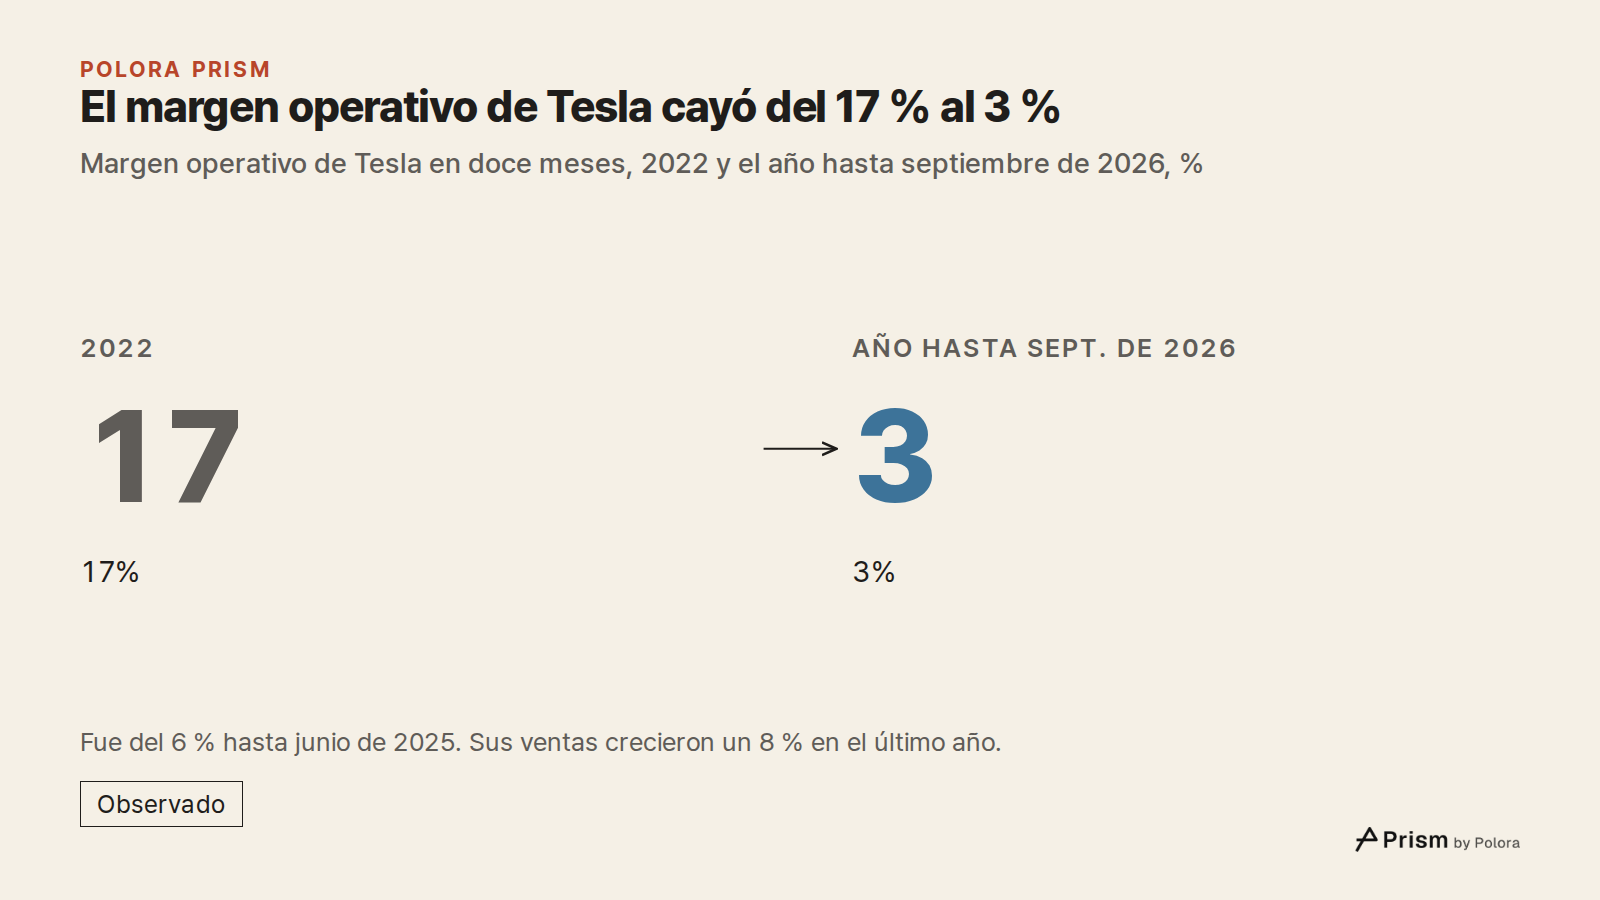
El margen operativo de Tesla fue del 17 % en 2022, del 6 % en el año hasta junio de 2025 y del 3 % en el año hasta septiembre de 2026, aunque sus ventas volvieron a crecer, un 8 %.
Una parte de los ingresos de Tesla procede de vender créditos regulatorios. Tal como los explica a grandes rasgos Not a Tesla App, un sitio de noticias sobre Tesla, los reguladores de lugares como California y la Unión Europea exigen a los fabricantes de automóviles que una parte de sus ventas sean vehículos de cero emisiones, y el fabricante que no llega a esa cuota puede pagar una multa o comprar créditos a otro al que le sobren, como Tesla. Los ingresos de Tesla por estos créditos bajaron de 2.100 millones de dólares en los doce meses hasta septiembre de 2025 a 1.200 millones en los doce meses hasta septiembre de 2026, un periodo en el que su beneficio operativo total fue de 3.500 millones.
Al comparar su último trimestre con el mismo trimestre del año anterior, el propio informe de Tesla menciona la caída de los ingresos por créditos regulatorios entre las razones de la bajada de su beneficio operativo, junto con mayores gastos operativos en proyectos de investigación, remuneración en acciones y gastos generales. Su informe trimestral dice que medidas recientes de los gobiernos han restringido algunos de estos programas de créditos. Tesla contabiliza los créditos como ingresos y no dice cuánto le cuestan, así que en sus informes no se puede ver qué parte de su beneficio representan.
Lo que el gráfico no muestra
El beneficio operativo se toma tal como lo declara cada empresa según las normas contables de Estados Unidos, incluidos los cargos extraordinarios. Además, cada empresa decide a su manera qué cuenta como coste operativo y qué no, así que sus márgenes se pueden comparar de forma aproximada, no exacta. Sus años fiscales no coinciden, y Apple y NVIDIA tuvieron cada una un año fiscal con una semana extra, lo que alarga un trimestre y altera un poco sus cifras de crecimiento del año siguiente.
Un margen y una tasa de crecimiento describen cómo funcionó un negocio durante el último año. No dicen nada de lo que vendrá después, ni para las empresas ni para sus acciones.
- NVIDIA, Form 10-K for the fiscal year ended 28 January 2024
- NVIDIA, results for the second quarter of fiscal 2027 (quarter to July 2026), Form 8-K exhibit 99.1
- Meta Platforms, Form 10-Q for the quarter ended 30 September 2026
- Meta Platforms, third quarter 2026 results, Form 8-K exhibit 99.1
- Meta Platforms, second quarter 2026 results, Form 8-K exhibit 99.1
- Meta Platforms, fourth quarter and full year 2022 results, Form 8-K exhibit 99.1
- Amazon, third quarter 2026 results, Form 8-K exhibit 99.1
- Amazon, Form 10-Q for the quarter ended 30 September 2026
![Fuentes 8 : sec.gov · NVIDIA, Form 10-K for the fiscal year ended 28 January 2024], sec.gov · NVIDIA, results for the second quarter of fiscal 2027 (quarter to July 2026), Form 8-K exhibit 99.1], sec.gov · Meta Platforms, Form 10-Q for the quarter ended 30 September 2026] + 5](https://media.cdn.polora.ai/picks/2026/11/pickrun_2629464e53c448a1/JL03TbrapA3KskGf-slide-07--c-mo-super-nvidia.jpg)