Se preveía que los precios se duplicaran y aun así las acciones se hundieron en un día
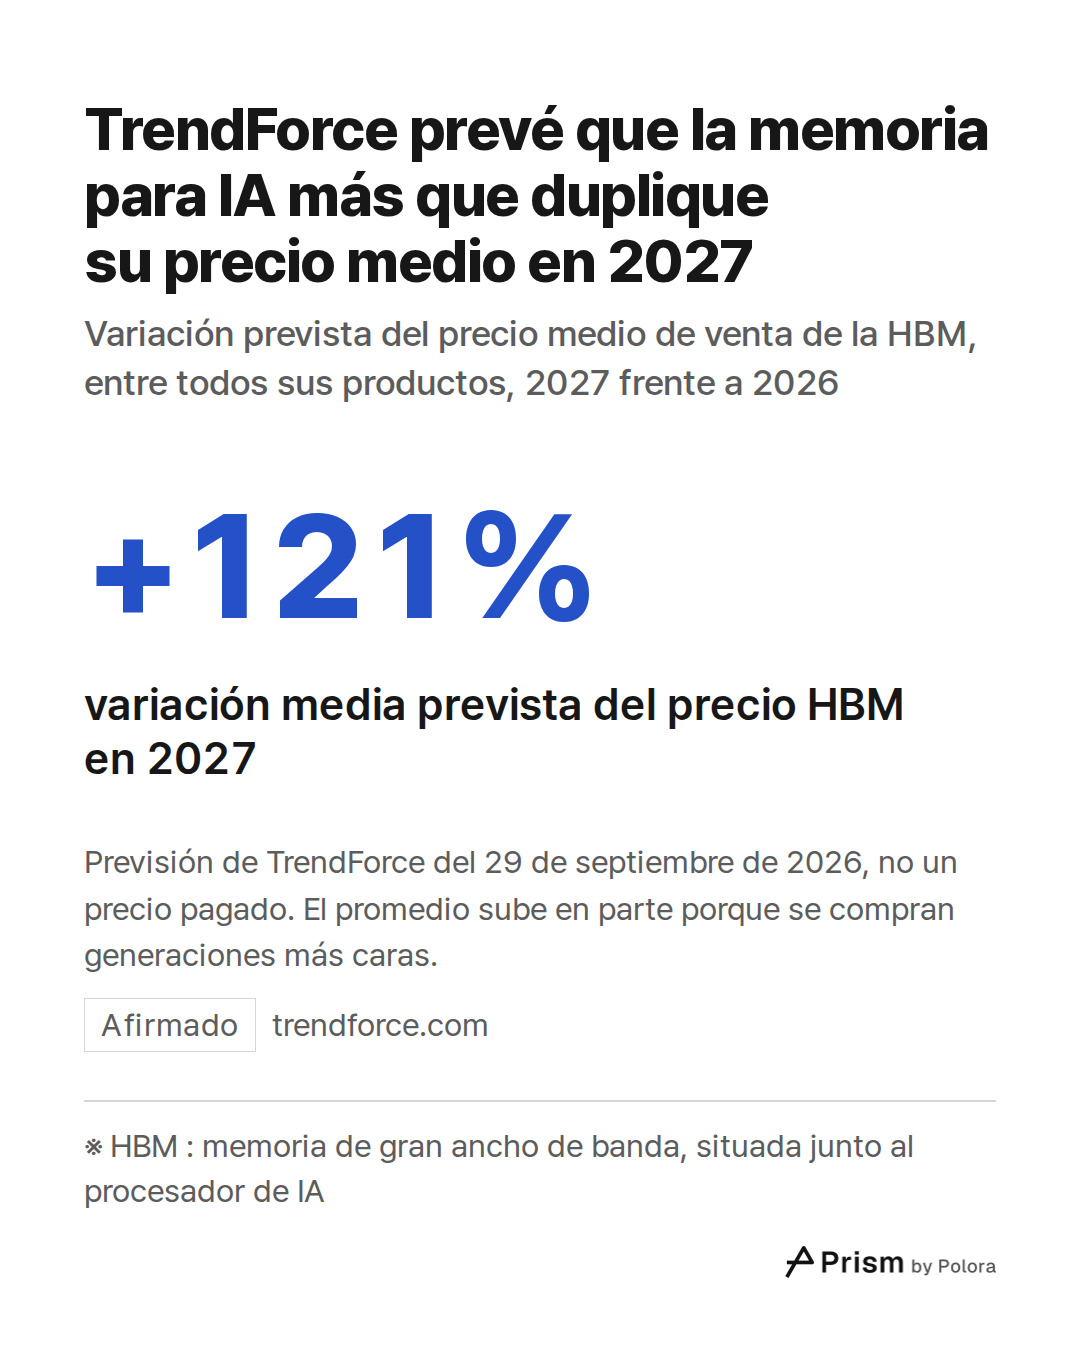
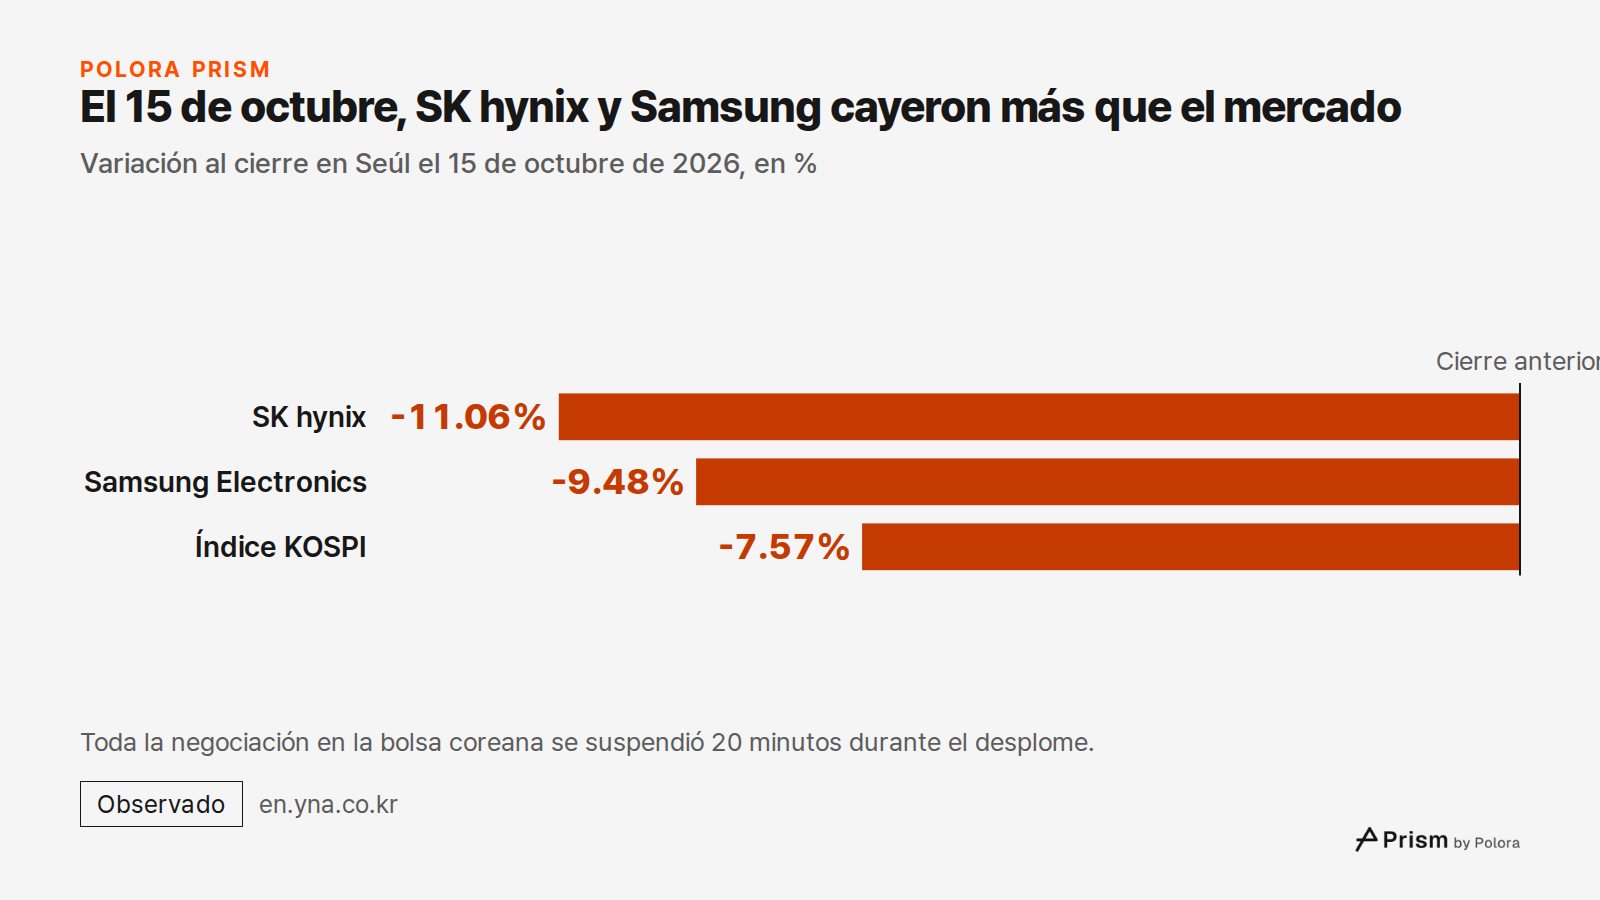
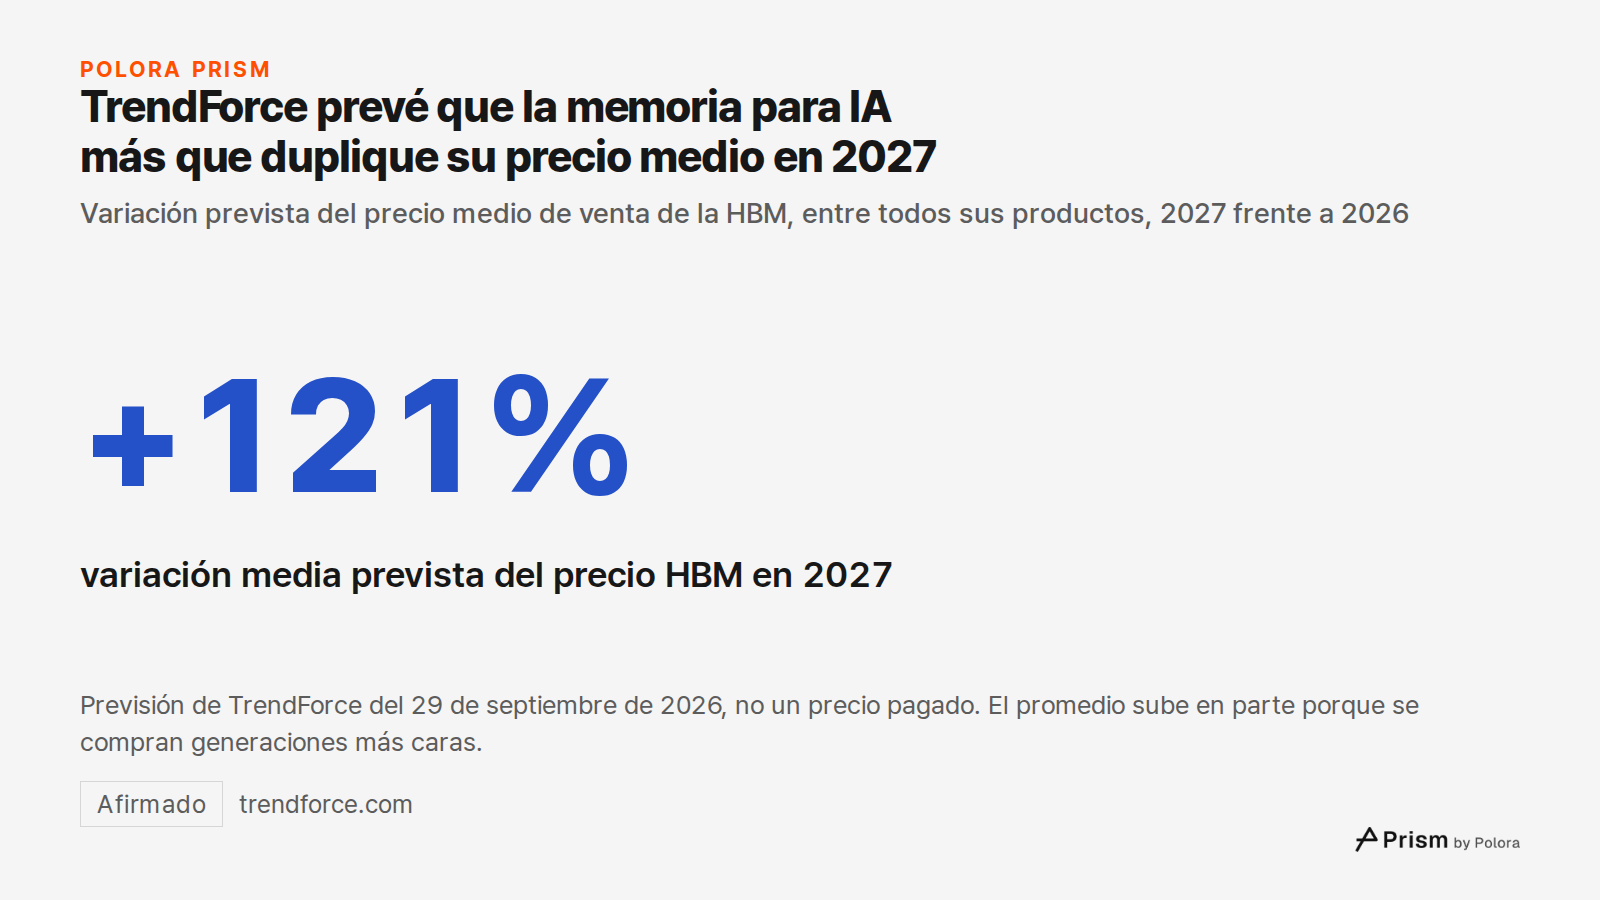
El 29 de septiembre de 2026, la consultora TrendForce previó que el precio medio de venta de los chips de memoria para inteligencia artificial, promediado entre todos sus productos, subiría un 121 % en 2027 : más del doble en un solo año. Dos semanas después, el 15 de octubre, las acciones de SK hynix, el mayor fabricante de esos chips, cerraron con una caída del 11,06 % en la Bolsa de Seúl. Samsung Electronics bajó un 9,48 %. El KOSPI, el principal índice bursátil de Corea del Sur, cerró un 7,57 % más bajo, en 5.554,22 puntos, tras un desplome tan brusco que se suspendió toda la negociación durante 20 minutos.
En pocas semanas coincidieron dos cosas : la previsión de que los precios se duplicarían y unas acciones del sector que caían con fuerza en un solo día. Ambas cosas pueden ser ciertas a la vez, y entender por qué es la forma más clara de ver cómo funciona este negocio.
Qué es en realidad un chip de memoria para IA
El chip del que hablamos se llama HBM, siglas en inglés de memoria de gran ancho de banda. Un procesador de inteligencia artificial solo puede trabajar tan rápido como le llegan los datos. La HBM apila chips de memoria muy delgados, unos sobre otros, y coloca esa torre justo al lado del procesador, unida por miles de diminutas conexiones verticales. La memoria común, la de un portátil o un servidor corriente, está más lejos y mueve los datos mucho más despacio.
Solo tres empresas fabrican HBM a gran escala : SK hynix y Samsung, en Corea del Sur, y Micron, en Estados Unidos.
La memoria para IA usa unas tres veces más obleas de silicio para la misma capacidad
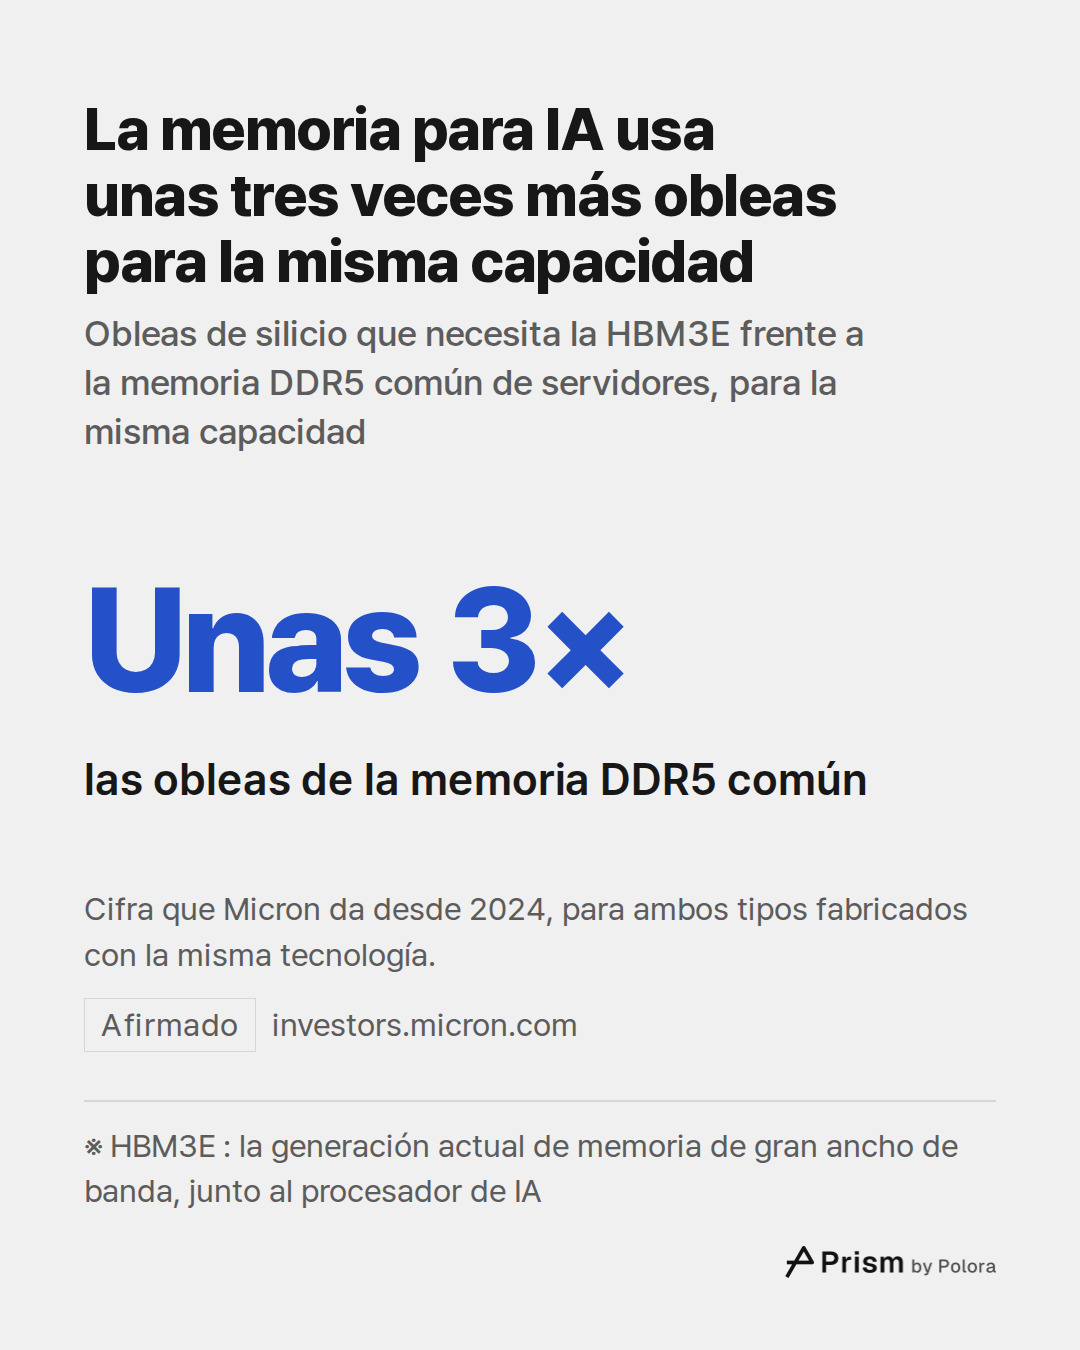
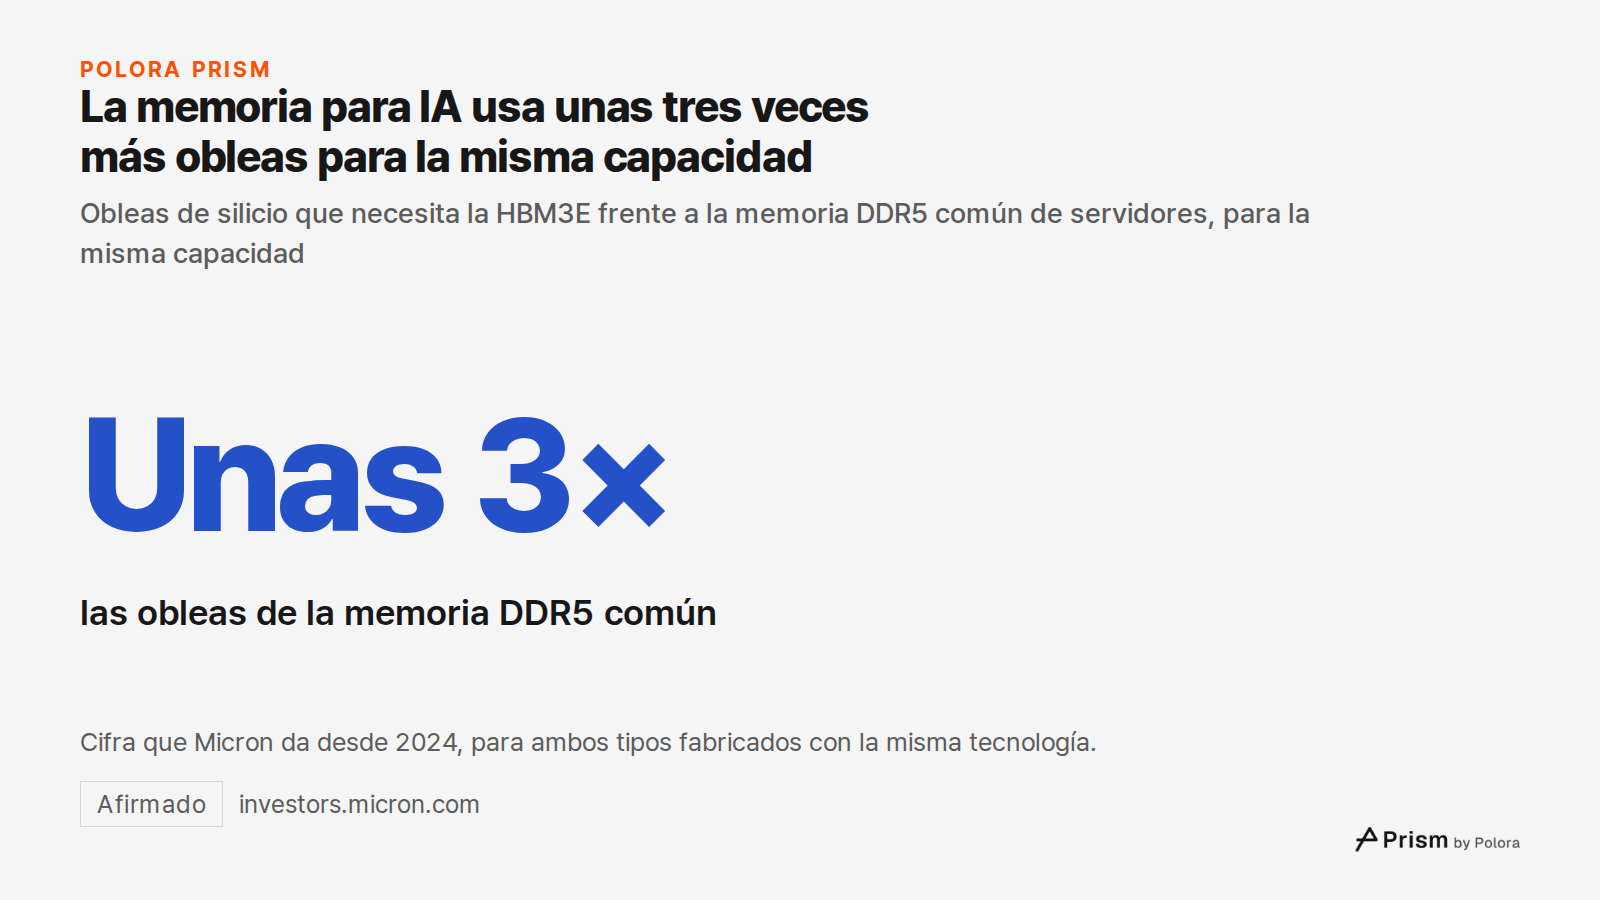
La memoria se fabrica sobre obleas, unos discos de silicio, en fábricas carísimas y extremadamente limpias. Micron afirma desde 2024 que la HBM3E, la generación actual, necesita unas tres veces más obleas que la memoria DDR5 común de servidores para ofrecer la misma capacidad de almacenamiento, cuando ambas se fabrican con la misma tecnología. Los chips son más grandes, una parte mayor de cada chip se dedica al cableado que une las capas, y el apilado añade pérdidas : si una capa de la torre falla, toda la torre vale menos.
Así, cada oblea que se convierte en HBM es una oblea que no se convierte en memoria común, y construir nuevas fábricas lleva años. TrendForce da tres razones para su previsión de 2027 : la oferta sigue escasa, una parte creciente de las ventas corresponderá a la HBM4, más nueva y más cara, y la generación siguiente, la HBM4e, empieza a producirse en la segunda mitad de 2027.
Micron dice que ya ha vendido la mayor parte de su memoria para IA de 2027
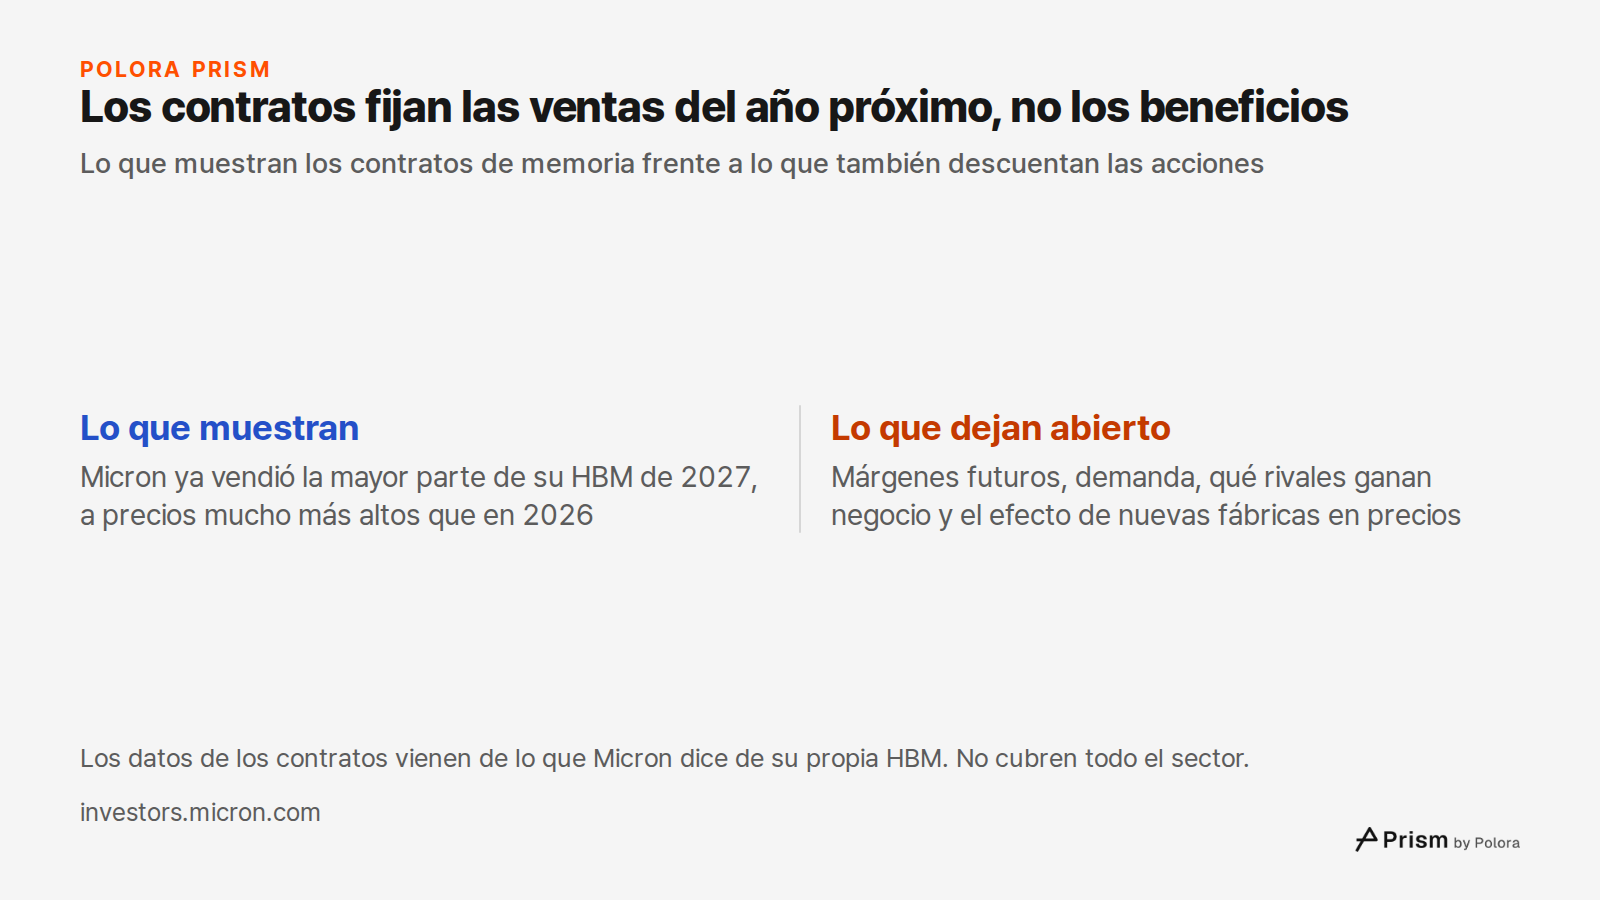
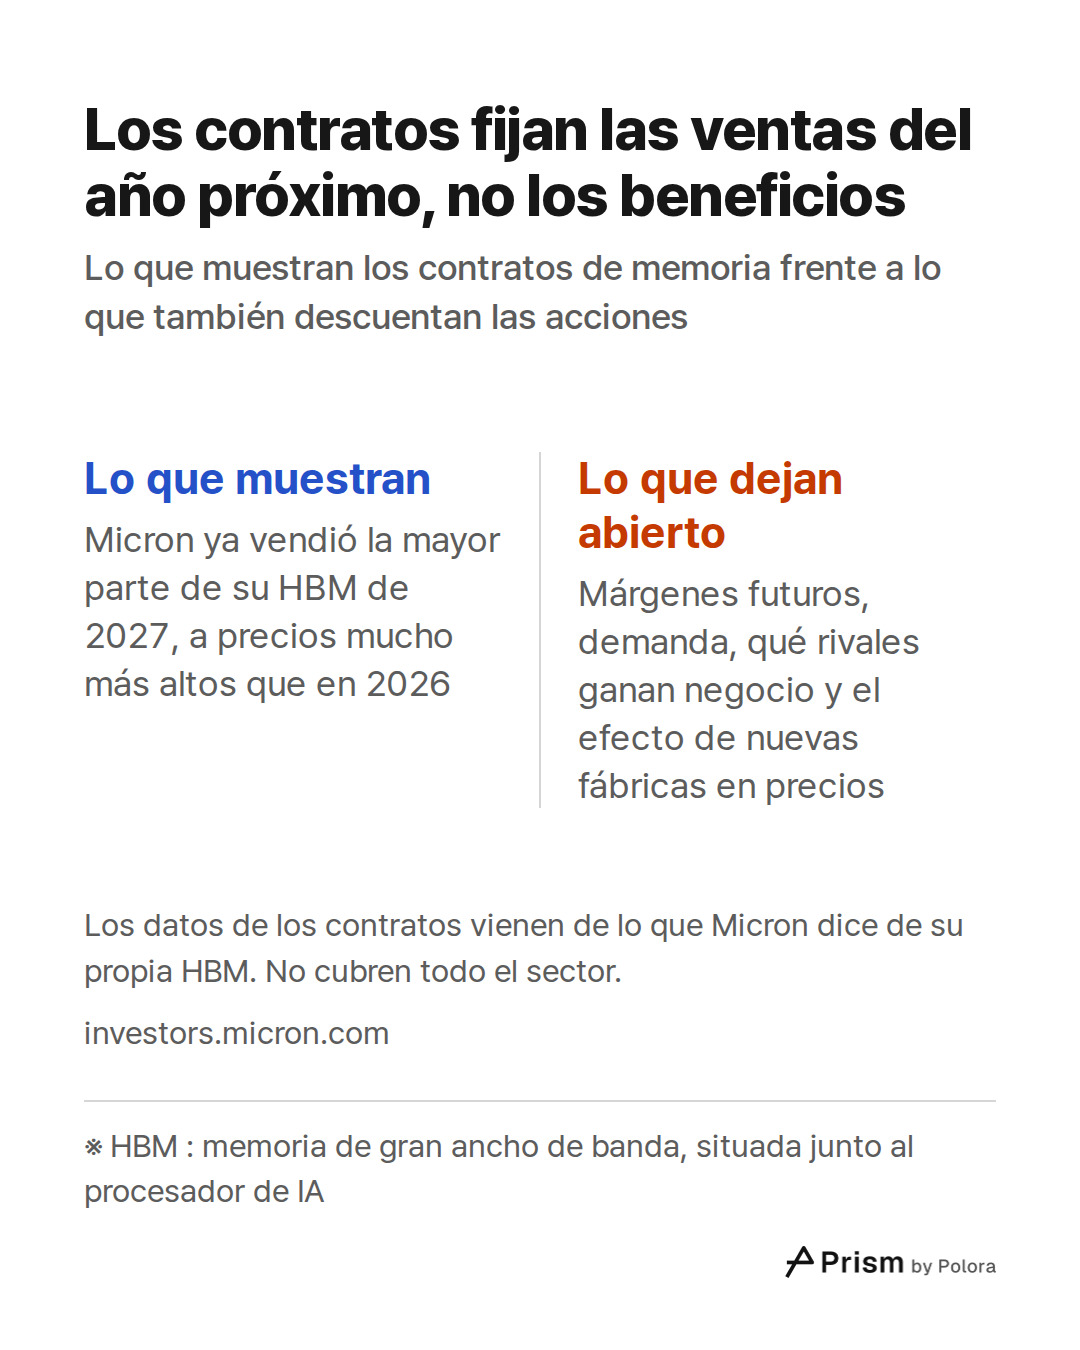
La HBM no se compra de catálogo. Los precios se fijan más o menos una vez al año en negociaciones entre los tres fabricantes y sus clientes, y buena parte del volumen queda comprometida en contratos a largo plazo. El 30 de septiembre de 2026, Micron informó a sus inversores de que había cerrado acuerdos por « la gran mayoría » de su propia producción de HBM del año natural 2027, « con aumentos de precio significativos respecto al año anterior ». Eso indica que la oferta de uno de los tres fabricantes está muy ajustada. No demuestra que la mayor parte de la producción de todo el sector para 2027 esté vendida.
Micron describió además 26 acuerdos plurianuales de tipo « take or pay », es decir, de compra obligatoria : el cliente paga el volumen pactado tanto si lo recibe como si no. Unas tres cuartas partes de los ingresos que Micron espera de estos acuerdos tienen un marco de precios definido, y en la mayor parte de esa porción el precio se mueve dentro de una banda con un mínimo y un máximo. El máximo importa : significa que Micron ya ha renunciado a parte de lo que ganaría con precios más altos a cambio de certidumbre.
El 121 % es la previsión de una sola consultora, y se refiere a un promedio
La cifra de TrendForce es una previsión, no un precio que alguien haya pagado ya. Además, es un promedio que mezcla distintos productos. Cuando los compradores se pasan a generaciones más nuevas y caras, el promedio sube aunque el precio de cada producto no cambie. Por eso, un 121 % no significa que cada chip vaya a costar un 121 % más.
La escasez de oferta y los contratos ya firmados explican por qué TrendForce espera que los precios suban, pero por sí solos no bastan para llegar a una cifra del 121 %. Ese número es una estimación propia de TrendForce, y el cambio hacia chips más nuevos forma parte de ella. Los contratos indican con más firmeza la dirección, al menos para un fabricante : Micron dice que sus precios de HBM para 2027 son significativamente más altos que los de 2026.
Por qué las acciones oscilan de todos modos : su precio mira más allá de los contratos
Los contratos dejan ver mejor las ventas del año próximo, y algunos de los de Micron duran varios años. Pero no fijan los márgenes de beneficio futuros, ni cuánto querrán comprar los clientes, ni cuánto negocio ganarán los competidores, ni qué harán las nuevas fábricas con los precios. El precio de una acción refleja lo que los inversores esperan que una empresa gane durante muchos años, y la memoria tiene una larga historia de auges que acabaron en exceso de oferta. En ciclos anteriores, cuando los precios estaban altos, todos los fabricantes ampliaron su capacidad a la vez. Las nuevas fábricas abrieron más o menos al mismo tiempo, la oferta superó a la demanda y los precios cayeron más rápido que los costes.
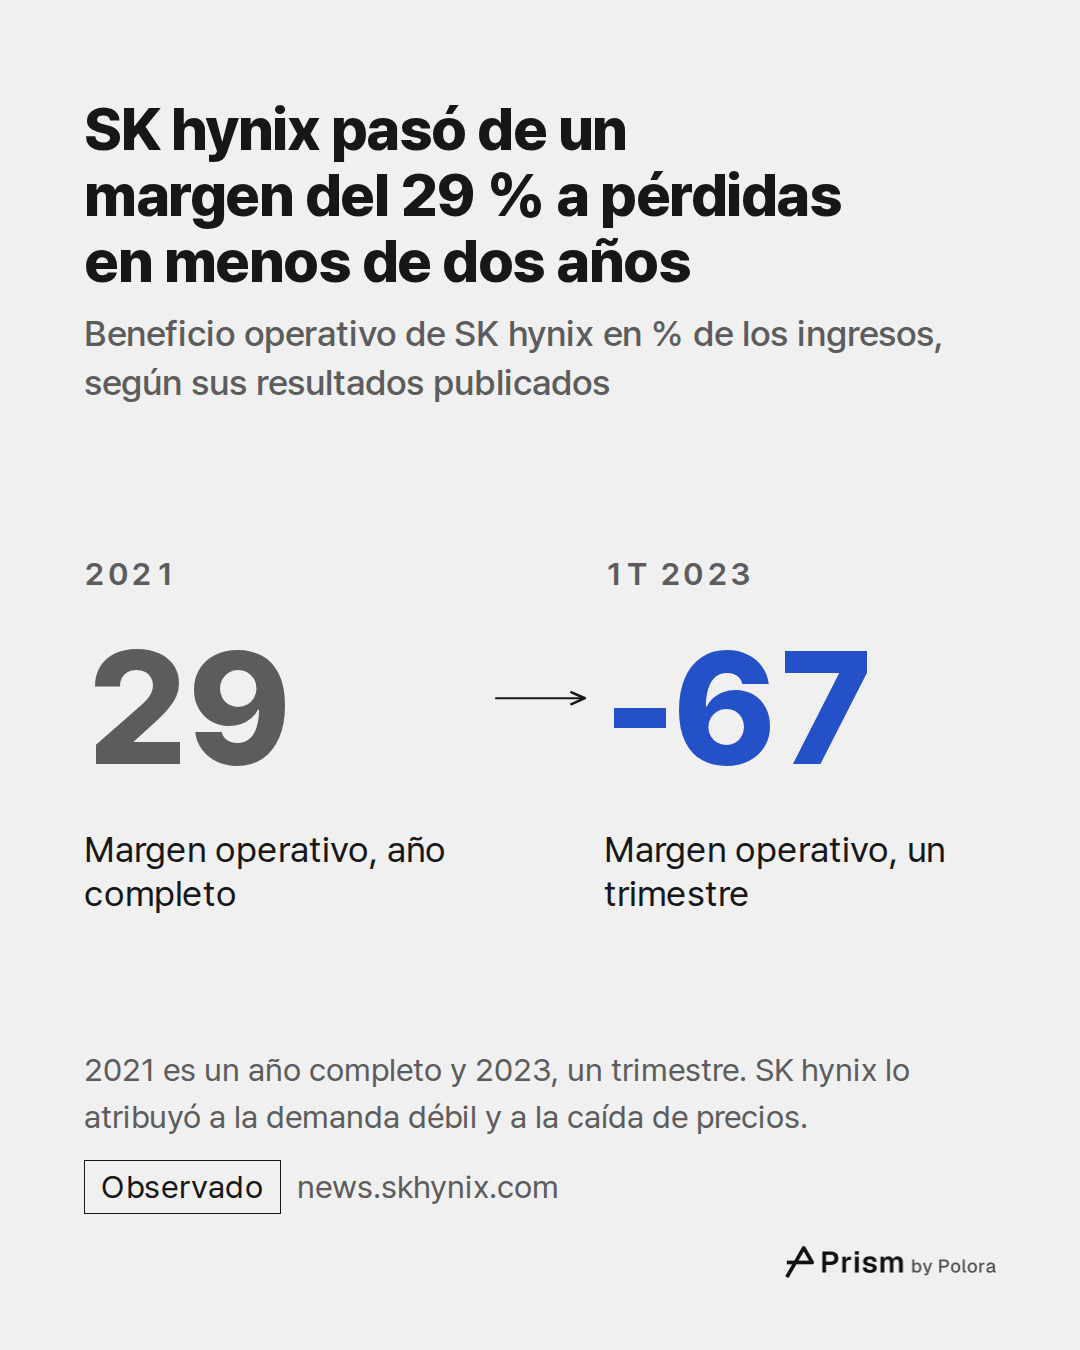
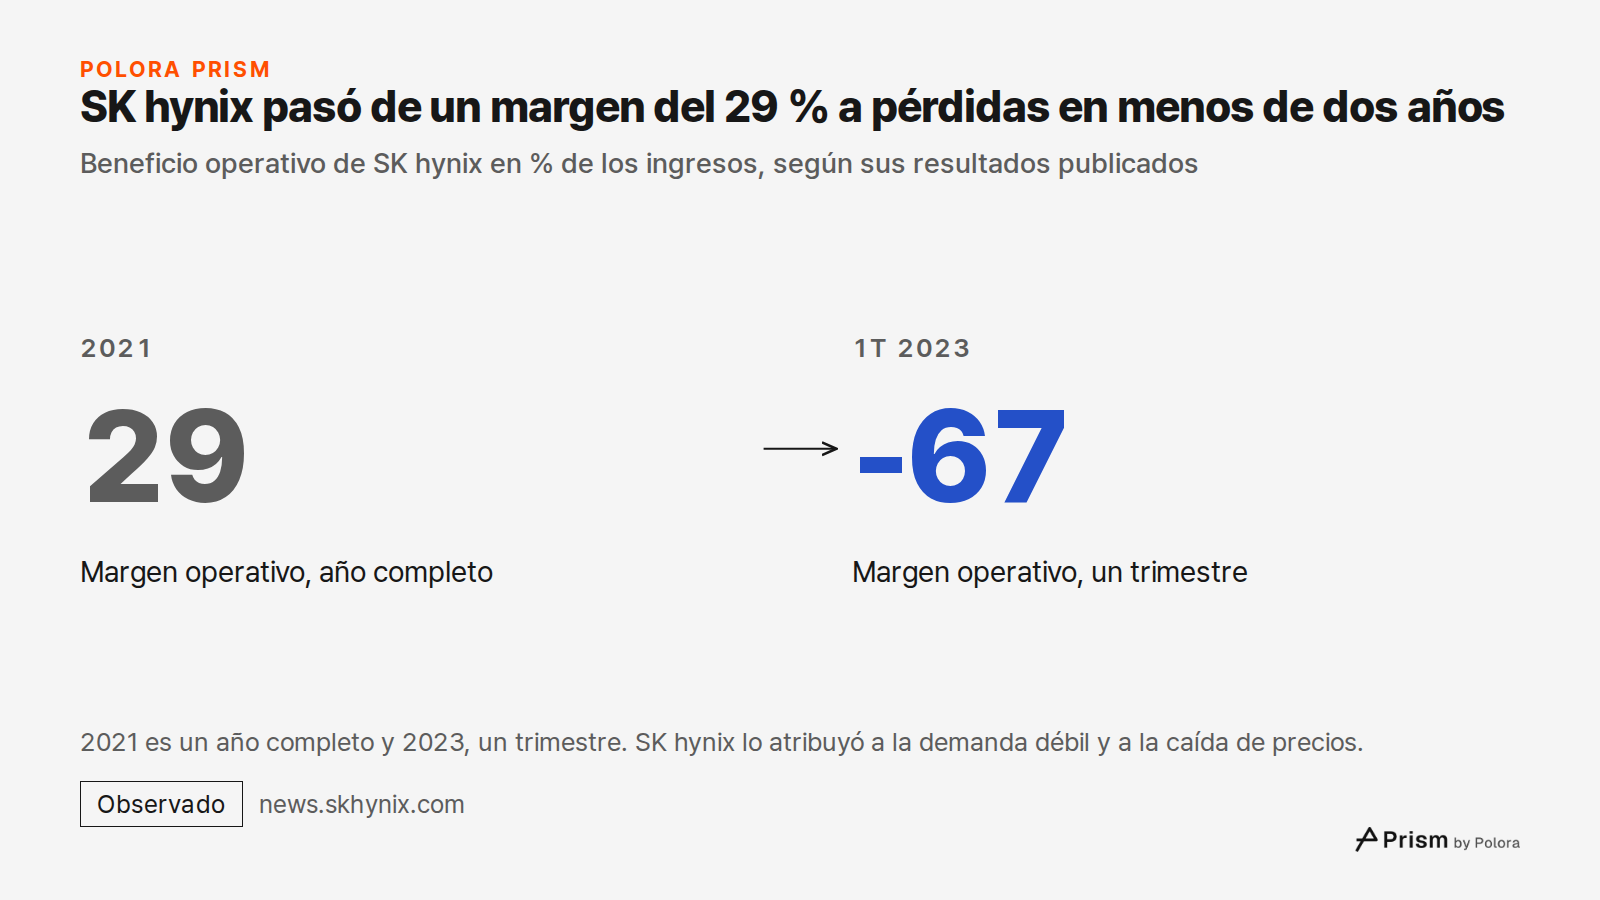
Los propios resultados de SK hynix muestran lo rápido que puede ocurrir. En 2021 obtuvo un beneficio operativo de 12,41 billones de wones, con un margen del 29 %. En el primer trimestre de 2023 ya perdía dinero : una pérdida operativa de 3,402 billones de wones sobre unos ingresos de 5,088 billones, un margen negativo del 67 %. La empresa lo atribuyó a una demanda débil y a la caída de los precios de la memoria.
Viene más capacidad en camino. Por citar solo a Micron, la empresa espera que su planta de encapsulado de HBM en Singapur empiece a producir a principios de 2027, que una nueva fábrica en Estados Unidos arranque a mediados de 2027, y más espacio de sala limpia a partir de finales de 2028. Según sus propias previsiones, Micron cree que la oferta seguirá escasa hasta 2028, y dice que todavía no puede ver cuándo se equilibrarán la oferta y la demanda.
La historia de auges y caídas es un riesgo que los inversores sopesan, no la prueba de que se avecine otra caída. Los contratos plurianuales de compra obligatoria, en los que los clientes se comprometen de antemano con unos volúmenes, pueden hacer que este ciclo se parezca menos a las caídas del pasado, aunque no pueden garantizar beneficios. Si este ciclo será distinto de los anteriores es justo lo que los inversores discuten.
La prensa vinculó la caída del 15 de octubre a los tipos de interés y a la financiación de la IA
Medios coreanos e internacionales relacionaron la caída de ese día con la inflación en Estados Unidos y con la financiación de la inteligencia artificial. Los precios al consumo en Estados Unidos subieron un 0,6 % en septiembre respecto a agosto, según la Oficina de Estadísticas Laborales de ese país, un dato elevado que alimentó el temor a que la Reserva Federal pudiera subir los tipos de interés. La prensa también señaló dudas sobre cómo se seguirán financiando los proyectos de IA. Son explicaciones periodísticas de un movimiento del mercado, no una causa única demostrada.
Los fabricantes de memoria venden a quienes invierten en IA, así que cualquier duda sobre esa inversión se traslada directamente a sus acciones.
SK hynix sigue liderando la memoria para IA, pero con menos ventaja
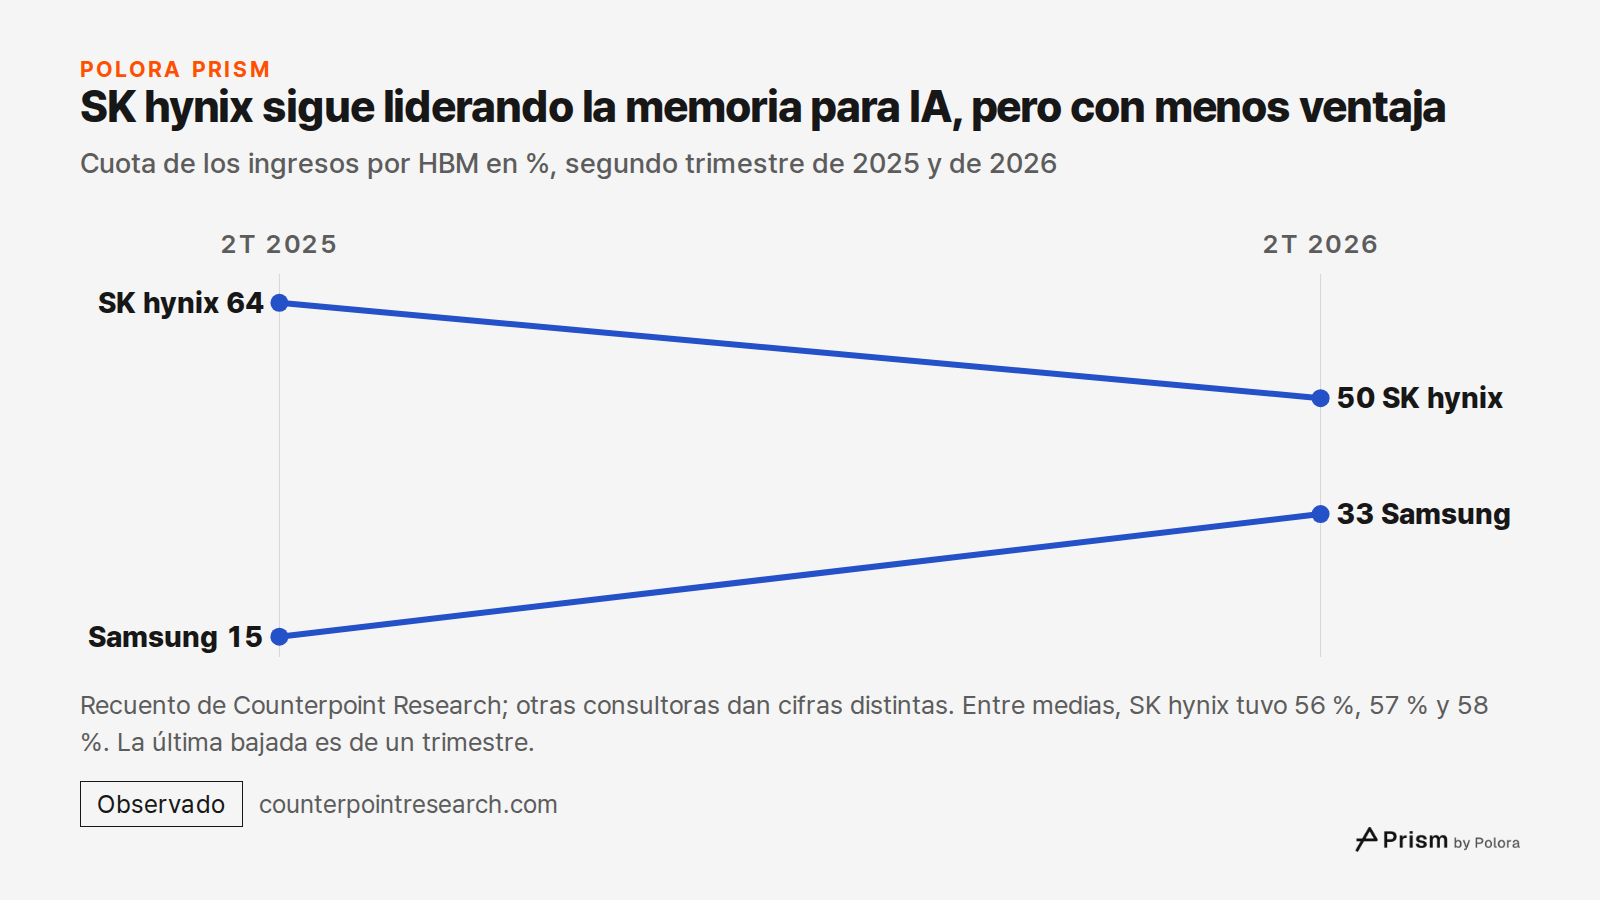
Las acciones también se mueven según quién gana los próximos contratos. Según el recuento de ingresos por HBM de Counterpoint Research, SK hynix tenía el 64 % del mercado en el segundo trimestre de 2025. En los tres trimestres siguientes tuvo el 56 %, el 57 % y el 58 %, y el 50 % en el segundo trimestre de 2026. En ese mismo periodo, Samsung pasó del 15 % al 33 %. Son cuotas de los ingresos por HBM, no de toda la memoria.
La última bajada corresponde a un solo trimestre, no a una tendencia, y otras consultoras miden la cuota de mercado de otra forma y obtienen cifras distintas. Lo que sí muestran los datos es que el liderazgo puede cambiar, y ese es un factor más que el precio de una acción tiene que recoger.
Los contratos dejan ver el año próximo con más claridad que los siguientes
Lo que conviene retener es esto. TrendForce espera que la memoria para IA cueste de media mucho más el año próximo porque la oferta sigue escasa y los compradores se pasan a generaciones más caras. Por otro lado, Micron dice que esta memoria necesita unas tres veces más obleas que la memoria común para la misma capacidad, y que ya ha vendido la mayor parte de su propia producción de 2027. Las acciones oscilan porque su precio descuenta muchos años de beneficios que los contratos no aseguran, en un negocio que, no hace mucho, pasó de grandes ganancias a grandes pérdidas en dos años.
Nada de lo anterior dice hacia dónde irán los precios ni las acciones. Las señales del próximo giro serán públicas : las condiciones de los nuevos contratos, cuánta capacidad de fábrica nueva se abre y cuándo, y qué parte de la HBM4, la generación más nueva, consigue Samsung. Los próximos resultados trimestrales de SK hynix y Samsung, y lo que ambas digan sobre su producción de 2027, serán la siguiente prueba. Las previsiones citadas pertenecen a las empresas mencionadas, y los resultados pasados no prometen nada sobre el futuro.