Por qué el impuesto que no paga este año vuelve más adelante
Cada diciembre circula el mismo consejo : venda las acciones que van en pérdidas antes de que termine el año y pagará menos impuestos. La idea tiene nombre en inglés, tax-loss harvesting, algo así como «cosechar pérdidas fiscales». Si vende una inversión por menos de lo que pagó, la pérdida deja de estar solo en el papel y pasa a su declaración de impuestos, donde puede restarse de las ganancias que obtuvo con otras inversiones. Quien quiere seguir invertido compra enseguida algo parecido, de modo que su dinero no sale del mercado.
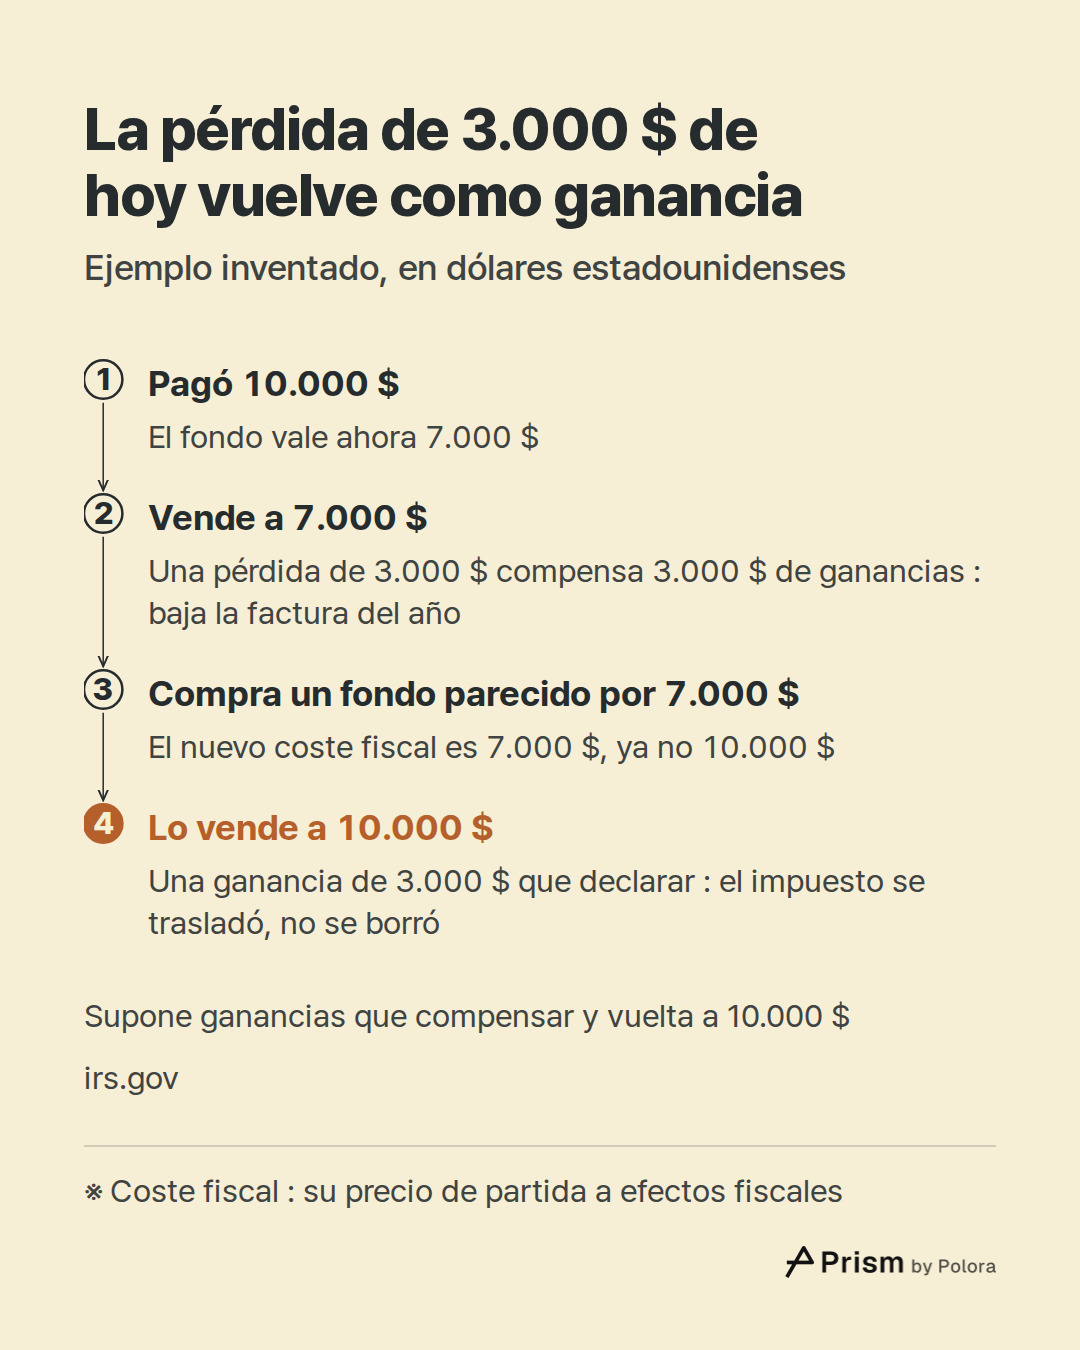
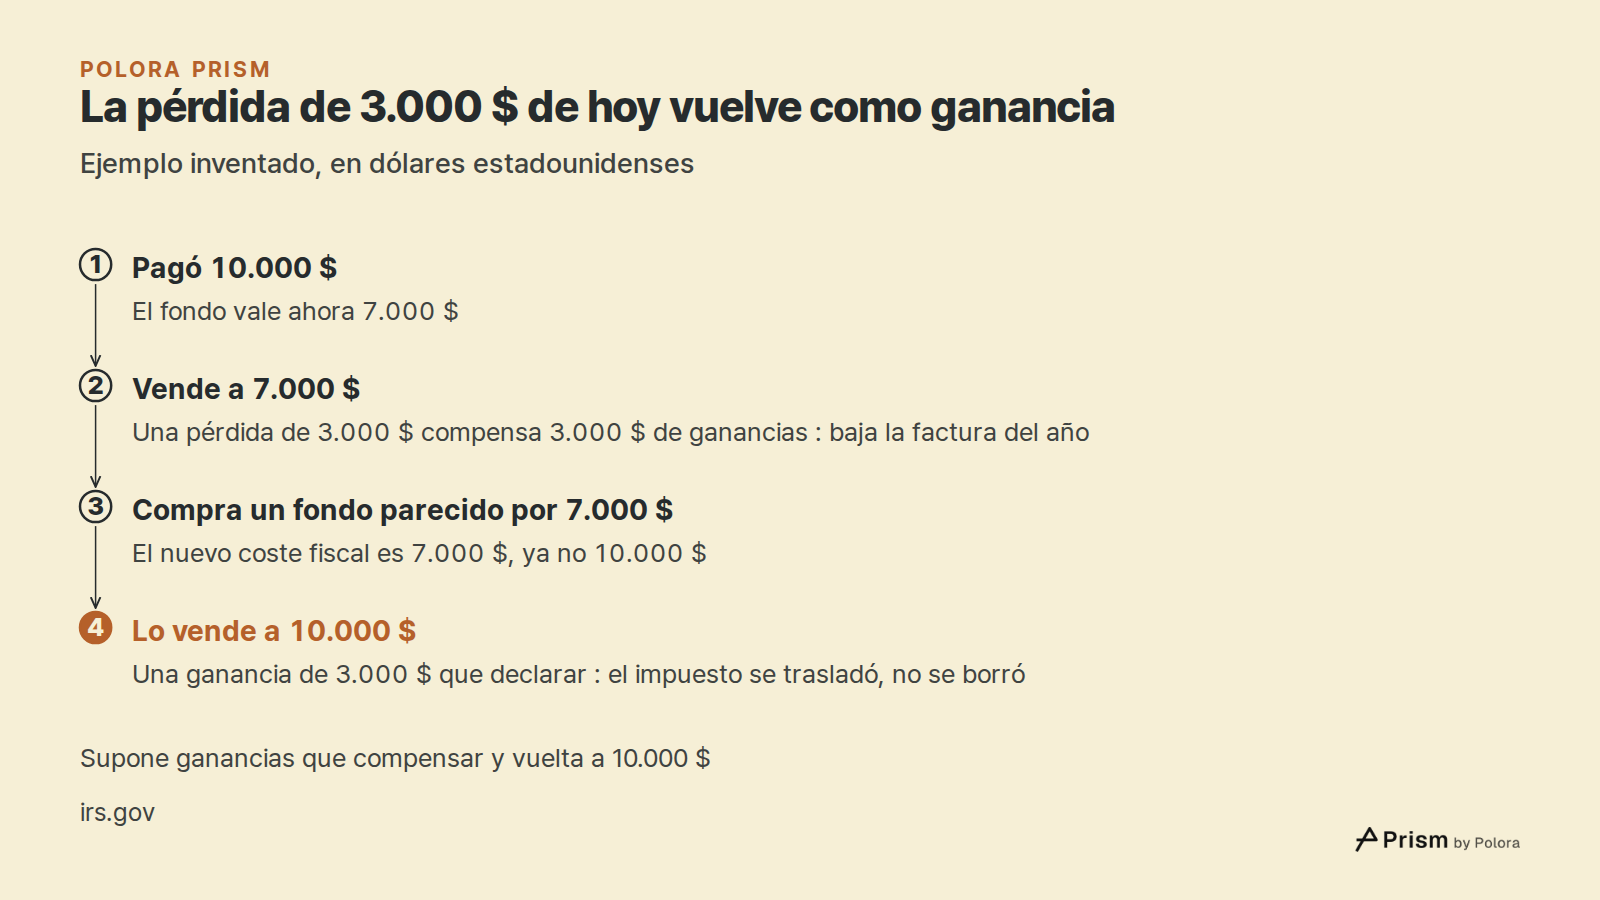
Y es en ese último paso donde reaparece el impuesto. Veamos un ejemplo inventado. Supongamos que pagó 10.000 dólares por un fondo que ahora vale 7.000. Lo vende, registra una pérdida de 3.000 dólares y con ella compensa 3.000 dólares de ganancias, así que la factura fiscal de este año baja. Después compra un fondo parecido por 7.000 dólares. A efectos fiscales, su precio de partida, lo que se llama coste fiscal o base de coste, ahora es 7.000 dólares y ya no 10.000. Si el fondo vuelve a valer 10.000 dólares y lo vende, tendrá que declarar una ganancia de 3.000 dólares. El impuesto que se ahorró no desapareció. Se trasladó a la nueva inversión y espera ahí hasta que venda.
Así que la pregunta honesta no es si esta técnica reduce la factura de este año. La reduce, siempre que haya ganancias de las que restar la pérdida o, en algunos países, otros ingresos dentro de ciertos límites. La pregunta es qué pasa con el impuesto que habrá que pagar más tarde.
Cuándo pagar más tarde se convierte en pagar menos
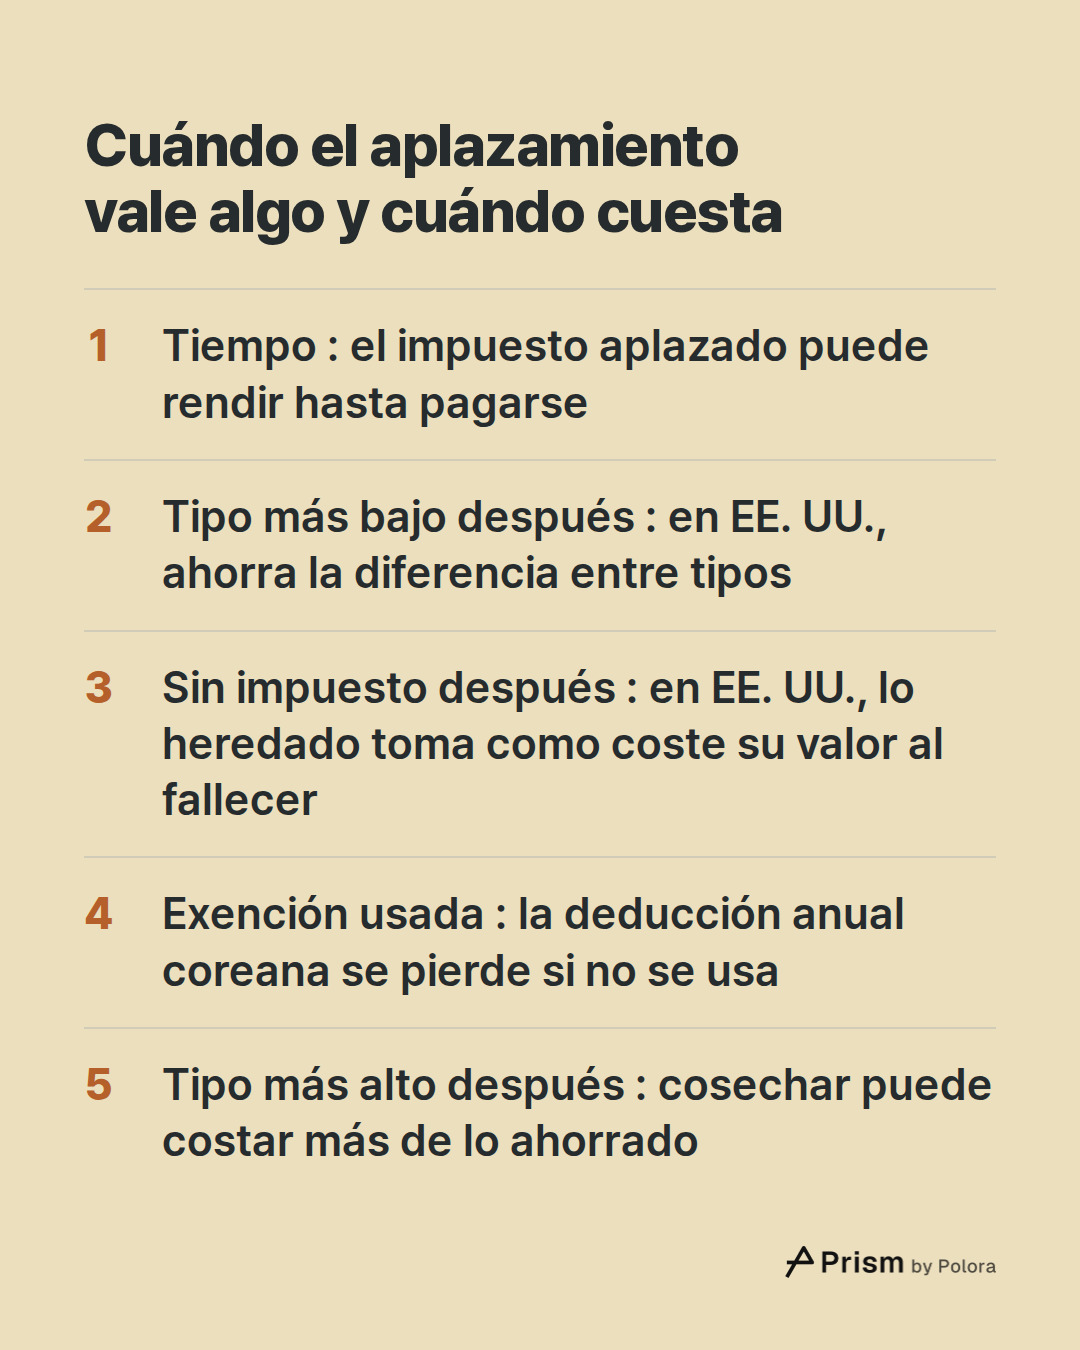
Un aplazamiento se convierte en un ahorro real en unas pocas situaciones concretas.
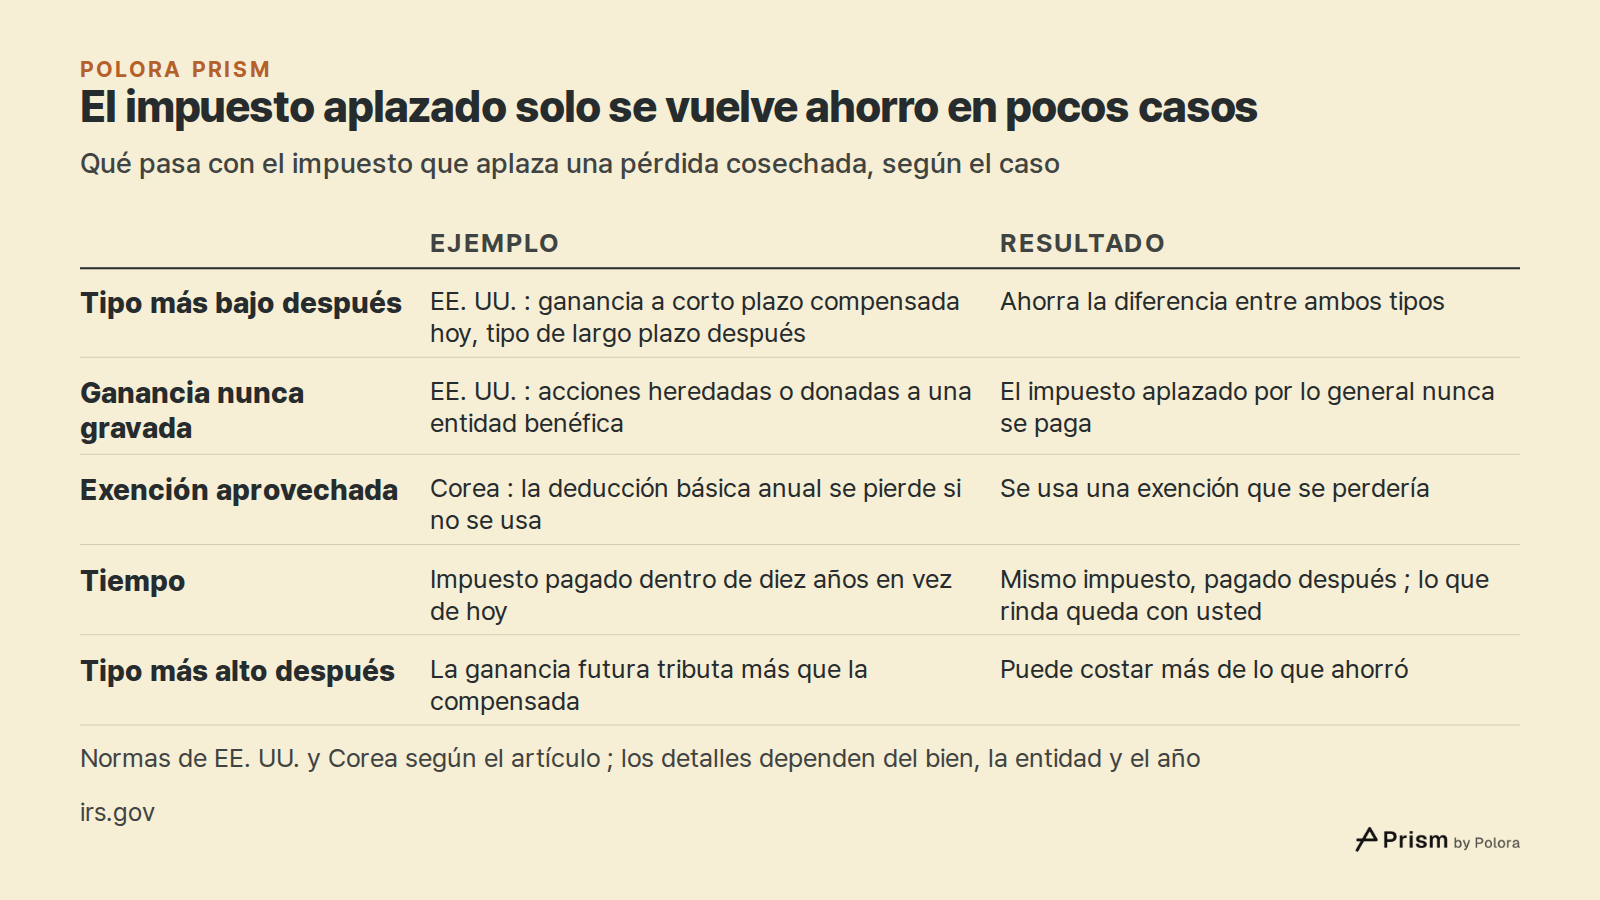
La ganancia futura tributa a un tipo más bajo. En Estados Unidos, las ganancias de inversiones mantenidas un año o menos tributan como un salario, mientras que las ganancias a largo plazo tributan al 0 %, al 15 % o al 20 %. Si la pérdida compensa ahora una ganancia que tributa al tipo más alto y la ganancia reconstruida tributa después a un tipo de largo plazo, usted se ahorra la diferencia entre ambos. En el ejercicio fiscal 2025, el tipo del 0 % se aplicaba a quienes declaraban de forma individual con una base imponible de hasta 48.350 dólares.
La ganancia futura nunca llega a tributar. Según la ley estadounidense, quien hereda acciones toma como nuevo coste fiscal su valor de mercado en la fecha del fallecimiento, de modo que la ganancia acumulada en vida del propietario nunca tributa como renta. Donar a una entidad benéfica reconocida acciones mantenidas más de un año suele dar derecho a una deducción por su valor de mercado, con límites sobre cuánto se puede deducir, y la ganancia acumulada por lo general no tributa. Los detalles dependen del tipo de bien y del tipo de entidad.
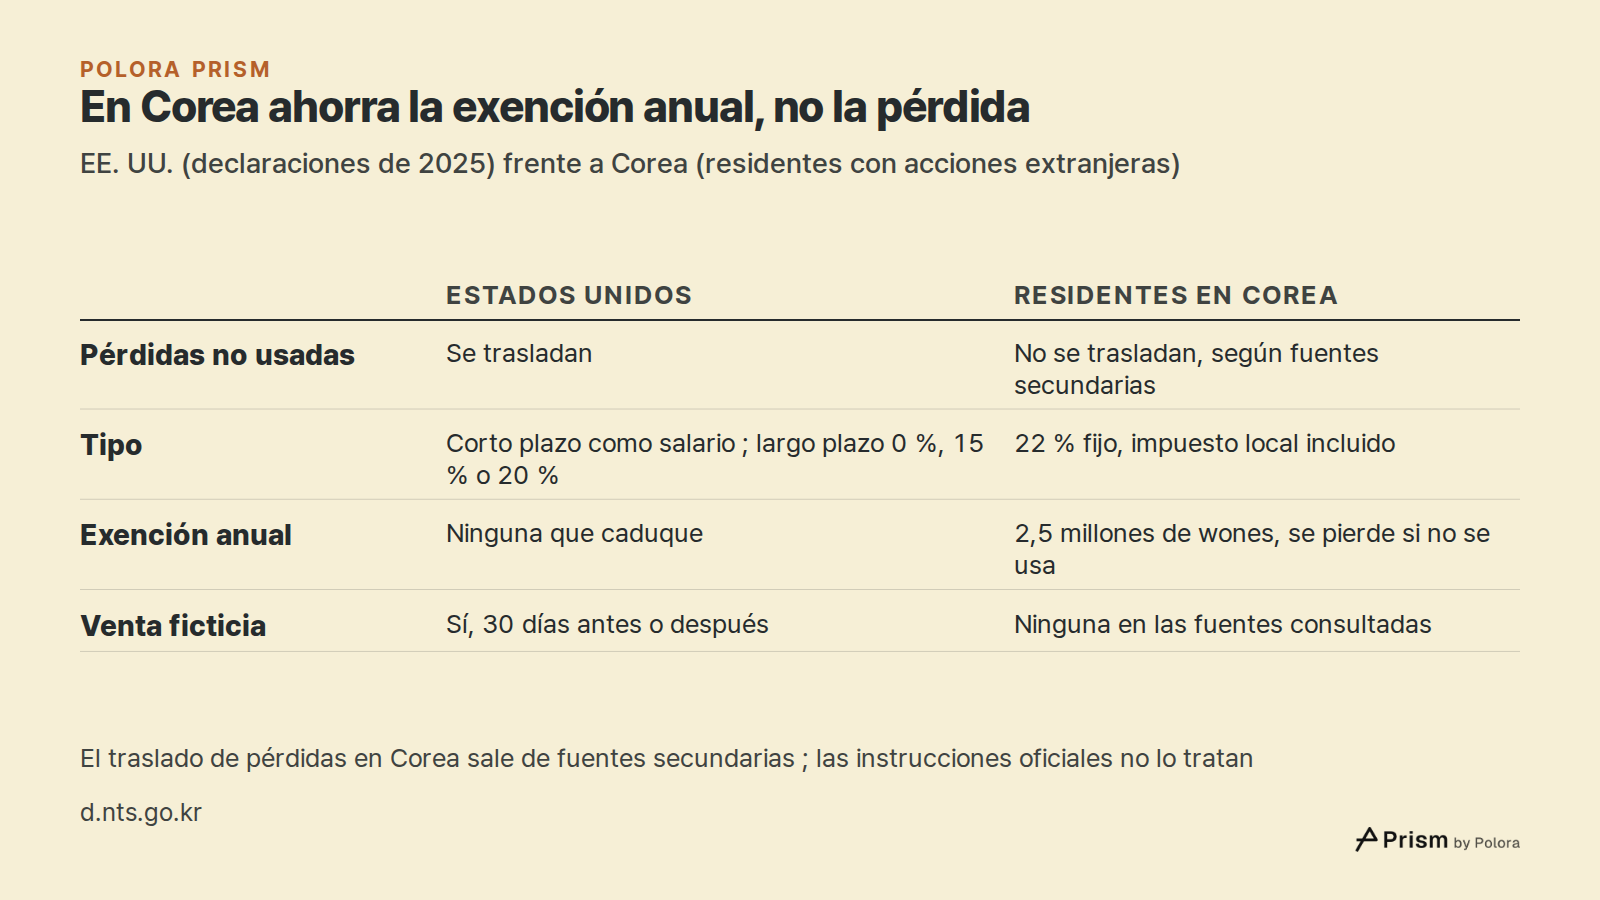
Se aprovecha una exención que, de otro modo, se perdería. Corea concede a cada residente una deducción básica anual sobre las ganancias obtenidas con acciones extranjeras y con acciones nacionales sujetas a impuesto. Lo que no se usa dentro del año natural se pierde. La deducción estadounidense de 3.000 dólares sobre otros ingresos no es de este tipo, porque allí las pérdidas no usadas se trasladan a años siguientes.
Además está el valor del tiempo. Un impuesto que se paga dentro de diez años en vez de hoy sigue invertido mientras tanto, y lo que rinda ese dinero se queda con el inversor incluso después de pagar el impuesto. En un horizonte largo, eso puede valer bastante. Pero sigue siendo el mismo impuesto, pagado más tarde.
La misma lógica funciona al revés. Si la ganancia futura tributa a un tipo más alto que la ganancia compensada con la pérdida, la técnica puede costar más de lo que ahorró. Fuera de estas situaciones, lo que hace sobre todo una pérdida cosechada es trasladar la factura a un año posterior.
Cómo funciona en Estados Unidos
Estas cifras proceden de las instrucciones del IRS, la agencia tributaria estadounidense, para las declaraciones de 2025. Una pérdida patrimonial se compensa primero con las ganancias patrimoniales. Si las pérdidas superan a las ganancias, cada año se pueden deducir de otros ingresos hasta 3.000 dólares de la diferencia (1.500 dólares para una persona casada que declara por separado). Lo que sobra se traslada a los años siguientes hasta agotarse, así que en Estados Unidos una pérdida no caduca.
El límite principal es la llamada regla de la venta ficticia, o wash sale. Si compra acciones o valores sustancialmente idénticos en los 30 días anteriores o posteriores a la venta, no puede aplicar la pérdida ese año. Aun así, en el caso habitual la pérdida no se destruye. Se suma al coste fiscal de las nuevas acciones, lo que muestra lo mismo desde otro ángulo : la propia regla trata la pérdida como algo aplazado. La excepción es una recompra hecha dentro de una cuenta de jubilación con ventajas fiscales, una IRA o una Roth IRA, donde ese ajuste del coste fiscal no se aplica.
Una donación entre personas no funciona como una herencia. Según la sección 1015 del código tributario, quien recibe acciones como regalo por lo general hereda el coste fiscal de quien se las da, de modo que la ganancia pasa al nuevo propietario y no se borra.
Las criptomonedas en posesión directa han sido la excepción. La regla de la venta ficticia cubre acciones y valores, y el IRS trata las criptomonedas como bienes, así que fuentes de septiembre y octubre de 2026 indican que pueden venderse con pérdidas y recomprarse al instante. Los fondos de bitcóin que cotizan como acciones sí son valores y quedan cubiertos. Ese hueco podría cerrarse. Según el propio registro del comité, el Comité de Medios y Arbitrios de la Cámara de Representantes aprobó el 16 de septiembre de 2026, por 38 votos a 5, el proyecto H.R. 10357, la Digital Asset Tax Certainty Act, y el comité lo describe como una ley que aplica la regla de la venta ficticia a los activos digitales. Una votación en comité es un paso inicial. Un proyecto solo se convierte en ley después de que lo aprueben la Cámara de Representantes y el Senado y se firme. Una empresa de software fiscal informa de que, tal como quedó enmendado, el proyecto alcanzaría las ventas posteriores al 14 de septiembre de 2026. Esa fecha no se confirmó en el material del comité consultado para este artículo, y la situación del proyecto puede haber cambiado desde entonces.
- IRS Topic no. 409, Capital gains and losses
- IRS Publication 550, Investment Income and Expenses
- 26 U.S. Code § 1015, Basis of property acquired by gifts and transfers in trust
- CoinLedger, Crypto wash sale rule
- EY Tax News, Ways and Means approves digital assets tax bill
- House Ways and Means Committee, markup of H.R. 10357 and other bills
- House Ways and Means Committee, digital asset tax legislation advances
Cómo funciona para residentes en Corea con acciones extranjeras
Un residente en Corea que vende acciones extranjeras suma todas las ganancias y pérdidas del año natural, resta una deducción básica de 2,5 millones de wones y paga impuestos por el resto. Para las acciones extranjeras ordinarias, el Servicio Nacional de Impuestos de Corea indica un tipo del 20 % en el impuesto sobre la renta. Con el 2 % del impuesto local sobre la renta, el total es del 22 %. Según las instrucciones de ese organismo, desde el 1 de enero de 2020 las ganancias y pérdidas de acciones extranjeras pueden combinarse con las de acciones nacionales que tributan, pero los 2,5 millones de wones se deducen una sola vez para ambas. Las acciones nacionales que no tributan no pueden combinarse. Las indicaciones de intermediarios bursátiles consultadas para este artículo dicen que el año al que pertenece una venta lo fija su fecha de liquidación, no el día en que se opera, de modo que una venta en los últimos días de diciembre puede contar para el año siguiente. Ese calendario no se confirmó en instrucciones oficiales, y cada intermediario publica sus propias fechas límite de fin de año.
Las fuentes secundarias consultadas para este artículo coinciden en que las pérdidas no usadas no se trasladan a años siguientes, aunque las instrucciones oficiales consultadas no trataban ese punto. Si es así, una pérdida realizada en un año sin ganancias que compensar no sirve de nada, y una pérdida que no se realiza antes de fin de año no puede guardarse para después. El tipo es único, así que no hay diferencia entre un tipo de corto plazo y otro de largo plazo de la que sacar provecho. Para la mayoría de los residentes en Corea, cosechar una pérdida sería entonces un simple aplazamiento, útil solo cuando las ganancias del año ya superan la exención.
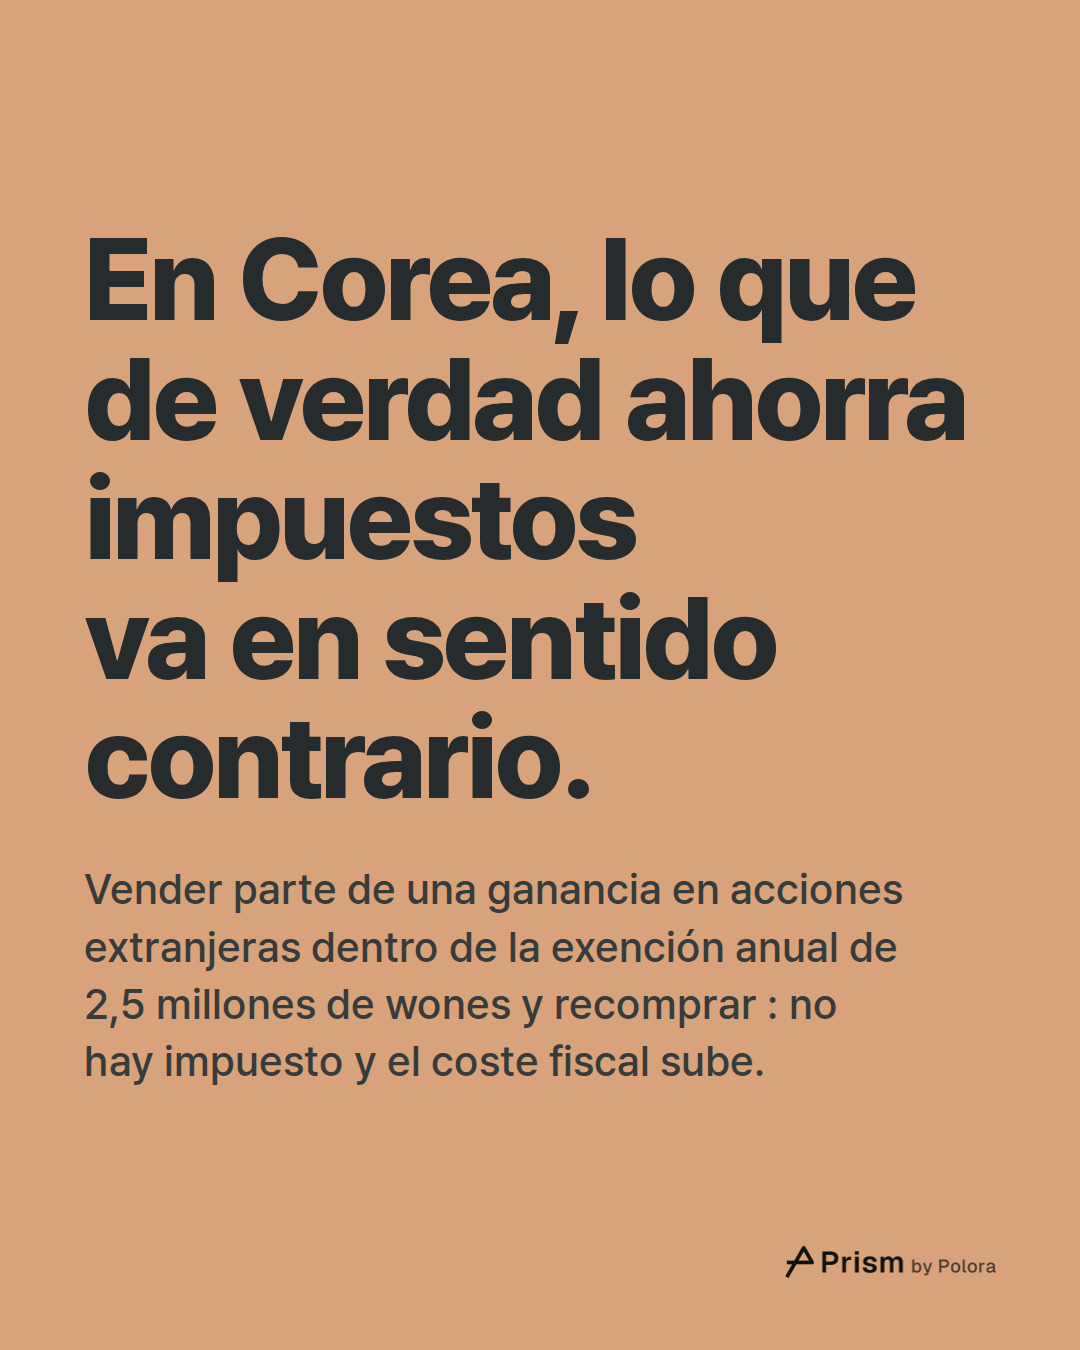
La jugada que de verdad ahorra impuestos en Corea va en sentido contrario. Quien tiene una ganancia sin realizar puede vender una parte, mantener la ganancia dentro de los 2,5 millones de wones y volver a comprar. No hay impuesto que pagar, y el nuevo coste fiscal es más alto, así que esa porción de ganancia no volverá a tributar. La exención caduca cada año, se use o no, y ese es justo el tipo de caso en que un aplazamiento se convierte en un ahorro.
Las donaciones tienen un plazo. Las instrucciones del Servicio Nacional de Impuestos describen una regla de un año para las acciones donadas a partir del 1 de enero de 2025 por el cónyuge o por un familiar en línea directa : si quien las recibe las vende antes de que pase un año desde la donación, la ganancia se calcula sobre el coste fiscal original de quien las donó. El texto legal consultado para este artículo confirma el plazo de un año en el caso del cónyuge, y conviene comprobar el resto de los detalles con la norma vigente. En las fuentes consultadas para este artículo no apareció ninguna regla coreana parecida a la regla estadounidense de la venta ficticia para operaciones ordinarias en el mercado. Eso es una ausencia en lo consultado, no una regla confirmada.
Los costes que se comen parte del beneficio
Cada cambio de una inversión por otra cuesta dinero. Hay comisiones de compraventa y está la diferencia entre el precio al que se vende y el precio al que se compra. Para un inversor coreano con acciones estadounidenses, una venta y una recompra también pueden suponer cambiar de divisa dos veces.
El reemplazo es otro riesgo. Para esquivar la regla de la venta ficticia, se compra algo parecido pero no idéntico, y las inversiones parecidas no siempre se mueven juntas. Si el reemplazo rinde menos que el original, lo ahorrado en impuestos puede perderse en rentabilidad.
Y queda el papeleo : costes fiscales, fechas de liquidación, pérdidas no admitidas y fechas de donación, todo hay que registrarlo, a veces durante décadas.
Qué miden en realidad las cifras de «tax alpha»
Los gestores automatizados de inversiones y los servicios de indexación directa, que mantienen en la propia cuenta del cliente las acciones individuales de un índice, cosechan pérdidas de forma automática y anuncian el resultado como «tax alpha», la rentabilidad adicional que viene del ahorro fiscal. El informe técnico de Wealthfront, uno de esos gestores automatizados, da una ganancia hipotética de entre el 0,78 % y el 1,38 % al año. Supone un horizonte de 20 años, unos tipos impositivos fijos y la venta de todo en el año 20. El mismo informe dice que la técnica sirve «para aplazar obligaciones fiscales, no para evitarlas» y que tiene muy poco valor en plazos de menos de dos años. Es el modelo propio de una empresa del sector, no lo que obtiene un inversor típico.
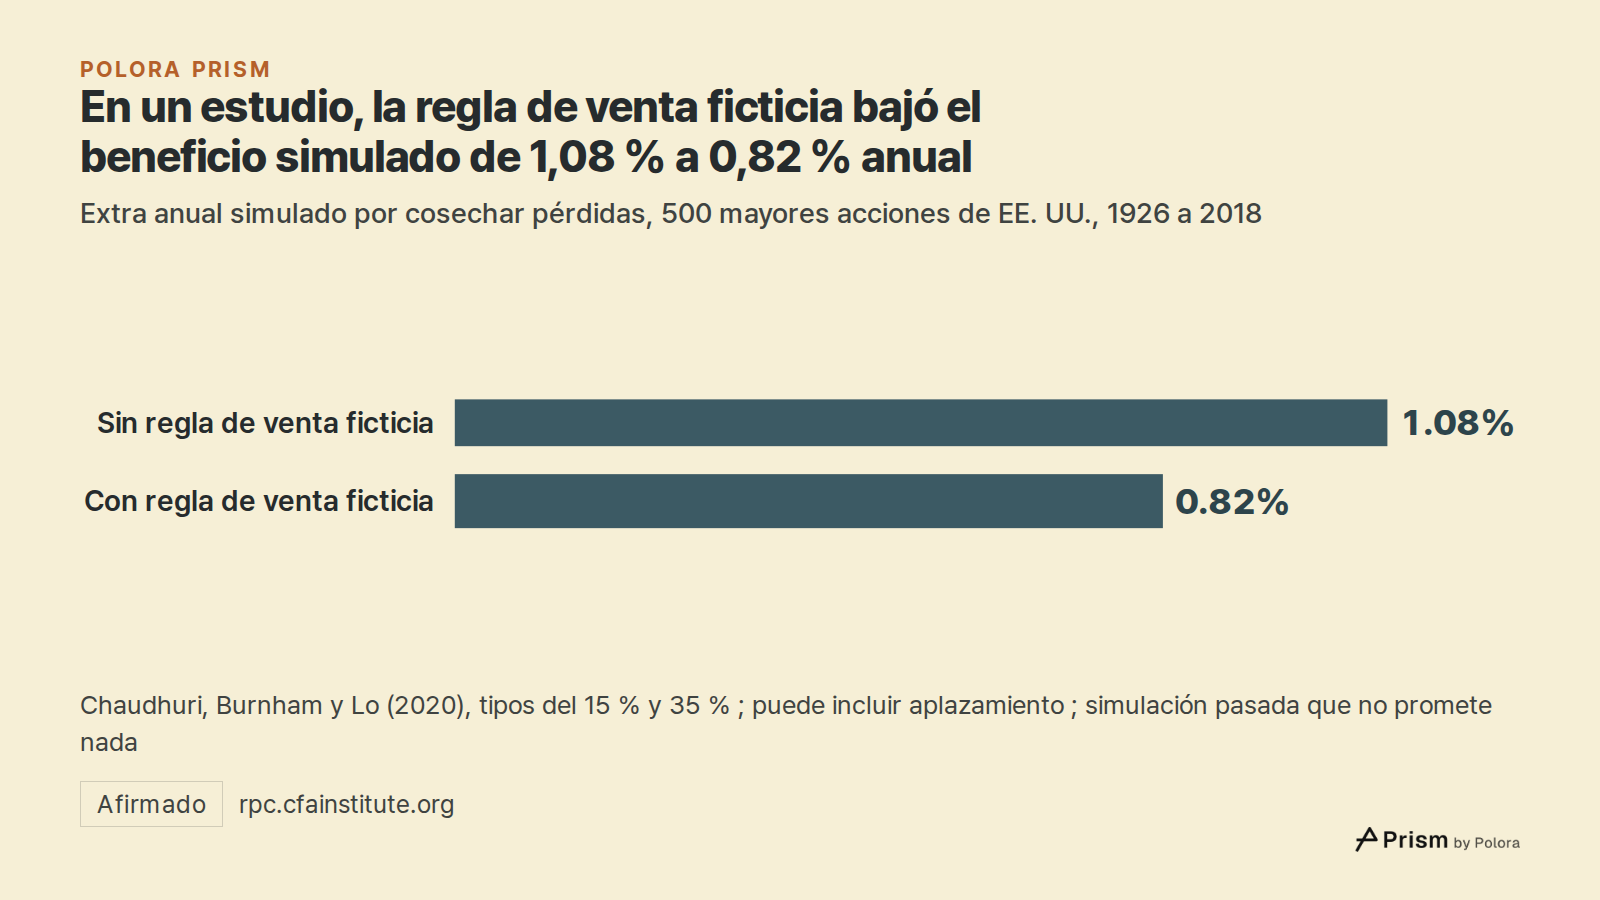
La cifra independiente más citada es la de Chaudhuri, Burnham y Lo en la revista Financial Analysts Journal en 2020. Simularon las 500 mayores acciones de Estados Unidos entre 1926 y 2018, con las ganancias a largo plazo gravadas al 15 % y las de corto plazo al 35 %, y compararon la cosecha de pérdidas con limitarse a mantener las acciones. La versión publicada da un 1,08 % al año antes de costes de transacción, que baja al 0,82 % cuando se aplica la regla de la venta ficticia. Un borrador anterior del estudio da cifras distintas, un 1,10 % y un 0,85 %. El material consultado para este artículo no permitió confirmar si las cifras publicadas ya descuentan el impuesto aplazado que se paga cuando por fin se vende la cartera. Así que este artículo deja abierto cuánto de ellas es aplazamiento y cuánto es ahorro duradero. La diferencia supuesta entre el tipo del 35 % y el del 15 % es una de las condiciones en que se apoya el resultado.
Los autores señalan que el resultado varió mucho de un período a otro, aumentó con los tipos impositivos y dependió de cuánto dinero nuevo se aportaba. Un trabajo posterior de Israelov y Lu, según el resumen de Morningstar, encontró que las pérdidas disponibles para cosechar se reducen rápido en una cartera que solo tiene acciones y no recibe dinero nuevo. Ese estudio no se leyó para este artículo. Son simulaciones del pasado con tipos y supuestos declarados. No dicen lo que obtendrá ningún inversor concreto y no prometen nada sobre el futuro.
- Wealthfront, Tax-Loss Harvesting white paper
- Chaudhuri, Burnham and Lo, Financial Analysts Journal (2020)
- Chaudhuri, Burnham and Lo, published study record (IDEAS/RePEc)
- Chaudhuri, Burnham and Lo, SSRN working paper
- Chaudhuri, Burnham and Lo, SSRN draft PDF
- Morningstar, Taking tax-loss harvesting to the next level
Un préstamo de Hacienda que a veces se perdona
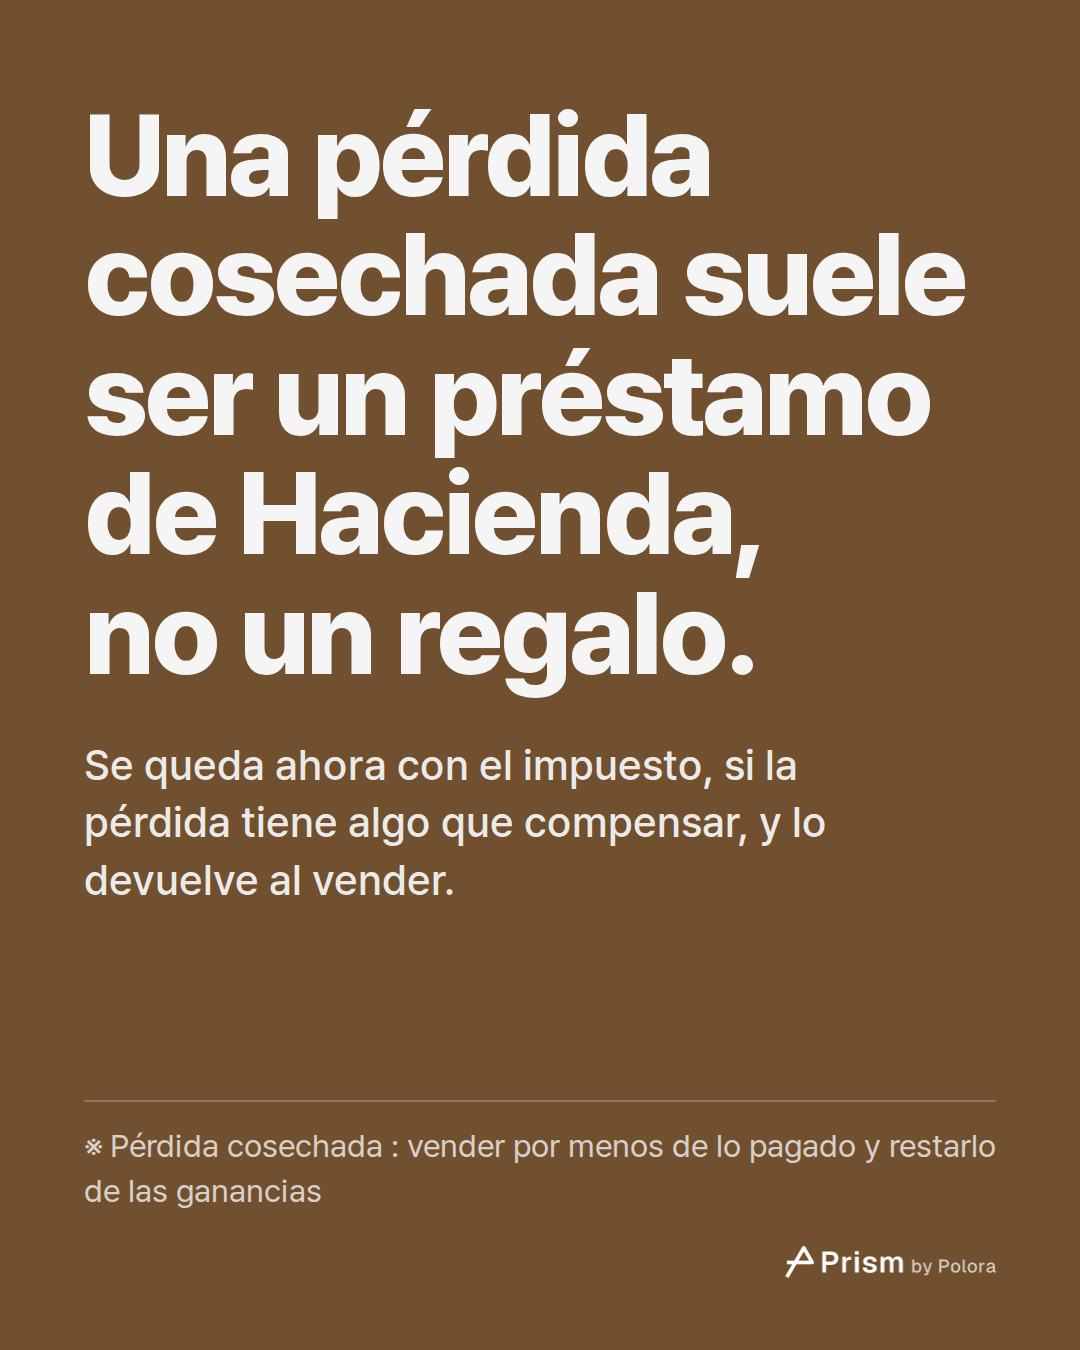
La frase para recordar : una pérdida cosechada suele ser un préstamo de Hacienda, no un regalo. Usted se queda ahora con el impuesto, siempre que la pérdida tenga algo que compensar, y lo devuelve cuando vende. Incluso como préstamo vale algo, porque el dinero retenido puede rendir hasta que se paga el impuesto. El préstamo solo se perdona si su tipo futuro es más bajo, si las normas de su país borran la ganancia, como hace la herencia en Estados Unidos, o si la venta aprovecha una exención que iba a caducar de todos modos. Si su tipo futuro es más alto, la operación puede costar más de lo que ahorró.
Cuál de estos casos se aplica depende de dónde paga impuestos, de a qué tipo tributará más adelante y de si llega a vender. Las normas descritas corresponden a los años indicados y pueden cambiar. Este artículo explica cómo funciona el mecanismo. No es una recomendación para vender, comprar ni cosechar pérdidas de nada.