Ce que l'on mesure
Les deux séries viennent de la comptabilité nationale du Bureau of Economic Analysis (BEA), l'office statistique américain qui calcule notamment le PIB. Chacune est exprimée en part des recettes courantes de l'État fédéral, c'est-à-dire les impôts et les autres revenus que Washington a perçus au cours de l'année civile.
Les intérêts retenus ici sont ce que le BEA appelle les intérêts monétaires versés. Ce sont les intérêts payés par l'État fédéral, sans le montant fictif que le BEA y ajoute au titre des retraites (on y revient plus bas). La défense correspond aux dépenses de consommation et d'investissement de la défense nationale. Dans ces comptes, elles incluent aussi l'usure du matériel et des bâtiments militaires. Comme Washington emprunte également, cette part n'indique pas quelle fraction de ses revenus est allée à l'un ou à l'autre poste. C'est un étalon : la taille de chaque facture comparée à ce qui est rentré dans les caisses.
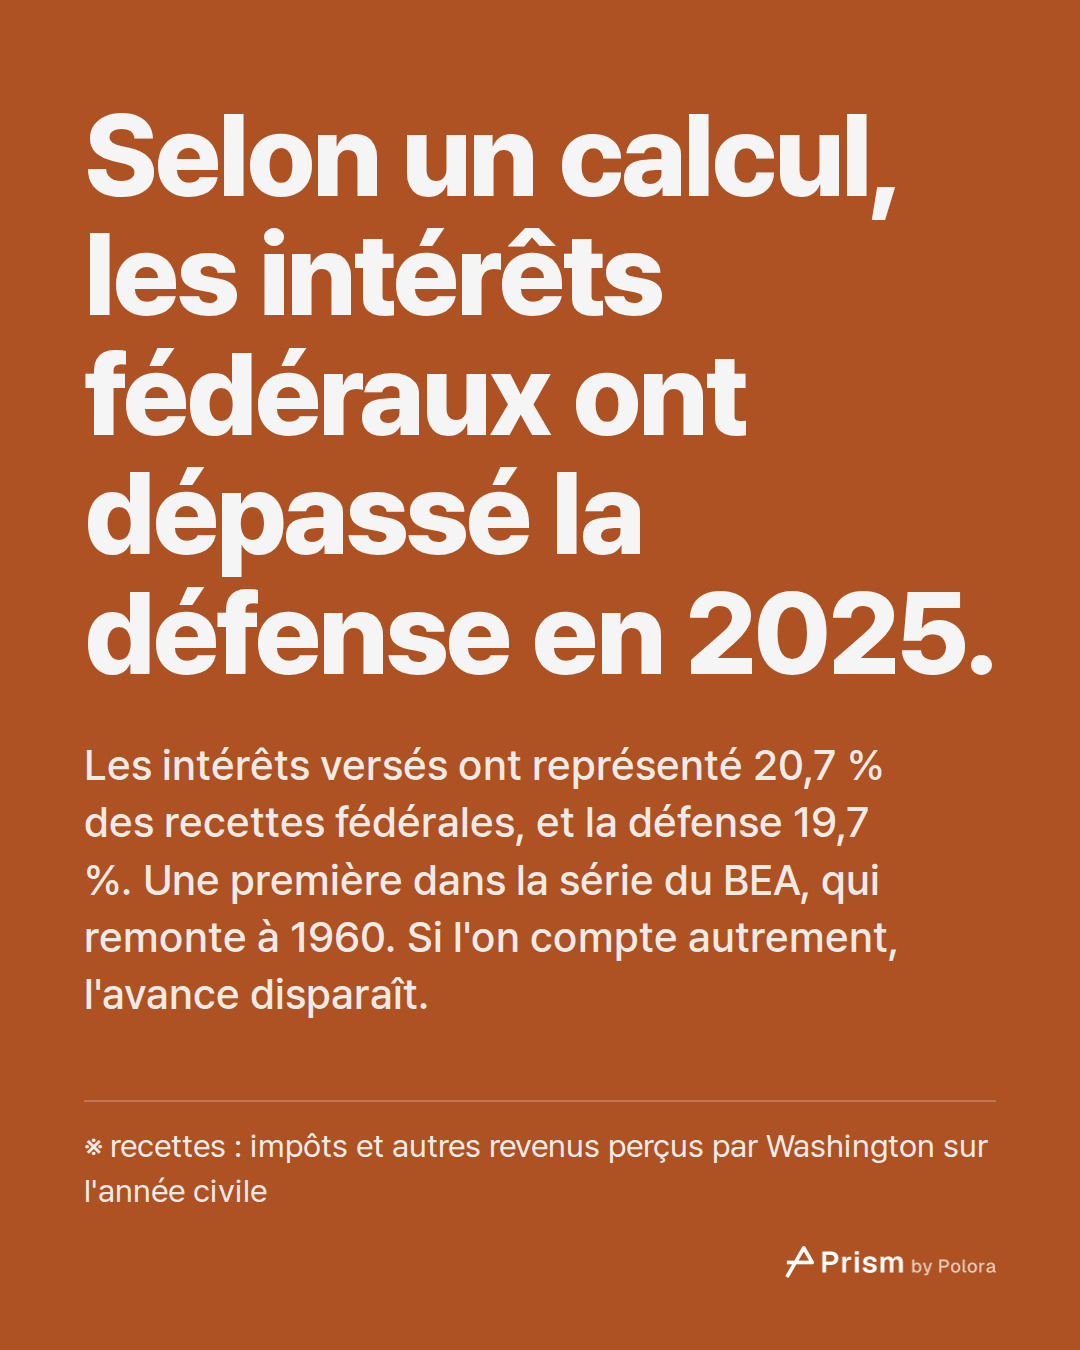
En 2025, les intérêts versés se sont élevés à 1 180 milliards de dollars et la défense à 1 125 milliards, pour des recettes de 5 700 milliards.
Soixante-cinq ans en quatre temps
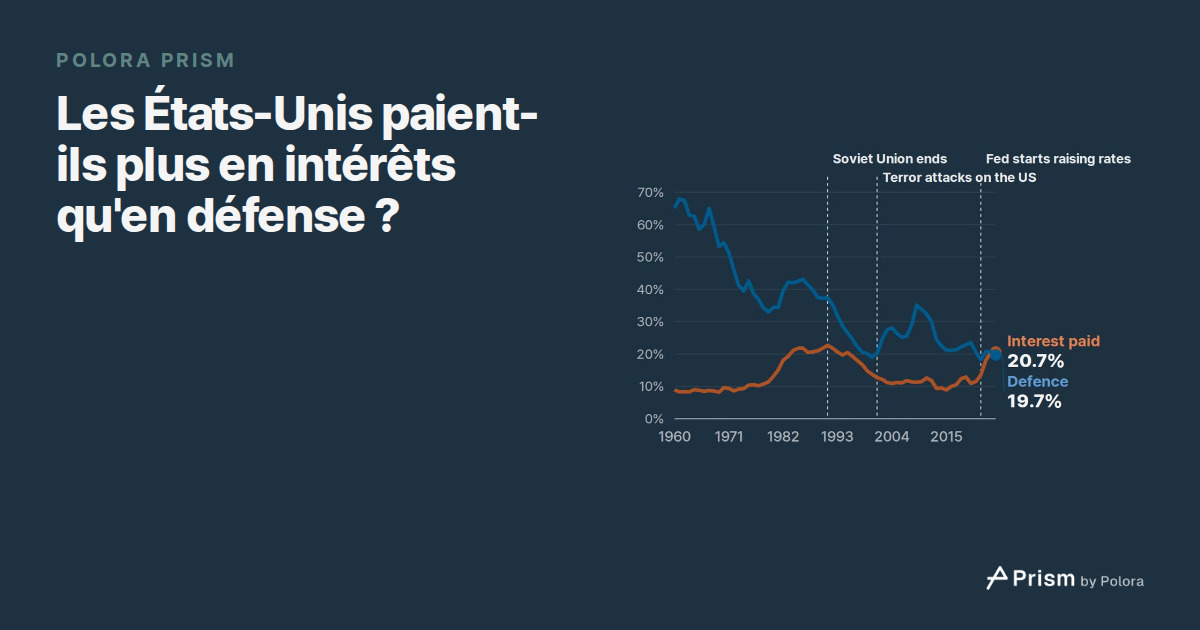
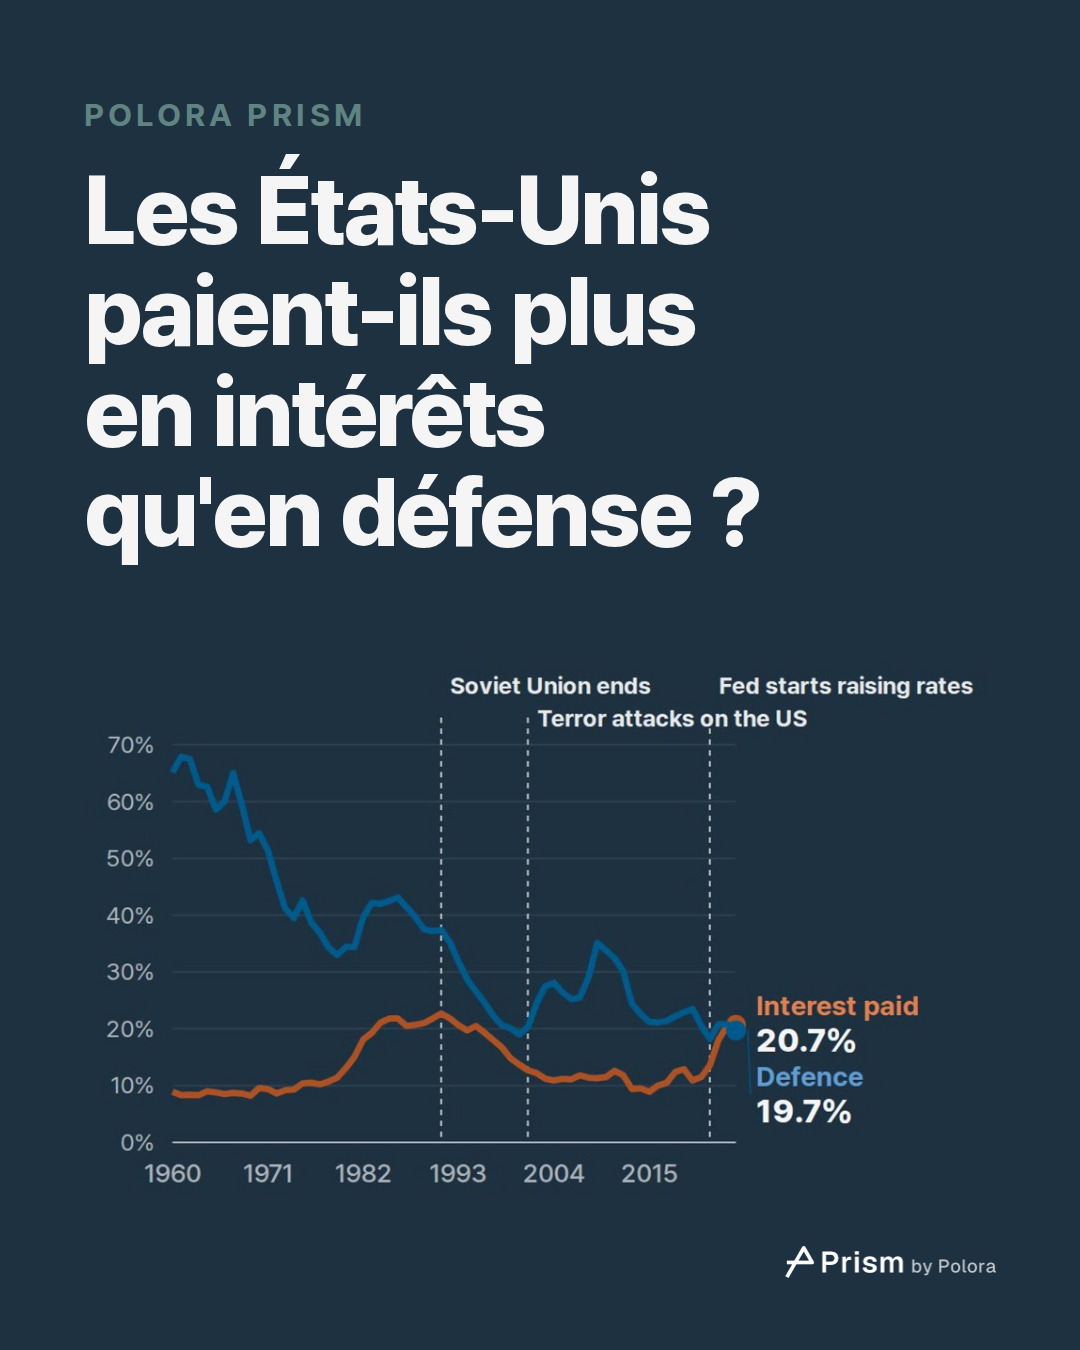
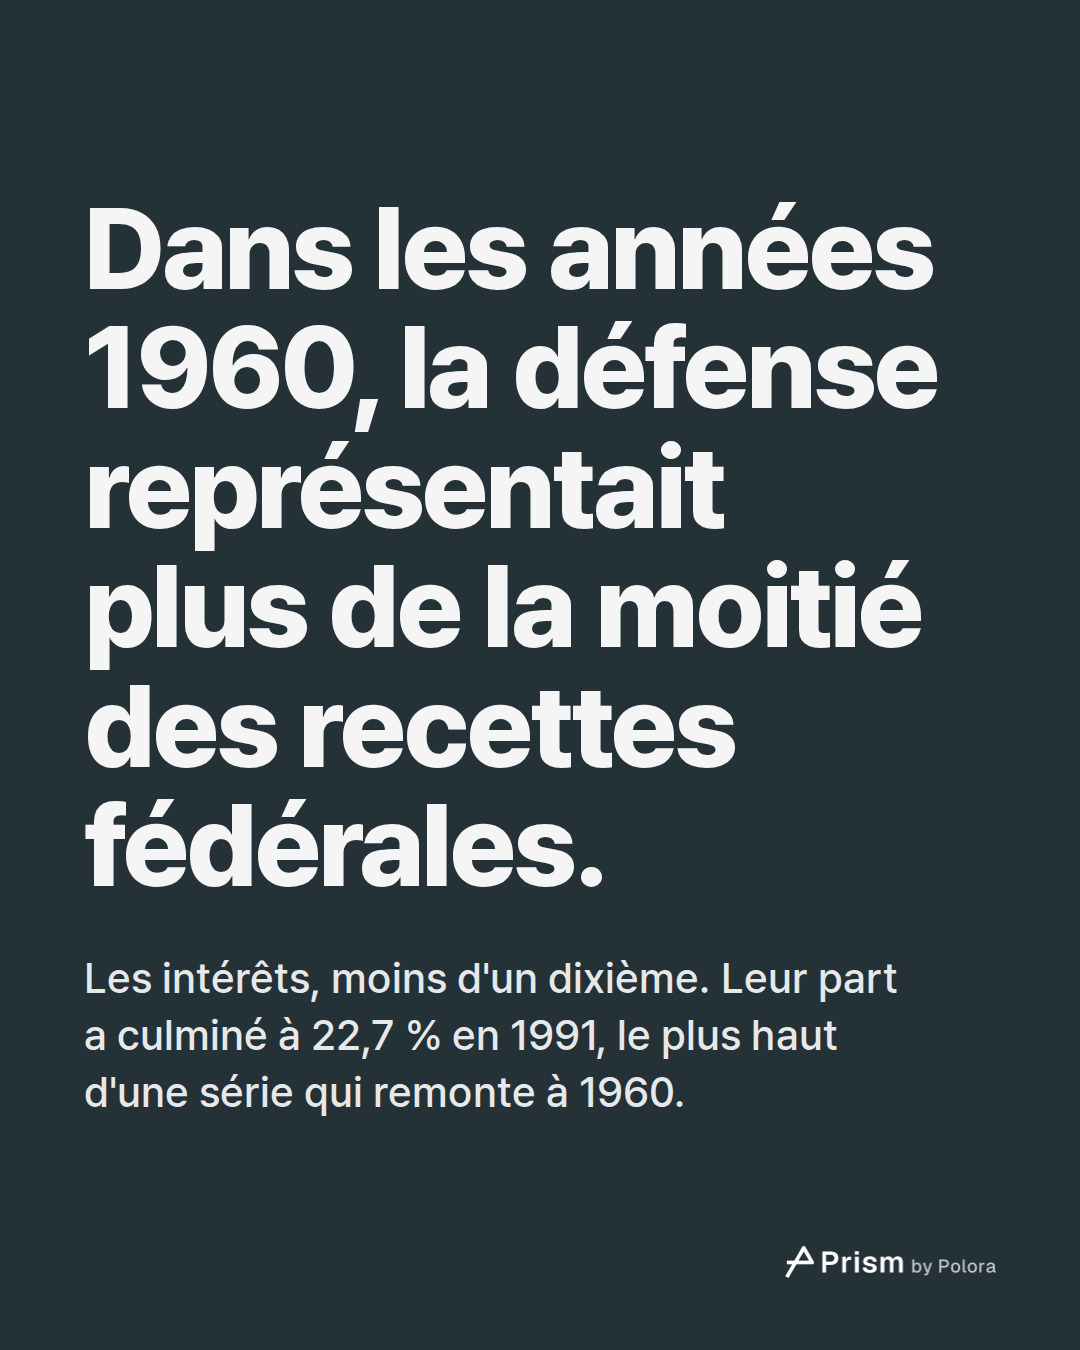
Dans les années 1960, la défense représentait chaque année plus de la moitié des recettes fédérales, et les intérêts moins d'un dixième. Les intérêts ont ensuite progressé dans les années 1970 et 1980, jusqu'à culminer à 22,7 % des recettes en 1991, le niveau le plus élevé de toute la série. La défense en représentait alors 37,4 %. C'est aussi l'année de la dissolution de l'Union soviétique.
Les deux parts ont reculé dans les années 1990. Celle de la défense est repartie à la hausse dans les années 2000, décennie ouverte par les attentats de septembre 2001. En 2015, les intérêts étaient retombés à 8,9 % des recettes et la défense à 21,2 %.
La part des intérêts était de 11,5 % en 2021. En 2024, elle atteignait 20,5 %, juste en dessous des 20,8 % de la défense, et en 2025 elle l'a dépassée.
Pourquoi la part des intérêts a bondi
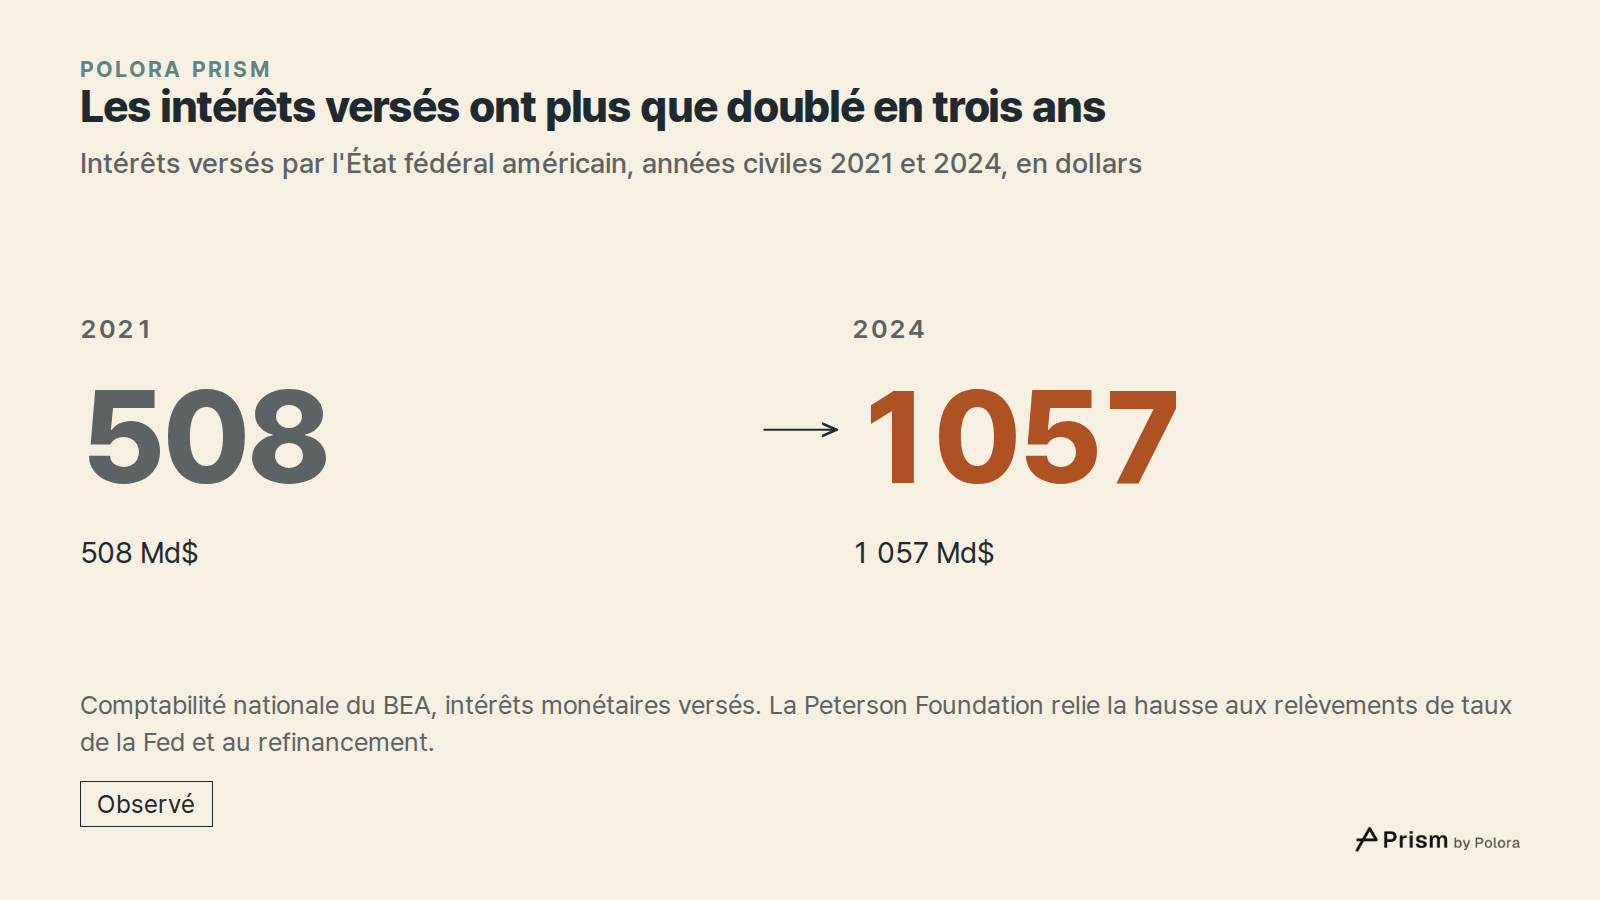
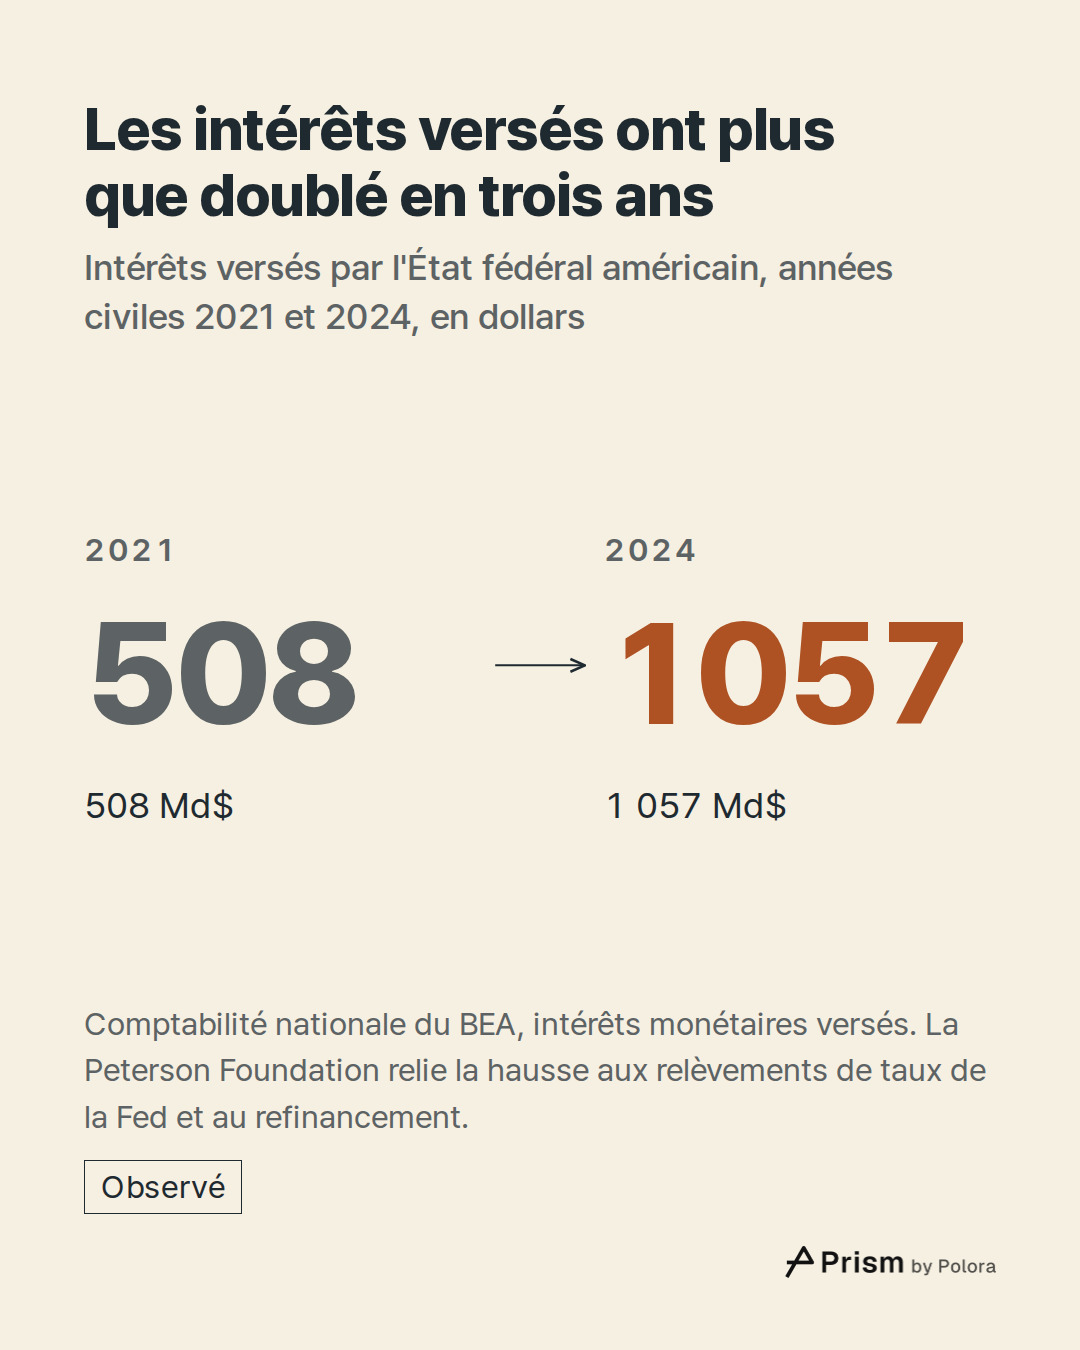
En dollars, les intérêts versés ont plus que doublé, passant de 508 milliards en 2021 à 1 057 milliards en 2024. La Peter G. Peterson Foundation, une fondation américaine qui suit le budget fédéral, avance son explication. Selon elle, les hausses de taux de la Réserve fédérale (Fed), de mars 2022 à juillet 2023, « ont entraîné une hausse généralisée des taux d'intérêt et fortement alourdi les paiements sur la dette fédérale ». Elle ajoute qu'à mesure que la dette arrivait à échéance, il a fallu la refinancer aux taux les plus élevés depuis plus de dix ans, et que des emprunts massifs ont encore gonflé la facture. Les chiffres de la fondation portent sur les intérêts nets du budget, par exercice budgétaire. C'est une autre mesure que celle utilisée ici : ni les années ni les montants déduits ne sont les mêmes.
Les recettes comptent aussi, puisqu'elles sont le dénominateur de chaque part. En 2023, les recettes fédérales ont baissé de 5,6 %, ce qui a fait monter les deux parts et explique une partie du bond de celle des intérêts cette année-là.
Si les intérêts passent devant en 2025, c'est surtout du côté de la défense que tout se joue. Cette année-là, les recettes ont progressé de 10,4 % et les dépenses de défense de seulement 4,8 %, si bien que la part de la défense a perdu environ un point. Les intérêts ont augmenté un peu plus vite que les recettes, et leur part n'a presque pas bougé.
La façon de compter les intérêts décide de qui passe devant
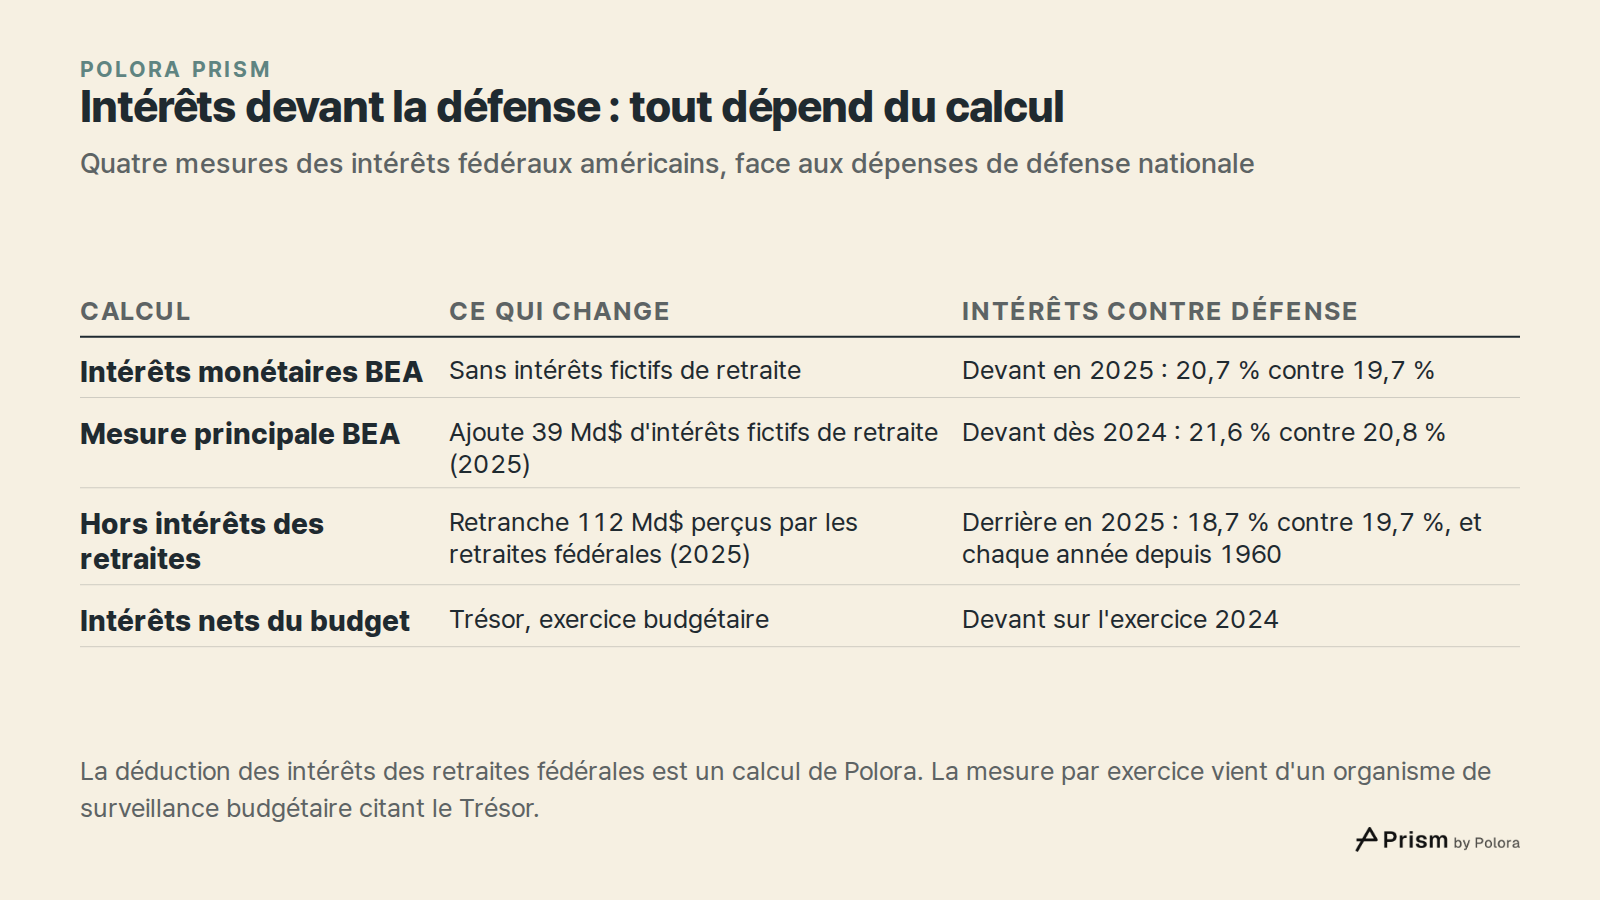
Le BEA publie plusieurs mesures des intérêts fédéraux, et l'année où les intérêts dépassent la défense dépend de celle que l'on retient.
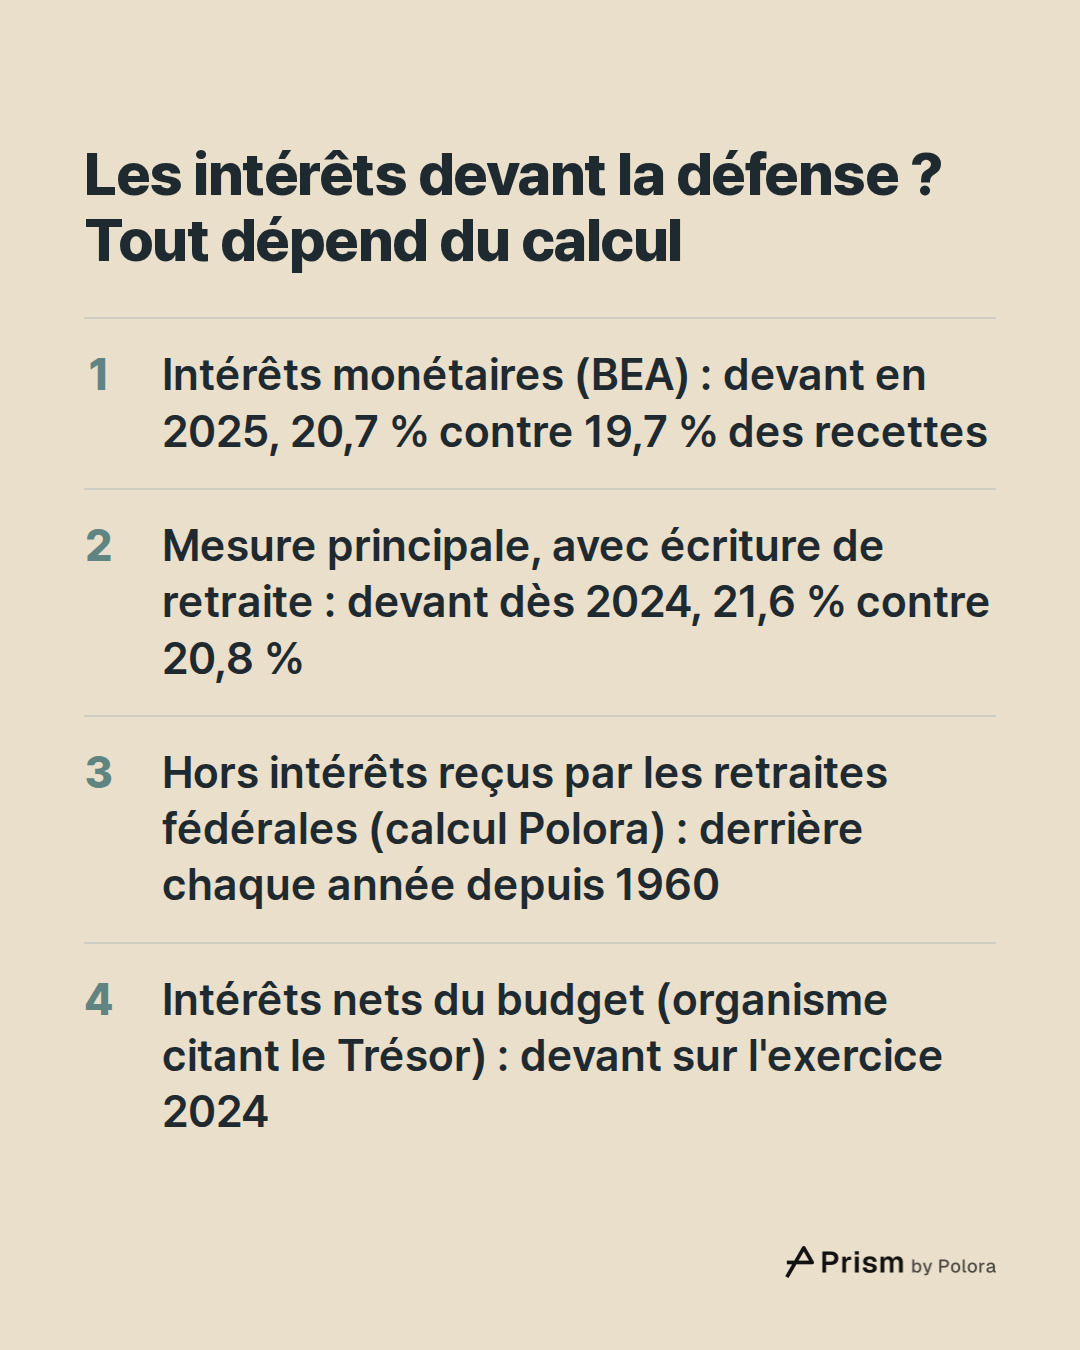
Le chiffre principal du BEA pour les intérêts fédéraux ajoute des intérêts que l'office calcule sur la partie non financée des retraites promises aux agents fédéraux. C'est une écriture comptable, pas de l'argent que quelqu'un reçoit réellement : 39 milliards de dollars en 2025. Comptés ainsi, les intérêts représentaient déjà 21,6 % des recettes en 2024, au-dessus des 20,8 % de la défense. Selon ce calcul, les intérêts ont dépassé la défense un an plus tôt.
Un calcul plus strict donne le résultat inverse. Une partie des intérêts versés par le Trésor va aux propres caisses de retraite des agents de l'État. La loi oblige en effet le fonds de retraite de la fonction publique et celui des militaires à placer leur argent en titres de l'État américain, si bien que les intérêts sur ces titres passent simplement d'une branche de l'État à une autre. Le BEA recense les intérêts perçus par les régimes de retraite des agents fédéraux : 112 milliards de dollars en 2025, sans toutefois en détailler toute l'origine. Si on les retranche, ce qui est notre propre calcul et non une mesure publiée par le BEA, les intérêts tombent à 18,7 % des recettes en 2025, sous la défense. Selon ce calcul, les intérêts n'ont à aucun moment dépassé la défense depuis 1960.
Le budget fédéral offre un troisième mode de calcul. Le Committee for a Responsible Federal Budget, un organisme américain de surveillance budgétaire, s'appuie sur le relevé mensuel définitif du Trésor (Monthly Treasury Statement) pour affirmer que les intérêts nets ont dépassé les dépenses de défense nationale lors de l'exercice budgétaire 2024. Cet exercice ne coïncide pas avec l'année civile, et les intérêts nets n'y sont pas calculés de la même manière que dans la comptabilité nationale.
Les intérêts passent donc devant selon la mesure des intérêts monétaires du BEA, selon sa mesure principale et, d'après cet organisme de surveillance, selon le décompte du Trésor par exercice budgétaire. Si l'on retranche les intérêts perçus par les régimes de retraite fédéraux, ils restent derrière.
Ce que ces chiffres ne disent pas
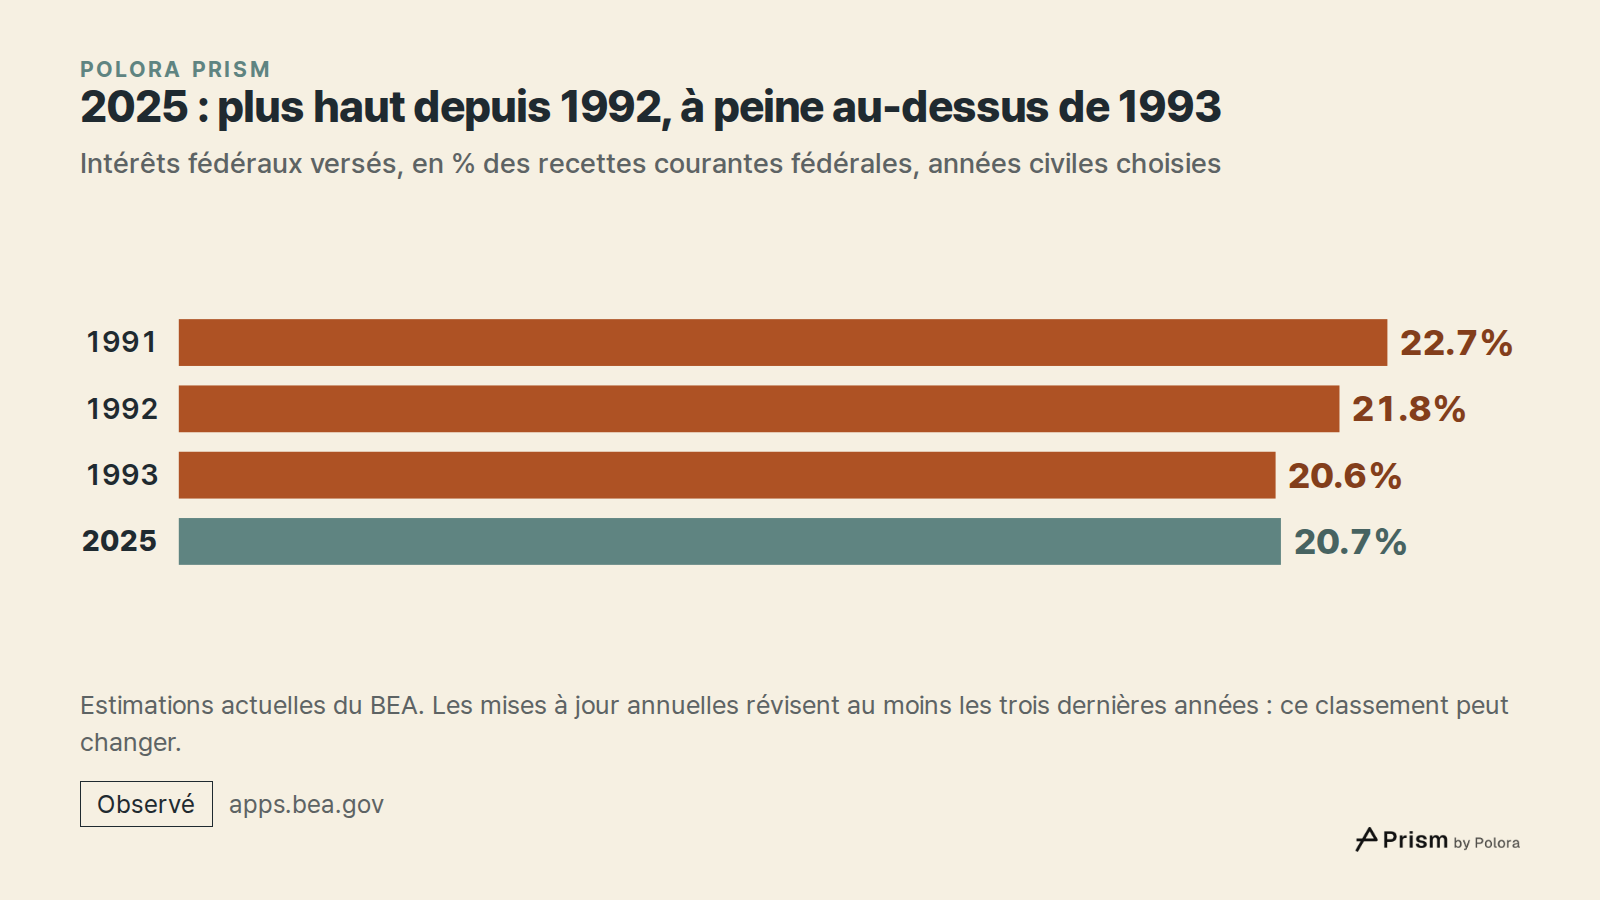
La part de 20,7 % atteinte par les intérêts en 2025 est la plus élevée depuis 1992, où elle était de 21,8 %. Mais en 1993, elle s'établissait à 20,6 %, à peine moins. Les chiffres de 2025 sont les estimations actuelles du BEA, et ses mises à jour annuelles révisent au moins les trois dernières années civiles. Une légère révision pourrait modifier ce classement, ou réduire l'écart avec la défense.
Ce sont des parts des recettes, et non des dépenses, et elles ne décrivent que les années présentées. Elles ne constituent une prévision ni des taux d'intérêt, ni du budget, ni de quoi que ce soit d'autre.
- U.S. Bureau of Economic Analysis, National Income and Product Accounts, annual data file (NipaDataA.txt)]
- FRED, Federal Reserve Bank of St. Louis : Monetary interest paid, federal government (BEA, Y669RC1A027NBEA)]
- FRED : National defense consumption expenditures and gross investment (BEA, A824RC1A027NBEA)]
- FRED : Federal government current receipts (BEA, AFRECPT)]
- FRED : Federal government interest payments, including imputed pension interest (BEA, A091RC1A027NBEA)]
- FRED : Imputed interest on federal pension plans' claims on employers (BEA, Y282RC1A027NBEA)]
- FRED : Monetary interest received by federal government defined benefit pension plans (BEA, Y281RC1A027NBEA)]
- BEA NIPA Table 3.2, footnotes on federal interest payments (EconStats copy)]
![Sources 8 : apps.bea.gov · U.S. Bureau of Economic Analysis, National Income and Product Accounts, annual data file (NipaDataA.txt)], fred.stlouisfed.org · FRED, Federal Reserve Bank of St. Louis : Monetary interest paid, federal government (BEA, Y669RC1A027NBEA)], fred.stlouisfed.org · FRED : Natio](https://media.cdn.polora.ai/picks/2026/11/pickrun_883f4b28bff849b1/dEH8RBarXy9o5PoJ-slide-07--dette-am-ricaine-les.jpg)