Pourquoi le prix des puces mémoire pour l'IA doublerait-il, alors que les actions SK hynix et Samsung chutent ?

Selon le cabinet TrendForce, le prix moyen des puces mémoire pour l'IA ferait plus que doubler en 2027, parce que l'offre reste rare et que les acheteurs passent à des générations plus chères. Micron indique que cette mémoire demande environ trois fois plus de plaquettes de silicium que la mémoire ordinaire à capacité égale, et que l'essentiel de ce qu'il produira en 2027 est déjà vendu. Les actions restent pourtant très volatiles : les contrats disent peu de chose des bénéfices des années suivantes, et ce secteur a une longue histoire de flambées suivies d'effondrements.

2026-10-27

On annonce des prix qui doublent, puis les actions perdent un dixième en une journée

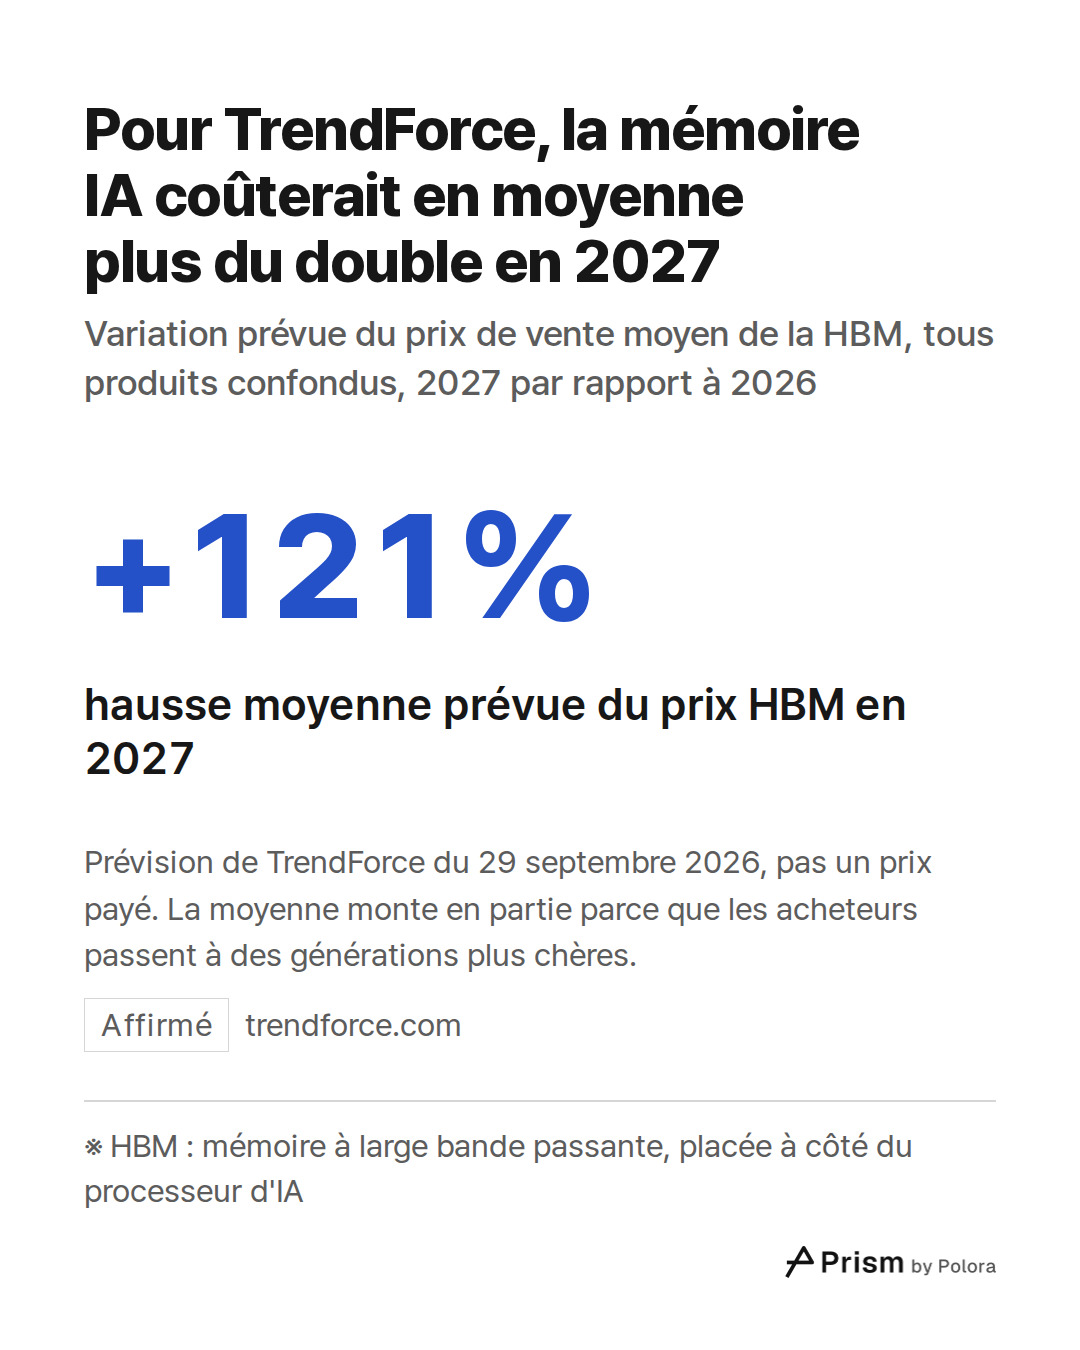
Le 29 septembre 2026, le cabinet d'études TrendForce a estimé que le prix de vente moyen des puces mémoire pour l'IA, tous produits confondus, augmenterait de 121 % en 2027. Il ferait donc plus que doubler en un an. Deux semaines plus tard, le 15 octobre, l'action de SK hynix, premier fabricant de ces puces, a clôturé en baisse de 11,06 % à Séoul. Samsung Electronics a perdu 9,48 %. Le KOSPI, principal indice de la Bourse coréenne, a fini la séance en recul de 7,57 %, à 5 554,22 points. La chute a été assez brutale pour que toutes les cotations soient suspendues pendant 20 minutes.

En l'espace de quelques semaines, on a donc annoncé un doublement des prix et vu une action perdre un dixième de sa valeur en une journée. Les deux peuvent être vrais en même temps, et comprendre pourquoi est le meilleur moyen de saisir comment fonctionne ce secteur.
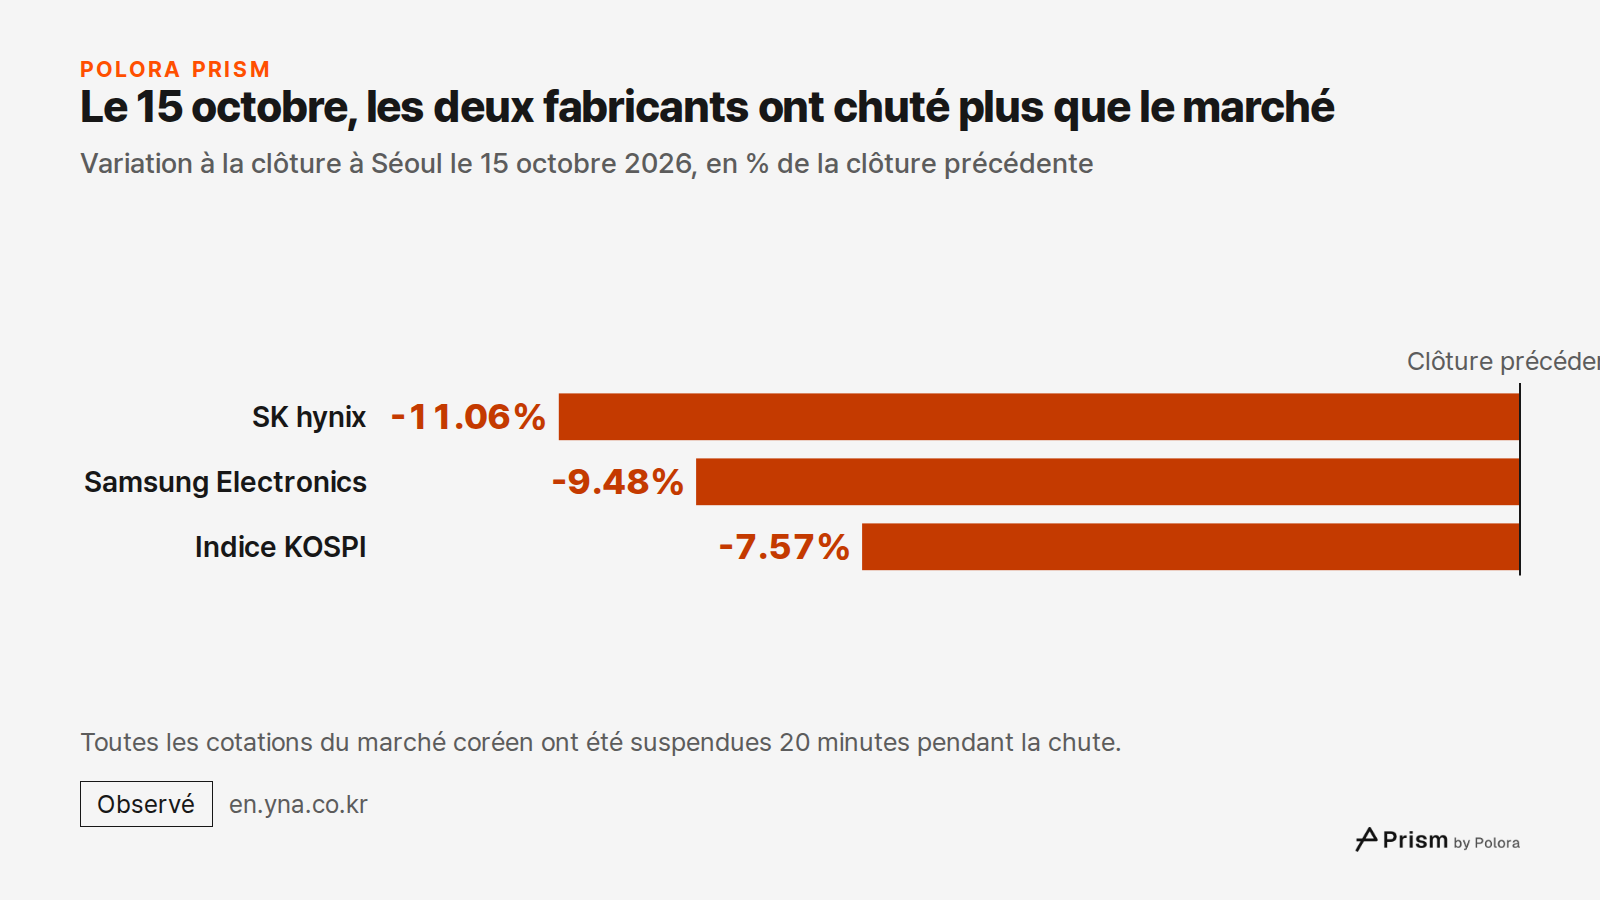
Le 15 octobre, les deux fabricants ont chuté plus que le marché · Variation à la clôture à Séoul le 15 octobre 2026, en % de la clôture précédente · Clôture précédente · SK hynix · Samsung Electronics · Indice KOSPI · -11.06% · -9.48% · -7.57% · Toutes les cotations du marché coréen ont été suspendu
Variation à la clôture à Séoul le 15 octobre 2026, en % de la clôture précédente

Ce qu'est vraiment une puce mémoire pour l'IA

La puce dont il est question s'appelle HBM, pour « high-bandwidth memory », c'est-à-dire mémoire à large bande passante. Un processeur d'IA ne peut pas travailler plus vite que les données ne lui parviennent. La HBM empile une douzaine de fines puces mémoire les unes sur les autres et place cette pile juste à côté du processeur, reliée par des milliers de minuscules connexions verticales. La mémoire ordinaire, celle d'un ordinateur portable ou d'un serveur classique, est installée plus loin et fait circuler les données beaucoup plus lentement.

Seules trois entreprises fabriquent de la HBM en grande quantité : les sud-coréens SK hynix et Samsung, et l'américain Micron.

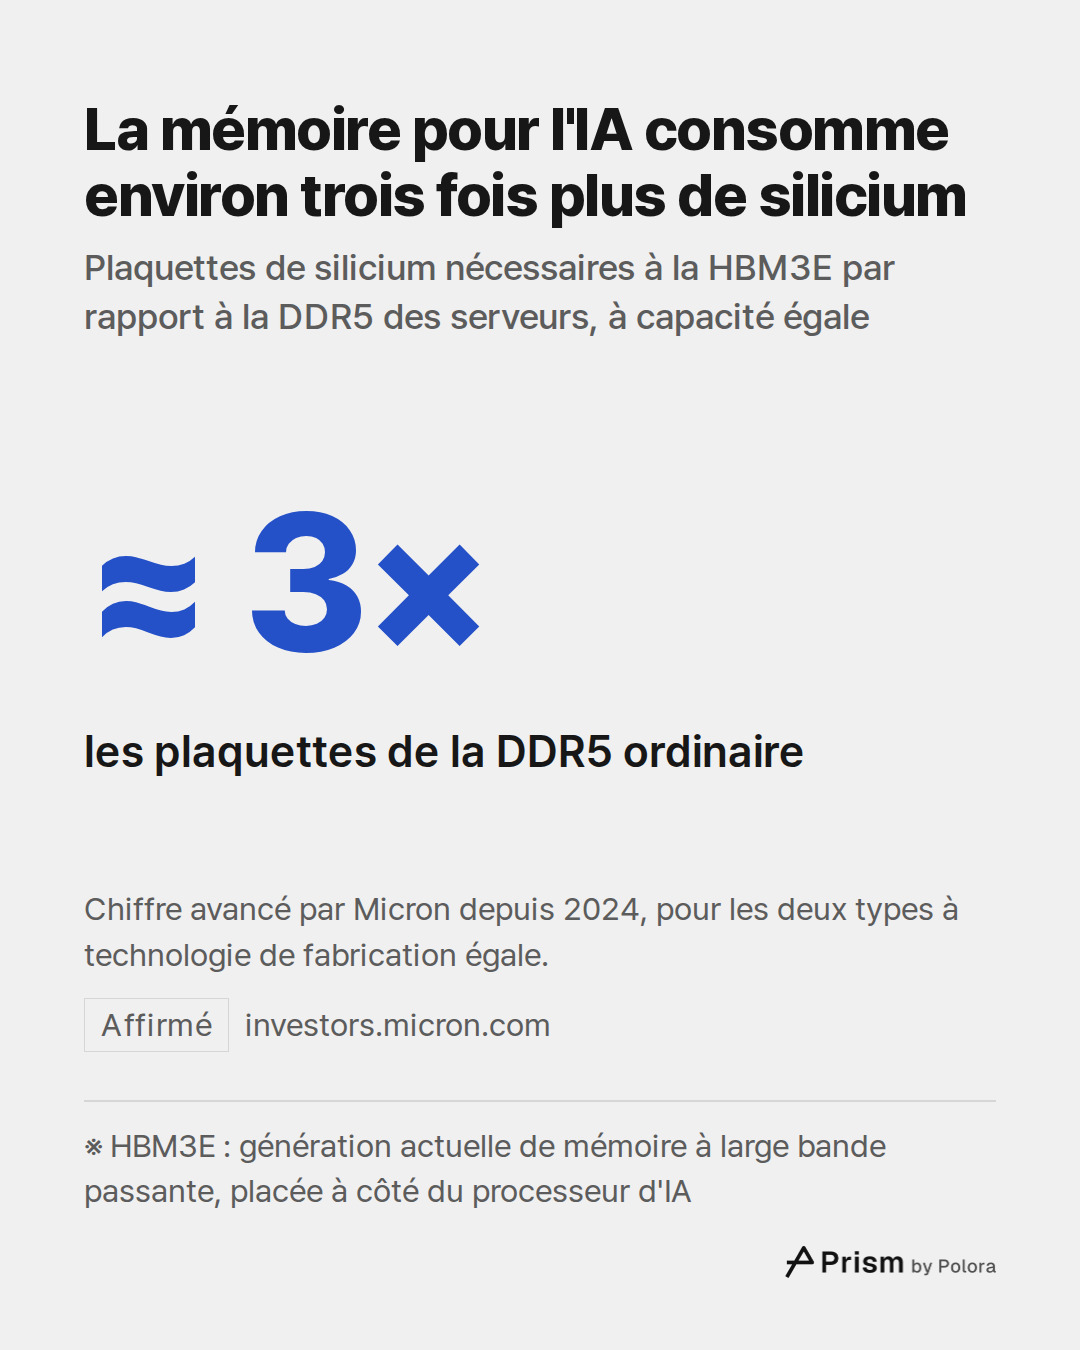
La mémoire pour l'IA consomme environ trois fois plus de silicium pour la même capacité

La mémoire est fabriquée sur des disques de silicium, appelés plaquettes, dans des usines ultrapropres qui coûtent extrêmement cher. Depuis 2024, Micron explique que la HBM3E, la génération actuelle, demande environ trois fois plus de plaquettes que la DDR5, la mémoire ordinaire des serveurs, pour obtenir la même capacité de stockage, à technologie de fabrication égale. Les puces sont plus grandes, une plus grande part de chacune sert au câblage qui relie les couches, et l'empilement multiplie les rebuts. Si une seule couche est défectueuse, c'est toute la pile qui perd de sa valeur.

Chaque plaquette transformée en HBM est donc une plaquette qui ne deviendra pas de la mémoire ordinaire, et construire de nouvelles usines prend des années. TrendForce avance trois raisons pour sa prévision de 2027 : l'offre reste tendue, une part croissante des ventes portera sur la HBM4, plus récente et plus chère, et la génération suivante, la HBM4e, doit démarrer au second semestre 2027.
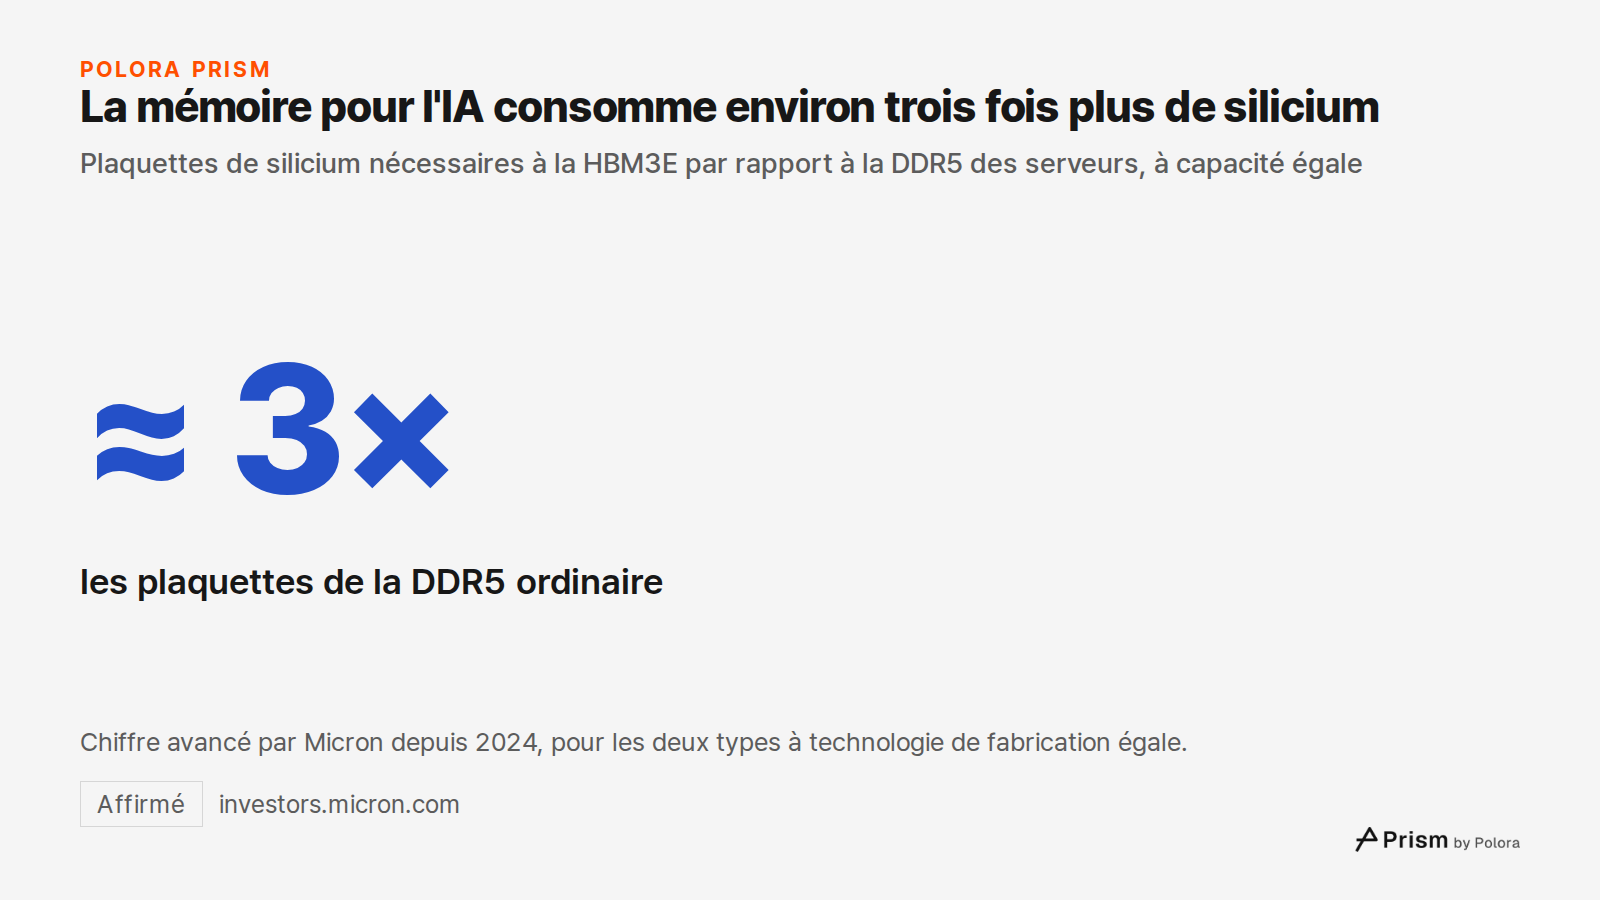
La mémoire pour l'IA consomme environ trois fois plus de silicium · Plaquettes de silicium nécessaires à la HBM3E par rapport à la DDR5 des serveurs, à capacité égale · ≈ 3× · les plaquettes de la DDR5 ordinaire · Chiffre avancé par Micron depuis 2024, pour les deux types à technologie de fabricatio
Plaquettes de silicium nécessaires à la HBM3E par rapport à la DDR5 des serveurs, à capacité égale

Micron affirme avoir déjà vendu l'essentiel de sa mémoire pour l'IA de 2027

La HBM ne s'achète pas sur catalogue. Les prix sont fixés à peu près une fois par an, lors de négociations entre les trois fabricants et leurs clients, et une grande partie des volumes est engagée dans des contrats longs. Le 30 septembre 2026, Micron a annoncé à ses investisseurs avoir conclu des accords pour « la grande majorité » de sa production de HBM de l'année civile 2027, « avec de fortes hausses de prix d'une année sur l'autre ». C'est le signe d'un marché tendu chez l'un des trois fabricants, pas la preuve que l'essentiel de la production 2027 de tout le secteur est vendu.

Micron a aussi décrit 26 accords pluriannuels dits « take-or-pay » : le client paie le volume convenu, qu'il en prenne livraison ou non. Environ les trois quarts du chiffre d'affaires que Micron attend de ces accords relèvent d'un cadre de prix défini, et pour la majorité de cette part, le prix évolue à l'intérieur d'une fourchette, entre un plancher et un plafond. Ce plafond compte : il signifie qu'une partie du gain qu'apporterait une hausse des prix a déjà été cédée en échange de la visibilité.

Les 121 % ne sont que la prévision d'un cabinet, et une moyenne

Le chiffre de TrendForce est une prévision, pas un prix que quelqu'un a déjà payé. C'est aussi une moyenne calculée sur l'ensemble des produits. Quand les acheteurs se tournent vers des générations plus récentes et plus chères, la moyenne monte, même si le prix d'aucun produit ne change. Les 121 % ne signifient donc pas que chaque puce coûtera 121 % de plus.

La rareté de l'offre et les contrats déjà signés expliquent pourquoi TrendForce s'attend à une hausse, mais ils ne suffisent pas à produire le chiffre de 121 %. Ce nombre est l'estimation propre de TrendForce, et le passage à des puces plus récentes en fait partie. Les contrats indiquent plus sûrement le sens de l'évolution, du moins pour un fabricant : Micron indique que ses prix de HBM pour 2027 sont nettement supérieurs à ceux de 2026.
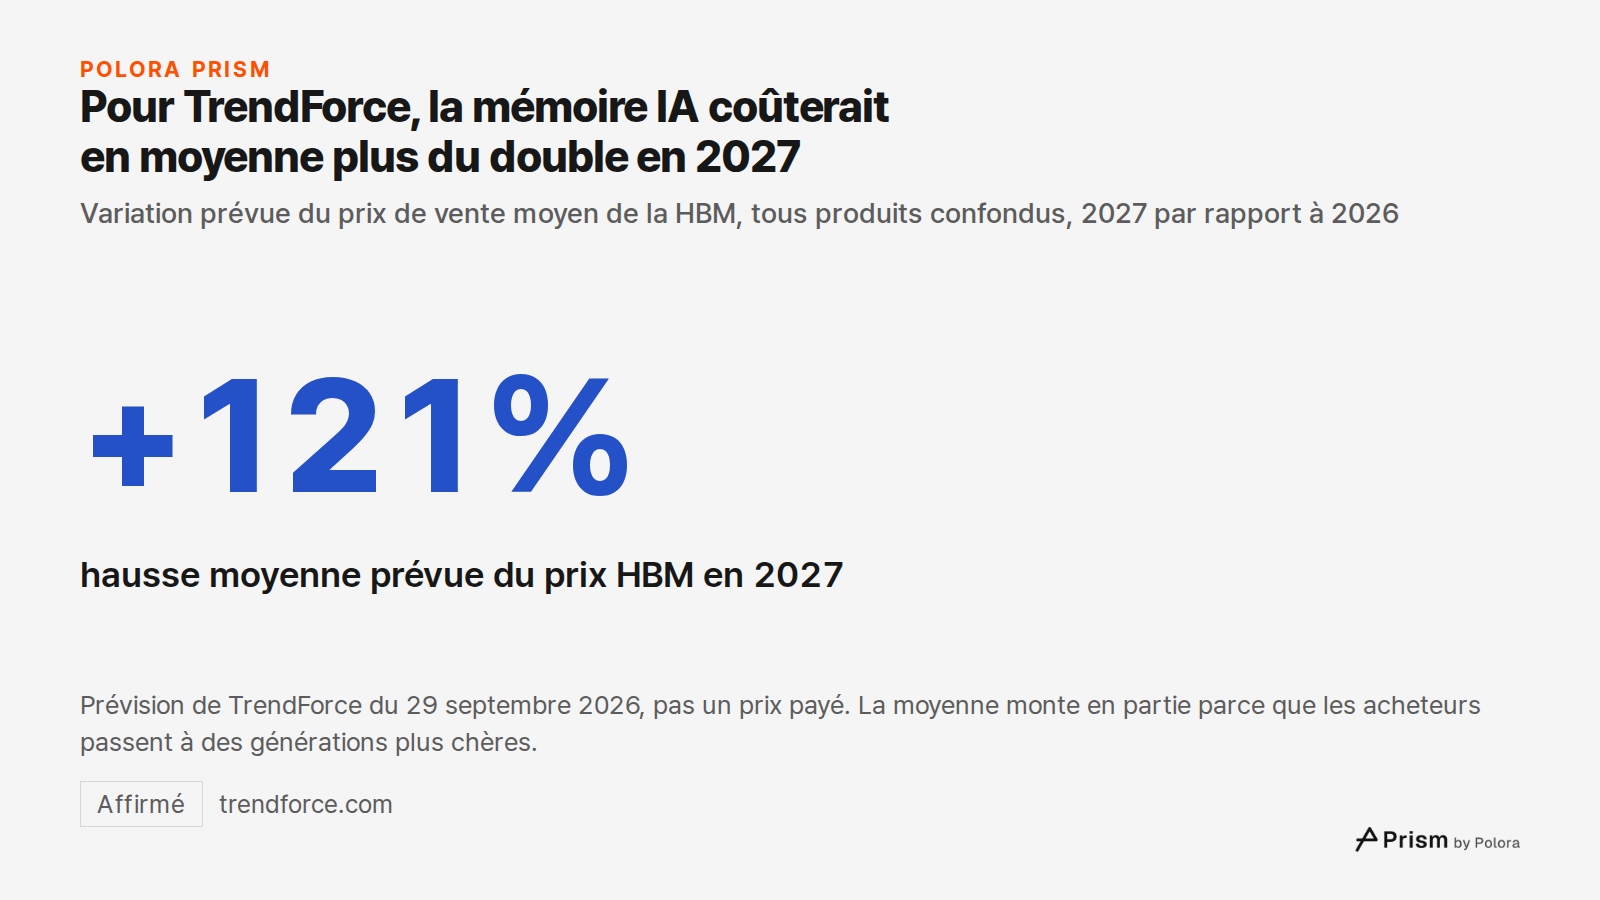
Pour TrendForce, la mémoire IA coûterait en moyenne plus du double en 2027 · Variation prévue du prix de vente moyen de la HBM, tous produits confondus, 2027 par rapport à 2026 · +121% · hausse moyenne prévue du prix HBM en 2027 · Prévision de TrendForce du 29 septembre 2026, pas un prix payé. La mo
Variation prévue du prix de vente moyen de la HBM, tous produits confondus, 2027 par rapport à 2026

Pourquoi les actions tanguent quand même : leur cours regarde au-delà des contrats

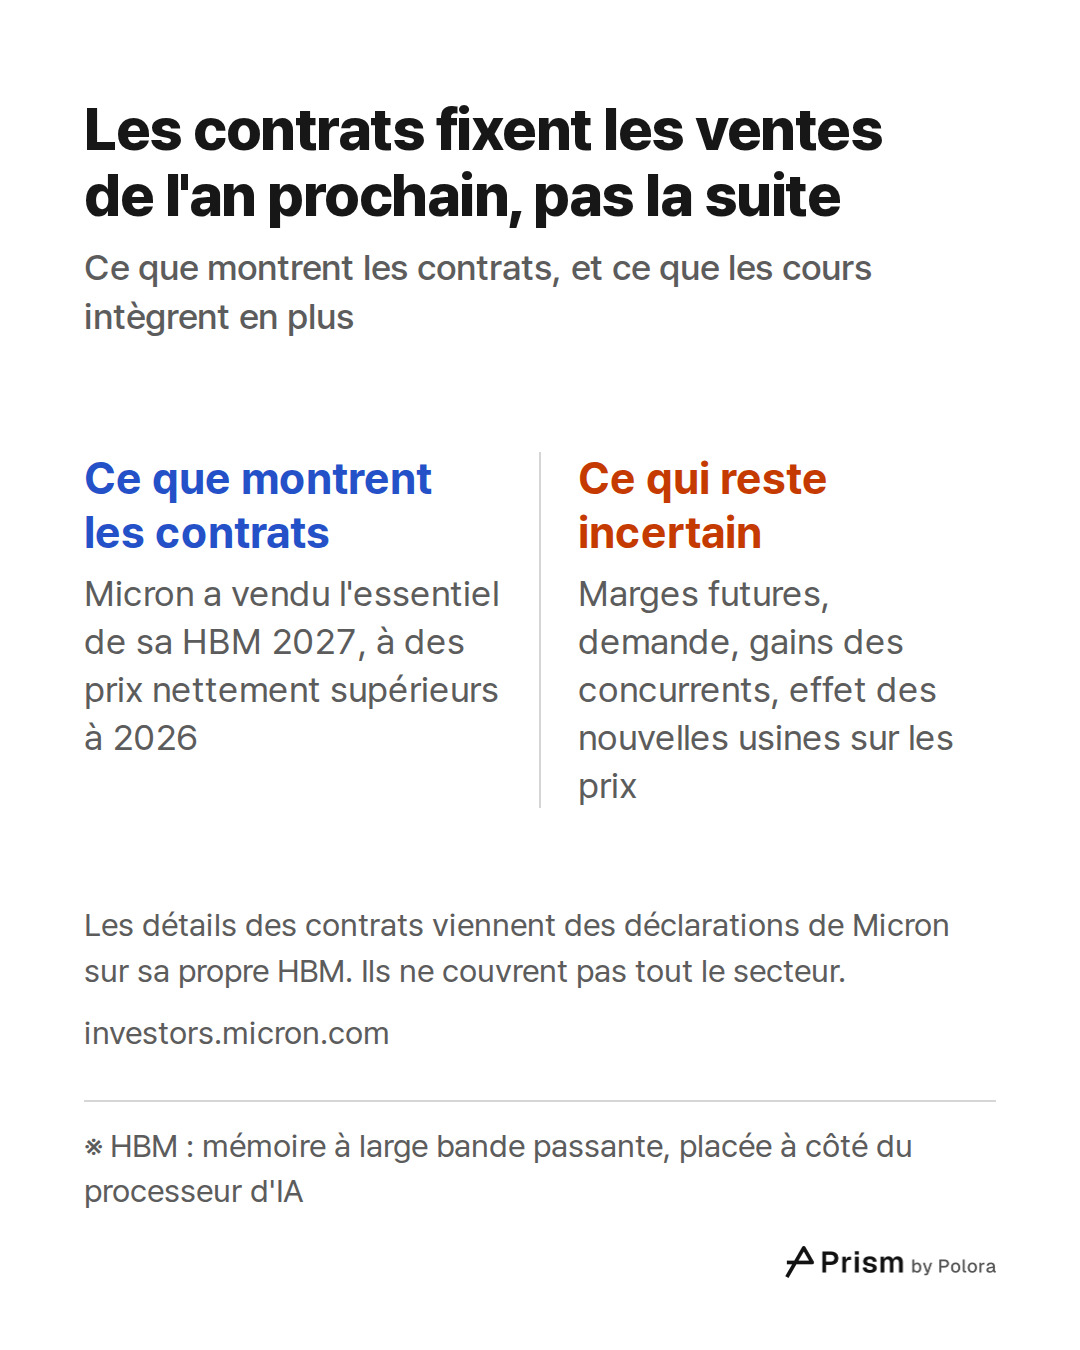
Les contrats rendent les ventes de l'an prochain plus lisibles, et certains de ceux de Micron courent sur plusieurs années. Mais ils ne fixent ni les marges futures, ni la demande des clients, ni les parts de marché que gagneront les concurrents, ni l'effet des nouvelles usines sur les prix. Le cours d'une action reflète ce que les investisseurs attendent des bénéfices d'une entreprise sur de nombreuses années, et la mémoire a une longue histoire de périodes fastes qui se sont terminées en surproduction. Lors des cycles passés, quand les prix étaient élevés, tous les fabricants ont augmenté leurs capacités en même temps. Les nouvelles usines sont entrées en service à peu près au même moment, l'offre a dépassé la demande, et les prix ont baissé plus vite que les coûts.

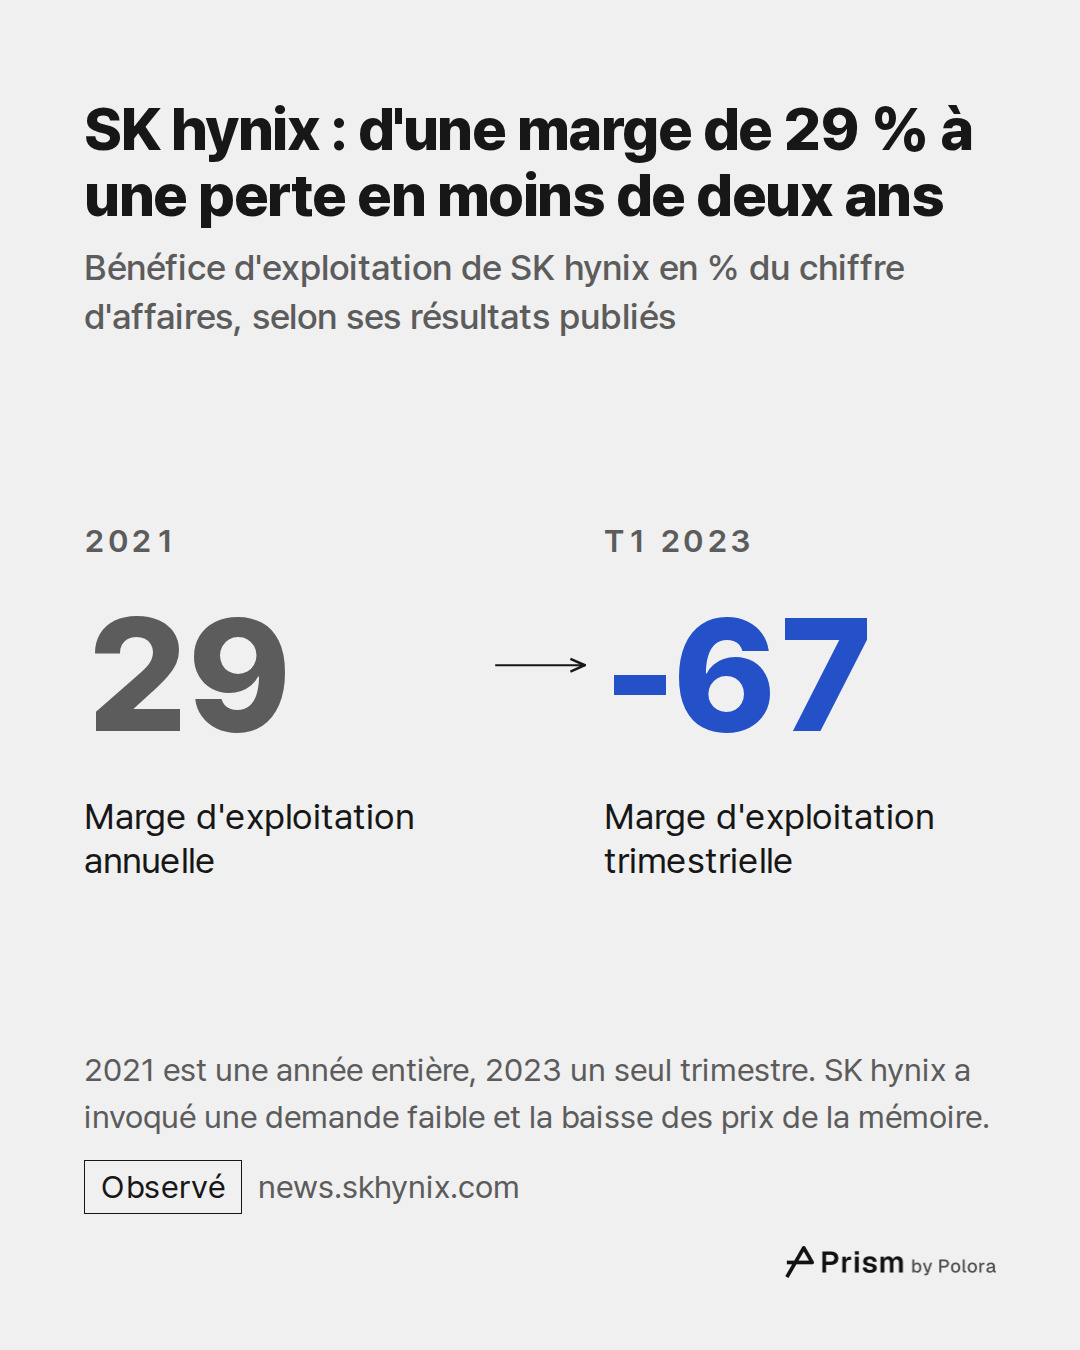
Les résultats de SK hynix montrent à quelle vitesse cela peut arriver. En 2021, l'entreprise a dégagé un bénéfice d'exploitation de 12,41 billions de wons (un billion valant mille milliards), soit une marge de 29 %. Au premier trimestre 2023, elle perdait de l'argent : une perte d'exploitation de 3,402 billions de wons pour un chiffre d'affaires de 5,088 billions, soit une marge négative de 67 %. L'entreprise a invoqué une demande faible et la baisse des prix de la mémoire.

De nouvelles capacités arrivent. Micron, à lui seul, prévoit que son usine d'assemblage de HBM à Singapour commencera à produire début 2027, qu'une nouvelle usine aux États-Unis démarrera mi-2027, et que de nouvelles salles blanches s'ajouteront à partir de fin 2028. Micron estime, mais ce n'est que son point de vue, que l'offre restera tendue jusqu'en 2028, et dit ne pas encore voir quand l'offre et la demande s'équilibreront.

Cette histoire de flambées et d'effondrements est un risque que les investisseurs prennent en compte, pas la preuve qu'un nouvel effondrement approche. Les contrats « take-or-pay » pluriannuels, par lesquels les clients s'engagent à l'avance sur des volumes, pourraient rendre ce cycle moins semblable aux crises passées, sans pouvoir garantir les bénéfices. Ce cycle sera-t-il différent des précédents ? C'est précisément là-dessus que les investisseurs divergent.
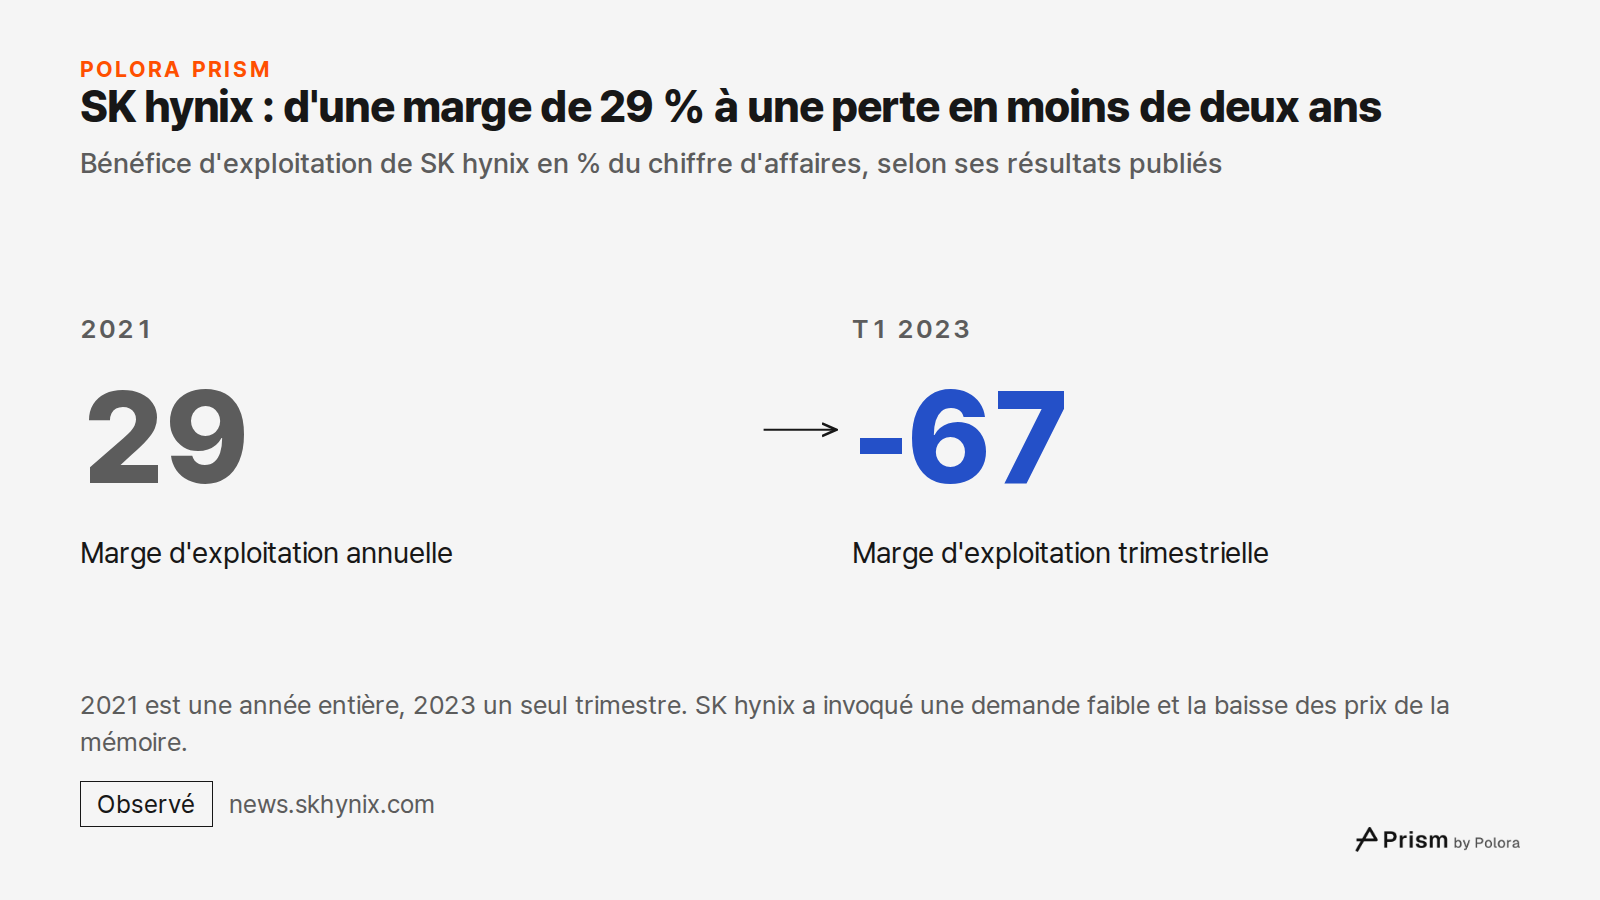
SK hynix : d'une marge de 29 % à une perte en moins de deux ans · Bénéfice d'exploitation de SK hynix en % du chiffre d'affaires, selon ses résultats publiés · 2021 · 29 · Marge d'exploitation annuelle · T1 2023 · -67 · Marge d'exploitation trimestrielle · 2021 est une année entière, 2023 un seul tr
Bénéfice d'exploitation de SK hynix en % du chiffre d'affaires, selon ses résultats publiés

La presse a relié la chute du 15 octobre aux taux d'intérêt et au financement de l'IA

La presse coréenne et internationale a attribué la chute de ce jour-là à l'inflation américaine et au financement de l'IA. Selon le Bureau des statistiques du travail des États-Unis, les prix à la consommation américains ont augmenté de 0,6 % en septembre par rapport à août. Ce chiffre élevé a nourri la crainte que la Réserve fédérale, la banque centrale américaine, relève ses taux d'intérêt. Les articles évoquaient aussi des doutes sur la façon dont les projets d'IA continueront d'être financés. Ce sont des explications de journalistes sur un mouvement de marché, pas une cause unique démontrée.

Les ventes des fabricants de mémoire dépendent des dépenses consacrées à l'IA, si bien que le moindre doute sur ces dépenses se répercute directement sur leurs actions.

SK hynix reste en tête de la mémoire pour l'IA, mais avec une avance réduite

Les cours dépendent aussi de qui remportera les prochains contrats. Selon les calculs de Counterpoint Research, fondés sur le chiffre d'affaires de la HBM, SK hynix détenait 64 % du marché au deuxième trimestre 2025. Sa part a été de 56 %, 57 % et 58 % les trois trimestres suivants, puis de 50 % au deuxième trimestre 2026. Sur la même année, Samsung est passé de 15 % à 33 %. Il s'agit de parts du chiffre d'affaires de la HBM, pas de l'ensemble de la mémoire.

Le dernier recul porte sur un seul trimestre et ne constitue pas une tendance, et d'autres cabinets mesurent les parts de marché autrement et obtiennent d'autres chiffres. Ce que ces chiffres montrent, c'est que la première place peut changer de mains, et c'est une chose de plus que le cours d'une action doit intégrer.
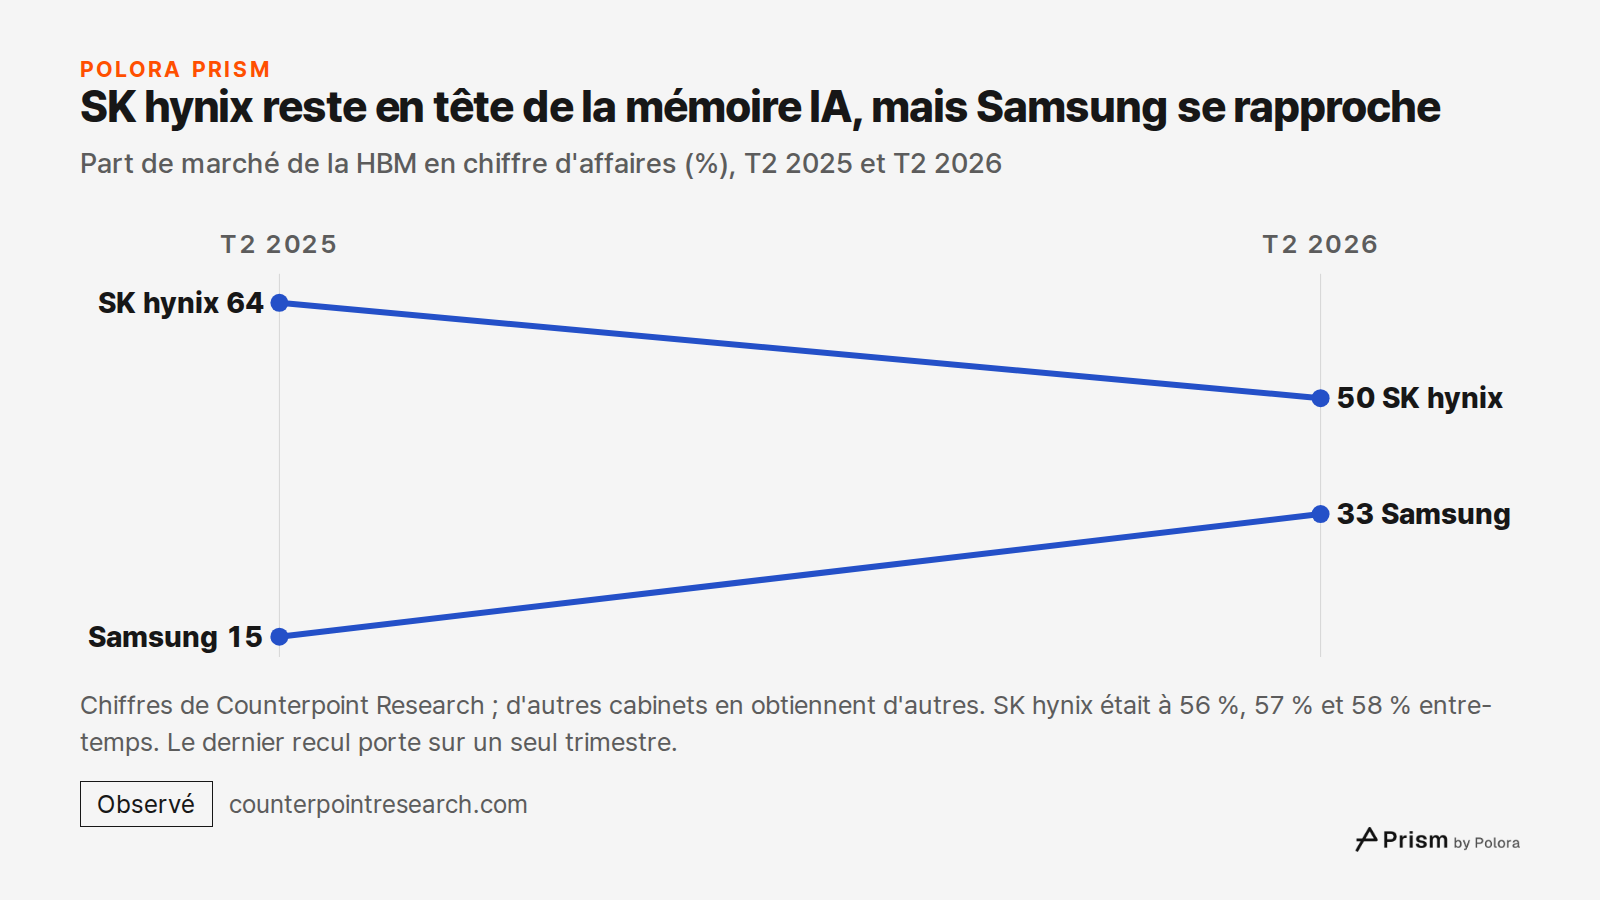
SK hynix reste en tête de la mémoire IA, mais Samsung se rapproche · Part de marché de la HBM en chiffre d'affaires (%), T2 2025 et T2 2026 · T2 2025 · T2 2026 · SK hynix · Samsung · 64 · 15 · 50 · 33 · Chiffres de Counterpoint Research ; d'autres cabinets en obtiennent d'autres. SK hynix était à 56
Part de marché de la HBM en chiffre d'affaires (%), T2 2025 et T2 2026

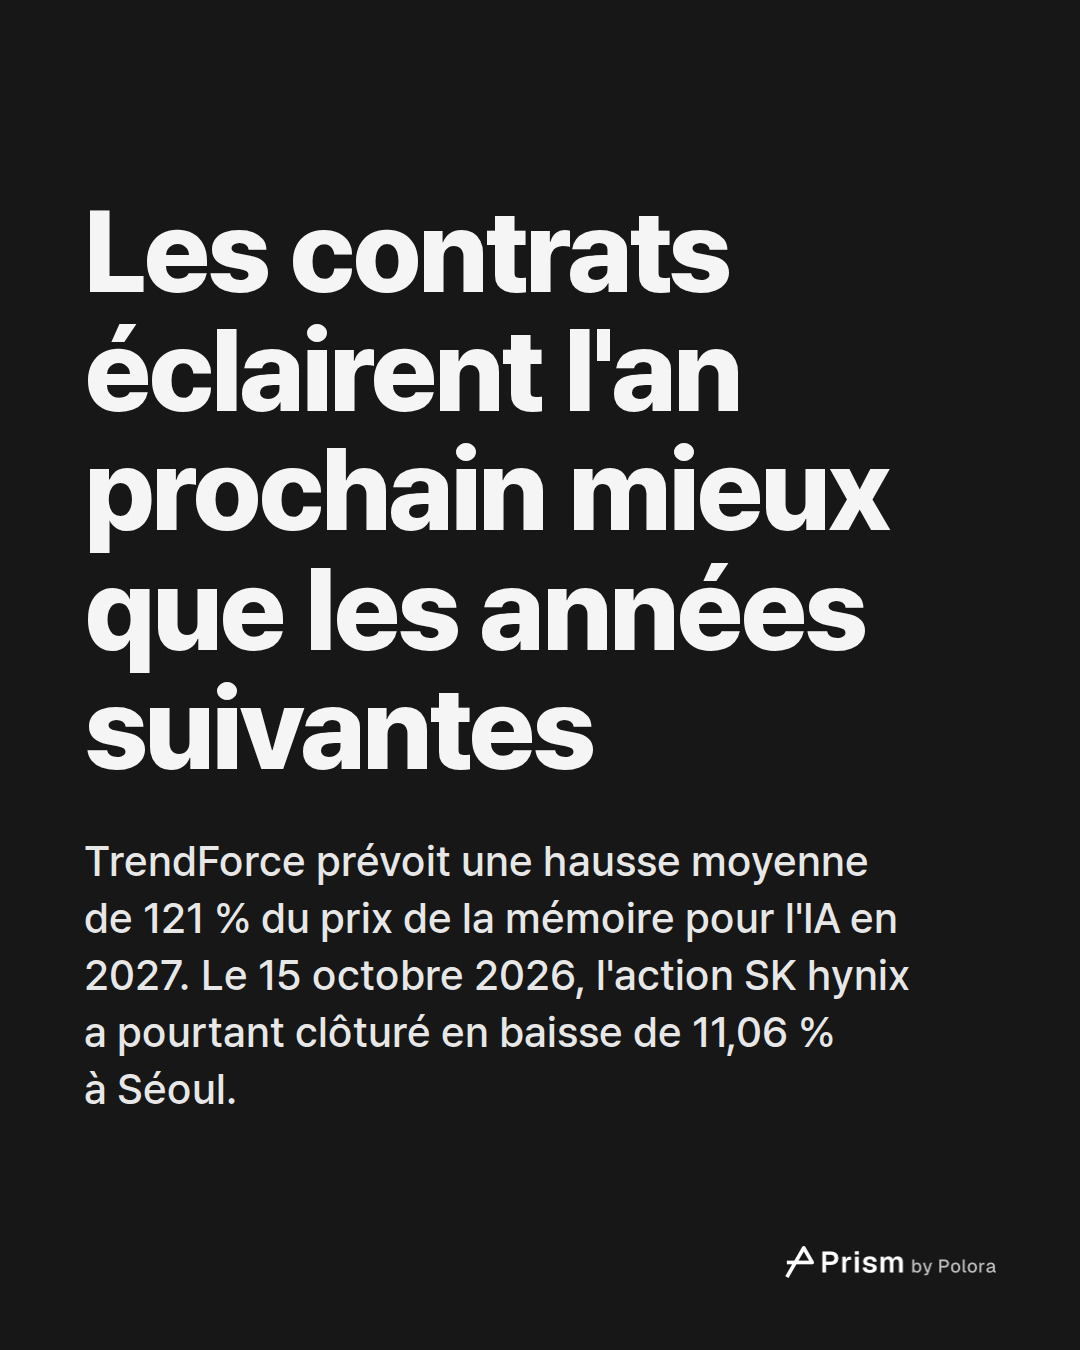
Les contrats éclairent l'an prochain mieux que les années suivantes

Voici ce qu'il faut retenir. TrendForce s'attend à ce que la mémoire pour l'IA coûte bien plus cher en moyenne l'an prochain, parce que l'offre reste tendue et que les acheteurs passent à des générations plus chères. De son côté, Micron indique que cette mémoire demande environ trois fois plus de plaquettes que la mémoire ordinaire pour la même capacité, et qu'il a déjà vendu l'essentiel de sa production de 2027. Les actions restent volatiles parce que leur cours repose sur de nombreuses années de bénéfices que les contrats ne garantissent pas, dans un secteur qui, il y a peu, est passé d'un gros bénéfice à une lourde perte en deux ans.

Rien ici ne dit où iront les prix ni les actions. Ce qui décidera du prochain tournant est public : les termes des nouveaux contrats, l'ampleur des nouvelles capacités de production et leur date de mise en service, et la part de la nouvelle HBM4 que Samsung remportera. Les résultats trimestriels à venir de SK hynix et de Samsung, et ce que les deux entreprises diront de leur production 2027, seront les prochains éléments à examiner. Les prévisions citées ici appartiennent aux entreprises et cabinets nommés, et les résultats passés ne promettent rien pour l'avenir.
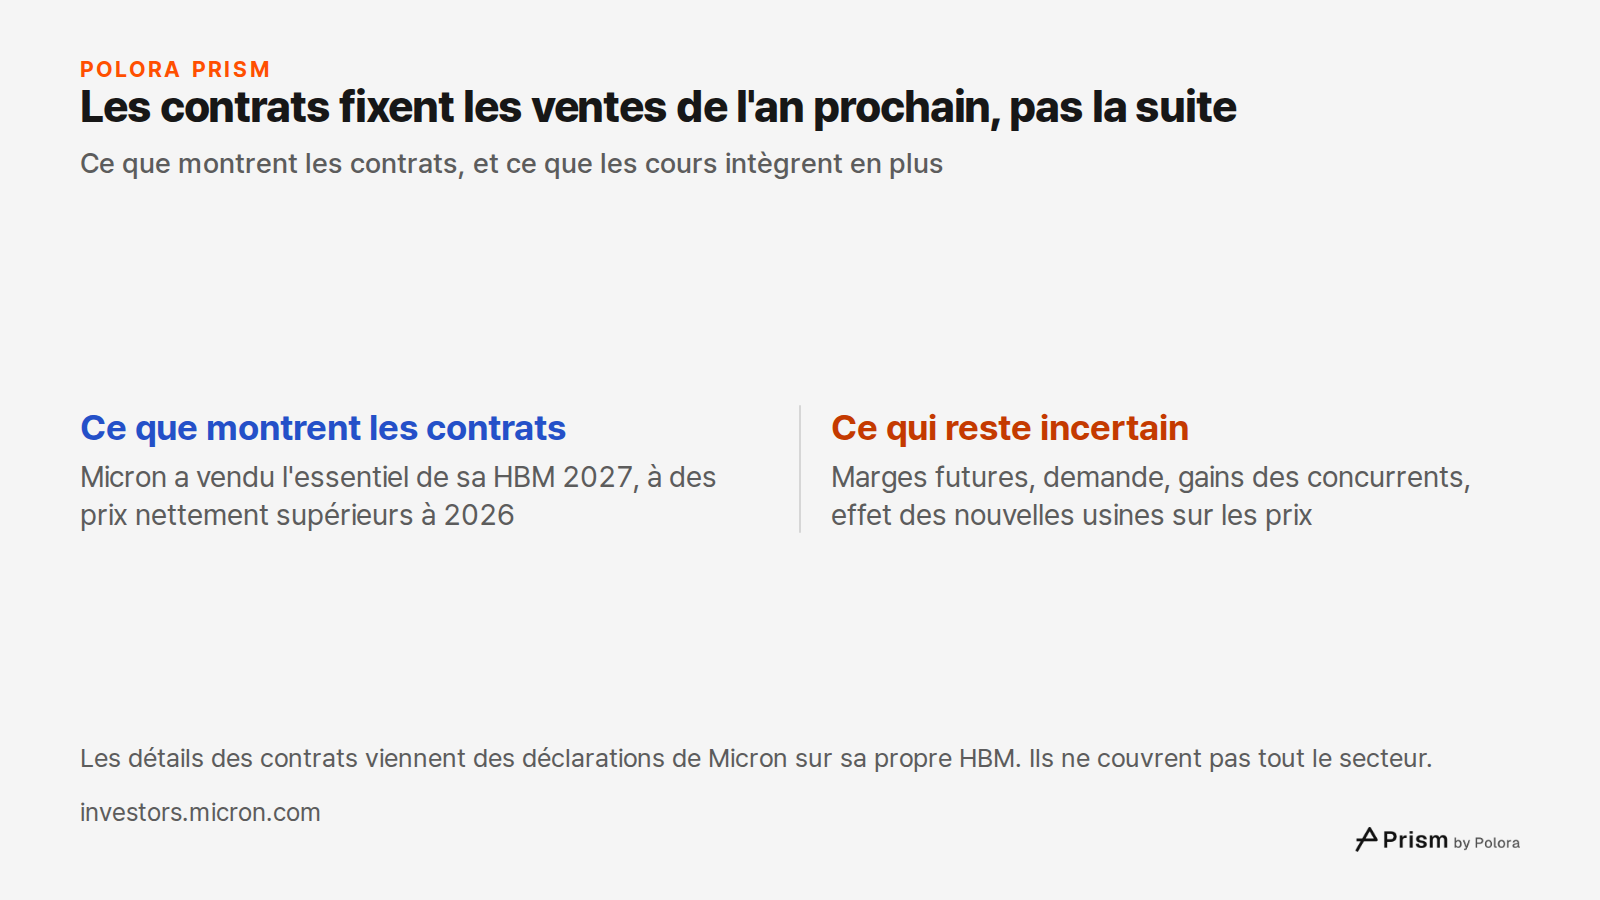
Les contrats fixent les ventes de l'an prochain, pas la suite · Ce que montrent les contrats, et ce que les cours intègrent en plus · Ce que montrent les contrats · Ce qui reste incertain · Micron a vendu l'essentiel de sa HBM 2027, à des prix nettement supérieurs à 2026 · Marges futures, demande, g
Ce que montrent les contrats, et ce que les cours intègrent en plus
Pourquoi le prix des puces mémoire pour l'IA doublerait-il, alors que les actions SK hynix et Samsung chutent ?Pourquoi le prix des puces mémoire pour l'IA doublerait-il, alors que les actions chutent ?Les contrats éclairent l'an prochain mieux que les années suivantes · TrendForce prévoit une hausse moyenne de 121 % du prix de la mémoire pour l'IA en 2027. Le 15 octobre 2026, l'action SK hynix a pourtant clôturé en baisse de 11,06 % à Séoul.※ HBM : mémoire à large bande passante, placée à côté du processeur d'IA · +121% · hausse moyenne prévue du prix HBM en 2027 · Pour TrendForce, la mémoire IA coûterait en moyenne plus du double en 2027 · Variation prévue du prix de vente moyen de la HBM, tous produits confondus, 2027 par rapport à 2※ HBM3E : génération actuelle de mémoire à large bande passante, placée à côté du processeur d'IA · ≈ 3× · les plaquettes de la DDR5 ordinaire · La mémoire pour l'IA consomme environ trois fois plus de silicium · Plaquettes de silicium nécessaires à la HBM3E par rapport à la DDR5 des serveurs, à cap※ HBM : mémoire à large bande passante, placée à côté du processeur d'IA · Ce que montrent les contrats · Ce qui reste incertain · Micron a vendu l'essentiel de sa HBM 2027, à des prix nettement supérieurs à 2026 · Marges futures, demande, gains des concurrents, effet des nouvelles usines sur les pr2021 · 29 · Marge d'exploitation annuelle · T1 2023 · -67 · Marge d'exploitation trimestrielle · SK hynix : d'une marge de 29 % à une perte en moins de deux ans · Bénéfice d'exploitation de SK hynix en % du chiffre d'affaires, selon ses résultats publiés · 2021 est une année entière, 2023 un seul trLes cycles passés : un risque, pas la preuve d'un krach. · Le prochain tournant dépendra des termes des nouveaux contrats, des nouvelles capacités et de leur date, et de la part de HBM4 gagnée par Samsung. Rien ici ne dit où iront prix et actions. · ※ HBM4 : nouvelle génération de mémoire à large baSources 14 : trendforce.com · TrendForce press release, September 29, 2026, eetasia.com · EE Times Asia : TrendForce raises 2027 HBM price forecast as supply constraints persist, koreaherald.com · The Korea Herald + 11À lire en entier sur · polora.ai

Why are AI memory chip prices expected to double, and why do memory stocks still swing so hard?

Alpha · deepseek-v4-pro

The short version is that two different things are being conflated: a forecast for one memory product's contract prices next year, and the stock market's guess about the whole industry many years out. They can move in opposite directions on the same day, and October 15, 2026 was a clean demonstration of why. Why the "double" is expected. The "AI memory chip" here is HBM, the stacked high-bandwidth memory that sits next to AI accelerators. The "prices will double" claim traces to a TrendForce projection that blended HBM average selling prices will rise 121% in 2027. That is a projection, not an observed transaction price. It is also an average across products, so a mix shift toward pricier HBM4 pushes the blended number up even if per-chip prices move less. The underlying economics are genuinely tight, though: - HBM uses roughly three times the wafer supply of ordinary DDR5 server memory for the same storage capacity. Every wafer made into HBM is a wafer not made into conventional memory. - Most of next year's volume is already locked up. Micron told investors in late September 2026 that it had contracted "the vast majority" of its calendar 2027 HBM supply, with sign…

Beta · gpt-6-sol

The manuscript’s central distinction holds: a forecast for HBM selling prices in 2027 is not a forecast for memory-company shares. But I would push back on Alpha’s phrasing that contracts describe *only next year*. Some of Micron’s agreements extend into 2031, so the better explanation is that contracts reduce some uncertainty without eliminating uncertainty about volumes, margins, competition and demand. (trendforce.com) Here is what I could check directly: - “Prices double” is a projection, not a measured price increase. TrendForce’s September 29, 2026 release projects a 121% year-on-year rise in blended HBM average selling prices in 2027. It attributes that forecast to constrained supply, a larger share of higher-priced HBM4, and an HBM4e ramp in the second half of 2027. A changing product mix means the figure does *not* say that every individual chip’s price will rise 121%. (trendforce.com) - The su…

Gamma · gemini-3.1-pro

The manuscript’s fundamental premise holds up well under scrutiny. It correctly identifies the tension at the heart of the user’s question: near-term memory prices are driven by tight supply and locked-in contracts, while memory stocks swing wildly because they are priced on the long-term, cyclical nature of the business and broader macroeconomic factors. Beta left a few specific claims unverified, which I was able to confirm via Live Search: * Micron's 75% contract coverage: The claim that "more than 75% of all its fiscal 2027 shipments, ordinary memory included, were already under contract or set aside for customers" is accurate. During Micron's fiscal Q4 2026 earnings call on September 30, 2026, President and COO Manish Bhatia stated that the company had committed more than 75% of its planned shipments for fiscal 2027. (Sources: MarketBeat, Trefis coverage of the Q4 call). * The "three times the wafer supply" claim: This is also accurate and comes directly from Micron. Raghu Sreeramaneni, Micron's HBM Design Architecture Fellow, presented at the Hot Chips conference on August 23, 2026, stating that for the same memory capacity, HBM3E requires approximately three t…

Researcher · gpt-6-luna

Research check - TrendForce’s 121% figure is verified as a projection. Its September 29, 2026 release says blended HBM average selling prices are projected to rise 121% year over year in 2027. It cites tight supply, a growing share of higher-priced HBM4, and HBM4e ramping in the second half of 2027. This is a forecast for a blended average, not a prediction that every HBM product’s price will rise by that amount. TrendForce release (trendforce.com) - The October 15 market figures are supported. Yonhap’s closing-data item gives the KOSPI at 5,554.22, down 454.59 points; that is a 7.57% decline. The Korea Herald’s report gives SK hynix down 11.06% and Samsung Electronics down 9.48%. A separate report citing Korea Exchange data says trading was halted for 20 minutes. These figures support the manuscript’s market-move description. Yonhap close · Korea Herald report · [News1/Chos…

The Arbiter · gpt-6-sol

The voices agree on the key distinction to test in the verdict: TrendForce’s 121% figure is a forecast for the blended average selling price of HBM in 2027, not an observed price rise or a forecast for memory stocks. TrendForce attributes it to tight supply and a shift toward newer HBM products. Micron’s older “three times” comparison concerns *wafer supply for the same number of bits*, not three times every kind of factory capacity. (investors.micron.com) The main disagreement is about how much certainty the contracts provide. Micron’s account of its own HBM commitments supports a tight near-term market, but it cannot establish that most *industry-wide* supply is sold. Beta also cautions that multiyear contracts make “stocks are priced on the years after contracts end” too stark: those agreements can extend visibility without settling future demand, margins or competition. Micron’s investor materials describe multiyear customer agreements and price bands, underscoring that distinction. ([investors.micron.com](https://investors.micron.com/static-files/631b1a32-5537-46ae-8f40-82e42fc…

The Arbiter's Final Verdict · gpt-6-sol

Verdict The manuscript’s central explanation stands, but its opening overstates what the evidence proves. The “doubling” is TrendForce’s projection that *blended* high-bandwidth memory (HBM) average selling prices will rise 121% in 2027. It is not a price increase already observed, and it does not mean every HBM chip will cost twice as much. HBM stacks memory beside an AI processor so data can reach it quickly. Making it strains supply: Micron’s original comparison says HBM3E needs approximately three times the wafer supply of DDR5 for the same number of bits at the same technology node—not three times every kind of “factory capacity.” Micron also says it has agreements covering the vast majority of its own calendar-2027 HBM bit supply at significantly higher year-on-year prices. That supports tightness, but does not establish that most HBM supply across all makers is sold. TrendForce’s forecast also reflects a shift towar…