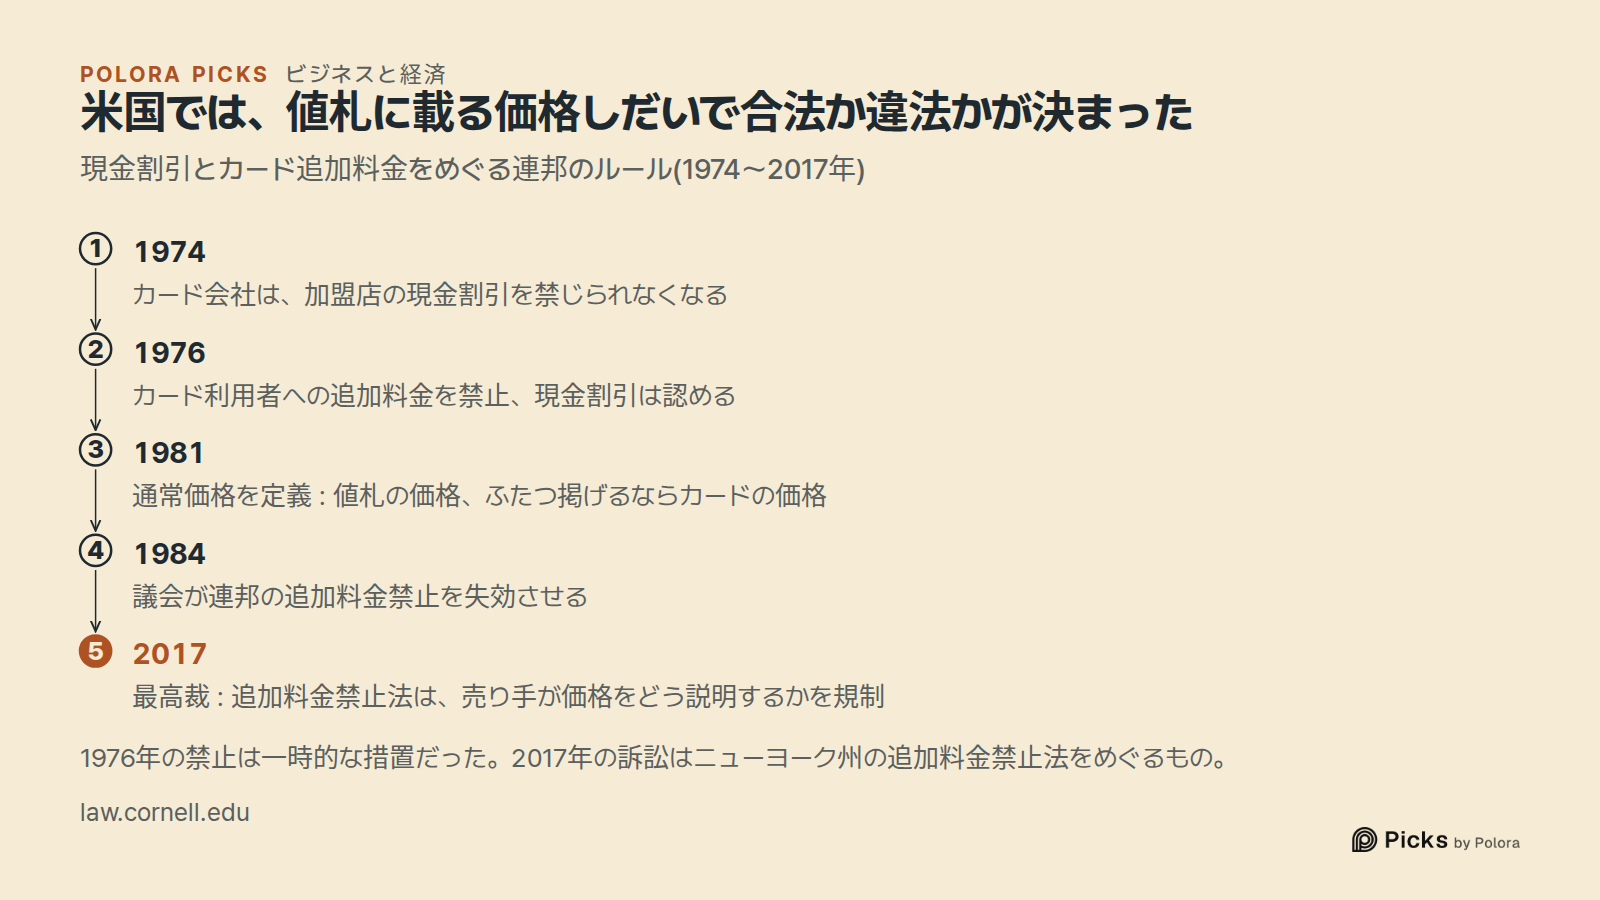
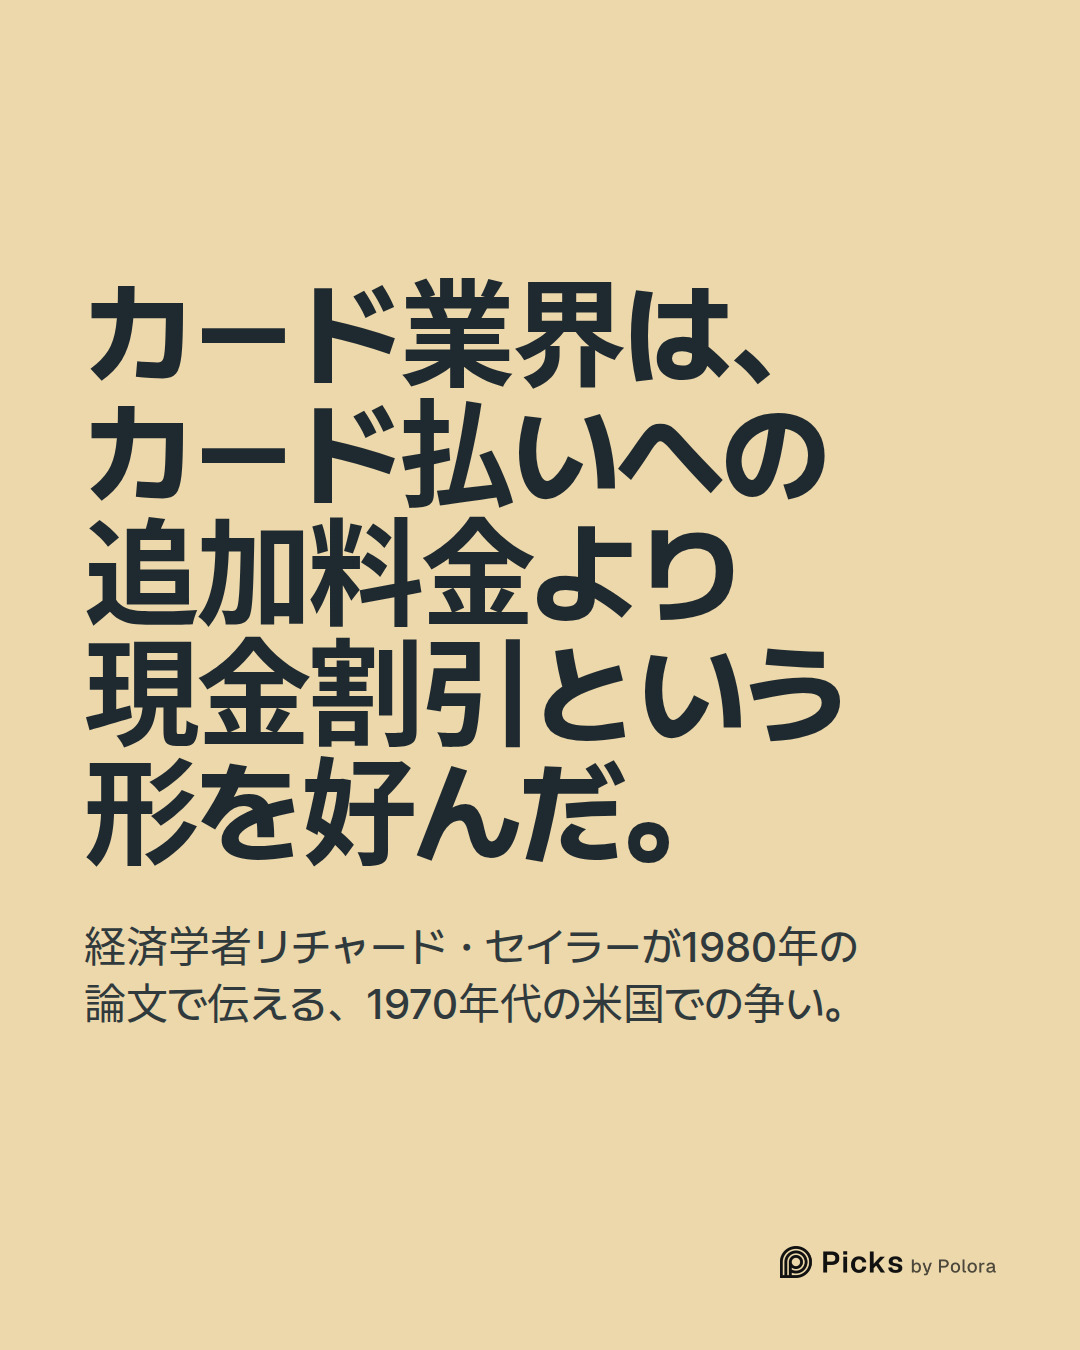
米国では、この呼び方は店の自由に任されてはいませんでした。1974年、議会は貸付真実法(Truth in Lending Act)を改正し、カード発行会社が、現金で払う客への割引を加盟店に禁じられないようにしました。1976年にはさらに踏み込み、現金割引は認めたまま、カード利用者に追加料金を課すことを加盟店に禁じました。この禁止は一時的な措置として書かれていました。
Why do shops call it a "cash discount" instead of a "card fee" when the price difference is exactly the same?
Alpha · deepseek-v4-pro
Because the two wordings don't describe different prices; they describe different baselines.
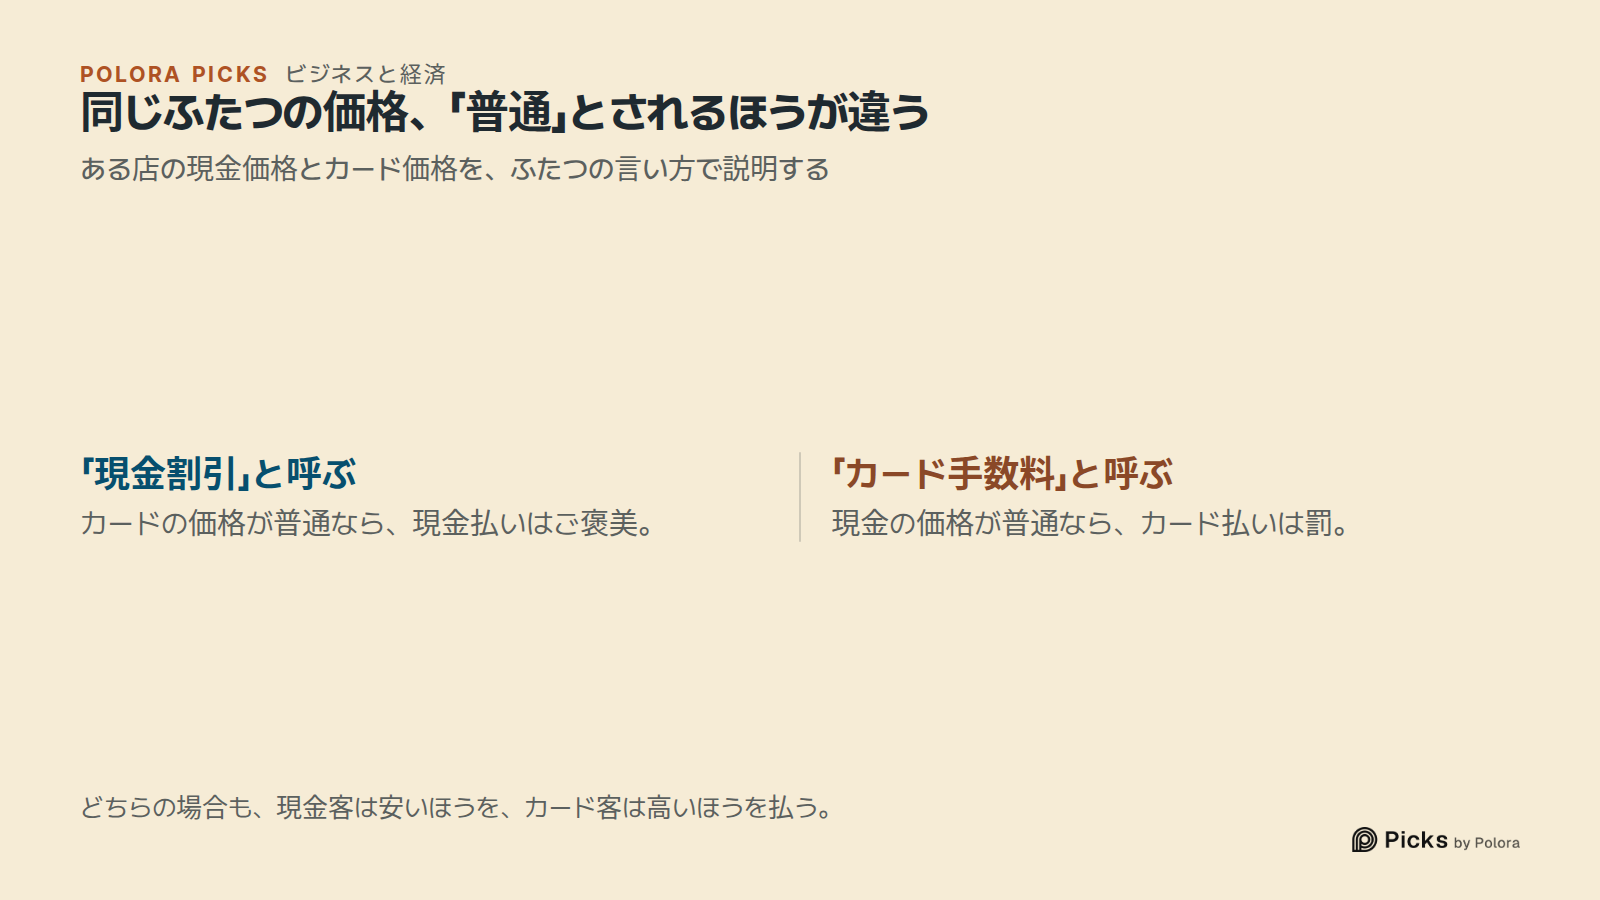
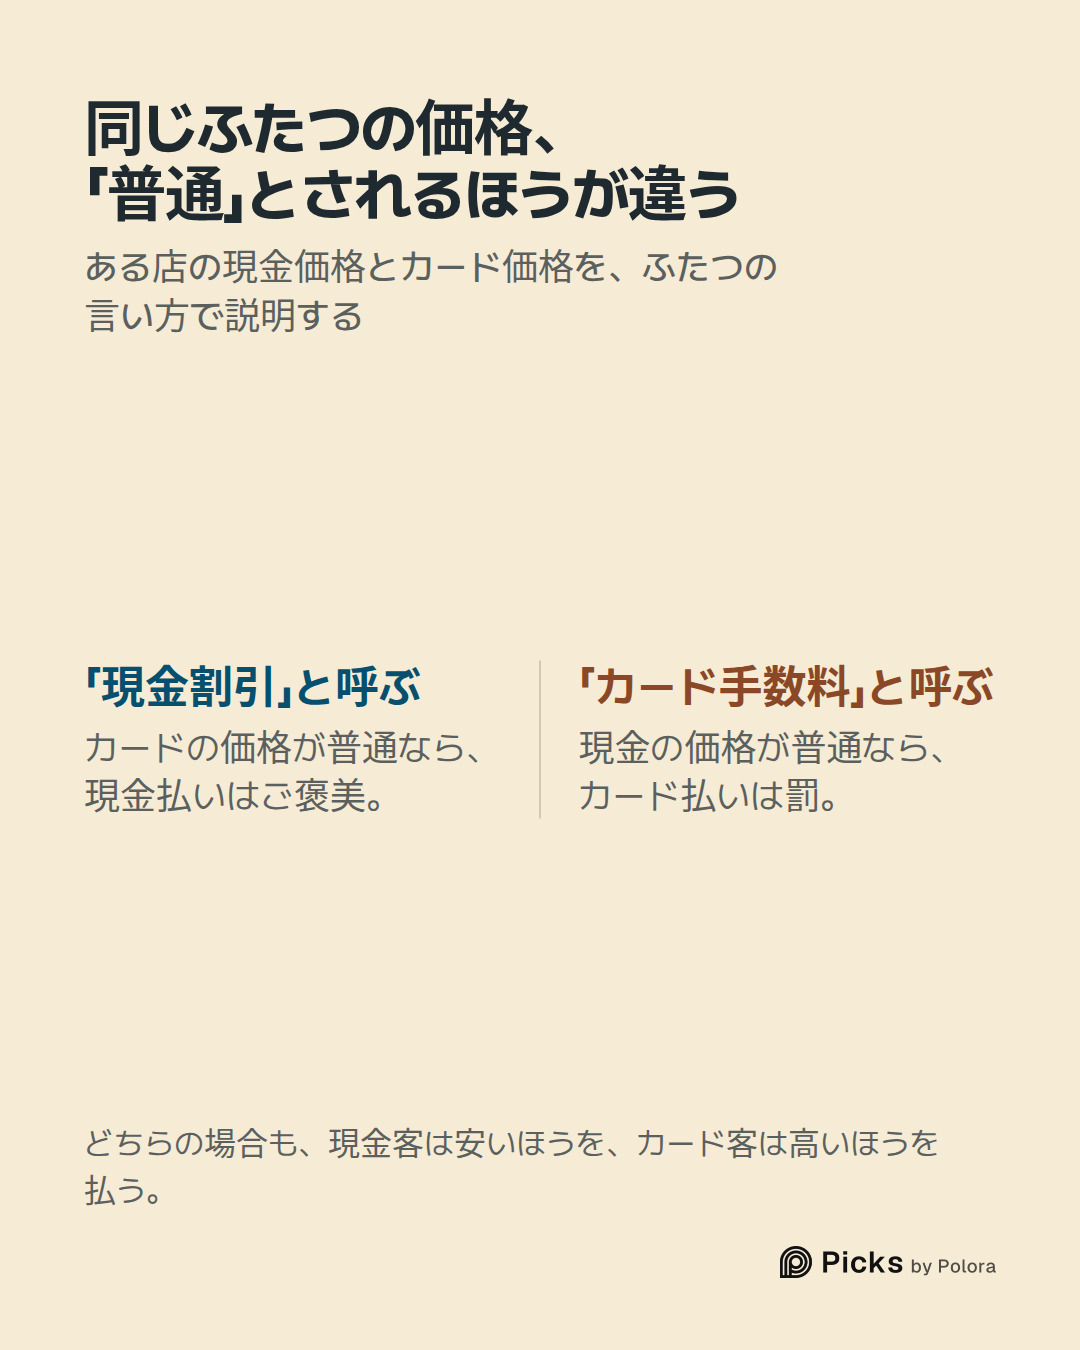
If the card price is the "real" price, then paying cash is a reward — you're getting something back. If the cash price is the "real" price, then paying by card is a penalty — you're being charged extra. The two signs show the same two numbers, but one makes the card buyer feel punished and the other makes the cash buyer feel rewarded. Since losses tend to feel worse than equivalent gains, a "card fee" pushes customers away from cards, while a "cash discount" nudges them toward cash without making card payers feel they've been penalized. That is the framing effect: same arithmetic, different emotional weight.
There's a second reason, and it's about cost. Card payments carry merchant fees, so the higher card price is often the price that covers those fees. Calling the gap a "cash discount" lets the shop keep the card price as the normal one and offer cash a reduction. It also protects card use: the card networks and, in the US, the credit card lobby have historically preferred "discount" to "surcharge" for exactly that reason. Richard Thaler wrote in his 1980 paper that the credit card lobb…
Beta · gpt-6-sol
I agree with Alpha’s central answer, but I would change one implication: “cash discount” is not merely a friendlier synonym for “card fee.” The arithmetic can be identical, while the label changes the price customers treat as normal—and, in some jurisdictions, the legal treatment. The US Supreme Court’s account of the 1970s rules and the 1981 Cash Discount Act makes that distinction unusually concrete: with one posted price, what counted as a *surcharge* depended on that posted “regular price”; with two posted prices, the statutory regular price was the card price. The federal surcharge ban expired in 1984. (supremecourt.gov)
For the manuscript, the strongest checks and corrections I found are:
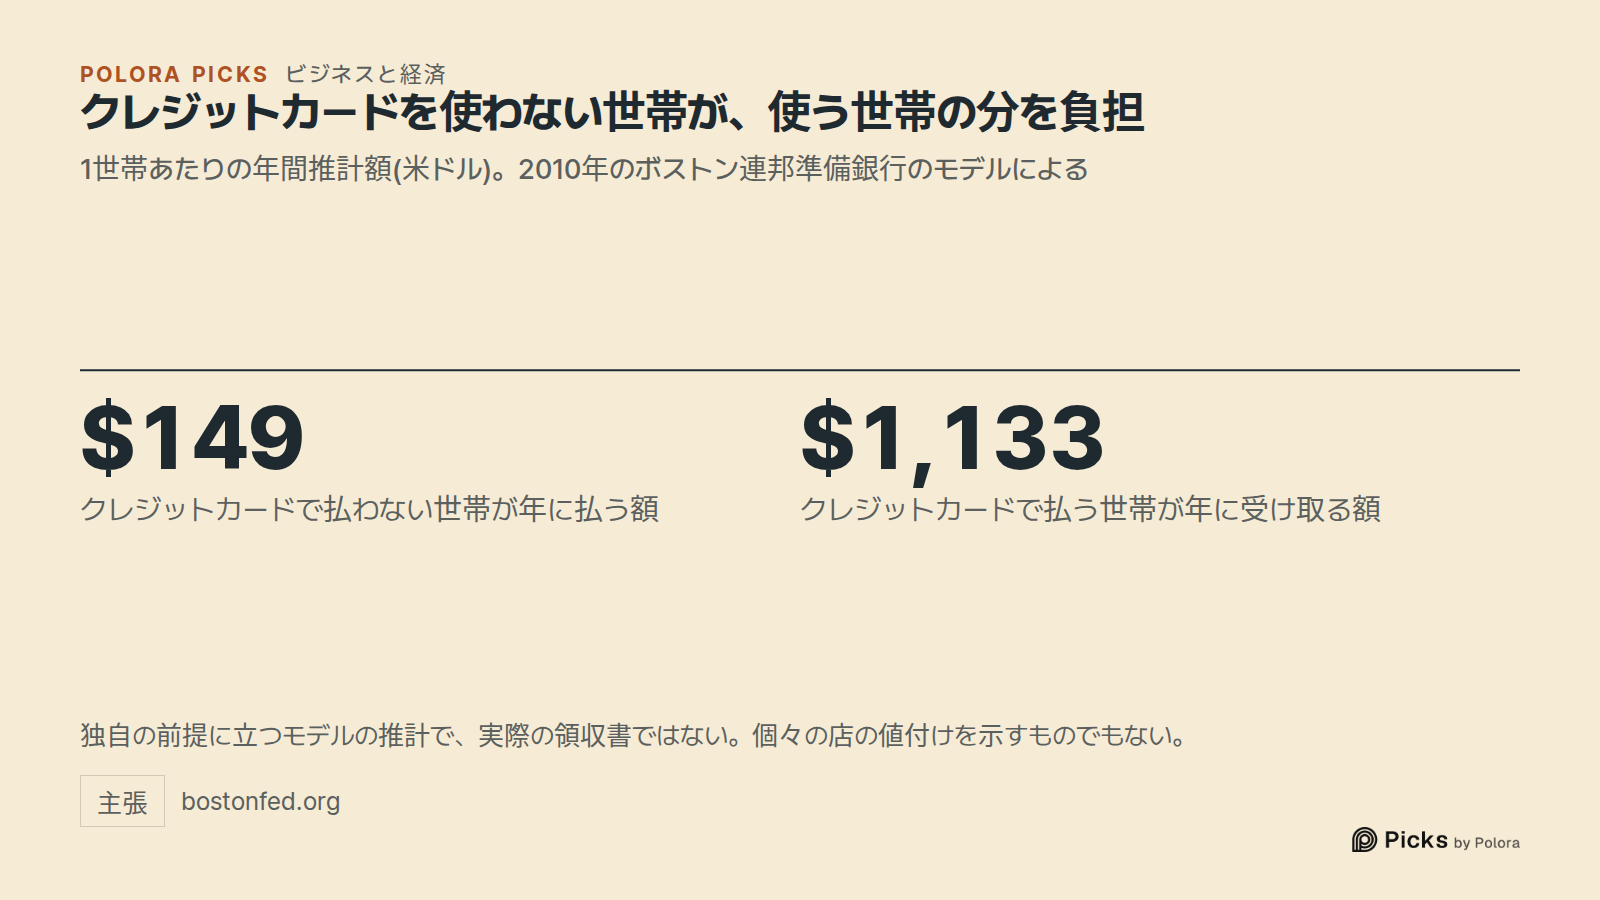
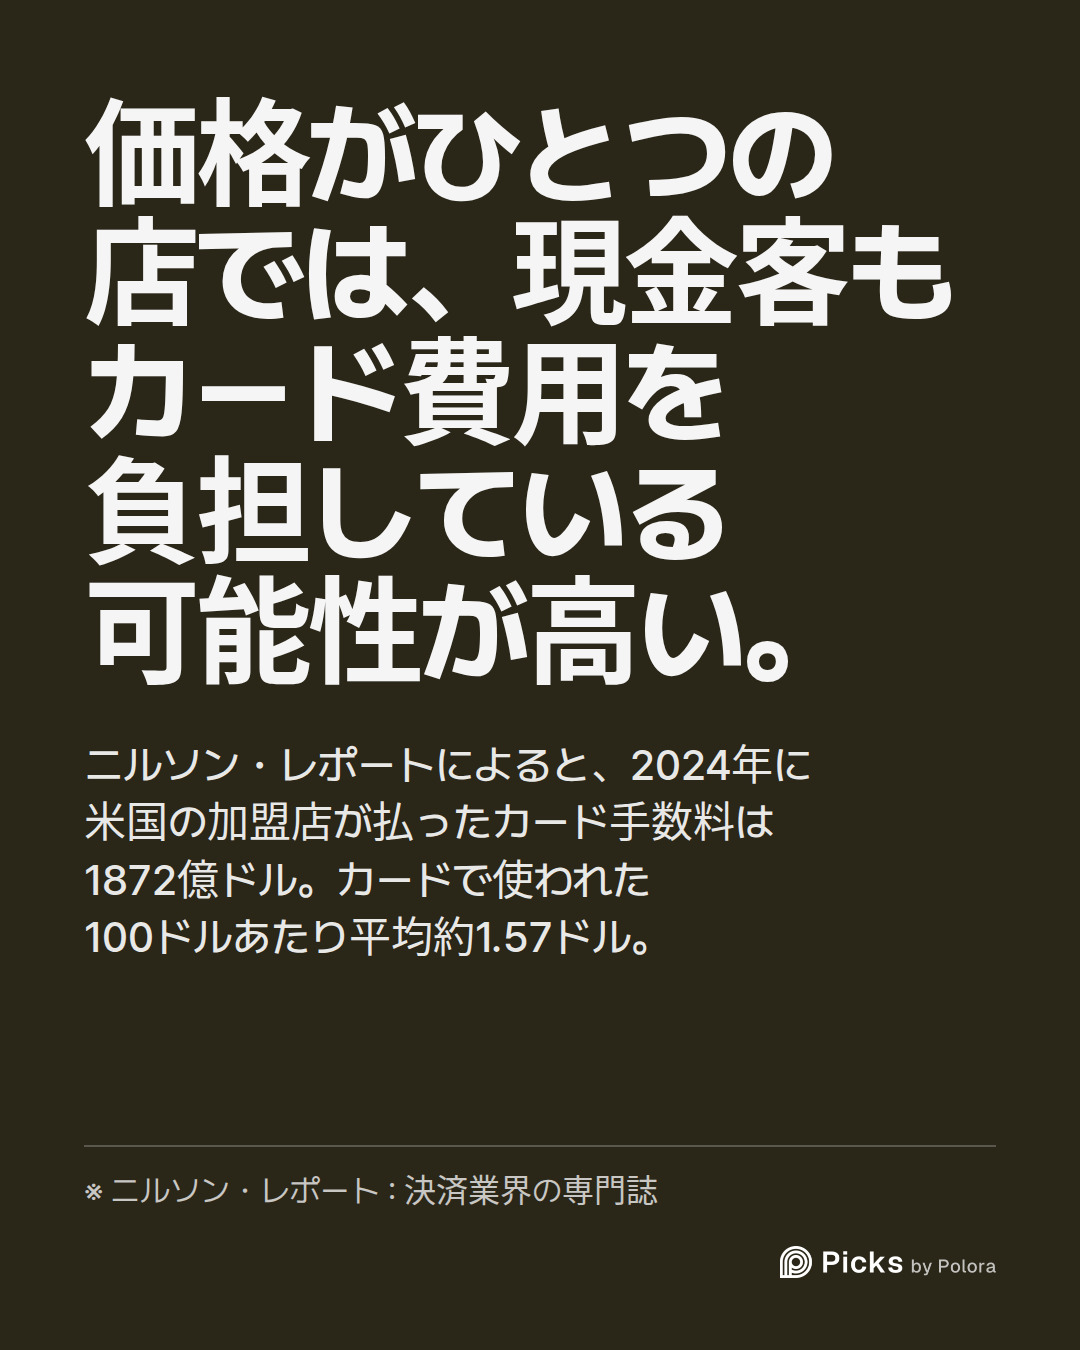
- Fees and the shared shelf price: The Nilson Report gives the stated 2024 figures—$187.20 billion in merchant fees on $11.902 trillion in US card purchases, or roughly $1.57 per $100. That is an aggregate across card products, not the fee on every transaction or evidence of any particular shop’s margin. The Boston Fed supports the mechanism: where merchants charge a common price, costs of acc…
Gamma · gemini-3.1-pro
I have checked the remaining claims in the manuscript, focusing on the psychological studies, the Thaler paper, and the pending settlement. Here is what I found:
* Thaler's 1980 account and Bucher's testimony: The manuscript's description is accurate. In his 1980 paper "Toward a positive theory of consumer choice" (*Journal of Economic Behavior & Organization*), Richard Thaler wrote that the credit card lobby "turned its attention to form rather than substance" and preferred the "cash discount" framing because consumers view a surcharge as an out-of-pocket loss. In footnote 6, he cites 1975 Senate testimony by Jeffrey Bucher of the Federal Reserve Board, who reported that critics argued a surcharge "carries the connotation of a penalty" while a discount is "viewed as a bonus." (Source: https://bear.warrington.ufl.edu/brenner/mar7588/Papers/thaler-jebo1980.pdf, verified via secondary citations).
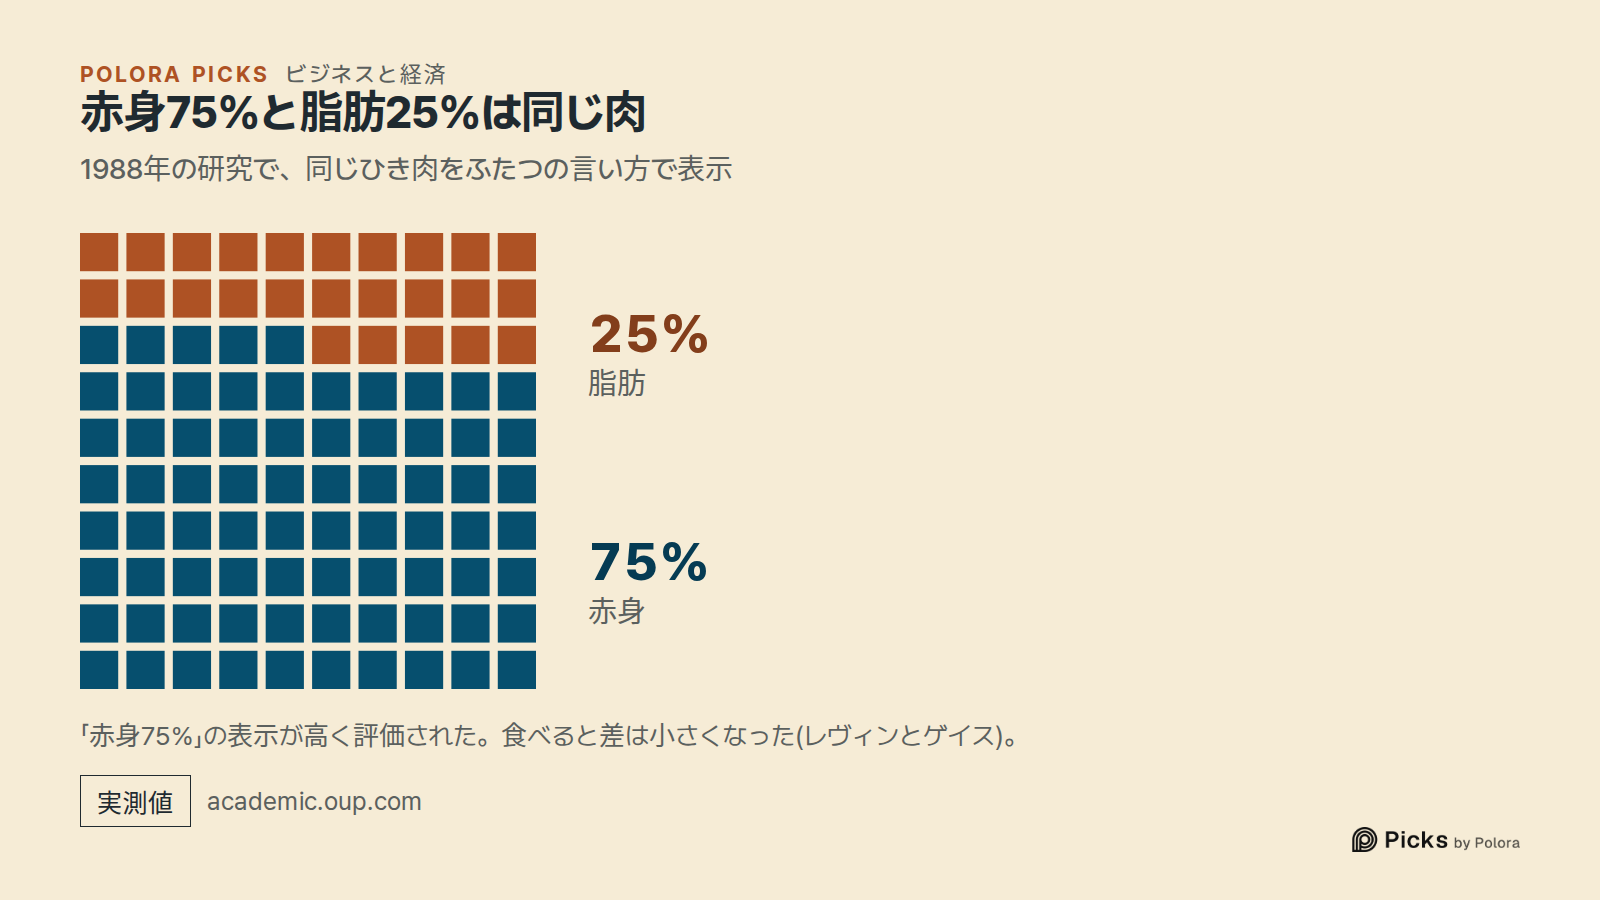
* Levin and Gaeth (1988): The manuscript accurately reflects this study. Published in the *Journal of Consumer Research*, the study ("How Consumers Are Affected by the Framing of Attribute Information Before and After Consuming the Product") tested "75% lean" versus "25% fat"…
Researcher · gpt-6-luna
Verification findings
- The core framing claim is supported, with a limit. Thaler’s 1980 paper says the credit-card lobby preferred cash discounts to card surcharges, reasoning that a missed discount feels like an opportunity cost while a surcharge feels like an out-of-pocket cost. That supports attributing the preference to Thaler’s account; it does not independently establish the lobby’s internal motives. The cited evidence is Thaler’s paper and the testimony he references.
Address: https://bear.warrington.ufl.edu/brenner/mar7588/Papers/thaler-jebo1980.pdf (bear.warrington.ufl.edu)
- The US legal history is substantially right, but the distinction was legally specific—not simply a choice of wording. Federal law allowed cash discounts in 1974; the 1976 surcharge provision was temporary and ceased to be effective in 1984. The 1981 amendment removed the former 5% cap on qualifying cash discounts. The statute defines a discount as a reduction from the regular price; the Supreme Court’s account explains how the posted price determined the regular price in the circumstances…
The Arbiter · gpt-6-sol
The voices agree on the central distinction: the two signs can show the same prices while making different prices feel “normal.” Alpha emphasizes the psychological framing; Beta adds that a discount and a surcharge have not always been legally interchangeable. The Researcher found support for Thaler’s account of the card lobby’s preference, but not direct evidence of the lobby’s internal reasoning. (eur-lex.europa.eu)
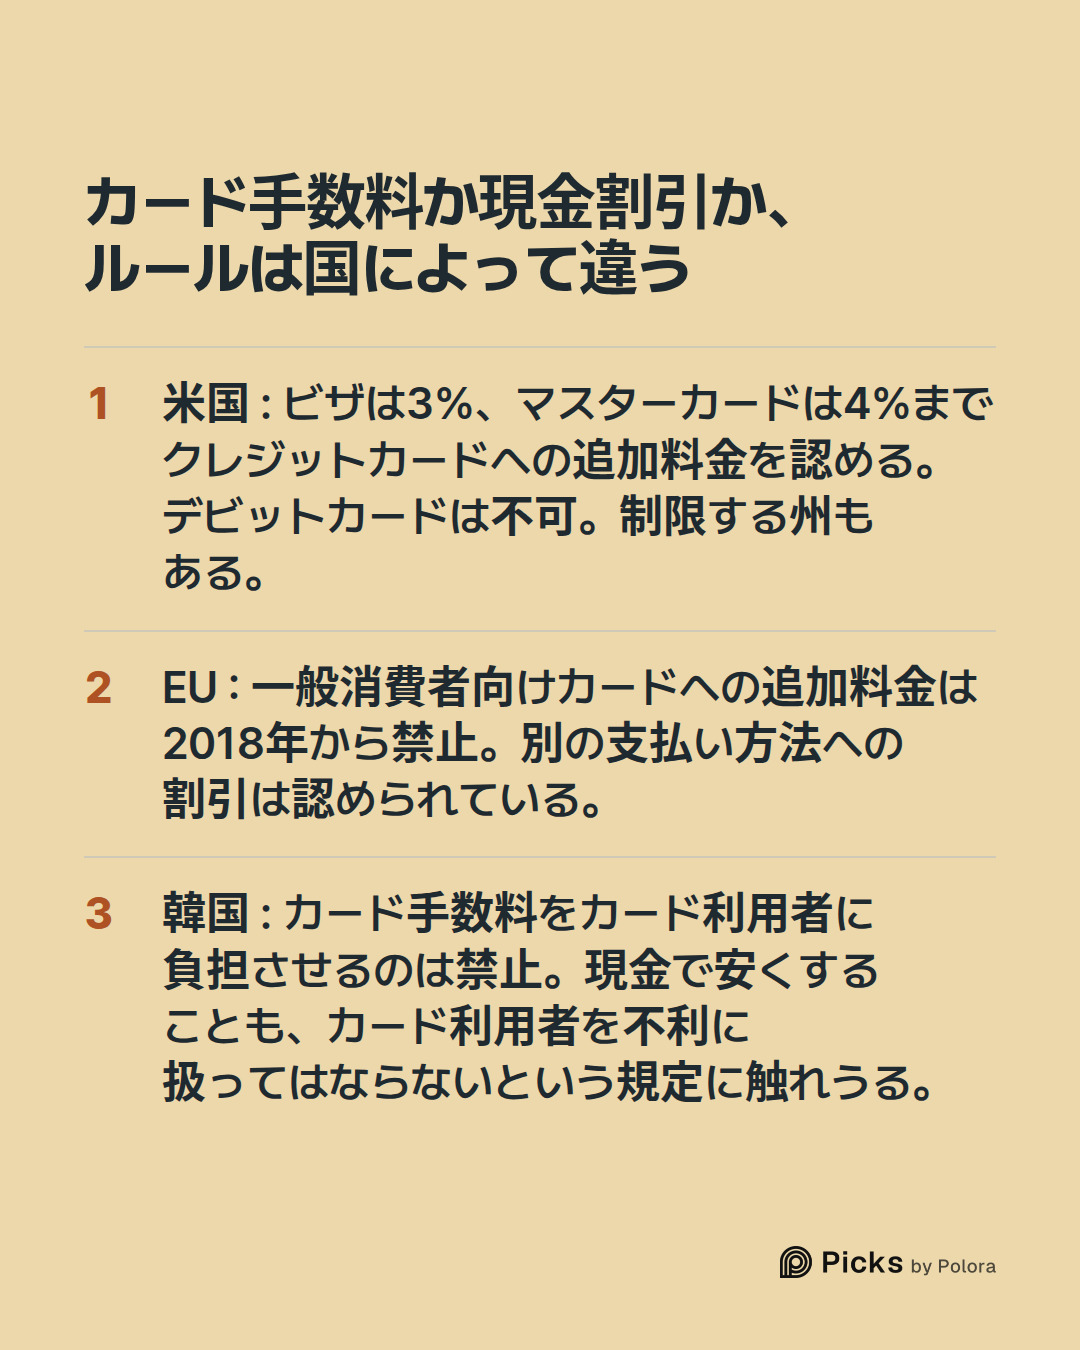
The remaining publication issues are about scope and certainty, not the arithmetic. The EU rule bars surcharges on covered payment methods while allowing reductions for a payment method, so its position needs both halves stated. The Korean statute bars disadvantaging cardholders; the court decision provides stronger support for the manuscript’s cash-favouring example than the statute alone. US network caps should not be mistaken for permission under every state’s law, and the record has not settled the manuscript’s definitive jurisdiction list. ([eur-lex.europa.eu](https://eur-lex.europa.eu/legal-content/EN/TXT/?qid=1789437916553&uri=CELEX%3A02015L2366-20250117&utm_source=open…
The Arbiter's Final Verdict · gpt-6-sol
Verdict: the manuscript’s central explanation stands, but its legal details need tightening before publication. A “cash discount” and a “card fee” can produce exactly the same two prices. They differ in which price is presented as normal: the first sounds like a reward for paying cash; the second sounds like a penalty for using a card. Thaler’s 1980 paper says the US credit-card lobby preferred the discount framing. That is evidence for the historical account, not proof of why any particular shop chooses its wording.
The manuscript’s supporting claims fare as follows:
- Card costs and common prices: The Nilson Report’s 2024 figures support the stated $187.20 billion on $11.902 trillion—about $1.57 per $100 *in aggregate*, not the fee on each purchase. The Boston Fed’s model supports the mechanism and the $149 and $1,133 estimates. Its “cash” category is broader than banknotes. Neither source esta…