逆イールドとは何か
米国債の利回りとは、市場が米国政府の借金に織り込んでいる1年あたりの収益率です。政府にお金を貸す側がどれだけの見返りを求めているかを表します。この記事の利回りはすべて、FRB(米連邦準備制度理事会)が統計H.15で公表している日次利回りの月平均です。使うのは3カ月物、10年物、30年物の米国債です。
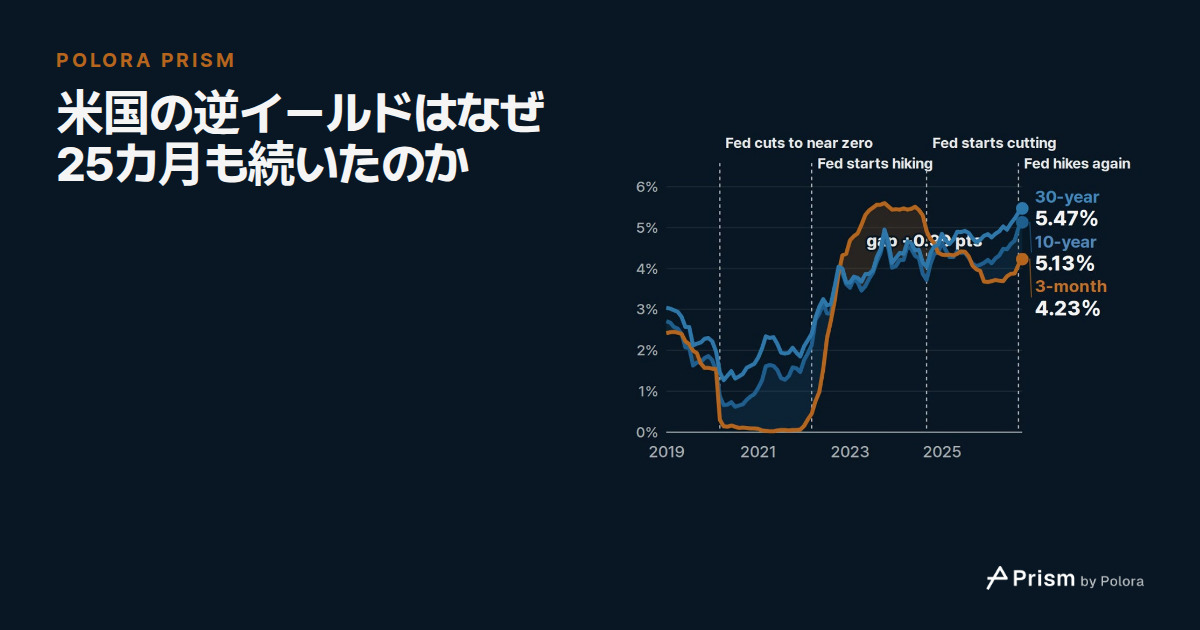
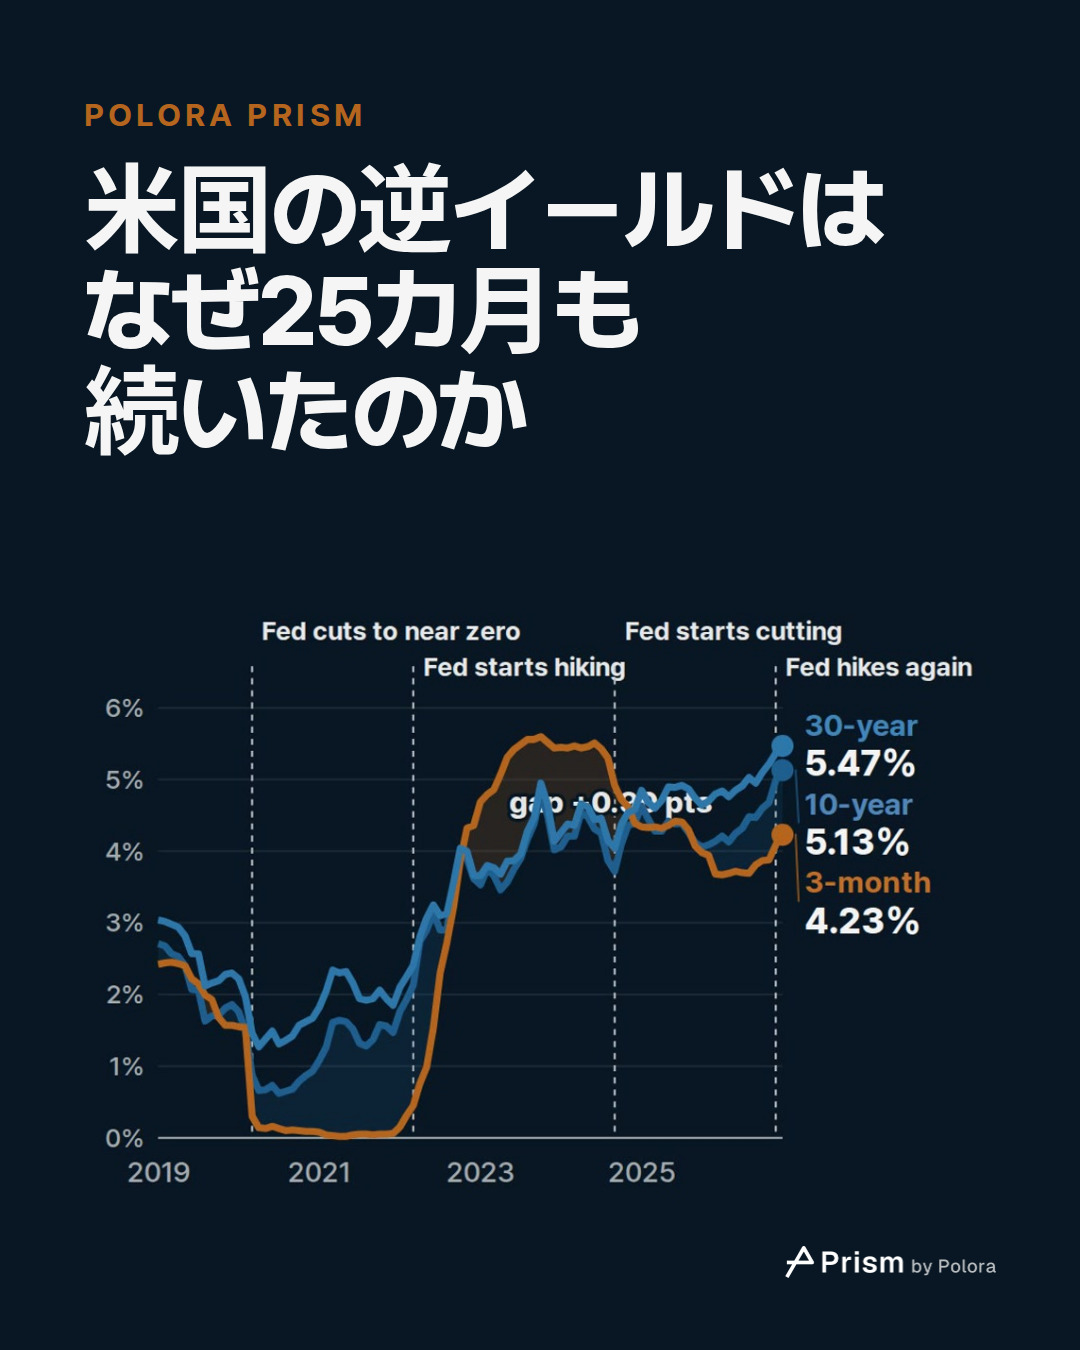
ふつうは、3カ月貸すより10年貸すほうが多くの利回りを得られます。サンフランシスコ連銀の解説によると、長期金利には2つの要素が含まれます。ひとつは、その期間に短期金利がどうなると投資家が予想しているか。もうひとつはタームプレミアム、つまり長くお金を寝かせることへの上乗せ分です。同じ解説は、このプレミアムがほぼゼロになることも、マイナスになることもあると指摘しています。10年物の利回りが3カ月物を下回った状態を、イールドカーブ(利回り曲線)の逆転、つまり逆イールドと呼びます。記事に添えた動画が映しているのは、この逆転です。
短期金利が長期金利を追い越すまで
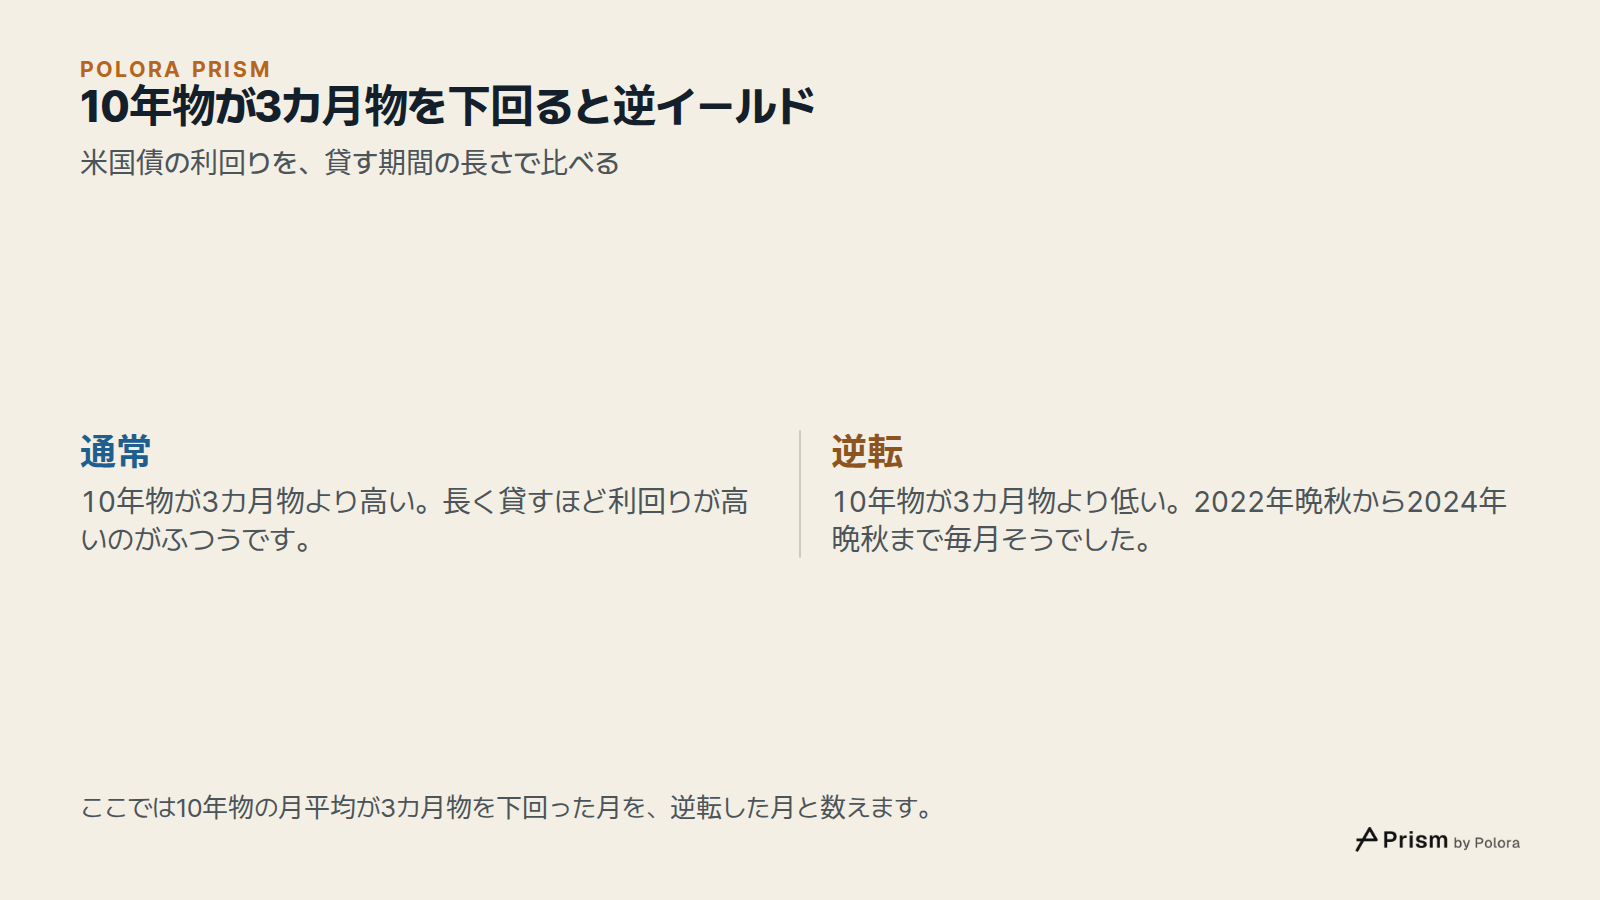
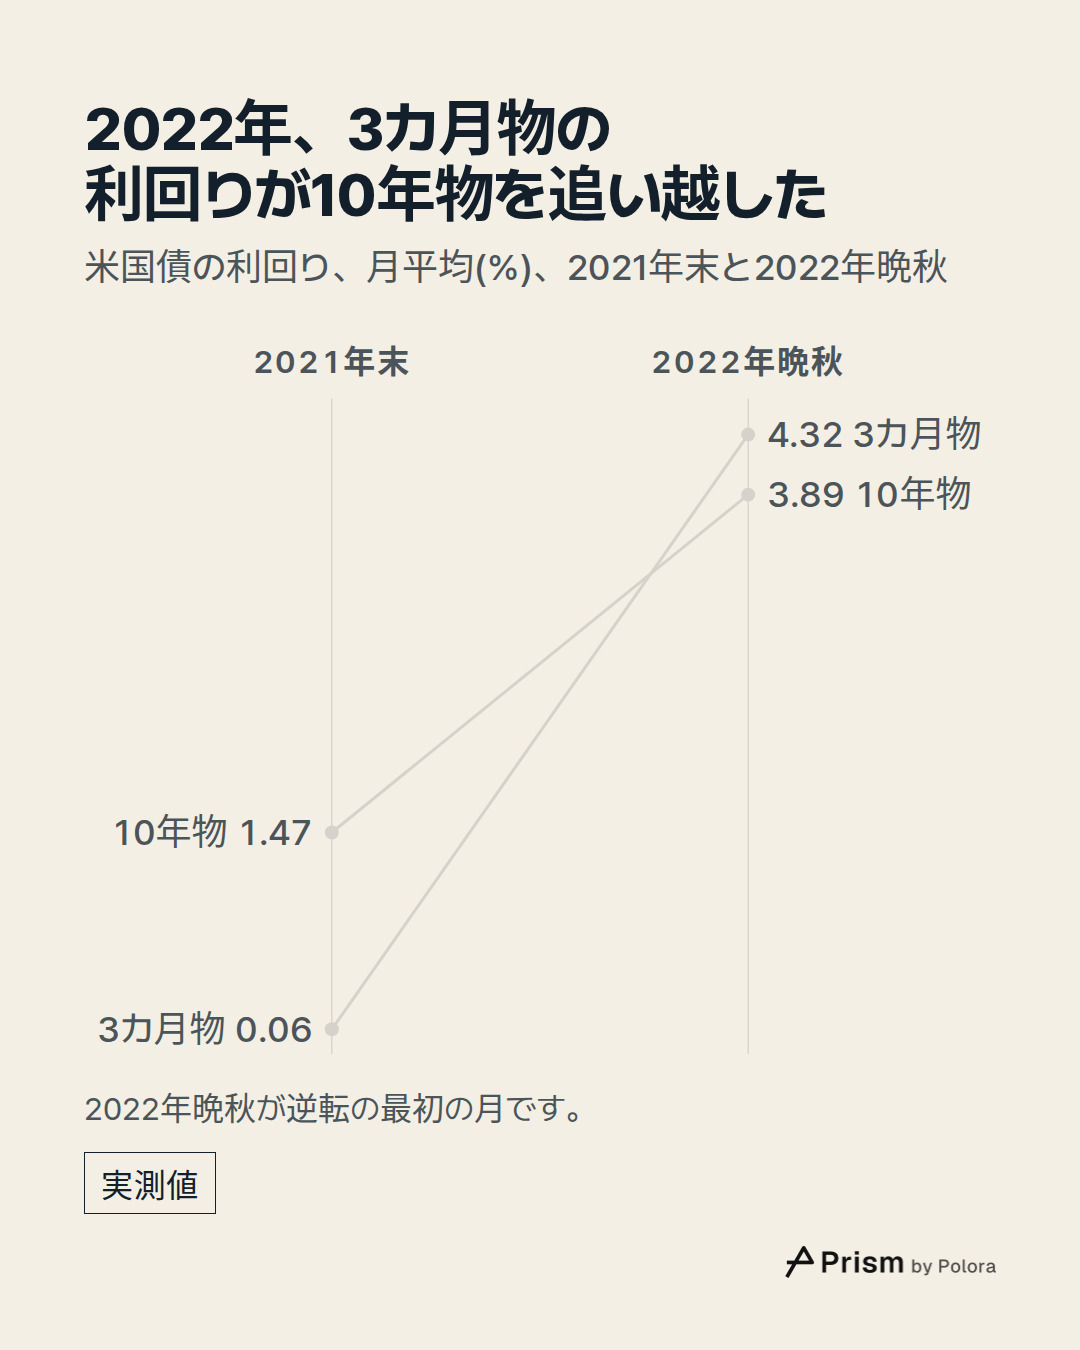
2021年末、3カ月物の利回りはほぼゼロでした。年末の月の平均は0.06%で、対して10年物は1.47%です。2022年に入ると、短期金利のほうがずっと速く上がりました。FRBが利上げに踏み切った3月を待たず、2月にはすでに0.31%です。そして同年の晩秋には4.32%に達しました。10年物も上がりましたが、その速さは緩やかで、同じ月に3.89%でした。これが逆転した最初の月です。
サンフランシスコ連銀は、これをよくある型だと説明しています。過去の逆イールドの多くは、短期金利が急に上がり、長期金利の動きがそれより鈍かったことで起きました。短期金利を引き上げるのは、FRBが金融を引き締めるときです。
差が最も深かったのは2023年5月です。この月、3カ月物は平均5.31%、10年物は3.57%で、差は−1.74ポイントでした。逆転は2024年の晩秋まで続きました。その翌月、2024年の年末の月には、両者の月平均がそろって4.39%になりました。
25カ月はどれほど異例か
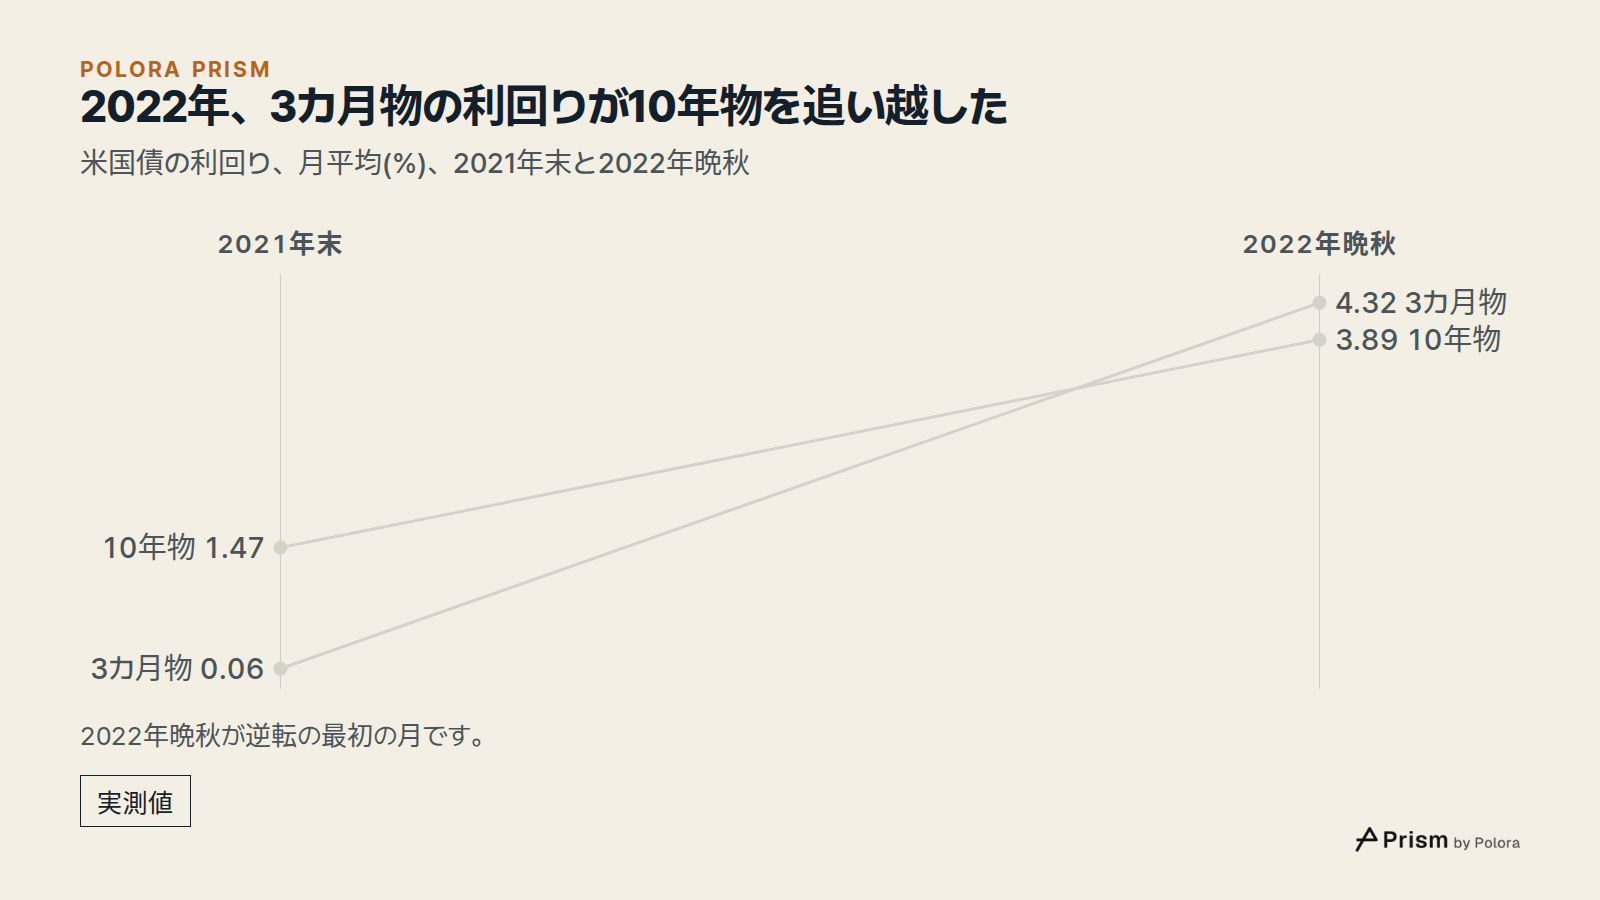
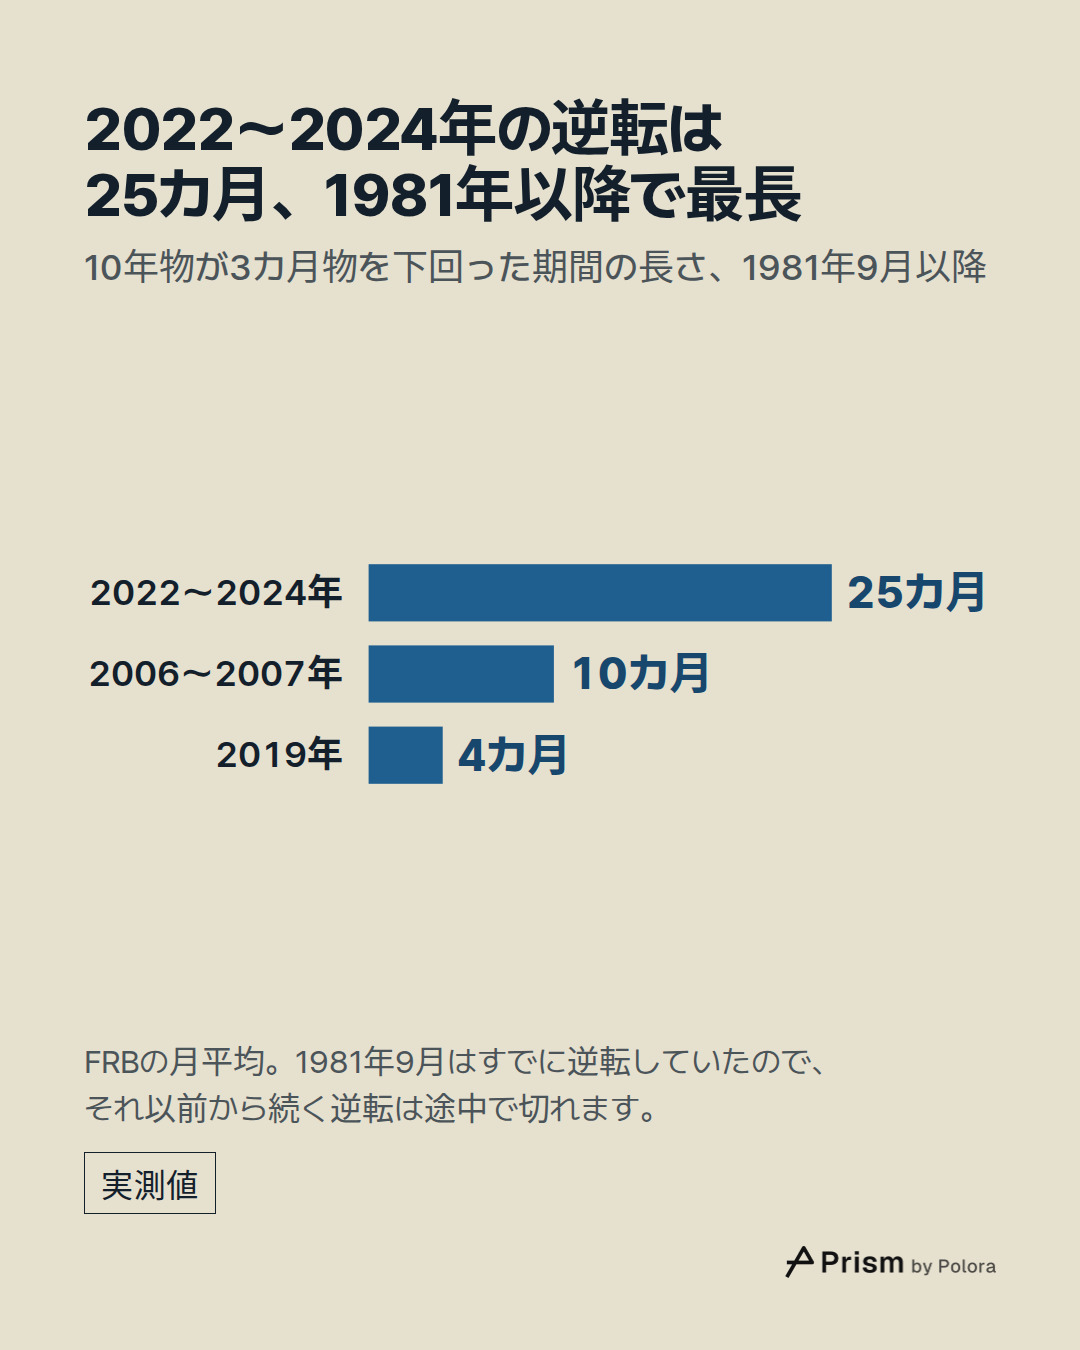
FRBの3カ月物の月次データは1981年9月から始まるので、比べられるのはそこからです。それ以降、10年物が3カ月物を下回った期間で2番目に長いのは、2006年8月から2007年5月までの10カ月でした。2019年の短い逆転は、6月から9月までの4カ月です。
ただし、この記録には限界があります。1981年9月はすでに逆転していた月なので、それより前に始まっていた逆転は、データの起点で途中から切れてしまいます。
よく使われる別の物差し、10年物と2年物の差でも結果を確かめました。こちらの記録は1976年から始まります。この物差しでは、今回の逆転は2022年7月から2024年8月までの26カ月続きました。やはり最長で、2番目の1978年9月から1980年4月までの20カ月を上回ります。
逆イールドが注目される理由
長期金利と短期金利の差は、景気について最も注目される指標のひとつです。サンフランシスコ連銀のエコノミストは2018年のEconomic Letterで、それまでの60年間に米国で起きた景気後退はすべて、その前に逆イールドがあったことを示しました。いずれの場合も、景気後退は差がマイナスになってから6〜24カ月後に始まっています。外れたのは一度だけで、1960年代半ばには景気が減速したものの、景気後退には至りませんでした。この研究の物差しは10年物と1年物の差で、この記事で使っている3カ月物ではありません。
米国の景気後退の時期を判定するのは全米経済研究所(NBER)です。その一覧の最終更新は2023年3月で、直近の景気後退は2020年2月から4月まででした。2022〜2024年の逆転の後、景気後退は判定されていません。いずれも、この先に何が起きるかを示すものではありません。
FRBが利下げしたのに、10年物の利回りは上がった
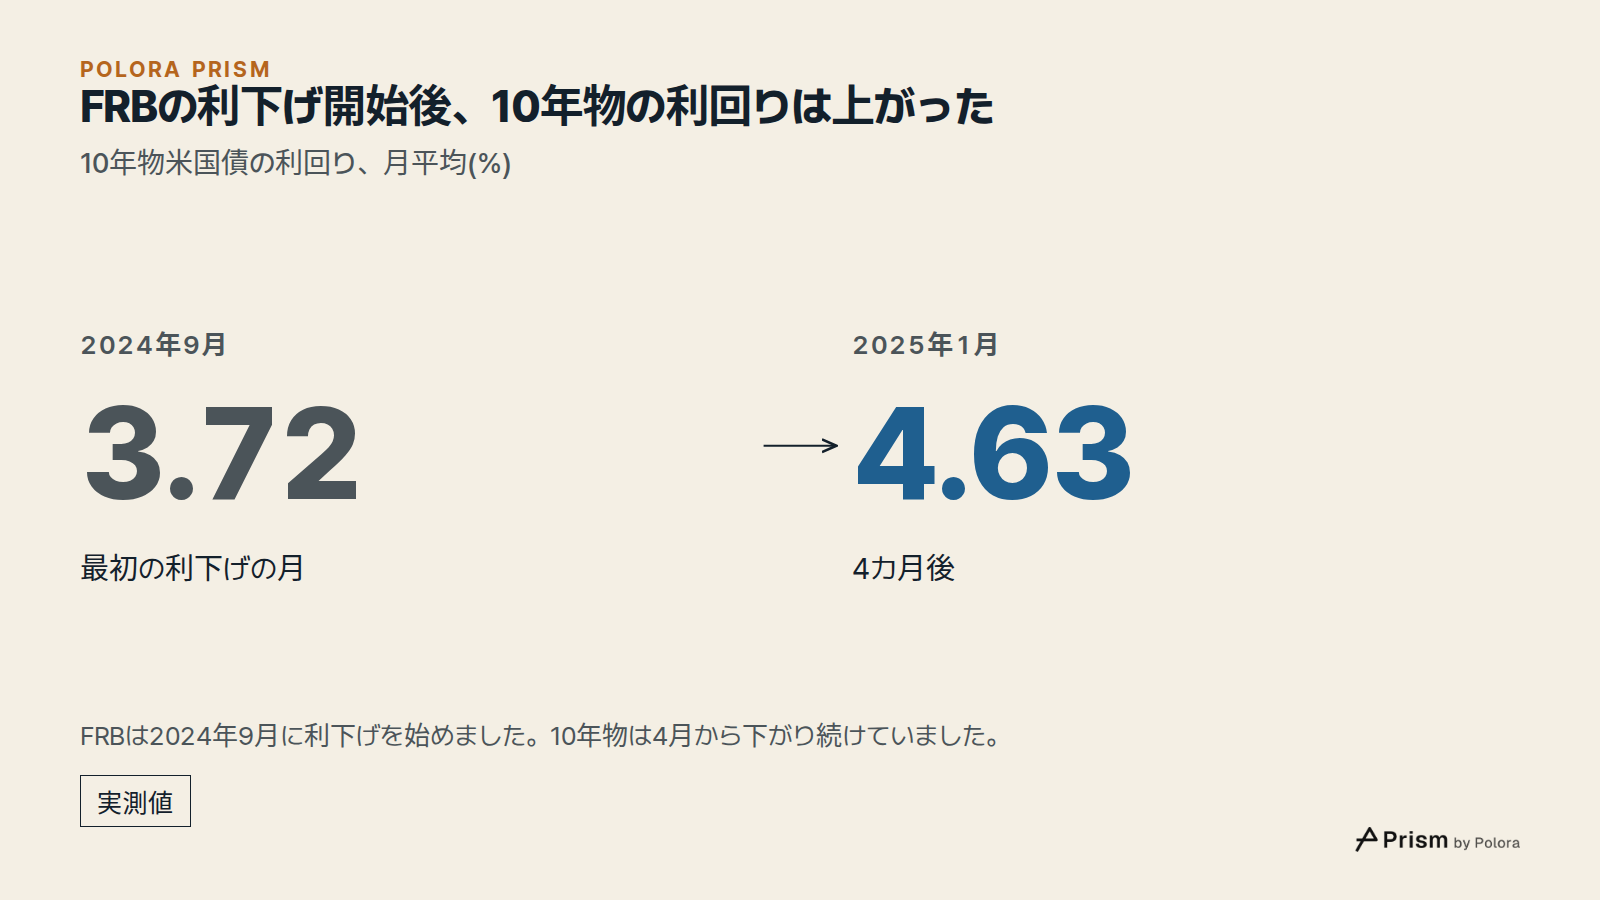
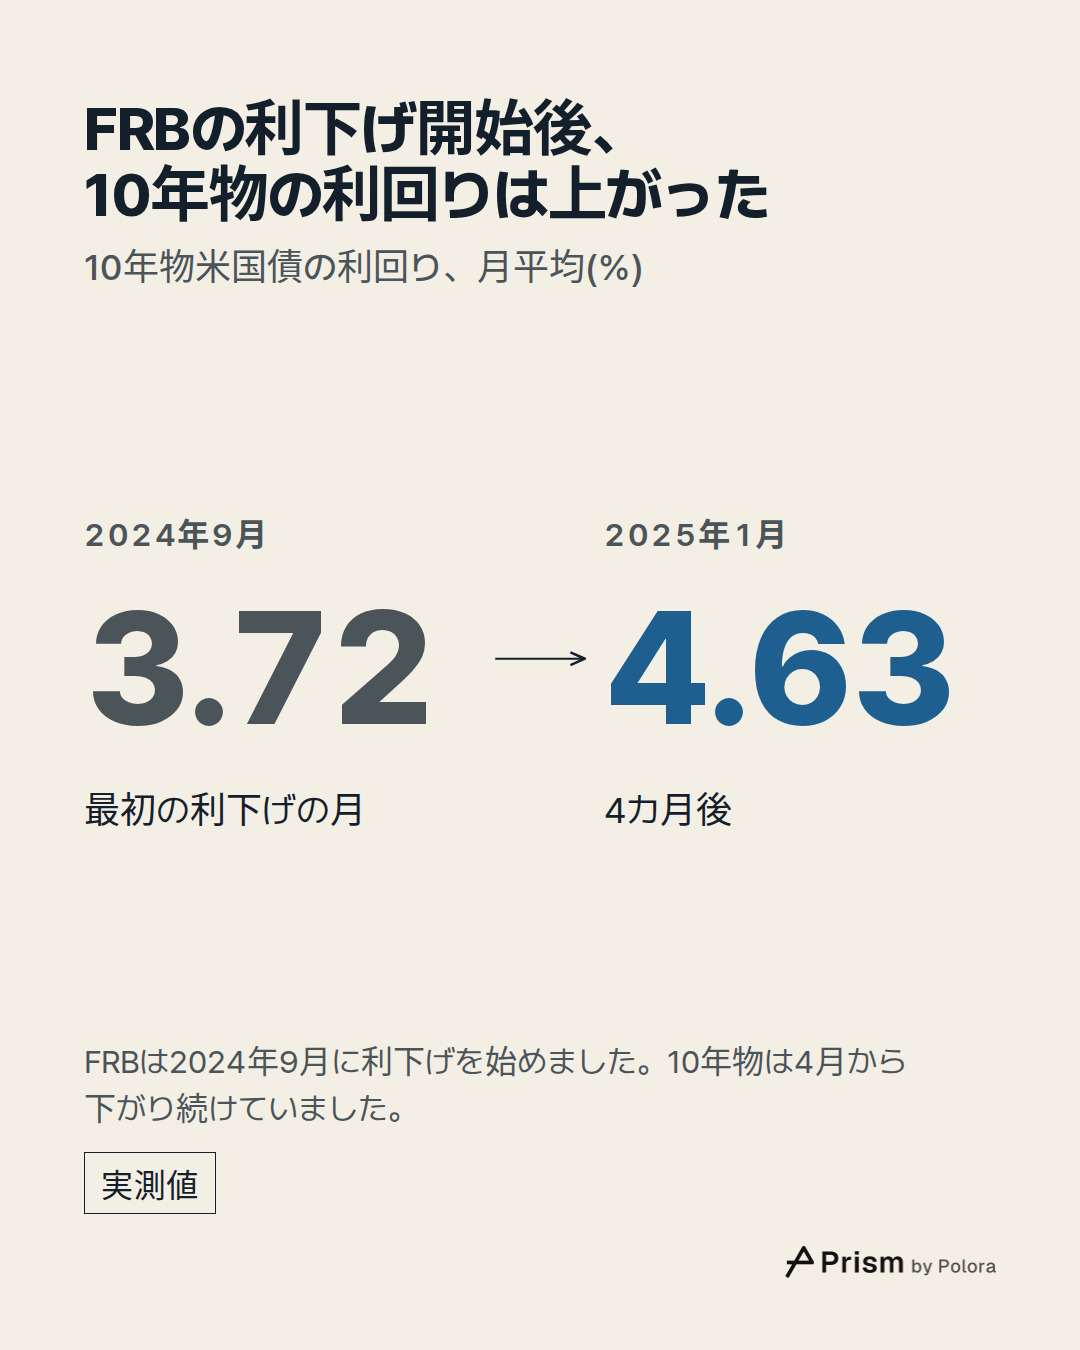
FRBは2024年9月に利下げを始めました。その時点で10年物は4月から下がり続けており、その月の平均は3.72%と、2024年の最低でした。ところが利下げが始まると、10年物は反対に上がり、2025年1月には4.63%になりました。2025年の大半、10年物と3カ月物はほぼ同じ水準で推移し、わずかに逆転した月も5カ月ありました。
最初の利下げの直前から、2026年9月にFRBが再び利上げする直前までに、政策金利の誘導目標レンジの上限は差し引きで1.75ポイント下がりました。それなのに同じ期間、10年物は出発点より高い水準で終わっています。
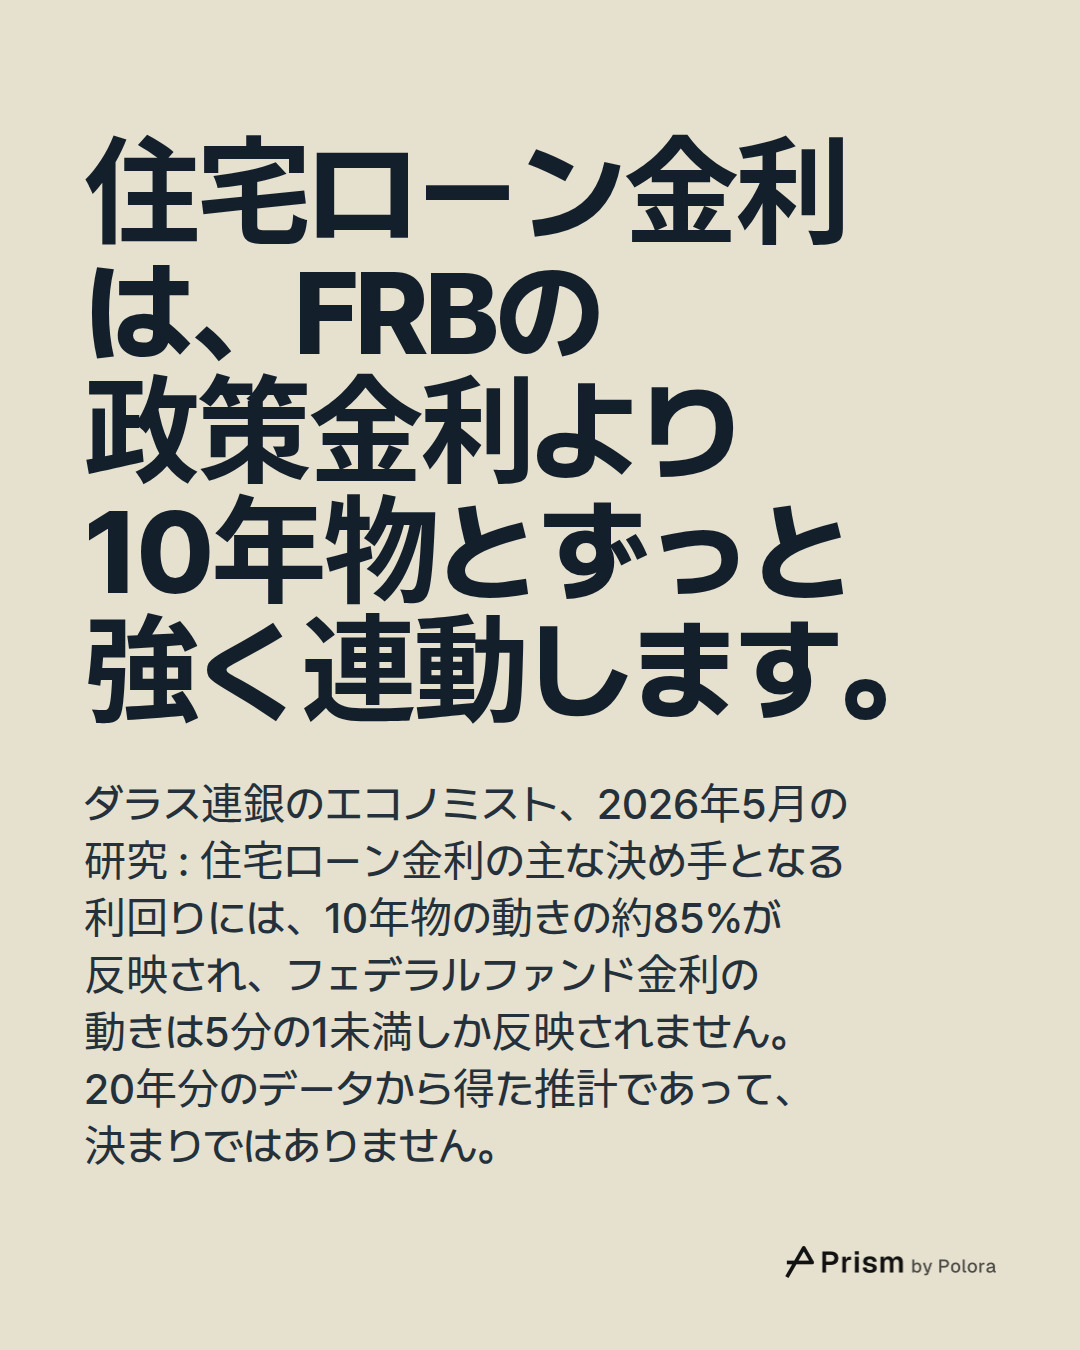
これは借り手にとって大事な点です。ダラス連銀のエコノミストは2026年5月の研究で、住宅ローン金利がFRBの政策金利よりも10年物とずっと強く連動していることを示しました。対象は新規発行の30年物住宅ローン担保証券(MBS)の利回りで、研究者たちはこれを、多くの借り手が払う金利の主な決め手と位置づけています。金利の変動の大きさなど他の要因を一定とした彼らのモデルでは、10年物が動くとその約85%が反映されるのに対し、FRBの政策金利であるフェデラルファンド金利の動きは5分の1未満しか反映されません。これは20年分のデータから得た推計であって、決まりではありません。研究者たちはまた、2024年9月半ば以降FRBの政策金利は下がったものの、住宅ローン金利は差し引きでほとんど変わっていないと指摘しました。
いまの状況
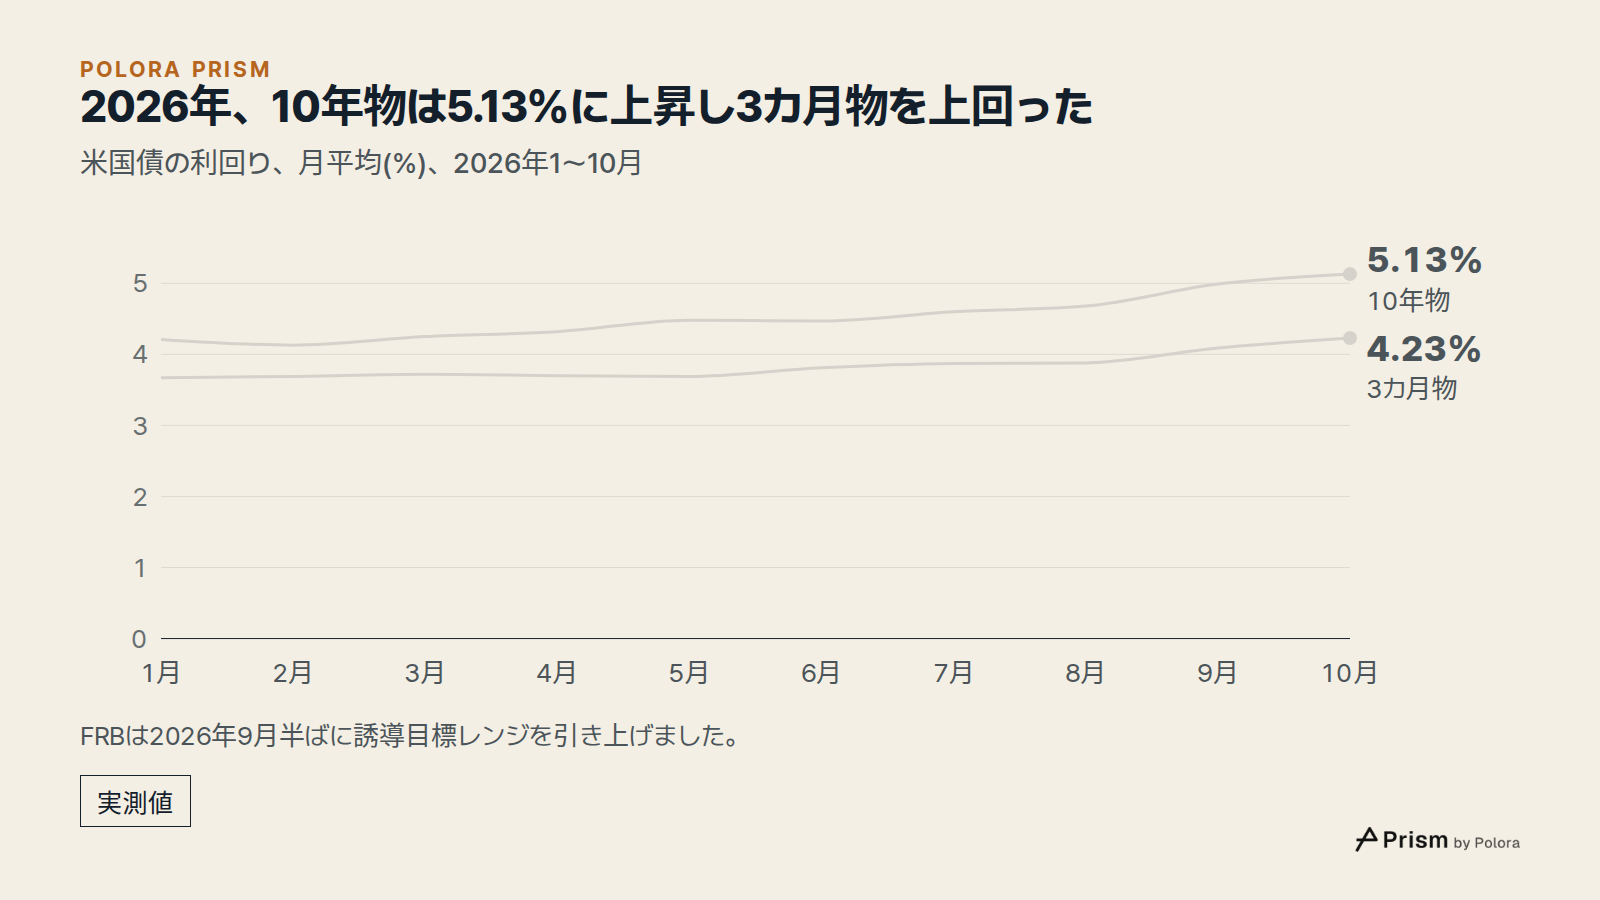
2026年、長期金利は再び上昇しました。10年物の月平均は1月に4.21%、6月に4.47%、10月に5.13%です。10月の30年物は平均5.47%でした。同じ月の3カ月物は平均4.23%だったので、10年物のほうが0.9ポイント高くなっています。順序は元に戻りました。
2026年9月半ば、FRBは誘導目標レンジを3.75〜4%に引き上げました。その時点で、10年物はすでに上昇していました。10月下旬の会合で、FRBはレンジを据え置きました。10年物は10月の終わりにやや下がり、翌月は13日までの日次の値で4.84%から5.15%の間を動きました。
数字の作り方
利回りはすべてFRBの統計H.15から、セントルイス連銀のデータベースFREDを通じて取りました。月次の数字はFRB自身が出している月平均で、ひとつずつ、同じ統計の日次利回りをその月で平均した値と照合しました。最新月の数字は日次利回りで、米財務省の日次利回り表と照合しています。小数第2位まで比べて10年物の月平均が3カ月物を下回った月を、逆転した月と数えています。FRBの金利決定は、FRB自身の声明に拠っています。1.75ポイントは差し引きの変化で、2024年9月の利下げ前のレンジ上限から、2026年9月の利上げ前のレンジ上限を引いたものです。
- Federal Reserve Board, H.15 Selected Interest Rates
- FRED, 10-Year Treasury Constant Maturity, monthly (GS10)
- FRED, 3-Month Treasury Constant Maturity, monthly (GS3M)
- FRED, 30-Year Treasury Constant Maturity, monthly (GS30)
- FRED, 2-Year Treasury Constant Maturity, monthly (GS2)
- FRED, 10-Year Treasury Constant Maturity, daily (DGS10)
- US Treasury, daily par yield curve rates, November 2026
- Federal Reserve, FOMC statement, March 15, 2020
![出典 8 : federalreserve.gov · Federal Reserve Board, H.15 Selected Interest Rates], fred.stlouisfed.org · FRED, 10-Year Treasury Constant Maturity, monthly (GS10)], fred.stlouisfed.org · FRED, 3-Month Treasury Constant Maturity, monthly (GS3M)] + 5](https://media.cdn.polora.ai/picks/2026/11/pickrun_d17aabc9a30f41ac/XdqDEc9FybKYuYTR-slide-08--25.jpg)