図の読み方
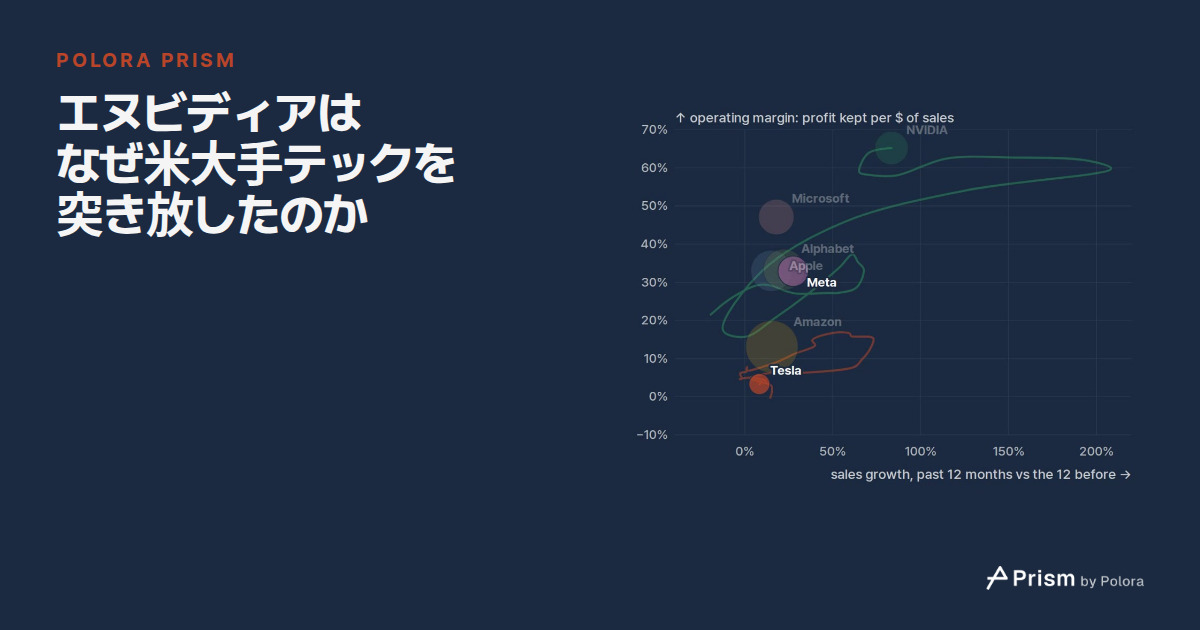
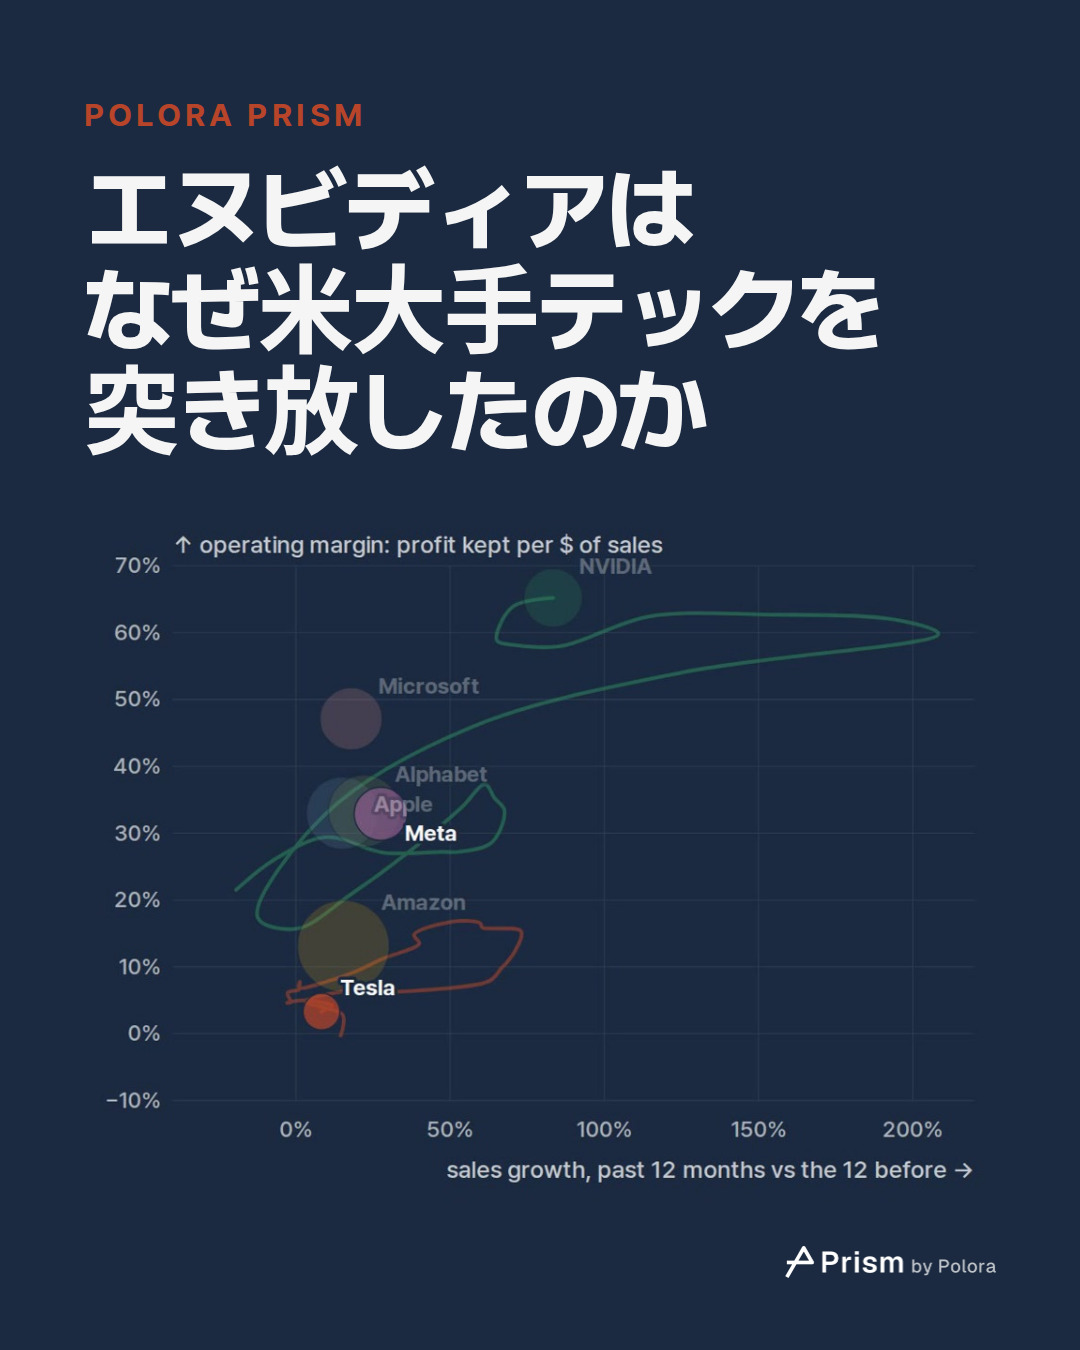
この動画は、アップル、マイクロソフト、アルファベット(グーグルの親会社)、アマゾン、メタ、エヌビディア、テスラの7社を、ふたつの物差しで並べています。どちらも直近1年間の数字です。横軸は売上高の伸び率で、直近1年間の会計四半期を合計した売上高を、その前の1年間と比べたものです。縦軸は営業利益率で、同じ1年間の営業利益を売上高で割ったものです。営業利益とは、売上高から事業を回すための費用を差し引いた残りで、利息や税金を払う前の利益です。利益率のパーセントの数字は、そのまま売上1ドルあたりに残った営業利益のセント数にあたります。円の大きさは、同じ1年間の売上高を表します。
数字はすべて、各社が米証券取引委員会(SEC)に提出した四半期報告書と年次報告書から取りました。いずれも、各社の決算発表を中心とする別の公表資料と突き合わせています。図は四半期ごとに進み、2019年末までの1年間を起点に、2026年9月までの1年間までをたどります。1年分を合計すると、季節による波はならされます。その代わり、ある四半期が特に強かったり弱かったりすると、その影響は1年間その会社の合計に残ります。
エヌビディア以外の6社は狭い範囲に固まる
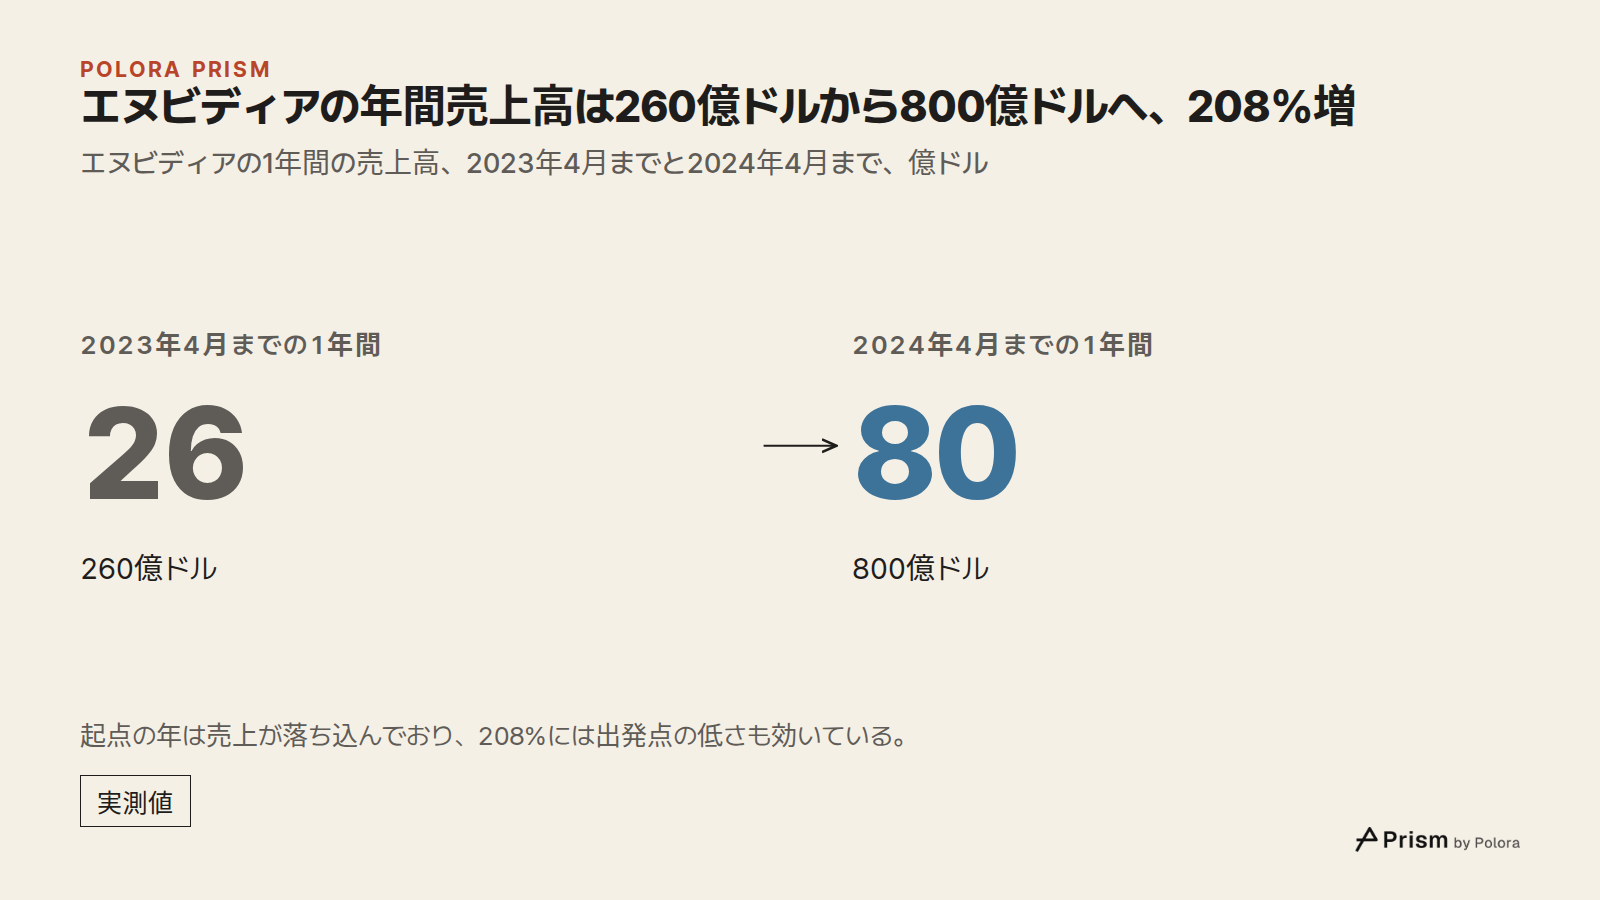
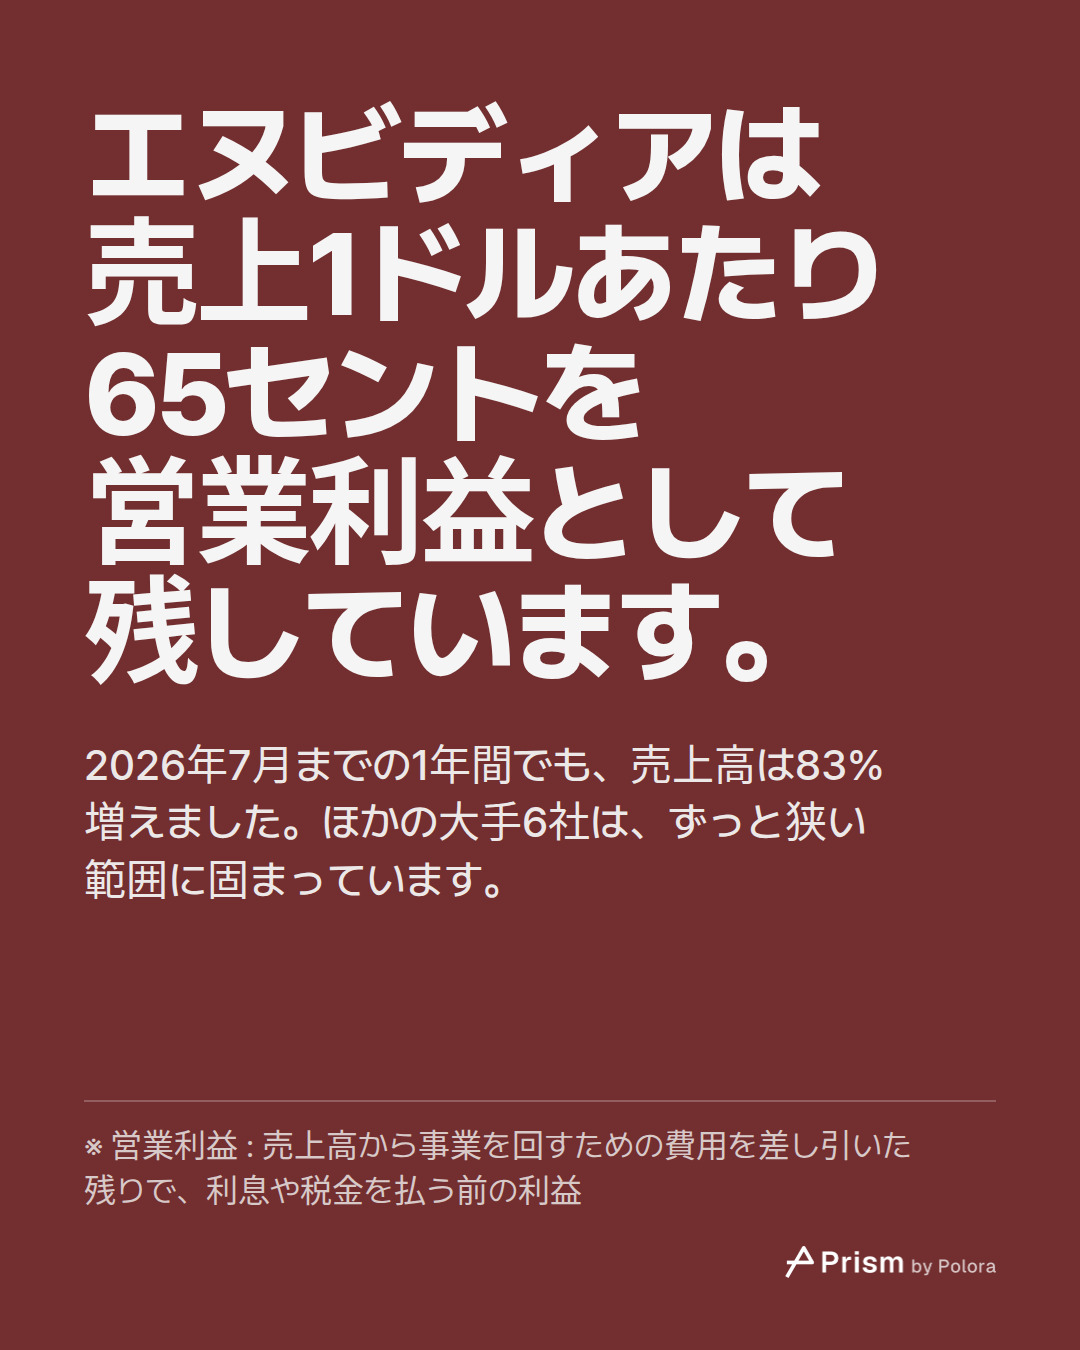
エヌビディアが抜け出してから、残る6社はずっと狭い範囲に固まっています。2026年9月までの1年間で、マイクロソフトの営業利益率は47.1%、売上高の伸びは17.9%でした。アルファベットは利益率33.3%で伸びが22.2%、アップルは33.0%で15.1%です。アマゾンは15.4%伸びましたが、利益率は13.1%にとどまりました。
それより前にも、各社がおおむねそろって動いた時期が2021年と2022年にありました。2021年には多くの会社が右へ、つまり成長が速まる方向へ一斉に動きました。アマゾンの売上高は2021年3月までの1年間で41%伸びており、伸び率のピークも他社より早く訪れています。2022年には揺り戻しが来ました。7社はどれも、その年の終わりの伸び率が1年前より低くなっています。メタの売上高はこの年に1%減り、営業利益率は25%に下がりました。この数字には、同社が決算発表で示した2022年の構造改革費用が含まれています。金額はすべて名目のドル建てで、インフレ調整はしていません。
アマゾンの利益率が低いわけ
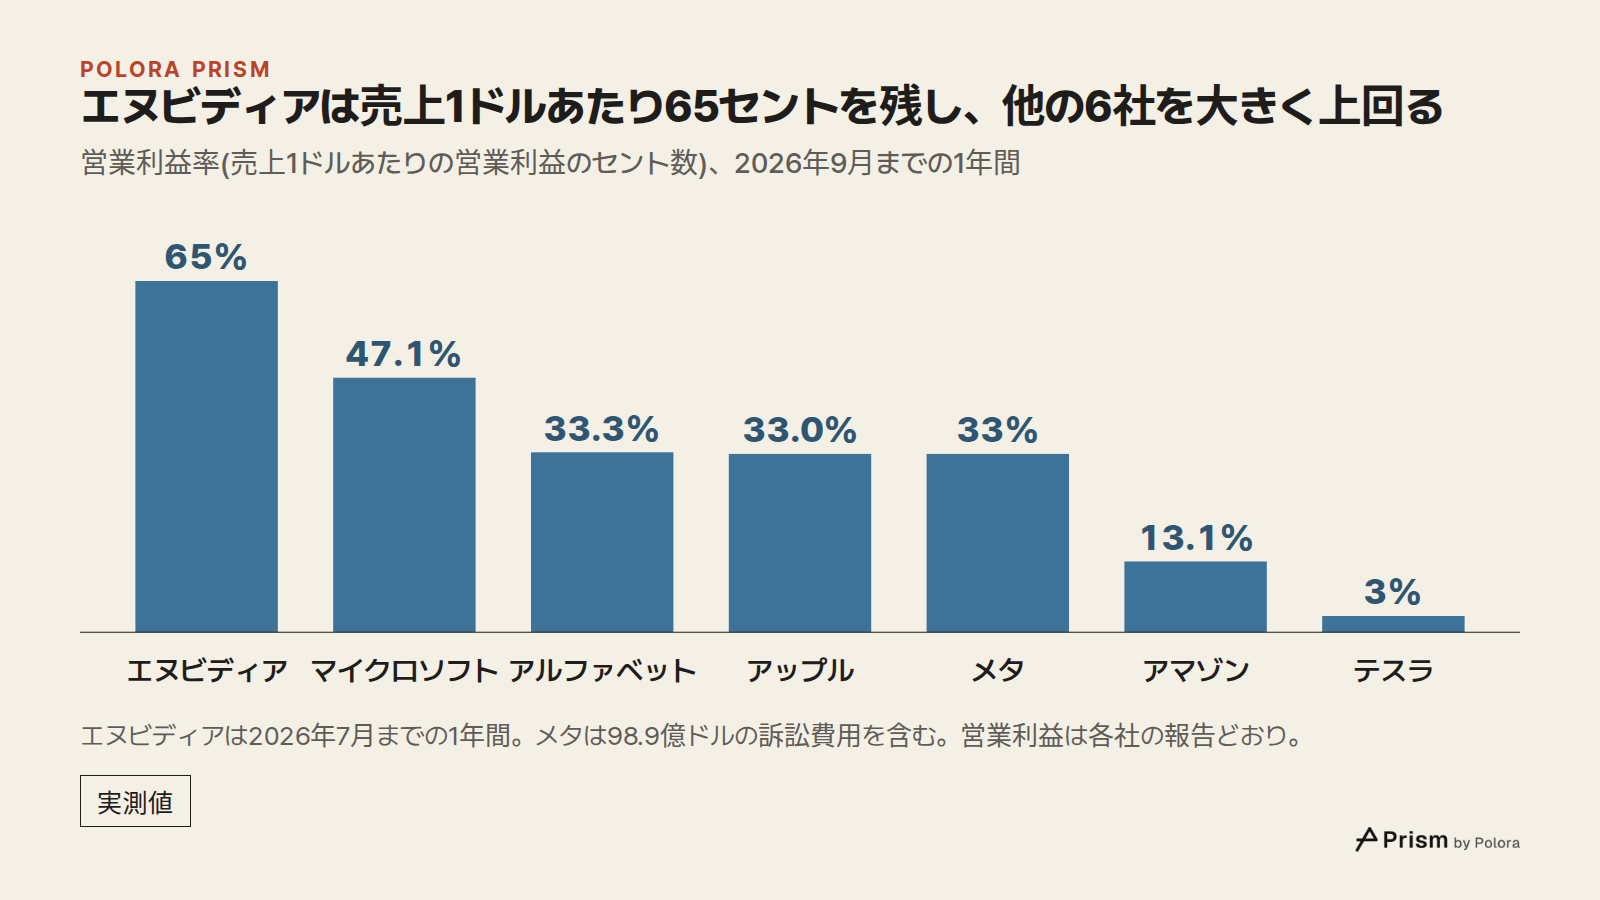
アマゾンの13.1%は、性格のまったく違う事業を平均した数字です。アマゾンは事業を3つのセグメントに分けて報告しています。2026年9月までの1年間で、クラウド部門のAmazon Web Services(AWS)は、売上高では会社全体の20%にすぎないのに、営業利益では58%を稼ぎ出しました。AWSの営業利益率は38%です。ネット通販を含む残りのふたつ、北米と海外のセグメントは、合わせても営業利益率が約7%でした。この区分はアマゾン自身が決めたもので、3つのセグメントを足すと会社全体の営業利益になります。
エヌビディアの急伸
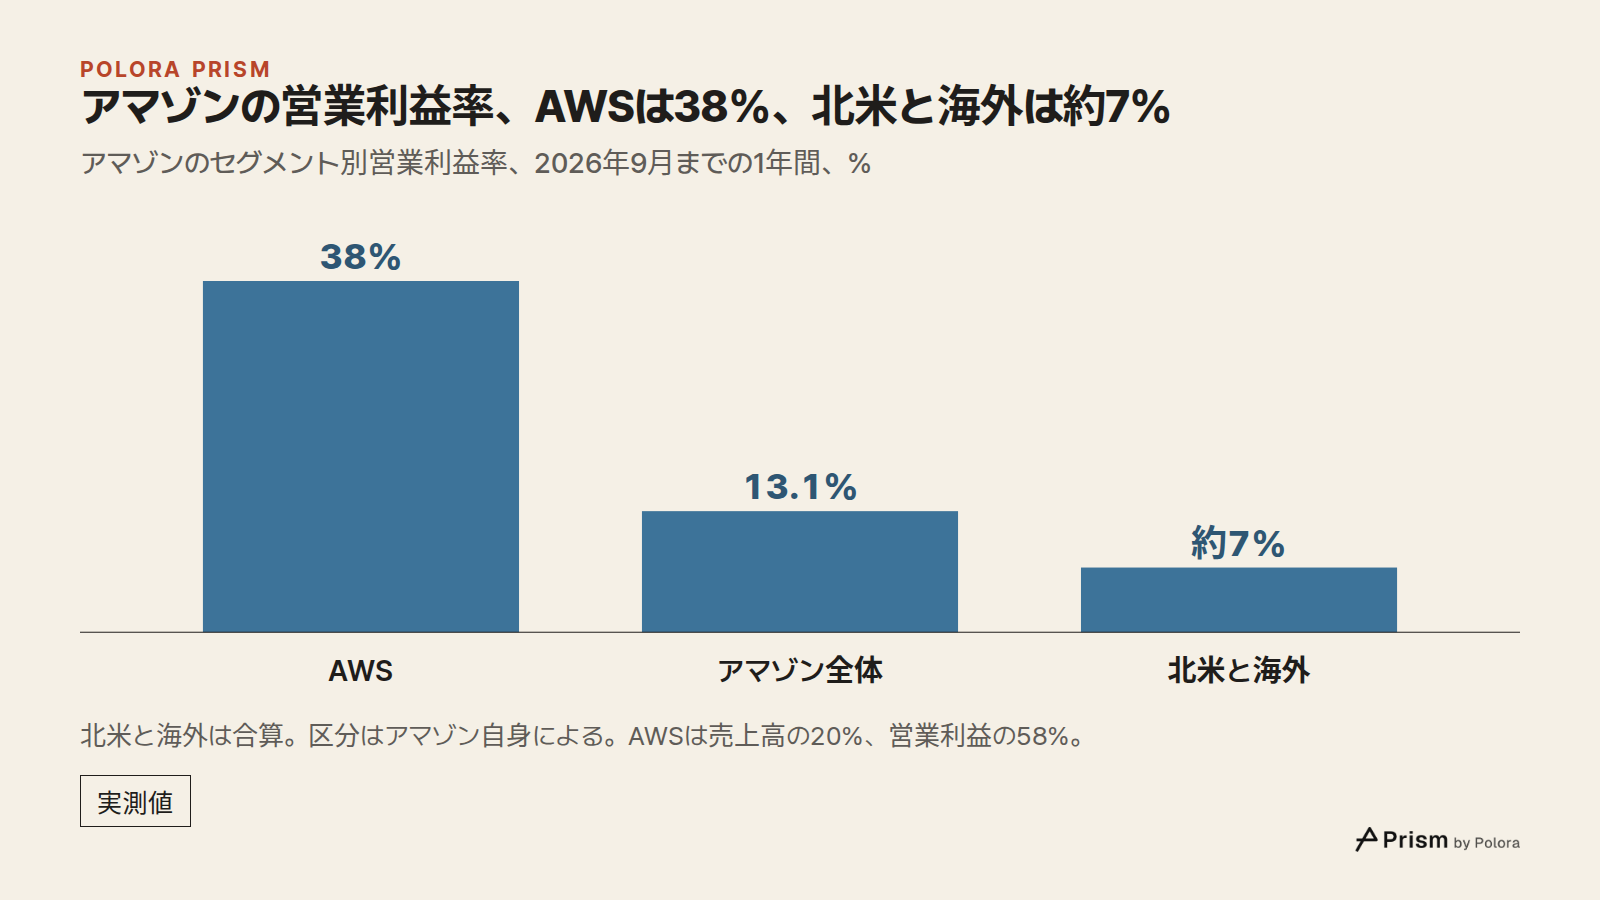
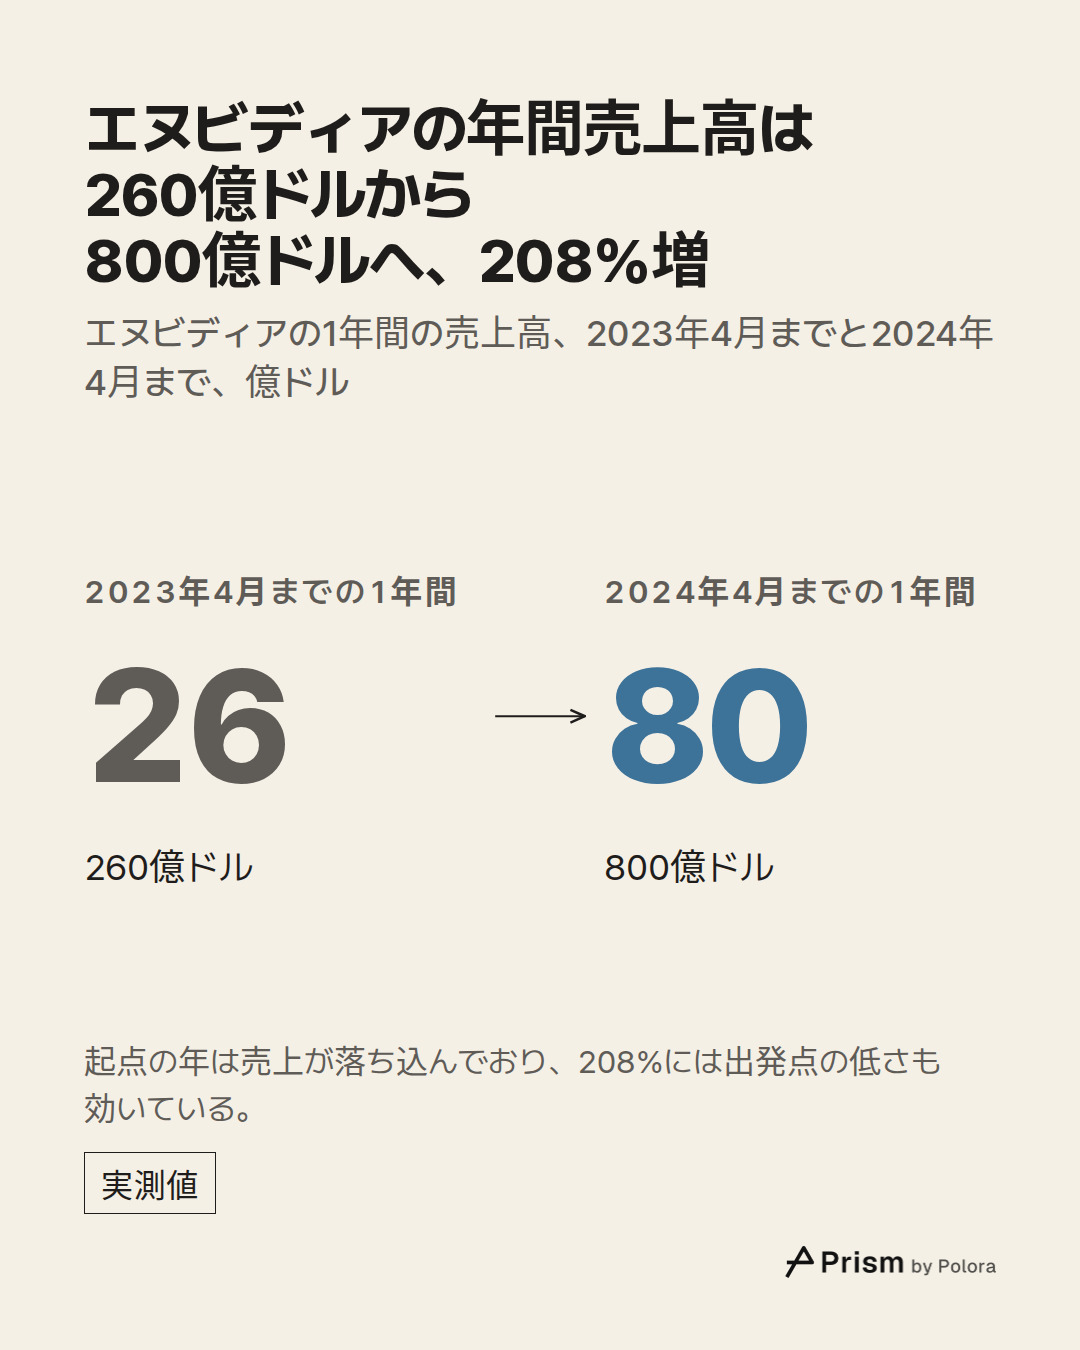
エヌビディアの急伸は、落ち込んだ年から始まりました。2023年4月までの1年間の売上高は260億ドルで、前の年を下回っていました。次の1年で売上高は208%増えて800億ドルになり、営業利益率は60%に達しました。この伸び率の大きさには、出発点が低かったことも効いています。
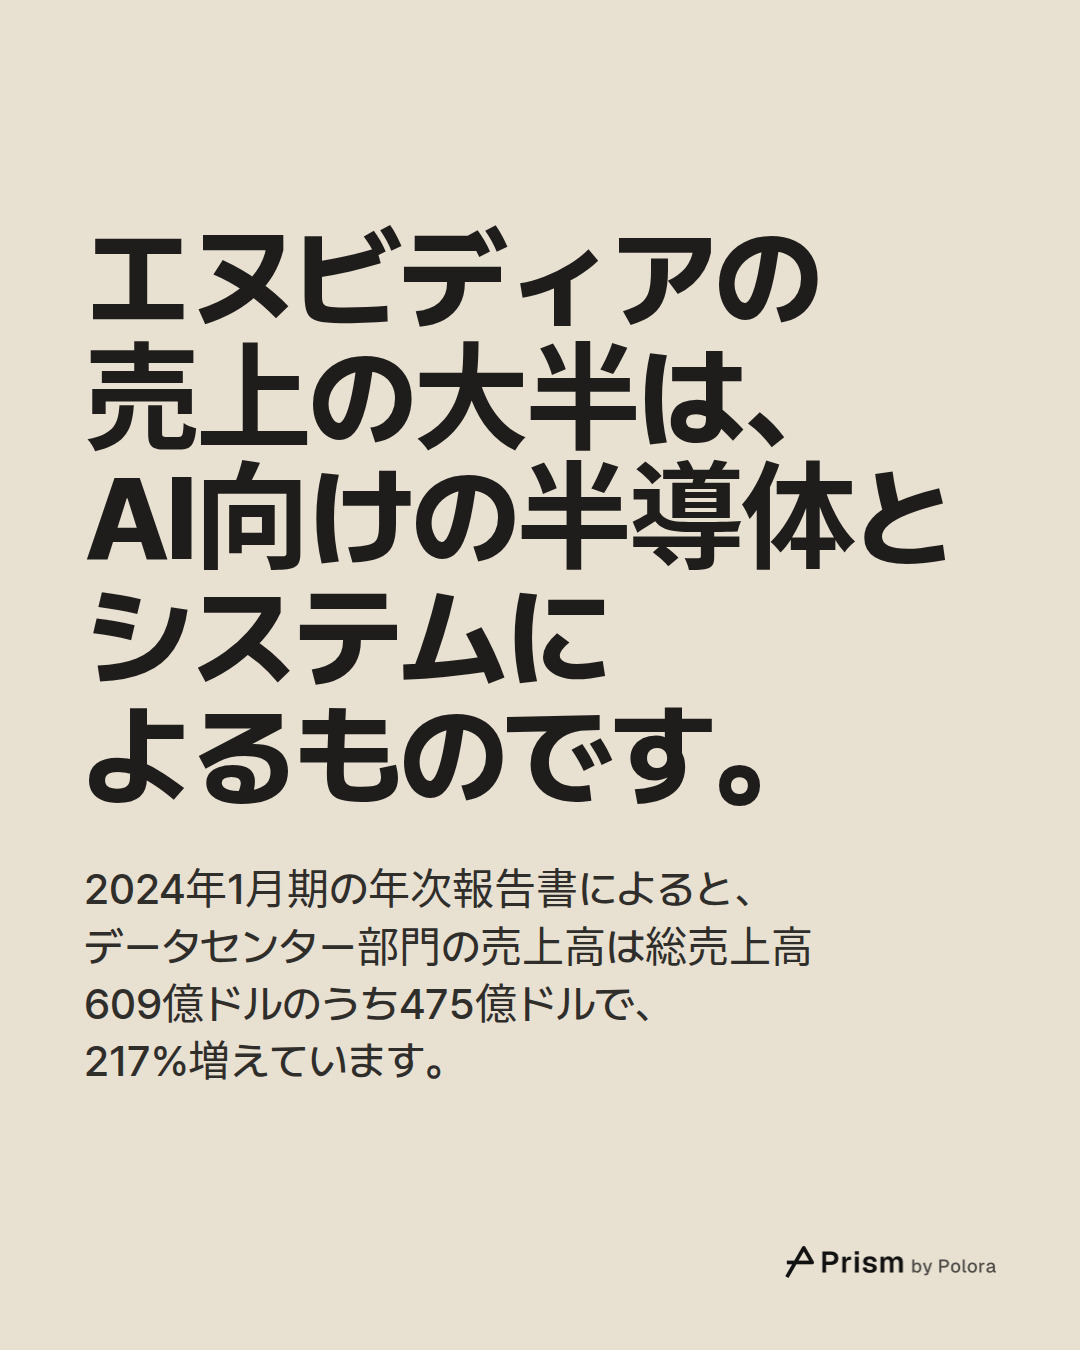
稼ぎの大半はひとつの事業によるものです。この期間の大部分と重なる2024年1月期の年次報告書によると、データセンター部門の売上高は総売上高609億ドルのうち475億ドルで、217%増えています。データセンターはエヌビディアが市場別の区分のひとつとして報告している部門で、クラウド企業などがAIモデルをつくり、動かすために使う半導体やシステムを売っています。
図の最新の点は2026年7月までの1年間で、売上高は83%増、営業利益率は65%です。エヌビディアの会計四半期は他社と区切りがずれているため、最新の点は他社よりふた月ほど早く止まっています。その後の四半期は含まれていません。
メタ : 費用が売上を上回るペースで増えた
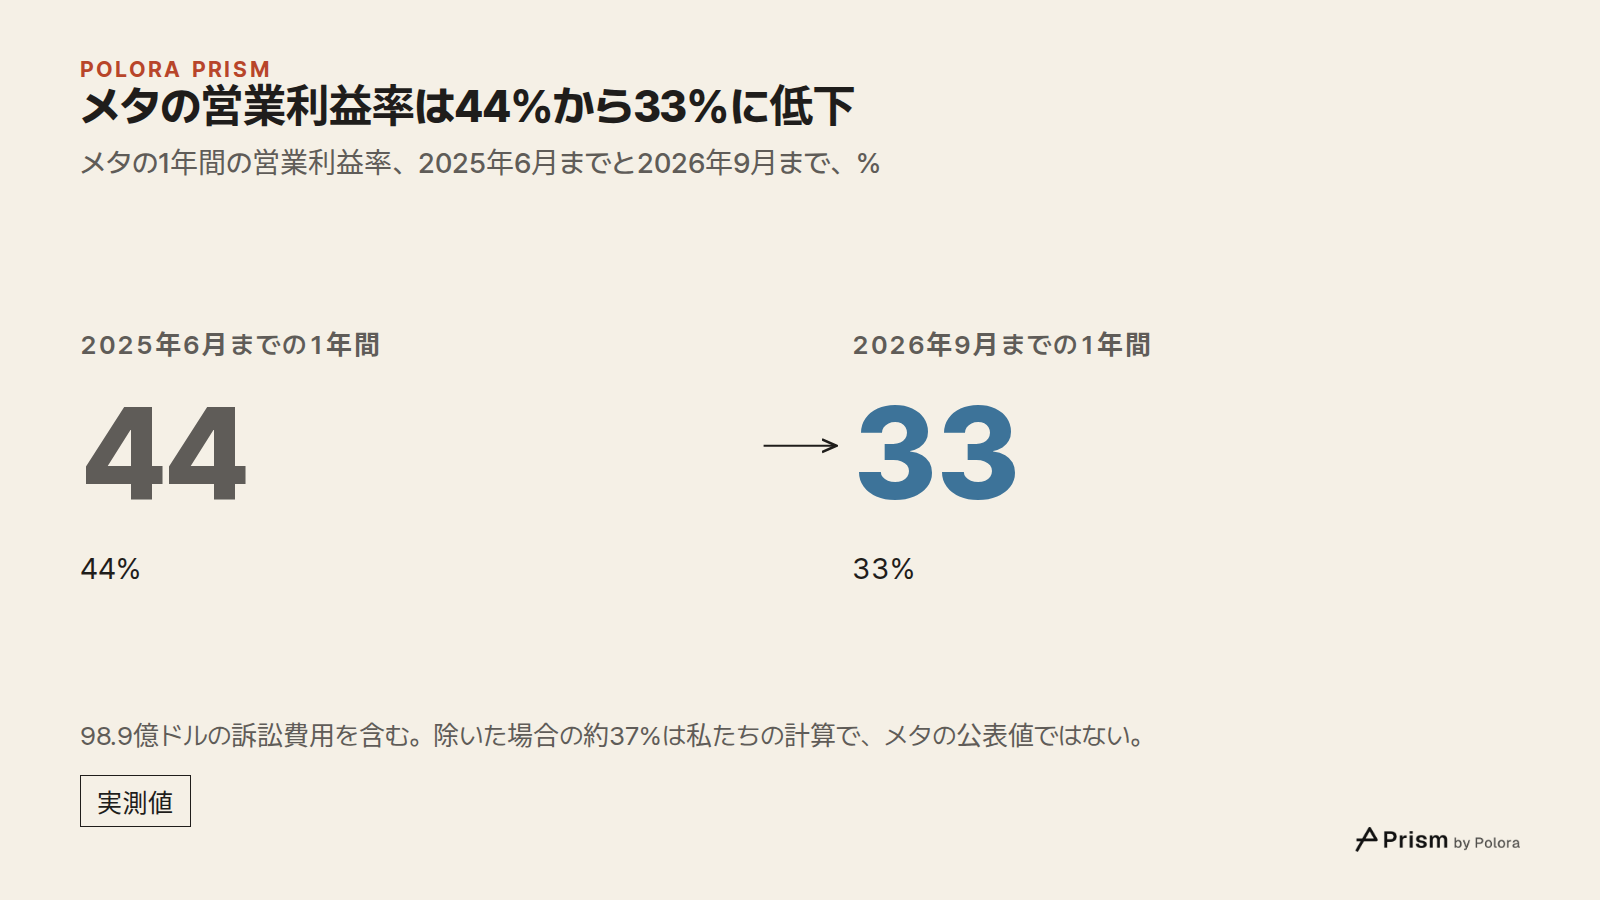
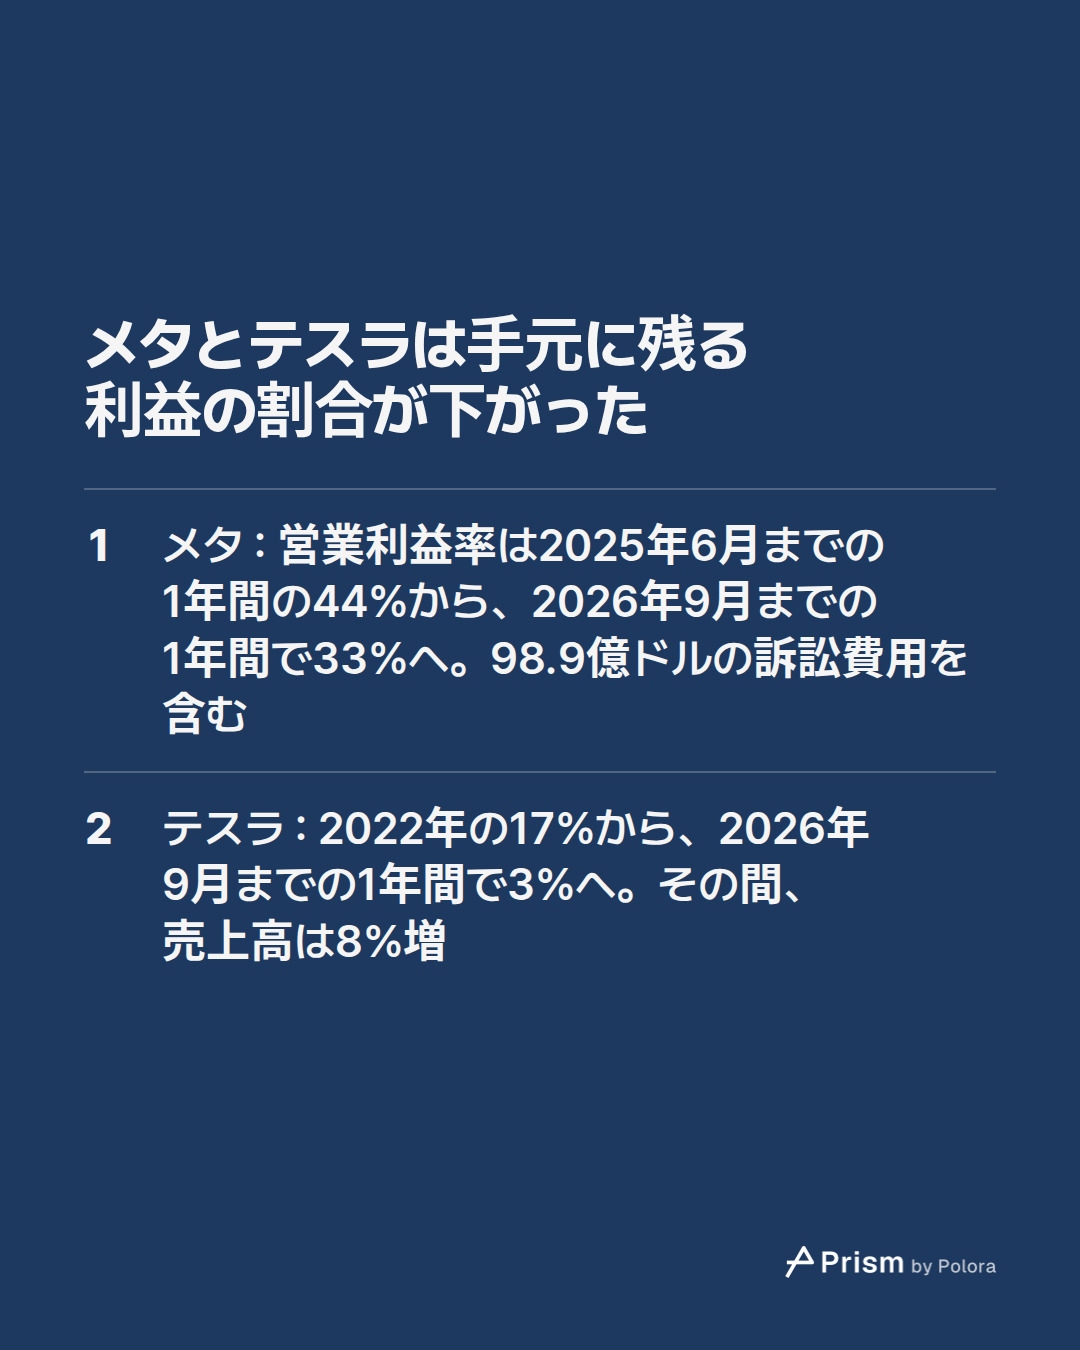
メタの営業利益率は、2025年6月までの1年間で44%、2026年9月までの1年間で33%でした。この間、費用の伸びが売上高の伸びを上回りました。
同社の報告書を見ると、目立つ費用がふたつあります。ひとつは訴訟関連の費用です。メタは2026年9月までの四半期に、若者の心の健康とソーシャルメディアをめぐる訴訟で米国の州司法長官らと和解することに合意し、98.9億ドルの費用を計上しました。この一件の費用がなければ、1年間の営業利益率は33%ではなく約37%だったことになります。これは私たちの計算で、メタが公表している数字ではありません。
この費用で問題が片づいたわけではありません。メタの四半期報告書によると、合意では最大約185.9億ドルの支払いが定められています。その一部は、報告書の表現では「YouTubeやTikTokなど業界の同業他社が同様の条件に合意すること」を条件としています。決算発表は、若者をめぐる裁判がほかにも予定されていると述べています。
もうひとつは、データセンター、クラウドサービス、そして自社で動かすAIモデルにかかる費用です。メタは四半期報告書で、訴訟費用と並んで、これを直近の四半期に費用が増えた理由に挙げています。また2026年6月までの四半期の決算発表は、2026年6月までの1年間の数字にも、すでに訴訟費用と、2026年5月の人員削減に伴う退職関連費用が含まれていたと補足しています。
テスラは売上が伸びても利益率が下がった
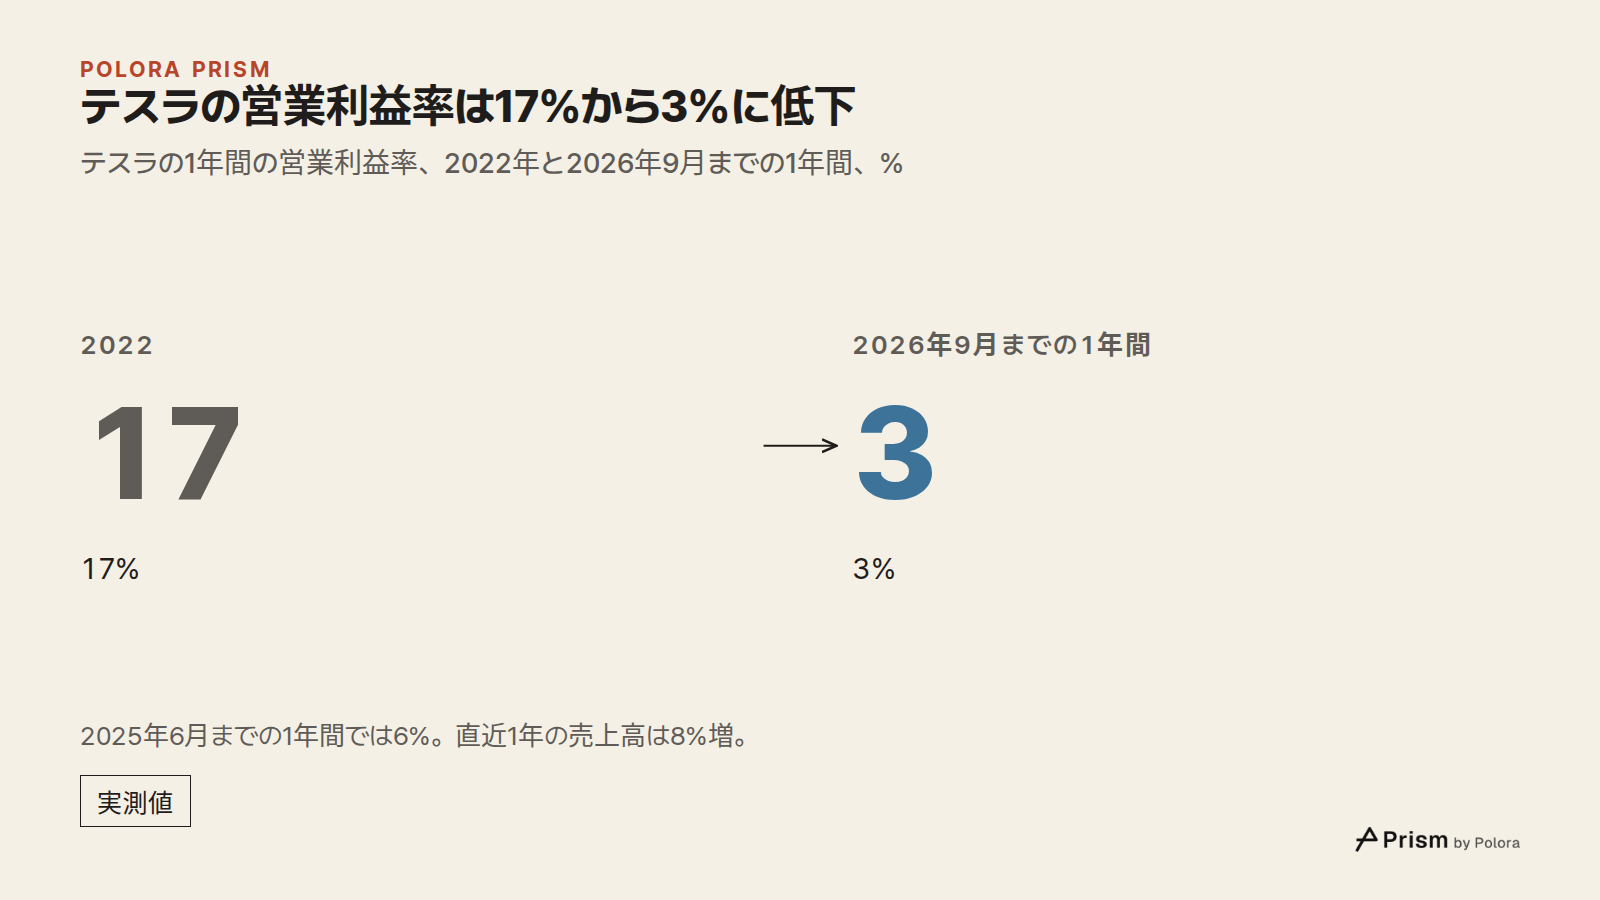
テスラの営業利益率は、2022年の17%から、2025年6月までの1年間で6%、2026年9月までの1年間で3%へと下がりました。その間、売上高は再び伸びに転じ、8%増えています。
テスラの売上の一部は、規制クレジットの販売によるものです。テスラ関連のニュースサイトNot a Tesla Appによる大まかな説明では、カリフォルニア州や欧州連合(EU)などの規制当局は、自動車メーカーに対し、販売台数の一定割合を排ガスを出さない車にするよう義務づけています。基準に届かないメーカーは、罰金を払うか、テスラのように基準を上回っているメーカーからクレジットを買うことができます。テスラのクレジットによる売上高は、2025年9月までの1年間の21億ドルから、2026年9月までの1年間には12億ドルに減りました。後者の1年間の営業利益は、会社全体で35億ドルでした。
テスラ自身の決算資料は、直近の四半期の営業利益が前年同期より減った理由として、規制クレジット収入の減少に加え、研究プロジェクト、株式報酬、管理費といった営業費用の増加を挙げています。四半期報告書は、最近の政府の措置によってこうしたクレジット制度の一部が制限されたと述べています。テスラはクレジットを売上として計上していますが、その費用は開示していません。そのため、利益のうちどれだけをクレジットが占めているかは、開示書類からは読み取れません。
この図に映らないもの
営業利益は、各社が米国の会計基準に沿って報告したとおりの数字で、一時的な費用も含んだままです。また、営業費用とそれ以外の費用の線引きは会社ごとに違うため、利益率はおおむね比べられても、厳密に同じ物差しではありません。会計年度の区切りも会社によって異なります。アップルとエヌビディアには、それぞれ1週間長い会計年度が一度ずつあり、そのぶんひとつの四半期が長くなって、翌年の伸び率がわずかに動いています。
利益率と伸び率は、事業が過去1年間どう回っていたかを表すものです。事業やその株がこの先どうなるかについては、何も語りません。
- NVIDIA, Form 10-K for the fiscal year ended 28 January 2024
- NVIDIA, results for the second quarter of fiscal 2027 (quarter to July 2026), Form 8-K exhibit 99.1
- Meta Platforms, Form 10-Q for the quarter ended 30 September 2026
- Meta Platforms, third quarter 2026 results, Form 8-K exhibit 99.1
- Meta Platforms, second quarter 2026 results, Form 8-K exhibit 99.1
- Meta Platforms, fourth quarter and full year 2022 results, Form 8-K exhibit 99.1
- Amazon, third quarter 2026 results, Form 8-K exhibit 99.1
- Amazon, Form 10-Q for the quarter ended 30 September 2026
![出典 8 : sec.gov · NVIDIA, Form 10-K for the fiscal year ended 28 January 2024], sec.gov · NVIDIA, results for the second quarter of fiscal 2027 (quarter to July 2026), Form 8-K exhibit 99.1], sec.gov · Meta Platforms, Form 10-Q for the quarter ended 30 September 2026] + 5](https://media.cdn.polora.ai/picks/2026/11/pickrun_2629464e53c448a1/3sA1eD7Vi-zpcS6t-slide-07.jpg)