何が過去最高なのか
ここで使うのは、米商務省経済分析局(BEA)の企業利益の数字です。BEAはこれを、GDPを算出するのと同じ統計である国民経済計算の中で測っています。上場しているかどうかを問わず米国のすべての企業が対象なので、上場企業が株主に報告する決算上の利益とは別物です。使うのは、在庫の評価と減価償却についてBEAが調整を加える前の数字で、季節調整済み、年率換算です。
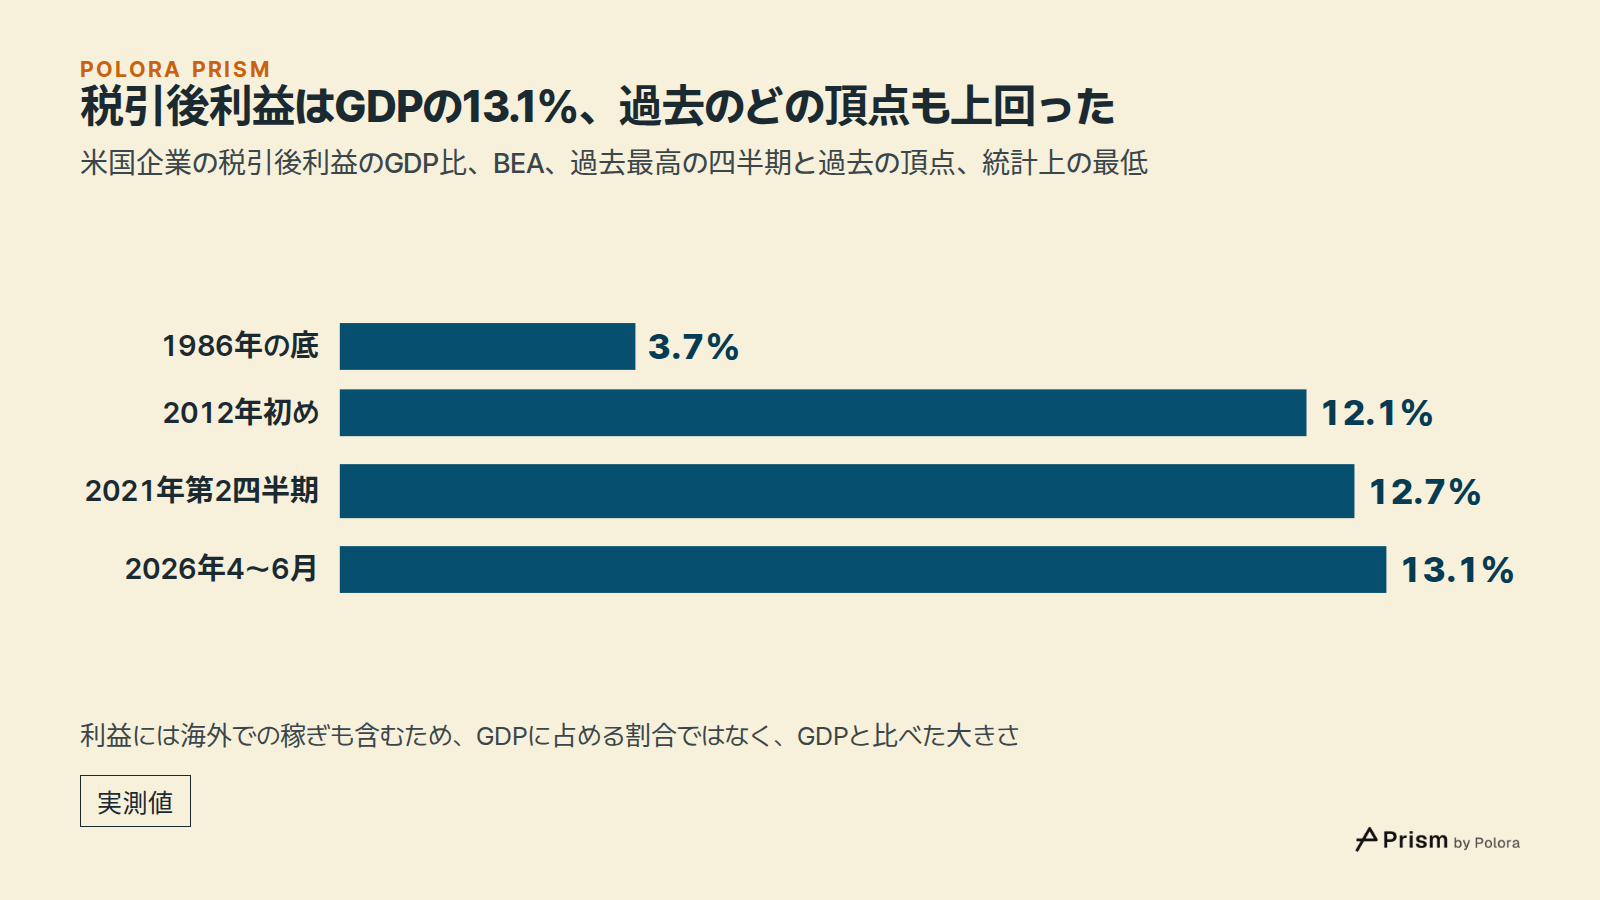
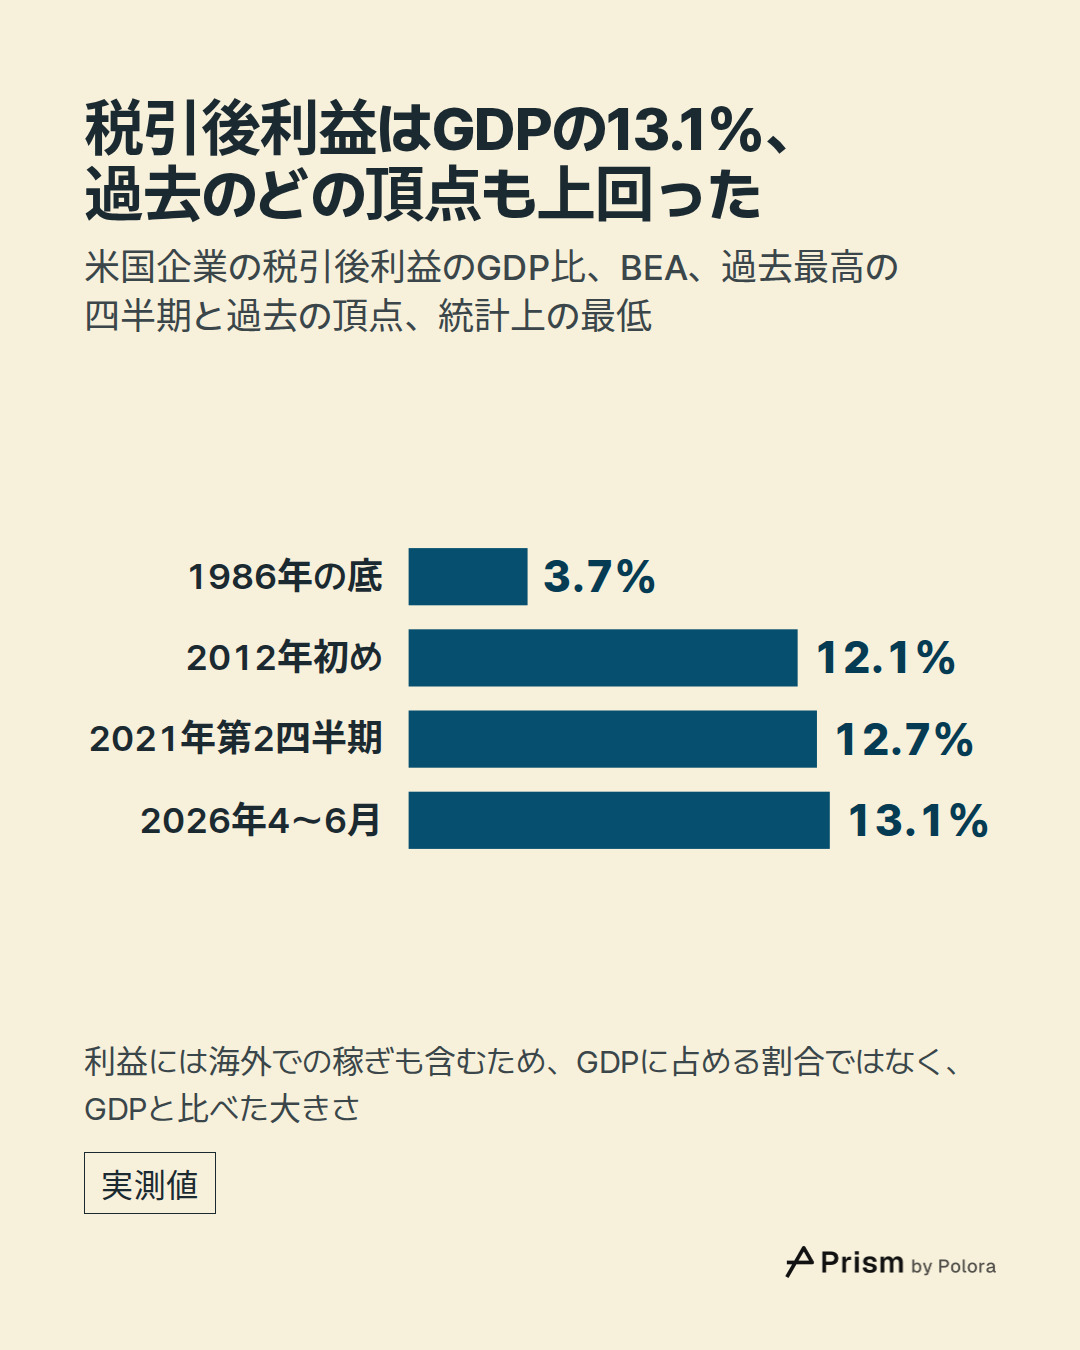
2026年第2四半期(4〜6月)、税引後利益はGDPの13.1%になりました。それまでの最高は2021年第2四半期の12.7%で、2020年より前の最高は2012年初めの12.1%でした。統計全体の最低は1986年の3.7%です。
GDPと比べてはいるものの、利益はGDPを切り分けた一部ではありません。GDPが数えるのは米国内で生み出されたものですが、米国企業の利益には海外で稼いだ分も入っています。海外で稼いだ分の数字は、今回の記録の元になった指標ではなく、BEAが調整を加えた別の利益指標から取っています。その指標では、海外からの受け取りから海外への支払いを引いた純額が、2026年第2四半期の利益の11.6%を占めていました。ですから、この数字は「経済のうち利益に回った割合」ではなく、「経済の大きさと比べた利益」として読む必要があります。
1947年からの推移を2本の線で見る
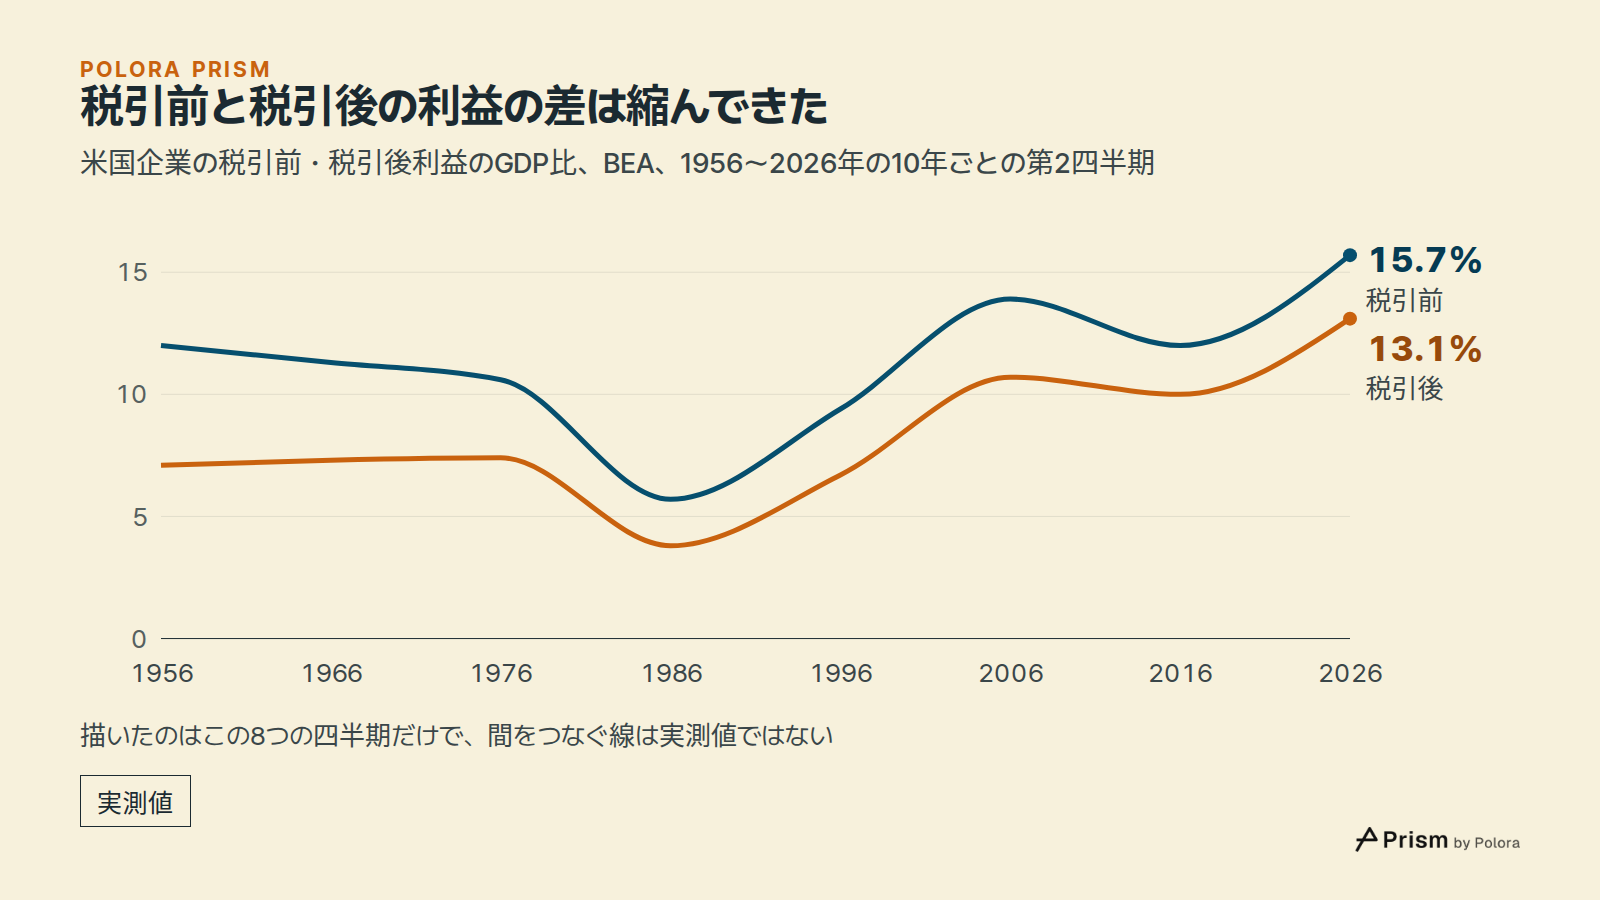
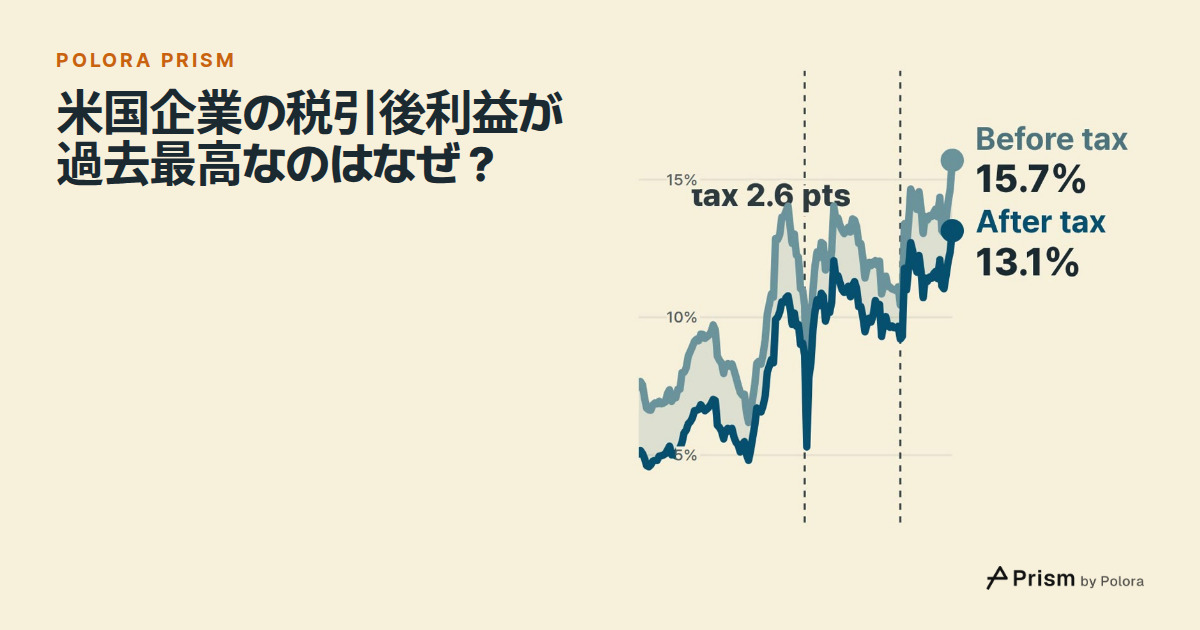
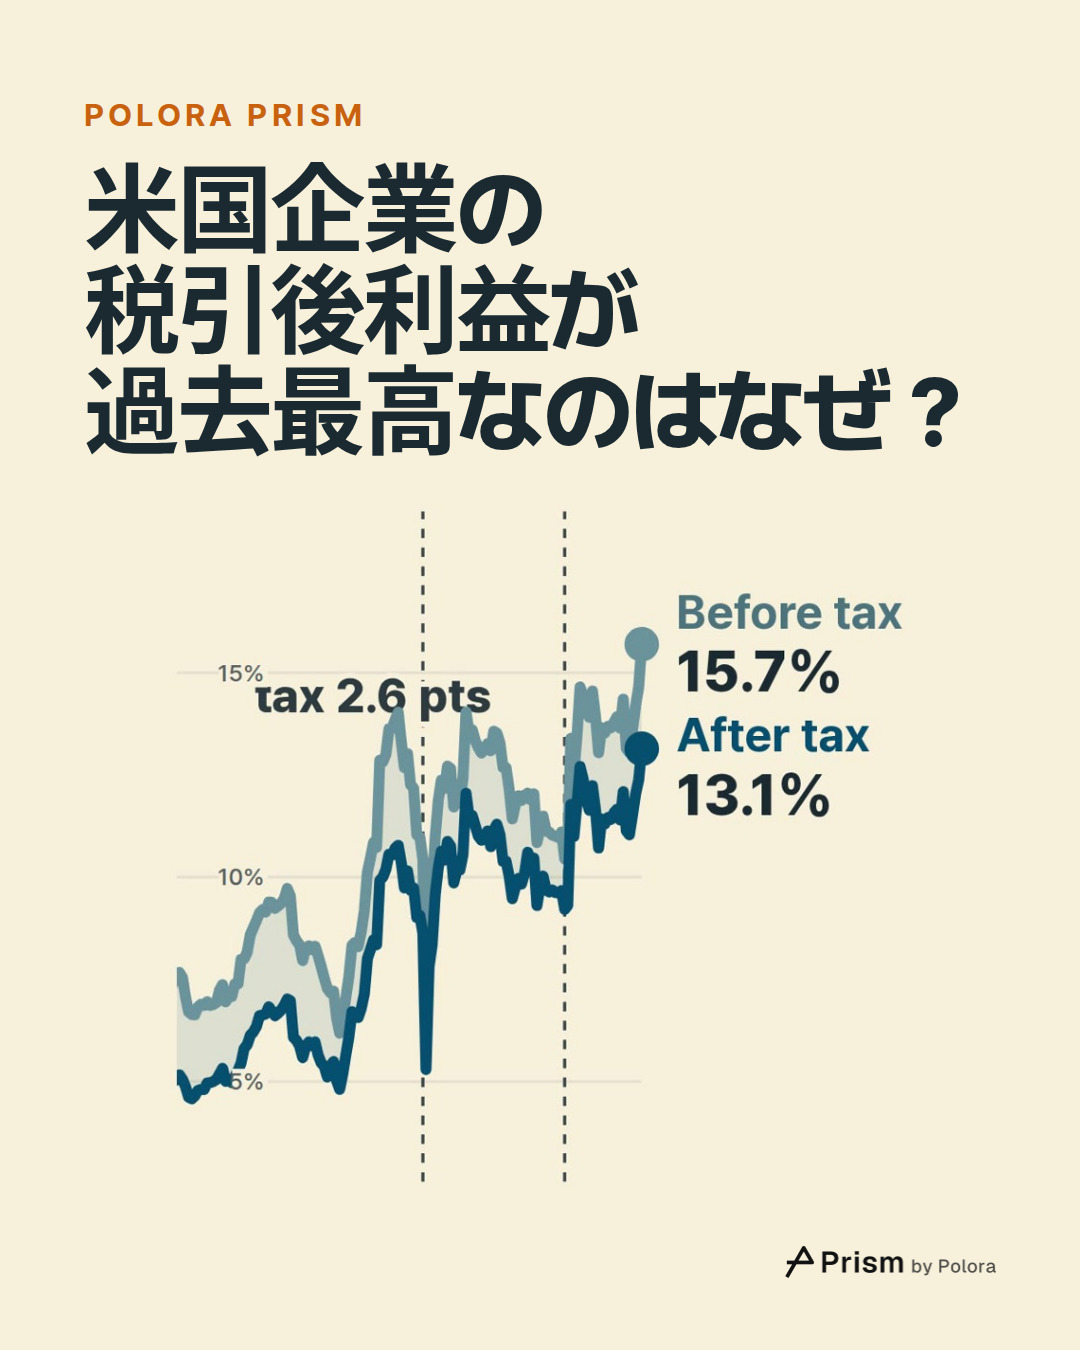
この記事に添えた動画では、税引前利益と税引後利益の2本の線を、それぞれGDP比で描いています。2本の線の間の幅は、BEAが計上する法人所得税にあたります。1950年代はこの幅が広く、この年代の四半期を合計すると、税引前利益の42.9%が税に回っていました。1960年代から1970年代にかけて、2本の線は上下に揺れ、その間で税の割合は縮んでいきました。その後、税引後利益は1986年の底まで沈みました。そこから大きく揺れながら持ち直し、2008年の金融危機で落ち込んだあと、2012年に12.1%まで上がりました。2010年代の残りはゆるやかに下がったものの、1980年代の水準は大きく上回ったままでした。2020年にはパンデミックによる景気後退で一時落ち込み、2021年に12.7%で過去最高を更新しました。
税引前では過去最高ではない
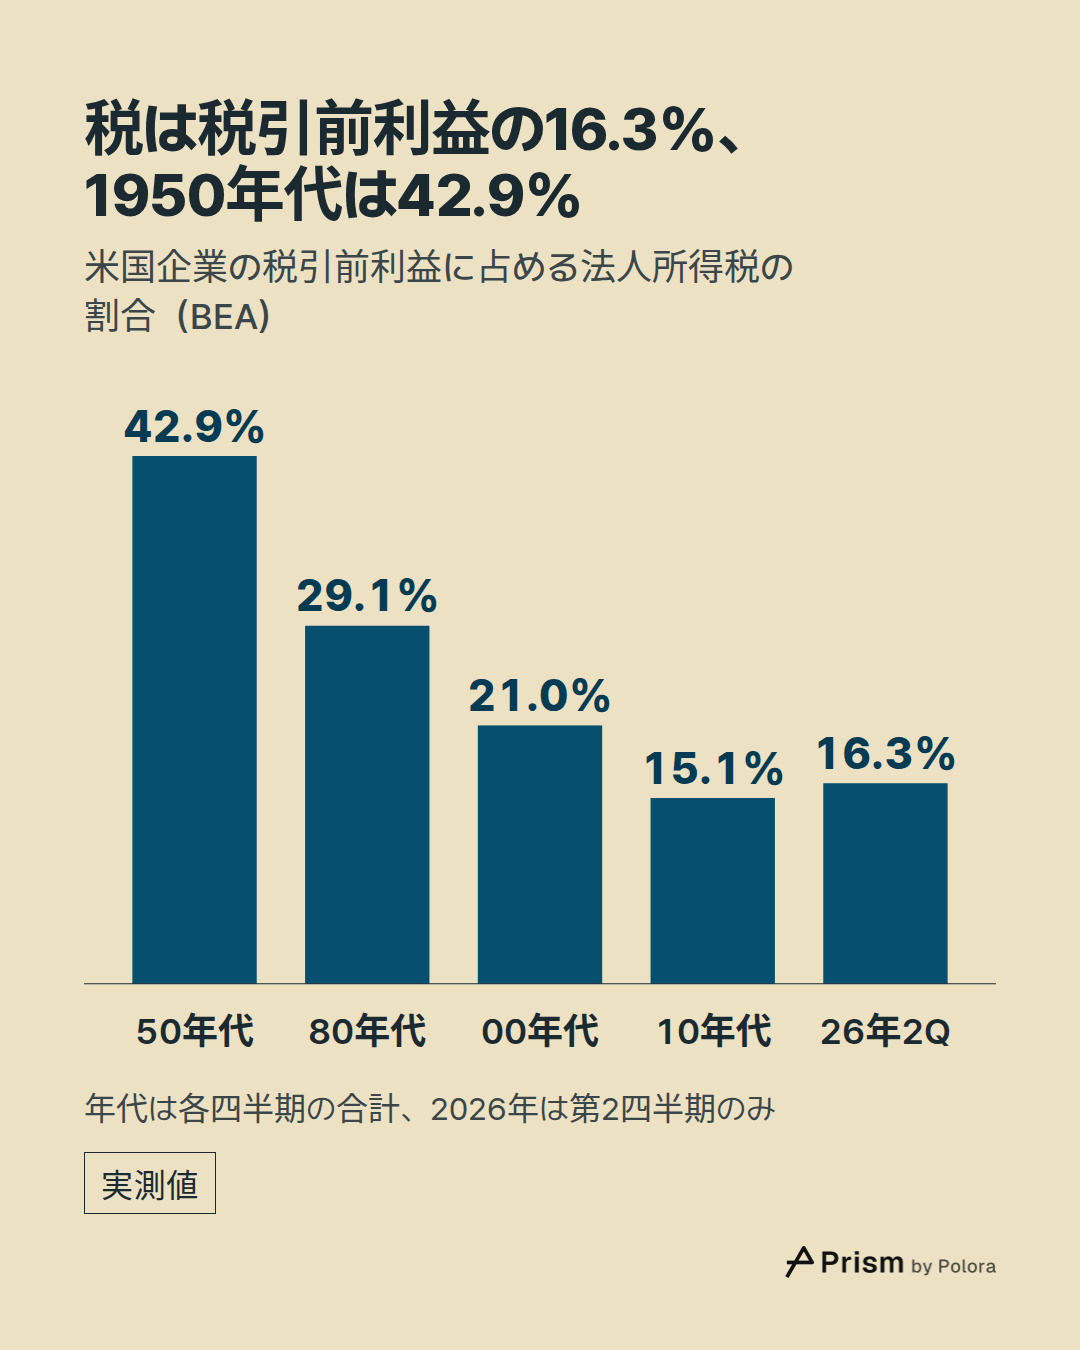
税引前で見ると、2026年第2四半期の利益はGDPの15.7%でした。高い水準ですが、1950年の最後の四半期の16.6%には届いていません。それでも税引後の線が過去最高になったのは、2本の線の間の幅が当時よりずっと細くなったからです。2026年第2四半期に税が占めたのは、税引前利益の16.3%でした。
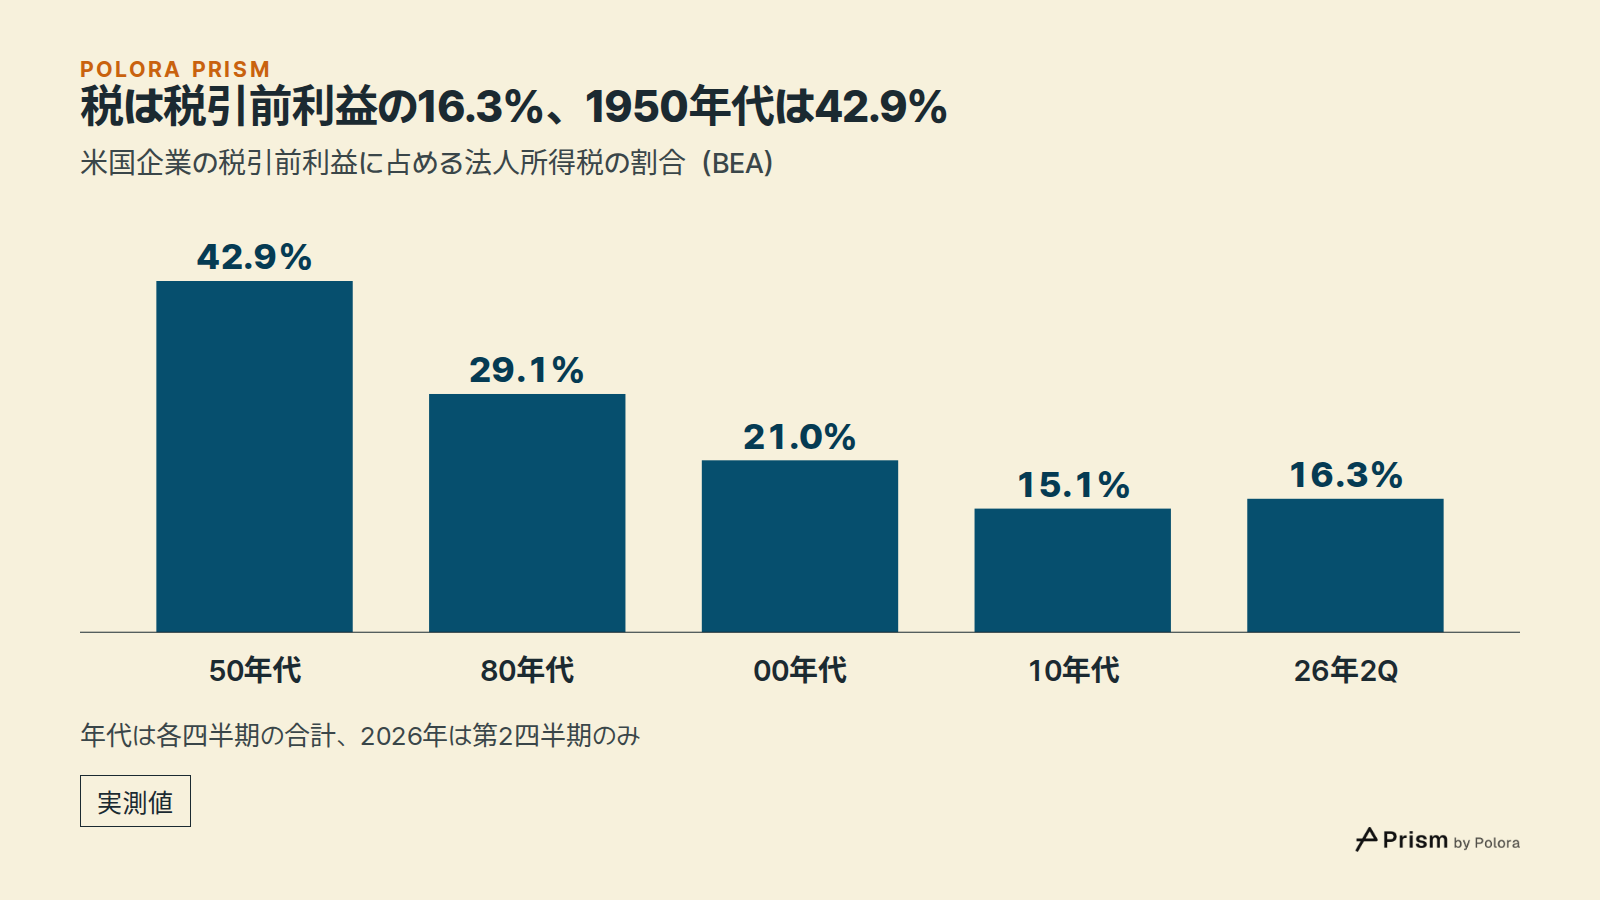
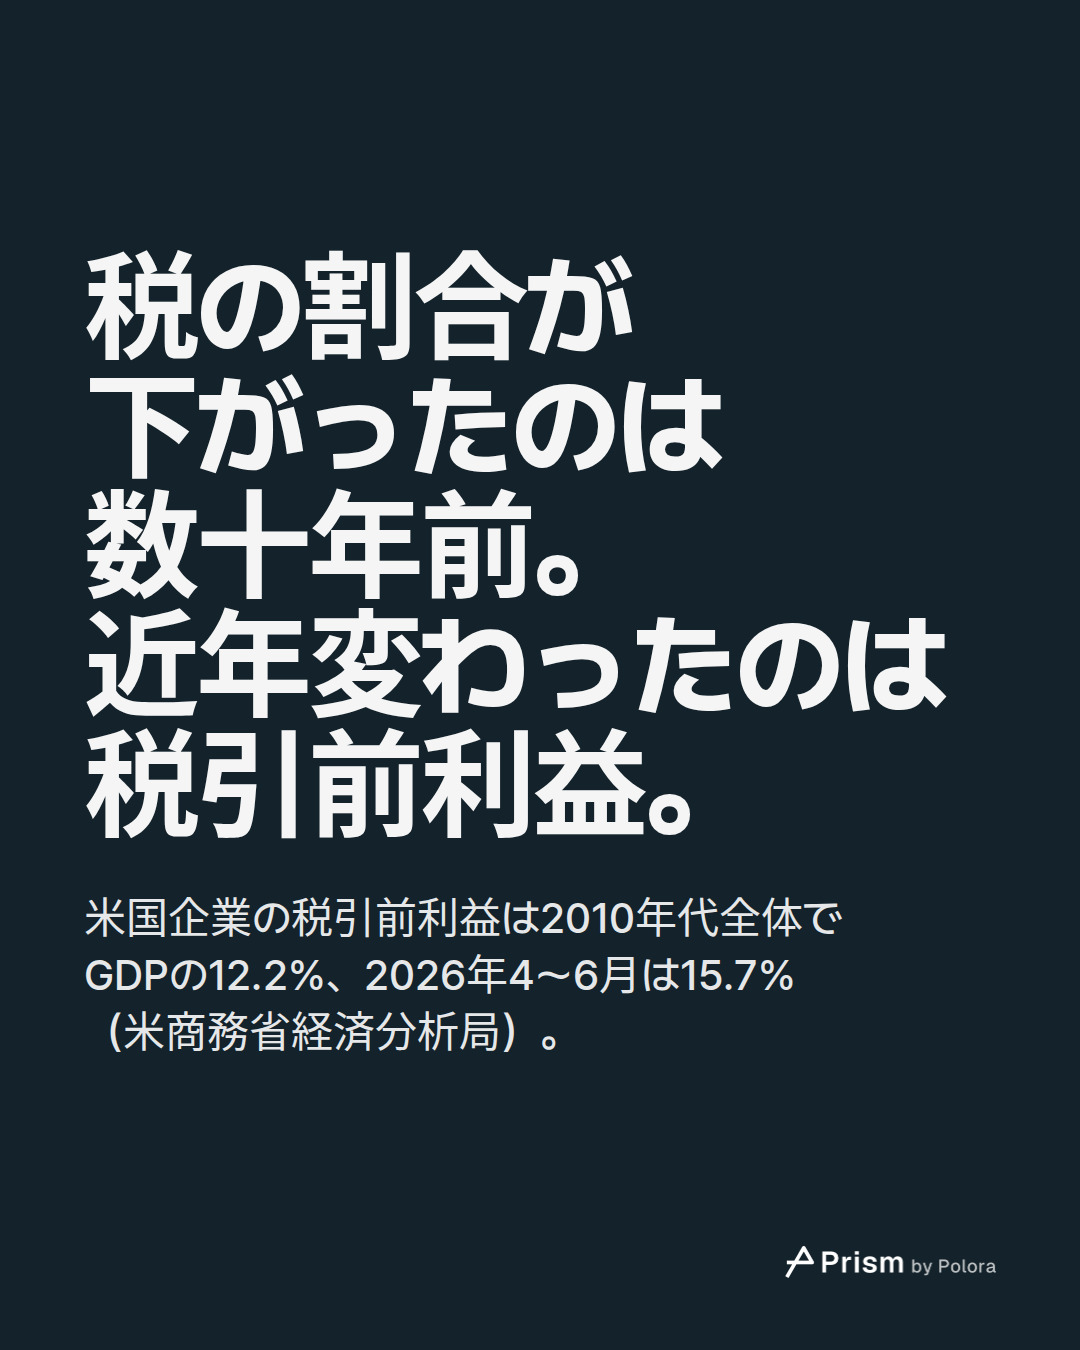
税の割合の低下は、その大半がずっと前に起きています。同じ方法で各年代の四半期を合計して測ると、税の割合は1980年代が29.1%、2000年代が21.0%、2010年代が15.1%でした。2026年第2四半期の割合は、2010年代をむしろ少し上回っています。2010年代から変わったのは税引前の線のほうです。税引前利益は2010年代全体で見るとGDPの12.2%でしたが、2026年第2四半期には15.7%になっていました。今回の記録は、二つの条件が重なって生まれました。1950年の頂点近くまで戻った税引前利益と、何十年も前に下がった税の割合です。
なぜ税の取り分が減ったのか
国民経済計算に記録されるのは法人所得にかかった税の額で、その額が変わった理由までは記録されません。この記事でも、税の割合の低下を原因ごとに分けることはしていません。原因の候補のひとつは税法です。たとえば2017年の減税・雇用法は、2018年から連邦の法人税率を単一の税率に引き下げました。ただし、ここでの測り方では、1950年代からの低下の4分の3以上は2000年代までにすでに起きていました。
米連邦準備制度理事会(FRB)のスタッフ、マイケル・スモリャンスキー氏が2022年に出したノートは、もっと狭い範囲の企業を調べています。対象は、米国の大企業で構成されるスタンダード・アンド・プアーズ社の代表的な株価指数に入っている、金融以外の企業です。BEAの数字ではなく、各社が報告した決算を使っています。このノートによると、支払利息と税の費用は、利払い前・税引前の利益に対する割合で見て着実に下がっていました。また、これらの企業の実効税率が大きく下がったのは2017年の法律の後でした。物価変動を除いた年ごとの伸び率を、この低下がある場合とない場合で比べた結果、2004年末から2022年初めまでの利益の伸びのおよそ3分の1は、利息と税の負担が減ったことで機械的に説明できるとしています。ただし、この計算は上場企業の過去の一時期を対象にしたもので、動画の線とは指標も異なります。
税の幅に含まれているもの
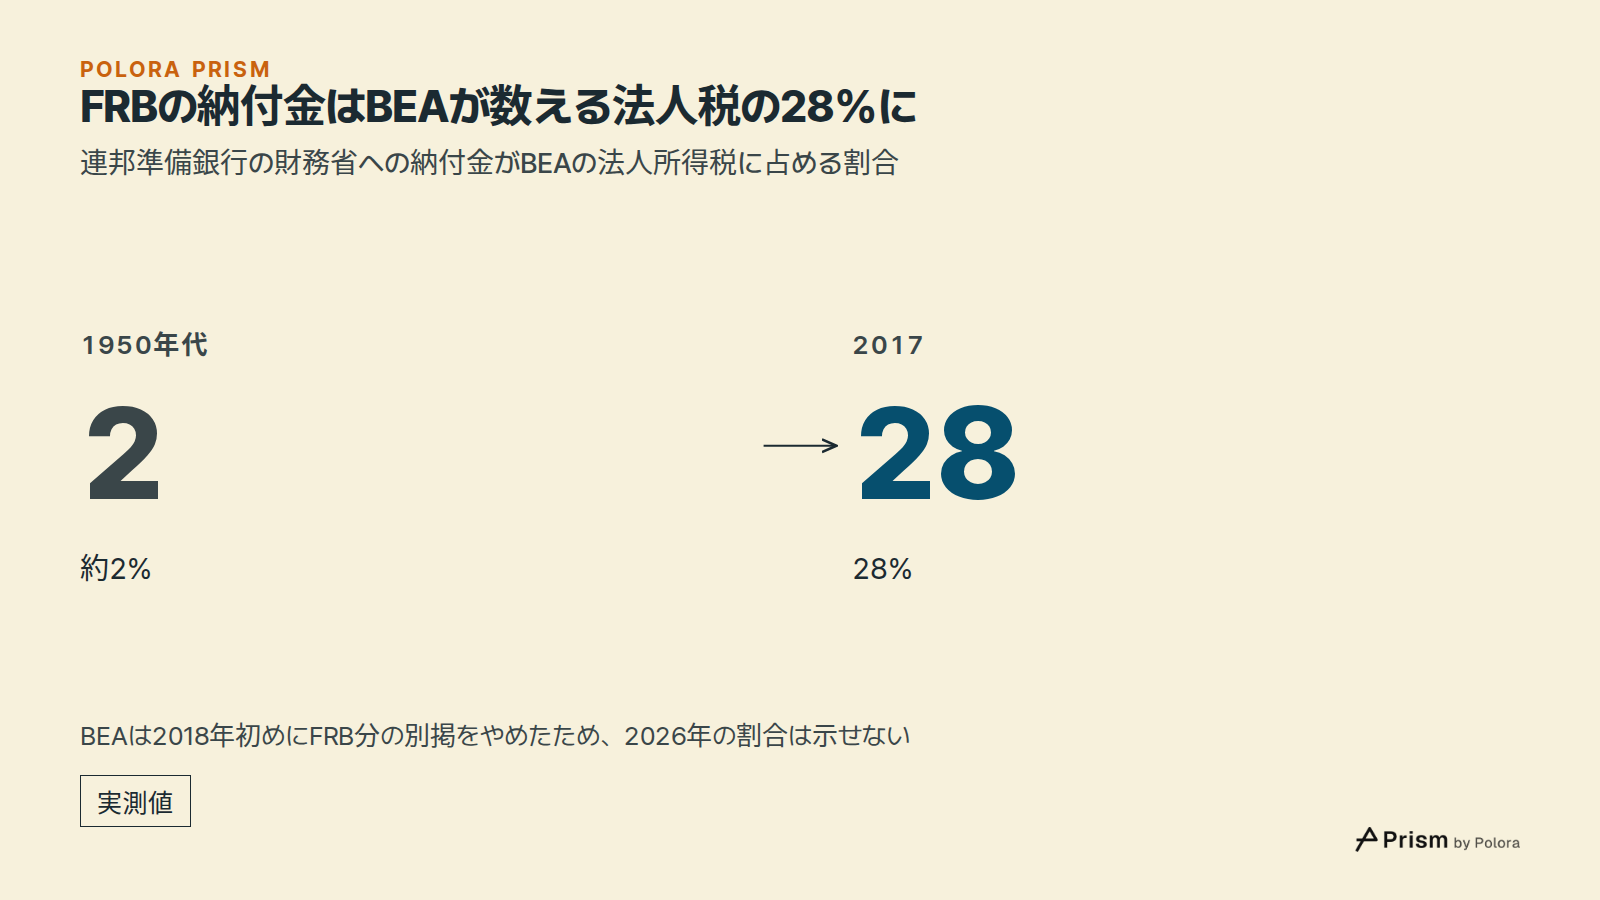
BEAは、各地の連邦準備銀行が米財務省に納める納付金を法人所得税に含めています。2018年初めまでは、この納付金を別の項目として公表していました。1950年代には、納付金は法人所得税の約2%でした。別の項目として示された最後の通年である2017年には、28%になっていました。つまり2010年代には、この幅に税として数えられているもののかなりの部分が、企業の納めた税ではなかったことになります。直近の四半期について、BEAはFRB分をもう分けて公表していません。FRB自身の報告によると、2025年9月から2026年3月まで、連邦準備銀行全体の純利益は差し引きでマイナスで、不足分は「繰延資産」として計上されています。それでも一部の連邦準備銀行は、週によっては財務省への納付を続けていました。2026年の税の数字のうちどれだけがFRB分なのかは、これらの数字からはわかりません。
この数字はどこまで確かか
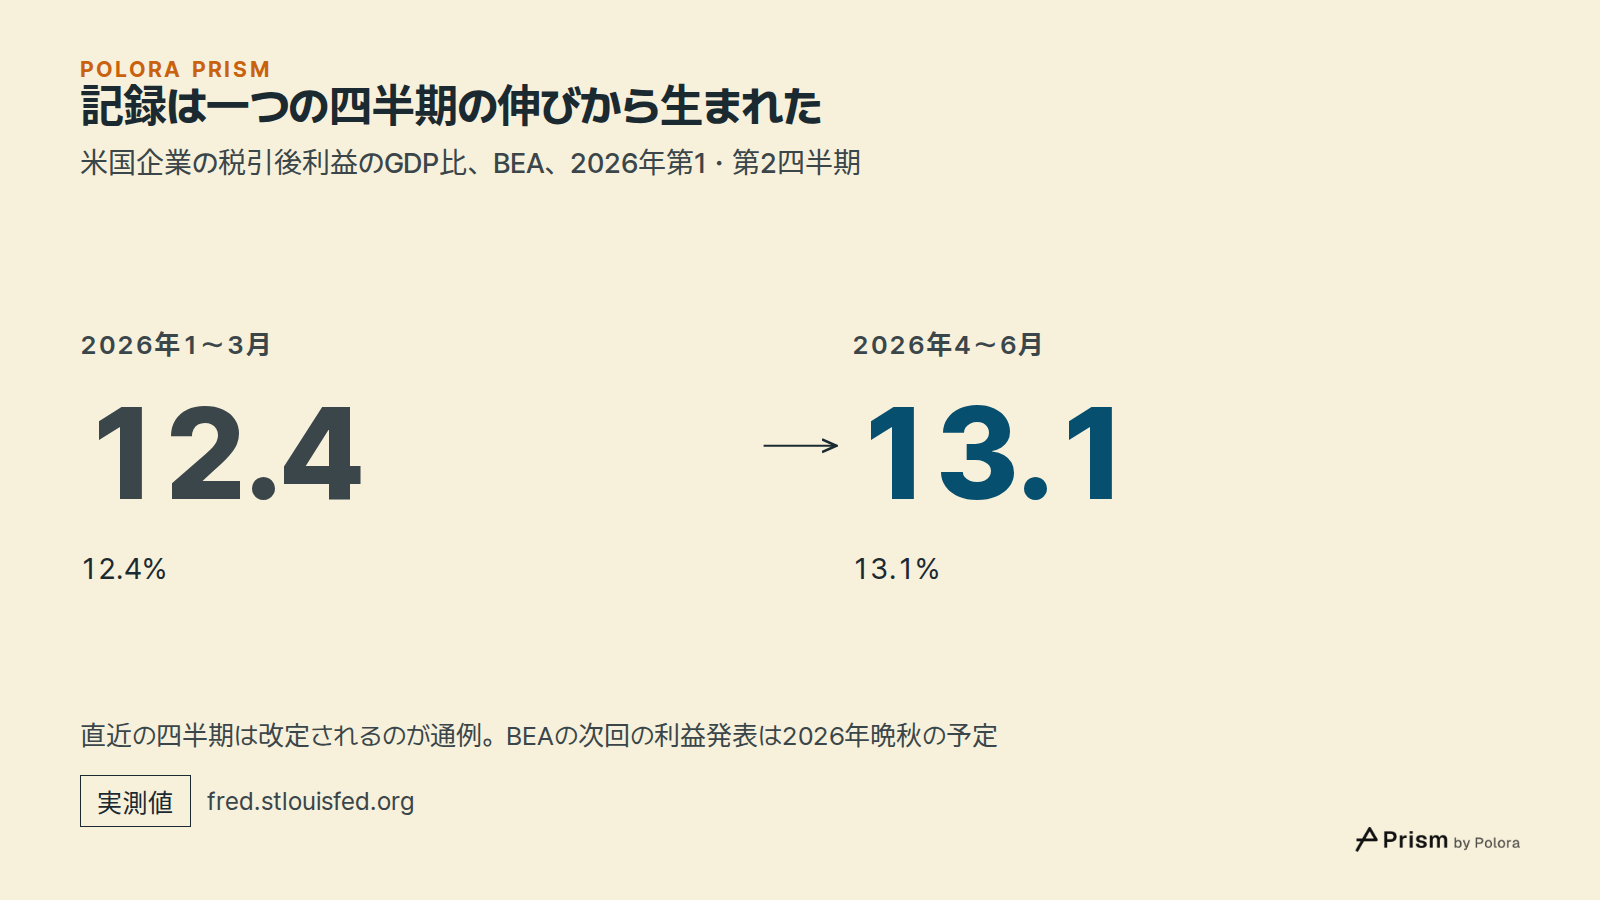
今回の記録は、一つの四半期の大きな伸びによるものです。税引後利益は2026年の第1四半期から第2四半期にかけて年率換算で3320億ドル増え、GDP比は12.4%から13.1%に上がりました。第2四半期の数字は、BEAの年に一度の改定と一緒に2026年9月末に公表されたものです。直近の四半期は、後から改定されるのが通例です。企業利益を含むBEAの次の発表は第3四半期分で、2026年の晩秋に予定されています。
在庫の評価と減価償却について調整を加えた、BEAのもう一つの指標「当期生産からの利益」でも、過去最高が出ています。この指標の税引後利益は2026年第2四半期にGDPの11.9%で、この指標の歴史の中で最も高く、2021年のそれまでの頂点を上回りました。二つの指標は利益の定義が違うので、水準を互いに比べることはできません。それぞれ自分の過去と比べるものです。
過去最高の割合からわかるのは、いまの利益が経済の大きさと比べてどれほど大きいかです。利益や株価、経済のこれからの行方を予測するものではありません。
- FRED, Federal Reserve Bank of St. Louis: Corporate Profits After Tax (without IVA and CCAdj), CP, from the US Bureau of Economic Analysis]
- FRED: National income: Corporate profits before tax (without IVA and CCAdj), from BEA]
- FRED: Gross Domestic Product, from BEA]
- FRED: Taxes on corporate income, from BEA]
- FRED: Corporate Profits After Tax with IVA and CCAdj, from BEA]
- FRED: Corporate Profits with IVA and CCAdj, from BEA]
- FRED: Corporate profits with IVA and CCAdj: Rest of the world, from BEA]
- FRED: Taxes on corporate income: Federal Reserve banks, from BEA]
![出典 8 : fred.stlouisfed.org · FRED, Federal Reserve Bank of St. Louis: Corporate Profits After Tax (without IVA and CCAdj), CP, from the US Bureau of Economic Analysis], fred.stlouisfed.org · FRED: National income: Corporate profits before tax (without IVA and CCAdj), from BEA], fred.stlouisfed.org ·](https://media.cdn.polora.ai/picks/2026/11/pickrun_4bbc82bd6cfa4040/gZb_8AsMzt3r5rC1-slide-08--gdp-13-1.jpg)