金価格はなぜ下がったのか、戦争と高インフレでも最高値から30%近く下落

金価格は2段階で下がった。年初は2025年の急騰の一部を戻し、9月には米国債利回りの上昇、ドル高、先物の売りが押し下げた。金は利息を生まないため、安全な債券の利回りが上がると持つコストが増す。戦争やインフレがあっても、金が上がるとは限らない。

2026-10-29

追い風に見えた年に、金価格は最高値を約28%下回っている

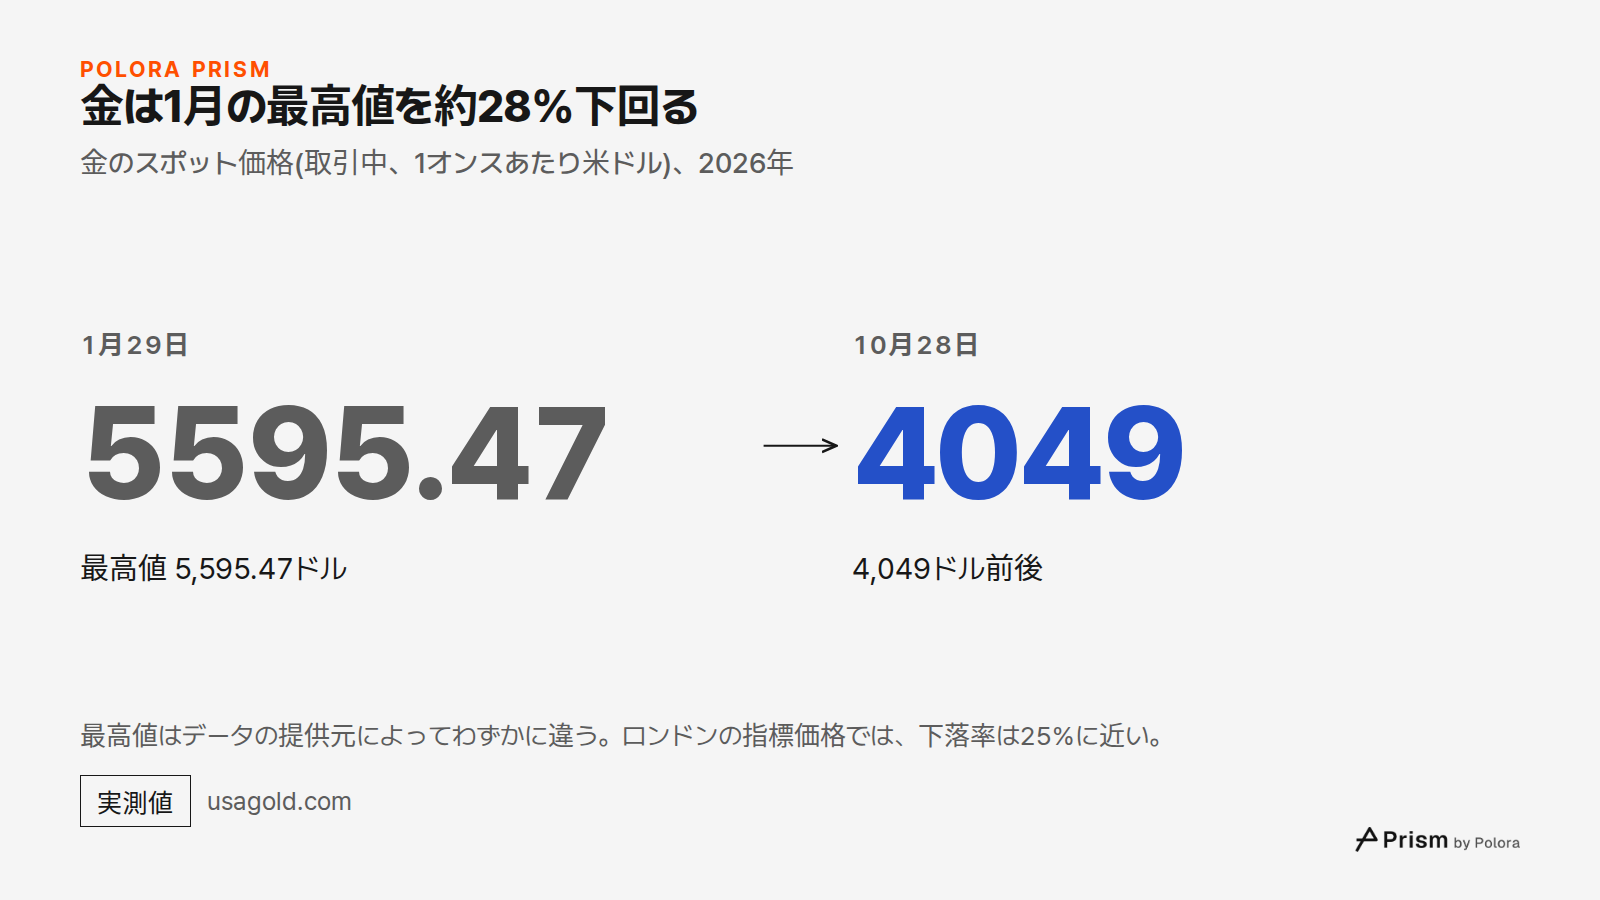
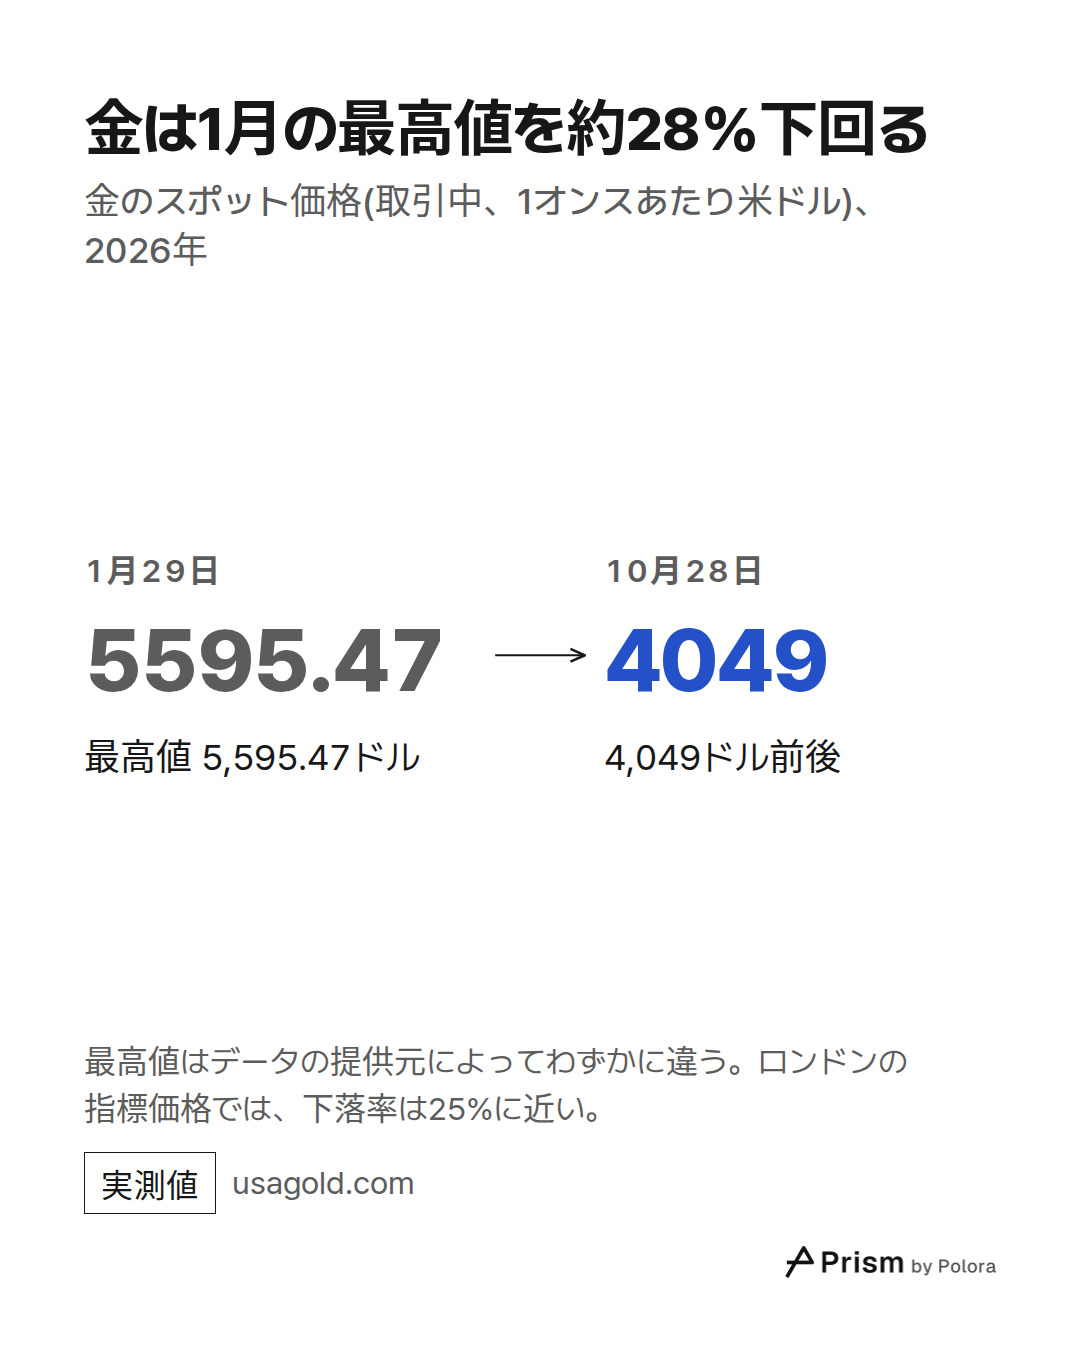
2026年1月29日、金は取引中に1オンスあたり5,595.47ドルまで上がった。これがスポット価格での最高値だ。スポット価格とは、取引時間中のその時々に金が実際に売買される価格のことで、正確な数字はデータの提供元によってわずかに違う。10月28日の取引中は4,049ドル前後で、最高値より約28%低く、年初と比べても約6%低い。金にはもうひとつ、ロンドンで毎日2回、入札によって決まる指標価格がある。金業界の調査機関ワールド・ゴールド・カウンシル(WGC)によると、この指標価格は同じ日に5,405ドルで最高値をつけた。指標価格で測ると、下落率は25%に近い。下落率が30%近くになるのは、取引中のスポット価格の最高値を、10月23日の取引中の安値3,986.50ドルと比べた場合だけだ。この安値は最高値より約29%低かった。

そもそも今年は、よく言われる筋書きどおりなら、金が買われるはずの年だった。米国とイスラエルは2月28日にイランを攻撃した。証券会社OANDAの市場解説によると、原油の国際的な指標であるブレント原油は、1バレル約73.50ドルから3月上旬には約120ドルになった。米国の消費者物価は9月までの1年間で3.7%上がった。戦争もインフレもあったのに、金は下がった。

理由のひとつは、それまでの上がり方にある。2025年、金はおよそ3分の2も値上がりした。正確な上昇率はどの価格系列を使うかで変わるが、1979年以来の好成績とよく言われる年だ。つまり今年の下落の一部は、急すぎた上昇の反動だった。残りの理由は、金を持つことにかかるコストにある。

金は1月の最高値を約28%下回る · 金のスポット価格(取引中、1オンスあたり米ドル)、2026年 · 1月29日 · 5595.47 · 最高値 5,595.47ドル · 10月28日 · 4049 · 4,049ドル前後 · 最高値はデータの提供元によってわずかに違う。ロンドンの指標価格では、下落率は25%に近い。
金のスポット価格(取引中、1オンスあたり米ドル)、2026年

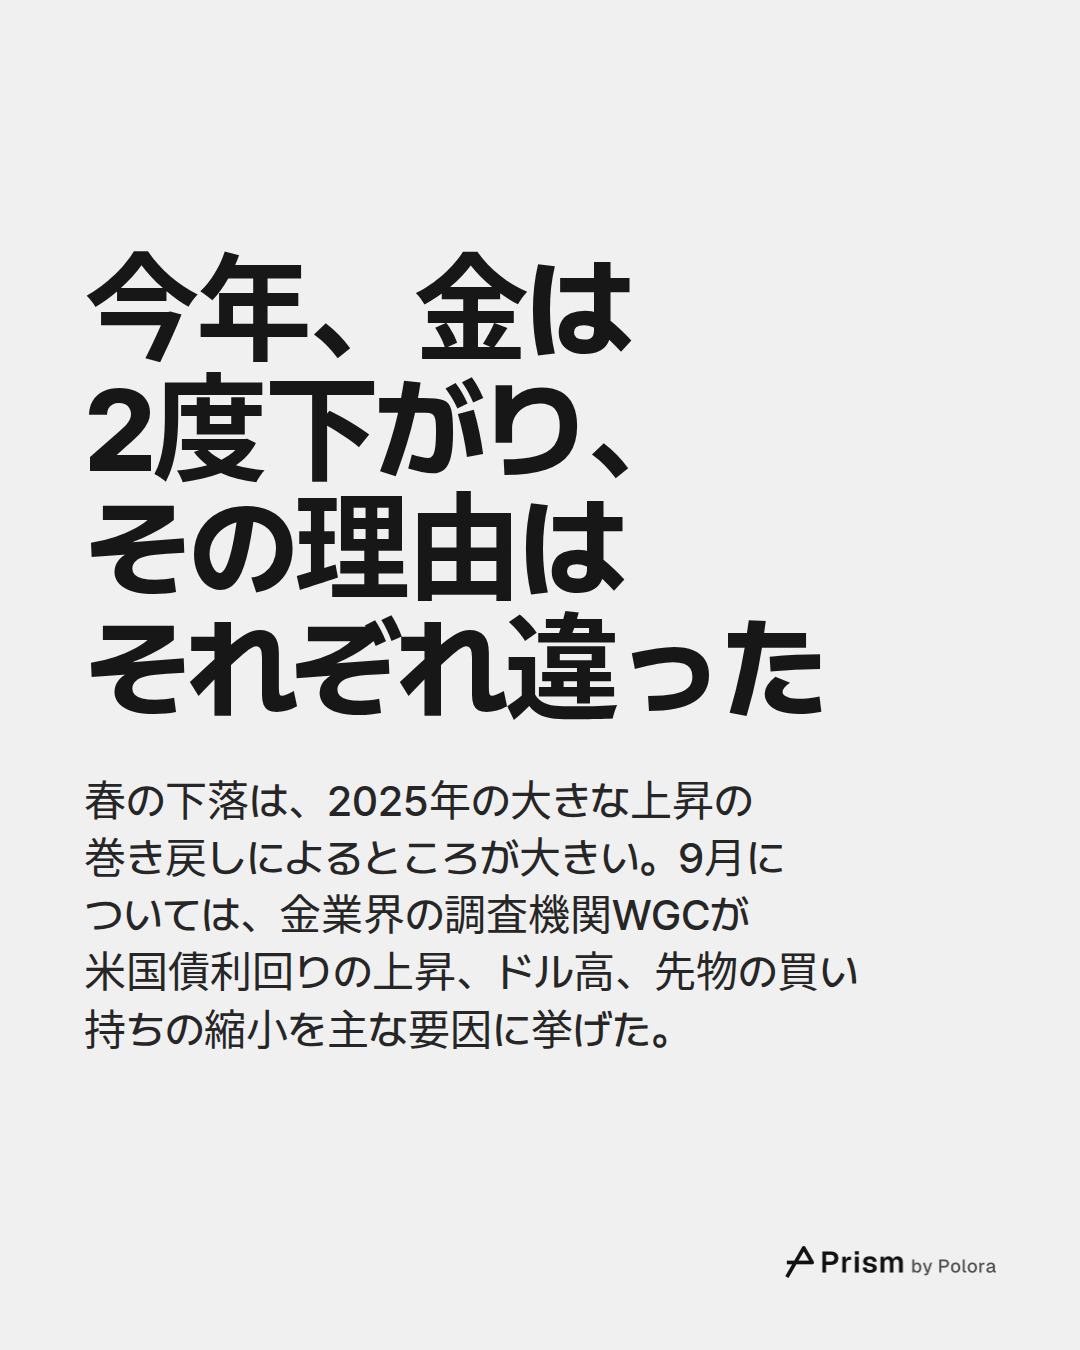
今年、金は2度下がり、その理由はそれぞれ違った

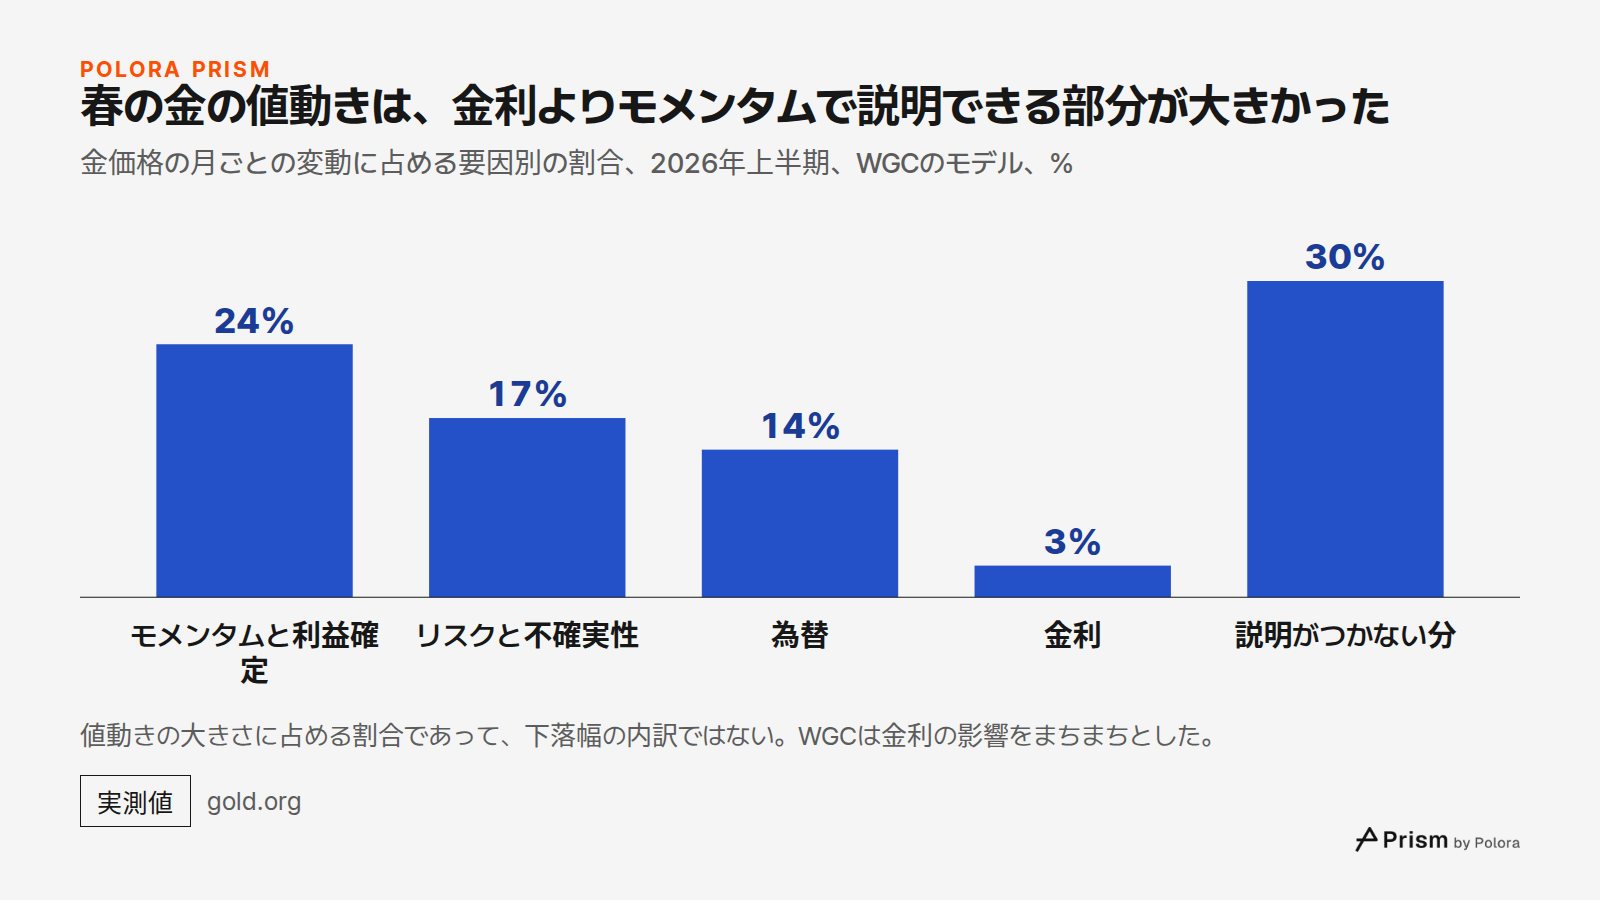
最高値からの下落は、一本調子の下げではなかった。6月24日の時点で、スポット価格はすでに3,959.33ドルをつけていた。最高値より約29%低い水準だ。OANDAの解説によると、戦争が始まった3月、投資家が現金を求めて米ドルに殺到するなかで、金は下がった。WGCには、金のリターンを要因ごとに分ける分析モデルがある。このモデルでは、上半期の金価格の月ごとの変動のうち24%がモメンタム、つまり相場の流れに乗る投資家の売買と、2025年の上昇後の利益確定によるものとされた。リスクと不確実性が17%、為替が14%で、金利はわずか3%、その影響もまちまちだったという。30%は説明がつかないまま残った。これらは値動きの大きさに占める割合であって、下落幅の内訳ではない。

その後、ある公的な参照価格で見ると、金は8月25日までに約4,658ドルまで戻し、9月から10月にかけて再び下がった。2度の下落には、それぞれ別の説明が要る。このうち2度目については、債券利回りの上昇とドル高の役割が最もよく裏づけられており、この記事が追うのはこちらだ。

春の金の値動きは、金利よりモメンタムで説明できる部分が大きかった · 金価格の月ごとの変動に占める要因別の割合、2026年上半期、WGCのモデル、% · モメンタムと利益確定 · リスクと不確実性 · 為替 · 金利 · 説明がつかない分 · 24% · 17% · 14% · 3% · 30% · 値動きの大きさに占める割合であって、下落幅の内訳ではない。WGCは金利の影響をまちまちとした。
金価格の月ごとの変動に占める要因別の割合、2026年上半期、WGCのモデル、%

金を持つコストは、受け取り損ねる利息だ

金は利息も配当も生まない。金を持てば、同じお金を米国債のような安全な運用先に置いていれば得られた収入をあきらめることになる。問題になるのは債券の見かけの利回りではなく、インフレ分を差し引いた後に実際に得られる分で、これを実質金利と呼ぶ。利回り5%の債券でも、物価が年2%上がれば、実質の利回りは約3%だ。

この実質金利は、市場で直接見ることができる。米財務省は、インフレに合わせて元本が増える国債、物価連動国債(TIPS)を発行しており、その利回りは投資家が求める実質の利回りそのものだ。この利回りが上がれば、債券ではなく金を持つことのコストも上がる。

インフレは高かったが、債券市場は先行きのインフレをほとんど織り込まなかった

米労働統計局によると、9月の米消費者物価は前年同月比3.7%上昇した。押し上げたのは主にエネルギーで、ガソリン価格は34.2%、エネルギー全体では20.4%上がった。食品とエネルギーを除くと、上昇率は2.6%だった。

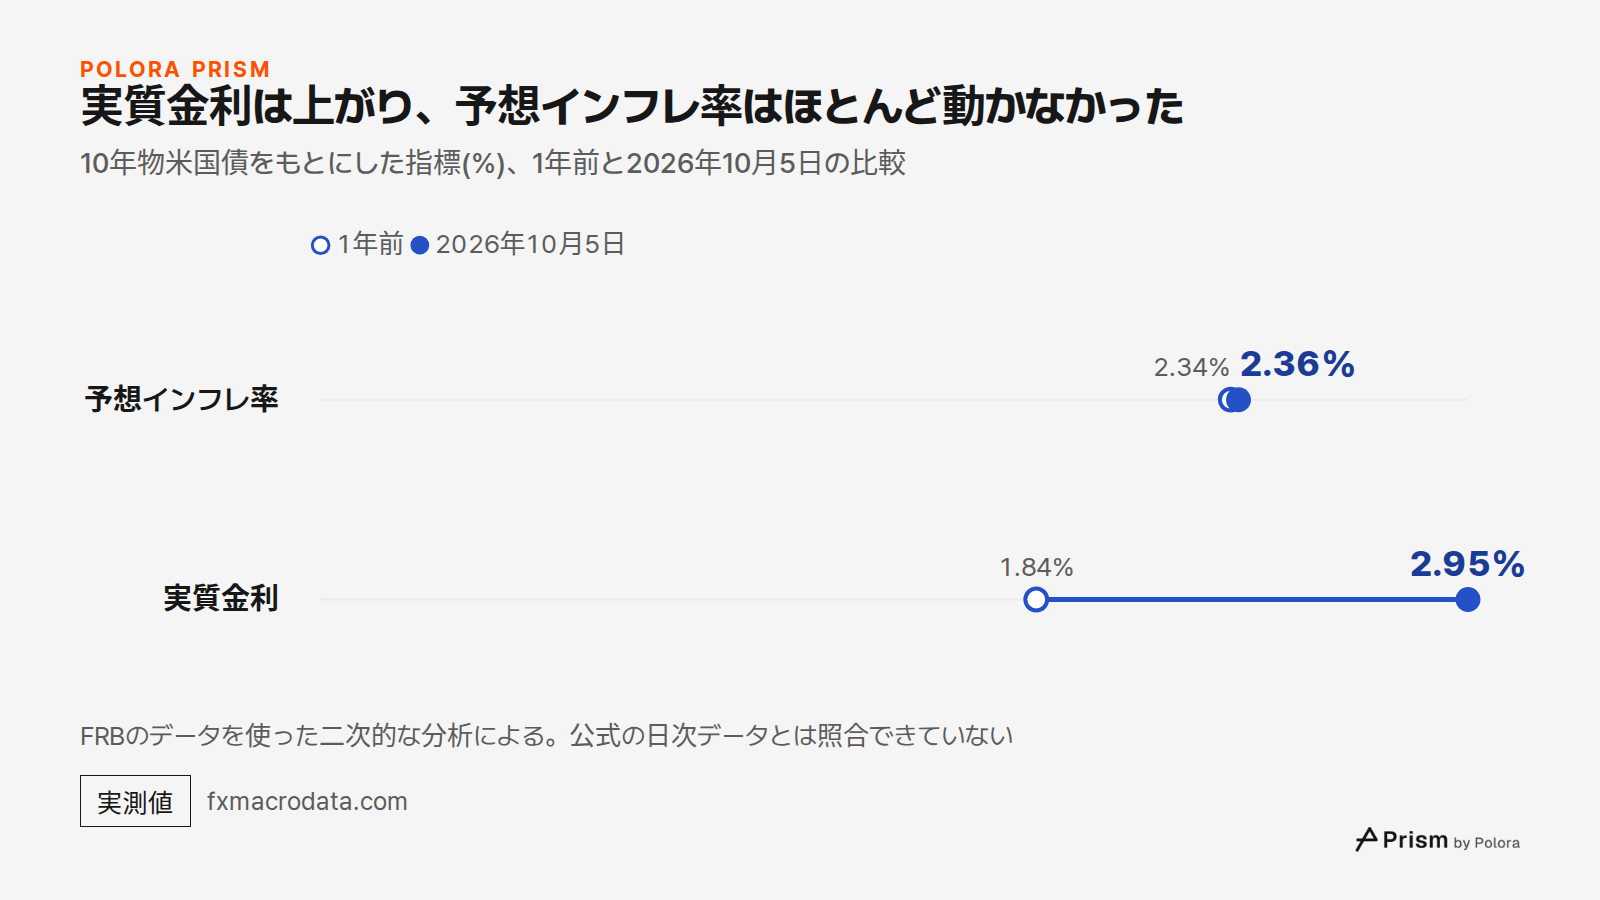
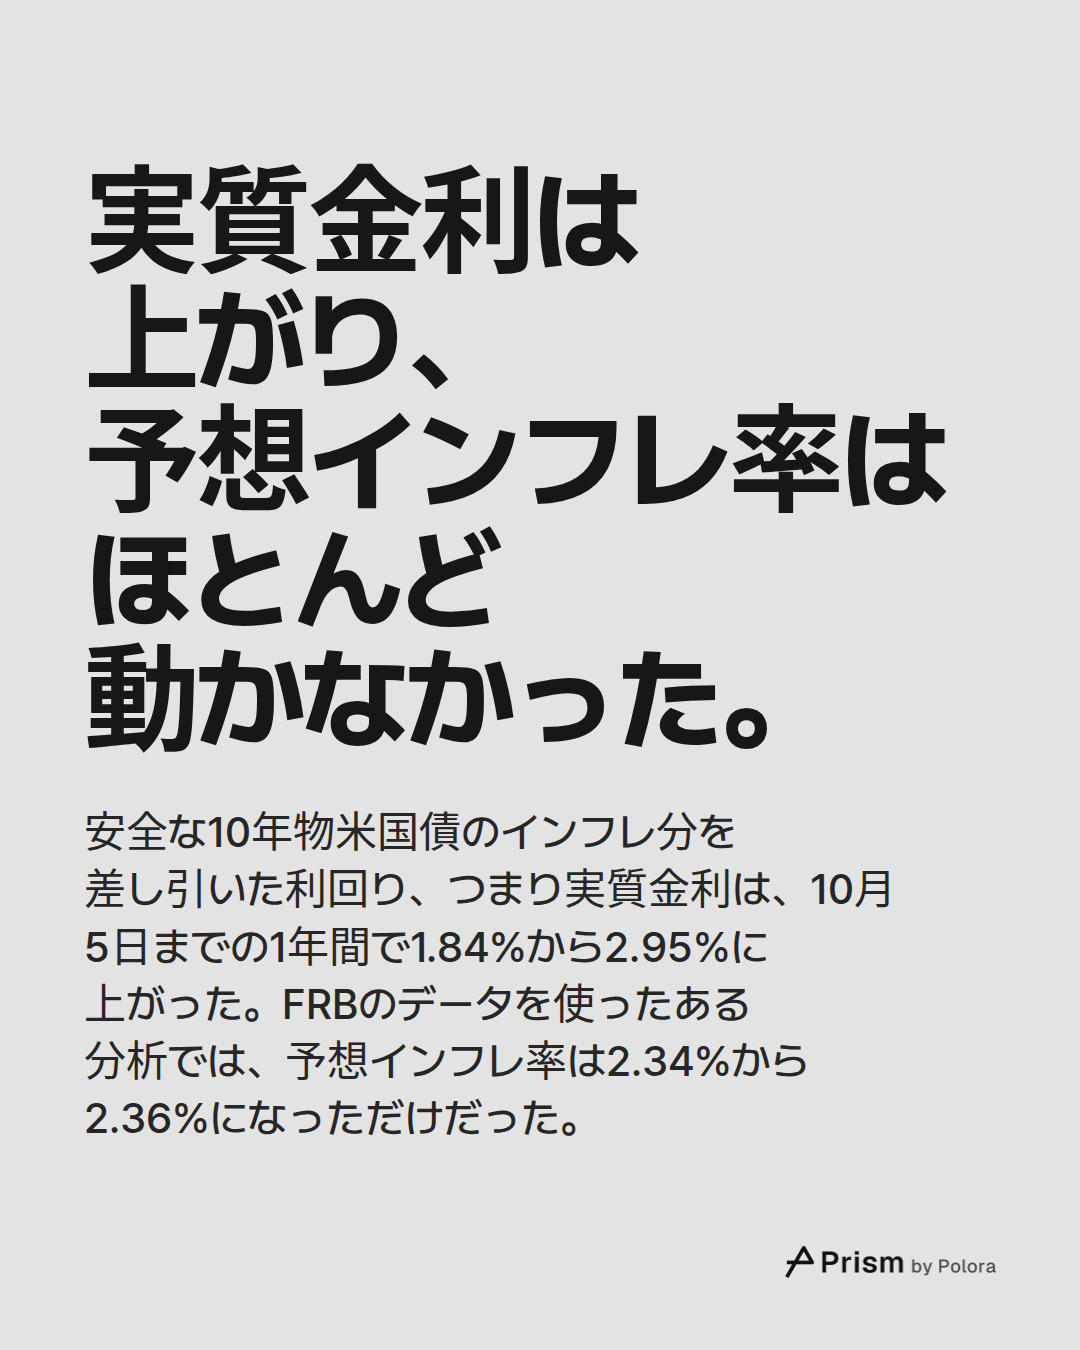
一方、債券市場は先行きのインフレをあまり上乗せしなかった。投資家が予想するインフレ率を測る方法のひとつに、通常の10年物米国債と物価連動の10年物米国債の利回りの差を見る方法がある。米連邦準備制度理事会(FRB)のデータを使ったある分析によると、この差は10月5日に2.36%で、1年前の2.34%とほぼ同じだった。このとき通常の10年物米国債の利回りは5.31%だった。実質金利は10月5日に2.95%となり、終値として2008年秋以来の高さに達した。1年前は1.84%だった。この数字どおりなら、予想インフレ率がほぼ横ばいだった以上、利回りの上昇はほぼすべて実質金利の上昇だったことになる。ただし、これらの日次の数字は二次的な分析から取ったもので、この記事の検証時点では公式の日次データと照合できていない。また、利回りの差を一時点で読んだだけでは、投資家がインフレの続く長さをどう見ていたかまではわからない。

同じ数字によると、9月10日から10月5日にかけて実質金利は2.55%から2.95%へ上がった。同じ数週間で、金の公的な参照価格は4,407ドルから4,183ドルへ、約5%下がった。この間、インフレが高いなかで安全な債券の利回りが上がり、金を持つコストも上がった。そして同じ時期に金は下がった。時期はこの説明と合うが、それだけで説明が正しいと証明されるわけではない。

実質金利は上がり、予想インフレ率はほとんど動かなかった · 10年物米国債をもとにした指標(%)、1年前と2026年10月5日の比較 · 1年前 · 2026年10月5日 · 予想インフレ率 · 実質金利 · 2.34% · 1.84% · 2.36% · 2.95% · FRBのデータを使った二次的な分析による。公式の日次データとは照合できていない
10年物米国債をもとにした指標(%)、1年前と2026年10月5日の比較

FRBが利上げし、ドルが上がった

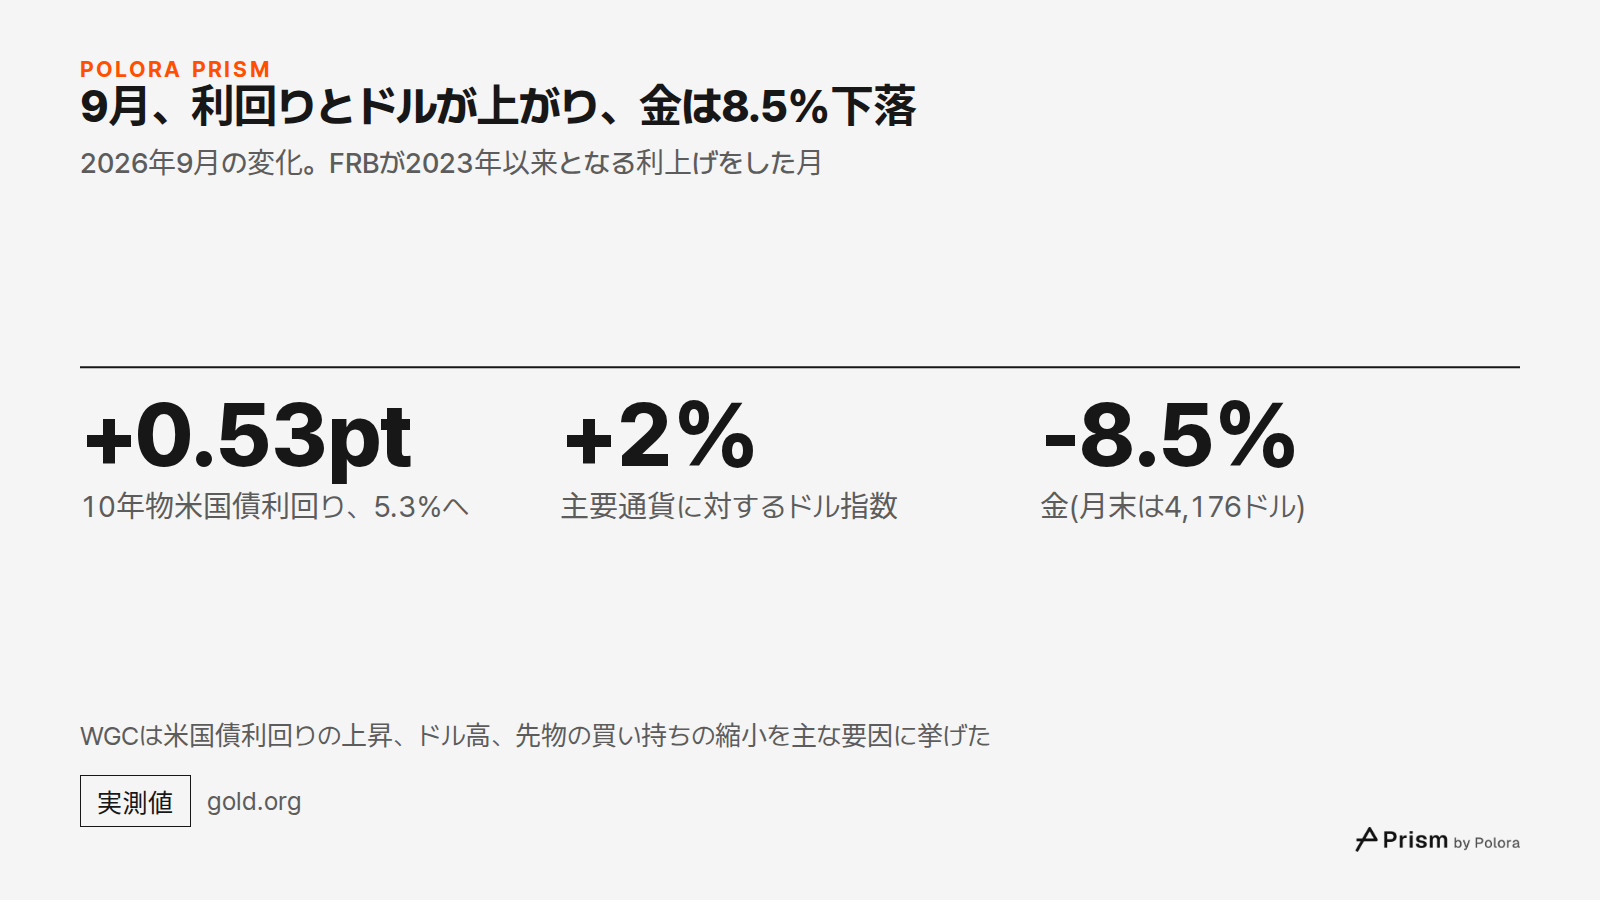
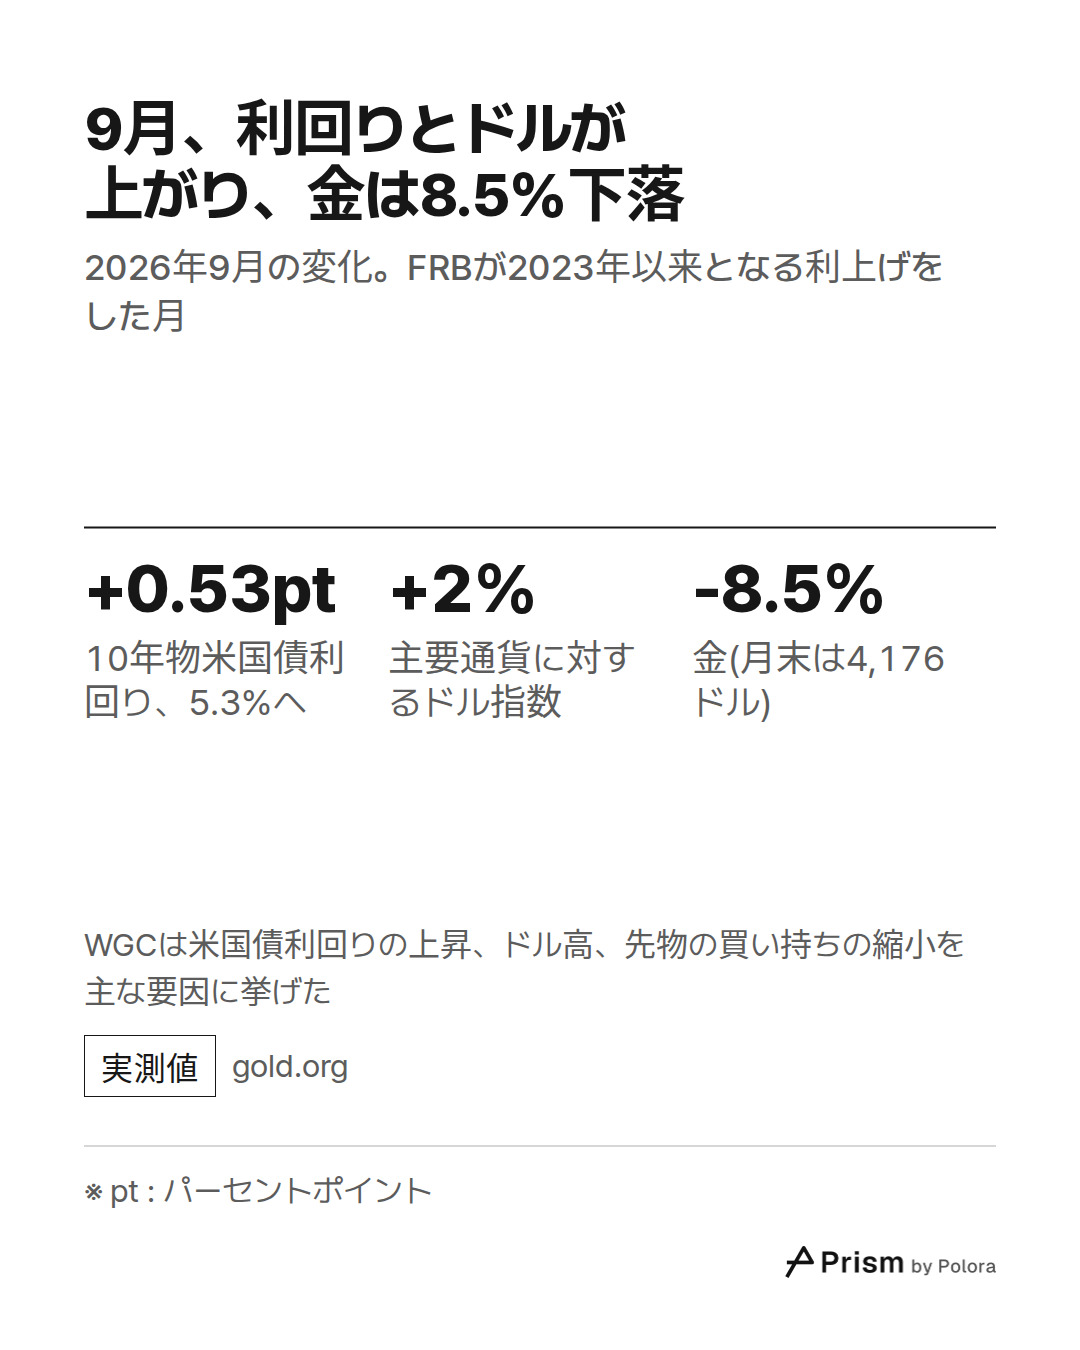
9月16日、米国の中央銀行であるFRBは、12対0の全会一致で政策金利を引き上げ、誘導目標を3.75%から4%の範囲とした。FRBの利上げは2023年以来だった。WGCによると、9月に10年物米国債の利回りは0.53ポイント上がって5.3%となり、主要通貨に対するドルの指数は2%上がった。金はこの月を4,176ドルで終え、8.5%下落した。WGCは、米国債利回りの上昇、ドル高、先物の買い持ちの縮小を、この下落の主な要因として挙げた。

ドルが重要なのは、金がドル建てで取引されているからだ。ドルが上がると、ほかの通貨で払う買い手にとって金は割高になる。FRBは10月27日と28日にも会合を開いており、市場では金利の据え置きが大方の予想だった。結果はこの記事の執筆後に発表される予定だった。

9月、利回りとドルが上がり、金は8.5%下落 · 2026年9月の変化。FRBが2023年以来となる利上げをした月 · +0.53pt · +2% · -8.5% · 10年物米国債利回り、5.3%へ · 主要通貨に対するドル指数 · 金(月末は4,176ドル) · WGCは米国債利回りの上昇、ドル高、先物の買い持ちの縮小を主な要因に挙げた
2026年9月の変化。FRBが2023年以来となる利上げをした月

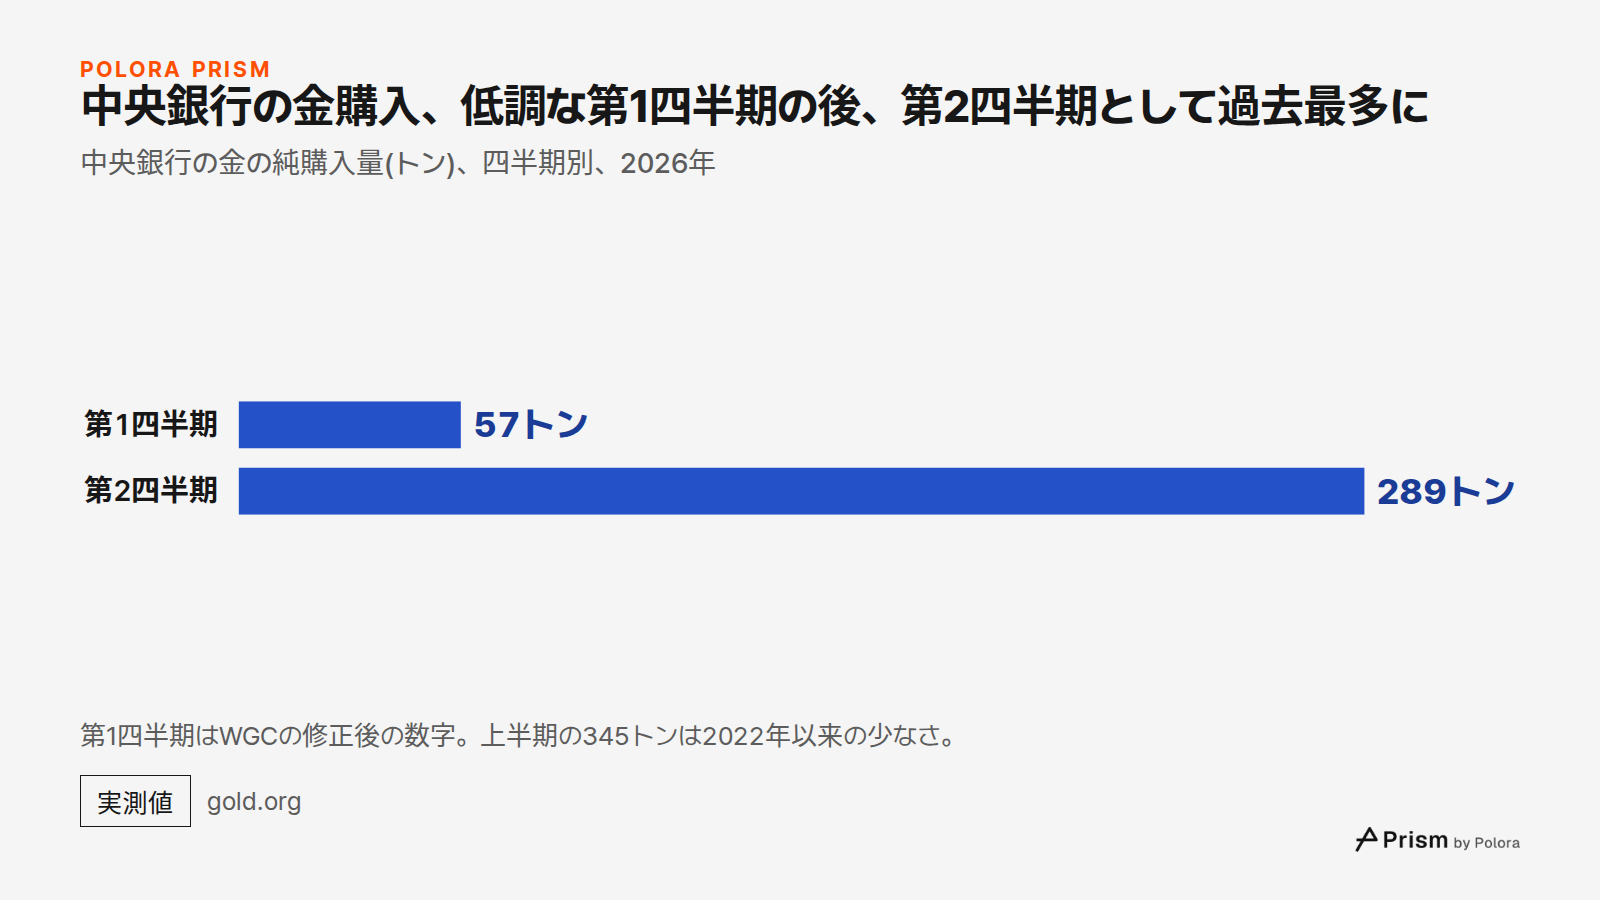
中央銀行は第2四半期として過去最多の金を買ったが、それでも価格は下がった

中央銀行は第2四半期に差し引きで289トンの金を買った。WGCの記録上、第2四半期としては最多だ。ただし、この数字は過大に受け取られやすい。WGCの修正後の数字では第1四半期はわずか57トンで、上半期の合計は345トンと、上半期としては2022年以来の少なさだった。

証券取引所で売買される金の投資信託、つまり金ETFは、第2四半期に45トンの売り越しだった。WGCはこの資金流出、とくに北米での流出を、予想インフレ率と金利の上昇、そしてドル高と結びつけた。

第3四半期には金ETFへの資金の流れが反転したが、それでも価格は下がった。Kitcoが伝えた数字によると、投資家は金ETFに過去最高の310億ドルを投じた。しかし9月には、金先物のトレーダーが値上がりに賭けるポジションを約120億ドル、84トン分減らした。先物は、借りたお金で買われることの多い契約だ。買い手が違えば、反応するものも違う。中央銀行は準備資産の長期計画に沿って動くが、先物トレーダーは週単位の資金コストに反応しやすい。こうした資金の動きからは、買い手どうしが逆方向に引っ張り合っていた様子が見える。ただ、それだけでは、どの買い手が価格を動かしたのかはわからない。

中央銀行の金購入、低調な第1四半期の後、第2四半期として過去最多に · 中央銀行の金の純購入量(トン)、四半期別、2026年 · 第1四半期 · 第2四半期 · 57トン · 289トン · 第1四半期はWGCの修正後の数字。上半期の345トンは2022年以来の少なさ。
中央銀行の金の純購入量(トン)、四半期別、2026年

10月23日に金が下がった理由について、報道は分かれている

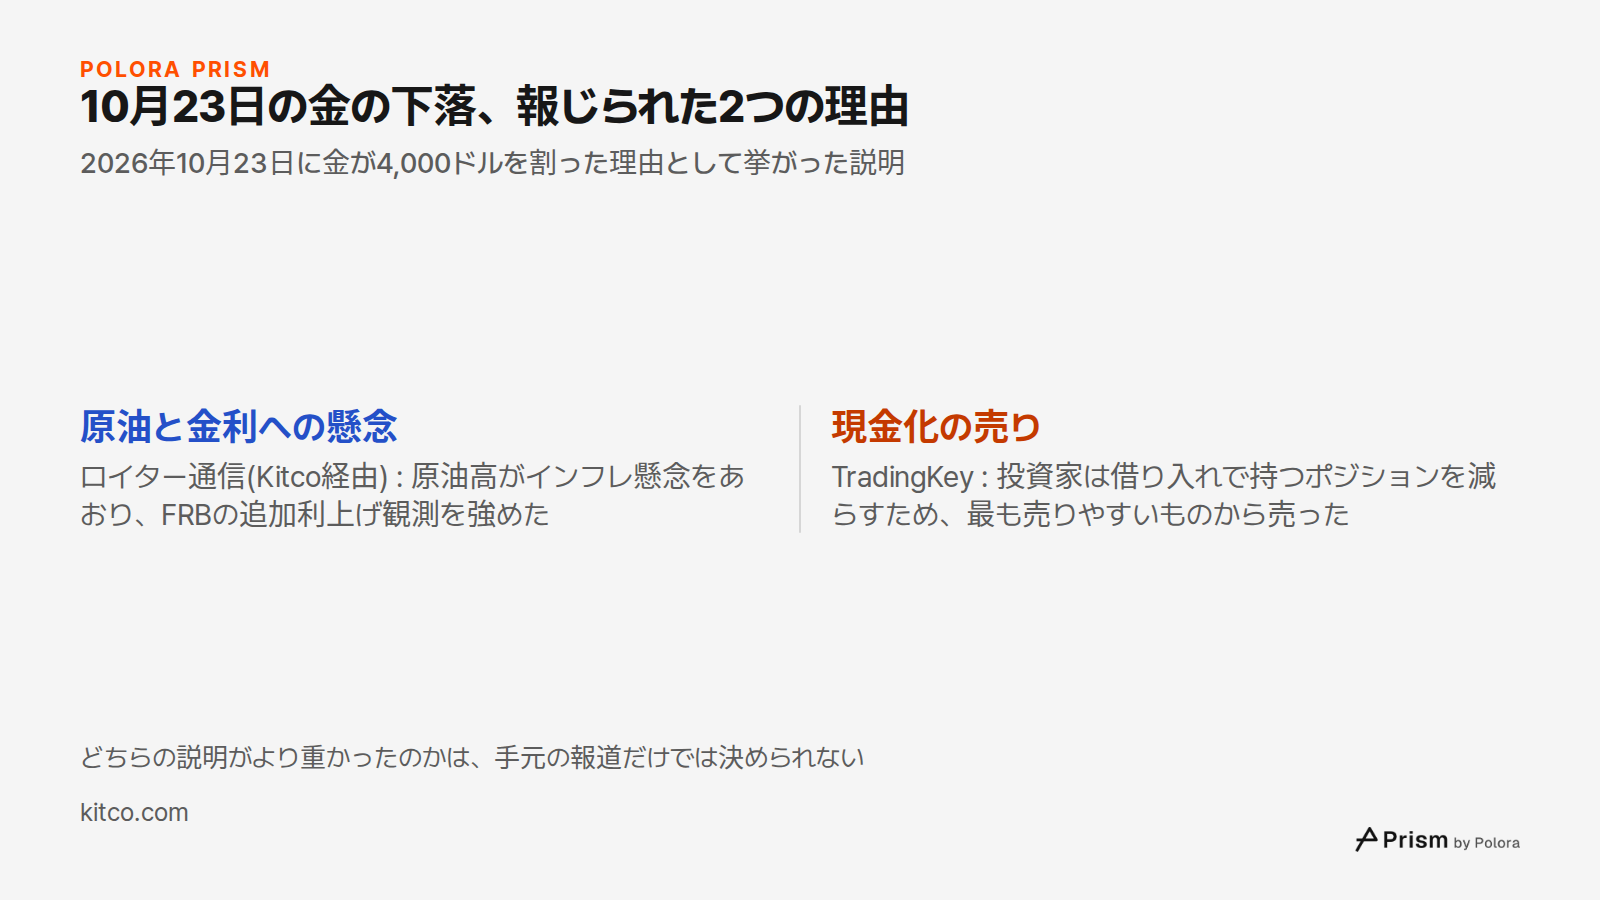
10月23日、金は7月以来はじめて4,000ドルを割り、報道によれば3,986.50ドルの安値をつけた。その理由の説明は一致していない。Kitcoが掲載したロイター通信の記事は、下落を原油価格の上昇と結びつけた。原油高がインフレへの懸念をあおり、FRBの追加利上げ観測を強めたという。AP通信は、この日のブレント原油を1バレル116.72ドル、10年物米国債の利回りを4.99%と伝えた。

市場分析サイトのTradingKeyは別の説明をした。同じ時間帯に、ハイテク株や銀、銅も金とともに売られていた。TradingKeyによれば、投資家は借りたお金で持っていたポジションを減らすために、最も売りやすいものから売っていたという。比較のために言えば、10月22日の10年物実質利回りは2.64%で、10月上旬のピークより低かった。どちらの説明がより重かったのかは、手元の報道だけでは決められない。

投資家が現金化を急ぐとき、安全資産と呼ばれるものも、ほかの資産と同じように売られることがある。売りやすいからこそ、売られるのだ。10月23日に起きたのがそれだったのかは、まだわからない。

10月23日の金の下落、報じられた2つの理由 · 2026年10月23日に金が4,000ドルを割った理由として挙がった説明 · 原油と金利への懸念 · 現金化の売り · ロイター通信(Kitco経由) : 原油高がインフレ懸念をあおり、FRBの追加利上げ観測を強めた · TradingKey : 投資家は借り入れで持つポジションを減らすため、最も売りやすいものから売った · どちらの説明がより重かったのかは、手元の報道だけでは決められない
2026年10月23日に金が4,000ドルを割った理由として挙がった説明

実質金利とのつながりは傾向であって、法則ではない

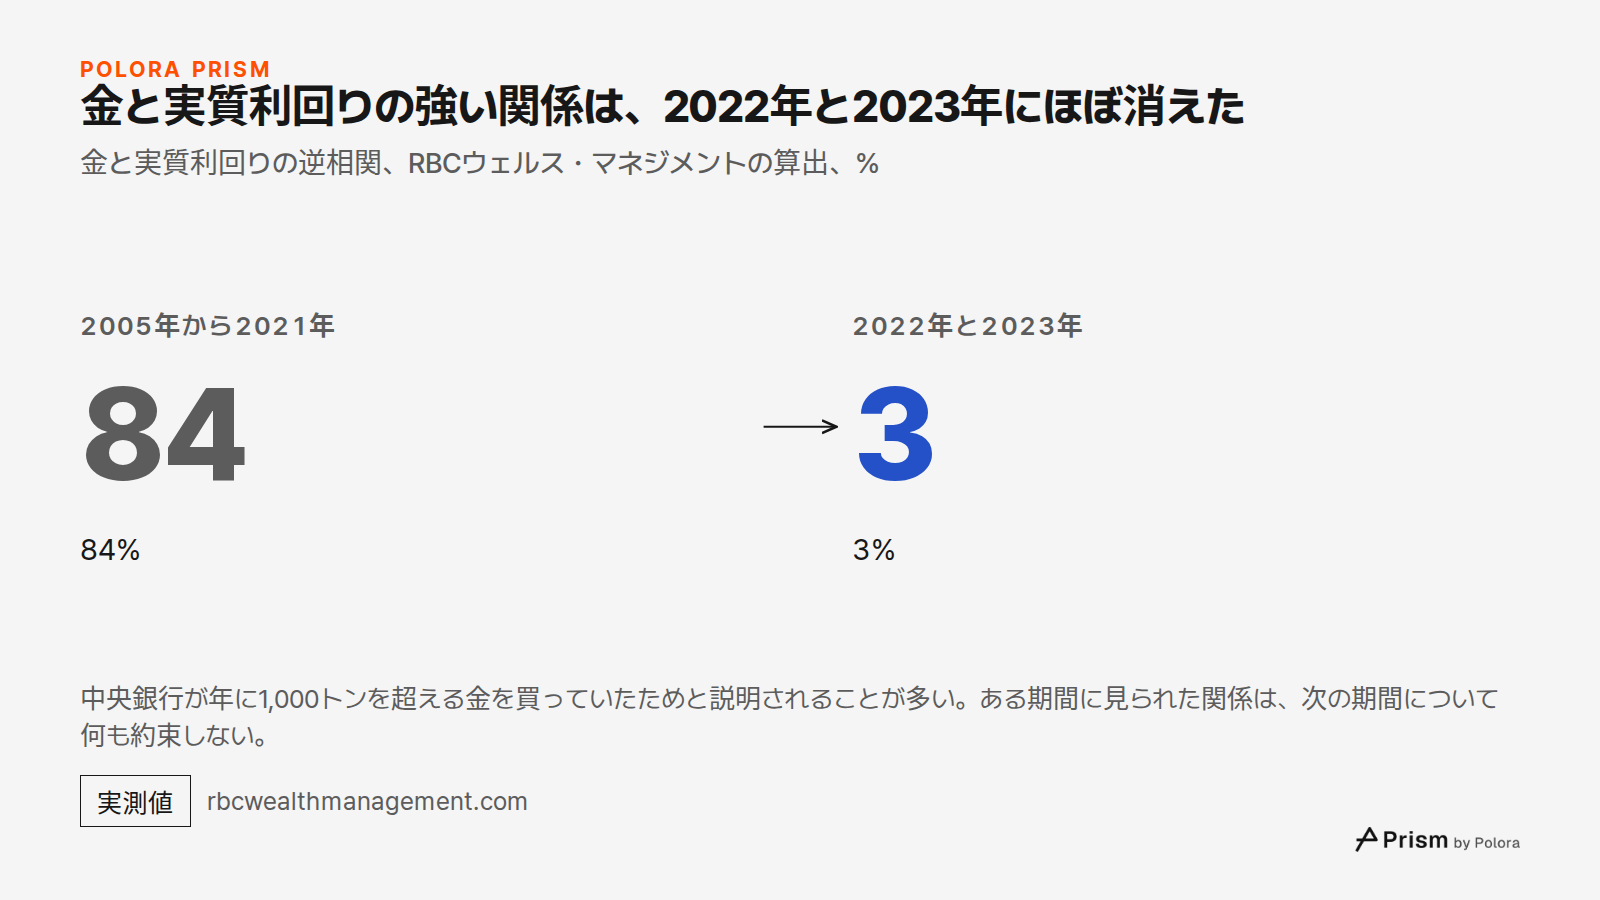
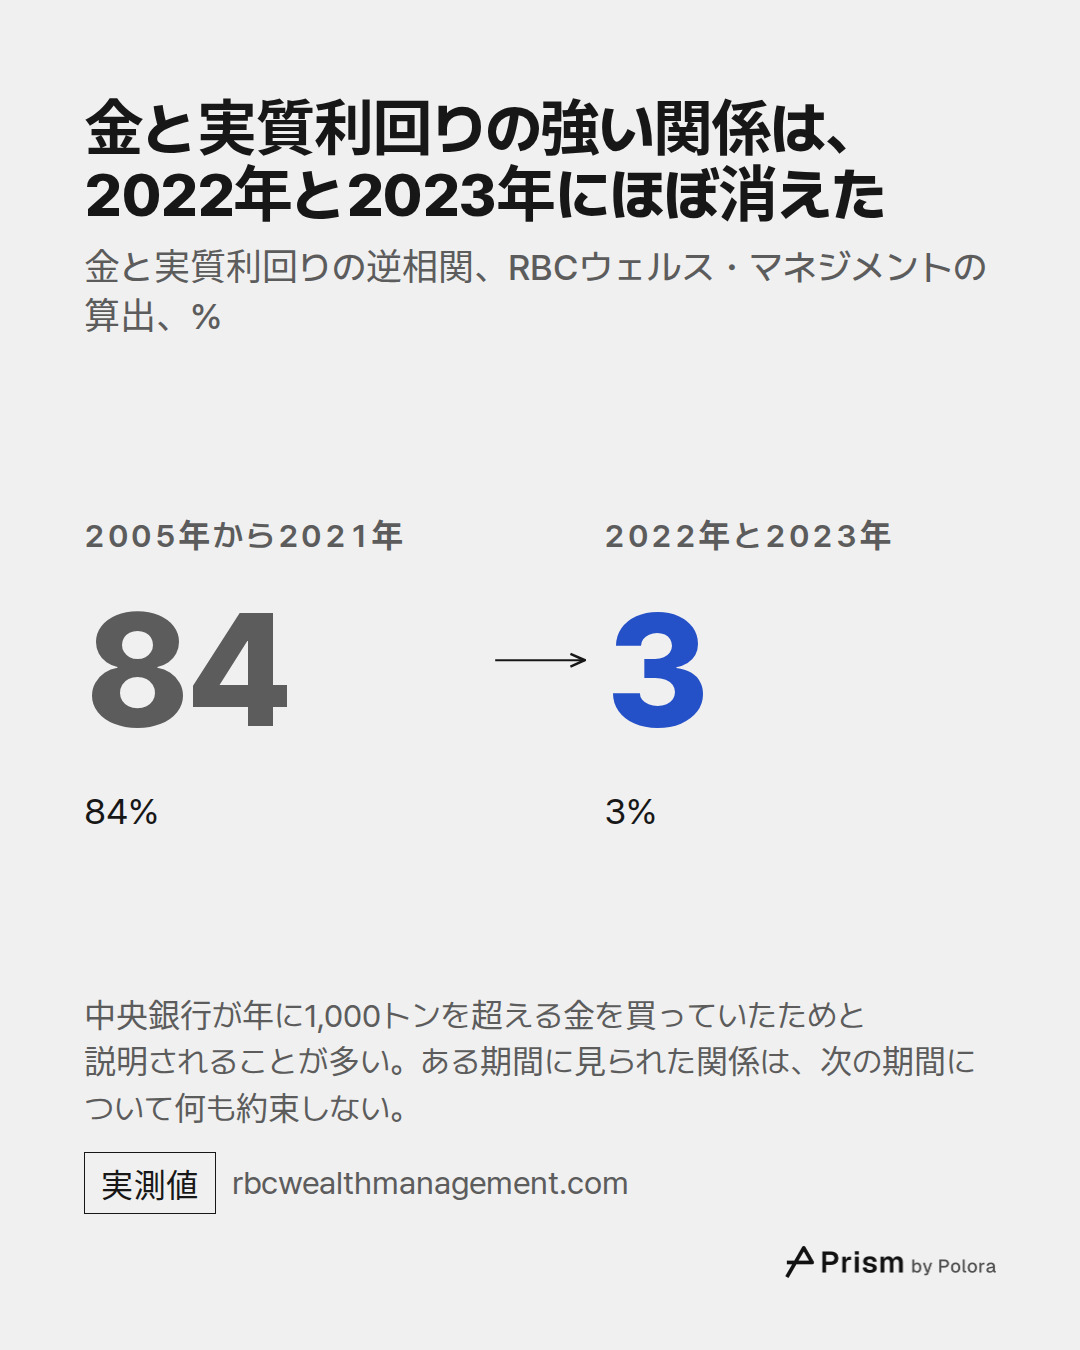
2005年から2021年まで、金と実質利回りはきれいに逆の方向へ動いてきた。RBCウェルス・マネジメントの測り方では、その相関は84%だった。ところが2022年と2023年には、この数字は3%に落ちた。実質金利が急上昇したのに金は値を保ち、その後さらに最高値を更新した。よく言われる説明は、中央銀行が金利とは関係のない理由で年に1,000トンを超える金を買っていたというものだ。

資産運用会社のジャナス・ヘンダーソンは、これを金価格の底が切り上がったのだと解釈している。この解釈では、中央銀行の購入が金の価格水準そのものを押し上げた一方で、短期的な値動きの方向は今も多くを実質金利が左右している。今年でいえば、秋はこの解釈によく当てはまり、春はあまり当てはまらない。ある期間に見られた関係は、次の期間について何も約束しない。

金と実質利回りの強い関係は、2022年と2023年にほぼ消えた · 金と実質利回りの逆相関、RBCウェルス・マネジメントの算出、% · 2005年から2021年 · 84 · 84% · 2022年と2023年 · 3 · 3% · 中央銀行が年に1,000トンを超える金を買っていたためと説明されることが多い。ある期間に見られた関係は、次の期間について何も約束しない。
金と実質利回りの逆相関、RBCウェルス・マネジメントの算出、%

金は、安全な運用先の利回りと競っている

戦争やインフレがあっても、金価格が上がるとは限らない。金は、安全な運用先がインフレ分を差し引いた後にもたらす利回りとも競っているからだ。今年、インフレは上がったが、債券市場が示す予想インフレ率はほとんど動かなかった。ここまでの数字で見ると、債券利回りの上昇の多くは実質金利の上昇で、そこにFRBの利上げが加わり、何も生まない金属を持つコストが上がった。9月の下落は、戦争よりもこちらの説明によく合う。

ただし、これですべてが説明できるわけではない。春の下落は大きな上昇の巻き戻しによるところが大きく、10月23日の下落には競合する説明がある。そして、ここに挙げたどの数字も、次にどちらへ動くかは語っていない。

金価格はなぜ下がったのか、戦争と高インフレでも最高値から30%近く下落金価格はなぜ下がったのか、戦争と高インフレでも最高値から30%近く下落戦争やインフレがあっても、金価格が上がるとは限らない。 · 金は利息を生まないため、安全な債券の利回りが上がると持つコストが増す。1月29日 · 5595.47 · 最高値 5,595.47ドル · 10月28日 · 4049 · 4,049ドル前後 · 金は1月の最高値を約28%下回る · 金のスポット価格(取引中、1オンスあたり米ドル)、2026年 · 最高値はデータの提供元によってわずかに違う。ロンドンの指標価格では、下落率は25%に近い。今年、金は2度下がり、その理由はそれぞれ違った · 春の下落は、2025年の大きな上昇の巻き戻しによるところが大きい。9月については、金業界の調査機関WGCが米国債利回りの上昇、ドル高、先物の買い持ちの縮小を主な要因に挙げた。実質金利は上がり、予想インフレ率はほとんど動かなかった。 · 安全な10年物米国債のインフレ分を差し引いた利回り、つまり実質金利は、10月5日までの1年間で1.84%から2.95%に上がった。FRBのデータを使ったある分析では、予想インフレ率は2.34%から2.36%になっただけだった。※ pt : パーセントポイント · +0.53pt · +2% · -8.5% · 10年物米国債利回り、5.3%へ · 主要通貨に対するドル指数 · 金(月末は4,176ドル) · 9月、利回りとドルが上がり、金は8.5%下落 · 2026年9月の変化。FRBが2023年以来となる利上げをした月 · WGCは米国債利回りの上昇、ドル高、先物の買い持ちの縮小を主な要因に挙げた2005年から2021年 · 84 · 84% · 2022年と2023年 · 3 · 3% · 金と実質利回りの強い関係は、2022年と2023年にほぼ消えた · 金と実質利回りの逆相関、RBCウェルス・マネジメントの算出、% · 中央銀行が年に1,000トンを超える金を買っていたためと説明されることが多い。ある期間に見られた関係は、次の期間について何も約束しない。出典 16 : gold.org · World Gold Council, Gold Mid-Year Outlook 2026, usagold.com · USAGold, Daily precious metals market report, October 28, 2026, oanda.com · OANDA, 2026 Iran conflict : impact on oil, gold, bitcoin and forex + 13全文はこちら · polora.ai

Why has gold fallen almost 30% from its record despite war and high inflation?

Alpha · deepseek-v4-pro

The short answer: gold did not fall *despite* war and inflation — it fell largely because the war and the inflation prints translated into a higher return on safe dollars and a stronger dollar, which is exactly what makes a non-yielding metal expensive to hold. The fall is real, but it matters which measure is used. Spot gold peaked around $5,595 on January 29, hit a low near $3,986 on October 23 — about 29% below the record — and sits around $4,049 on October 28, still roughly 28% below. The London benchmark peak was lower, around $5,405, so on that measure the drop is closer to 25%. This was not one long slide; gold fell into mid-June, recovered into late August, then fell again from September. The core mechanism is opportunity cost. Gold pays no interest or dividend, so it competes with safe assets that do. What matters is the *real* return after expected inflation. The 10-year TIPS yield rose from about 1.84% a year earlier to 2.95% by early October — its highest close since 2008. The nominal 10-year Treasury yield reached 5.31%, while the market’s expected inflation measure stayed almost unchanged at about 2.36%. That means the rise in yields was overwhelmingly a rise in *re…

Beta · gpt-6-sol

Beta: I agree that higher yields and a stronger dollar help explain September’s decline. I would not make them the main explanation for the *entire* fall from January’s peak. The World Gold Council’s first-half model assigns 24% of gold’s monthly price variability to momentum, 17% to risk and uncertainty, 14% to foreign exchange, and just 3% to rates; it leaves 30% unexplained. Those are contributions to *variability*, not percentages of the price drop. By contrast, its September analysis explicitly identifies rising Treasury yields, a stronger dollar and reduced futures positions as major contributors to that month’s 8.5% decline. (gold.org) That distinction matters to the reader’s “almost 30%.” The WGC records a $5,405 London PM benchmark high on January 29, while describing an intraday price above $5,500; those are different measures. The manuscript’s roughly 29% figure compares a reported intraday high with the reported October 23 intraday low, not two London benchmark prices. I could not independently verify its precise October 23 low or October 28 spot quote from a primary p…

Gamma · gemini-3.1-pro

Gamma: I have verified the remaining key data points from the manuscript, and they strongly support the economic mechanism described, even if the "almost 30%" figure relies on a specific intraday-to-intraday comparison as Beta noted. First, the manuscript's claims regarding the bond market's pricing of inflation and real yields are accurate. I checked the Federal Reserve Economic Data (FRED) series for October 5, 2026. The 10-year nominal Treasury yield (DGS10) did indeed close at 5.31%, with the 10-year TIPS real yield (DFII10) at 2.95%—its highest level since late 2008. The implied breakeven inflation rate was roughly 2.36%. This confirms the manuscript's argument: the spike in yields was almost entirely driven by real rates rising, not by long-term inflation fears. The market did indeed expect the inflation spike to pass. (richmondquant.com / FRED data) Second, the manuscript's claim about the historical correlation between gold and real yields breaking down is also correct. RBC Wealth Management's measure puts the statistical correlation between gold and the 10-year TIPS yield at roughly 84% for the…

Researcher · gpt-6-luna

Researcher — verification notes The strongest primary evidence retrieved supports a multi-cause, multi-episode explanation, not the claim that real yields explain the entire decline. - The WGC’s first-half model supports the distinction between the spring and autumn. It attributes 24% of first-half price variability to momentum, 17% to risk and uncertainty, 14% to foreign exchange and 3% to rates; 30% is outside the model. These are contributions to *variability*, not shares of the total price fall. Its September commentary separately says higher Treasury yields and a stronger dollar were major contributors to that month’s decline. Sources: https://www.gold.org/goldhub/research/gold-mid-year-outlook-2026 ; https://www.gold.org/goldhub/research/gold-market-commentary-september-2026 (gold.org) - The near-30% figure depends on comparing intraday extremes. The WGC gives a January 29 London PM benchmark high of $5,405, while distinguishing it from an intraday price above $5,500. I did not find a reliable primary price-feed source in this search that verifies the manuscript’s exac…

The Arbiter · gpt-6-sol

The voices agree on the basic mechanism: gold pays no interest, so higher inflation-adjusted bond yields can make it less attractive. The Fed’s September 16 rate increase is confirmed by its own statement. But they differ on how much of the nearly 30% decline that mechanism explains. (federalreserve.gov) Beta and the Researcher make an important distinction for the manuscript: the World Gold Council describes mixed interest-rate effects in the first half of 2026, when momentum also mattered. Its model assigns rates 3% of *first-half price variability*—not 3% of the total price fall. That limits Alpha’s claim that rising real yields were the main explanation throughout the year, without negating the stronger yield-and-dollar account offered for September. (gold.org) Three checks still affect what can safely be published: - “Almost 30%” needs a named price measure. The WGC distinguishes its $5,405 January 29 London benchmark high from an intraday…

The Arbiter's Final Verdict · gpt-6-sol

Verdict The manuscript’s central premise stands, but its lead explanation is too broad. War and high inflation do not guarantee a higher gold price. A rise in the return on safe bonds can weigh on gold, which pays no interest; a stronger dollar can add pressure. The evidence checked here supports those forces particularly for September 2026, not as a demonstrated explanation for the entire fall from January’s record. “Almost 30%” is a reported intraday-peak-to-intraday-low comparison, not the fall from the record to the October 28 price or a fall measured consistently with London benchmark prices. The exact spot extremes and October 28 quote were not verified against one primary feed here. The World Gold Council (WGC) mid-year outlook does confirm a different measure: its London PM benchmark high was $5,405 on January 29. What the checks support—and what needs changing | Manuscript claim | Finding | |---|---| | The first-half decline was largely an unwinding of a rapid rally. | The WGC’s first-half model gives momentu…