損出しは節税になる?それとも税金を先送りしているだけ?

多くの場合は先送りにすぎません。買い直した銘柄は税務上の取得価額が低くなるので、売るときにその分が利益として戻ってきます。それでも先送りには価値があり、国ごとに異なる一部の条件では本当の節税になります。

2026-11-11

今年払わずに済んだ税金が、後で戻ってくる理由

毎年、年の瀬が近づくと同じ助言を見かけます。値下がりした株を年内に売って、税金を減らそうというものです。この手法には名前があり、日本では「損出し」、英語ではタックス・ロス・ハーベスティングと呼ばれます。買った値段より安く売れば含み損が確定して税務上の損失になり、その損失を他で出た利益と相殺できます。投資を続けたい人は、すぐに似た銘柄を買い直して、お金を市場に置いたままにします。

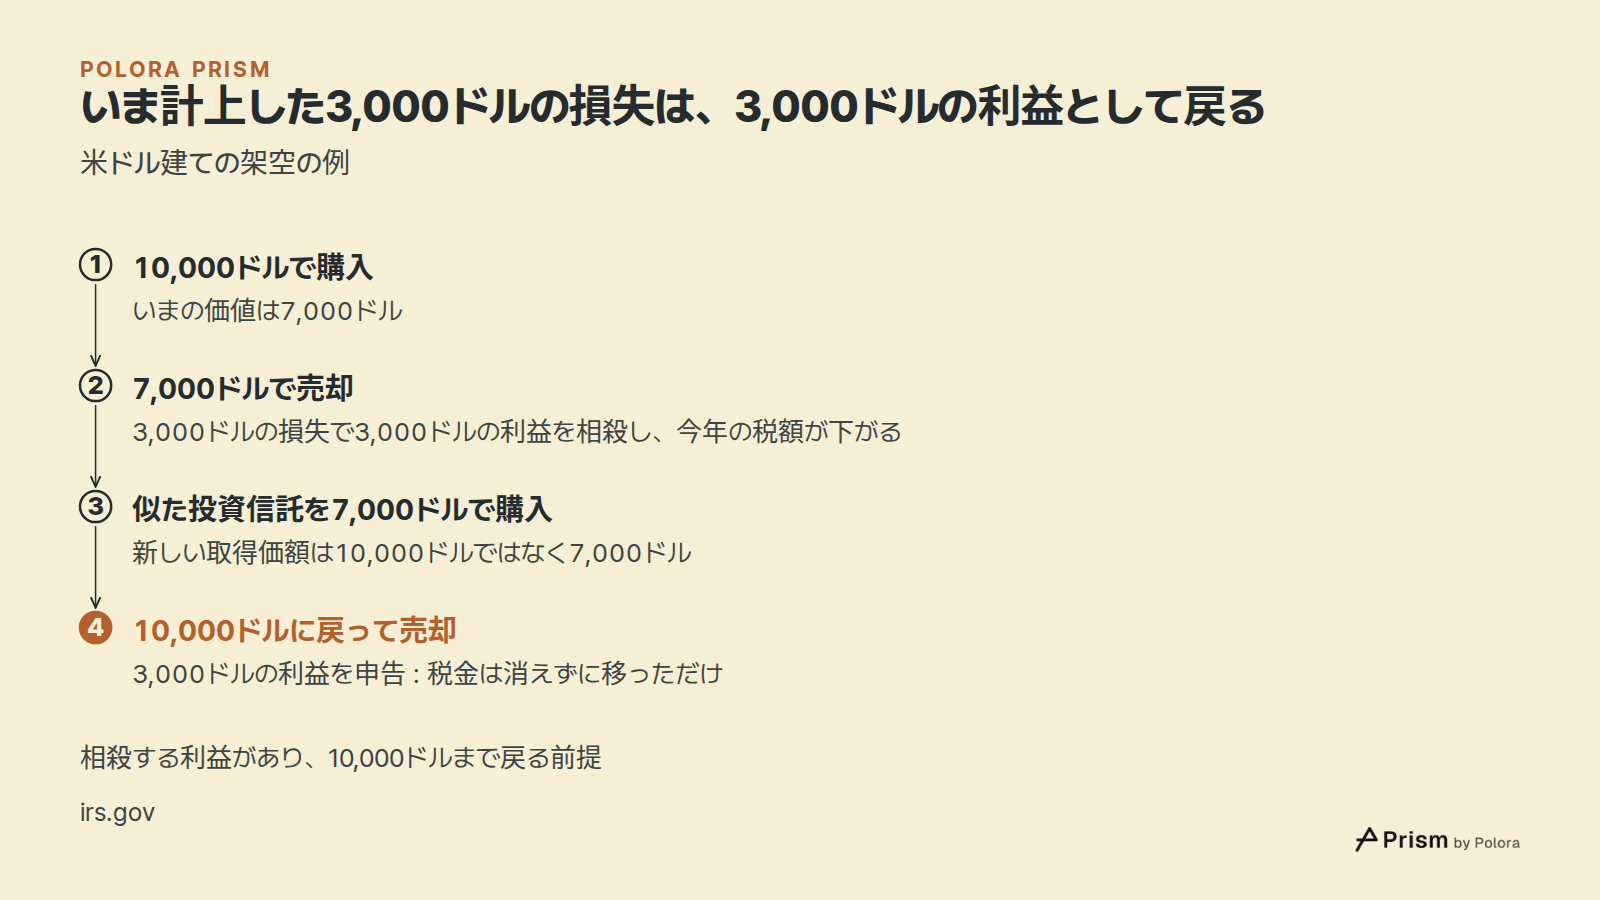
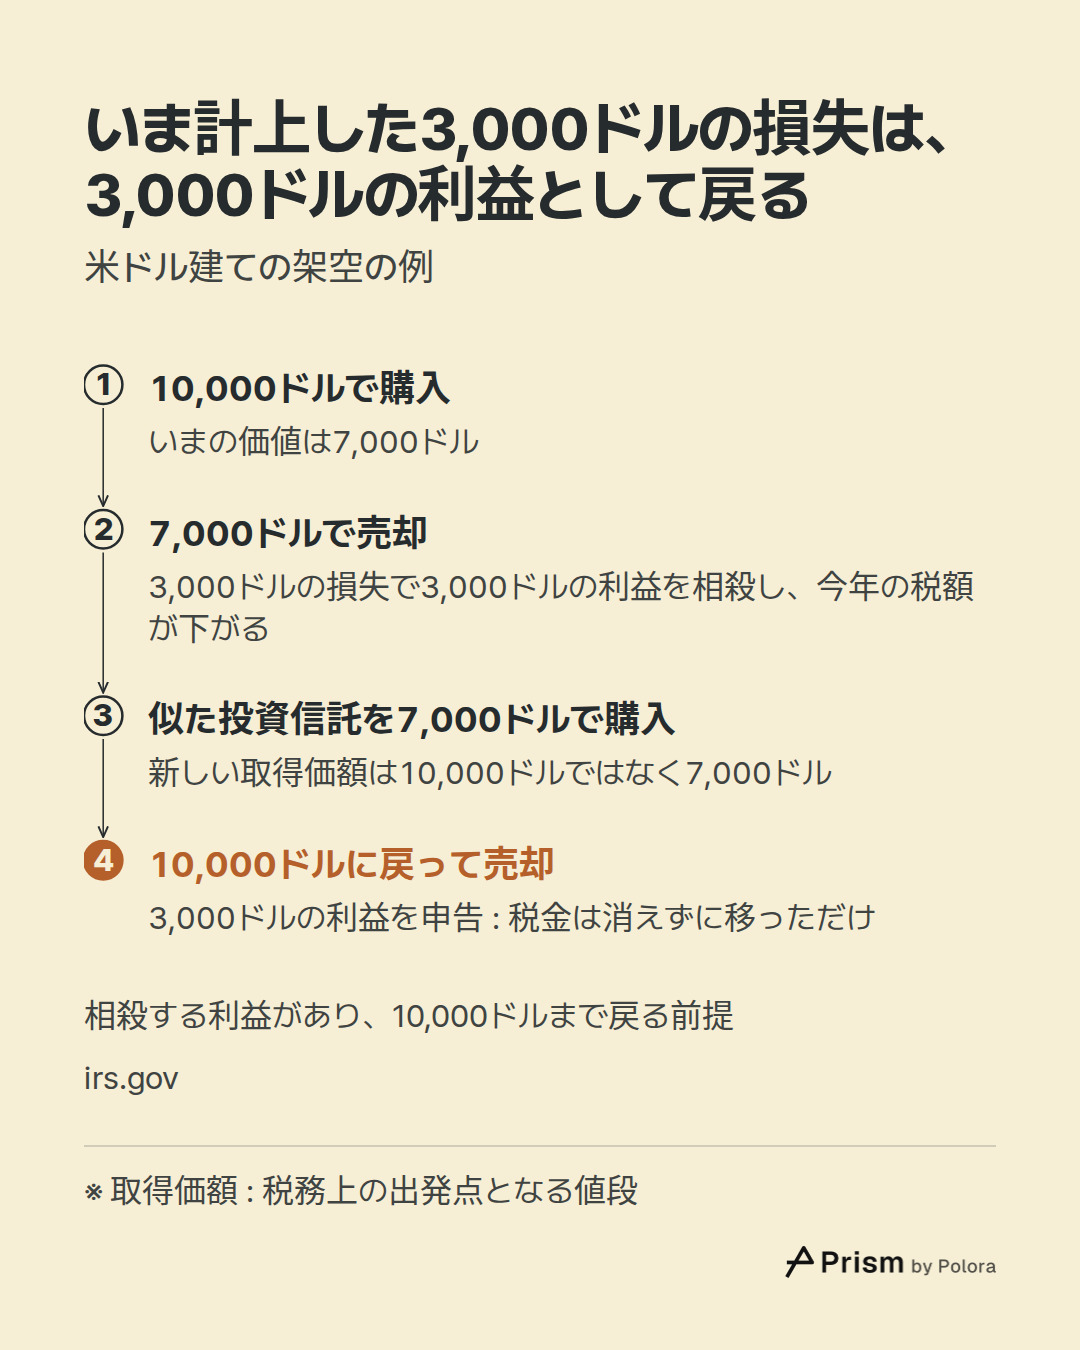
税金の行方を決めるのは、この最後の一歩です。架空の例で考えてみましょう。10,000ドルで買った投資信託が、いまは7,000ドルの価値しかないとします。これを売って3,000ドルの損失を計上し、別の3,000ドルの利益と相殺すれば、今年の税額は下がります。そのあと似た投資信託を7,000ドルで買います。税務上の出発点となる値段、つまり取得価額は、もう10,000ドルではなく7,000ドルです。その投資信託が10,000ドルまで戻ったところで売れば、3,000ドルの利益を申告することになります。避けた税金は消えたわけではありません。新しく買った銘柄の中に移り、売るときまでそこで待っているのです。

ですから、本当に問うべきなのは、損出しで今年の税額が下がるかどうかではありません。損失をぶつける利益がある限り、あるいは国によっては一定の範囲で他の所得と相殺できる限り、税額は下がります。問題は、後で払うことになる税金がどうなるかです。

いま計上した3,000ドルの損失は、3,000ドルの利益として戻る · 米ドル建ての架空の例 · 10,000ドルで購入 · 7,000ドルで売却 · 似た投資信託を7,000ドルで購入 · 10,000ドルに戻って売却 · いまの価値は7,000ドル · 3,000ドルの損失で3,000ドルの利益を相殺し、今年の税額が下がる · 新しい取得価額は10,000ドルではなく7,000ドル · 3,000ドルの利益を申告 : 税金は消えずに移っただけ · 相殺する利益があり、10,000ドルまで戻る前提
米ドル建ての架空の例

後で払う税金が、少なく払う税金に変わるとき

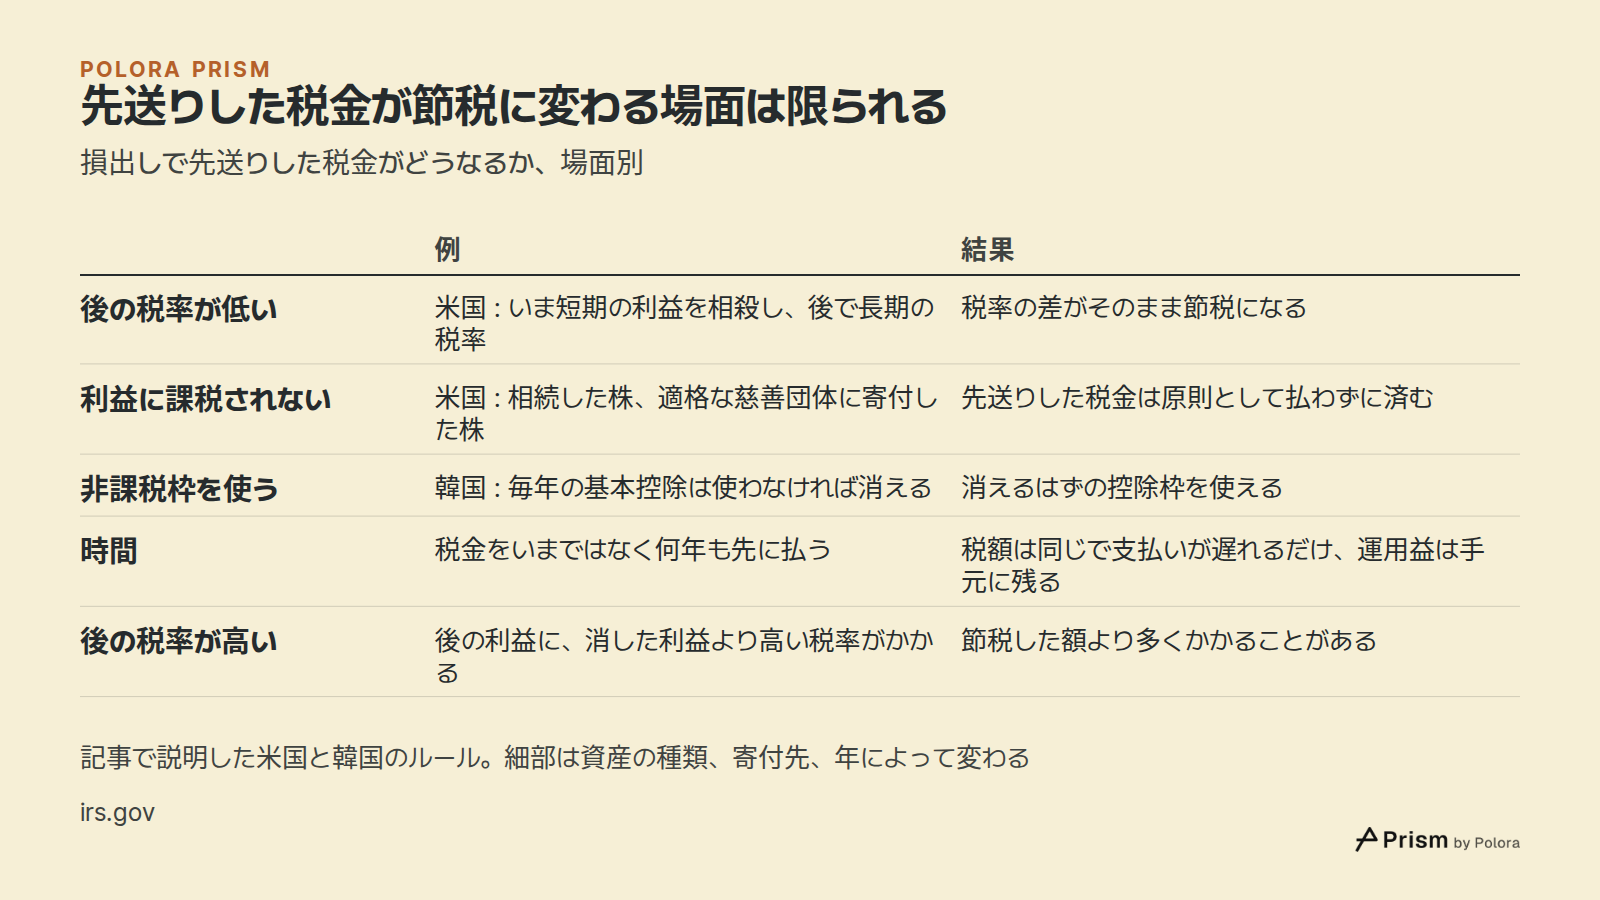
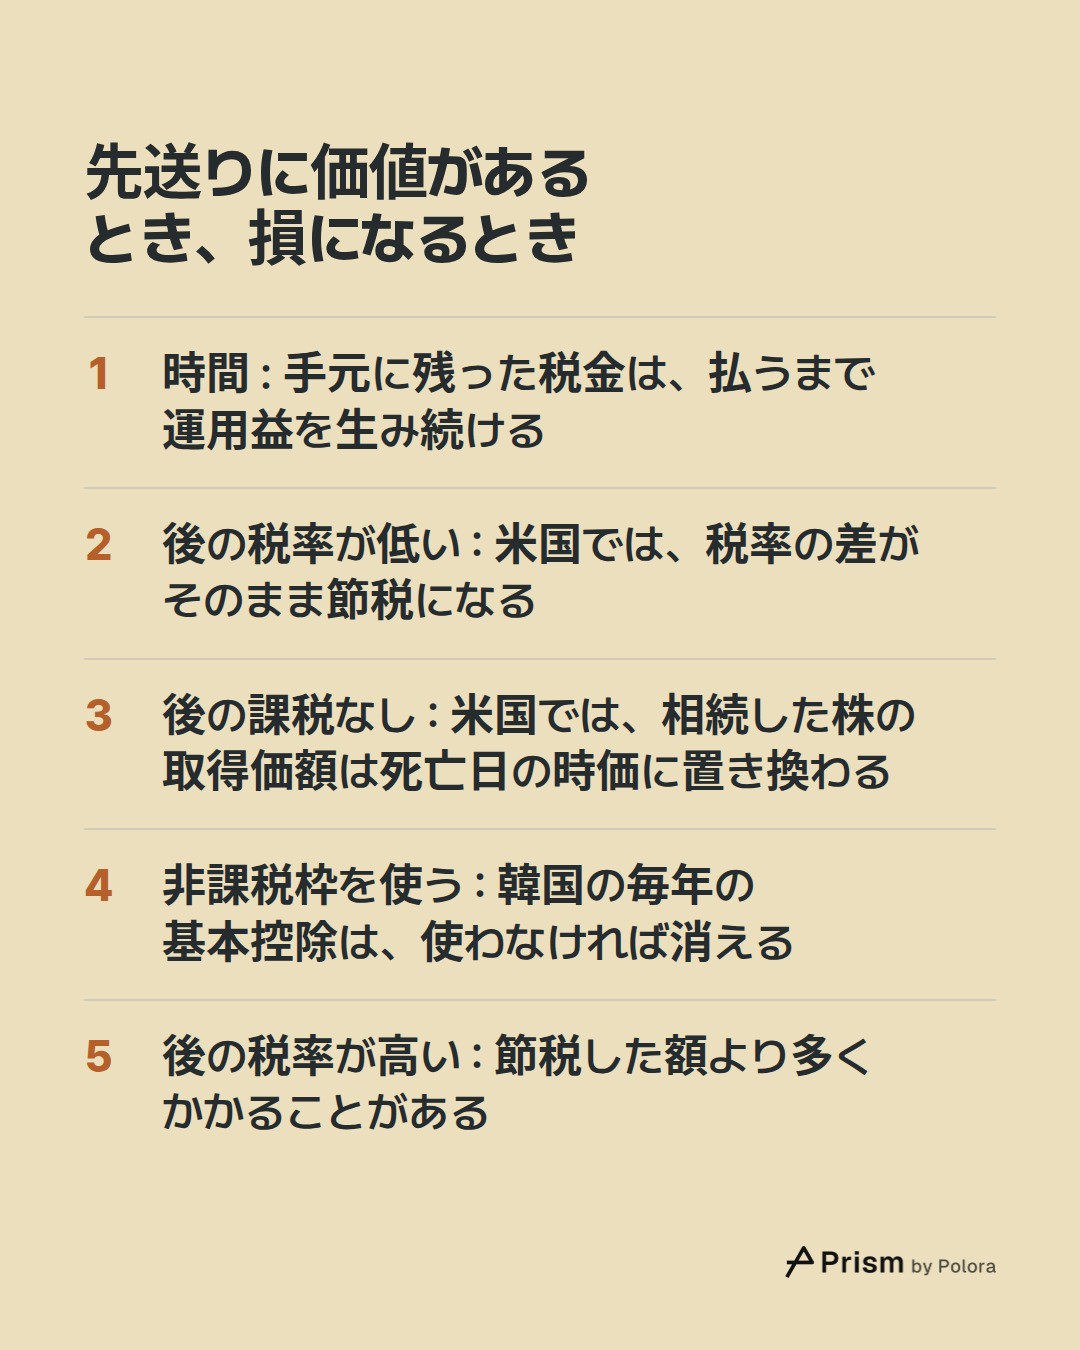
先送りが本当の節税に変わる場面は、いくつかに限られます。

一つ目は、後の利益がより低い税率で課税される場合です。米国では、保有期間が1年以下の銘柄の利益は給与と同じように課税されますが、長期保有の利益には0%、15%、20%のいずれかの税率がかかります。損失で相殺するのがいま高い税率のかかる利益で、後で積み上がる利益には長期の税率がかかるなら、その差がそのまま節税になります。2025年の課税年度では、単身で申告する人の場合、課税所得48,350ドルまでは0%の税率が適用されました。

二つ目は、後の利益にそもそも課税されない場合です。米国の法律では、株を相続した人の取得価額は、元の持ち主が亡くなった日の時価に置き換わります。そのため、持ち主の生前に積み上がった利益は所得として課税されません。1年を超えて保有した株を適格な慈善団体に寄付した場合も、控除できる額には上限があるものの、通常は時価で寄付金控除を受けられ、積み上がった利益にも原則として課税されません。細かい扱いは、資産の種類と寄付先の種類によって変わります。

三つ目は、使わなければ消えてしまう非課税枠を使い切れる場合です。韓国では、居住者が海外株式や課税対象の国内株式で得た売却益に、毎年の基本控除が設けられています。暦年のうちに使わなかった分は消えます。米国で他の所得から差し引ける3,000ドルの控除は、この種の枠ではありません。米国では使い切れなかった損失が翌年以降に繰り越されるからです。

そして、時間の価値があります。いまではなく何年も先に払う税金は、それまでの間も投資に回り続けます。そこから生まれた運用益は、最後に税金を払った後も投資家の手元に残ります。長い期間で見れば、これはかなりの価値になりえます。とはいえ、税金そのものは同じで、払う時期が遅れるだけです。

同じ理屈は逆向きにも働きます。後の利益にかかる税率が、損失で消した利益の税率より高ければ、損出しで節税した額より、後で払う額のほうが大きくなることがあります。こうした場面を除けば、損出しはおおむね、税金の支払いを後の年に移すだけです。

先送りした税金が節税に変わる場面は限られる · 損出しで先送りした税金がどうなるか、場面別 · 例 · 結果 · 後の税率が低い · 利益に課税されない · 非課税枠を使う · 時間 · 後の税率が高い · 米国 : いま短期の利益を相殺し、後で長期の税率 · 税率の差がそのまま節税になる · 米国 : 相続した株、適格な慈善団体に寄付した株 · 先送りした税金は原則として払わずに済む · 韓国 : 毎年の基本控除は使わなければ消える · 消えるはずの控除枠を使える · 税金をいまではなく何年も先に払う · 税額は同じで支払いが遅れるだけ、運用益は手元に残る · 後の利益に、消した利益より高い
損出しで先送りした税金がどうなるか、場面別

米国での損出しの仕組み

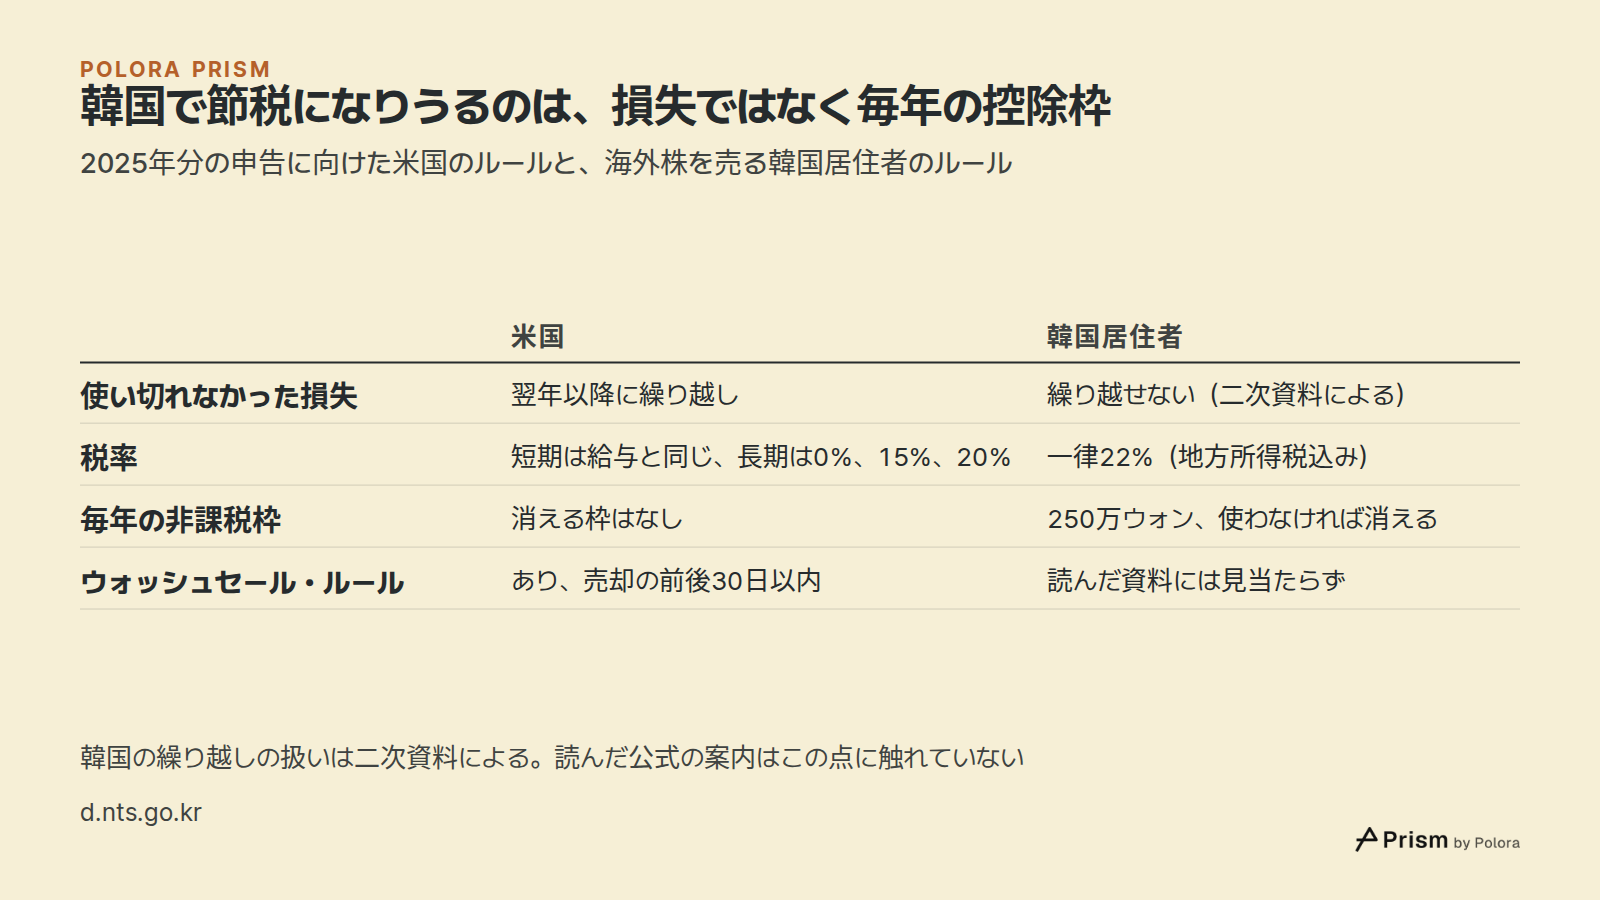
以下の数字は、2025年分の申告に向けた米内国歳入庁(IRS)の案内によるものです。譲渡損失はまず譲渡益と相殺されます。損失が利益を上回る場合、残りのうち年に3,000ドルまで(夫婦が別々に申告する場合は1,500ドルまで)を他の所得から差し引けます。それでも残った分は、使い切るまで翌年以降に繰り越されます。つまり米国では、損失に使用期限がありません。

主な制限はウォッシュセール・ルールと呼ばれる規則です。売却の前後30日以内に、実質的に同一の株式や証券を買った場合、その年にはその損失を計上できません。ただし通常、損失そのものが消えるわけではなく、買い直した株の取得価額に上乗せされます。ここにも先送りという同じ構図が表れています。規則自体が、損失を先送りされたものとして扱っているのです。例外は、買い直しを個人退職口座(IRA)やロスIRAの中で行った場合で、このときは取得価額への上乗せが適用されません。

贈与は相続とは仕組みが違います。米国税法第1015条のもとでは、株の贈与を受けた人は、一般に贈り主の取得価額をそのまま引き継ぎます。そのため利益は新しい持ち主に移るだけで、消えはしません。

直接保有する暗号資産は、これまで例外とされてきました。ウォッシュセール・ルールの対象は株式と証券で、IRSは暗号資産を「資産」として扱っているため、2026年秋時点の資料は、損失を出して売り、すぐに買い戻すことができるとしています。一方、株式のように取引されるビットコインのファンドは証券にあたり、規則の対象です。この抜け道はふさがれるかもしれません。米下院歳入委員会自身の記録によれば、同委員会は2026年9月16日、デジタル資産税確実性法案(H.R. 10357)を38対5で可決しました。委員会はこの法案を、ウォッシュセール・ルールをデジタル資産にも適用するものだと説明しています。委員会での可決は初期の段階にすぎません。法案が法律になるには、下院と上院の両方で可決されたうえで、署名される必要があります。ある税務ソフト会社の資料は、修正後の法案が2026年9月14日より後の売却に適用されると伝えています。ただし、この日付はこの記事のために読んだ委員会資料では確認できておらず、法案の状況はその後変わっている可能性があります。

海外株を持つ韓国居住者の場合

海外株式を売った韓国居住者は、暦年のすべての利益と損失を合計し、250万ウォンの基本控除を差し引いた残りに税金を払います。一般的な海外株式について、韓国国税庁が示す所得税率は20%です。2%の地方所得税を加えると、合計で22%になります。国税庁の案内によれば、2020年1月1日以降、海外株式の損益は課税対象の国内株式の損益と通算できますが、250万ウォンの控除は両方を合わせて一度しか受けられません。課税対象でない国内株式の損益は通算できません。この記事のために読んだ証券会社の案内によると、売却がどの年に属するかは取引した日ではなく受渡日で決まるため、年末ぎりぎりの売却は翌年分として扱われることがあります。この扱いは公式の案内では確認できておらず、年末の締め切りは証券会社ごとに独自に公表されています。

この記事のために読んだ二次的な資料は、使い切れなかった損失は繰り越せないという点で一致していますが、読んだ公式の案内はこの点に触れていませんでした。その通りなら、相殺する利益のない年に確定させた損失は何の役にも立たず、年末に確定させた損失を後の年のために取っておくこともできません。税率は一律なので、短期と長期の税率差から得をする余地もありません。そうであれば、多くの韓国居住者にとって損出しは純粋な先送りであり、役に立つのはその年の利益がすでに控除枠を超えているときだけ、ということになります。

韓国で税金を実際に減らせるのは、むしろ逆向きの取引です。含み益を抱えている人は、その一部を売って利益を250万ウォン以内に収め、買い直すことができます。税金はかからず、新しい取得価額は高くなるので、その分の利益が再び課税されることはありません。控除枠は使っても使わなくても毎年消えるので、これはまさに先送りが節税に変わる場面です。

贈与には期間の決まりがあります。国税庁の案内は、2025年1月1日以降に配偶者または直系の親族から贈与された株式について、1年のルールを説明しています。受け取った人が贈与から1年以内に売った場合、利益は贈り主のもともとの取得価額をもとに課税されるというものです。この記事のために読んだ法令の条文では、配偶者の場合の1年という期間は確認できましたが、それ以外の細部は現行のルールと照らし合わせて確かめる価値があります。また、この記事のために読んだ資料の中には、通常の市場取引について米国のウォッシュセール・ルールのような韓国の規則は見当たりませんでした。これは読んだ範囲に見当たらなかったということであり、そうした規則がないと確認されたわけではありません。

韓国で節税になりうるのは、損失ではなく毎年の控除枠 · 2025年分の申告に向けた米国のルールと、海外株を売る韓国居住者のルール · 米国 · 韓国居住者 · 使い切れなかった損失 · 税率 · 毎年の非課税枠 · ウォッシュセール・ルール · 翌年以降に繰り越し · 繰り越せない(二次資料による) · 短期は給与と同じ、長期は0%、15%、20% · 一律22%(地方所得税込み) · 消える枠はなし · 250万ウォン、使わなければ消える · あり、売却の前後30日以内 · 読んだ資料には見当たらず · 韓国の繰り越しの扱いは二次資料による。読んだ公式の案内はこの点に触れていない
2025年分の申告に向けた米国のルールと、海外株を売る韓国居住者のルール

損出しの効果を削っていくコスト

売って買い直すたびにお金がかかります。売買手数料があり、売る値段と買う値段の差もあります。米国株を持つ韓国の投資家なら、売却と買い直しで通貨を二度両替することにもなりえます。

買い直す銘柄そのものもリスクになります。ウォッシュセール・ルールを避けるため、人は同一ではないが似た銘柄を買いますが、似た銘柄がいつも同じように動くとは限りません。買い直した銘柄が元の銘柄に後れを取れば、節税した分を運用成績で失うこともあります。

さらに事務の手間があります。取得価額、受渡日、認められなかった損失、贈与があればその日付まで、すべてを記録しておく必要があり、それが数十年に及ぶこともあります。

「タックス・アルファ」の数字は実際に何を測っているのか

ロボアドバイザーや、ダイレクト・インデックス(指数を構成する個別株を投資家自身の口座で保有するサービス)は、自動で損出しを行い、その成果を「タックス・アルファ」、つまり節税から生まれる上乗せのリターンとして宣伝しています。Wealthfrontのホワイトペーパーは、年0.78%から1.38%という仮定上の上乗せを示しています。前提は、20年の運用期間、一定の税率、そして20年目にすべてを売却することです。同じ資料は、損出しは「納税義務を回避するためではなく、繰り延べるために」使われるものだとし、2年未満の期間ではほとんど価値がないとも述べています。これは提供会社自身のモデルであり、典型的な投資家が得ている結果ではありません。

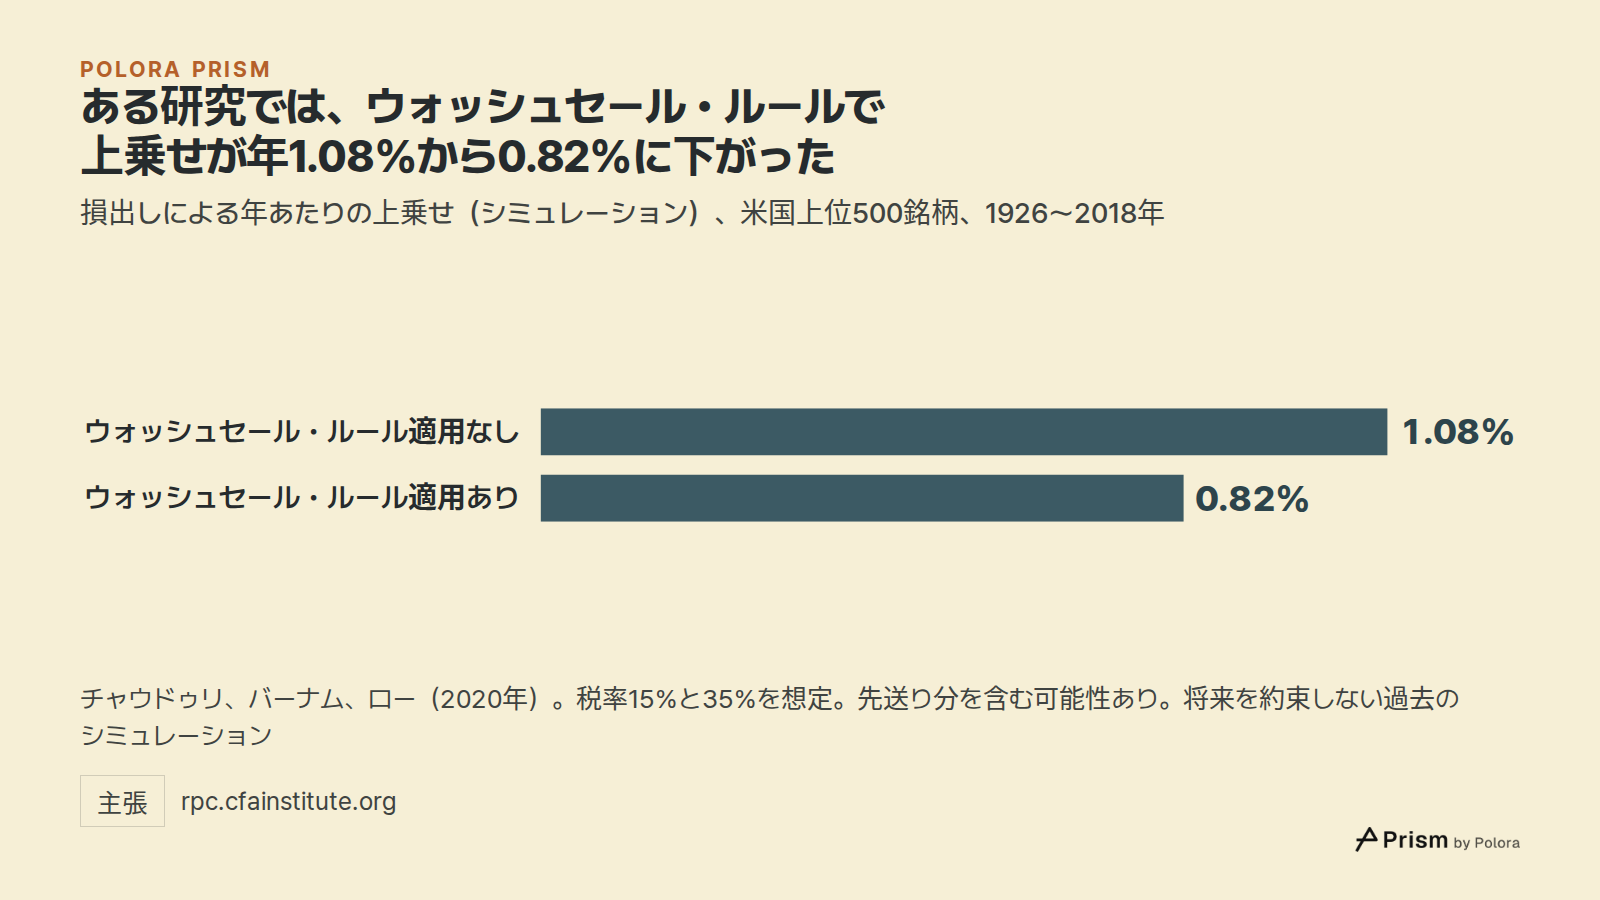
最もよく引用される独立した数字は、チャウドゥリ、バーナム、ローの3人が2020年にファイナンシャル・アナリスト・ジャーナルに発表した研究のものです。彼らは1926年から2018年までの米国の上位500銘柄を使い、長期の利益に15%、短期の利益に35%の税率をかけて、損出しをした場合とただ保有し続けた場合を比べるシミュレーションを行いました。掲載版は、損出しによる上乗せを売買コストを差し引く前で年1.08%、ウォッシュセール・ルールを適用すると年0.82%に下がると報告しています。論文の以前の草稿では、1.10%と0.85%という別の数字が示されています。この記事のために読んだ資料からは、掲載版の数字が、最終的にポートフォリオを売ったときに払う先送り分の税金をすでに差し引いたものかどうかを確認できませんでした。そのため、このうちどれだけが先送りで、どれだけが恒久的な節税なのかは、ここでは未解決のままにしておきます。35%と15%という想定上の税率差は、この結果が拠って立つ条件のひとつです。

著者らは、結果が期間によって大きくばらつき、税率が高いほど大きくなり、新たにどれだけ資金を入れるかに左右されたと報告しています。モーニングスターがまとめたところによると、その後のイスラエロフとルーの研究は、株式だけを持ち新たな資金が入らないポートフォリオでは、損出しに使える損失がすぐに減っていくことを示しました。この論文そのものは、この記事のためには読んでいません。これらはいずれも、示された税率と前提のもとでの過去のシミュレーションです。個々の投資家が何を得るかを示すものではなく、将来について何も約束するものではありません。

ある研究では、ウォッシュセール・ルールで上乗せが年1.08%から0.82%に下がった · 損出しによる年あたりの上乗せ(シミュレーション)、米国上位500銘柄、1926〜2018年 · ウォッシュセール・ルール適用なし · ウォッシュセール・ルール適用あり · 1.08% · 0.82% · チャウドゥリ、バーナム、ロー(2020年)。税率15%と35%を想定。先送り分を含む可能性あり。将来を約束しない過去のシミュレーション
損出しによる年あたりの上乗せ(シミュレーション)、米国上位500銘柄、1926〜2018年

税務署からの借金、ときどき帳消し

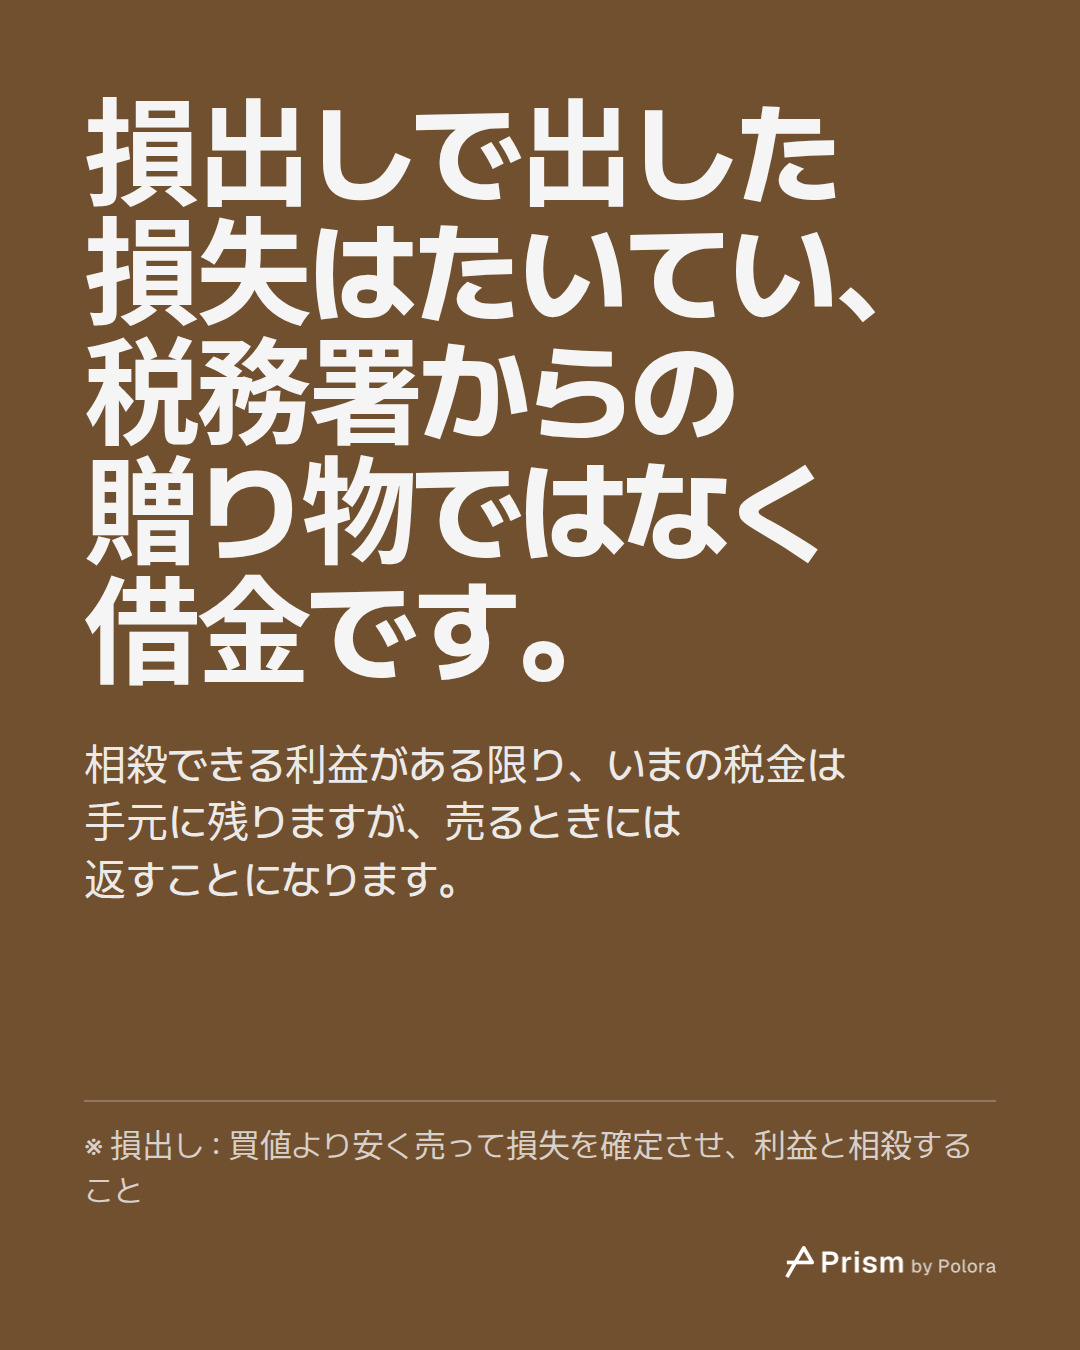
覚えておきたい一文はこうです。損出しで出した損失はたいてい、税務署からの贈り物ではなく借金です。相殺できる利益がある限り、いまの税金は手元に残りますが、売るときには返すことになります。借金だとしても価値はあります。手元に残ったお金は、税金を払うまでの間、運用益を生み続けられるからです。この借金が帳消しになるのは、将来の税率がいまより低い場合、米国の相続のように国のルールが利益を消してしまう場合、あるいはどのみち消えていた非課税枠を売却で使う場合だけです。将来の税率がいまより高ければ、節税した額より多くの費用がかかることもあります。

どれが当てはまるかは、どこで税金を払うのか、後でどの税率を払うのか、そしてそもそも売ることがあるのかによって決まります。ここで紹介したルールは記載した年のものであり、変わる可能性があります。この記事は仕組みがどう働くかを説明するものです。何かを売ること、買うこと、損出しをすることを勧めるものではありません。

損出しは節税になる?それとも税金を先送りしているだけ?損出しは節税になる?それとも税金を先送りしているだけ?損出しで出した損失はたいてい、税務署からの贈り物ではなく借金です。 · 相殺できる利益がある限り、いまの税金は手元に残りますが、売るときには返すことになります。 · ※ 損出し : 買値より安く売って損失を確定させ、利益と相殺すること※ 取得価額 : 税務上の出発点となる値段 · 10,000ドルで購入 · 7,000ドルで売却 · 似た投資信託を7,000ドルで購入 · 10,000ドルに戻って売却 · いまの価値は7,000ドル · 3,000ドルの損失で3,000ドルの利益を相殺し、今年の税額が下がる · 新しい取得価額は10,000ドルではなく7,000ドル · 3,000ドルの利益を申告 : 税金は消えずに移っただけ · いま計上した3,000ドルの損失は、3,000ドルの利益として戻る · 米ドル建ての架空の例 · 相殺する利益があり、10,000ドルまで戻る前提納税義務を回避するためではなく、繰り延べるために · Wealthfrontのホワイトペーパー、損出しの目的について先送りに価値があるとき、損になるとき · 時間 : 手元に残った税金は、払うまで運用益を生み続ける · 後の税率が低い : 米国では、税率の差がそのまま節税になる · 後の課税なし : 米国では、相続した株の取得価額は死亡日の時価に置き換わる · 非課税枠を使う : 韓国の毎年の基本控除は、使わなければ消える · 後の税率が高い : 節税した額より多くかかることがある韓国で税金を実際に減らせるのは、むしろ逆向きの取引です。 · 海外株の含み益の一部を売って利益を250万ウォン以内に収め、買い直せば、税金はかからず、新しい取得価額は高くなります。節税か先送りかは、どこで税金を払うか、後の税率、そして売るかどうかで決まります。 · ルールは記載した年のもので、変わる可能性があります。この記事は仕組みの説明であり、売買や損出しを勧めるものではありません。出典 21 : irs.gov · IRS Publication 550, Investment Income and Expenses, research.wealthfront.com · Wealthfront, Tax-Loss Harvesting white paper, irs.gov · IRS Topic no. 409, Capital gains and losses + 18全文はこちら · polora.ai

Does selling stocks at a loss to cut your tax bill actually save you money, or does it only push the tax into a later year?

Alpha · deepseek-v4-pro

Short answer: most of the time it is a deferral, not a permanent saving — but a deferral is not worthless, and in a few specific situations it becomes a true saving. The mechanism Suppose you bought an investment for $10,000 and it is now worth $7,000. You sell, realize a $3,000 loss, and use it to cancel $3,000 of gains you made elsewhere. This year's tax bill falls. Then you buy something similar for $7,000. For tax purposes your new cost basis is $7,000, not $10,000. If the replacement climbs back to $10,000 and you sell, you now report a $3,000 gain. The tax you avoided this year was not erased; it was moved into the new position and reappears later. The US wash-sale rule makes this explicit: if you buy substantially identical securities within 30 days before or after the sale, the loss is disallowed and added to the cost basis of the replacement shares. The rule itself treats the loss as postponed, not destroyed. When a delay becomes a real saving A deferral turns into a permanent saving mainly when the tax that comes back later is smaller than the tax avoided now: - The later gain is taxed at a lower rate. In the US, short-term gains are taxed like wages,…

Beta · gpt-6-sol

Both—but not usually in the same sense. Selling a stock at a loss can reduce tax now if the loss offsets a taxable gain. If you then buy a *different, similar* investment, its purchase price becomes your new cost basis. A later recovery can therefore create a taxable gain: much of the initial tax reduction was a deferral, not tax that vanished. The manuscript’s $10,000 → $7,000 → $10,000 example illustrates that mechanism, but is hypothetical, not a typical outcome. (irs.gov) Deferral can still be worth money: tax paid later leaves money available in the meantime. There can also be a lasting tax saving if the eventual gain faces a lower rate or is never subject to income tax—for example, where US inherited shares receive a basis adjustment. Conversely, a higher future rate, trading costs, or a replacement that performs differently can make harvesting less attractive. Those outcomes depend on what happens *after* the loss is used; the sale alone does not guarantee a saving. (irs.gov) Two important qualifications to the manuscript and Alpha’s answer: -…

Gamma · gemini-3.1-pro

The manuscript’s core premise is sound: replacing a loss-making position generally defers tax rather than eliminating it, because the new position takes on a lower cost basis. A permanent saving requires a specific exit condition later, such as a lower tax rate, a step-up in basis at death, or a charitable donation. To close out the unverified claims on the editor's checklist, I ran live searches for the academic papers, the US crypto bill, and the charity rule. Here is what the sources confirm: 1. The US Crypto Bill (H.R. 10357) The manuscript’s details on the *Digital Asset Tax Certainty Act* are accurate for the current timeline. * Verification: A September 2026 release from the House Ways and Means Committee (house.gov) and an EY Tax News update confirm the committee approved H.R. 10357 by a 38-5 vote on September 16, 2026. * Status: The bill would extend wash-sale rules to digital assets, but as the manuscript correctly notes, it is not law yet—it still needs to pass the full House and Senate. * *Sources:* House.gov Press Release, EY Tax News Sept 16, 2026 2. The Academic Studies on "Tax Al…

Researcher · gpt-6-luna

Several claims in the debate need narrowing or remain unverified. The main mechanics are well supported, but the manuscript is not fully verified as written. - US crypto bill: The House Ways and Means Committee’s September 16, 2026 record says H.R. 10357 was ordered favorably reported, 38–5. The committee’s summary says it would apply wash-sale rules to digital assets. That confirms committee action—not enactment. I could not verify the manuscript’s claimed effective date of September 14, 2026, or confirm the bill’s status beyond that committee action from the official material retrieved. The manuscript should not present that date or say the bill is “not law yet” as a freshly verified current status without checking a current legislative-status source. Sources: Ways and Means markup record; committee bill summary. - Korean deduction: The NTS’s calculation guidance confirms that, from January 1, 2020, gai…

The Arbiter · gpt-6-sol

The voices agree on the mechanism: a realized loss can reduce tax now, while buying a replacement at a lower cost basis can create a taxable gain later. They also agree that delaying payment has value, and that a lower future tax rate or an eventual basis adjustment can change the outcome. The remaining disagreement is about how much of the manuscript is ready to publish, not that basic mechanism. Beta identified an important correction: the US $3,000 annual deduction for net capital losses is not a use-it-or-lose-it allowance; unused losses can carry forward. The Researcher verified Korea’s *single* KRW 2.5 million deduction across eligible domestic and overseas share gains, but could not establish several other Korean rules from the material retrieved. Gamma treated the crypto bill’s current status and the study’s after-liquidation figures as confirmed. The Researcher found narrower support: a September 16, 2026 committee vote on the bill, and the published study’s reported 1.08% and 0.82% figures, without verification of the bill’s present status, its claimed effective date, or whether those figures include tax on final liquidation. Those claims should remain open for…

The Arbiter's Final Verdict · gpt-6-sol

Verdict It can do both. Selling at a loss can cut tax now if the loss is usable against taxable gains. If you promptly buy a *different, similar* holding at the lower price, however, that holding has a lower cost basis. A later recovery can produce a taxable gain. In that common case, much of the tax reduction is postponed, not erased. The manuscript’s $10,000 → $7,000 → $10,000 example correctly illustrates this, but it is hypothetical. Even a postponement can save money in economic terms because paying tax later has value. A lasting reduction in tax can also arise if the eventual gain is taxed at a lower rate, is not taxed under an applicable rule, or an otherwise expiring allowance is used. A higher future rate, trading costs, or a poorly tracking replacement can instead leave the investor worse off. The manuscript’s central premise stands, but “only pushes tax later” is too absolute. What the publication check established - US rules: IRS Publication 550 and Topic 409 support offsetting capital gains, then deducting up to $3,000 of remaining net capital loss against other in…