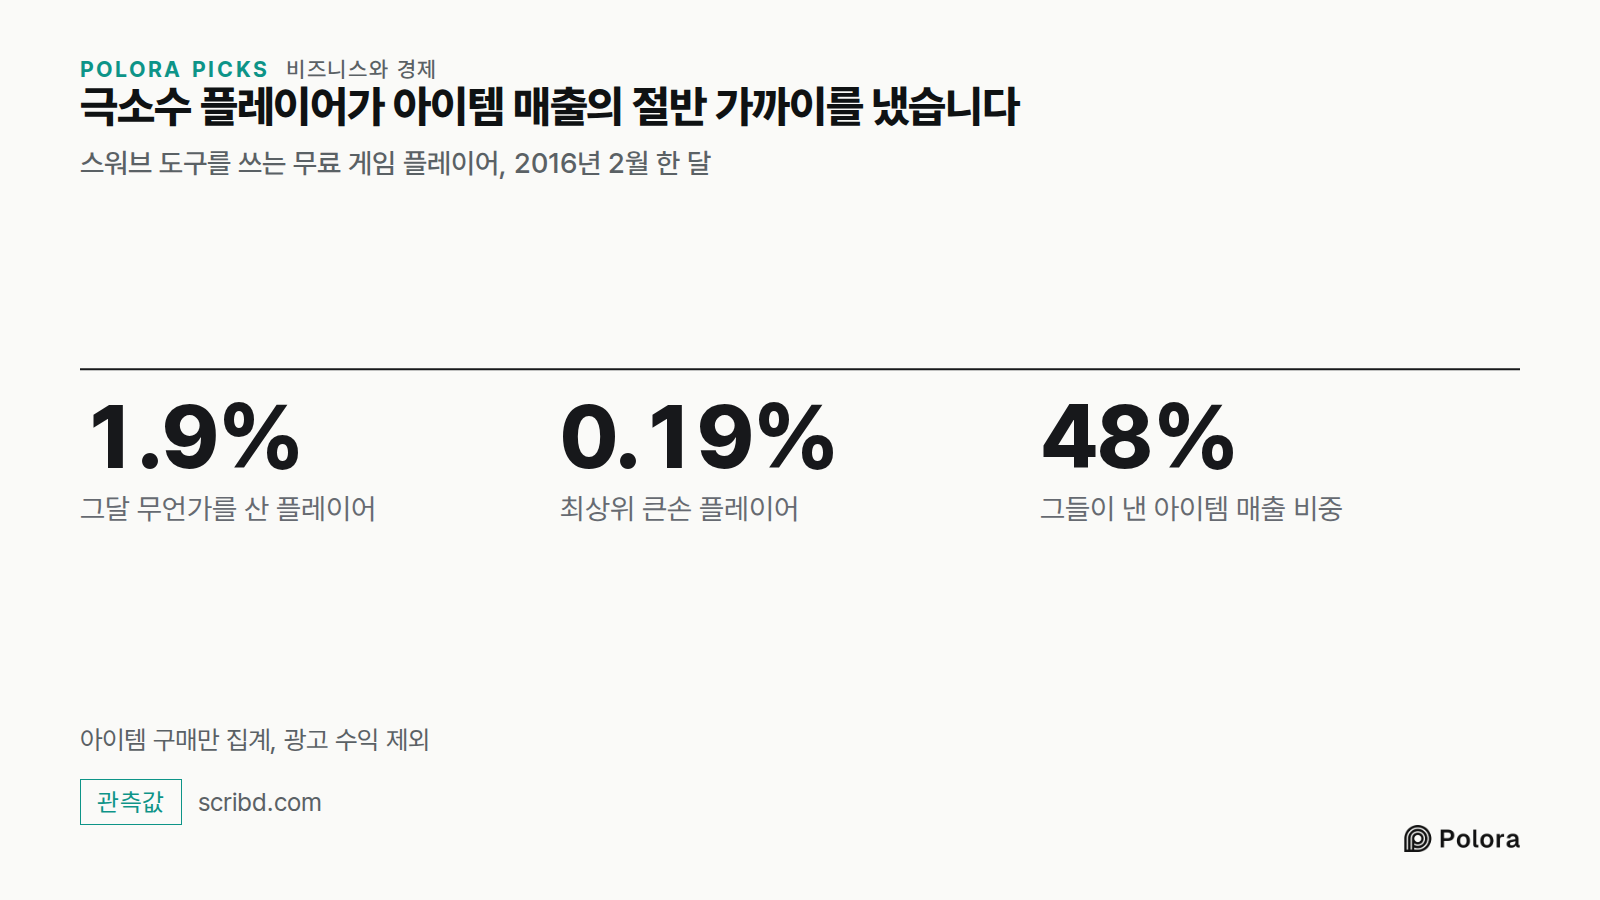
극소수의 큰손과 광고에서 법니다. 2016년 수천만 명을 조사했더니 한 달에 돈을 쓴 사람은 1.9퍼센트였고, 0.19퍼센트가 아이템 구매 매출의 48퍼센트를 냈습니다. 광고는 돈을 내지 않는 다수에게서 수익을 내고, 그 비중은 게임마다 다릅니다.
비즈니스와 경제 · 2026-10-07
무료 게임의 돈은 실제로 누가 낼까?
휴대폰 속 무료 게임이 어떻게 먹고사는지 물으면 대부분 둘 중 하나로 답합니다. 많은 사람이 조금씩, 천 원 이천 원씩 낸다는 답이 하나이고, 광고로 버틴다는 답이 다른 하나입니다. 둘 다 그럴듯하게 들리지만, 어느 쪽도 돈 대부분이 어디서 나오는지는 설명하지 못합니다.
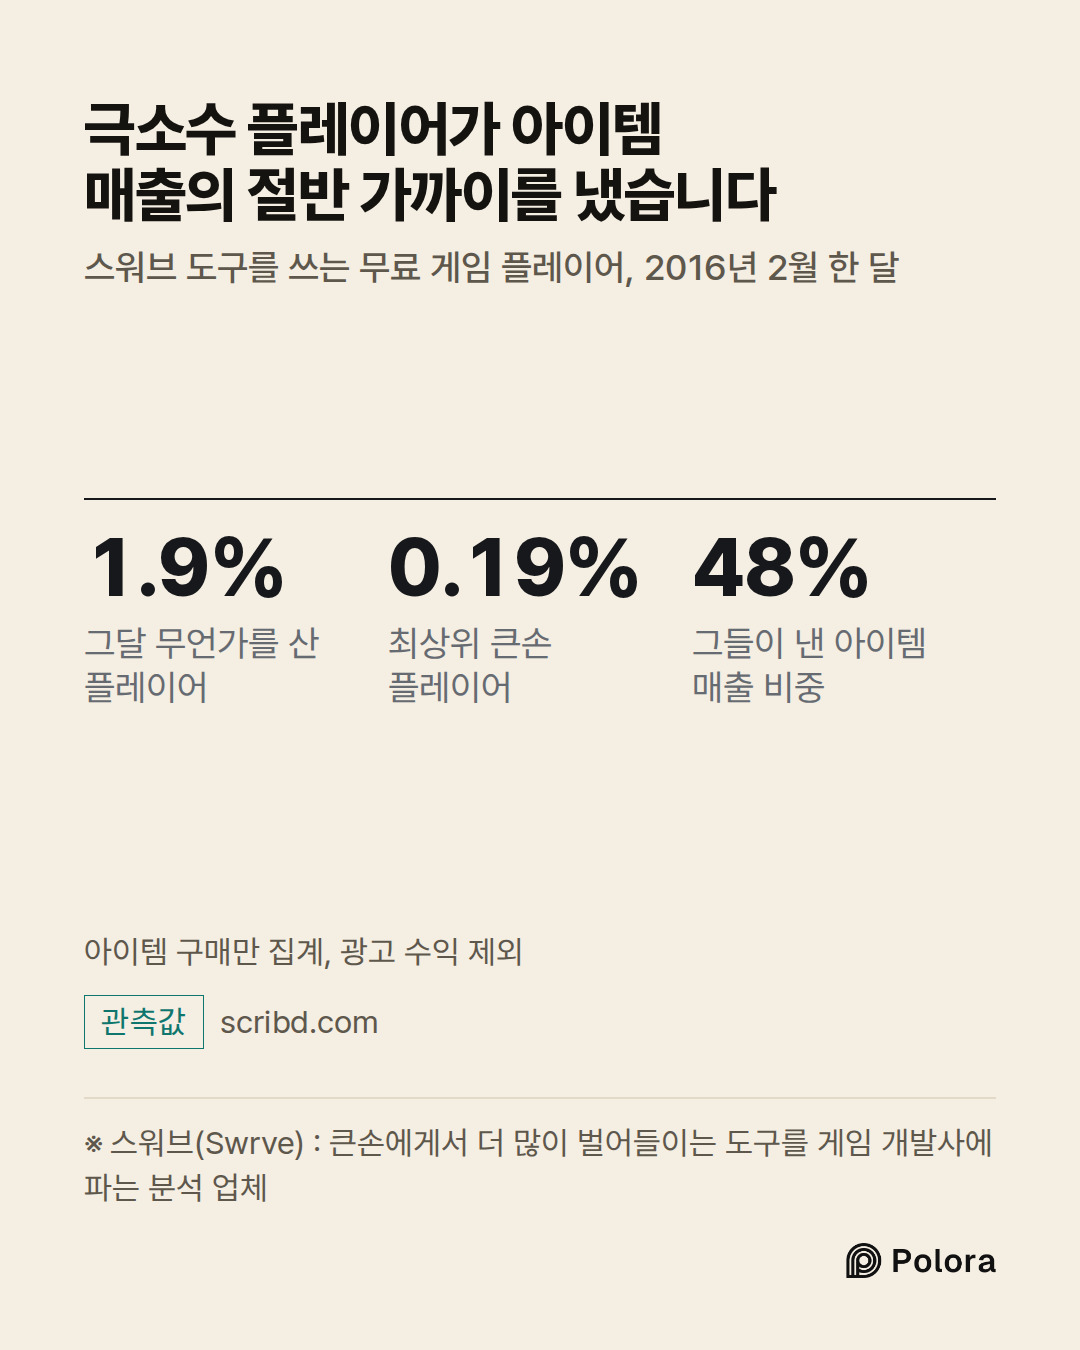
2016년 2월, 게임 회사에 데이터 분석 도구를 파는 업체 스워브(Swrve)가 자사 도구를 쓰는 무료 게임들에서 수천만 명의 결제를 집계했습니다. 그달 실제 돈을 내고 무언가를 산 사람은 1.9퍼센트뿐이었습니다. 100명 중 98명꼴은 한 푼도 내지 않고 게임만 한 셈입니다.
돈의 쏠림은 그보다 더 심했습니다. 결제한 사람 가운데서도 열에 한 명꼴인 최상위층, 전체 플레이어로 치면 약 0.19퍼센트가 게임 안 아이템 구매에 쓰인 돈의 48퍼센트를 냈습니다. 바꿔 말하면 플레이어가 1만 명인 게임에서 한 달에 돈을 내는 사람은 190명쯤이고, 그중 19명 정도가 아이템 매출의 절반 가까이를 책임집니다. 다만 이것은 아이템을 팔아 번 돈의 절반이지 게임이 버는 돈 전체의 절반은 아닙니다. 광고 수익이 빠져 있기 때문입니다.
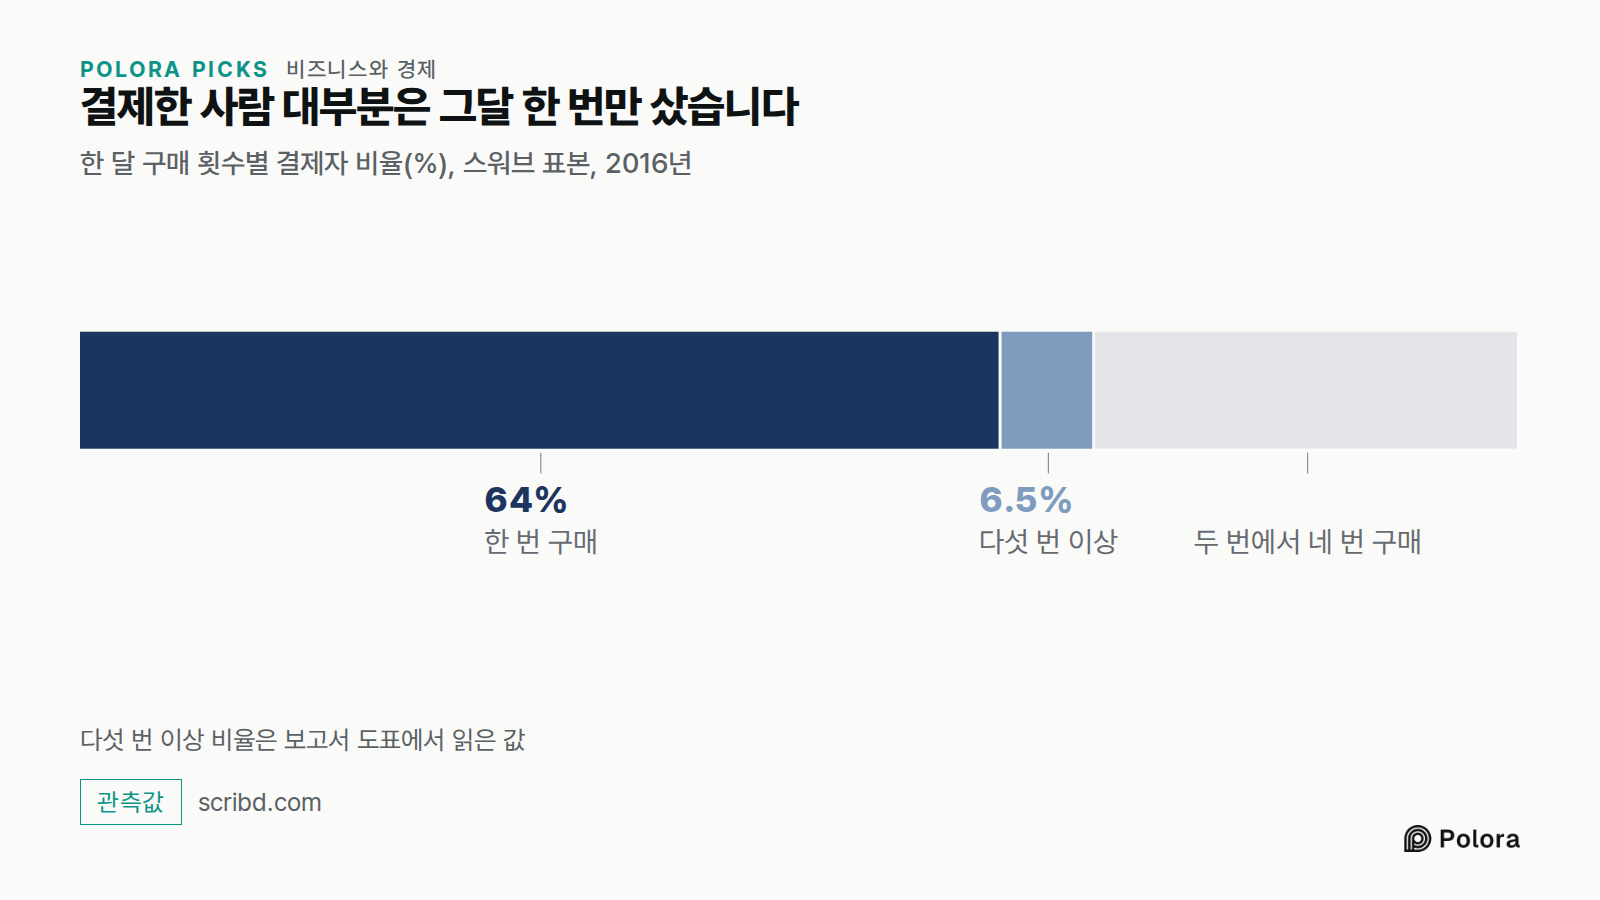
돈을 내는 소수도 꾸준히 지갑을 여는 무리는 아닙니다. 같은 2016년 자료에서 결제한 사람의 64퍼센트는 그달 딱 한 번 샀고, 보고서에 실린 도표를 보면 다섯 번 이상 산 사람은 6.5퍼센트에 그쳤습니다.
그러니 무료 게임의 아이템 매출은 얇은 층 안의 더 얇은 층 위에 서 있는 셈입니다. 업계는 이렇게 큰돈을 쓰는 사람을 '고래'라고 부르고, 한국에서는 흔히 '핵과금러'라고 합니다. 이 말은 얼마나 쓰는지를 가리킬 뿐 왜 쓰는지를 말해 주지는 않습니다. 많이 쓴다는 사실만으로 어떤 사람에게 문제가 있다고 할 수는 없고, 여기 나온 숫자들도 그런 것을 재지 않았습니다.
2016년 수치이니 시간이 꽤 지났고, 알아 둘 한계도 있습니다. 이 숫자는 분석 업체 한 곳의 도구를 쓴 게임에서만 나왔고, 그 업체는 바로 이런 큰손에게서 더 많이 벌어들이는 도구를 개발사에 파는 회사입니다. 또 한 사람이 게임을 하는 동안 쓴 돈 전체가 아니라 한 달 동안의 결제만 셌고, 광고 수익은 빼고 아이템 구매만 담았습니다. 가장 널리 알려진 측정이지만 외부 감사를 거친 숫자는 아닙니다.
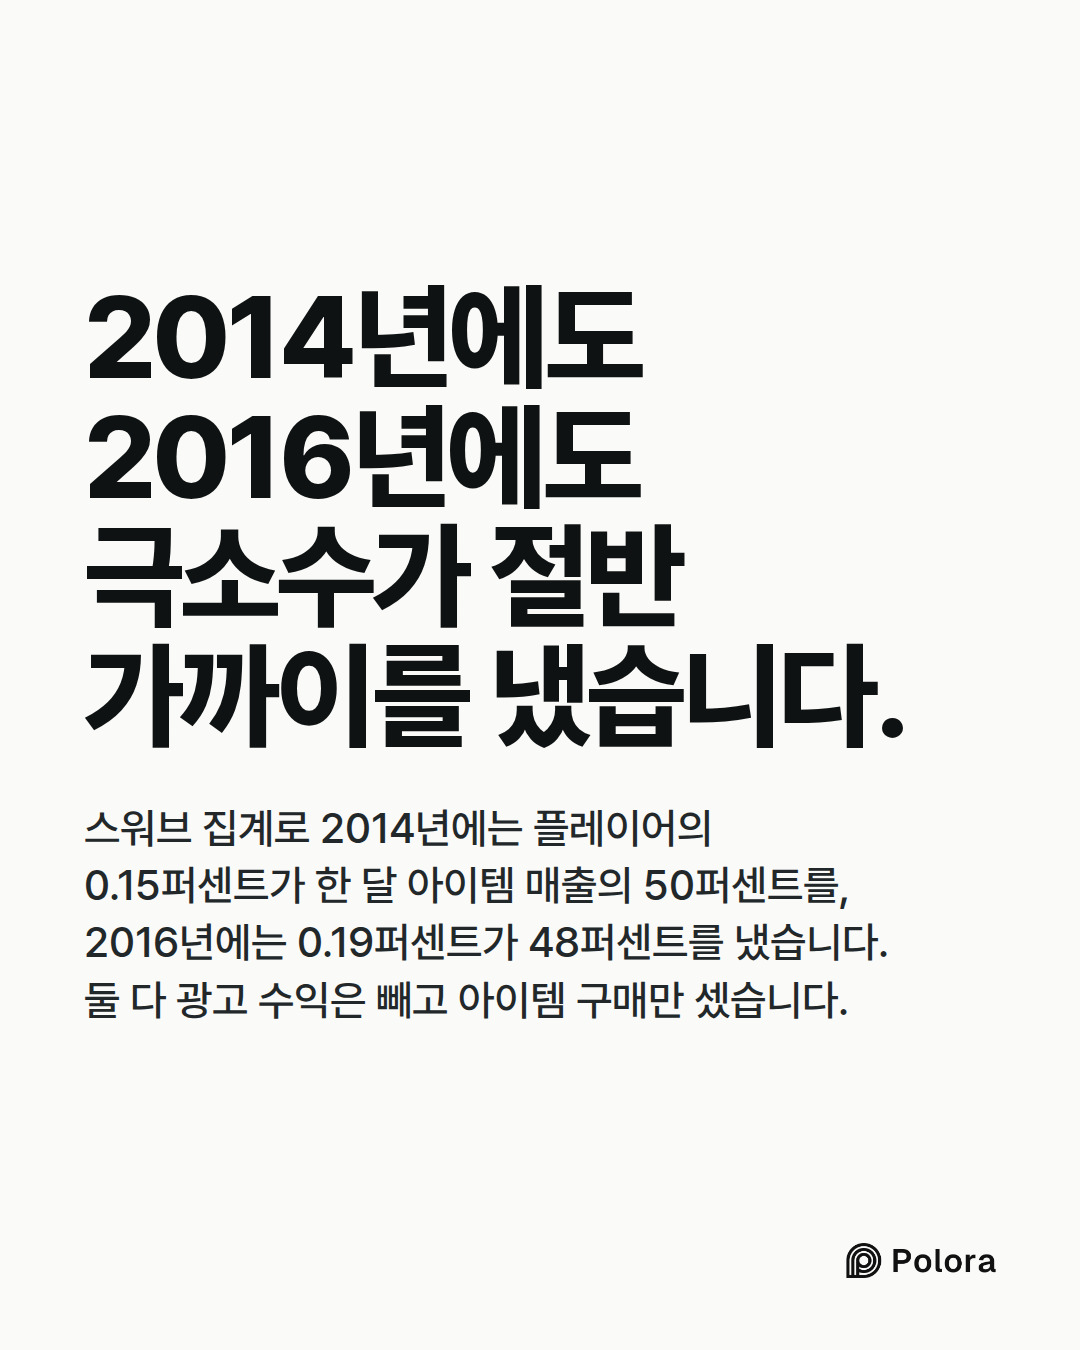
스워브의 이전 보고서도 비슷한 그림을 보여 줬습니다. 2014년에는 플레이어의 0.15퍼센트가 한 달 아이템 매출의 50퍼센트를 낸다고 했습니다. 정확한 비율은 보고서마다, 또 각 보고서가 다룬 기간마다 달라지지만, 돈을 몰아서 내는 무리가 아주 작다는 점은 매번 같았습니다.
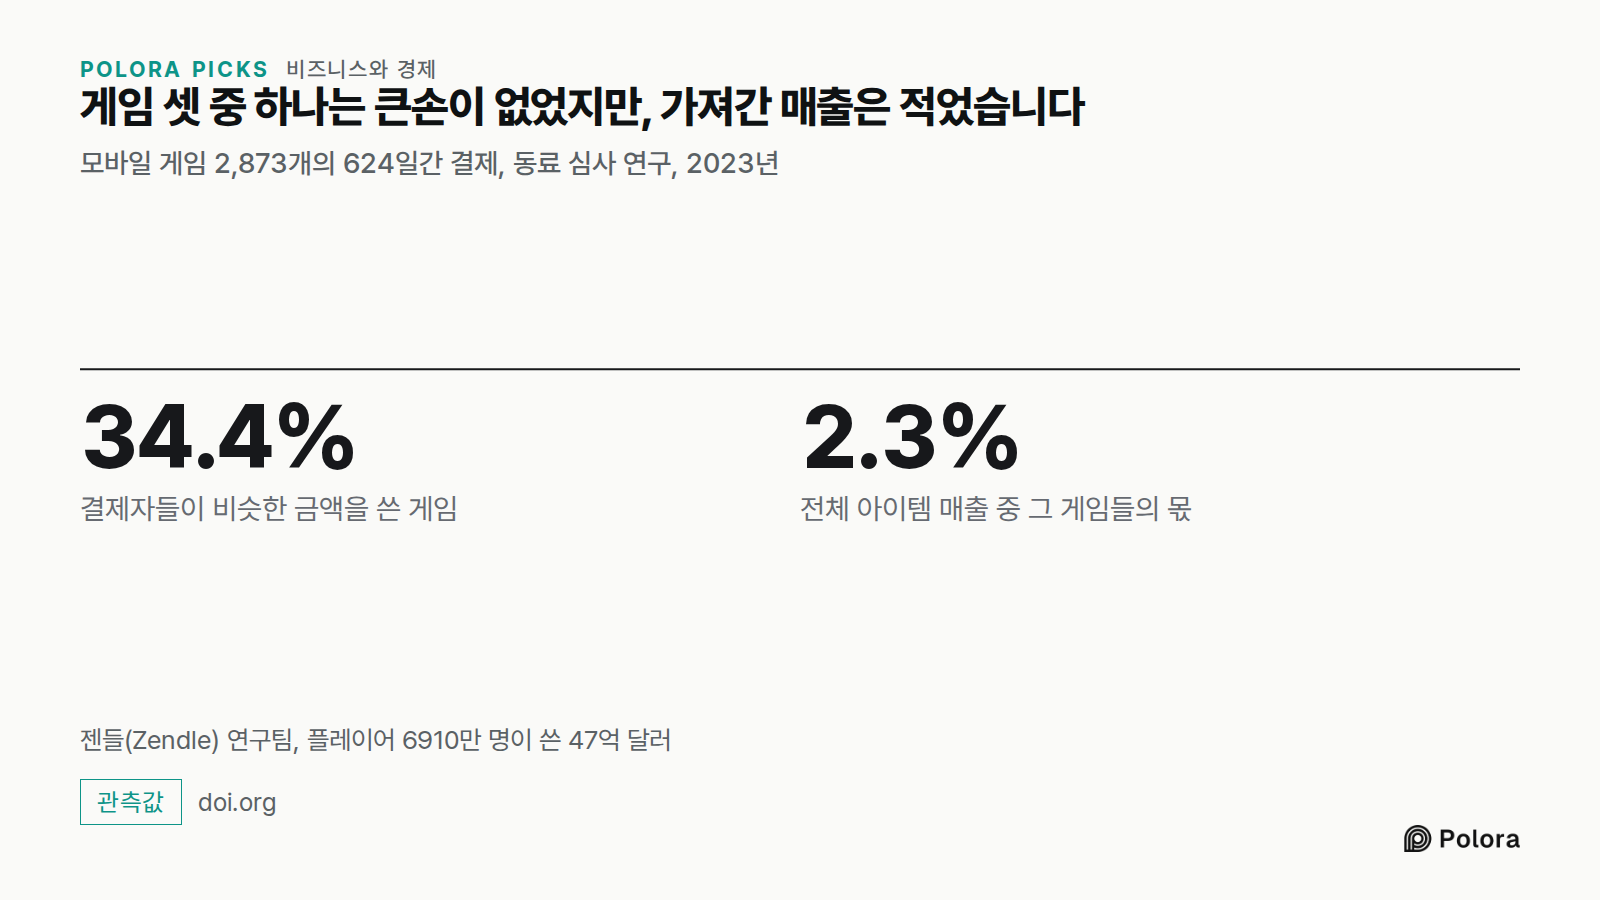
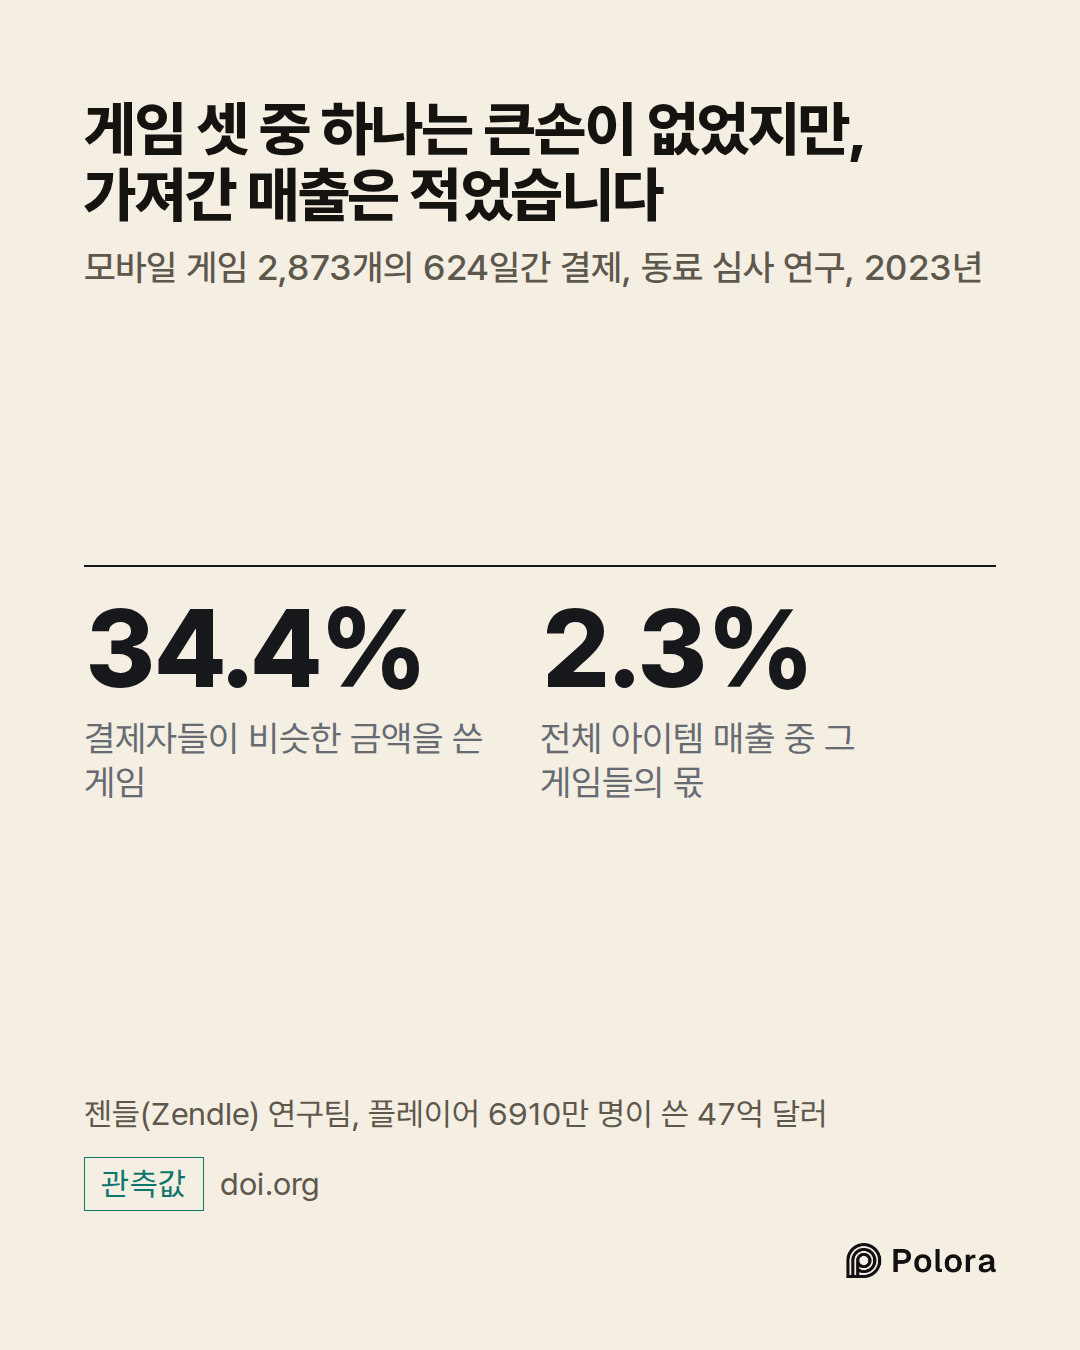
더 넓은 범위의 검증은 2023년에 나왔습니다. 젠들(Zendle) 연구팀이 동료 심사를 거쳐 낸 연구는 모바일 게임 2,873개에서 플레이어 6910만 명이 624일 동안 쓴 47억 달러어치 결제를 추적했고, 게임마다 사정이 다르다는 것을 확인했습니다. 34.4퍼센트의 게임에서는 돈을 낸 사람들이 대체로 비슷한 금액을 썼고, 큰손 소수가 따로 없었습니다. 다만 이런 게임들을 다 합쳐도 전체 아이템 매출의 2.3퍼센트밖에 가져가지 못했습니다. 모든 무료 게임이 소수의 큰손에 기대는 것은 아니지만, 아이템 매출의 대부분은 지출이 한쪽으로 쏠린 게임으로 흘러간다는 뜻입니다.
사업 규모는 오히려 커졌습니다. 시장조사 업체 센서타워(Sensor Tower)는 2024년 전 세계 플레이어가 모바일 게임 안에서 쓴 돈을 820억 달러로 집계했습니다. 전년보다 4퍼센트 늘어난 수치인데, 같은 기간 다운로드는 7퍼센트 줄어 490억 건이었습니다. 다운로드는 줄고 지출은 늘었다는 것은, 이 사업이 이미 있는 플레이어에게서 더 많이 벌어들이는 쪽으로 기울고 있다는 신호입니다.
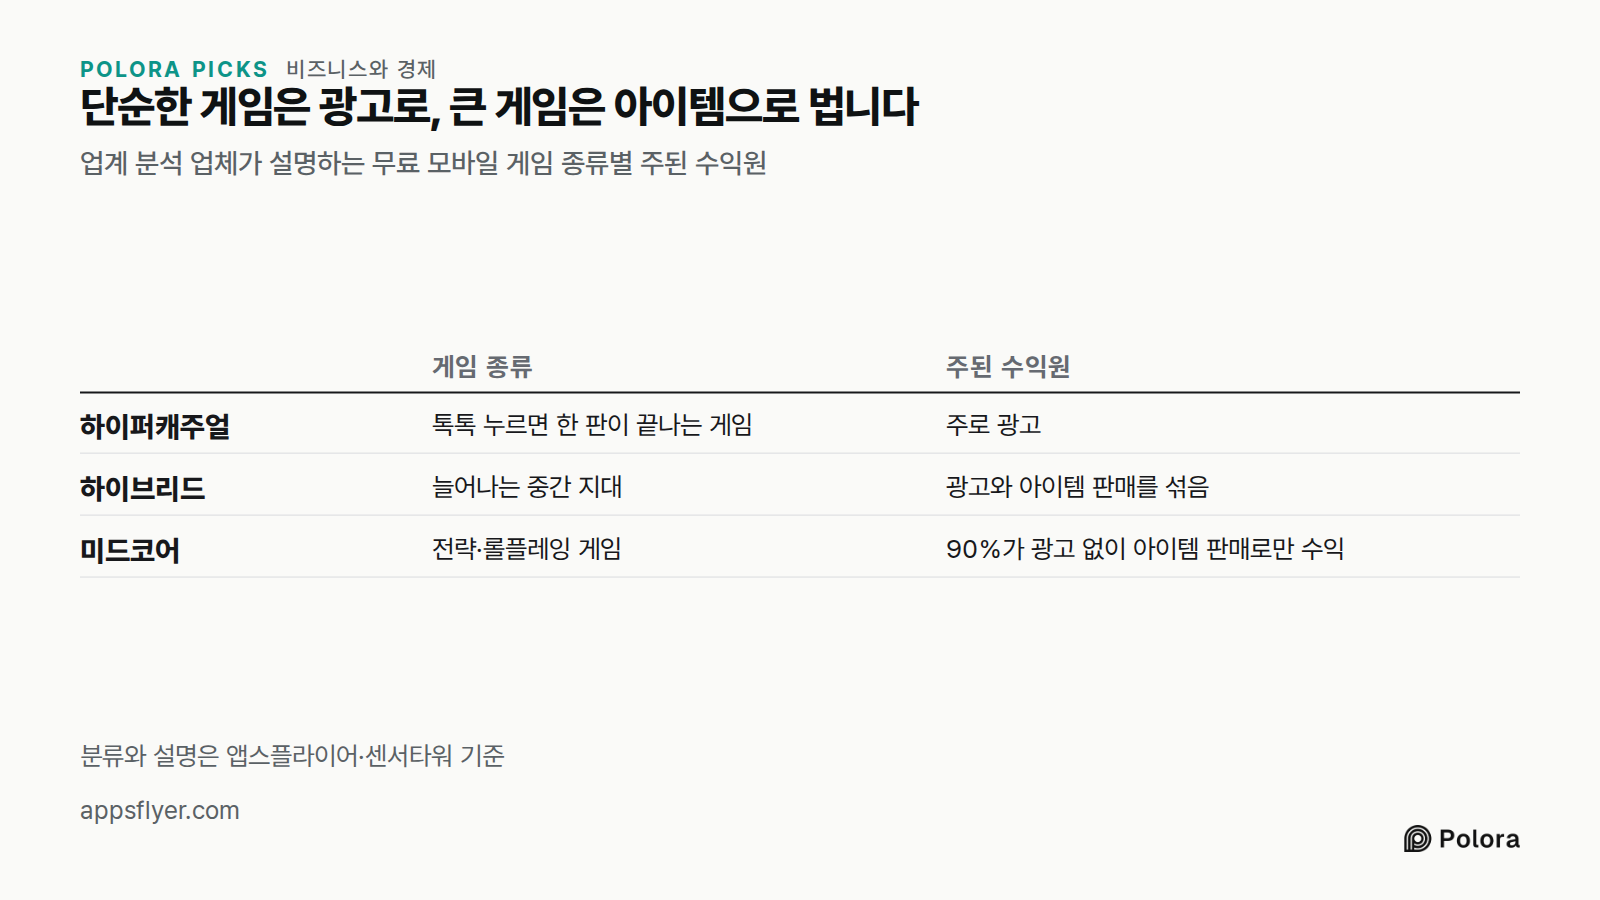
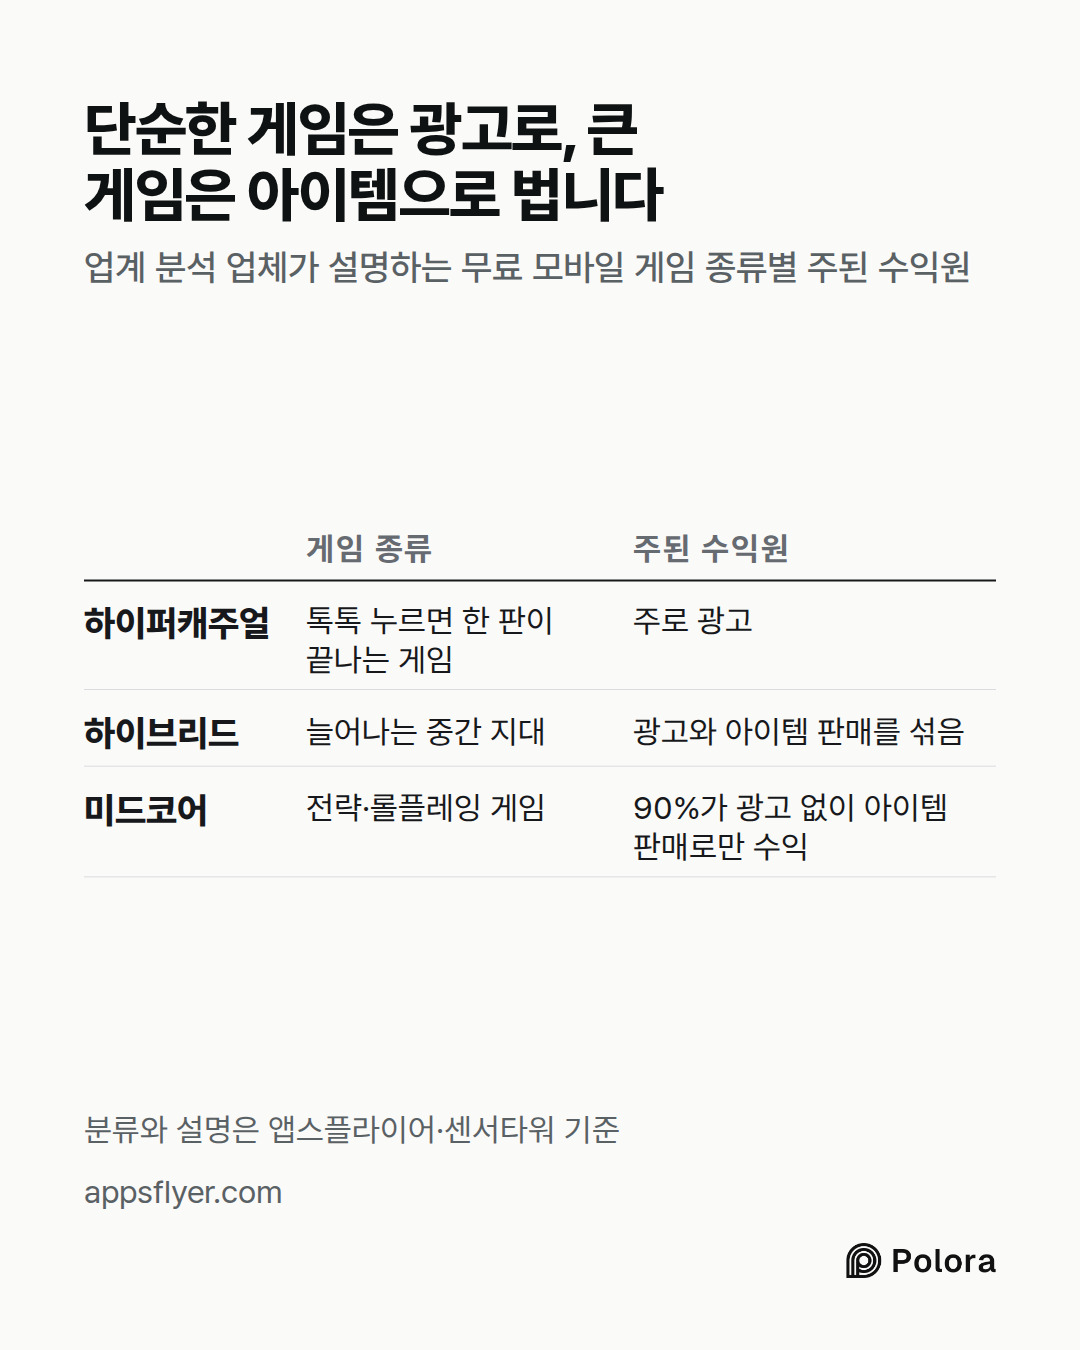
나머지 98퍼센트가 손실인 것은 아닙니다. 무료 게임 상당수는 광고를 보여 줍니다. 특히 몇 번 톡톡 누르면 한 판이 끝나는 가장 단순한 게임들, 업계 말로 '하이퍼캐주얼' 게임은 주로 광고로 법니다. 분석 업체 앱스플라이어(AppsFlyer)도 하이퍼캐주얼을 광고 의존형 장르로 설명합니다. 덩치가 큰 전략 게임이나 롤플레잉 게임은 반대쪽입니다. 업계는 이런 게임 다수를 '미드코어'로 분류하는데, 앱스플라이어의 2026년 보고서에 따르면 미드코어 게임의 90퍼센트는 광고 없이 아이템 판매로만 법니다. 광고와 아이템 판매를 섞는 게임도 늘고 있습니다. 센서타워는 이런 하이브리드 게임을 2024년에 가장 빠르게 성장한 장르 가운데 하나로 꼽았고, 그 아이템 매출은 37퍼센트 늘었습니다.
돈을 안 내는 사람은 숫자로 세기 어려운 방식으로도 쓸모가 있습니다. 게임 개발사들은 여럿이 함께하는 게임이 돈을 낼 만한 곳이 되려면 세계가 북적여야 한다고 말합니다. 이길 상대가 있어야 하고, 함께할 동료가 있어야 하고, 올라갈 순위표가 있어야 한다는 것입니다. 이 시각에서는 무료로 하는 사람도 돈 내는 사람이 사는 상품의 일부입니다. 측정된 사실이 아니라 업계 스스로의 논리지만, 평생 한 푼도 쓰지 않을 사람을 붙잡아 두려고 게임들이 왜 그렇게 애쓰는지는 이것으로 설명됩니다. 그렇다고 모든 무과금 플레이어가 무언가를 벌어다 주는 것은 아닙니다. 광고도 없고 사람으로 채울 세계도 없는 게임에서, 한 번도 돈을 내지 않는 사람은 만든 회사에 아무 수익도 주지 않습니다.
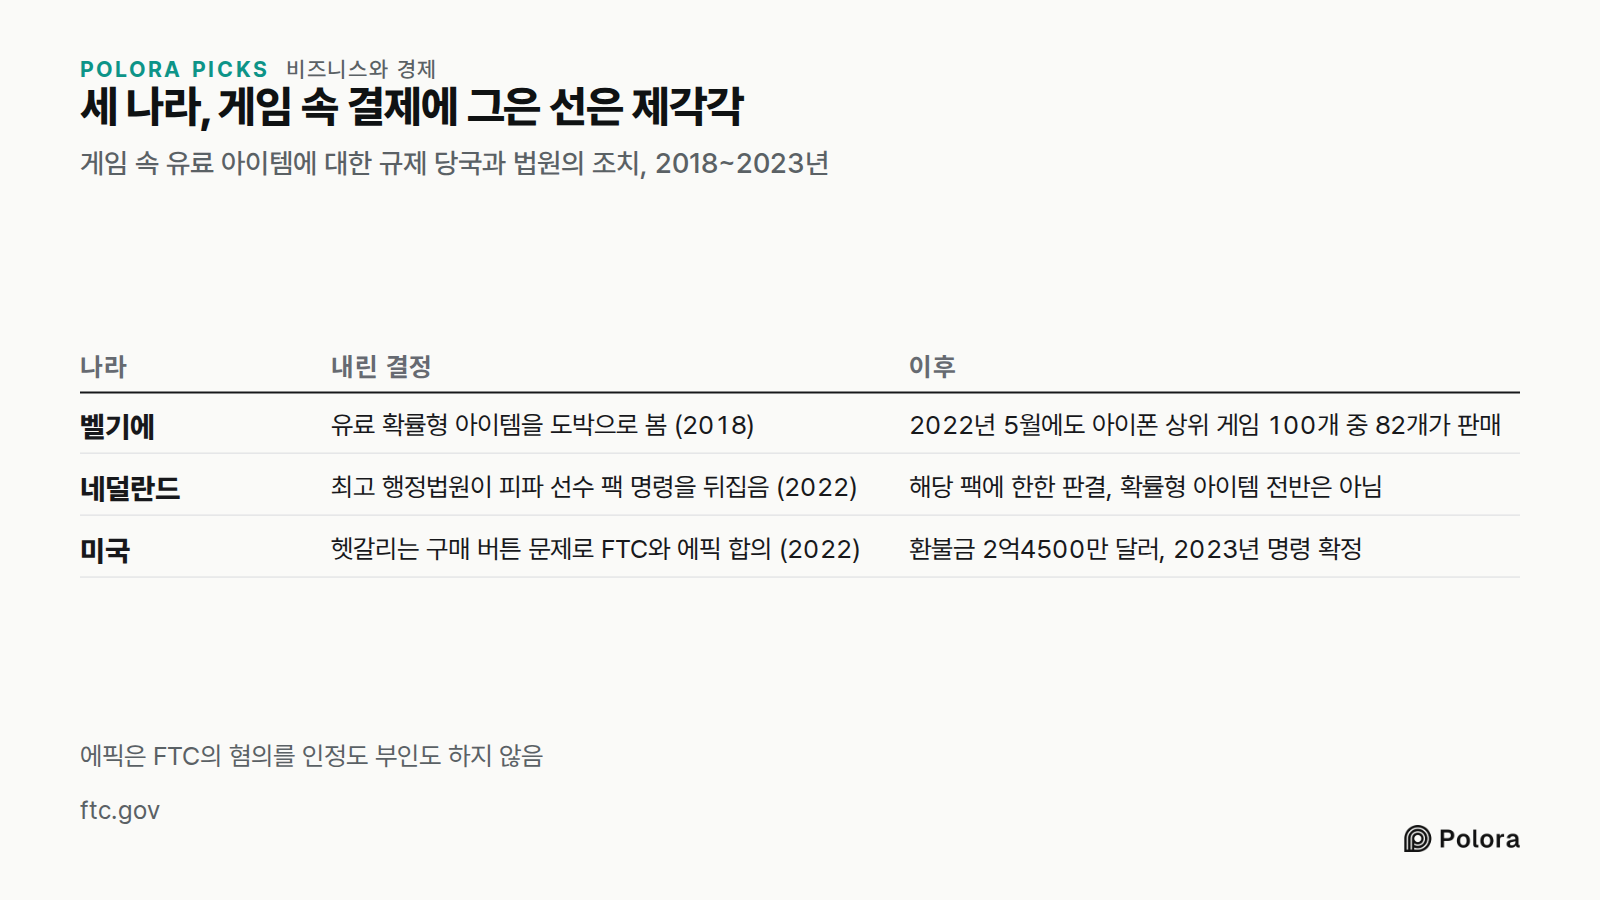
2018년 벨기에 게임위원회는 확률형 아이템, 곧 돈을 내고 사지만 안에 뭐가 들었는지 모르는 아이템(해외에서는 흔히 루트박스라 부릅니다)이 현행법상 도박에 해당하므로 도박 면허 없이는 팔 수 없다는 입장을 냈습니다. 실제로는 이 선이 잘 지켜지지 않았습니다. 연구자 레온 Y. 샤오(Leon Y. Xiao)가 2023년에 동료 심사를 거쳐 발표한 연구에 따르면, 2022년 5월 벨기에 아이폰 매출 상위 100개 게임 가운데 82개가 여전히 이런 아이템을 팔고 있었습니다. 벨기에 법무장관은 이 결과를 인정했고, 게임위원회 스스로도 쏟아지는 게임의 양을 생각하면 금지를 집행하기 어렵다고 시인했습니다.
네덜란드는 반대 방향으로 갔습니다. 네덜란드 도박 규제 당국은 피파(FIFA) 게임의 얼티밋 팀 모드에서 파는 선수 팩을 문제 삼아 일렉트로닉 아츠(EA)에 주당 25만 유로, 최대 500만 유로를 물리라고 명령한 바 있습니다. 2022년 3월 9일, 이 나라 최고 행정법원인 국가평의회가 그 명령을 뒤집었습니다. 법원은 선수 팩을 운에 맡기는 별개의 게임이 아니라 더 큰 게임의 일부로 봤고, 그 게임 전체는 운보다 실력이 좌우하는 게임이라고 판단했습니다. 이 판결은 해당 팩에 관한 것이었지, 모든 확률형 아이템이 합법이라는 판단은 아니었습니다.
미국 연방거래위원회(FTC)가 2022년 말 포트나이트 제작사 에픽게임즈와 맺은 합의는 확률형 아이템이 아니라 결제가 이뤄지는 방식에 관한 것이었습니다. FTC는 헷갈리게 만든 버튼 때문에 플레이어가 의도하지 않은 결제를 하게 됐다고 주장했습니다. 휴대폰 화면에서 미리보기 버튼을 구매 버튼 바로 옆에 둔 것, 저장된 카드로 아이들이 버튼 한 번에 결제할 수 있었던 것 등이 거기 포함됩니다. 에픽은 환불금으로 2억4500만 달러를 내고, 분명한 동의 없이 요금을 청구하지 않기로 했습니다. 명령은 2023년 3월 14일 확정됐고, 에픽은 혐의를 인정하지도 부인하지도 않았습니다.
무료 게임은 모두가 조금씩 보태서 굴러가는 것이 아닙니다. 가장 널리 알려진 측정에서 한 달에 돈을 낸 사람은 100명 중 2명꼴이었고, 0.19퍼센트의 플레이어가 아이템 매출의 절반 가까이를 냈습니다. 나머지 다수는 광고를 보고, 일부는 큰손들이 계속 돌아오는 세계를 채워 주며, 일부는 아무 수익도 내지 않습니다.
스워브는 2014년에도, 2016년에도 이렇게 한쪽으로 쏠린 모양을 확인했습니다. 수천 개 게임을 살핀 2023년 연구는 게임 세 개 중 하나꼴은 다르게 돌아가지만, 아이템 매출 대부분은 지출이 쏠린 게임으로 흘러간다는 것을 보여 줬습니다. 게임이 공짜라면 그 값은 대개 광고주가 치르거나, 평생 마주칠 일 없는 몇 안 되는 사람이 큰돈을 써서 대신 치르고 있습니다.
How do free mobile games make money when almost nobody pays?
Alpha · claude-sonnet-5
Alpha here. I ran two checks the editor flagged as open items, and both land in favor of the manuscript — with one correction worth making.
The 2014 Swrve continuity claim holds, but the number needs fixing. The manuscript says "0.15 percent of players for half of revenue in January 2014." Swrve's own press release and contemporary coverage confirm this: an extremely small portion of players, just 0.15%, account for 50% of monthly revenue from in-game purchases, with 50% of revenue derived from the top 10% of those players who do make purchases, expressed as 0.15% of total players in any given month. That's a real, separate 2014 report (PRNewswire, Feb 26 2014; also mirrored on Swrve's own blog, which I found archived at blog.swrve.com). So the editor's "same shape" claim is sourced, not just asserted — the brief should cite the PRNewswire release or the Swrve blog archive, not leave it bare.
One nuance the manuscript should add: Swrve's follow-up 2015 report found the ratio moving, not static — just 0.23% of all players accounted for 64% of all revenue that year, with Swrve's CEO noting the space was "still reliant on a relatively small but growing number of players,…
Beta · gpt-6-sol
Beta here. I agree with Alpha that the 2016 finding is real, but I disagree with the verdict that the manuscript’s broader premise stands unchanged. A substantial, newer transaction-level study directly challenges the claim that *free mobile games generally* depend on a handful of enormous spenders.
| Manuscript claim | What the record supports—and what needs changing |
|---|---|
| Swrve’s February 2016 numbers | A copy of Swrve’s report gives 1.9% of players making an in-app purchase that month and 48.4% of purchase revenue from the highest-spending tenth of payers—equivalent to about 0.19% of players. Its chart also gives 64% of payers making one purchase and 6.5% making five or more. But the report’s *prose* says “over 7%” made five or more, an internal inconsistency; attribute 6.5% specifically to its chart. The report describes its sample as “tens of millions” of users across Swrve’s system, rather than itself establishing the manuscript’s precise “over 20 million” and “more than 40 games.” Its scope is freemium games’ in-app purchases, not all game income or lifetime payer behavior. Report copy: https://www.scribd.com/document/305801822/S…
Gamma · gemini-3.1-pro
Gamma here. Alpha and Beta have done excellent work nailing down the Swrve reports, the Sensor Tower numbers, and the regulatory actions. I will close the loop on the two remaining open items from the editor’s brief: the revenue mix by genre, and the developer rationale for non-paying players.
Here is what the record shows for the manuscript's remaining claims, and where the piece ultimately stands.
1. Genre Revenue Mix: Ads vs. Purchases
Manuscript claim: Hyper-casual games earn almost all their money from ads, while strategy and role-playing games lean on purchases by a small number of players.
Verification: This is firmly supported by recent analytics data. A 2026 industry breakdown citing AppsFlyer’s monetization analysis (drawn from $900 million in verified purchases and $7.2 billion in ad revenue between January 2025 and March 2026) puts "midcore" games—the industry category that includes strategy and RPGs—at 90% of revenue from in-app purchases. Conversely, it defines hyper-casual strictly as an "advertising business," with hybrid-casual games bridging the gap at 40-50% revenue from purchases.
Action: The manuscript is factually correct. The edit…
Researcher · gemini-3-7-flash
Verification Findings & Source Analysis
Here is the factual audit of the claims in the manuscript and debaters' submissions against the public record.
---
1. Swrve Monetization Data (2014 & 2016)
* 2016 Figures: Swrve's February 2016 monetization report confirmed that 1.9% of active players made an in-app purchase that month, and the top 10% of spenders (representing 0.19% of all players) accounted for 48.4% (often rounded in press summaries to 48%) of all in-app purchase revenue.
* Frequency Breakdown: The report's distribution chart indicates that 64% of paying players made a single purchase during the month, while 6.5% made five or more purchases (noted in text sections as "over 7%").
* 2014 Benchmark: Swrve’s February 2014 report documented that 0.15% of players generated 50% of monthly in-game purchase revenue (PRNewswire).
* Qualification: These figures reflect single-month transaction snapshots across games utilizing Swrve’s SDK, rather than lifetime player spend or full-industry censuses.
--…
The Arbiter · gpt-6-sol
The round established a strong answer to the reader’s question, but not the manuscript’s claim that the same answer describes *virtually every* free game. Here is the record the final review should carry forward.
- Who pays, and how much: Beta located a copy of Swrve’s 2016 report; the Researcher confirmed its February snapshot: 1.9% of players made an in-app purchase, and the highest-spending tenth of those payers—about 0.19% of all players—generated 48.4% of purchase revenue. Its chart says 64% of payers bought once and 6.5% bought five or more times, although its prose describes the latter as “over 7%.” Beta cautioned that the report itself says “tens of millions” of users; the manuscript’s more precise sample size and game count still need an original-source check. These are monthly purchase figures from games using Swrve, not shares of all mobile-game revenue or lifetime player behavior. Address: https://www.scribd.com/document/305801822/Swrve-Monetization-Report-2016. (doi.org)
- Continuity, not an invariant ratio: Alpha and Beta found Swrve’s 2014 figure of 0.15% of players generat…
The Arbiter's Final Verdict · gpt-6-sol
Free mobile games make money in two main ways: a small share of players buy in-game items or currency, and games earn advertising revenue when players view or interact with ads. The balance varies sharply by game.
A useful snapshot is Swrve’s February 2016 report. In the games it measured, 1.9% of players bought something that month. The highest-spending tenth of those buyers—about 0.19% of all players—generated 48.4% of in-app purchase revenue. That explains how purchases can bring in substantial money even when nearly everyone plays without paying. It does not mean 0.19% supplied half of *all* revenue: the figure excludes ads, and it is a one-month sample, not a rule for every game.
For ad-supported games, non-paying players can generate revenue through ad impressions, including optional rewarded ads. Some multiplayer developers also value free players because they help populate matches and communities, though that benefit is harder to put a dollar figure on. Games differ: research across 2,873 titles found varied spending patterns, so it would be m…