무엇과 무엇을 비교하나
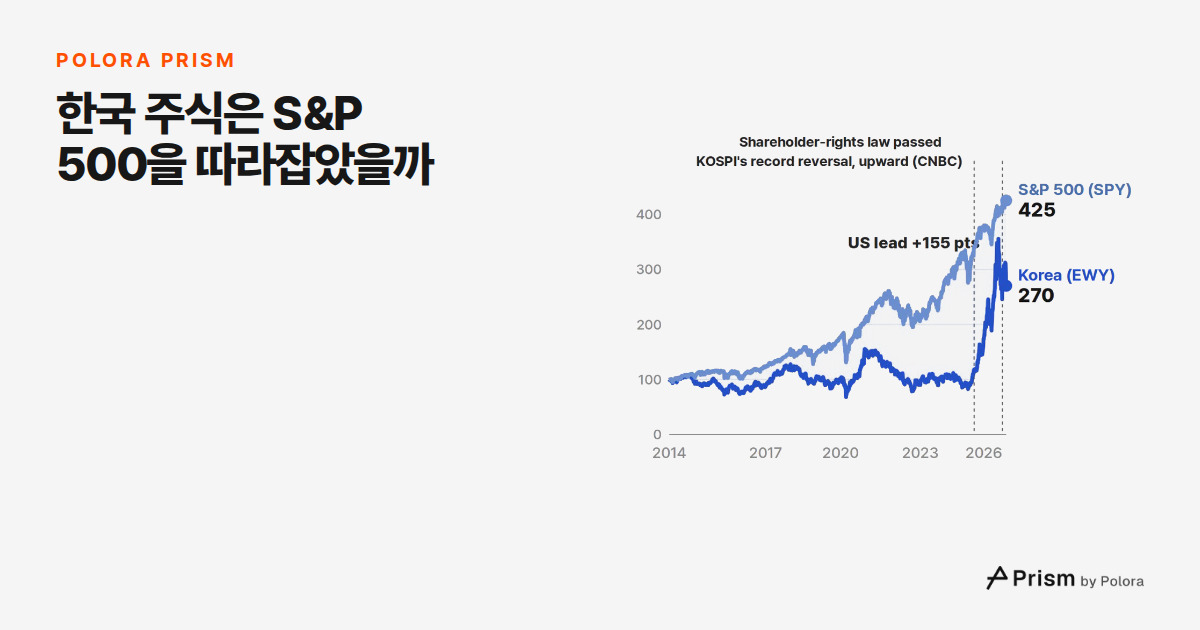
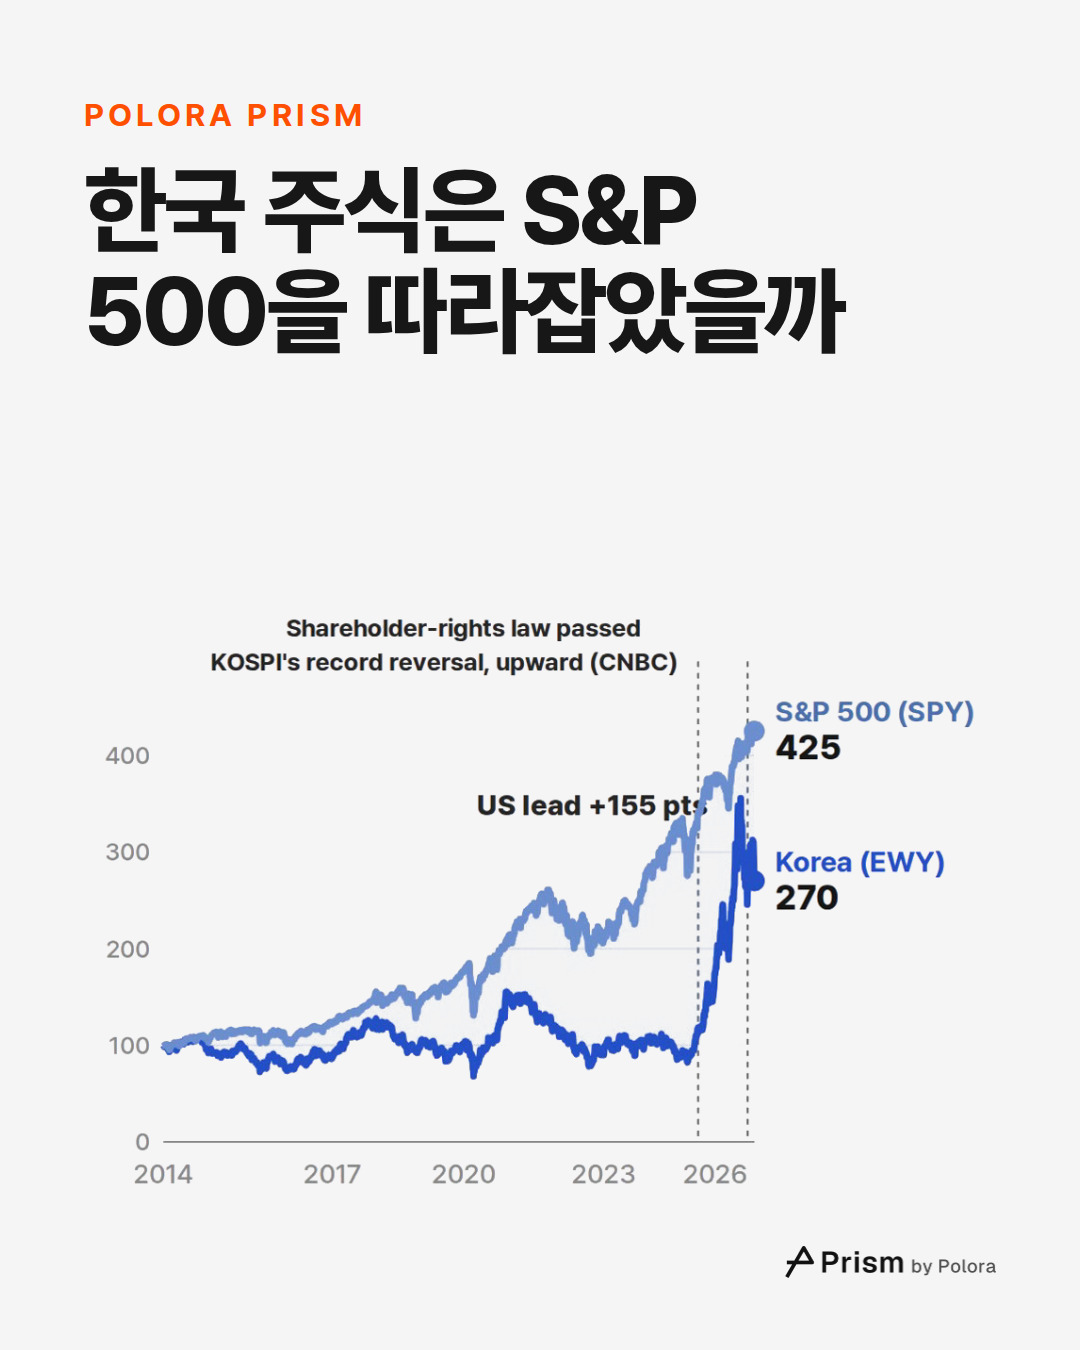
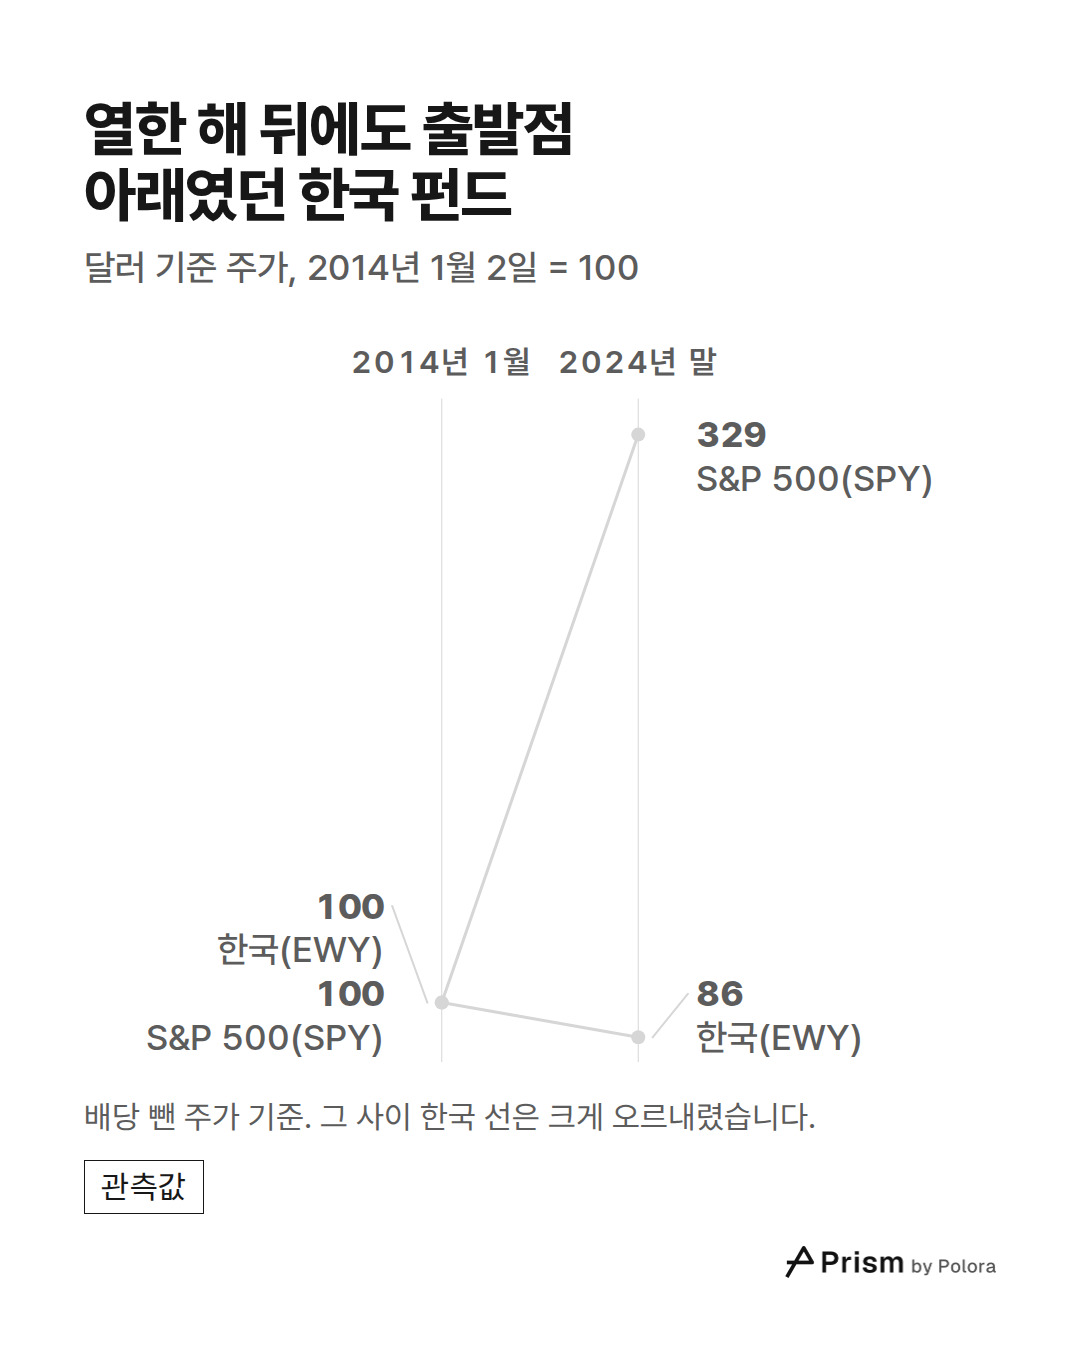
이 글과 함께 나가는 짧은 영상은 뉴욕 증시에서 거래되는 펀드 두 개를 따라갑니다. 둘 다 미국 달러로 값이 매겨집니다. EWY(iShares MSCI 한국 ETF)는 한국의 대형주와 중형주를 담은 상장지수펀드이고, SPY(State Street SPDR S&P 500 ETF 트러스트)는 미국 대표 지수인 S&P 500을 따라갑니다. 두 펀드 모두 2014년 1월 2일 종가를 100으로 맞췄습니다. 그래서 선이 보여 주는 것은 한 주 가격이 아니라 주가가 얼마나 변했는지입니다. 값이 270이면 주가가 그날의 2.7배라는 뜻입니다.
여기서 쓴 것은 주가뿐입니다. 두 펀드 모두 배당금을 더하지 않았고, 거래 비용이나 세금도 빼지 않았습니다. 펀드 운용 보수는 이미 주가에 반영돼 있습니다. EWY는 달러로 값이 매겨지기 때문에 한국 주가뿐 아니라 원·달러 환율에 따라서도 움직입니다. 그래서 원화로 매겨지는 한국 대표 지수 코스피와는 다릅니다.
열한 해, 출발점보다 낮게 끝나다
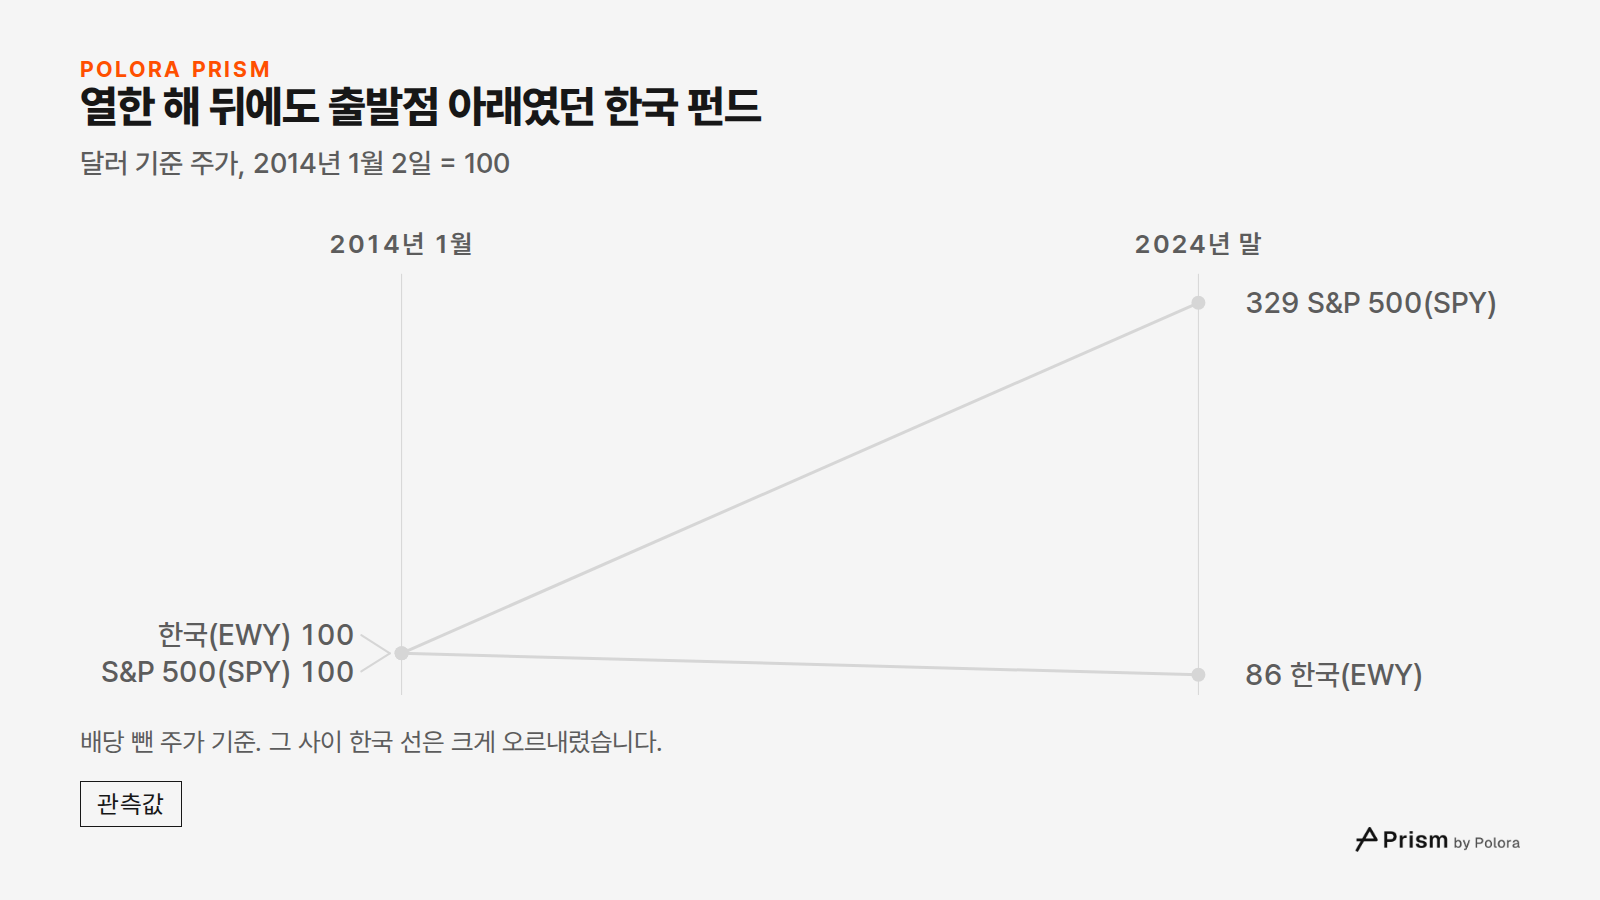
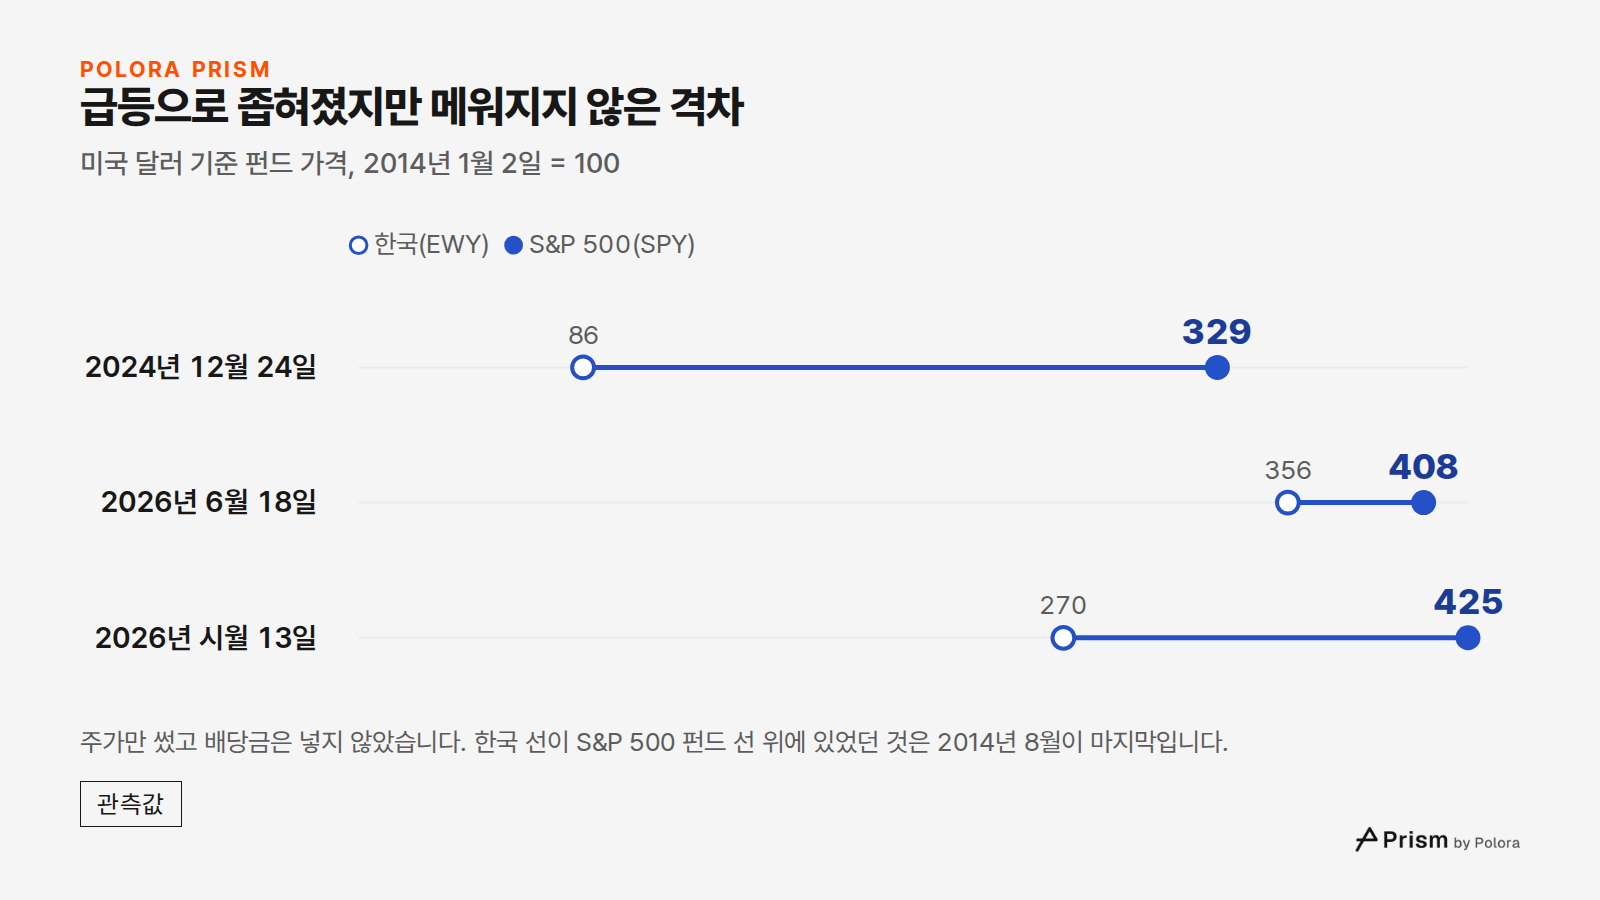
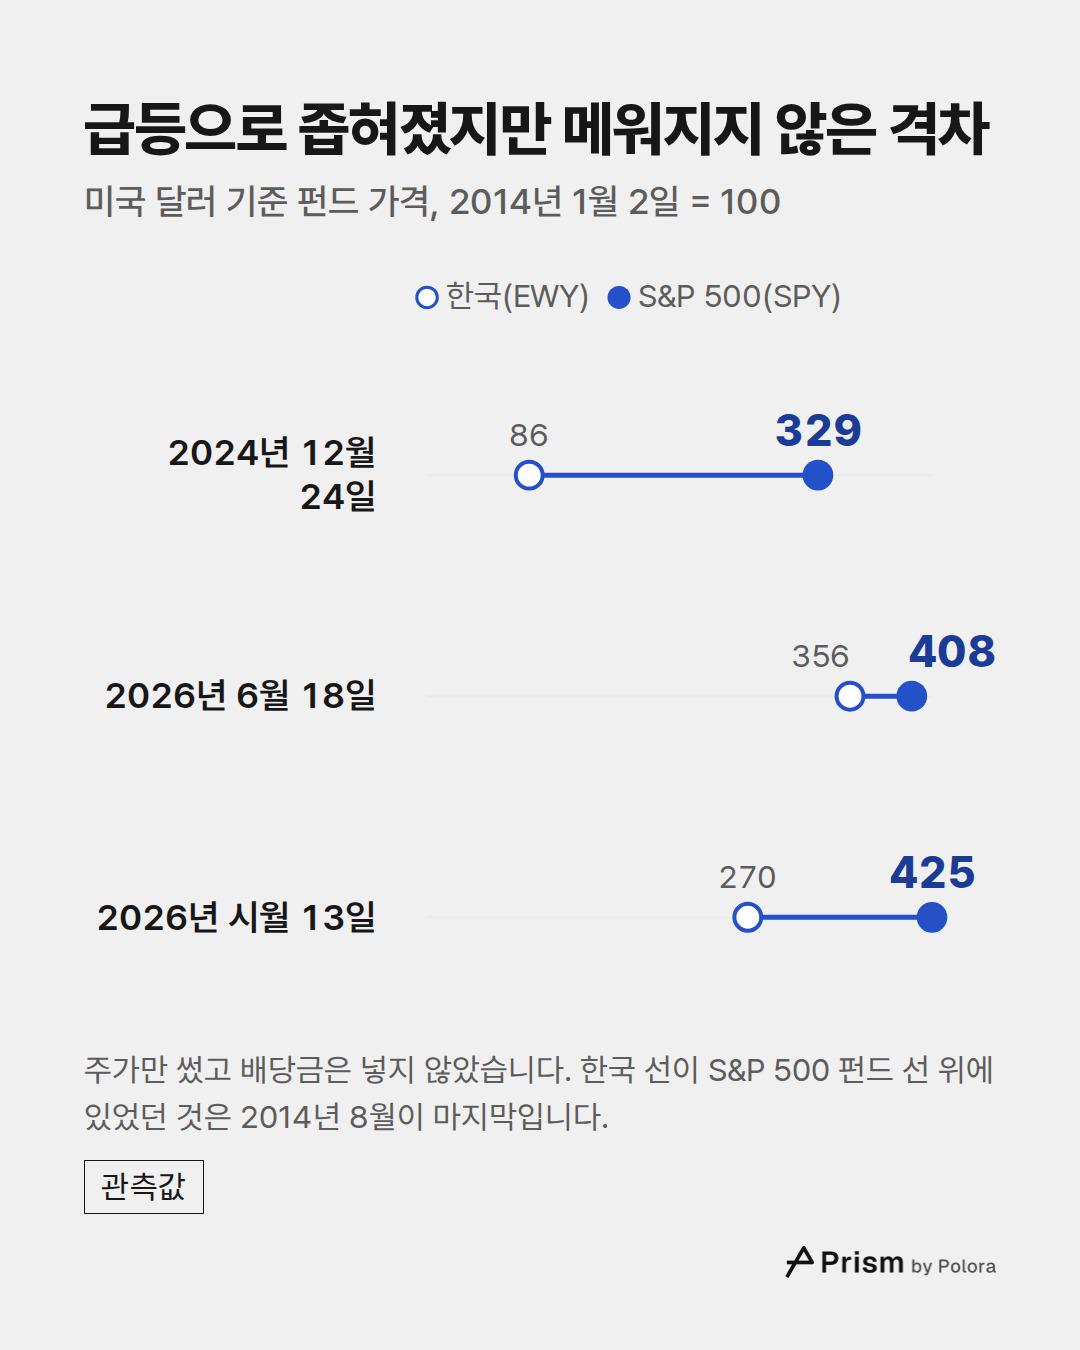
열한 해 동안 한국 선이 평평하게 누워 있었던 것은 아닙니다. 100 위에 머문 기간도 꽤 길었습니다. 2020년 3월에는 68까지 떨어졌고, 2021년 1월에는 155까지 올랐다가 그 상승분을 모두 잃고 더 내려갔습니다. 2024년 중 두 펀드의 종가가 모두 남아 있는 마지막 날인 성탄 전야(24일)에 EWY는 86, 한 주에 52.71달러였습니다. S&P 500 펀드는 329였습니다.
워싱턴의 연구기관인 한미경제연구소(KEI)는 오래된 '코리아 디스카운트'를 이렇게 설명합니다. 한국 기업은 세계의 비슷한 기업보다 낮은 값에 거래돼 왔고, 상당수는 순자산 가치보다도 낮게 거래됐다는 것입니다. 연구소는 그 이유로 세 가지를 꼽습니다. 창업주 일가가 지배하는 대기업 집단에서 지배 구조가 소액주주보다 일가에 유리하게 짜여 왔다는 점, 배당이 적다는 점, 그리고 경기에 민감하고 자본이 많이 드는 산업에 쏠려 있다는 점입니다. 이것은 시장이 한국 기업의 값을 어떻게 매겨 왔는지에 대한 설명이지, 영상 속 선을 잰 것은 아닙니다.
판을 바꾼 1년 반
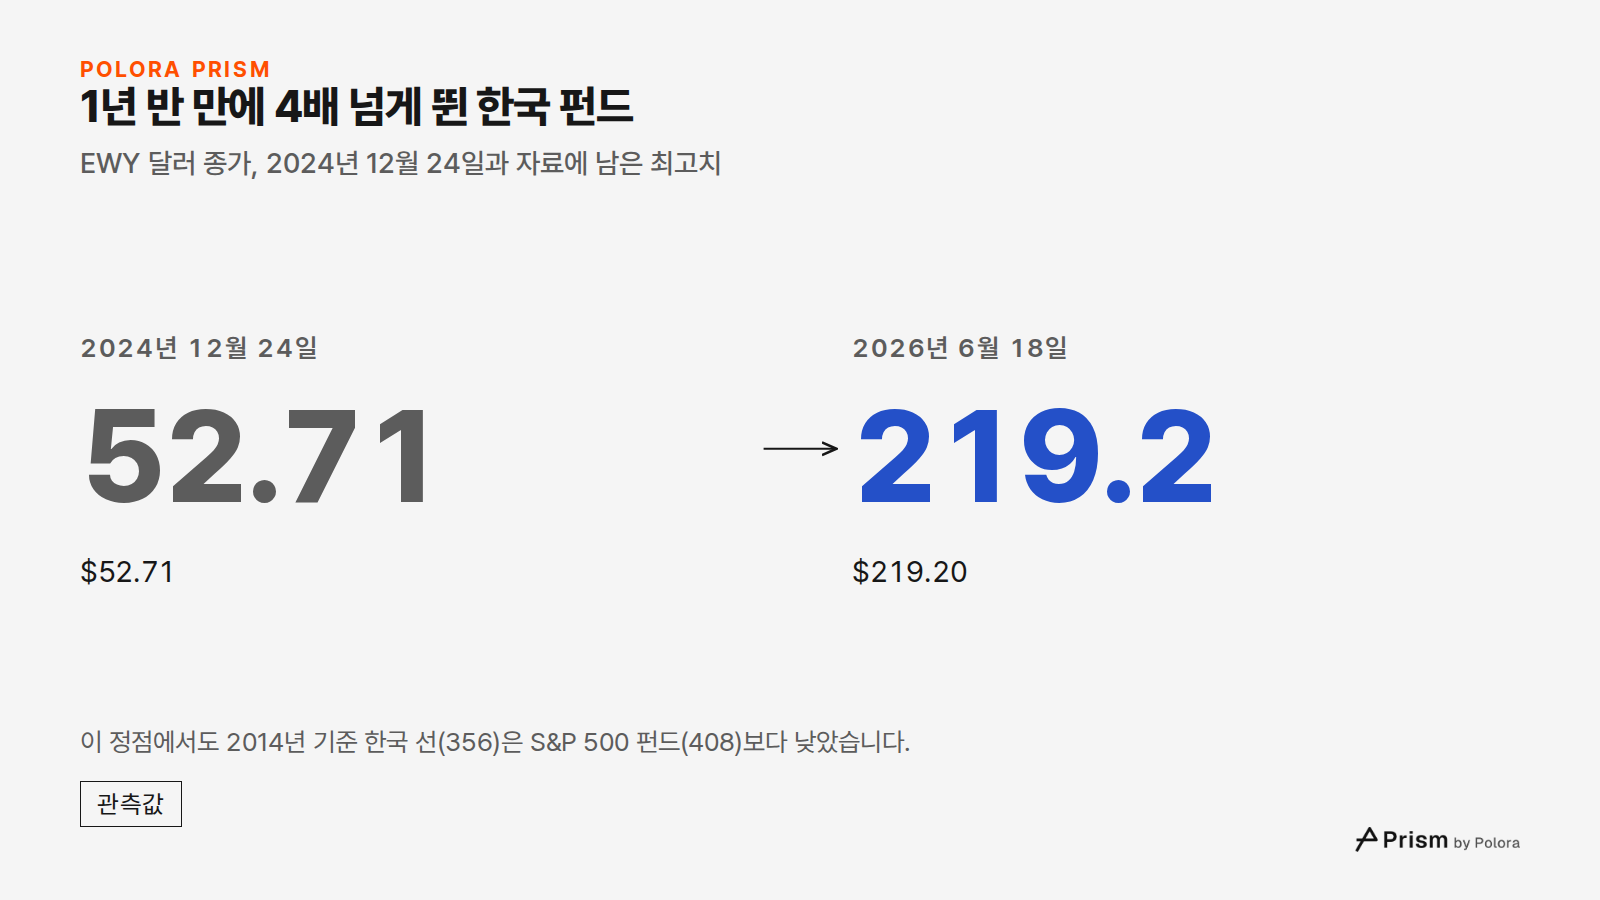
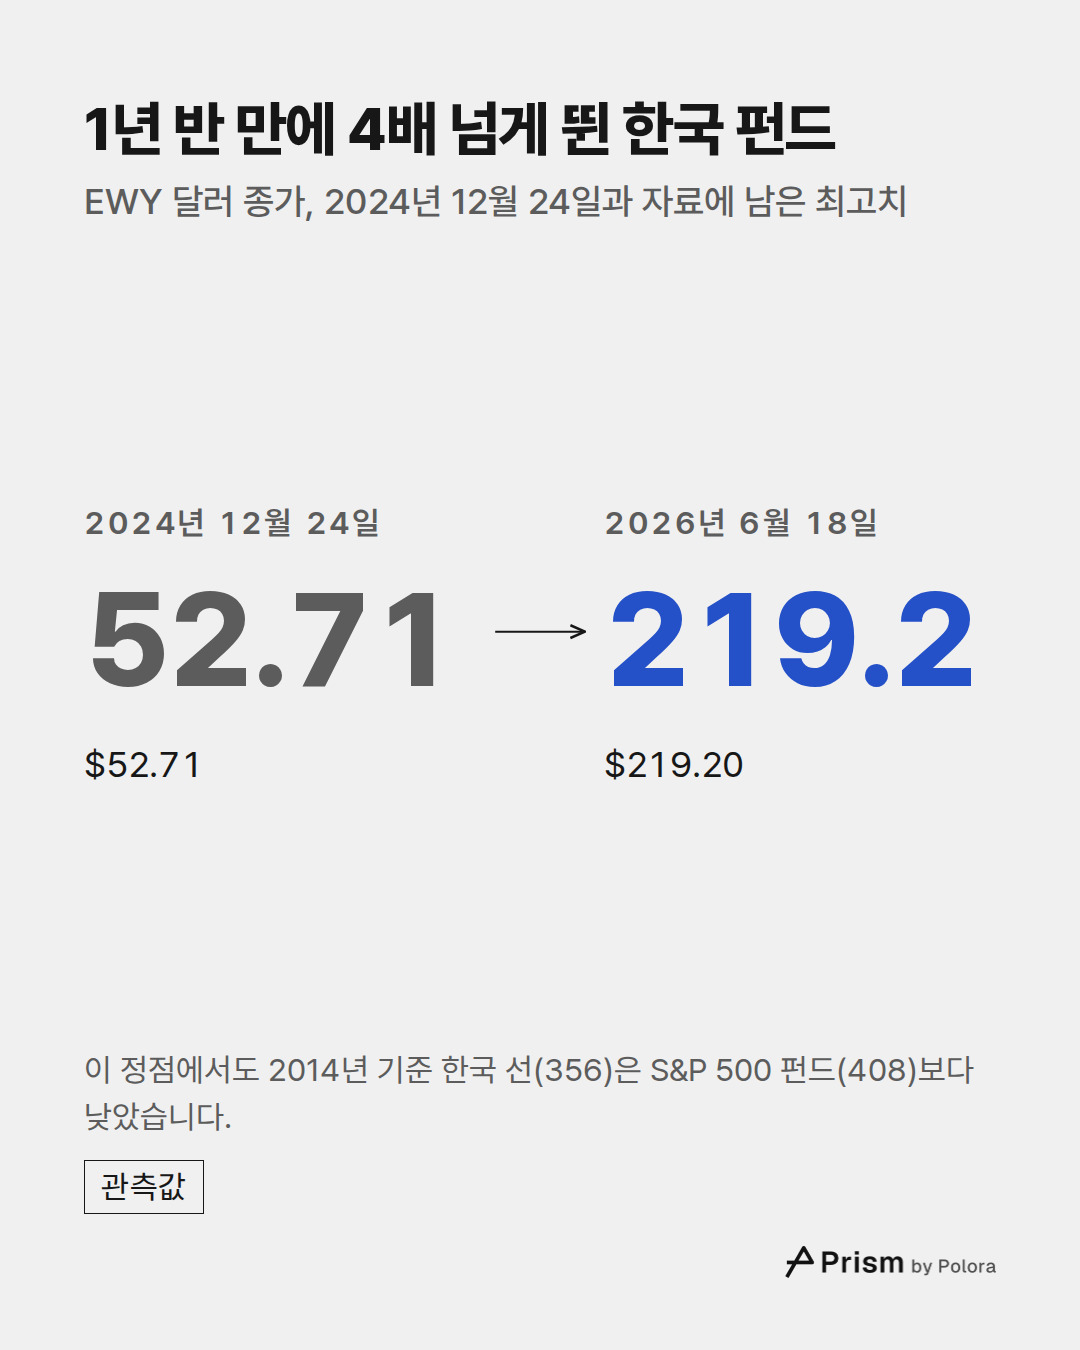
EWY는 2024년 성탄 전야의 52.71달러에서 2026년 6월 18일 219.20달러까지 올랐습니다. 자료에 남은 종가 가운데 가장 높은 값으로, 4배가 넘습니다. 그런데 이 정점에서도 한국 선은 356으로, S&P 500 펀드의 408보다 낮았습니다.
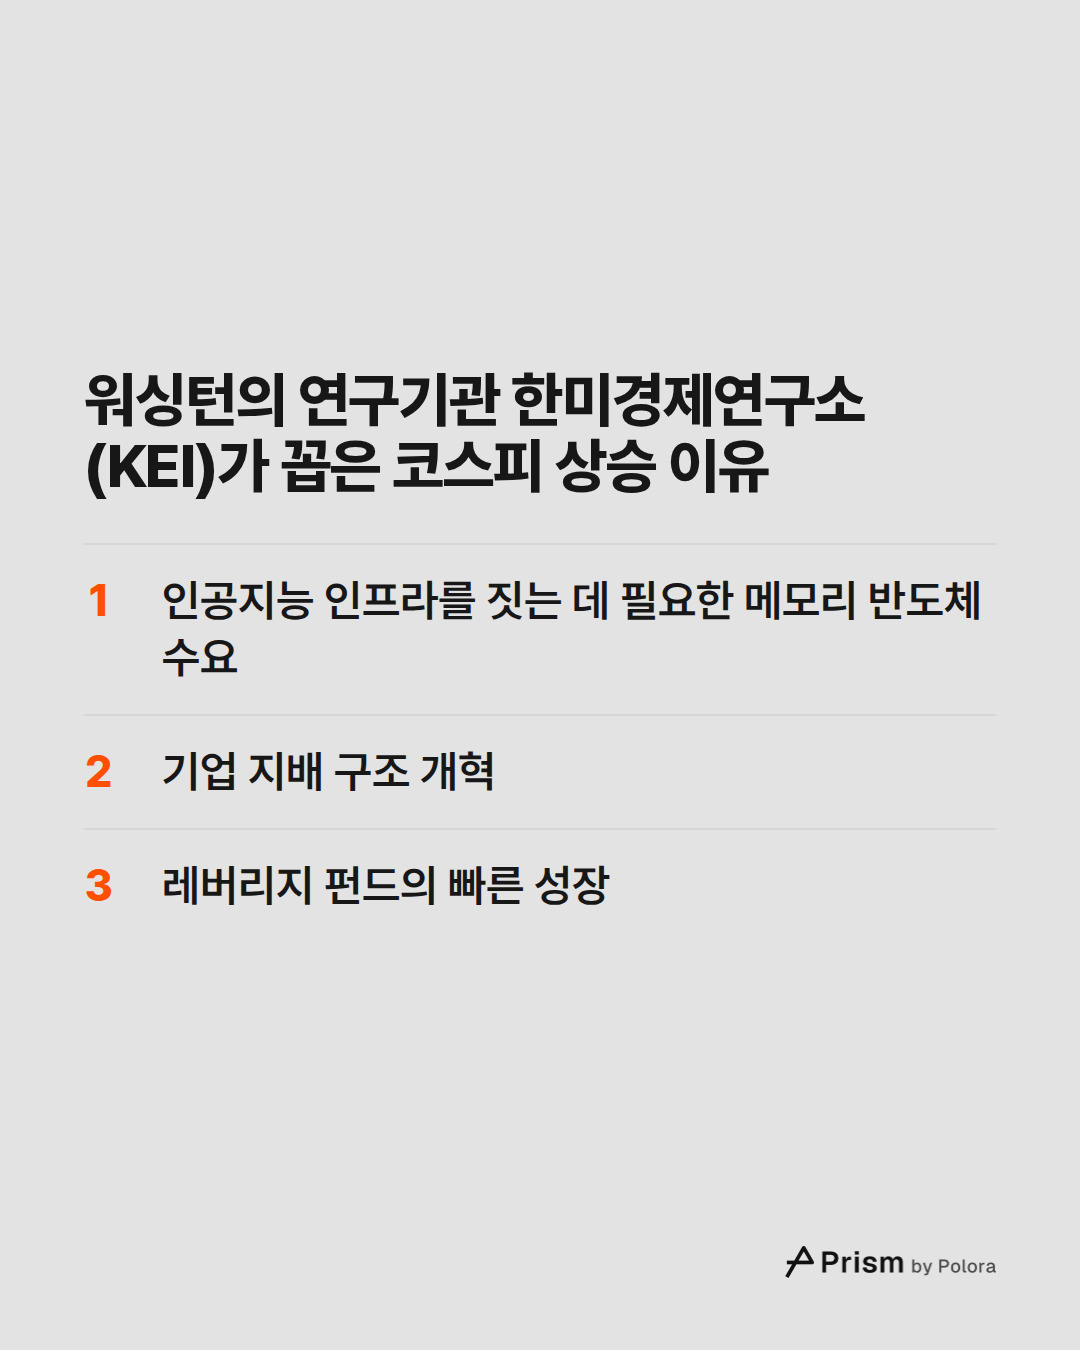
KEI는 2026년 7월에 낸 분석에서 세 가지 힘을 꼽습니다. 가장 큰 것은 인공지능 인프라를 짓는 데 필요한 메모리 반도체 수요입니다. KEI 집계로는 양대 반도체 기업인 삼성전자와 SK하이닉스가 코스피 시가총액의 절반 이상을 차지하게 됐습니다. 둘째는 기업 지배 구조 개혁입니다. 코리아타임스 보도에 따르면 2025년 7월 3일 국회는 이사가 회사뿐 아니라 주주에 대해서도 충실 의무를 지도록 하는 상법 개정안을 통과시켰고, 이 조항은 법이 공포되면 시행될 예정이었습니다. 셋째는 지수의 하루 움직임을 몇 배로 키우는 레버리지 펀드의 빠른 성장입니다. 이것은 코스피 상승에 대한 KEI의 설명이지, 영상이 계산한 것은 아닙니다.
급락, 그리고 사상 최대의 반등
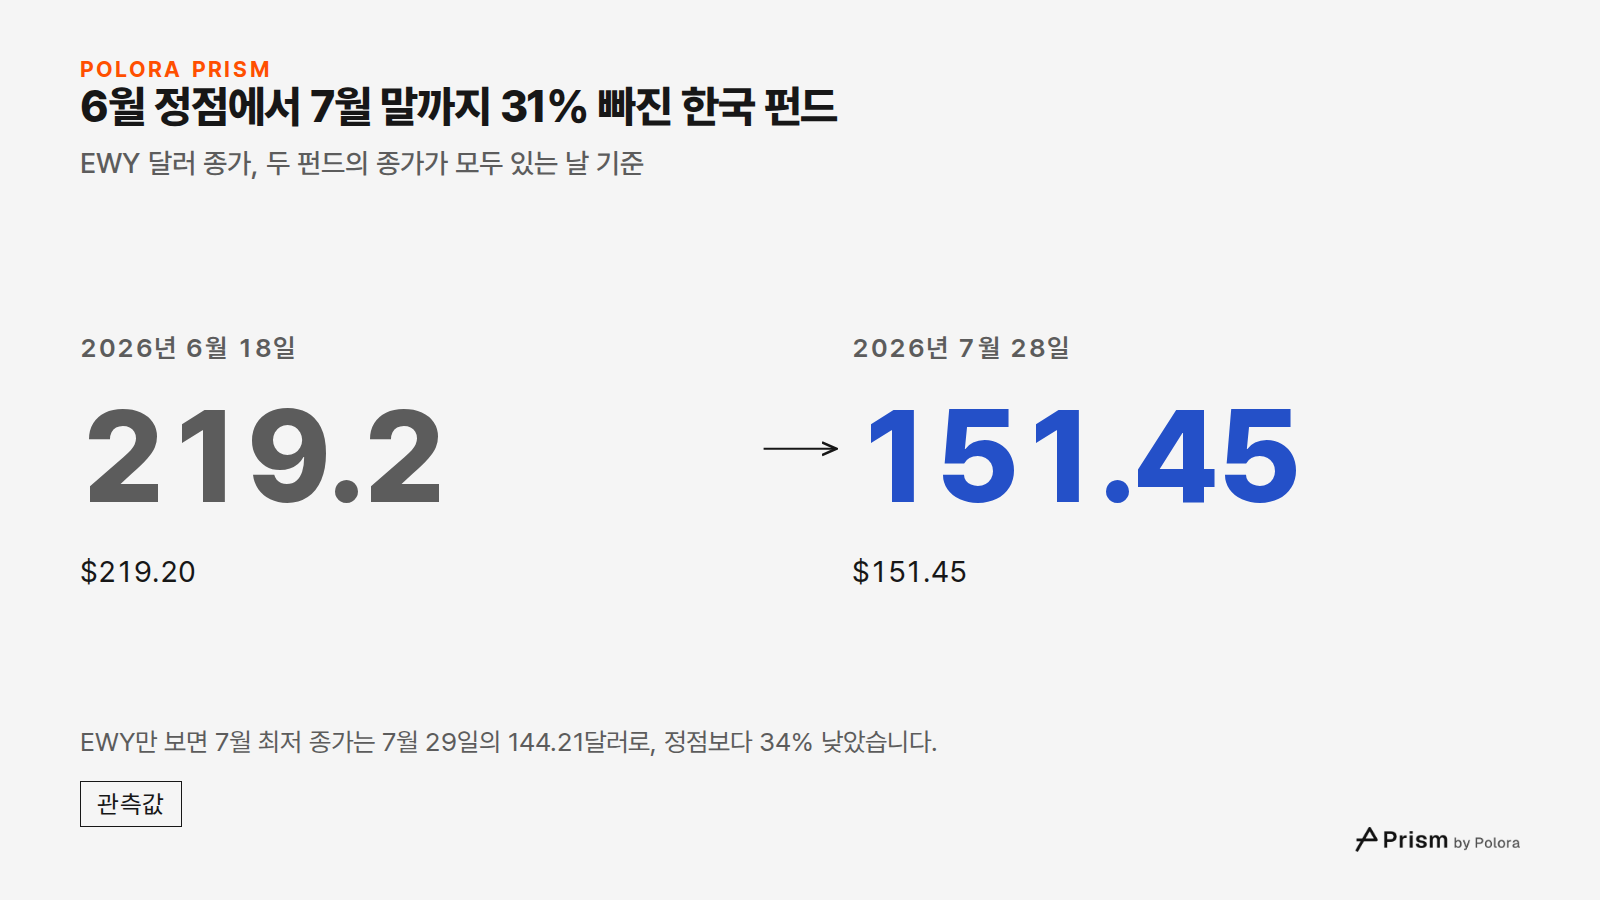
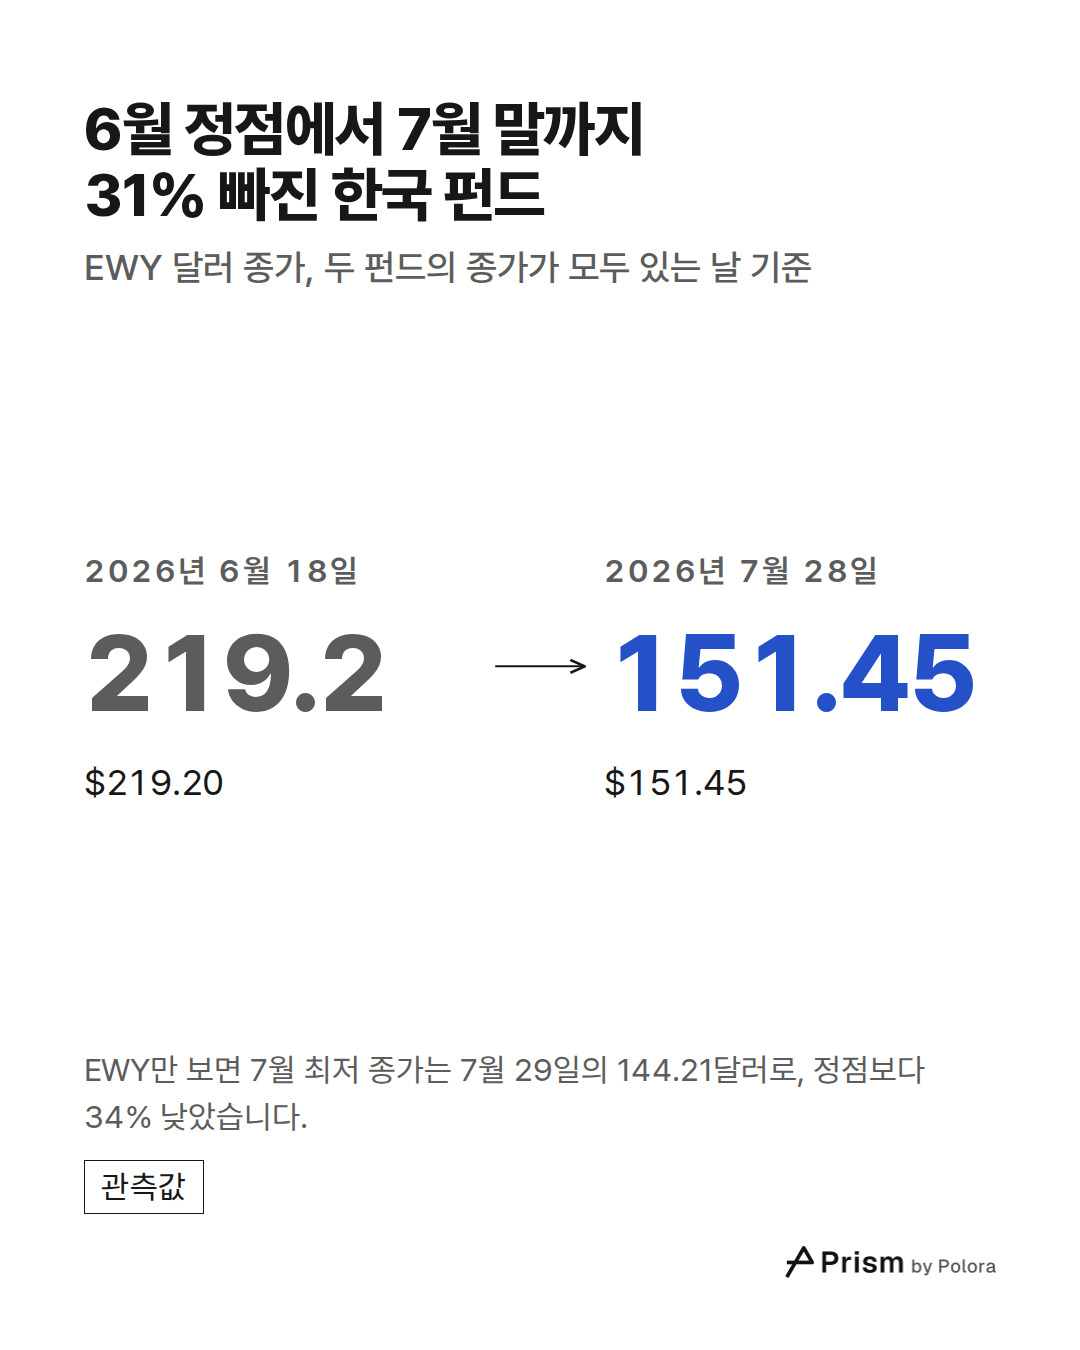
그 뒤 주가는 크게 출렁였습니다. 두 펀드의 종가가 모두 있는 날만 쓰는 영상에서 EWY는 6월 정점에서 31% 떨어져 7월 28일 151.45달러가 됩니다. EWY만 놓고 보면 7월 최저 종가는 7월 29일의 144.21달러였지만, 그날은 S&P 500 펀드의 종가가 자료에 없어서 영상에는 빠졌습니다. 이 종가로 재면 정점 대비 하락폭은 34%, 주가의 3분의 1가량입니다.
미국 경제 방송 CNBC는 7월 마지막 거래일에 코스피가 역대 가장 가파른 반등을 보였다고 보도했습니다. CNBC는 이 반등을 마이크로소프트, 아마존, 메타의 호실적 발표 뒤 미국 기술주가 오른 것과 연결했습니다. CNBC가 인용한 한 펀드매니저는 공매도 청산과 레버리지 펀드의 비중 조정이 상승폭을 키웠다고 말했습니다. 이런 격랑은 KEI가 이미 경고한 것이었습니다. 한국의 변동성 지수가 2008년 금융위기 때의 정점을 넘어섰고, 2026년 들어 거래소가 시장 전체의 거래를 멈추는 조치(서킷브레이커)를 여러 차례 발동했다고 썼습니다. KEI가 보기에는 지수가 얼마나 높은지보다 변동성, 그리고 한 산업의 두 회사에 기댄 시장 구조가 더 큰 걱정거리였습니다.
시월 중순, 두 선은 어디에 있었나
자료에 남은 마지막 종가인 2026년 시월 13일, EWY는 166.56달러로 6월 정점보다 4분의 1가량 낮았습니다. 2014년을 100으로 둔 기준으로 한국은 270, S&P 500 펀드는 425였습니다. 급등으로 격차는 좁혀졌지만 메워지지는 않았습니다. 자료에 있는 날을 기준으로, 한국 선이 S&P 500 펀드 선 위에 있었던 것은 2014년 8월이 마지막입니다.
숫자는 어떻게 만들었고, 무엇이 빠졌나
종가는 미국 증권거래위원회(SEC)의 결제 불이행 자료에서 가져왔습니다. 이 자료는 제때 인도되지 않은 주식을 전날 종가와 함께 기록합니다. 펀드는 그런 불이행이 있었던 날에만 나오기 때문에 빠진 날이 있습니다. 영상은 두 펀드의 종가가 모두 있는 1,821거래일만 쓰고, 빈 날은 채우지 않았습니다. SEC는 이 자료의 가격이 다른 출처의 종가와 같다고 보장할 수 없다고 밝힙니다. 그래서 모든 종가를 별도의 일별 주가 기록에 있는 거래소 종가와 대조했습니다. 어떤 날은 1%에도 못 미치는 차이가 났고, 2017년 이전에 특히 많았습니다. 그 정도 차이로 그래프의 값 몇 개가 1포인트씩 달라지는데, 모두 2014년부터 2016년 사이의 값입니다. 이 글에 나온 숫자는 하나도 바뀌지 않습니다.
SEC는 이 자료를 반달 단위로 내고, 한 달의 후반부 자료는 다음 달 중순쯤 올립니다. 이 글을 쓸 때 나와 있던 가장 최근 자료는 시월 전반부를 담고 있고, 그 안에서 두 펀드의 종가가 모두 있는 마지막 날이 2026년 시월 13일입니다. 그 뒤로도 한국 주식은 계속 움직였지만, 이 글은 그 기간을 다루지 않습니다.
두 펀드 모두 배당금을 줍니다. 배당을 넣으면 두 선 모두 더 높아지겠지만, 얼마나 높아지는지는 이 글에서 계산하지 않았습니다. 비교는 2014년 1월에서 시작합니다. 시작점을 달리 잡으면 몇 배인지도 달라집니다. 이것은 지나간 일의 기록이며, 두 펀드가 앞으로 어떻게 될지에 대해서는 아무것도 가정하지 않고 아무것도 약속하지 않습니다.
- SEC, Fails-to-Deliver Data
- Korea Economic Institute of America, "Explaining South Korea's Stock Market Boom" (Randall S. Jones, July 22, 2026)]
- The Korea Times, "New regulation to enforce stricter governance for companies, commitment to shareholders" (July 3, 2025)]
- CNBC, "South Korea's Kospi, Samsung, SK Hynix: meltdown to record rebound" (July 31, 2026)]
- StockAnalysis, iShares MSCI South Korea ETF (EWY) profile
- State Street, SPDR S&P 500 ETF Trust (SPY)
![출처 6 : sec.gov · SEC, Fails-to-Deliver Data, keia.org · Korea Economic Institute of America, "Explaining South Korea's Stock Market Boom" (Randall S. Jones, July 22, 2026)], koreatimes.co.kr · The Korea Times, "New regulation to enforce stricter governance for companies, commitment to shareholders"](https://media.cdn.polora.ai/picks/2026/11/pickrun_e9845f2b34534201/5jF2gMyWywqzBr2J-slide-08--s-p-500.jpg)