장단기 금리 역전이란 무엇인가
국채 수익률은 미국 정부가 진 빚에 시장이 매기는 연 수익률입니다. 정부에 돈을 빌려주는 쪽이 얼마를 받는지 보여 줍니다. 이 글의 금리는 미국 중앙은행인 연방준비제도(연준)가 금리 통계 자료(H.15)로 내는 값으로, 3개월물, 10년물, 30년물 미국 국채의 일별 수익률을 달마다 평균한 것입니다.
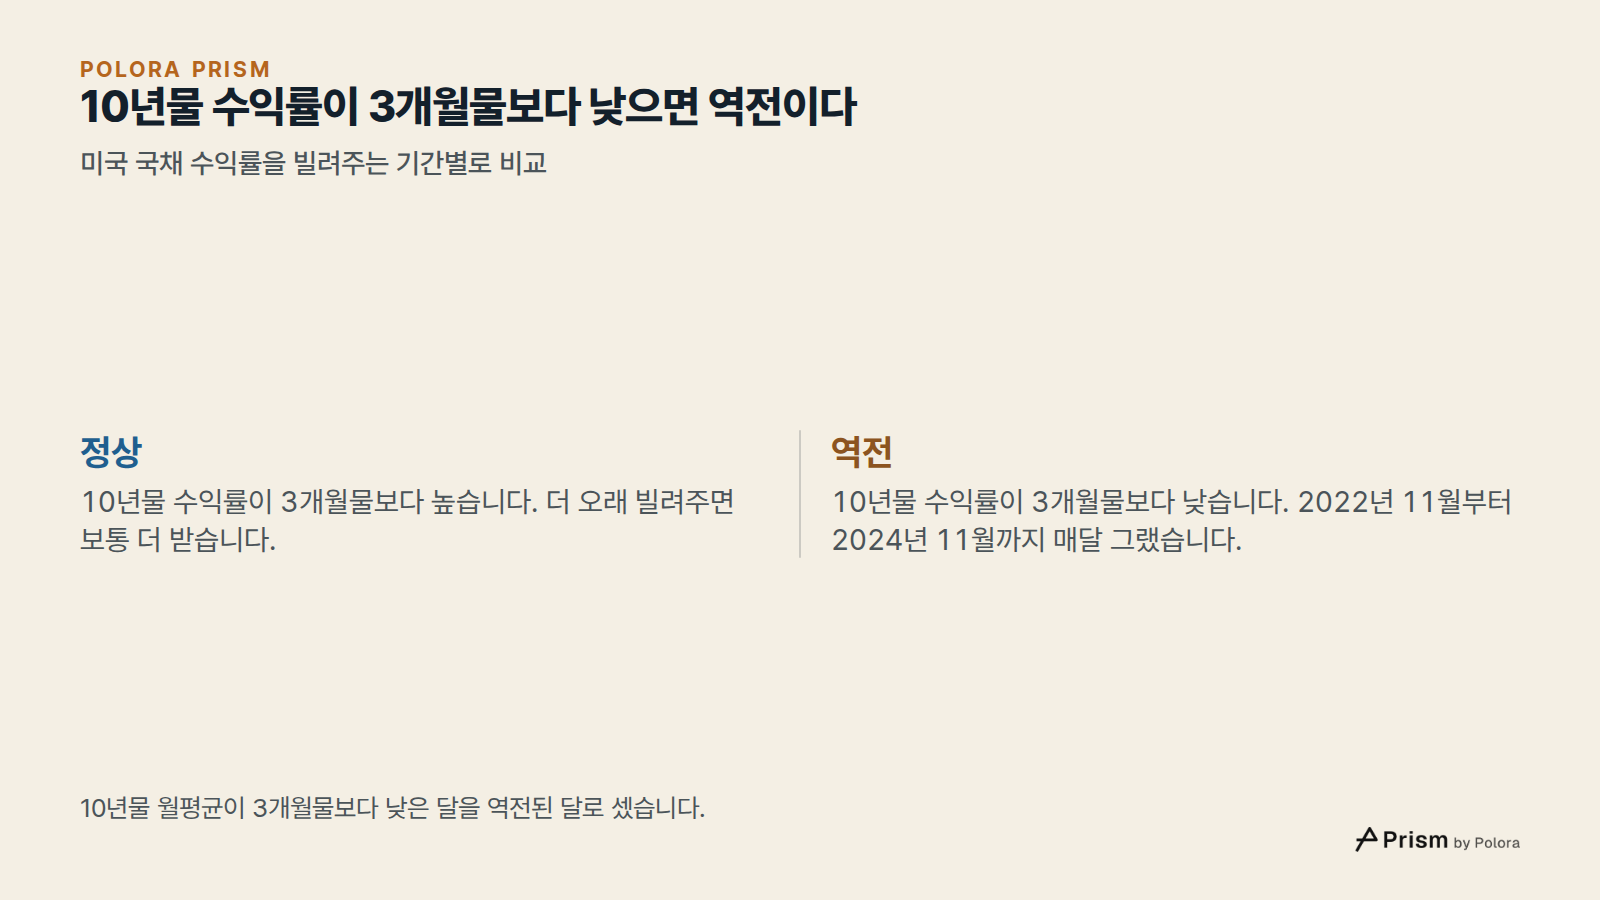
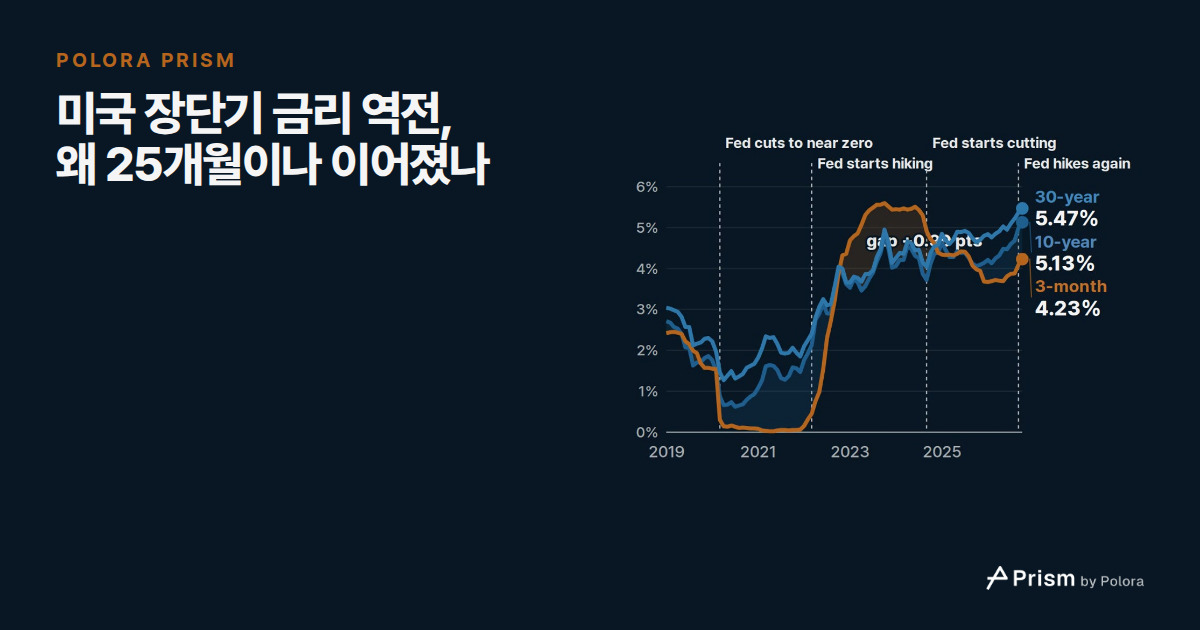
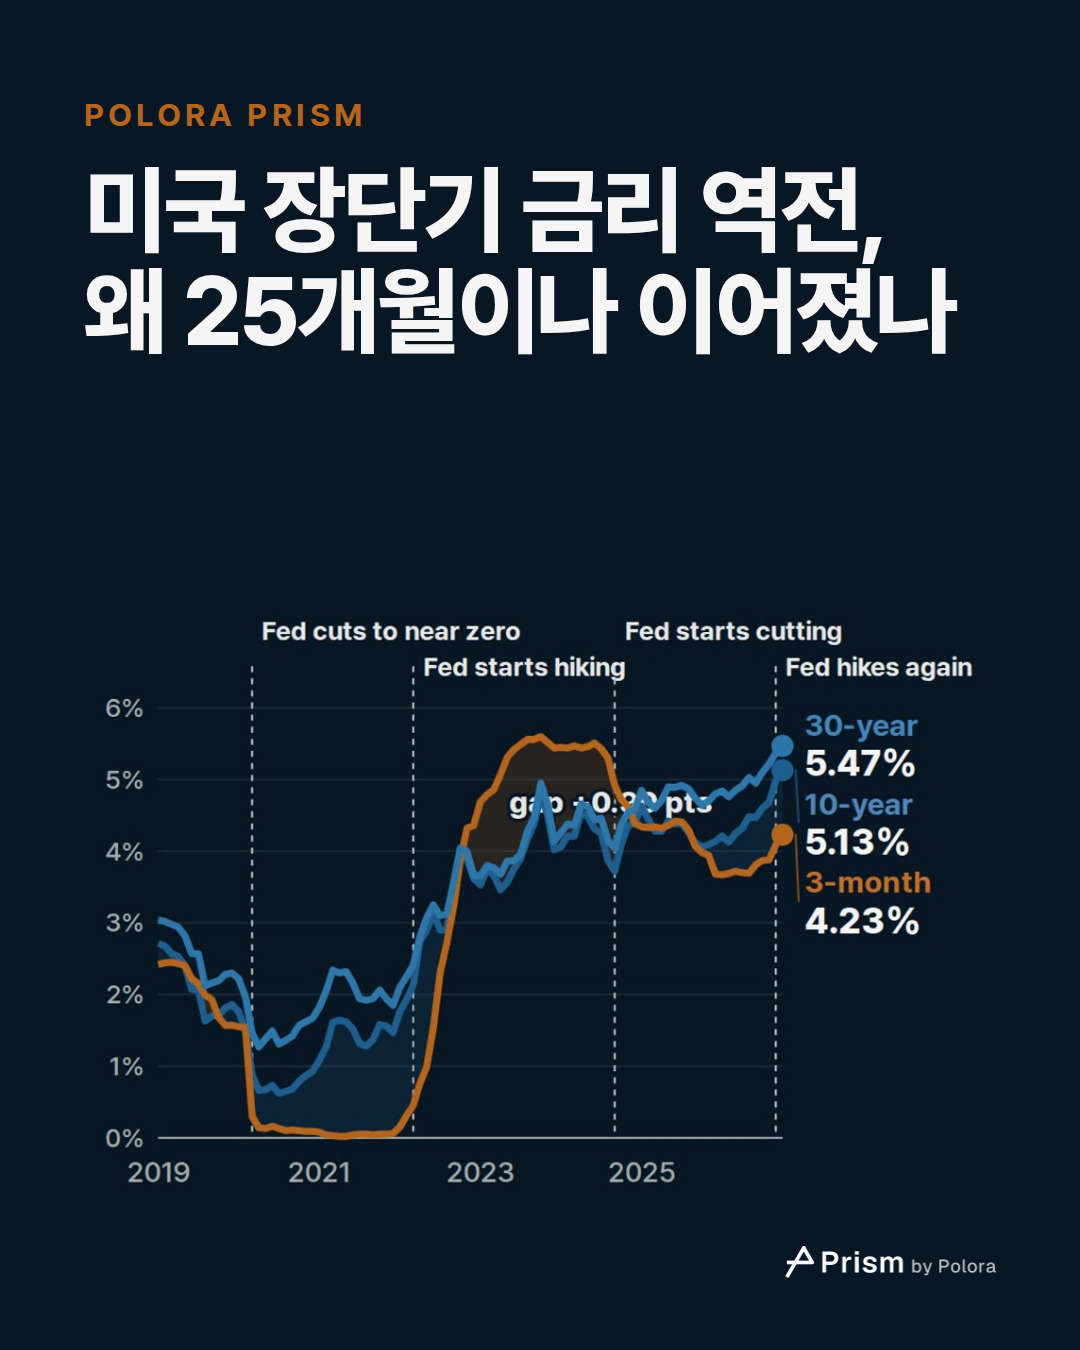
보통은 10년 동안 돈을 빌려주는 쪽이 3개월 동안 빌려주는 쪽보다 더 많이 받습니다. 샌프란시스코 연방준비은행은 장기 금리에 두 가지가 담긴다고 설명합니다. 하나는 그 기간에 단기 금리가 어떻게 움직일지에 대한 투자자들의 예상이고, 다른 하나는 돈을 더 오래 묶어 두는 대가로 받는 추가 수익인 기간 프리미엄입니다. 이 프리미엄은 0에 가깝거나 마이너스일 수도 있다고 덧붙입니다. 10년물 금리가 3개월물보다 낮아지면 수익률 곡선이 역전됐다고 합니다. 영상에서 보이는 뒤집힘이 바로 이것입니다.
단기 금리는 어떻게 장기 금리를 앞질렀나
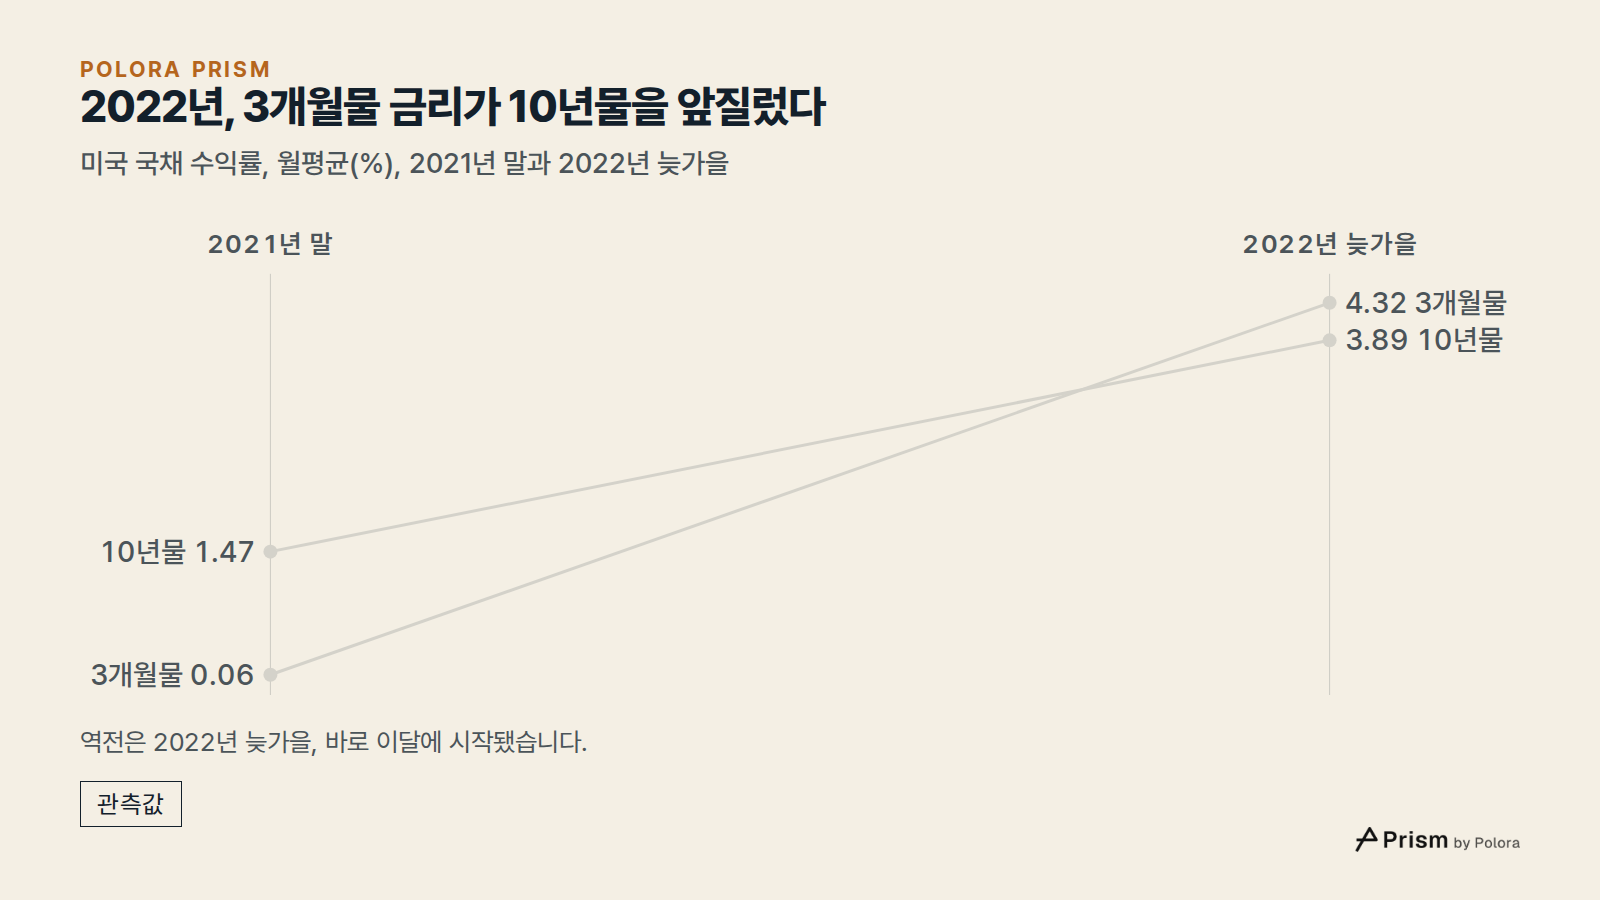
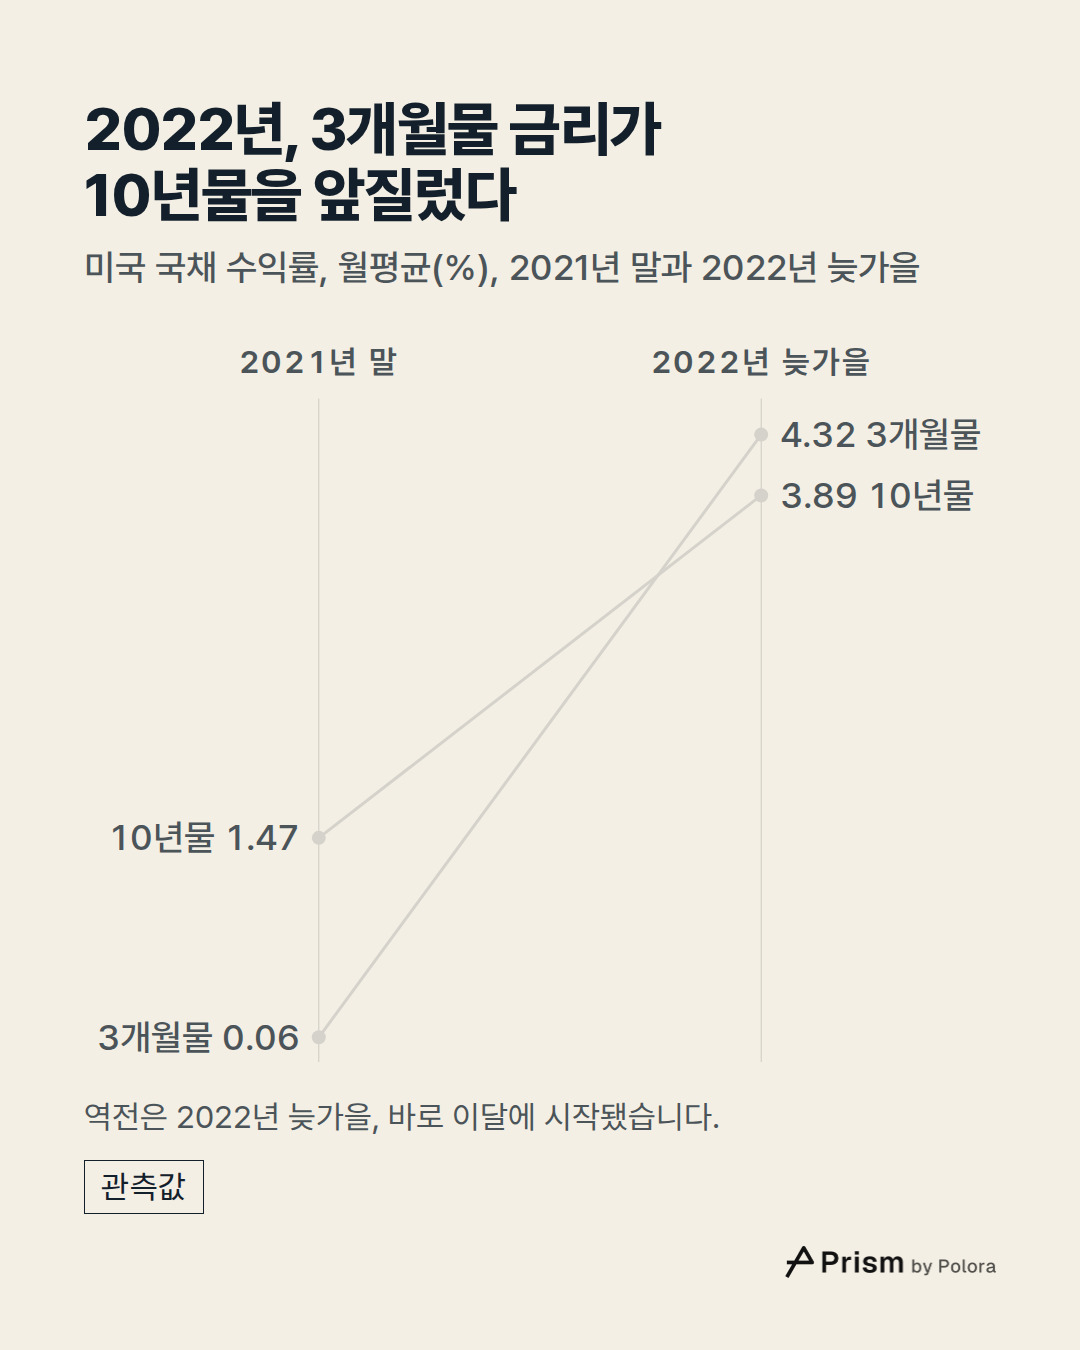
2021년 말, 3개월물 금리는 거의 0이었습니다. 그해 마지막 달 평균이 0.06%였고, 10년물은 1.47%였습니다. 2022년에는 단기 금리가 훨씬 빠르게 올랐습니다. 연준이 3월에 금리 인상을 시작하기도 전인 2월에 이미 0.31%였고, 그해 늦가을에는 4.32%에 이르렀습니다. 10년물도 올랐지만 속도가 느려 같은 달 3.89%에 그쳤습니다. 역전은 바로 그달 시작됐습니다.
샌프란시스코 연준에 따르면 이는 흔한 모습입니다. 과거의 역전은 대부분 장기 금리가 천천히 움직이는 사이 단기 금리가 가파르게 오르면서 생겼습니다. 연준이 통화 정책을 조일 때 올리는 것이 바로 단기 금리입니다.
격차가 가장 컸던 때는 2023년 5월입니다. 그달 3개월물은 평균 5.31%, 10년물은 3.57%로, 차이는 −1.74%포인트였습니다. 역전은 2024년 늦가을까지 이어졌고, 그해 마지막 달에는 두 금리가 평균 4.39%로 같아졌습니다.
25개월은 얼마나 드문 일인가
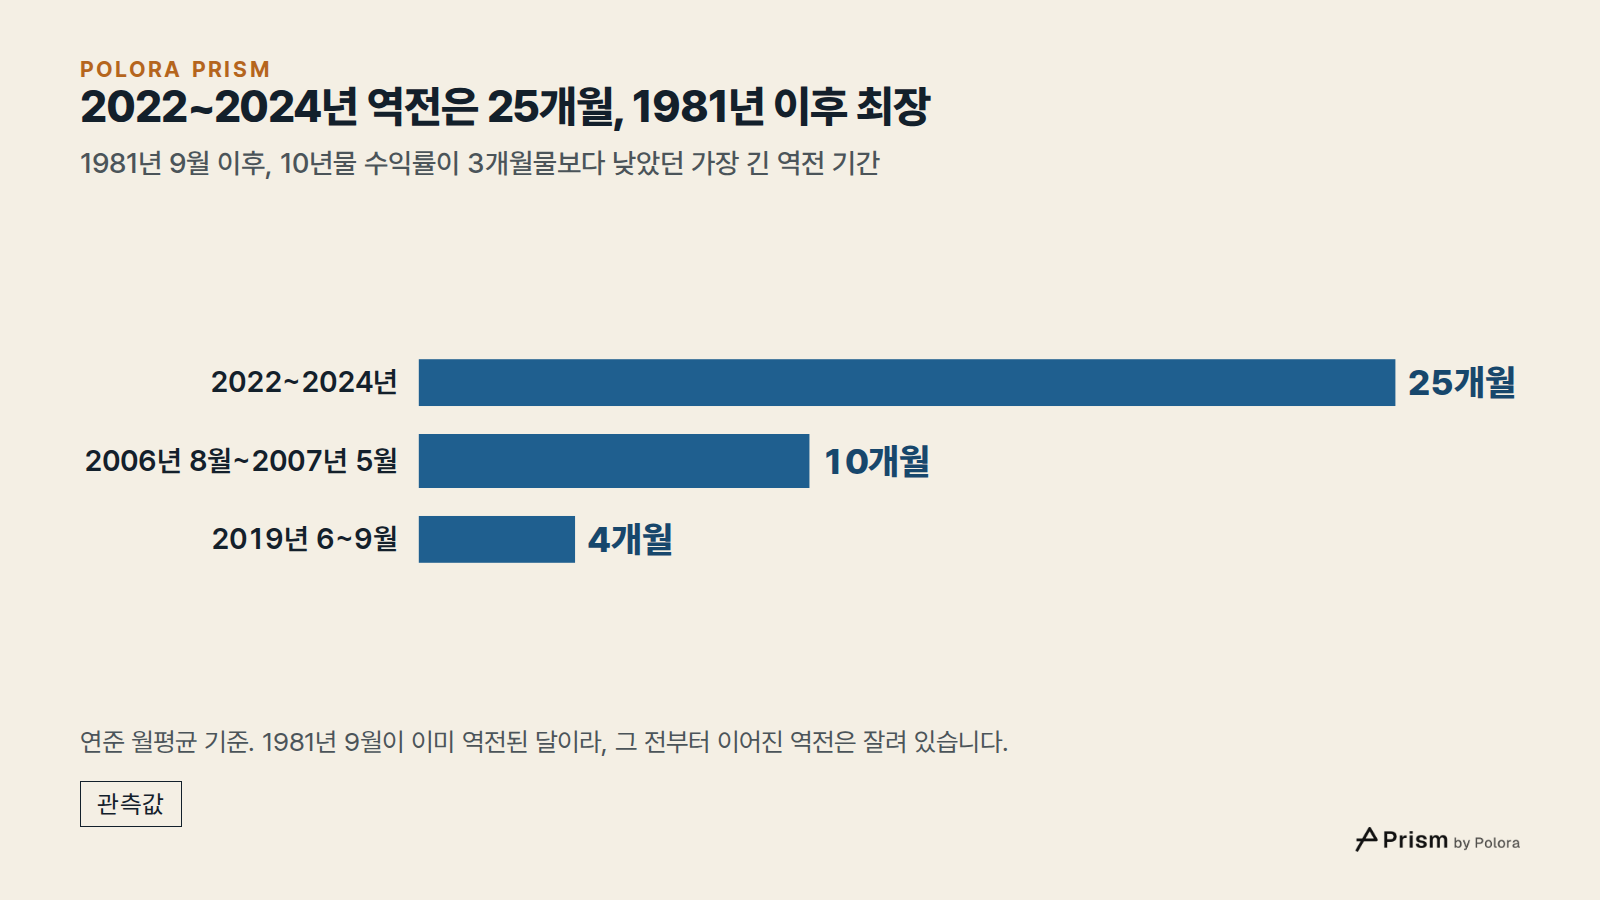
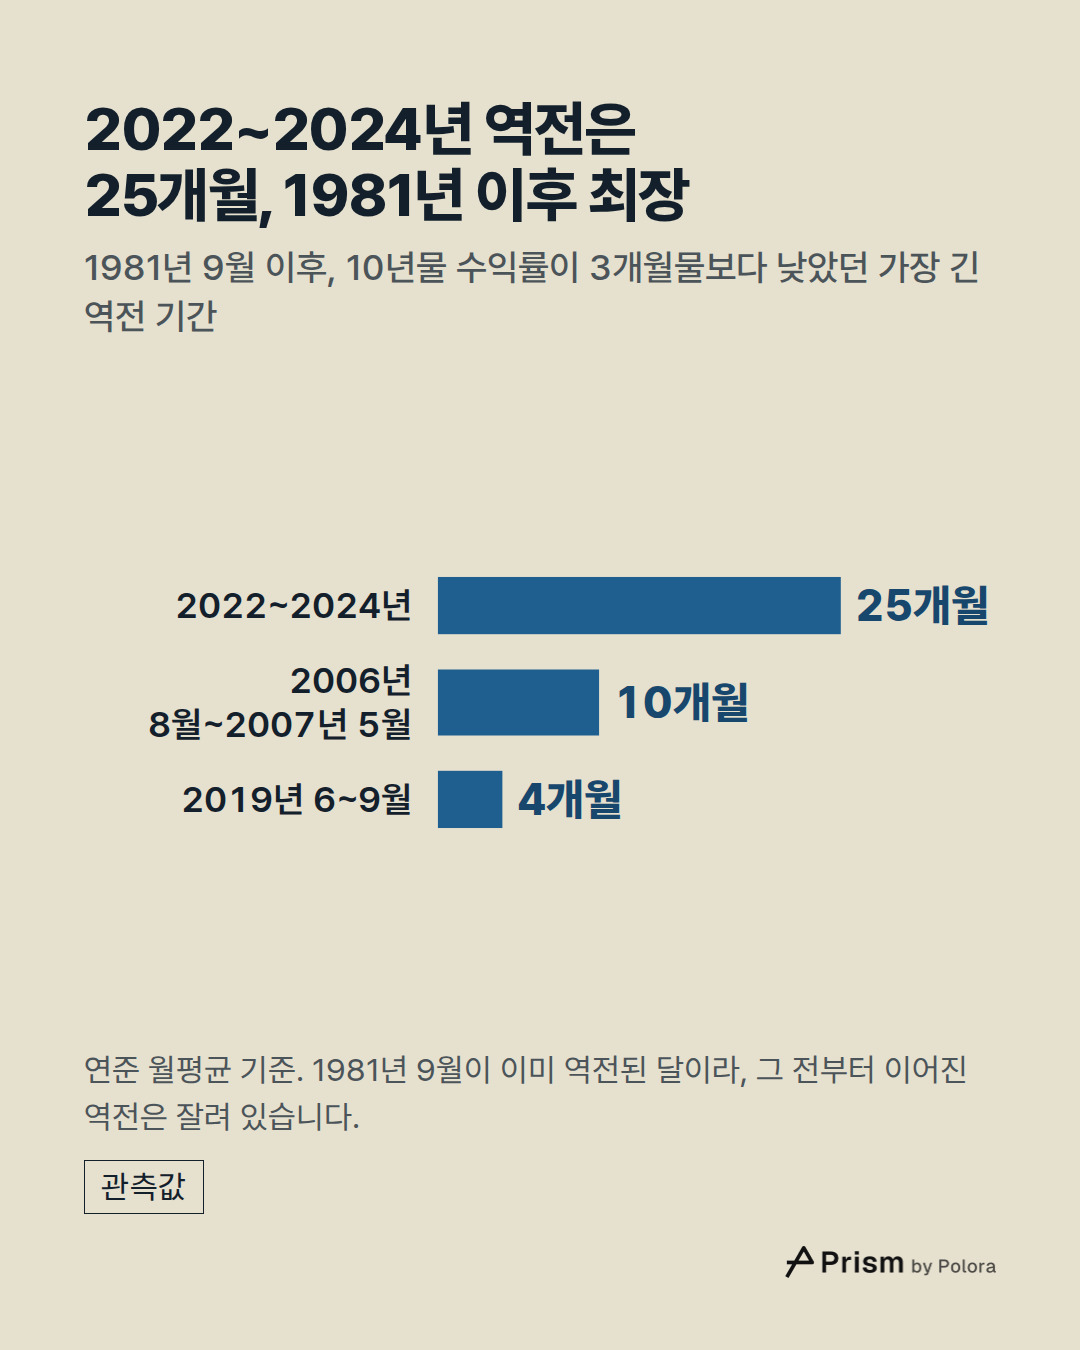
연준의 3개월물 월간 자료는 1981년 9월부터 있으므로 비교도 거기서 시작합니다. 그 뒤로 이번 다음으로 길었던 역전은 2006년 8월부터 2007년 5월까지의 10개월이었습니다. 2019년의 짧은 역전은 6월부터 9월까지 4개월이었습니다.
이 기록에는 한계가 하나 있습니다. 1981년 9월 자체가 역전된 달이었기 때문에, 그 전부터 이어지던 역전은 자료 첫머리에서 잘려 있습니다.
널리 쓰이는 다른 지표인 10년물과 2년물의 차이로도 확인했습니다. 2년물 자료는 1976년부터 있습니다. 이 기준으로 보면 최근 역전은 2022년 7월부터 2024년 8월까지 26개월 이어졌습니다. 여기서도 가장 길고, 그다음은 1978년 9월부터 1980년 4월까지의 20개월입니다.
장단기 금리 역전을 왜 지켜보나
장단기 금리 차는 경기를 읽는 신호 가운데 가장 주목받는 것 중 하나입니다. 샌프란시스코 연준 이코노미스트들은 2018년 보고서에서, 그때까지 60년 동안 미국의 경기 침체 앞에는 예외 없이 수익률 곡선 역전이 있었다고 밝혔습니다. 침체는 매번 격차가 마이너스로 돌아선 뒤 6개월에서 24개월 사이에 시작됐습니다. 빗나간 경보는 1960년대 중반의 한 번뿐으로, 그때는 경기 둔화만 오고 침체는 오지 않았습니다. 이들이 쓴 기준은 10년물과 1년물의 차이로, 이 글이 쓰는 3개월물과는 다릅니다.
미국의 경기 침체 시기는 전미경제연구소(NBER)가 정합니다. 이 기관의 표는 2023년 3월에 마지막으로 갱신됐고, 표에 오른 가장 최근의 침체는 2020년 2월부터 4월까지입니다. 2022년부터 2024년까지 이어진 역전 뒤로 침체로 판정된 시기는 없습니다. 다만 이 가운데 어느 것도 앞으로 일어날 일을 말해 주지는 않습니다.
연준이 금리를 내리자 10년물 금리는 올랐다
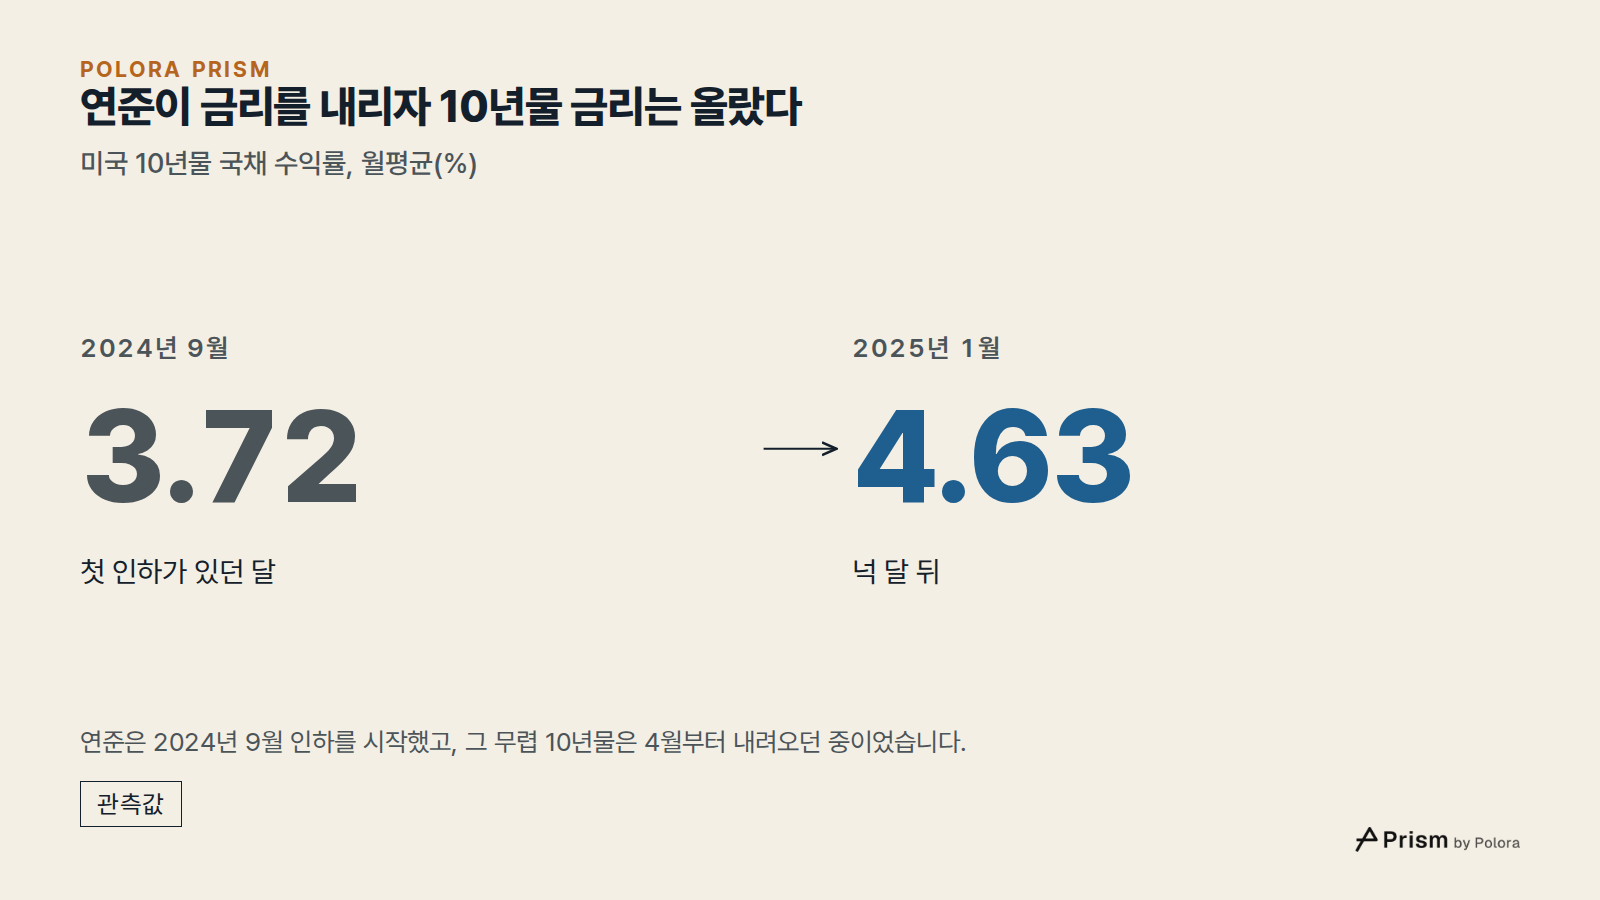
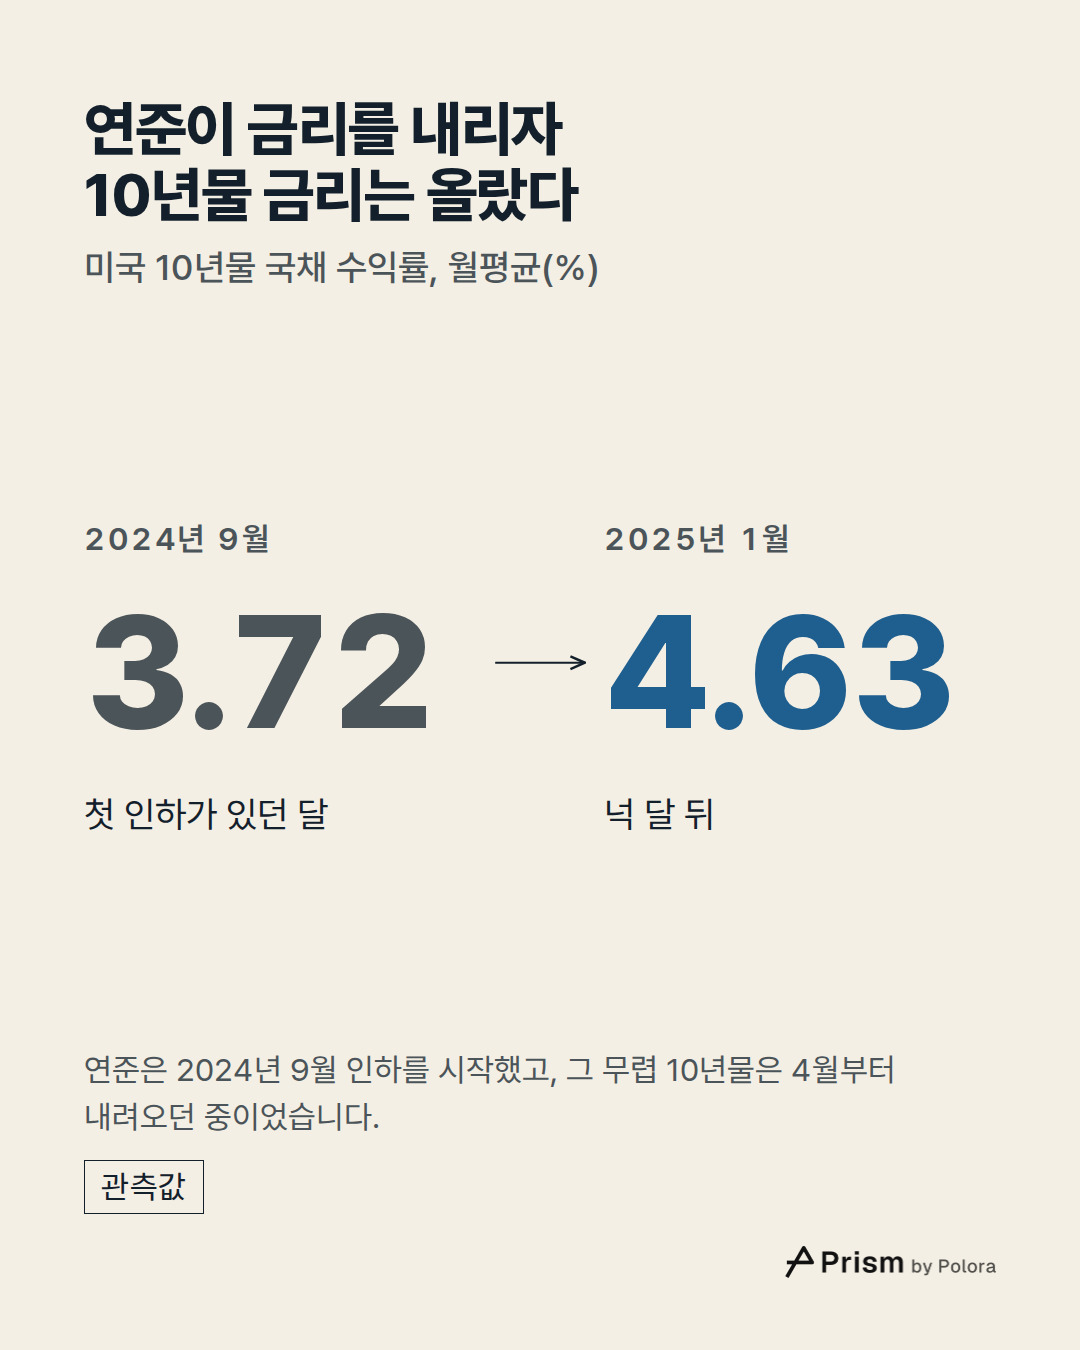
연준은 2024년 9월에 금리 인하를 시작했습니다. 그 무렵 10년물은 4월부터 내려오던 중이었고, 그달 평균 3.72%로 2024년의 최저였습니다. 인하가 시작되자 10년물은 거꾸로 움직여 2025년 1월에는 4.63%가 됐습니다. 2025년 대부분의 기간에 10년물과 3개월물은 거의 같은 수준이었고, 다섯 달은 살짝 역전되기도 했습니다.
첫 인하 직전부터 2026년 9월 연준이 다시 금리를 올리기 직전까지, 연준 목표 범위의 상단은 모두 합쳐 1.75%포인트 내려갔습니다. 그런데 같은 기간 10년물은 출발점보다 오히려 높은 곳에서 끝났습니다.
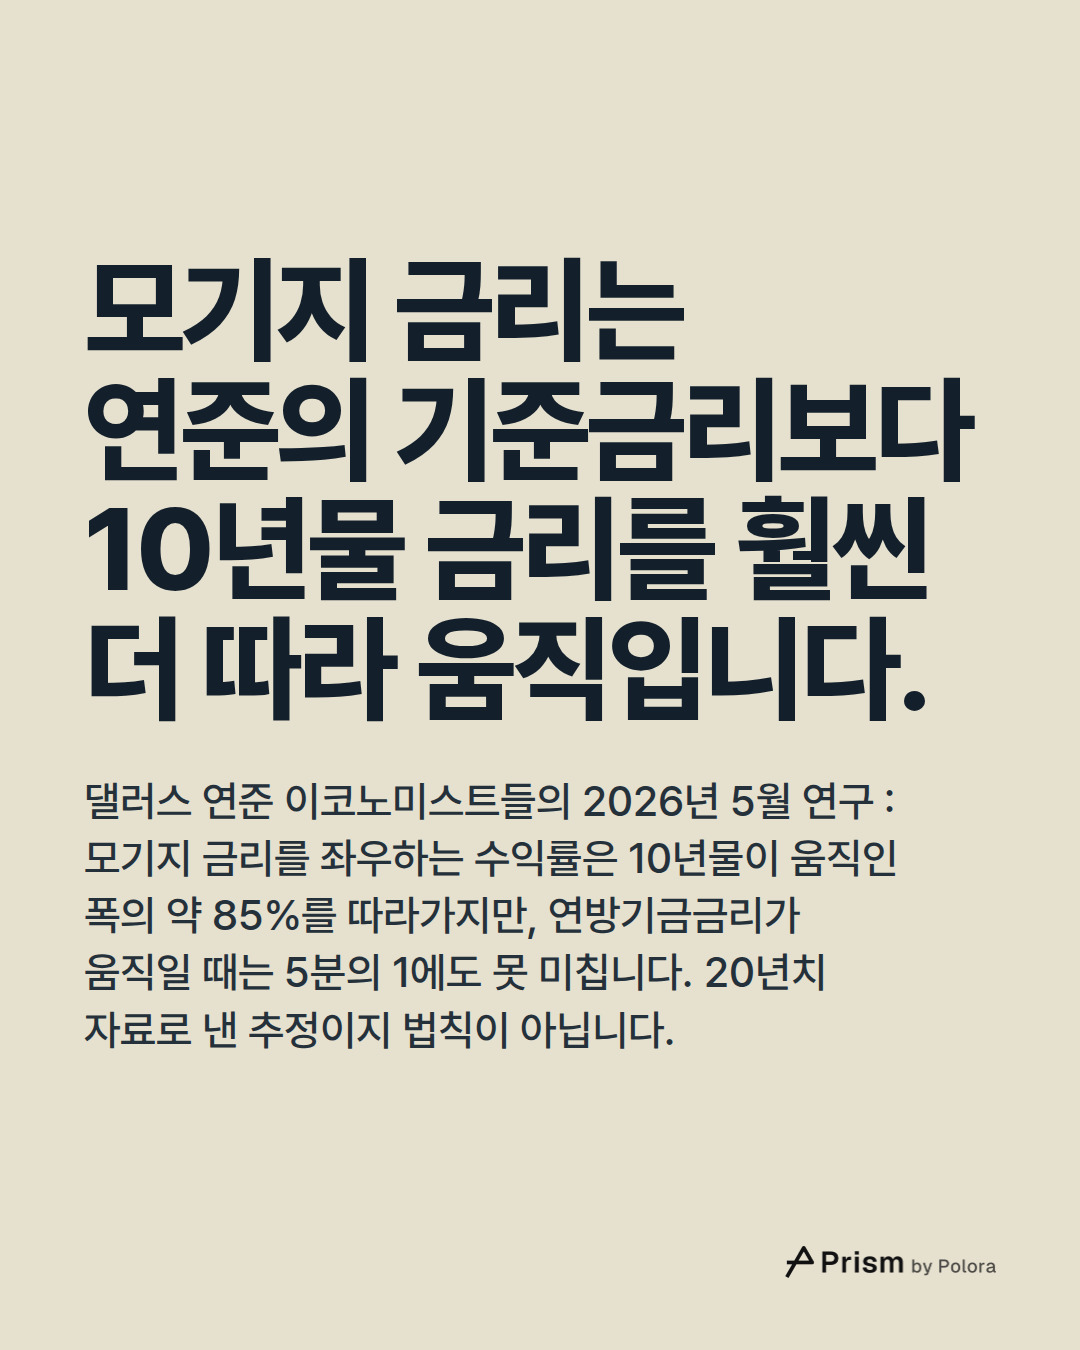
돈을 빌리는 사람에게는 이 차이가 중요합니다. 댈러스 연방준비은행 이코노미스트들은 2026년 5월 연구에서, 주택담보대출(모기지) 금리가 연준의 기준금리보다 10년물 금리를 훨씬 더 따라 움직인다고 밝혔습니다. 이들이 살핀 것은 새로 발행되는 30년 만기 주택저당증권(MBS)의 수익률인데, 연구진은 이것이 대부분의 대출자가 내는 금리를 좌우하는 핵심 요인이라고 설명합니다. 금리 변동성 같은 다른 요인을 고정하면, 이들의 모델에서 이 수익률은 10년물이 움직인 폭의 약 85%만큼 따라 움직입니다. 연준의 기준금리인 연방기금금리가 움직일 때는 그 폭의 5분의 1에도 못 미칩니다. 이것은 20년치 자료로 낸 추정이지 법칙이 아닙니다. 이들은 또 2024년 9월 중순 이후 연준의 기준금리가 내려왔는데도 모기지 금리는 결과적으로 거의 달라지지 않았다고 짚었습니다.
지금은 어디에 와 있나
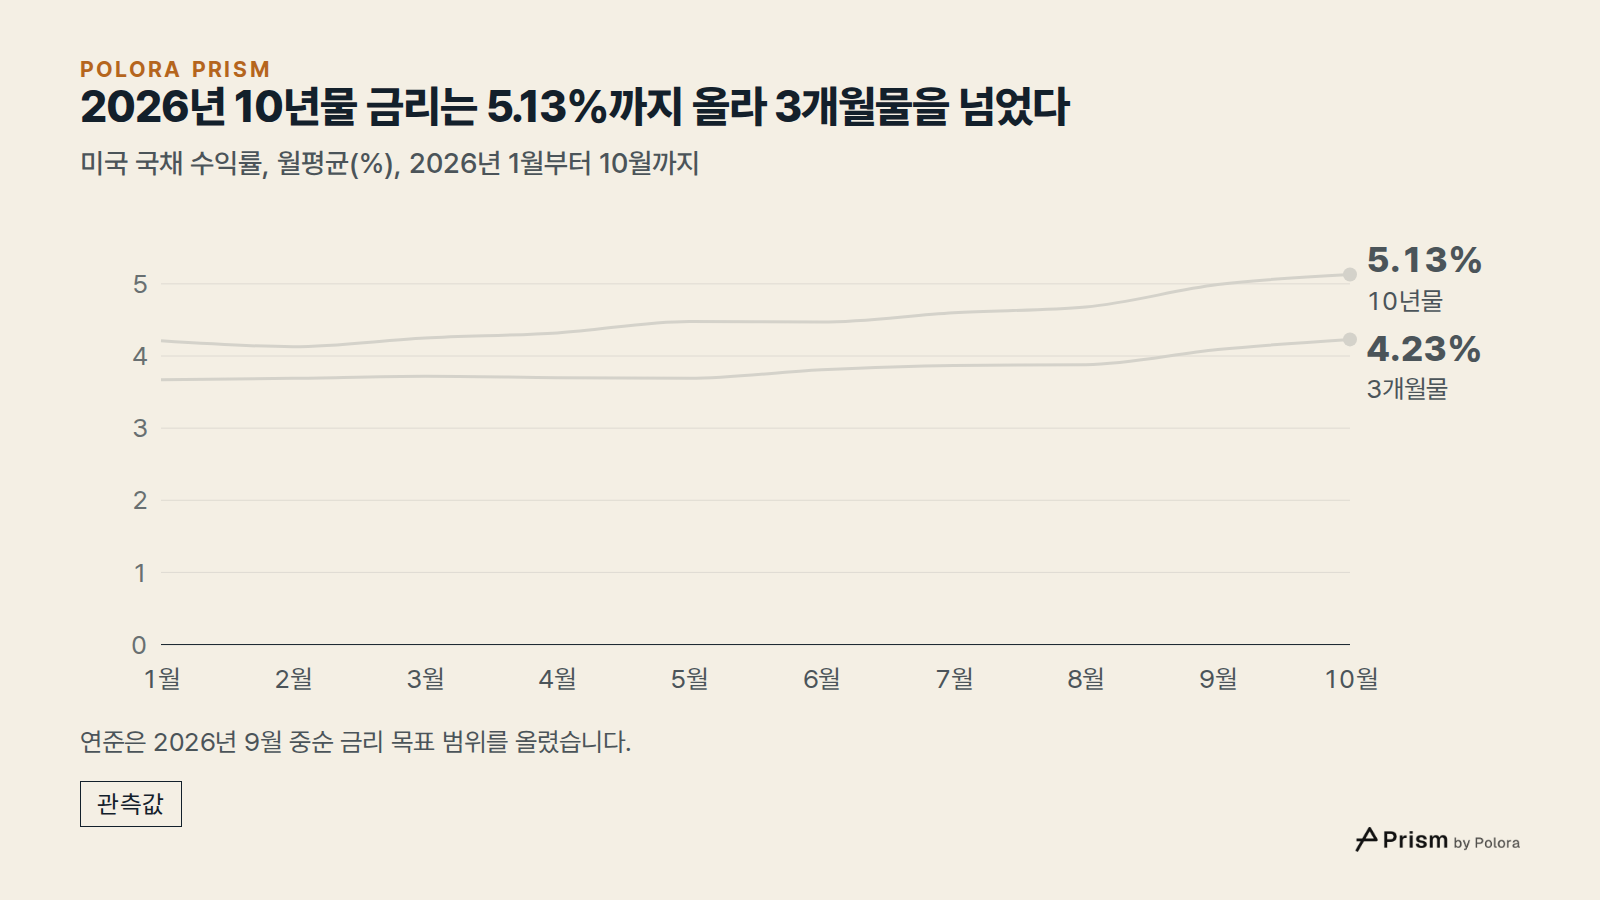
2026년에는 장기 금리가 다시 올랐습니다. 10년물 평균은 1월 4.21%, 6월 4.47%, 10월 5.13%였고, 30년물은 10월 평균 5.47%였습니다. 같은 달 3개월물은 평균 4.23%로, 10년물이 0.9%포인트 더 높았습니다. 장단기 금리의 순서가 정상으로 돌아온 것입니다.
2026년 9월 중순, 연준은 목표 범위를 3.75%~4%로 올렸습니다. 10년물은 그 전부터 이미 오르고 있었습니다. 10월 말 회의에서 연준은 범위를 그대로 두었습니다. 10년물은 10월 하순 들어 조금 내려왔고, 이번 달 13일까지 일별 수치는 4.84%에서 5.15% 사이였습니다.
숫자는 어떻게 만들었나
모든 수익률은 연준의 H.15 자료에서 왔고, 세인트루이스 연방준비은행의 경제 데이터베이스(FRED)를 통해 받았습니다. 월간 수치는 연준이 직접 낸 월평균이며, 각 값을 같은 자료의 그달 일별 수익률 평균과 하나하나 대조했습니다. 이번 달 수치는 일별 수익률로, 미국 재무부의 일별 수익률 표와 대조했습니다. 소수점 둘째 자리까지 비교해 10년물의 월평균이 3개월물보다 낮으면 역전된 달로 셌습니다. 연준의 금리 결정은 연준 성명에서 가져왔습니다. 1.75%포인트는 순변화로, 2024년 9월 인하 직전 범위 상단에서 2026년 9월 인상 직전 범위 상단을 뺀 값입니다.
- Federal Reserve Board, H.15 Selected Interest Rates
- FRED, 10-Year Treasury Constant Maturity, monthly (GS10)
- FRED, 3-Month Treasury Constant Maturity, monthly (GS3M)
- FRED, 30-Year Treasury Constant Maturity, monthly (GS30)
- FRED, 2-Year Treasury Constant Maturity, monthly (GS2)
- FRED, 10-Year Treasury Constant Maturity, daily (DGS10)
- US Treasury, daily par yield curve rates, November 2026
- Federal Reserve, FOMC statement, March 15, 2020
![출처 8 : federalreserve.gov · Federal Reserve Board, H.15 Selected Interest Rates], fred.stlouisfed.org · FRED, 10-Year Treasury Constant Maturity, monthly (GS10)], fred.stlouisfed.org · FRED, 3-Month Treasury Constant Maturity, monthly (GS3M)] + 5](https://media.cdn.polora.ai/picks/2026/11/pickrun_d17aabc9a30f41ac/_-yfoYdGxbovqMKp-slide-08--25.jpg)