메모리 주가가 출렁이는 것은 계약이 몇 년 뒤의 이익까지 정해 주지 않고, 이 업종이 호황과 불황을 오래 되풀이해 왔기 때문입니다. 시장조사업체 트렌드포스는 공급이 계속 빠듯하고 수요가 더 비싼 세대로 옮겨 가면서 AI 메모리 평균 가격이 2027년에 두 배 넘게 오른다고 봅니다. 마이크론은 이 메모리가 같은 용량을 만드는 데 일반 메모리보다 웨이퍼를 3배쯤 쓰고, 자사의 2027년 물량은 대부분 이미 팔렸다고 밝혔습니다.
2026-10-27
가격은 두 배 전망, 주가는 하루 새 급락
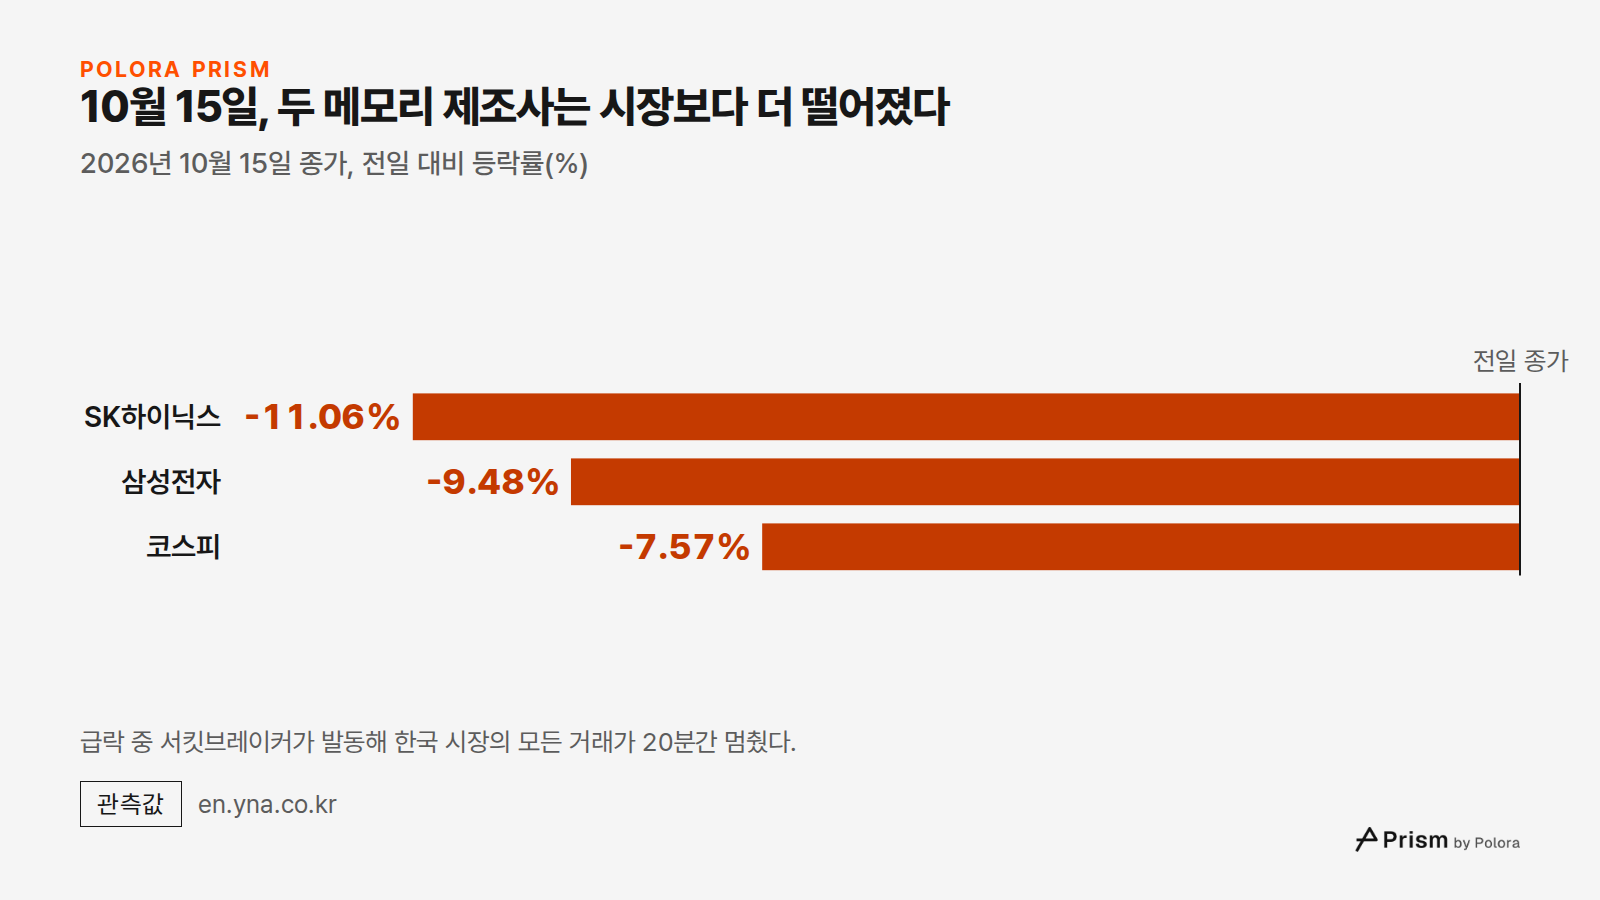
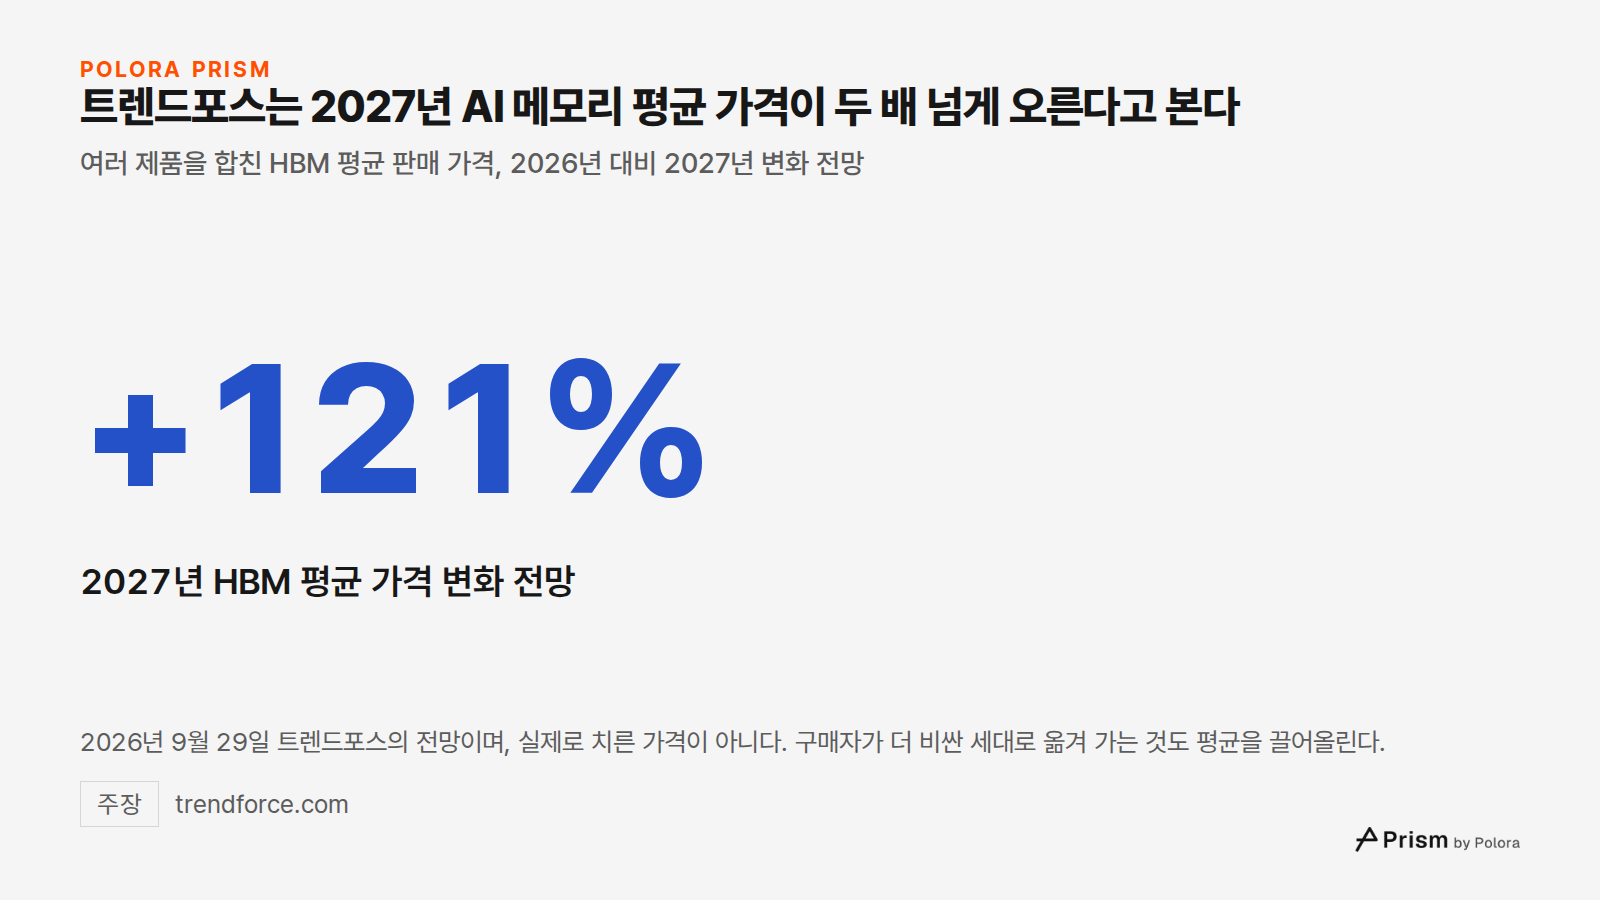
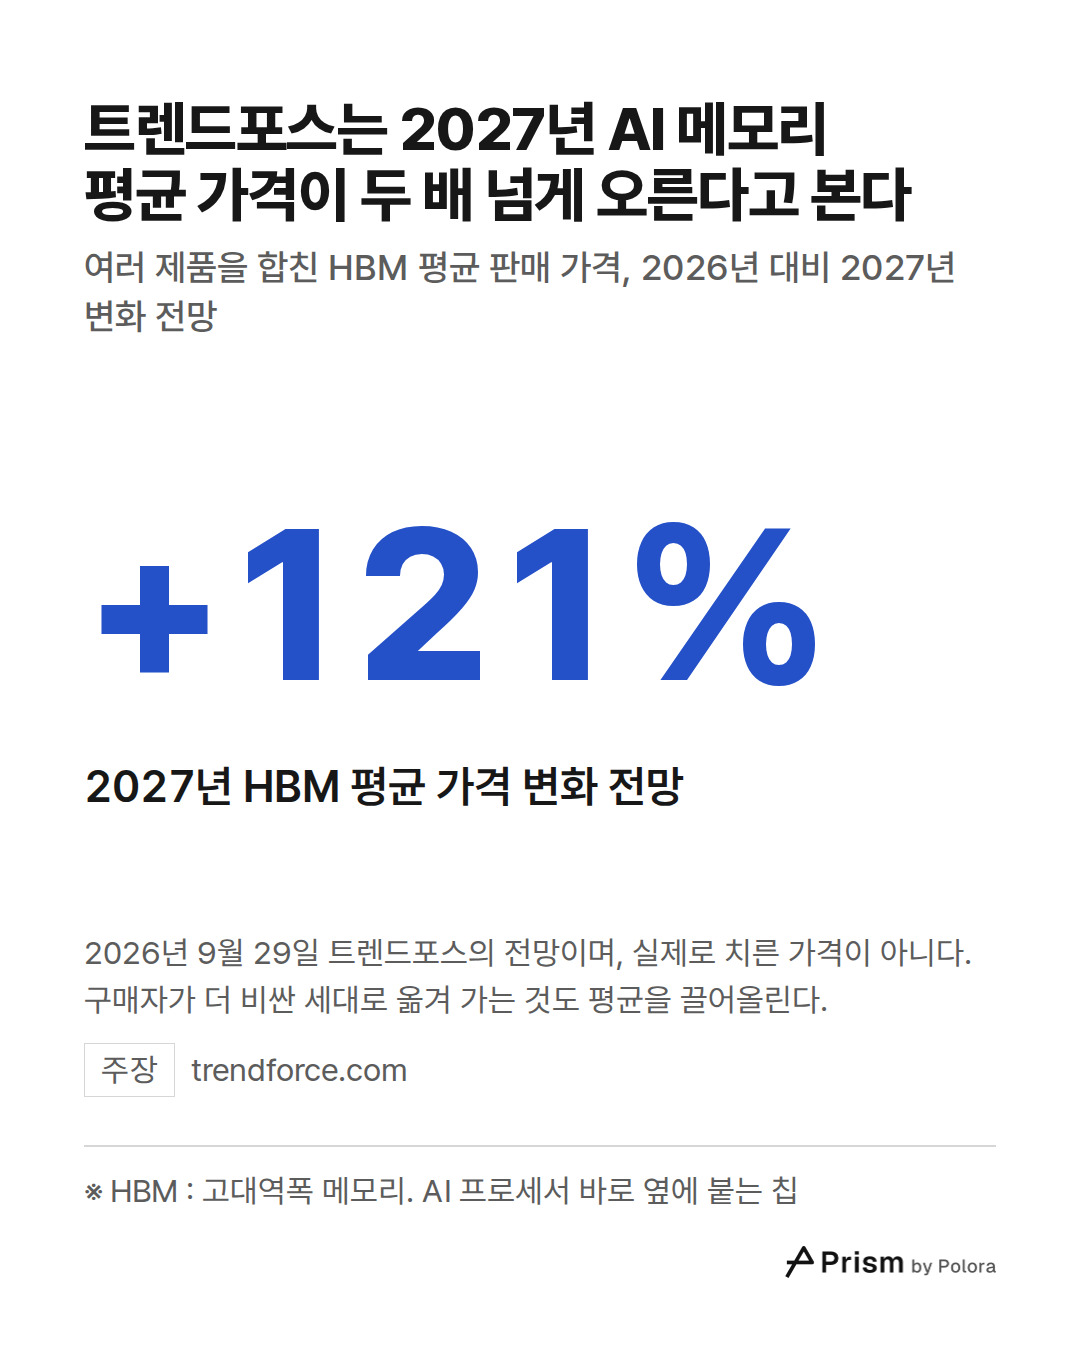
2026년 9월 29일, 시장조사업체 트렌드포스는 여러 제품을 섞은 AI 메모리 칩의 평균 판매 가격이 2027년에 121% 오를 것으로 내다봤습니다. 한 해 만에 두 배 넘게 오른다는 뜻입니다. 2주 뒤인 10월 15일, 이 칩을 가장 많이 만드는 SK하이닉스 주가는 11.06% 떨어진 채 장을 마쳤습니다. 삼성전자는 9.48% 내렸습니다. 한국 대표 주가지수인 코스피는 7.57% 떨어진 5,554.22에 마감했습니다. 이날 낙폭이 워낙 커서 서킷브레이커가 발동했고, 모든 거래가 20분간 멈췄습니다.
가격이 두 배 넘게 뛴다는 전망이 나온 지 얼마 지나지 않아, 주가는 하루 만에 크게 떨어졌습니다. 어긋나 보이지만 두 일은 얼마든지 함께 일어날 수 있습니다. 왜 그런지 따라가 보면 이 업종이 돌아가는 방식이 가장 잘 보입니다.
이야기의 주인공은 HBM이라는 칩입니다. 고대역폭 메모리(High Bandwidth Memory)의 약자입니다. AI 프로세서는 데이터가 들어오는 속도만큼만 일할 수 있습니다. HBM은 얇은 메모리 칩 여러 장을 층층이 쌓고, 그 묶음을 프로세서 바로 옆에 붙입니다. 층과 층은 수천 개의 아주 작은 수직 통로로 이어집니다. 노트북이나 일반 서버에 들어가는 보통 메모리는 프로세서에서 더 멀리 떨어져 있고, 데이터를 훨씬 느리게 옮깁니다.
HBM을 대량으로 만드는 회사는 세 곳뿐입니다. 한국의 SK하이닉스와 삼성전자, 미국의 마이크론입니다.
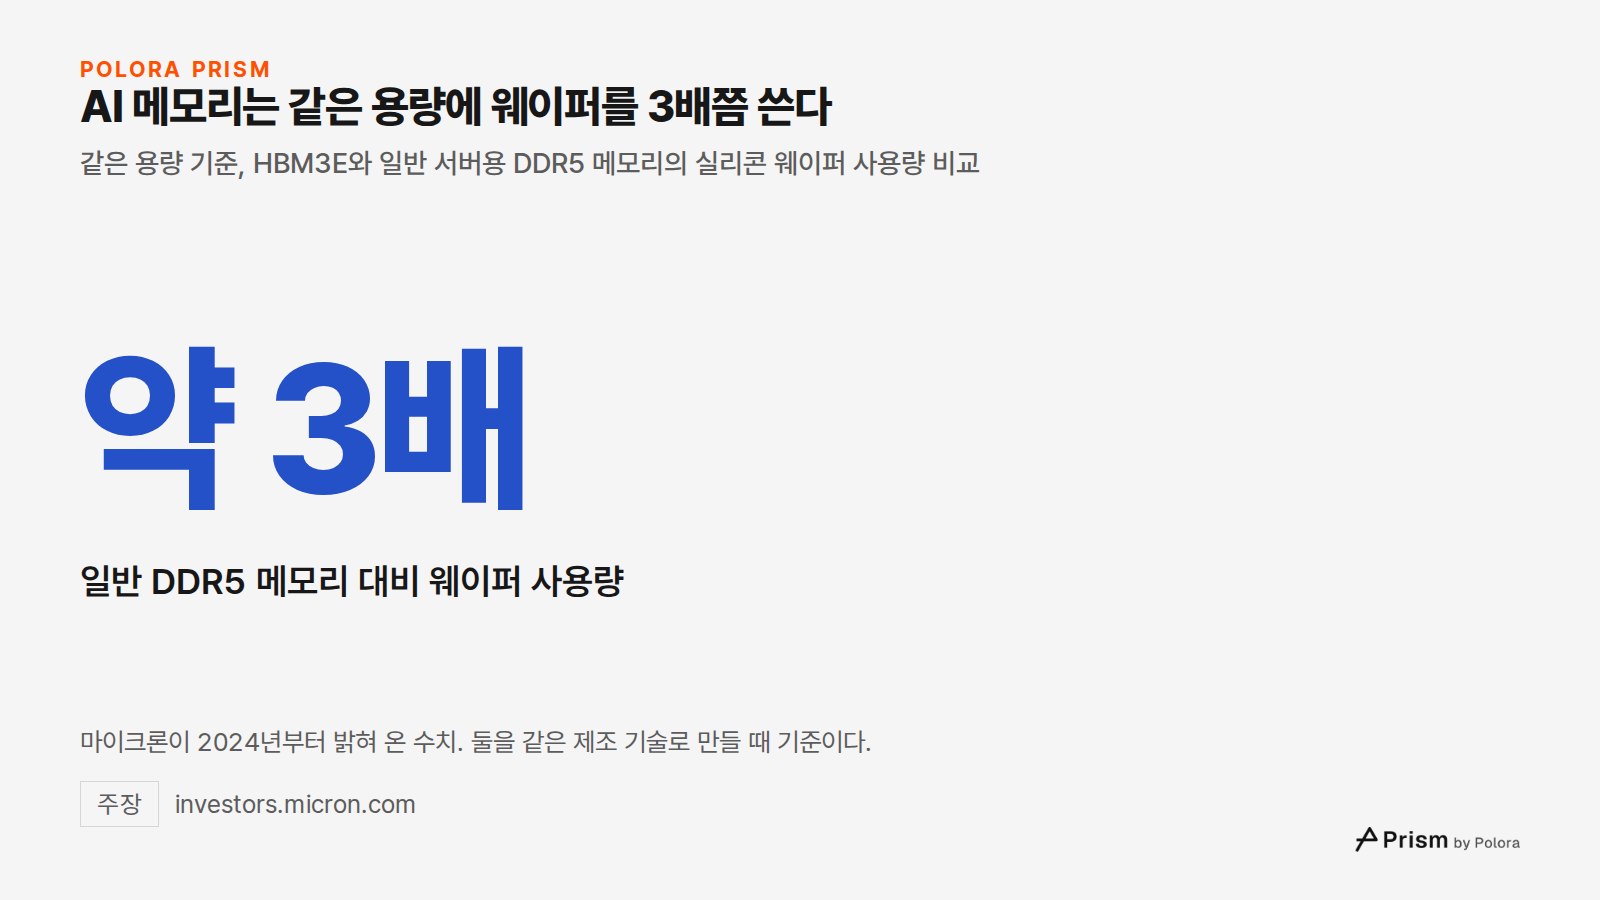
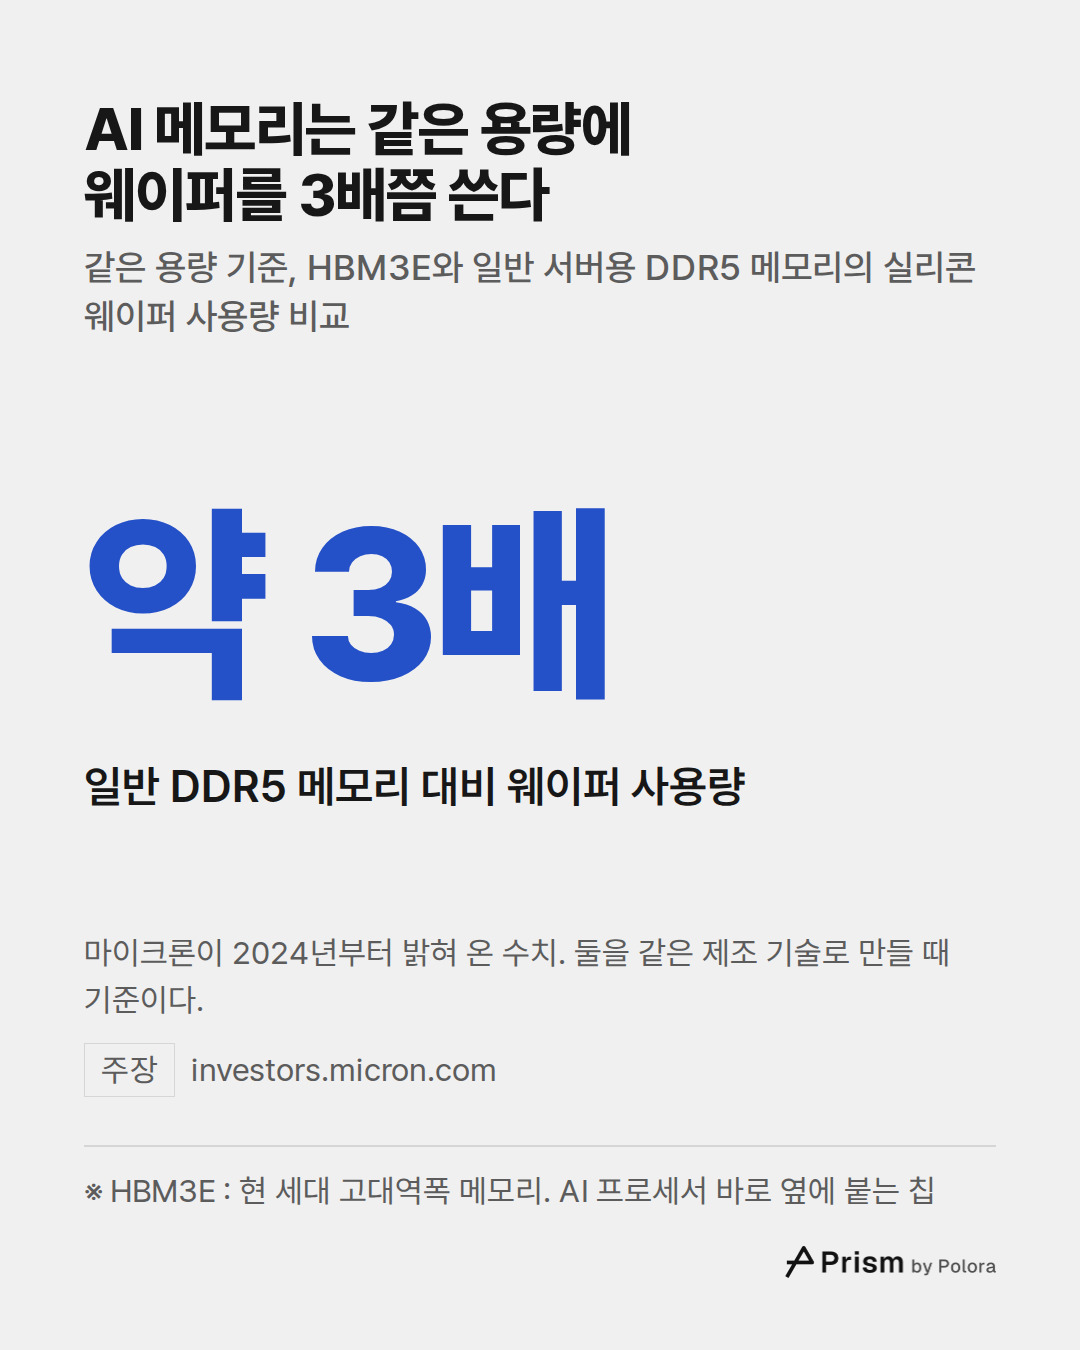
메모리는 둥근 실리콘 원판인 웨이퍼 위에서 만들어지고, 그 공장은 아주 비싼 초청정 시설입니다. 마이크론은 2024년부터, 현 세대 제품인 HBM3E가 같은 용량을 만드는 데 일반 서버용 메모리인 DDR5보다 웨이퍼를 3배쯤 쓴다고 말해 왔습니다. 둘을 같은 제조 기술로 만들 때의 이야기입니다. 칩이 더 크고, 층을 잇는 배선에 칩마다 면적을 많이 내줘야 하고, 쌓는 과정에서도 손실이 생기기 때문입니다. 한 층에 불량이 있으면 묶음 전체의 값이 떨어집니다.
그러니 웨이퍼 한 장을 HBM에 쓰면 그만큼 일반 메모리를 못 만들고, 공장을 새로 짓는 데는 몇 년이 걸립니다. 트렌드포스는 2027년 전망의 근거로 세 가지를 듭니다. 공급이 계속 빠듯하고, 더 새롭고 비싼 HBM4가 판매에서 차지하는 비중이 커지며, 그다음 세대인 HBM4e가 2027년 하반기에 생산을 시작한다는 것입니다.
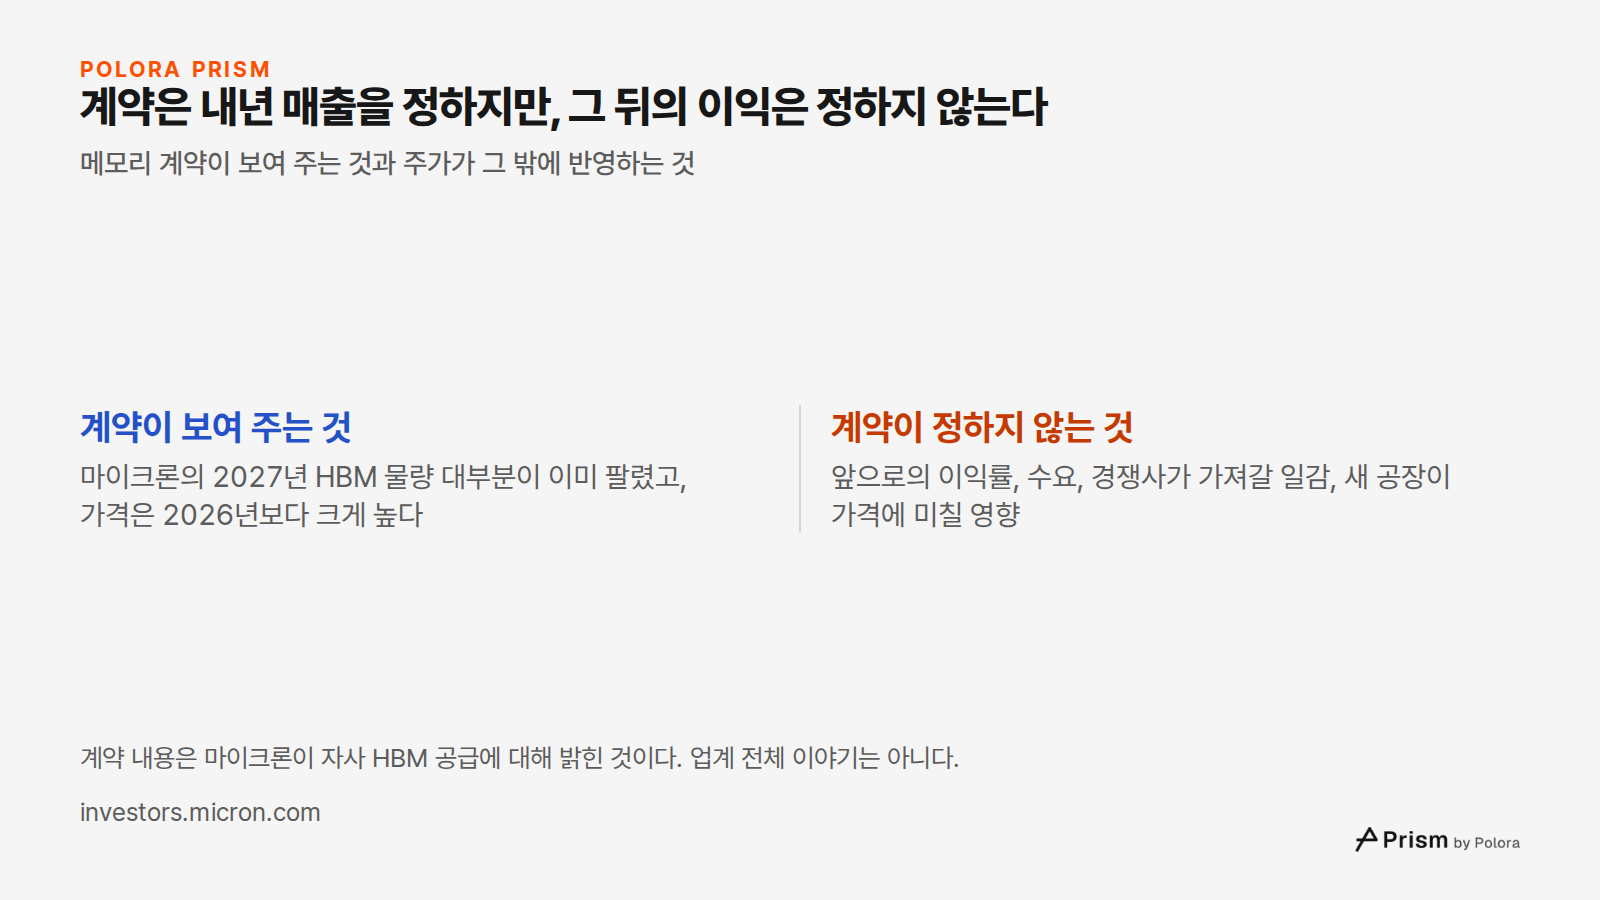
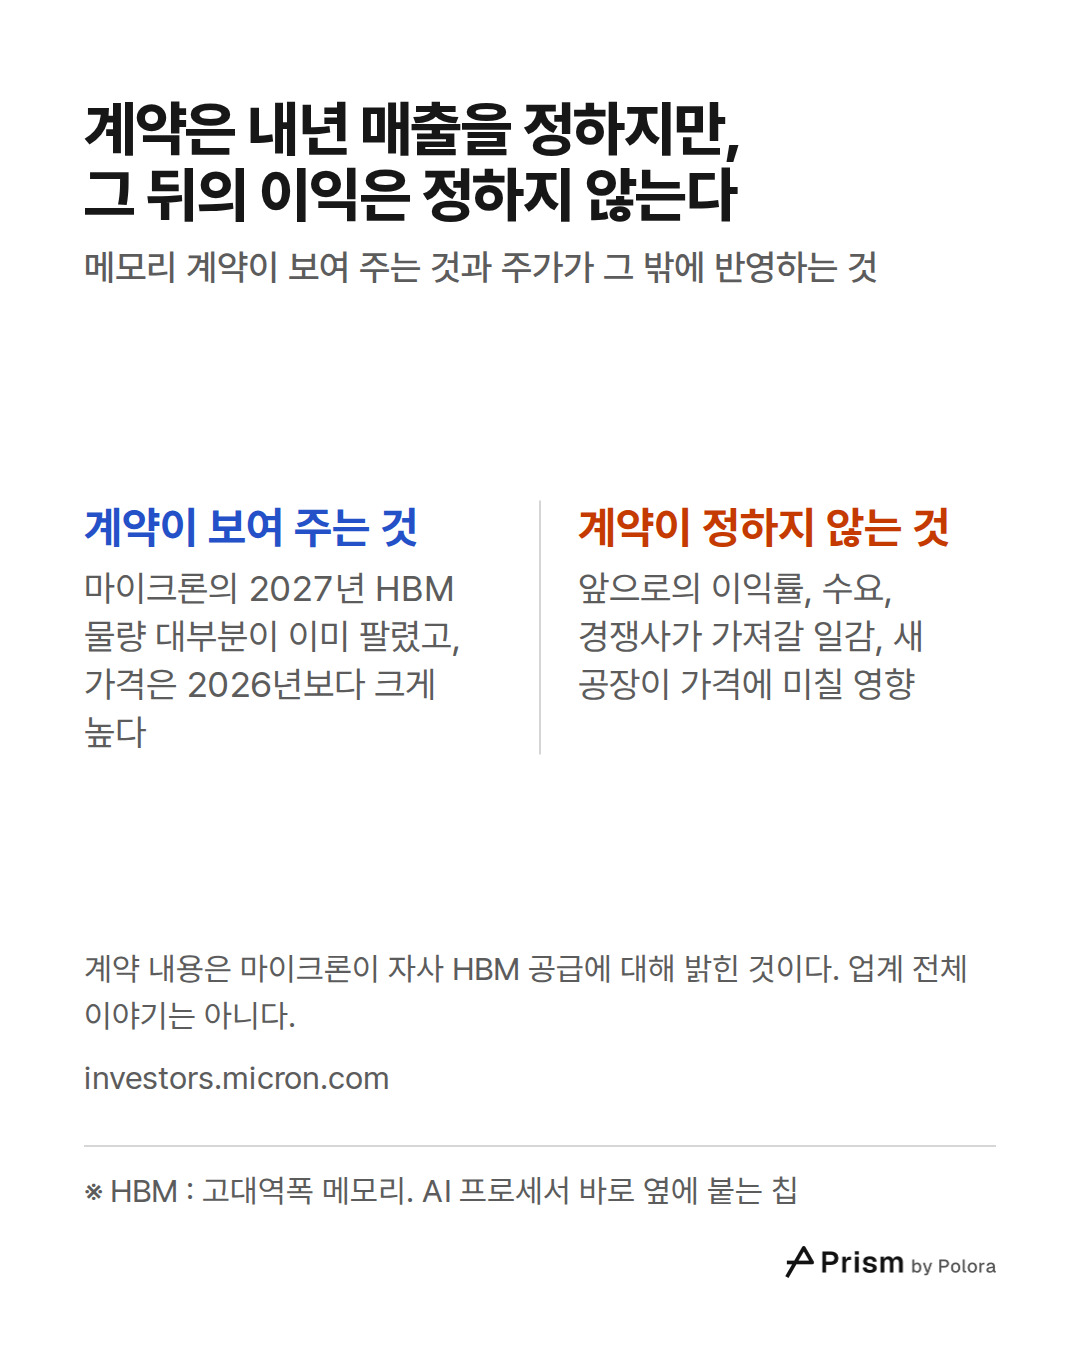
HBM은 진열대에서 골라 사는 물건이 아닙니다. 가격은 대체로 1년에 한 번, 세 제조사와 구매자의 협상으로 정해지고, 물량의 상당 부분은 장기 계약으로 묶여 있습니다. 2026년 9월 30일 마이크론은 투자자들에게, 자사의 2027년 HBM 공급 물량 "대부분"에 대해 계약을 마쳤으며 "전년보다 가격이 크게 올랐다"고 밝혔습니다. 세 제조사 가운데 한 곳의 물량이 빠듯하다는 뜻이지, 업계 전체의 2027년 물량 대부분이 팔렸다는 뜻은 아닙니다.
마이크론은 여러 해에 걸친 '테이크 오어 페이(take-or-pay)' 계약 26건도 소개했습니다. 구매자가 실제로 물건을 받든 안 받든 약정한 물량의 값을 치르는 계약입니다. 마이크론이 이 계약들에서 기대하는 매출의 약 4분의 3은 가격 산정 방식이 미리 정해져 있고, 그 가운데 절반 이상은 가격이 하한과 상한 사이에서만 움직입니다. 눈여겨볼 것은 상한입니다. 안정을 얻는 대신, 가격이 더 오를 때 누릴 몫의 일부를 미리 내주었다는 뜻이니까요.
트렌드포스의 숫자는 전망이지, 누군가 실제로 치른 가격이 아닙니다. 또 여러 제품을 섞은 평균입니다. 구매자가 더 새롭고 비싼 세대로 옮겨 가면, 개별 제품 가격이 그대로여도 평균은 오릅니다. 그러니 121% 상승이 모든 칩이 121% 비싸진다는 뜻은 아닙니다.
빠듯한 공급과 이미 잡힌 계약은 트렌드포스가 가격 상승을 내다보는 이유를 설명해 주지만, 그것만으로 121%라는 숫자가 나오지는 않습니다. 그 숫자는 트렌드포스가 따로 추정한 값이고, 새 칩으로 옮겨 가는 효과도 그 안에 들어 있습니다. 가격이 오른다는 방향만큼은 계약이 더 단단히 받쳐 줍니다. 적어도 한 제조사에서는 그렇습니다. 마이크론은 자사의 2027년 HBM 가격이 2026년보다 크게 높다고 말합니다.
계약이 있으면 내년 매출은 더 잘 보이고, 마이크론의 계약 가운데 일부는 여러 해에 걸쳐 있습니다. 하지만 계약이 앞으로의 이익률, 고객 수요가 얼마나 될지, 경쟁사가 일감을 얼마나 가져갈지, 새 공장이 가격을 어떻게 바꿀지까지 정해 주지는 않습니다. 주가에는 그 회사가 앞으로 여러 해 동안 벌어들일 돈에 대한 투자자들의 기대가 담기고, 메모리 업종에는 호황이 공급 과잉으로 끝난 긴 역사가 있습니다. 과거 사이클에서는 가격이 높을 때 모든 제조사가 한꺼번에 설비를 늘렸습니다. 새 공장들이 비슷한 시기에 문을 열었고, 공급이 수요를 넘어섰으며, 가격이 비용보다 빨리 떨어졌습니다.
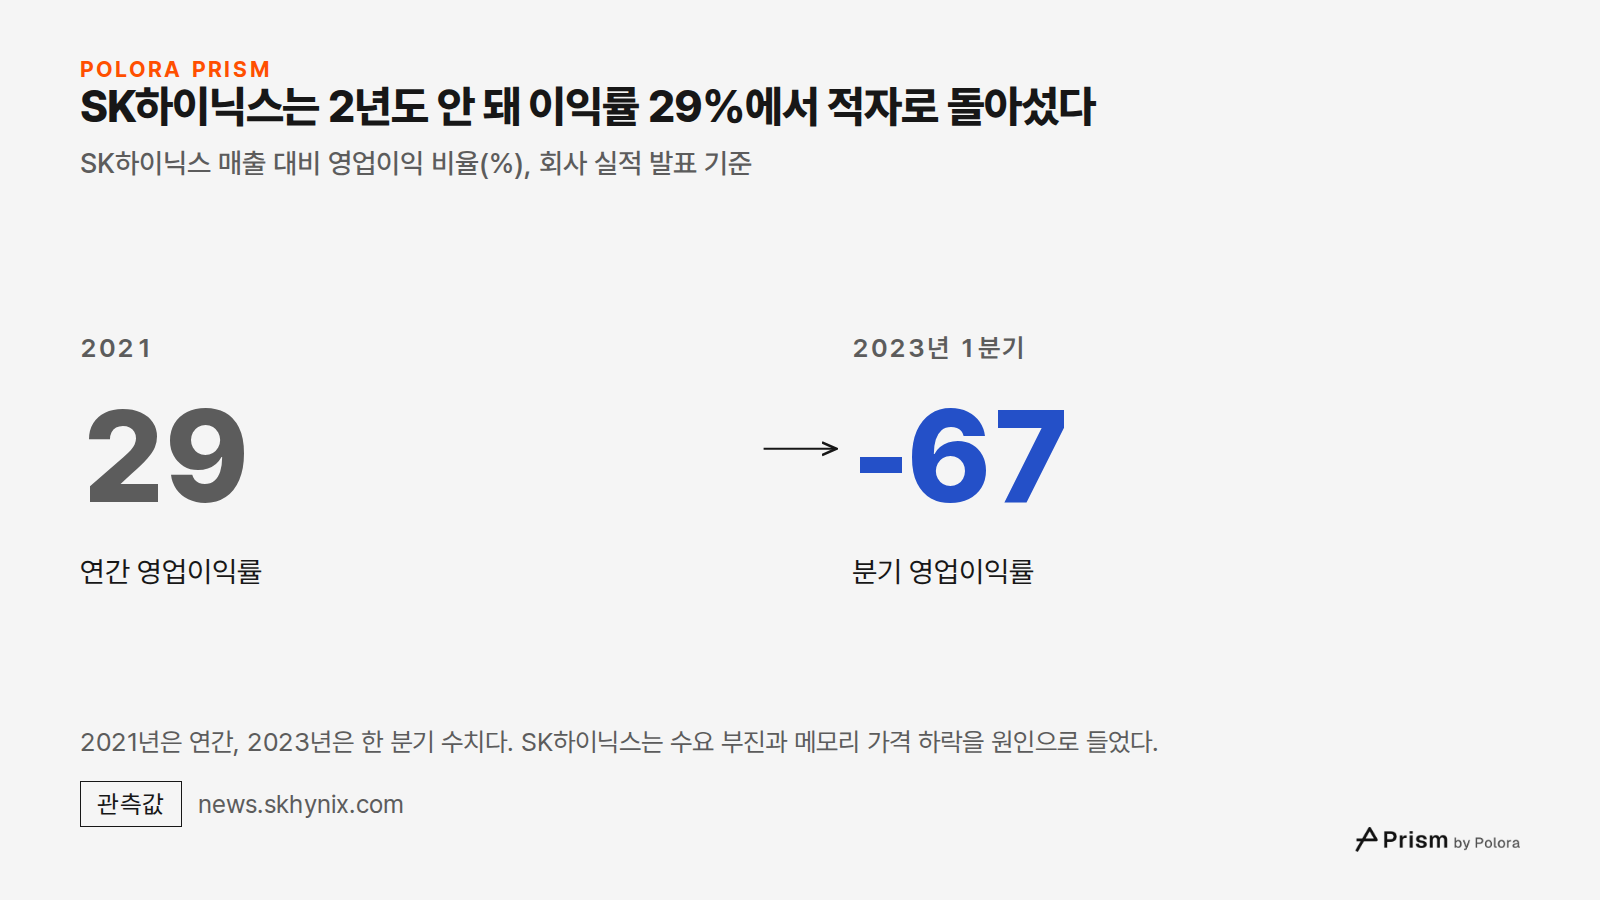
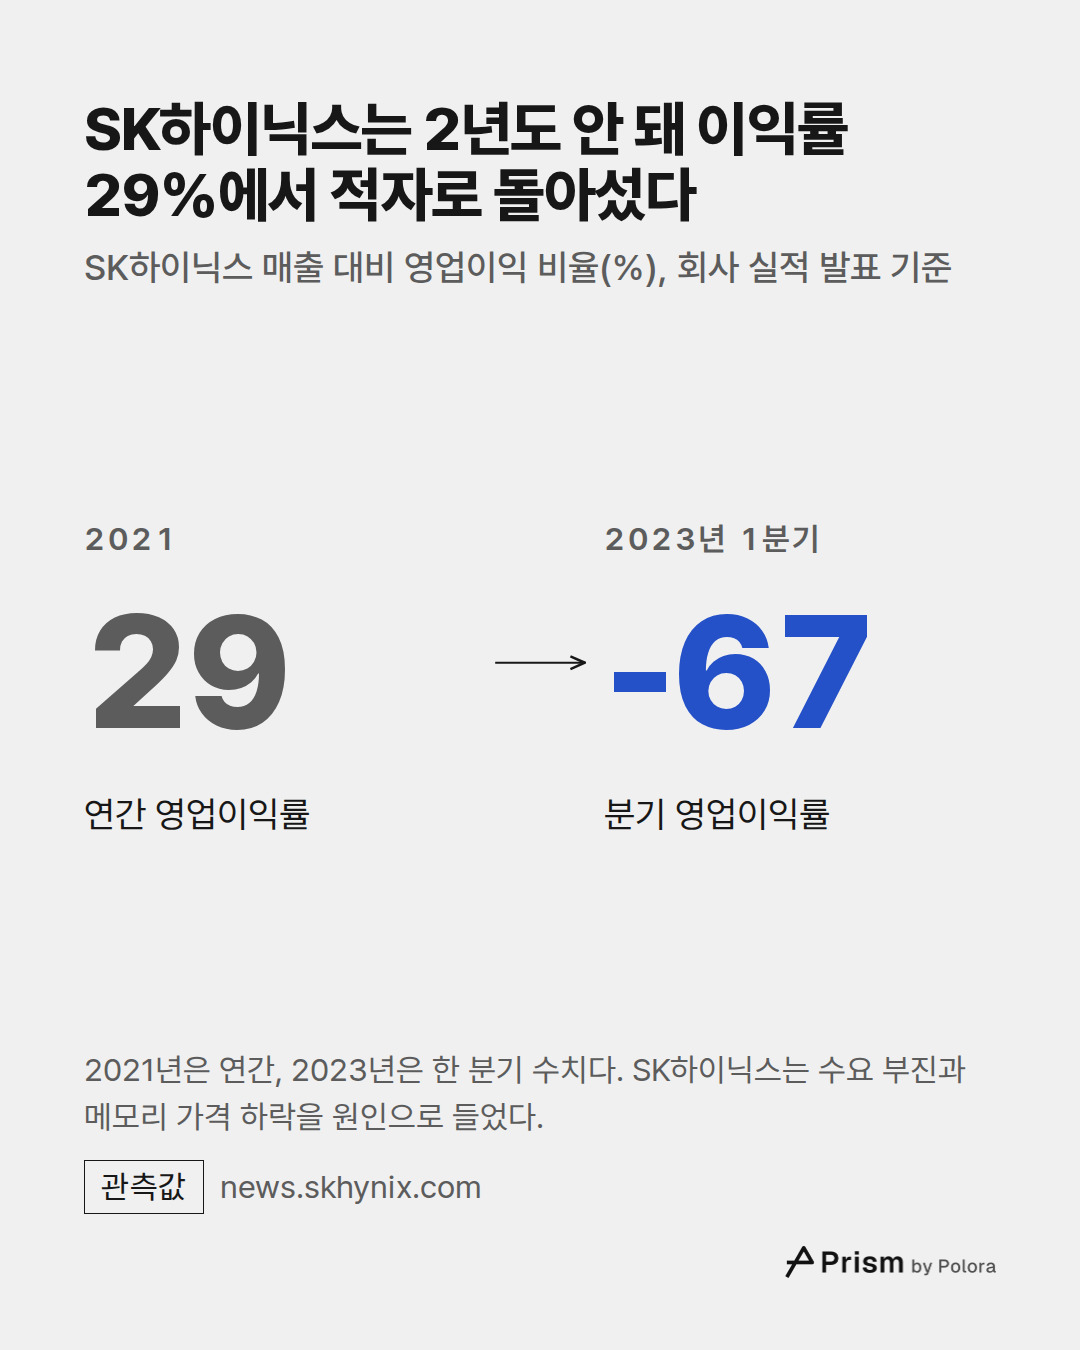
그 일이 얼마나 빨리 일어날 수 있는지는 SK하이닉스의 실적이 보여 줍니다. 2021년 이 회사는 영업이익 12.41조 원을 냈고, 영업이익률은 29%였습니다. 2023년 1분기에는 적자로 돌아섰습니다. 매출 5.088조 원에 영업손실 3.402조 원, 영업이익률은 마이너스 67%였습니다. 회사는 수요 부진과 메모리 가격 하락을 원인으로 들었습니다.
설비는 더 늘어납니다. 마이크론 한 곳만 해도 싱가포르의 HBM 패키징 공장이 2027년 초에 생산을 시작하고, 미국의 새 공장이 2027년 중반에 가동하며, 2028년 말부터 클린룸 공간이 더 늘어날 것으로 봅니다. 그런데도 마이크론은 공급이 2028년까지 빠듯하게 이어지고, 수요와 공급이 언제 균형을 찾을지는 아직 보이지 않는다고 봅니다. 어디까지나 회사 스스로의 전망입니다.
호황과 불황의 역사는 투자자가 따져 보는 위험이지, 또 한 번 불황이 온다는 증거가 아닙니다. 구매자가 물량을 미리 약정하는 여러 해짜리 테이크 오어 페이 계약 덕분에 이번 사이클은 과거의 불황과 다르게 흘러갈 수도 있습니다. 다만 그 계약이 이익을 보장하지는 못합니다. 이번 사이클이 예전과 다를지가 바로 투자자들의 의견이 갈리는 지점입니다.
국내외 언론은 그날 급락의 배경으로 미국 물가와 AI 투자 자금 문제를 꼽았습니다. 미국 노동통계국에 따르면 9월 미국 소비자물가는 8월보다 0.6% 올랐습니다. 예상보다 높은 수치였고, 미국 연방준비제도(연준)가 금리를 올릴 수 있다는 걱정을 키웠습니다. 언론은 AI 사업에 돈이 앞으로도 계속 들어올 수 있을지에 대한 의문도 짚었습니다. 다만 이는 기자들이 시장 움직임을 풀이한 것이지, 하나의 원인으로 입증된 것은 아닙니다.
메모리 제조사의 매출은 AI 투자에 기대고 있습니다. 그래서 그 투자에 의문이 생기면 이들의 주가가 곧바로 흔들립니다.
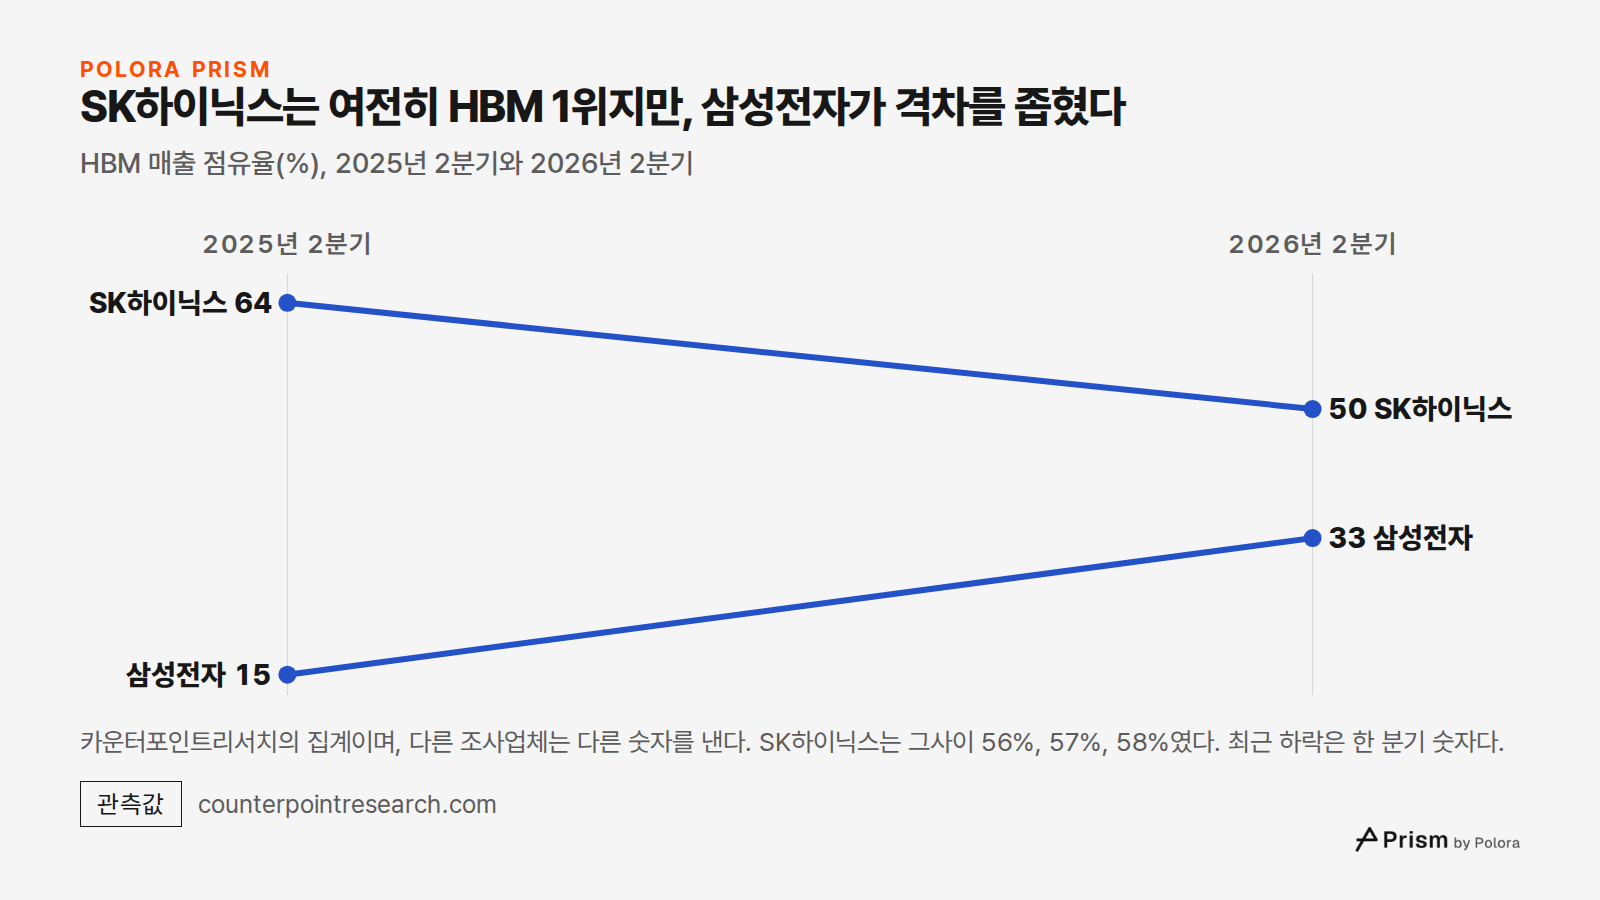
주가는 다음 계약을 누가 따내느냐에 따라서도 움직입니다. 카운터포인트리서치가 HBM 매출 기준으로 집계한 바에 따르면, SK하이닉스의 시장 점유율은 2025년 2분기에 64%였습니다. 이후 세 분기 동안 56%, 57%, 58%였고, 2026년 2분기에는 50%였습니다. 같은 1년 사이 삼성전자는 15%에서 33%로 올라섰습니다. 이는 HBM 매출 점유율이지, 메모리 전체의 점유율이 아닙니다.
가장 최근의 하락은 한 분기 숫자일 뿐 추세로 볼 수는 없고, 다른 조사업체들은 점유율을 다르게 재서 다른 숫자를 내놓습니다. 다만 이 숫자들은 선두 자리가 흔들릴 수 있다는 점을 보여 주고, 그것 역시 주가에 담기는 위험입니다.
기억할 것은 이것입니다. 트렌드포스는 공급이 계속 빠듯하고 구매자가 더 비싼 세대로 옮겨 가기 때문에 AI 메모리가 내년에 평균적으로 훨씬 비싸질 것으로 봅니다. 이와 별개로 마이크론은 이 메모리가 같은 용량을 만드는 데 일반 메모리보다 웨이퍼를 3배쯤 쓰고, 자사의 2027년 물량은 대부분 이미 팔렸다고 말합니다. 그래도 주가가 출렁이는 것은 주가가 계약으로 정해지지 않는 여러 해의 이익을 놓고 매겨지기 때문이고, 이 업종은 얼마 전 2년 만에 큰 이익에서 큰 손실로 돌아선 적이 있습니다.
이 글은 가격이나 주가가 어디로 갈지 말하지 않습니다. 다음 흐름을 가를 것들은 모두 공개되는 정보입니다. 새 계약의 조건, 새 공장 공간이 언제 얼마나 열리는지, 삼성전자가 새 HBM4 물량을 얼마나 따내는지입니다. SK하이닉스와 삼성전자의 다음 분기 실적, 그리고 두 회사가 2027년 공급에 대해 내놓는 말이 다음 근거가 될 것입니다. 이 글에 나온 전망은 모두 이름을 밝힌 각 업체의 것이며, 과거의 실적은 미래에 대해 아무것도 약속하지 않습니다.
Why are AI memory chip prices expected to double, and why do memory stocks still swing so hard?
Alpha · deepseek-v4-pro
The short version is that two different things are being conflated: a forecast for one memory product's contract prices next year, and the stock market's guess about the whole industry many years out. They can move in opposite directions on the same day, and October 15, 2026 was a clean demonstration of why.
Why the "double" is expected.
The "AI memory chip" here is HBM, the stacked high-bandwidth memory that sits next to AI accelerators. The "prices will double" claim traces to a TrendForce projection that blended HBM average selling prices will rise 121% in 2027. That is a projection, not an observed transaction price. It is also an average across products, so a mix shift toward pricier HBM4 pushes the blended number up even if per-chip prices move less.
The underlying economics are genuinely tight, though:
- HBM uses roughly three times the wafer supply of ordinary DDR5 server memory for the same storage capacity. Every wafer made into HBM is a wafer not made into conventional memory.
- Most of next year's volume is already locked up. Micron told investors in late September 2026 that it had contracted "the vast majority" of its calendar 2027 HBM supply, with sign…
Beta · gpt-6-sol
The manuscript’s central distinction holds: a forecast for HBM selling prices in 2027 is not a forecast for memory-company shares. But I would push back on Alpha’s phrasing that contracts describe *only next year*. Some of Micron’s agreements extend into 2031, so the better explanation is that contracts reduce some uncertainty without eliminating uncertainty about volumes, margins, competition and demand. (trendforce.com)
Here is what I could check directly:
- “Prices double” is a projection, not a measured price increase. TrendForce’s September 29, 2026 release projects a 121% year-on-year rise in blended HBM average selling prices in 2027. It attributes that forecast to constrained supply, a larger share of higher-priced HBM4, and an HBM4e ramp in the second half of 2027. A changing product mix means the figure does *not* say that every individual chip’s price will rise 121%. (trendforce.com)
- The su…
Gamma · gemini-3.1-pro
The manuscript’s fundamental premise holds up well under scrutiny. It correctly identifies the tension at the heart of the user’s question: near-term memory prices are driven by tight supply and locked-in contracts, while memory stocks swing wildly because they are priced on the long-term, cyclical nature of the business and broader macroeconomic factors.
Beta left a few specific claims unverified, which I was able to confirm via Live Search:
* Micron's 75% contract coverage: The claim that "more than 75% of all its fiscal 2027 shipments, ordinary memory included, were already under contract or set aside for customers" is accurate. During Micron's fiscal Q4 2026 earnings call on September 30, 2026, President and COO Manish Bhatia stated that the company had committed more than 75% of its planned shipments for fiscal 2027. (Sources: MarketBeat, Trefis coverage of the Q4 call).
* The "three times the wafer supply" claim: This is also accurate and comes directly from Micron. Raghu Sreeramaneni, Micron's HBM Design Architecture Fellow, presented at the Hot Chips conference on August 23, 2026, stating that for the same memory capacity, HBM3E requires approximately three t…
Researcher · gpt-6-luna
Research check
- TrendForce’s 121% figure is verified as a projection. Its September 29, 2026 release says blended HBM average selling prices are projected to rise 121% year over year in 2027. It cites tight supply, a growing share of higher-priced HBM4, and HBM4e ramping in the second half of 2027. This is a forecast for a blended average, not a prediction that every HBM product’s price will rise by that amount. TrendForce release (trendforce.com)
- The October 15 market figures are supported. Yonhap’s closing-data item gives the KOSPI at 5,554.22, down 454.59 points; that is a 7.57% decline. The Korea Herald’s report gives SK hynix down 11.06% and Samsung Electronics down 9.48%. A separate report citing Korea Exchange data says trading was halted for 20 minutes. These figures support the manuscript’s market-move description. Yonhap close · Korea Herald report · [News1/Chos…
The Arbiter · gpt-6-sol
The voices agree on the key distinction to test in the verdict: TrendForce’s 121% figure is a forecast for the blended average selling price of HBM in 2027, not an observed price rise or a forecast for memory stocks. TrendForce attributes it to tight supply and a shift toward newer HBM products. Micron’s older “three times” comparison concerns *wafer supply for the same number of bits*, not three times every kind of factory capacity. (investors.micron.com)
The main disagreement is about how much certainty the contracts provide. Micron’s account of its own HBM commitments supports a tight near-term market, but it cannot establish that most *industry-wide* supply is sold. Beta also cautions that multiyear contracts make “stocks are priced on the years after contracts end” too stark: those agreements can extend visibility without settling future demand, margins or competition. Micron’s investor materials describe multiyear customer agreements and price bands, underscoring that distinction. ([investors.micron.com](https://investors.micron.com/static-files/631b1a32-5537-46ae-8f40-82e42fc…
The Arbiter's Final Verdict · gpt-6-sol
Verdict
The manuscript’s central explanation stands, but its opening overstates what the evidence proves. The “doubling” is TrendForce’s projection that *blended* high-bandwidth memory (HBM) average selling prices will rise 121% in 2027. It is not a price increase already observed, and it does not mean every HBM chip will cost twice as much.
HBM stacks memory beside an AI processor so data can reach it quickly. Making it strains supply: Micron’s original comparison says HBM3E needs approximately three times the wafer supply of DDR5 for the same number of bits at the same technology node—not three times every kind of “factory capacity.” Micron also says it has agreements covering the vast majority of its own calendar-2027 HBM bit supply at significantly higher year-on-year prices. That supports tightness, but does not establish that most HBM supply across all makers is sold. TrendForce’s forecast also reflects a shift towar…