대개는 미뤄질 뿐입니다 : 대신 산 종목의 세금상 취득가가 낮아져서, 그 종목을 팔 때 이익이 되살아납니다. 미루는 것만으로도 가치가 있고, 나라마다 다른 몇몇 경우에는 실제로 세금이 줄어듭니다.
2026-11-11
올해 피한 세금은 왜 나중에 돌아오나
해마다 연말이면 같은 조언이 돕니다. 손실 난 주식을 해가 가기 전에 팔아서 세금을 줄이라는 것입니다. 미국에서는 이것을 '택스 로스 하베스팅', 곧 손실 수확이라고 부릅니다. 산 값보다 싸게 팔면 평가손실이 실현손실로 확정되고, 이 손실을 다른 데서 낸 이익과 상계할 수 있습니다. 시장에서 빠지고 싶지 않은 사람은 판 즉시 비슷한 것을 다시 사서 돈을 계속 굴립니다.
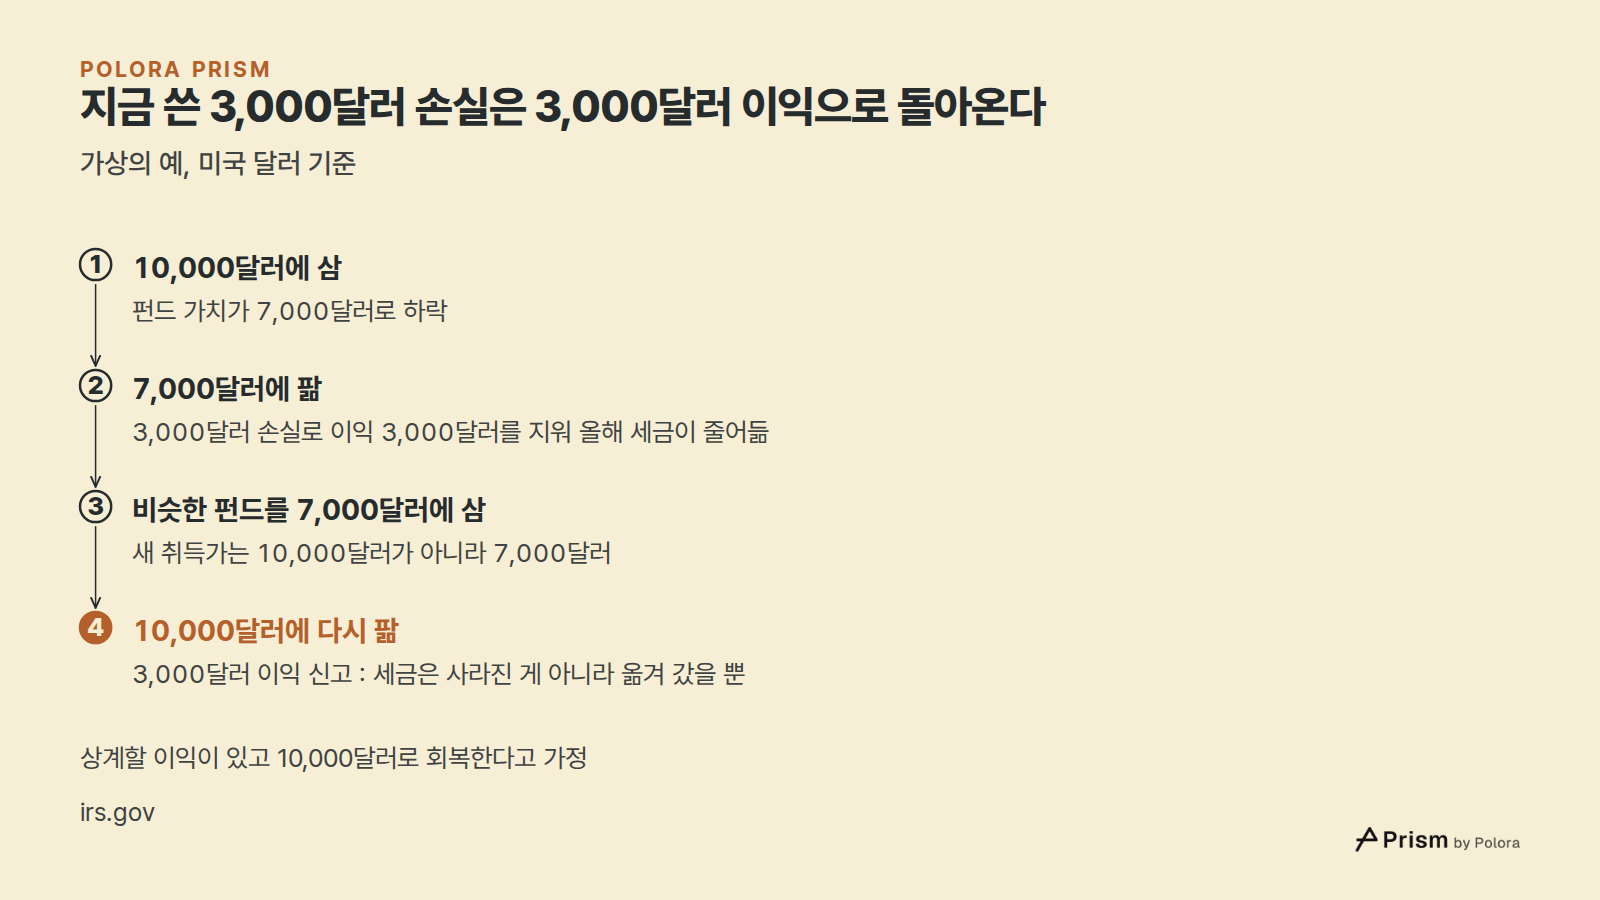
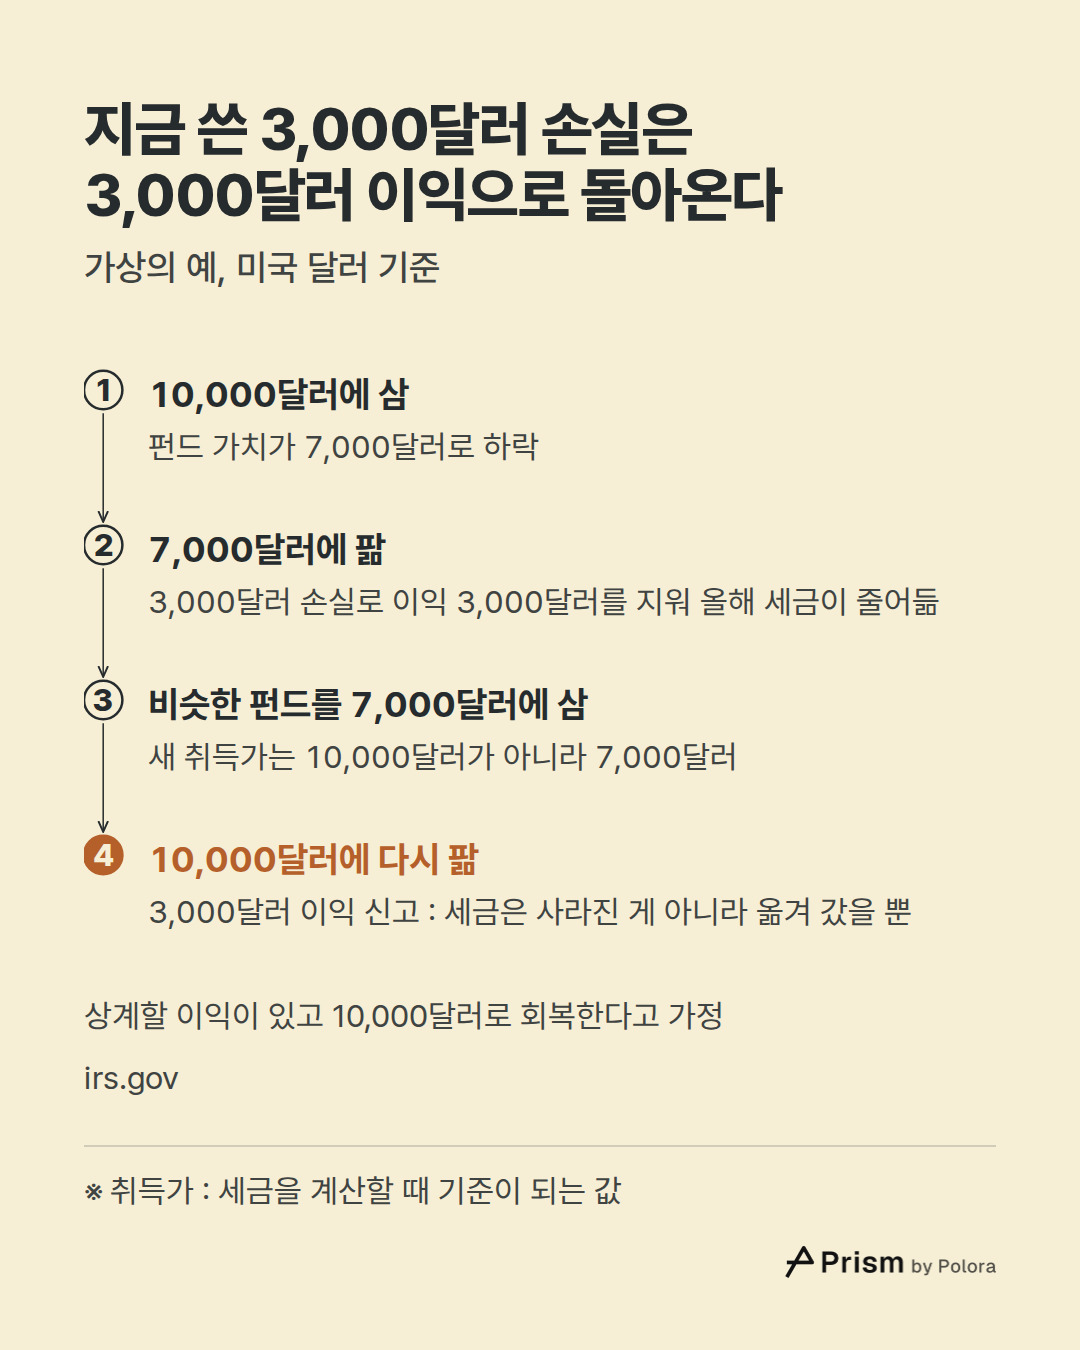
세금이 숨어드는 곳이 바로 이 마지막 단계입니다. 가상의 예를 하나 들어 보겠습니다. 10,000달러에 산 펀드가 지금 7,000달러라고 합시다. 이것을 팔아 3,000달러 손실을 확정하고, 그 손실로 다른 이익 3,000달러를 지우면 올해 세금이 줄어듭니다. 그리고 비슷한 펀드를 7,000달러에 삽니다. 이제 세금을 계산할 때 기준이 되는 취득가는 10,000달러가 아니라 7,000달러입니다. 펀드가 다시 10,000달러로 올라 팔면 3,000달러 이익을 신고해야 합니다. 피한 세금은 사라진 것이 아니라 새 종목 안으로 옮겨 가 팔 날을 기다리고 있을 뿐입니다.
그러니 물어야 할 것은 손실 수확이 올해 세금을 줄이느냐가 아닙니다. 상계할 이익이 있거나, 일부 나라에서처럼 한도 안에서 다른 소득과 상계할 수 있다면 줄어듭니다. 진짜 질문은 나중에 돌아올 그 세금이 어떻게 되느냐입니다.
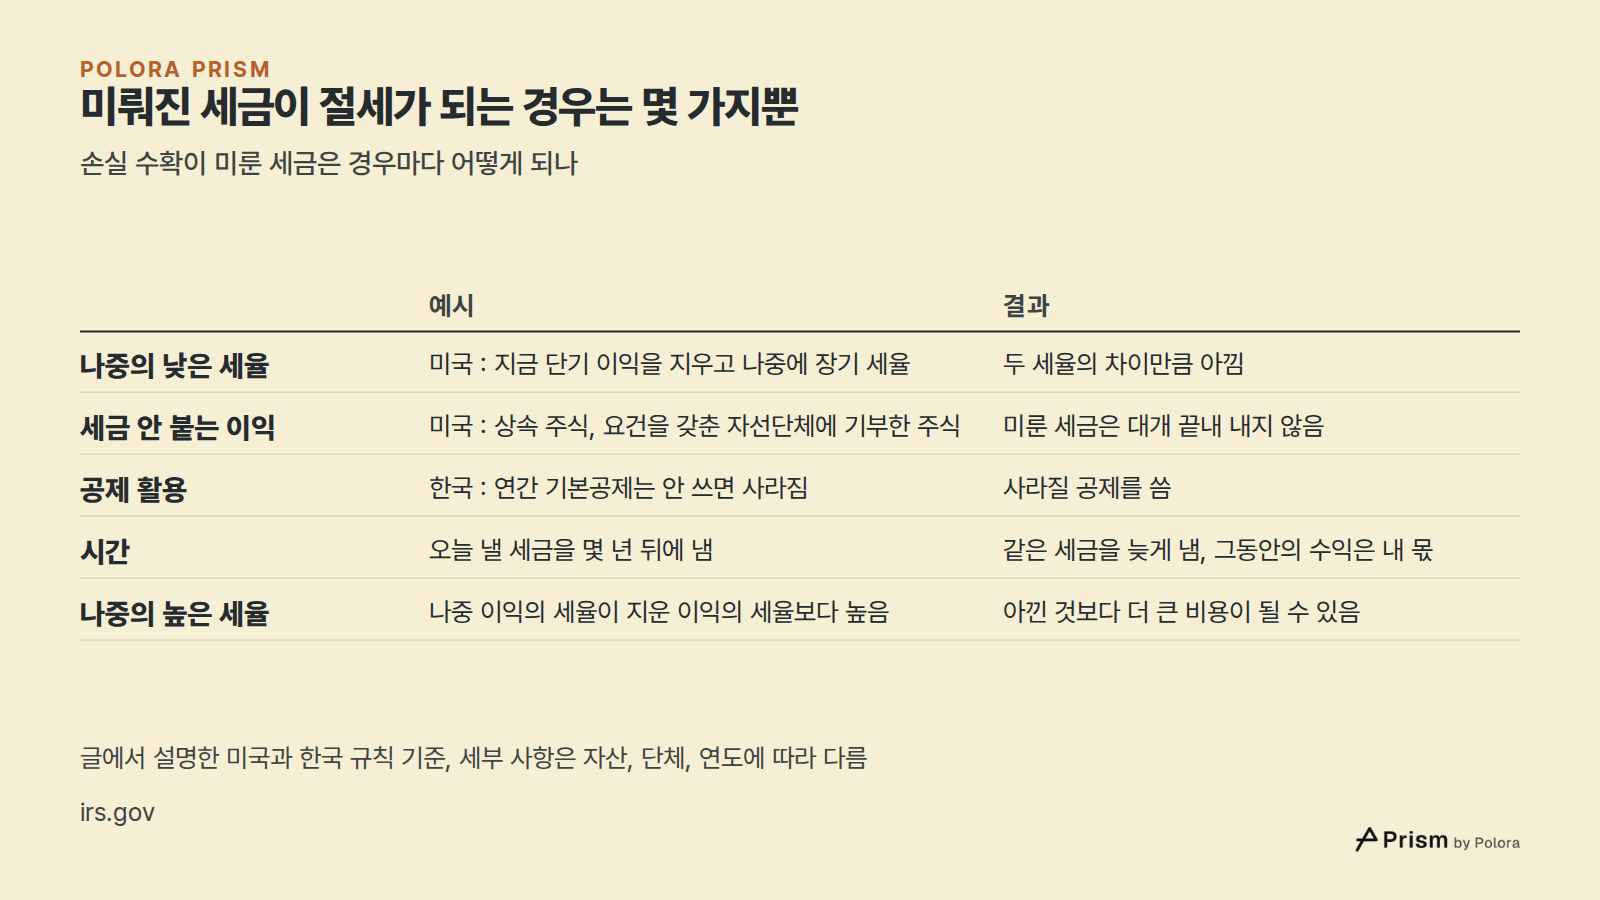
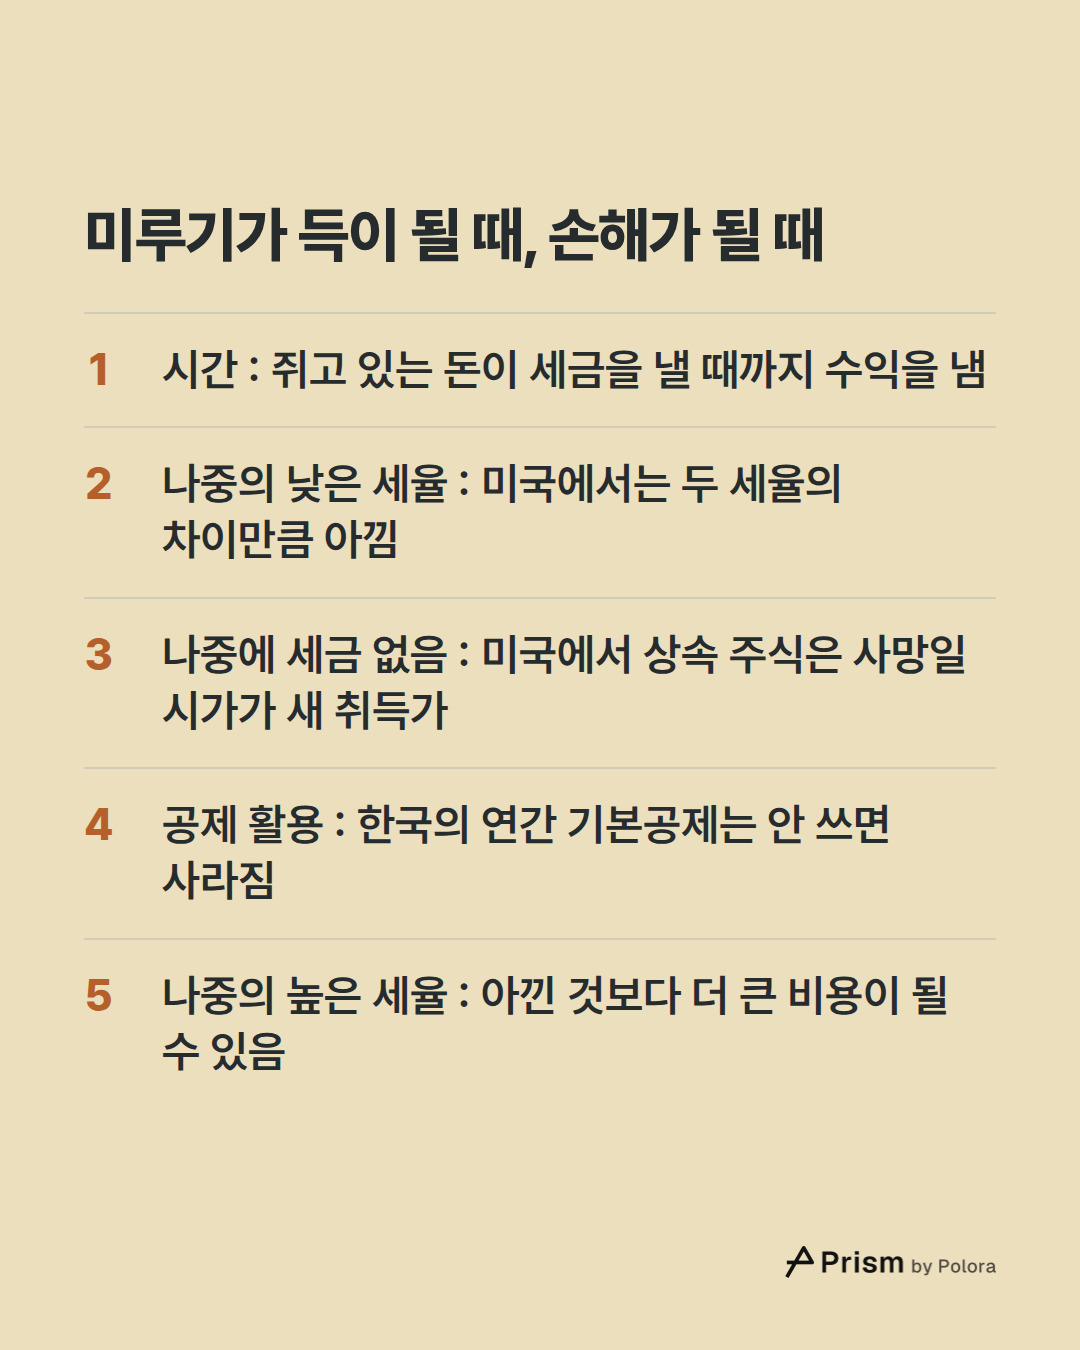
먼저, 나중의 이익에 더 낮은 세율이 붙는 경우입니다. 미국에서는 1년 이하로 보유한 자산의 이익에 근로소득처럼 세금을 매기고, 장기 보유 이익에는 0%, 15%, 20% 세율을 적용합니다. 지금 높은 세율로 과세될 이익을 손실로 지우고, 나중에 되살아난 이익이 장기 세율로 과세되면 두 세율의 차이만큼 아낍니다. 2025년 과세연도에 0% 세율은 과세소득이 48,350달러 이하인 단독 신고자에게 적용됐습니다.
나중의 이익에 아예 세금이 붙지 않는 경우도 있습니다. 미국 법에서는 주식을 상속받은 사람이 사망일의 시가를 새 취득가로 삼기 때문에, 원래 주인이 살아 있는 동안 쌓인 이익에는 소득세가 매겨지지 않습니다. 1년 넘게 보유한 주식을 요건을 갖춘 자선단체에 기부하면 대개 시가만큼 공제를 받고(공제 한도는 있습니다), 쌓인 이익에도 세금이 붙지 않는 것이 보통입니다. 세부 사항은 자산과 단체의 종류에 따라 다릅니다.
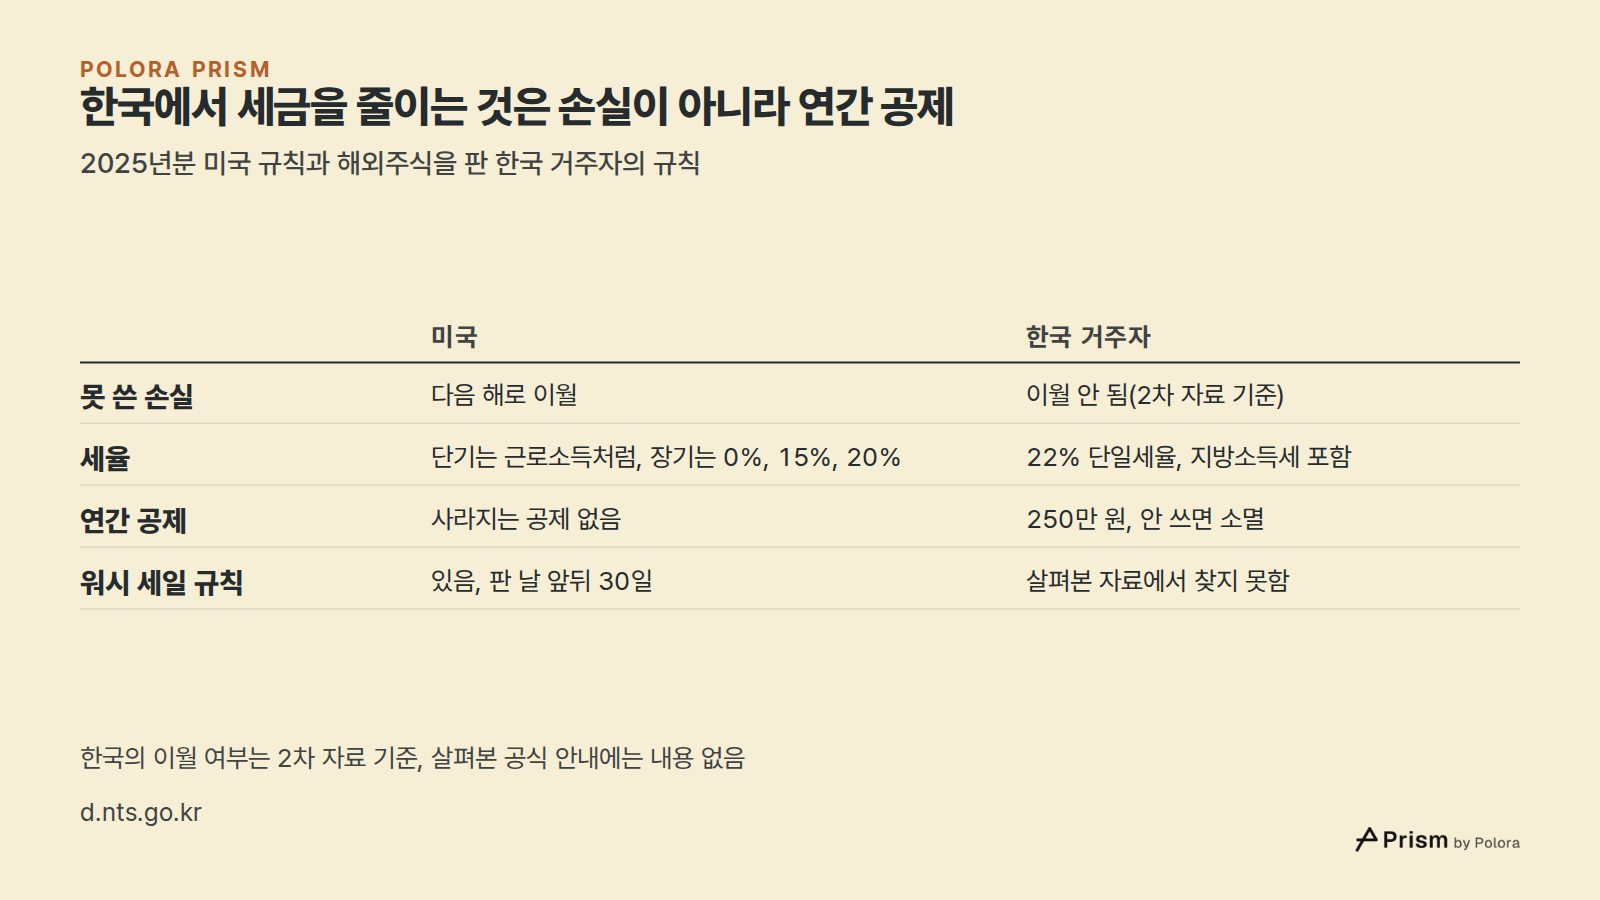
그냥 두면 사라질 공제를 쓰는 경우도 있습니다. 한국은 거주자에게 해외주식과 과세 대상 국내주식 양도차익에 대해 해마다 기본공제를 줍니다. 그해 안에 쓰지 않으면 없어집니다. 미국이 다른 소득에서 빼 주는 3,000달러 공제는 이런 종류가 아닙니다. 다 쓰지 못한 손실이 다음 해로 넘어가기 때문입니다.
그리고 시간의 가치가 있습니다. 오늘 낼 세금을 몇 년 뒤에 내면 그 돈이 그동안 계속 투자되고, 거기서 번 수익은 결국 세금을 낸 뒤에도 투자자에게 남습니다. 기간이 길면 꽤 큰 차이가 될 수 있습니다. 그래도 내는 세금 자체는 같고, 늦게 낼 뿐입니다.
같은 논리는 반대로도 작동합니다. 나중의 이익에 붙는 세율이 손실로 지운 이익의 세율보다 높으면, 손실 수확은 아낀 것보다 더 큰 비용이 될 수 있습니다. 이런 경우가 아니라면 손실 수확은 대개 내야 할 세금을 뒤로 미룰 뿐입니다.
아래 숫자는 2025년분 신고에 대한 미국 국세청(IRS) 안내를 따릅니다. 자본손실은 먼저 자본이득을 지웁니다. 손실이 이익보다 크면 남은 손실 가운데 해마다 최대 3,000달러(부부 별도 신고자는 1,500달러)를 다른 소득에서 뺄 수 있습니다. 그래도 남는 손실은 다 쓸 때까지 다음 해로 넘어가므로, 미국에서 손실은 소멸하지 않습니다.
가장 큰 제약은 '워시 세일' 규칙입니다. 판 날 앞뒤 30일 안에 실질적으로 같은 주식이나 증권을 사면 그해에 손실을 인정받지 못합니다. 다만 보통은 손실이 없어지지 않고 새로 산 주식의 취득가에 더해집니다. 규칙 자체가 손실을 없애지 않고 미뤄 두는 셈이니, 앞의 이야기가 여기서도 확인됩니다. 예외는 대신 산 주식이 개인퇴직계좌(IRA)나 로스 IRA 안에 있을 때로, 이때는 취득가 조정이 적용되지 않습니다.
증여는 상속과 다르게 작동합니다. 미국 세법 제1015조에 따라 주식을 증여받은 사람은 대체로 준 사람의 취득가를 그대로 넘겨받으므로, 이익은 새 주인에게 옮겨 갈 뿐 지워지지 않습니다.
직접 보유한 암호화폐는 예외였습니다. 워시 세일 규칙은 주식과 증권에 적용되는데, IRS는 암호화폐를 증권이 아닌 재산으로 봅니다. 그래서 2026년 9월 이후에 나온 자료들도 암호화폐는 손실을 보고 팔았다가 곧바로 다시 사도 된다고 설명합니다. 주식처럼 거래되는 비트코인 펀드는 증권이므로 규칙이 적용됩니다. 이 틈은 닫힐 수 있습니다. 위원회 공식 기록에 따르면 미국 하원 세입위원회는 2026년 9월 16일 디지털자산 과세 확실성 법안(H.R. 10357)을 38 대 5로 가결했고, 위원회는 이 법안이 디지털자산에 워시 세일 규칙을 적용한다고 설명합니다. 위원회 표결은 입법의 초기 단계일 뿐입니다. 법안은 하원과 상원을 모두 통과하고 서명을 받아야 법이 됩니다. 한 세무 소프트웨어 업체 자료는 수정된 법안이 2026년 9월 14일 이후 매도분부터 적용된다고 전하지만, 이 글을 쓰며 살펴본 위원회 자료에서는 그 날짜를 확인하지 못했고, 법안의 진행 상황은 그 뒤로 바뀌었을 수 있습니다.
한국 거주자가 해외주식을 팔면 한 해 동안의 이익과 손실을 모두 합치고, 기본공제 250만 원을 뺀 나머지에 세금을 냅니다. 일반 해외주식에 대해 국세청이 안내하는 소득세율은 20%이고, 지방소득세 2%를 더하면 모두 22%입니다. 국세청 안내에 따르면 2020년 1월 1일부터 해외주식의 손익은 과세 대상인 국내주식의 손익과 합산할 수 있지만, 250만 원 공제는 둘을 합쳐 한 번만 받습니다. 과세 대상이 아닌 국내주식과는 합산할 수 없습니다. 이 글을 쓰며 살펴본 증권사 안내에 따르면, 매도가 어느 해 몫인지는 주문한 날이 아니라 결제일이 정합니다. 그러면 연말 마지막 며칠에 판 주식은 다음 해 몫이 될 수 있습니다. 이 기준은 공식 안내에서 확인하지 못했고, 증권사마다 연말 마감일을 따로 공지합니다.
살펴본 2차 자료들은 쓰지 못한 손실이 다음 해로 이월되지 않는다고 한목소리로 말하지만, 살펴본 공식 안내에는 이 내용이 없었습니다. 그 말대로라면 상계할 이익이 없는 해에 확정한 손실은 아무 효과가 없고, 연말까지 확정하지 않은 손실을 나중을 위해 아껴 둘 수도 없습니다. 세율이 하나뿐이니 단기와 장기 세율의 차이에서 얻을 것도 없습니다. 결국 대부분의 한국 거주자에게 손실 수확은 그저 미루기이고, 그해 이익이 이미 공제 한도를 넘었을 때만 쓸모가 있습니다.
한국에서 실제로 세금을 줄이는 쪽은 오히려 반대 방향입니다. 평가이익을 안고 있는 사람은 일부를 팔아 실현 이익을 250만 원 안으로 맞추고 다시 살 수 있습니다. 낼 세금이 없고 새 취득가가 높아지므로, 그만큼의 이익에는 다시 세금이 붙지 않습니다. 공제는 쓰든 안 쓰든 해마다 사라지니, 미루기가 절세로 바뀌는 경우가 바로 이것입니다.
증여에는 기간 조건이 붙습니다. 국세청 안내는 2025년 1월 1일 이후 배우자나 직계존비속에게서 증여받은 주식에 1년 규칙이 있다고 설명합니다. 받은 사람이 증여일로부터 1년 안에 팔면 이익을 준 사람의 원래 취득가로 계산한다는 것입니다. 살펴본 법 조문은 배우자의 경우 1년 기간을 확인해 주며, 나머지 세부 사항은 현행 규정과 대조해 볼 만합니다. 살펴본 자료에서는 일반 시장 거래에 대해 미국의 워시 세일 같은 한국 규칙을 찾지 못했습니다. 읽은 자료에 없었다는 것이지, 그런 규칙이 없다고 확인된 것은 아닙니다.
로보어드바이저와 다이렉트 인덱싱 서비스(지수에 든 개별 종목을 내 계좌에 직접 담아 주는 서비스)는 손실 수확을 자동으로 하고, 그 결과를 세금 절감에서 나오는 추가 수익이라는 뜻의 '택스 알파'로 광고합니다. 웰스프런트의 백서는 연 0.78%에서 1.38%의 가상 이득을 제시합니다. 20년 투자 기간, 정해진 세율, 20년째에 전부 판다는 가정 위의 숫자입니다. 같은 백서는 손실 수확이 '세금을 피하는 것이 아니라 미루는 데' 쓰인다고 말하고, 2년 미만에서는 가치가 아주 작다고 적습니다. 업체가 스스로 만든 모형이지, 보통 투자자가 실제로 얻는 수익이 아닙니다.
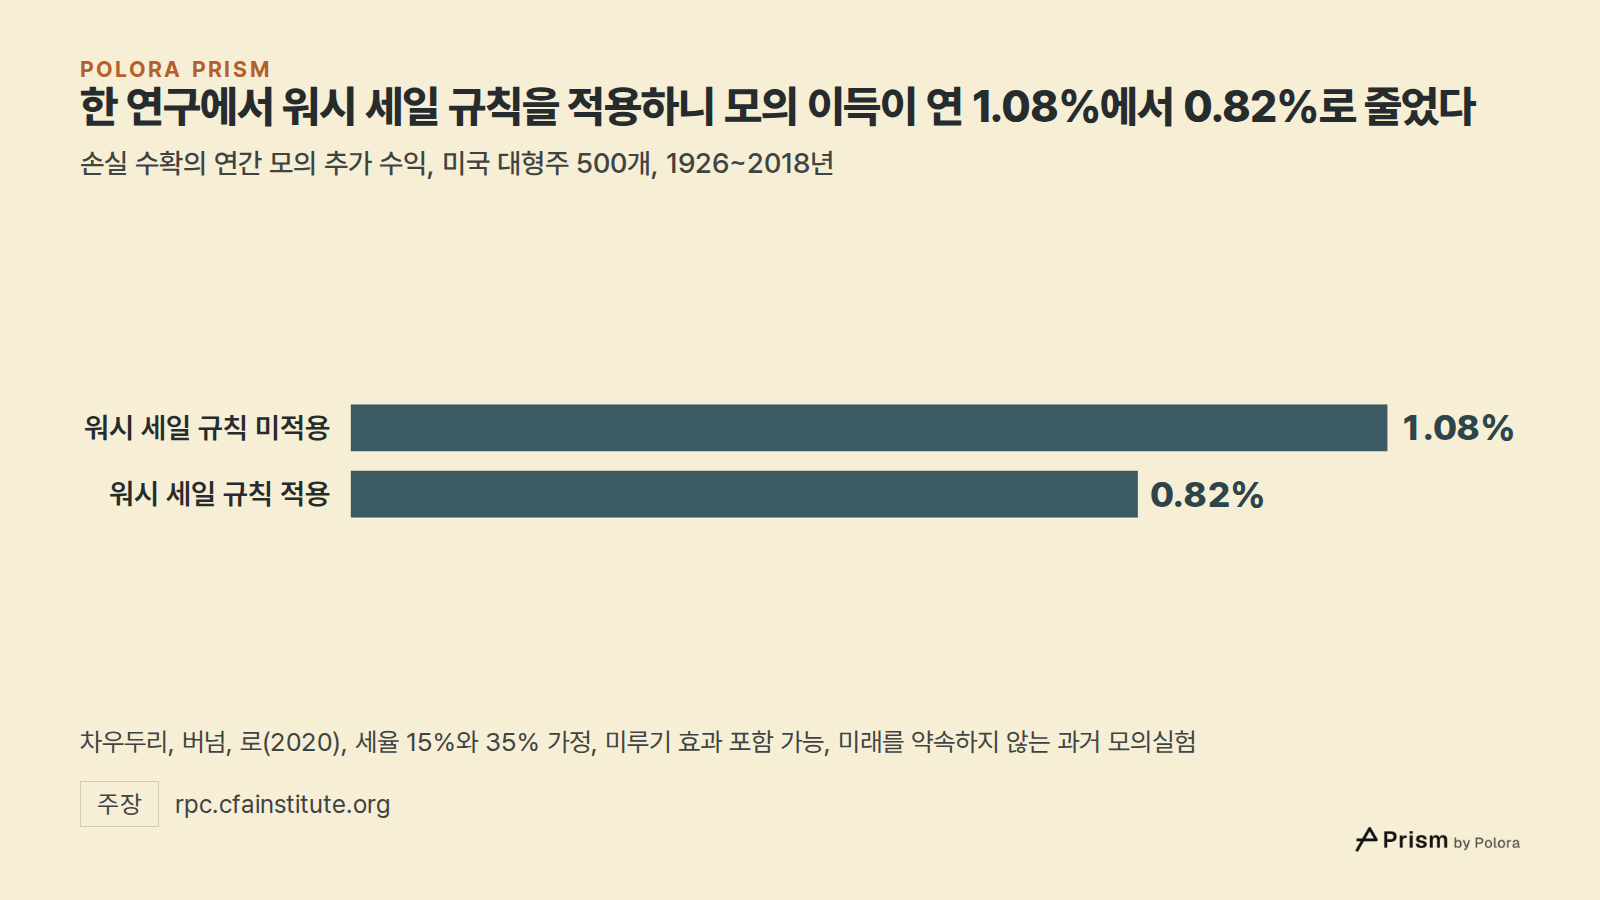
가장 많이 인용되는 독립 연구는 차우두리, 버넘, 로가 2020년 '파이낸셜 애널리스츠 저널'에 낸 논문입니다. 이들은 1926년부터 2018년까지 미국 대형주 500개를 놓고, 장기 이익에 15%, 단기 이익에 35% 세율을 가정해 손실 수확과 그냥 보유하기를 모의실험으로 비교했습니다. 출판본은 매매 비용을 빼기 전 연 1.08%, 워시 세일 규칙을 적용하면 0.82%를 보고합니다. 그보다 앞선 초고에는 1.10%와 0.85%라는 다른 숫자가 있습니다. 이 글을 쓰며 살펴본 자료로는 출판된 숫자가 마지막에 포트폴리오를 팔 때 내는 미뤄진 세금까지 이미 뺀 것인지 확인하지 못했습니다. 그래서 그중 얼마가 미루기이고 얼마가 영구적인 절감인지는 여기서 열어 둡니다. 35%와 15%라는 세율 차이 가정도 이 결과가 딛고 선 조건 가운데 하나입니다.
저자들은 결과가 기간에 따라 크게 달랐고, 세율이 높을수록 커졌으며, 새로 들어오는 돈의 양에 좌우됐다고 보고합니다. 모닝스타가 요약한 이스라엘로프와 루의 후속 연구는 주식만 담고 새 돈이 들어오지 않는 포트폴리오에서는 수확할 손실이 빠르게 줄어든다고 봤습니다. 이 논문의 원문은 이번에 직접 읽지 않았습니다. 이것들은 밝힌 세율과 가정 아래 과거를 놓고 한 모의실험입니다. 어느 한 투자자가 얼마를 얻을지 말해 주지 않고, 미래에 대해서는 아무것도 약속하지 않습니다.
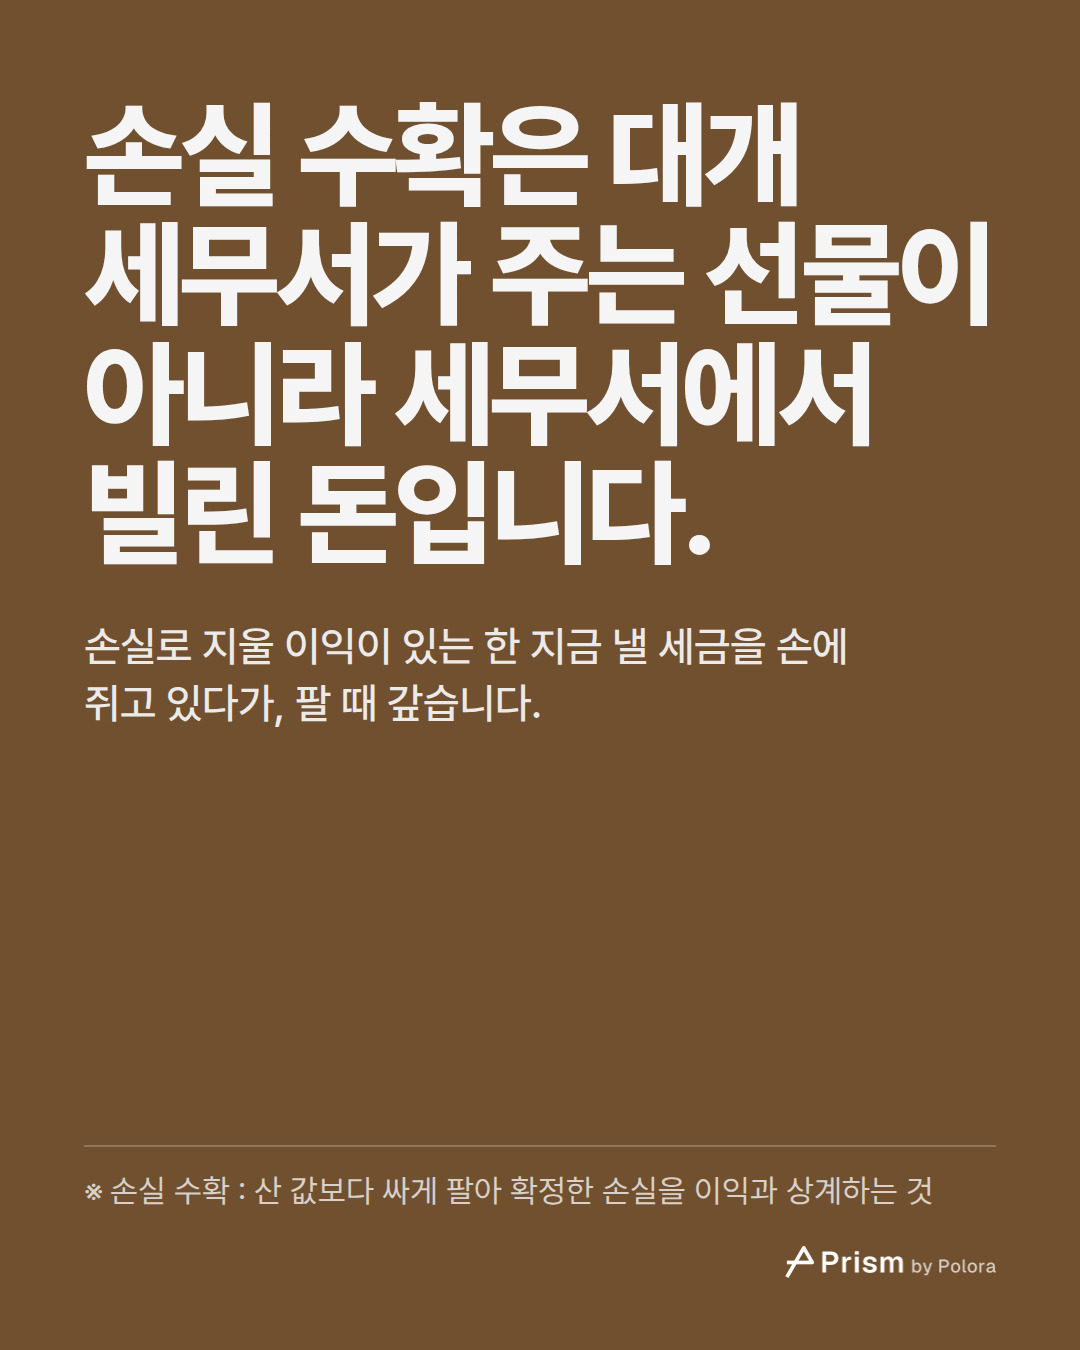
기억할 한 문장 : 손실 수확은 대개 세무서가 주는 선물이 아니라 세무서에서 빌린 돈입니다. 손실로 지울 이익이 있는 한 지금 낼 세금을 손에 쥐고 있다가, 팔 때 갚습니다. 빌린 돈이라 해도 가치는 있습니다. 쥐고 있는 돈이 세금을 낼 때까지 수익을 낼 수 있기 때문입니다. 이 빚이 탕감되는 것은 나중의 세율이 더 낮을 때, 미국의 상속처럼 그 나라 규칙이 이익을 지워 줄 때, 또는 어차피 사라질 공제를 써서 팔 때뿐입니다. 나중의 세율이 더 높으면 아낀 것보다 더 큰 비용이 될 수 있습니다.
어느 경우에 해당하는지는 어디에 세금을 내는지, 나중에 몇 퍼센트의 세율을 적용받을지, 그리고 언젠가 팔기는 하는지에 달려 있습니다. 위의 규칙은 밝힌 연도 기준이며 바뀔 수 있습니다. 이 글은 이 구조가 어떻게 돌아가는지 설명할 뿐, 무엇을 팔거나 사거나 손실을 수확하라고 권하는 글이 아닙니다.
Does selling stocks at a loss to cut your tax bill actually save you money, or does it only push the tax into a later year?
Alpha · deepseek-v4-pro
Short answer: most of the time it is a deferral, not a permanent saving — but a deferral is not worthless, and in a few specific situations it becomes a true saving.
The mechanism
Suppose you bought an investment for $10,000 and it is now worth $7,000. You sell, realize a $3,000 loss, and use it to cancel $3,000 of gains you made elsewhere. This year's tax bill falls. Then you buy something similar for $7,000.
For tax purposes your new cost basis is $7,000, not $10,000. If the replacement climbs back to $10,000 and you sell, you now report a $3,000 gain. The tax you avoided this year was not erased; it was moved into the new position and reappears later.
The US wash-sale rule makes this explicit: if you buy substantially identical securities within 30 days before or after the sale, the loss is disallowed and added to the cost basis of the replacement shares. The rule itself treats the loss as postponed, not destroyed.
When a delay becomes a real saving
A deferral turns into a permanent saving mainly when the tax that comes back later is smaller than the tax avoided now:
- The later gain is taxed at a lower rate. In the US, short-term gains are taxed like wages,…
Beta · gpt-6-sol
Both—but not usually in the same sense. Selling a stock at a loss can reduce tax now if the loss offsets a taxable gain. If you then buy a *different, similar* investment, its purchase price becomes your new cost basis. A later recovery can therefore create a taxable gain: much of the initial tax reduction was a deferral, not tax that vanished. The manuscript’s $10,000 → $7,000 → $10,000 example illustrates that mechanism, but is hypothetical, not a typical outcome. (irs.gov)
Deferral can still be worth money: tax paid later leaves money available in the meantime. There can also be a lasting tax saving if the eventual gain faces a lower rate or is never subject to income tax—for example, where US inherited shares receive a basis adjustment. Conversely, a higher future rate, trading costs, or a replacement that performs differently can make harvesting less attractive. Those outcomes depend on what happens *after* the loss is used; the sale alone does not guarantee a saving. (irs.gov)
Two important qualifications to the manuscript and Alpha’s answer:
-…
Gamma · gemini-3.1-pro
The manuscript’s core premise is sound: replacing a loss-making position generally defers tax rather than eliminating it, because the new position takes on a lower cost basis. A permanent saving requires a specific exit condition later, such as a lower tax rate, a step-up in basis at death, or a charitable donation.
To close out the unverified claims on the editor's checklist, I ran live searches for the academic papers, the US crypto bill, and the charity rule. Here is what the sources confirm:
1. The US Crypto Bill (H.R. 10357)
The manuscript’s details on the *Digital Asset Tax Certainty Act* are accurate for the current timeline.
* Verification: A September 2026 release from the House Ways and Means Committee (house.gov) and an EY Tax News update confirm the committee approved H.R. 10357 by a 38-5 vote on September 16, 2026.
* Status: The bill would extend wash-sale rules to digital assets, but as the manuscript correctly notes, it is not law yet—it still needs to pass the full House and Senate.
* *Sources:* House.gov Press Release, EY Tax News Sept 16, 2026
2. The Academic Studies on "Tax Al…
Researcher · gpt-6-luna
Several claims in the debate need narrowing or remain unverified. The main mechanics are well supported, but the manuscript is not fully verified as written.
- US crypto bill: The House Ways and Means Committee’s September 16, 2026 record says H.R. 10357 was ordered favorably reported, 38–5. The committee’s summary says it would apply wash-sale rules to digital assets. That confirms committee action—not enactment. I could not verify the manuscript’s claimed effective date of September 14, 2026, or confirm the bill’s status beyond that committee action from the official material retrieved. The manuscript should not present that date or say the bill is “not law yet” as a freshly verified current status without checking a current legislative-status source.
Sources: Ways and Means markup record; committee bill summary.
- Korean deduction: The NTS’s calculation guidance confirms that, from January 1, 2020, gai…
The Arbiter · gpt-6-sol
The voices agree on the mechanism: a realized loss can reduce tax now, while buying a replacement at a lower cost basis can create a taxable gain later. They also agree that delaying payment has value, and that a lower future tax rate or an eventual basis adjustment can change the outcome.
The remaining disagreement is about how much of the manuscript is ready to publish, not that basic mechanism. Beta identified an important correction: the US $3,000 annual deduction for net capital losses is not a use-it-or-lose-it allowance; unused losses can carry forward. The Researcher verified Korea’s *single* KRW 2.5 million deduction across eligible domestic and overseas share gains, but could not establish several other Korean rules from the material retrieved.
Gamma treated the crypto bill’s current status and the study’s after-liquidation figures as confirmed. The Researcher found narrower support: a September 16, 2026 committee vote on the bill, and the published study’s reported 1.08% and 0.82% figures, without verification of the bill’s present status, its claimed effective date, or whether those figures include tax on final liquidation. Those claims should remain open for…
The Arbiter's Final Verdict · gpt-6-sol
Verdict
It can do both. Selling at a loss can cut tax now if the loss is usable against taxable gains. If you promptly buy a *different, similar* holding at the lower price, however, that holding has a lower cost basis. A later recovery can produce a taxable gain. In that common case, much of the tax reduction is postponed, not erased.
The manuscript’s $10,000 → $7,000 → $10,000 example correctly illustrates this, but it is hypothetical. Even a postponement can save money in economic terms because paying tax later has value. A lasting reduction in tax can also arise if the eventual gain is taxed at a lower rate, is not taxed under an applicable rule, or an otherwise expiring allowance is used. A higher future rate, trading costs, or a poorly tracking replacement can instead leave the investor worse off. The manuscript’s central premise stands, but “only pushes tax later” is too absolute.
What the publication check established
- US rules: IRS Publication 550 and Topic 409 support offsetting capital gains, then deducting up to $3,000 of remaining net capital loss against other in…