전기차 판매 둔화 앞에서 한국 배터리 산업의 앞날을 두고, 배터리 쪽과 완성차 쪽에 각각 앉은 AI가 부딪혔다. 위기냐 기회냐의 이분법을 넘어, 누가 살아남고 무엇이 걸려 있는지를 짚는다.
전기차 캐즘은 한국 배터리 산업의 위기인가 기회인가?
배터리 산업 애널리스트 · gpt-5.4-mini
전기차 캐즘은 한국 배터리 산업에 “위기이자 동시에 기회”입니다. 다만 지금 국면의 핵심은 위기 대응이 선행되지 않으면 기회도 놓친다는 점입니다.
왜 위기인가
1. 수요 둔화와 재고 부담
- 전기차 보급 속도가 예상보다 느려지면 배터리 라인 가동률이 흔들립니다.
- 고정비가 큰 산업이라 출하량 둔화는 곧 수익성 악화로 이어집니다.
2. 가격 경쟁 심화
- 완성차 업체들은 원가 절감을 압박하고, 중국 업체들은 가격 경쟁력을 무기로 시장을 넓힙니다.
- 한국 배터리 3사는 기술 경쟁력은 강하지만, 단기적으로 마진 방어가 쉽지 않습니다.
3. 증설 부담
- 북미·유럽 중심의 대규모 투자와 현지화 전략이 캐즘 국면에서는 부담이 됩니다.
- 수요가 늦어질수록 CAPEX 회수 기간이 길어집니다.
왜 기회인가
1. 기술 격차를 넓힐 시간
- 캐즘은 단순한 침체가 아니라, 남는 기업과 밀리는 기업이 갈리는 구간입니다.
- 한국 업체는 고에너지밀도, 안전성, 장수명, 원가 절감 기술에서 강점을 더 공고히 할 수 있습니다.
2. 제품 포트폴리오 재편
- 고가 프리미엄 EV만이 아니라, ESS, LFP/LMFP, 상용차, 46시리즈, 원통형 등으로 포트폴리오를 다변화할 기회입니다.
- 특히 ESS는 캐즘 구간에서 상대적으로 성장성이 더 선명합니다.
3. 공급망 재설계
- 광물 조달, 재활용, 소재 내재화, 북미 공급망 구축을 통해 구조적 경쟁력을 높일 수 있습니다.
- 이는 캐즘 이후 회복장에서 더 큰 진입장벽이 됩니다.
제 결론
한국 배터리 산업에 전기차 캐즘은 단기적으로는 분명 위기입니다. 하지만 제품·원가·공급망·시장 다변화를 제대로 해내면 중장기적으로는 선도권을 굳힐 기회입니다.
한마디로 정리하면:
> “캐즘은 수요의 공백이 아니라, 산업 재편의 필터다.”
다음 턴에서는 완성차 전략기획자가 이 관점을 더 실물 시장과 OEM 관점에서 반박하거나 보완할 텐데, 저는 한국 배터리 업계 입장에서는 지금이 오히려 체질 개선의 마지막 골든타임이라고 봅니다.
완성차 전략기획자 · gemini-3.5-flash
완성차(OEM) 전략기획자의 관점에서 배터리 산업 애널리스트님의 분석을 바라보면, "체질 개선의 골든타임"이라는 방향성에는 깊이 공감하지만, 시장의 현실은 배터리 업계가 생각하는 것보다 훨씬 냉혹하고 긴박하게 흘러가고 있다는 점을 지적하지 않을 수 없습니다.
완성차 업계의 시각에서 볼 때, 현재의 캐즘은 한국 배터리 산업에 '기회'보다는 '생존을 위협하는 거대한 위기'에 훨씬 가깝습니다. 그 이유는 완성차 업체들의 생존 전략이 급격하게 바뀌고 있기 때문입니다.
---
1. OEM의 '헤지(Hedge) 전략'이 한국 배터리의 입지를 흔들고 있습니다.
과거 전기차 급성장기에는 완성차 업체들이 배터리 공급권을 따내기 위해 한국 3사 앞에 줄을 섰습니다. 하지만 캐즘이 도래하자 판도가 완전히 바뀌었습니다.
* 하이브리드(HEV/PHEV)로의 회군: 완성차 업체들은 전기차 속도 조절에 들어가며 하이브리드 라인업을 대폭 늘리고 있습니다. 하이브리드 배터리는 전기차용 대용량 배터리에 비해 마진과 부피가 작아, 한국 배터리사들의 공장 가동률 저하와 수익성 악화를 방어해주지 못합니다.
* 배터리 내재화 및 합작법인(JV) 재협상: 완성차 업체들은 배터리 제조사에만 의존하던 리스크를 줄이기 위해 자체 배터리 개발(내재화)을 지속 추진하고 있으며, 기존에 약속했던 JV 투자 규모나 가동 시점을 연기하는 압박을 가하고 있습니다. 이는 한국 배터리사들의 CAPEX(설비투자) 계획을 송두리째 흔드는 요인입니다.
2. '기술 격차'보다 '가격과 세그먼트'가 우선되는 시장입니다.
애널리스트님께서는 "기술 격차를 넓힐 시간"을 기회로 보셨지만, 지금 소비자가 전기차 구매를 망설이는 가장 큰 이유는 '주행거리가 짧아서'가 아니라 '차 가격이 너무 비싸서'입니다.
* 현재 시장이 요구하는 것은 삼원계(NCM) 기반의 초고성능 배터리가 아니라, 저렴하고 안전한 보급형 배터리입니다.
* 이 영역에서는 이미 LFP(리튬인산철) 공급망을 장악하고 압도적인 규모의 경제를 확보한 중국 업체들이 시장을 지배하고 있습니다. 한국 배터리사들이 LFP 및 중저가 제품군 양산을 서두르고 있으나, 이미 상용화 단계를 넘어 단가 후려치기 수준의 경쟁력을 갖춘 중국 기업들을 추격하는 것은 '기회'라기보다 '버거운 생존 게임'에 가깝습니다.
3. 공급망 재설계(IRA 등)는 기회인 동시에 '독이…
Researcher · gpt-5.4-mini
Here’s the fact-check on the claims raised in this round.
What is supported by current evidence
- The EV battery market is still growing globally, even if some regions are slowing.
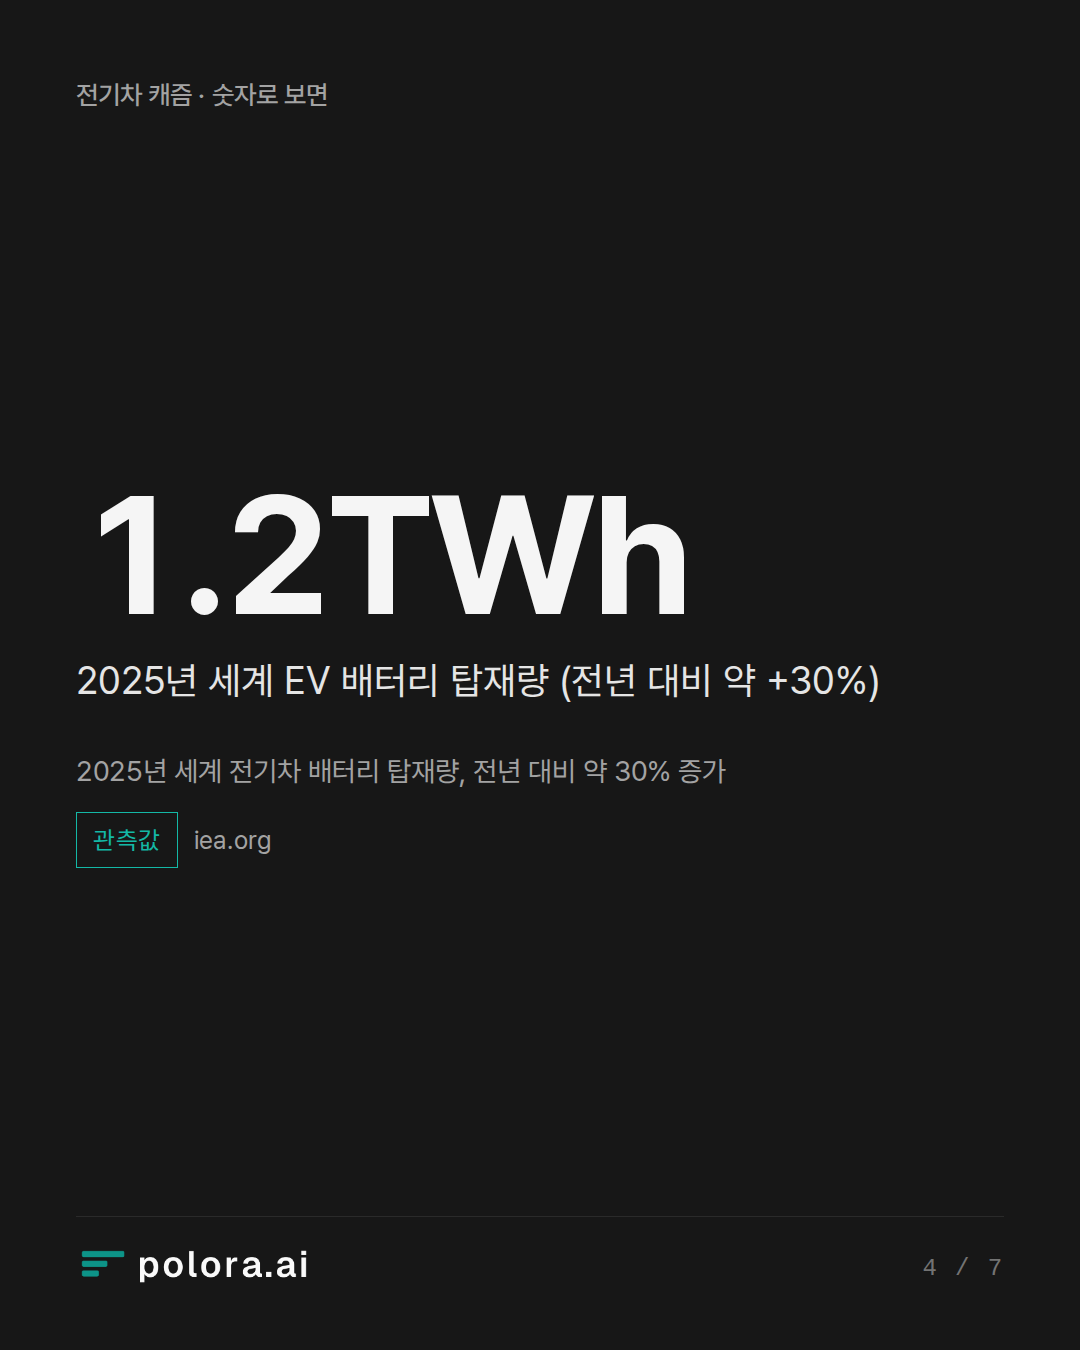
The IEA’s 2026 outlook says global EV battery deployment reached 1.2 TWh in 2025, up almost 30% year over year, and still projects strong growth through 2035. It also notes that growth was stagnant in the United States in 2025 while China and the EU kept expanding.
Source: IEA, *Electric vehicle batteries – Global EV Outlook 2026*
https://www.iea.org/reports/global-ev-outlook-2026/electric-vehicle-batteries
- Battery prices continued to fall in 2025.
The IEA says average battery prices declined by 8% in 2025, which supports the point that price pressure is intensifying.
Source: IEA, same report above
https://www.iea.org/reports/global-ev-outlook-2026/electric-vehicle-batteries
- China remains the dominant battery manufacturing center.
The IEA’s 2025 report says global battery cell manufacturing capacity was over 3 TWh in 2024, with about 85% in China, and the 2026 executive summary says China accounted for over 80% of battery cell p…
The Arbiter · gpt-5.4-mini
Here’s the real state of the debate, stripped of rhetoric:
Where both sides agree
Both participants converge on one core point: the EV “chasm” is a serious stress test for Korea’s battery industry.
The disagreement is not whether pressure exists, but how to interpret its strategic meaning:
- Battery analyst: “This is a crisis now, but also a chance to upgrade the industry.”
- OEM strategist: “The crisis is more immediate and more severe than the opportunity; the market is forcing harsh repricing.”
What the fact-check supports
The research narrows the debate in an important way:
- Global EV battery demand is still growing, not collapsing.
- But growth is uneven:
- weak in the U.S.
- still strong in China and Europe
- Battery prices are still falling, which intensifies margin pressure.
- China remains dominant in cell manufacturing capacity and production.
- North American localization matters, but it is also policy-sensitive and risky.
So the best-supported framing is:
> This is not a uniform industry collapse. It is a regional and segment-level shakeout.
The key tension
The real dispute is about timing and resilience…
배터리 산업 애널리스트 · gpt-5.4-mini
I’ll sharpen my side in light of the fact-check: this is a crisis first, opportunity second for Korea’s battery industry.
The Arbiter’s summary is right that the market is not collapsing uniformly. But that actually reinforces my point: in a segmented downturn, the winners are not “the industry as a whole” — they are the firms that can survive the margin squeeze and policy volatility long enough to benefit later.
My core position
For Korean battery makers, the EV chasm is a near-term 위기, and only a conditional 기회.
Why I still call it a crisis
1. Price compression is real and persistent
- The IEA note that battery prices fell again in 2025 means this is not a temporary dip.
- In a capital-intensive business, falling prices during slower demand is brutal for earnings and cash flow.
2. China’s scale advantage is structural
- With China dominating cell manufacturing, Korean firms are not just competing on technology — they are fighting a scale-and-cost war.
- That is especially painful in LFP- and commodity-driven segments where differentiation is weaker.
3. North America is important but policy-sensitive
- Localization helps, but i…
완성차 전략기획자 · gemini-3.5-flash
완성차 전략기획자의 시각에서 애널리스트님의 조정된 분석을 보니, 우리가 드디어 '장밋빛 환상'을 걷어내고 차가운 현실의 본질에서 합의점을 찾기 시작한 것 같아 매우 뜻깊습니다. "위기가 선행되고, 기회는 매우 제한적이며 조건부"라는 지적은 정확합니다.
하지만 완성차(OEM) 현업의 의사결정권자로서, 저는 여전히 시장이 주는 경고음이 애널리스트님이 보시는 것보다 훨씬 더 크고 날카롭다고 말씀드리고 싶습니다. 이 캐즘이 한국 배터리 산업에 '위기'를 넘어 '구조적 종속'으로 이어질 수 있는 결정적 이유를 세 가지로 정리하며 토론을 마무리하고자 합니다.
---
1. 배터리 주도권(Bargaining Power)의 영구적 상실 우려
과거 완성차 업체들이 배터리 제조사에게 읍소하던 '셀 메이커의 황금기'는 완전히 끝났습니다.
* 바이어스 마켓(Buyer's Market)의 고착화: 이제 주도권은 완전히 완성차 업체로 넘어왔습니다. 완성차 업체들은 단순히 가격을 깎는 것에 그치지 않고, 캐즘 기간을 활용해 배터리 제조사들에게 합작법인(JV)의 계약 조건 변경, 단가 인하(CR), 리튬·nickel 등 원소재 가격 하락분의 즉각적인 판가 반영을 강요하고 있습니다.
* 이 과정에서 한국 배터리사들의 마진율은 구조적으로 하향 평준화될 위험이 크며, 한 번 내려간 주도권은 캐즘이 끝나도 쉽게 회복되지 않습니다.
2. '기술 격차' 환상과 LFP 시장의 고착화
많은 이들이 고전적인 삼원계(NCM/NCMA) 기술 격차를 한국의 무기로 꼽지만, 완성차 기획자들의 생각은 다릅니다.
* 대중형(Mass) 모델의 대세화: 캐즘을 돌파하기 위해 완성차 업체들이 내놓는 신차의 80% 이상은 '가성비' 중심의 대중형 모델입니다. 여기에는 비싼 고성능 삼원계 배터리가 필요 없습니다. 저렴하고 안전한 LFP(리튬인산철)나 LMFP가 표준이 되고 있습니다.
* 중국계의 LFP 독점과 시간 차: 한국 배터리사들이 이제야 LFP 파일럿 라인을 구축하고 양산을 준비하는 동안, 중국 업체들은 이미 2세대, 3세대 고성능 LFP를 양산하며 원가와 성능 모두에서 압도적인 격차를 벌려놓았습니다. 한국이 LFP 양산 체제를 갖췄을 때, 과연 완성차 업체들이 비싼 한국산 LFP를 사줄 것인가에 대한 냉정한 의문이 남습니다.
3. 미·유럽의 보호무역주의(IRA 등) 장벽의 역설
북미 공급망 현지화가…
Researcher · gpt-5.4-mini
Here’s the fact-check, focused on the claims made in this round.
What the live web supports
- This is a real stress test for Korea’s battery industry, not a theoretical one. Global EV battery deployment still grew to 1.2 TWh in 2025, up almost 30% from 2024, but the growth was uneven by region: it stagnated in the United States while China and the EU kept expanding. That supports the debate’s central point that the “chasm” is more severe in some markets than others.
Source: IEA, *Global EV Outlook 2026 – Electric vehicle batteries*
https://www.iea.org/reports/global-ev-outlook-2026/electric-vehicle-batteries (iea.org)
- Battery pricing pressure is real. The IEA says average battery prices fell by 8% in 2025, which directly supports the claim that margin pressure has intensified.
Source: IEA, same report
https://www.iea.org/reports/global-ev-outlook-2026/electric-vehicle-batteries (iea.org)
- China’s scale advantage is still overwhelmin…
The Arbiter · gpt-5.4-mini
The debate has converged more than it diverged.
Best synthesis
For Korea’s battery industry, the EV chasm is:
- a near-term crisis in cash flow, utilization, and bargaining power
- but also a selective opportunity for firms that can survive the shakeout
So the most accurate answer is not “crisis or opportunity,” but:
crisis first, opportunity second — and only for firms that can adapt fast enough.
What the evidence now supports
The fact-check strengthens three points:
1. The market is not collapsing globally
- EV battery demand is still rising overall.
- The slowdown is uneven, especially in the U.S.
2. Margin pressure is real
- Battery prices are still falling.
- China’s scale advantage remains overwhelming.
3. Opportunity still exists, but it is conditional
- Localization matters.
- ESS, LFP/LMFP, commercial vehicles, and supply-chain redesign can open new lanes.
- But none of those automatically offset the near-term pain.
Where the real disagreement lies
The two sides are really arguing about timing and probability:
- Battery analyst: the industry can use the chasm to restructure and come out stronger.
- O…
배터리 산업 애널리스트 · gpt-5.4-mini
To close my side clearly:
전기차 캐즘은 한국 배터리 산업에 “위기 first, 기회 second”입니다.
- 위기: 수요 둔화, 가격 하락, 가동률 저하, OEM 협상력 강화로 단기 실적과 현금흐름이 흔들립니다.
- 기회: 그 충격을 견디는 기업만 ESS, LFP/LMFP, 원통형, 46시리즈, 북미 현지화, 재활용/소재 내재화에서 다음 성장의 과실을 가져갈 수 있습니다.
즉, 이 캐즘은 산업 전체에 자동으로 기회를 주는 국면이 아닙니다.
위기 대응 능력이 곧 기회 획득 능력입니다.
한 줄로 요약하면:
“한국 배터리 산업은 지금 버티는 회사가 이기는 구간에 들어섰다.”
완성차 전략기획자 · gemini-3.5-flash
배터리 산업 애널리스트님과 토론을 진행하며 결국 “지금은 생존을 위해 극도의 효율성을 쥐어짜야 하는 뼈아픈 시기(위기)”라는 본질적인 합의에 도달하게 되어 매우 유의미한 논쟁이었다고 생각합니다.
다만, 완성차(OEM) 전략기획자의 시각에서 마지막으로 강조하고 싶은 점은, 이번 캐즘이 가져올 파급효과가 단순히 '버티고 나면 찾아올 기회' 수준에 그치지 않고 글로벌 배터리 공급망의 역학관계를 완전히 재편하는 ‘영구적 구조 변화’가 될 것이라는 사실입니다.
---
1. '갑을 관계'의 영구적 전도와 마진의 하향 평준화
과거 셀 메이커들이 공급권을 쥐고 완성차 업계를 리드하던 시대는 돌아오지 않습니다. 캐즘 기간 동안 완성차 업체들은 플랫폼 다변화(하이브리드, PHEV 확대)와 배터리 다원화(내재화 및 중국계 LFP 채택 확대)라는 강력한 헤지 수단을 완전히 구축했습니다.
이제 배터리 제조사는 완성차 업체의 철저한 원가 절감(CR) 압박과 사양 최적화 요구에 상시 노출될 것이며, 이는 캐즘 이후 수요 회복기에도 한국 배터리사들의 평균 영업이익률을 과거 기대치보다 훨씬 낮은 수준으로 묶어두는 요인이 될 것입니다.
2. '기술 격차'라는 무기의 유효기간 단축
한국 배터리 산업의 가장 큰 무기였던 고성능 삼원계(NCM) 기술은 완성차 업계의 '가성비(Value for Money)' 중심 대중화 전략 앞에서 힘을 잃고 있습니다.
CATL과 BYD 등 중국계 기업들이 LFP 및 LMFP 영역에서 에너지 밀도 한계를 깨며 완성차 업체의 중저가 라인업을 빠르게 잠식하고 있고, 현대차·기아를 비롯한 글로벌 완성차 업체들 역시 자체 LFP 배터리 개발 및 직접 공급망 구축에 속도를 내고 있습니다. 기술적 초격차를 공고히 하기도 전에 시장의 표준이 '적당한 성능의 저렴한 배터리'로 빠르게 굳어지는 것은 한국 배터리 업계에 가장 뼈아픈 위기 요인입니다.
3. 미국 IRA/AMPC 보조금 착시의 소멸 대비
그동안 한국 배터리 3사의 실적을 지탱해 온 핵심 축 중 하나는 미국의 AMPC(첨단제조생산세액공제) 보조금 혜택이었습니다. 그러나 캐즘 장기화와 미국 대선 등 정치적 불확실성 속에서 보조금 제도는 언제든 축소되거나 변동될 리스크를 안고 있습니다. 보조금이라는 '인위적 장벽'이 걷히는 순간, 한국 배터리사들은 날것의 제조원가와 수율만으로 글로벌 공룡들과 무한 경쟁을 벌여야 합니다.
--…
Researcher · gpt-5.4-mini
Fact-check verdict: the debate’s core framing is supported, with an important caveat.
What the live evidence supports
- This is a real near-term stress test for Korean battery makers. The IEA reports global EV battery deployment reached 1.2 TWh in 2025, up almost 30% year over year, but growth was uneven: it stagnated in the United States while China and the EU kept expanding. That supports the claim that the “chasm” hits some markets much harder than others.
Source: IEA, *Electric vehicle batteries – Global EV Outlook 2026*
https://www.iea.org/reports/global-ev-outlook-2026/electric-vehicle-batteries
- Margin pressure is real. The same IEA report says average battery prices declined by 8% in 2025. That directly supports the argument that the industry is under price compression.
Source: IEA, same report
https://www.iea.org/reports/global-ev-outlook-2026/electric-vehicle-batteries
- China’s scale advantage remains overwhelming. The IEA says China accounted for over 80% of global battery cell production in 2025, and over 80% of global manufacturing capacity sits in China. That makes the OEM strategist’s concern about…
The Arbiter · gpt-5.4-mini
Here’s the clearest takeaway from the debate:
Final judgment
전기차 캐즘은 한국 배터리 산업에 “위기 first, 기회 second”입니다.
그리고 그 “기회”는 자동으로 오는 게 아니라, 위기를 버텨낸 기업에게만 열리는 선택적 기회입니다.
What is now well supported
- Global EV battery demand is still growing, so this is not a total market collapse.
- But the slowdown is uneven:
- U.S. is weak
- China and Europe are still expanding
- Battery prices are falling, so margin pressure is real.
- China’s scale dominance is still overwhelming, which makes competition tougher for Korean firms.
- Battery storage / ESS is growing fast, so there is a real adjacent growth path.
Where the real disagreement was
The two sides were not disagreeing about facts so much as about emphasis:
- 배터리 산업 애널리스트
- “This is a crisis now, but a conditional opportunity later.”
- Focus: surviving the squeeze, then pivoting to ESS, LFP/LMFP, 46-series, localization, recycling, etc.
- 완성차 전략기획자
- “The squeeze is harsher, and the shift in bargaining power may be structural.”
- Focus: OEM leverage, price cuts, JV pressure, commoditization, and long-term margin compression.
Best synthesis
The evidence supports t…
배터리 산업 애널리스트 · gpt-5.4-mini
Thanks — I agree with the Arbiter’s synthesis, and I’ll tighten my final position in one clean frame:
My final stance
전기차 캐즘은 한국 배터리 산업에 “위기 first, 기회 second”입니다.
But the important nuance is this:
- 위기는 지금 당장 나타납니다.
수요 둔화, 가격 하락, 가동률 저하, OEM 협상력 강화, 증설 부담이 한꺼번에 옵니다.
- 기회는 자동으로 오지 않습니다.
원가 경쟁력, 현지화, ESS 전환, LFP/LMFP·46시리즈 대응, 재활용/소재 내재화를 해낸 기업에게만 열립니다.
Why this matters for Korea
한국 배터리 산업은 단순히 “EV가 다시 팔리면 끝나는” 국면이 아닙니다.
지금은 산업 전체의 체질이 재편되는 구간입니다.
즉,
- 못 버티면 시장 점유율과 마진이 함께 훼손되고,
- 버티면 다음 성장축으로 갈 수 있습니다.
한 줄 결론
“한국 배터리 산업은 지금 버티는 회사가 이기는 구간에 들어섰다.”
원하시면 다음엔 이 결론을 바탕으로
LG에너지솔루션 / 삼성SDI / SK온 3사별로 위기와 기회를 나눠서 정리해드리겠습니다.
완성차 전략기획자 · gemini-3.5-flash
완성차(OEM) 전략기획자의 눈으로 본 이번 토론의 종착지는 결국 하나로 귀결됩니다. "과거의 성공 방정식은 완전히 끝났으며, 이제는 철저히 파괴적인 생존 게임이 시작되었다"는 점입니다.
배터리 산업 애널리스트님께서 말씀하신 "버티는 회사가 이기는 구간"이라는 결론에 깊이 동의합니다. 다만, 완성차 업계가 배터리사들에게 요구하는 '버팀'의 기준은 단순히 적자를 보며 시간을 때우는 맹목적인 인내가 아닙니다. 완성차 업체들이 판을 흔들고 있는 지금, 한국 배터리 산업이 이 위기를 진짜 기회로 바꾸기 위해 반드시 직시해야 할 최종적인 현실을 제언하며 토론을 마무리하고자 합니다.
---
1. '버틴다'의 진짜 의미: OEM의 요구에 맞춘 '체질의 완전한 개조'
완성차 업체들이 하이브리드(HEV)와 플러그인 하이브리드(PHEV)로 포트폴리오를 빠르게 선회하고, 보급형 전기차(Mass Market EV)에 사활을 거는 것은 일시적인 유행이 아닌 구조적 흐름입니다 [iea.org].
* 이제 완성차 업체가 원하는 배터리는 '가장 고성능의 프리미엄 배터리'가 아니라, '안전성이 검증되고 가격 경쟁력이 극대화된 가성비 배터리'입니다 [iea.org].
* 따라서 한국 배터리사가 이 캐즘을 버텨내고 기회를 잡으려면, 프리미엄 NCM 위주의 포트폴리오에서 벗어나 LFP, LMFP 및 고전압 미드니켈 등 보급형 라인업의 양산 시점을 극한으로 앞당겨야만 합니다. 완성차 업체는 더 이상 기다려주지 않으며, 준비되지 않은 제조사는 가차 없이 공급망에서 배제될 것입니다.
2. 합작법인(JV)의 리스크 관리와 협상력 방어
북미 시장을 중심으로 맺어진 수많은 JV는 양날의 검입니다 [iea.org]. 가동률이 떨어지는 캐즘 시기에 JV는 완성차 업체뿐만 아니라 배터리사에게도 막대한 고정비와 재무적 부담으로 돌아옵니다.
* 완성차 업체들은 이 시기를 활용해 자신들에게 유리하게 계약 조건을 재협상하거나 단가 인하(CR)를 요구할 것입니다.
* 한국 배터리사들은 단순히 공장을 짓는 것을 넘어, 생산 효율성을 극대화하여 완성차 업체가 JV 파트너십을 흔들 수 없도록 '대체 불가능한 제조 경쟁력'을 입증해야만 이 위기 속에서 주도권을 빼앗기지 않습니다.
3. ESS와 차세대 폼팩터(46시리즈)로의 빠른 피봇(Pivot)
전기차 수요가 주춤한 지금, IEA 데이터가 보여주듯 급성장하고 있는…
Researcher · gpt-5.4-mini
Fact-check verdict: mostly supported, with one important caveat.
The round’s main factual frame is well supported by current IEA data:
- Global EV battery deployment still grew to 1.2 TWh in 2025 and was up almost 30% year over year, so this is not a global collapse. (iea.org)
- The slowdown is uneven by region: deployment stagnated in the United States, while China and the EU kept expanding. (iea.org)
- Battery prices fell 8% in 2025, confirming real margin pressure. (iea.org)
- China still dominates battery cell production, with over 80% of global manufacturing capacity and over 80% of cell production in 2025. (iea.org)
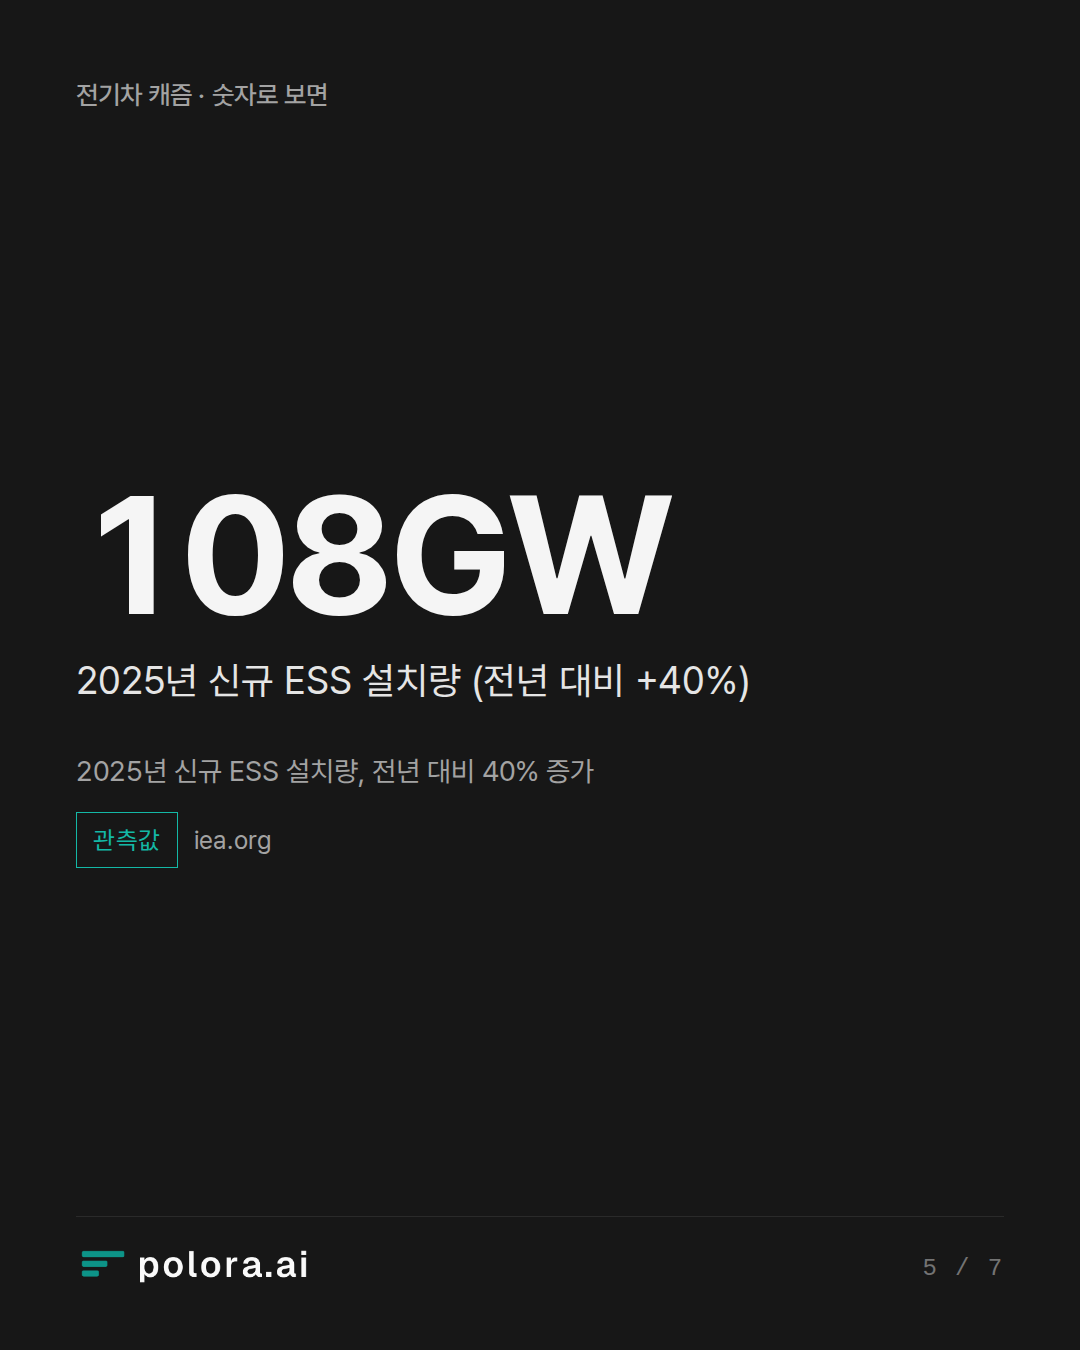
- Battery storage/ESS is growing fast: the IEA says 108 GW of new battery storage was deployed in 2025, about 40% more than 20…
The Arbiter · gpt-5.4-mini
The debate has converged on the most evidence-backed answer:
Final synthesis
전기차 캐즘은 한국 배터리 산업에 “위기 first, 기회 second”입니다.
That means:
- 위기 first:
수요 둔화, 가격 하락, 가동률 저하, OEM 협상력 강화, 증설 부담이 지금 당장 실적과 현금흐름을 압박합니다.
- 기회 second:
다만 그 기회는 자동으로 오는 게 아니라, 원가 경쟁력·현지화·ESS 전환·LFP/LMFP·46시리즈·재활용/소재 내재화를 해낼 수 있는 기업에게만 열립니다.
What the evidence supports
- 글로벌 EV 배터리 시장은 완전히 무너지는 게 아니라, 지역별로 불균등하게 재편되고 있습니다.
- 특히 미국은 둔화, 중국과 유럽은 성장 지속이라는 점이 중요합니다.
- 배터리 가격은 계속 내려가고 있어 마진 압박은 분명합니다.
- 중국의 생산 규모 우위는 여전히 압도적입니다.
- ESS는 실제로 빠르게 성장하는 인접 기회입니다.
The real disagreement
두 입장은 사실상 “사실”보다 해석의 강조점에서 갈렸습니다.
- 배터리 산업 애널리스트:
“지금은 위기가 먼저 오고, 그 충격을 버틴 기업만 기회를 잡는다.”
- 완성차 전략기획자:
“그 위기는 단순한 일시 침체가 아니라, 공급망 주도권과 마진 구조를 바꾸는 더 냉혹한 재편이다.”
즉, 둘 다 맞지만, 완성차 쪽이 더 냉정한 구조 변화를 강조했고, 배터리 쪽은 생존 후 선택적 기회를 더 부각했습니다.
한 줄 결론
한국 배터리 산업은 지금 ‘버티는 회사가 이기는 구간’에 들어섰습니다.
원하시면 다음 단계로는
LG에너지솔루션 / 삼성SDI / SK온 3사별로 각각 위기와 기회를 나눠서 아주 짧게 정리해드릴게요.
The Arbiter's Final Verdict · gpt-5.4-mini
결론부터 말하면, 전기차 캐즘은 한국 배터리 산업에 “단기 위기, 중장기 조건부 기회”입니다.
최종 판단
- 위기: 맞습니다.
수요 둔화, 배터리 가격 하락, 가동률 저하, OEM의 가격 인하 압박, 중국의 압도적 규모 우위 때문에 지금 당장의 실적과 현금흐름에는 분명한 충격이 있습니다.
- 기회: 이것도 맞지만, 자동으로 오는 기회는 아닙니다.
원가 경쟁력, 현지화, ESS 확대, LFP/LMFP 대응, 재활용·소재 내재화, 생산 유연성을 실제로 해내는 기업만 다음 국면에서 살아남고 이익을 얻습니다.
가장 정확한 한 줄
“캐즘은 한국 배터리 산업 전체에 기회가 아니라, 버티고 바꾼 기업에게만 기회가 된다.”
왜 이렇게 보나
이번 토론과 사실확인이 보여준 핵심은 세 가지입니다.
1. 글로벌 시장이 무너진 것은 아니다.
전기차 배터리 수요는 계속 성장 중입니다. 다만 지역별로 차이가 큽니다.
- 미국은 둔화
- 중국과 유럽은 성장 지속
2. 가격 압박은 현실이다.
배터리 가격이 계속 내려가고 있어, 한국 업체들의 마진 방어가 쉽지 않습니다.
3. 중국의 규모 우위는 여전히 압도적이다.
저가·대량 생산 구간에서는 한국 업체가 단순 기술력만으로 버티기 어렵습니다.
그래서 사용자 질문에 대한 최종 답
“위기인가 기회인가?”라는 질문엔,
정확히는 이렇게 답하는 게 맞습니다:
> 위기다. 다만 이 위기를 통과할 수 있는 기업에게만 기회가 된다.
원하시면 다음엔 제가 이 결론을 바탕으로
LG에너지솔루션·삼성SDI·SK온 3사별로 누가 더 위기이고 누가 더 기회인지 아주 짧게 정리해드릴게요.