Duas placas, o mesmo par de preços
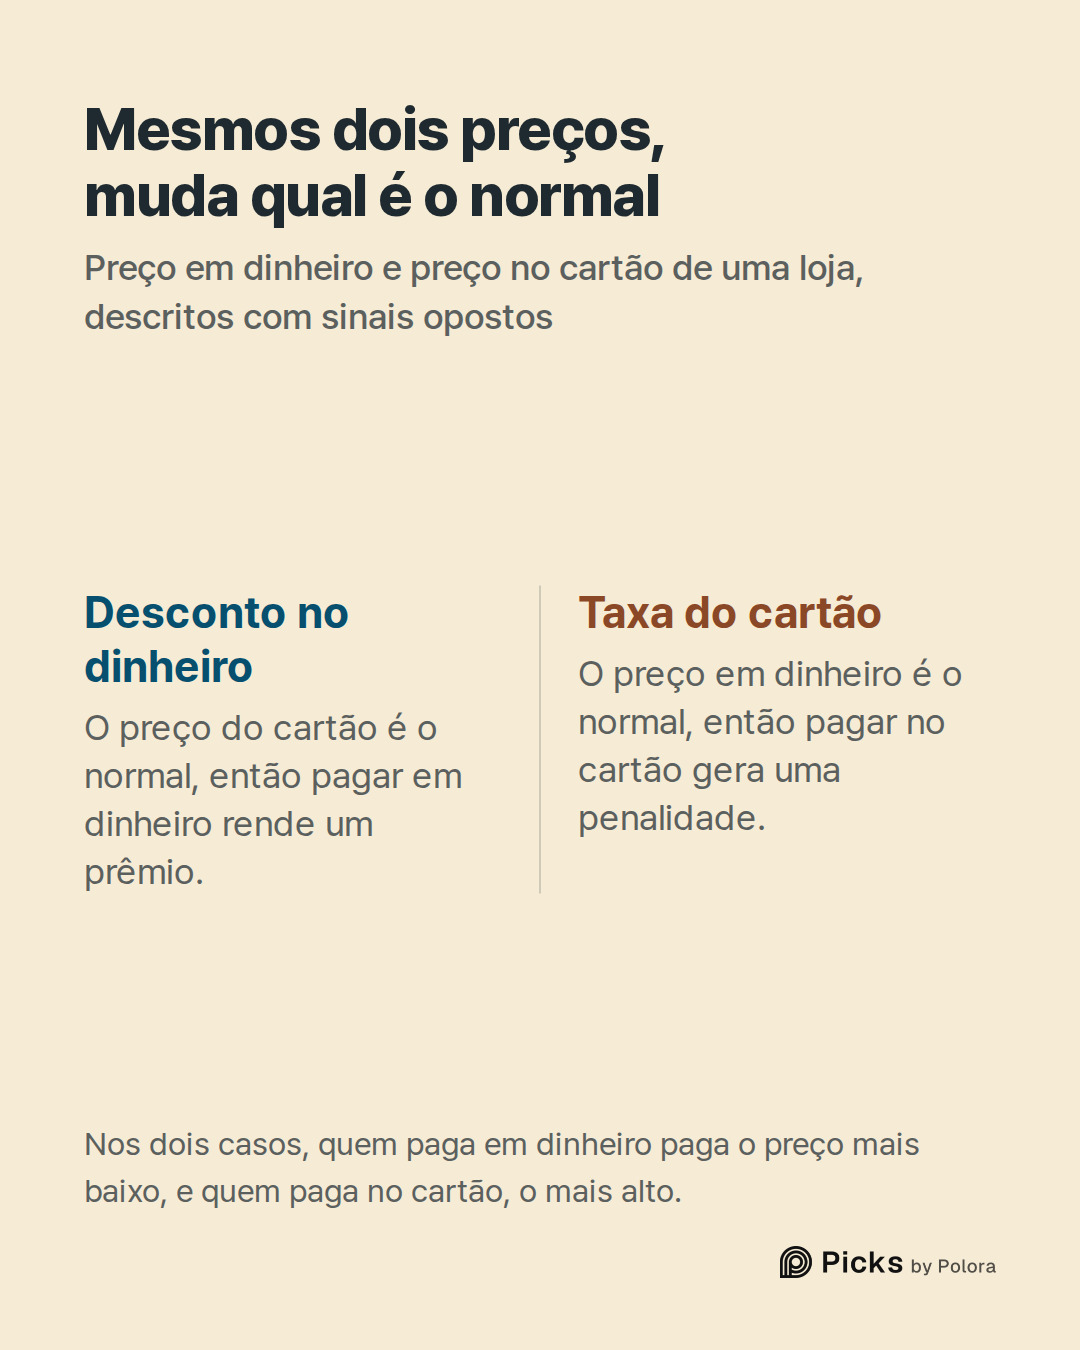
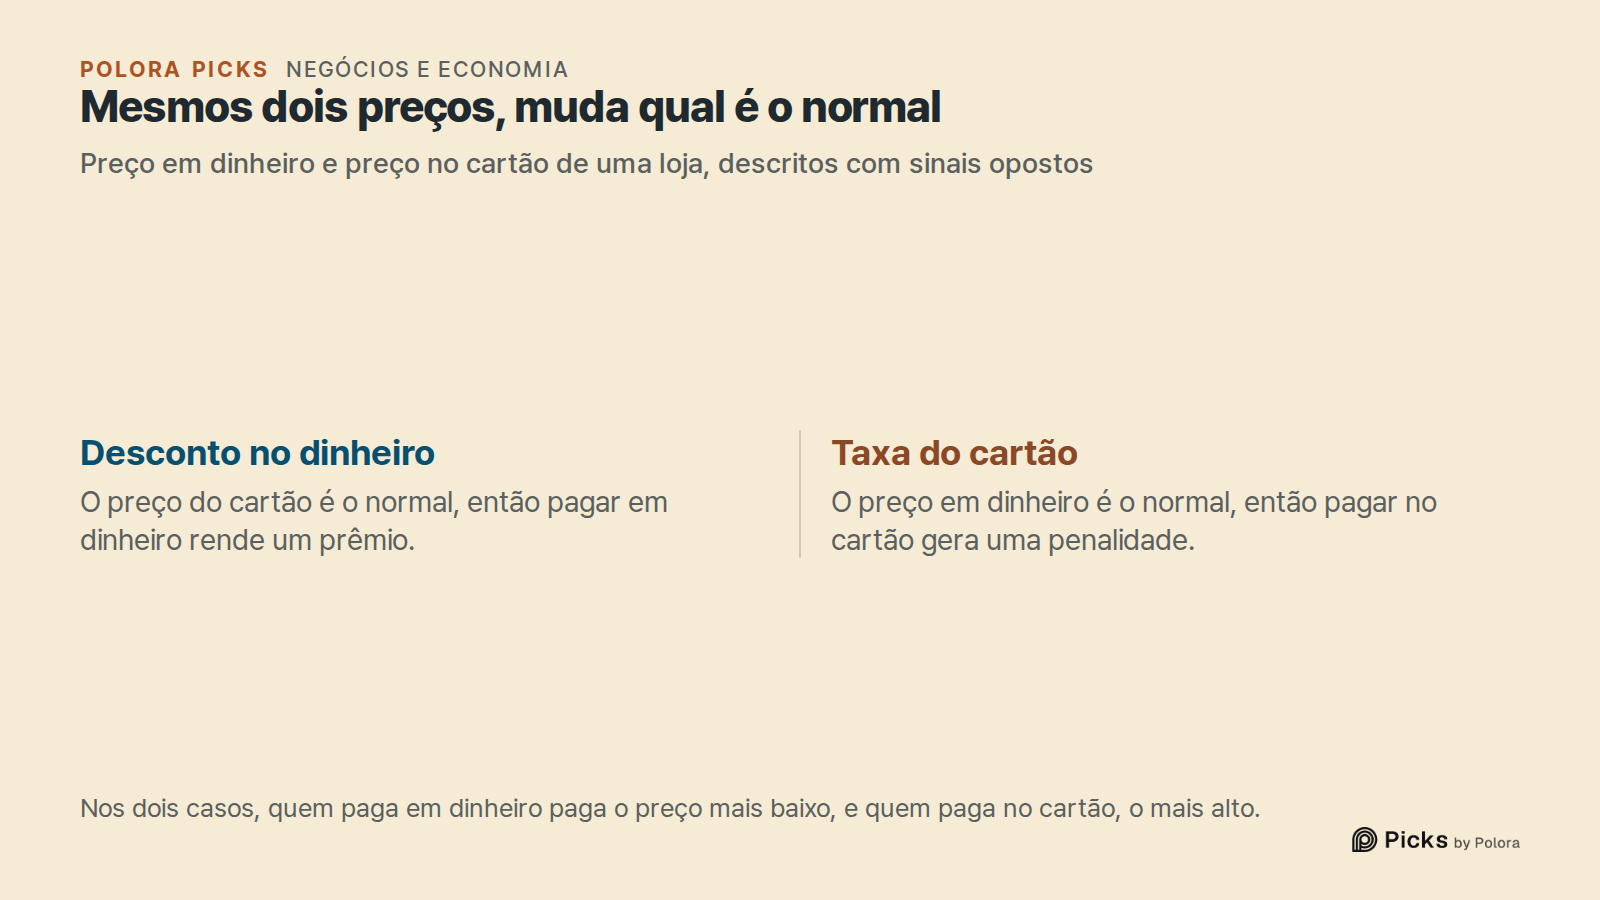
Imagine um posto de gasolina com dois preços no painel : um mais baixo para quem paga em dinheiro e um mais alto para quem paga no cartão. Um dono chama a diferença de desconto no dinheiro. Outro chama de taxa do cartão. Nos dois casos, quem paga em dinheiro paga o preço mais baixo, e quem paga no cartão paga o mais alto. Nenhum centavo muda.
O que muda é qual dos dois números é chamado de preço de verdade. Se o preço do cartão é o normal, quem paga em dinheiro ganha um prêmio. Se o preço em dinheiro é o normal, quem paga no cartão sofre uma penalidade. Durante décadas, quem ganha dinheiro com cartões se importou muito com qual dessas duas histórias o cliente ouve.
E há uma segunda surpresa por trás disso. Quando você paga em dinheiro numa loja que não cobra a mais de quem usa cartão, não está pagando um preço livre de qualquer custo de cartão. O mais provável é que esteja ajudando a pagar o que os cartões custam à loja.
A taxa do cartão já está no preço que você paga em dinheiro
Cada vez que uma loja aceita um cartão, ela paga uma taxa aos bancos e às bandeiras que movimentam o dinheiro. Nos Estados Unidos, em 2024, os lojistas pagaram US$ 187,20 bilhões nessas taxas sobre US$ 11,902 trilhões em pagamentos com cartão, segundo o Nilson Report, um boletim do setor de pagamentos. Isso dá cerca de US$ 1,57 a cada US$ 100 gastos no cartão. É uma média de todos os tipos de cartão, não a taxa de cada compra.
A maioria das lojas cobra um preço só, seja qual for a forma de pagamento, e por isso cobre esse custo do mesmo jeito que cobre o aluguel ou a conta de luz : ele entra no preço da prateleira. Todo mundo paga esse preço, inclusive quem paga em dinheiro.
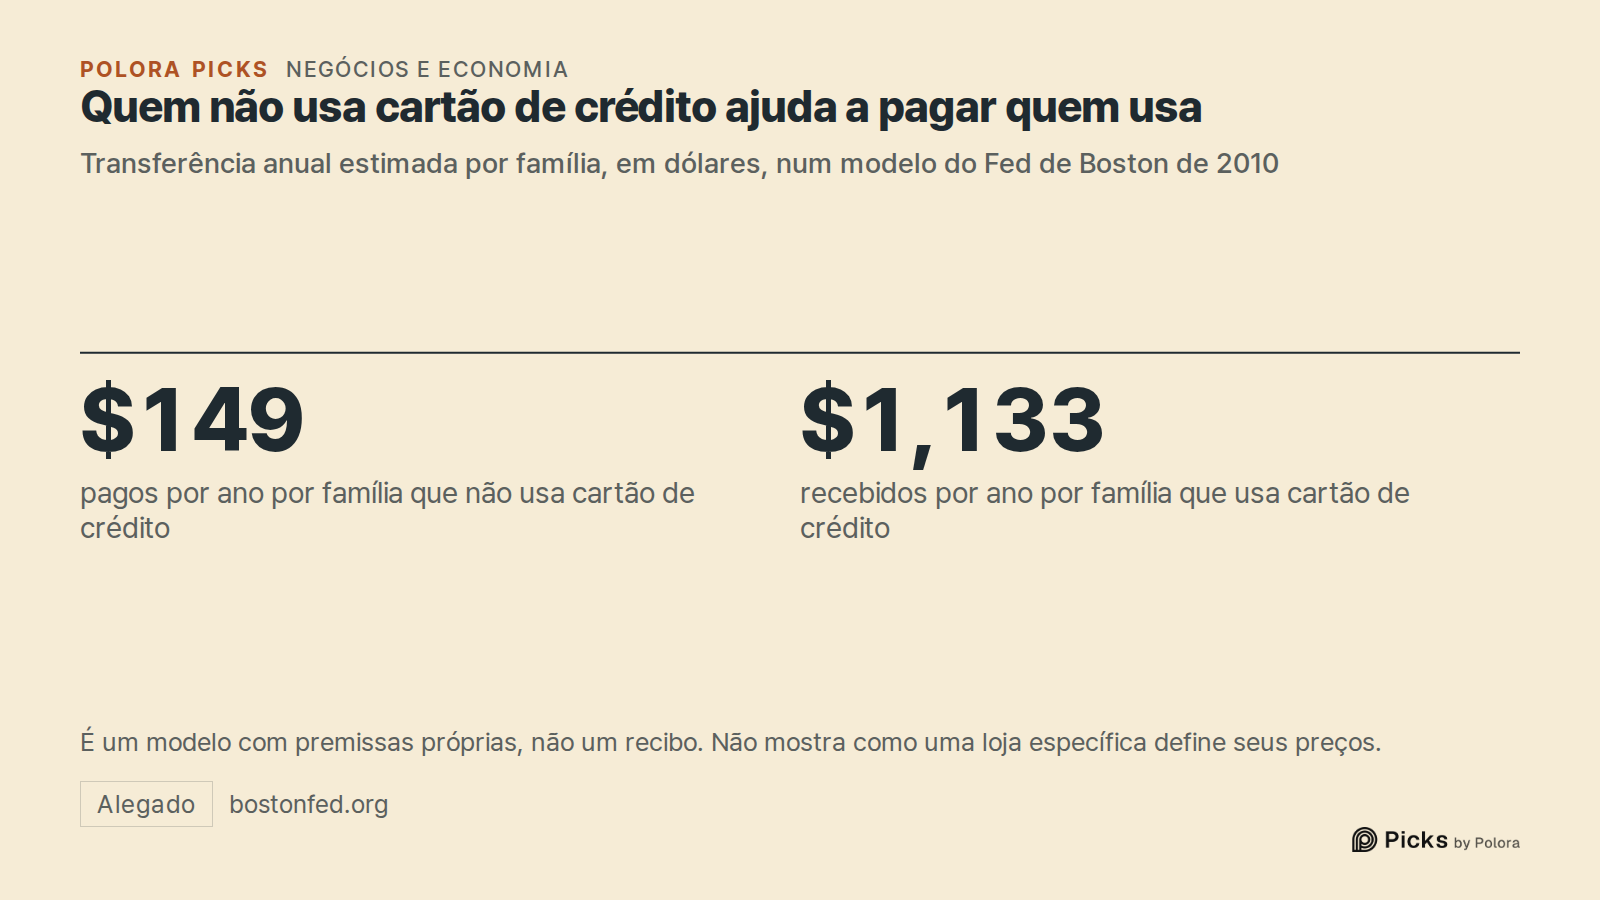
Economistas do Federal Reserve Bank de Boston, uma das unidades do banco central americano, tentaram medir o que isso significa. Num estudo de 2010, estimaram que cada família que não pagava com cartão de crédito transferia US$ 149 por ano a quem usava cartão de crédito, enquanto cada família que pagava com cartão de crédito recebia US$ 1.133 por ano. O estudo chama o primeiro grupo de usuários de dinheiro, embora o grupo inclua mais gente do que quem paga com cédulas. Trata-se de um modelo construído sobre suas próprias premissas, não de um recibo, e ele não mostra como uma loja específica define seus preços. Mas mostra o mecanismo : numa loja com preço único, o preço da prateleira já carrega o custo do cartão, e um desconto no dinheiro devolve parte dessa taxa.
O mesmo fato, dito de dois jeitos, é julgado de forma diferente
Psicólogos já mostraram muitas vezes que só a escolha das palavras pode mudar um julgamento. Num estudo de 1988, Irwin Levin e Gary Gaeth pediram a consumidores que avaliassem carne moída rotulada como "75% magra" ou como "25% de gordura". Era a mesma carne, e a versão "75% magra" recebeu notas melhores. A diferença diminuiu quando as pessoas de fato provaram a carne.
Num estudo de 1982 publicado no New England Journal of Medicine, Barbara McNeil e colegas descreveram tratamentos para câncer de pulmão a 238 pacientes, 491 estudantes de pós-graduação e 424 médicos. A cirurgia pareceu bem mais atraente quando seus resultados eram descritos como a chance de sobreviver, e não como a chance de morrer. Os médicos também foram influenciados.
Estudos como esses medem avaliações e escolhas hipotéticas num contexto específico. Não mostram quanto uma loja ganha com as palavras que escolhe. O que mostram é que "você paga mais" e "você economiza" não soam como a mesma frase, mesmo quando os fatos por baixo são idênticos.
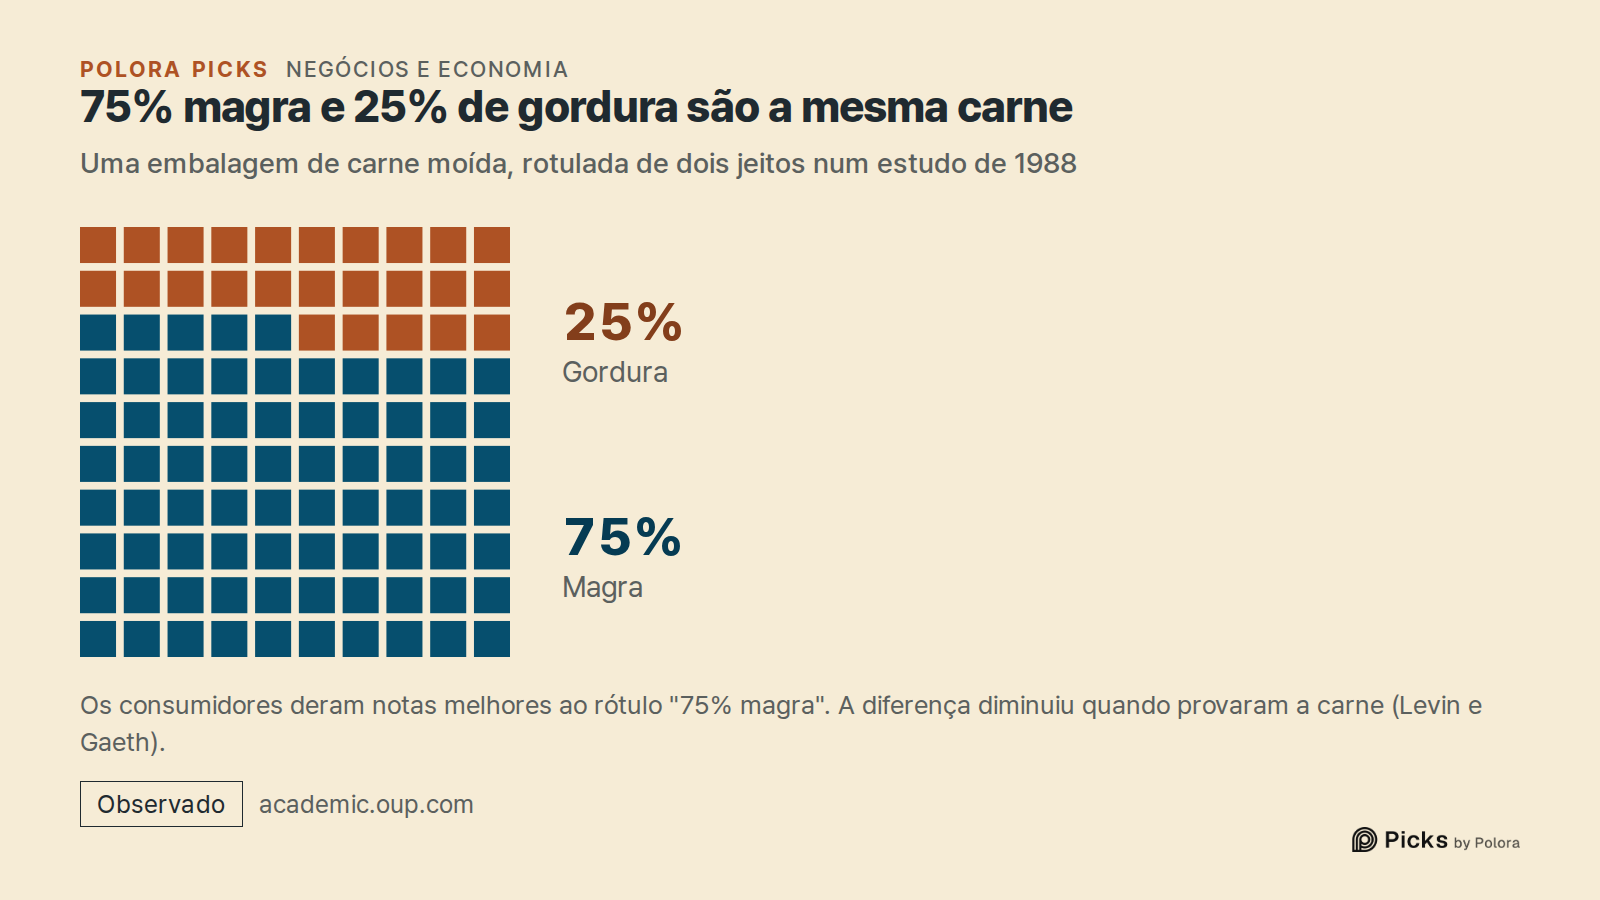
- Levin and Gaeth, How consumers are affected by the framing of attribute information before and after consuming the product, Journal of Consumer Research (1988)
- Levin and Gaeth (1988), Journal of Consumer Research abstract
- McNeil et al., On the elicitation of preferences for alternative therapies, New England Journal of Medicine (1982)
A lei americana já definiu essa diferença por escrito
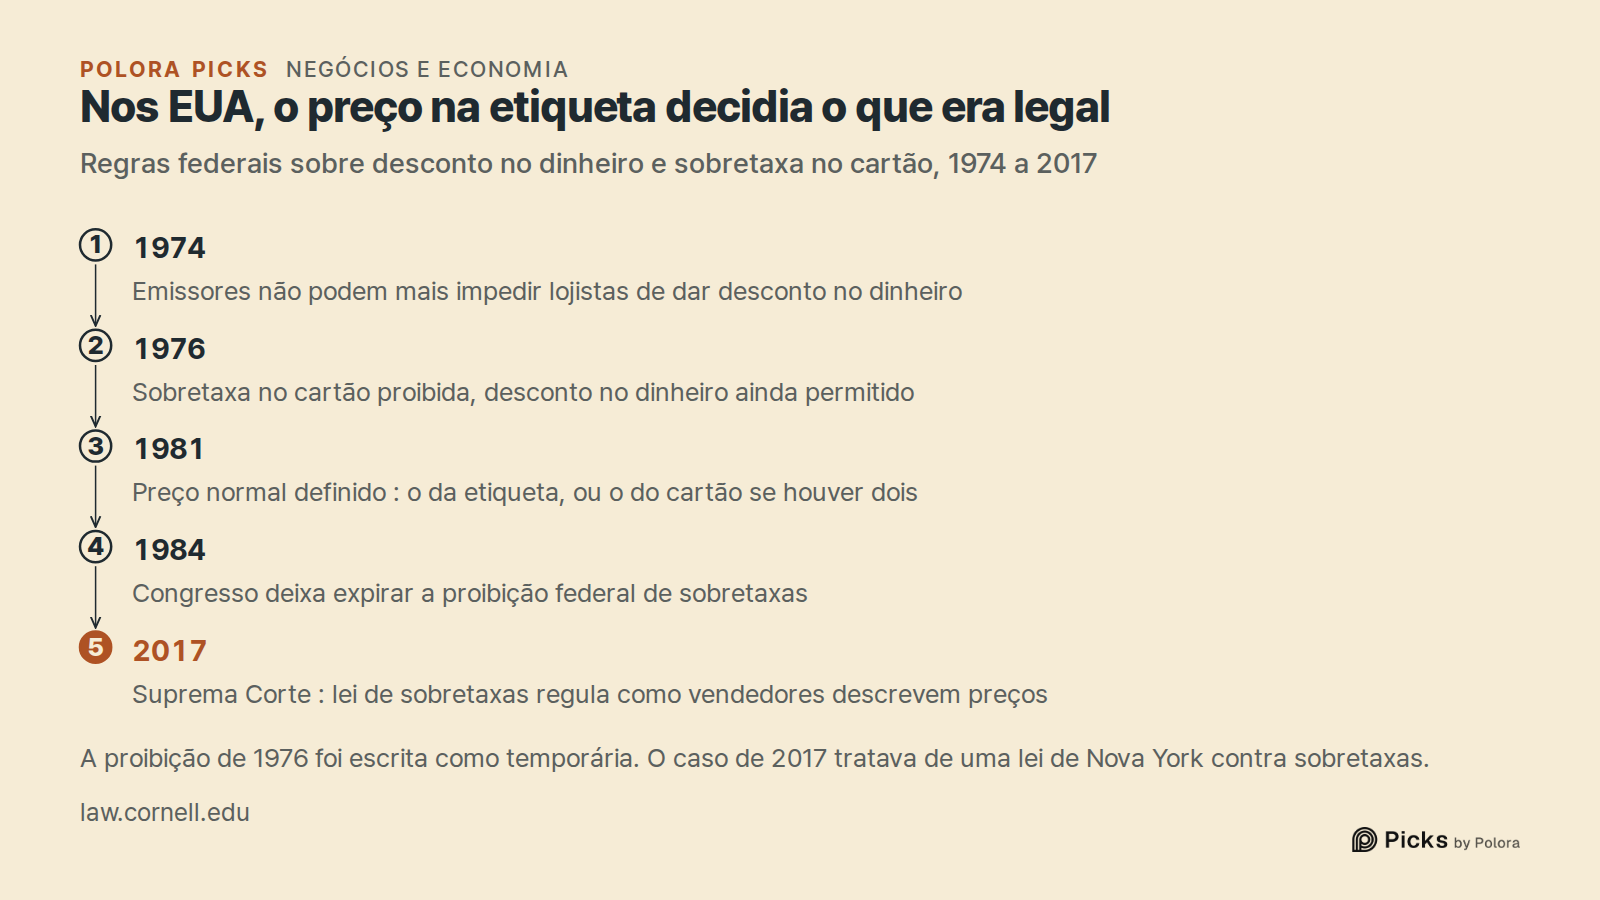
Nos EUA, isso não ficou a cargo de quem pinta as placas. Em 1974, o Congresso alterou a lei federal de crédito ao consumidor, a Truth in Lending Act, para que os emissores de cartão não pudessem mais impedir os lojistas de oferecer descontos a quem pagasse em dinheiro. Em 1976, foi além : proibiu os lojistas de cobrar sobretaxas de quem usasse cartão, mas continuou permitindo descontos no dinheiro. Essa proibição foi escrita como medida temporária.
Com isso, as definições passaram a importar. A lei chamava de desconto uma redução em relação ao preço normal, e de sobretaxa qualquer acréscimo ao preço normal cobrado de quem usa cartão e não de quem paga em dinheiro. Em 1981, o Congresso definiu o próprio preço normal : o preço único da etiqueta ou da placa, ou o preço do cartão se a loja exibisse dois preços ou nenhum. Por essa definição, os mesmos dois preços podiam ser legais ou ilegais dependendo de qual deles estava na etiqueta. A mesma mudança de 1981 também eliminou um limite anterior de 5% para os descontos no dinheiro que se enquadravam na regra.
O Congresso deixou a proibição federal de sobretaxas expirar em 1984 e nunca a restabeleceu. A Suprema Corte dos EUA recapitulou essa história em 2017, no caso Expressions Hair Design contra Schneiderman, sobre uma lei do estado de Nova York contra sobretaxas. O tribunal disse que uma lei assim regula a forma como os vendedores descrevem seus preços, o que a torna uma questão de liberdade de expressão.
Como o setor de cartões queria que a diferença fosse chamada
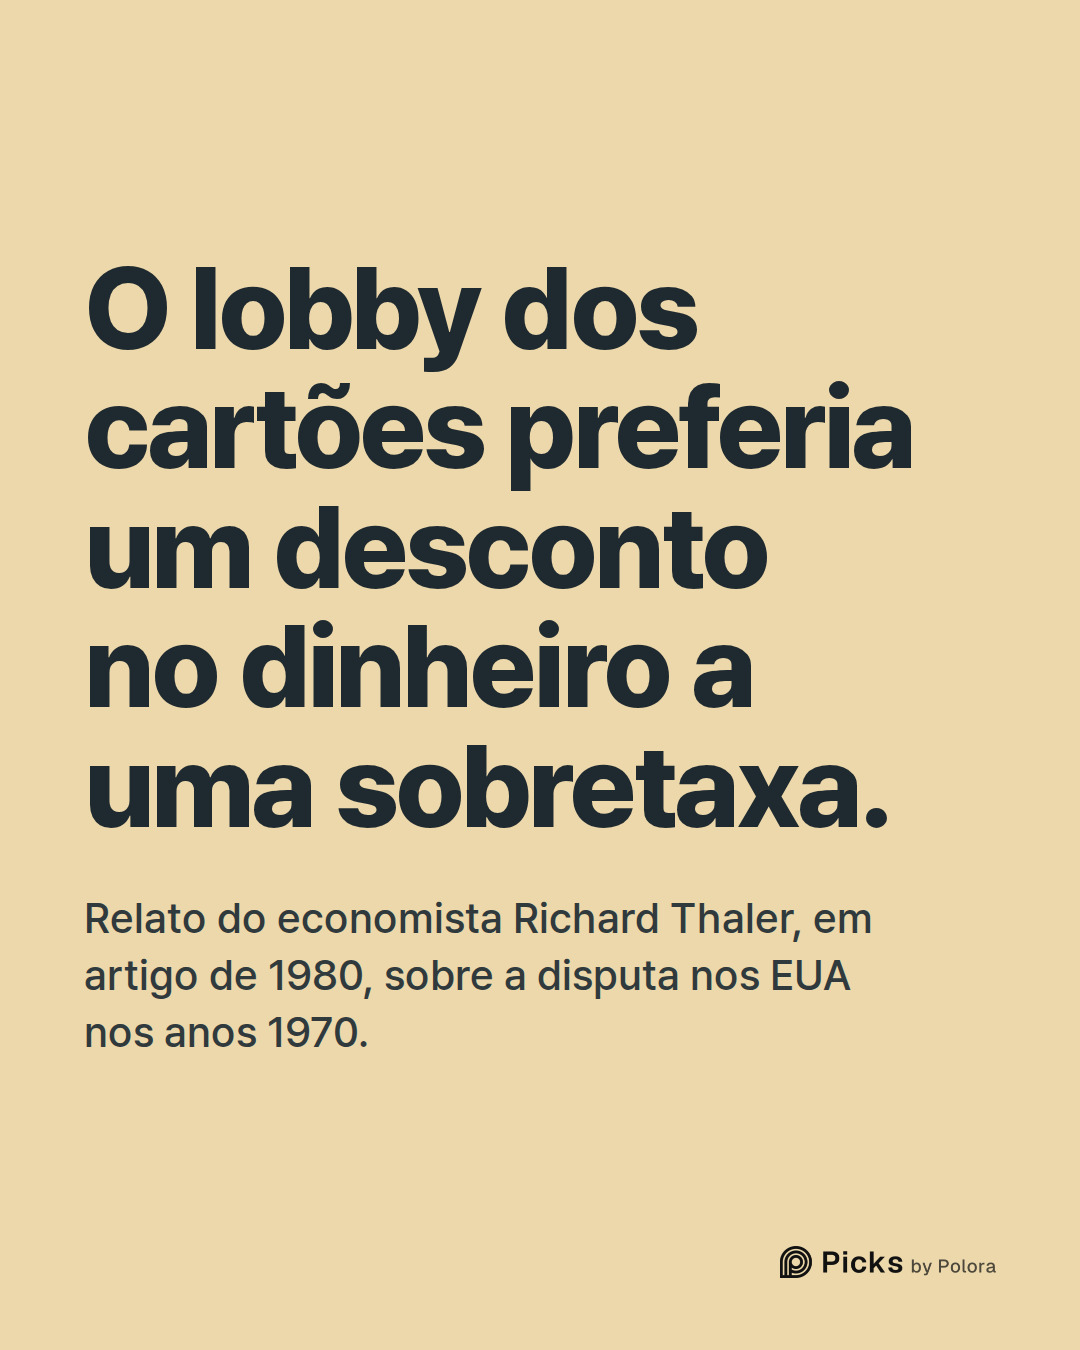
O economista Richard Thaler, que mais tarde ganhou o Nobel, usou essa disputa como exemplo num artigo de 1980. Quando parecia que o Congresso aprovaria algum projeto de lei, escreveu ele, "o lobby dos cartões de crédito voltou sua atenção para a forma, e não para a substância", e preferia que qualquer diferença de preço entre clientes que pagam em dinheiro e no cartão "assumisse a forma de um desconto no dinheiro, e não de uma sobretaxa no cartão de crédito".
A explicação dele : um desconto que você perde parece uma oportunidade que deixou passar, enquanto uma sobretaxa parece dinheiro saindo do bolso. Numa nota de rodapé, ele cita um depoimento de 1975 ao Senado americano de Jeffrey Bucher, do Conselho do Federal Reserve. O próprio Bucher defendia que sobretaxas e descontos fossem tratados da mesma forma. Mas relatou que os críticos argumentavam que "uma sobretaxa carrega a conotação de uma penalidade para quem usa cartão de crédito, enquanto um desconto é visto como um bônus para quem paga em dinheiro".
Esse é o relato de Thaler sobre o que o lobby preferia, apoiado no registro de uma audiência pública. Não é um documento do raciocínio interno do próprio lobby.
Taxa do cartão ou desconto no dinheiro : as regras mudam de país para país
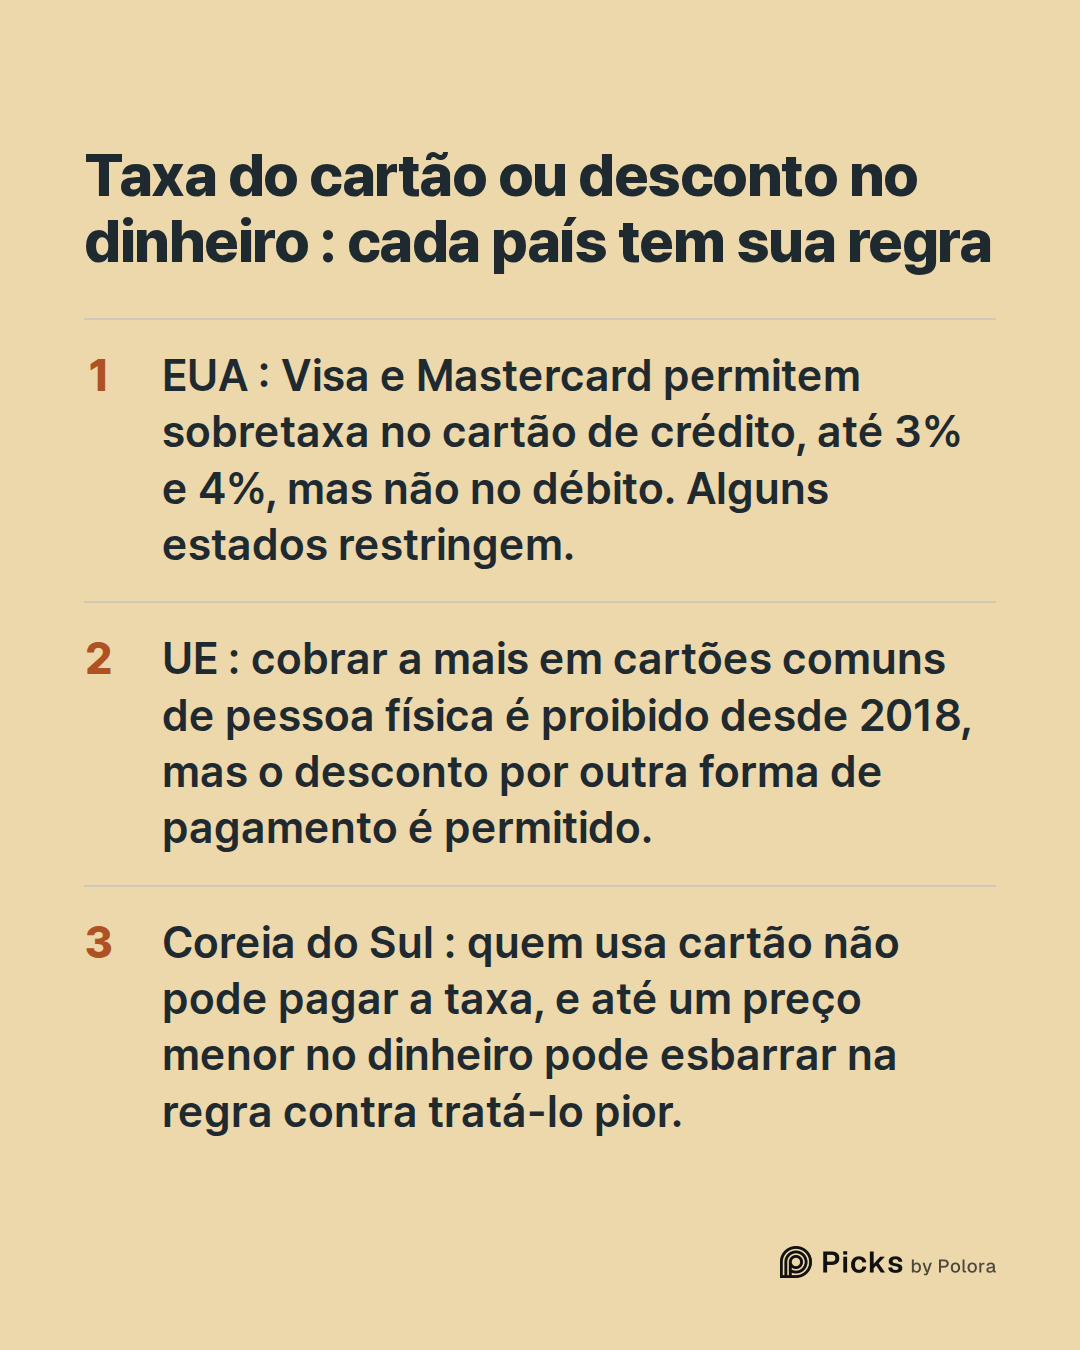
Nos Estados Unidos, a taxa do cartão hoje pode ser mostrada abertamente. As regras publicadas pela Visa e pela Mastercard permitem que o lojista cobre uma sobretaxa nos cartões de crédito, limitada a 3% na Visa e a 4% na Mastercard, e nos dois casos não maior do que o custo real de aceitar o cartão. Pelas regras das duas bandeiras, cartões de débito não podem ter sobretaxa, e a Visa também exclui os cartões pré-pagos. Esses são os limites das bandeiras, não uma permissão válida em todo lugar : alguns estados também restringem sobretaxas. As próprias orientações da Visa, de agosto de 2023, citam entre eles Connecticut, Maine, Massachusetts e Oklahoma, e avisam que a lista pode estar incompleta.
Essas regras podem mudar de novo. Um acordo revisado entre Visa, Mastercard e lojistas americanos, num processo iniciado em 2005, recebeu aprovação judicial preliminar em junho de 2026 e ainda depende de aprovação final. Segundo a imprensa, a audiência sobre a aprovação final está marcada para 16 de novembro de 2026. Muitos lojistas se opuseram ao acordo.
A União Europeia traçou a fronteira entre as duas palavras na lei. Pela sua Diretiva de Serviços de Pagamento revista, os lojistas não podem cobrar a mais por pagamentos com cartões de débito e de crédito comuns de pessoa física, proibição que vale para pagamentos feitos desde 13 de janeiro de 2018. A mesma diretiva permite expressamente que o lojista ofereça uma redução pelo uso de determinado meio de pagamento, respeitadas as demais regras aplicáveis. Na UE, portanto, a taxa do cartão é proibida, enquanto o desconto para outra forma de pagamento é permitido.
A Coreia do Sul vai ainda mais longe. Sua lei sobre empresas de financiamento de crédito especializado proíbe os estabelecimentos que aceitam cartão de tratar pior quem paga com cartão e de fazer o titular do cartão pagar a taxa do cartão. Um comerciante que queria favorecer clientes que pagam em dinheiro contestou a regra, e o Tribunal Constitucional rejeitou a contestação em 2014. Na Coreia, portanto, um preço menor no dinheiro pode por si só esbarrar na regra contra tratar pior quem usa cartão, seja qual for a palavra escrita na placa.
- LawPay : Credit card surcharge rules
- Visa : Merchant surcharging Q&A
- Visa : Merchant surcharging considerations and requirements
- Mastercard : Merchant surcharge FAQ
- Payments Dive : Visa, Mastercard urge court to approve fee settlement
- Visa statement on MDL settlement
- Directive (EU) 2015/2366 (PSD2), EUR-Lex
- Court of Justice of the European Union, Case C-484/20, EUR-Lex
A escolha real é qual preço conta como normal
A diferença de preço, então, é a mesma, mas a sensação não. Quem decide qual preço é o normal decide se o outro soa como penalidade ou como prêmio. Nos EUA, essa escolha foi discutida no Congresso e mais tarde chegou à Suprema Corte, e na UE as duas palavras levam hoje a respostas jurídicas diferentes.
Mas é preciso reconhecer um limite. Nenhum estudo citado aqui mede quanto o nome sozinho muda o que as pessoas de fato fazem no caixa. Os estudos de laboratório mostram a força das palavras, e a história mostra que houve briga por elas. O tamanho desse efeito num caixa de verdade ainda é uma pergunta em aberto. E uma placa, sozinha, não revela por que uma loja específica a escolheu : o dono pode estar apenas descrevendo como os preços estão expostos, ou seguindo as regras locais.