Os anos do dinheiro grande
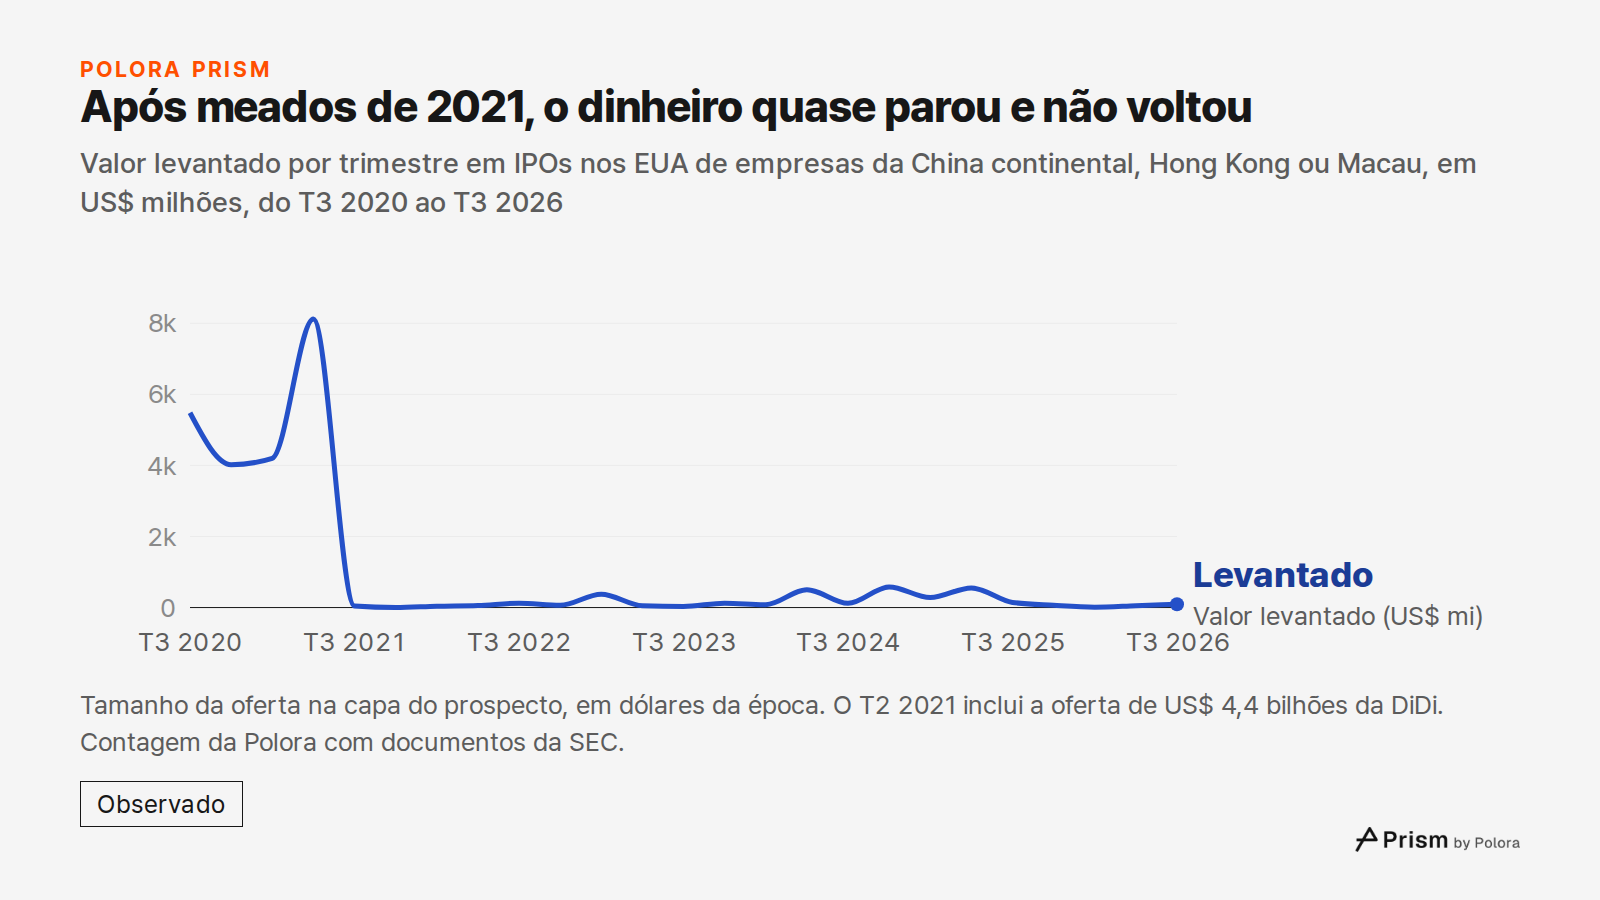
Em 2020 e no primeiro semestre de 2021, grandes empresas chinesas levantavam bilhões em Nova York. Elas faziam isso com um IPO, a oferta pública inicial de ações, em que uma empresa vende ações ao público pela primeira vez e passa a ser negociada em bolsa. Em 2020, 32 empresas com endereço comercial na China continental, em Hong Kong ou em Macau fizeram IPO nos EUA e levantaram US$ 11,7 bilhões. Nos seis primeiros meses de 2021 foram 35, com US$ 12,3 bilhões, e 14 dessas ofertas foram de US$ 100 milhões ou mais. A maior foi a da DiDi, empresa de transporte por aplicativo, que fixou o preço da sua estreia em Nova York no fim de junho de 2021, numa oferta de US$ 4,4 bilhões.
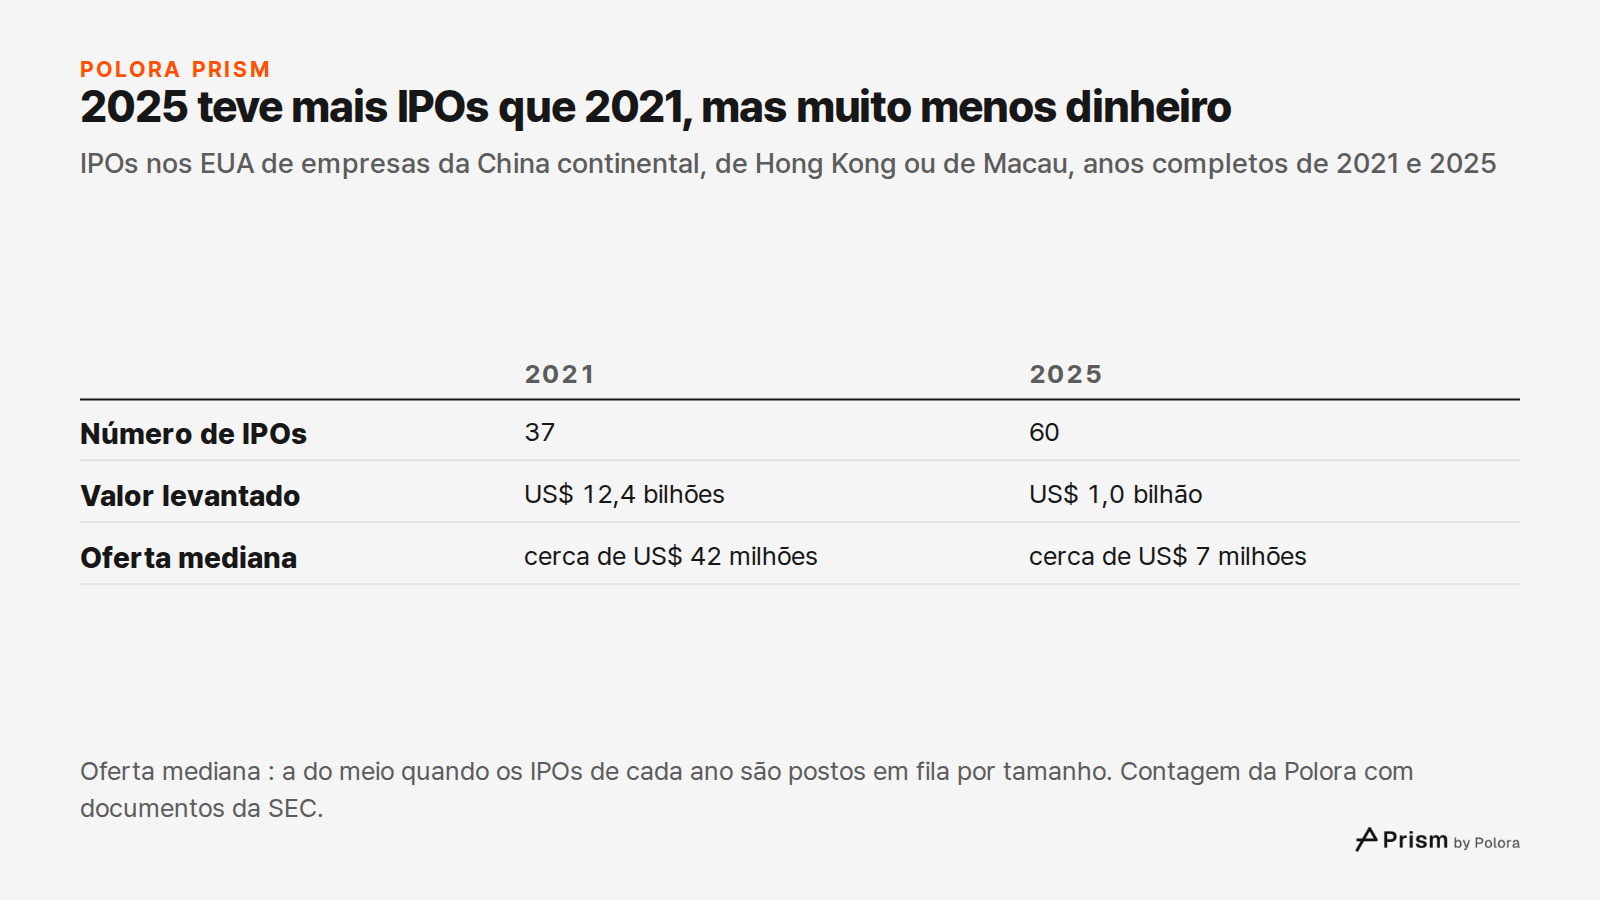
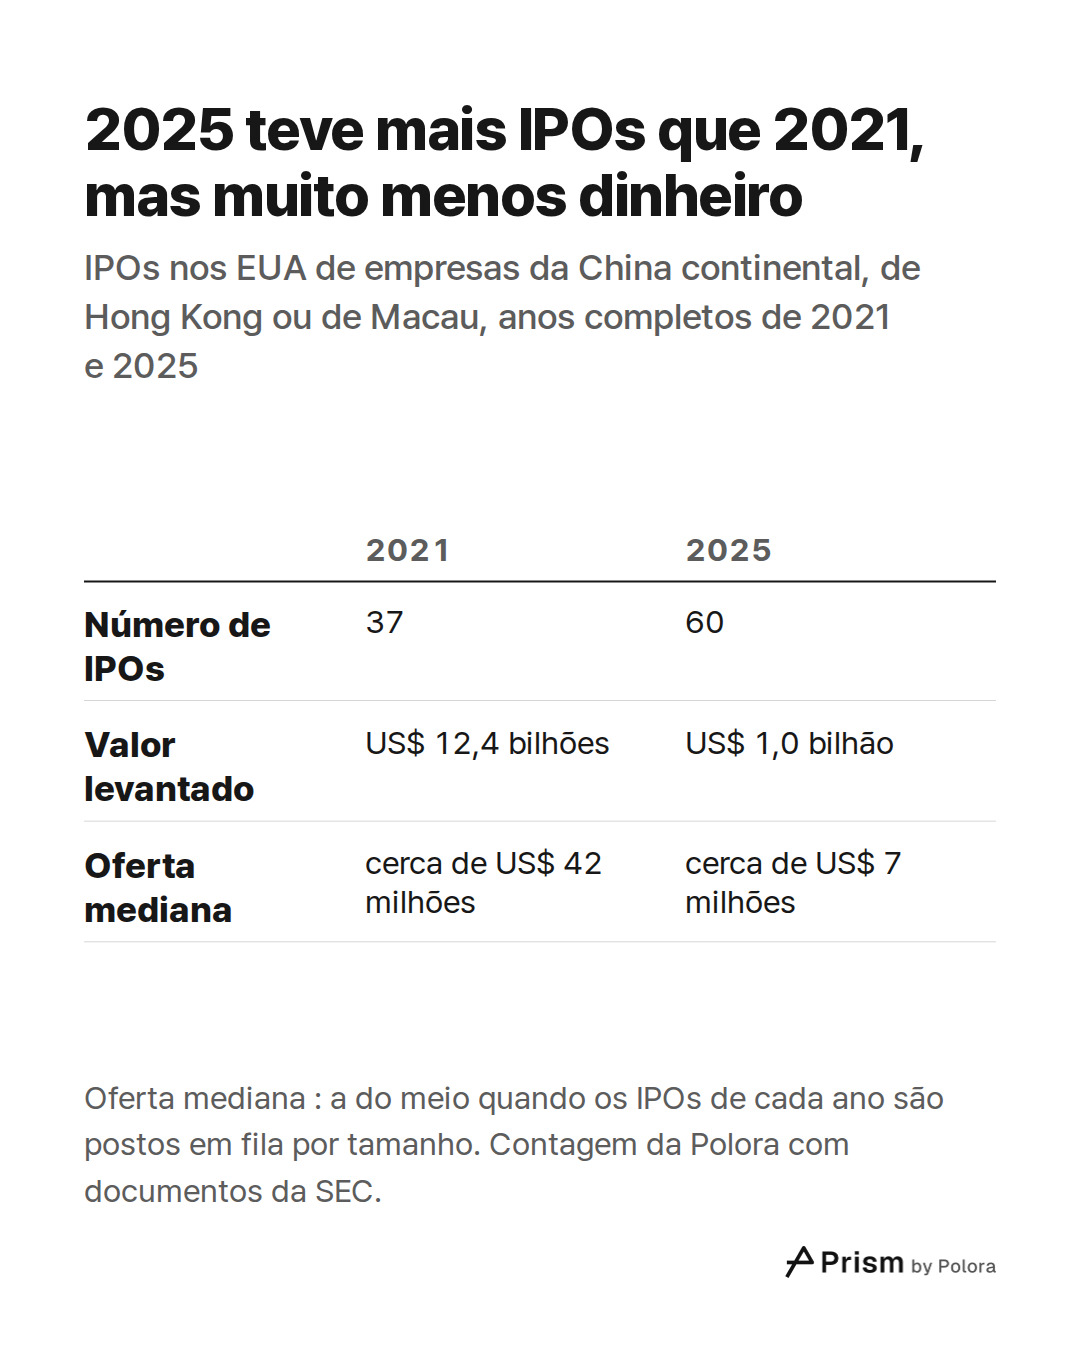
E o dinheiro grande não ficava só no topo. Com todos os IPOs de 2021 desta contagem postos em fila por tamanho, o do meio, a mediana, levantou cerca de US$ 42 milhões.
Depois da DiDi, um ano e meio sem nenhuma oferta grande
Dois dias depois da estreia da DiDi, o órgão chinês que regula a internet abriu uma investigação de cibersegurança sobre a empresa e a proibiu de cadastrar novos usuários enquanto a análise durasse, segundo a CNBC. A CNBC situou o caso numa ofensiva mais ampla de Pequim contra empresas de tecnologia até então pouco reguladas, meses depois de os reguladores terem intervindo e adiado o IPO do Ant Group em Xangai e Hong Kong. Do lado americano, uma lei aprovada em dezembro de 2020 mandou a SEC, a comissão que regula o mercado de ações dos EUA, proibir a negociação das ações de uma empresa se os inspetores americanos não pudessem examinar por completo a sua firma de auditoria durante três anos seguidos. A SEC adotou as primeiras regras dessa lei em março de 2021.
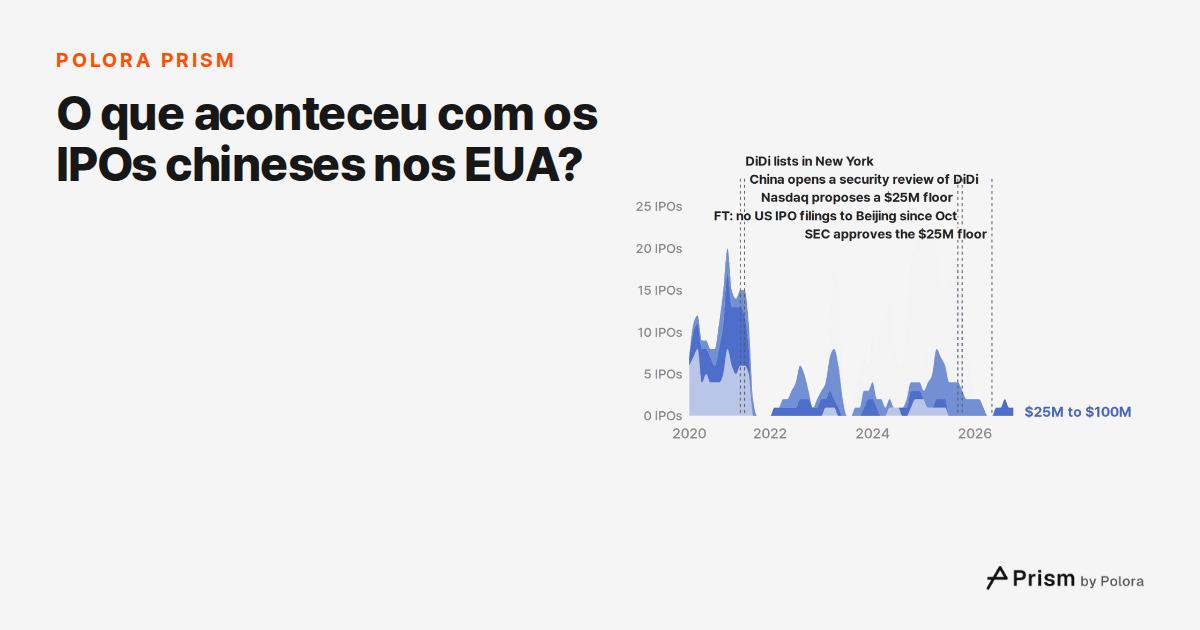
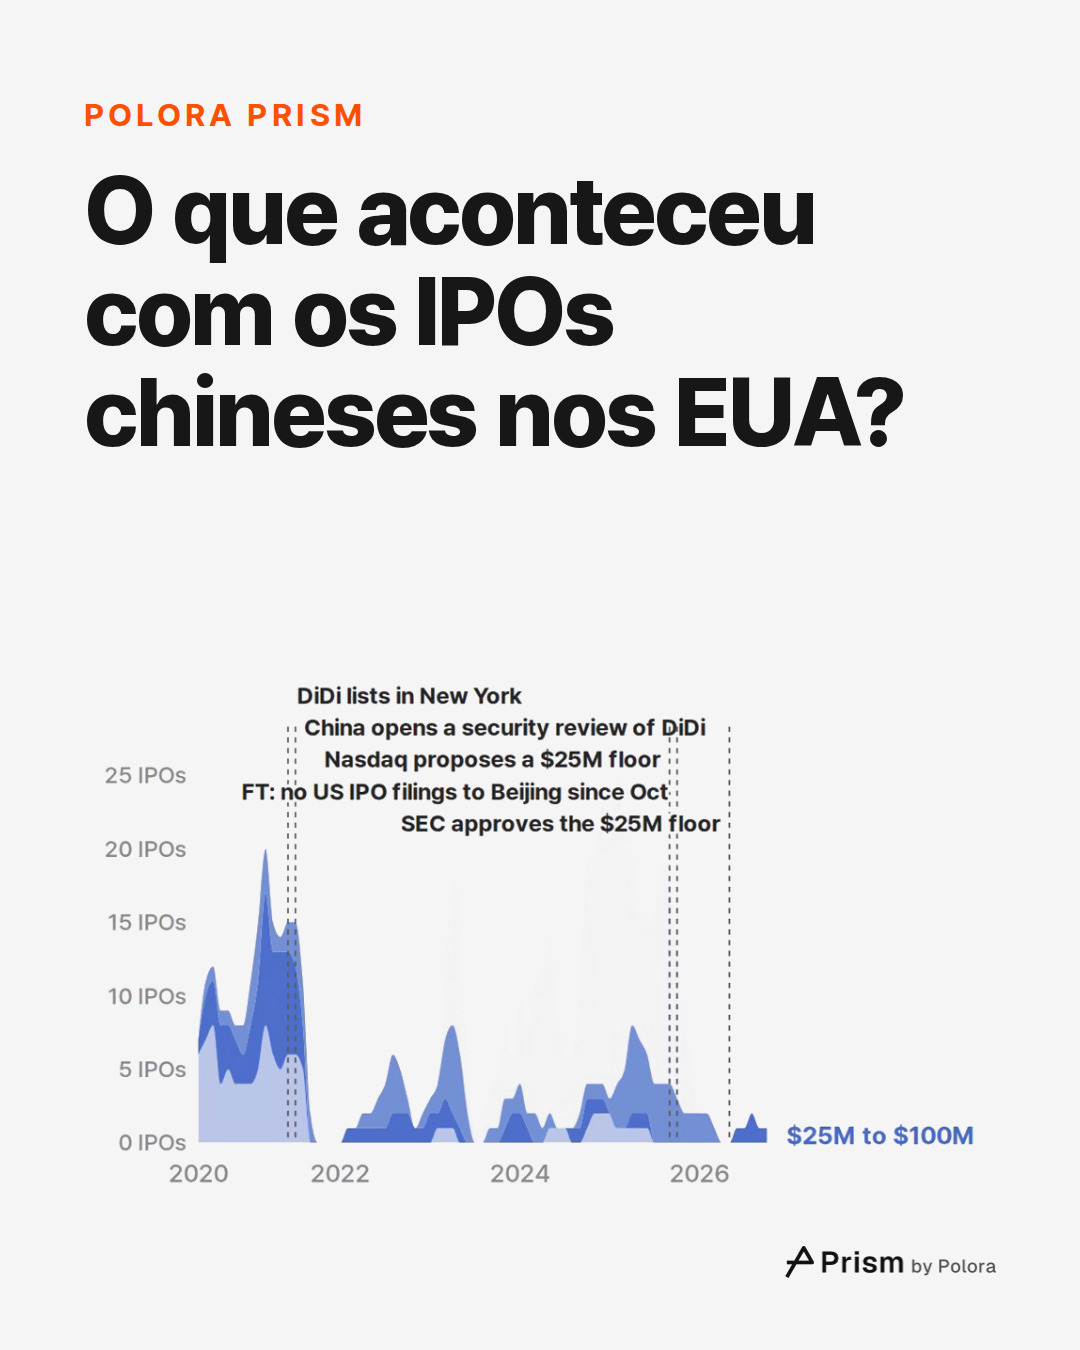
O que veio depois, nos dados, foi uma seca de ofertas grandes. De julho de 2021 a dezembro de 2022, os 18 meses seguintes à DiDi, 13 empresas da China continental, de Hong Kong ou de Macau fizeram IPO nos EUA e levantaram juntas US$ 320 milhões. Nenhuma levantou US$ 100 milhões ou mais. Em todo o ano de 2022 foram 11 IPOs e US$ 0,3 bilhão. Os dados mostram a sequência dos fatos; não mostram quanto da seca veio da investigação de Pequim, da lei de auditoria americana ou de qualquer outra coisa que acontecia nos mercados na época.
O número de estreias voltou, mas em ofertas minúsculas
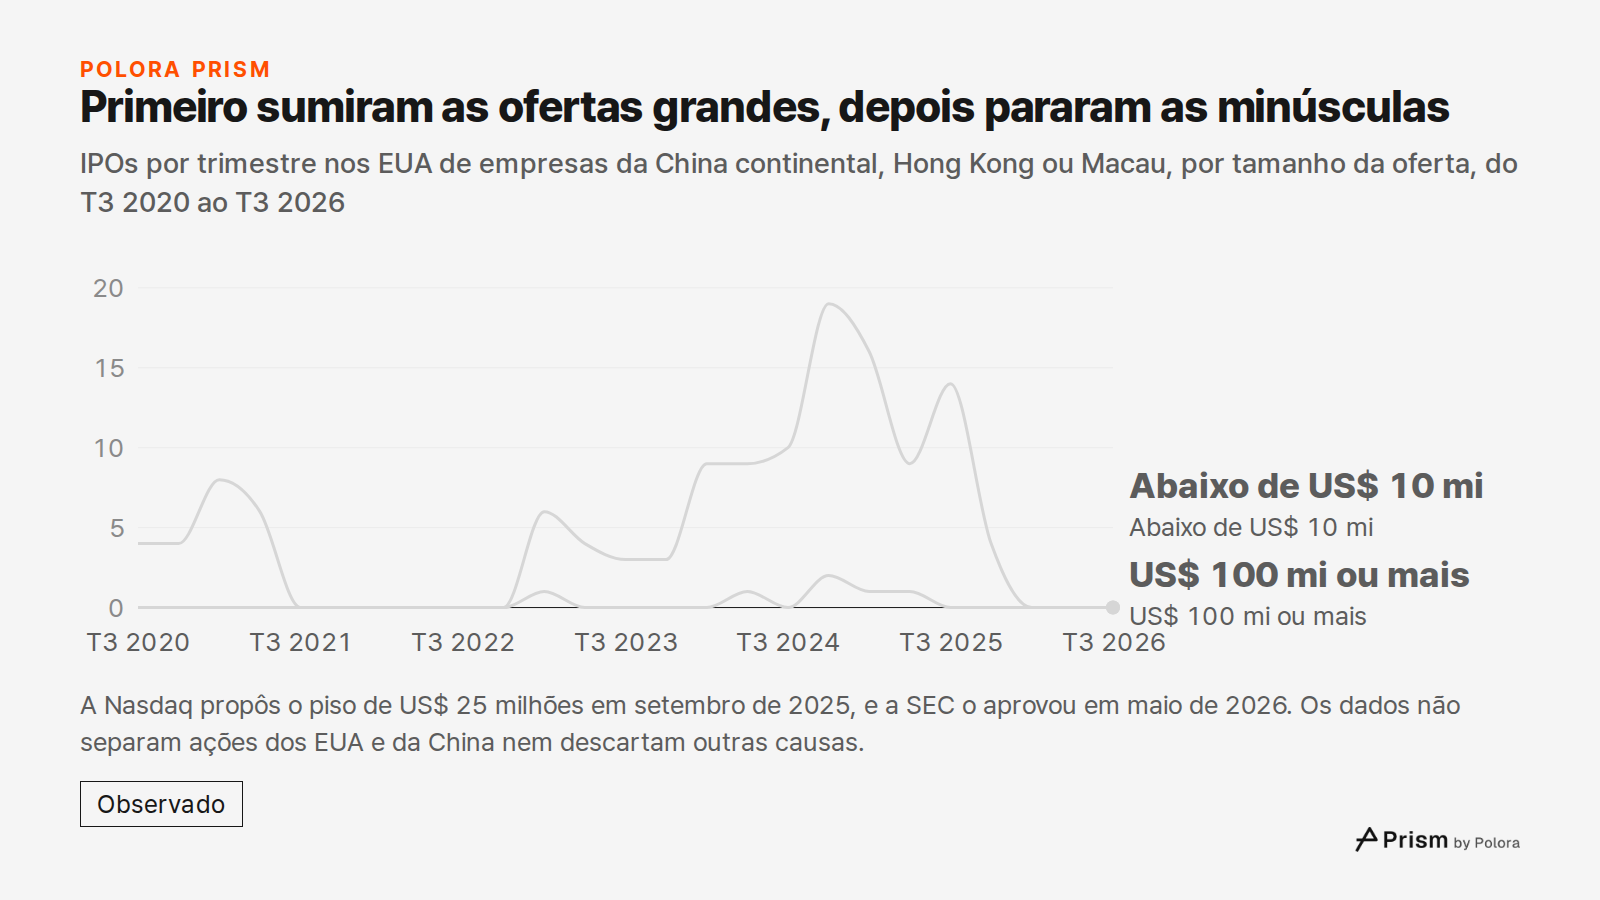
A partir de 2023 o número de IPOs voltou a subir, mas as ofertas eram pequenas. Foram 29 em 2023, 16 delas abaixo de US$ 10 milhões. Em 2024 foram 56, e 47 delas ficaram abaixo de US$ 10 milhões. Em 2025 a contagem chegou a 60, mais do que os 37 de 2021, mas juntas elas levantaram US$ 1,0 bilhão, contra US$ 12,4 bilhões em 2021. A oferta mediana de 2025 levantou cerca de US$ 7 milhões, mais ou menos um sexto da de 2021.
Os documentos usados aqui não dizem por que tantas empresas pequenas foram a Nova York. Um executivo de um banco de investimento chinês que trabalha com IPOs nos EUA disse ao Financial Times que muitas pequenas empresas chinesas não conseguiam abrir capital no próprio país e recorreram a mercados menos exigentes, como a Nasdaq. Ao mesmo tempo, como observou a CNBC em setembro de 2025, novas políticas chinesas adotadas nos três anos anteriores passaram a exigir que as empresas obtivessem aprovação do regulador de valores mobiliários do país antes de abrir capital no exterior.
Os reguladores começaram a se preocupar com o que acontecia depois de algumas dessas estreias minúsculas. Em novembro de 2022, a FINRA, entidade que fiscaliza as corretoras nos EUA, alertou para altas de preço bruscas e incomuns no dia do IPO, ou logo depois, de algumas empresas pequenas, a maioria com operações no exterior, e o seu comunicado destacou a China, segundo a CNBC. Mais tarde, a Nasdaq informou à SEC que, de agosto de 2022 a abril de 2025, cerca de 70% dos casos que ela encaminhou aos reguladores por suspeita de manipulação envolviam empresas chinesas, que representavam menos de 10% das suas empresas listadas.
Então as ofertas abaixo de US$ 10 milhões pararam
Em setembro de 2025, a Nasdaq propôs que empresas sediadas na China levantassem pelo menos US$ 25 milhões num IPO para serem listadas na sua bolsa. Na versão aprovada, a regra vale para empresas com sede ou registro na China continental, em Hong Kong ou em Macau, ou administradas principalmente a partir de lá. No segundo semestre de 2025, segundo o Financial Times, o regulador de valores mobiliários da China também endureceu a análise dos pedidos de empresas para abrir capital no exterior, e não recebeu nenhum pedido novo de IPO nos EUA depois de outubro.
A última oferta abaixo de US$ 10 milhões desta contagem teve o preço fixado no fim de outubro de 2025. Ou seja, depois da proposta da Nasdaq e bem antes de a SEC aprovar a regra, em maio de 2026. A regra estava prevista para entrar em vigor cerca de um mês depois da aprovação. O FT, numa reportagem de março de 2026, atribuiu a parada ao aumento da fiscalização pelos reguladores dos dois países, preocupados com manipulação de ações. Os dados, sozinhos, não permitem separar o efeito do lado americano do efeito do lado chinês, nem descartar outras causas.
A regra e as faixas de tamanho usadas aqui não medem exatamente a mesma coisa. O piso da Nasdaq conta o que uma oferta com bancos coordenadores levanta para a própria empresa, vale só para a Nasdaq e alcança empresas administradas a partir da China, onde quer que estejam registradas ou tenham endereço. As faixas usadas aqui contam a oferta inteira que aparece na capa do prospecto, incluindo ações vendidas por quem já era acionista, em todas as bolsas dos EUA, para empresas com endereço comercial na China continental, em Hong Kong ou em Macau.
IPOs chineses nos EUA em 2026 até agora
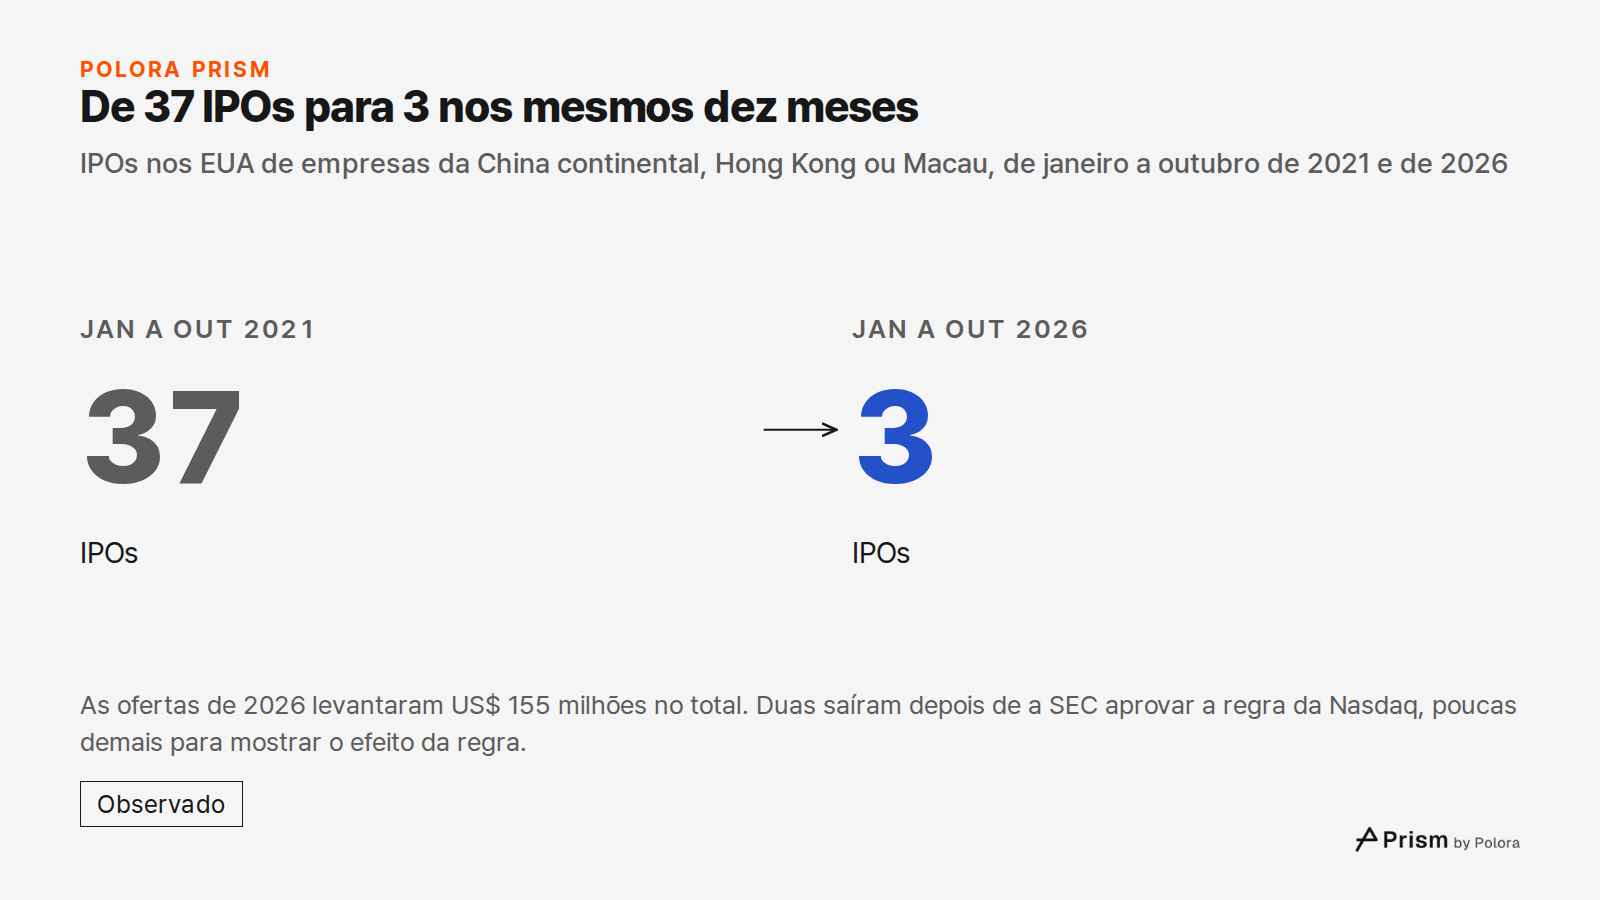
De janeiro a outubro de 2026, três empresas da China continental, de Hong Kong ou de Macau fizeram IPO nos EUA e levantaram US$ 155 milhões no total, contra 37 nos mesmos meses de 2021. Duas fixaram o preço depois da aprovação da SEC, e as duas levantaram mais de US$ 25 milhões, uma delas listada na Bolsa de Nova York (NYSE), que a regra da Nasdaq não alcança. Duas ofertas, sem nada com que compará-las, não bastam para mostrar o efeito da regra.
Como esta contagem foi feita
A Polora montou a lista a partir dos prospectos de IPO entregues à SEC no EDGAR, o banco público de documentos da comissão. Uma empresa entra na contagem se o seu pedido de IPO informa um endereço comercial na China continental, em Hong Kong ou em Macau, de modo que algumas empresas administradas a partir da China, mas registradas com endereço em outro lugar, ficam de fora. Também ficam de fora as fusões com SPACs, em que uma empresa chega à bolsa ao se fundir com uma empresa sem operações próprias que já está listada, as transferências de ações que já eram negociadas no mercado de balcão e as ofertas feitas pela própria empresa sem bancos coordenadores. Cada oferta é datada pelo dia em que o preço foi fixado. Em cinco ofertas, o dia em que o prospecto final foi entregue faz as vezes dessa data, e em todos os casos ele cai a poucos dias da fixação do preço e no mesmo mês. O tamanho de uma oferta é o valor total na capa do prospecto, em dólares da época, sem contar as ações extras que os bancos coordenadores compraram depois pelo lote suplementar; em algumas ofertas, o relatório anual posterior da empresa traz um valor maior, que inclui essas ações extras. Os valores das medianas vêm da mesma lista.
O tamanho da maioria das ofertas foi conferido uma segunda vez em documentos posteriores da empresa, em geral o seu primeiro relatório anual. Cinco ofertas não voltaram a aparecer em nenhum documento guardado para este texto, então alguns totais anuais, e a mediana de 2025, se apoiam em parte numa única leitura.
Outras contagens chegam a números diferentes, conforme a definição. O FT, analisando registros públicos, contou 126 IPOs chineses em Nova York somando 2024 e 2025; esta contagem encontra 116. A lista do FT não foi publicada com a reportagem, então a diferença não pode ser explicada aqui. Esta contagem começa em 2020 e não compara o auge de 2020 e 2021 com os anos anteriores.
- SEC EDGAR, company filings (IPO prospectuses, annual reports and closing notices of each company counted)]
- CNBC (2 July 2021), Didi shares fall after China announces cybersecurity review]
- SEC (24 March 2021), SEC Issues Amendments, Seeks Public Comment on Holding Foreign Companies Accountable Act]
- CNBC (4 September 2025), Nasdaq plans will make it harder for small Chinese firms to list]
- K&L Gates (11 September 2025), Nasdaq Proposes to Raise the Bar for New and Existing Listings, Particularly Impacting Small Chinese IPOs]
- Financial Times (March 2026), Chinese IPOs in US falter amid scrutiny of manipulation schemes, as republished by Chin@Strategy]
- Federal Register (19 May 2026), SEC order approving Nasdaq's rule change for China-based companies, release 34-105494]
- Greenberg Traurig in The National Law Review (18 May 2026), SEC Approves Nasdaq's $25 Million IPO Requirement for China-Based Companies]
![Fontes 8 : sec.gov · SEC EDGAR, company filings (IPO prospectuses, annual reports and closing notices of each company counted)], cnbc.com · CNBC (2 July 2021), Didi shares fall after China announces cybersecurity review], sec.gov · SEC (24 March 2021), SEC Issues Amendments, Seeks Public Comment on](https://media.cdn.polora.ai/picks/2026/11/pickrun_ce8ec4e2925d4233/HwIkR1C1faVnFmwk-slide-06--o-que-aconteceu-com.jpg)