Dois volumes de dinheiro, contados de dois jeitos
Os fundos de venture capital (capital de risco) e as ofertas públicas iniciais de ações, os IPOs, são dois grandes caminhos pelos quais o dinheiro chega a empresas em crescimento. Um fundo de venture capital reúne dinheiro de investidores e o aplica em empresas privadas jovens em troca de uma participação. Um IPO é o momento em que uma empresa vende ações ao público pela primeira vez numa bolsa de valores.
Os dois estão ligados. A SEC é a comissão que regula o mercado de valores mobiliários dos EUA. O glossário que ela mantém para pequenas empresas diz que os investimentos de venture capital têm horizonte longo e em geral ficam presos até um “evento de liquidez”, como uma aquisição ou um IPO. É nesse momento que o fundo e seus investidores esperam realizar o lucro.
O vídeo que acompanha este texto traça uma linha para cada um. Não são o mesmo tipo de dinheiro, e nenhuma das duas contagens está completa. Por isso vale saber o que cada uma conta.
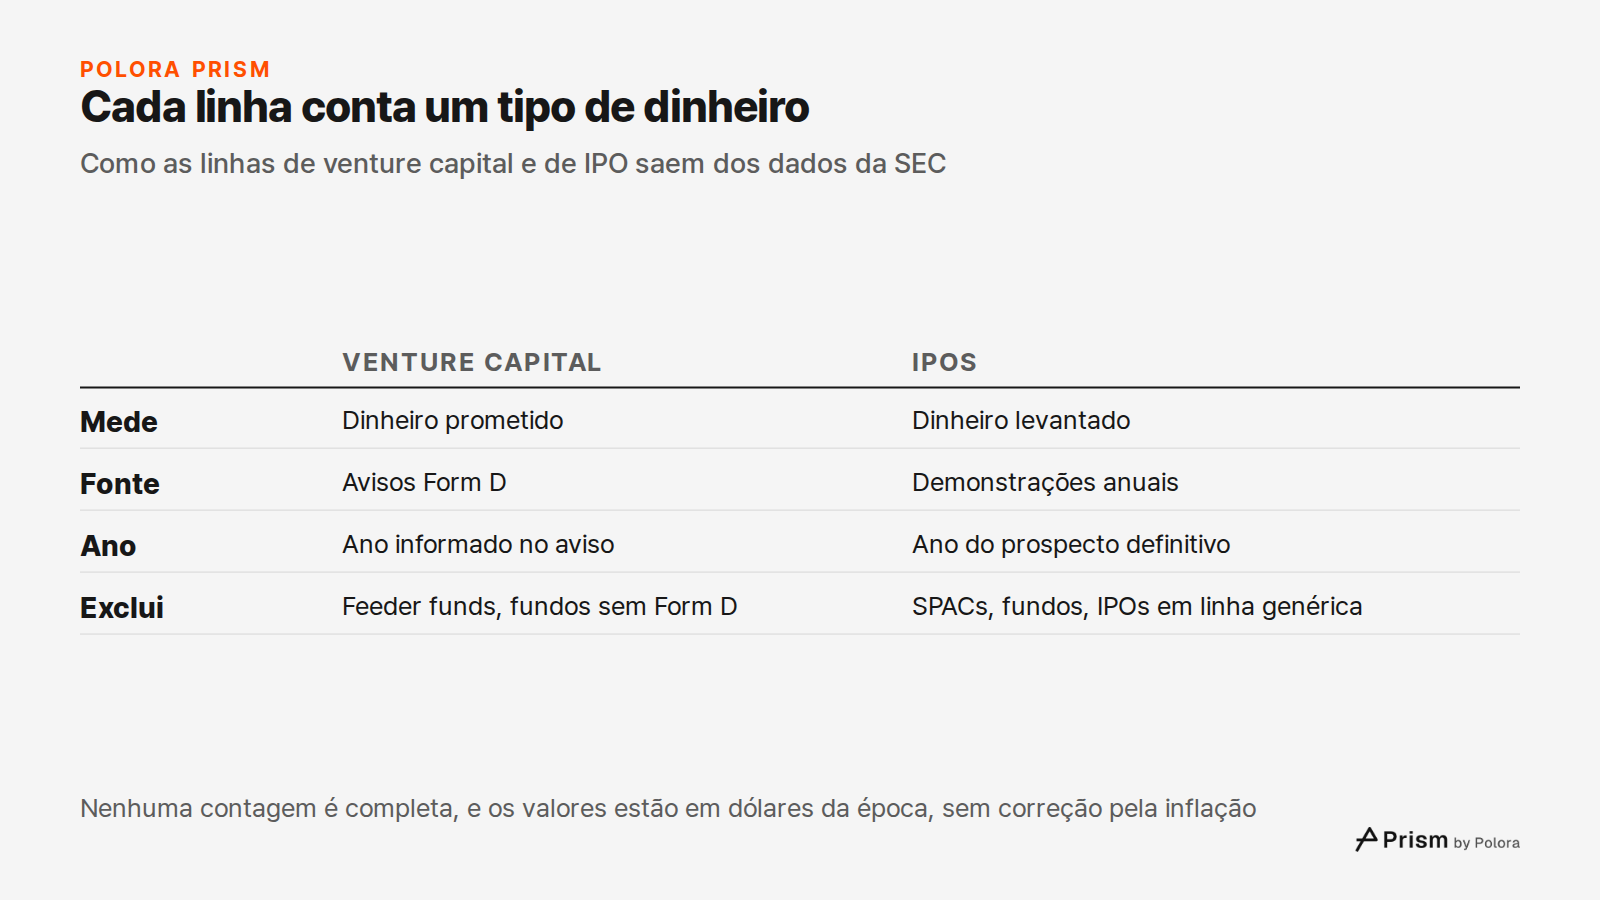
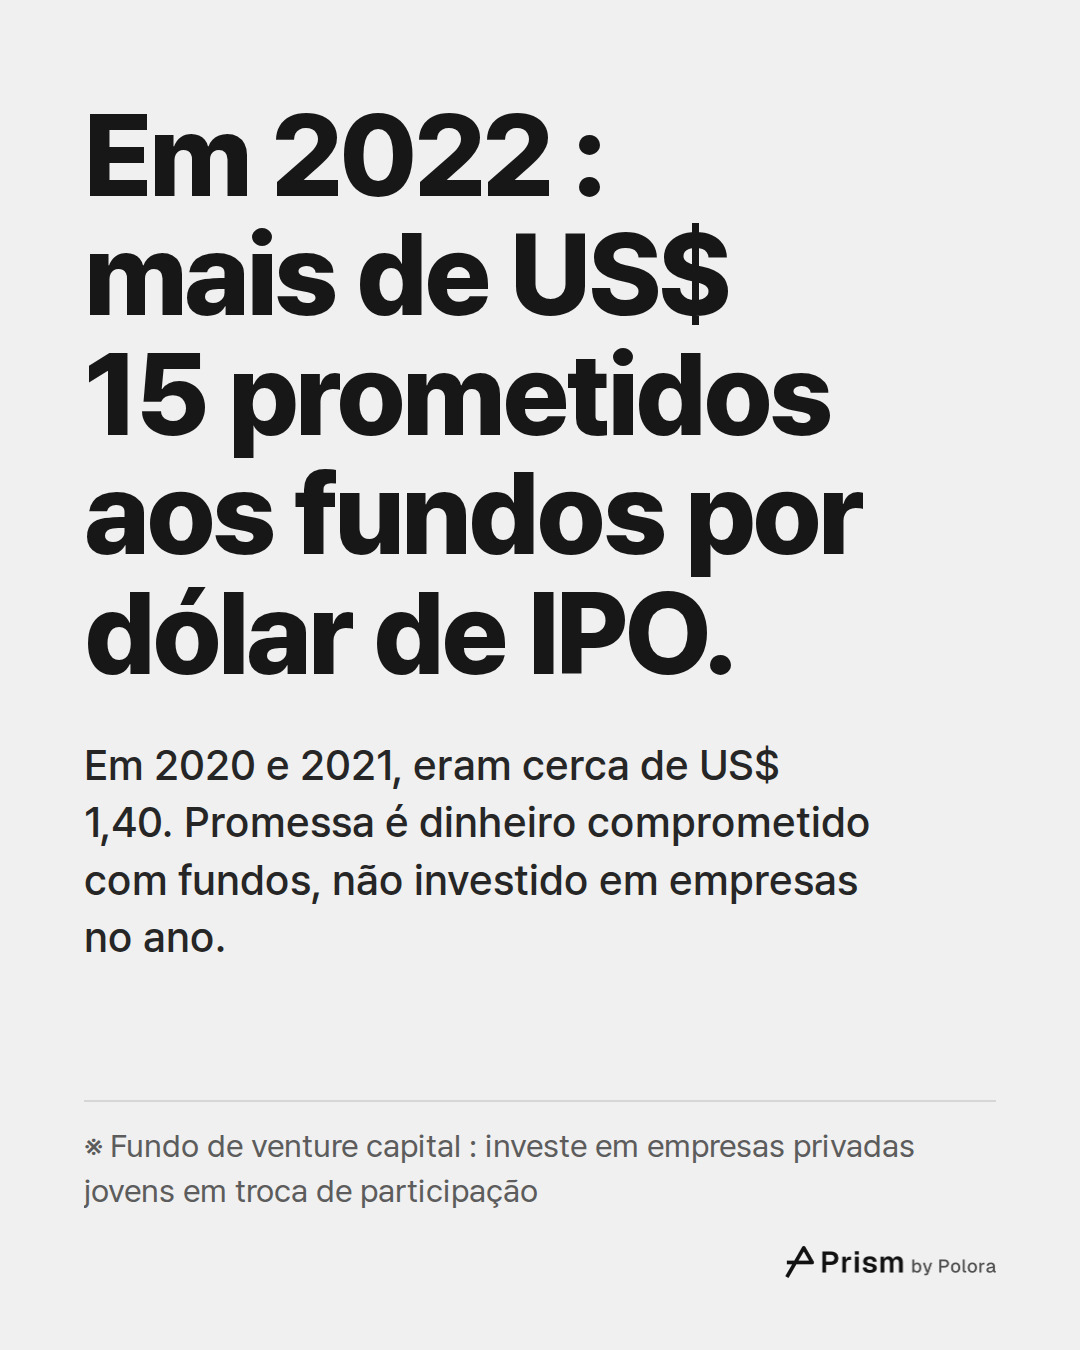
A linha do venture capital vem do Form D, um aviso curto que um fundo entrega à SEC quando vende cotas a investidores sem fazer uma oferta pública registrada. A SEC publica esses avisos em conjuntos de dados. A linha soma os fundos que marcaram a opção “fundo de venture capital”. Em cada ano entra o aumento no valor vendido que os avisos desses fundos informaram naquele ano, incluindo as alterações posteriores. Ficam de fora os fundos alimentadores (feeder funds), que apenas repassam dinheiro a outro fundo. Também fica de fora o Sequoia Capital Fund, que a Sequoia descreve como uma carteira aberta, sem prazo para acabar, formada por posições em ações negociadas em bolsa e que, por sua vez, destina dinheiro a subfundos de venture capital. Para efeitos do Form D, a venda acontece quando o investidor assume o compromisso irrevogável de investir. É por isso que o vídeo fala em dinheiro “prometido” : é dinheiro comprometido com os fundos, não dinheiro investido em empresas naquele ano. Fundos que marcam outra opção, ou que captam sem entregar um Form D, não estão na conta.
A linha do IPO é o dinheiro que a própria empresa levantou no seu IPO. Esse valor vem das demonstrações financeiras anuais da empresa, que a SEC publica como dados estruturados. Cada empresa é contada no ano do seu prospecto definitivo de IPO. Ficam de fora os fundos de investimento e as SPACs, empresas “cheque em branco” criadas só para comprar outra empresa. Entram as empresas estrangeiras que abrem capital nos EUA e entregam essas demonstrações. Os valores são, na maioria, líquidos das comissões pagas aos bancos que coordenam a oferta, embora cada empresa trate os custos à sua maneira. Eles não incluem as ações que os acionistas antigos venderam ao mesmo tempo. A contagem não pega os IPOs que a empresa informou numa linha genérica de venda de ações, nem as empresas que seguem as normas internacionais de contabilidade.
Ou seja, o vídeo compara promessas com dinheiro em caixa, datados de maneiras um pouco diferentes, e as duas contagens são incompletas. Todos os valores estão em dólares da época, sem correção pela inflação.
2020 e 2021 : as duas linhas em alta
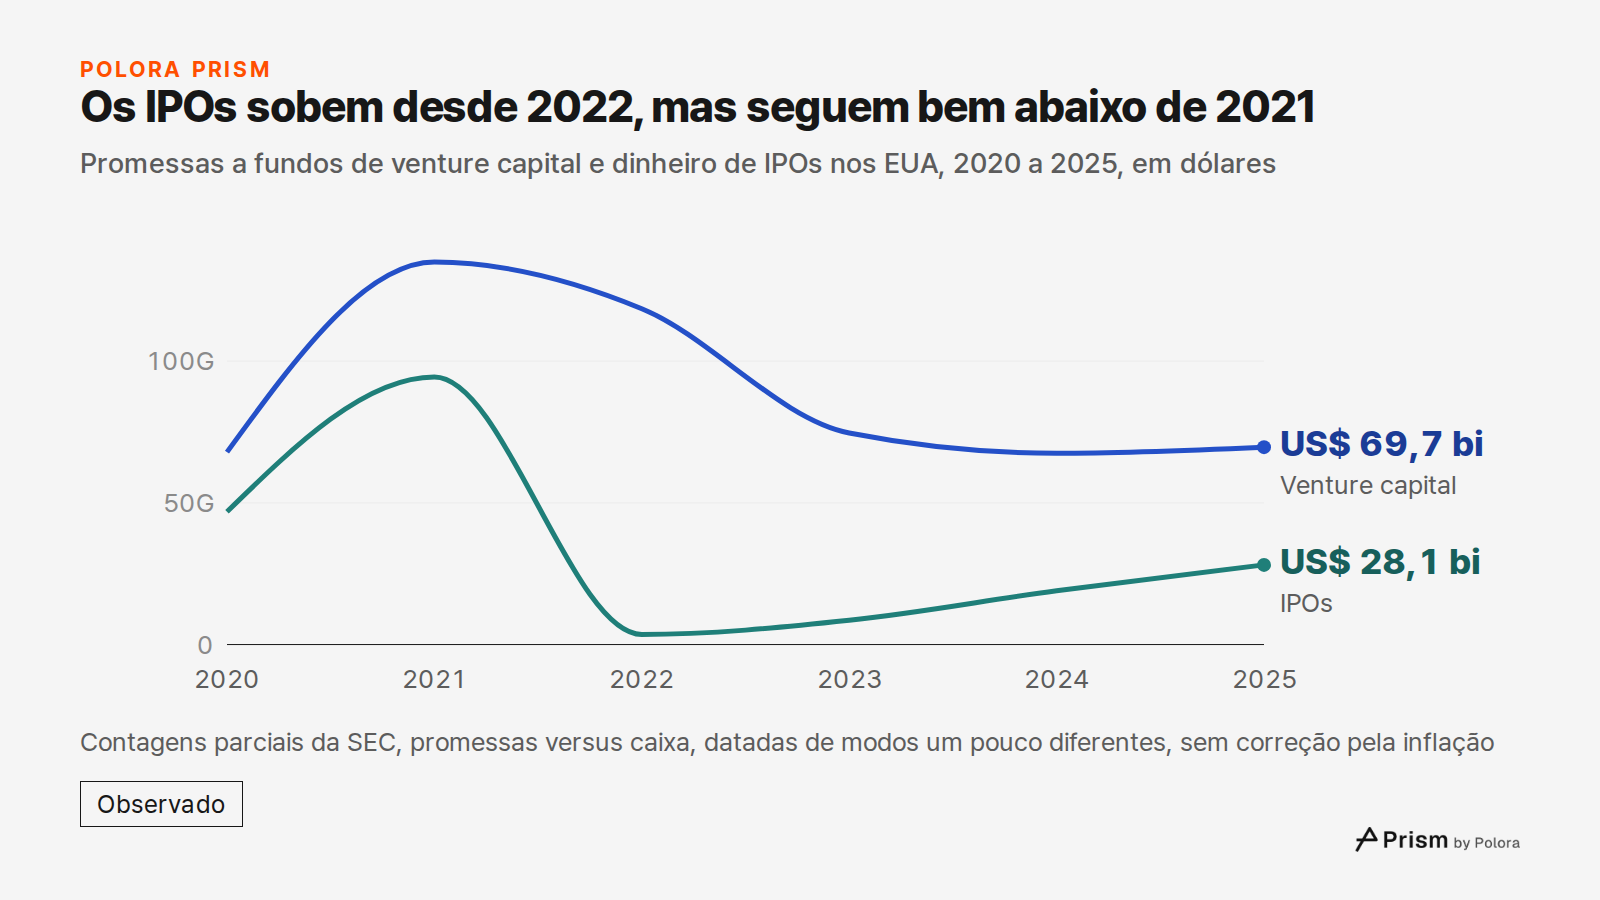
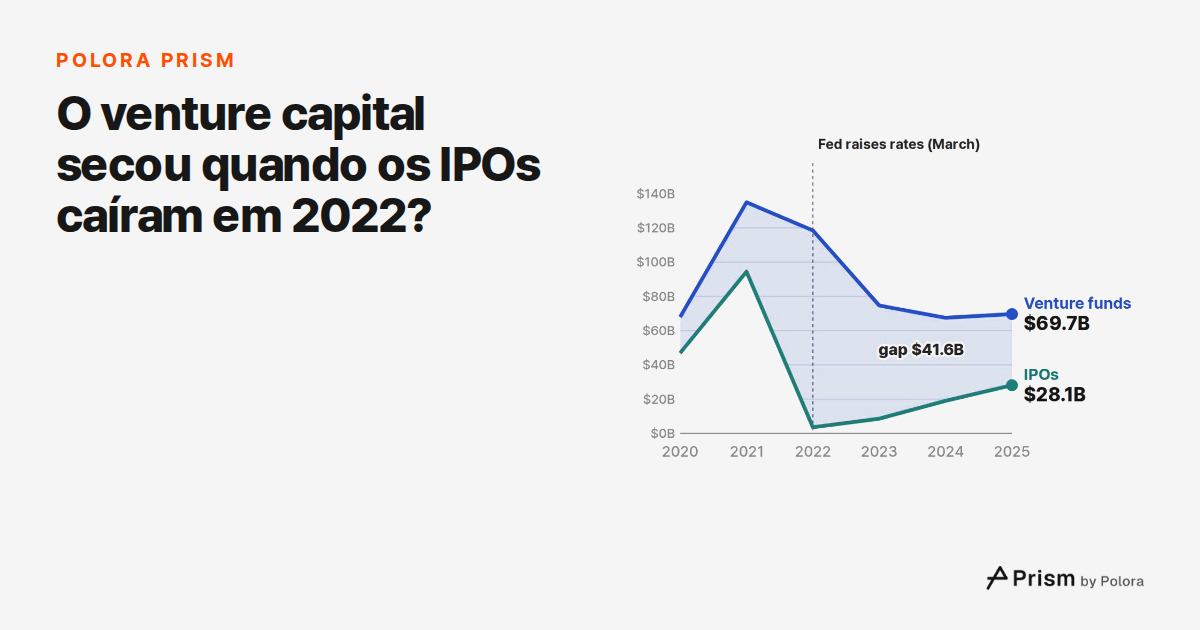
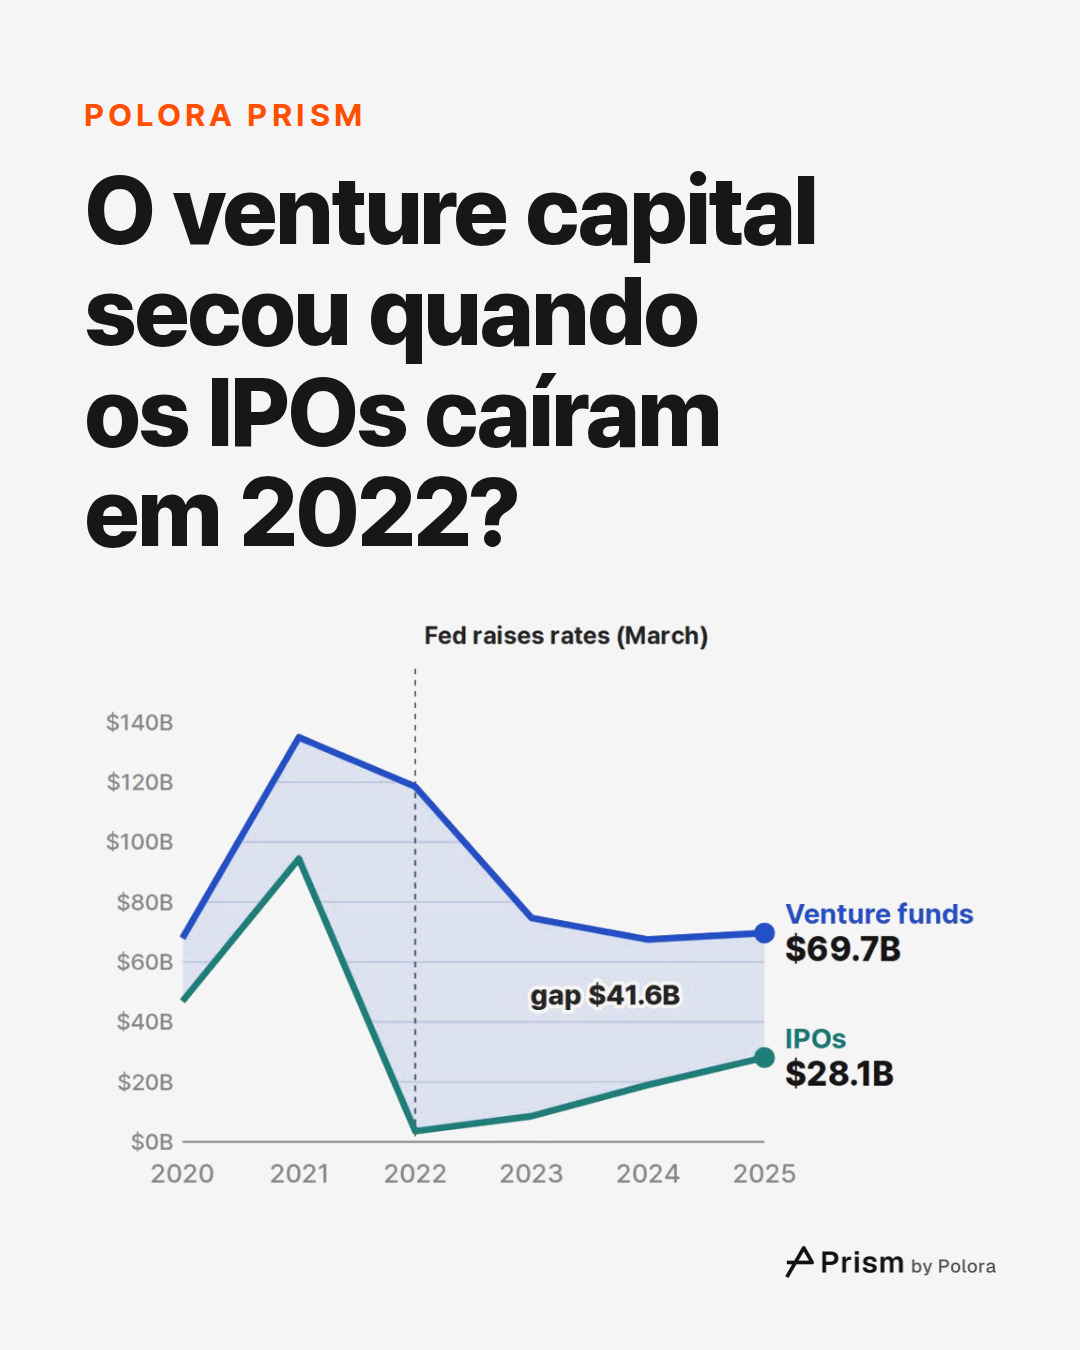
Nesta contagem, os fundos de venture capital receberam promessas de US$ 67,9 bilhões em 2020, e os IPOs levantaram US$ 46,9 bilhões. Em 2021, os dois valores mais ou menos dobraram, para US$ 134,9 bilhões e US$ 94,4 bilhões. Nos dois anos, os fundos ficaram à frente, com cerca de US$ 1,40 para cada dólar de IPO. O ano de 2021 foi o ponto mais alto das duas linhas no período mostrado, e vale guardar isso : a queda que veio depois é medida a partir de um ano excepcional.
2022 : o dinheiro dos IPOs despenca, e os fundos continuam captando
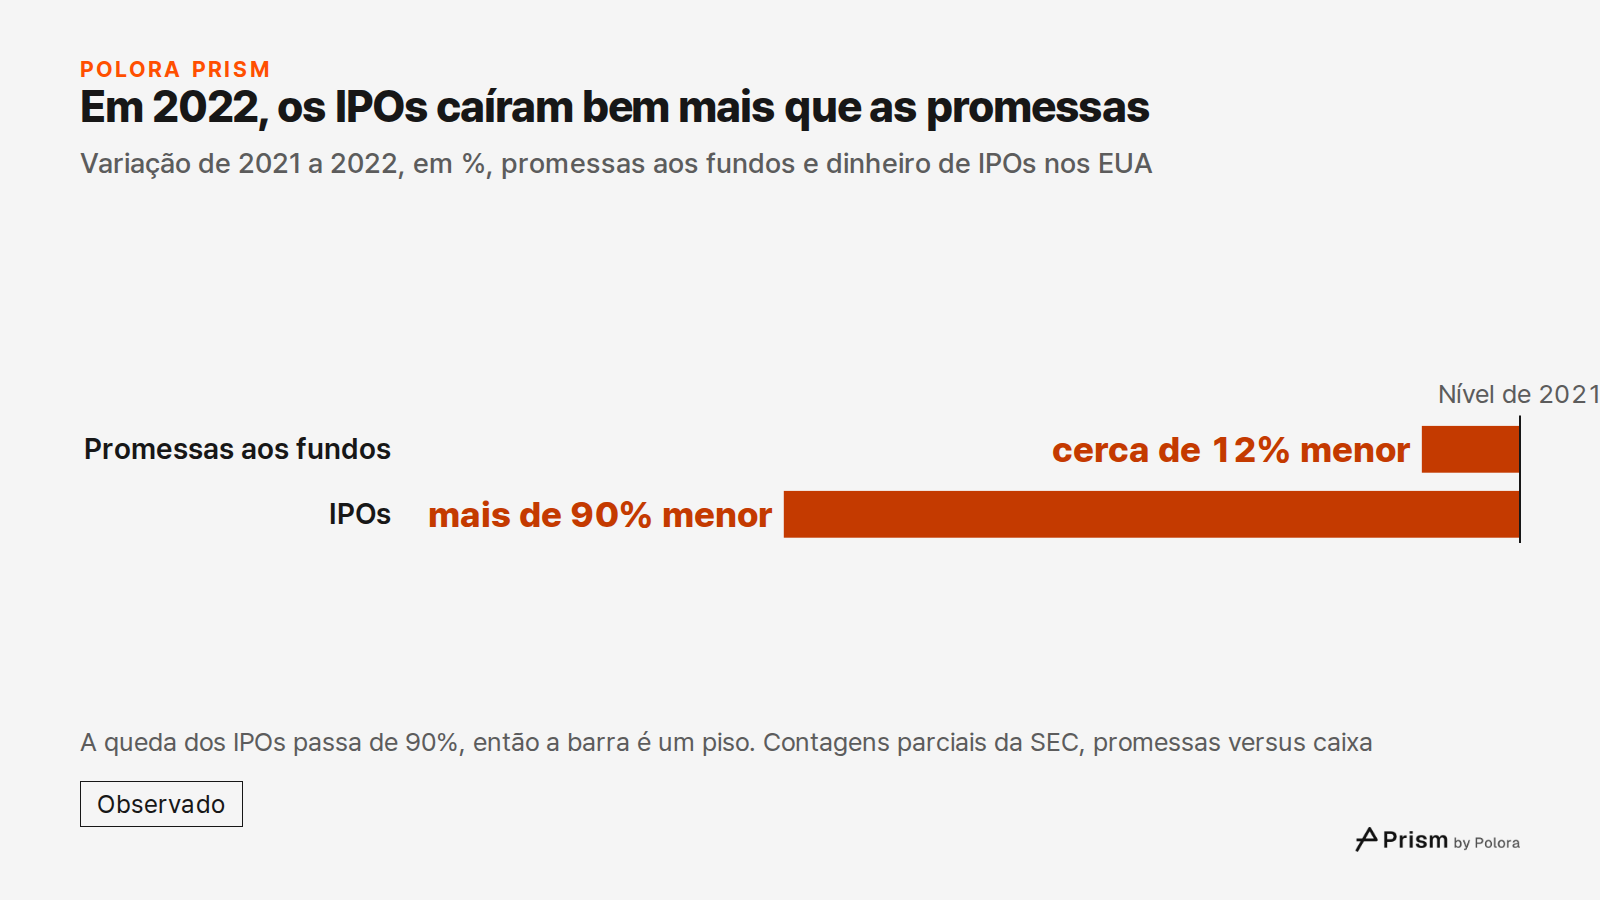
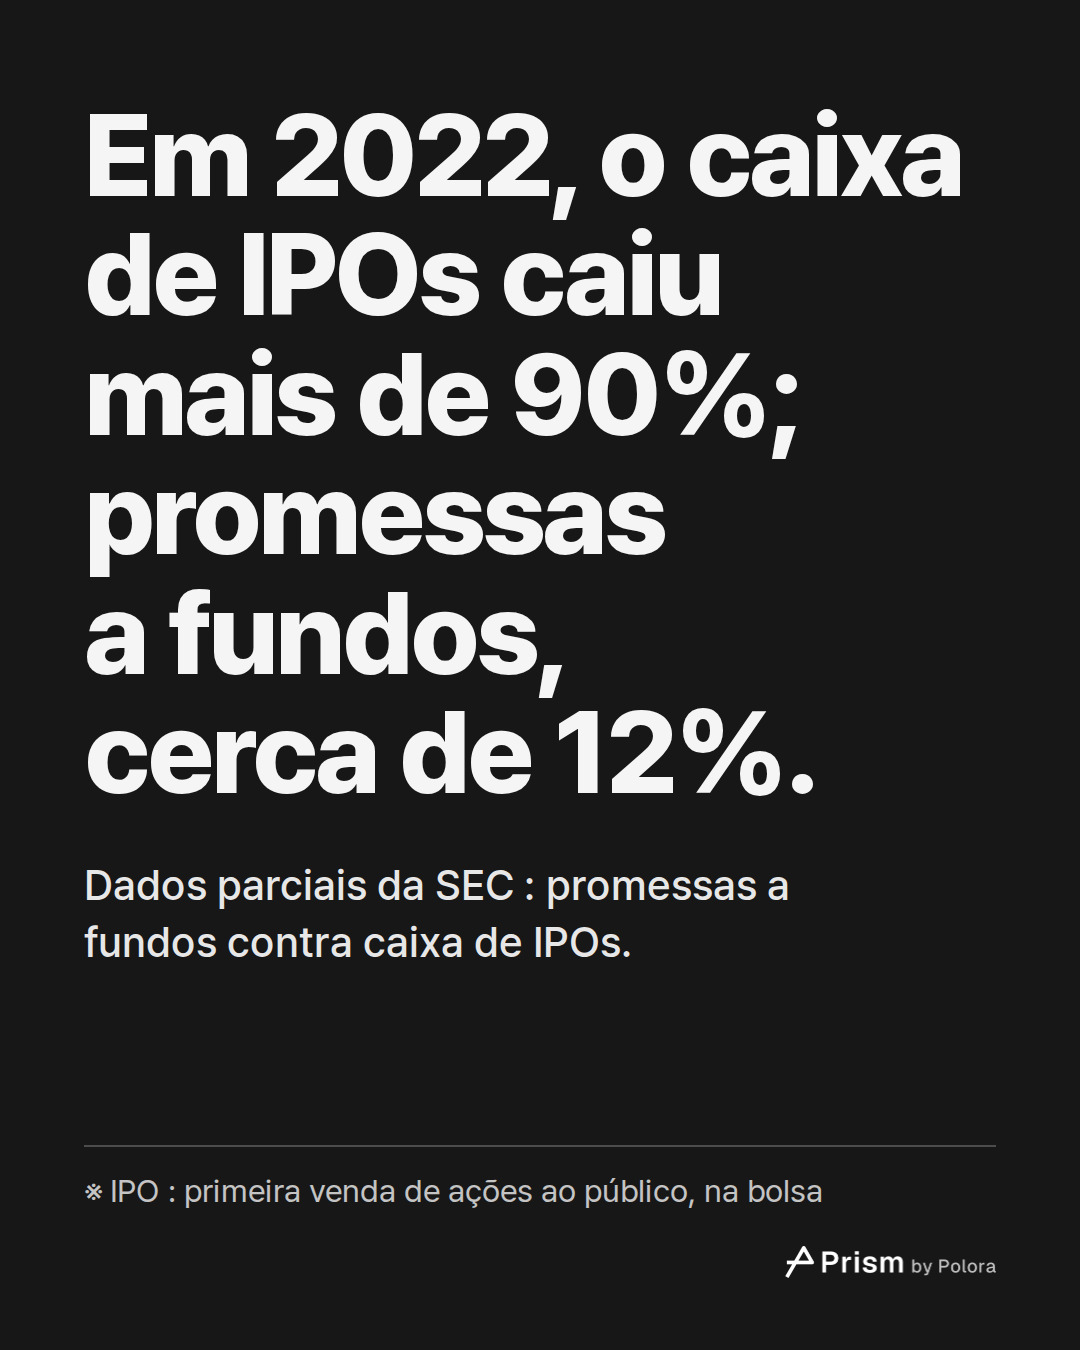
Em 2022, o dinheiro dos IPOs nesta contagem caiu mais de 90% em relação a 2021. Quatro empresas que abriram capital em 2022 (Excelerate Energy, ProFrac, Ivanhoe Electric e Arcellx) informaram suas vendas de ações na linha genérica de venda de ações. Juntas, somam cerca de US$ 1,0 bilhão, e mesmo incluindo esse valor a queda continua acima de 95%. Essa linha cobre todas as ações ordinárias que a empresa vendeu no ano, então pode incluir mais do que o IPO.
Enquanto isso, os fundos de venture capital receberam promessas de US$ 118,5 bilhões, cerca de 12% menos que em 2021. Isso dá mais de US$ 15 prometidos a fundos de venture capital para cada dólar de IPO. O vídeo diz “mais de US$ 15” de propósito, em vez de dar um número único. Na contagem de IPOs tal como foi traçada, são cerca de US$ 33. Somando os quatro IPOs que ficaram de fora, cerca de US$ 26. As aberturas de capital que a contagem ainda não pega reduziriam ainda mais esse número, num montante que estes dados não conseguem mostrar. Os dois cálculos ficam bem acima de US$ 15.
Em março de 2022, o Federal Reserve (Fed), o banco central dos EUA, elevou a faixa da meta dos juros básicos americanos, a federal funds rate. Também disse que novas altas seriam apropriadas. O vídeo marca essa data como contexto. Nem os dados anuais nem as fontes usadas aqui mostram que ela causou a queda dos IPOs.
O contraste importa por causa do modo como o venture capital sai dos seus investimentos. O glossário da SEC diz que esses investimentos costumam ficar presos até um evento como a venda da empresa ou o seu IPO. Em 2022, as empresas levantaram muito pouco dinheiro em IPOs, enquanto os fundos continuavam recebendo promessas de dinheiro para investir. Os dados deste texto contam dólares captados. Não identificam quais empresas listadas tinham dinheiro de venture capital, não medem as saídas desses investimentos e não mostram quanto tempo os investidores esperaram por elas.
2023 a 2025 : os IPOs se recuperam, e as promessas aos fundos se acomodam
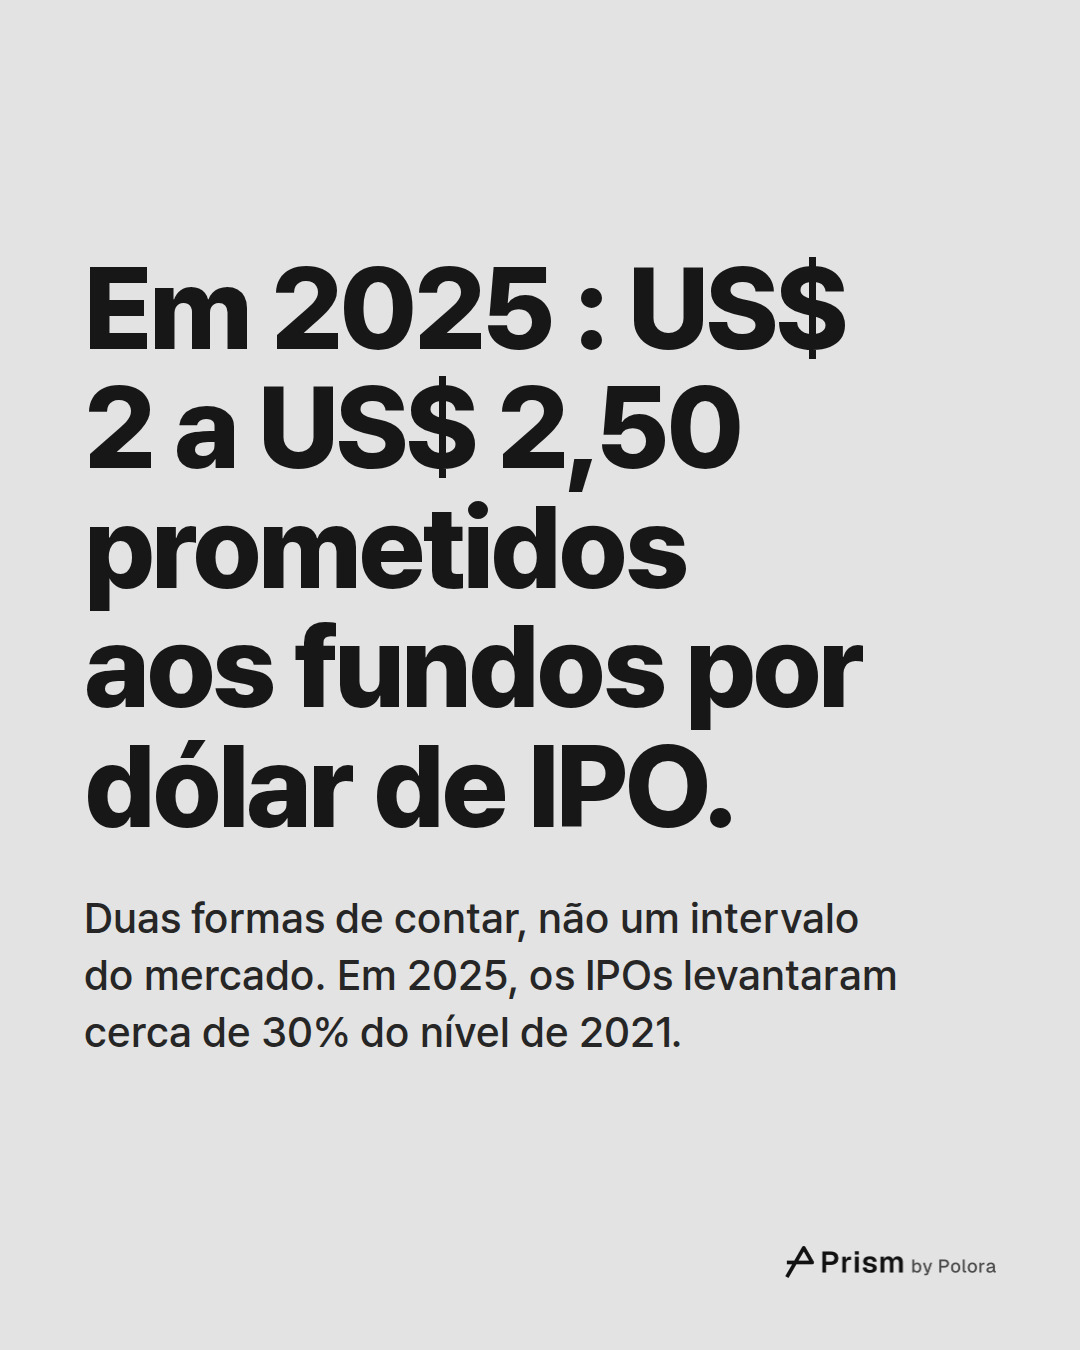
O dinheiro dos IPOs nesta contagem subiu todos os anos depois de 2022 : US$ 8,6 bilhões em 2023, US$ 19,0 bilhões em 2024 e US$ 28,1 bilhões em 2025. Mesmo assim, 2025 ficou em cerca de 30% do nível de 2021.
As promessas aos fundos de venture capital já tinham recuado em 2022, mas a queda maior veio depois. De US$ 118,5 bilhões em 2022, caíram mais de 40%, para US$ 67,5 bilhões em 2024. De 2023 a 2025, ficaram perto de US$ 70 bilhões (US$ 74,7 bilhões, US$ 67,5 bilhões e US$ 69,7 bilhões). O valor de cada ano é o que os fundos informaram, já descontadas eventuais reduções, e por isso pode incluir valores revisados para baixo.
Em 2025, a diferença era bem menor : de US$ 2 a US$ 2,50 prometidos a fundos de venture capital para cada dólar de IPO. Os US$ 2,50 vêm das duas linhas do vídeo tal como foram traçadas (cerca de 2,48). Os US$ 2 incluem também as empresas cujo prospecto de IPO tem data de 2025, mas que informaram a venda na linha genérica de venda de ações. Nesse caso, soma-se o que essa linha mostra para o ano fiscal de cada empresa, que nem sempre coincide com o ano civil (cerca de 2,21). Essa linha pode incluir outras vendas de ações além do IPO. Por isso esse acréscimo tende a ser generoso, e a relação resultante tende a ficar baixa. São duas formas de contar, não um intervalo para o mercado inteiro.
Ainda não dá para montar um número de IPOs para o ano inteiro de 2026. Esta contagem tira o dinheiro do IPO de cada empresa do seu relatório anual, que só é entregue depois do fim do ano fiscal. Do lado do venture capital, os avisos Form D entregues de janeiro a setembro de 2026 já somavam US$ 71,7 bilhões, mais que os US$ 69,7 bilhões de todo o ano de 2025.
O que isto mostra e o que não mostra
O vídeo e este texto mostram o que aconteceu, ano a ano, em duas contagens parciais tiradas de documentos entregues à SEC. Não mostram por quê : uma sequência de acontecimentos não é uma causa, e nada aqui diz que a decisão do Fed, ou qualquer outra coisa, provocou a virada. A distância entre as linhas é a diferença entre duas medidas de natureza distinta, promessas e dinheiro em caixa. Não mede o dinheiro de que as empresas precisavam e não conseguiram. Estes anos passados não prometem nada sobre os que virão.
- SEC, Form D Data Sets (venture fund notices)]
- SEC EDGAR, structured financial data: IPO proceeds reported by each company (frames API, example for 2022)]
- SEC EDGAR, structured financial data: proceeds from issuing common stock (frames API, example for 2022)]
- SEC EDGAR, company filing histories, used to date each IPO prospectus (submissions API)]
- SEC, Filing a Form D Notice]
- SEC, Office of the Advocate for Small Business Capital Formation, Glossary ("Venture Capital Fund")]
- Federal Reserve, FOMC statement of March 2022]
- Sequoia Capital, "The Sequoia Fund: Patient Capital for Building Enduring Companies"]
![Fontes 8 : sec.gov · SEC, Form D Data Sets (venture fund notices)], data.sec.gov · SEC EDGAR, structured financial data: IPO proceeds reported by each company (frames API, example for 2022)], data.sec.gov · SEC EDGAR, structured financial data: proceeds from issuing common stock (frames API, example](https://media.cdn.polora.ai/picks/2026/11/pickrun_aac9ce4053b14a2f/KqXn5vnebFnhMeoQ-slide-06--o-venture-capital-secou.jpg)