De onde vem a ideia de que uma perda dói o dobro?
Imagine dois dias. Num deles você encontra US$ 100 que não esperava. No outro, perde US$ 100. A maioria das pessoas diz que o segundo dia fica mais tempo na memória, e a explicação popular acrescenta um número : uma perda dói cerca de duas vezes mais do que um ganho do mesmo tamanho alegra. É o que se costuma chamar de aversão à perda.
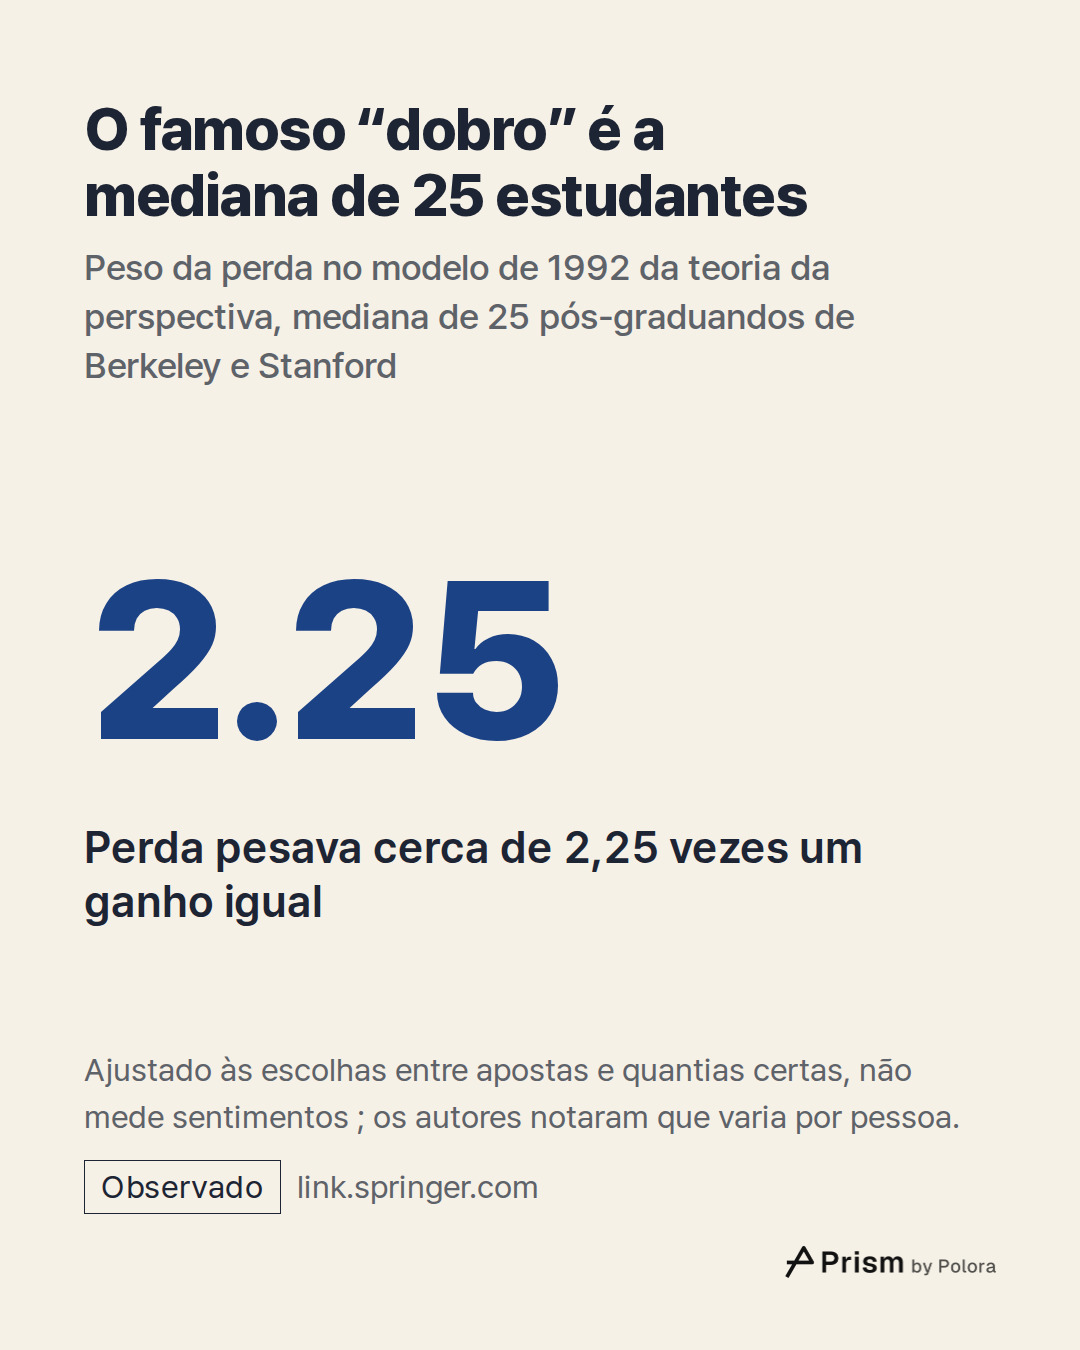
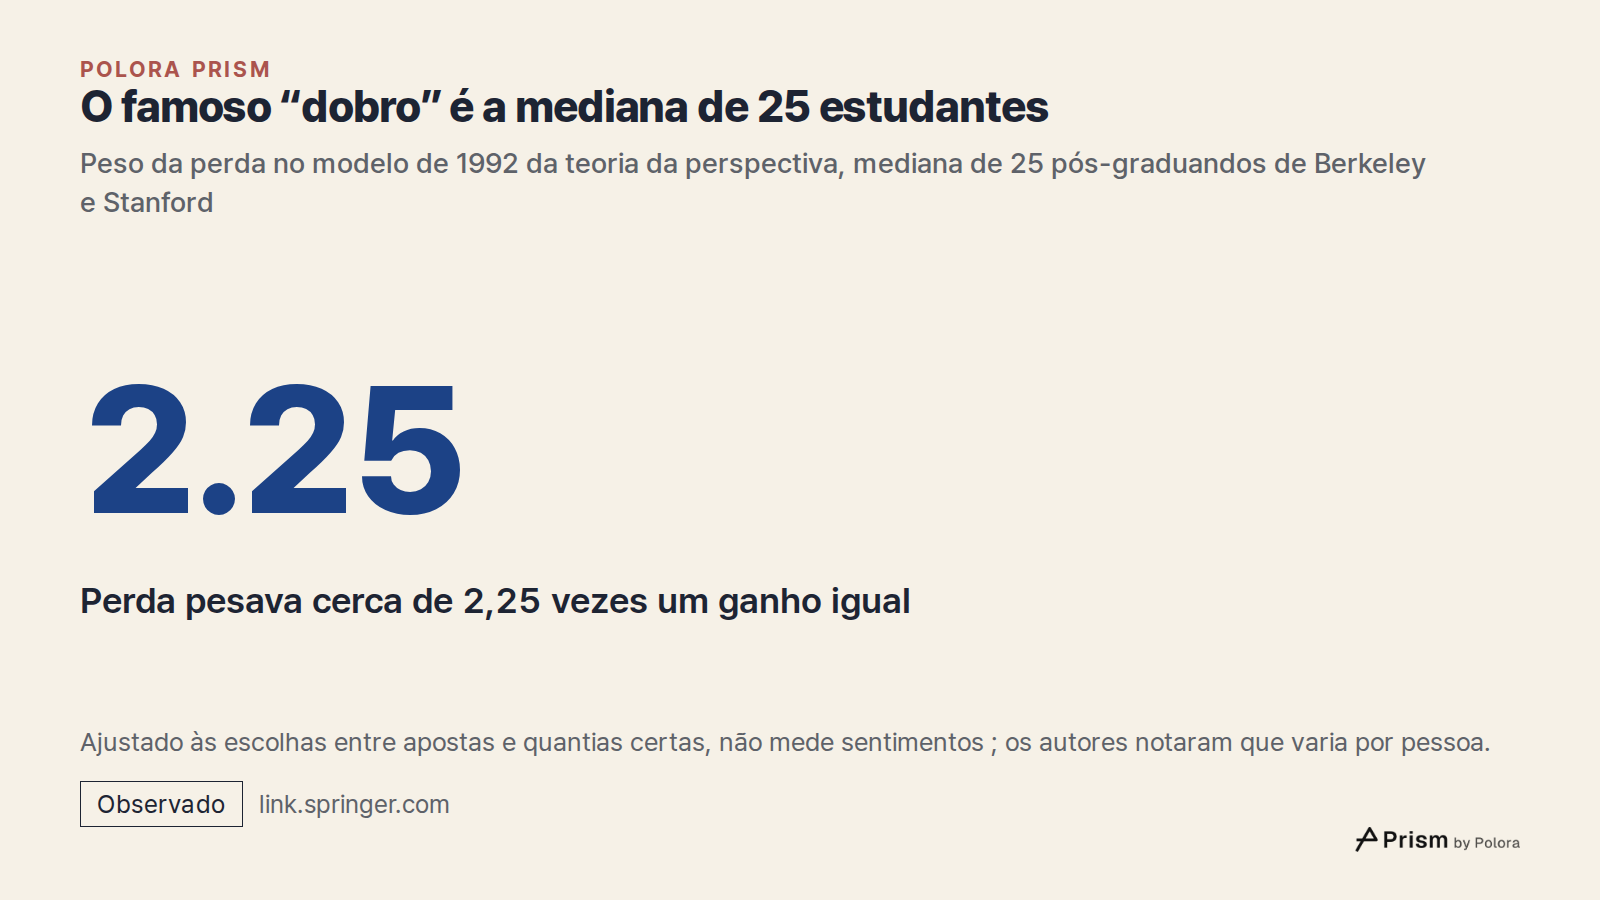
Esse número tem endereço certo. Em 1979, os psicólogos Daniel Kahneman e Amos Tversky propuseram a teoria da perspectiva, uma descrição de como as pessoas realmente escolhem quando o resultado é incerto (Econometrica, 1979). Em 1992, eles a refinaram e a ajustaram às escolhas de 25 estudantes de pós-graduação de Berkeley e de Stanford, que receberam US$ 25 cada um para participar e escolhiam entre apostas e quantias certas de dinheiro (Journal of Risk and Uncertainty, 1992). A mediana das estimativas foi 2,25 : no modelo ajustado às escolhas desse grupo, uma perda pesava cerca de 2,25 vezes mais do que um ganho do mesmo valor.
Portanto, o “dobro” é a mediana de um grupo pequeno, sob um conjunto específico de condições. Os próprios autores observaram que a curva varia de pessoa para pessoa. E o número vem de um modelo das escolhas daqueles estudantes. Nunca foi uma medição de quanto uma pessoa qualquer, ou as pessoas em geral, sentem.
- Kahneman and Tversky (1979), Prospect theory : an analysis of decision under risk, Econometrica
- Kahneman and Tversky (1979), Prospect theory, full text
- Tversky and Kahneman (1992), Advances in prospect theory, Journal of Risk and Uncertainty
- Tversky and Kahneman (1992), Advances in prospect theory, full text
O que a famosa curva de perdas e ganhos mostra de fato?
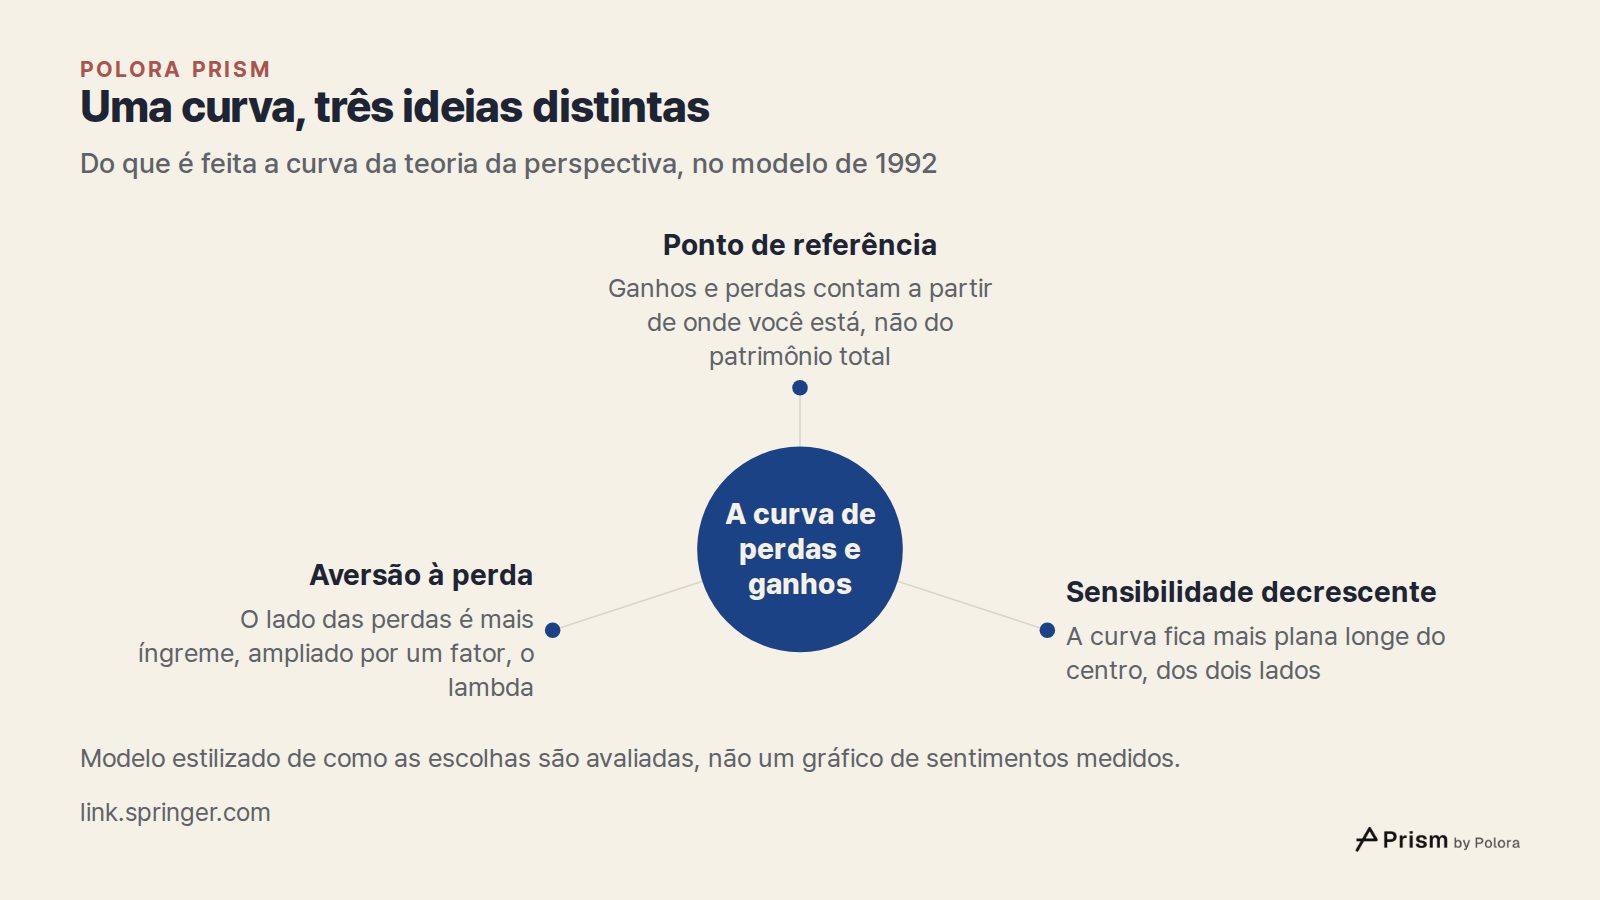
A teoria da perspectiva costuma ser desenhada como uma única curva. Os ganhos ficam à direita de um ponto central, as perdas à esquerda, e o eixo vertical mostra quanto um resultado é valorizado. A curva reúne três ideias distintas, e é fácil confundi-las.
A primeira é o ponto de referência. A curva começa onde você está, não no seu patrimônio total. Uma queda de US$ 100 é vista como perda em relação ao ponto de partida ou ao que você esperava, tenha você US$ 1.000 ou US$ 1 milhão.
A segunda é a sensibilidade decrescente. A curva fica mais plana à medida que se afasta do centro, dos dois lados : passar de US$ 0 para US$ 100 pesa mais do que passar de US$ 1.000 para US$ 1.100, tanto nos ganhos quanto nas perdas. No ajuste de 1992, essa curvatura é dada por um expoente de 0,88, igual dos dois lados.
A terceira é a aversão à perda, que responde à pergunta do título. O lado das perdas é mais inclinado que o dos ganhos, de modo que um passo para a esquerda desce mais do que o mesmo passo para a direita sobe. O fator que multiplica o lado das perdas se chama lambda : no modelo de 1992, uma perda vale lambda vezes o que vale um ganho do mesmo tamanho. Um lambda igual a 1 significa que perdas e ganhos pesam o mesmo; 2,25 é a mediana de 1992.
A curva é um modelo estilizado de como as escolhas são avaliadas, alimentado com esses parâmetros. Não é um gráfico dos sentimentos medidos de ninguém.
O que os estudos seguintes encontraram ao medir de novo?
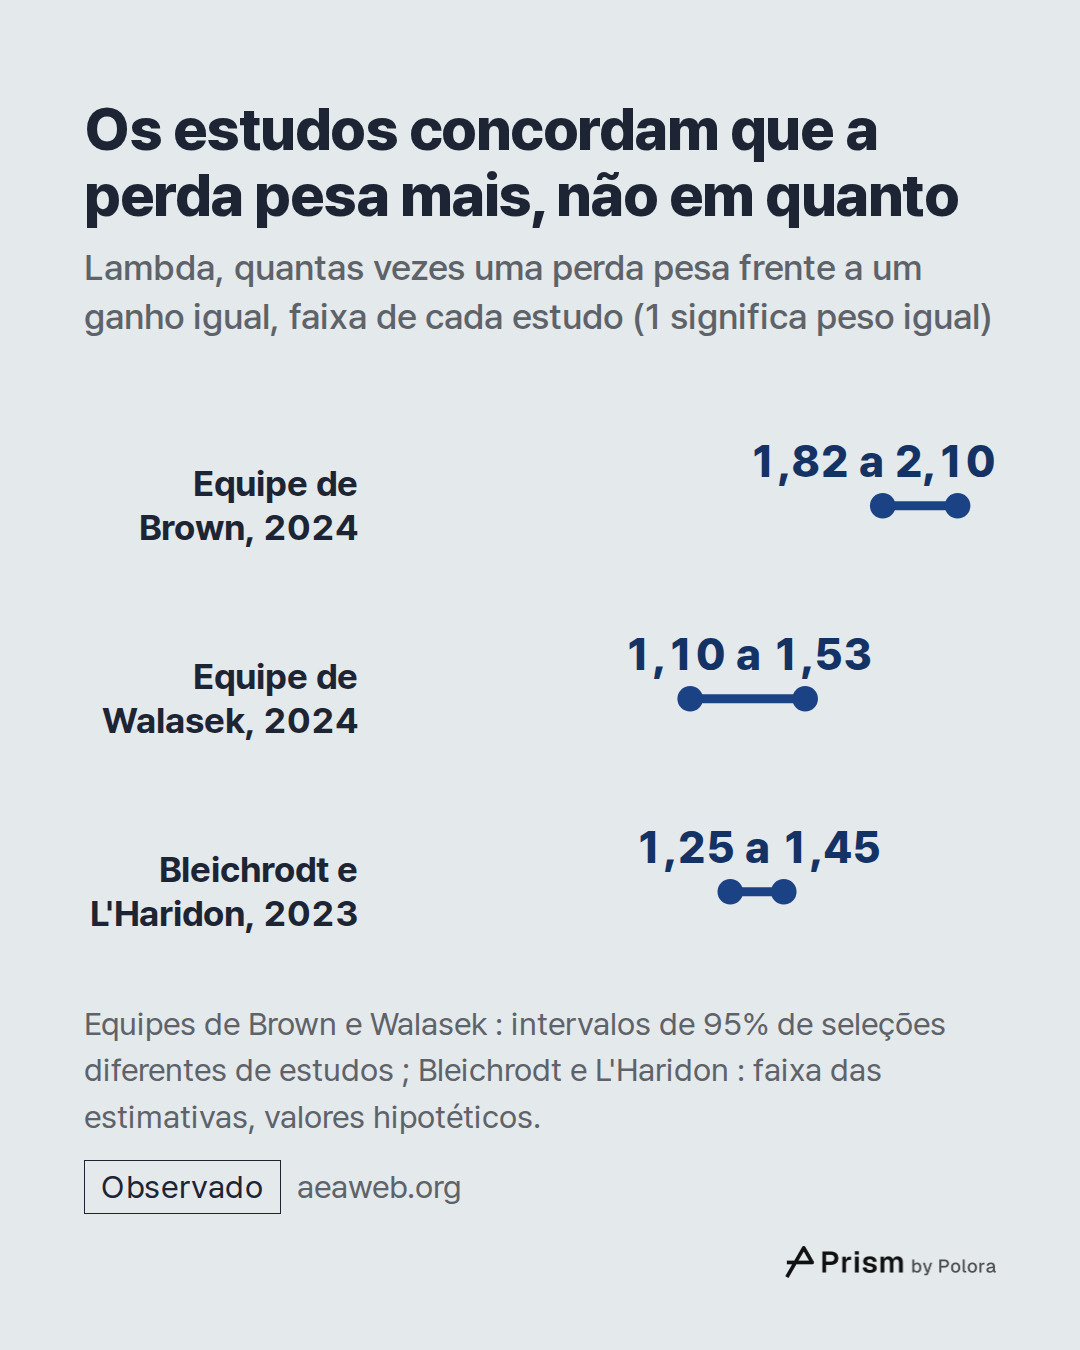
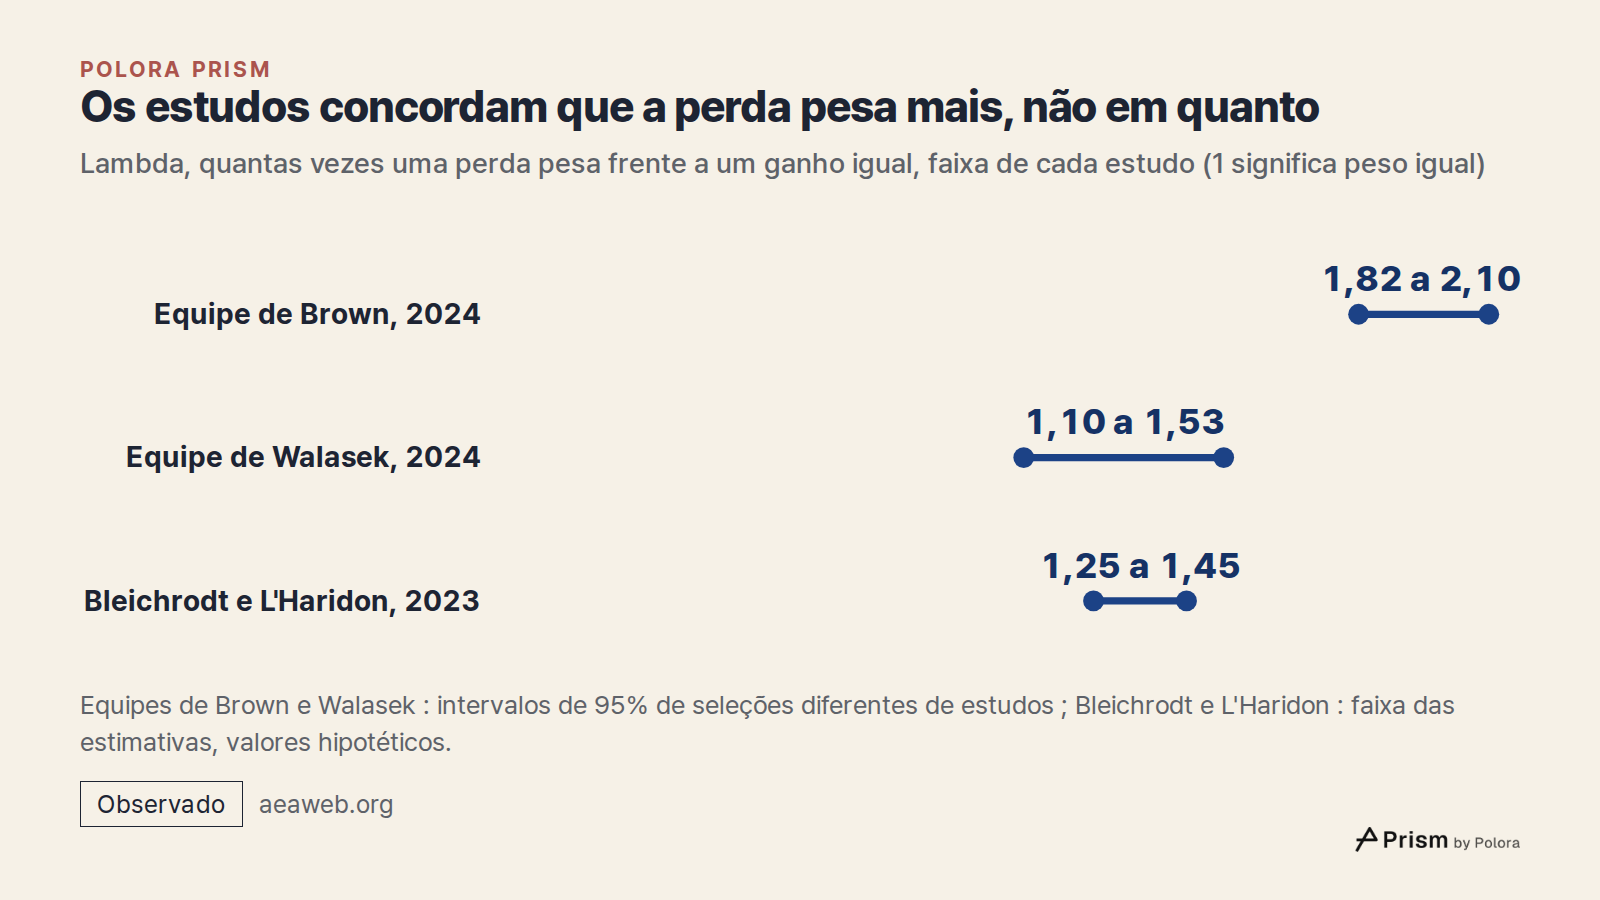
Desde então, centenas de estudos estimaram o lambda. A maior síntese, de Alexander Brown, Taisuke Imai, Ferdinand Vieider e Colin Camerer (Journal of Economic Literature, 2024), reuniu 607 estimativas de 150 artigos publicados entre 1992 e 2017. Tomadas como foram publicadas, as estimativas têm mediana de 1,69 e média de 1,97. Depois do ajuste estatístico dos autores, a estimativa central é 1,955, com intervalo de 95% entre 1,82 e 2,10. Eles constataram que poucas das características de desenho dos estudos que registraram tinham relação com as diferenças nos resultados.
Outras sínteses chegaram a valores menores. Lukasz Walasek, Timothy Mullett e Neil Stewart (Journal of Economic Psychology, 2024) reestimaram o lambda a partir das escolhas brutas de 17 estudos com apostas arriscadas e obtiveram 1,31, com intervalo de 95% entre 1,10 e 1,53, faixa que não chega a 2,25; também alertaram que boa parte dos dados desse conjunto era de baixa qualidade. Michael Neumann e Ulf Böckenholt (Journal of Retailing, 2014), analisando escolhas entre marcas de consumo, obtiveram 1,49 ou 1,73, conforme o modelo. Han Bleichrodt e Olivier L'Haridon (Judgment and Decision Making, 2023), com um teste feito para separar a aversão à perda do achatamento da curva, encontraram aversão à perda tanto com valores pequenos quanto grandes, com lambda entre 1,25 e 1,45, o que descrevem como menos do que se costuma observar. Nesse estudo, os valores em jogo eram hipotéticos.
São análises de seleções diferentes de evidências, construídas de formas diferentes, e não medições repetidas de uma constante humana. Perguntados se as perdas pesam mais, esses estudos em geral respondem que sim. Perguntados quanto mais, eles se separam : de cerca de 2 até cerca de 1,3.
- Brown, Imai, Vieider and Camerer (2024), Meta-analysis of empirical estimates of loss aversion, Journal of Economic Literature
- Brown, Imai, Vieider and Camerer (2024), Caltech record
- Walasek, Mullett and Stewart (2024), Journal of Economic Psychology, Warwick repository
- Walasek, Mullett and Stewart (2024), full text
- Walasek, Mullett and Stewart (2024), Journal of Economic Psychology
- Neumann and Böckenholt (2014), Journal of Retailing
- Bleichrodt and L'Haridon (2023), Prospect theory's loss aversion is robust to stake size, Judgment and Decision Making
Por que a resposta muda conforme o teste é montado?
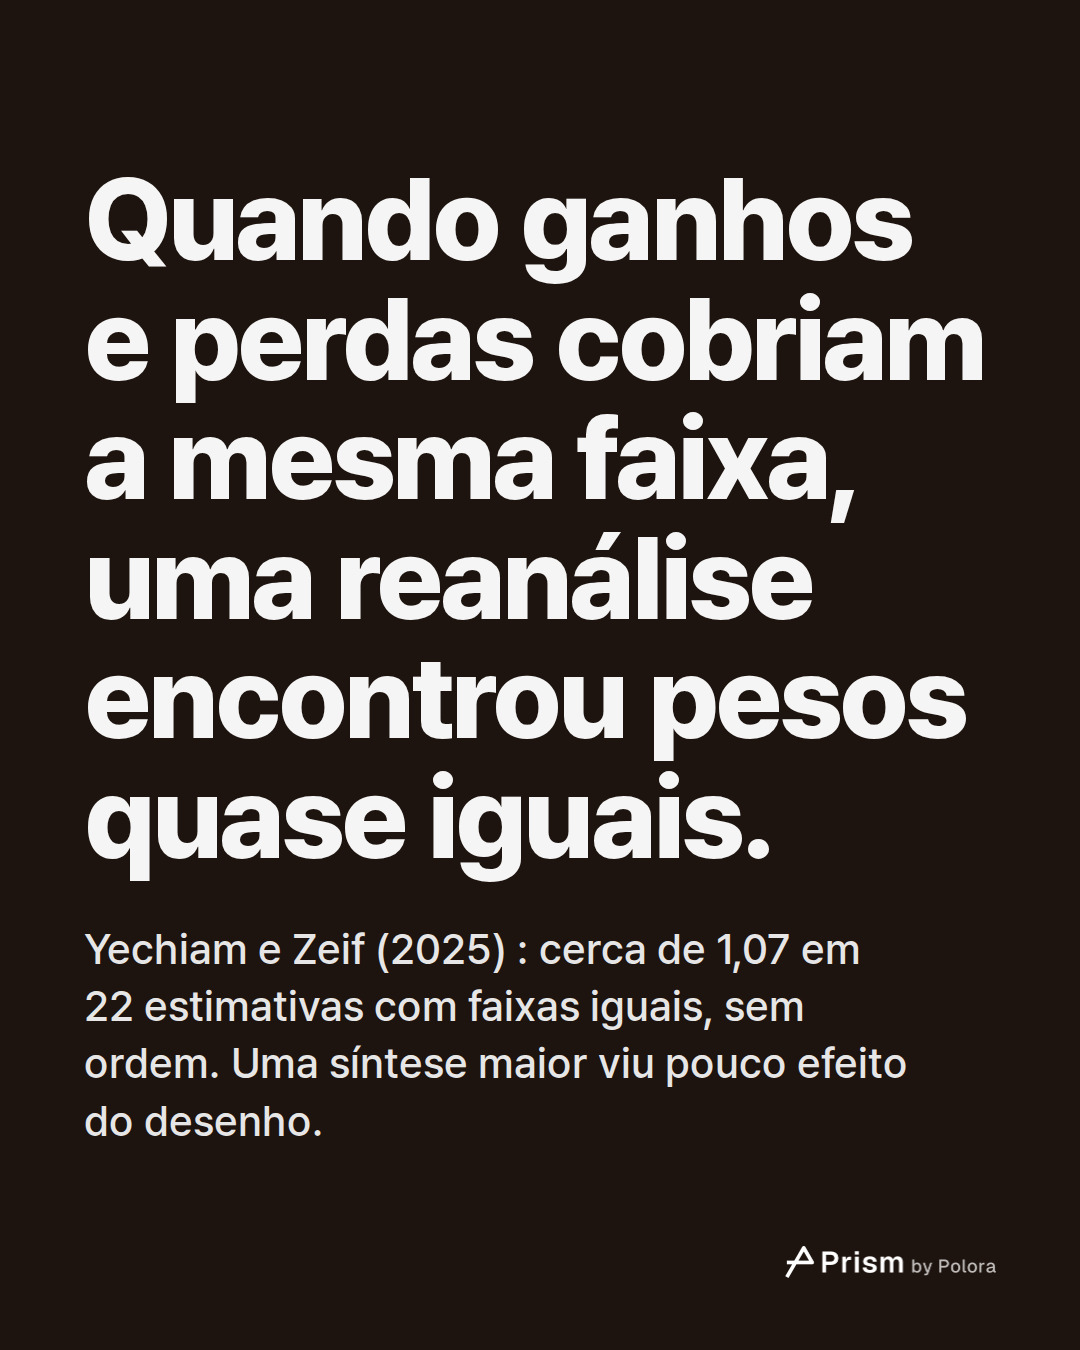
Eldad Yechiam e Dana Zeif (Journal of Economic Psychology, 2025) voltaram aos dados da equipe de Brown e classificaram os estudos pelo desenho. Conseguiram fazer isso para 163 das estimativas, vindas de 84 artigos. Duas características apareciam repetidamente onde a aversão à perda parecia forte : as perdas possíveis eram menores que os ganhos possíveis, ou os valores eram apresentados em ordem de tamanho. Nas 22 estimativas em que ganhos e perdas cobriam a mesma faixa e não eram apresentados em ordem, o lambda ficou em cerca de 1,07, com intervalo de 0,97 a 1,18, sem diferença significativa em relação a 1. Eles também encontraram estimativas menores quando o dinheiro era real do que quando era hipotético. O próprio título do trabalho resume a leitura dos autores : a aversão à perda não é robusta. Esse número vale para o subconjunto que eles selecionaram; questiona o quanto as estimativas maiores podem ser generalizadas, mas não as apaga. A equipe de Brown concluiu que poucas características de desenho faziam diferença, enquanto Yechiam e Zeif encontraram diferenças de desenho que pesavam; nesse ponto, as duas sínteses discordam.
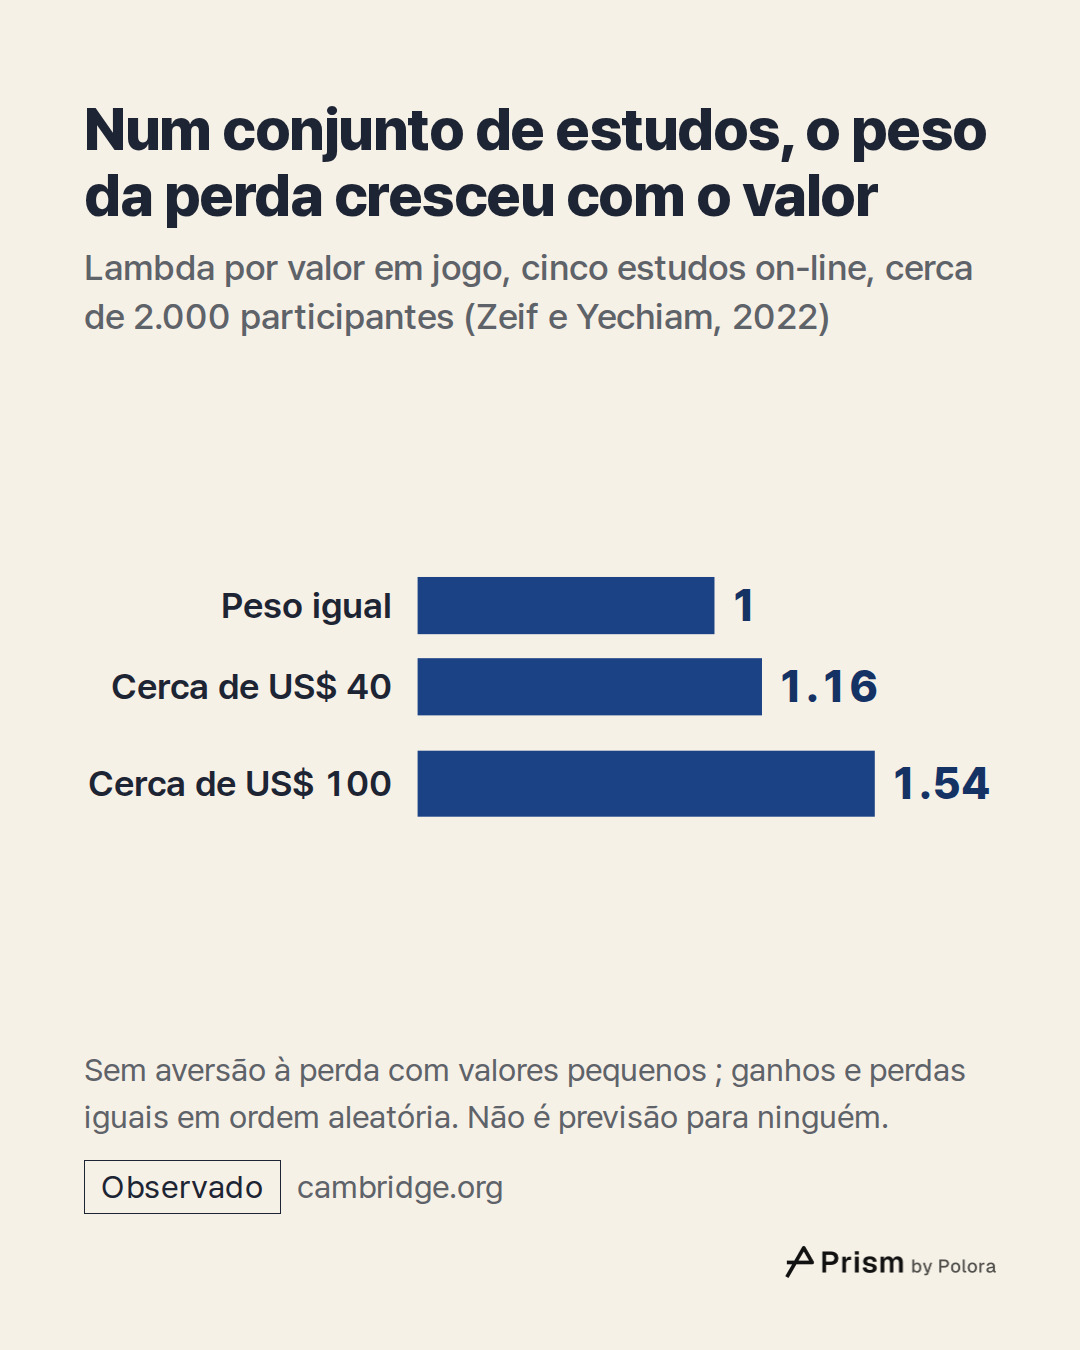
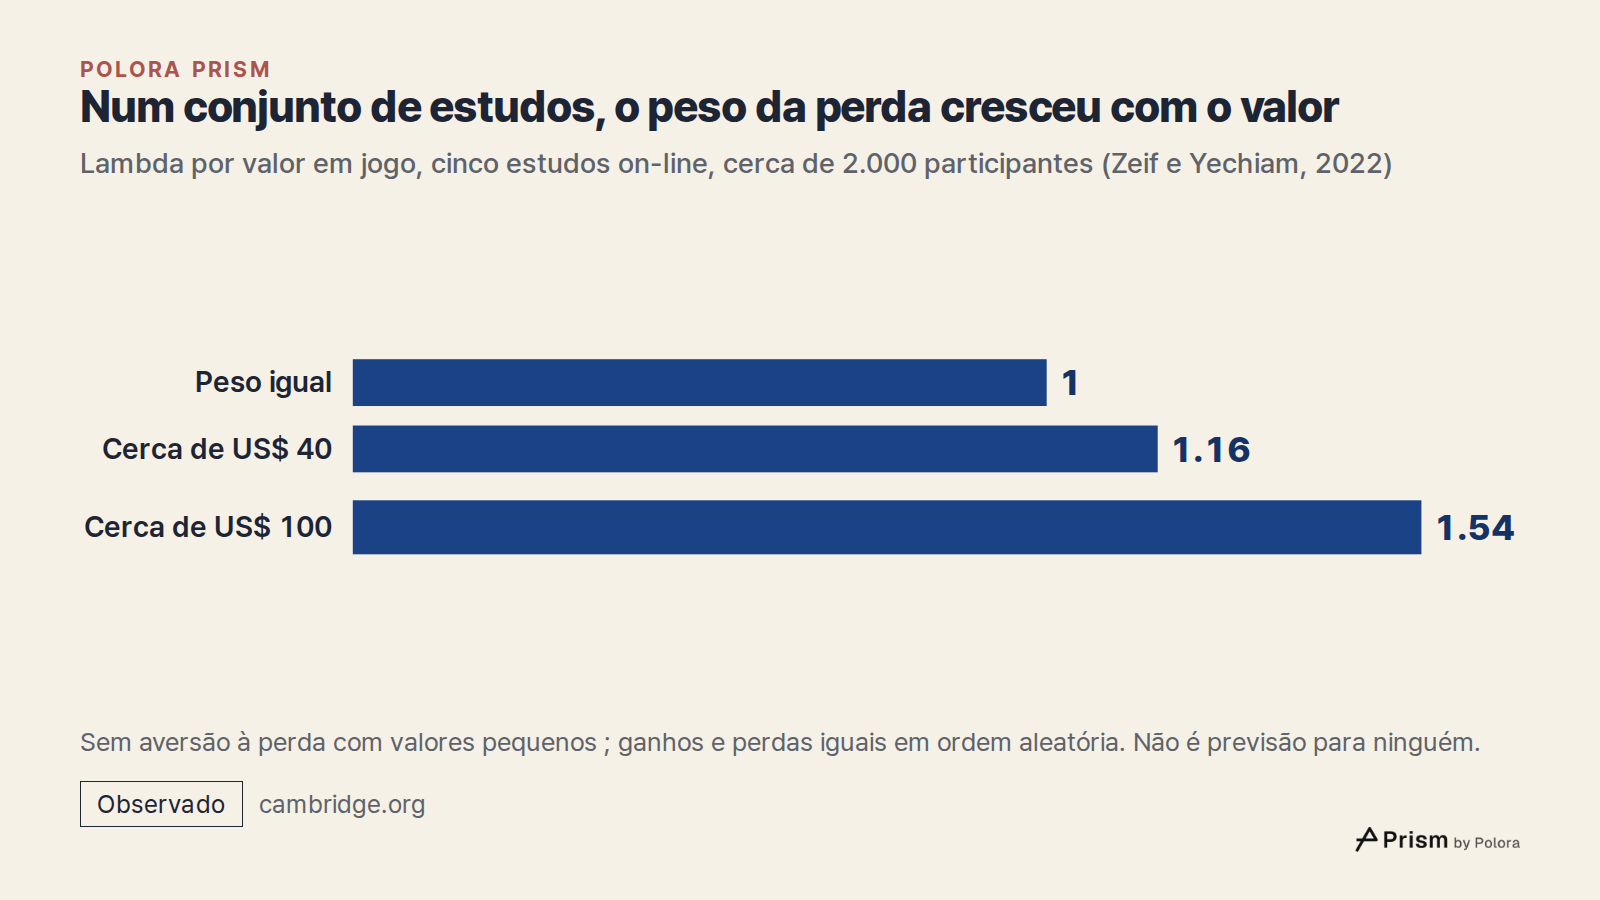
O tamanho do valor em jogo também importa, e isso vale para os US$ 100 do começo deste texto. Num conjunto anterior de cinco estudos on-line com cerca de 2.000 participantes, Zeif e Yechiam (Judgment and Decision Making, 2022) apresentaram ganhos e perdas do mesmo tamanho em ordem aleatória. Não encontraram aversão à perda com valores pequenos; em torno de US$ 40, encontraram um lambda fraco, de 1,16, e em torno de US$ 100, de 1,54. Esses números valem para o método daquele estudo; não são uma previsão para os US$ 100 de ninguém.
Há ainda uma distância entre escolher e sentir. A maior parte desses números vem das escolhas que as pessoas fazem, não do que elas sentem depois. Em dois estudos com apostas, Deborah Kermer e colegas (Psychological Science, 2006) observaram que as pessoas previam que uma perda doeria mais do que um ganho igual alegraria, mas, quando de fato apostaram, as perdas doeram menos do que tinham previsto. Isso mostra uma distância entre previsão e experiência nesses estudos; não mostra que uma perda real nunca seja sentida como pior do que um ganho igual.
Nem todos leem as evidências da mesma maneira. David Gal e Derek Rucker (Journal of Consumer Psychology, 2018) defenderam, numa revisão e não numa nova estimativa, que as perdas não pesam mais que os ganhos como regra geral e que isso depende do contexto. Itamar Simonson e Ran Kivetz responderam na mesma edição que essa conclusão era exagerada. A questão continua aberta, com pesquisadores cuidadosos dos dois lados.
- Yechiam and Zeif (2025), Loss aversion is not robust : a re-meta-analysis, preprint
- Yechiam and Zeif (2025), Journal of Economic Psychology
- Yechiam and Zeif (2025), Journal of Economic Psychology
- Yechiam and Zeif (2025), research record
- Zeif and Yechiam (2022), Judgment and Decision Making
- Zeif and Yechiam (2022), Loss aversion (simply) does not materialize for smaller losses
- Kermer and others (2006), Psychological Science
- Kermer and others (2006), Psychological Science
O que essa curva tem a ver com uma ação que você tem?
Para quem investe, o ponto de referência costuma ser o preço pago. Uma ação comprada a US$ 50 que agora vale US$ 40 parece uma perda de US$ 10, embora o preço de mercado seja o mesmo para todos que a têm, seja qual for o preço que pagaram.
Aqui, a curvatura do lado das perdas importa mais do que o lambda. Como a curva se achata à medida que as perdas crescem, o modelo prevê que, diante de uma perda, as pessoas vão preferir uma aposta a uma perda certa. No artigo de 1979, 80% dos entrevistados preferiram US$ 3.000 garantidos a 80% de chance de ganhar US$ 4.000, mas, quando a mesma escolha foi apresentada como perdas, 92% ficaram com a aposta.
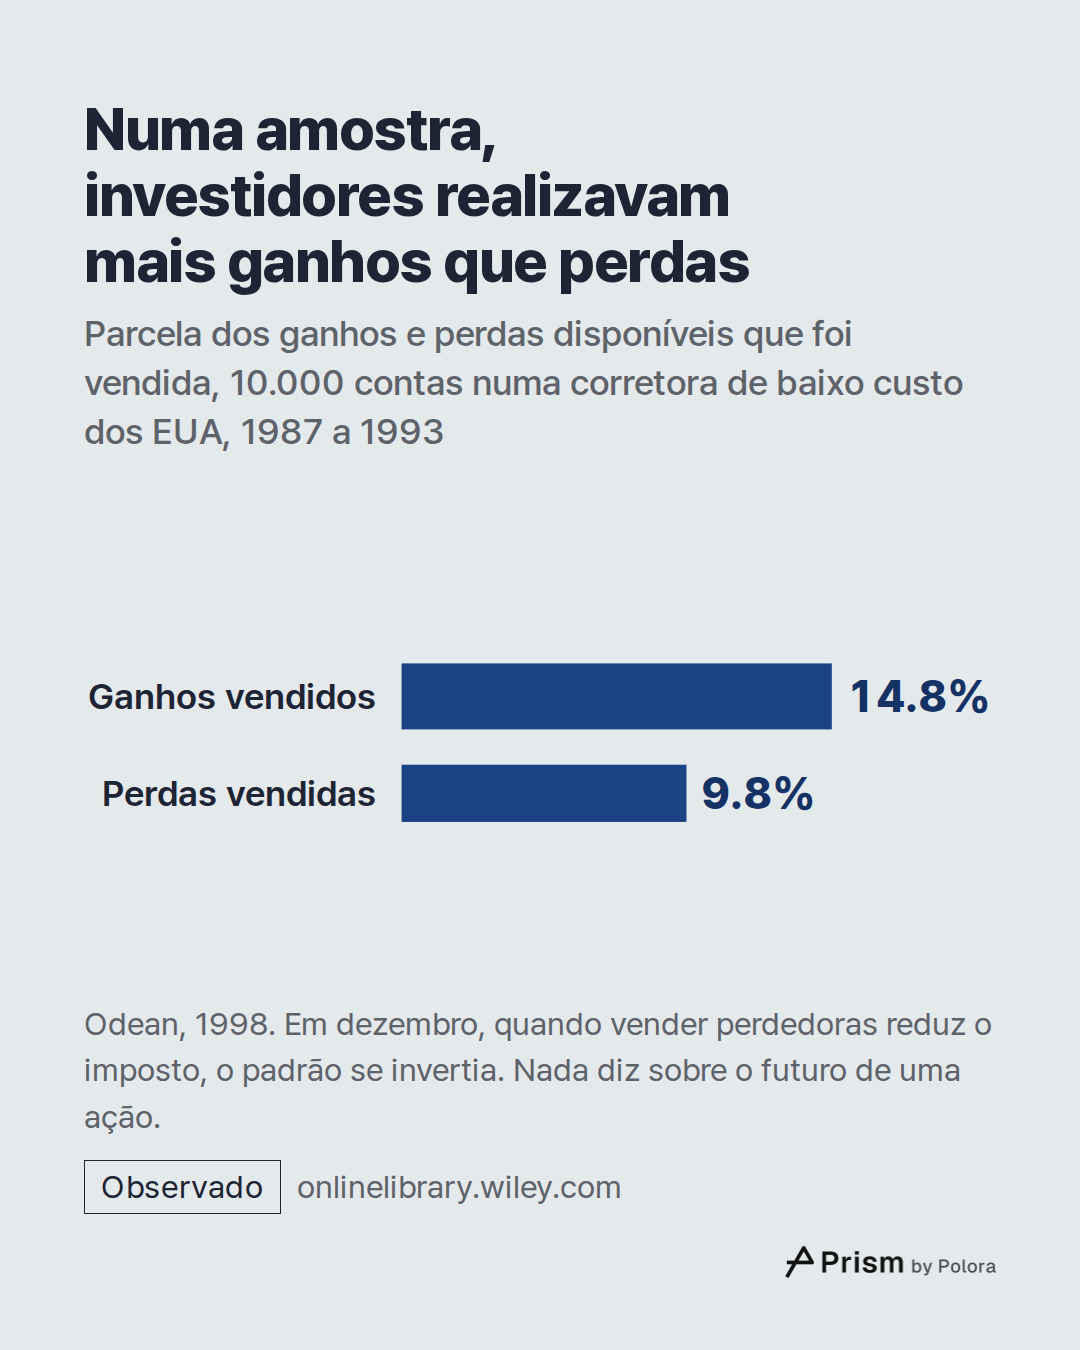
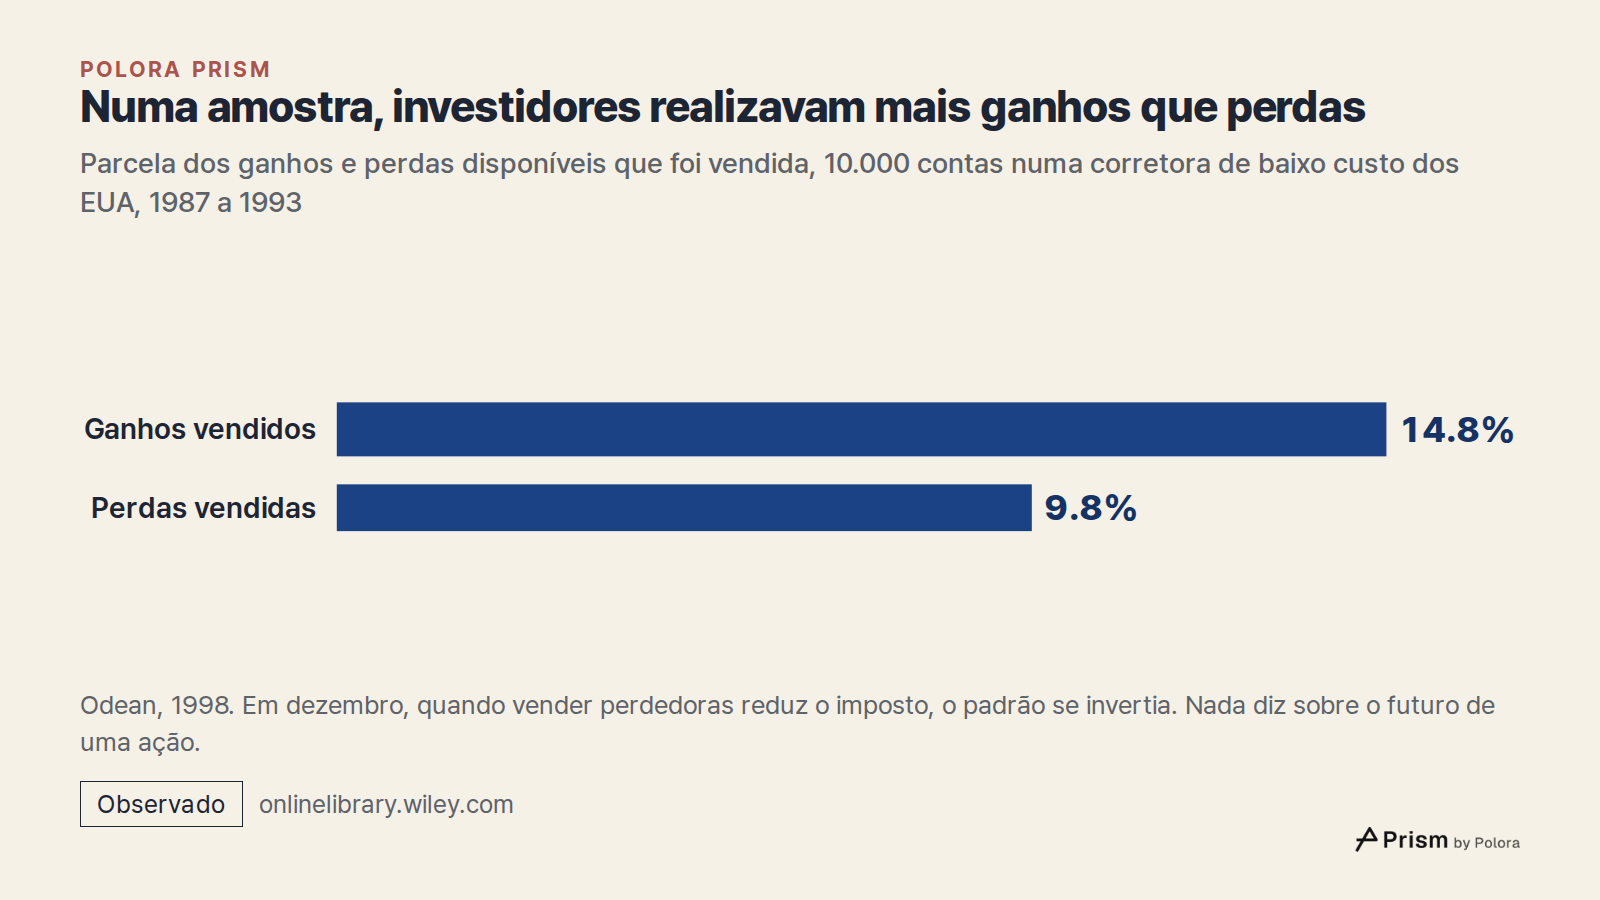
Hersh Shefrin e Meir Statman (Journal of Finance, 1985) deram nome a um padrão parecido nos investimentos, o efeito disposição : vender cedo demais as ações que subiram e segurar por tempo demais as que caíram. Eles o explicaram por vários fatores juntos, entre eles a contabilidade mental, o arrependimento e os impostos, e não por uma curva só. Terrance Odean (Journal of Finance, 1998) testou o padrão depois nas operações de 10.000 contas escolhidas ao acaso numa grande corretora de baixo custo dos Estados Unidos, entre 1987 e 1993. Esses investidores realizaram 14,8% dos ganhos que tinham à disposição, mas só 9,8% das perdas; em dezembro, quando vender ações em queda reduz o imposto, o padrão se invertia. Nessa amostra, as ações vencedoras que eles venderam superaram as perdedoras que mantiveram em 3,4 pontos percentuais no ano seguinte. É uma constatação sobre aquelas contas naqueles anos, e não diz nada sobre o que uma ação vai fazer daqui em diante nem sobre quando alguém deveria vender.
A ligação entre a curva e esse comportamento é menos direta do que parece. Nicholas Barberis e Wei Xiong (Journal of Finance, 2009) analisaram versões simples da teoria da perspectiva e concluíram que uma versão baseada em ganhos e perdas anuais muitas vezes não prevê o efeito disposição e às vezes prevê o contrário, enquanto uma versão baseada nos ganhos e perdas efetivamente realizados o prevê de forma mais consistente.
- Kahneman and Tversky (1979), Prospect theory, Econometrica
- Kahneman and Tversky (1979), Prospect theory, full text
- Shefrin and Statman (1985), Journal of Finance
- Odean (1998), Are investors reluctant to realize their losses?, full text
- Odean (1998), Journal of Finance
- Barberis and Xiong (2009), What drives the disposition effect?, Journal of Finance
Afinal, uma perda dói mesmo mais?
Em muitos experimentos, as escolhas das pessoas de fato pesam uma perda mais do que um ganho igual, e esse padrão foi encontrado muitas e muitas vezes. O que não se fixou foi o tamanho. O “dobro” que se costuma ouvir vem de 25 estudantes em 1992; as sínteses de trabalhos posteriores, cada uma apoiada numa seleção diferente de estudos, o situam perto de 2, perto de 1,3 ou perto de 1, dependendo de as perdas serem menores que os ganhos, de como as escolhas eram apresentadas, de o dinheiro ser real e de quanto estava em jogo.
Esses números descrevem escolhas. Quanto uma perda dói depois que acontece foi bem menos medido, e, num par de estudos com apostas, ela doeu menos do que as pessoas esperavam.
A frase que vale guardar é esta : no laboratório, as perdas costumam pesar mais que os ganhos, mas o quanto mais pesam depende tanto de como o teste foi montado quanto das pessoas. Da próxima vez que aparecer um “2x”, a pergunta útil é como ele foi medido, e se mediu uma escolha ou um sentimento.