Por que o ouro caiu quase 30% desde o recorde, mesmo com guerra e inflação alta?

A queda veio em etapas. No início de 2026, o ouro devolveu parte de uma alta muito rápida em 2025. Em setembro, juros mais altos nos títulos americanos, um dólar mais forte e vendas no mercado futuro o empurraram para baixo. O ouro não rende juros, então mantê-lo custa mais quando aplicações seguras pagam mais. Guerra e inflação não garantem que o ouro suba.

2026-10-29

O ouro está cerca de 28% abaixo do recorde num ano que parecia feito para ele

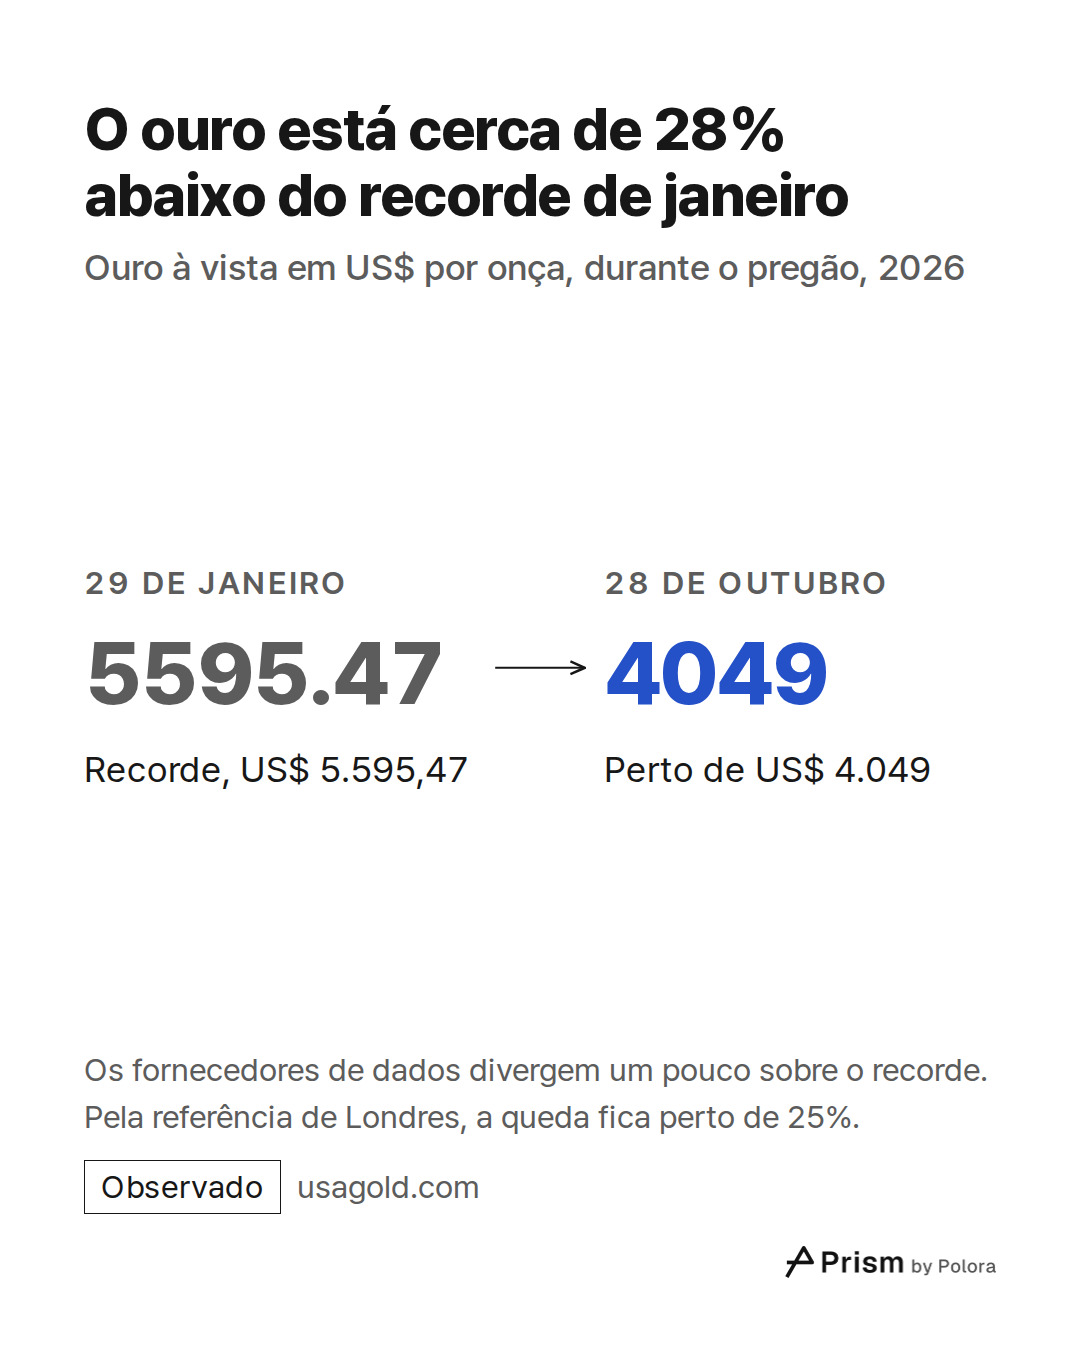
Em 29 de janeiro de 2026, o ouro chegou a ser negociado a US$ 5.595,47 a onça. Esse é o recorde no preço à vista, o preço pelo qual o ouro troca de mãos a cada momento do pregão, embora os fornecedores de dados divirjam um pouco sobre o número exato. Durante o pregão de 28 de outubro, estava perto de US$ 4.049, o que o deixava cerca de 28% abaixo do recorde e cerca de 6% abaixo do início do ano. O ouro também tem um preço de referência, definido em Londres por leilão duas vezes ao dia. Segundo o World Gold Council (WGC), a entidade de pesquisa do setor de ouro, essa referência atingiu o pico de US$ 5.405 no mesmo dia. Medida por essa referência, a queda fica mais perto de 25%. Ela só se aproxima de 30% quando se compara a máxima à vista registrada durante o pregão com a mínima, também durante o pregão, de US$ 3.986,50 em 23 de outubro, cerca de 29% abaixo do recorde.

Tudo isso num ano que, pelo roteiro que mais se ouve, deveria favorecer o ouro. Estados Unidos e Israel atacaram o Irã em 28 de fevereiro. Segundo um comentário de mercado da corretora OANDA, o Brent, a referência internacional do petróleo, passou de cerca de US$ 73,50 o barril para cerca de US$ 120 no início de março. Os preços ao consumidor nos Estados Unidos subiram 3,7% nos doze meses até setembro. Havia guerra e havia inflação, e mesmo assim o ouro caiu.

Parte da resposta está no quanto o ouro já tinha subido. Em 2025 ele se valorizou cerca de dois terços, número que varia um pouco conforme a série de preços usada, e esse ano costuma ser descrito como o melhor desde 1979. Parte da queda deste ano foi, portanto, a devolução de uma subida muito rápida. O resto da resposta está no custo de manter ouro.
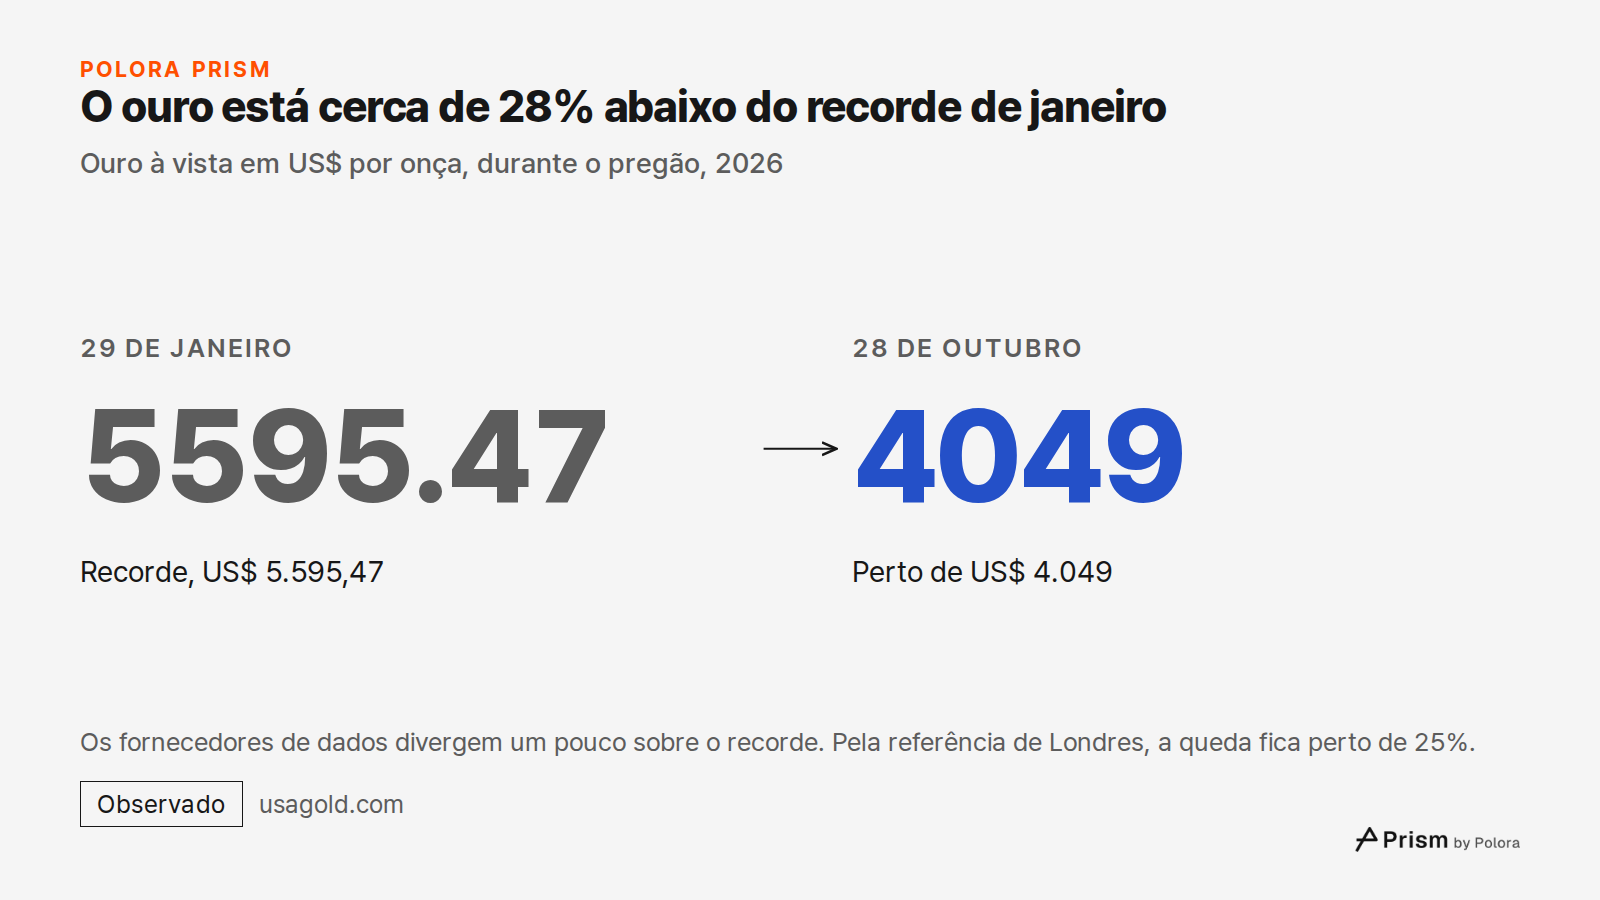
O ouro está cerca de 28% abaixo do recorde de janeiro · Ouro à vista em US$ por onça, durante o pregão, 2026 · 29 de janeiro · 5595.47 · Recorde, US$ 5.595,47 · 28 de outubro · 4049 · Perto de US$ 4.049 · Os fornecedores de dados divergem um pouco sobre o recorde. Pela referência de Londres, a queda
Ouro à vista em US$ por onça, durante o pregão, 2026

O ouro caiu duas vezes neste ano, por motivos diferentes

A queda desde o recorde não foi uma descida contínua. Em 24 de junho, o ouro à vista já tinha tocado US$ 3.959,33, cerca de 29% abaixo do recorde. Segundo o comentário da OANDA, o ouro caiu em março, no começo da guerra, enquanto investidores corriam para o dólar em busca de dinheiro vivo. O WGC usa um modelo que decompõe os retornos do ouro por causa. Para o primeiro semestre, o modelo atribuiu 24% da variação mês a mês do preço ao chamado momentum, isto é, investidores seguindo a tendência e realizando lucros depois de 2025. Atribuiu 17% ao risco e à incerteza, 14% às moedas e apenas 3% aos juros, cujo efeito classificou como misto. Deixou 30% sem explicação. Esses números dividem a oscilação do preço, não a queda.

Depois o ouro se recuperou e, por um preço oficial de referência, chegou a cerca de US$ 4.658 em 25 de agosto, antes de cair de novo entre setembro e outubro. As duas quedas pedem duas explicações. Juros mais altos nos títulos e um dólar mais forte têm o papel mais bem documentado na segunda, e é essa que este texto acompanha.
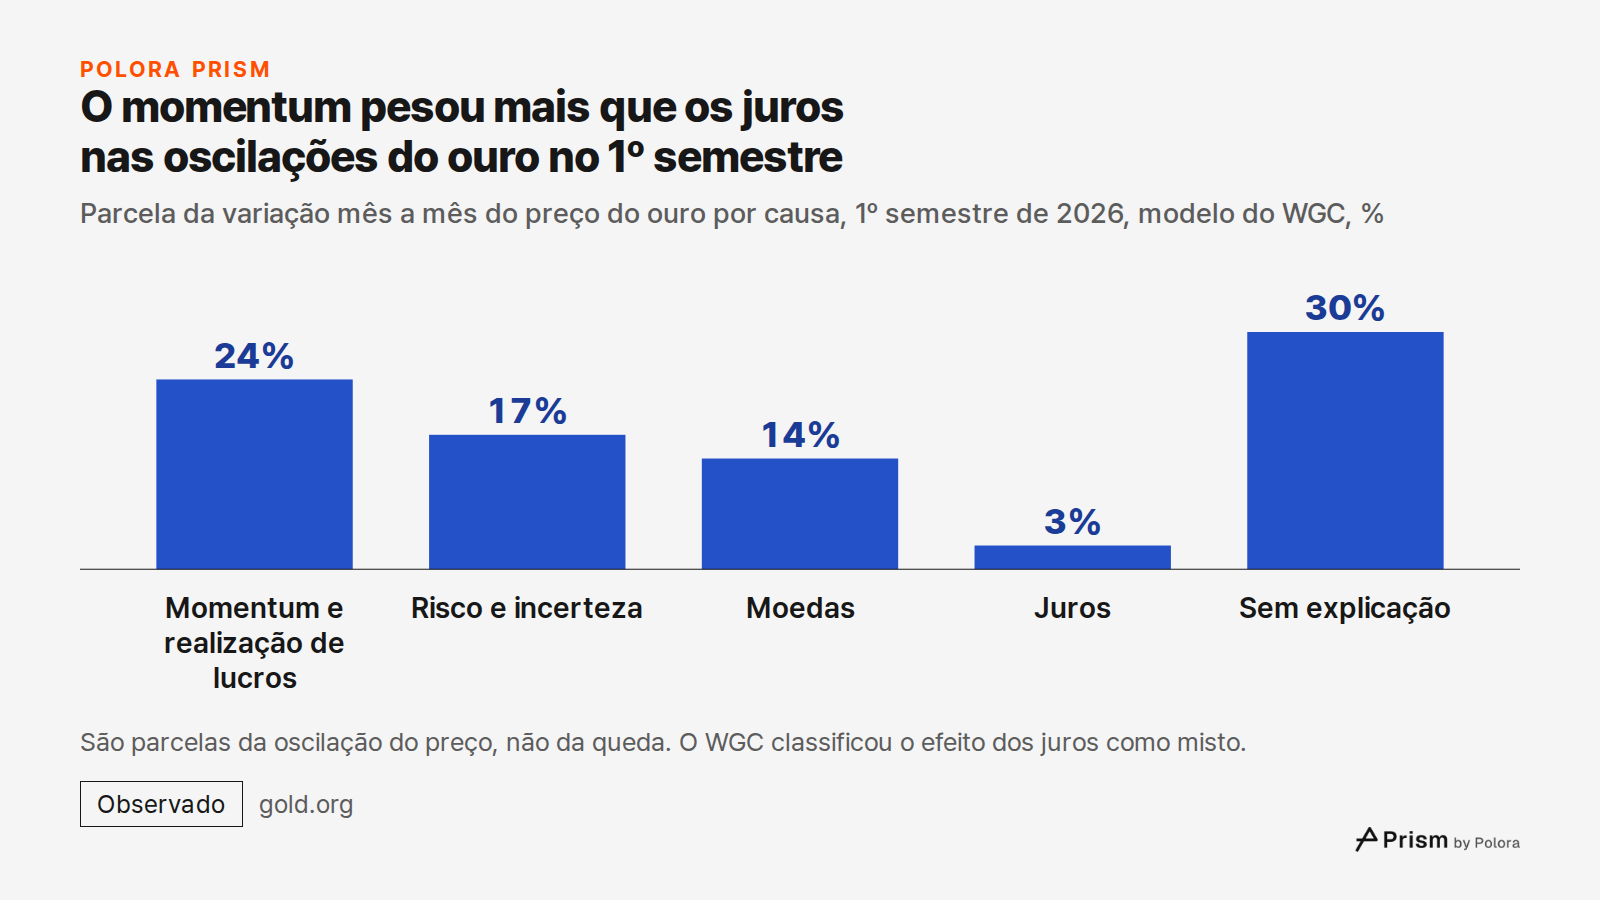
O momentum pesou mais que os juros nas oscilações do ouro no 1º semestre · Parcela da variação mês a mês do preço do ouro por causa, 1º semestre de 2026, modelo do WGC, % · Momentum e realização de lucros · Risco e incerteza · Moedas · Juros · Sem explicação · 24% · 17% · 14% · 3% · 30% · São parcel
Parcela da variação mês a mês do preço do ouro por causa, 1º semestre de 2026, modelo do WGC, %

Manter ouro custa os juros de que você abre mão

O ouro não paga juros nem dividendos. Ter ouro significa abrir mão do que o mesmo dinheiro renderia num lugar seguro, como um título do governo americano. O que conta não é a taxa que aparece no título, mas o que ele paga depois da inflação, o chamado juro real. Se um título paga 5% e os preços sobem 2% ao ano, o retorno real fica em torno de 3%.

O mercado cota essa taxa diretamente. O Tesouro americano vende títulos corrigidos pela inflação, conhecidos como TIPS, e o rendimento deles é o retorno real que os investidores exigem. Quando esse rendimento sobe, sobe também o custo de manter ouro no lugar deles.

A inflação estava alta, mas a inflação esperada pelo mercado de títulos quase não se mexeu

Os preços ao consumidor nos Estados Unidos subiram 3,7% nos doze meses até setembro, segundo o Bureau of Labor Statistics, o órgão oficial de estatísticas de trabalho e preços. Boa parte dessa alta veio da energia. A gasolina subiu 34,2%, e a energia como um todo, 20,4%. Excluindo alimentos e energia, a alta foi de 2,6%.

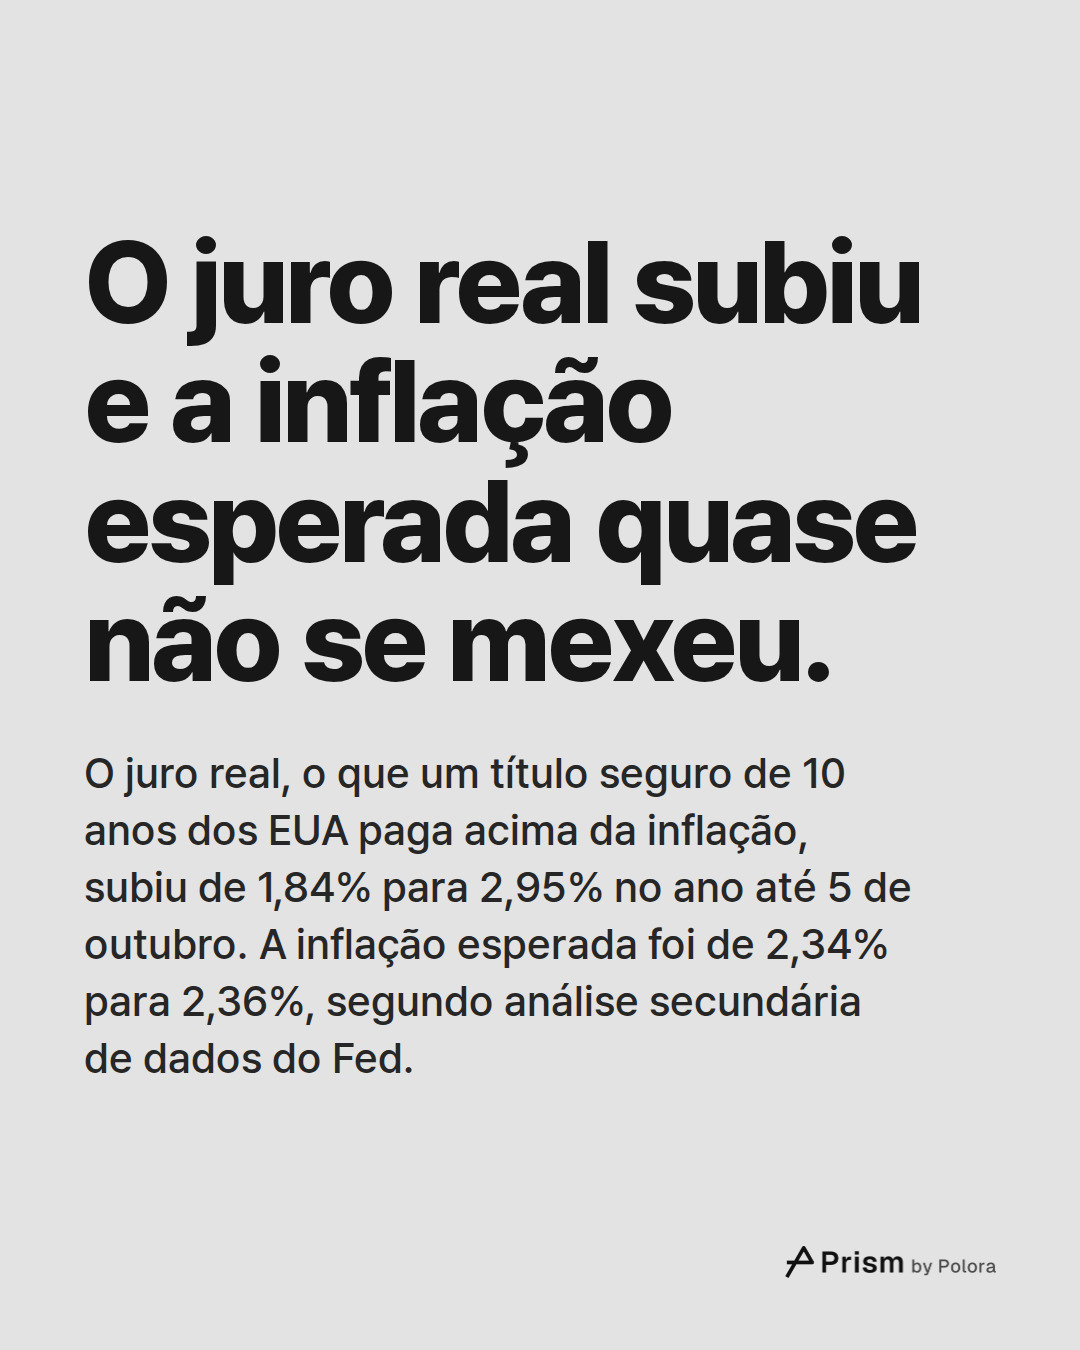
O mercado de títulos não passou a esperar muito mais inflação à frente. Uma medida da inflação que os investidores esperam é a diferença entre o rendimento dos títulos comuns de 10 anos do Tesouro americano e o dos títulos de 10 anos atrelados à inflação. Segundo uma análise feita com dados do Federal Reserve, essa diferença era de 2,36% em 5 de outubro, quase igual aos 2,34% de um ano antes. O rendimento do título comum de 10 anos era de 5,31%. O juro real chegou a 2,95% em 5 de outubro, o maior fechamento desde novembro de 2008, contra 1,84% um ano antes. Por esses números, como a inflação esperada mal se mexeu, quase toda a alta dos rendimentos veio do juro real. Esses números diários vêm de uma análise secundária e não foram conferidos com a série oficial diária quando este texto foi verificado. Uma única leitura dessa diferença também não mostra por quanto tempo os investidores esperavam que a inflação durasse.

Pelos mesmos números, o juro real subiu de 2,55% para 2,95% entre 10 de setembro e 5 de outubro. Nessas mesmas semanas, um preço oficial de referência do ouro caiu de US$ 4.407 para US$ 4.183, cerca de 5%. Nesse intervalo, a inflação alta veio junto com um retorno maior nos títulos seguros, e portanto com um custo maior para manter ouro, e o ouro caiu. A coincidência no tempo combina com essa explicação, mas sozinha não a prova.
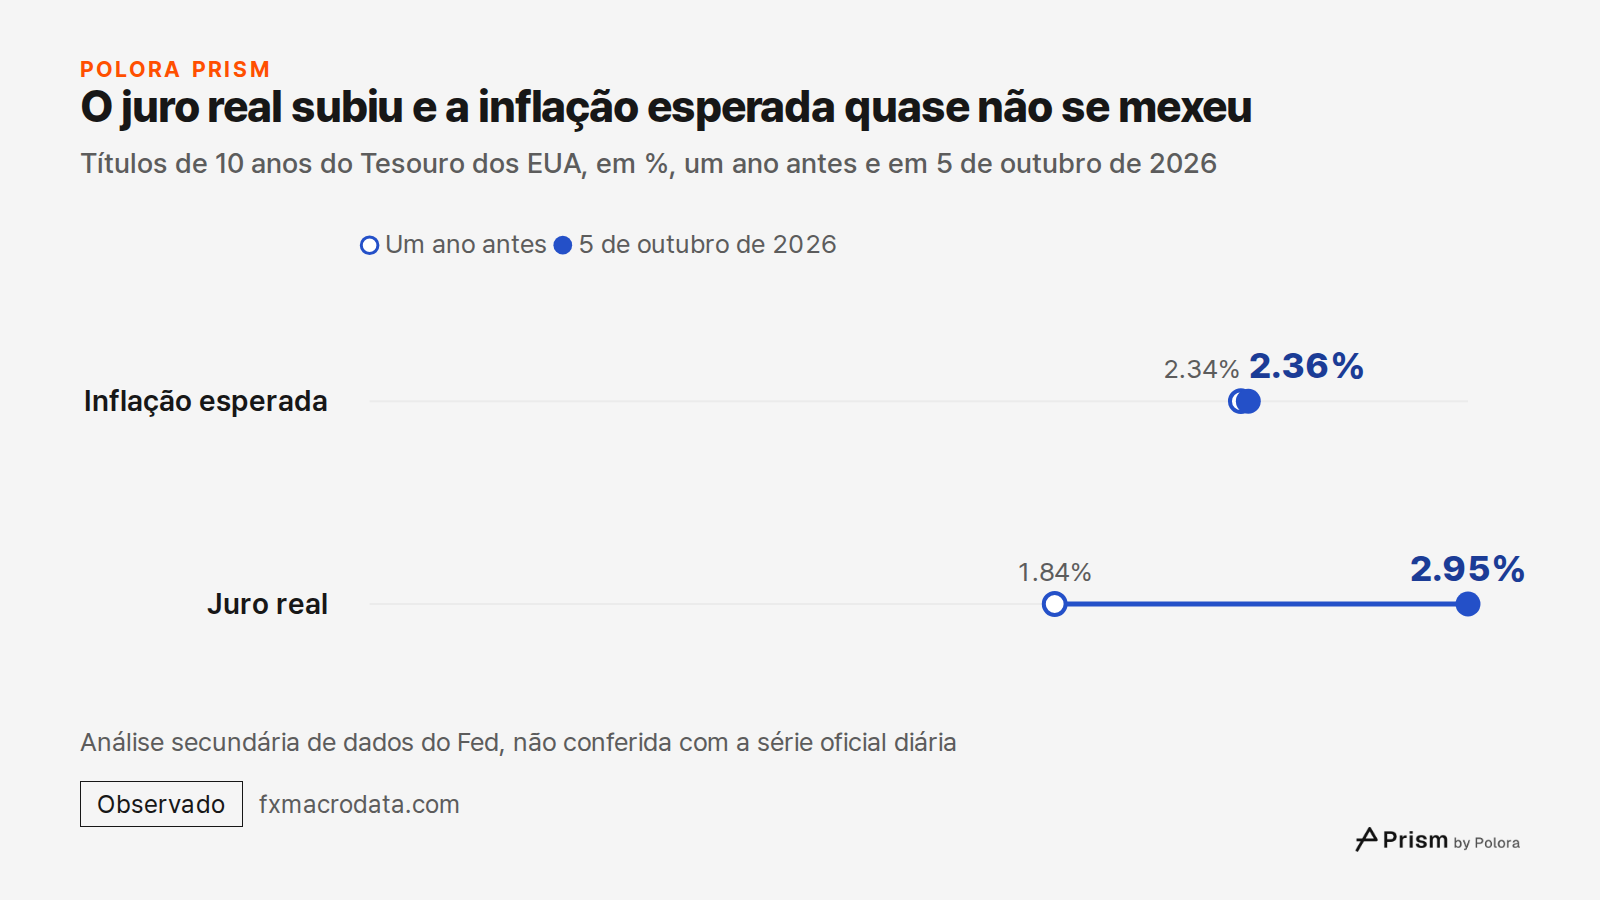
O juro real subiu e a inflação esperada quase não se mexeu · Títulos de 10 anos do Tesouro dos EUA, em %, um ano antes e em 5 de outubro de 2026 · Um ano antes · 5 de outubro de 2026 · Inflação esperada · Juro real · 2.34% · 1.84% · 2.36% · 2.95% · Análise secundária de dados do Fed, não conferida c
Títulos de 10 anos do Tesouro dos EUA, em %, um ano antes e em 5 de outubro de 2026

O Fed subiu os juros e o dólar se fortaleceu

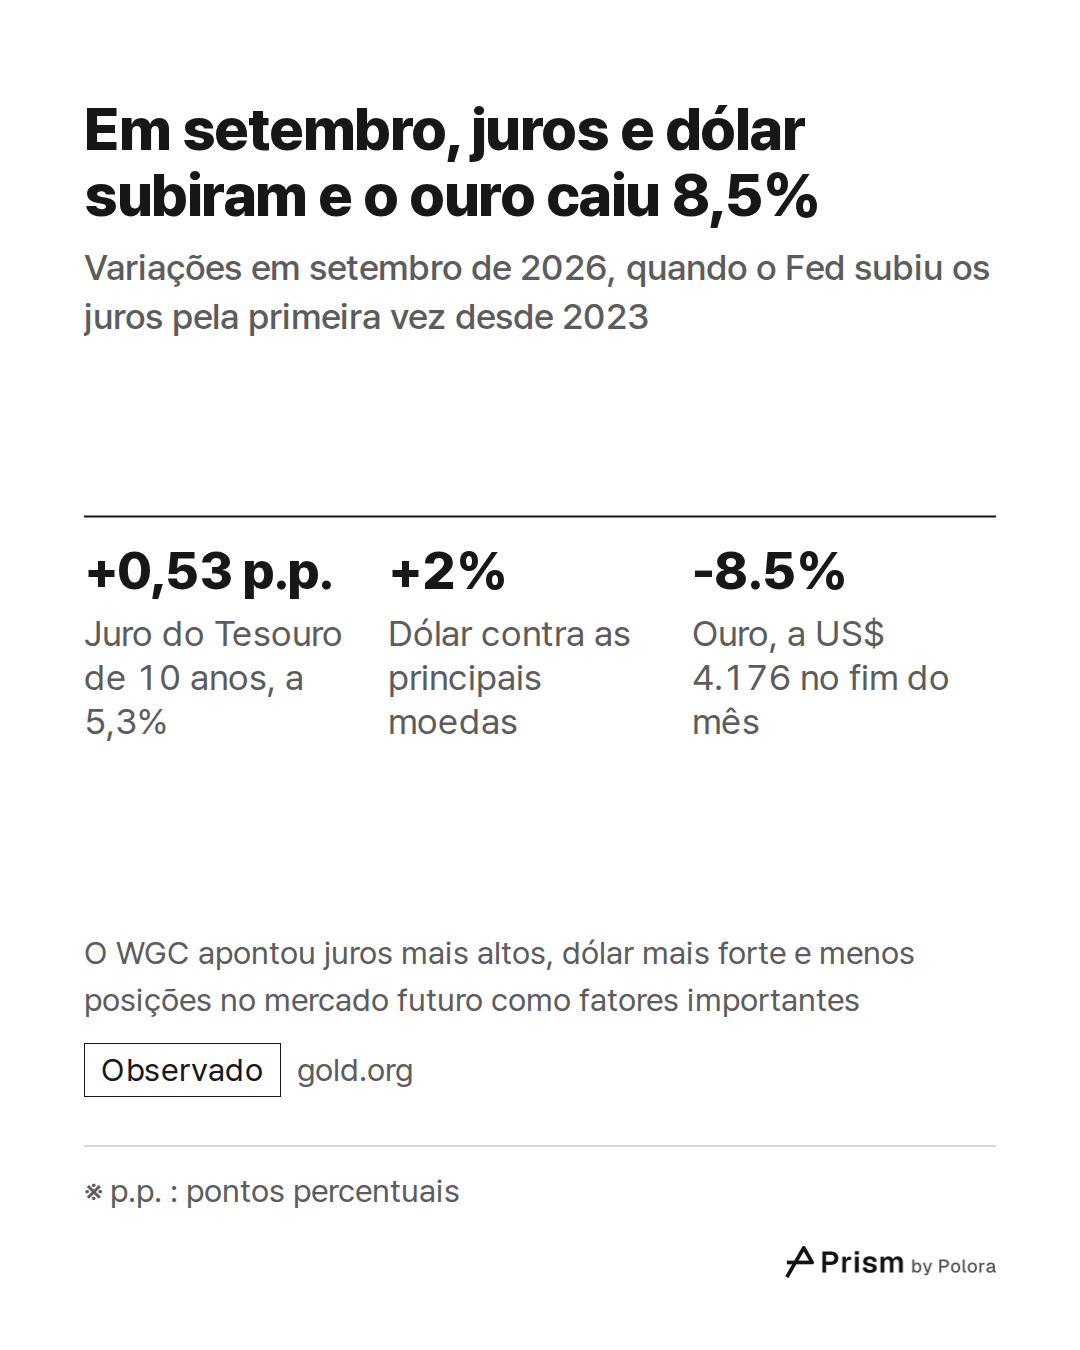
Em 16 de setembro, o Federal Reserve, o banco central americano, decidiu por 12 votos a 0 subir sua taxa básica de juros em um quarto de ponto percentual, para a faixa de 3,75% a 4%. Foi a primeira alta do Fed desde 2023. Segundo o WGC, o rendimento do título de 10 anos do Tesouro subiu 0,53 ponto percentual em setembro, para 5,3%, e um índice do dólar contra as principais moedas subiu 2%. O ouro fechou o mês a US$ 4.176, em queda de 8,5%. O WGC apontou os rendimentos mais altos dos títulos do Tesouro, o dólar mais forte e a redução das posições no mercado futuro como fatores importantes dessa queda.

O dólar importa porque o ouro é cotado em dólares. Quando o dólar sobe, o ouro fica mais caro para quem paga em outras moedas. O Fed voltou a se reunir em 27 e 28 de outubro, e a maior parte do mercado esperava que os juros fossem mantidos. A decisão estava prevista para depois do fechamento deste texto.
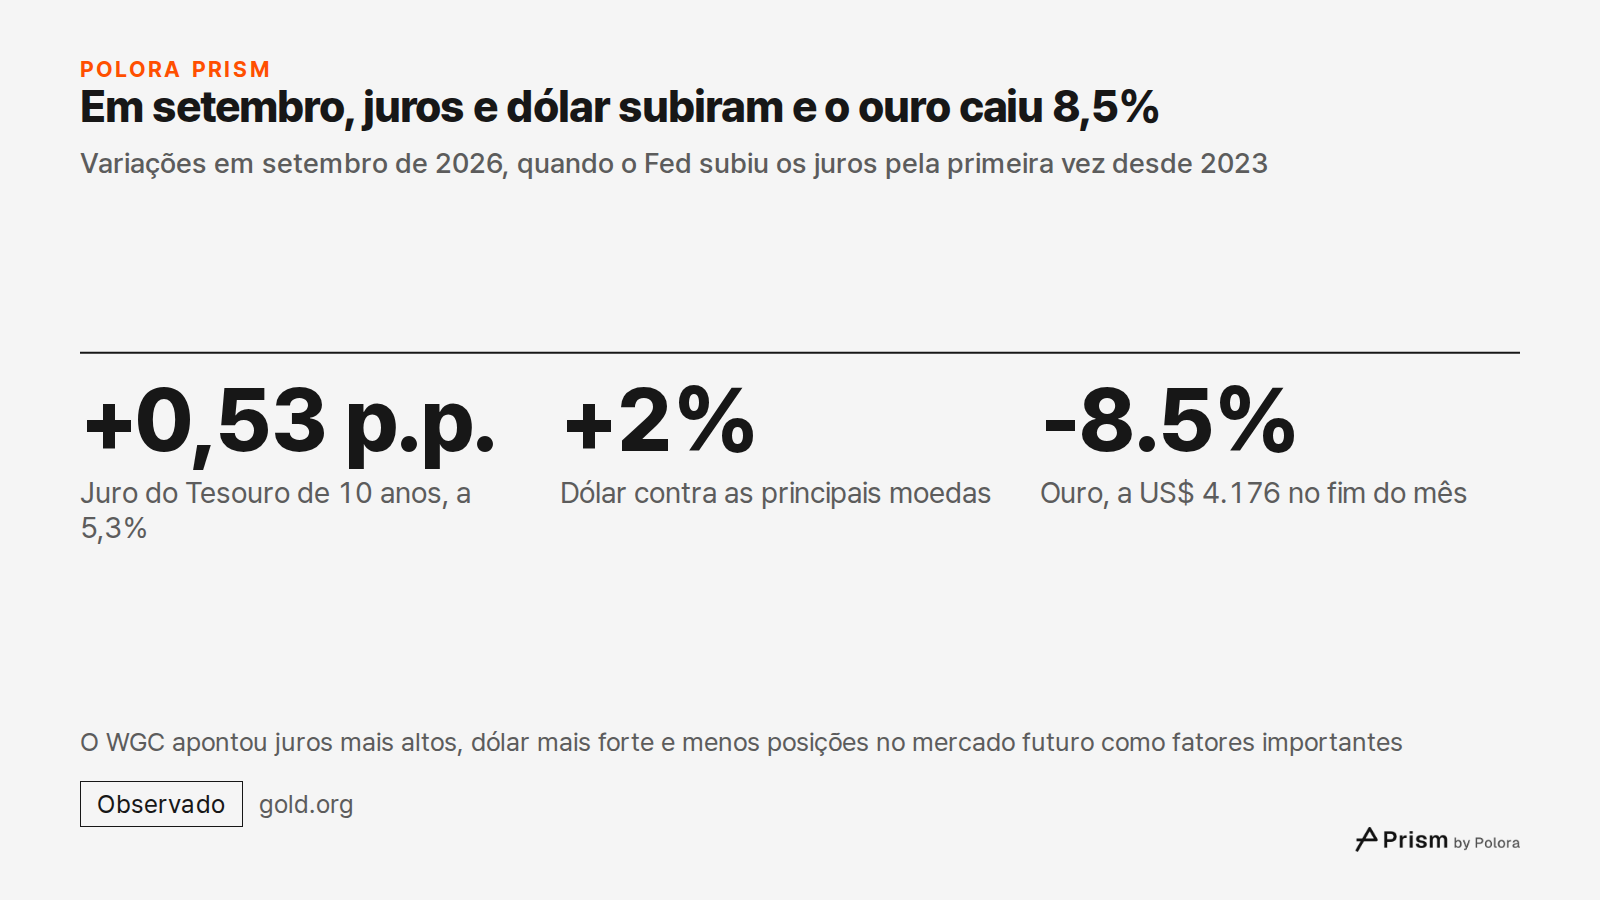
Em setembro, juros e dólar subiram e o ouro caiu 8,5% · Variações em setembro de 2026, quando o Fed subiu os juros pela primeira vez desde 2023 · +0,53 p.p. · +2% · -8.5% · Juro do Tesouro de 10 anos, a 5,3% · Dólar contra as principais moedas · Ouro, a US$ 4.176 no fim do mês · O WGC apontou juros
Variações em setembro de 2026, quando o Fed subiu os juros pela primeira vez desde 2023

Os bancos centrais compraram um volume recorde para um segundo trimestre, e o preço caiu mesmo assim

Os bancos centrais compraram, em termos líquidos, 289 toneladas de ouro no segundo trimestre, o maior volume para um segundo trimestre nos registros do WGC. Mas é fácil tirar conclusões demais desse número. Pelo dado revisado do WGC, o primeiro trimestre teve apenas 57 toneladas, de modo que os bancos centrais compraram 345 toneladas no primeiro semestre, o menor total para um primeiro semestre desde 2022.

Os fundos de ouro negociados em bolsa, conhecidos como ETFs, tiveram vendas líquidas de 45 toneladas no segundo trimestre. O WGC associou essas saídas, sobretudo na América do Norte, à expectativa de inflação e juros mais altos e a um dólar mais forte.

No terceiro trimestre os fundos mudaram de direção, e ainda assim o preço caiu. Segundo números divulgados pelo Kitco, os investidores aplicaram o valor recorde de US$ 31 bilhões em ETFs de ouro. Em setembro, porém, os operadores do mercado futuro de ouro reduziram suas apostas na alta do preço em cerca de US$ 12 bilhões, ou 84 toneladas. Contratos futuros são acordos de compra e venda numa data futura, muitas vezes feitos com dinheiro emprestado. Compradores diferentes reagem a coisas diferentes. Os bancos centrais seguem planos de reservas de longo prazo, enquanto os operadores de futuros tendem a reagir ao custo do dinheiro semana a semana. Esses fluxos mostram compradores puxando para lados opostos, mas sozinhos não dizem qual grupo moveu o preço.
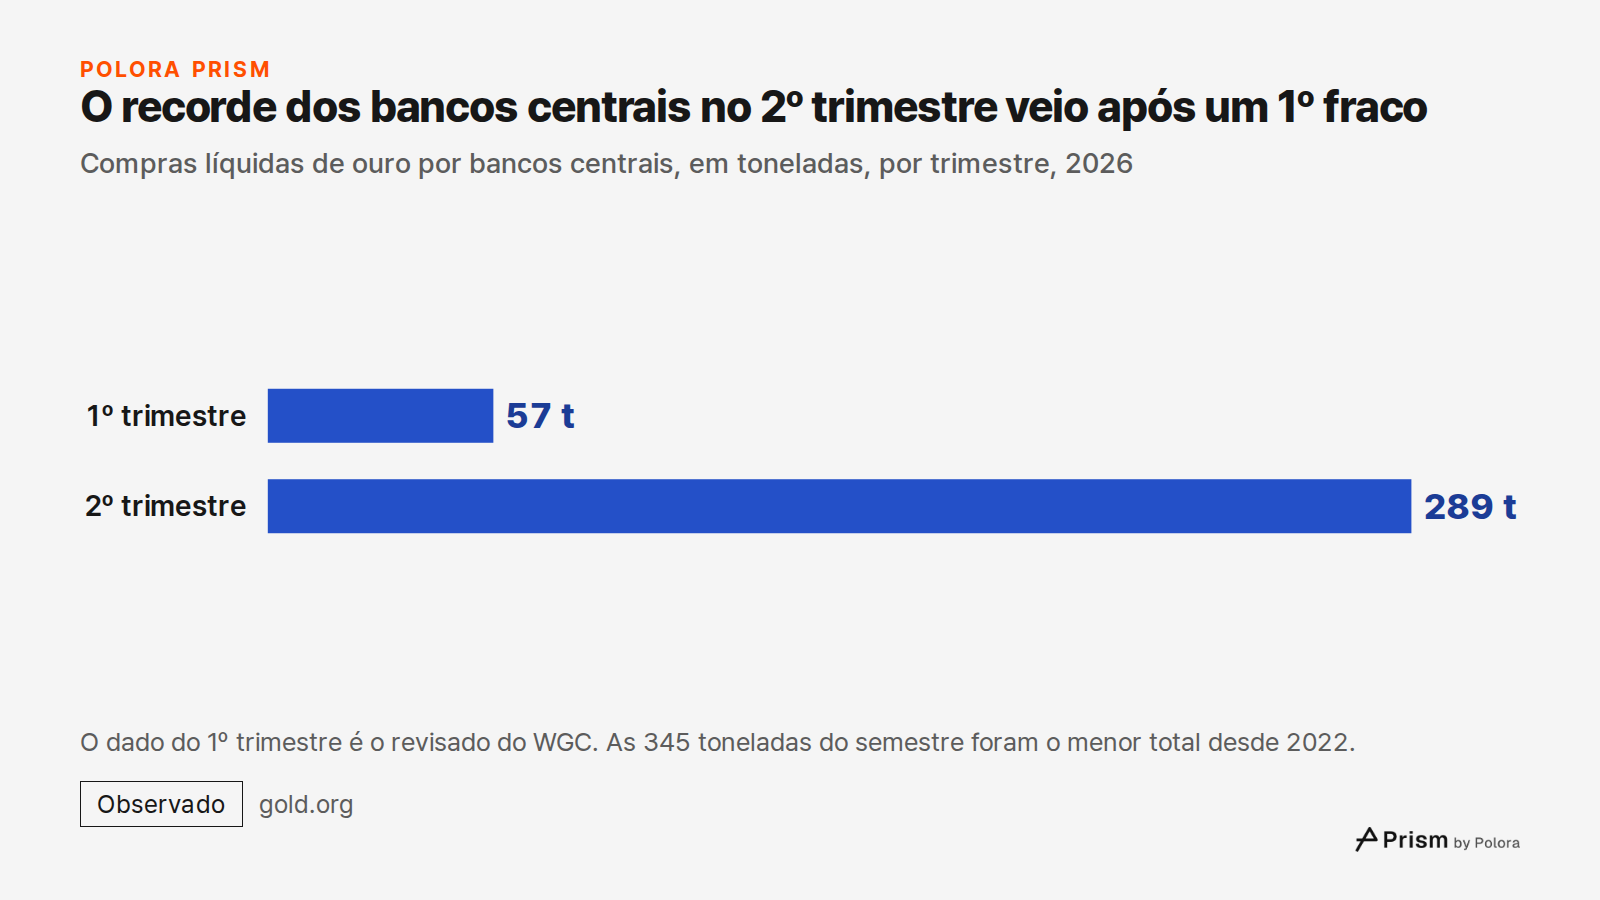
O recorde dos bancos centrais no 2º trimestre veio após um 1º fraco · Compras líquidas de ouro por bancos centrais, em toneladas, por trimestre, 2026 · 1º trimestre · 2º trimestre · 57 t · 289 t · O dado do 1º trimestre é o revisado do WGC. As 345 toneladas do semestre foram o menor total desde 2022
Compras líquidas de ouro por bancos centrais, em toneladas, por trimestre, 2026

As reportagens divergem sobre por que o ouro caiu em 23 de outubro

O ouro ficou abaixo de US$ 4.000 pela primeira vez desde julho e chegou a uma mínima informada de US$ 3.986,50 em 23 de outubro. Os motivos apontados variam. Uma reportagem da Reuters publicada pelo Kitco ligou a queda à alta do petróleo, que alimentou o temor de inflação e reforçou a expectativa de mais uma alta de juros pelo Fed. Segundo a Associated Press, naquele dia o Brent estava a US$ 116,72 o barril e o rendimento do título de 10 anos do Tesouro, a 4,99%.

O TradingKey, um site de análise de mercado, deu outra explicação. Ações de tecnologia, prata e cobre foram vendidos junto com o ouro. Segundo o TradingKey, os investidores estavam vendendo o que fosse mais fácil de vender para reduzir posições mantidas com dinheiro emprestado. Para efeito de comparação, o juro real de 10 anos estava em 2,64% em 22 de outubro, abaixo do pico do início do mês. As reportagens disponíveis não permitem dizer qual explicação pesou mais.

Quando os investidores correm atrás de dinheiro vivo, um ativo conhecido como porto seguro pode ser vendido como qualquer outro, justamente por ser fácil de vender. Se foi isso que aconteceu em 23 de outubro continua em aberto.
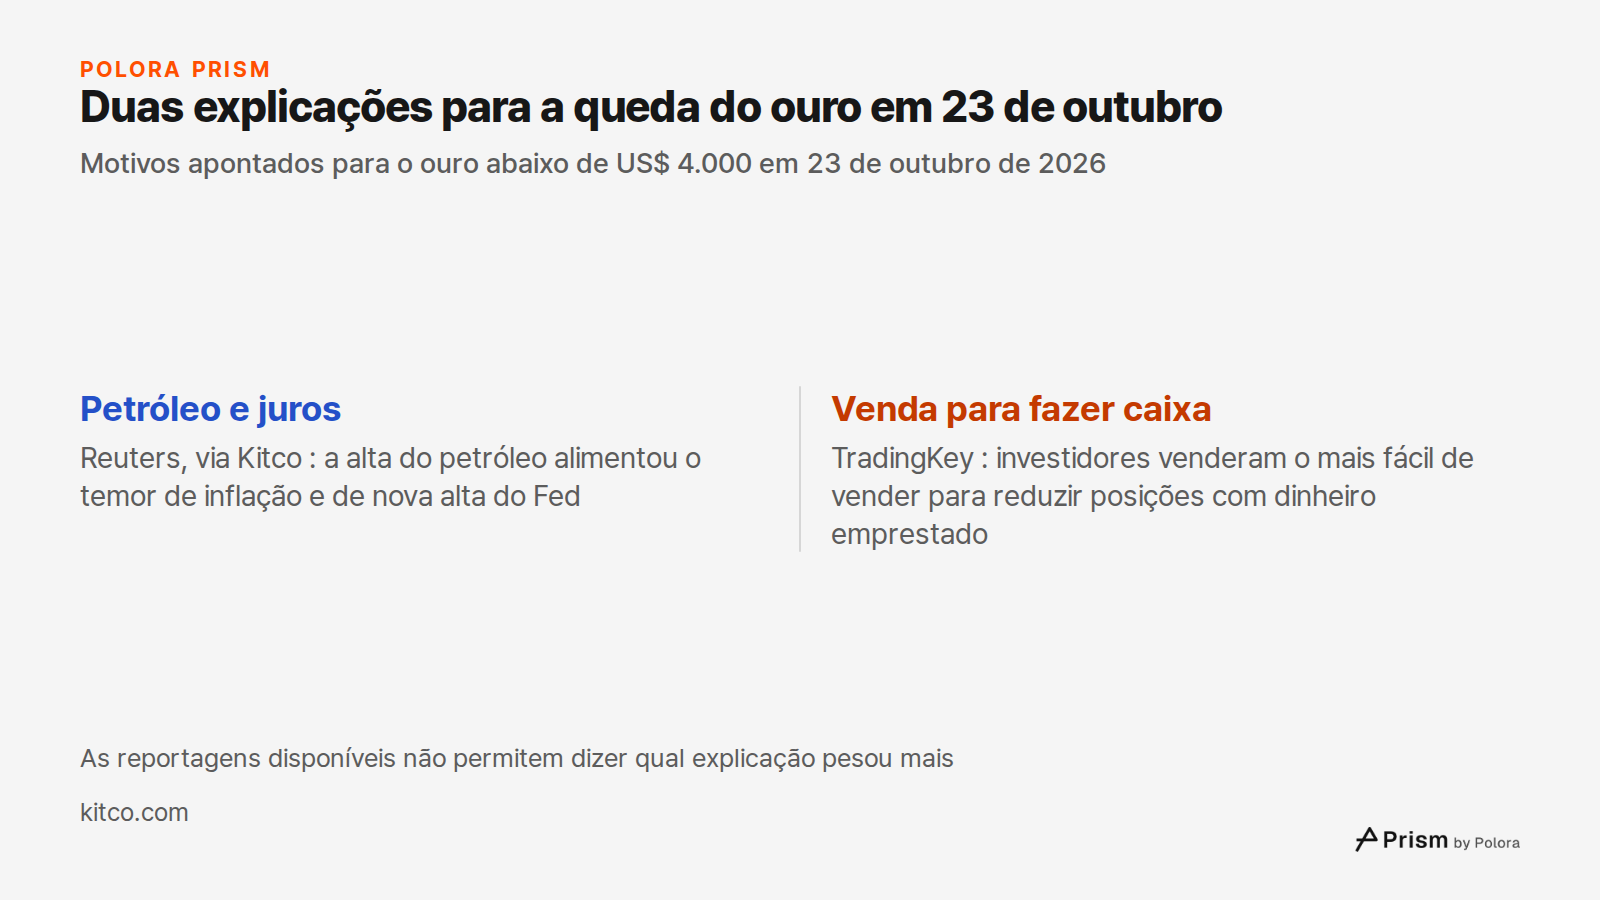
Duas explicações para a queda do ouro em 23 de outubro · Motivos apontados para o ouro abaixo de US$ 4.000 em 23 de outubro de 2026 · Petróleo e juros · Venda para fazer caixa · Reuters, via Kitco : a alta do petróleo alimentou o temor de inflação e de nova alta do Fed · TradingKey : investidores ve
Motivos apontados para o ouro abaixo de US$ 4.000 em 23 de outubro de 2026

A ligação com o juro real é um padrão, não uma lei

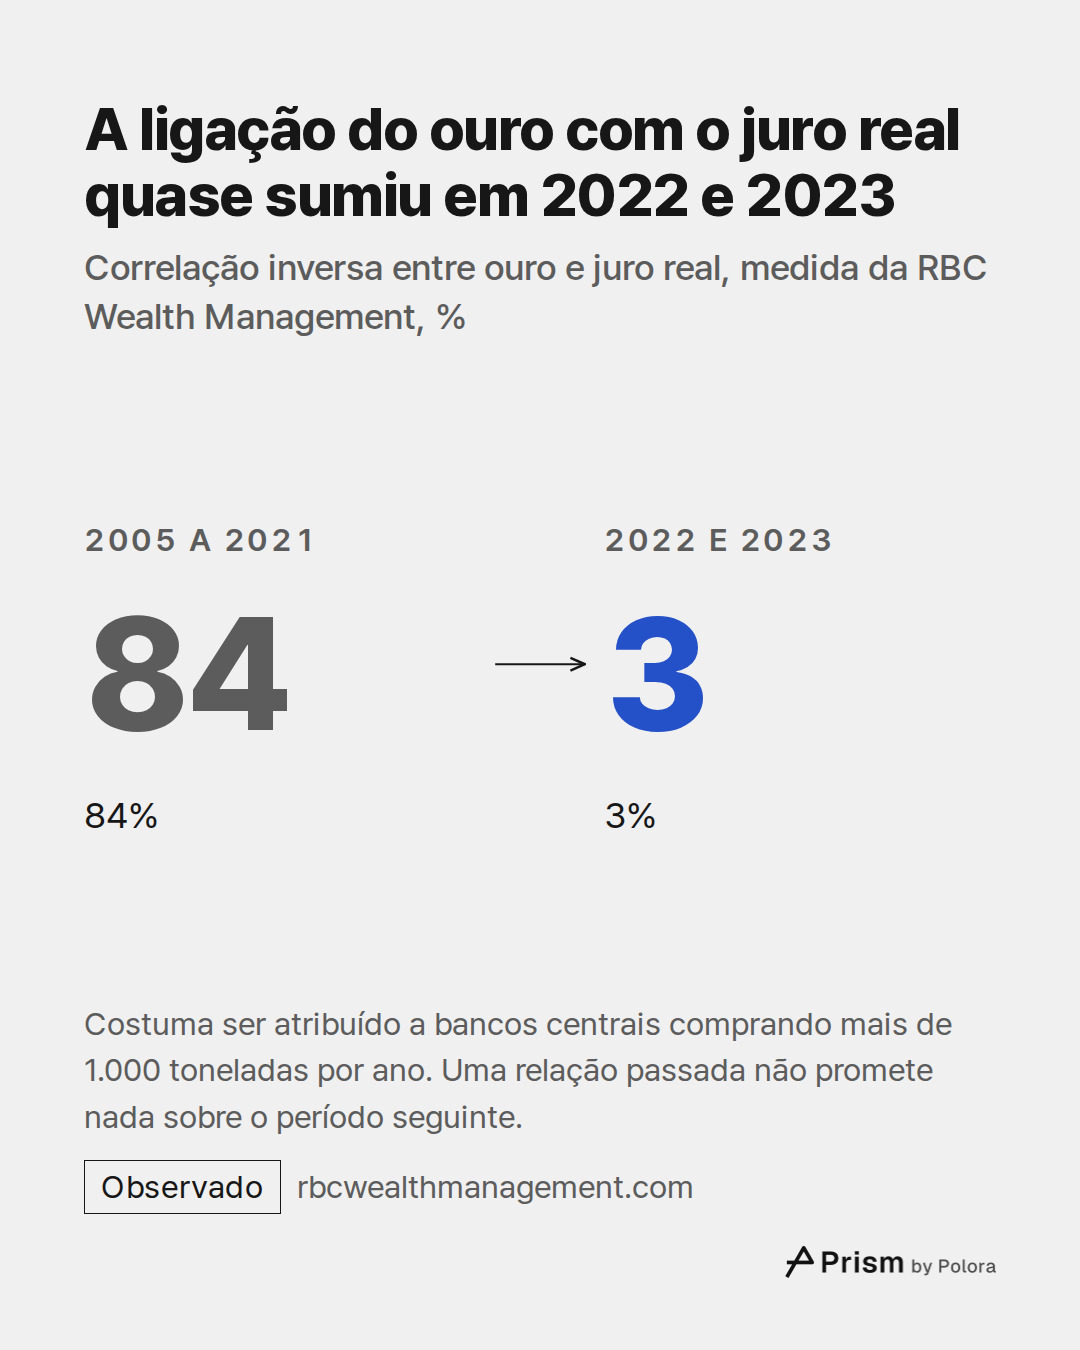
De 2005 a 2021, o ouro e o juro real se moveram em direções opostas e de forma bem próxima, com uma correlação de 84% pela medida da RBC Wealth Management. Em 2022 e 2023 esse número caiu para 3%. O juro real subiu muito, e mesmo assim o ouro se sustentou e chegou a novos recordes. A explicação mais comum é que os bancos centrais estavam comprando mais de 1.000 toneladas por ano por motivos que nada têm a ver com juros.

A gestora Janus Henderson vê nisso um piso que se deslocou. Na avaliação da gestora, as compras dos bancos centrais elevaram o patamar em que o ouro é negociado, enquanto o juro real continua guiando boa parte da sua direção no curto prazo. Este ano se encaixa bem nessa leitura na queda de setembro, e menos na do primeiro semestre. Uma relação observada num período não promete nada sobre o seguinte.
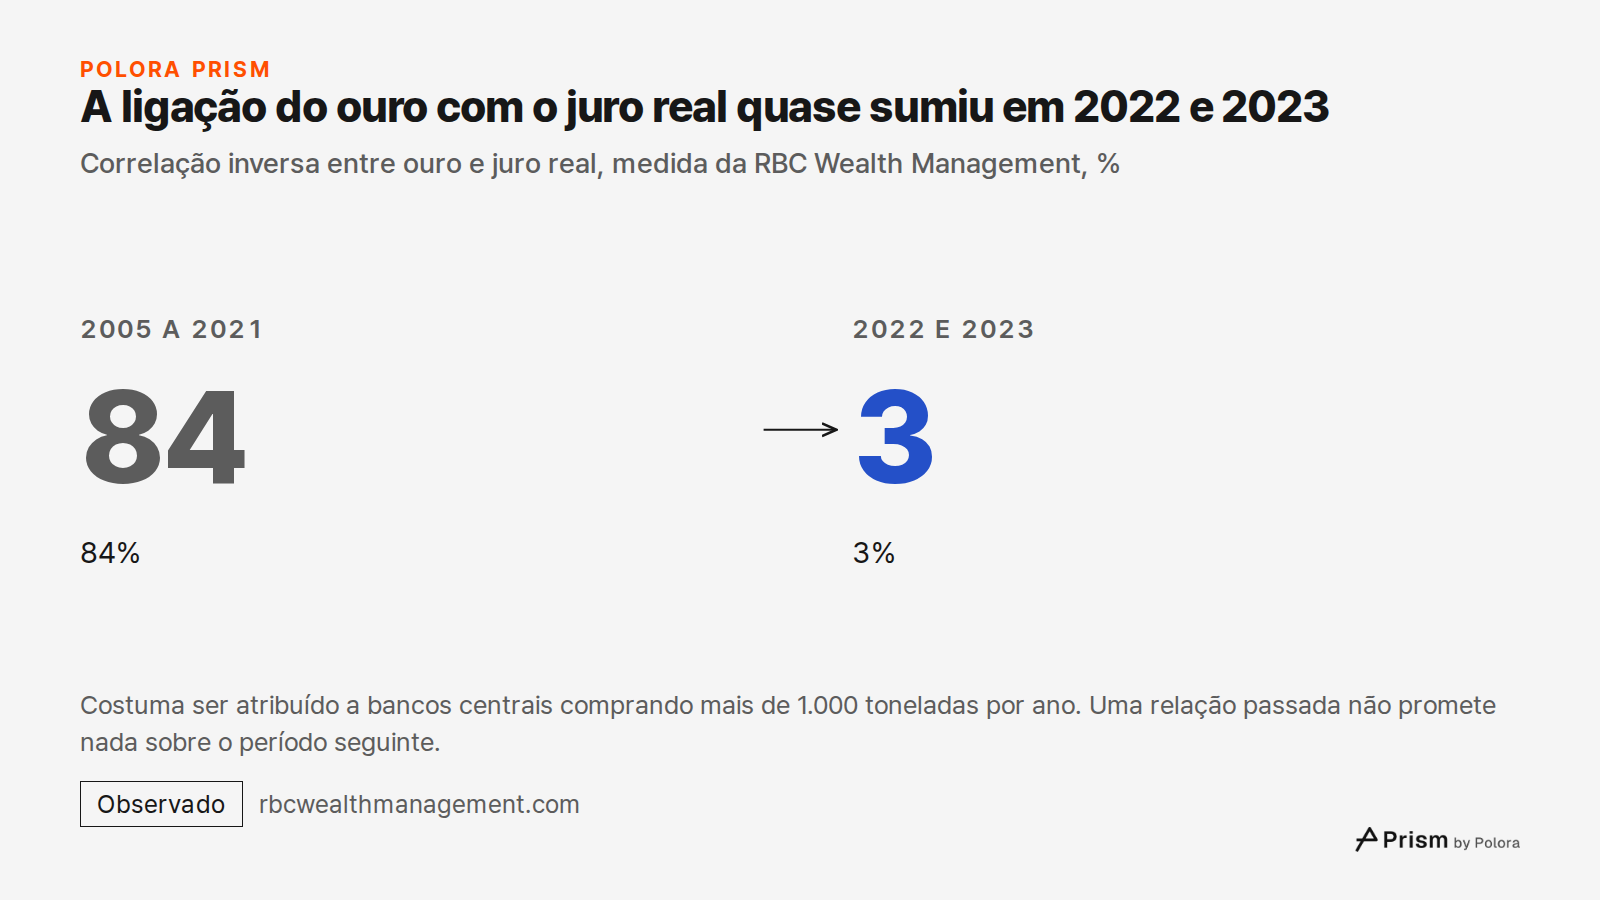
A ligação do ouro com o juro real quase sumiu em 2022 e 2023 · Correlação inversa entre ouro e juro real, medida da RBC Wealth Management, % · 2005 a 2021 · 84 · 84% · 2022 e 2023 · 3 · 3% · Costuma ser atribuído a bancos centrais comprando mais de 1.000 toneladas por ano. Uma relação passada não pr
Correlação inversa entre ouro e juro real, medida da RBC Wealth Management, %

O ouro compete com o que o dinheiro seguro rende

Guerra e inflação não garantem a alta do ouro. O ouro também compete com o que o dinheiro seguro rende depois da inflação. Neste ano a inflação subiu, mas o termômetro de inflação do mercado de títulos quase não se mexeu. Pelos números acima, os rendimentos dos títulos subiram sobretudo em termos reais, o Fed subiu os juros mais uma vez, e o custo de manter um metal que não rende nada aumentou. Esse quadro explica a queda de setembro melhor do que a guerra.

Mas não explica tudo. A queda do primeiro semestre teve mais a ver com o desmonte de uma alta enorme, e a queda de 23 de outubro tem explicações concorrentes. Nada nesses números diz para que lado qualquer um deles vai se mover daqui em diante.
Por que o ouro caiu quase 30% desde o recorde, mesmo com guerra e inflação alta?Por que o ouro caiu quase 30% desde o recorde, mesmo com guerra e inflação alta?Guerra e inflação não garantem a alta do ouro. · O ouro não rende juros, então mantê-lo custa mais quando aplicações seguras pagam mais.29 de janeiro · 5595.47 · Recorde, US$ 5.595,47 · 28 de outubro · 4049 · Perto de US$ 4.049 · O ouro está cerca de 28% abaixo do recorde de janeiro · Ouro à vista em US$ por onça, durante o pregão, 2026 · Os fornecedores de dados divergem um pouco sobre o recorde. Pela referência de Londres, a quedaO ouro caiu duas vezes neste ano, por motivos diferentes. · A queda do primeiro semestre veio mais do desmonte da enorme alta de 2025. Em setembro, o WGC apontou juros mais altos nos títulos americanos, dólar mais forte e menos posições no mercado futuro.O juro real subiu e a inflação esperada quase não se mexeu. · O juro real, o que um título seguro de 10 anos dos EUA paga acima da inflação, subiu de 1,84% para 2,95% no ano até 5 de outubro. A inflação esperada foi de 2,34% para 2,36%, segundo análise secundária de dados do Fed.※ p.p. : pontos percentuais · +0,53 p.p. · +2% · -8.5% · Juro do Tesouro de 10 anos, a 5,3% · Dólar contra as principais moedas · Ouro, a US$ 4.176 no fim do mês · Em setembro, juros e dólar subiram e o ouro caiu 8,5% · Variações em setembro de 2026, quando o Fed subiu os juros pela primeira vez des2005 a 2021 · 84 · 84% · 2022 e 2023 · 3 · 3% · A ligação do ouro com o juro real quase sumiu em 2022 e 2023 · Correlação inversa entre ouro e juro real, medida da RBC Wealth Management, % · Costuma ser atribuído a bancos centrais comprando mais de 1.000 toneladas por ano. Uma relação passada não prFontes 16 : gold.org · World Gold Council, Gold Mid-Year Outlook 2026, usagold.com · USAGold, Daily precious metals market report, October 28, 2026, oanda.com · OANDA, 2026 Iran conflict : impact on oil, gold, bitcoin and forex + 13Leia na íntegra em · polora.ai

Why has gold fallen almost 30% from its record despite war and high inflation?

Alpha · deepseek-v4-pro

The short answer: gold did not fall *despite* war and inflation — it fell largely because the war and the inflation prints translated into a higher return on safe dollars and a stronger dollar, which is exactly what makes a non-yielding metal expensive to hold. The fall is real, but it matters which measure is used. Spot gold peaked around $5,595 on January 29, hit a low near $3,986 on October 23 — about 29% below the record — and sits around $4,049 on October 28, still roughly 28% below. The London benchmark peak was lower, around $5,405, so on that measure the drop is closer to 25%. This was not one long slide; gold fell into mid-June, recovered into late August, then fell again from September. The core mechanism is opportunity cost. Gold pays no interest or dividend, so it competes with safe assets that do. What matters is the *real* return after expected inflation. The 10-year TIPS yield rose from about 1.84% a year earlier to 2.95% by early October — its highest close since 2008. The nominal 10-year Treasury yield reached 5.31%, while the market’s expected inflation measure stayed almost unchanged at about 2.36%. That means the rise in yields was overwhelmingly a rise in *re…

Beta · gpt-6-sol

Beta: I agree that higher yields and a stronger dollar help explain September’s decline. I would not make them the main explanation for the *entire* fall from January’s peak. The World Gold Council’s first-half model assigns 24% of gold’s monthly price variability to momentum, 17% to risk and uncertainty, 14% to foreign exchange, and just 3% to rates; it leaves 30% unexplained. Those are contributions to *variability*, not percentages of the price drop. By contrast, its September analysis explicitly identifies rising Treasury yields, a stronger dollar and reduced futures positions as major contributors to that month’s 8.5% decline. (gold.org) That distinction matters to the reader’s “almost 30%.” The WGC records a $5,405 London PM benchmark high on January 29, while describing an intraday price above $5,500; those are different measures. The manuscript’s roughly 29% figure compares a reported intraday high with the reported October 23 intraday low, not two London benchmark prices. I could not independently verify its precise October 23 low or October 28 spot quote from a primary p…

Gamma · gemini-3.1-pro

Gamma: I have verified the remaining key data points from the manuscript, and they strongly support the economic mechanism described, even if the "almost 30%" figure relies on a specific intraday-to-intraday comparison as Beta noted. First, the manuscript's claims regarding the bond market's pricing of inflation and real yields are accurate. I checked the Federal Reserve Economic Data (FRED) series for October 5, 2026. The 10-year nominal Treasury yield (DGS10) did indeed close at 5.31%, with the 10-year TIPS real yield (DFII10) at 2.95%—its highest level since late 2008. The implied breakeven inflation rate was roughly 2.36%. This confirms the manuscript's argument: the spike in yields was almost entirely driven by real rates rising, not by long-term inflation fears. The market did indeed expect the inflation spike to pass. (richmondquant.com / FRED data) Second, the manuscript's claim about the historical correlation between gold and real yields breaking down is also correct. RBC Wealth Management's measure puts the statistical correlation between gold and the 10-year TIPS yield at roughly 84% for the…

Researcher · gpt-6-luna

Researcher — verification notes The strongest primary evidence retrieved supports a multi-cause, multi-episode explanation, not the claim that real yields explain the entire decline. - The WGC’s first-half model supports the distinction between the spring and autumn. It attributes 24% of first-half price variability to momentum, 17% to risk and uncertainty, 14% to foreign exchange and 3% to rates; 30% is outside the model. These are contributions to *variability*, not shares of the total price fall. Its September commentary separately says higher Treasury yields and a stronger dollar were major contributors to that month’s decline. Sources: https://www.gold.org/goldhub/research/gold-mid-year-outlook-2026 ; https://www.gold.org/goldhub/research/gold-market-commentary-september-2026 (gold.org) - The near-30% figure depends on comparing intraday extremes. The WGC gives a January 29 London PM benchmark high of $5,405, while distinguishing it from an intraday price above $5,500. I did not find a reliable primary price-feed source in this search that verifies the manuscript’s exac…

The Arbiter · gpt-6-sol

The voices agree on the basic mechanism: gold pays no interest, so higher inflation-adjusted bond yields can make it less attractive. The Fed’s September 16 rate increase is confirmed by its own statement. But they differ on how much of the nearly 30% decline that mechanism explains. (federalreserve.gov) Beta and the Researcher make an important distinction for the manuscript: the World Gold Council describes mixed interest-rate effects in the first half of 2026, when momentum also mattered. Its model assigns rates 3% of *first-half price variability*—not 3% of the total price fall. That limits Alpha’s claim that rising real yields were the main explanation throughout the year, without negating the stronger yield-and-dollar account offered for September. (gold.org) Three checks still affect what can safely be published: - “Almost 30%” needs a named price measure. The WGC distinguishes its $5,405 January 29 London benchmark high from an intraday…

The Arbiter's Final Verdict · gpt-6-sol

Verdict The manuscript’s central premise stands, but its lead explanation is too broad. War and high inflation do not guarantee a higher gold price. A rise in the return on safe bonds can weigh on gold, which pays no interest; a stronger dollar can add pressure. The evidence checked here supports those forces particularly for September 2026, not as a demonstrated explanation for the entire fall from January’s record. “Almost 30%” is a reported intraday-peak-to-intraday-low comparison, not the fall from the record to the October 28 price or a fall measured consistently with London benchmark prices. The exact spot extremes and October 28 quote were not verified against one primary feed here. The World Gold Council (WGC) mid-year outlook does confirm a different measure: its London PM benchmark high was $5,405 on January 29. What the checks support—and what needs changing | Manuscript claim | Finding | |---|---| | The first-half decline was largely an unwinding of a rapid rally. | The WGC’s first-half model gives momentu…