El oro está un 28 % por debajo de su récord en un año que parecía hecho para él
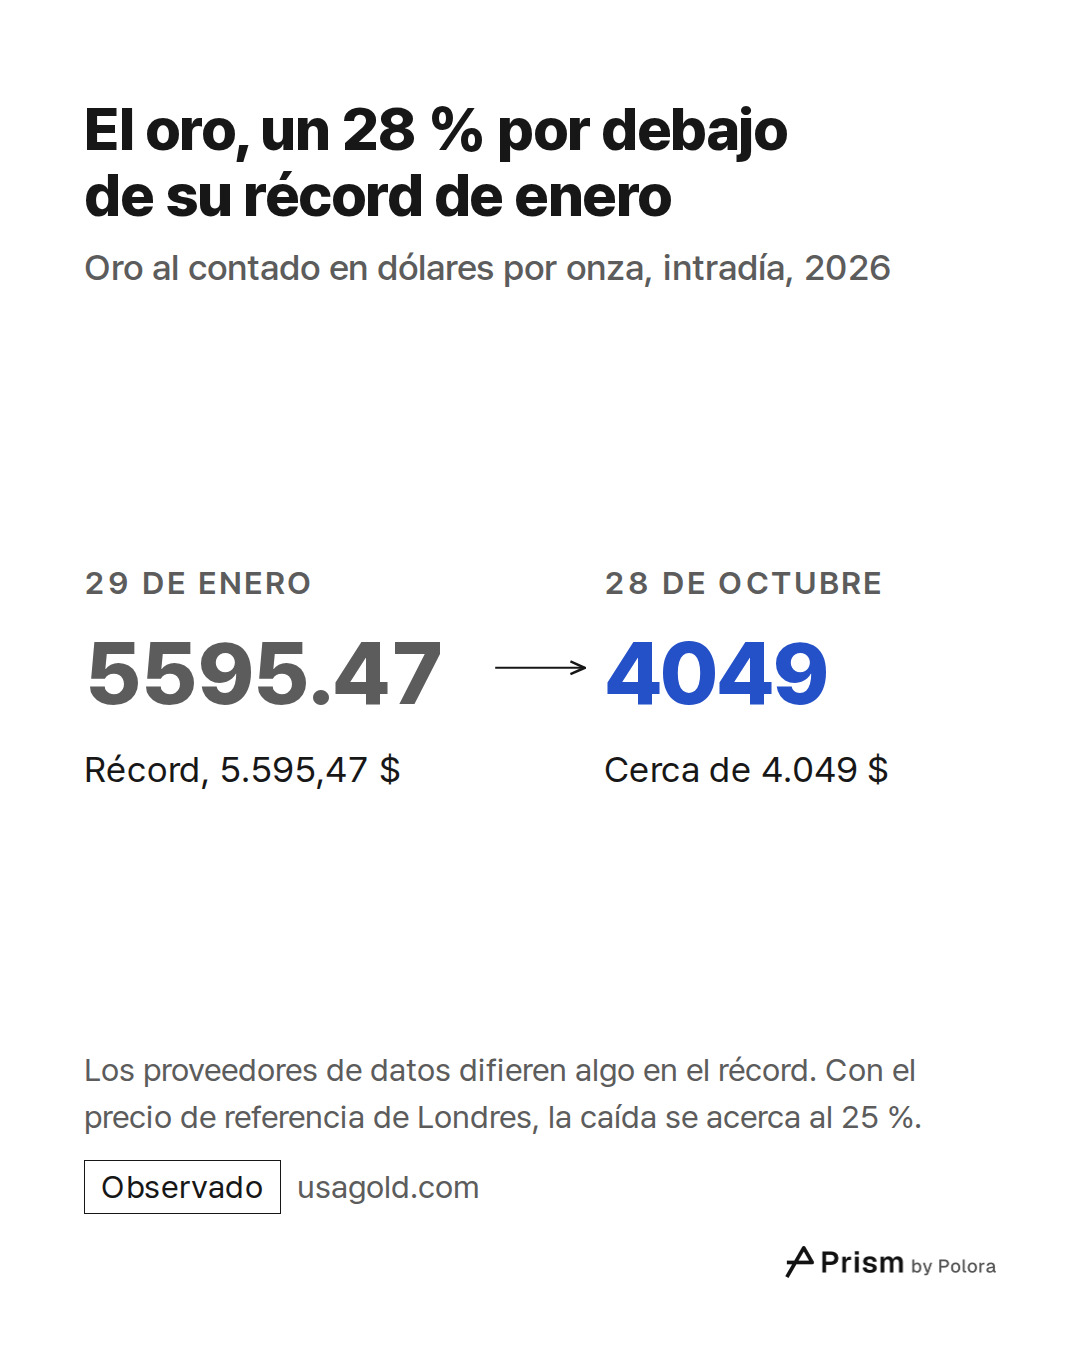
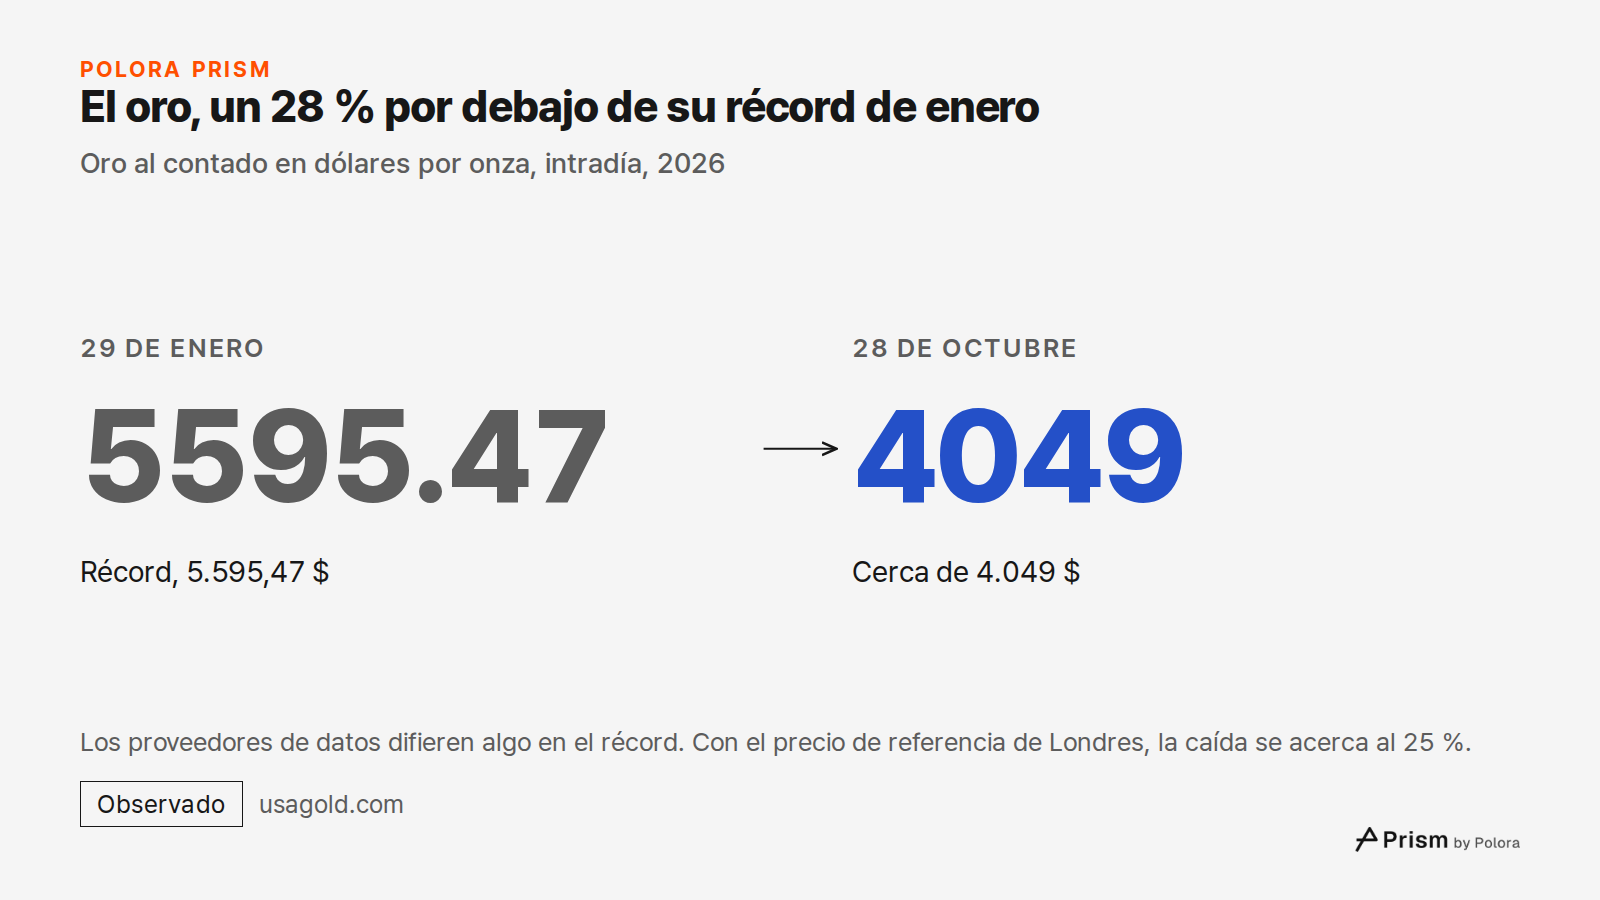
El 29 de enero de 2026, el oro llegó a cotizar a 5.595,47 dólares la onza. Ese es su récord en el precio al contado, el precio al que el oro cambia de manos en cada momento de la sesión, aunque los proveedores de datos difieren ligeramente en la cifra exacta. Durante la sesión del 28 de octubre rondaba los 4.049 dólares, es decir, cerca de un 28 % menos que el récord y alrededor de un 6 % menos que a principios de año. El oro tiene además un precio de referencia, que se fija en Londres mediante una subasta dos veces al día. Según el Consejo Mundial del Oro (World Gold Council, WGC), el organismo de investigación de la industria del oro, ese precio de referencia tocó su máximo el mismo día, en 5.405 dólares. Medida sobre ese precio, la caída se acerca más al 25 %. La caída solo roza el 30 % si se compara el máximo intradía al contado con el mínimo intradía del 23 de octubre, 3.986,50 dólares, que quedaba cerca de un 29 % por debajo del récord.
Todo esto ocurrió en un año de los que, según la creencia popular, favorecen al oro. Estados Unidos e Israel atacaron Irán el 28 de febrero. Según un comentario de mercado del bróker OANDA, el Brent, el petróleo de referencia internacional, pasó de unos 73,50 dólares el barril a unos 120 a principios de marzo. Los precios al consumo en Estados Unidos subieron un 3,7 % en los doce meses hasta septiembre. Hubo guerra y hubo inflación, y aun así el oro cayó.
Parte de la respuesta está en lo mucho que ya había subido el oro. En 2025 ganó aproximadamente dos tercios de su valor, según la serie de precios que se use, y ese año suele describirse como el mejor desde 1979. Una parte de la caída de este año fue, por tanto, la devolución de una subida muy rápida. El resto de la respuesta está en lo que cuesta mantener oro.
El oro cayó dos veces este año, por motivos distintos
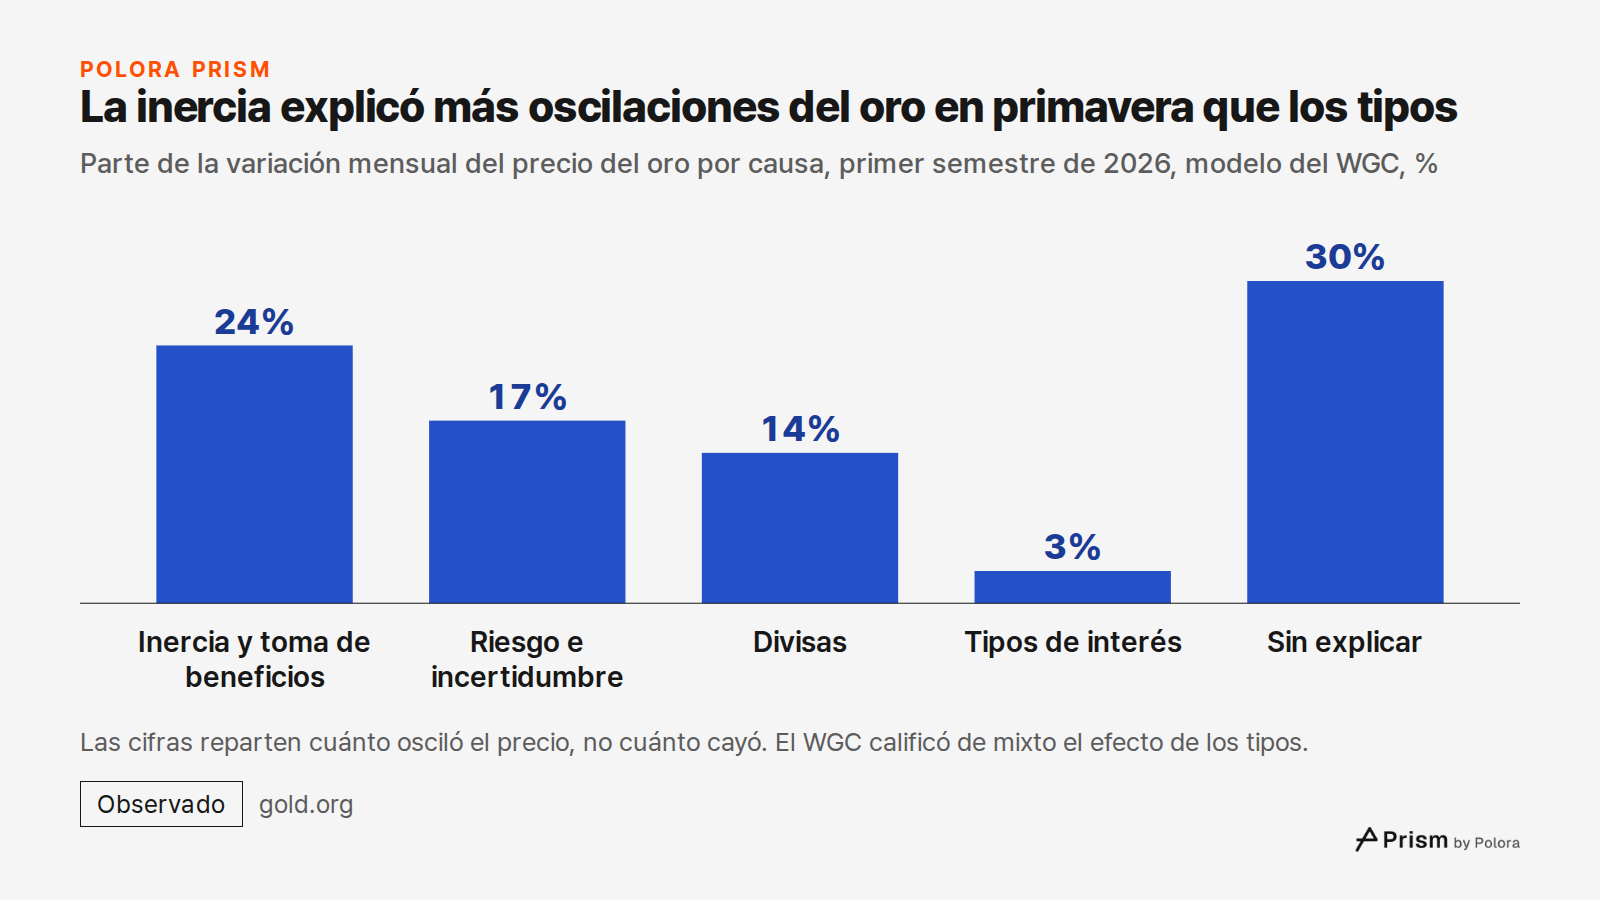
La bajada desde el récord no fue un único descenso continuo. Ya el 24 de junio, el oro al contado había tocado los 3.959,33 dólares, cerca de un 29 % por debajo del récord. Según el comentario de OANDA, el oro cayó en marzo, al comenzar la guerra, mientras los inversores corrían a buscar liquidez en dólares. El WGC tiene un modelo que reparte los rendimientos del oro según sus causas. Para el primer semestre, atribuyó un 24 % de la variación mes a mes del precio a la inercia del mercado, es decir, a inversores que seguían la tendencia y recogían beneficios tras 2025. Atribuyó un 17 % al riesgo y la incertidumbre, un 14 % a las divisas y solo un 3 % a los tipos de interés, cuyo efecto calificó de mixto. Dejó un 30 % sin explicar. Estos porcentajes reparten cuánto osciló el precio, no cuánto cayó.
Después, el oro se recuperó hasta unos 4.658 dólares el 25 de agosto según un precio de referencia oficial, y volvió a caer de septiembre a octubre. Estas dos caídas necesitan dos explicaciones. En la segunda, lo mejor documentado es el papel de unos rendimientos de los bonos más altos y de un dólar más fuerte, y esa es la caída que sigue este artículo.
Mantener oro cuesta los intereses a los que se renuncia
El oro no paga intereses ni dividendos. Tenerlo significa renunciar a lo que el mismo dinero ganaría en un lugar seguro, como un bono del Gobierno de Estados Unidos. Lo que cuenta no es el tipo que figura en el bono, sino lo que paga una vez descontada la inflación, el llamado tipo de interés real. Si un bono paga un 5 % y los precios suben un 2 % al año, el rendimiento real es de alrededor del 3 %.
Los mercados cotizan este tipo directamente. El Tesoro de Estados Unidos emite bonos cuyo valor sube con la inflación, conocidos como TIPS, y su rendimiento es el rendimiento real que exigen los inversores. Cuando ese rendimiento sube, también sube el coste de tener oro en lugar de esos bonos.
La inflación era alta, pero los mercados de bonos apenas esperaban más
Los precios al consumo en Estados Unidos subieron un 3,7 % en los doce meses hasta septiembre, según la Oficina de Estadísticas Laborales (BLS). Buena parte de esa subida vino de la energía. La gasolina estaba un 34,2 % más cara y la energía en su conjunto, un 20,4 %. Sin contar alimentos y energía, los precios subieron un 2,6 %.
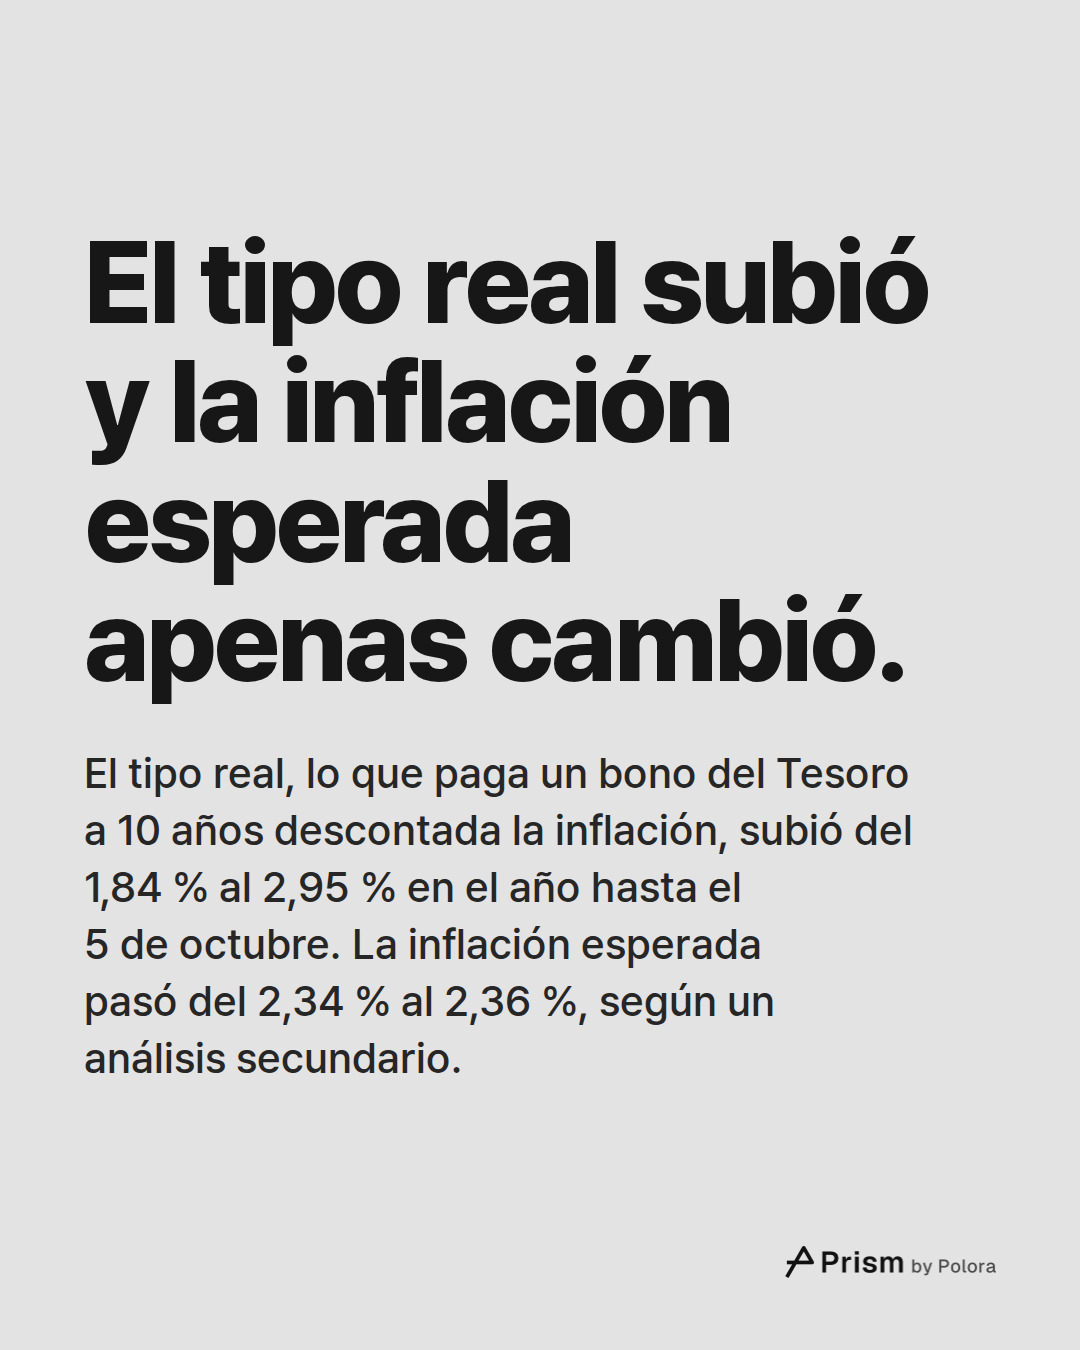
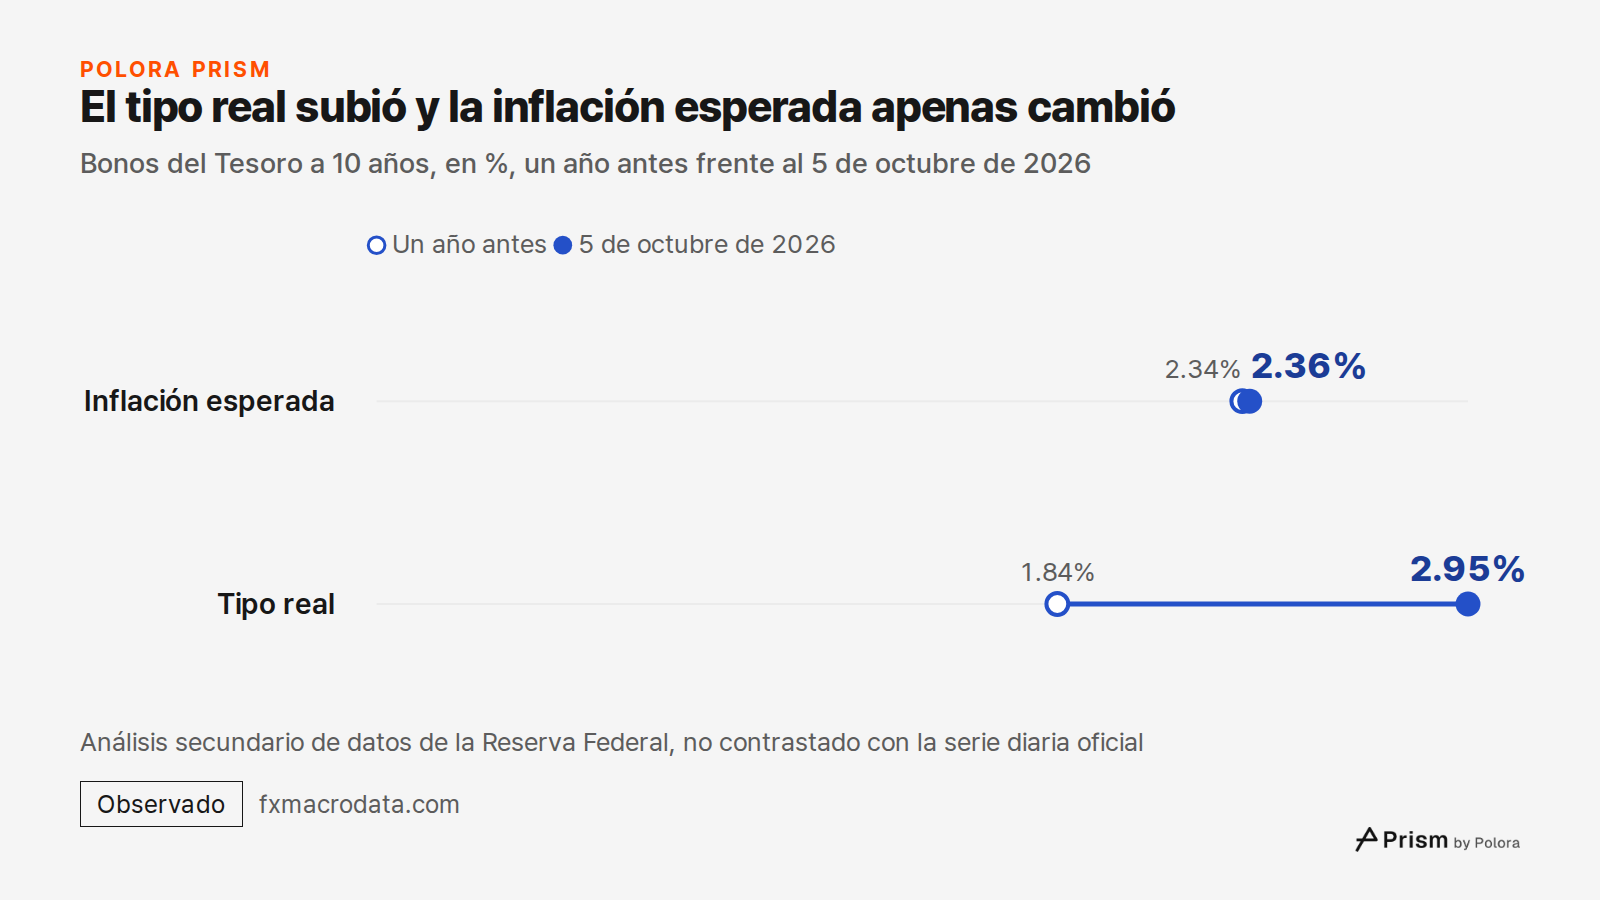
Los mercados de bonos no descontaban mucha más inflación en el futuro. Una forma de medir la inflación que esperan los inversores es la diferencia entre el rendimiento del bono del Tesoro a 10 años ordinario y el del bono ligado a la inflación. Según un análisis de datos de la Reserva Federal, esa diferencia era del 2,36 % el 5 de octubre, casi igual que el 2,34 % de un año antes. El rendimiento del bono del Tesoro ordinario a 10 años era del 5,31 %. El tipo real llegó al 2,95 % el 5 de octubre, su cierre más alto desde noviembre de 2008, frente al 1,84 % de un año antes. Con esas cifras, y con la inflación esperada casi sin cambios, prácticamente toda la subida de los rendimientos fue una subida del tipo real. Estas cifras diarias proceden de un análisis secundario y no se contrastaron con la serie diaria oficial cuando se comprobó este artículo. Una sola lectura de esa diferencia tampoco muestra cuánto tiempo esperaban los inversores que durara la inflación.
Según las mismas cifras, el tipo real subió del 2,55 % al 2,95 % entre el 10 de septiembre y el 5 de octubre. En esas mismas semanas, un precio de referencia oficial del oro bajó de 4.407 a 4.183 dólares, cerca de un 5 %. En ese tramo, la inflación alta vino acompañada de un mayor rendimiento de los bonos seguros, y por tanto de un mayor coste de mantener oro, mientras el oro caía. Las fechas encajan con esa explicación, pero por sí solas no la demuestran.
La Reserva Federal subió los tipos y el dólar se fortaleció
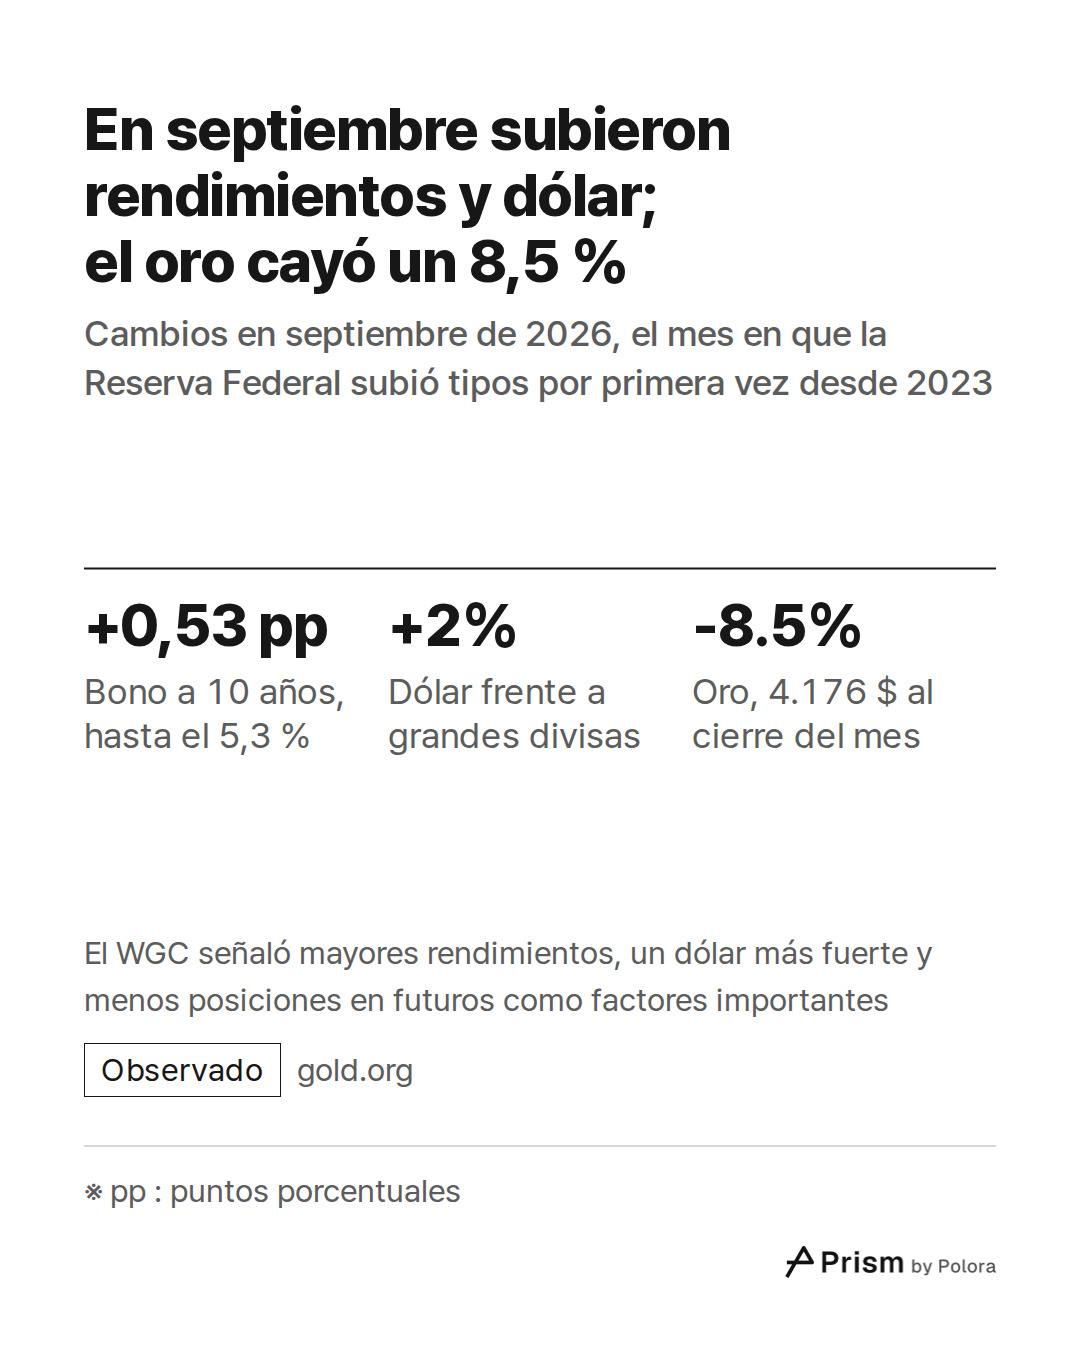
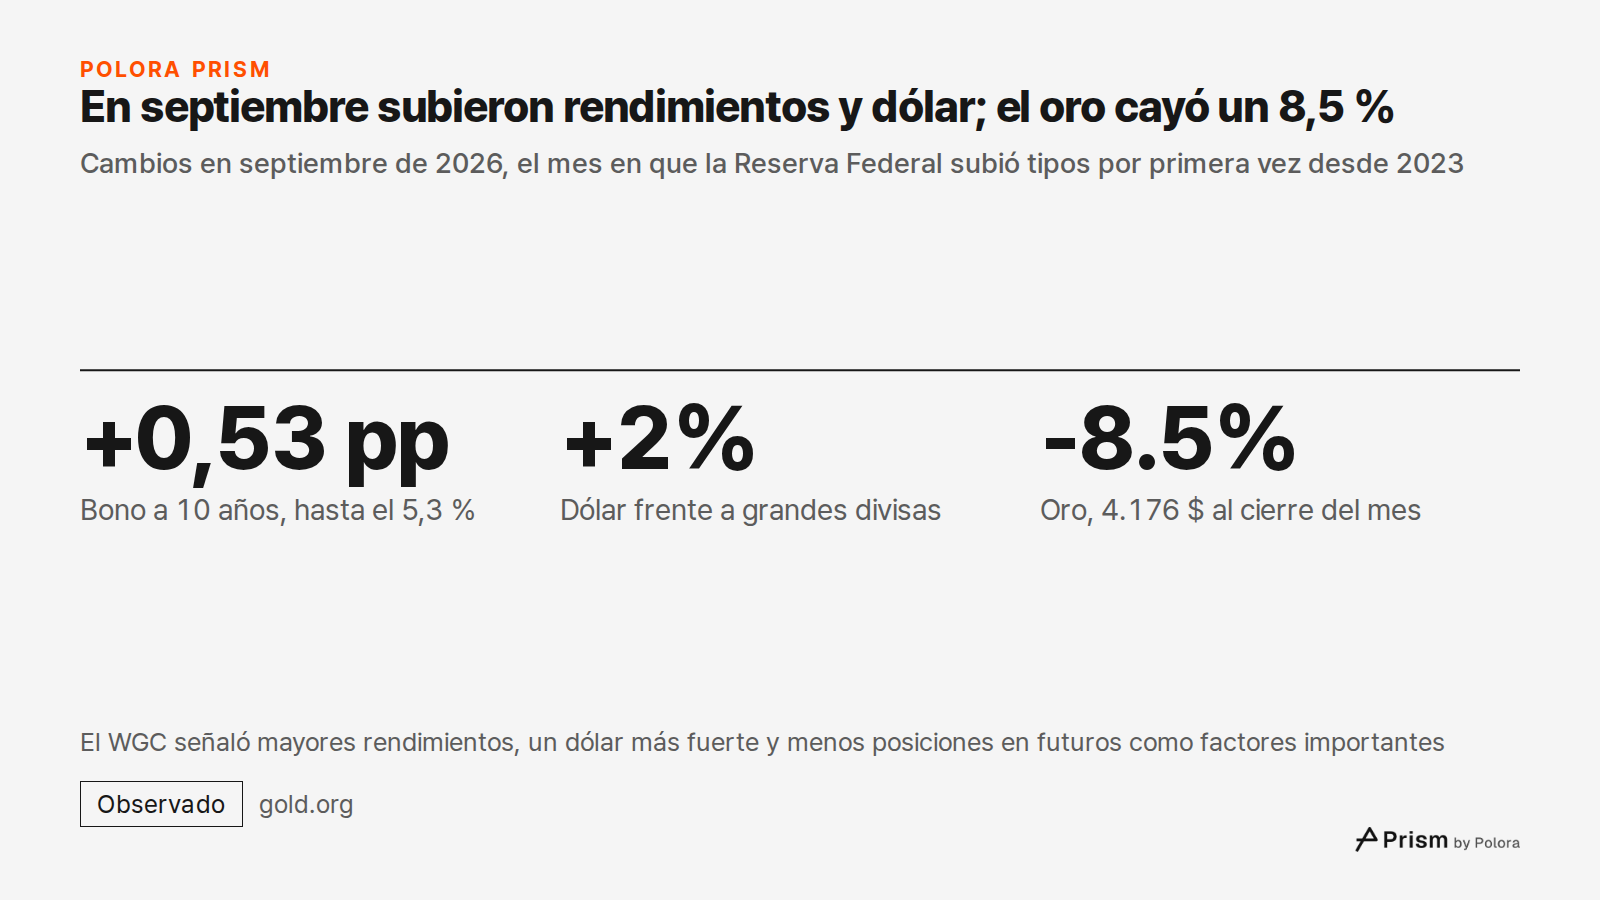
El 16 de septiembre, la Reserva Federal, el banco central de Estados Unidos, votó por 12 a 0 subir su tipo de interés oficial un cuarto de punto, hasta una horquilla del 3,75 % al 4 %. Era su primera subida desde 2023. Según el WGC, el rendimiento del bono del Tesoro a 10 años subió 0,53 puntos porcentuales en septiembre, hasta el 5,3 %, y un índice del dólar frente a las principales divisas subió un 2 %. El oro cerró el mes en 4.176 dólares, un 8,5 % menos. El WGC señaló los mayores rendimientos del Tesoro, la fortaleza del dólar y la reducción de posiciones en futuros como factores importantes de esa caída.
El dólar importa porque el oro se cotiza en dólares. Cuando el dólar sube, el oro se encarece para quienes compran con otras monedas. La Reserva Federal volvió a reunirse el 27 y el 28 de octubre, y los mercados esperaban en general que dejara los tipos sin cambios. Su decisión se esperaba para después del cierre de este artículo.
Los bancos centrales compraron una cifra récord en el segundo trimestre y aun así el precio cayó
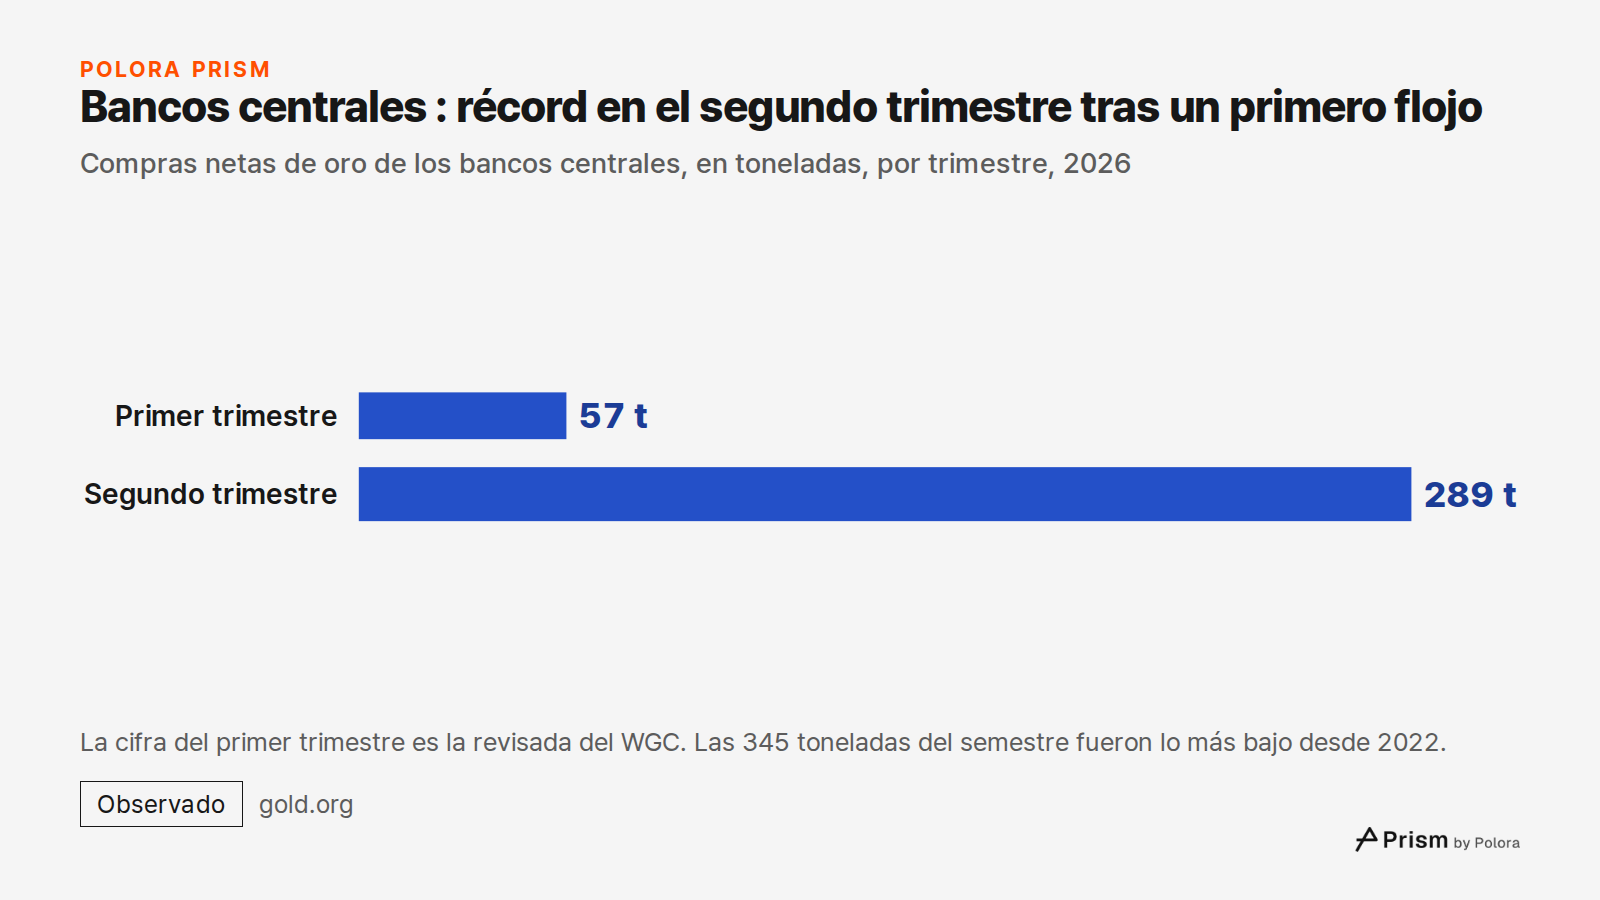
Los bancos centrales compraron en términos netos 289 toneladas de oro en el segundo trimestre, la mayor cifra para un segundo trimestre en los registros del WGC. Es fácil leer en ese dato más de lo que dice. La cifra revisada del WGC para el primer trimestre es de solo 57 toneladas, así que los bancos centrales compraron 345 toneladas en el primer semestre, el total semestral más bajo desde 2022.
Los fondos de oro que cotizan en bolsa, conocidos como ETF, vendieron en términos netos 45 toneladas en el segundo trimestre. El WGC relacionó esas salidas, sobre todo en Norteamérica, con unas expectativas de inflación y de tipos de interés más altas y con un dólar más fuerte.
En el tercer trimestre los fondos cambiaron de rumbo, y aun así el precio cayó. Según cifras publicadas por Kitco, los inversores metieron una cifra récord de 31.000 millones de dólares en ETF de oro. En septiembre, sin embargo, los operadores de futuros sobre oro recortaron sus apuestas al alza en unos 12.000 millones de dólares, o 84 toneladas. Los futuros son contratos que a menudo se compran con dinero prestado. Cada tipo de comprador responde a cosas distintas. Los bancos centrales siguen planes de reservas a largo plazo, mientras que los operadores de futuros suelen reaccionar al coste del dinero semana a semana. Estos flujos muestran compradores que tiran en direcciones opuestas. Por sí solos, no muestran qué grupo movió el precio.
Las crónicas no coinciden en por qué cayó el oro el 23 de octubre
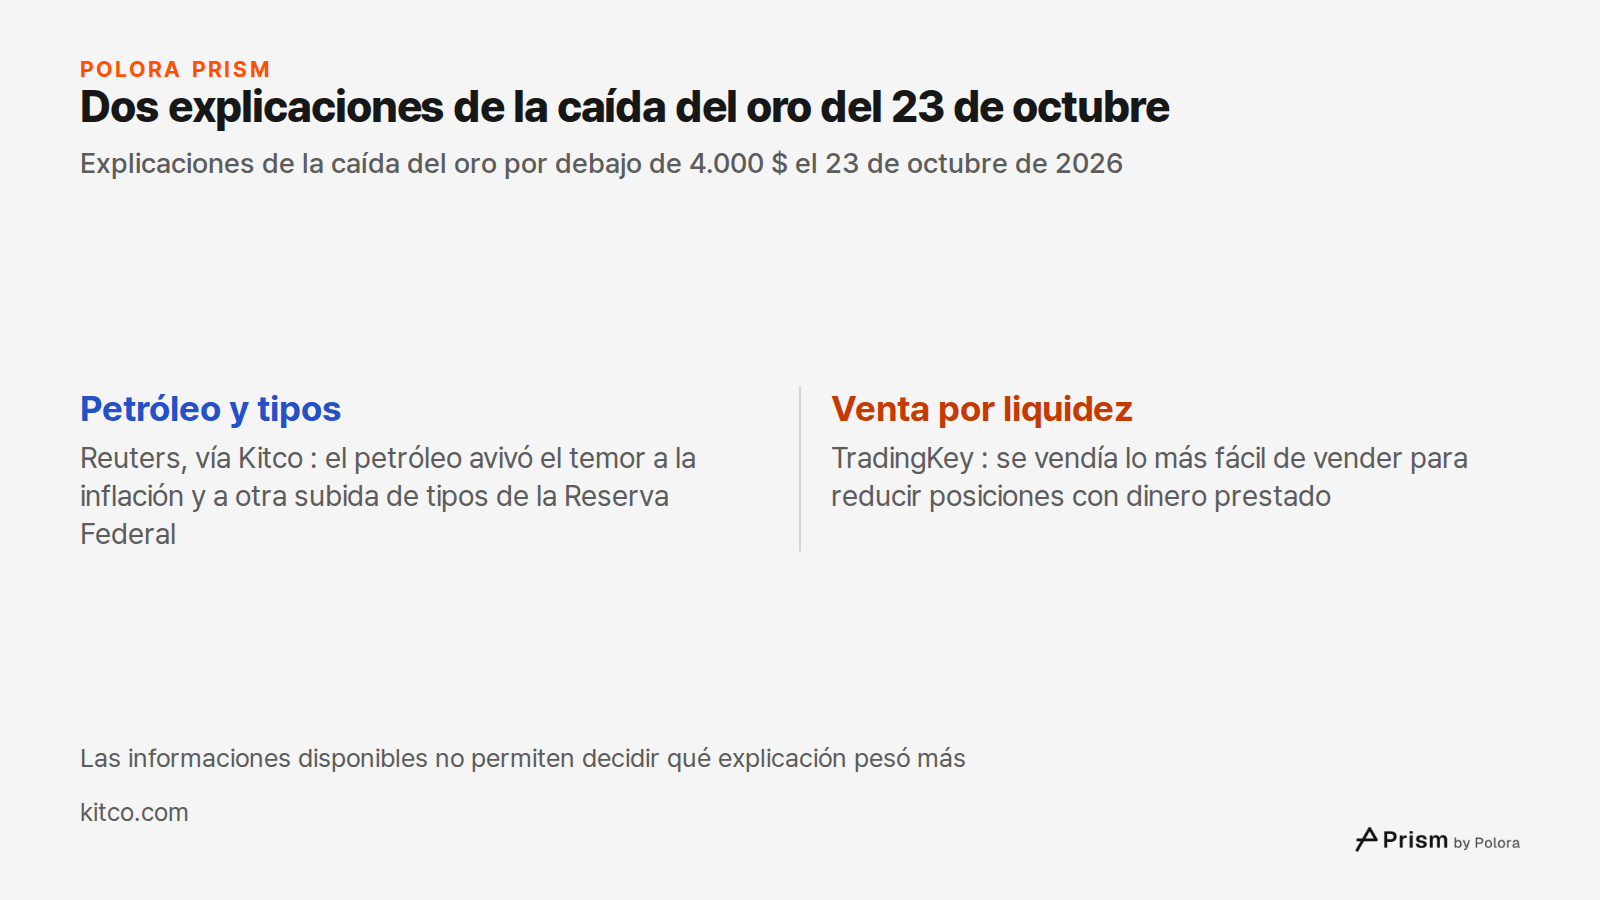
El oro bajó de los 4.000 dólares por primera vez desde julio, hasta un mínimo publicado de 3.986,50 dólares el 23 de octubre. Las explicaciones difieren. Una información de Reuters difundida por Kitco relacionó la caída con la subida del petróleo, que alimentó la preocupación por la inflación y reforzó las expectativas de otra subida de tipos de la Reserva Federal. La agencia Associated Press informó de que ese día el Brent estaba en 116,72 dólares el barril y el rendimiento del bono del Tesoro a 10 años, en el 4,99 %.
Un sitio de análisis de mercados, TradingKey, dio otra explicación. Las acciones tecnológicas, la plata y el cobre se vendieron a la vez que el oro. Según TradingKey, los inversores vendían lo que resultaba más fácil de vender para reducir posiciones tomadas con dinero prestado. A modo de comparación, el rendimiento real a 10 años estaba en el 2,64 % el 22 de octubre, por debajo de su máximo de principios de octubre. Las informaciones disponibles no permiten decidir qué explicación pesó más.
Cuando los inversores corren a buscar liquidez, un activo considerado refugio puede venderse como cualquier otro, precisamente porque es fácil de vender. Si eso fue lo que ocurrió el 23 de octubre sigue siendo una pregunta abierta.
La relación con los tipos reales es una pauta, no una ley
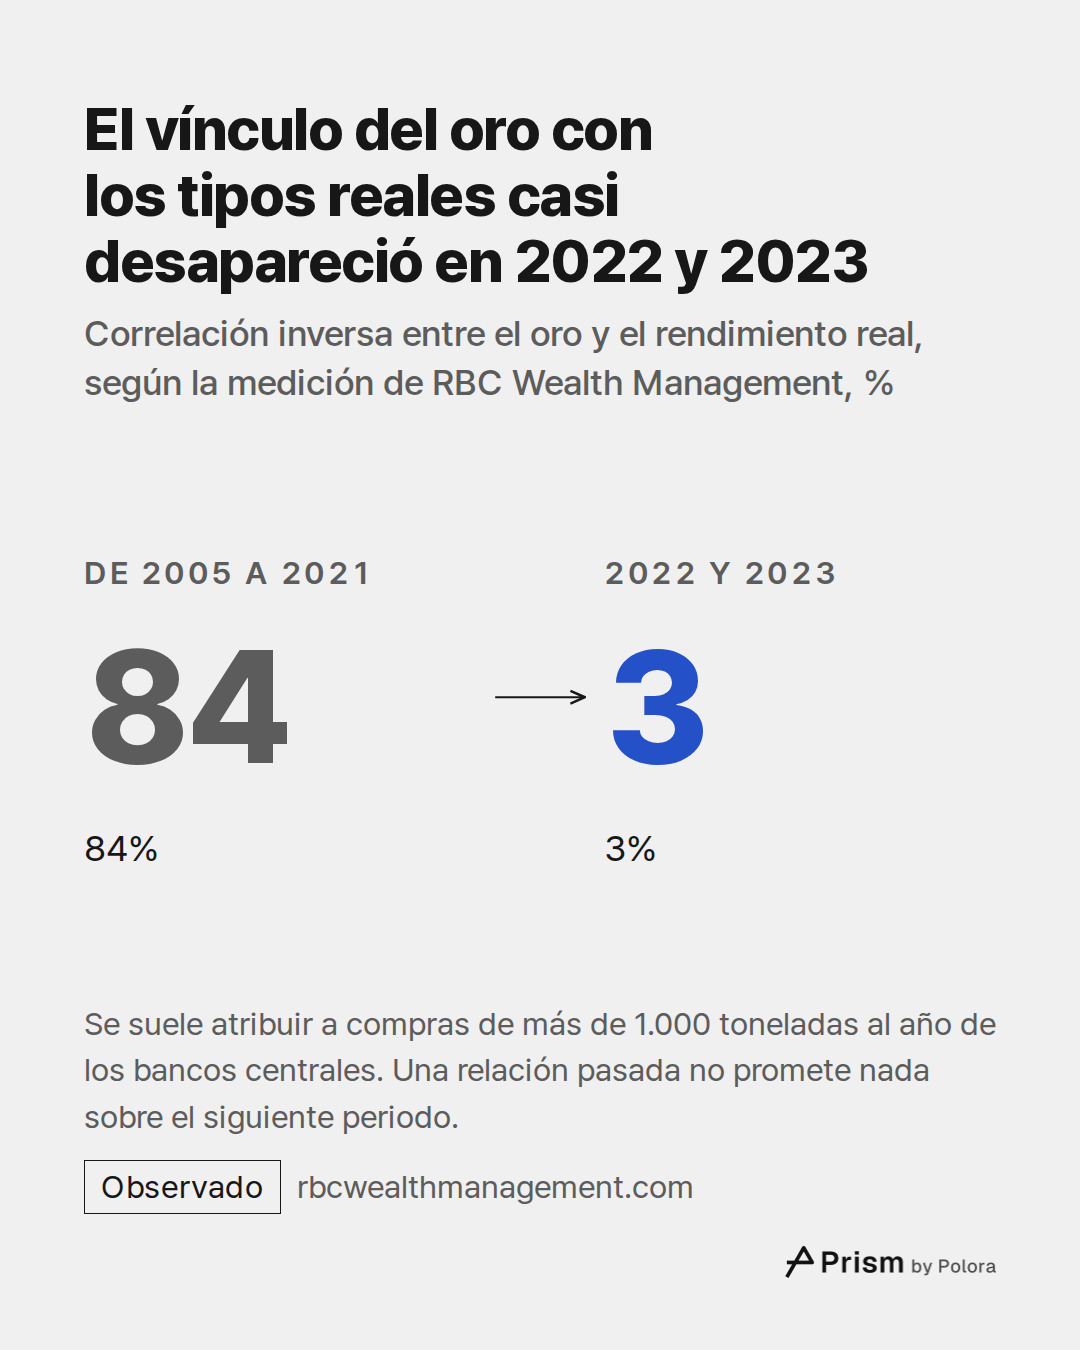
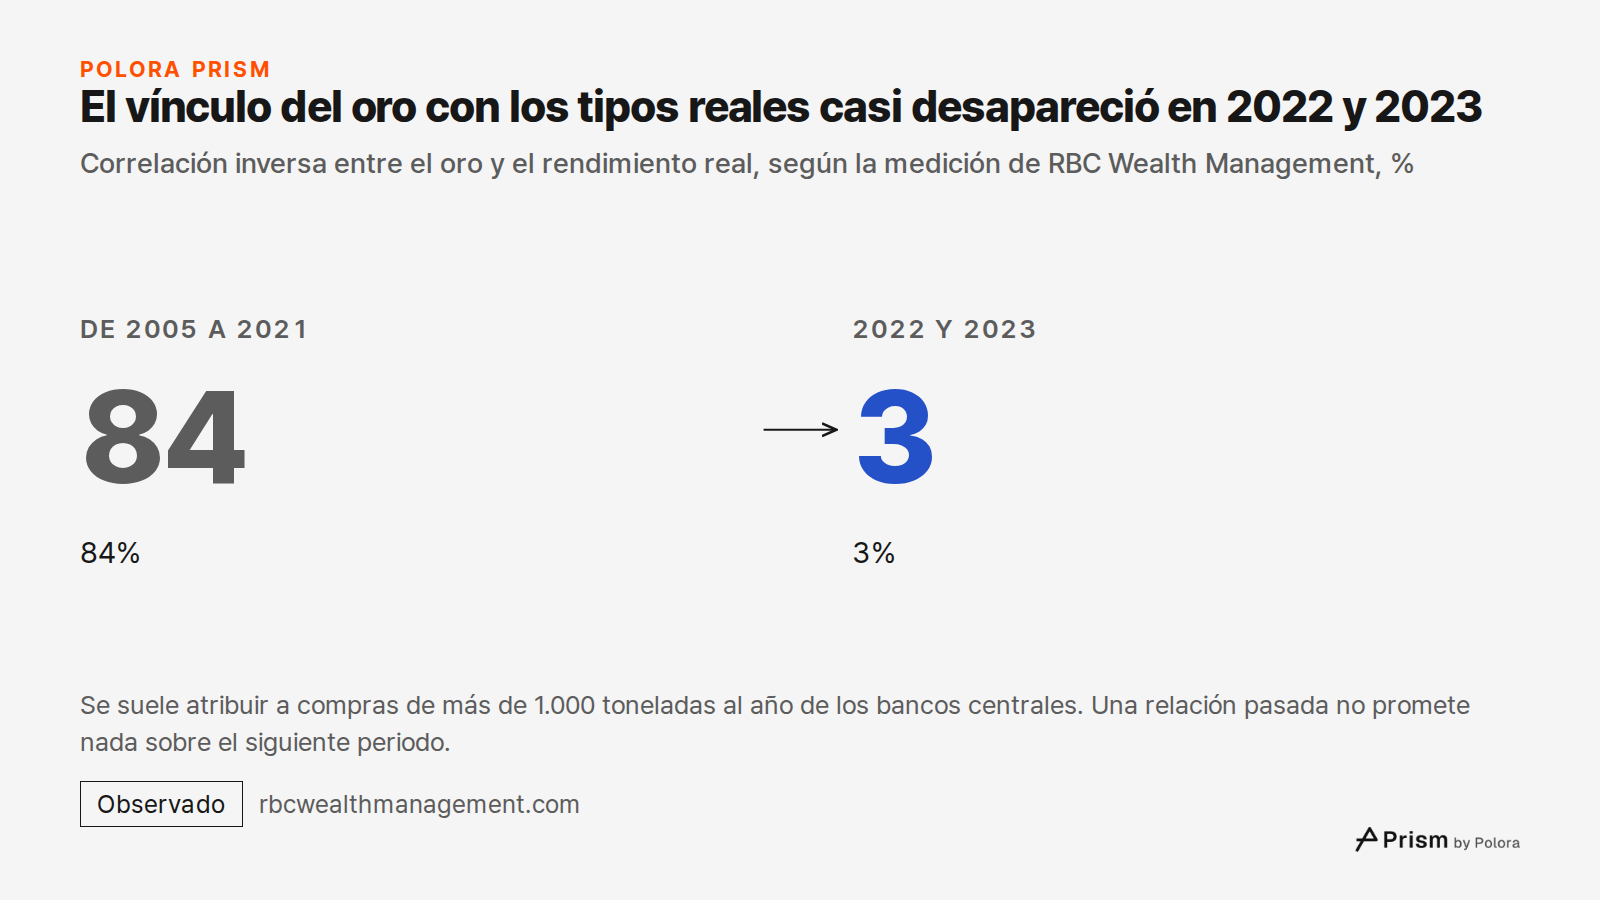
Entre 2005 y 2021, el oro y el rendimiento real se movieron muy de cerca y en sentido contrario, con una correlación del 84 % según la medición de RBC Wealth Management. En 2022 y 2023 esa cifra cayó al 3 %. Los tipos reales subieron con fuerza y, aun así, el oro resistió y marcó nuevos récords. La explicación habitual es que los bancos centrales compraban más de 1.000 toneladas al año por motivos que nada tienen que ver con los tipos de interés.
La gestora de fondos Janus Henderson lo interpreta como un cambio de suelo. Según su lectura, las compras de los bancos centrales elevaron el nivel en el que cotiza el oro, mientras que los tipos reales siguen marcando buena parte de su dirección a corto plazo. Este año, el otoño encaja con esa lectura y la primavera, bastante peor. Una relación observada en un periodo no promete nada sobre el siguiente.
El oro compite con lo que paga el dinero seguro
La guerra y la inflación no garantizan que suba el precio del oro. El oro compite también con lo que paga el dinero seguro una vez descontada la inflación. Este año la inflación subió, pero el indicador de inflación del mercado de bonos apenas se movió. Según las cifras anteriores, los rendimientos de los bonos subieron sobre todo en términos reales, la Reserva Federal añadió una subida de tipos, y el coste de mantener un metal que no paga nada aumentó. Esa explicación encaja con la caída de septiembre mejor que la de la guerra.
No lo explica todo. La caída de primavera tuvo más que ver con el desinflado de una subida enorme, y el desplome del 23 de octubre tiene explicaciones enfrentadas. Nada en estas cifras dice hacia dónde se moverá ninguna de ellas a partir de ahora.