Deux affichages, une seule paire de prix
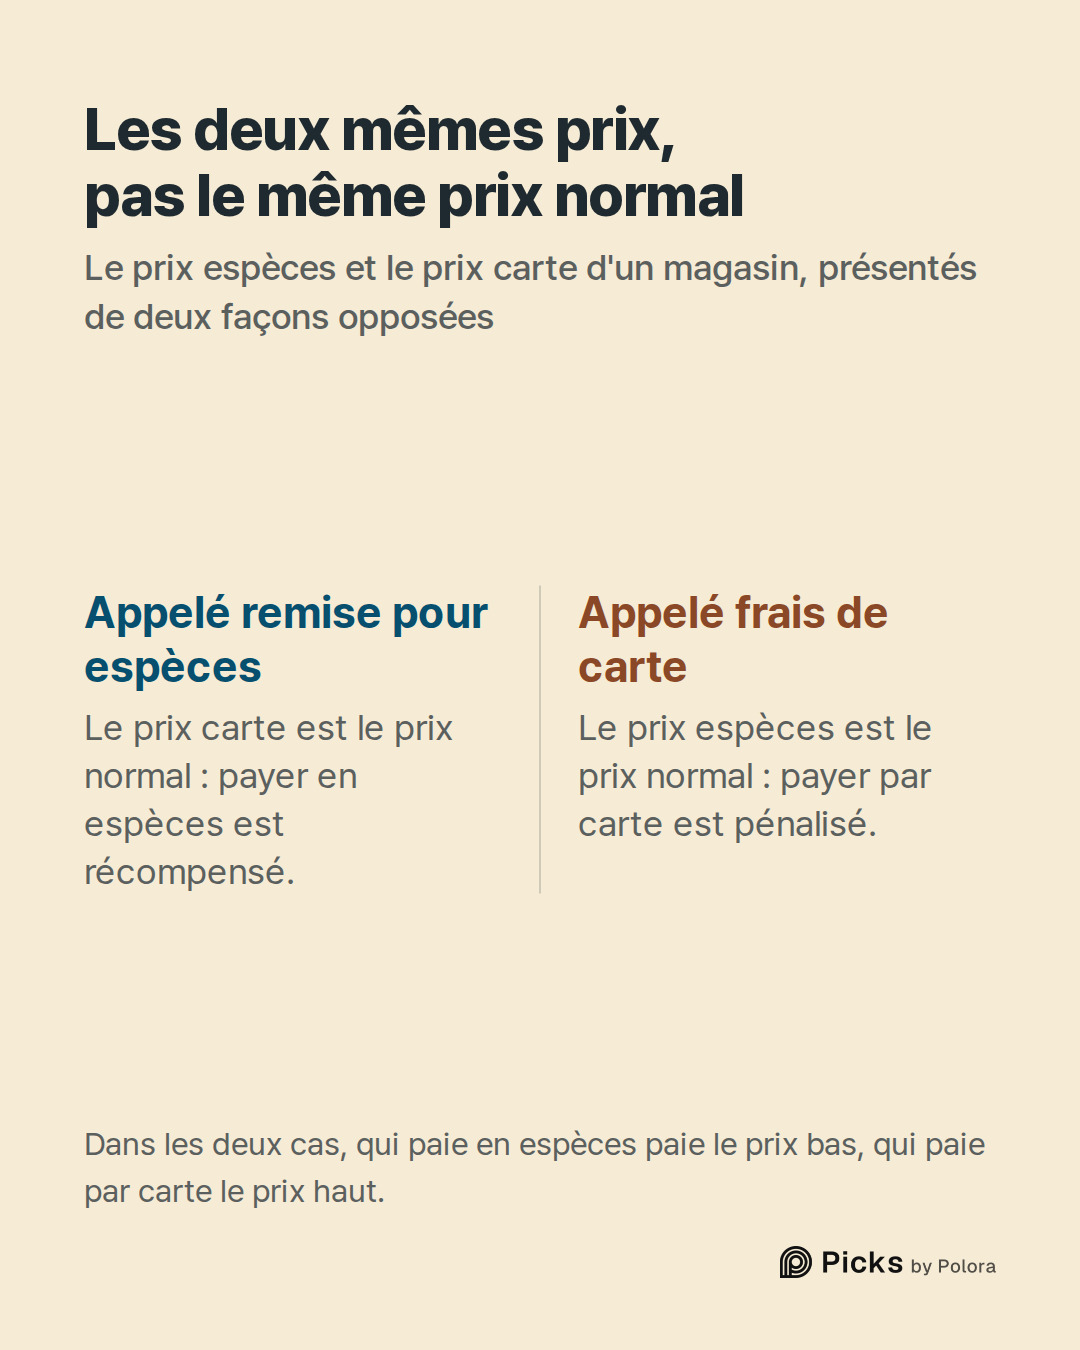
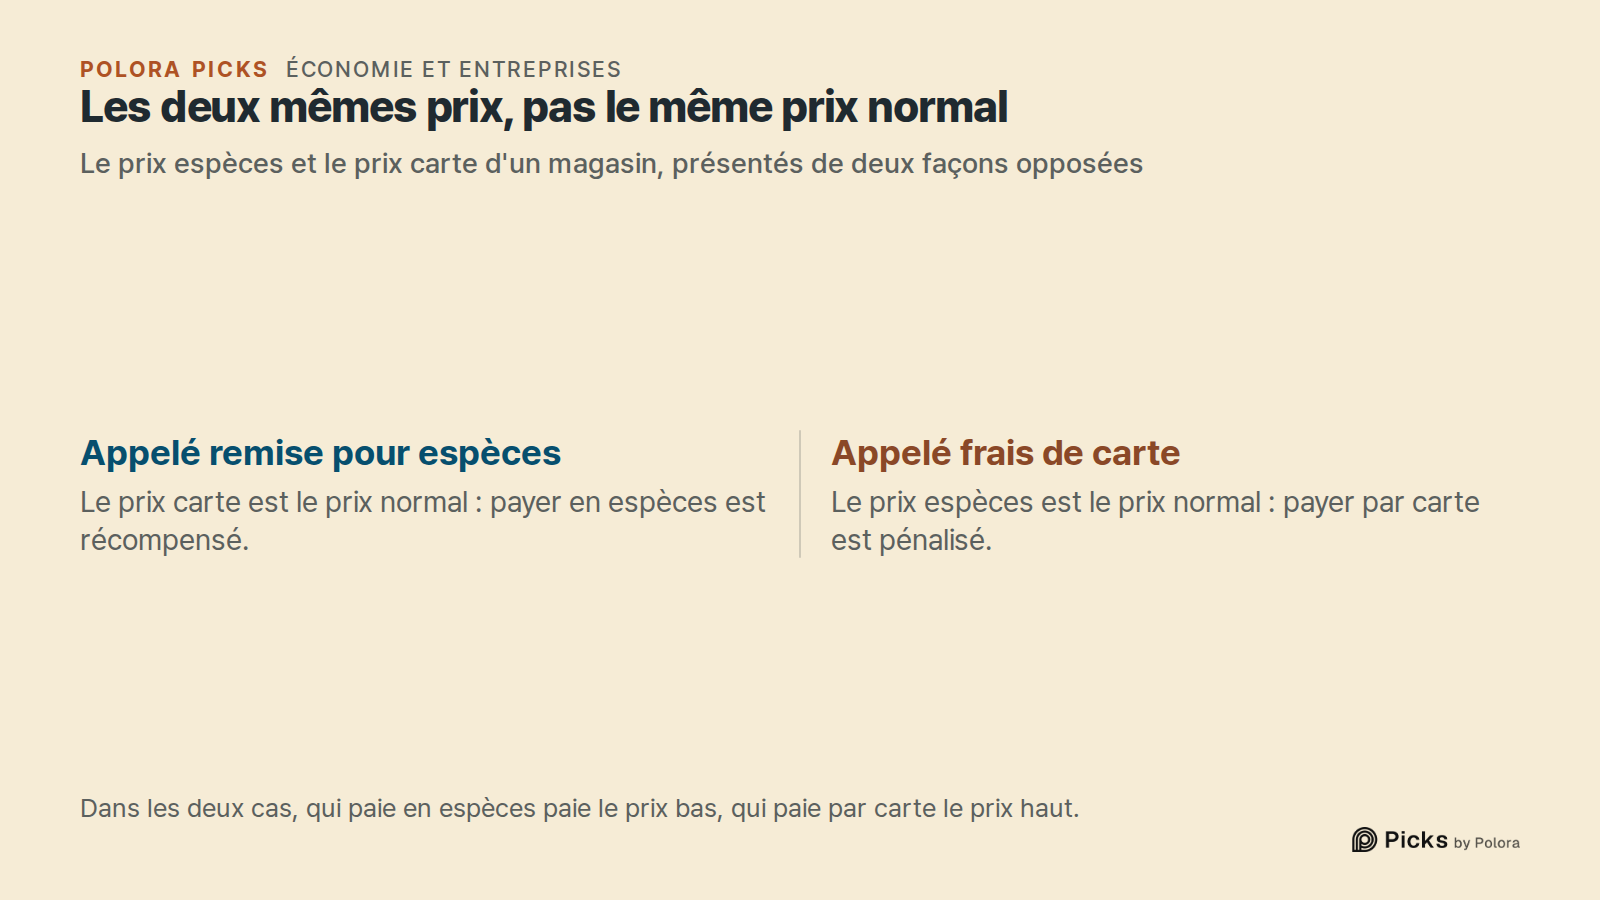
Imaginez une station-service qui affiche deux prix : un prix plus bas pour les espèces, un prix plus haut pour la carte. Un gérant appelle l'écart une remise pour paiement en espèces. Un autre l'appelle des frais de carte. Dans les deux cas, celui qui paie en espèces paie le prix bas et celui qui paie par carte paie le prix haut. Pas un centime ne change.
Ce qui change, c'est le chiffre que l'on présente comme le vrai prix. Si le prix carte est le prix normal, ceux qui paient en espèces reçoivent une récompense. Si le prix espèces est le prix normal, ceux qui paient par carte subissent une pénalité. Pendant des décennies, ceux qui gagnent de l'argent grâce aux cartes ont accordé beaucoup d'importance à la version de l'histoire que le client entend.
Et la première surprise en cache une seconde. Quand vous payez en espèces dans un magasin qui ne facture rien de plus aux clients qui paient par carte, vous ne payez pas un prix exempt de tout coût lié aux cartes. Vous contribuez très probablement à financer ce que les cartes coûtent au magasin.
Les frais de carte sont déjà dans le prix que vous payez en espèces
Chaque fois qu'un magasin accepte une carte, il verse une commission aux banques et aux réseaux qui font circuler l'argent. Aux États-Unis, en 2024, les commerçants ont payé 187,20 milliards de dollars de ces commissions sur 11 902 milliards de dollars de paiements par carte, selon le Nilson Report, une lettre d'information spécialisée dans les paiements. Cela fait environ 1,57 dollar pour 100 dollars dépensés par carte. Ce chiffre est une moyenne sur tous les types de cartes, pas la commission prélevée sur chaque achat.
La plupart des magasins pratiquent un prix unique, quel que soit le moyen de paiement. Ils couvrent donc ce coût comme ils couvrent le loyer ou l'électricité : il entre dans le prix affiché en rayon. Tout le monde paie ce prix, y compris ceux qui paient en espèces.
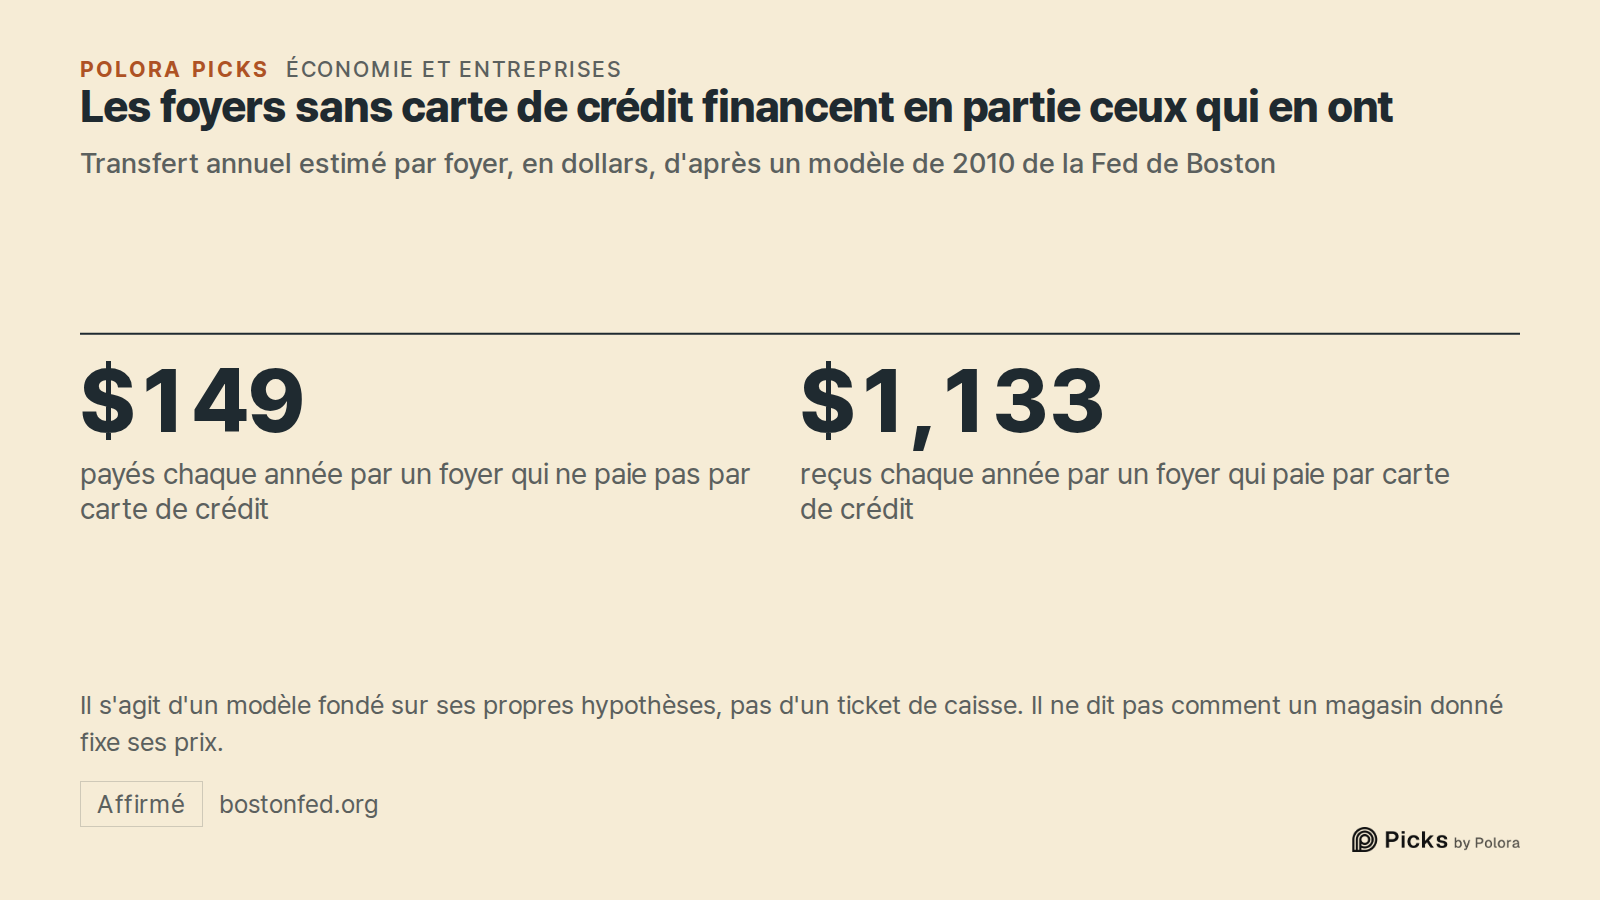
Des économistes de la Banque fédérale de réserve de Boston ont tenté de mesurer ce que cela représente. Dans une étude de 2010, ils estimaient que chaque foyer qui ne paie pas par carte de crédit transférait 149 dollars par an aux utilisateurs de cartes de crédit, tandis que chaque foyer qui paie par carte de crédit recevait 1 133 dollars par an. L'étude désigne le premier groupe comme celui des « utilisateurs d'espèces », bien qu'il ne se limite pas aux gens qui paient en billets. Il s'agit d'un modèle fondé sur ses propres hypothèses, pas d'un ticket de caisse, et il ne dit pas comment un magasin donné fixe ses prix. Mais il montre le mécanisme : dans un magasin à prix unique, le prix en rayon contient déjà le coût de la carte, et une remise pour paiement en espèces restitue une partie de cette commission.
Le même fait, formulé de deux façons, n'est pas jugé de la même manière
Les psychologues ont montré à maintes reprises que la seule formulation peut faire basculer un jugement. Dans une étude de 1988, Irwin Levin et Gary Gaeth ont demandé à des consommateurs de noter de la viande hachée étiquetée soit « maigre à 75 % », soit « 25 % de matières grasses ». C'était la même viande, et la version « maigre à 75 % » a obtenu les meilleures notes. L'écart se réduisait une fois la viande goûtée.
Dans une étude de 1982 publiée dans le New England Journal of Medicine, Barbara McNeil et ses collègues ont décrit des traitements du cancer du poumon à 238 patients, 491 étudiants de troisième cycle et 424 médecins. La chirurgie paraissait nettement plus séduisante quand ses résultats étaient présentés comme des chances de survie plutôt que comme des risques de décès. Les médecins eux-mêmes n'y ont pas échappé.
Ce type d'étude mesure des notes et des choix hypothétiques, dans un cadre donné. Il ne dit pas combien un magasin gagne grâce à sa formulation. Ce qu'il montre, c'est que « vous payez plus » et « vous économisez » ne sont pas entendus comme la même phrase, même quand les faits sont identiques.
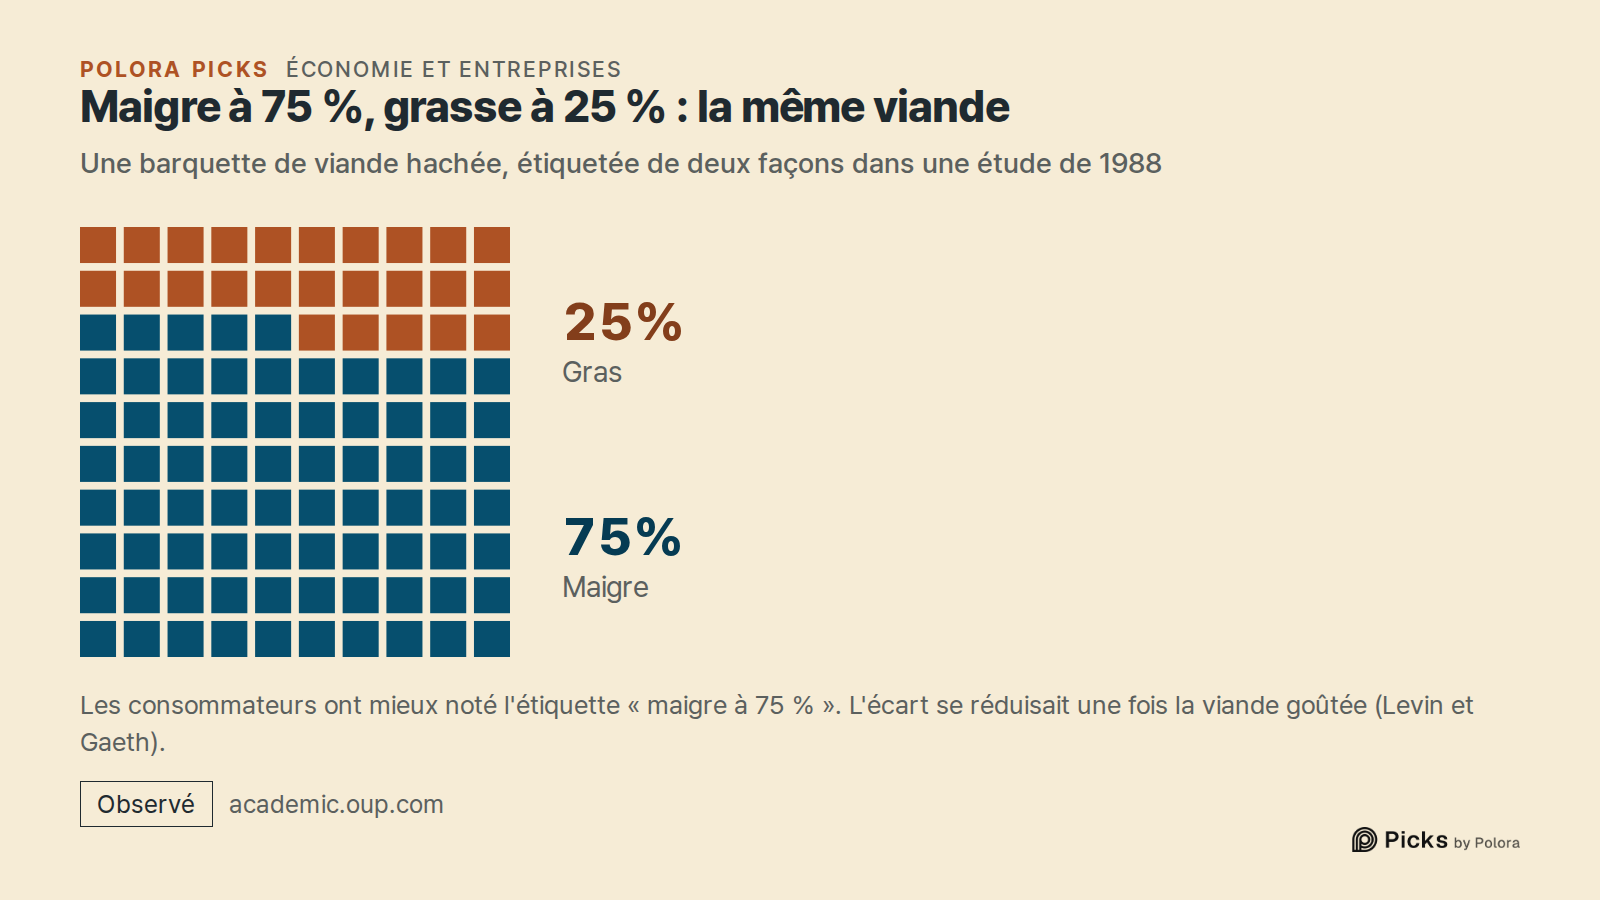
- Levin and Gaeth, How consumers are affected by the framing of attribute information before and after consuming the product, Journal of Consumer Research (1988)
- Levin and Gaeth (1988), Journal of Consumer Research abstract
- McNeil et al., On the elicitation of preferences for alternative therapies, New England Journal of Medicine (1982)
La loi américaine a autrefois défini la différence noir sur blanc
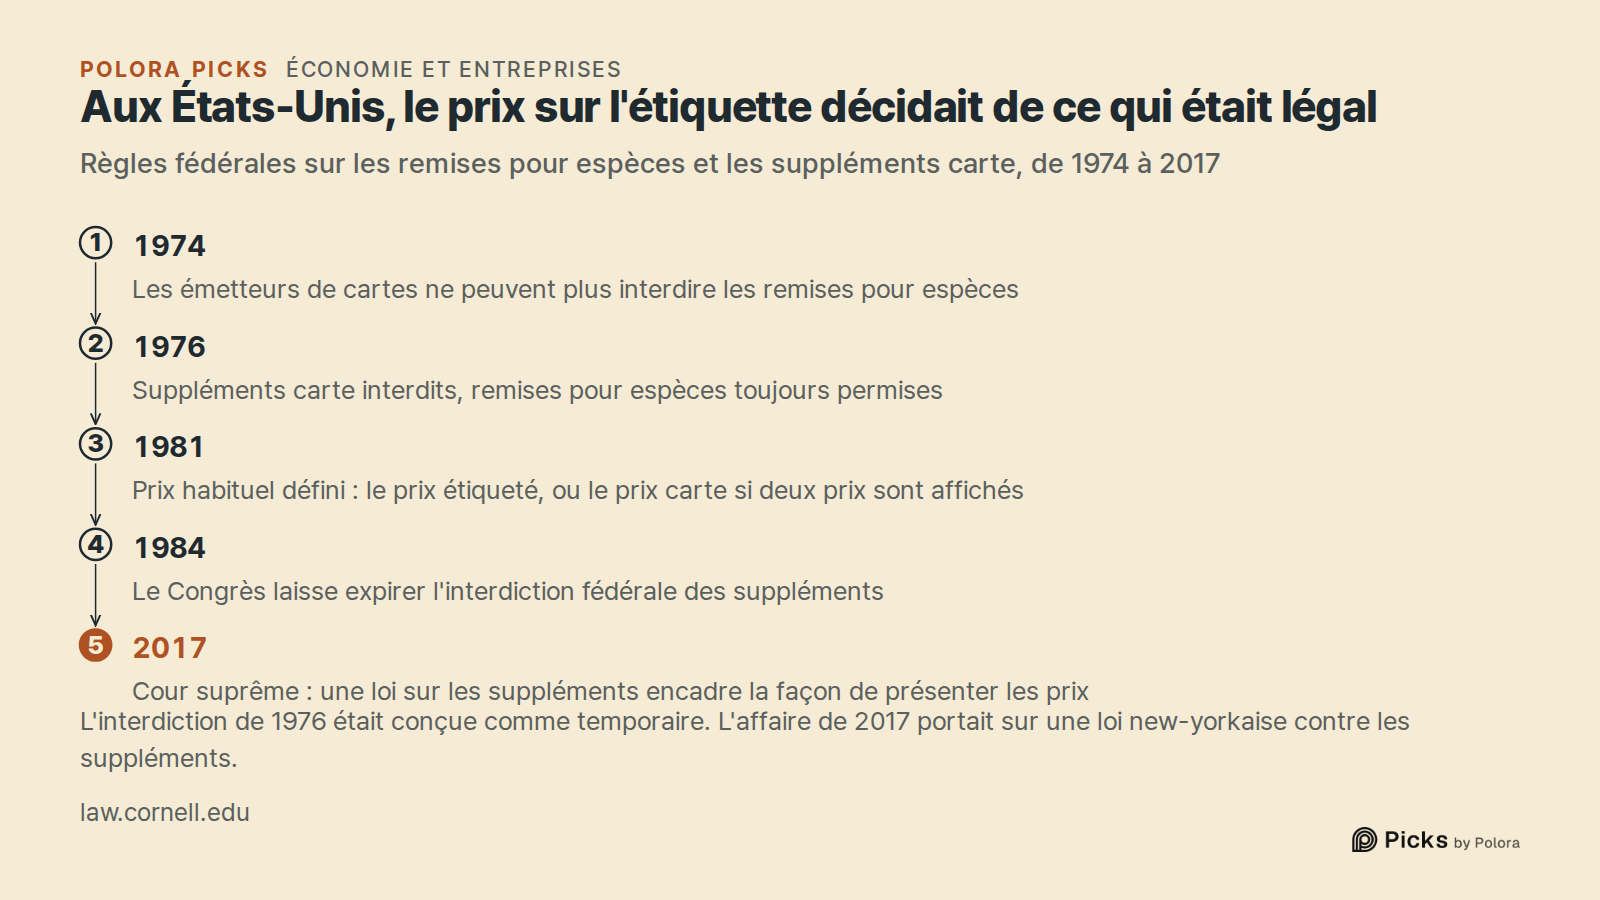
Aux États-Unis, la question n'a pas été laissée aux peintres d'enseignes. En 1974, le Congrès a modifié la loi fédérale sur le crédit à la consommation, le Truth in Lending Act, pour que les émetteurs de cartes ne puissent plus empêcher les commerçants d'accorder des remises aux clients payant en espèces. En 1976, il est allé plus loin : il a interdit aux commerçants d'ajouter un supplément pour les utilisateurs de cartes, tout en continuant d'autoriser les remises pour paiement en espèces. Cette interdiction avait été conçue comme une mesure temporaire.
Les définitions sont alors devenues décisives. La loi appelait remise une réduction par rapport au prix habituel, et supplément toute hausse du prix habituel imposée aux utilisateurs de cartes mais pas à ceux qui paient en espèces. En 1981, le Congrès a défini le prix habituel lui-même : le prix unique inscrit sur l'étiquette ou l'affiche, ou bien le prix carte si le magasin affichait deux prix ou n'en affichait aucun. Avec cette définition, les deux mêmes prix pouvaient être légaux ou non selon celui qui figurait sur l'étiquette. La même modification de 1981 a aussi supprimé le plafond de 5 % qui limitait jusque-là les remises pour paiement en espèces.
Le Congrès a laissé l'interdiction fédérale des suppléments expirer en 1984 et ne l'a jamais rétablie. La Cour suprême des États-Unis a retracé cette histoire en 2017 dans l'affaire Expressions Hair Design v. Schneiderman, qui portait sur une loi de l'État de New York interdisant les suppléments. La Cour a estimé qu'une telle loi encadre la façon dont les vendeurs présentent leurs prix, ce qui en fait une question de liberté d'expression.
Le nom que l'industrie des cartes voulait donner à l'écart
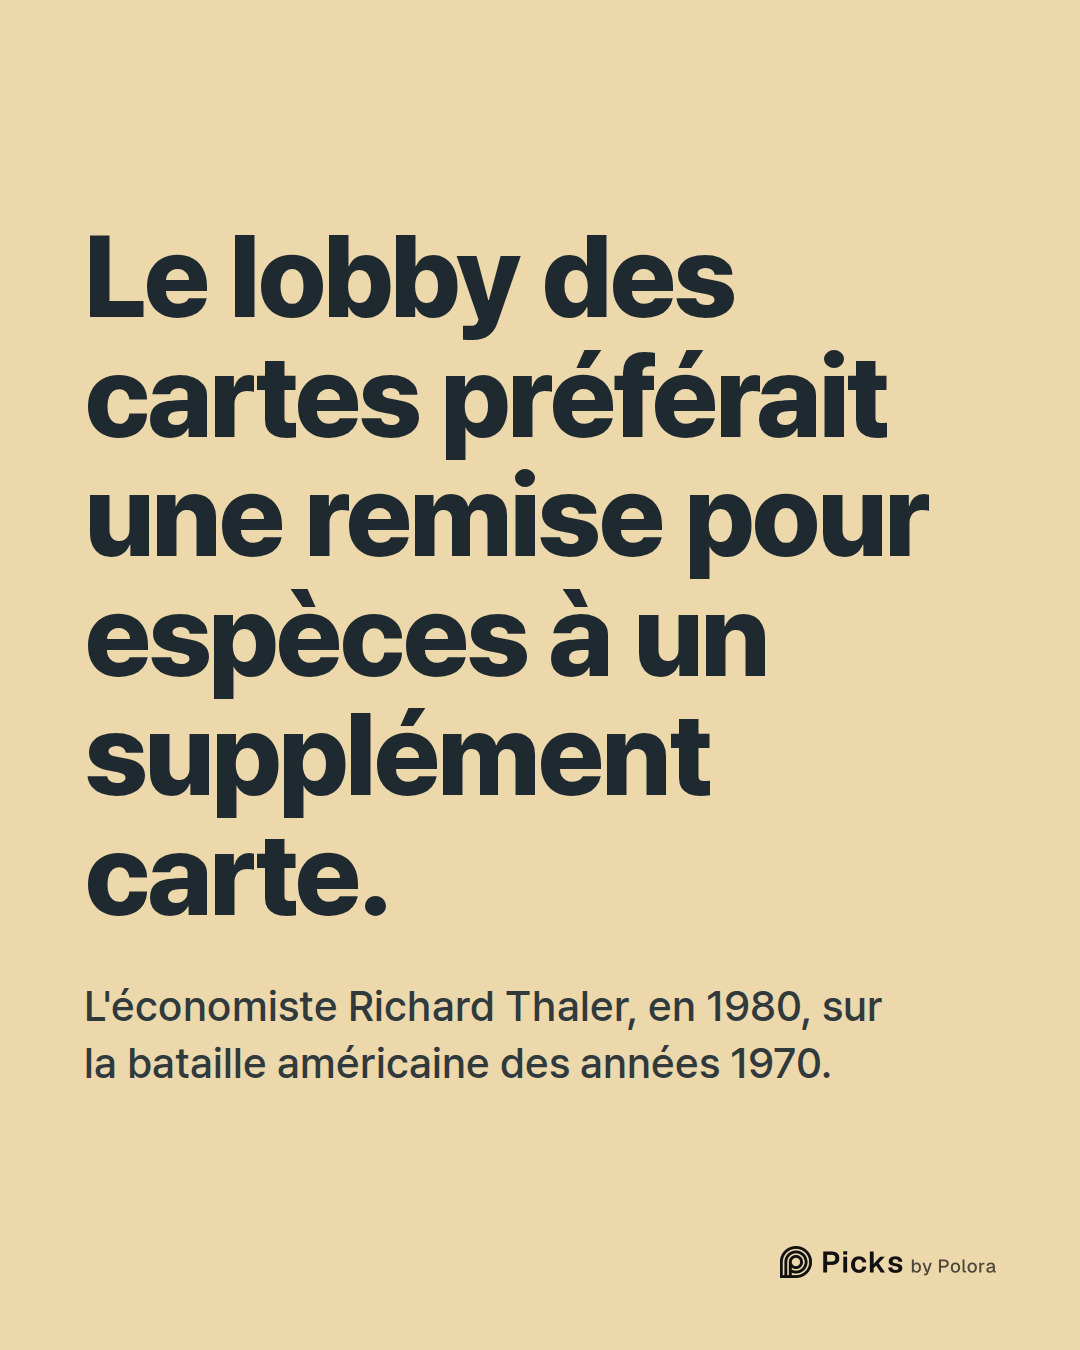
L'économiste Richard Thaler, futur lauréat du prix Nobel, a pris ce combat pour exemple dans un article de 1980. Lorsqu'il est apparu que le Congrès allait adopter un texte, écrivait-il, « le lobby des cartes de crédit s'est intéressé à la forme plutôt qu'au fond » et a préféré que tout écart de prix entre clients payant en espèces et clients payant par carte « prenne la forme d'une remise pour paiement en espèces plutôt que d'un supplément pour carte de crédit ».
Son explication : une remise manquée ressemble à une occasion qu'on a laissé passer, alors qu'un supplément ressemble à de l'argent qui sort de la poche. Dans une note de bas de page, il cite le témoignage livré en 1975 devant le Sénat par Jeffrey Bucher, du Conseil des gouverneurs de la Réserve fédérale. Bucher soutenait lui-même que suppléments et remises devaient être traités de la même façon. Mais il rapportait que, selon les critiques, « un supplément évoque une pénalité infligée aux utilisateurs de cartes de crédit, tandis qu'une remise est perçue comme un bonus accordé aux clients qui paient en espèces ».
C'est le récit que fait Thaler de ce que préférait le lobby, appuyé sur le compte rendu d'une audition publique. Ce n'est pas un document qui retracerait le raisonnement interne du lobby.
Frais de carte ou remise pour espèces : les règles changent selon les pays
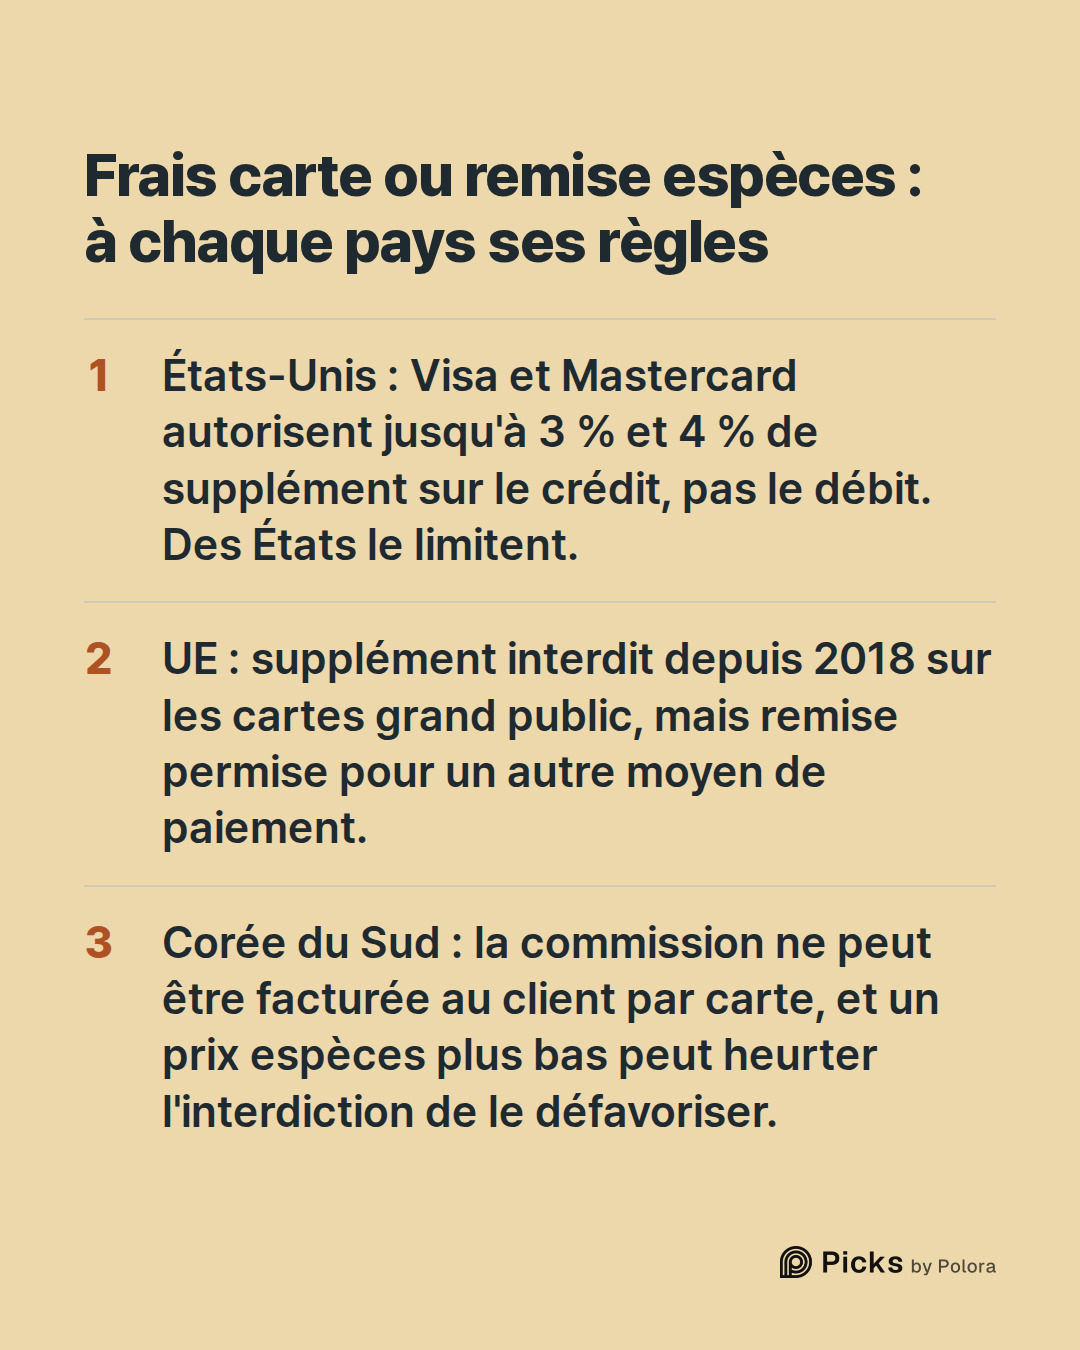
Aux États-Unis, les frais de carte peuvent désormais être affichés ouvertement. Les règles publiées par Visa et Mastercard permettent aux commerçants d'appliquer un supplément sur les cartes de crédit, plafonné à 3 % chez Visa et à 4 % chez Mastercard, et dans les deux cas sans dépasser ce que l'acceptation de la carte coûte réellement au commerçant. Les cartes de débit ne peuvent faire l'objet d'aucun supplément selon les règles des deux réseaux, et Visa exclut aussi les cartes prépayées. Ce sont les limites fixées par les réseaux, pas une autorisation valable partout : certains États restreignent eux aussi les suppléments. Le guide de Visa, daté d'août 2023, cite parmi eux le Connecticut, le Maine, le Massachusetts et l'Oklahoma, et précise que sa liste n'est peut-être pas complète.
Ces règles pourraient encore évoluer. Dans un procès ouvert en 2005, un accord révisé entre Visa, Mastercard et des commerçants américains a reçu une approbation préliminaire du tribunal en juin 2026 ; il doit encore être définitivement approuvé. L'audience consacrée à cette approbation définitive aurait été fixée au 16 novembre 2026. De nombreux commerçants s'y sont opposés.
L'Union européenne a tracé la frontière entre les deux mots dans la loi. Selon la deuxième directive sur les services de paiement, les commerçants ne peuvent pas facturer de supplément pour un paiement avec une carte de débit ou de crédit grand public ordinaire, une interdiction qui s'applique aux paiements effectués depuis le 13 janvier 2018. La même directive autorise expressément le commerçant à accorder une réduction pour l'usage d'un moyen de paiement donné, sous réserve des autres règles applicables. Dans l'Union européenne, les frais de carte sont donc interdits, alors qu'une remise pour un autre moyen de paiement est permise.
La Corée du Sud va encore plus loin. Sa loi sur les activités financières spécialisées dans le crédit interdit aux commerçants qui acceptent les cartes de traiter moins favorablement les clients parce qu'ils paient par carte, et de leur faire payer la commission. Un commerçant qui voulait favoriser les clients payant en espèces a contesté cette règle, et la Cour constitutionnelle a rejeté son recours en 2014. En Corée, un prix plus bas pour les espèces peut donc lui-même se heurter à l'interdiction de défavoriser les utilisateurs de cartes, quel que soit le mot écrit sur l'affiche.
- LawPay : Credit card surcharge rules
- Visa : Merchant surcharging Q&A
- Visa : Merchant surcharging considerations and requirements
- Mastercard : Merchant surcharge FAQ
- Payments Dive : Visa, Mastercard urge court to approve fee settlement
- Visa statement on MDL settlement
- Directive (EU) 2015/2366 (PSD2), EUR-Lex
- Court of Justice of the European Union, Case C-484/20, EUR-Lex
Le vrai choix porte sur le prix que l'on considère comme normal
L'écart est donc le même, mais pas le ressenti. Celui qui décide quel prix est le prix normal décide si l'autre prix sonne comme une pénalité ou comme une récompense. Aux États-Unis, ce choix a été débattu au Congrès avant d'arriver devant la Cour suprême, et dans l'Union européenne les deux mots mènent désormais à des réponses juridiques différentes.
Il faut reconnaître une limite. Aucune des études citées ici ne mesure à quel point la seule étiquette change ce que les gens font réellement à la caisse. Les études en laboratoire montrent la force de la formulation, et l'histoire montre qu'on s'est battu pour elle. L'ampleur de l'effet à une vraie caisse reste une question ouverte. Et une affiche ne dit pas à elle seule pourquoi un magasin l'a choisie : le commerçant décrit peut-être simplement la façon dont ses prix sont affichés, ou applique les règles en vigueur là où il se trouve.