L'ordre gratuit est la plus petite part de la facture
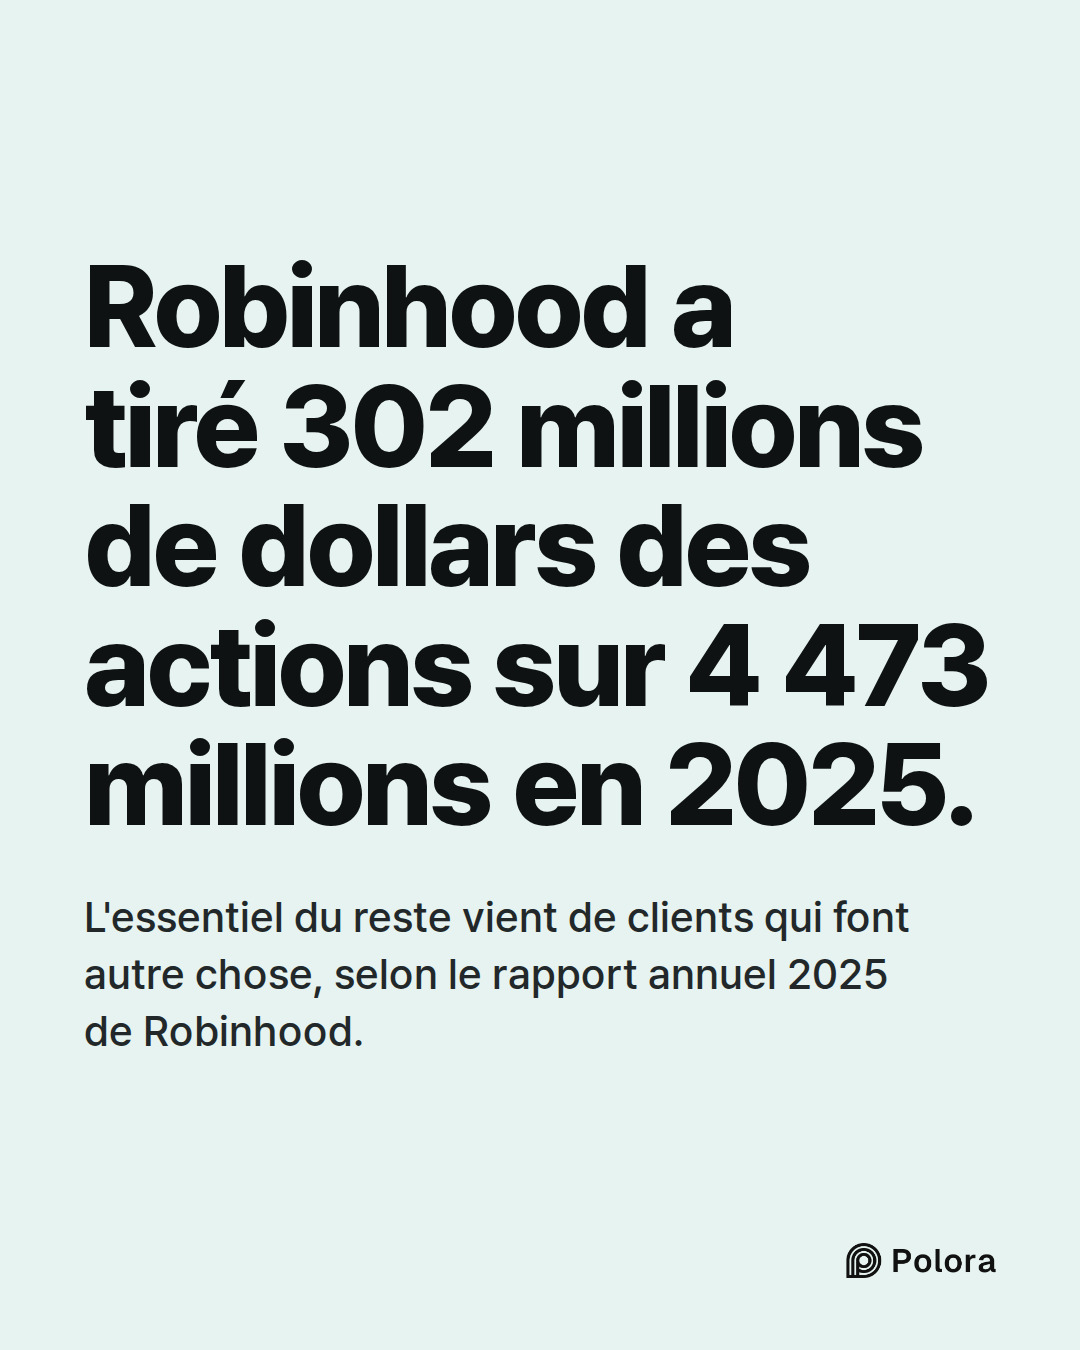
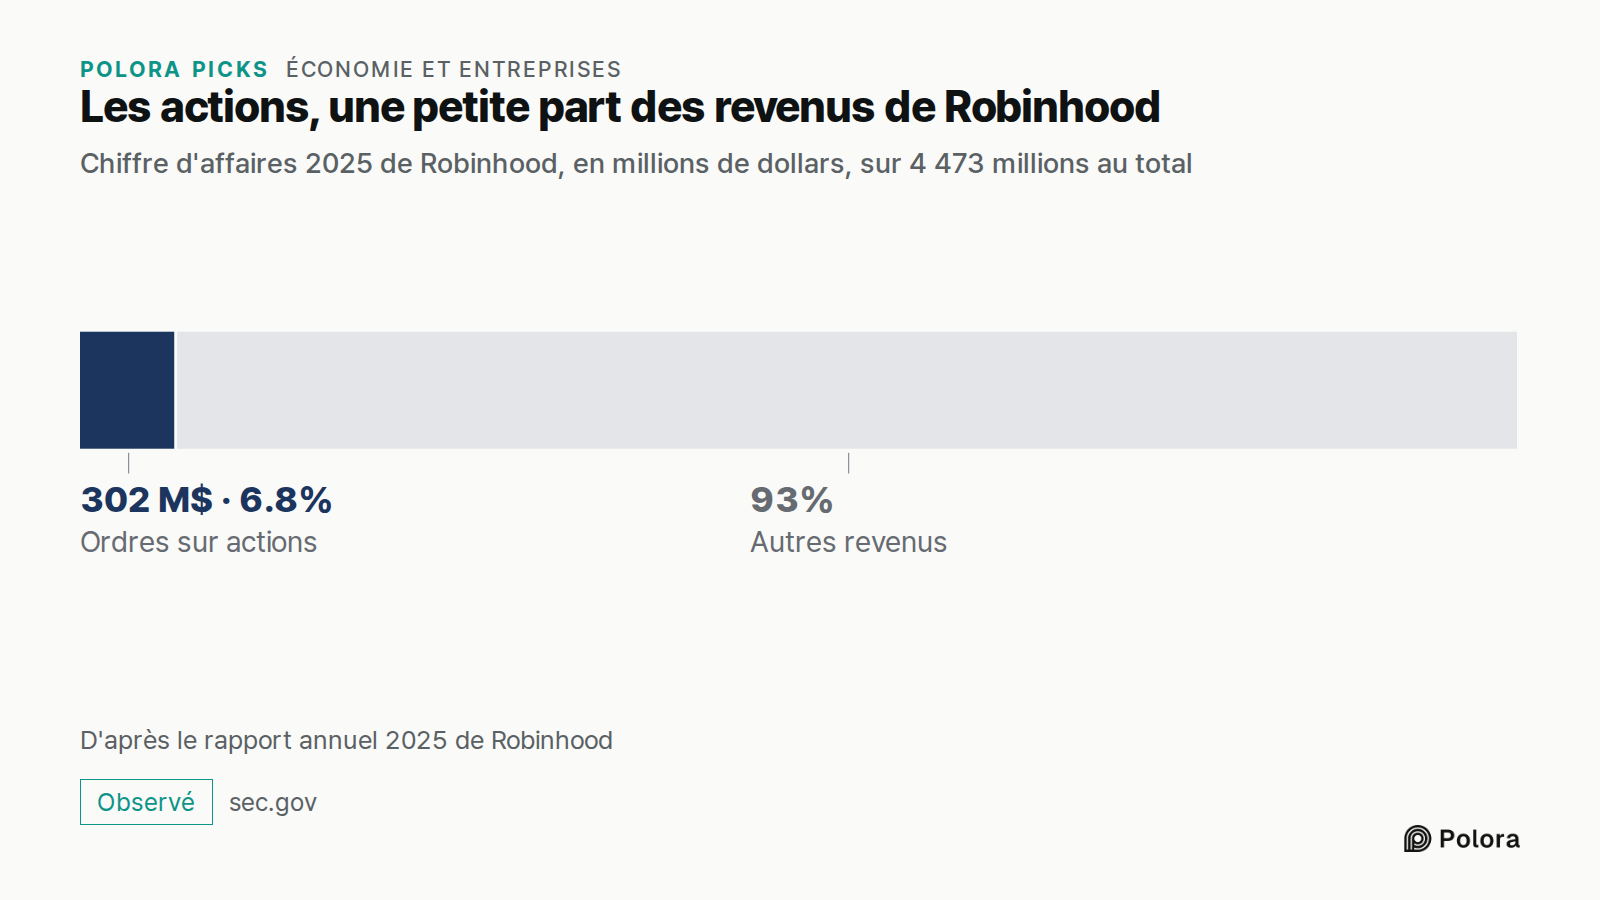
Demandez autour de vous comment une application de bourse sans frais de courtage gagne de l'argent. On vous répondra qu'elle n'en gagne pas, ou qu'elle prélève un petit quelque chose sur chaque ordre. Le rapport annuel 2025 de Robinhood, l'application américaine qui a popularisé la bourse sans commission, raconte autre chose. Son chiffre d'affaires s'élevait cette année-là à 4 473 millions de dollars. L'achat et la vente d'actions, ce qui a fait la réputation de l'application, n'en ont rapporté que 302 millions.
L'essentiel du reste vient de clients qui font autre chose. Certains négocient des options ou des cryptomonnaies. D'autres empruntent pour investir. D'autres encore laissent simplement dormir de l'argent sur leur compte, ou paient un abonnement mensuel. La plupart de ces clients rapportent davantage à l'entreprise que l'acheteur d'actions, et l'abonnement n'est pas loin derrière. Une fois la liste sous les yeux, la « gratuité » ne ressemble plus à un cadeau, mais à une façon de choisir qui paie.
D'où venait le chiffre d'affaires de Robinhood en 2025
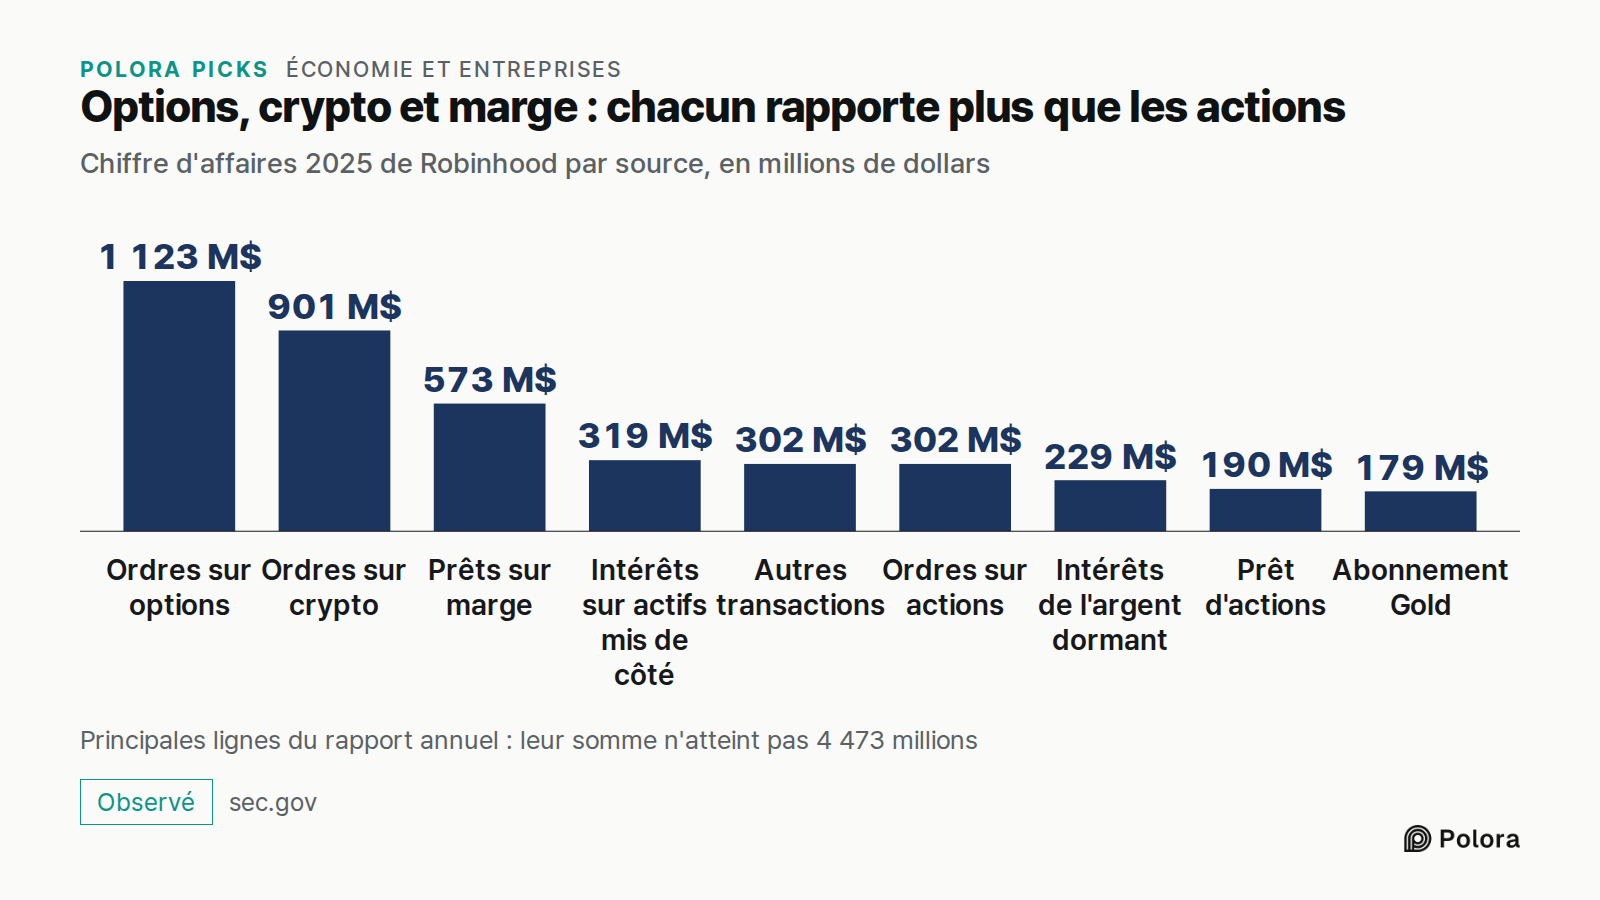
Le rapport annuel 2025 de Robinhood répartit ses revenus à peu près ainsi. Ordres sur options, ces contrats qui donnent le droit d'acheter ou de vendre une action à un prix fixé d'avance : 1 123 millions de dollars. Ordres sur cryptomonnaies : 901 millions. Autres transactions, surtout des contrats sur des marchés de prédiction (des paris sur l'issue d'événements) et des retraits instantanés : 302 millions. Intérêts sur les prêts accordés aux clients qui empruntent pour investir, les prêts sur marge : 573 millions. Intérêts sur les liquidités, titres et dépôts mis de côté en vertu des règles de protection des clients : 319 millions. Sa part des intérêts sur l'argent dormant des clients placé auprès de banques partenaires : 229 millions. Prêt des actions des clients à d'autres investisseurs, après reversement de leur part aux clients : 190 millions. L'abonnement Gold : 179 millions. Ordres sur actions : 302 millions.
Les intérêts, toutes sources confondues, représentaient 1 514 millions de dollars, soit environ un tiers de l'ensemble. Presque chaque ligne, hormis les actions, suppose que le client fasse plus qu'acheter des titres.
L'argent qui dort sur votre compte travaille pour l'application
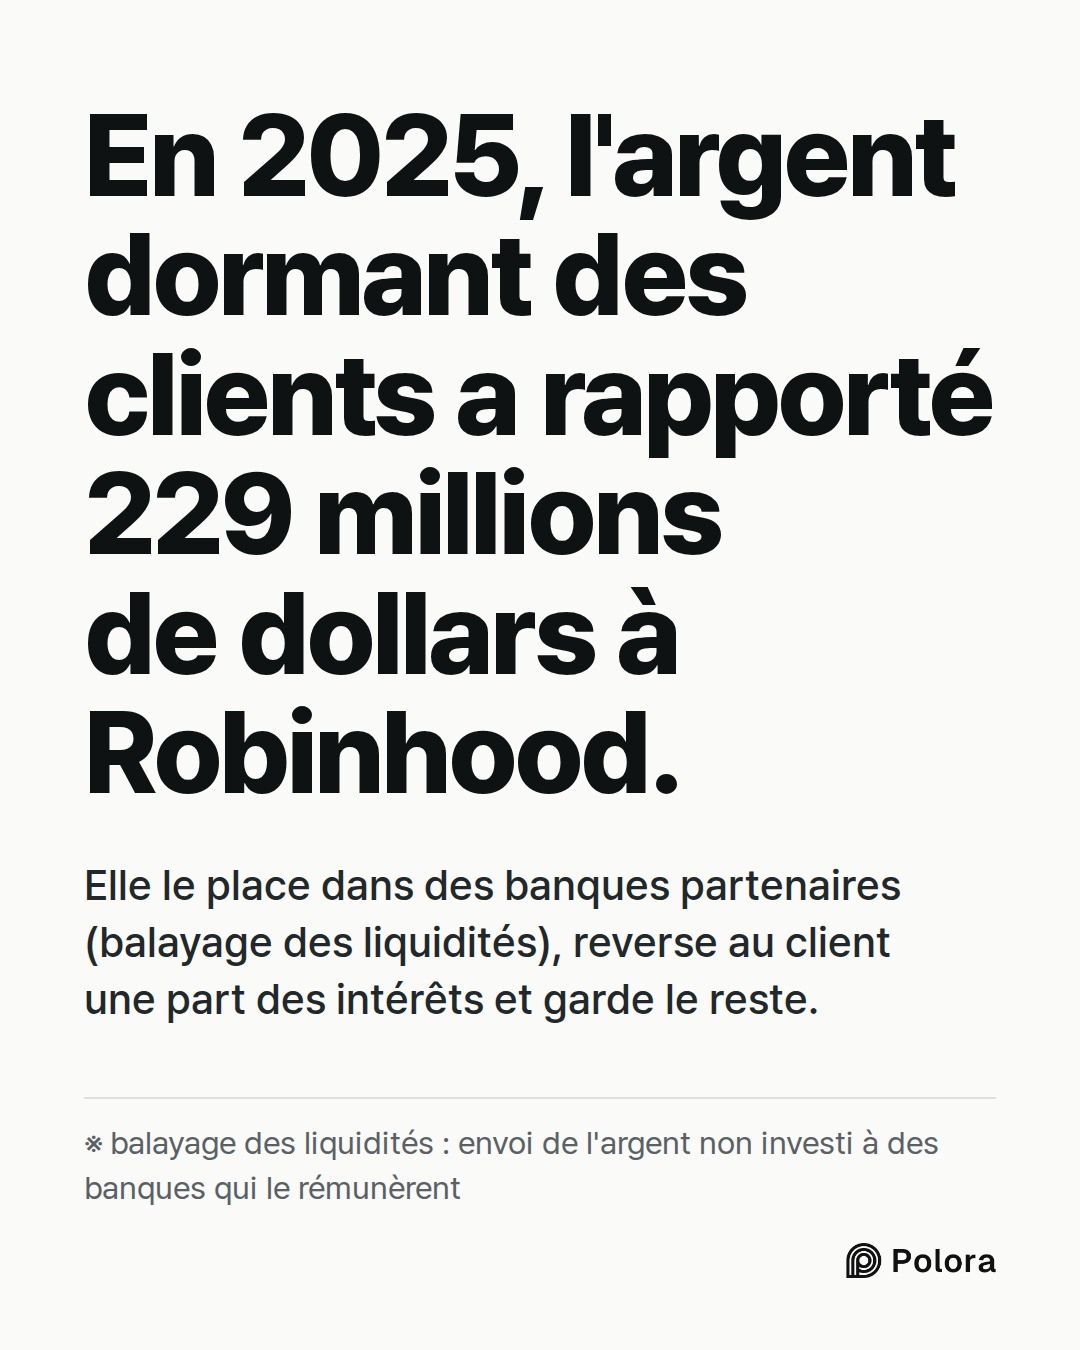
L'argent laissé non investi sur un compte de courtage ne dort pas pour le courtier. Robinhood en transfère une grande partie vers un réseau de banques partenaires, par un mécanisme de balayage automatique des liquidités. Les banques versent des intérêts sur ces sommes. Robinhood en reverse une partie au client et garde la différence. En 2025, cette différence a atteint 229 millions de dollars, pour un encours moyen d'environ 30,9 milliards de dollars ainsi placés. L'entreprise affiche un rendement de 0,74 % par an.
Robinhood perçoit aussi des intérêts sur les liquidités, titres et dépôts qu'elle doit tenir à part en vertu des règles sur l'argent des clients : 319 millions de dollars en 2025. Tout ne provient pas de l'argent que les clients laissent dormir, car ces actifs comprennent aussi des dépôts auprès d'organismes de compensation. Chez un courtier traditionnel, l'argent dormant pèse encore plus lourd. Le rapport annuel 2025 de Charles Schwab qualifie les liquidités non investies de ses clients de « principale source de financement » des actifs sur lesquels il perçoit des intérêts.
Pourquoi des sociétés de trading paient pour exécuter vos ordres
Quand vous appuyez sur « acheter » dans une application de bourse américaine, l'ordre ne part généralement pas vers une bourse. Il part vers une grande société de trading, appelée teneur de marché ou grossiste, qui vous vend elle-même l'action. Cette société empoche le petit écart entre son prix d'achat et son prix de vente, appelé spread. Elle en reverse une partie à l'application pour lui avoir transmis l'ordre. C'est ce qu'on appelle le paiement pour flux d'ordres.
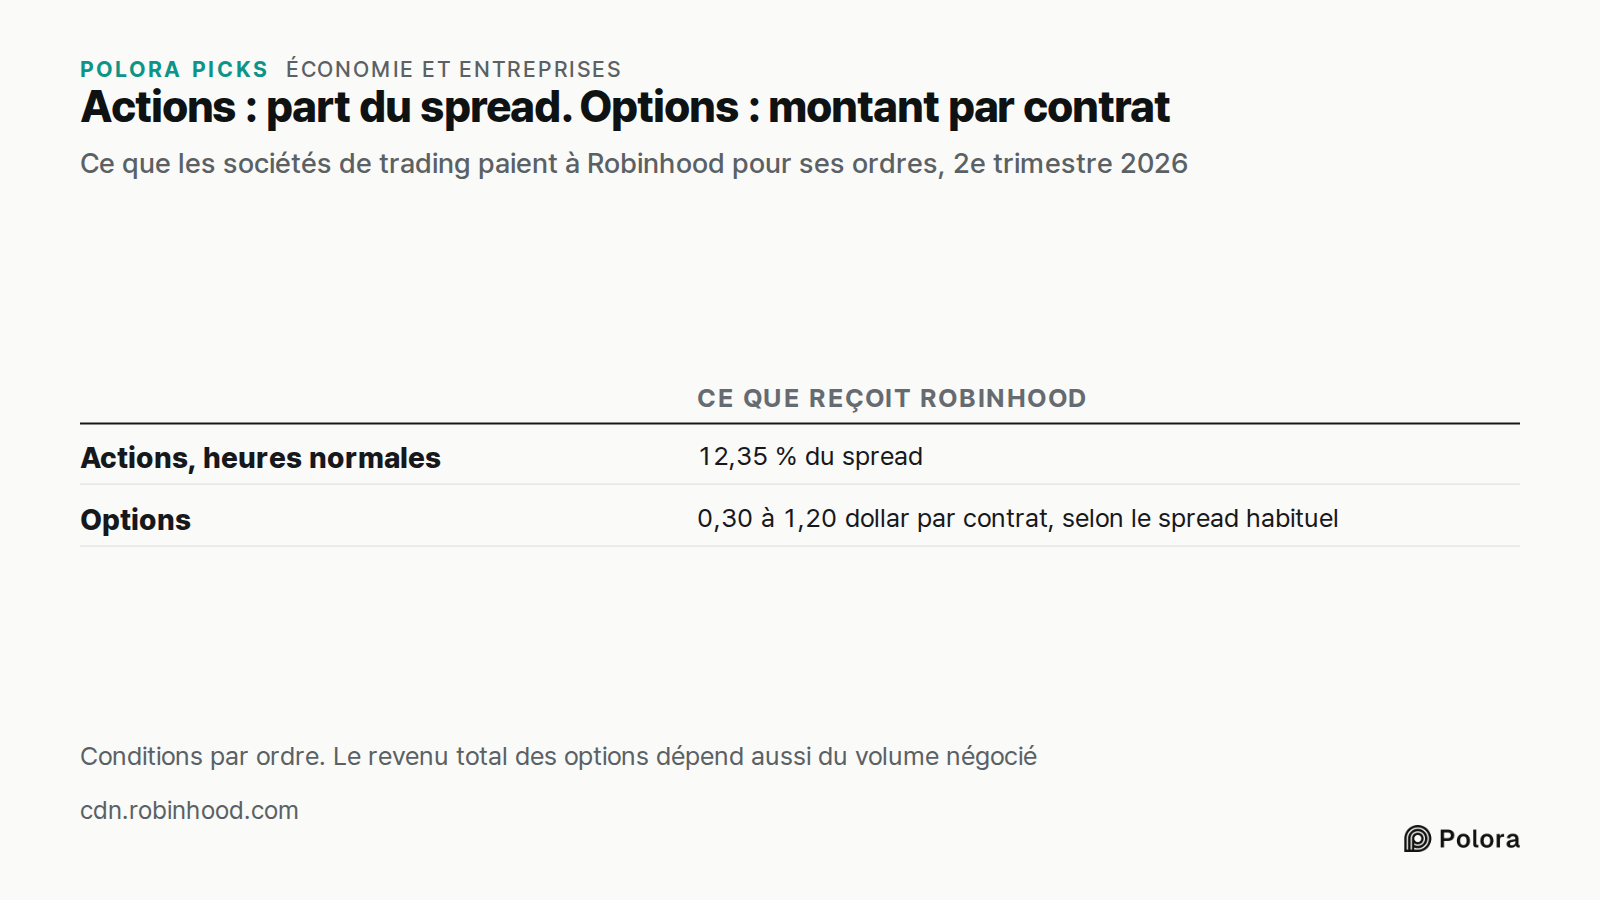
Le document d'information publié par Robinhood pour le deuxième trimestre 2026 en précise les conditions. Pour les actions pendant les heures normales de marché, elle perçoit 12,35 % du spread. Pour les options, elle reçoit un montant fixe par contrat, entre 0,30 et 1,20 dollar, selon la largeur habituelle du spread sur l'option concernée. Les options sont la première source de revenus de Robinhood. Le document explique comment chaque ordre est rémunéré, pas pourquoi les options rapportent davantage au total. Cela dépend aussi du volume d'options que négocient ses clients, et les rapports officiels ne distinguent pas les deux effets.
Les emprunteurs et les actions prêtées paient aussi
Les clients qui empruntent à l'application pour acheter plus que ne le permet leur argent paient des intérêts sur ce prêt. Chez Robinhood, ces prêts sur marge atteignaient en moyenne environ 11,4 milliards de dollars en 2025. Ils ont rapporté 573 millions de dollars à l'entreprise, pour un rendement affiché de 5,01 %. Les intérêts des emprunteurs pèsent donc plus lourd que l'ensemble des ordres sur actions.
Les courtiers peuvent aussi prêter les actions de leurs clients à des investisseurs qui parient sur la baisse d'un cours, et toucher une commission au passage. Robinhood a gagné ainsi 190 millions de dollars en 2025, après avoir reversé leur part aux clients.
Abonnements et cryptomonnaies : une autre histoire
Robinhood vend aussi un abonnement mensuel, Gold, qui a rapporté 179 millions de dollars en 2025. Les cryptomonnaies forment à elles seules une ligne importante, avec 901 millions. Ces revenus fonctionnent pour l'essentiel autrement que le paiement pour flux d'ordres sur les actions et les options, et les rapports de Robinhood les classent sous un autre nom, « transaction rebates », c'est-à-dire des remises sur transactions. L'entreprise a aussi commencé à proposer à ses clients de payer plutôt des frais directs sur certains ordres en cryptomonnaies. Dans un cas comme dans l'autre, cet argent vient de ceux qui négocient des cryptomonnaies, pas de ceux qui achètent des actions. Il en va de même pour 302 millions de dollars supplémentaires tirés d'autres transactions, surtout des paris sur des marchés de prédiction et des frais de retrait instantané.
Chaque courtier répartit la facture à sa façon
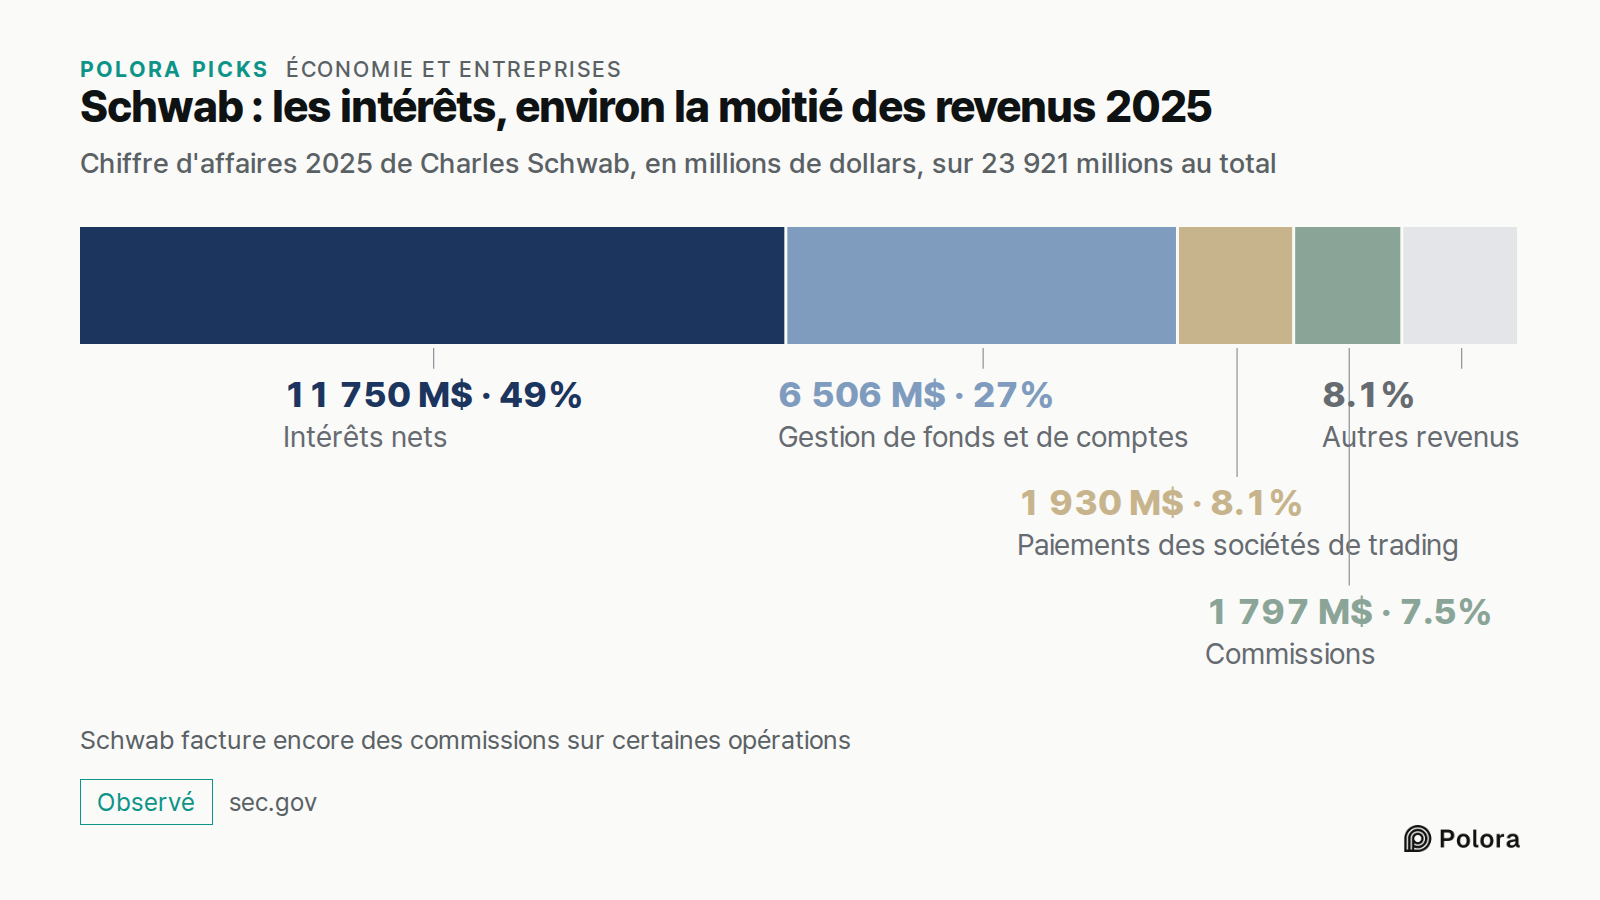
La répartition de Robinhood n'est pas celle de toutes les applications. Chez Charles Schwab, l'un des plus grands courtiers américains, les revenus nets d'intérêts s'élevaient à 11 750 millions de dollars sur 23 921 millions en 2025, soit environ la moitié. Les paiements des sociétés de trading atteignaient 1 930 millions, environ 8 %. Les frais de gestion de fonds et de comptes ont rapporté 6 506 millions. Les commissions, que Schwab facture encore sur certaines opérations, se sont élevées à 1 797 millions.
Un point commun se dégage pourtant chez les deux entreprises : les ordres sur options rapportent plus que les ordres sur actions. Sur les paiements reçus des sociétés de trading par Schwab, 1 167 millions de dollars provenaient des ordres sur options et 763 millions des ordres sur actions.
Quand l'application vend votre ordre, payez-vous plus cher ?
La question est débattue, et chaque camp a ses arguments. Robinhood affirme dans ses documents d'information que ces paiements « n'interfèrent pas » avec l'obtention du meilleur prix pour ses clients. Le même document relève que les services d'inspection du régulateur américain ont « observé qu'il existe un arbitrage potentiel » entre les paiements que reçoit un courtier et le prix obtenu par ses clients.
En 2022, la Securities and Exchange Commission (SEC), le gendarme boursier américain, indiquait que plus de 90 % des ordres des petits investisseurs étaient dirigés vers un petit groupe de grossistes. À l'appui d'un projet de règle qui aurait imposé une mise aux enchères ordre par ordre, ses services estimaient que ces investisseurs perdaient environ 1,5 milliard de dollars par an par rapport à ce qu'une concurrence ouverte leur aurait apporté. Il s'agissait d'une estimation, non d'une perte mesurée, et le secteur l'a contestée. La SEC a retiré ce projet le 12 juin 2025, avec effet au 17 juin, sans l'adopter. Au Royaume-Uni, des travaux cités par le CFA Institute ont montré que la part des petits ordres exécutés au meilleur prix affiché est passée d'environ 65 % à plus de 90 % entre 2010 et 2014. Cette période englobe la décision prise en 2012 par le régulateur britannique, qui revenait de fait à écarter cette pratique.
Interdit en Europe, réexaminé au Royaume-Uni, légal aux États-Unis
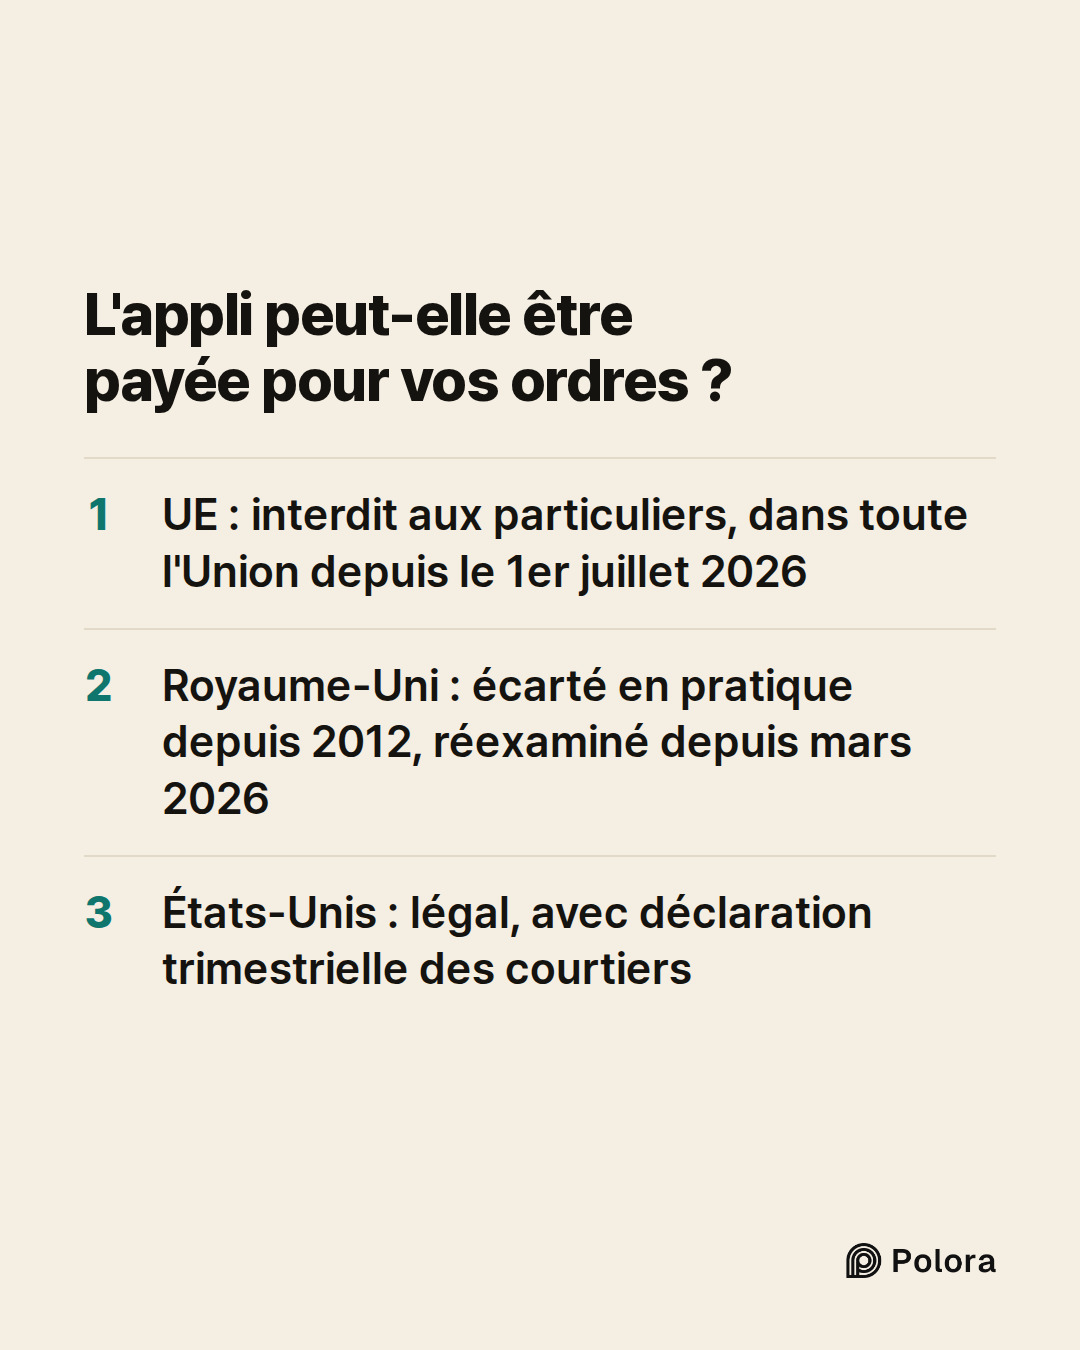
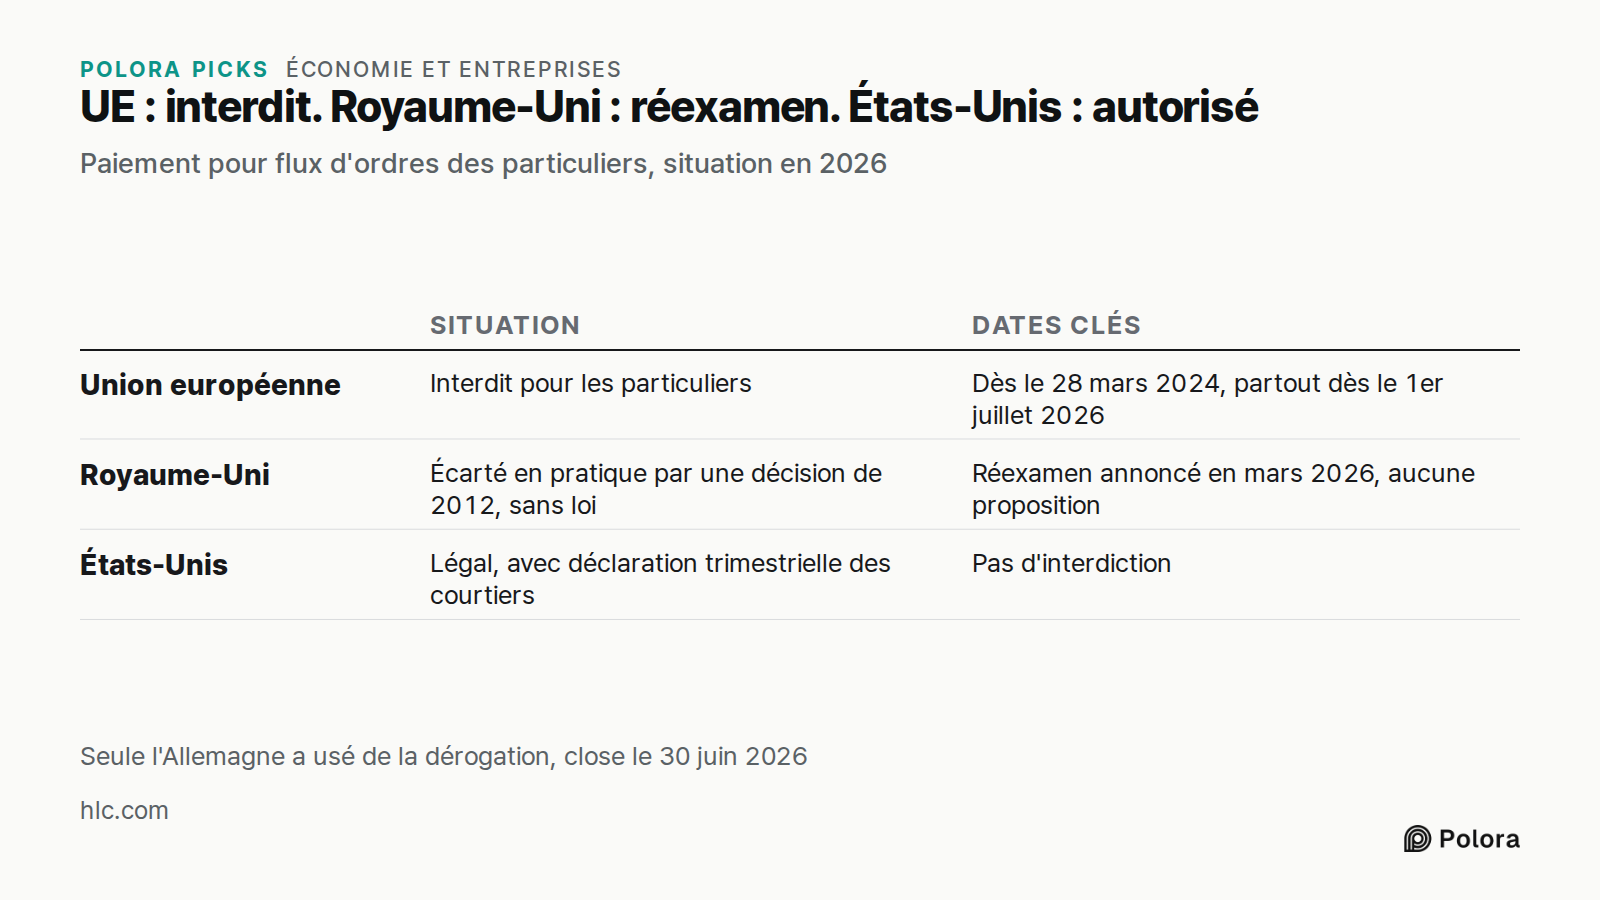
L'Union européenne a interdit le paiement pour flux d'ordres pour les clients particuliers, par une modification de sa réglementation des marchés financiers entrée en vigueur le 28 mars 2024. Les États membres pouvaient accorder une dérogation à leurs propres courtiers pour leurs clients nationaux jusqu'au 30 juin 2026, et seule l'Allemagne l'a fait. Depuis le 1er juillet 2026, l'interdiction s'applique dans toute l'Union. Le régulateur allemand, la BaFin, a précisé le 22 juillet 2026 quels modèles économiques il accepte encore.
Le Royaume-Uni n'a jamais adopté de loi contre cette pratique. En 2012, son régulateur de l'époque a conclu que ces paiements créent un conflit entre le fait de les percevoir et celui d'obtenir le meilleur prix pour chaque client, ce qui revenait en pratique à les écarter. En mars 2026, l'autorité britannique des marchés financiers, la Financial Conduct Authority (FCA), a annoncé qu'elle réexaminerait cette position. Son programme de travail réglementaire de mai 2026 évoque toujours un réexamen, et elle n'a pas encore dit ce qu'elle proposera. Aux États-Unis, la pratique reste légale. Les courtiers doivent la déclarer dans des rapports trimestriels comme celui cité plus haut.
- EU MiFIR amendments prohibiting payment for order flow entered into force on 28 March 2024
- ESMA Interactive Single Rulebook : MiFIR Article 39a
- ESMA list of member states using the temporary exemption from the PFOF prohibition
- The PFOF ban comes into force
- CFA Institute : Payment for order flow in the United Kingdom
- FCA eyes potential payment for order flow shake-up
- FCA regulatory priorities : wholesale markets
- FCA Regulatory Initiatives Grid, May 2026
Qui paie un ordre de bourse gratuit
Le courtage gratuit est bien réel pour celui qui achète une action. Mais l'application n'est pas une œuvre de bienfaisance, et l'argent vient forcément de quelque part. Une partie provient de l'ordre sur actions lui-même, à travers ce que paie la société de trading pour l'exécuter. Une part bien plus grande vient de celui qui négocie des options, du client qui emprunte sur marge, de l'amateur de cryptomonnaies, et de l'argent qui dort sur un compte en rapportant plus à l'application qu'à son propriétaire. Les rapports officiels montrent d'où viennent les revenus. Ils ne montrent pas que les paiements d'un client financent l'ordre gratuit d'un autre, ni qu'un ordre donné a été exécuté à un moins bon prix. Chez Robinhood en 2025, les ordres sur actions ont rapporté 302 millions de dollars sur 4 473 millions. L'essentiel de la facture a été réglé ailleurs.