Le S&P 500 n'est pas simplement la liste des 500 plus grandes entreprises américaines
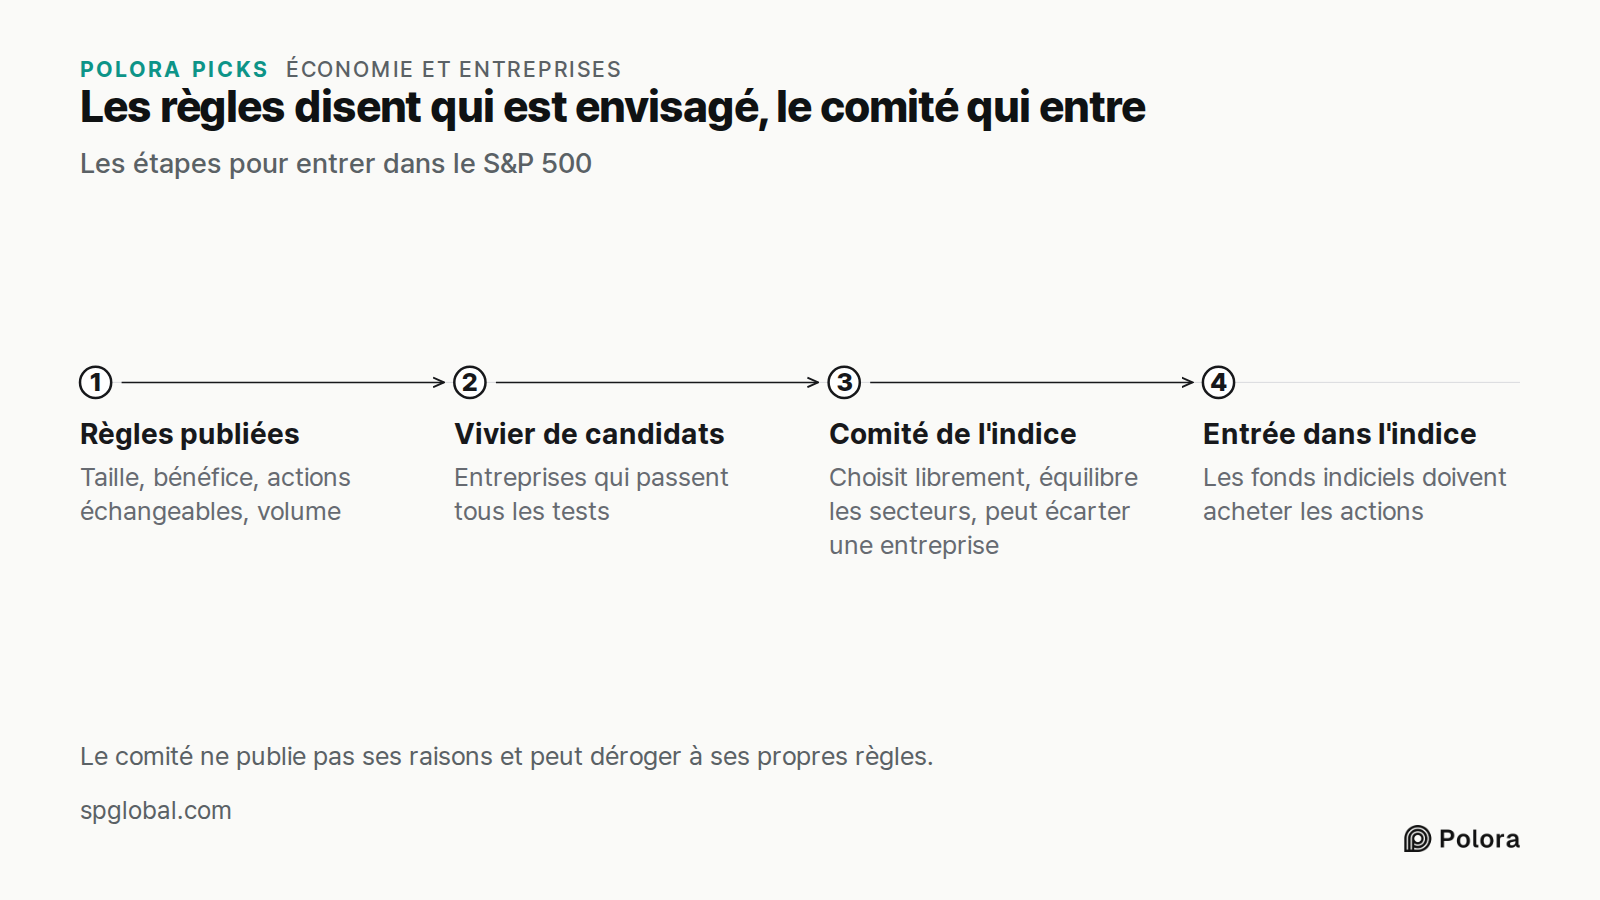
Demandez autour de vous ce qu'est le S&P 500. La plupart des gens vous répondront que ce sont les 500 plus grandes entreprises des États-Unis. C'est presque juste, mais il manque l'essentiel : la liste est choisie. Un comité de S&P Dow Jones Indices, la société qui gère cet indice boursier, décide qui y entre et qui en sort.
Selon le règlement publié par S&P, ce comité est composé de salariés à plein temps de S&P Dow Jones Indices. Il se réunit une fois par mois et ses délibérations restent confidentielles, parce que la simple information qu'une entreprise va y entrer peut faire bouger les marchés.
Le règlement fixe le nombre d'entreprises à 500. L'indice compte pourtant d'habitude un peu plus de 500 titres, parce que certaines entreprises ont plusieurs catégories d'actions. Fin septembre 2026, il en comptait 503, d'après la fiche descriptive publiée par S&P à cette date.
Ce qu'une entreprise doit prouver avant même d'être envisagée
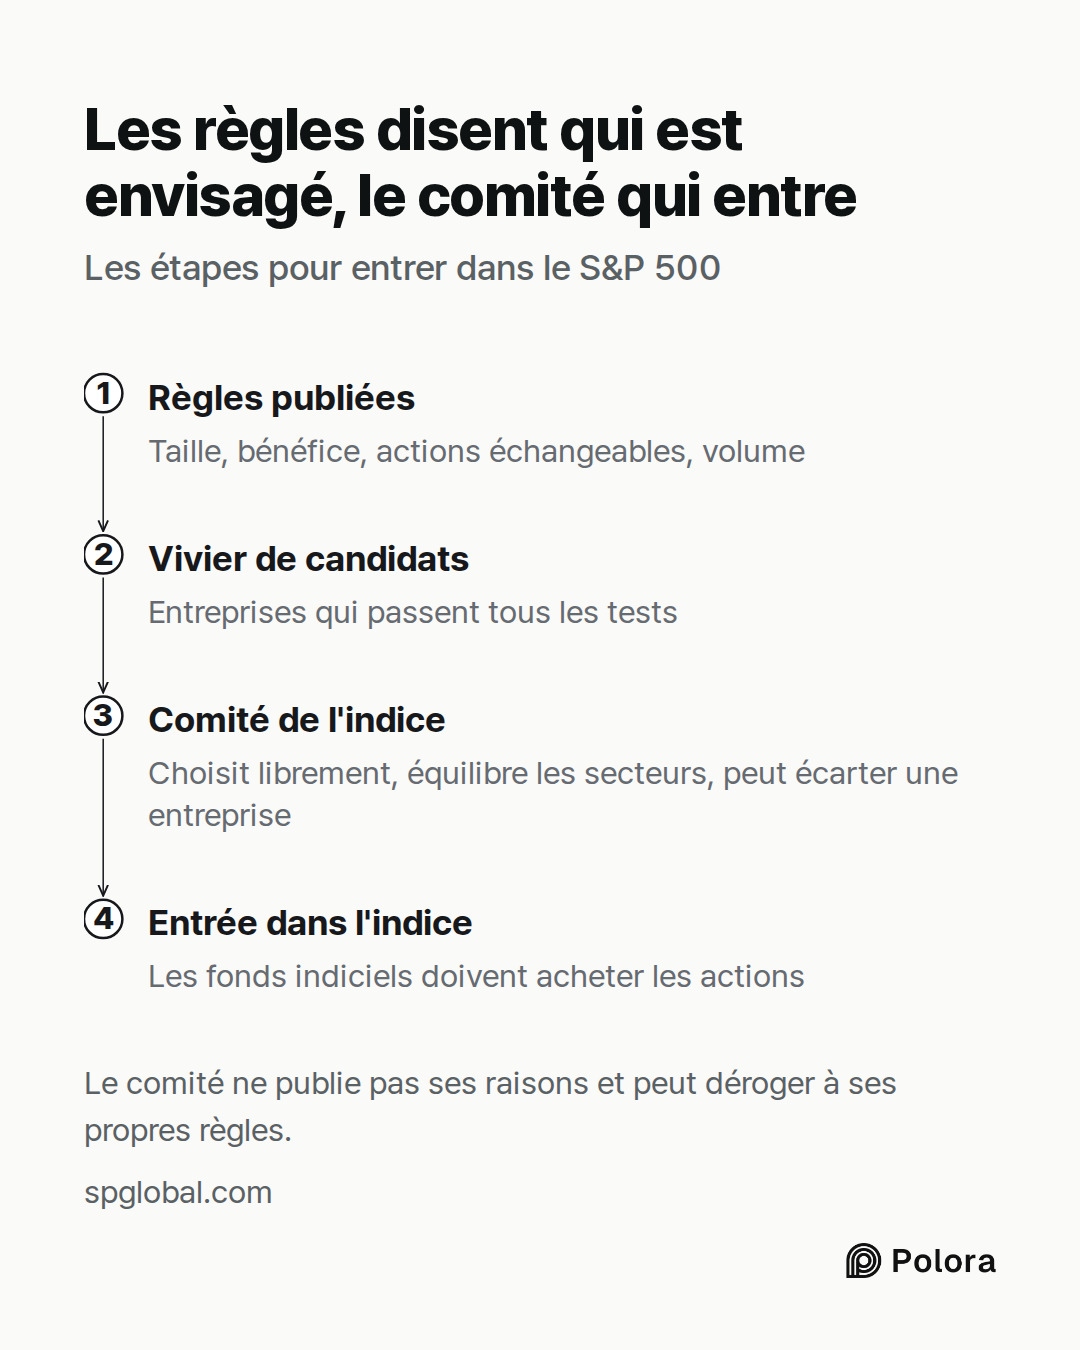
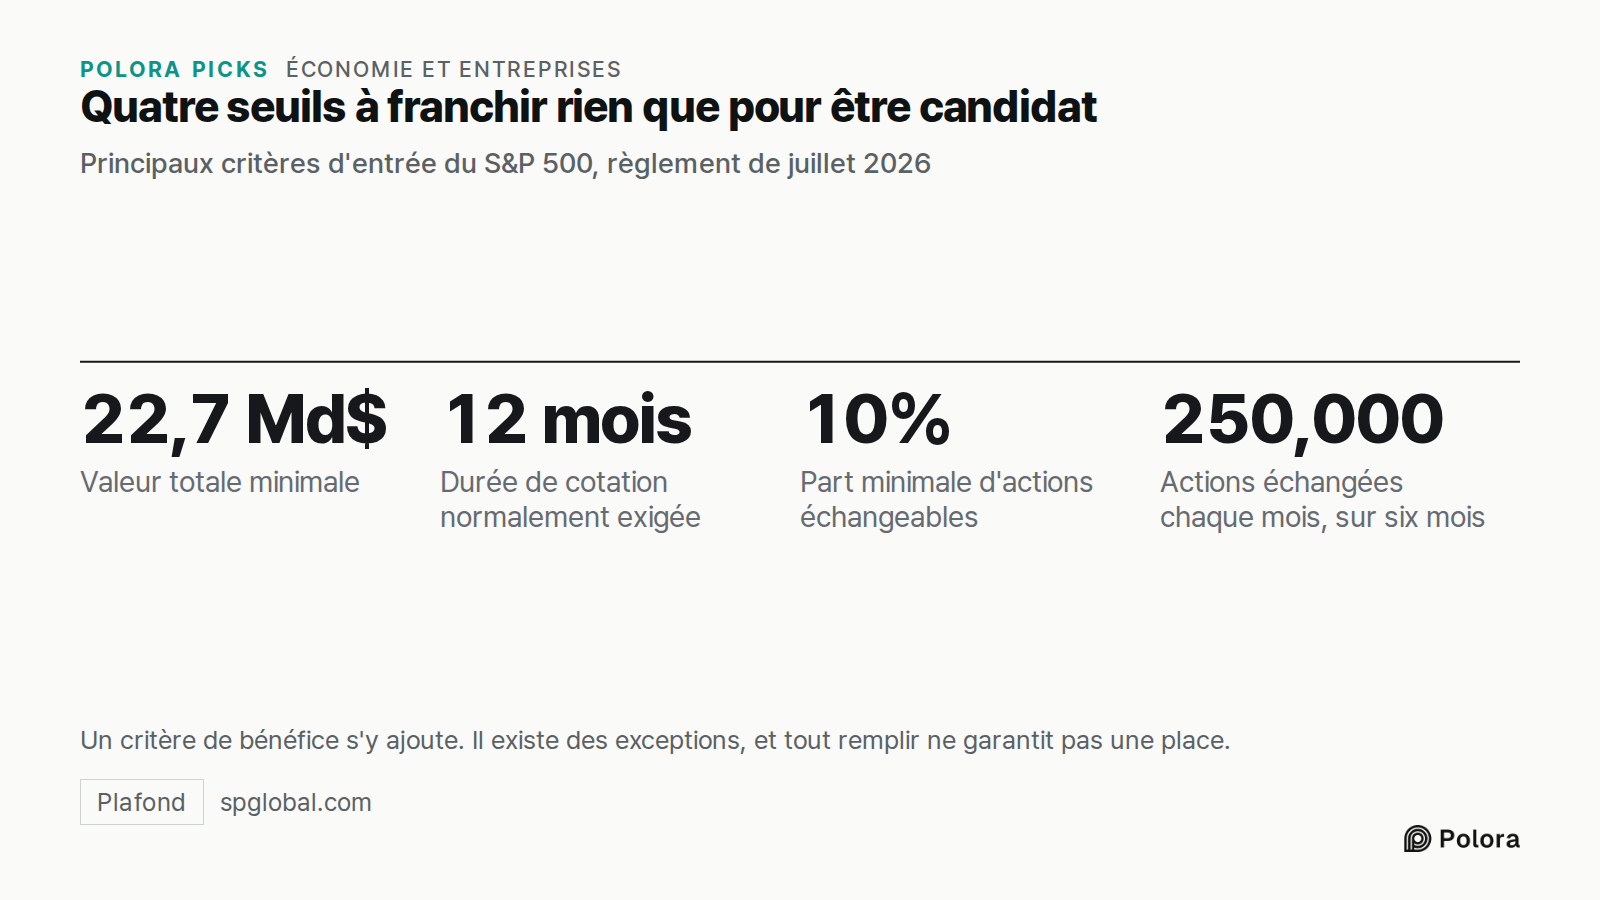
Les règles publiées fonctionnent comme un examen d'entrée. D'après l'édition de juillet 2026 du règlement, une entreprise doit avoir son siège aux États-Unis et être cotée sur une Bourse américaine. Elle doit normalement être cotée depuis au moins 12 mois : une société tout juste introduite en Bourse ne peut donc pas entrer aussitôt. Le règlement prévoit quelques exceptions à ce délai, par exemple pour certaines scissions d'entreprises ou pour des sociétés transférées depuis une Bourse qui ne remplit pas les conditions.
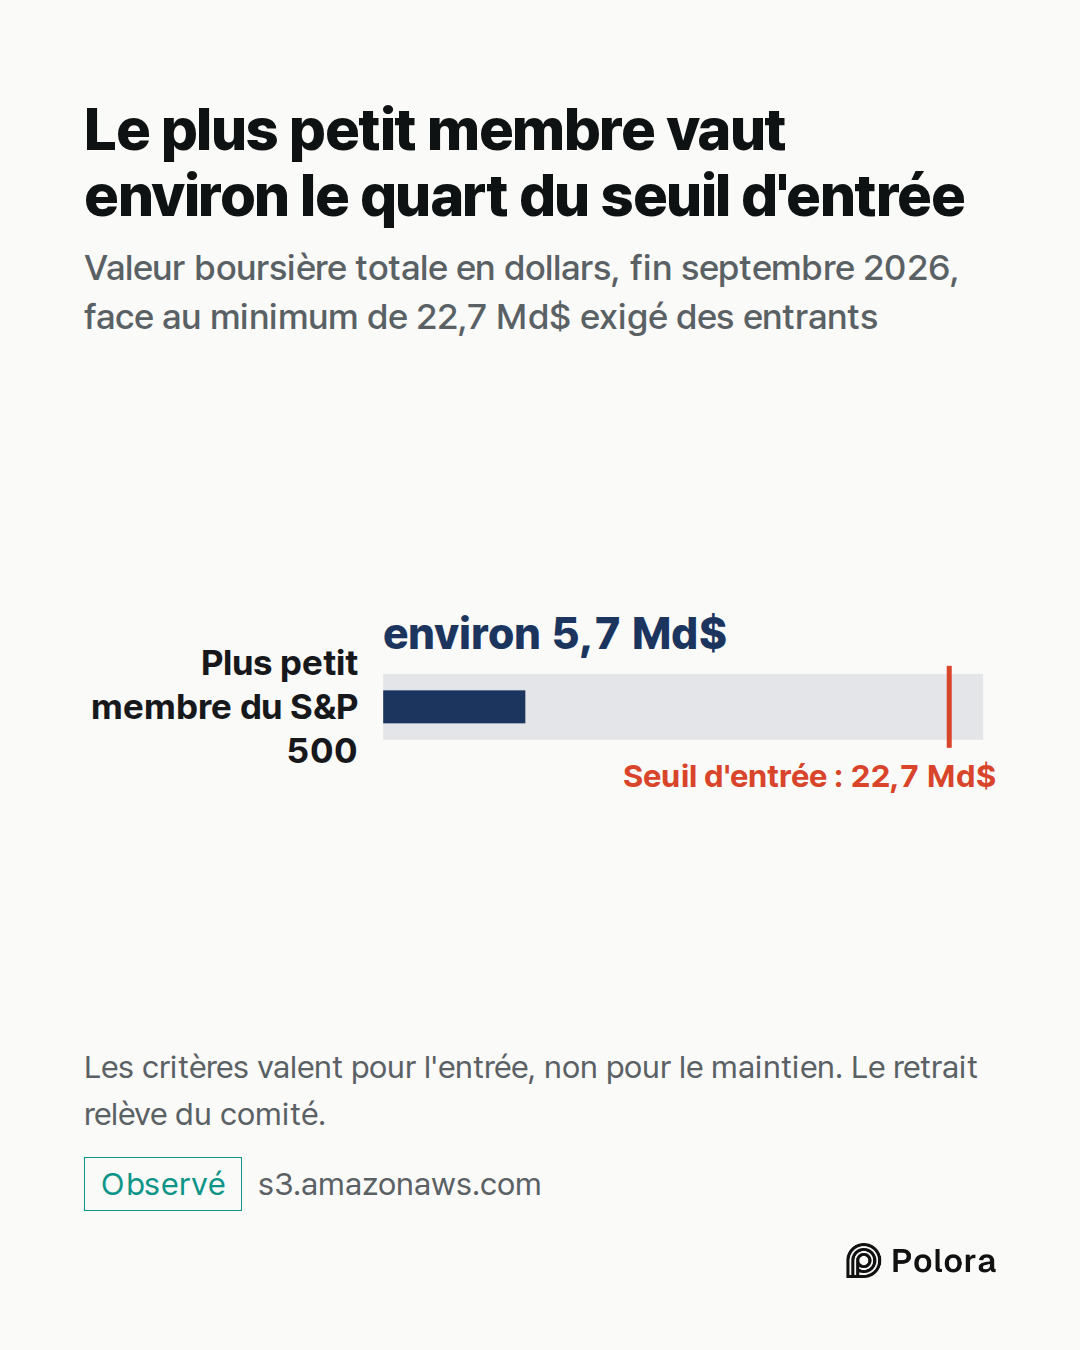
Sa valeur boursière totale doit atteindre au moins 22,7 milliards de dollars. Ce seuil a été fixé en juillet 2025. S&P le réexamine chaque trimestre, mais un réexamen n'entraîne pas forcément de changement : le seuil n'est mis à jour que lorsque le marché a suffisamment bougé, soit, selon la mesure de S&P, un écart d'au moins 10 %. Il existe aussi un second critère de taille. Si l'on ne compte que les actions librement échangeables, celles que l'indice intègre réellement, l'entreprise doit valoir au moins la moitié de ce seuil.
Elle doit être bénéficiaire selon les normes comptables américaines, appelées GAAP, à la fois sur son dernier trimestre et sur le cumul de ses quatre derniers trimestres. Au moins 10 % de ses actions doivent être librement échangeables, plutôt que détenues par des fondateurs ou d'autres actionnaires qui ne peuvent pas les vendre. Enfin, ses actions doivent changer de mains assez souvent. L'un de ces critères exige au moins 250 000 actions échangées au cours de chacun des six mois précédents.
Pourquoi remplir toutes les règles ne garantit pas une place
Réussir l'examen permet seulement de figurer parmi les candidats. Le règlement indique que le choix des membres « relève de la discrétion du comité de l'indice ». Il précise que le comité veille à l'équilibre entre secteurs, en comparant le poids de chaque secteur dans l'indice à son poids dans l'ensemble du marché américain. Le comité se réserve aussi le droit de déroger à ses propres règles lorsqu'il le juge nécessaire.
Cette latitude n'est pas un blanc-seing. Le comité travaille dans le cadre d'un long règlement public qui traite des critères d'admission, des exceptions et du passage des entreprises d'un indice S&P à un autre, et beaucoup de changements découlent directement de ces règles. C'est dans les cas qui sortent de l'ordinaire que son jugement se voit le plus.
Le cas dont on se souvient, c'est Tesla. En septembre 2020, l'entreprise remplissait les critères, mais le comité ne l'a pas retenue dans les changements de ce mois-là, et la chaîne CNBC y a vu un camouflet. Le comité ne publie pas ses raisons, et on ne sait donc pas officiellement pourquoi il a attendu. Deux mois plus tard, le 16 novembre 2020, S&P annonçait que Tesla entrerait dans l'indice avant l'ouverture de la séance du 21 décembre.
Le jugement du comité peut aussi consister à refuser de faire une exception. En juin 2026, après avoir consulté les acteurs du marché, S&P a décidé de ne pas assouplir, pour les très grandes entreprises nouvellement cotées, le délai de 12 mois, le critère de bénéfice ni le minimum de 10 % d'actions librement échangeables. S&P a estimé que des exceptions ne devaient pas être accordées « sur la seule base de la capitalisation boursière ».
Une fois dans l'indice, une entreprise n'est plus soumise aux critères d'entrée
C'est ce point qui surprend même les habitués des marchés. Les critères de taille, de bénéfice et d'échanges s'appliquent aux entreprises qui entrent, pas à celles qui sont déjà dans l'indice. Le règlement précise que ces critères valent « pour l'ajout à un indice, non pour le maintien », et que S&P veut éviter un renouvellement inutile de la liste. Un membre qui ne remplit plus ces critères n'est pas retiré automatiquement. Il n'est retiré que si « la situation persistante le justifie », et cette décision revient, elle aussi, au comité.
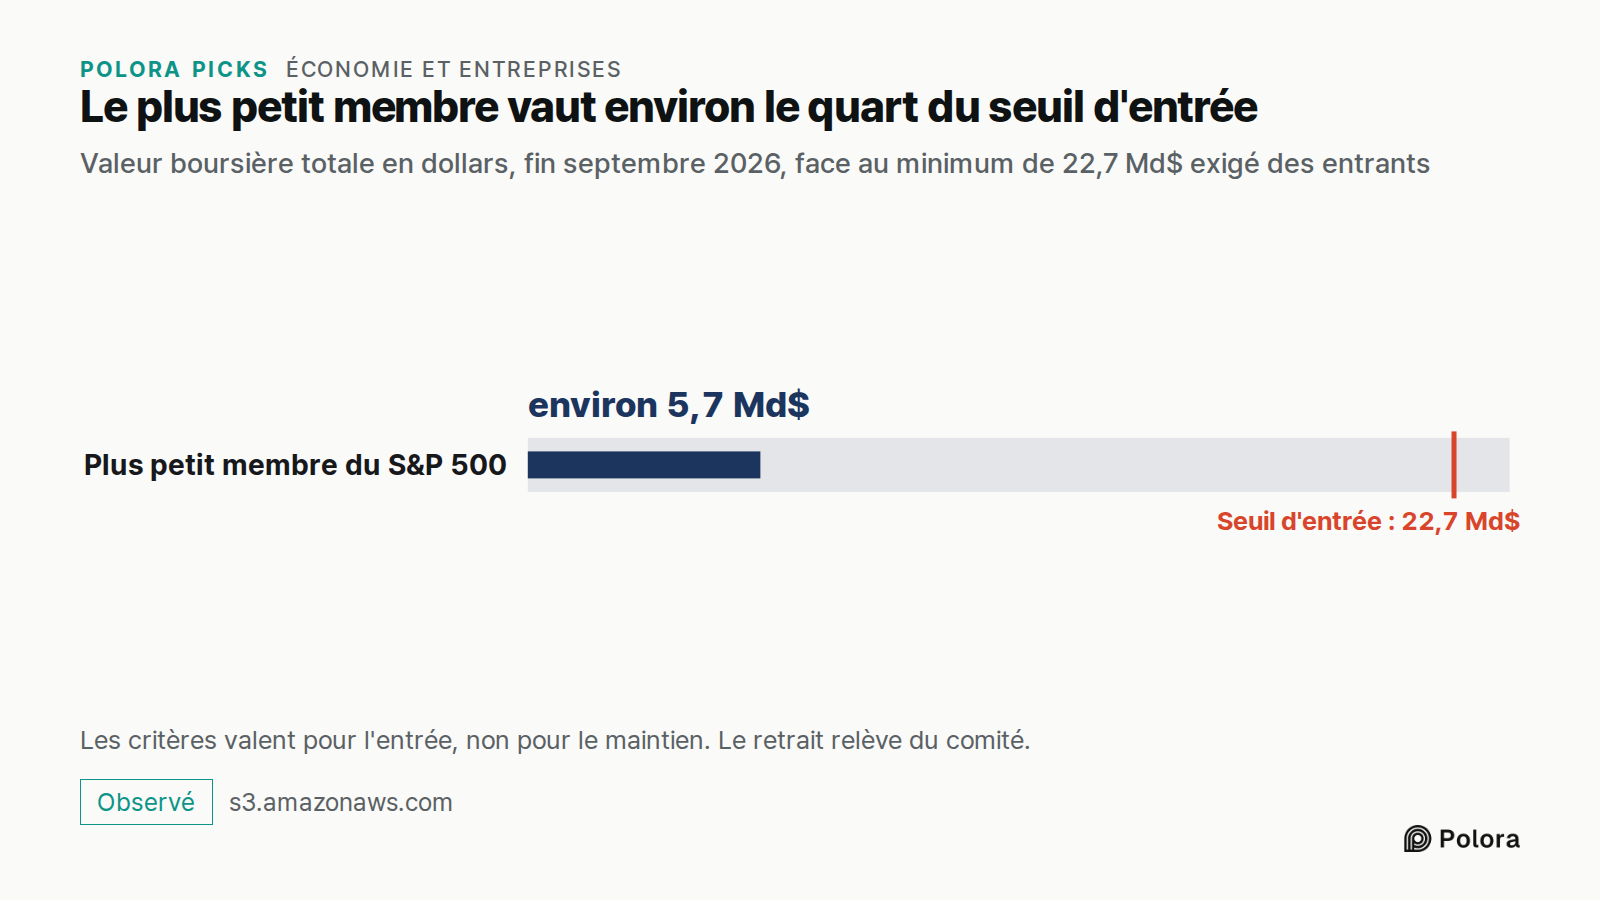
Les chiffres de S&P montrent ce que cela donne. Fin septembre 2026, la plus petite entreprise de l'indice valait environ 5,7 milliards de dollars, soit à peu près le quart des 22,7 milliards exigés d'un nouvel entrant.
Il existe encore un raccourci. Une entreprise qui monte depuis l'indice S&P des entreprises de taille moyenne, le S&P MidCap 400, doit toujours dépasser le seuil de 22,7 milliards de dollars pour sa valeur totale. En revanche, elle n'a pas à repasser les critères de bénéfice et d'échanges, ni le second critère de taille portant sur les actions librement échangeables.
Comment un indice géré uniquement par des règles choisit ses membres
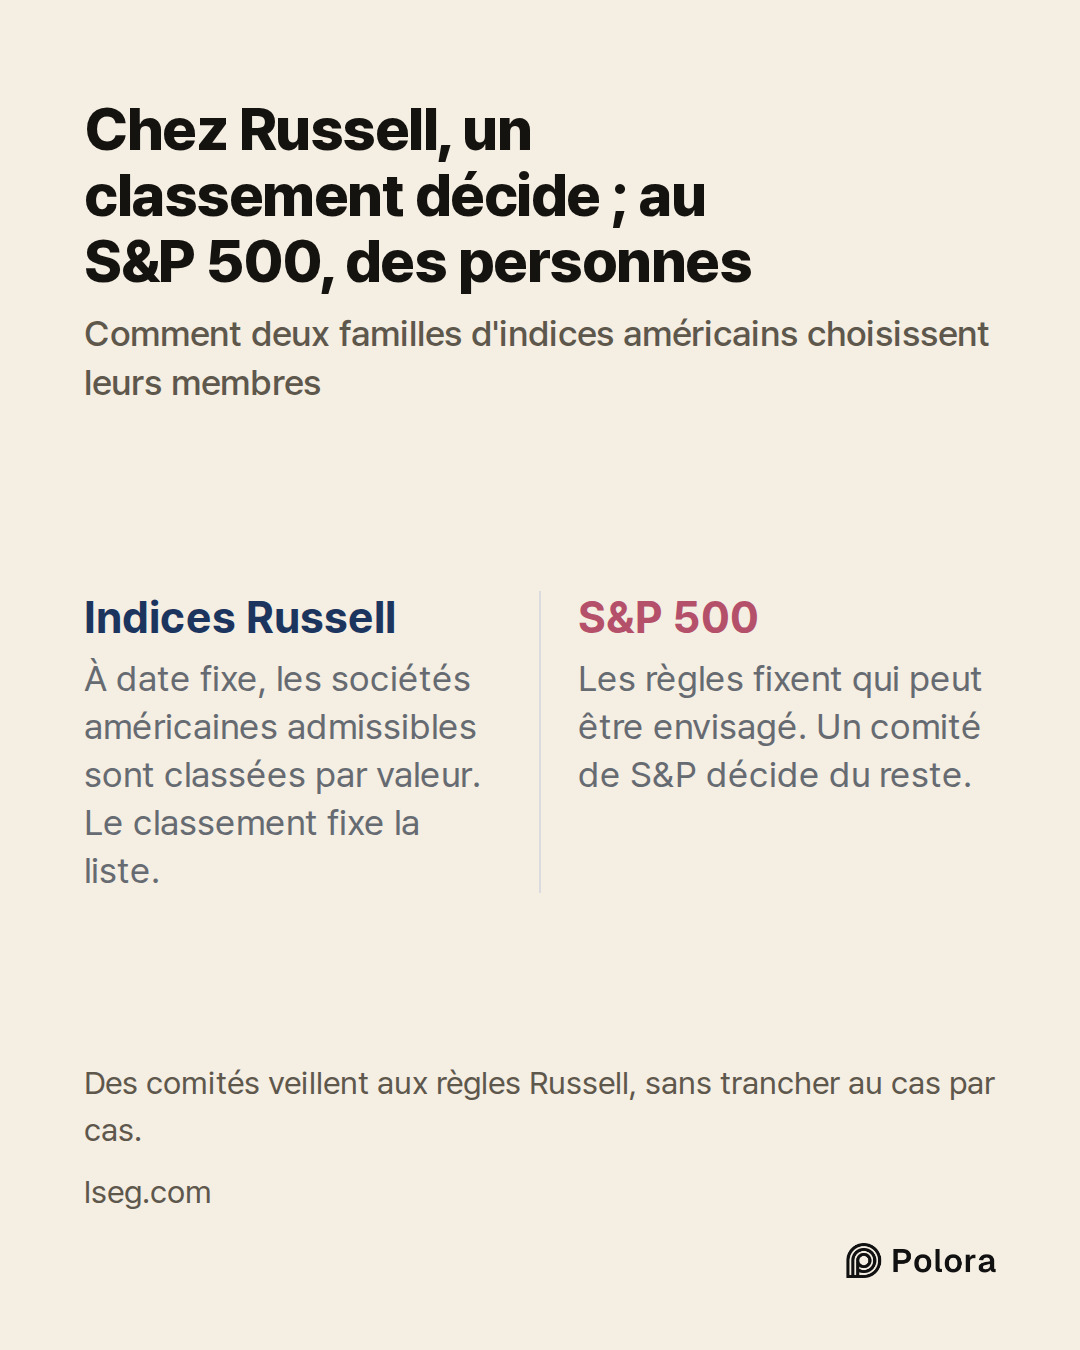
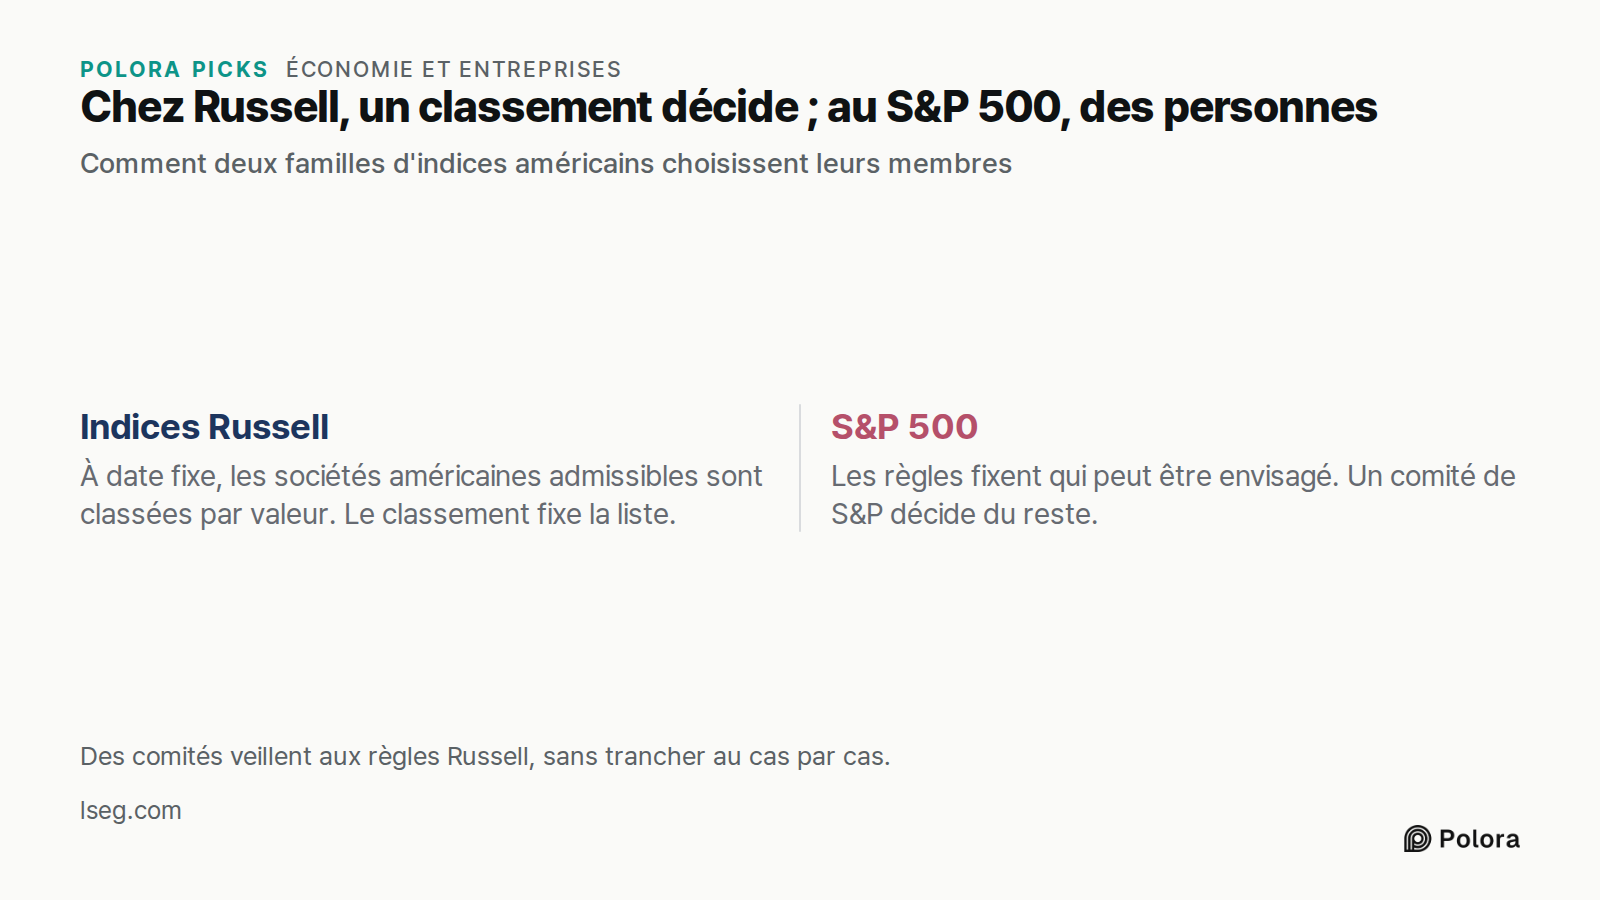
Tous les indices ne fonctionnent pas ainsi. Les indices Russell, gérés par FTSE Russell, filiale du London Stock Exchange Group, établissent leur composition à partir d'un classement. À une date fixe, toutes les entreprises américaines admissibles sont classées selon leur valeur boursière totale, et celles qui satisfont aux règles d'échanges sont réparties selon leur taille. Des comités supervisent les règles et vérifient leur fonctionnement, mais la liste découle du classement, non d'une décision prise entreprise par entreprise.
Depuis 2026, les listes Russell sont recomposées deux fois par an, en juin et en décembre, au lieu d'une seule. La prochaine date de classement est le 30 octobre 2026, et les nouvelles listes entreront en vigueur après la clôture du 11 décembre.
Deux des familles d'indices boursiers américains les plus connues répondent donc différemment à la question de savoir qui entre. Chez Russell, c'est le classement qui décide. Pour le S&P 500, les règles décident qui peut être envisagé, et des personnes qui travaillent dans le cadre de ces règles décident du reste.
Pourquoi une place dans l'indice valait autrefois de l'argent
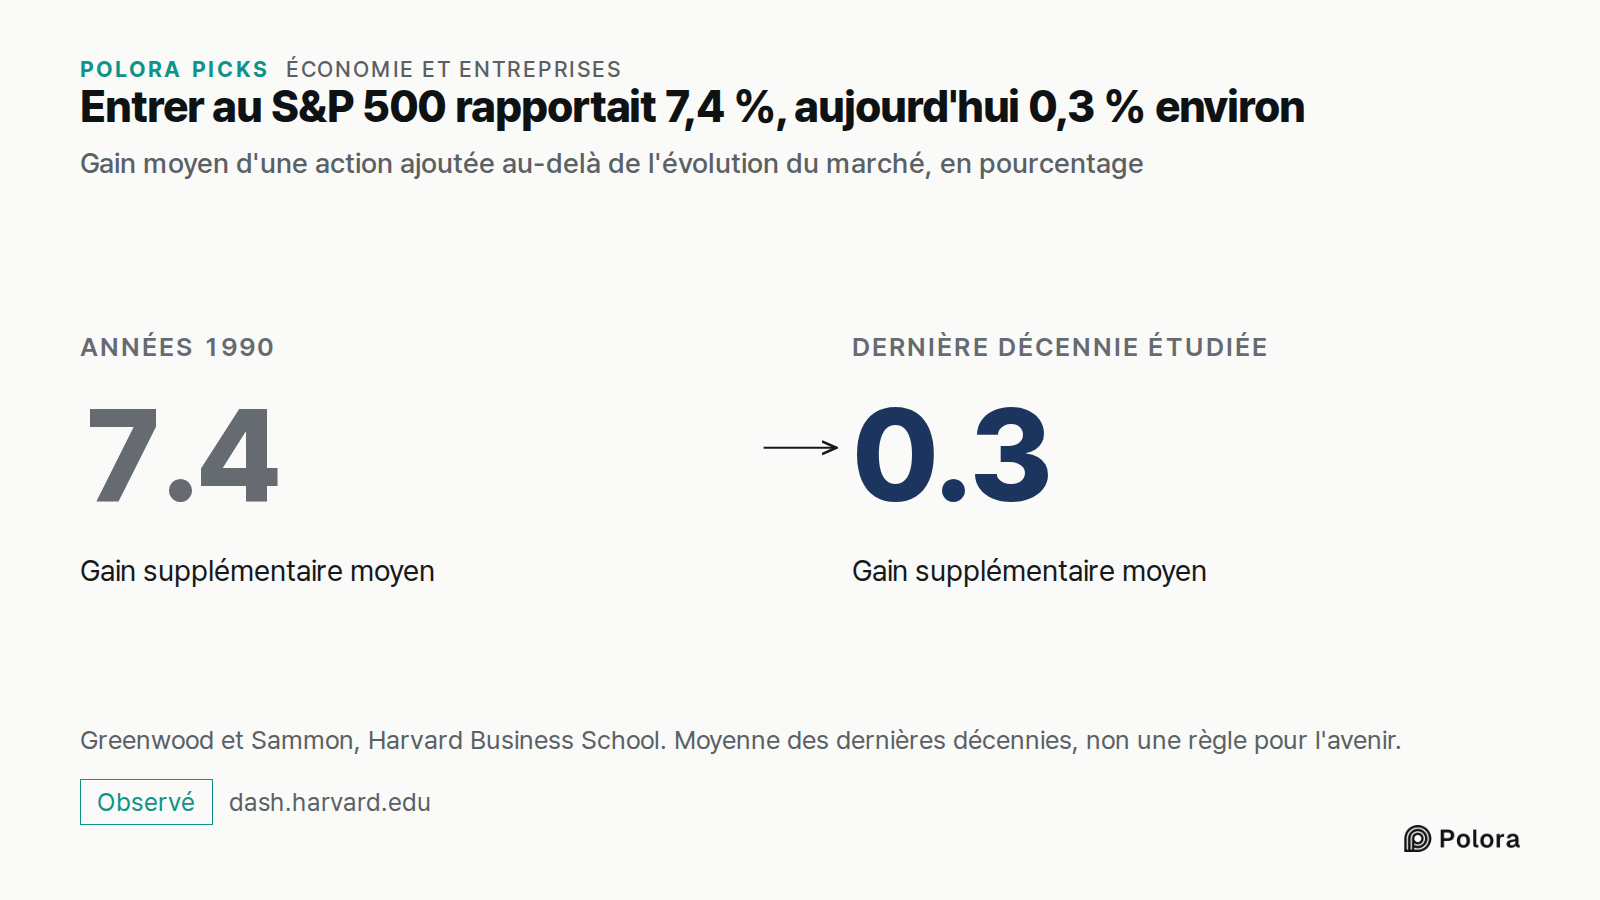
Les fonds qui répliquent le S&P 500 doivent détenir tout ce qu'il contient. Quand une entreprise est ajoutée, ils doivent tous acheter ses actions à peu près à la même date, quel qu'en soit le prix. Dans les années 1990, ces achats forcés laissaient une trace nette. Robin Greenwood et Marco Sammon, de la Harvard Business School, ont constaté qu'une action ajoutée à l'indice gagnait alors en moyenne 7,4 % de plus que ce que l'évolution générale du marché aurait laissé prévoir.
Tesla montre l'ampleur que peuvent prendre ces achats. Lors de l'annonce de son entrée, l'agence Reuters a rapporté qu'elle déclencherait des transactions d'environ 51 milliards de dollars, les fonds indiciels vendant d'autres titres pour acheter des actions Tesla. Selon la presse de l'époque, l'action a pris près de 40 % en deux semaines, et le 18 décembre, dernière séance avant son entrée, plus de 150 milliards de dollars d'actions Tesla ont changé de mains. Rapportée à la taille de l'indice, c'est la plus grosse entrée de l'histoire, selon le document de travail de Greenwood et Sammon.
- Greenwood and Sammon, The Disappearing Index Effect (Harvard DASH)
- Greenwood and Sammon, The Disappearing Index Effect (NBER working paper 30748)
- Al Jazeera : Tesla shares up 12% after announcement it will zoom onto S&P 500
- CNBC : Tesla's stock will be added to the S&P 500 in a single step before the open on Dec. 21
- Fortune : Tesla shares fall ahead of first day in the S&P 500
Pourquoi le bond a en grande partie disparu
Le bond de Tesla était l'exception. Dans la version publiée de la même étude, le gain supplémentaire moyen d'une action ajoutée tombe à 0,3 %, bien en dessous de 1 %, sur la décennie la plus récente étudiée. Pourtant, la part du marché boursier liée à l'indice est aujourd'hui bien plus grande que dans les années 1990. Dans le document de travail antérieur des chercheurs, hors Tesla, la moyenne de l'année 2020 pour les nouveaux membres est à peu près nulle.
Les chercheurs examinent plusieurs explications. La plus nette tient à l'origine des nouveaux membres. Leur document de travail montre que, dans les années 1990, environ 40 % des entrées venaient du S&P MidCap 400, contre plus de 80 % ces dernières années. Quand une telle entreprise monte d'indice, les fonds qui répliquent le S&P 500 doivent l'acheter, mais ceux qui répliquent l'indice des valeurs moyennes doivent la vendre au même moment, si bien que les achats nets sont beaucoup plus faibles.
Ils relèvent aussi, avec des éléments qu'ils jugent eux-mêmes mitigés, que les entrées sont devenues plus faciles à anticiper et que des investisseurs achètent donc avant l'annonce. Un bond plus faible autour de l'annonce ne prouve pas qu'une entrée n'a plus aucun effet sur le cours ; une partie de la hausse peut simplement survenir plus tôt. Les chercheurs avancent enfin que les marchés absorbent mieux ces transactions. Il s'agit d'un constat sur des moyennes calculées au fil des dernières décennies, et l'ampleur de l'effet a déjà varié par le passé. Ce n'est pas une règle valable pour une entrée à venir.
Ce que le comité décide encore
L'effet sur les cours s'est donc estompé, mais la question de savoir qui décide demeure. Une part croissante du marché boursier américain est liée au S&P 500, et ce n'est pas une formule qui décide dans quelles entreprises cet argent est placé, mais un comité de salariés de S&P. Il se réunit chaque mois, garde ses délibérations confidentielles et travaille dans le cadre de règles publiques dont il a le droit de s'écarter.
Les règles disent qui peut être envisagé. Elles ne disent pas qui sera choisi, ni à qui l'on demandera de partir.