Ce que l'on compare
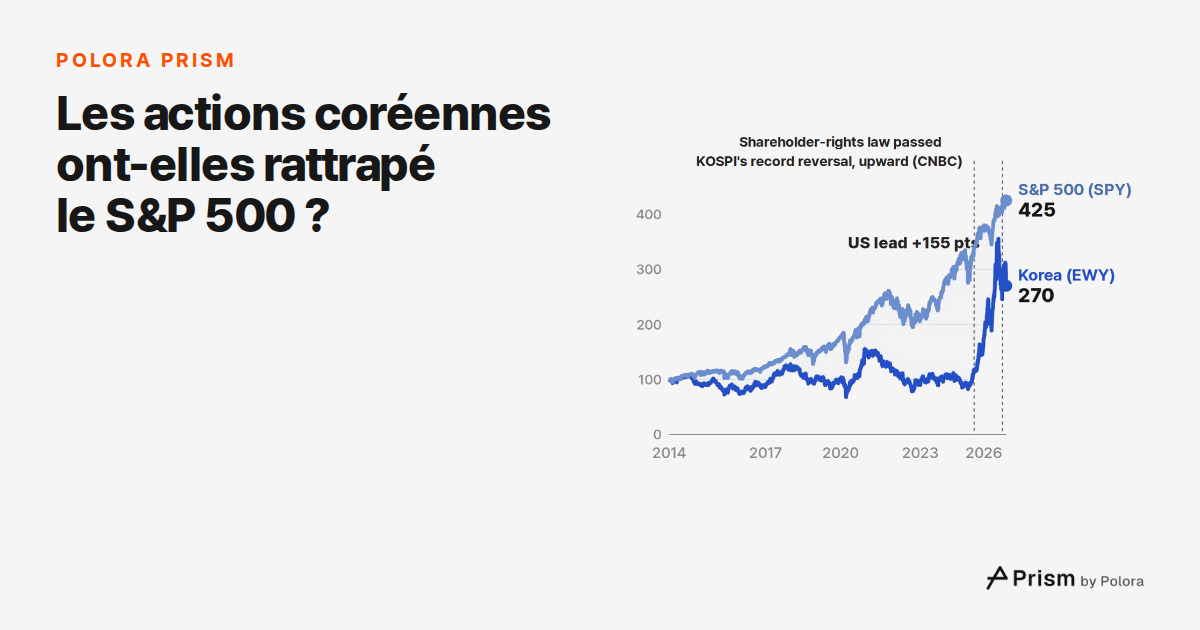
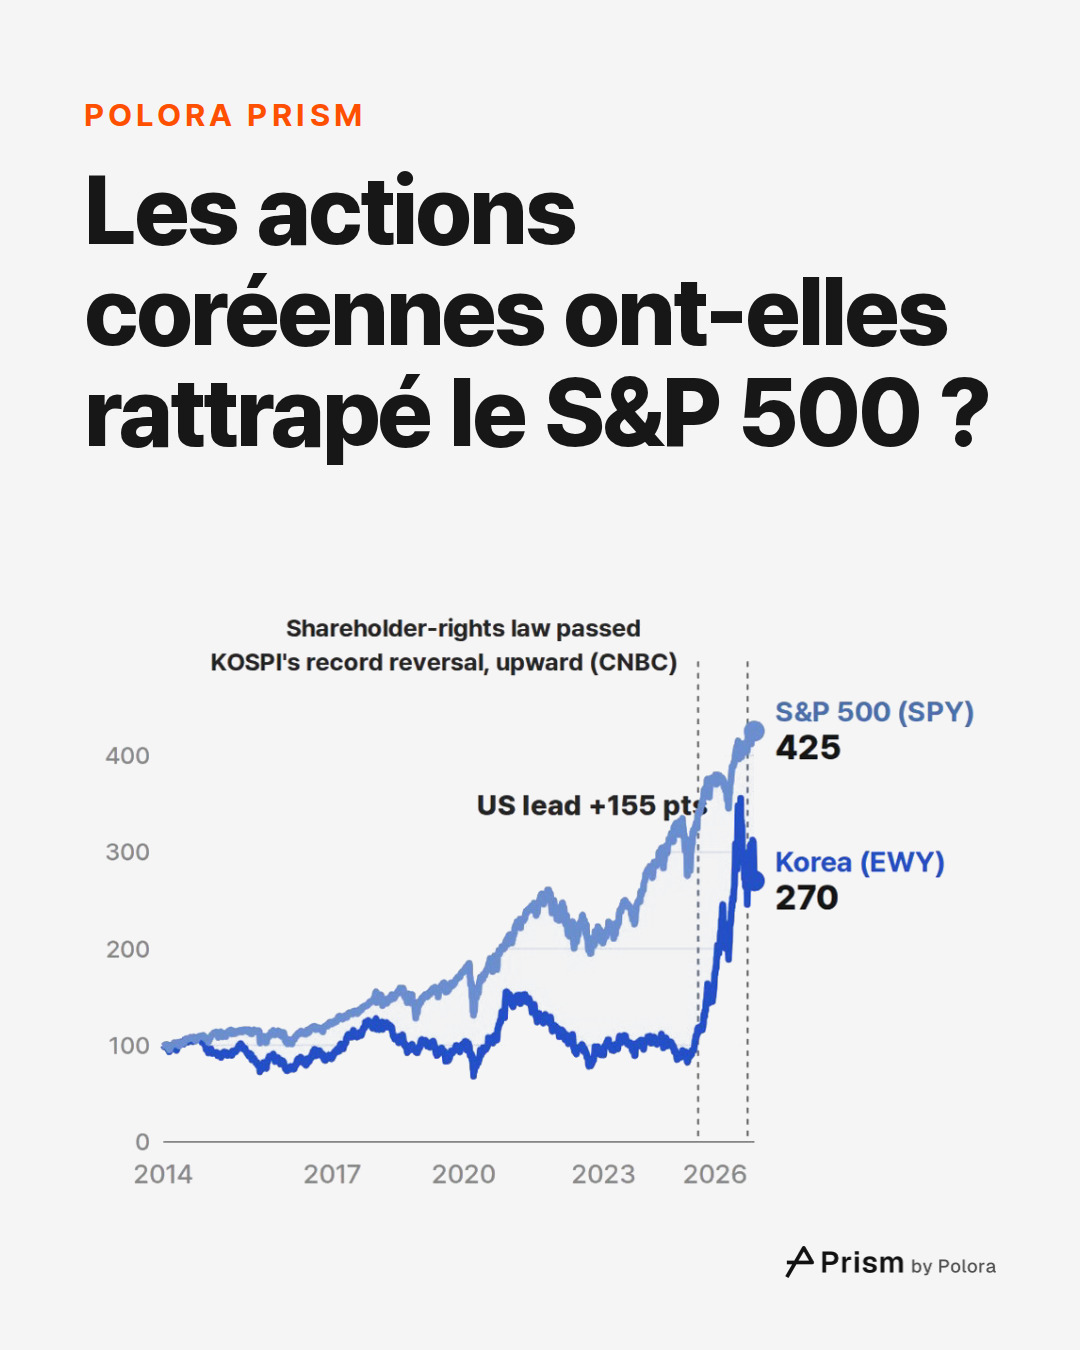
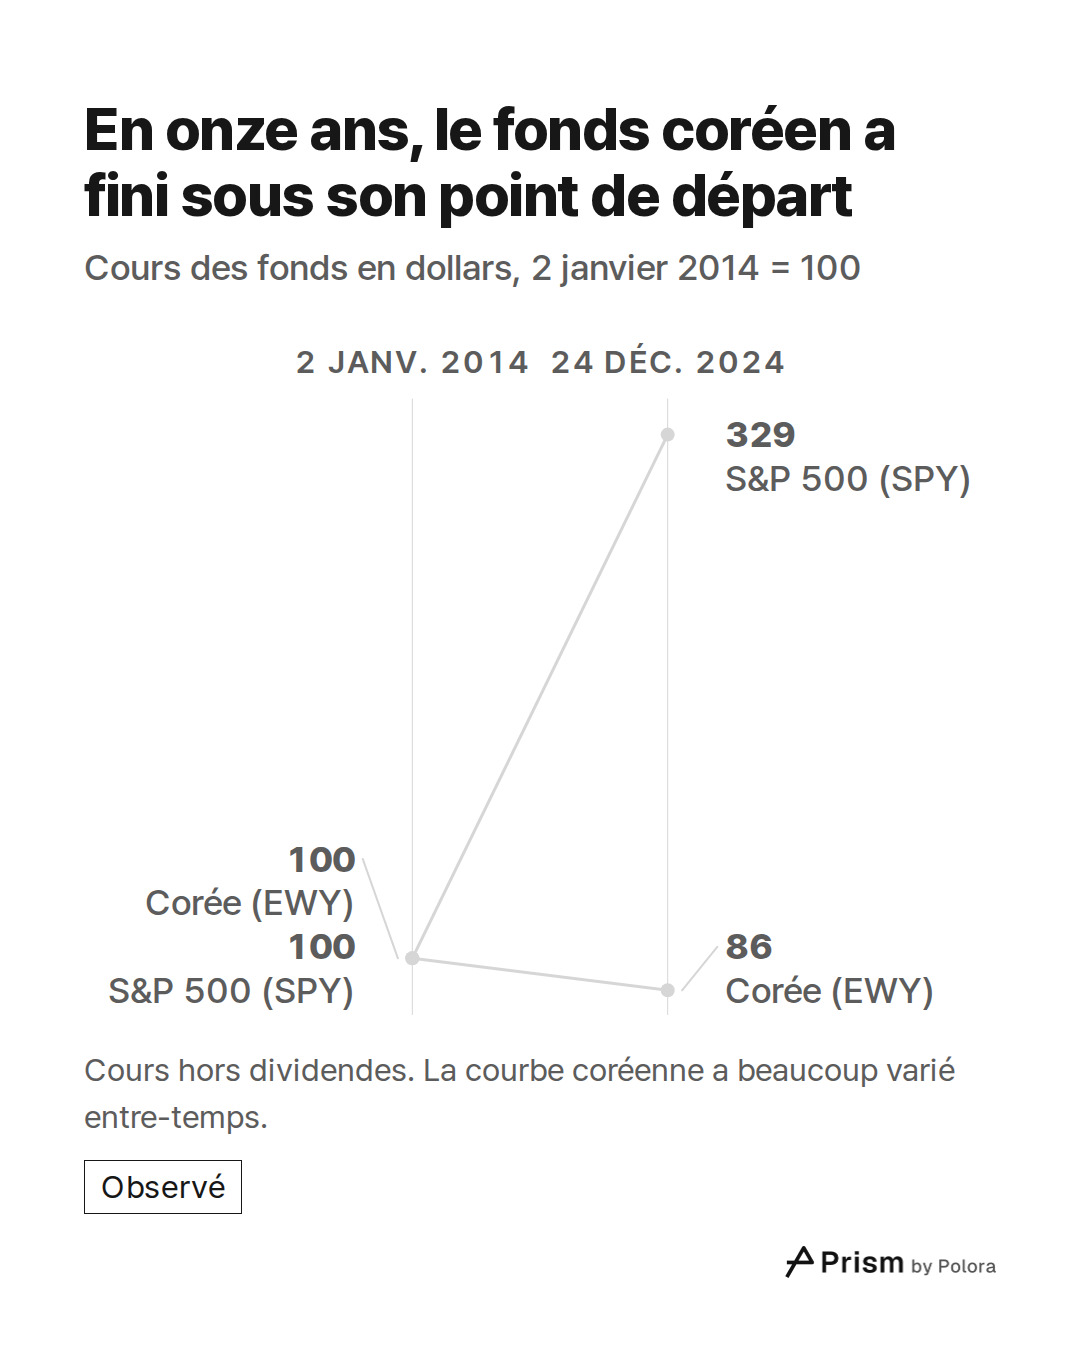
Le court film qui accompagne cet article suit deux fonds cotés à New York, tous deux libellés en dollars américains. Il s'agit de fonds indiciels cotés, ou ETF : des paniers d'actions qui s'achètent et se vendent en Bourse comme une action ordinaire. EWY, l'iShares MSCI South Korea ETF, détient des grandes et moyennes entreprises coréennes. SPY, le State Street SPDR S&P 500 ETF Trust, réplique le S&P 500, l'indice des 500 grandes entreprises américaines. Les cours de clôture des deux fonds sont ramenés à une base 100 au 2 janvier 2014 : les courbes montrent donc de combien chaque cours a varié, et non le prix d'une part. Une valeur de 270 signifie que le cours vaut 2,7 fois celui de ce jour-là.
Il s'agit uniquement des cours. Les dividendes ne sont réintégrés pour aucun des deux fonds, et ni frais de transaction ni impôts ne sont déduits. Les frais de gestion de chaque fonds sont déjà intégrés à son cours. Comme EWY est coté en dollars, sa courbe suit à la fois le cours des actions coréennes et le taux de change entre le won et le dollar. Ce n'est donc pas le KOSPI, le principal indice de la Bourse de Séoul, qui est calculé en wons.
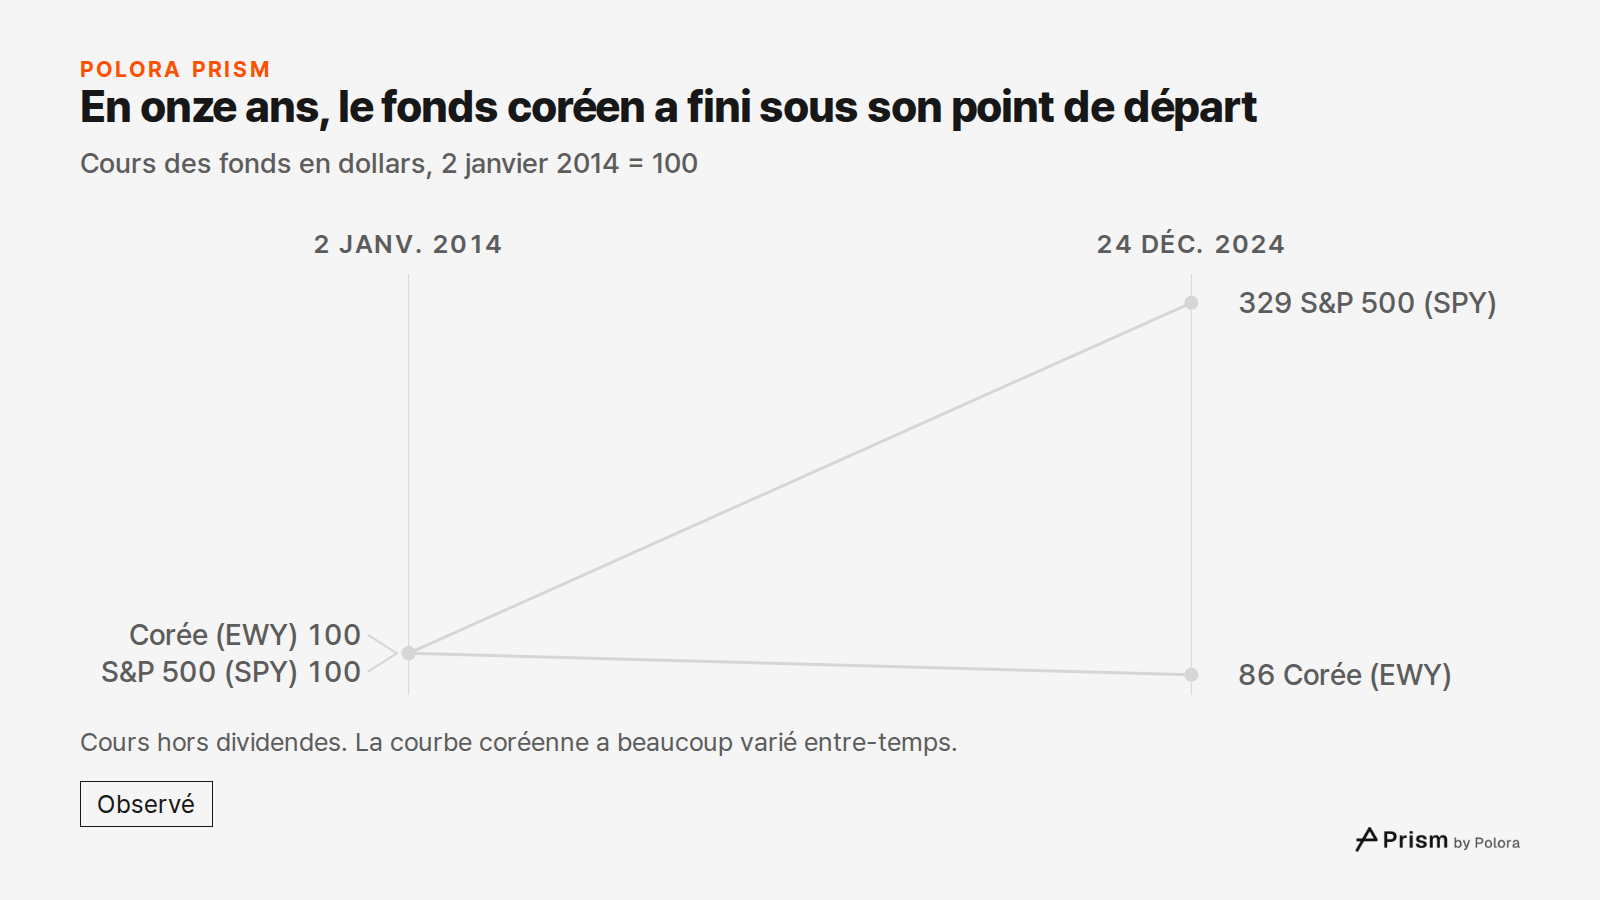
Onze ans pour finir sous le point de départ
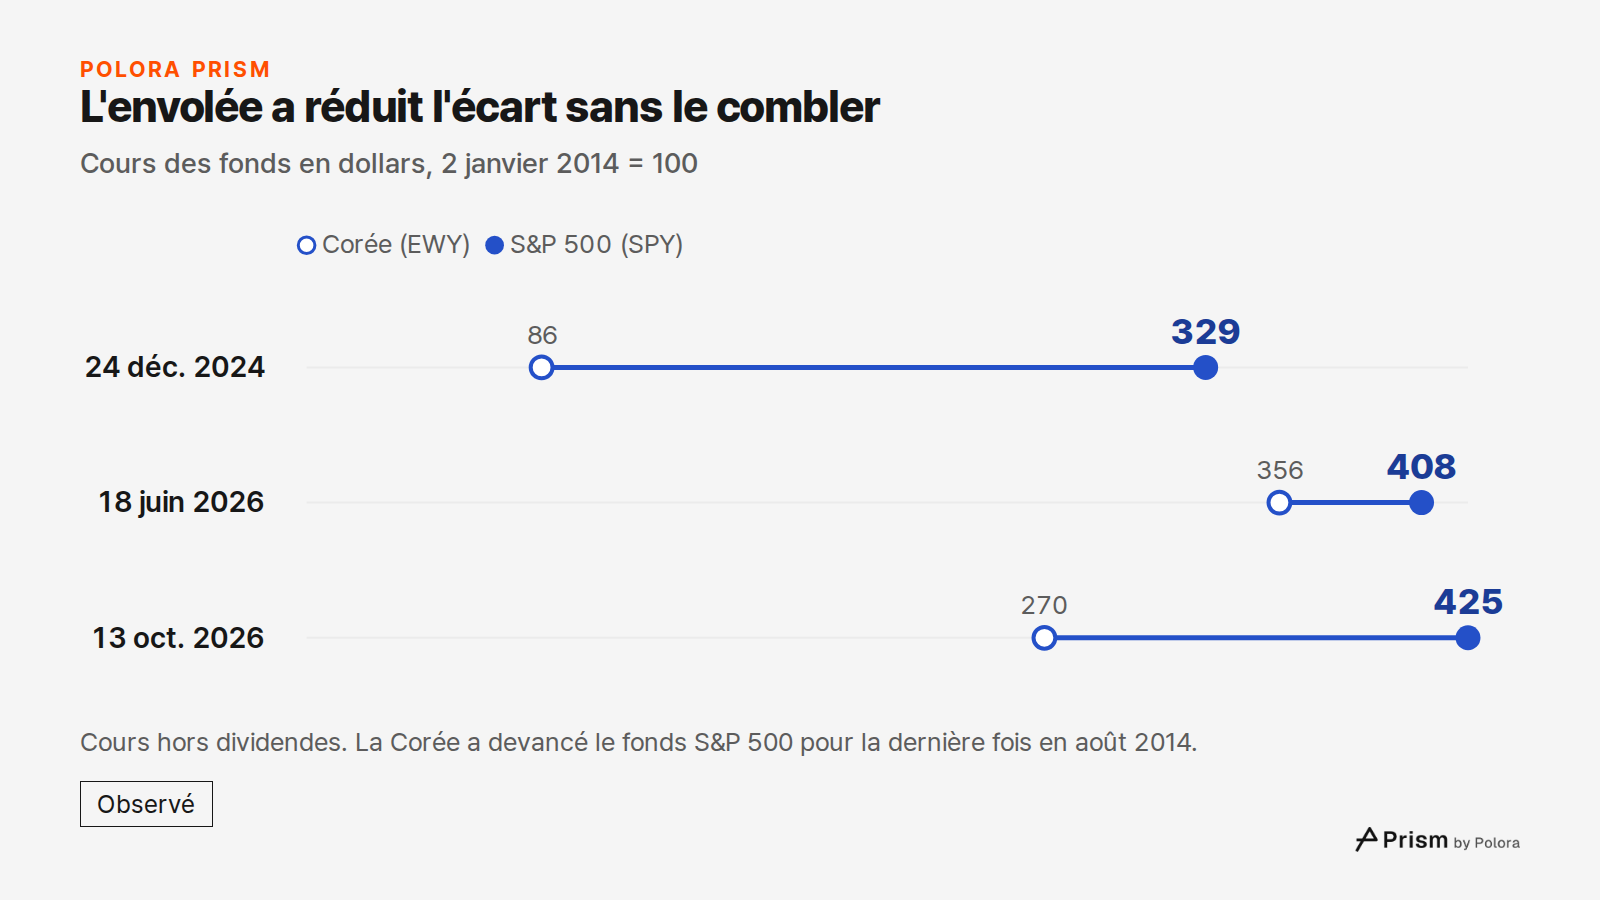
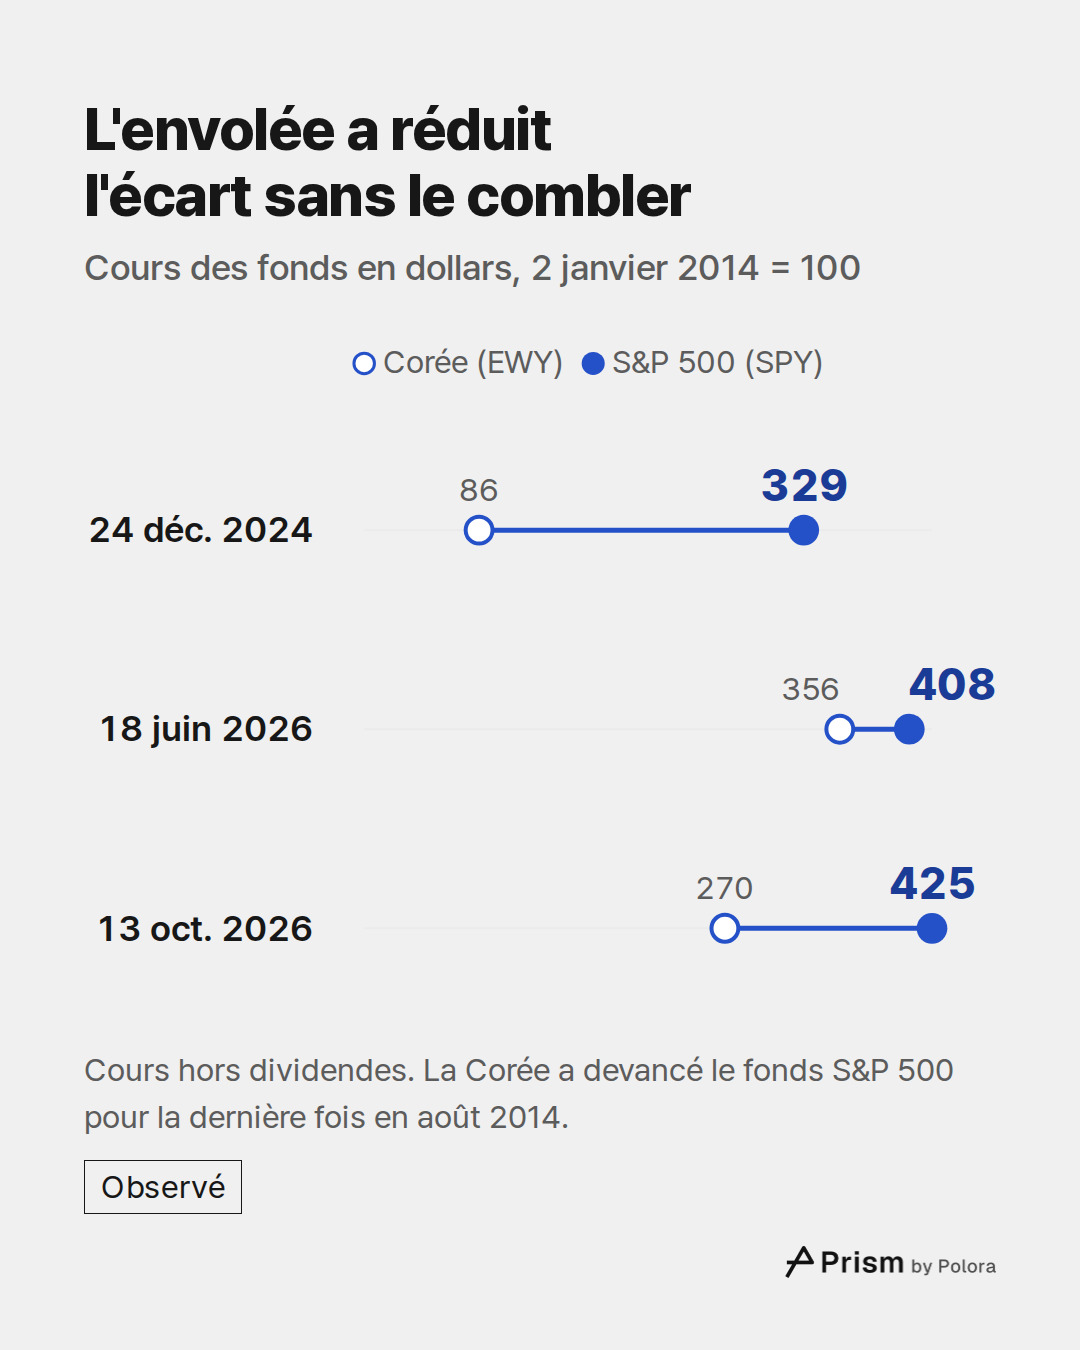
Pendant ces années, la courbe coréenne n'a rien eu de plat : elle a passé de longues périodes au-dessus de 100. Elle est tombée à 68 en mars 2020, est montée à 155 en janvier 2021, puis a tout reperdu, et même davantage. Le 24 décembre 2024, dernier jour de l'année pour lequel les données comportent une clôture des deux fonds, EWY se trouvait à 86, soit 52,71 dollars la part. Le fonds S&P 500 était à 329.
Le Korea Economic Institute of America (KEIA), un institut de recherche basé à Washington, décrit une « décote coréenne » de longue date : les entreprises coréennes se sont longtemps négociées à des valorisations plus basses que leurs concurrentes internationales, nombre d'entre elles sous la valeur de leur actif net. L'institut l'attribue à la structure de propriété des grands groupes familiaux, qui a avantagé les familles fondatrices aux dépens des actionnaires minoritaires, à la faiblesse des dividendes versés et à la concentration de l'économie dans des industries cycliques et gourmandes en capital. Cela décrit la manière dont le marché valorisait les entreprises coréennes ; ce n'est pas une mesure de la courbe du film.
Un an et demi qui a changé la donne
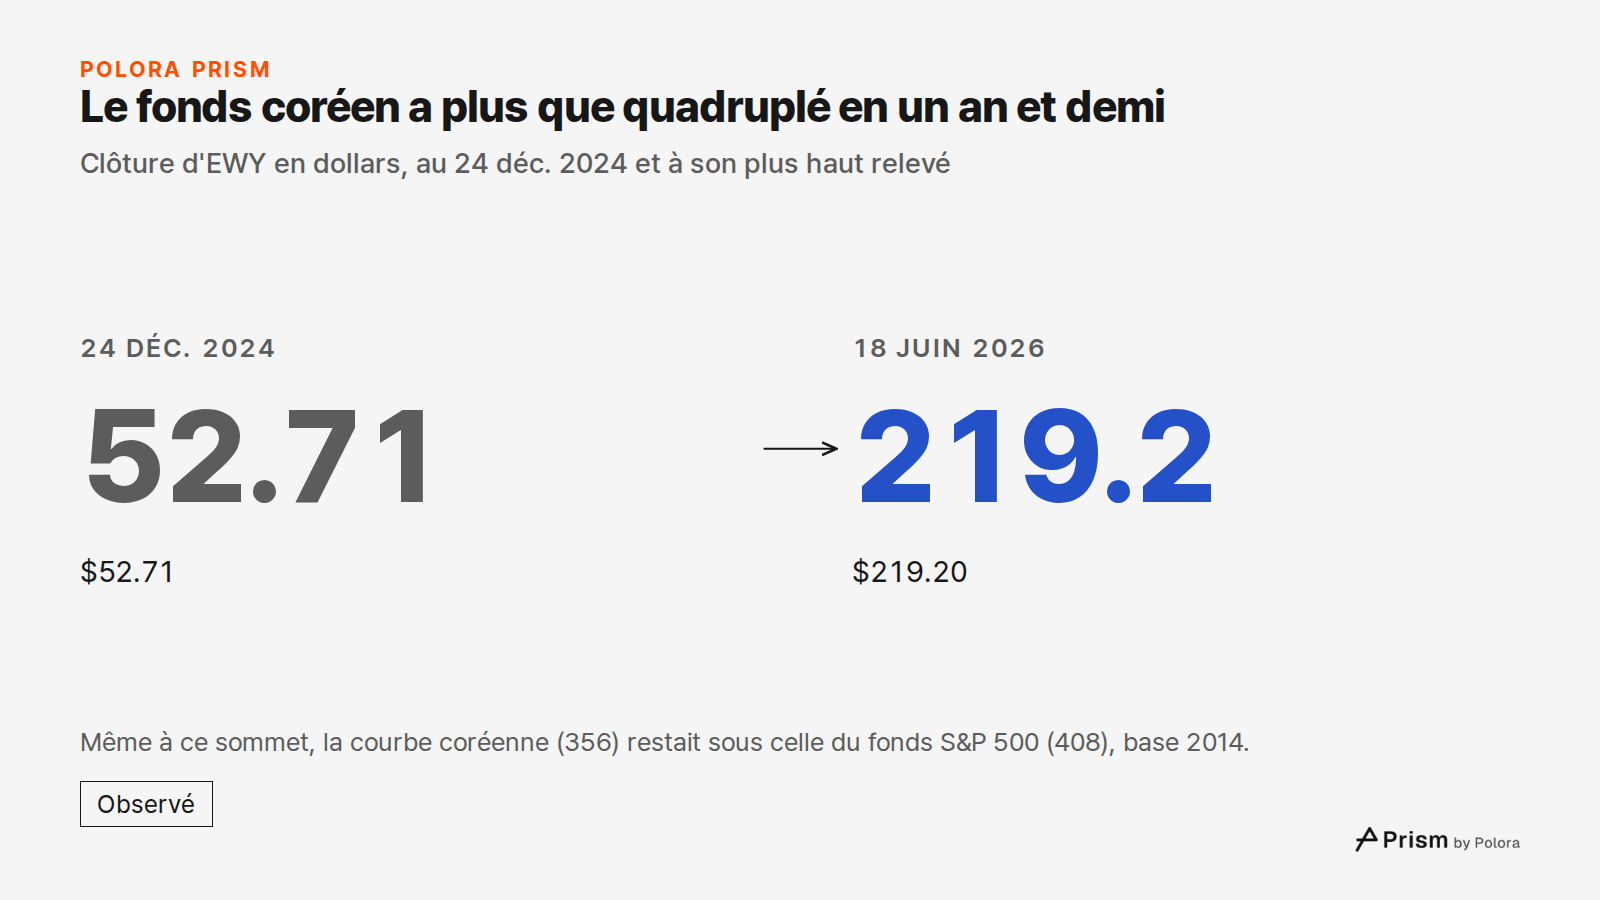
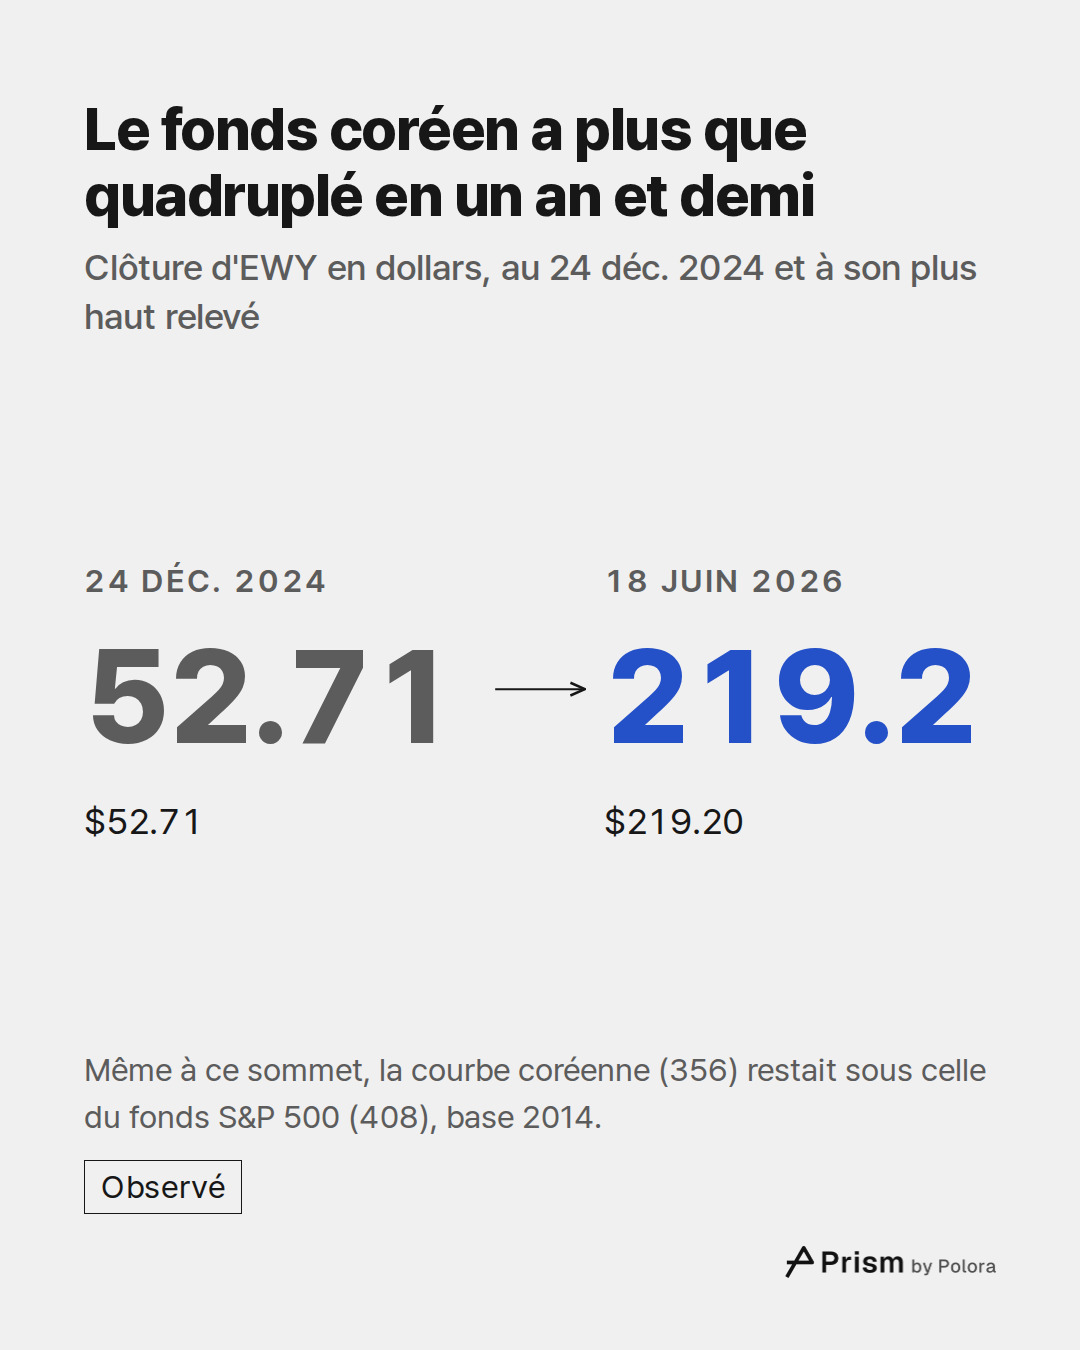
Partie de 52,71 dollars le 24 décembre 2024, la part d'EWY a atteint 219,20 dollars le 18 juin 2026, sa plus haute clôture dans les données. C'est plus de quatre fois le cours de départ. Même à ce sommet, la courbe coréenne (356) restait sous celle du fonds S&P 500 (408).
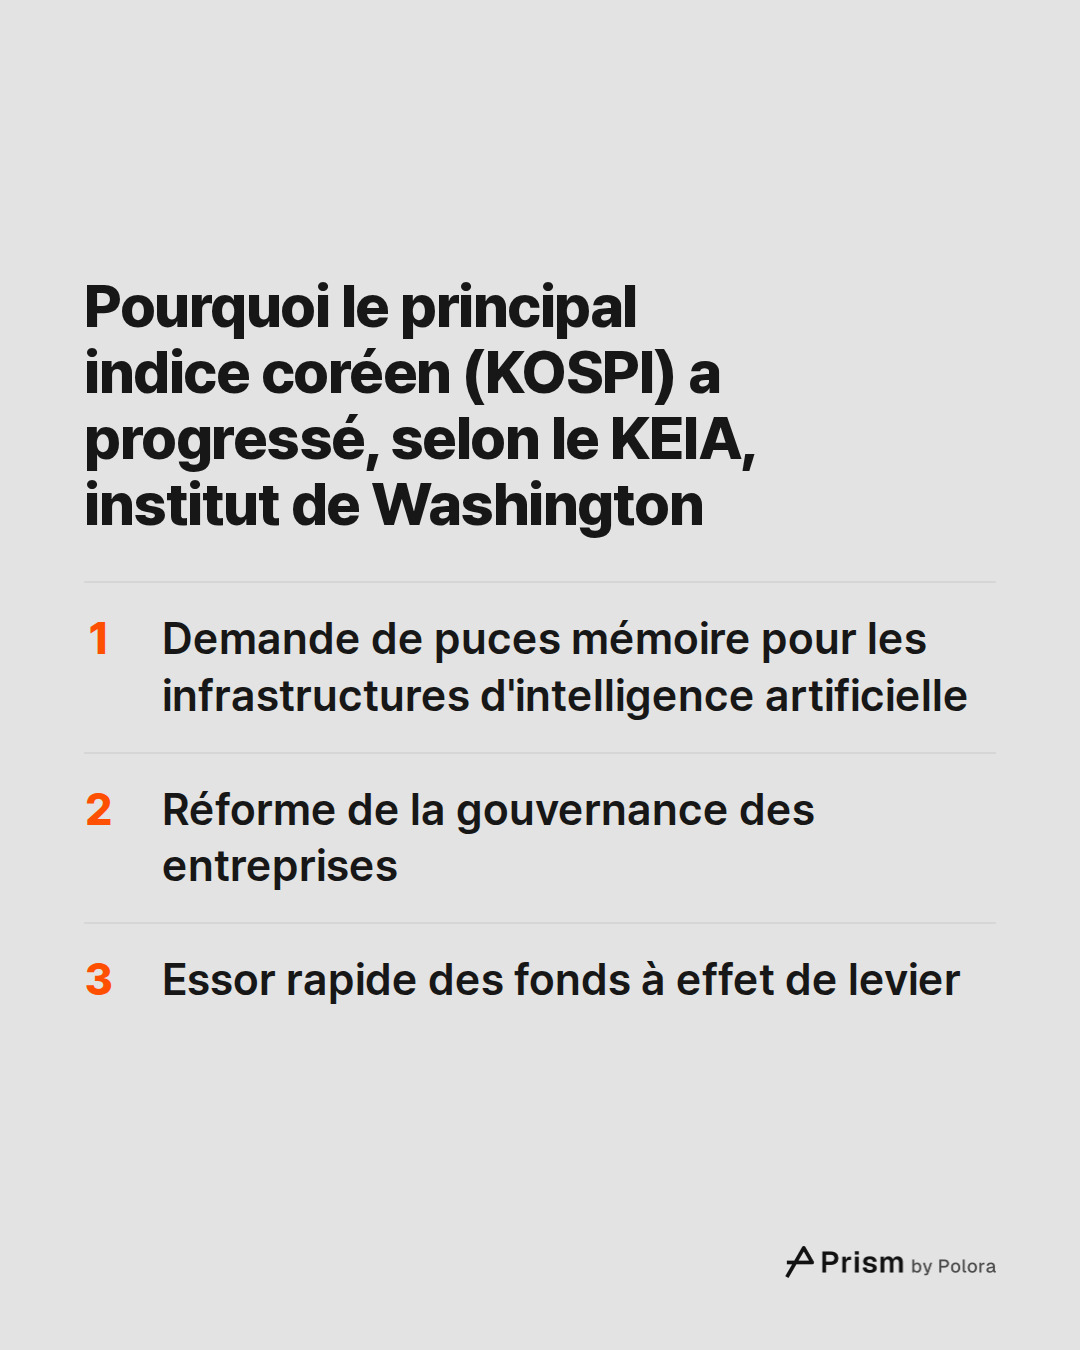
L'explication du KEIA, publiée en juillet 2026, avance trois moteurs. Le principal est la demande de puces mémoire destinées aux infrastructures d'intelligence artificielle. Samsung Electronics et SK Hynix, les deux grands fabricants coréens de puces, en sont venus à peser plus de la moitié de la capitalisation du KOSPI, selon le décompte de l'institut. Le deuxième est la réforme de la gouvernance des entreprises. Le 3 juillet 2025, l'Assemblée nationale a adopté une révision du Code de commerce qui étend le devoir des administrateurs aux actionnaires, et non plus à la seule entreprise ; selon The Korea Times du même jour, cette disposition devait s'appliquer dès la promulgation de la loi. Le troisième est l'essor rapide des fonds à effet de levier, qui démultiplient les variations quotidiennes d'un indice. Ce sont les raisons que le KEIA donne à la hausse du KOSPI, et non un calcul tiré du film.
Une chute brutale, puis un rebond record
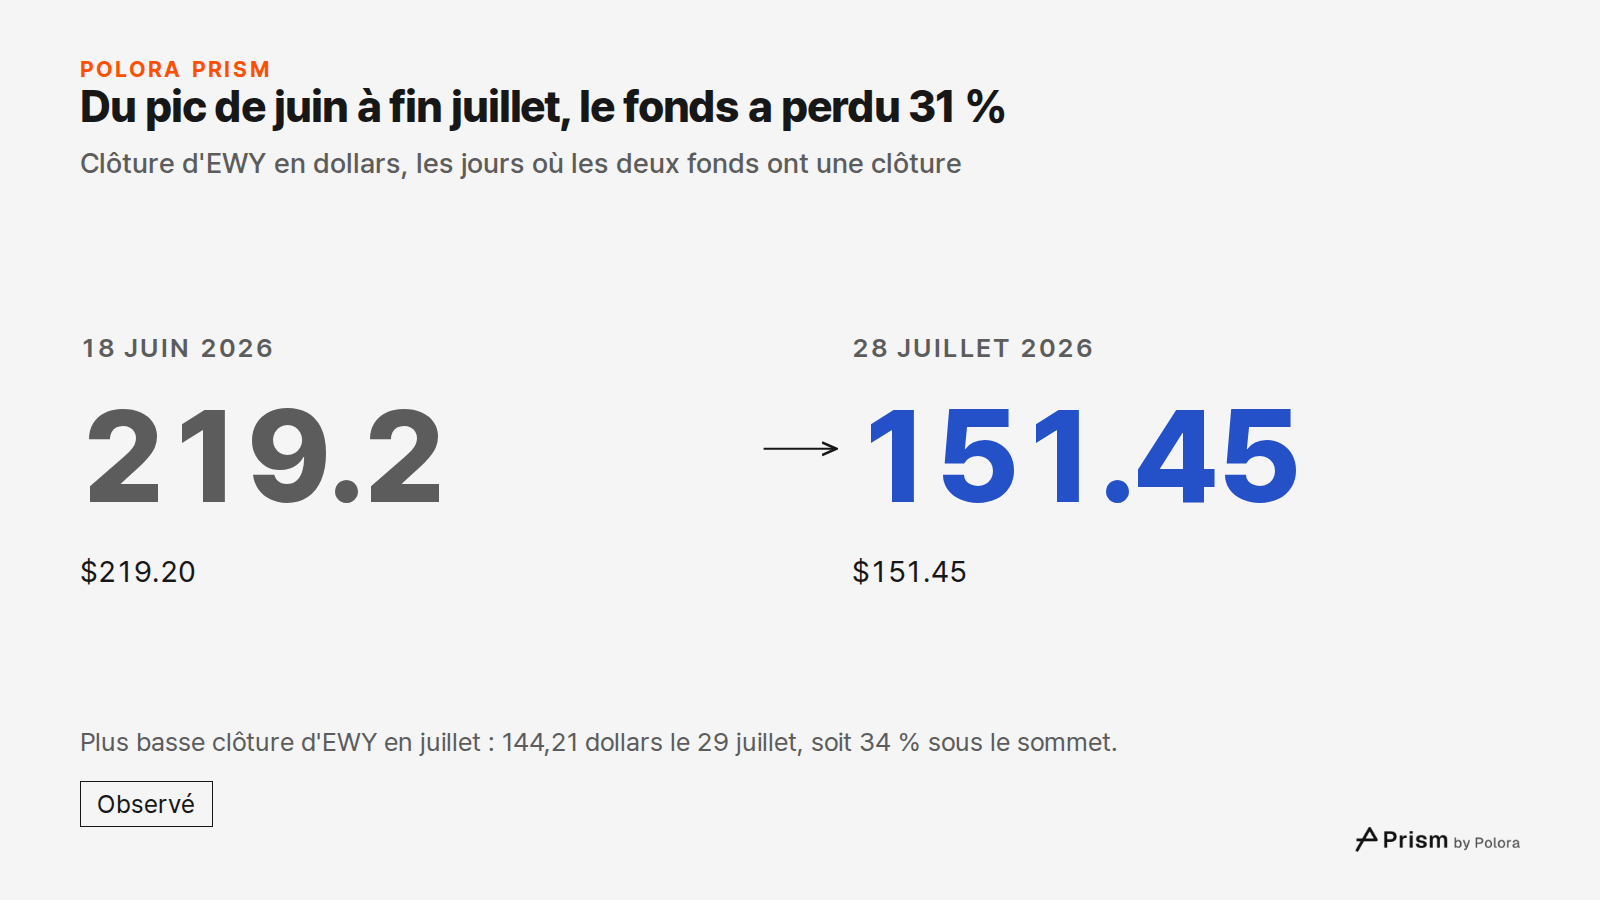
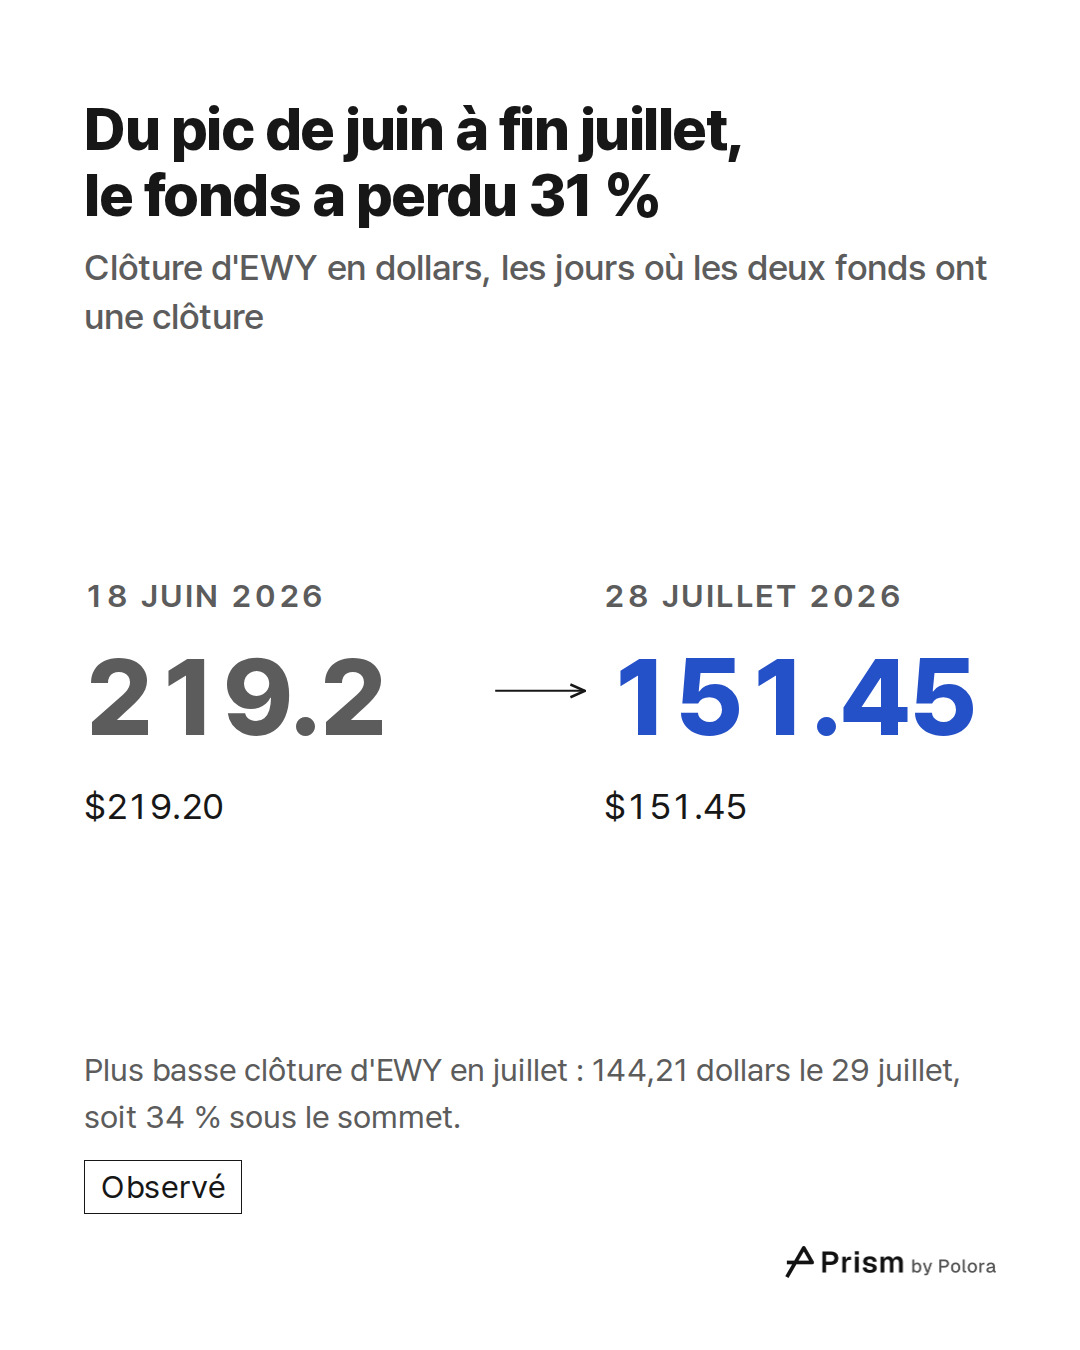
Le cours a ensuite connu de fortes secousses. Le film, qui n'utilise que les jours où les deux fonds ont une clôture dans les données, montre un recul d'EWY de 31 % par rapport au sommet de juin, jusqu'à 151,45 dollars le 28 juillet. La plus basse clôture d'EWY en juillet a en réalité été de 144,21 dollars, le 29 juillet, un jour sans clôture du fonds S&P 500 dans les données ; le film ne la retient donc pas. Jusqu'à ce point bas, la chute depuis le sommet atteignait 34 %, soit environ un tiers du cours.
Le dernier jour de Bourse de juillet, CNBC a rapporté que le KOSPI avait opéré le retournement le plus net de son histoire. La chaîne reliait ce rebond à la hausse des valeurs technologiques américaines après les bons résultats de Microsoft, Amazon et Meta. Un gérant de fonds cité par CNBC estimait que les rachats de positions à découvert et les rééquilibrages des fonds à effet de levier avaient amplifié la hausse. Le KEIA avait déjà mis en garde contre ce type de turbulences. Il écrivait que l'indice de volatilité de la Bourse coréenne avait dépassé son pic de la crise financière de 2008 et que la place de Séoul avait déclenché à plusieurs reprises en 2026 des suspensions de cotation sur l'ensemble du marché. Selon l'institut, la volatilité et la dépendance du marché à l'égard de deux entreprises d'un même secteur étaient plus préoccupantes que le niveau de l'indice.
Où en étaient les courbes à la mi-octobre
Le 13 octobre 2026, dernière clôture disponible dans les données, EWY valait 166,56 dollars, environ un quart sous son sommet de juin. Sur l'échelle de 2014, la Corée était à 270 et le fonds S&P 500 à 425. L'envolée a réduit l'écart sans le combler. Parmi les jours disponibles, la dernière fois que la courbe coréenne a dépassé celle du fonds S&P 500 remonte à août 2014.
Comment les chiffres ont été établis, et ce qu'ils laissent de côté
Les cours de clôture proviennent des données sur les défauts de livraison publiées par la Securities and Exchange Commission (SEC), le régulateur des marchés financiers américains. Ces fichiers recensent les titres qui n'ont pas été livrés à temps après une transaction, avec le cours de clôture de la veille. Un fonds n'y figure que les jours où il a connu un tel défaut, si bien que certains jours manquent. Le film n'utilise que les 1 821 jours de Bourse pour lesquels les deux fonds ont une clôture dans les données, et n'en complète aucun. La SEC précise qu'elle ne peut garantir que ses cours correspondent aux clôtures publiées ailleurs. Chaque clôture a été comparée aux cours de clôture officiels de la Bourse figurant dans un historique de cours quotidien distinct. Certains jours, l'écart atteint une fraction de pour cent, surtout avant 2017. C'est assez pour décaler d'un point une poignée de valeurs du graphique, toutes situées entre 2014 et 2016. Aucun des chiffres cités ici n'en est modifié.
La SEC publie ces fichiers par quinzaine, la seconde moitié d'un mois étant mise en ligne vers le milieu du mois suivant. Le dernier fichier disponible au moment de la rédaction couvre la première quinzaine d'octobre, et le 13 octobre 2026 est le dernier jour qui y comporte une clôture des deux fonds. Les actions coréennes ont continué de bouger depuis, et cet article ne couvre pas cette période.
Les deux fonds versent des dividendes. En les intégrant, on obtiendrait deux courbes plus hautes, et cet article ne calcule pas de combien. La période commence en janvier 2014 ; un autre point de départ donnerait d'autres multiples. Il s'agit d'un relevé du passé : il ne suppose rien de l'évolution future de l'un ou l'autre fonds et ne promet rien pour la suite.
- SEC, Fails-to-Deliver Data
- Korea Economic Institute of America, "Explaining South Korea's Stock Market Boom" (Randall S. Jones, July 22, 2026)]
- The Korea Times, "New regulation to enforce stricter governance for companies, commitment to shareholders" (July 3, 2025)]
- CNBC, "South Korea's Kospi, Samsung, SK Hynix: meltdown to record rebound" (July 31, 2026)]
- StockAnalysis, iShares MSCI South Korea ETF (EWY) profile
- State Street, SPDR S&P 500 ETF Trust (SPY)
![Sources 6 : sec.gov · SEC, Fails-to-Deliver Data], keia.org · Korea Economic Institute of America, "Explaining South Korea's Stock Market Boom" (Randall S. Jones, July 22, 2026)], koreatimes.co.kr · The Korea Times, "New regulation to enforce stricter governance for companies, commitment to sharehol](https://media.cdn.polora.ai/picks/2026/11/pickrun_e9845f2b34534201/RtY4WG9xkkQFbT-M-slide-08--les-actions-cor-ennes.jpg)