Comment lire le graphique
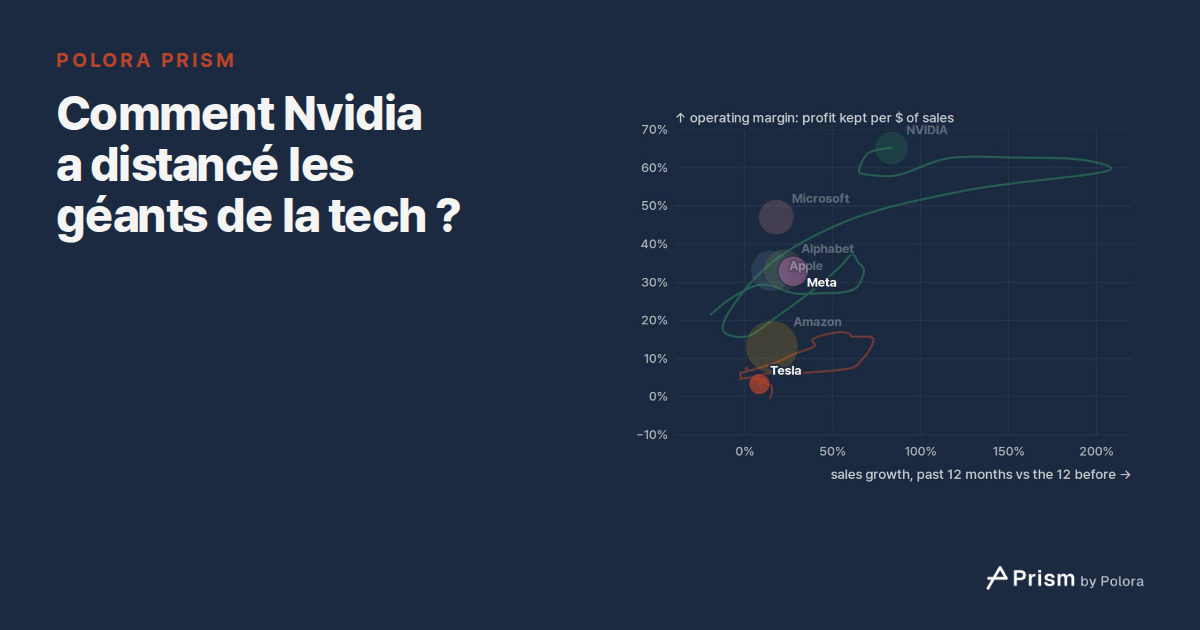
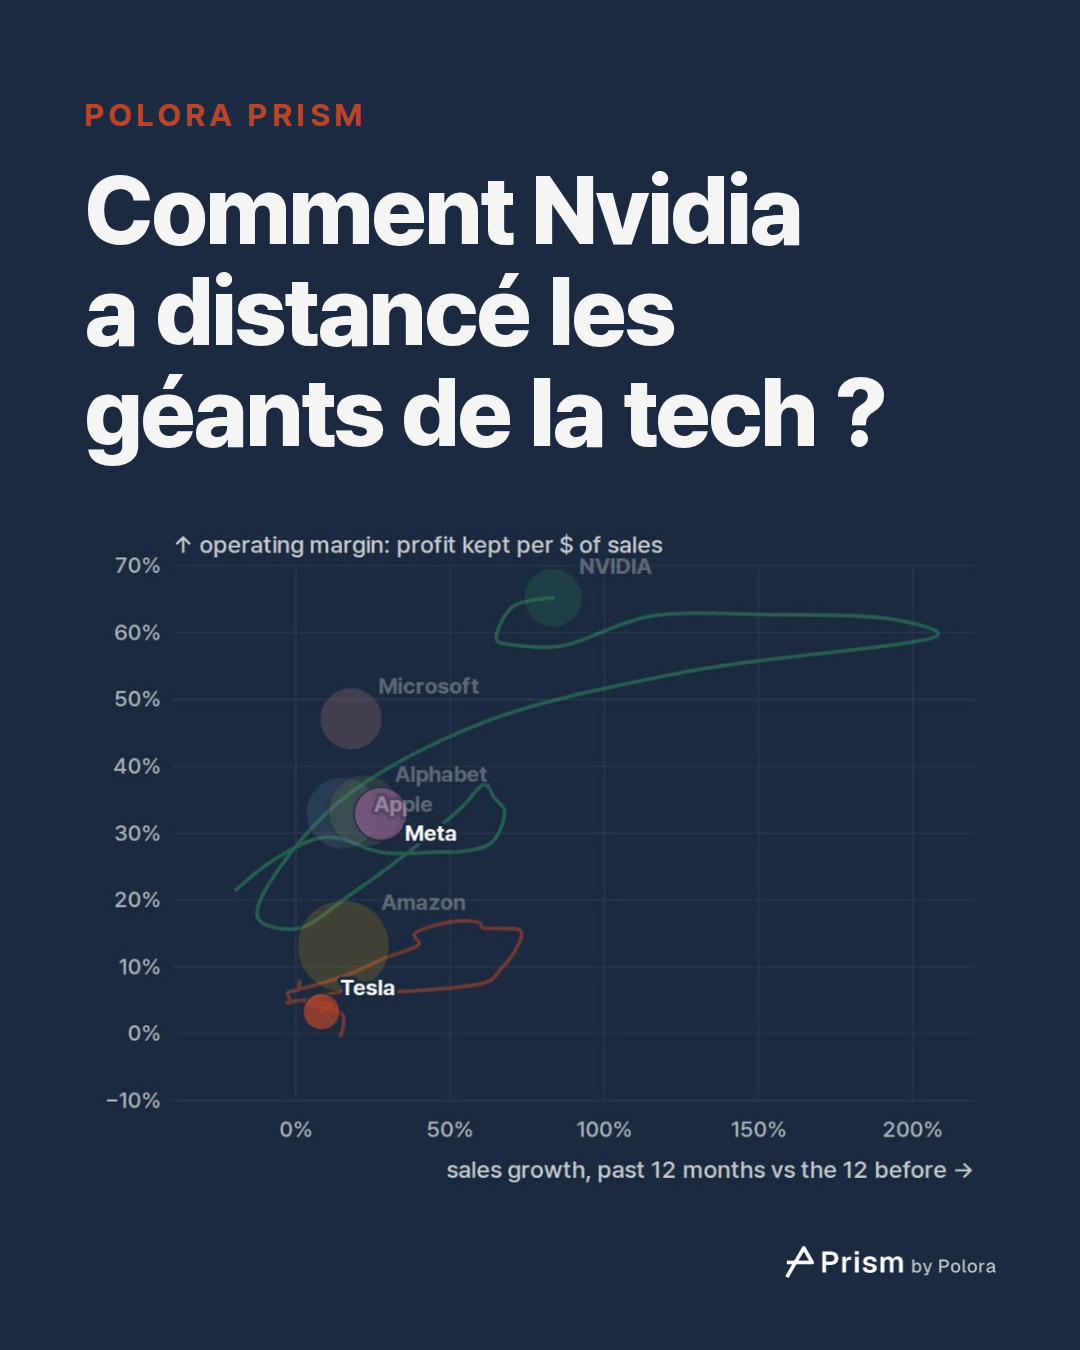
Le graphique animé place sept entreprises (Apple, Microsoft, Alphabet, Amazon, Meta, Nvidia et Tesla) selon deux mesures, toutes deux calculées sur les douze derniers mois. L'axe horizontal montre la croissance des ventes : le chiffre d'affaires des quatre derniers trimestres comptables d'une entreprise, comparé à celui des quatre précédents. L'axe vertical montre la marge opérationnelle : le résultat opérationnel divisé par le chiffre d'affaires sur les mêmes quatre trimestres. Le résultat opérationnel, c'est ce qui reste des ventes une fois payés les coûts de fonctionnement de l'entreprise, avant intérêts et impôts. Lue en pourcentage, la marge indique combien de cents de bénéfice opérationnel l'entreprise garde sur chaque dollar de ventes. La taille de chaque bulle correspond aux ventes des douze mois.
Tous les chiffres proviennent des rapports trimestriels et annuels que les entreprises déposent auprès de la Securities and Exchange Commission (SEC), le régulateur boursier américain. Chacun a été recoupé avec une autre publication, le plus souvent le communiqué de résultats de l'entreprise. Le graphique avance d'un trimestre à la fois, des douze mois à fin décembre 2019 aux douze mois à fin septembre 2026. Les totaux sur douze mois gomment les effets saisonniers. Revers de la médaille : un trimestre exceptionnellement bon ou mauvais pèse pendant un an sur les totaux d'une entreprise.
Un peloton resserré
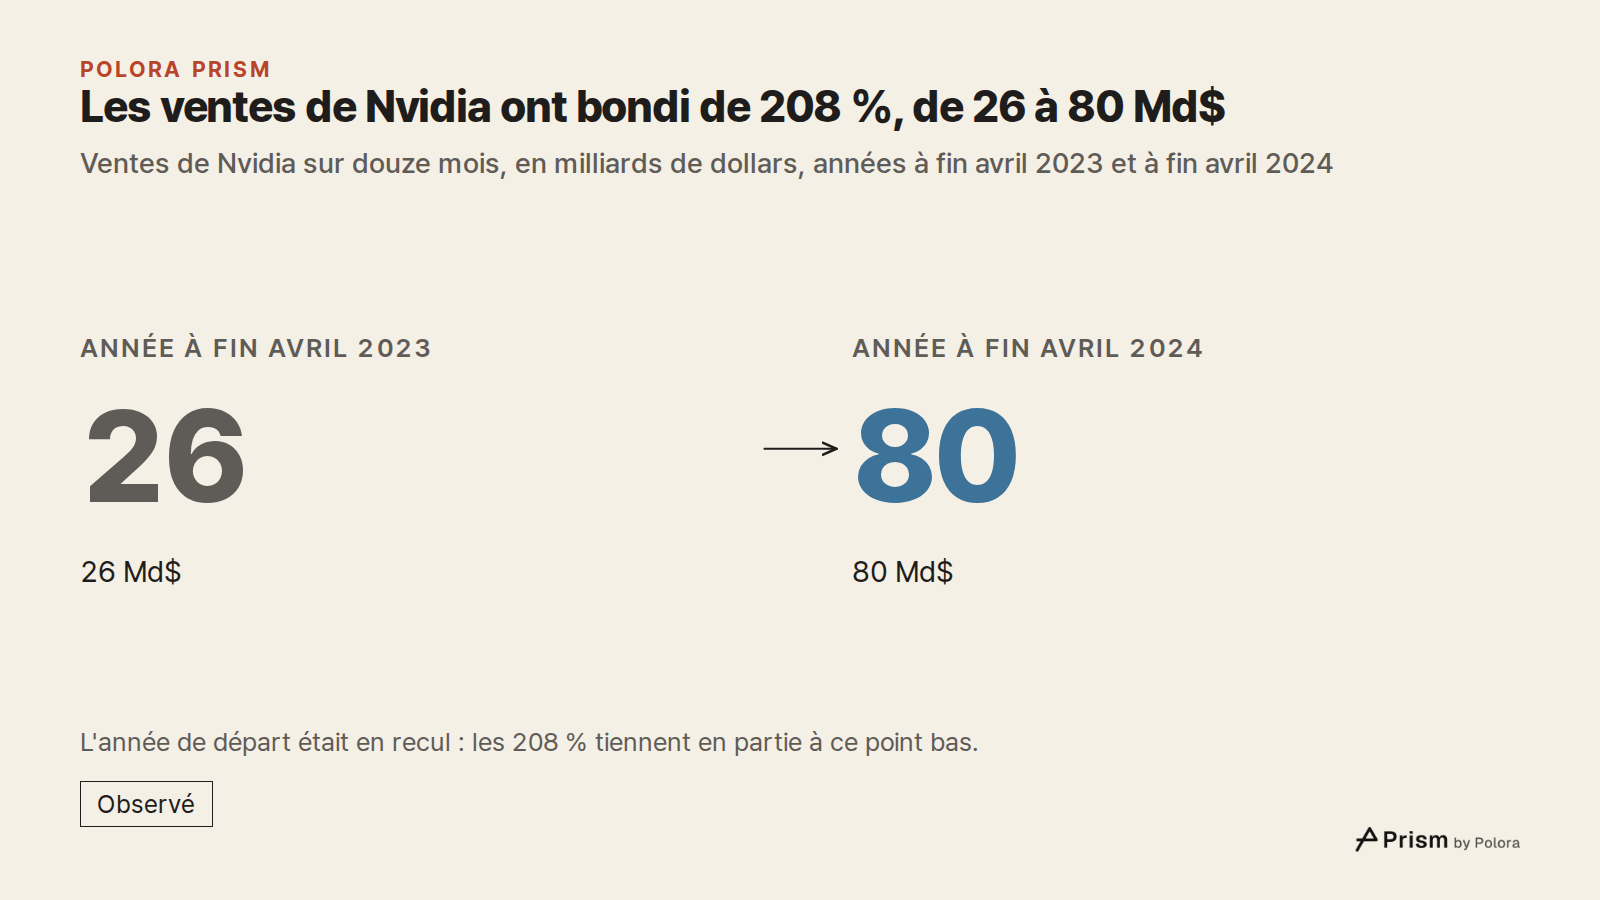
Depuis l'échappée de Nvidia, les six autres sont restées bien plus groupées. Sur les douze mois à fin septembre 2026, la marge opérationnelle de Microsoft était de 47,1 %, pour une croissance des ventes de 17,9 %. Alphabet affichait une marge de 33,3 % et une croissance de 22,2 %, Apple une marge de 33,0 % et une croissance de 15,1 %. Les ventes d'Amazon ont progressé de 15,4 %, avec une marge de seulement 13,1 %.
Auparavant, le peloton s'était déjà déplacé deux fois à peu près d'un seul bloc. En 2021, la plupart ont filé vers la droite du graphique, celle d'une croissance plus rapide : les ventes d'Amazon ont progressé de 41 % sur les douze mois à fin mars 2021, et sa croissance a atteint son pic avant celle des autres. En 2022, elles ont reflué : chacune des sept a terminé l'année avec une croissance plus faible qu'un an plus tôt. Cette année-là, les ventes de Meta ont reculé de 1 % et sa marge est tombée à 25 %, un chiffre qui inclut les charges de restructuration indiquées pour 2022 dans son communiqué de résultats. Tous les chiffres sont en dollars courants, sans correction de l'inflation.
Pourquoi la marge d'Amazon est si basse
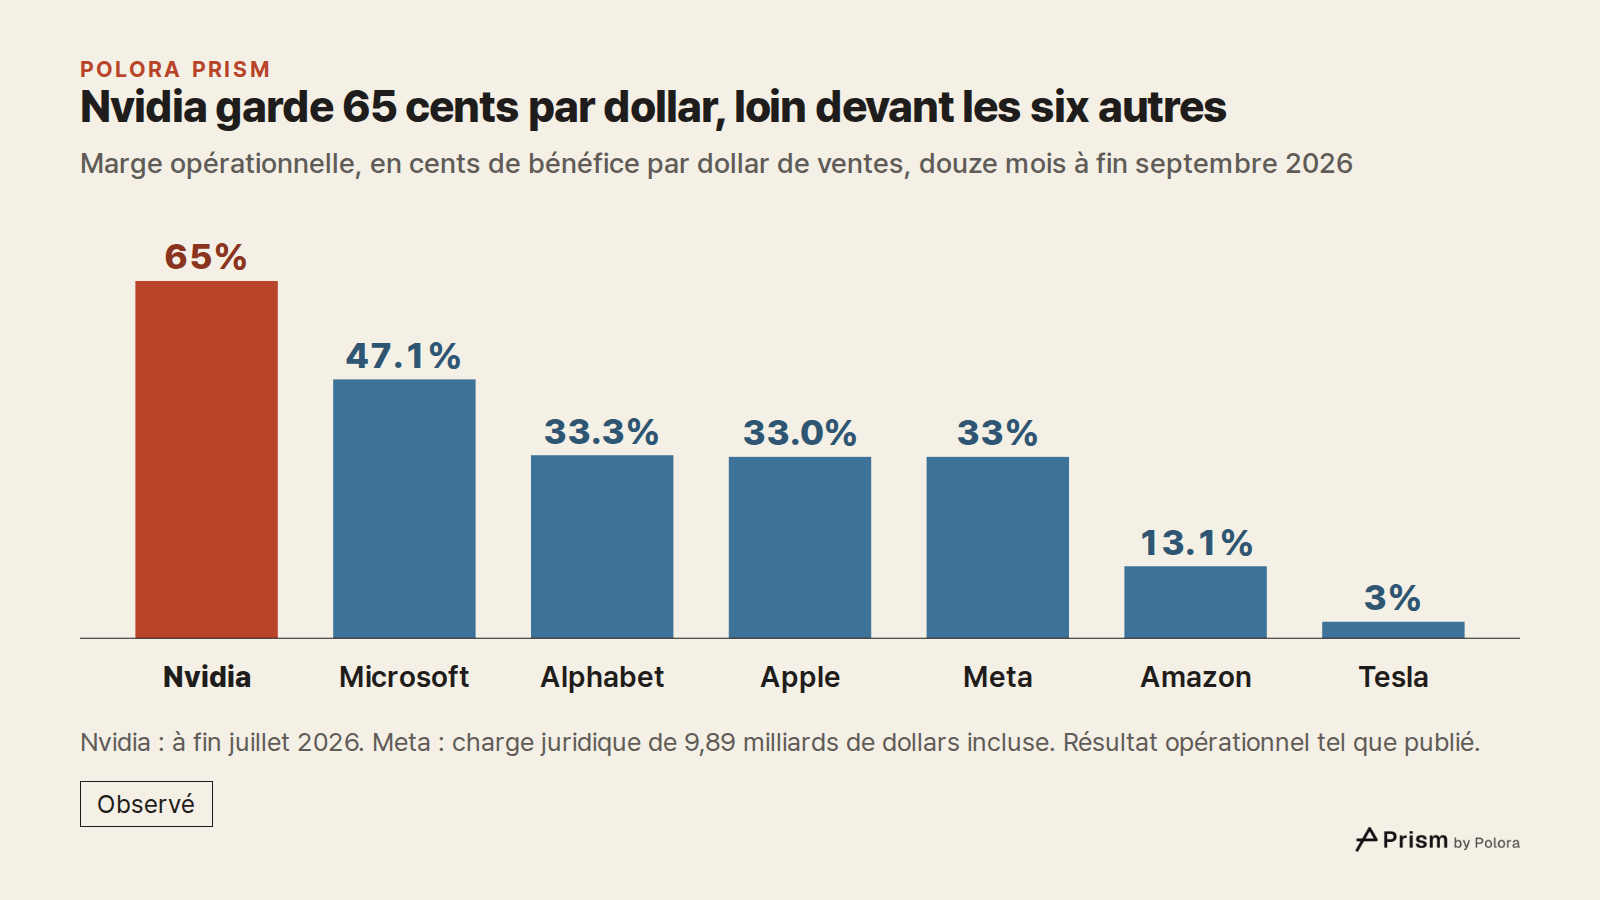
Les 13,1 % d'Amazon sont une moyenne entre des activités très différentes. Amazon publie ses résultats en trois segments. Sur les douze mois à fin septembre 2026, Amazon Web Services (AWS), sa branche de cloud (l'informatique à distance), a apporté 20 % des ventes du groupe mais 58 % de son résultat opérationnel. AWS dégageait une marge opérationnelle de 38 %. Les deux autres segments, Amérique du Nord et International, qui comprennent les boutiques en ligne d'Amazon, affichaient ensemble une marge d'environ 7 %. C'est Amazon elle-même qui découpe ces segments, et leur somme donne la totalité de son résultat opérationnel.
L'échappée de Nvidia
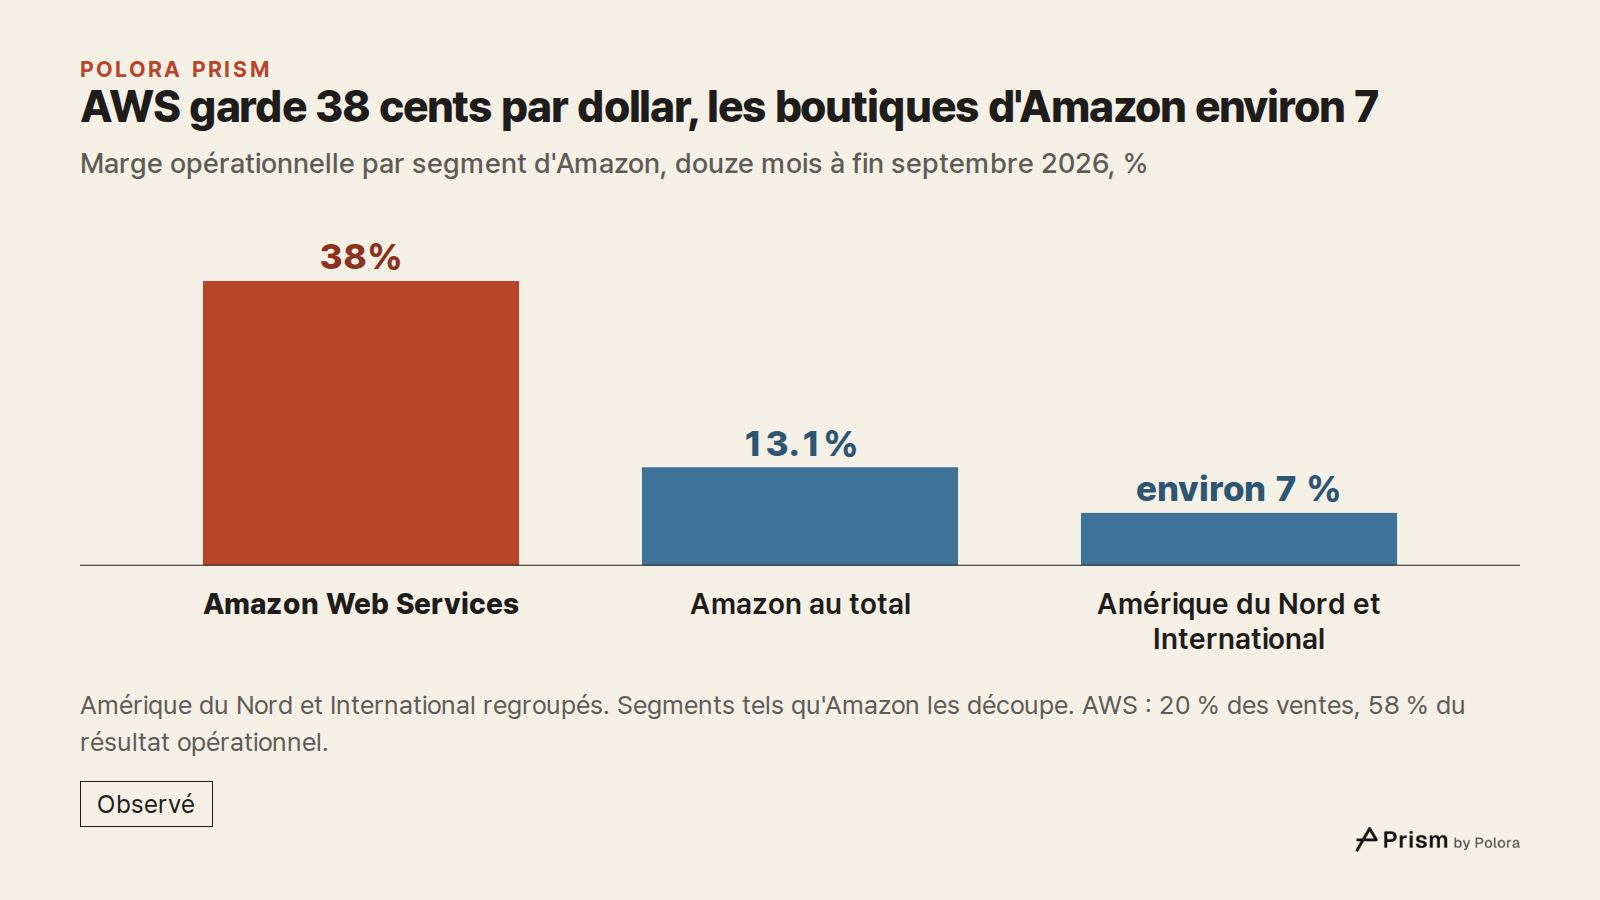
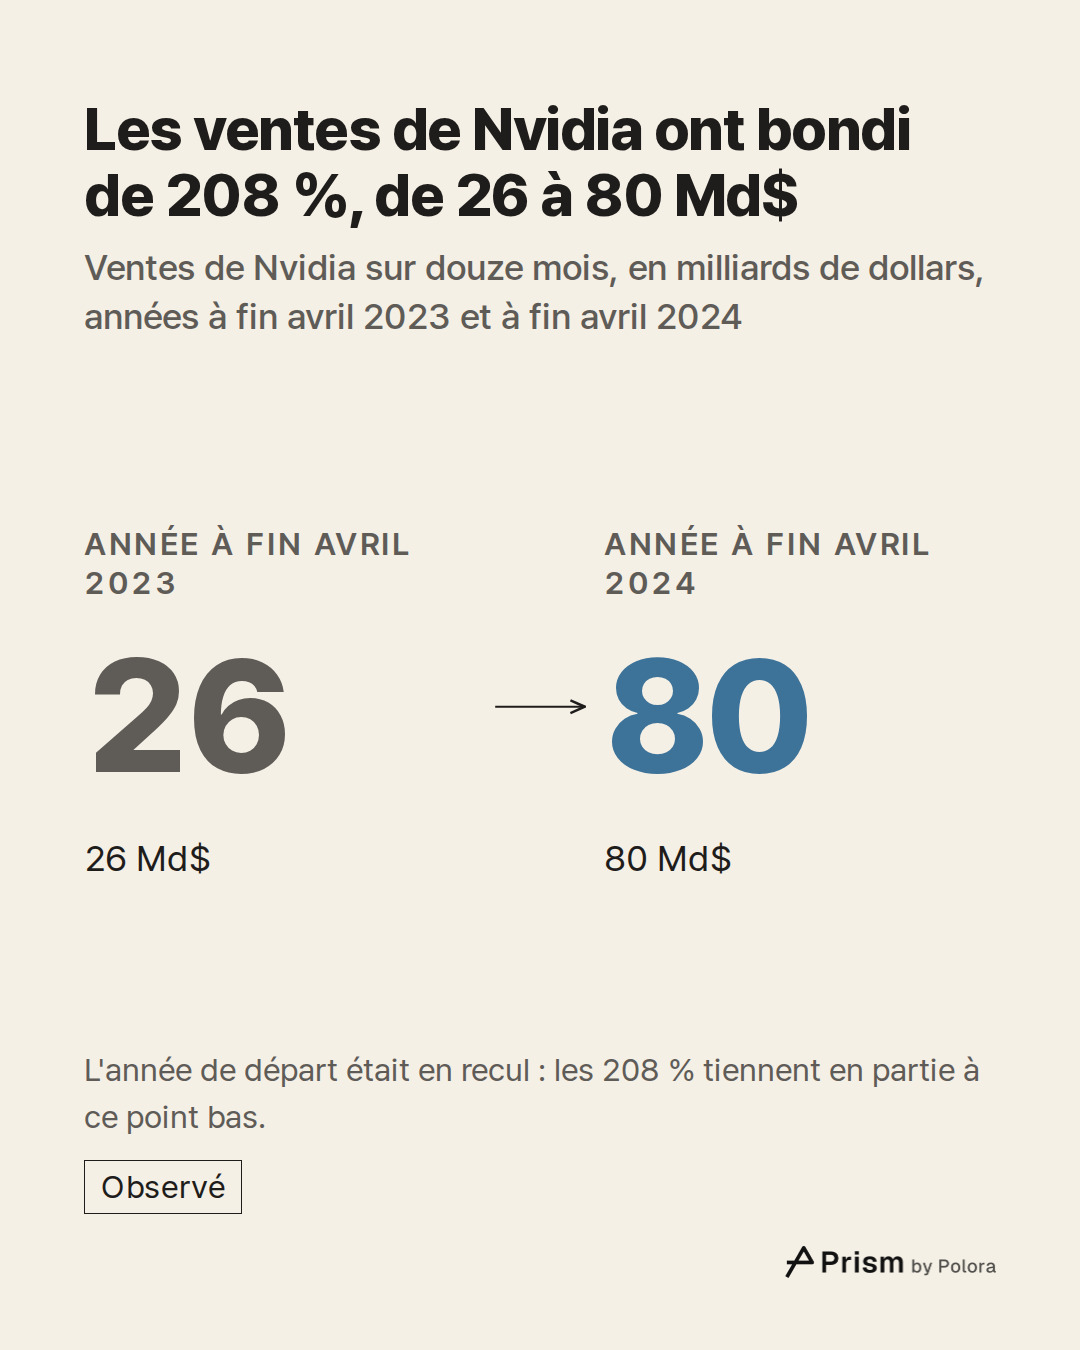
L'échappée de Nvidia est partie d'une année de recul : sur les douze mois à fin avril 2023, ses ventes, à 26 milliards de dollars, étaient inférieures à celles de l'année précédente. L'année suivante, elles ont atteint 80 milliards de dollars, en hausse de 208 %, avec une marge de 60 %. Ce pourcentage tient en partie à la faiblesse du point de départ.
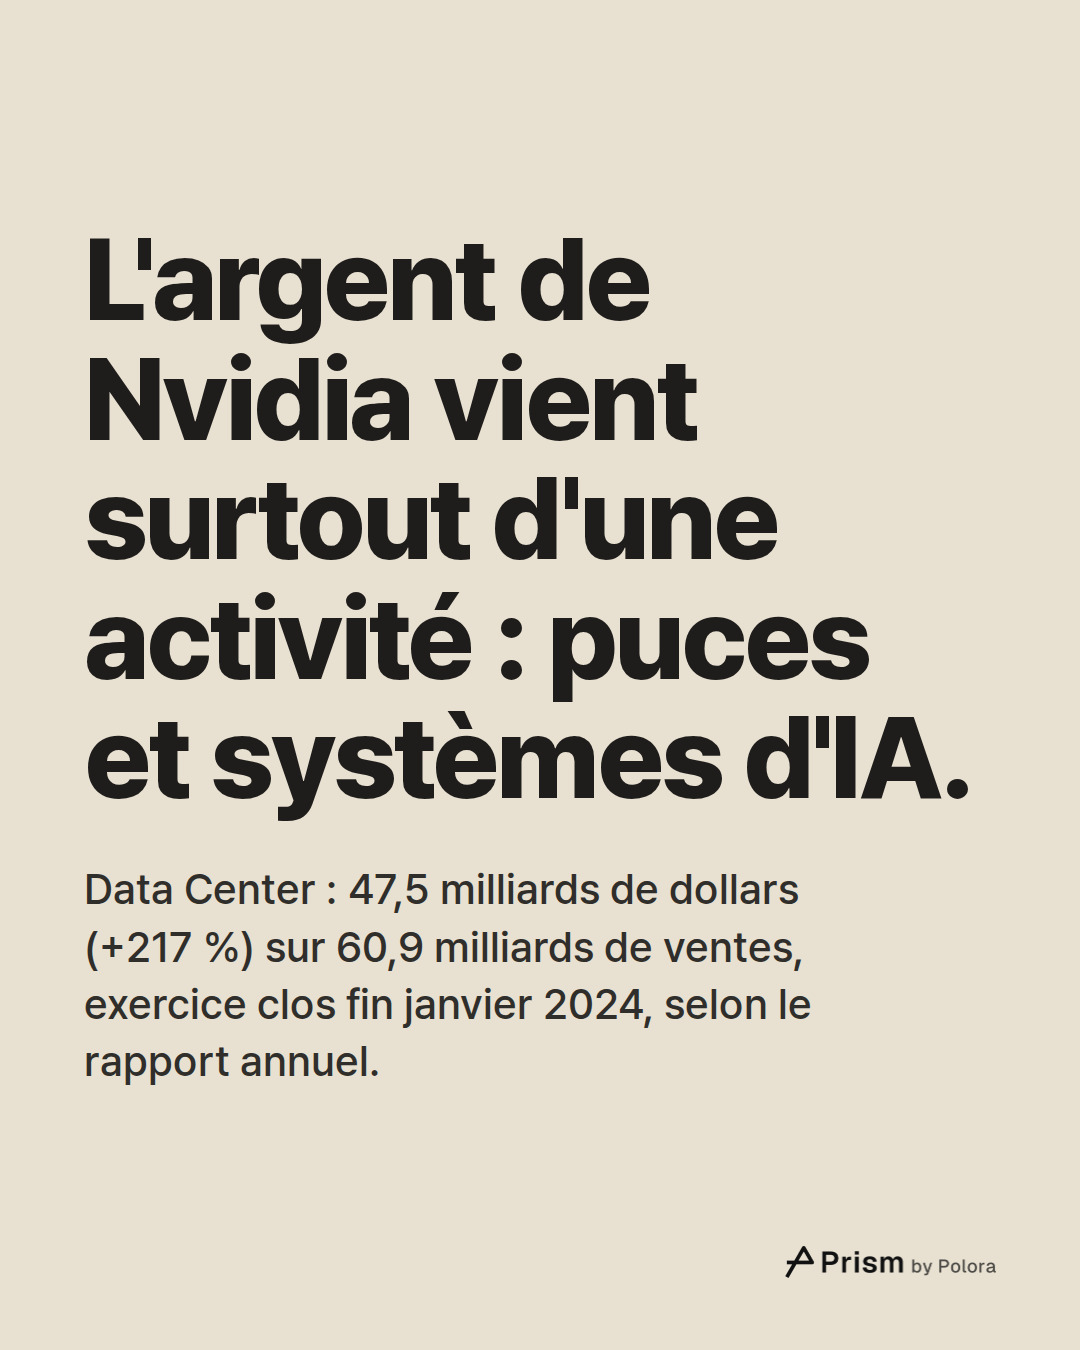
L'argent est venu surtout d'une seule activité. Le rapport annuel de Nvidia pour l'exercice clos fin janvier 2024, qui couvre l'essentiel de la même période, chiffre les revenus de sa division Data Center à 47,5 milliards de dollars, en hausse de 217 %, sur un total de 60,9 milliards. Data Center, que Nvidia présente comme l'une de ses plateformes de marché, vend les puces et les systèmes dont les entreprises du cloud, entre autres, se servent pour construire et faire tourner des modèles d'intelligence artificielle.
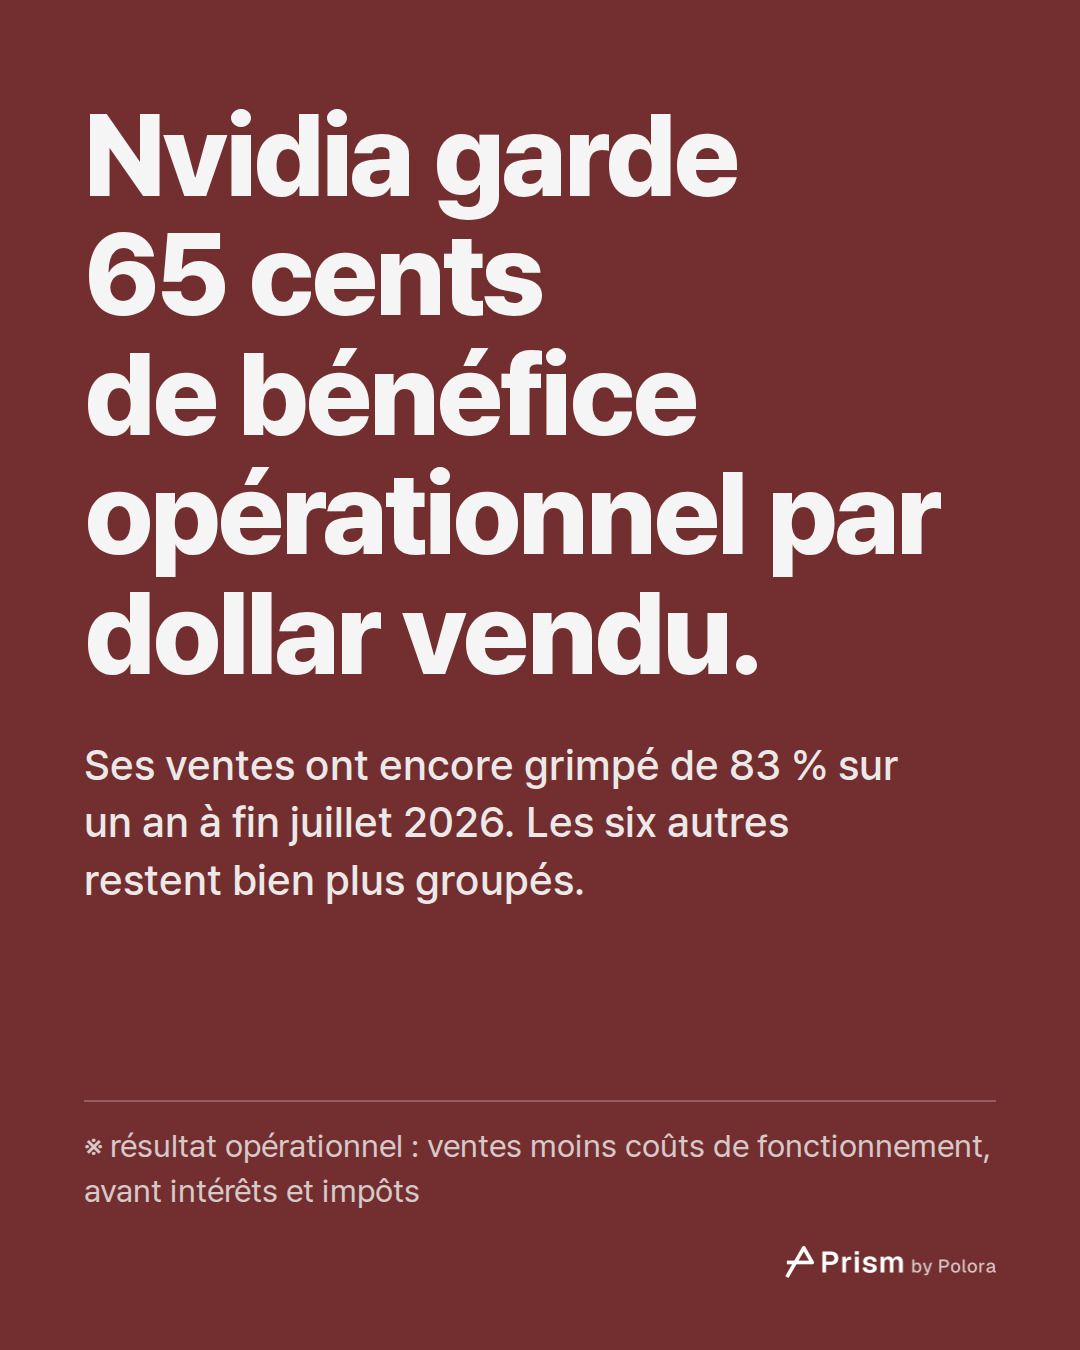
Le point le plus récent de Nvidia couvre les douze mois à fin juillet 2026 : des ventes en hausse de 83 %, avec une marge de 65 %. Les trimestres de l'exercice de Nvidia s'achèvent aux alentours de fin janvier, avril, juillet et octobre, si bien que son dernier point s'arrête environ deux mois avant celui des autres. Son trimestre clos fin octobre n'y figure pas.
Meta : les coûts ont crû plus vite que les ventes
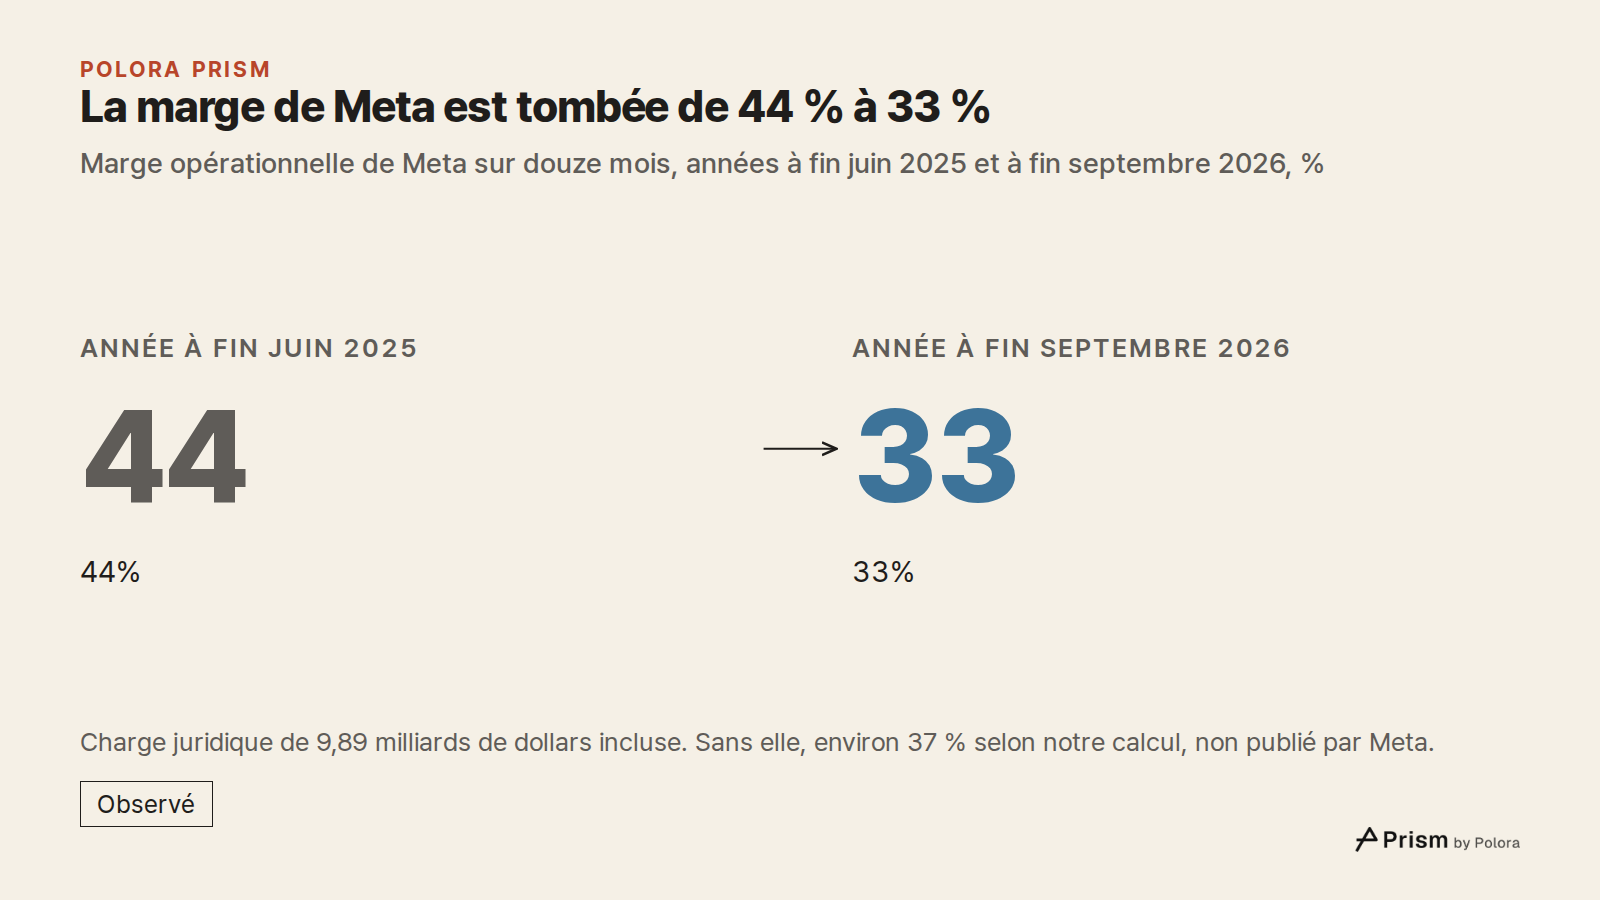
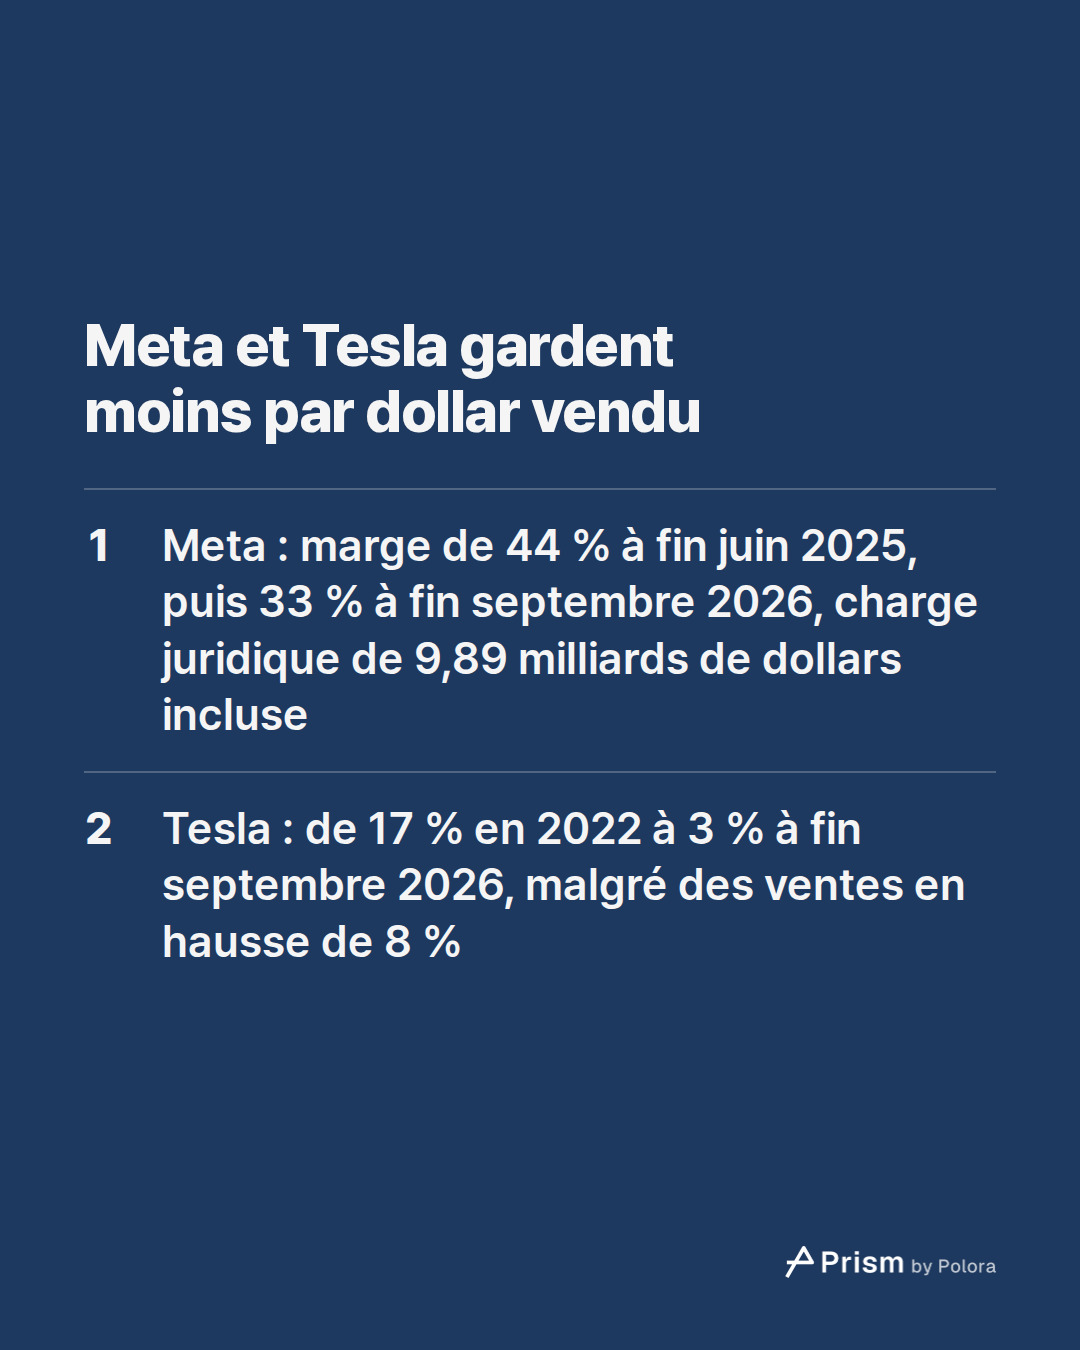
La marge opérationnelle de Meta était de 44 % sur les douze mois à fin juin 2025 et de 33 % sur les douze mois à fin septembre 2026. Sur cette période, ses coûts ont augmenté plus vite que ses ventes.
Deux postes de coûts ressortent de ses propres rapports. Le premier, ce sont les frais juridiques. Au troisième trimestre 2026, Meta a comptabilisé une charge de 9,89 milliards de dollars liée à un accord avec des procureurs généraux d'États américains, destiné à régler des poursuites portant sur la santé mentale des adolescents et les réseaux sociaux. Sans cette seule charge, sa marge sur douze mois aurait été d'environ 37 % au lieu de 33 %. Ce calcul est le nôtre, et non un chiffre publié par Meta.
Cette charge ne clôt pas le dossier. Le rapport trimestriel de Meta indique que l'accord prévoit des paiements pouvant atteindre environ 18,59 milliards de dollars, dont une partie dépend, selon les termes du rapport, de ce que « des acteurs du secteur tels que YouTube et TikTok acceptent des conditions similaires ». Son communiqué de résultats précise que d'autres procès liés aux jeunes sont programmés.
Le second tient à ses centres de données, aux services de cloud et aux modèles d'IA qu'elle fait tourner. Le rapport trimestriel de Meta le cite, avec la charge juridique, parmi les raisons de la hausse de ses coûts au dernier trimestre. Son communiqué du deuxième trimestre ajoute que les douze mois à fin juin 2026 comprenaient déjà des charges juridiques et des indemnités de licenciement liées aux suppressions de postes de mai 2026.
Tesla a pris le chemin inverse
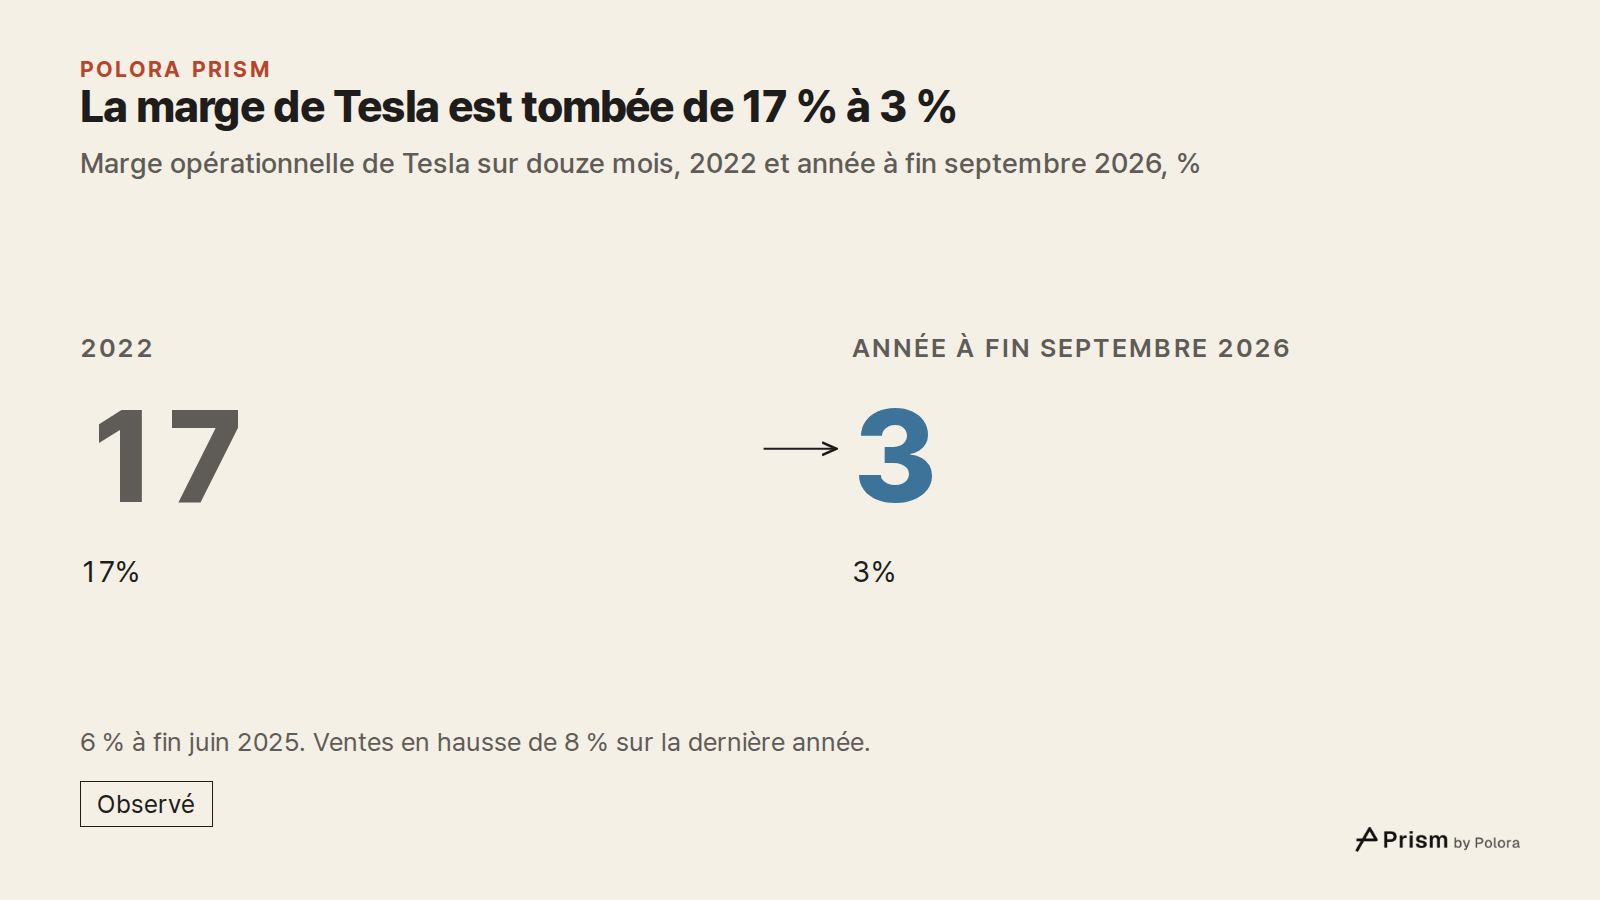
La marge opérationnelle de Tesla était de 17 % en 2022, de 6 % sur les douze mois à fin juin 2025 et de 3 % sur les douze mois à fin septembre 2026, alors même que ses ventes progressaient de nouveau, de 8 %.
Une partie du chiffre d'affaires de Tesla vient de la vente de crédits réglementaires. Comme l'explique dans les grandes lignes Not a Tesla App, un site d'actualité consacré à Tesla, les régulateurs de territoires comme la Californie ou l'Union européenne imposent aux constructeurs de vendre une certaine part de véhicules zéro émission. Un constructeur qui n'y parvient pas peut payer une amende ou acheter des crédits à un constructeur qui dépasse son quota, comme Tesla. Les revenus que Tesla tire de ces crédits sont passés de 2,1 milliards de dollars sur les douze mois à fin septembre 2025 à 1,2 milliard sur les douze mois à fin septembre 2026, période sur laquelle son résultat opérationnel total s'élevait à 3,5 milliards de dollars.
Dans sa présentation aux actionnaires, Tesla compare son dernier trimestre au même trimestre un an plus tôt et compte la baisse des revenus tirés des crédits réglementaires parmi les raisons du recul de son résultat opérationnel. Elle cite aussi la hausse de ses dépenses d'exploitation, liée à des projets de recherche, à la rémunération en actions et aux frais généraux. Son rapport trimestriel indique que de récentes mesures gouvernementales ont restreint certains de ces programmes de crédits. Tesla comptabilise les crédits comme du chiffre d'affaires sans dire ce qu'ils lui coûtent, si bien que ses documents ne permettent pas de savoir quelle part de son bénéfice ils représentent.
Ce que le graphique ne montre pas
Le bénéfice opérationnel est retenu tel que chaque entreprise le publie selon les normes comptables américaines, charges exceptionnelles comprises. Chaque entreprise trace aussi à sa manière la frontière entre coûts d'exploitation et autres coûts, si bien que leurs marges se comparent assez bien, mais pas à l'identique. Leurs exercices comptables diffèrent, et Apple comme Nvidia ont chacune connu un exercice avec une semaine supplémentaire, qui allonge un trimestre et décale un peu leurs taux de croissance l'année suivante.
Une marge et un taux de croissance décrivent la façon dont une entreprise a fonctionné au cours de l'année écoulée. Ils ne disent rien de la suite, ni pour les entreprises ni pour leurs actions.
- NVIDIA, Form 10-K for the fiscal year ended 28 January 2024
- NVIDIA, results for the second quarter of fiscal 2027 (quarter to July 2026), Form 8-K exhibit 99.1
- Meta Platforms, Form 10-Q for the quarter ended 30 September 2026
- Meta Platforms, third quarter 2026 results, Form 8-K exhibit 99.1
- Meta Platforms, second quarter 2026 results, Form 8-K exhibit 99.1
- Meta Platforms, fourth quarter and full year 2022 results, Form 8-K exhibit 99.1
- Amazon, third quarter 2026 results, Form 8-K exhibit 99.1
- Amazon, Form 10-Q for the quarter ended 30 September 2026
![Sources 8 : sec.gov · NVIDIA, Form 10-K for the fiscal year ended 28 January 2024], sec.gov · NVIDIA, results for the second quarter of fiscal 2027 (quarter to July 2026), Form 8-K exhibit 99.1], sec.gov · Meta Platforms, Form 10-Q for the quarter ended 30 September 2026] + 5](https://media.cdn.polora.ai/picks/2026/11/pickrun_2629464e53c448a1/boSPPdG6d38mQRVY-slide-07--comment-nvidia-a-t.jpg)