Ce qu'est une courbe des taux inversée
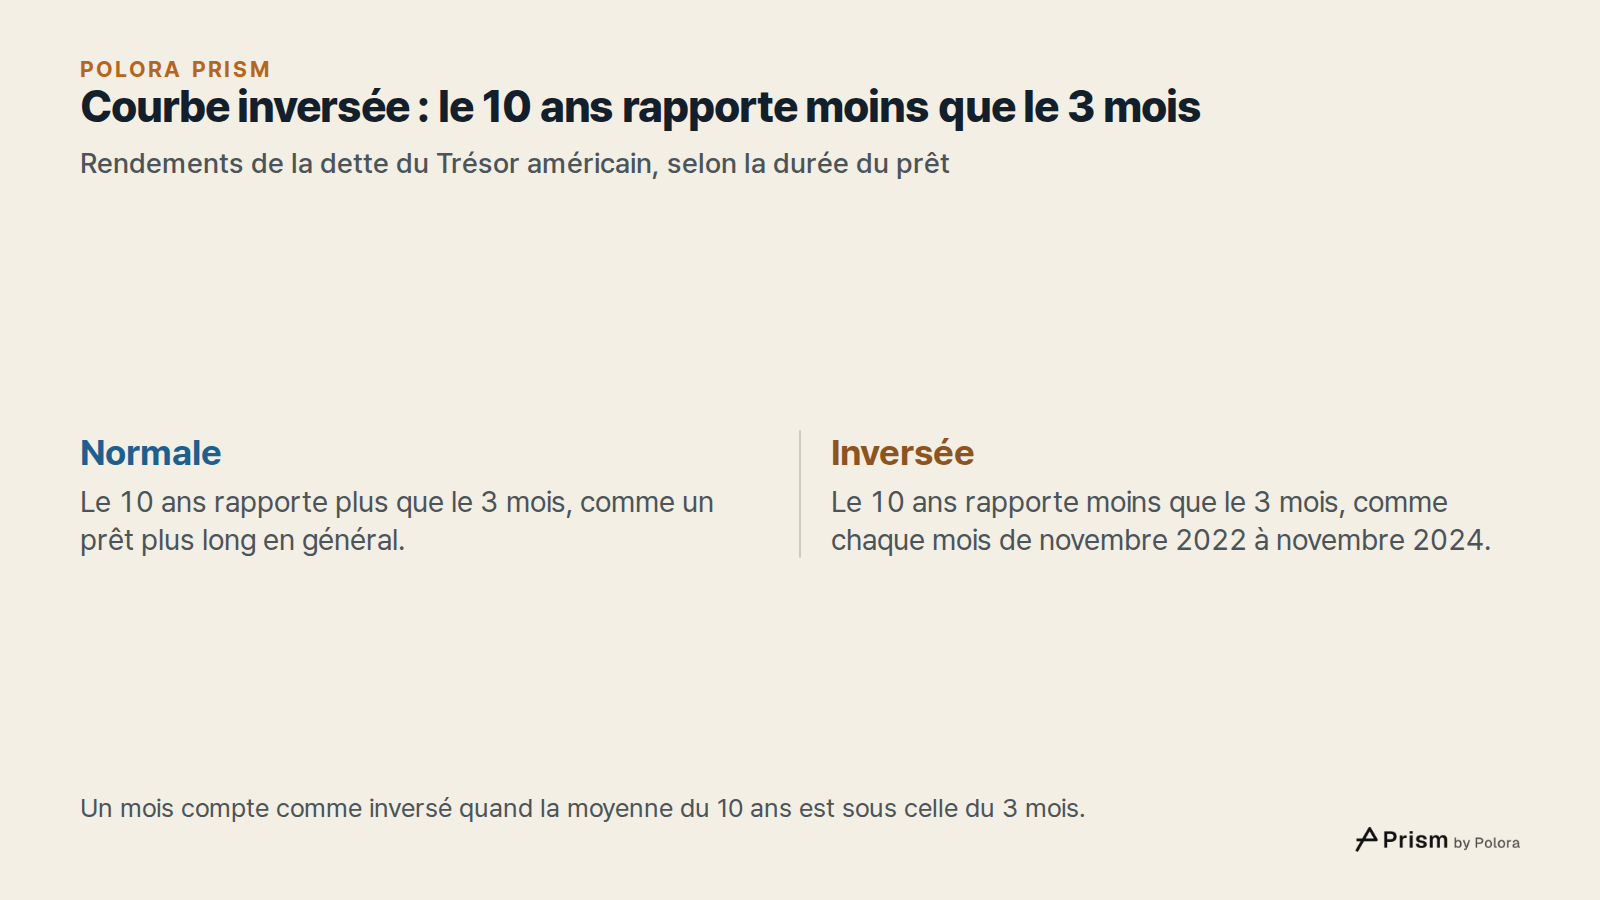
Le rendement d'un titre du Trésor américain est le gain annuel que le marché attend d'un prêt à l'État fédéral. Il mesure ce que les prêteurs exigent de l'État en échange de leur argent. Les taux cités ici sont des moyennes mensuelles de rendements quotidiens, calculées par la Réserve fédérale (la Fed, la banque centrale américaine) dans sa publication H.15. Ils portent sur la dette du Trésor à 3 mois, à 10 ans et à 30 ans.
En temps normal, prêter pour dix ans rapporte plus que prêter pour trois mois. La Fed de San Francisco explique qu'un taux long reflète deux choses. La première est le niveau que les investisseurs attendent pour les taux courts pendant ces années. La seconde est une prime de terme, c'est-à-dire le supplément de rendement exigé pour immobiliser son argent plus longtemps. La même source précise que cette prime peut être proche de zéro, voire négative. Quand le taux à 10 ans rapporte moins que le taux à 3 mois, on dit que la courbe des taux est inversée. C'est ce basculement que montre la vidéo.
Comment les taux courts ont dépassé les taux longs
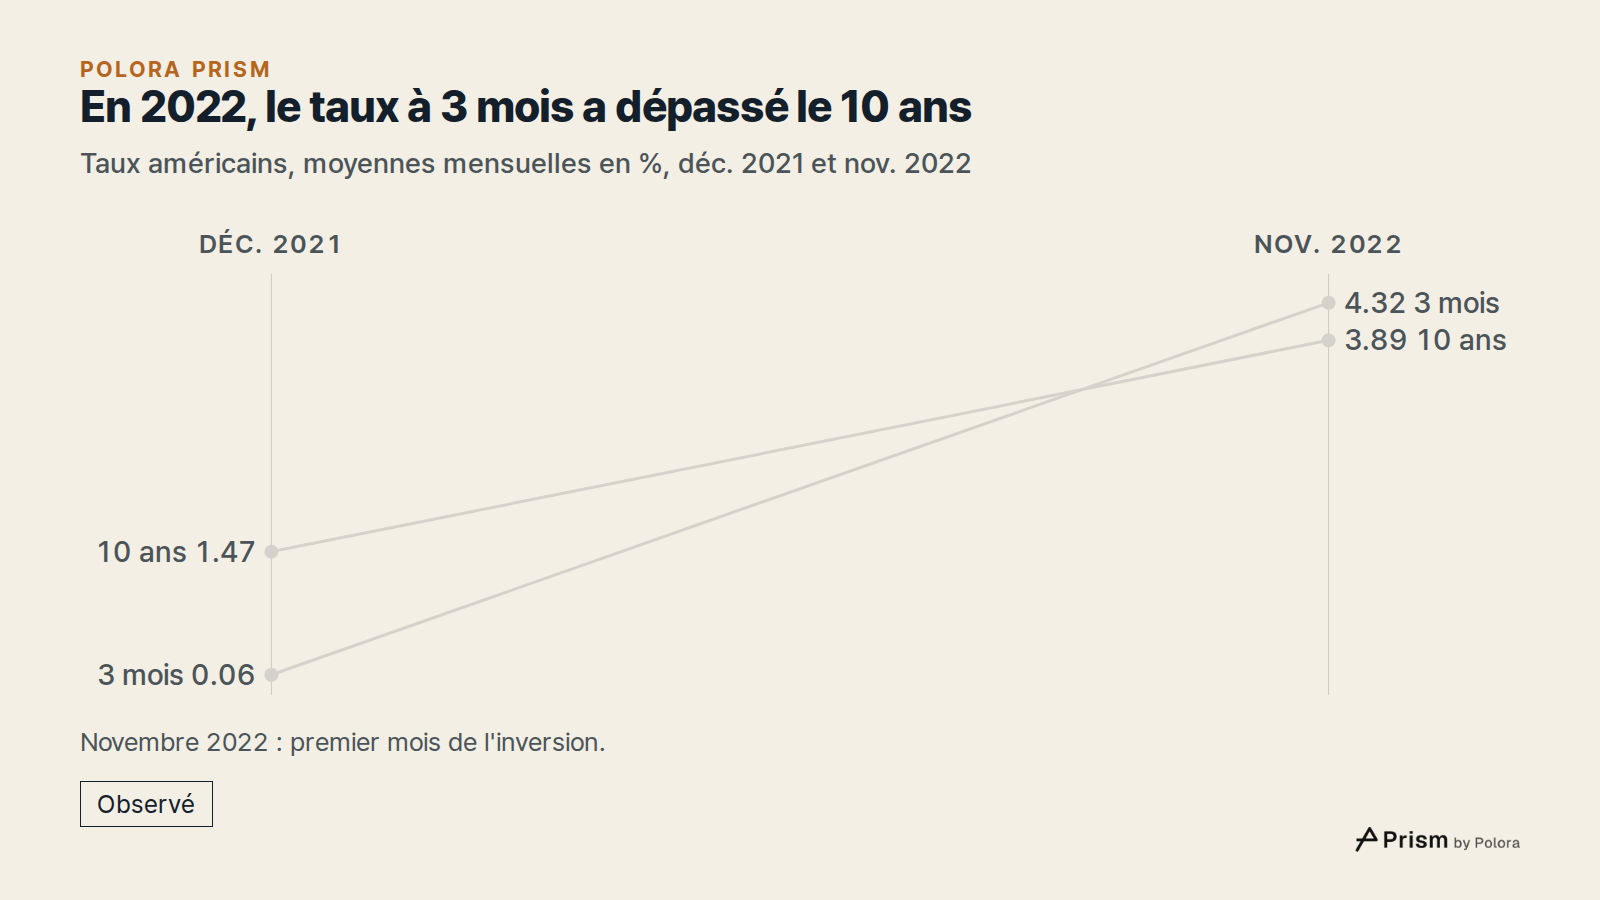
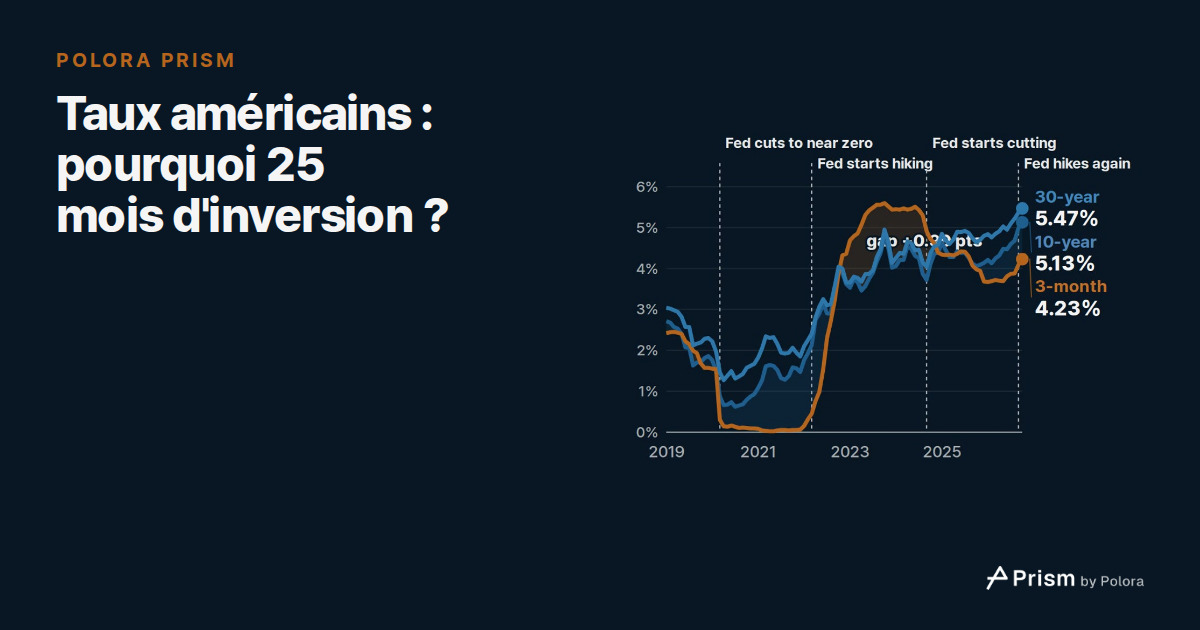
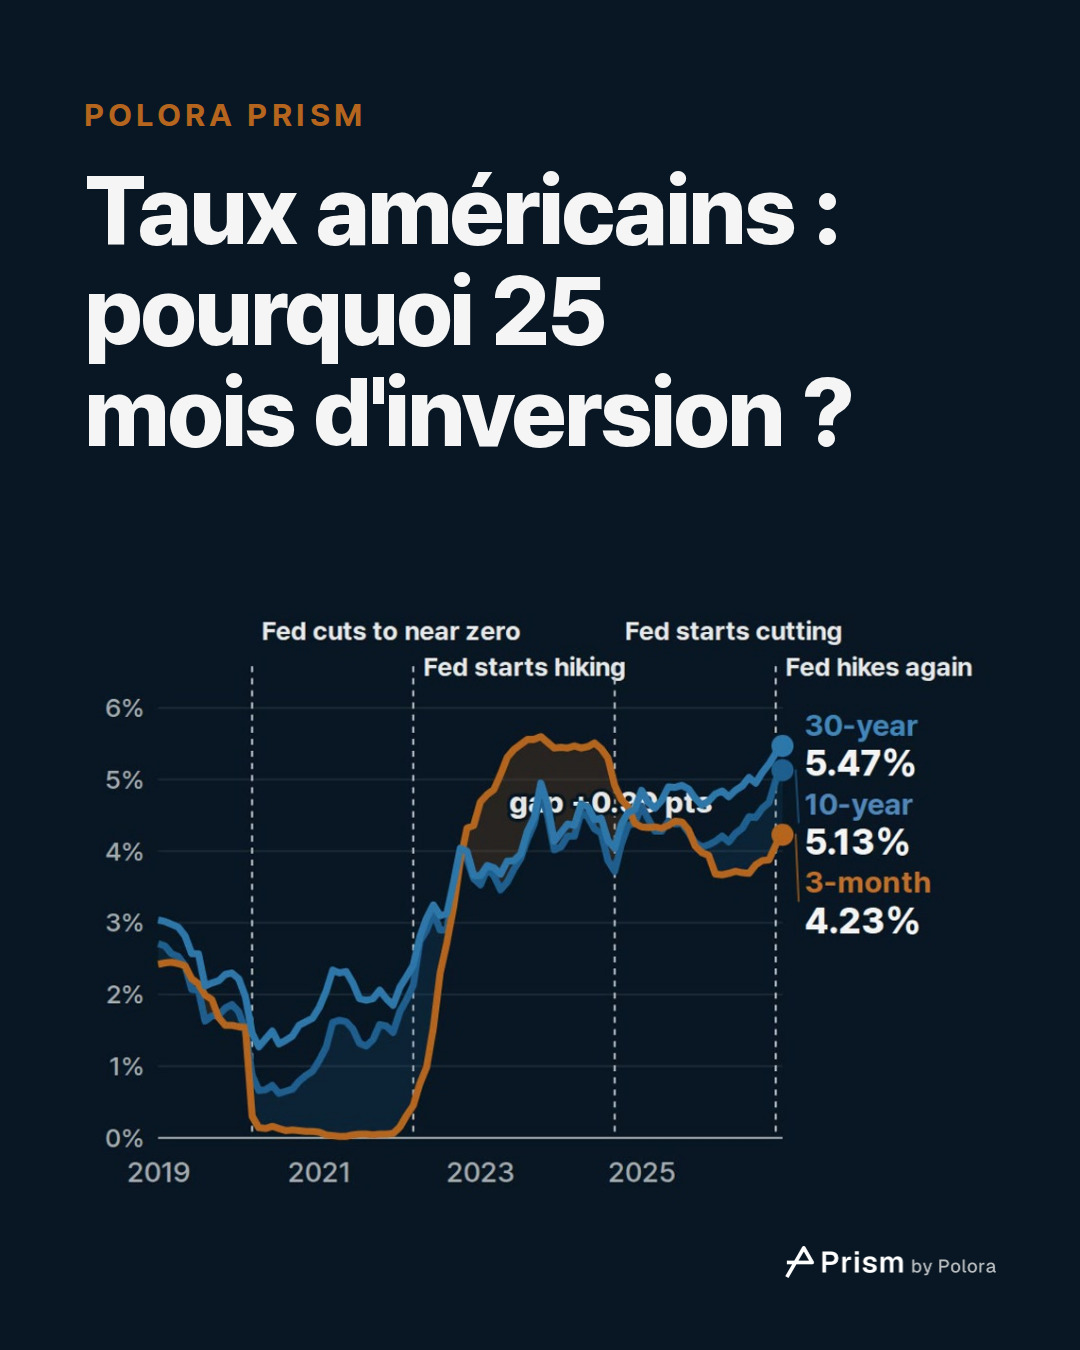
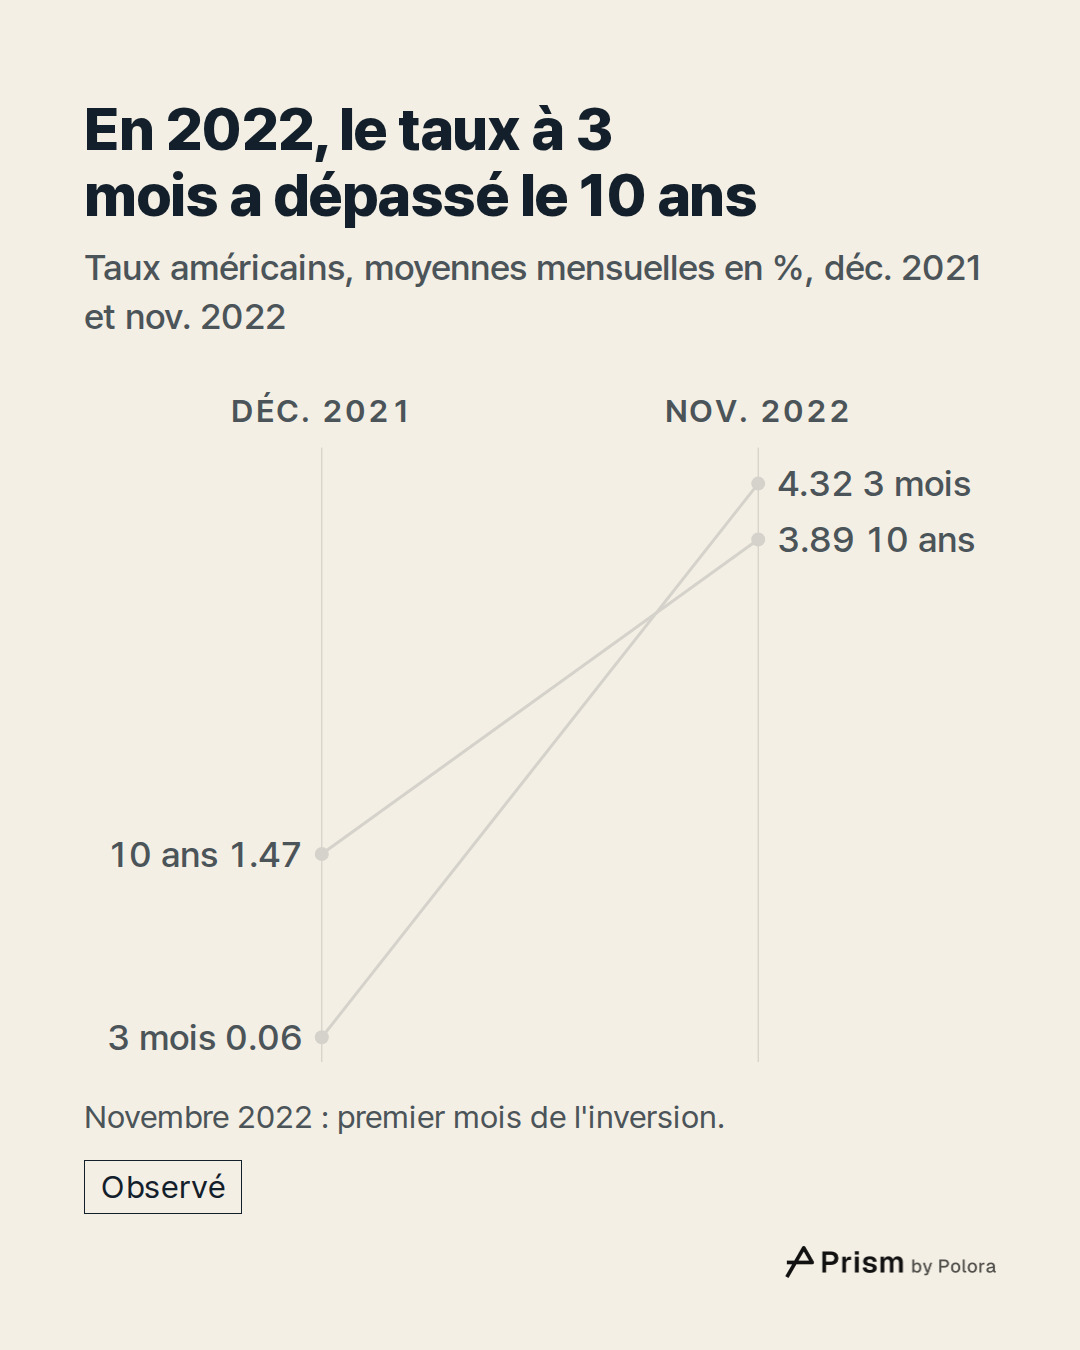
Fin 2021, le taux à 3 mois était presque nul : 0,06 % en décembre, contre 1,47 % pour le taux à 10 ans. En 2022, le taux court a monté beaucoup plus vite. Il atteignait déjà 0,31 % en février, avant même que la Fed ne commence à relever son taux directeur en mars, puis 4,32 % en novembre. Le taux à 10 ans a lui aussi progressé, mais plus lentement, jusqu'à 3,89 % en novembre. Ce mois-là a été le premier de l'inversion.
Selon la Fed de San Francisco, c'est le schéma habituel. Les inversions passées sont surtout venues d'une forte hausse des taux courts pendant que les taux longs bougeaient plus lentement. Et ce sont justement les taux courts que la Fed relève quand elle resserre sa politique monétaire.
C'est en mai 2023 que l'écart s'est le plus creusé. Ce mois-là, le taux à 3 mois était en moyenne de 5,31 % et le taux à 10 ans de 3,57 %, soit un écart de −1,74 point de pourcentage. L'inversion a duré jusqu'en novembre 2024. En décembre 2024, les deux taux affichaient la même moyenne : 4,39 %.
25 mois, une durée exceptionnelle
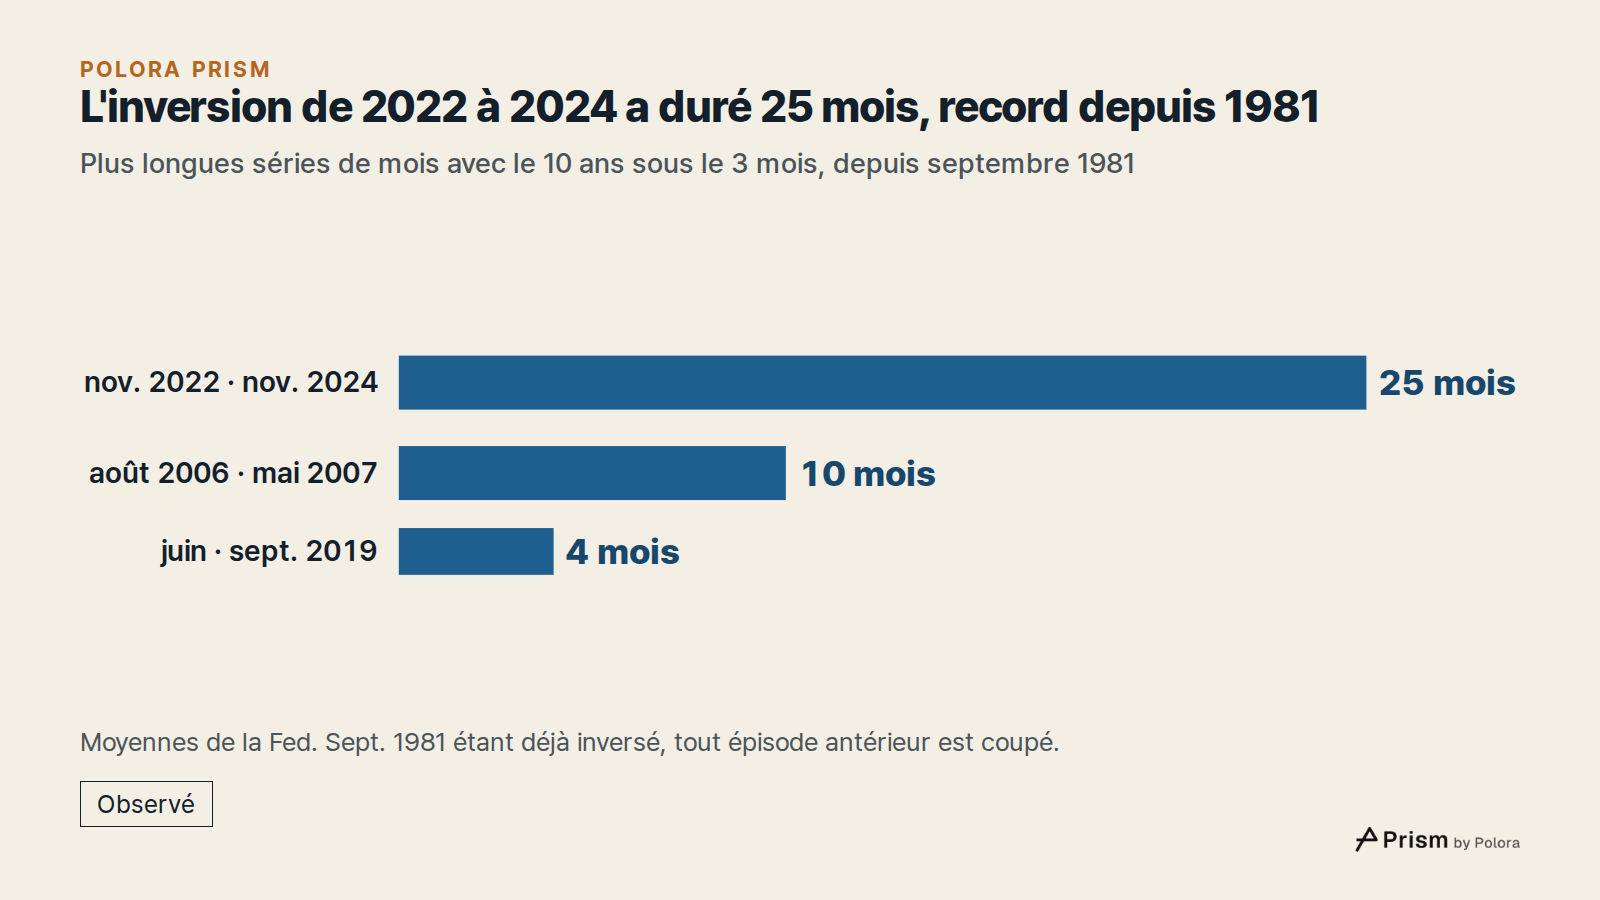
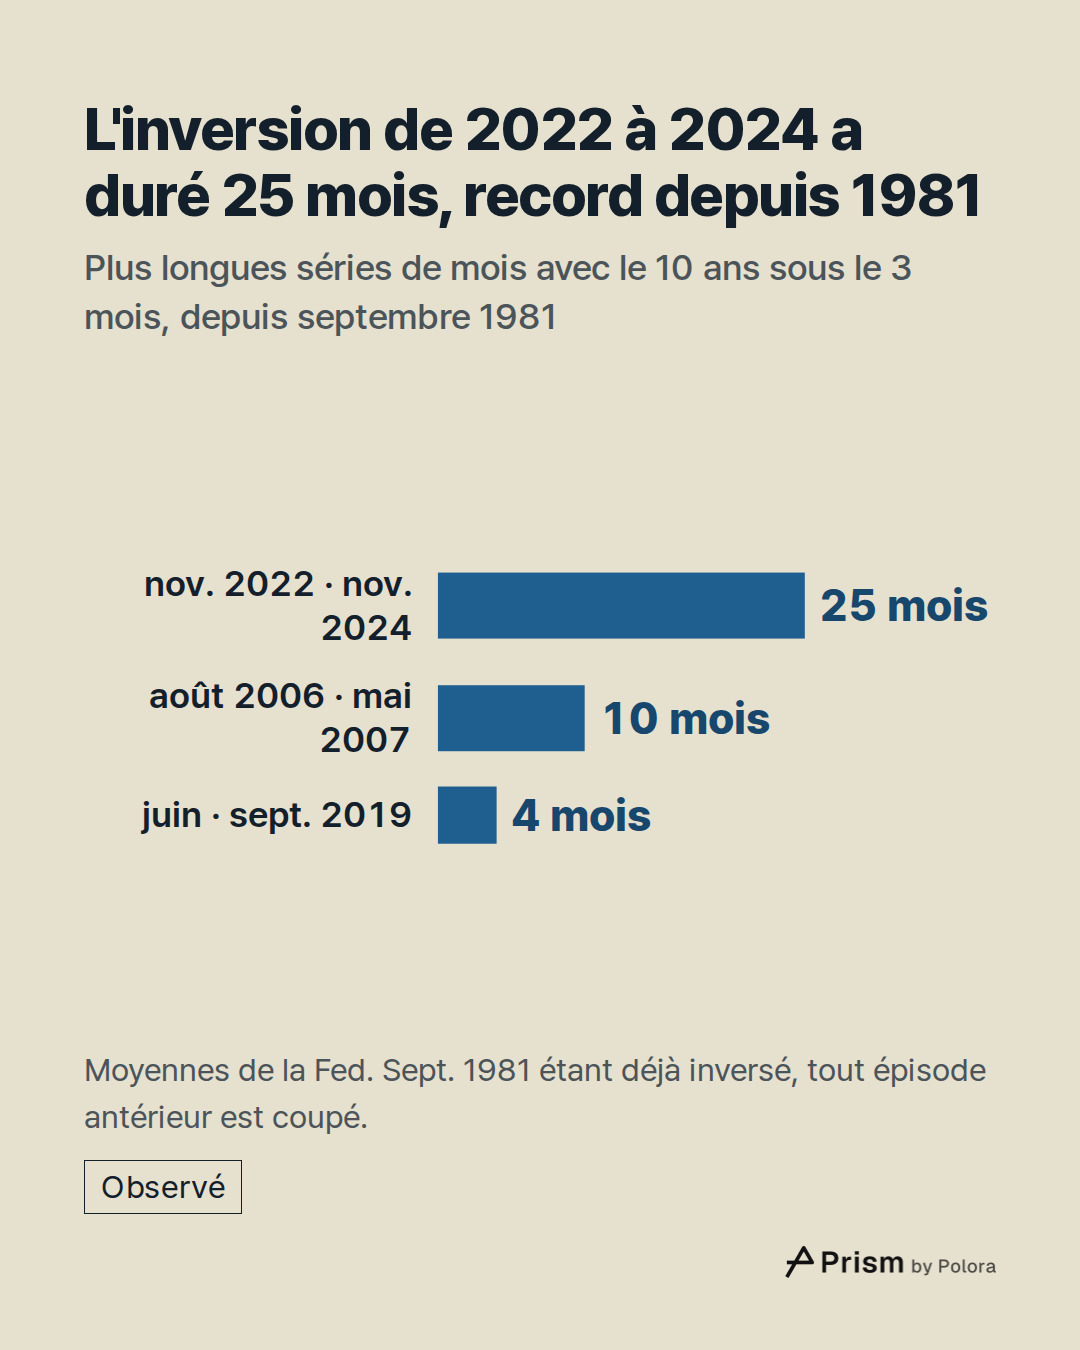
La série mensuelle de la Fed pour le taux à 3 mois commence en septembre 1981 : la comparaison ne peut donc pas remonter plus loin. Depuis cette date, la deuxième plus longue période où le taux à 10 ans est resté sous le taux à 3 mois a duré 10 mois, d'août 2006 à mai 2007. La brève inversion de 2019 a duré quatre mois, de juin à septembre.
Ces données ont une limite. Septembre 1981 était lui-même un mois d'inversion, si bien qu'un épisode antérieur se trouve coupé au début de la série.
Nous avons vérifié ce résultat avec une autre mesure courante : le taux à 10 ans comparé au taux à 2 ans, une série qui commence en 1976. Selon cette mesure, l'inversion récente a duré 26 mois, de juillet 2022 à août 2024. Elle reste la plus longue, devant les 20 mois qui vont de septembre 1978 à avril 1980.
Pourquoi une courbe inversée est surveillée de près
L'écart entre taux longs et taux courts est l'un des signaux les plus surveillés sur l'état de l'économie. Dans une Economic Letter de 2018, des économistes de la Fed de San Francisco ont constaté que chaque récession américaine des 60 années précédentes avait été précédée d'une courbe inversée. Dans ces cas, la récession a commencé de 6 à 24 mois après le passage de l'écart en territoire négatif. Il y a eu une fausse alerte, au milieu des années 1960 : un ralentissement a suivi, mais pas de récession. Leur mesure compare le taux à 10 ans au taux à 1 an, et non au taux à 3 mois utilisé ici.
Aux États-Unis, c'est le National Bureau of Economic Research (NBER), un organisme de recherche économique, qui date officiellement les récessions. Son tableau a été mis à jour pour la dernière fois en mars 2023, et la récession la plus récente qu'il recense va de février à avril 2020. Aucune récession n'a été datée après l'inversion de 2022 à 2024. Rien de tout cela ne dit ce qui va se passer ensuite.
Quand la Fed a baissé ses taux, le taux à 10 ans est remonté
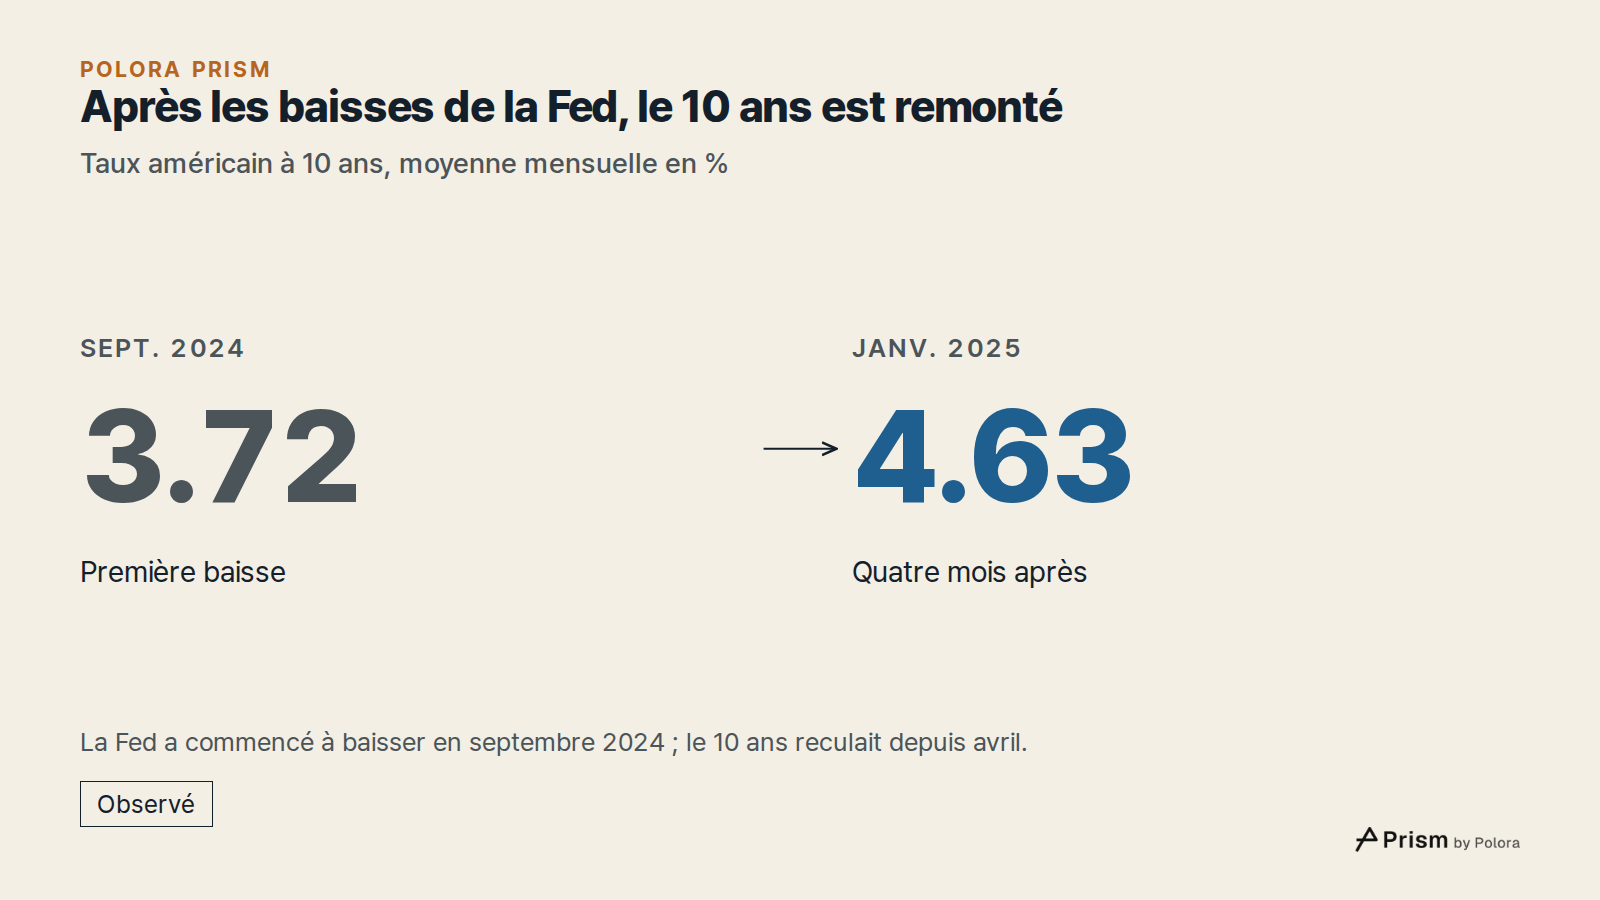
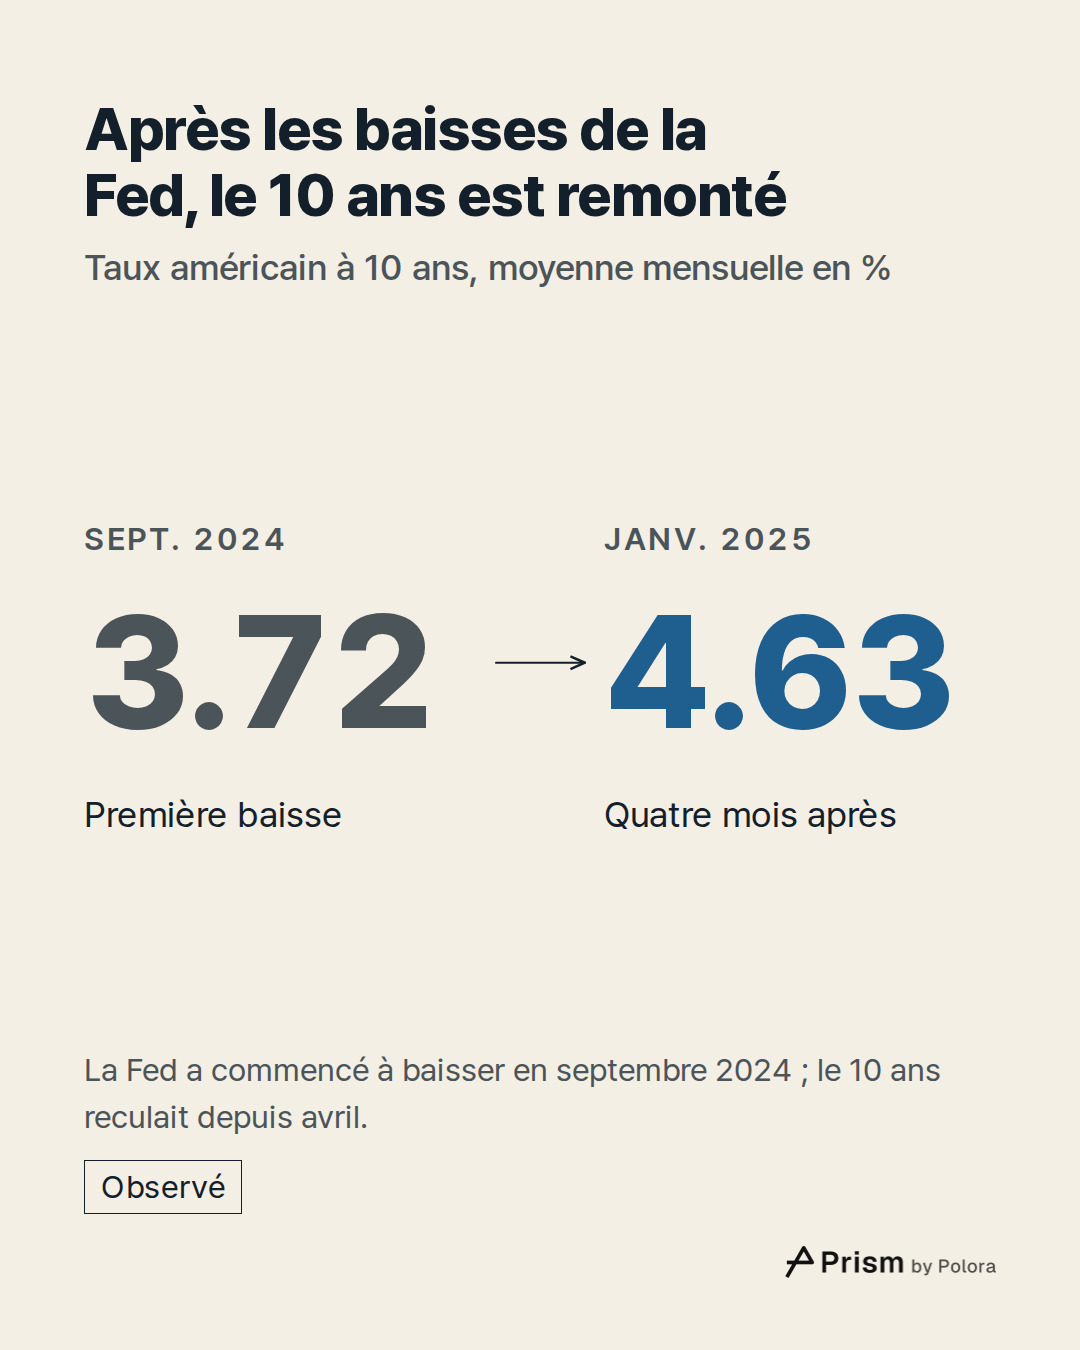
La Fed a commencé à baisser son taux directeur en septembre 2024. Le taux à 10 ans reculait alors depuis avril et s'établissait ce mois-là à 3,72 % en moyenne, son plus bas de 2024. Une fois les baisses engagées, il est reparti à la hausse : 4,63 % en janvier 2025. Pendant la plus grande partie de 2025, les taux à 10 ans et à 3 mois sont restés presque au même niveau, et cinq mois ont connu une légère inversion.
Entre la veille de cette première baisse et la veille de la nouvelle hausse décidée par la Fed en septembre 2026, le haut de sa fourchette cible a reculé de 1,75 point de pourcentage au total. Sur la même période, le taux à 10 ans a fini plus haut qu'au départ.
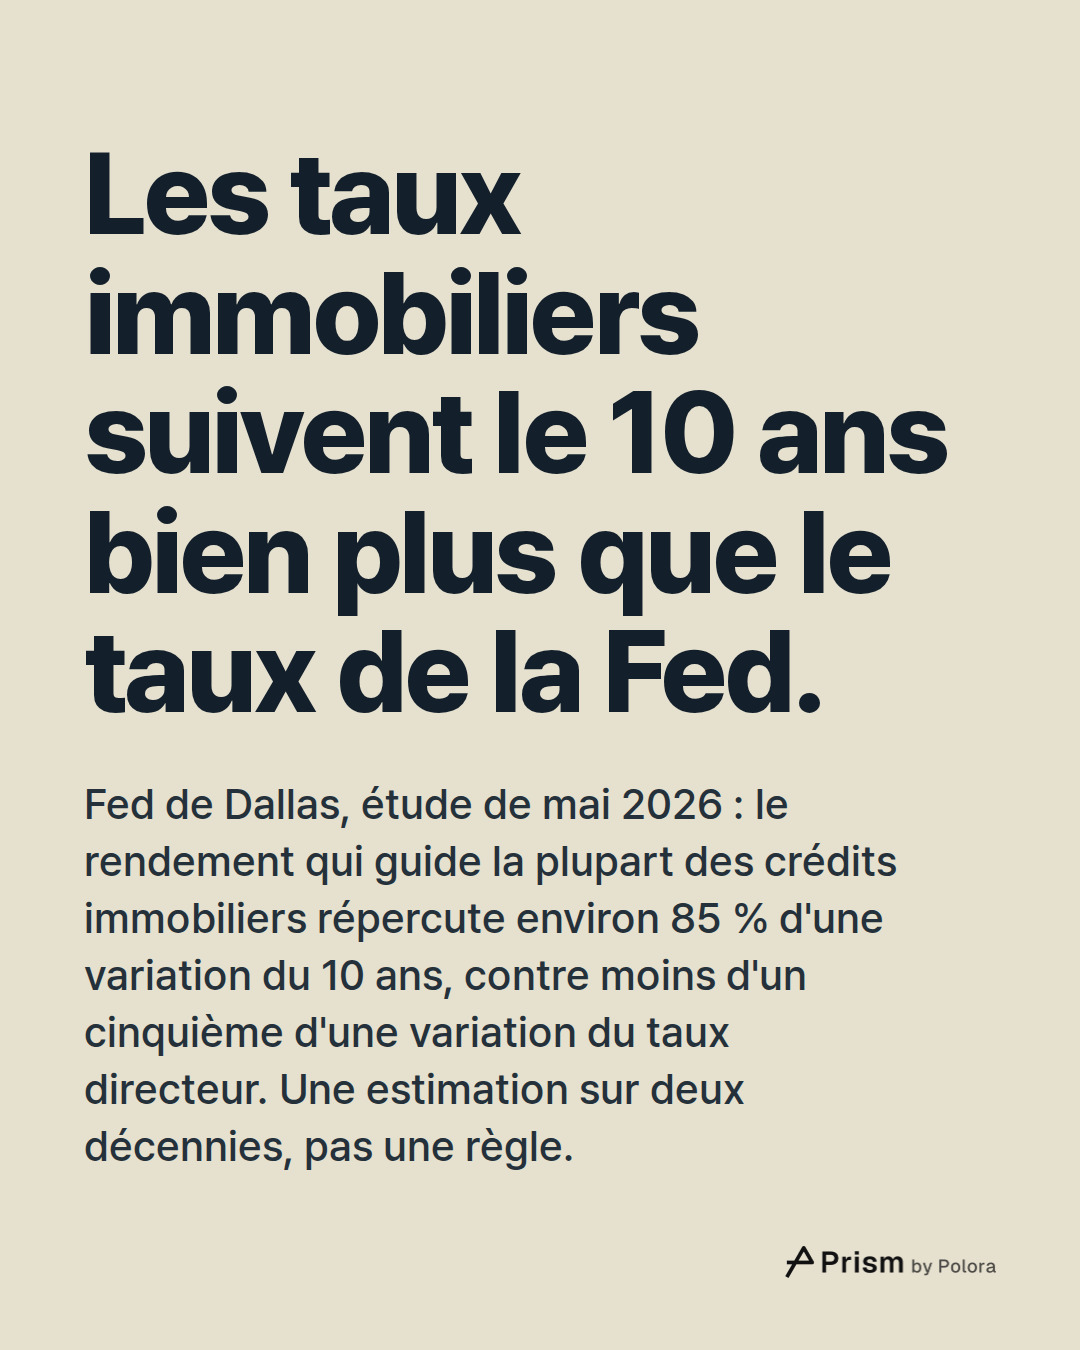
L'enjeu est concret pour les emprunteurs. Dans une étude de mai 2026, des économistes de la Fed de Dallas ont montré que les taux des crédits immobiliers suivent bien davantage le taux à 10 ans que le taux directeur de la Fed. Ils ont étudié le rendement des nouveaux titres adossés à des crédits immobiliers à 30 ans, qu'ils décrivent comme le principal déterminant de ce que paient la plupart des emprunteurs. Toutes choses égales par ailleurs, y compris la volatilité des taux, leur modèle estime que ce rendement répercute environ 85 % d'une variation du taux à 10 ans, contre moins d'un cinquième d'une variation du taux directeur de la Fed, le taux des fonds fédéraux. Il s'agit d'une estimation tirée de deux décennies de données, et non d'une règle. Les auteurs notent aussi que, malgré la baisse du taux de la Fed depuis la mi-septembre 2024, les taux des crédits immobiliers avaient, au bout du compte, peu varié.
Où en est-on aujourd'hui ?
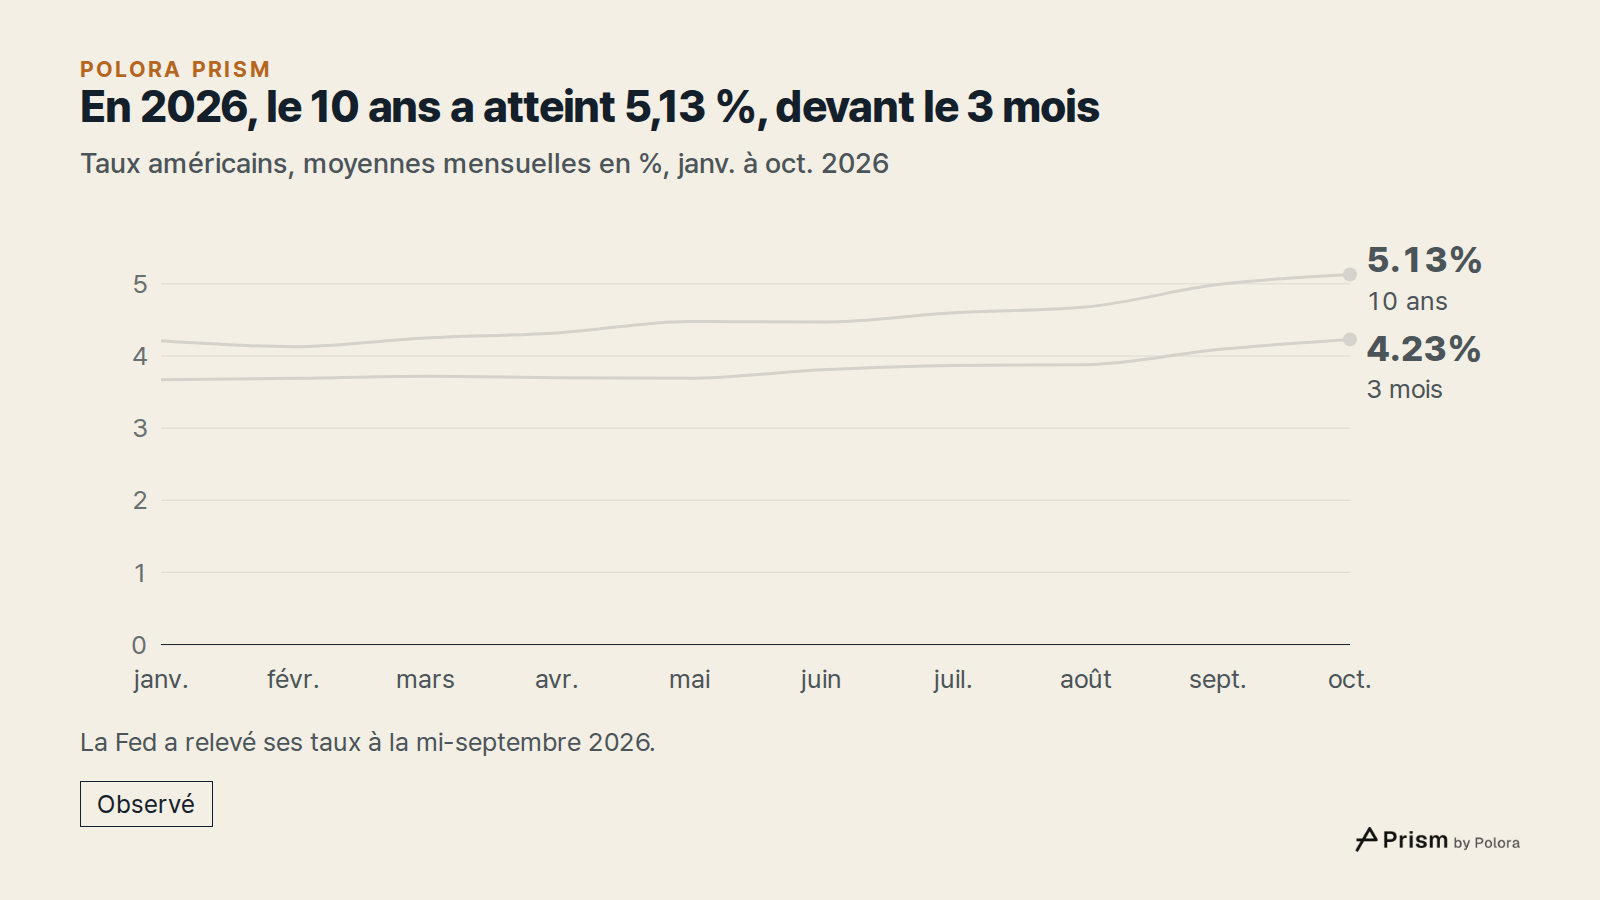
En 2026, les taux longs ont de nouveau grimpé : le taux à 10 ans était en moyenne de 4,21 % en janvier, de 4,47 % en juin et de 5,13 % en octobre. Le taux à 30 ans a atteint 5,47 % en moyenne en octobre. Le même mois, le taux à 3 mois s'établissait en moyenne à 4,23 %, si bien que le taux à 10 ans rapportait 0,9 point de plus. L'ordre habituel est rétabli.
À la mi-septembre 2026, la Fed a relevé sa fourchette cible à 3,75 % à 4 %. Le taux à 10 ans était alors déjà en hausse. Lors de sa réunion de fin octobre, la Fed a maintenu la fourchette à ce niveau. Le taux à 10 ans s'est un peu détendu en fin de mois. Jusqu'au 13 novembre, ses rendements quotidiens ont évolué entre 4,84 % et 5,15 %.
Comment les chiffres ont été établis
Tous les rendements proviennent de la publication H.15 de la Réserve fédérale, consultée via la base de données FRED de la Fed de Saint-Louis. Les chiffres mensuels sont les moyennes mensuelles calculées par la Fed elle-même. Nous avons vérifié chacun d'eux en le comparant à la moyenne des rendements quotidiens de la même publication pour le mois concerné. Les chiffres de novembre sont des rendements quotidiens, vérifiés à l'aide du tableau quotidien des taux du Trésor américain. Un mois est compté comme inversé quand la moyenne mensuelle du taux à 10 ans est inférieure à celle du taux à 3 mois, arrondie à deux décimales. Les décisions de la Fed sur ses taux sont tirées de ses propres communiqués. Le chiffre de 1,75 point est une variation nette : le haut de la fourchette avant la baisse de septembre 2024, moins le haut de la fourchette avant la hausse de septembre 2026.
- Federal Reserve Board, H.15 Selected Interest Rates
- FRED, 10-Year Treasury Constant Maturity, monthly (GS10)
- FRED, 3-Month Treasury Constant Maturity, monthly (GS3M)
- FRED, 30-Year Treasury Constant Maturity, monthly (GS30)
- FRED, 2-Year Treasury Constant Maturity, monthly (GS2)
- FRED, 10-Year Treasury Constant Maturity, daily (DGS10)
- US Treasury, daily par yield curve rates, November 2026
- Federal Reserve, FOMC statement, March 15, 2020
![Sources 8 : federalreserve.gov · Federal Reserve Board, H.15 Selected Interest Rates], fred.stlouisfed.org · FRED, 10-Year Treasury Constant Maturity, monthly (GS10)], fred.stlouisfed.org · FRED, 3-Month Treasury Constant Maturity, monthly (GS3M)] + 5](https://media.cdn.polora.ai/picks/2026/11/pickrun_d17aabc9a30f41ac/2Yu3f_RQgCtGKOYS-slide-08--courbe-des-taux-invers.jpg)