L'or est environ 28 % sous son record, dans une année qui semblait faite pour lui
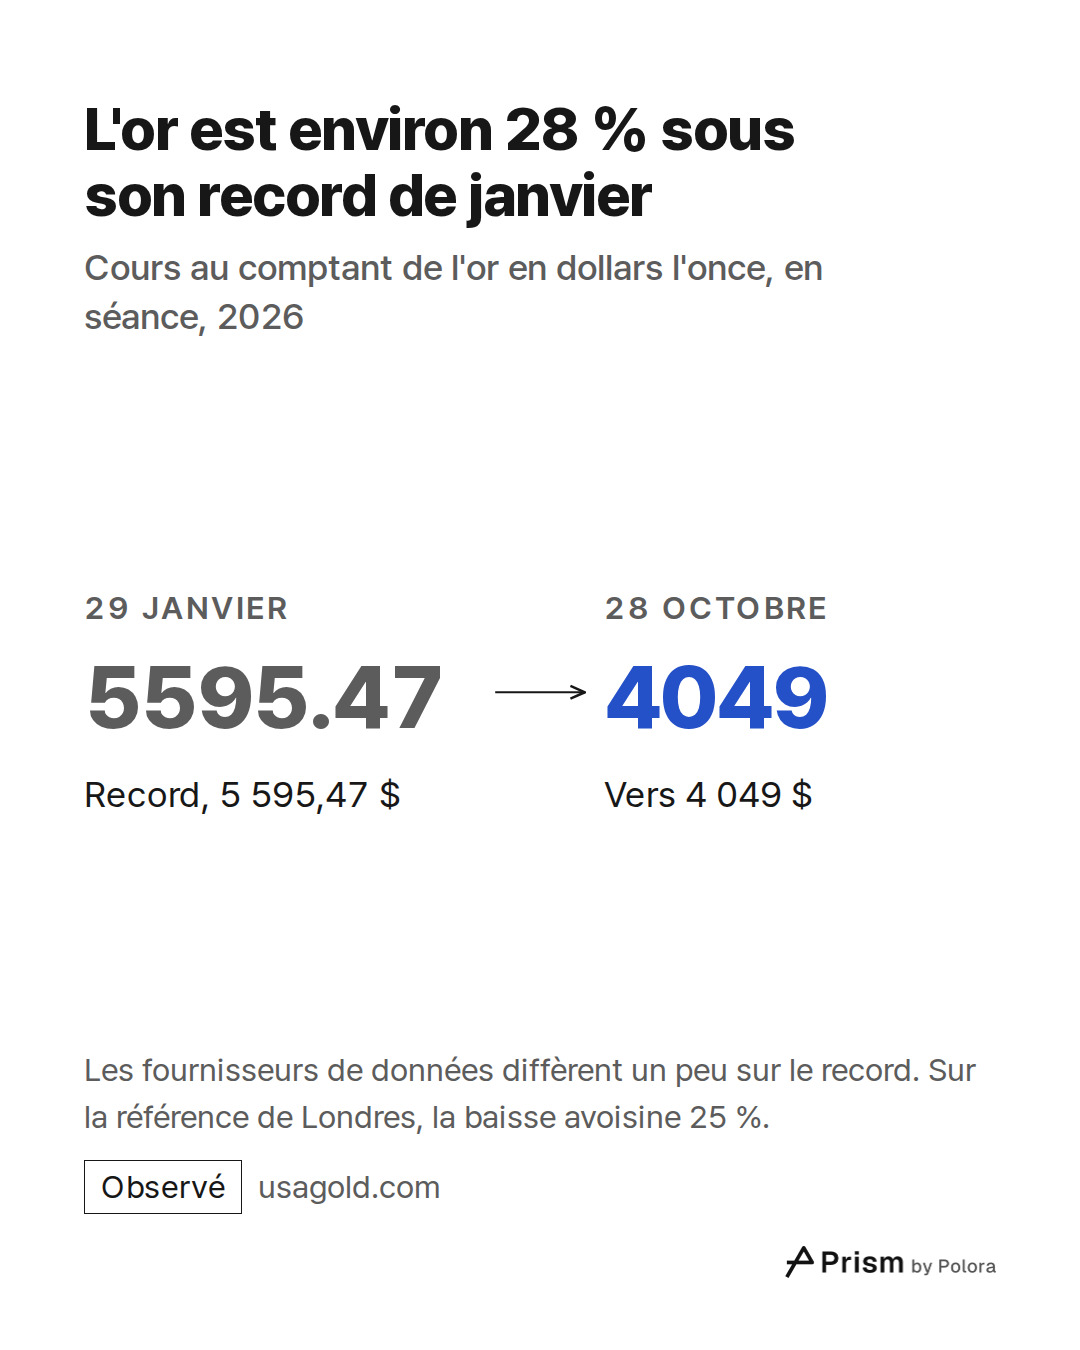
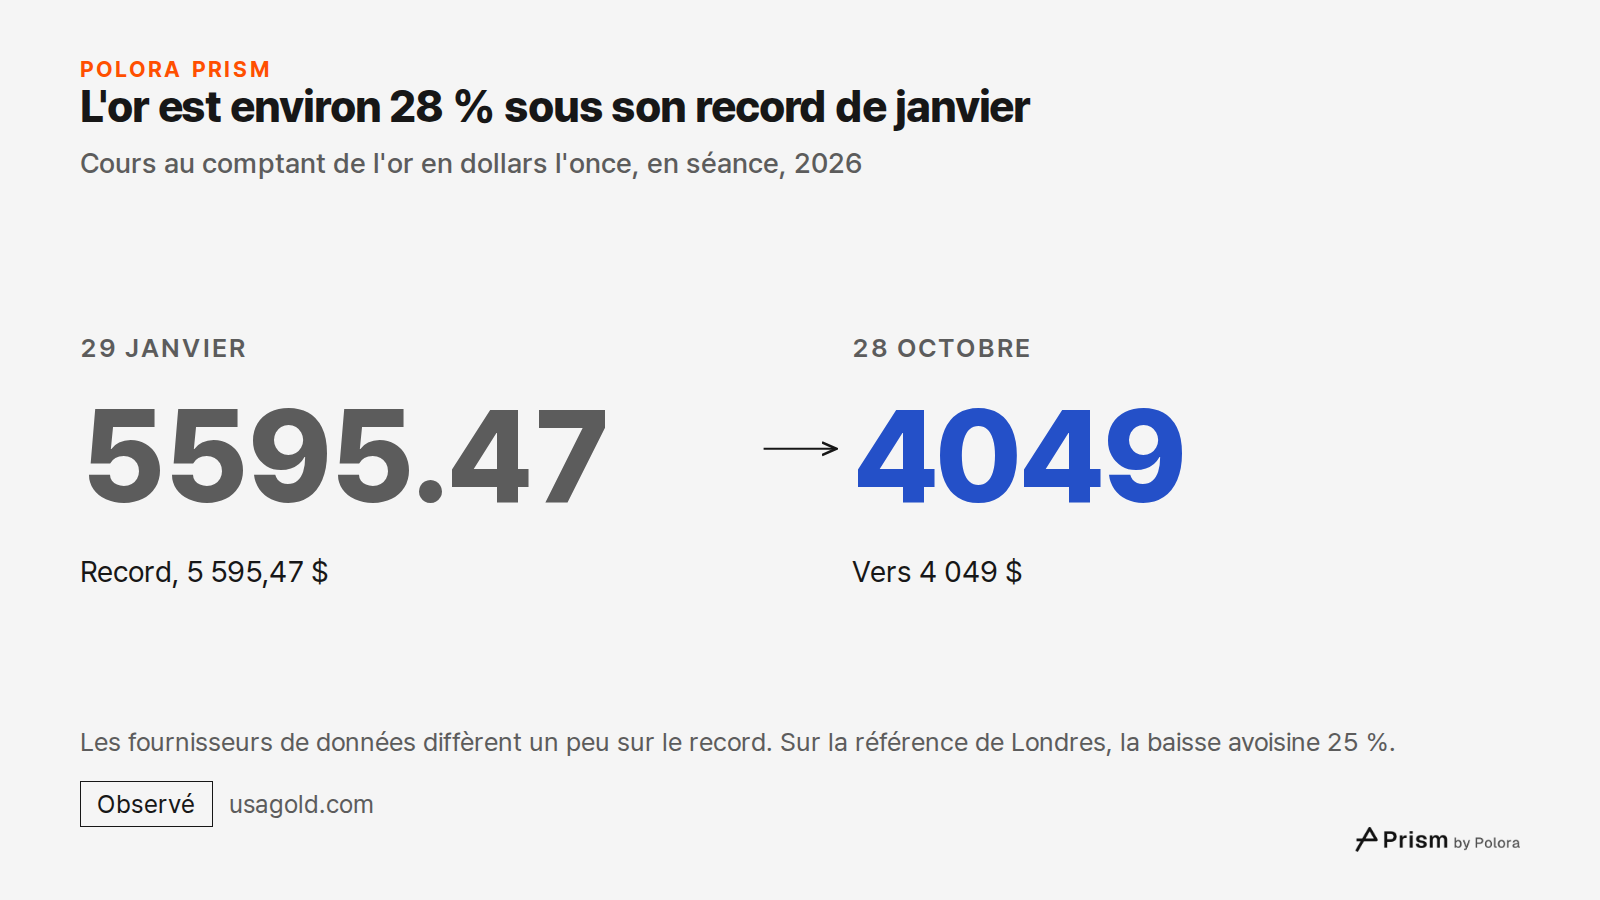
Le 29 janvier 2026, l'or s'est échangé jusqu'à 5 595,47 dollars l'once. C'est son record au comptant, c'est-à-dire pour le prix auquel l'or s'échange en continu pendant la séance ; les fournisseurs de données donnent toutefois des chiffres légèrement différents. Pendant la séance du 28 octobre, il tournait autour de 4 049 dollars, soit environ 28 % sous ce record et environ 6 % de moins qu'au début de l'année. L'or a aussi un prix de référence, fixé à Londres par enchère deux fois par jour. Selon le World Gold Council (WGC), l'organisme de recherche de l'industrie aurifère, ce prix de référence a culminé à 5 405 dollars le même jour. Mesurée sur cette référence, la baisse avoisine plutôt 25 %. Elle n'approche les 30 % que si l'on compare le record au comptant en séance avec le plus bas en séance du 23 octobre, à 3 986,50 dollars, environ 29 % sous le record.
Tout cela s'est produit dans le genre d'année que l'on dit favorable à l'or. Les États-Unis et Israël ont frappé l'Iran le 28 février. Selon un commentaire de marché du courtier OANDA, le Brent, la référence internationale du pétrole, est passé d'environ 73,50 dollars le baril à environ 120 dollars début mars. Aux États-Unis, les prix à la consommation ont augmenté de 3,7 % sur un an à fin septembre. La guerre et l'inflation étaient bien là, et l'or a baissé quand même.
Une partie de la réponse tient à l'ampleur de la hausse qui avait précédé. En 2025, l'or avait gagné environ deux tiers de sa valeur, le chiffre exact dépendant de la série de prix retenue, et cette année est souvent présentée comme sa meilleure depuis 1979. Une part de la baisse de cette année n'a donc fait qu'effacer une ascension très rapide. Le reste de la réponse tient à ce que coûte la détention d'or.
L'or a baissé deux fois cette année, pour des raisons différentes
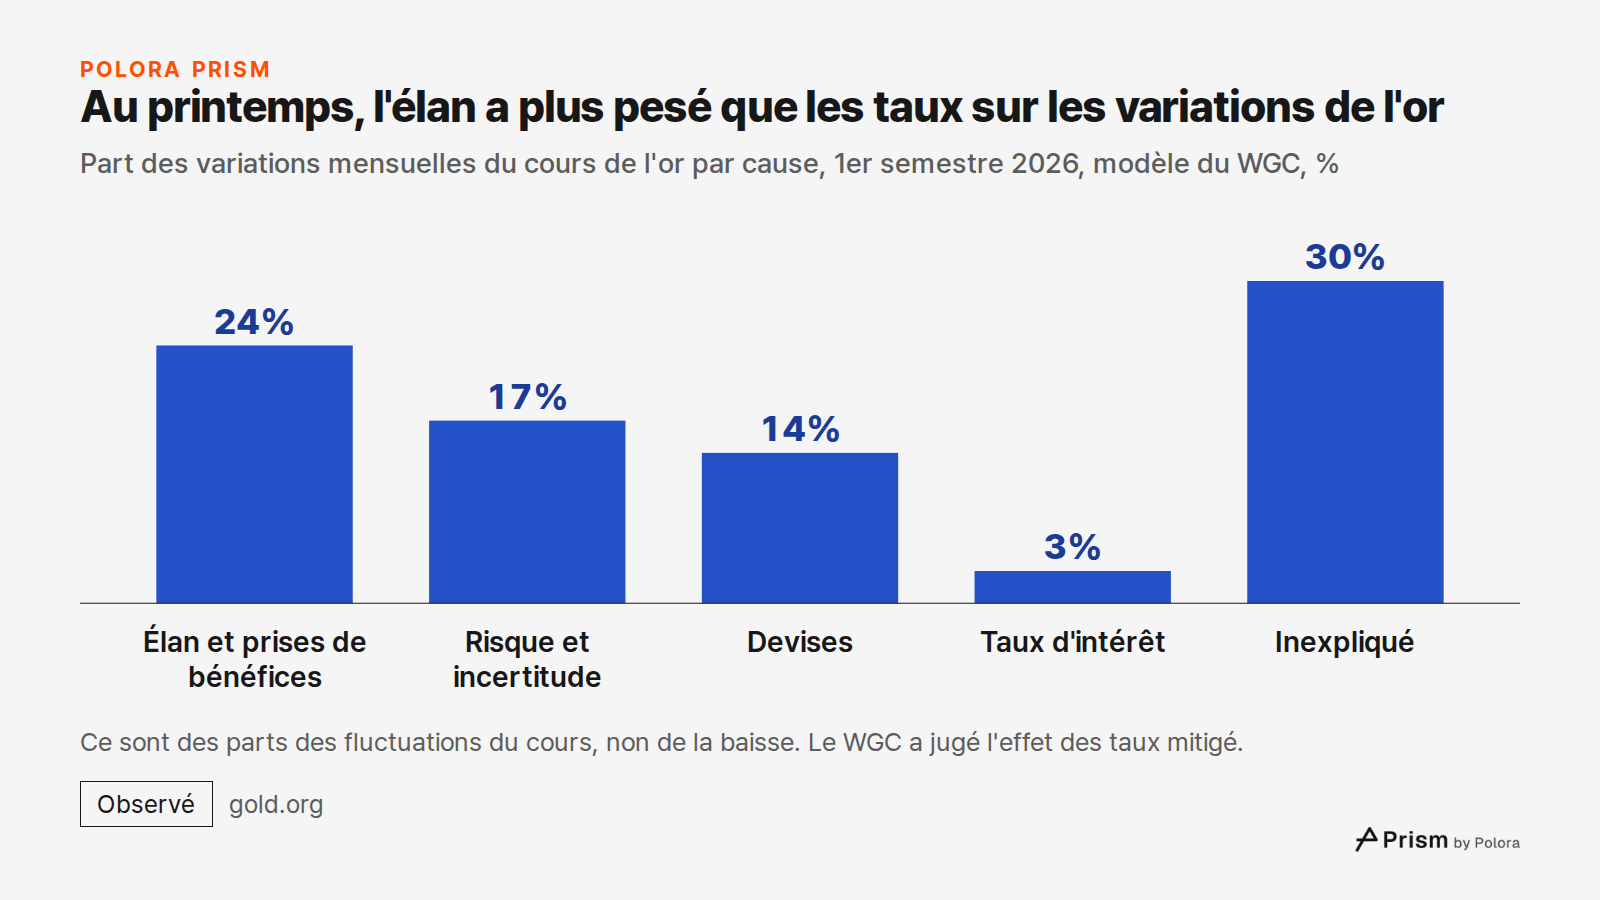
La chute depuis le record n'a pas été une longue glissade continue. Dès le 24 juin, l'or au comptant avait touché 3 959,33 dollars, environ 29 % sous son record. Selon le commentaire d'OANDA, l'or a reculé en mars, au début de la guerre, pendant que les investisseurs se ruaient sur le dollar pour disposer de liquidités. Le WGC dispose d'un modèle qui décompose les rendements de l'or selon leurs causes. Pour le premier semestre, il attribuait 24 % des variations mensuelles du cours à l'élan du marché, c'est-à-dire aux investisseurs qui suivent la tendance et prennent leurs bénéfices après 2025. Il en attribuait 17 % au risque et à l'incertitude, 14 % aux devises et seulement 3 % aux taux d'intérêt, dont il jugeait l'effet mitigé. Il laissait 30 % inexpliqués. Ces chiffres mesurent la part des fluctuations du cours, non la part de la baisse.
L'or est ensuite remonté jusqu'à environ 4 658 dollars le 25 août selon un prix de référence officiel, avant de rechuter de septembre à octobre. Ces deux baisses appellent deux explications. Pour la seconde, c'est le rôle de la hausse des rendements obligataires et d'un dollar plus fort qui est le mieux documenté, et c'est cette piste que suit cet article.
Détenir de l'or coûte les intérêts auxquels on renonce
L'or ne verse ni intérêt ni dividende. En posséder, c'est renoncer à ce que la même somme rapporterait placée sans risque, par exemple dans une obligation de l'État américain. Ce qui compte n'est pas le taux affiché sur l'obligation, mais ce qu'elle rapporte une fois l'inflation déduite, ce qu'on appelle le taux d'intérêt réel. Si une obligation rapporte 5 % et que les prix montent de 2 % par an, le rendement réel est d'environ 3 %.
Les marchés cotent directement ce taux. Le Trésor américain émet des obligations dont la valeur augmente avec l'inflation, appelées TIPS, et leur rendement correspond au rendement réel exigé par les investisseurs. Quand ce rendement monte, le coût de détenir de l'or à la place monte aussi.
L'inflation était forte, mais les marchés obligataires n'en attendaient guère plus
Aux États-Unis, les prix à la consommation ont augmenté de 3,7 % sur un an à fin septembre, selon le Bureau of Labor Statistics, l'office statistique américain chargé de ces chiffres. Une grande partie de cette hausse venait de l'énergie. L'essence avait pris 34,2 % et l'énergie dans son ensemble 20,4 %. Hors alimentation et énergie, les prix avaient augmenté de 2,6 %.
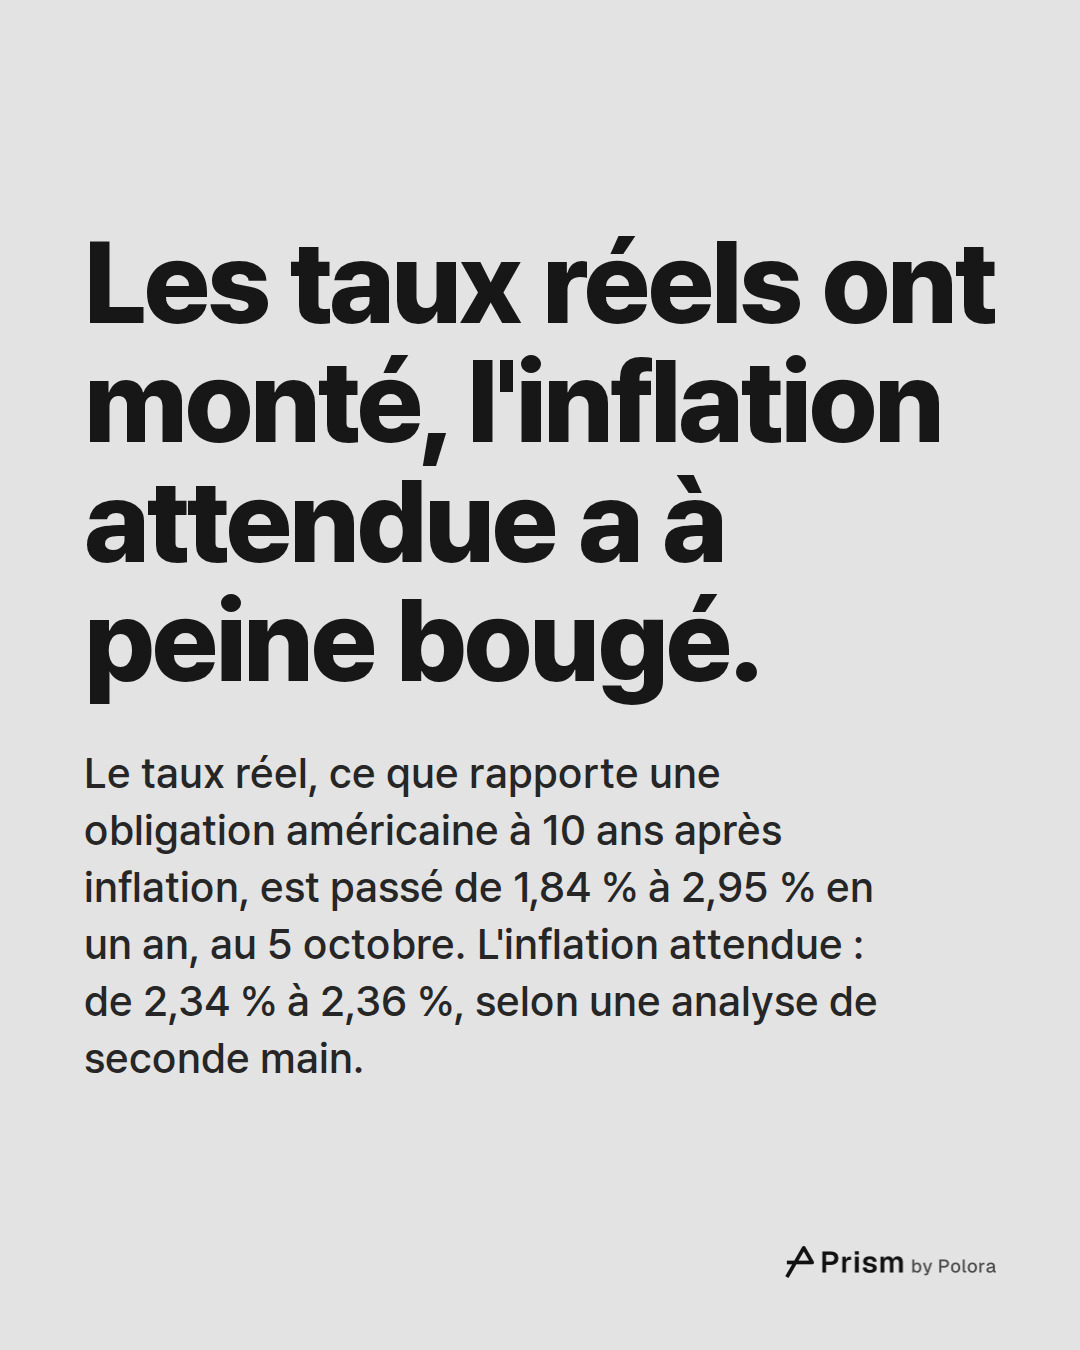
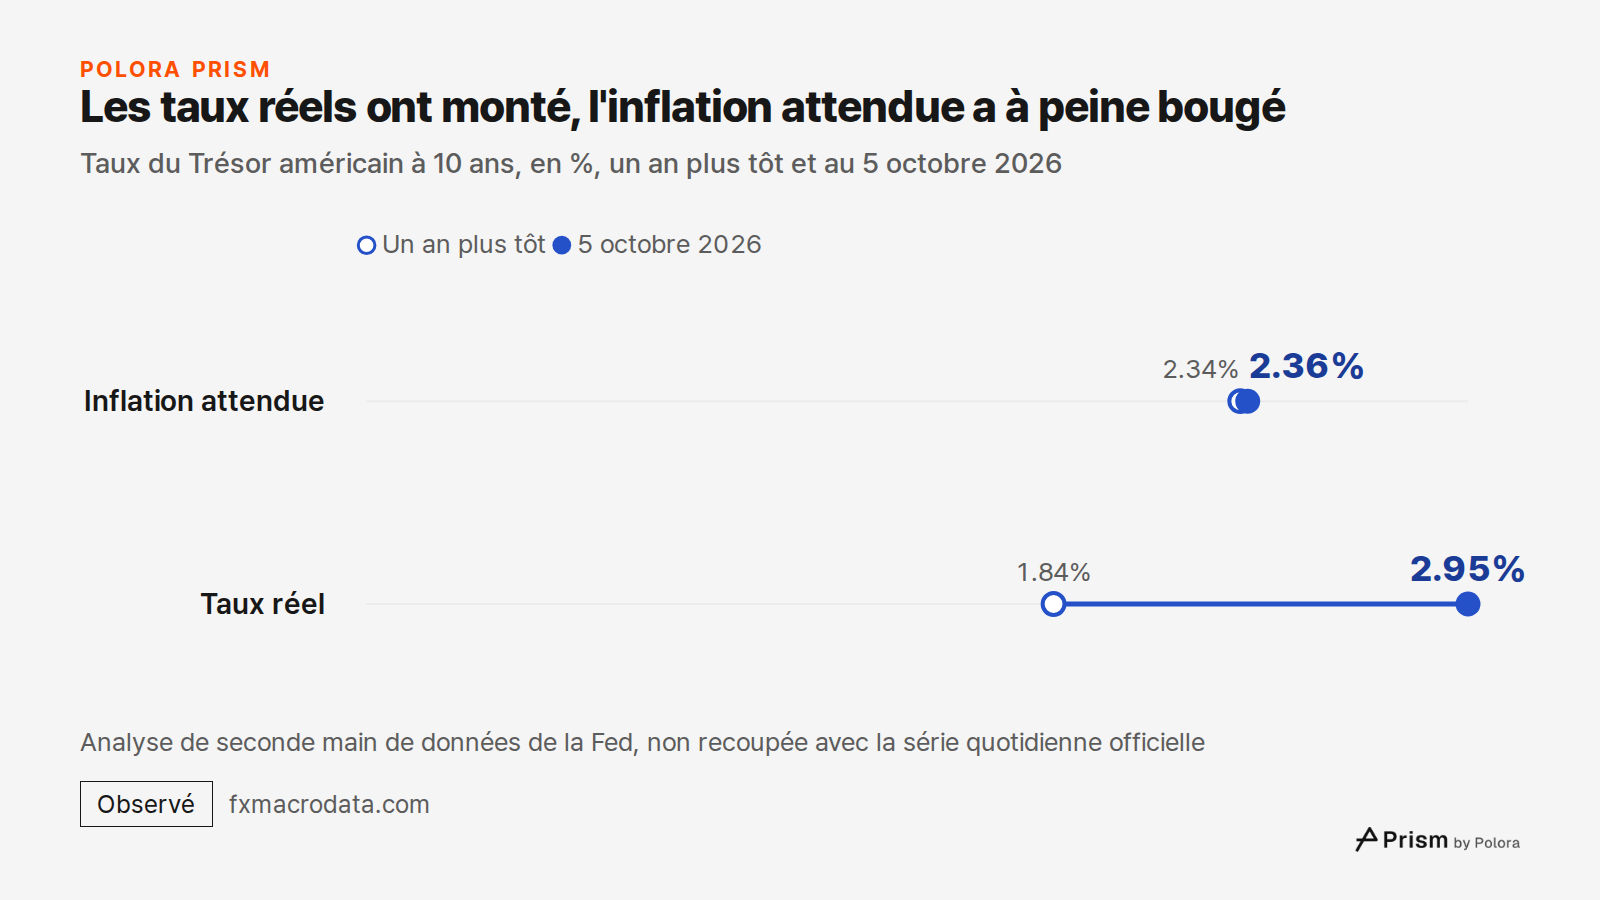
Les marchés obligataires n'anticipaient pourtant pas beaucoup plus d'inflation à venir. Une façon de mesurer l'inflation attendue par les investisseurs est l'écart de rendement entre les obligations du Trésor à 10 ans classiques et celles indexées sur l'inflation. Selon une analyse fondée sur des données de la Réserve fédérale, cet écart était de 2,36 % le 5 octobre, presque autant que les 2,34 % d'un an plus tôt. Le rendement de l'obligation classique à 10 ans s'élevait, lui, à 5,31 %. Le taux réel a atteint 2,95 % le 5 octobre, sa plus haute clôture depuis novembre 2008, contre 1,84 % un an auparavant. D'après ces chiffres, l'inflation attendue n'ayant presque pas bougé, c'est la hausse du taux réel qui explique la quasi-totalité de celle des rendements. Ces chiffres quotidiens proviennent d'une analyse de seconde main et n'ont pas pu être recoupés avec la série quotidienne officielle lors de la vérification de cet article. Un relevé ponctuel de cet écart ne dit pas non plus combien de temps les investisseurs pensaient que l'inflation durerait.
Selon les mêmes chiffres, le taux réel est passé de 2,55 % à 2,95 % entre le 10 septembre et le 5 octobre. Pendant ces semaines, un prix de référence officiel de l'or est tombé de 4 407 à 4 183 dollars, soit environ 5 %. Sur cette période, une inflation élevée est allée de pair avec un meilleur rendement des obligations sûres, donc avec un coût plus élevé pour détenir de l'or, et l'or a baissé. Le calendrier concorde avec cette explication, mais ne suffit pas à la prouver.
La Fed a relevé ses taux et le dollar s'est renforcé
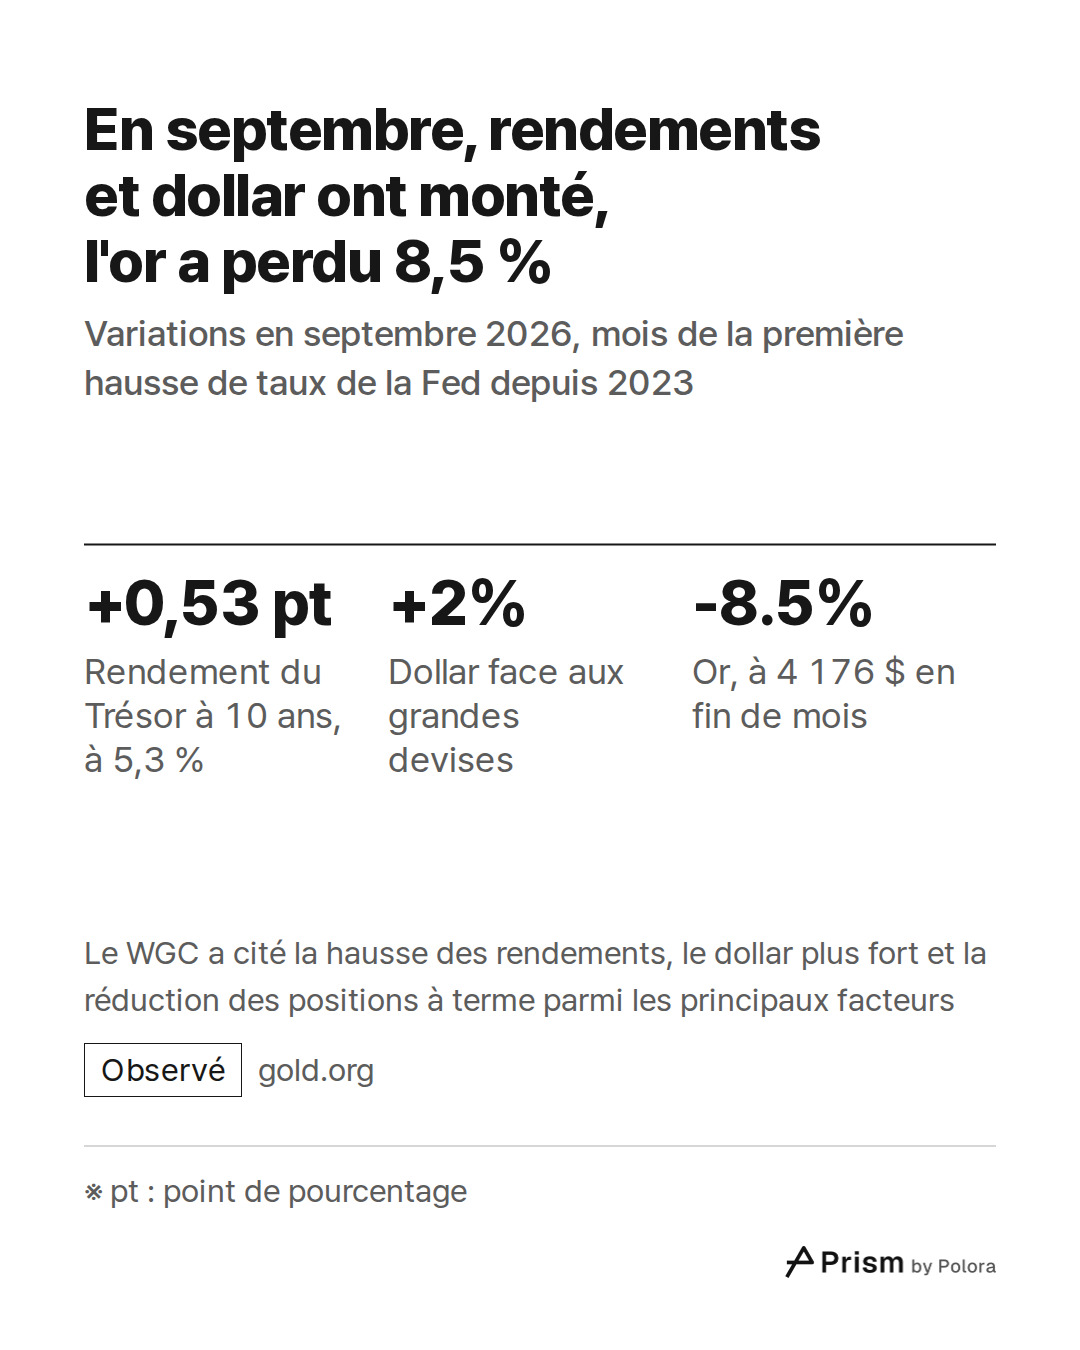
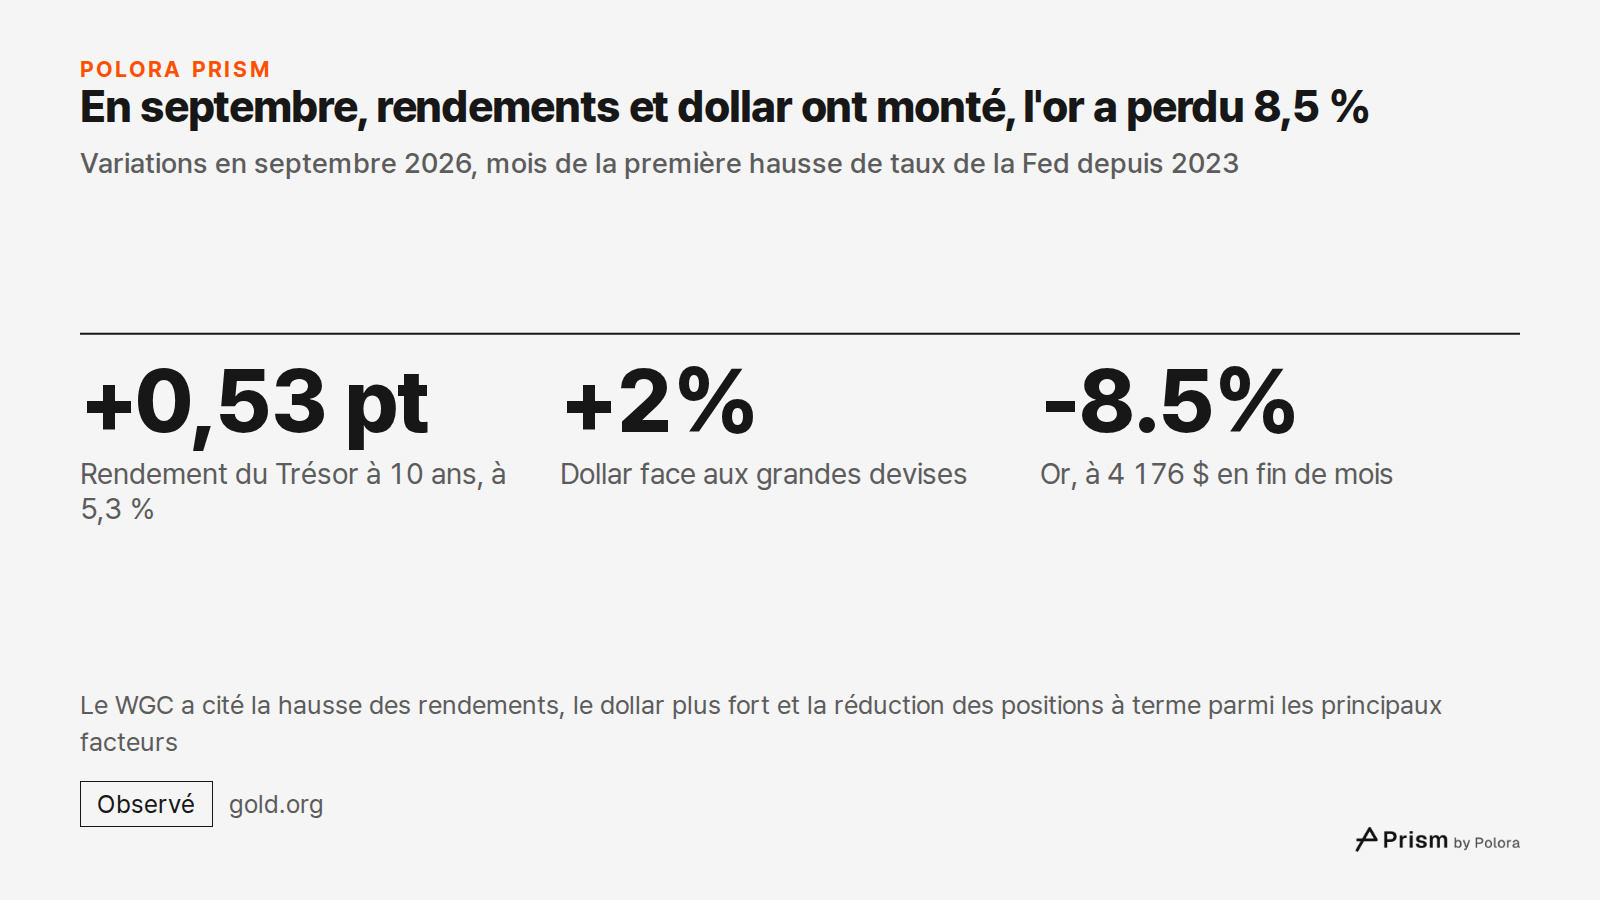
Le 16 septembre, la Réserve fédérale (Fed), la banque centrale des États-Unis, a voté à 12 voix contre 0 une hausse d'un quart de point de son taux directeur, porté dans une fourchette de 3,75 % à 4 %. C'était sa première hausse depuis 2023. Selon le WGC, le rendement des obligations du Trésor à 10 ans a gagné 0,53 point de pourcentage en septembre, à 5,3 %, et un indice du dollar face aux grandes devises a progressé de 2 %. L'or a terminé le mois à 4 176 dollars, en baisse de 8,5 %. Le WGC a cité la hausse des rendements du Trésor, le dollar plus fort et la réduction des positions sur les marchés à terme parmi les principaux facteurs de cette baisse.
Le dollar compte parce que l'or est coté en dollars. Quand le dollar monte, l'or coûte plus cher aux acheteurs qui paient dans d'autres monnaies. La Fed s'est de nouveau réunie les 27 et 28 octobre, et les marchés s'attendaient pour la plupart à un statu quo sur les taux. Sa décision n'était pas encore connue au moment de la rédaction de cet article.
Les banques centrales ont battu un record d'achats pour un deuxième trimestre, et le cours a pourtant baissé
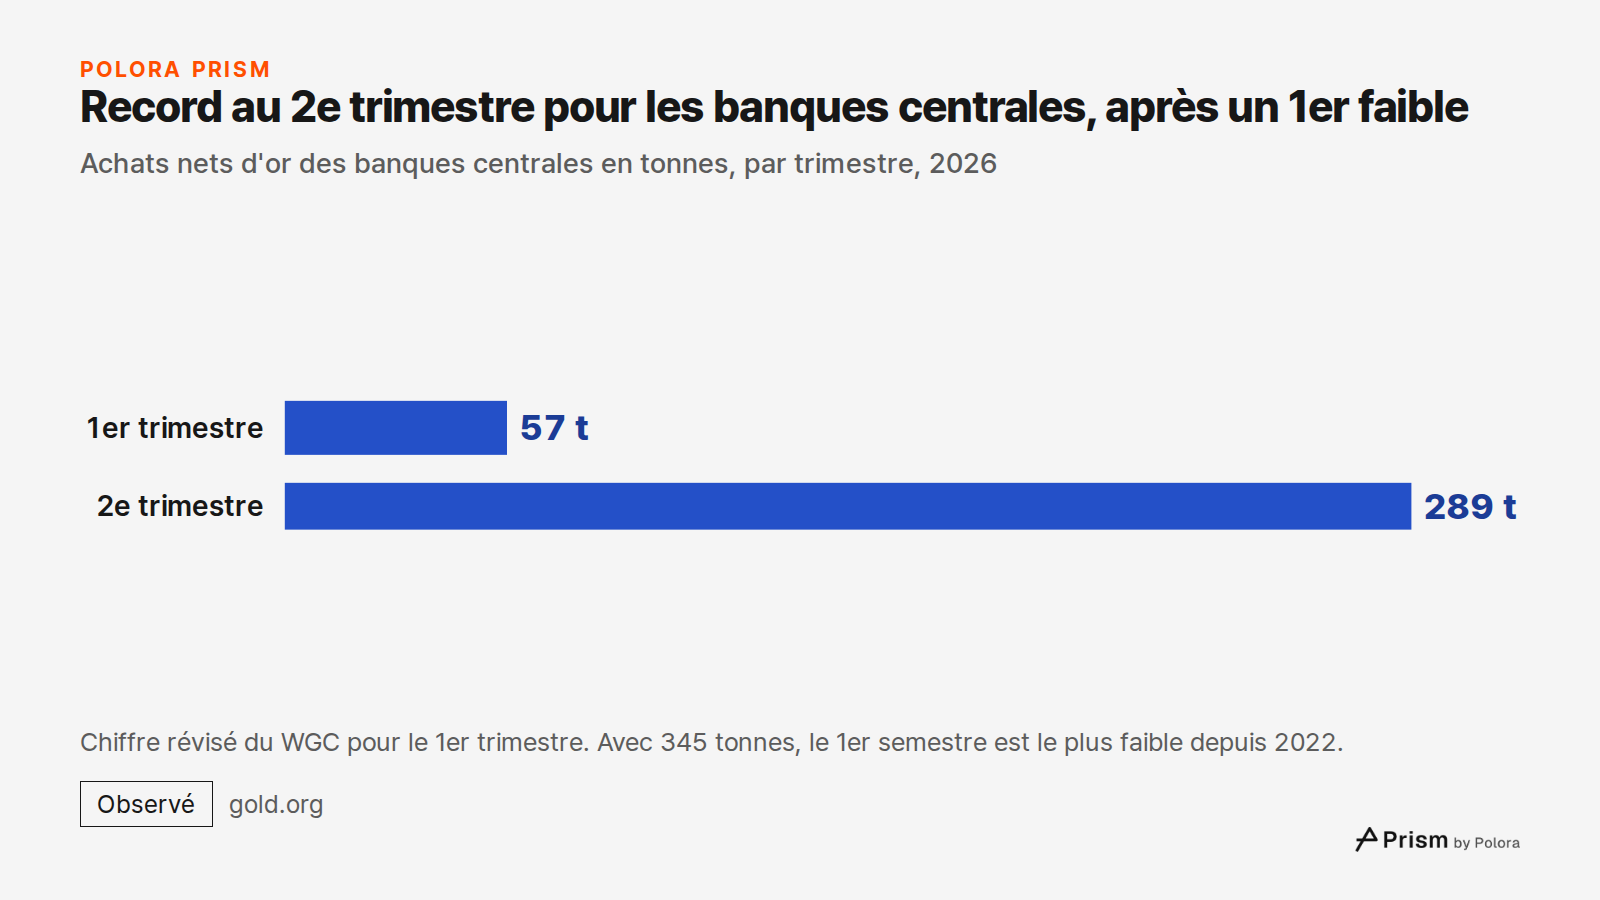
Les banques centrales ont acheté en net 289 tonnes d'or au deuxième trimestre, le plus haut niveau pour un deuxième trimestre dans les données du WGC. On aurait tort de surinterpréter ce chiffre. Le chiffre révisé du WGC pour le premier trimestre n'est que de 57 tonnes, si bien que les banques centrales ont acheté 345 tonnes au premier semestre, le plus faible total semestriel depuis 2022.
Les fonds d'or cotés en Bourse, appelés ETF, ont vendu en net 45 tonnes au deuxième trimestre. Le WGC a relié ces sorties, surtout en Amérique du Nord, à la hausse de l'inflation et des taux attendus ainsi qu'au dollar plus fort.
Au troisième trimestre, ces fonds ont changé de cap, et le cours a pourtant continué de baisser. Selon les chiffres rapportés par Kitco, les investisseurs ont placé un record de 31 milliards de dollars dans les ETF sur l'or. En septembre, en revanche, les opérateurs sur les contrats à terme ont réduit d'environ 12 milliards de dollars, soit 84 tonnes, leurs paris sur une hausse du cours. Les contrats à terme sont des engagements souvent pris avec de l'argent emprunté. Tous les acheteurs ne réagissent pas aux mêmes signaux. Les banques centrales suivent des plans de réserves à long terme, tandis que les opérateurs sur contrats à terme réagissent plutôt au coût de l'argent, semaine après semaine. Ces flux montrent des acheteurs qui tirent dans des directions opposées. À eux seuls, ils ne disent pas quel groupe a fait bouger le cours.
Les explications divergent sur la chute de l'or du 23 octobre
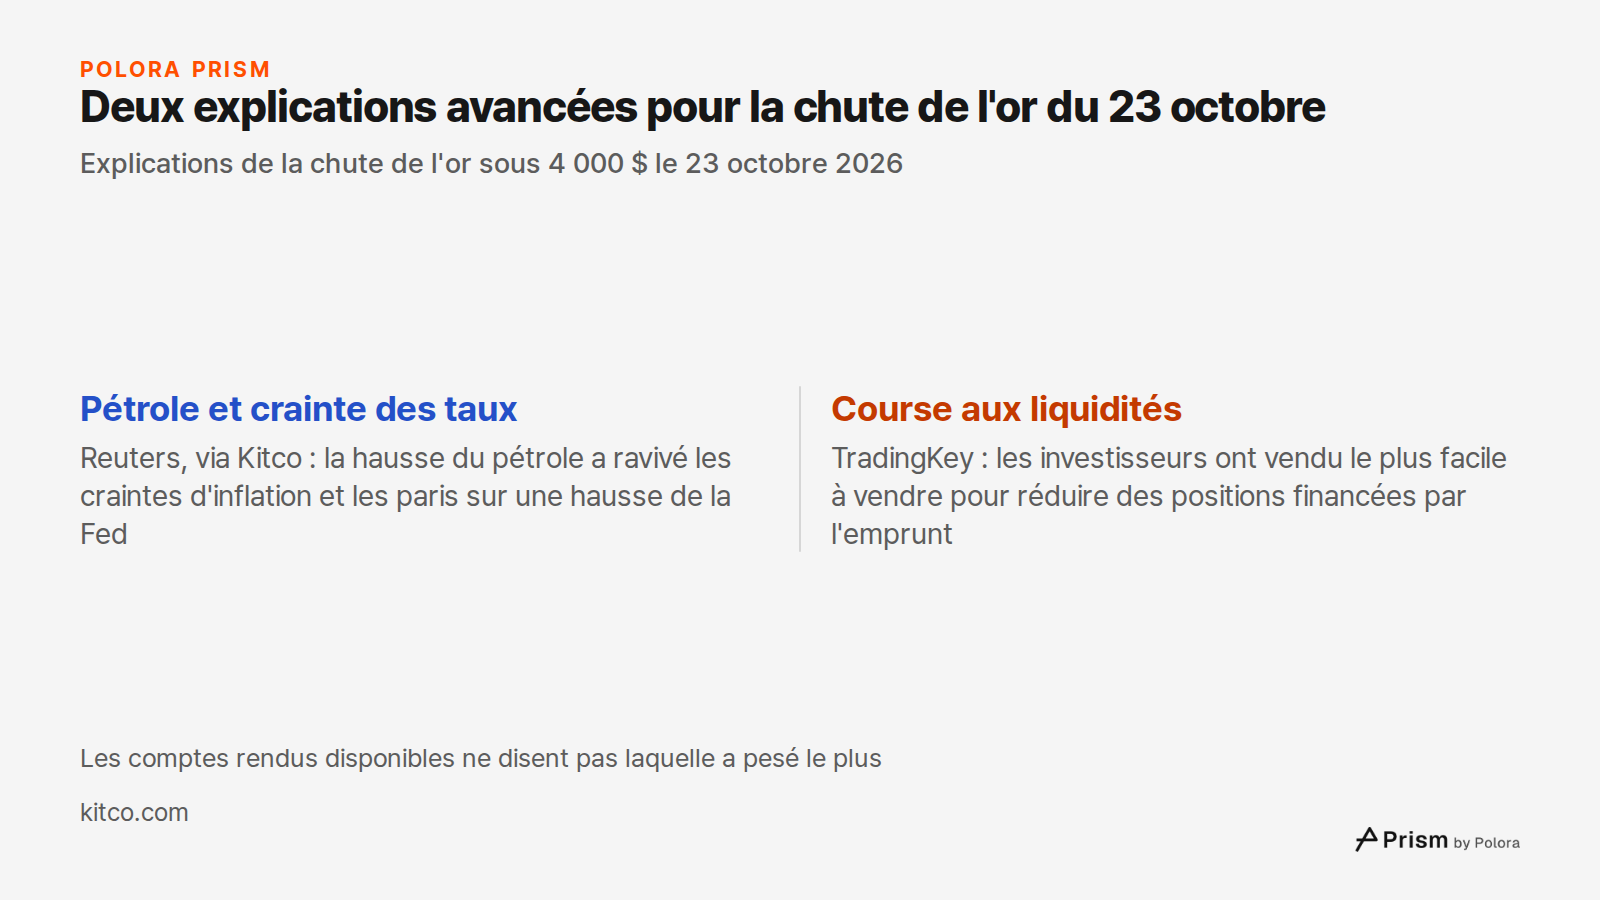
L'or est passé sous les 4 000 dollars pour la première fois depuis juillet, avec un plus bas rapporté de 3 986,50 dollars le 23 octobre. Les explications diffèrent. Une dépêche Reuters reprise par Kitco a relié cette chute à la hausse du pétrole, qui ravivait les craintes d'inflation et renforçait les attentes d'une nouvelle hausse des taux de la Fed. L'agence Associated Press indiquait ce jour-là un Brent à 116,72 dollars le baril et un rendement du Trésor à 10 ans à 4,99 %.
Un site d'analyse de marché, TradingKey, a avancé une autre explication. Les valeurs technologiques, l'argent et le cuivre ont été vendus en même temps que l'or. Selon TradingKey, les investisseurs vendaient ce qui se vendait le plus facilement pour réduire des positions financées par l'emprunt. À titre de comparaison, le rendement réel à 10 ans s'établissait à 2,64 % le 22 octobre, en dessous de son pic de début octobre. Les comptes rendus disponibles ne permettent pas de dire laquelle de ces explications a pesé le plus.
Quand les investisseurs se précipitent sur les liquidités, un actif dit refuge peut être vendu comme n'importe quel autre, justement parce qu'il est facile à vendre. Reste à savoir si c'est ce qui s'est passé le 23 octobre.
Le lien avec les taux réels est une tendance, pas une loi
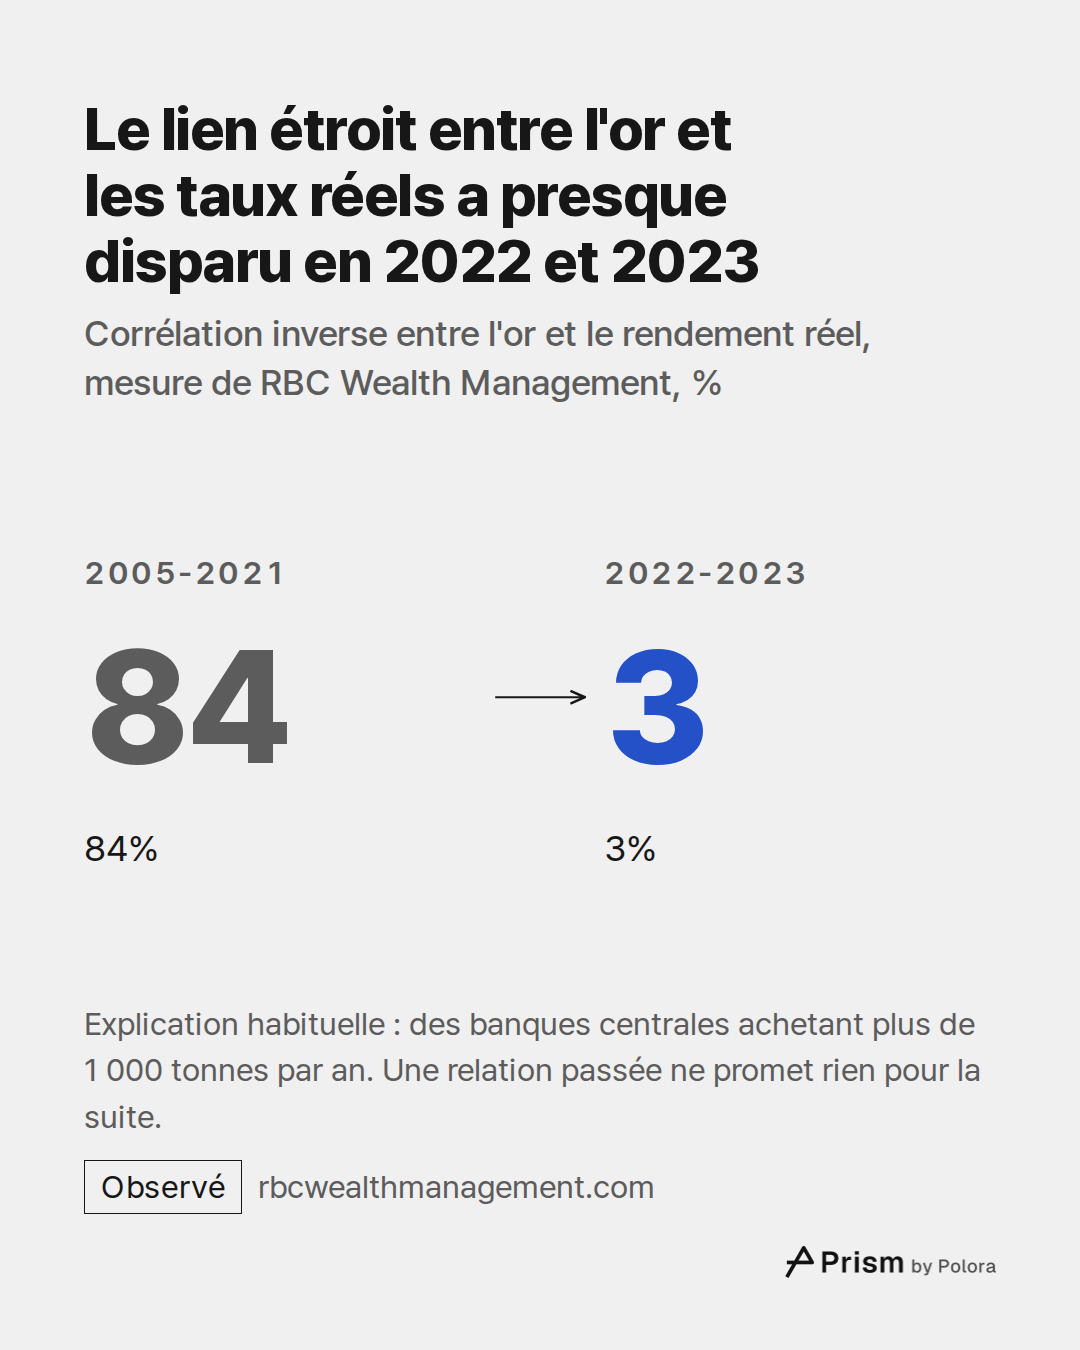
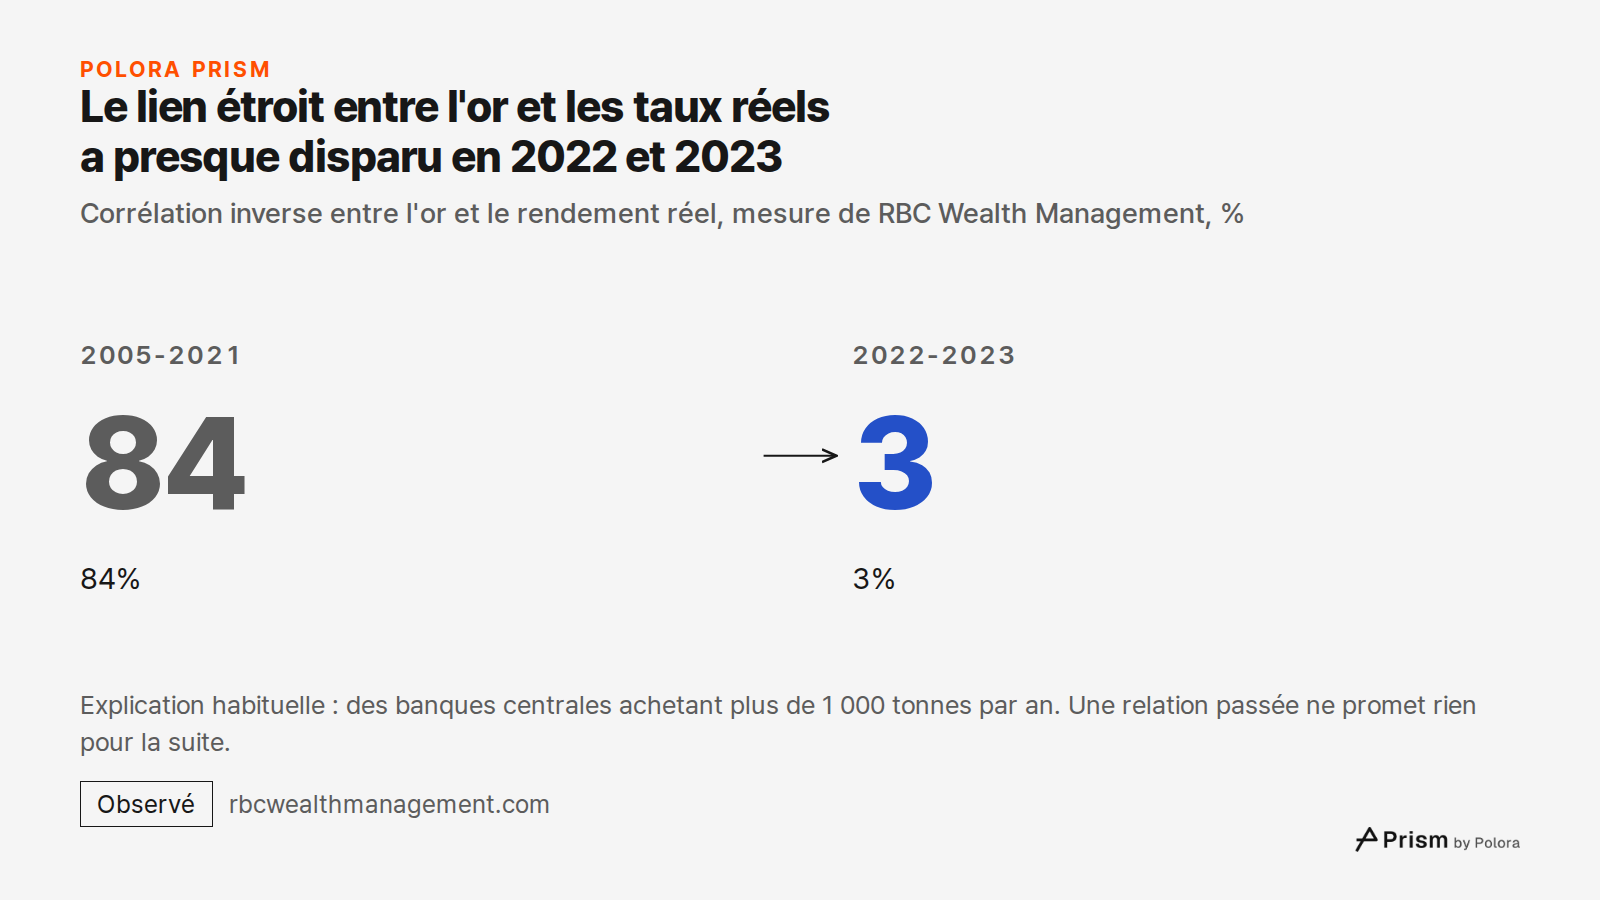
De 2005 à 2021, l'or et le rendement réel ont évolué étroitement en sens inverse, avec une corrélation de 84 % selon la mesure de RBC Wealth Management. En 2022 et 2023, ce chiffre est tombé à 3 %. Les taux réels ont fortement monté, et pourtant l'or a tenu bon, puis a atteint de nouveaux records. L'explication habituelle est que les banques centrales achetaient plus de 1 000 tonnes par an pour des raisons sans rapport avec les taux d'intérêt.
Le gestionnaire d'actifs Janus Henderson y voit un plancher qui se déplace. Selon sa lecture, les achats des banques centrales ont relevé le niveau auquel l'or s'échange, tandis que les taux réels continuent de déterminer une bonne part de son orientation à court terme. Cette année, cette lecture s'applique bien à l'automne, moins bien au printemps. Une relation observée sur une période ne promet rien pour la suivante.
L'or est en concurrence avec ce que rapporte l'argent placé sans risque
La guerre et l'inflation ne garantissent pas la hausse de l'or. L'or est aussi en concurrence avec ce que rapporte un placement sûr une fois l'inflation déduite. Cette année, l'inflation a augmenté, mais la mesure de l'inflation attendue par le marché obligataire n'a guère bougé. Selon les chiffres ci-dessus, les rendements obligataires ont surtout monté en termes réels, la Fed a ajouté une hausse de taux, et le coût de détenir un métal qui ne rapporte rien a augmenté. Cela explique mieux la baisse de septembre que ne le fait la guerre.
Cela n'explique pas tout. La baisse du printemps tenait davantage au dégonflement d'une flambée considérable, et la chute du 23 octobre fait l'objet d'explications concurrentes. Rien dans ces chiffres ne dit dans quel sens l'un ou l'autre de ces facteurs évoluera.