Pourquoi l'impôt évité cette année revient plus tard
Chaque mois de décembre, le même conseil refait surface : vendez vos actions en perte avant la fin de l'année et vous paierez moins d'impôt. La pratique a un nom en anglais, le tax-loss harvesting, que l'on peut traduire par « récolte des moins-values ». Vendre un placement pour moins que ce qu'il a coûté transforme une perte latente, qui n'existe que sur le papier, en moins-value déclarée. Cette moins-value peut ensuite s'imputer sur des plus-values réalisées ailleurs. Ceux qui veulent rester investis rachètent aussitôt un placement similaire, si bien que leur argent ne quitte pas le marché.
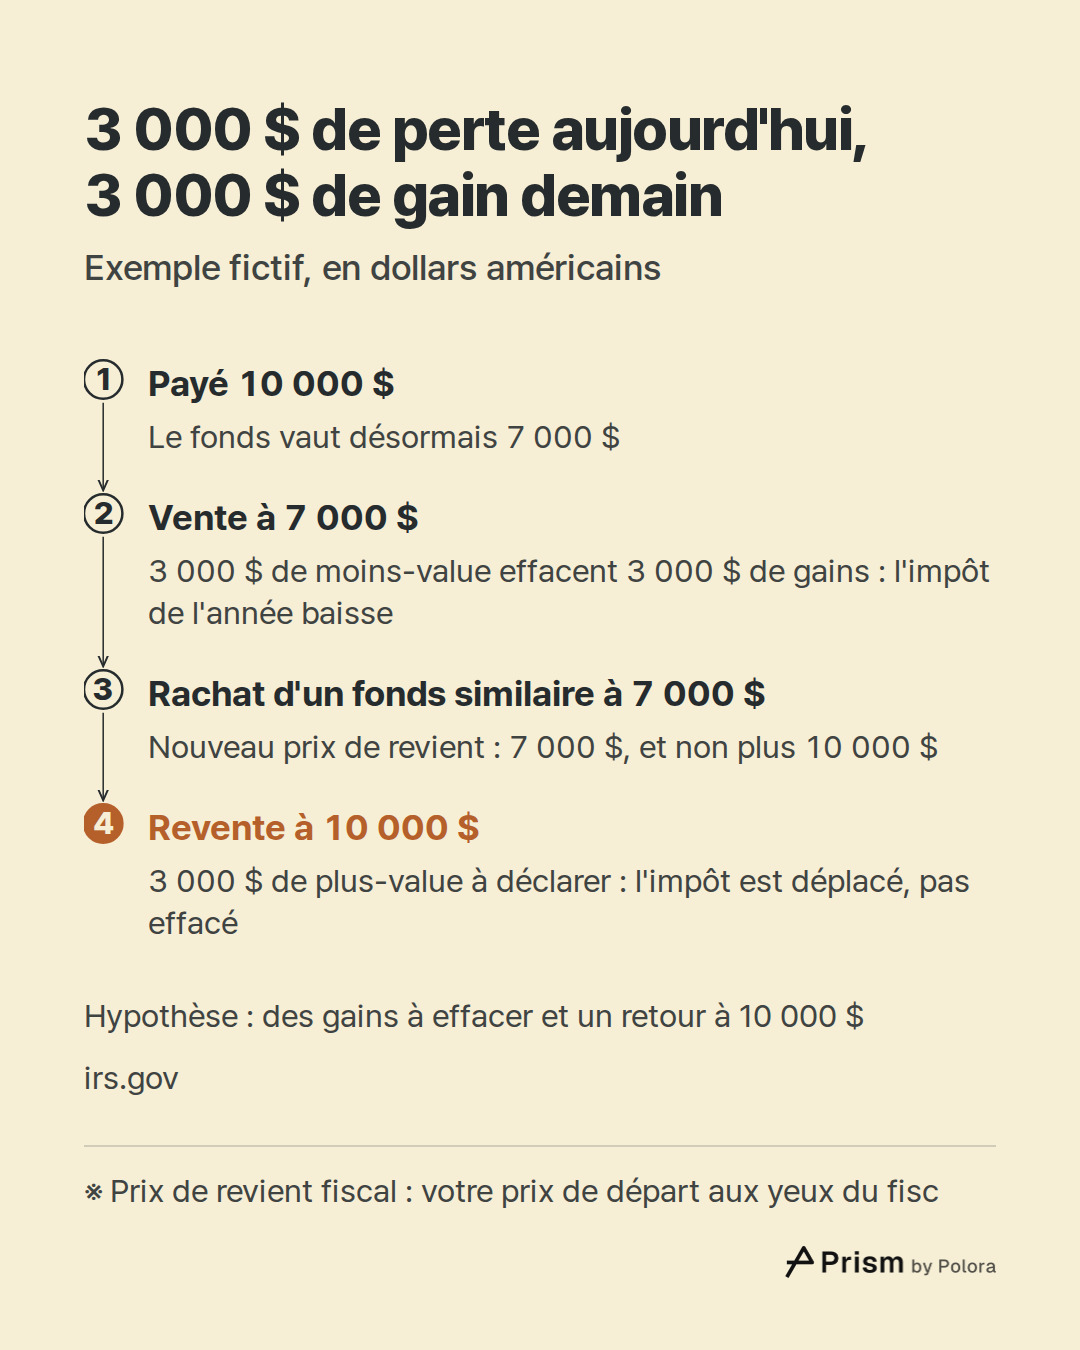
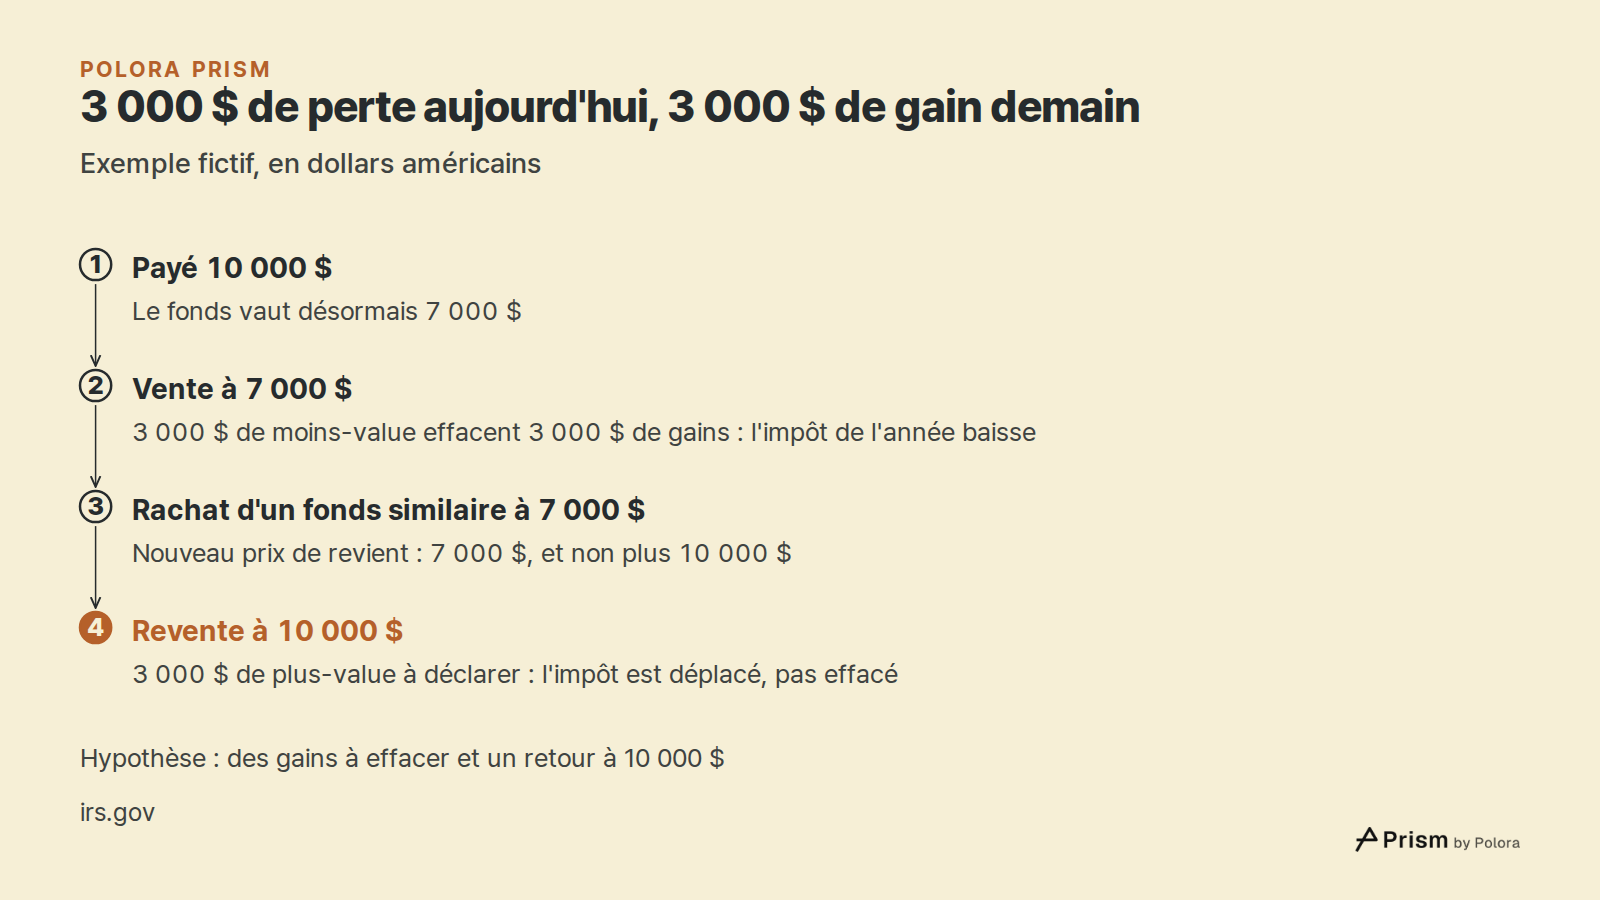
C'est dans cette dernière étape que l'impôt se loge. Prenons un exemple fictif. Vous avez payé 10 000 $ pour un fonds qui en vaut aujourd'hui 7 000 $. Vous le vendez, constatez une moins-value de 3 000 $ et l'utilisez pour effacer 3 000 $ de plus-values. Votre impôt de l'année baisse. Puis vous rachetez un fonds similaire pour 7 000 $. Aux yeux du fisc, votre prix de départ, appelé prix de revient fiscal, est désormais de 7 000 $ et non plus de 10 000 $. Si le fonds remonte à 10 000 $ et que vous vendez, vous aurez 3 000 $ de plus-value à déclarer. L'impôt évité n'a pas disparu. Il a été déplacé dans la nouvelle position, où il attend votre prochaine vente.
La vraie question n'est donc pas de savoir si cette pratique réduit l'impôt de l'année. Elle le réduit, à condition qu'il existe des plus-values sur lesquelles imputer la perte, ou, dans certains pays et dans certaines limites, d'autres revenus. La question est de savoir ce que devient l'impôt qui sera dû plus tard.
Quand payer plus tard revient à payer moins
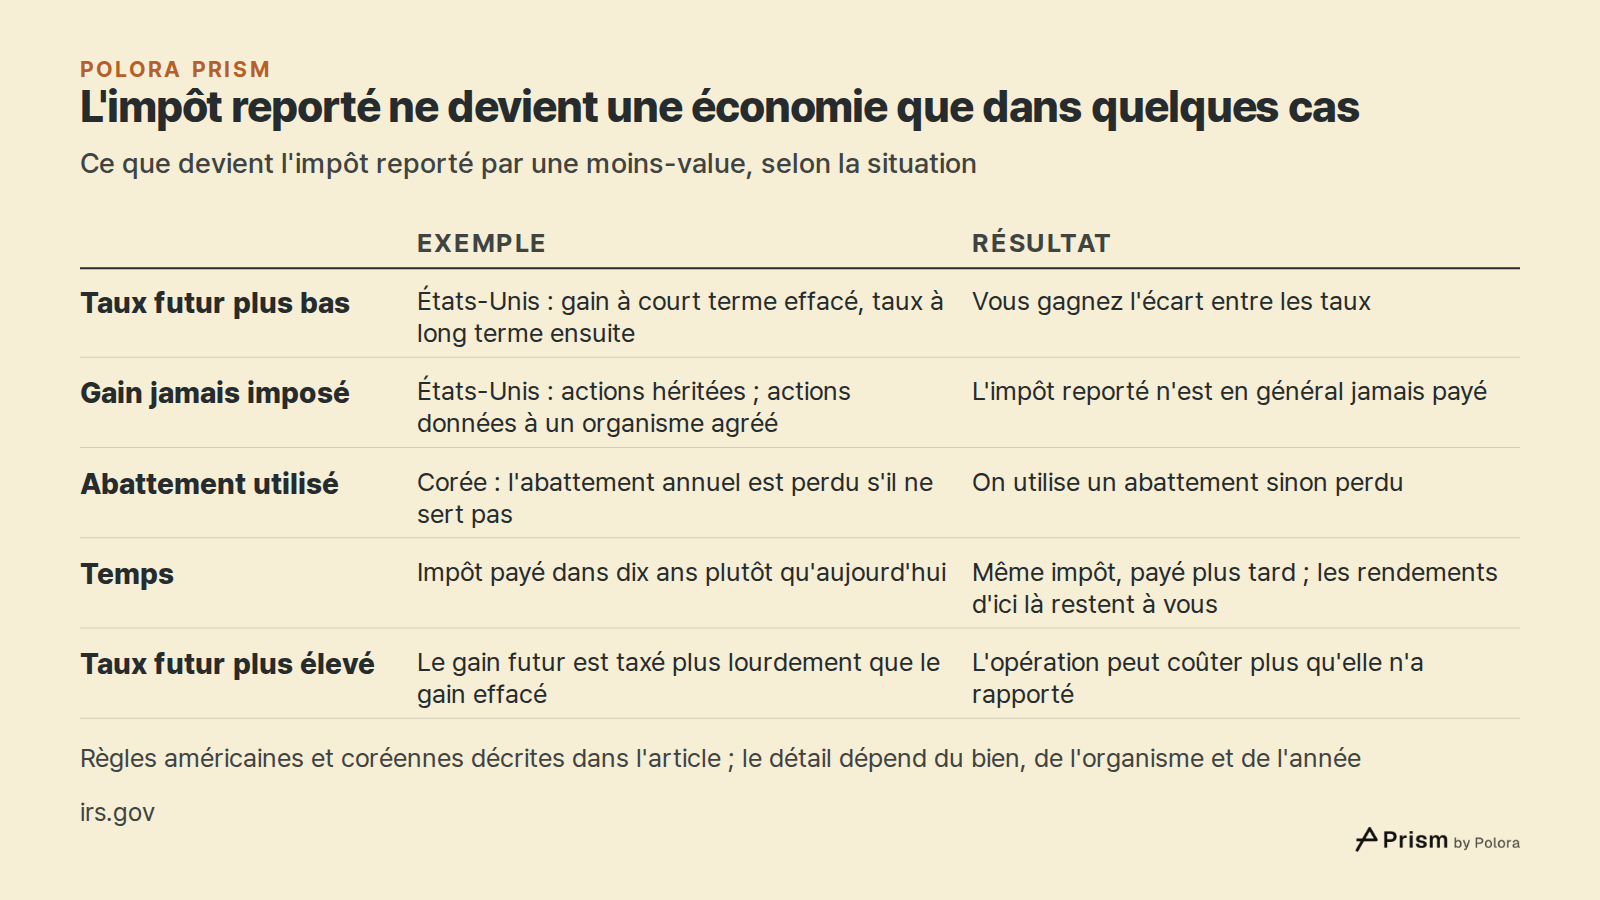
Un report devient une véritable économie dans quelques situations précises.
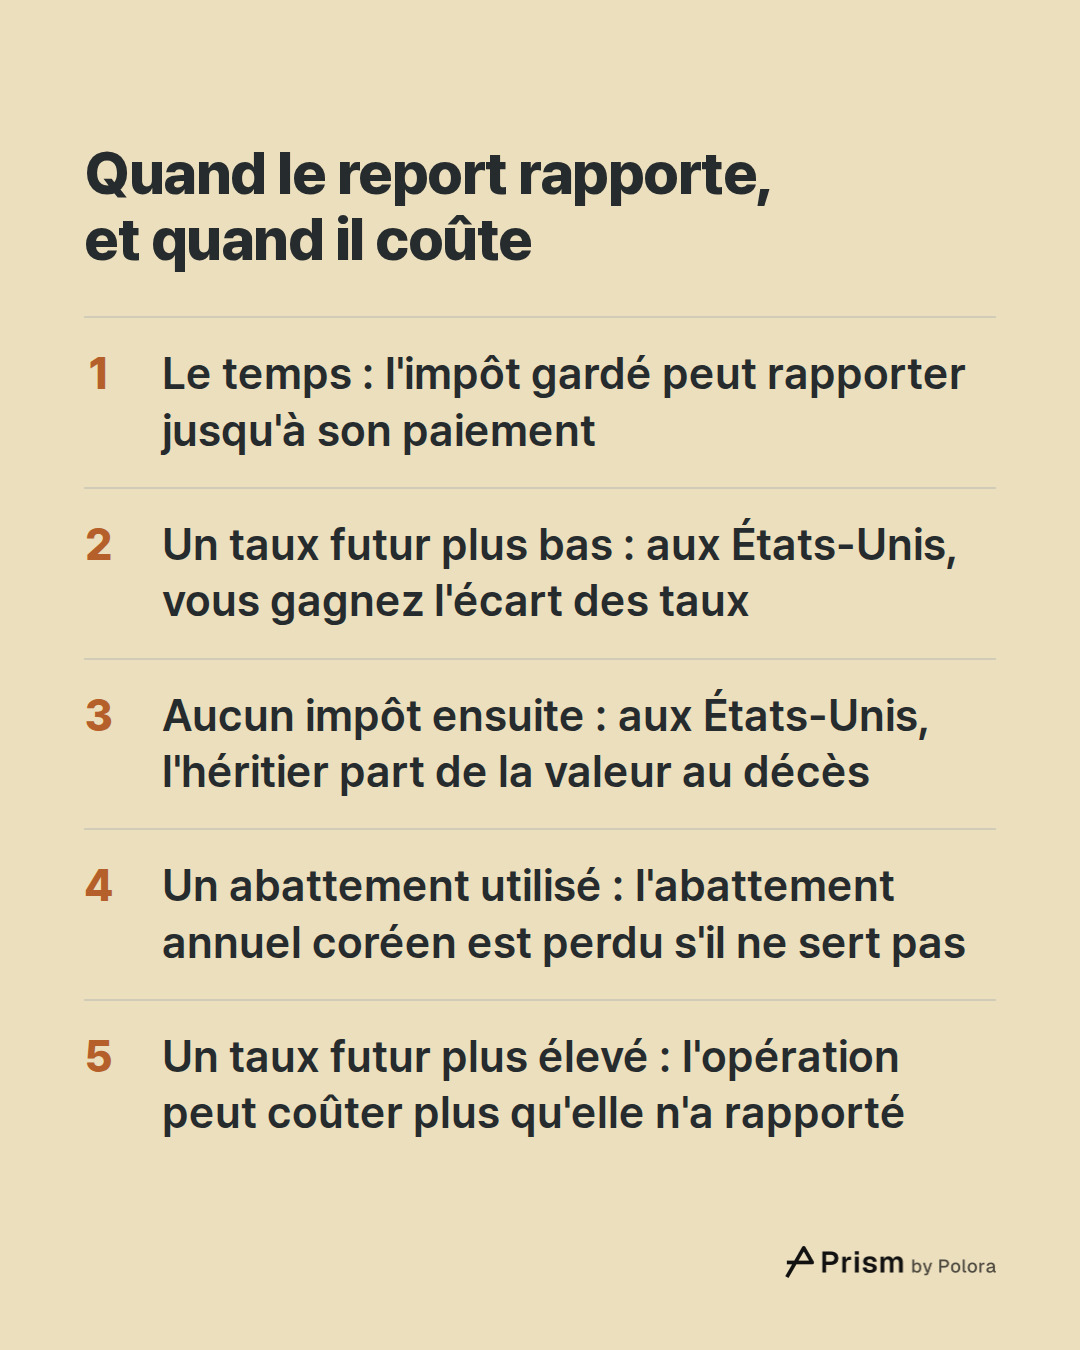
Premier cas : la plus-value future est taxée à un taux plus bas. Aux États-Unis, les gains sur des titres détenus un an ou moins sont imposés comme des salaires, tandis que les plus-values à long terme sont taxées à 0 %, 15 % ou 20 %. Supposons que la perte efface aujourd'hui un gain imposé au taux plus élevé du court terme, puis que la plus-value reconstituée soit taxée plus tard au taux du long terme. Vous économisez alors l'écart entre les deux taux. Pour l'année fiscale 2025, le taux de 0 % s'appliquait aux contribuables déclarant seuls dont le revenu imposable ne dépassait pas 48 350 $.
Deuxième cas : la plus-value future n'est jamais imposée. En droit américain, la personne qui hérite d'actions retient comme nouveau prix de revient leur valeur de marché au jour du décès. La plus-value accumulée du vivant du propriétaire n'est donc jamais imposée comme revenu. Donner à un organisme caritatif agréé des actions détenues depuis plus d'un an ouvre en général droit à une déduction égale à leur valeur de marché, dans la limite de plafonds, et la plus-value accumulée n'est en général pas imposée. Le détail dépend du type de bien et du type d'organisme.
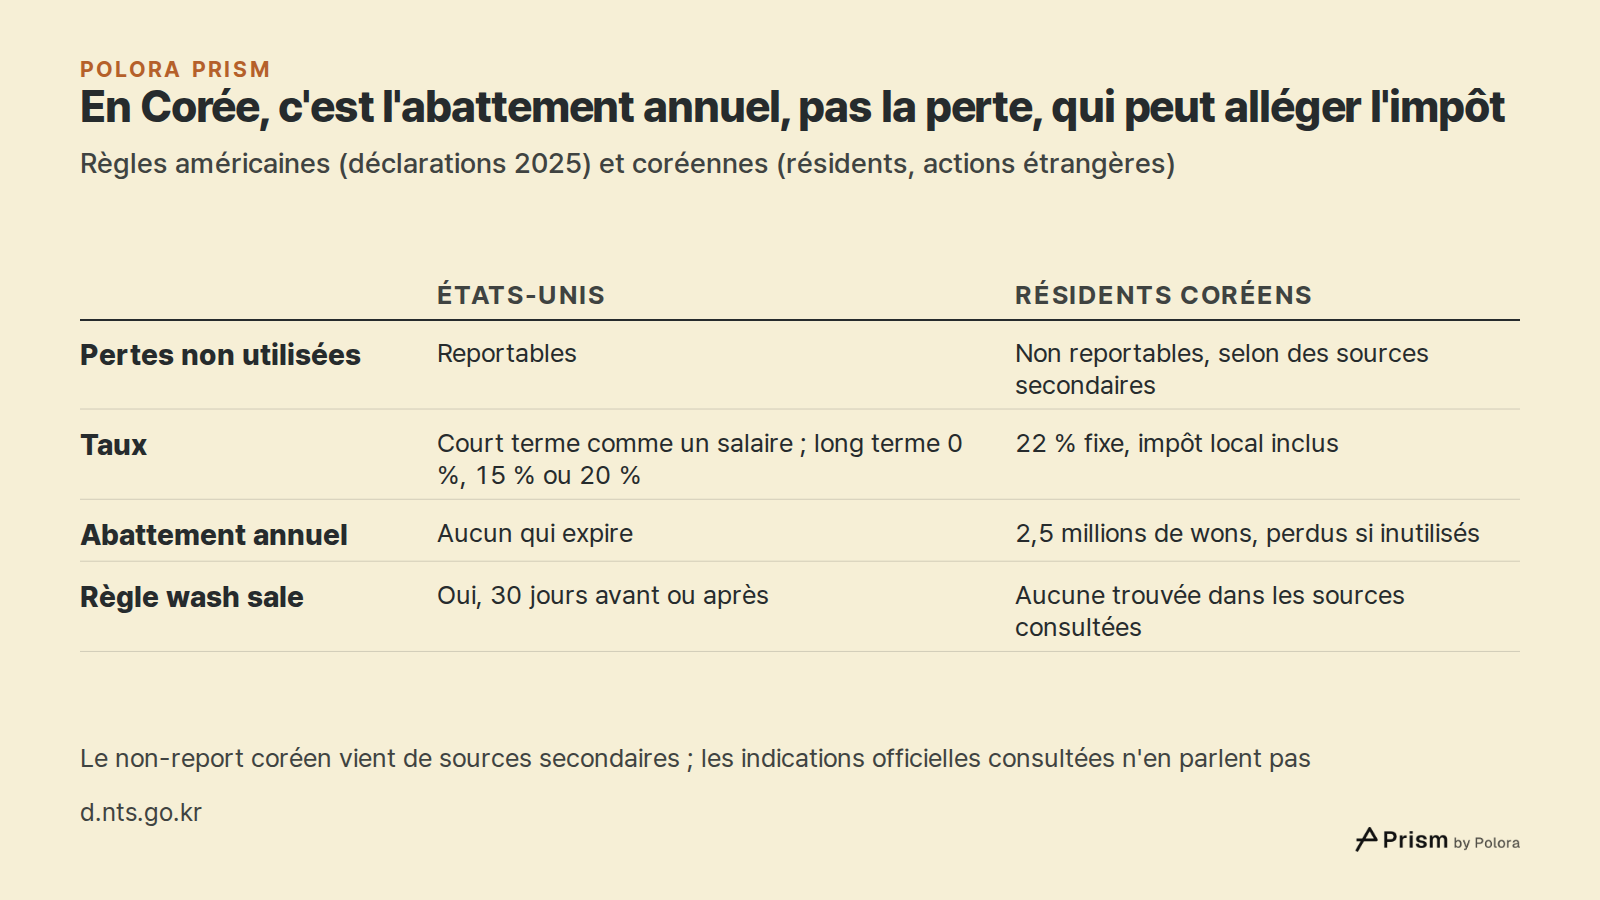
Troisième cas : on utilise un abattement qui serait perdu autrement. La Corée accorde chaque année à ses résidents un abattement de base sur les plus-values d'actions étrangères et d'actions coréennes imposables. Ce qui n'est pas utilisé dans l'année civile est perdu. La déduction américaine de 3 000 $ sur les autres revenus n'est pas de cette nature, car les pertes non utilisées y sont reportables.
Reste la valeur du temps. Un impôt payé dans dix ans plutôt qu'aujourd'hui reste placé entre-temps, et les rendements qu'il produit restent acquis à l'investisseur même une fois l'impôt payé. Sur un horizon long, cela peut représenter beaucoup. Mais c'est le même impôt, payé plus tard.
La même logique joue aussi en sens inverse. Si la plus-value future est taxée à un taux plus élevé que le gain effacé par la perte, l'opération peut coûter plus qu'elle n'a rapporté. En dehors de ces situations, une moins-value récoltée déplace surtout la facture vers une année ultérieure.
Comment cela fonctionne aux États-Unis
Les chiffres qui suivent proviennent des indications publiées par l'IRS, l'administration fiscale américaine, pour les déclarations de 2025. Une moins-value s'impute d'abord sur les plus-values. Si les pertes dépassent les gains, jusqu'à 3 000 $ du reliquat peuvent être déduits chaque année des autres revenus (1 500 $ pour une personne mariée qui déclare séparément). Le solde est reporté sur les années suivantes jusqu'à épuisement. Aux États-Unis, une moins-value n'expire donc pas.
La principale limite est la règle dite wash sale, ou règle de la vente fictive. Si vous achetez des actions ou des titres substantiellement identiques dans les 30 jours qui précèdent ou qui suivent la vente, vous ne pouvez pas faire valoir la perte cette année-là. Dans le cas ordinaire, la perte n'est pas perdue pour autant. Elle s'ajoute au prix de revient des nouvelles actions, ce qui confirme le même constat sous un autre angle : la règle elle-même traite la perte comme un report. Il existe une exception : si le rachat a lieu dans un compte de retraite de type IRA ou Roth IRA, cet ajustement du prix de revient ne s'applique pas.
La donation fonctionne autrement que l'héritage. Selon la section 1015 du code des impôts américain, la personne qui reçoit des actions en donation reprend en général le prix de revient du donateur. La plus-value passe ainsi au nouveau propriétaire, sans être effacée.
Les cryptomonnaies détenues en direct font jusqu'ici exception. La règle wash sale vise les actions et les titres, et l'IRS traite les cryptomonnaies comme des biens. Selon des sources datées de septembre et d'octobre 2026, on peut donc les vendre à perte et les racheter aussitôt. Les fonds bitcoin cotés comme des actions sont, eux, des titres et tombent sous la règle. Cette brèche pourrait se refermer. D'après les documents de la commission elle-même, la commission des finances de la Chambre des représentants (House Ways and Means Committee) a approuvé le 16 septembre 2026, par 38 voix contre 5, la proposition de loi H.R. 10357, le Digital Asset Tax Certainty Act. Selon la commission, ce texte applique les règles wash sale aux actifs numériques. Un vote en commission n'est qu'une première étape. Un texte ne devient loi qu'une fois adopté par la Chambre et par le Sénat, puis promulgué. Selon un éditeur de logiciel fiscal, la version amendée viserait les ventes postérieures au 14 septembre 2026. Les documents de la commission consultés pour cet article ne confirment pas cette date, et le texte a pu évoluer depuis.
- IRS Topic no. 409, Capital gains and losses
- IRS Publication 550, Investment Income and Expenses
- 26 U.S. Code § 1015, Basis of property acquired by gifts and transfers in trust
- CoinLedger, Crypto wash sale rule
- EY Tax News, Ways and Means approves digital assets tax bill
- House Ways and Means Committee, markup of H.R. 10357 and other bills
- House Ways and Means Committee, digital asset tax legislation advances
Comment cela fonctionne pour les résidents coréens qui détiennent des actions étrangères
Un résident coréen qui vend des actions étrangères additionne toutes ses plus-values et moins-values de l'année civile, retranche un abattement de base de 2,5 millions de wons et paie l'impôt sur le reste. Pour les actions étrangères ordinaires, le Service national des impôts coréen indique un taux d'impôt sur le revenu de 20 %. Avec l'impôt local sur le revenu de 2 %, le total atteint 22 %. Selon les indications de ce même service, les gains et pertes sur actions étrangères peuvent être combinés depuis le 1er janvier 2020 avec ceux des actions coréennes imposables, mais les 2,5 millions de wons ne sont déduits qu'une seule fois pour l'ensemble. Les actions coréennes non imposables ne peuvent pas entrer dans ce calcul. Selon des documents de courtiers consultés pour cet article, une vente est rattachée à l'année de sa date de règlement et non à celle du jour de l'ordre. Une vente passée dans les derniers jours de décembre peut donc compter pour l'année suivante. Les indications officielles ne confirment pas ce point, et les courtiers publient leurs propres dates limites de fin d'année.
Les sources secondaires consultées pour cet article s'accordent à dire que les pertes non utilisées ne sont pas reportables, mais les indications officielles consultées n'abordent pas ce point. Si c'est bien le cas, une moins-value réalisée une année sans plus-values à effacer ne sert à rien, et une perte latente en fin d'année ne peut pas être gardée pour plus tard. Le taux est unique, si bien qu'il n'existe pas d'écart à exploiter entre court et long terme. Pour la plupart des résidents coréens, récolter une moins-value ne serait alors qu'un report, utile seulement lorsque les plus-values de l'année dépassent déjà l'abattement.
En Corée, l'opération qui fait réellement économiser de l'impôt va dans l'autre sens. Un investisseur qui détient une plus-value latente peut en vendre une partie, en gardant le gain sous les 2,5 millions de wons, puis racheter. Aucun impôt n'est dû, et le nouveau prix de revient est plus élevé, de sorte que cette tranche de plus-value ne sera plus imposée. L'abattement disparaît chaque année, qu'on l'utilise ou non. C'est exactement le type de cas où un report devient une économie.
Les donations sont soumises à un délai. Selon les indications du Service national des impôts, une règle d'un an s'applique aux actions données à partir du 1er janvier 2025 par un conjoint ou un parent en ligne directe. Si le bénéficiaire les vend dans l'année qui suit la donation, la plus-value est calculée sur le prix de revient d'origine du donateur. Le texte de loi consulté pour cet article confirme ce délai d'un an dans le cas du conjoint. Le reste mérite d'être vérifié au regard de la règle en vigueur. Dans les sources consultées, aucune règle coréenne comparable à la règle wash sale américaine n'est apparue pour les opérations de marché ordinaires. Cela signifie seulement qu'aucune n'a été trouvée dans ces lectures, non qu'il est établi qu'il n'en existe pas.
Les coûts qui rognent le bénéfice
Chaque aller-retour a un coût. Il y a les frais de transaction, puis l'écart entre le prix de vente et le prix de rachat. Pour un investisseur coréen qui détient des actions américaines, une vente suivie d'un rachat peut aussi entraîner deux conversions de devises.
Le titre de remplacement apporte un autre risque. Pour contourner la règle wash sale, on achète un placement similaire mais pas identique, et des placements similaires n'évoluent pas toujours de la même façon. Si le remplaçant fait moins bien que l'original, l'impôt économisé peut être perdu en performance.
Reste enfin la paperasse : il faut suivre les prix de revient, les dates de règlement, les pertes refusées et les éventuelles dates de donation, parfois pendant des décennies.
Ce que mesurent vraiment les chiffres d'« alpha fiscal »
Les robo-conseillers et les services de gestion indicielle directe, qui détiennent dans votre propre compte les actions d'un indice une à une, récoltent les moins-values automatiquement. Ils présentent le résultat sous le nom d'« alpha fiscal », c'est-à-dire le rendement supplémentaire tiré des économies d'impôt. Le livre blanc de Wealthfront, l'un de ces services, avance un gain hypothétique de 0,78 % à 1,38 % par an. Ce calcul suppose un horizon de 20 ans, des taux d'imposition fixés à l'avance et la vente de tout le portefeuille au bout de ces 20 ans. Le même document précise que la récolte sert « à différer l'impôt, non à l'éviter », et qu'elle n'a presque aucune valeur sur moins de deux ans. C'est le modèle d'un prestataire, pas ce que gagne un investisseur ordinaire.
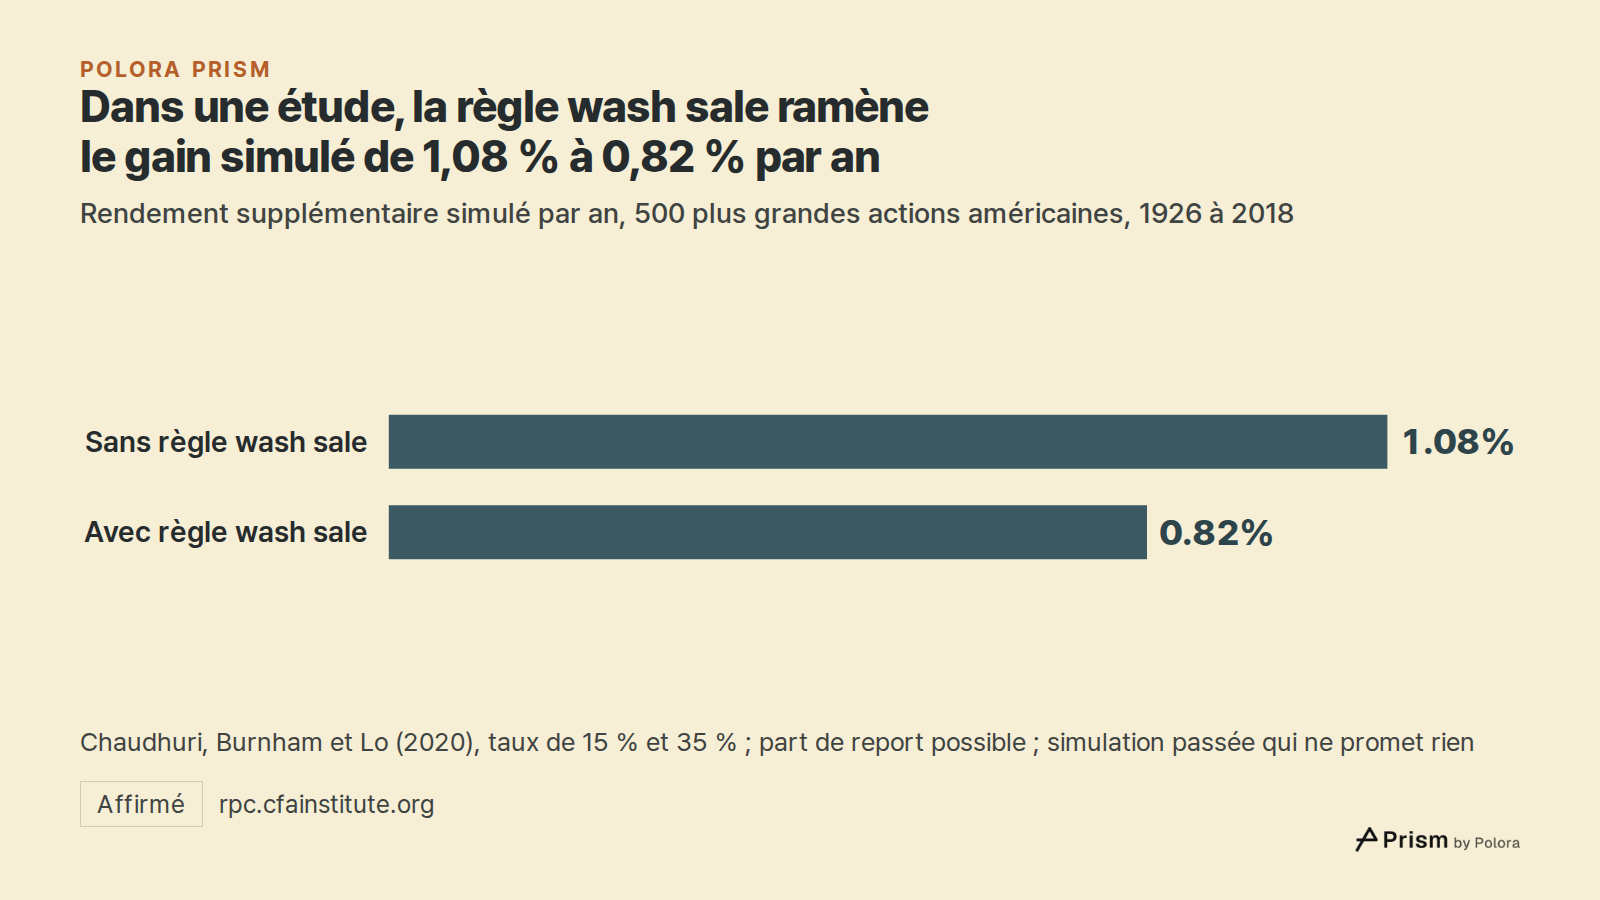
Le chiffre indépendant le plus souvent cité vient d'une étude de Chaudhuri, Burnham et Lo publiée dans le Financial Analysts Journal en 2020. Les auteurs ont simulé, de 1926 à 2018, un portefeuille composé des 500 plus grandes actions américaines, avec des plus-values à long terme taxées à 15 % et à court terme à 35 %, et ont comparé la récolte des pertes à la simple détention. La version publiée fait état de 1,08 % par an avant frais de transaction, ramenés à 0,82 % lorsque la règle wash sale est appliquée. Une version antérieure de l'étude donne d'autres chiffres, 1,10 % et 0,85 %. Les documents consultés pour cet article n'ont pas permis de vérifier si les chiffres publiés retranchent déjà l'impôt différé payé lors de la vente finale du portefeuille. La part qui relève du report et celle qui relève d'une économie durable restent donc ici une question ouverte. L'écart supposé entre les taux de 35 % et de 15 % est l'une des conditions sur lesquelles repose le résultat.
Les auteurs indiquent que le résultat variait fortement selon les périodes, augmentait avec les taux d'imposition et dépendait des apports d'argent frais. Des travaux ultérieurs d'Israelov et Lu, tels que les résume Morningstar, montrent que les pertes disponibles se raréfient vite dans un portefeuille composé uniquement d'actions et qui ne reçoit pas de nouveaux apports. Leur étude elle-même n'a pas été lue pour cet article. Ce sont des simulations du passé, menées avec des taux et des hypothèses précis. Elles ne disent pas ce qu'obtiendra un investisseur en particulier et ne promettent rien pour l'avenir.
- Wealthfront, Tax-Loss Harvesting white paper
- Chaudhuri, Burnham and Lo, Financial Analysts Journal (2020)
- Chaudhuri, Burnham and Lo, published study record (IDEAS/RePEc)
- Chaudhuri, Burnham and Lo, SSRN working paper
- Chaudhuri, Burnham and Lo, SSRN draft PDF
- Morningstar, Taking tax-loss harvesting to the next level
Un prêt du fisc, parfois effacé
La phrase à retenir : une moins-value récoltée est en général un prêt du fisc, pas un cadeau. Vous gardez l'impôt aujourd'hui, à condition que la perte ait quelque chose à effacer, et vous le rendez à la vente. Même comme prêt, elle a de la valeur, car l'argent conservé peut rapporter jusqu'au paiement de l'impôt. Le prêt n'est effacé que dans trois cas : si votre taux futur est plus bas, si les règles de votre pays effacent la plus-value, comme l'héritage aux États-Unis, ou si la vente utilise un abattement qui aurait de toute façon expiré. Si votre taux futur est plus élevé, l'opération peut coûter plus qu'elle n'a rapporté.
La situation qui s'applique à vous dépend du pays où vous payez vos impôts, du taux que vous paierez plus tard et du fait que vous vendiez un jour ou non. Les règles décrites ici valent pour les années indiquées et peuvent changer. Cet article explique un mécanisme. Il ne recommande ni de vendre, ni d'acheter, ni de récolter des moins-values.