금값은 한 번에 떨어지지 않았습니다. 연초에는 2025년의 가파른 급등분을 일부 되돌렸고, 9월에는 미국 국채 금리 상승과 달러 강세, 선물 매도에 밀려 다시 떨어졌습니다. 금은 이자를 주지 않습니다. 그래서 안전한 채권이 이자를 더 줄수록 금을 들고 있는 비용이 커집니다. 전쟁과 인플레이션이 금값 상승을 보장하지는 않습니다.
2026-10-29
금값에 유리해 보이던 해, 금은 최고가보다 약 28% 낮아졌다
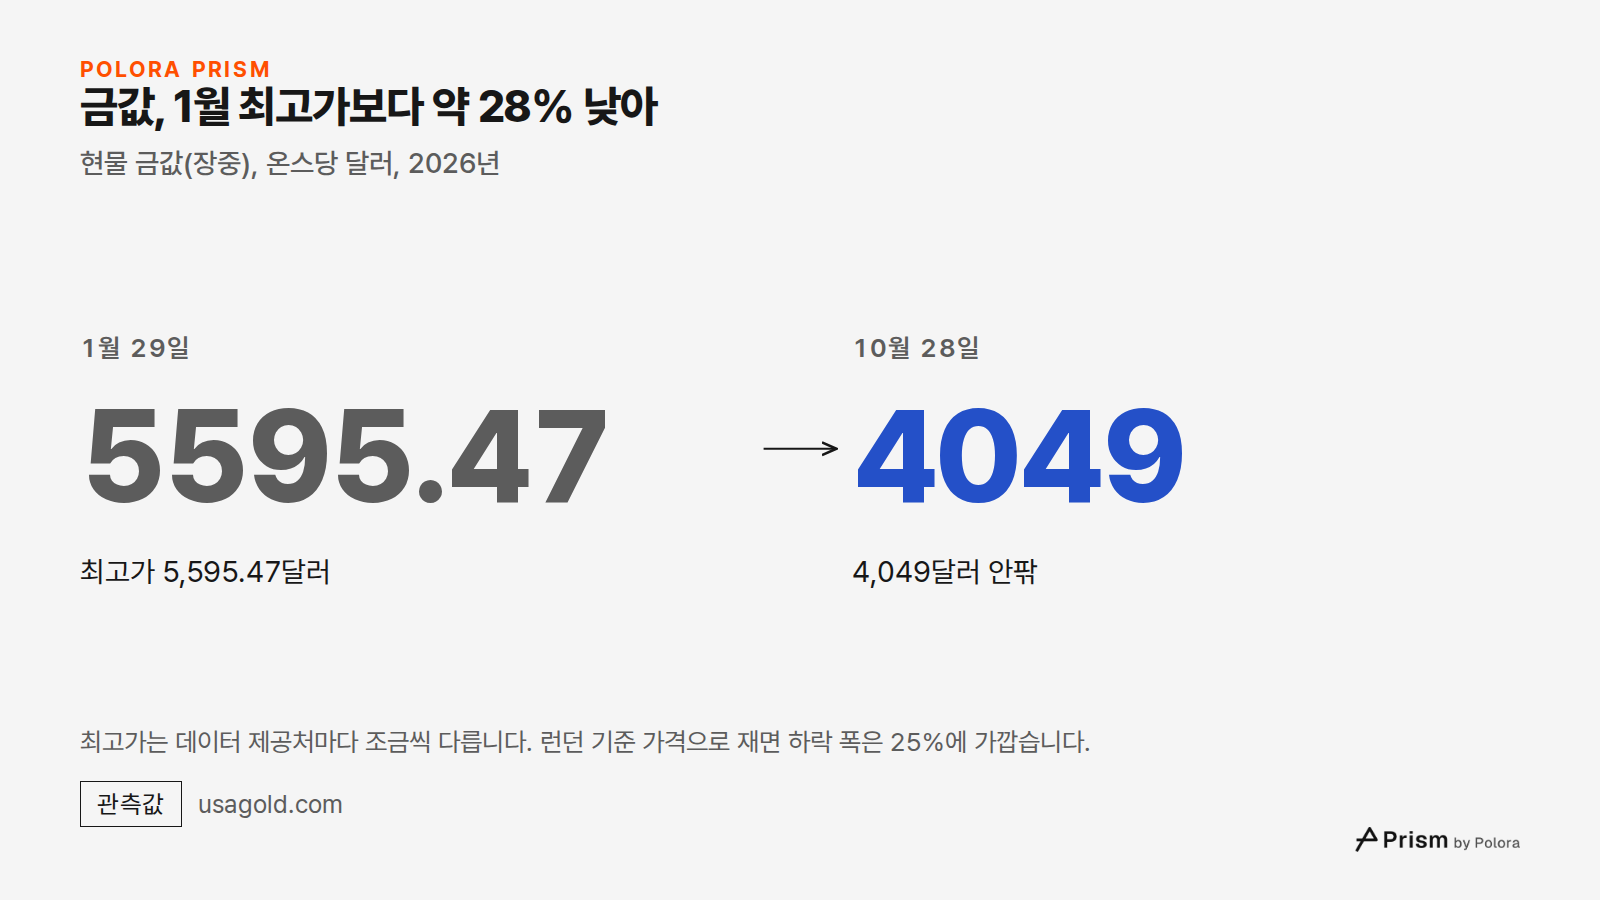
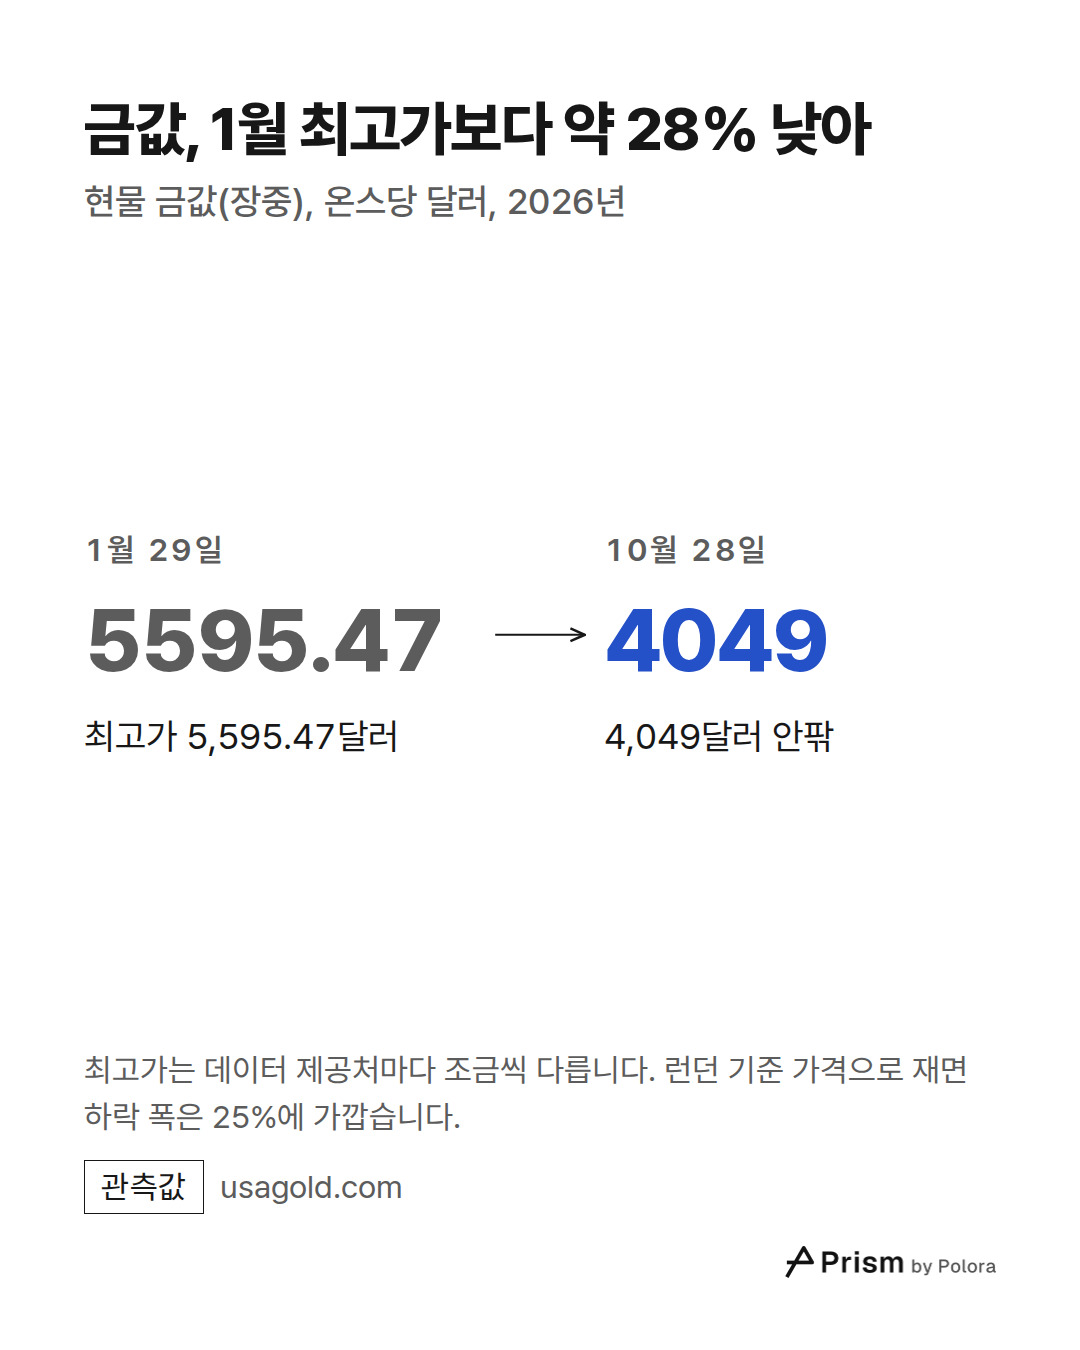
2026년 1월 29일 금값은 장중 한때 온스당 5,595.47달러까지 올랐습니다. 현물 가격 기준 사상 최고가입니다. 현물 가격은 지금 당장 금을 사고팔 때의 가격으로, 거래 시간 내내 움직이고 정확한 값은 데이터 제공처마다 조금씩 다릅니다. 10월 28일 장중에는 4,049달러 안팎에서 거래됐습니다. 최고가보다 약 28%, 연초보다 약 6% 낮은 수준입니다. 금에는 런던에서 하루 두 번 경매로 정하는 기준 가격도 있습니다. 금 업계 연구 기관인 세계금협회(WGC)에 따르면 이 기준 가격은 같은 날 5,405달러로 정점을 찍었습니다. 기준 가격으로 재면 하락 폭은 25%에 가깝습니다. '30% 가까이'라는 말은 장중 현물 최고가를 10월 23일 장중 저점인 3,986.50달러와 견줄 때에만 맞습니다. 이 저점은 최고가보다 약 29% 낮았습니다.
그것도 흔히 금값이 오른다고들 하는 바로 그런 해에 벌어진 일입니다. 2월 28일 미국과 이스라엘이 이란을 공격했습니다. 증권사 오안다(OANDA)의 시장 논평에 따르면 국제 유가의 기준인 브렌트유는 배럴당 약 73.50달러에서 3월 초 약 120달러까지 올랐습니다. 미국 소비자물가는 9월까지 1년 동안 3.7% 올랐습니다. 전쟁도 있었고 인플레이션도 있었는데, 금값은 떨어졌습니다.
이유 하나는 금값이 이미 너무 많이 올라 있었다는 데 있습니다. 2025년 금값은 가격 자료에 따라 조금씩 다르지만 3분의 2가량 올랐고, 흔히 1979년 이후 최고의 해로 불립니다. 올해 하락의 일부는 그렇게 가파르게 오른 만큼을 되돌린 것입니다. 나머지 이유는 금을 들고 있는 데 드는 비용에 있습니다.
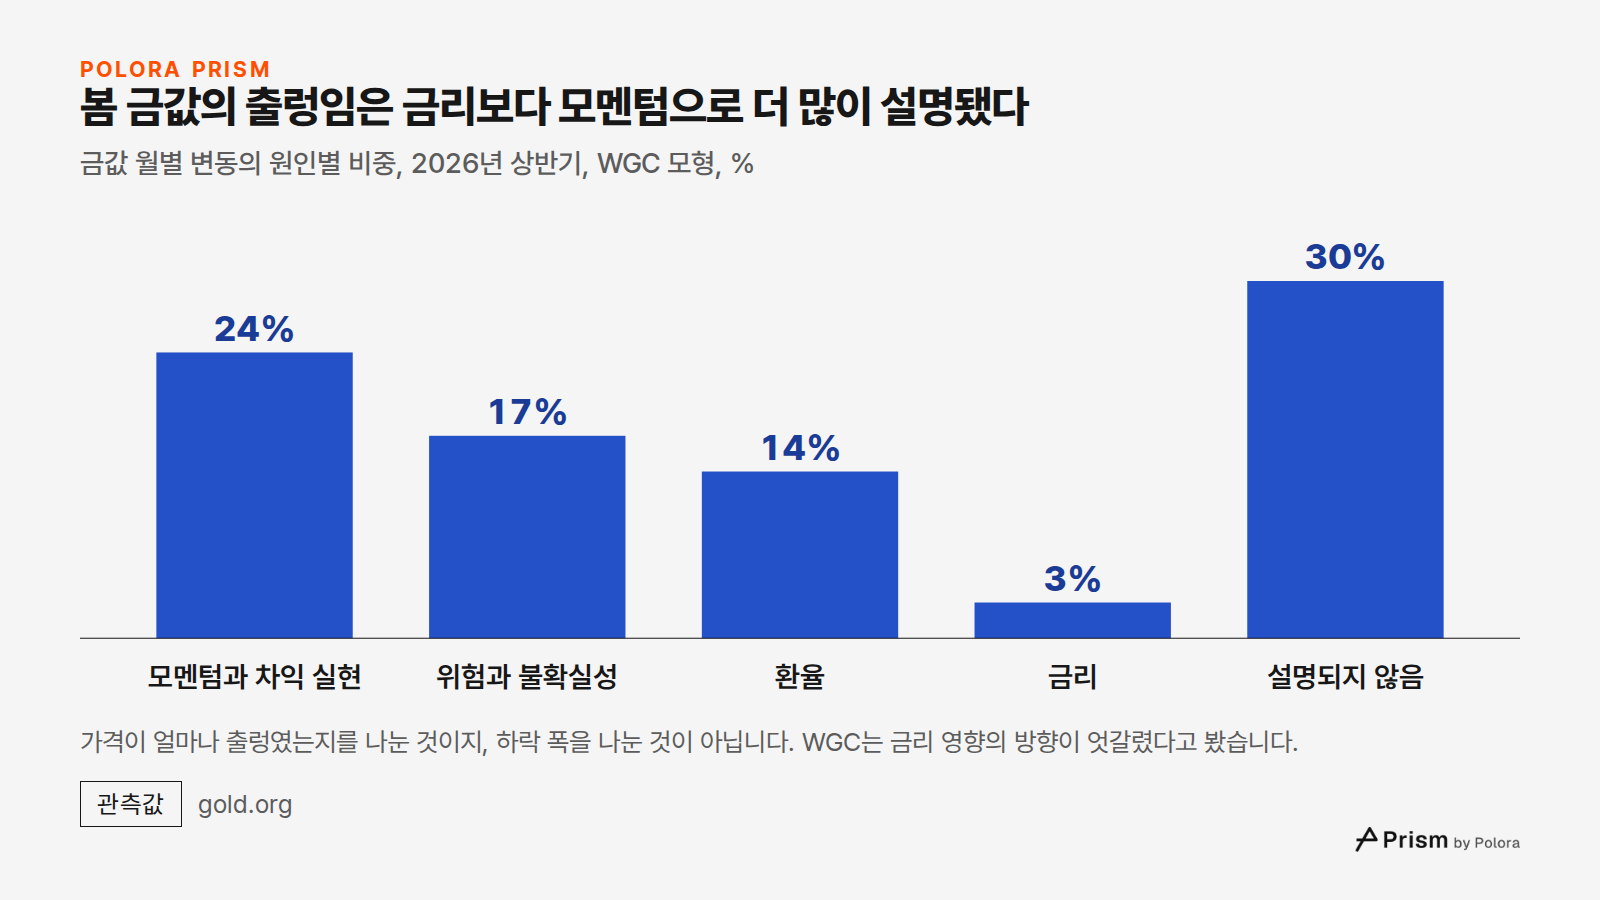
최고가 이후의 하락은 한 번에 쭉 미끄러진 것이 아니었습니다. 현물 금값은 이미 6월 24일에 최고가보다 약 29% 낮은 3,959.33달러까지 내려간 적이 있습니다. 오안다의 논평에 따르면 전쟁이 시작된 3월, 투자자들이 현금을 확보하려고 미국 달러로 몰리는 가운데 금값이 떨어졌습니다. WGC는 금 수익률을 원인별로 쪼개 보는 모형을 갖고 있습니다. 이 모형은 상반기 금값의 월별 변동 가운데 24%를 모멘텀의 몫으로 봤습니다. 추세를 따라가던 투자자들이 2025년 이후 차익을 실현한 흐름을 말합니다. 위험과 불확실성은 17%, 환율은 14%였고, 금리는 3%에 그쳤는데 그 영향도 방향이 엇갈렸다고 했습니다. 30%는 모형으로 설명되지 않았습니다. 이 수치는 가격이 얼마나 출렁였는지를 원인별로 나눈 것이지, 하락 폭을 나눈 것이 아닙니다.
그 뒤 금값은 공식 기준 가격 가운데 하나로 보면 8월 25일 약 4,658달러까지 회복했다가, 9월부터 10월 사이 다시 떨어졌습니다. 두 번의 하락은 따로 설명해야 합니다. 채권 금리 상승과 달러 강세의 역할이 가장 잘 확인되는 것은 두 번째 하락이고, 이 글은 그 하락을 따라갑니다.
금은 이자도 배당도 주지 않습니다. 금을 갖고 있다는 것은 같은 돈을 미국 국채처럼 안전한 곳에 넣었을 때 받을 수익을 포기한다는 뜻입니다. 이때 중요한 것은 채권에 적힌 금리가 아니라 물가 상승분을 빼고 실제로 남는 수익이고, 이를 실질금리라고 합니다. 채권이 5%를 주고 물가가 해마다 2% 오른다면 실질 수익은 약 3%입니다.
시장에서는 이 금리를 직접 볼 수 있습니다. 미국 재무부는 물가가 오르면 원금 가치도 함께 오르는 채권을 발행하는데, 이를 물가연동국채(TIPS)라고 합니다. 이 채권의 수익률이 곧 투자자가 요구하는 실질 수익입니다. 이 수익률이 오르면 채권 대신 금을 들고 있는 비용도 오릅니다.
미국 노동통계국에 따르면 미국 소비자물가는 9월까지 1년 동안 3.7% 올랐습니다. 상승분의 상당 부분은 에너지에서 나왔습니다. 휘발유 가격이 34.2%, 에너지 전체가 20.4% 올랐습니다. 식품과 에너지를 빼면 물가 상승률은 2.6%였습니다.
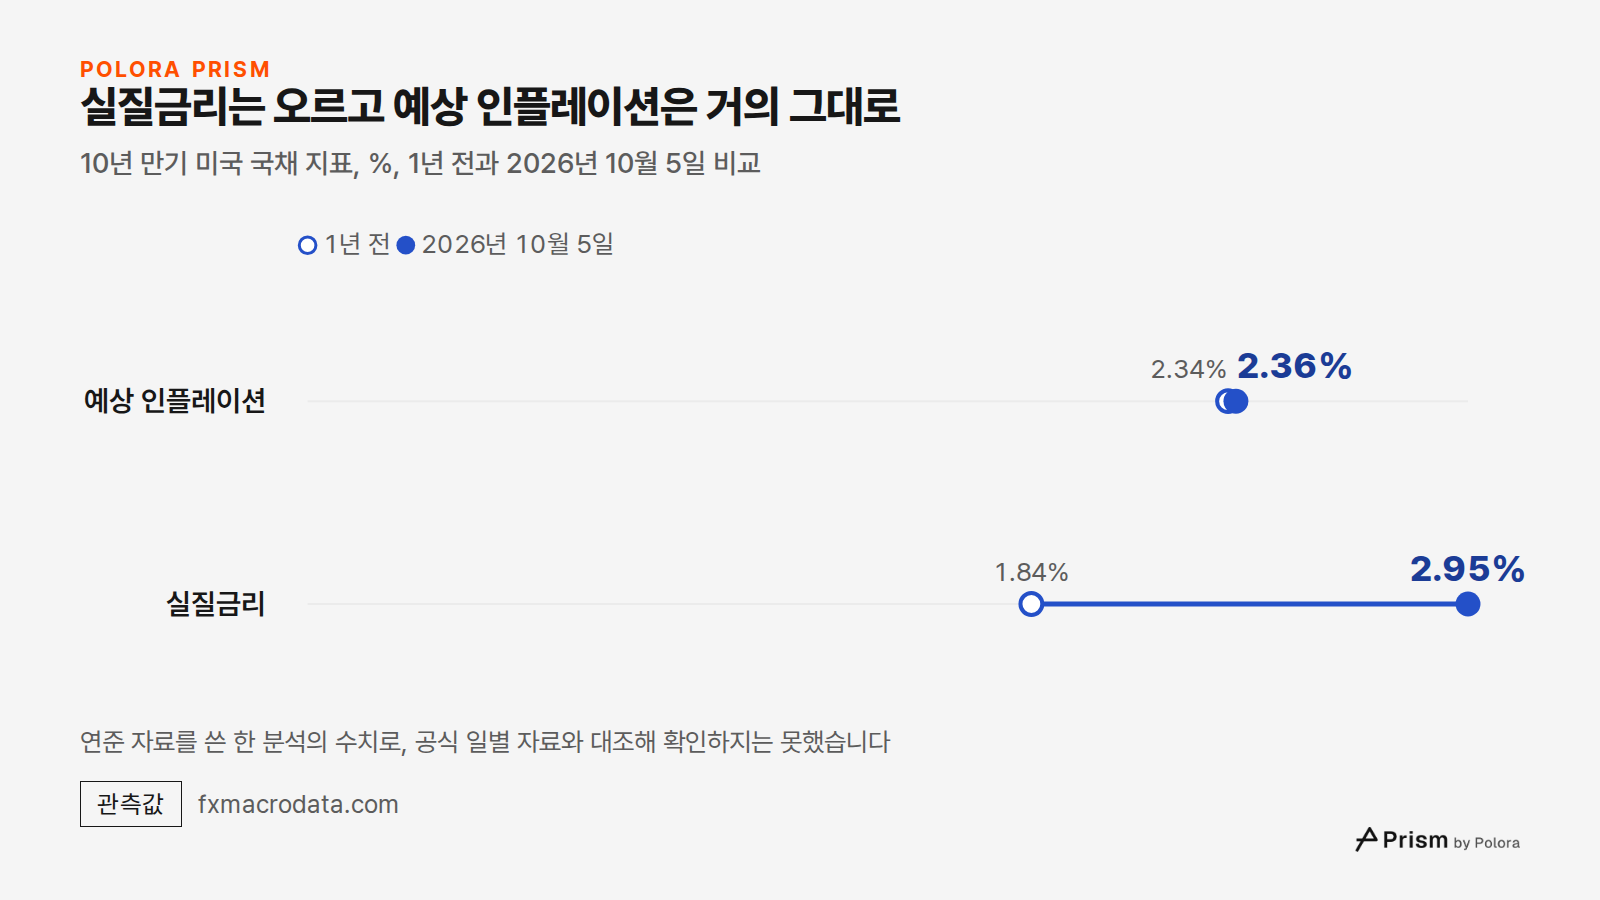
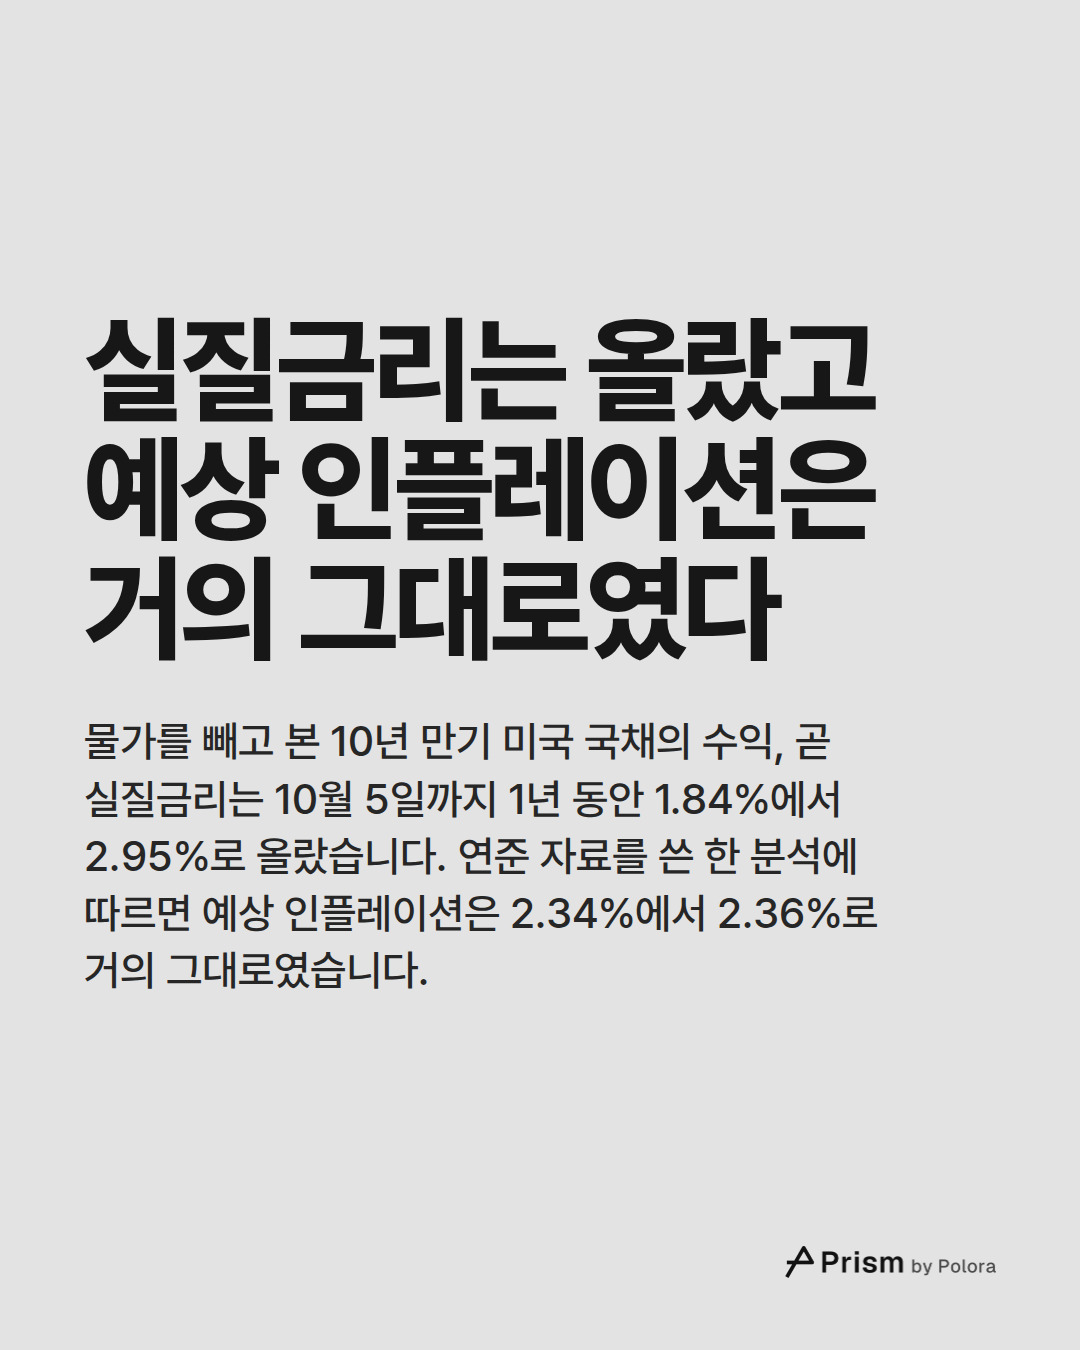
그런데 채권 시장이 내다보는 앞으로의 인플레이션은 별로 높아지지 않았습니다. 투자자가 예상하는 인플레이션을 재는 방법 하나는 일반 10년 만기 미국 국채와 물가연동 10년 만기 국채의 수익률 차이를 보는 것입니다. 연방준비제도(연준) 자료를 쓴 한 분석에 따르면 이 차이는 10월 5일 2.36%로, 1년 전의 2.34%와 거의 같았습니다. 이때 일반 10년 만기 국채 수익률은 5.31%였습니다. 실질금리는 10월 5일 2.95%에 이르러 2008년 말 이후 가장 높은 종가를 기록했습니다. 1년 전에는 1.84%였습니다. 이 수치대로라면 예상 인플레이션이 거의 그대로인 가운데, 국채 금리 상승은 거의 전부 실질금리 상승이었던 셈입니다. 다만 이 일별 수치는 공식 자료를 가공한 분석에서 나온 것이고, 이 글을 검증할 때 공식 일별 자료와 대조해 확인하지는 못했습니다. 또 이 차이를 한 시점에서 읽은 값만으로는 투자자들이 인플레이션이 얼마나 오래 이어진다고 봤는지 알 수 없습니다.
같은 자료로 보면 실질금리는 9월 10일에서 10월 5일 사이 2.55%에서 2.95%로 올랐습니다. 같은 몇 주 동안 금의 공식 기준 가격 가운데 하나는 4,407달러에서 4,183달러로 약 5% 떨어졌습니다. 이 기간에 물가는 높았고, 안전한 채권의 수익, 곧 금을 들고 있는 비용도 함께 올랐으며, 그사이 금값은 떨어졌습니다. 시기는 이 설명과 맞아떨어지지만, 시기만으로 이 설명이 증명되지는 않습니다.
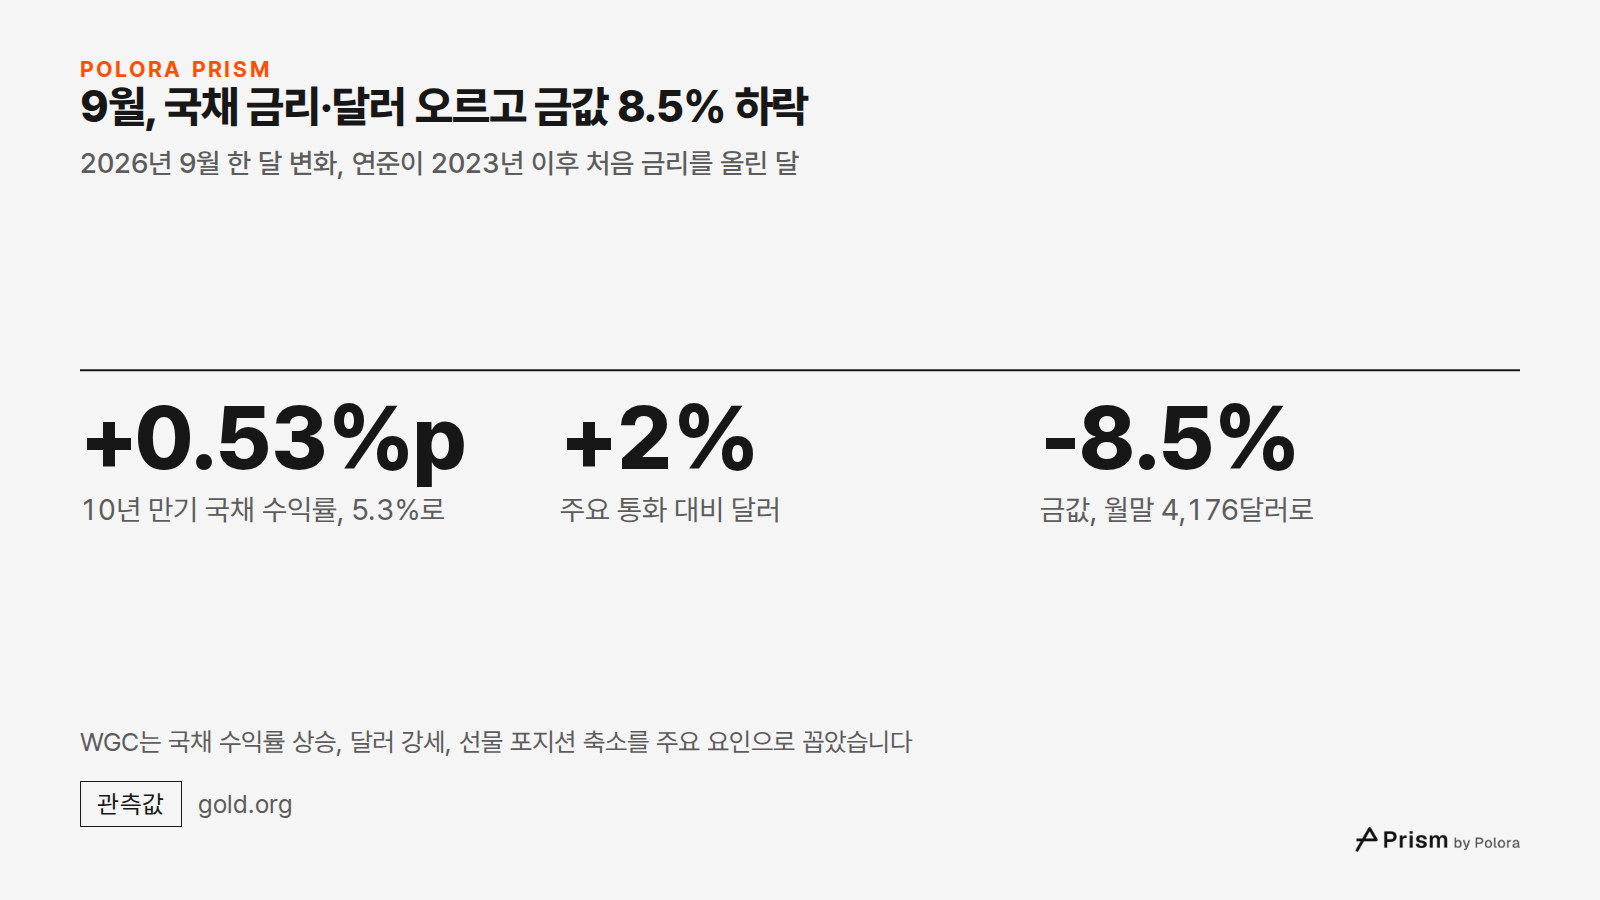
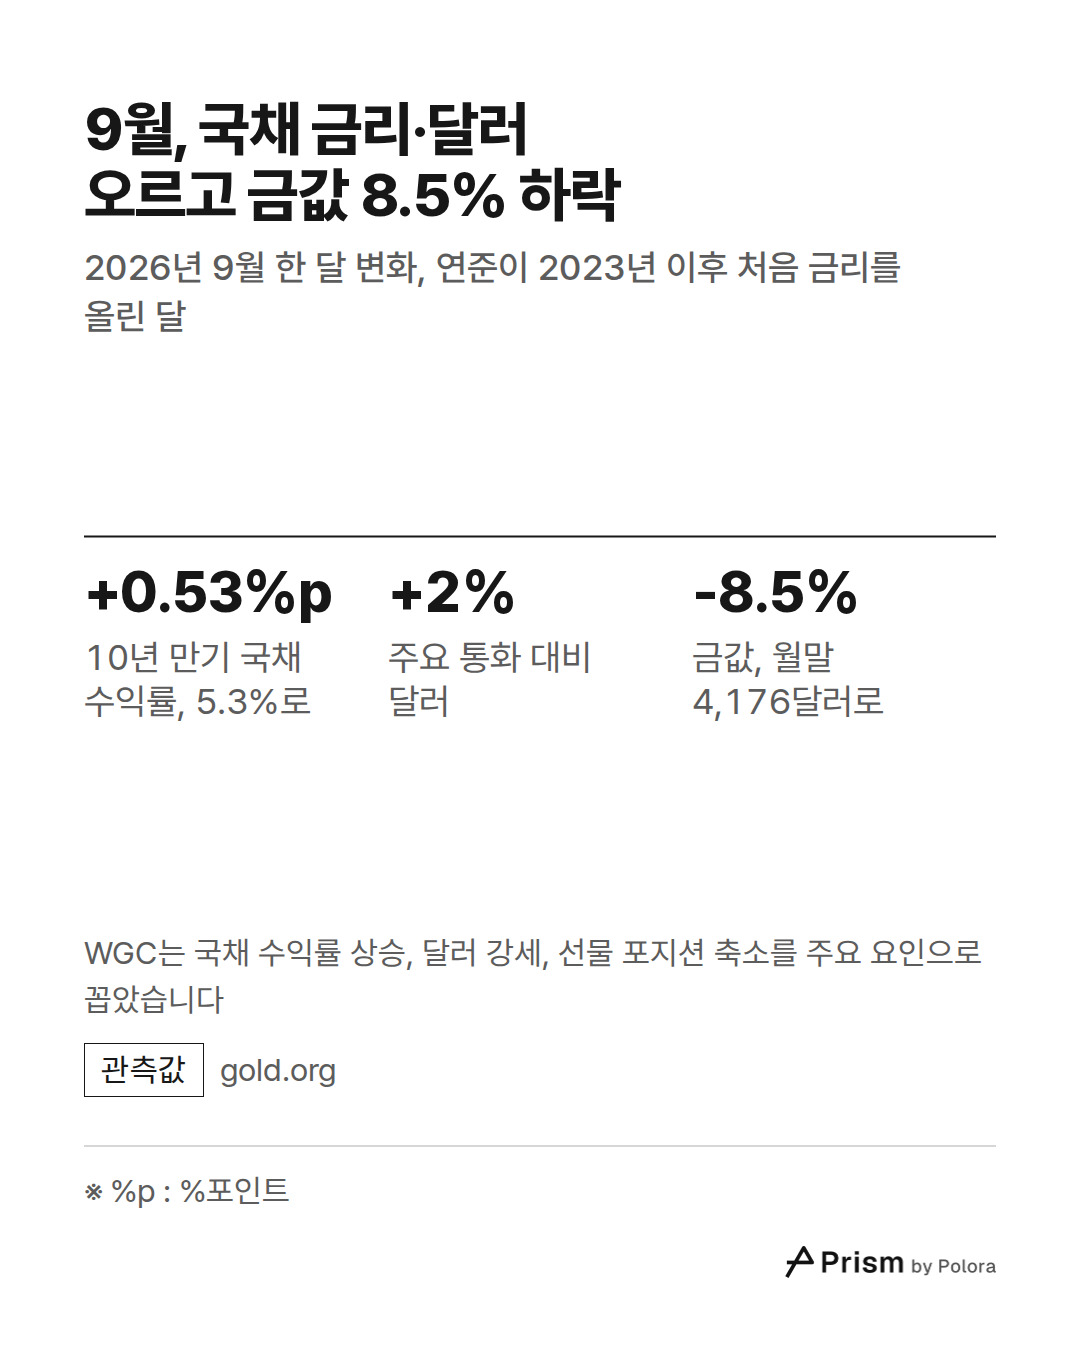
9월 16일 미국 중앙은행인 연준은 12대 0 만장일치로 기준금리를 한 단계 올려 3.75%에서 4% 사이로 정했습니다. 2023년 이후 첫 인상이었습니다. WGC에 따르면 10년 만기 미국 국채 수익률은 9월 한 달 동안 0.53%포인트 올라 5.3%가 됐고, 주요 통화 대비 달러 지수는 2% 올랐습니다. 금값은 그달 8.5% 떨어진 4,176달러로 마감했습니다. WGC는 국채 수익률 상승, 달러 강세, 선물 포지션 축소를 이 하락의 주요 요인으로 꼽았습니다.
달러가 중요한 까닭은 금값이 달러로 매겨지기 때문입니다. 달러가 오르면 다른 통화로 금을 사는 사람에게는 금이 더 비싸집니다. 연준은 10월 27일과 28일에 다시 회의를 열었고, 시장은 대체로 금리 동결을 예상하고 있었습니다. 이 글을 쓰는 시점에는 아직 결정이 나오지 않았습니다.
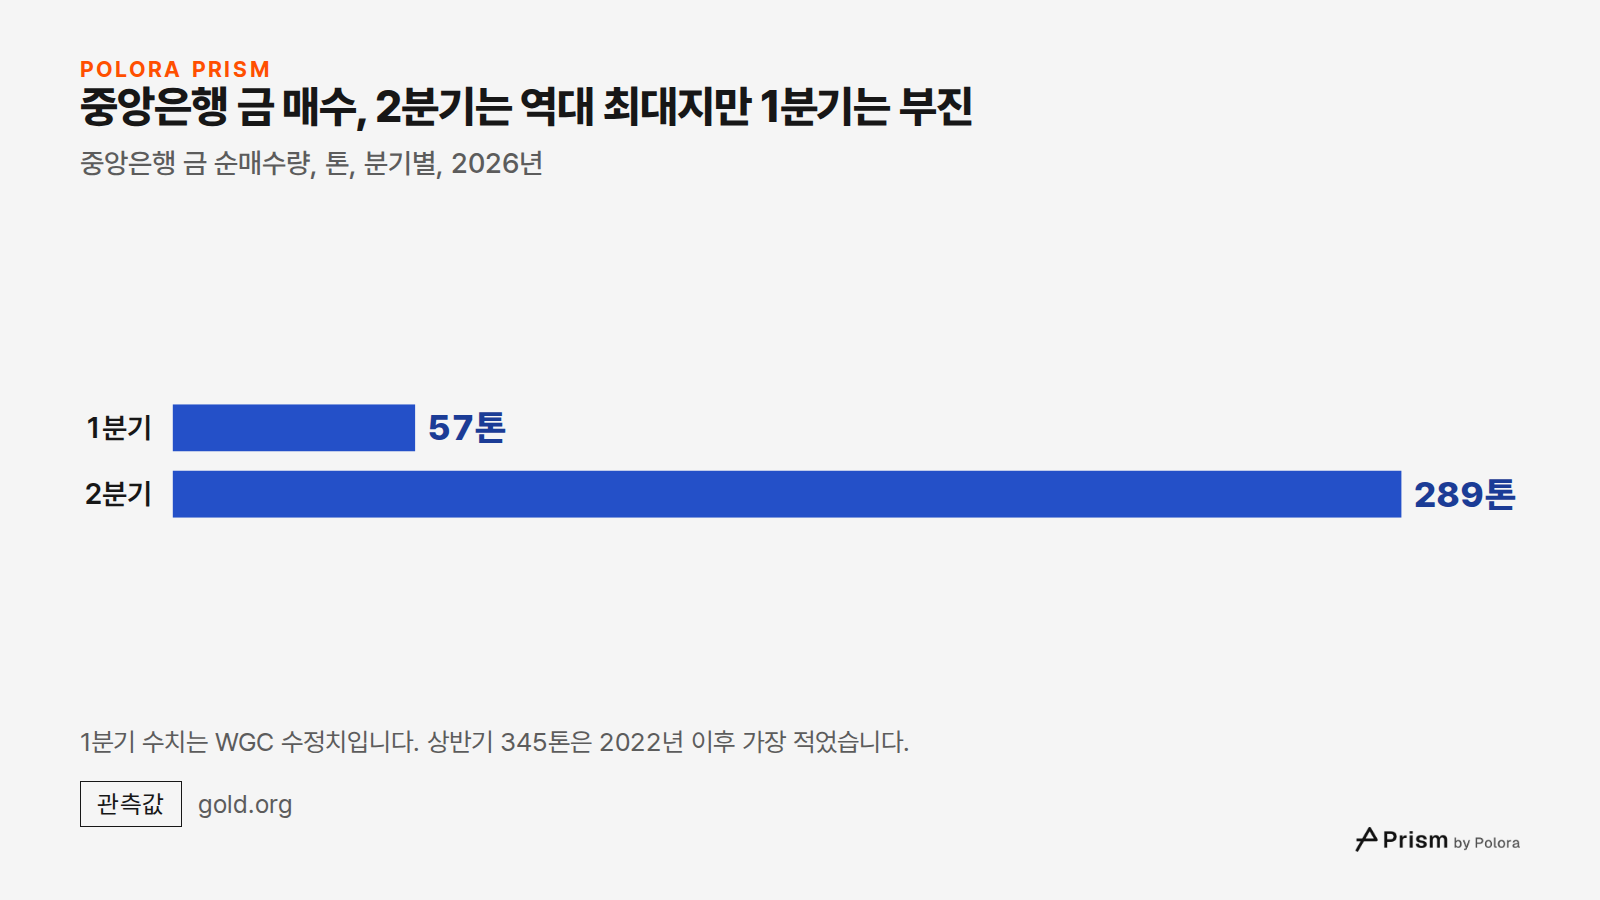
중앙은행들은 2분기에 금 289톤을 순매수했습니다. WGC 기록상 역대 2분기 가운데 가장 많은 양입니다. 하지만 이 숫자만 보면 실제보다 크게 읽힙니다. WGC가 수정한 1분기 수치는 57톤에 그쳐, 중앙은행의 상반기 매수량은 345톤으로 2022년 이후 상반기 가운데 가장 적었습니다.
증권거래소에서 사고파는 금 펀드, 곧 금 상장지수펀드(ETF)는 2분기에 금 45톤을 순매도했습니다. WGC는 북미를 중심으로 한 이 자금 유출이 기대 인플레이션과 금리의 상승, 그리고 달러 강세와 관련이 있다고 봤습니다.
3분기에는 펀드 흐름이 돌아섰는데도 금값은 여전히 떨어졌습니다. 키트코(Kitco)가 보도한 수치에 따르면 투자자들은 금 ETF에 사상 최대인 310억 달러를 넣었습니다. 그런데 9월에 금 선물 거래자들은 금값 상승에 건 베팅을 약 120억 달러, 84톤어치 줄였습니다. 선물은 빌린 돈을 끼고 거래하는 경우가 많은 계약입니다. 금을 사는 쪽마다 움직이는 이유가 다릅니다. 중앙은행은 장기적인 외환보유고 계획을 따르고, 선물 거래자는 주마다 달라지는 돈의 비용에 반응하는 경향이 있습니다. 흐름만 보면 시장 참가자들이 서로 반대 방향으로 당기고 있었습니다. 하지만 이것만으로는 어느 쪽이 가격을 움직였는지 알 수 없습니다.
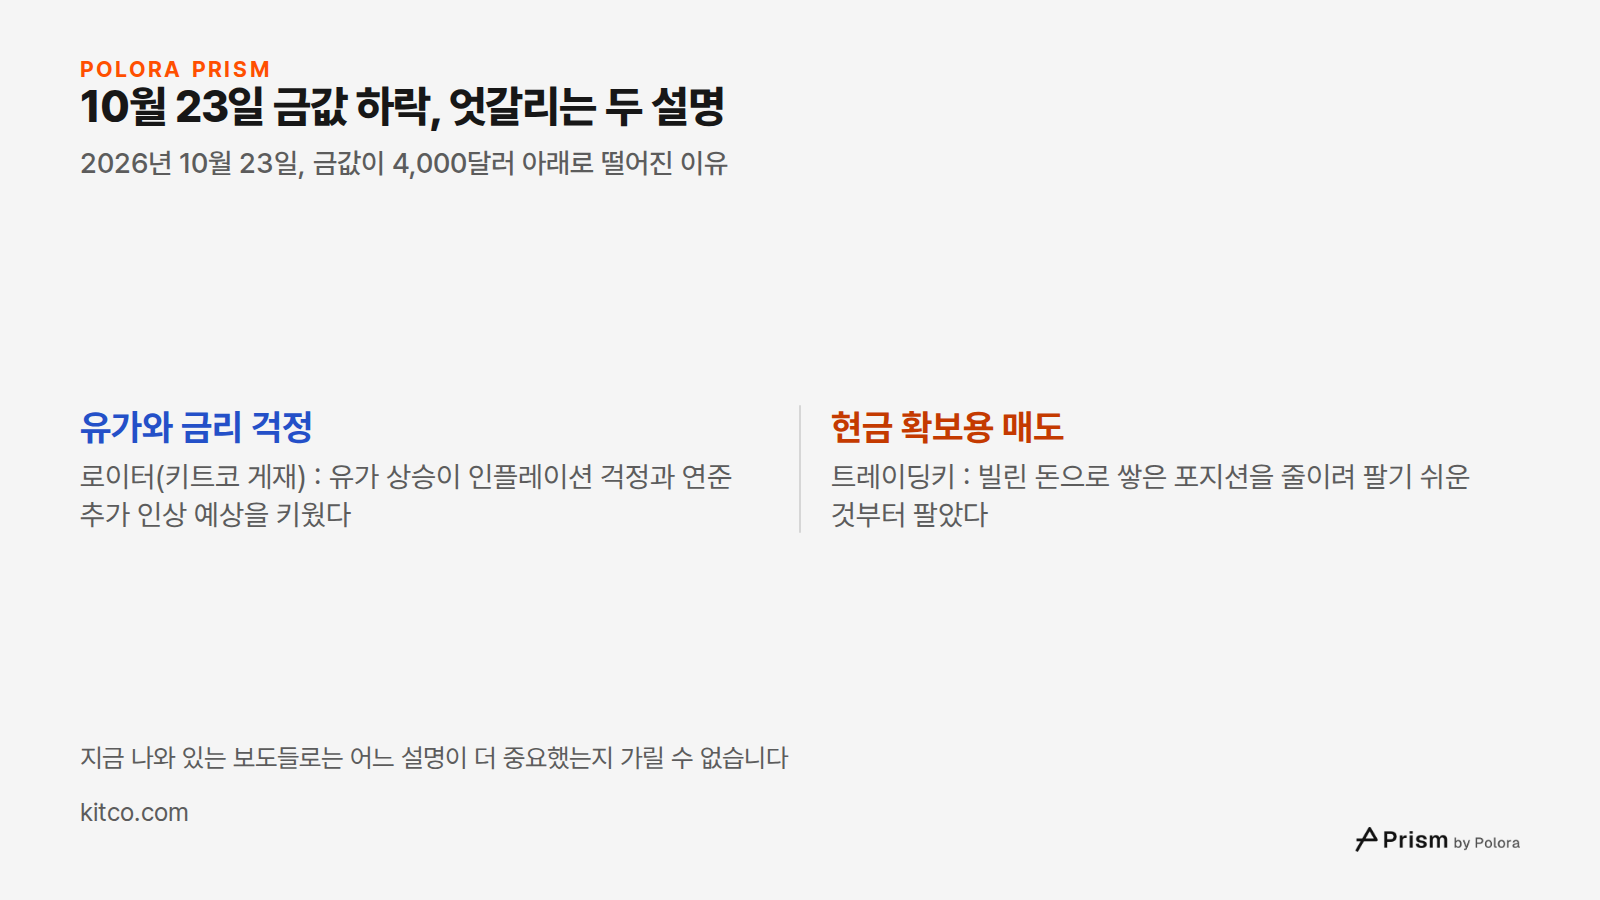
10월 23일 금값은 7월 이후 처음으로 4,000달러 아래로 내려갔고, 보도된 저점은 3,986.50달러였습니다. 왜 떨어졌는지는 설명이 갈립니다. 키트코에 실린 로이터 보도는 유가 상승을 하락 원인으로 들었습니다. 유가가 오르자 인플레이션 걱정이 커졌고, 연준이 금리를 한 번 더 올릴 거라는 예상도 강해졌다는 것입니다. AP통신은 그날 브렌트유가 배럴당 116.72달러, 10년 만기 미국 국채 수익률이 4.99%였다고 보도했습니다.
시장 분석 사이트 트레이딩키(TradingKey)는 다른 설명을 내놨습니다. 같은 시각 금과 함께 기술주, 은, 구리도 한꺼번에 팔려 나갔습니다. 트레이딩키는 투자자들이 빌린 돈으로 쌓은 포지션을 줄이려고 팔기 쉬운 것은 무엇이든 내다 팔았다고 봤습니다. 참고로 10년 만기 실질금리는 10월 22일 2.64%로, 10월 초 정점보다 낮았습니다. 지금 나와 있는 보도들로는 어느 설명이 더 중요했는지 가릴 수 없습니다.
투자자들이 앞다퉈 현금을 찾을 때는 안전자산이라 불리는 것들도 다른 자산과 함께 팔릴 수 있습니다. 팔기 쉽다는 바로 그 이유 때문입니다. 10월 23일에 실제로 그런 일이 있었는지는 아직 답이 나오지 않았습니다.
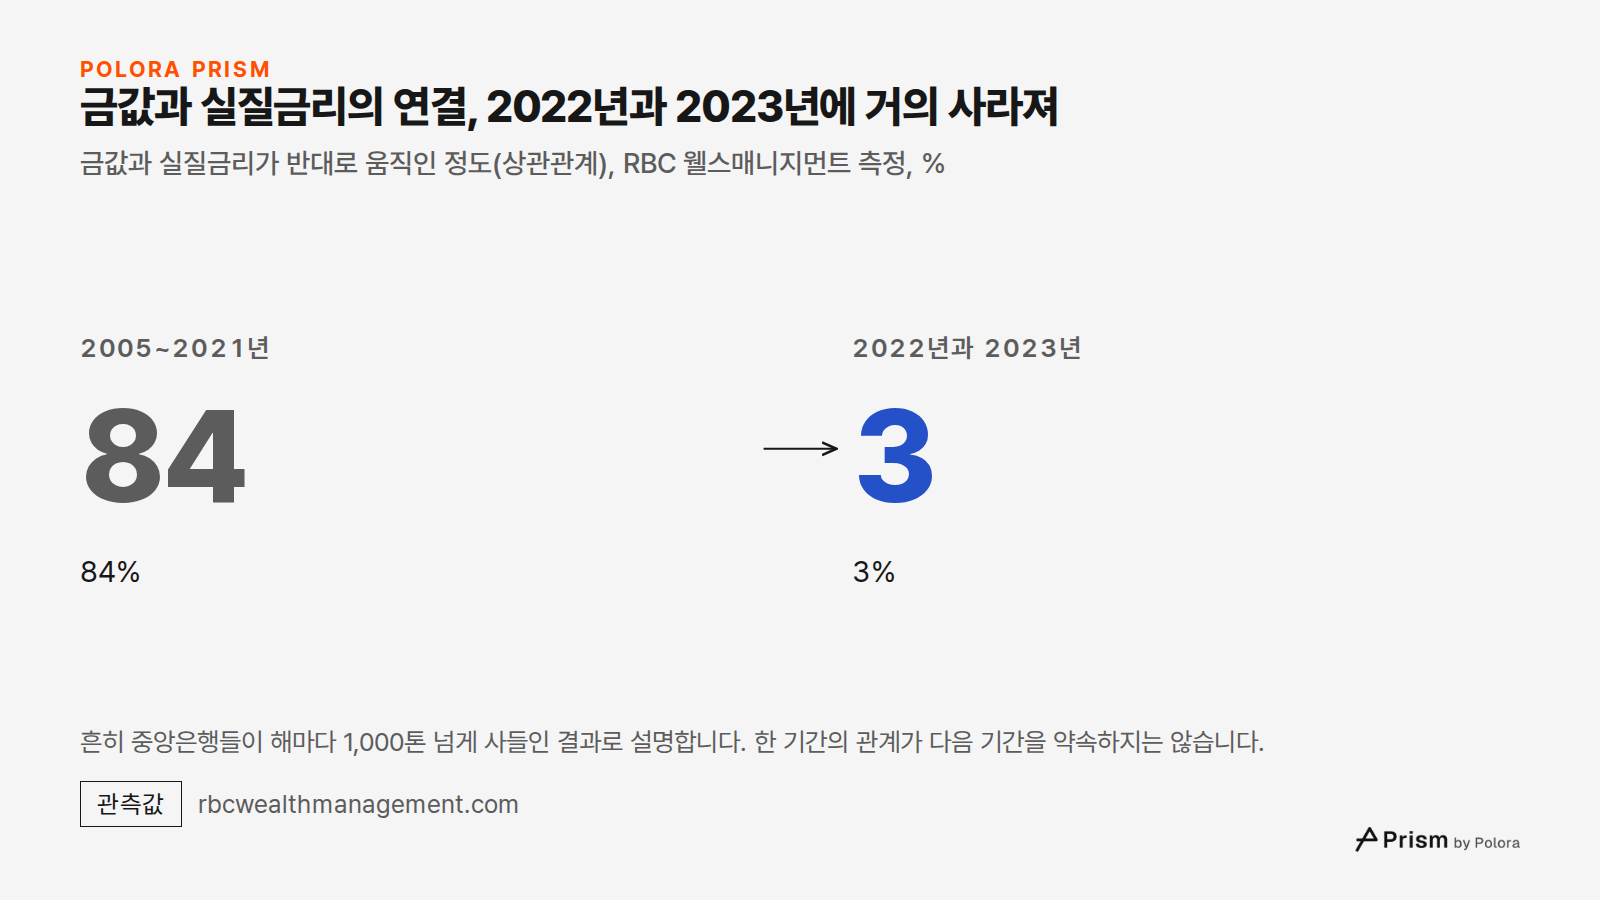
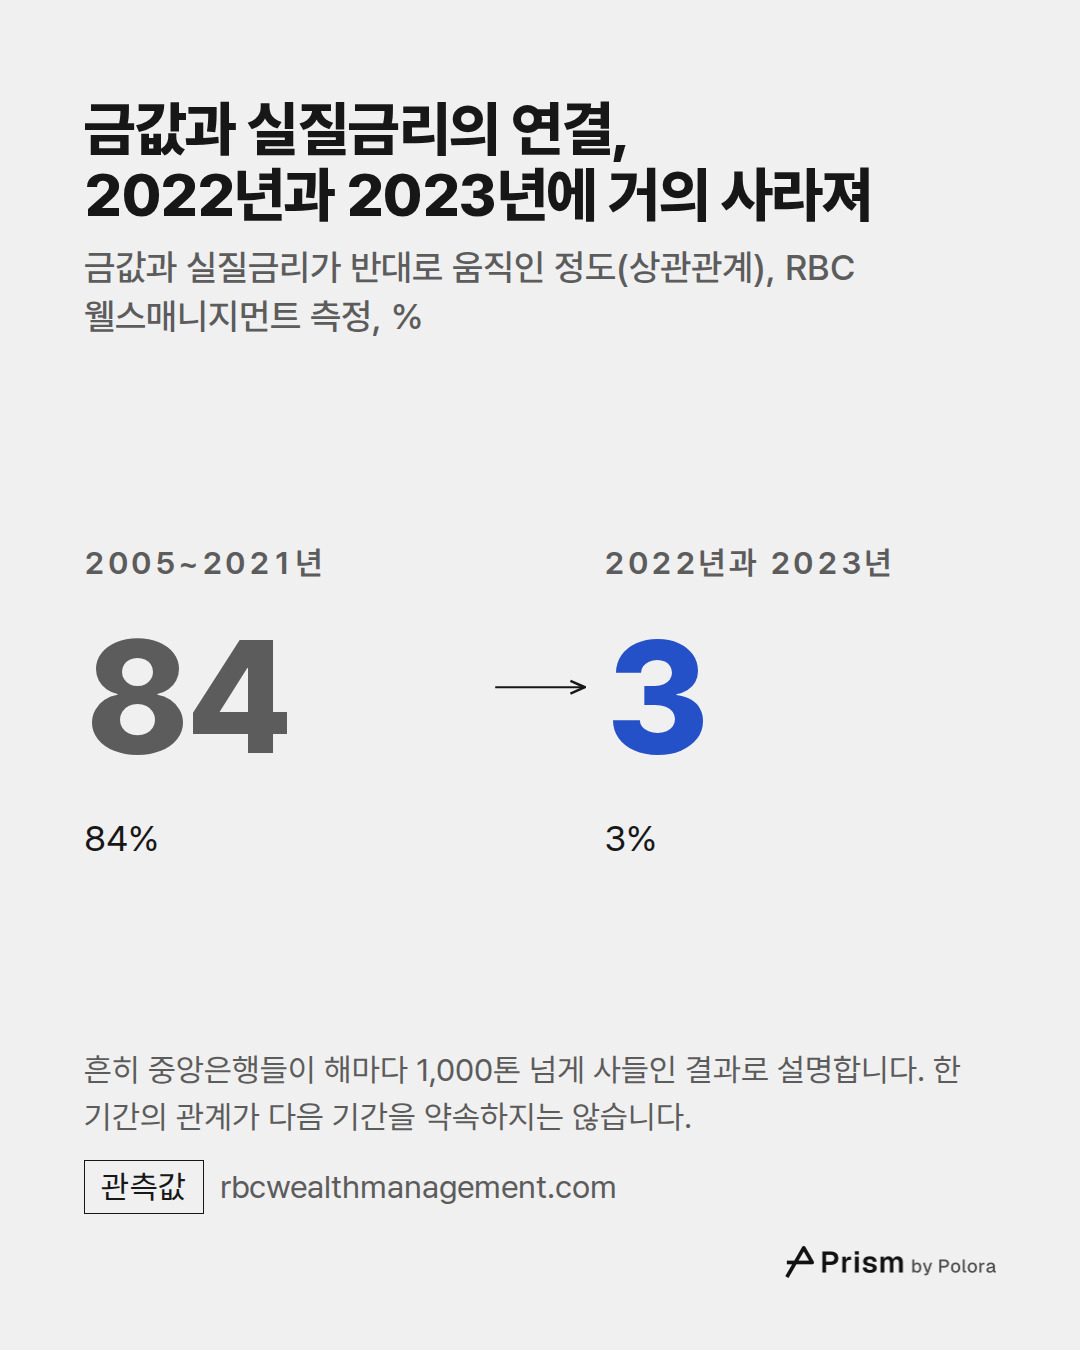
2005~2021년에 금값과 실질금리는 서로 반대 방향으로 긴밀하게 움직였습니다. RBC 웰스매니지먼트가 잰 상관관계는 84%였습니다. 2022년과 2023년에는 이 수치가 3%로 떨어졌습니다. 실질금리가 가파르게 올랐는데도 금값은 버텼고, 나아가 최고가를 새로 썼습니다. 흔히 나오는 설명은 중앙은행들이 금리와 상관없는 이유로 해마다 1,000톤 넘게 금을 사들였다는 것입니다.
자산운용사 재너스 헨더슨은 이를 금값의 바닥이 한 단계 올라선 것으로 읽습니다. 중앙은행의 매수가 금이 거래되는 가격대를 통째로 끌어올렸고, 그 안에서 단기적인 방향은 여전히 실질금리가 상당 부분 좌우한다는 해석입니다. 올해로 보면 가을은 이 해석에 잘 맞고, 봄은 덜 맞습니다. 한 기간에 보인 관계가 다음 기간을 약속하지는 않습니다.
전쟁과 인플레이션이 금값 상승을 보장하지는 않습니다. 금은 안전한 곳에 둔 돈이 물가를 빼고 벌어 주는 수익과도 경쟁합니다. 올해 물가는 올랐지만 채권 시장의 인플레이션 지표는 거의 움직이지 않았습니다. 앞의 수치대로라면 채권 금리 상승은 대부분 실질금리 상승이었고, 연준은 금리를 한 차례 올렸으며, 이자 한 푼 주지 않는 금속을 들고 있는 비용은 커졌습니다. 9월의 하락은 전쟁보다 이쪽으로 더 잘 설명됩니다.
그렇다고 모든 것이 설명되지는 않습니다. 봄의 하락은 그 전의 엄청난 급등이 되돌려진 영향이 더 컸고, 10월 23일의 하락을 두고는 서로 다른 설명이 맞서 있습니다. 이 숫자들 어디에도 이 요인들이 앞으로 어느 쪽으로 움직일지는 나와 있지 않습니다.
Why has gold fallen almost 30% from its record despite war and high inflation?
Alpha · deepseek-v4-pro
The short answer: gold did not fall *despite* war and inflation — it fell largely because the war and the inflation prints translated into a higher return on safe dollars and a stronger dollar, which is exactly what makes a non-yielding metal expensive to hold.
The fall is real, but it matters which measure is used. Spot gold peaked around $5,595 on January 29, hit a low near $3,986 on October 23 — about 29% below the record — and sits around $4,049 on October 28, still roughly 28% below. The London benchmark peak was lower, around $5,405, so on that measure the drop is closer to 25%. This was not one long slide; gold fell into mid-June, recovered into late August, then fell again from September.
The core mechanism is opportunity cost. Gold pays no interest or dividend, so it competes with safe assets that do. What matters is the *real* return after expected inflation. The 10-year TIPS yield rose from about 1.84% a year earlier to 2.95% by early October — its highest close since 2008. The nominal 10-year Treasury yield reached 5.31%, while the market’s expected inflation measure stayed almost unchanged at about 2.36%. That means the rise in yields was overwhelmingly a rise in *re…
Beta · gpt-6-sol
Beta: I agree that higher yields and a stronger dollar help explain September’s decline. I would not make them the main explanation for the *entire* fall from January’s peak. The World Gold Council’s first-half model assigns 24% of gold’s monthly price variability to momentum, 17% to risk and uncertainty, 14% to foreign exchange, and just 3% to rates; it leaves 30% unexplained. Those are contributions to *variability*, not percentages of the price drop. By contrast, its September analysis explicitly identifies rising Treasury yields, a stronger dollar and reduced futures positions as major contributors to that month’s 8.5% decline. (gold.org)
That distinction matters to the reader’s “almost 30%.” The WGC records a $5,405 London PM benchmark high on January 29, while describing an intraday price above $5,500; those are different measures. The manuscript’s roughly 29% figure compares a reported intraday high with the reported October 23 intraday low, not two London benchmark prices. I could not independently verify its precise October 23 low or October 28 spot quote from a primary p…
Gamma · gemini-3.1-pro
Gamma: I have verified the remaining key data points from the manuscript, and they strongly support the economic mechanism described, even if the "almost 30%" figure relies on a specific intraday-to-intraday comparison as Beta noted.
First, the manuscript's claims regarding the bond market's pricing of inflation and real yields are accurate. I checked the Federal Reserve Economic Data (FRED) series for October 5, 2026. The 10-year nominal Treasury yield (DGS10) did indeed close at 5.31%, with the 10-year TIPS real yield (DFII10) at 2.95%—its highest level since late 2008. The implied breakeven inflation rate was roughly 2.36%. This confirms the manuscript's argument: the spike in yields was almost entirely driven by real rates rising, not by long-term inflation fears. The market did indeed expect the inflation spike to pass. (richmondquant.com / FRED data)
Second, the manuscript's claim about the historical correlation between gold and real yields breaking down is also correct. RBC Wealth Management's measure puts the statistical correlation between gold and the 10-year TIPS yield at roughly 84% for the…
Researcher · gpt-6-luna
Researcher — verification notes
The strongest primary evidence retrieved supports a multi-cause, multi-episode explanation, not the claim that real yields explain the entire decline.
- The WGC’s first-half model supports the distinction between the spring and autumn. It attributes 24% of first-half price variability to momentum, 17% to risk and uncertainty, 14% to foreign exchange and 3% to rates; 30% is outside the model. These are contributions to *variability*, not shares of the total price fall. Its September commentary separately says higher Treasury yields and a stronger dollar were major contributors to that month’s decline.
Sources: https://www.gold.org/goldhub/research/gold-mid-year-outlook-2026 ; https://www.gold.org/goldhub/research/gold-market-commentary-september-2026 (gold.org)
- The near-30% figure depends on comparing intraday extremes. The WGC gives a January 29 London PM benchmark high of $5,405, while distinguishing it from an intraday price above $5,500. I did not find a reliable primary price-feed source in this search that verifies the manuscript’s exac…
The Arbiter · gpt-6-sol
The voices agree on the basic mechanism: gold pays no interest, so higher inflation-adjusted bond yields can make it less attractive. The Fed’s September 16 rate increase is confirmed by its own statement. But they differ on how much of the nearly 30% decline that mechanism explains. (federalreserve.gov)
Beta and the Researcher make an important distinction for the manuscript: the World Gold Council describes mixed interest-rate effects in the first half of 2026, when momentum also mattered. Its model assigns rates 3% of *first-half price variability*—not 3% of the total price fall. That limits Alpha’s claim that rising real yields were the main explanation throughout the year, without negating the stronger yield-and-dollar account offered for September. (gold.org)
Three checks still affect what can safely be published:
- “Almost 30%” needs a named price measure. The WGC distinguishes its $5,405 January 29 London benchmark high from an intraday…
The Arbiter's Final Verdict · gpt-6-sol
Verdict
The manuscript’s central premise stands, but its lead explanation is too broad. War and high inflation do not guarantee a higher gold price. A rise in the return on safe bonds can weigh on gold, which pays no interest; a stronger dollar can add pressure. The evidence checked here supports those forces particularly for September 2026, not as a demonstrated explanation for the entire fall from January’s record.
“Almost 30%” is a reported intraday-peak-to-intraday-low comparison, not the fall from the record to the October 28 price or a fall measured consistently with London benchmark prices. The exact spot extremes and October 28 quote were not verified against one primary feed here. The World Gold Council (WGC) mid-year outlook does confirm a different measure: its London PM benchmark high was $5,405 on January 29.
What the checks support—and what needs changing
| Manuscript claim | Finding |
|---|---|
| The first-half decline was largely an unwinding of a rapid rally. | The WGC’s first-half model gives momentu…