A operação grátis é a menor parte da conta
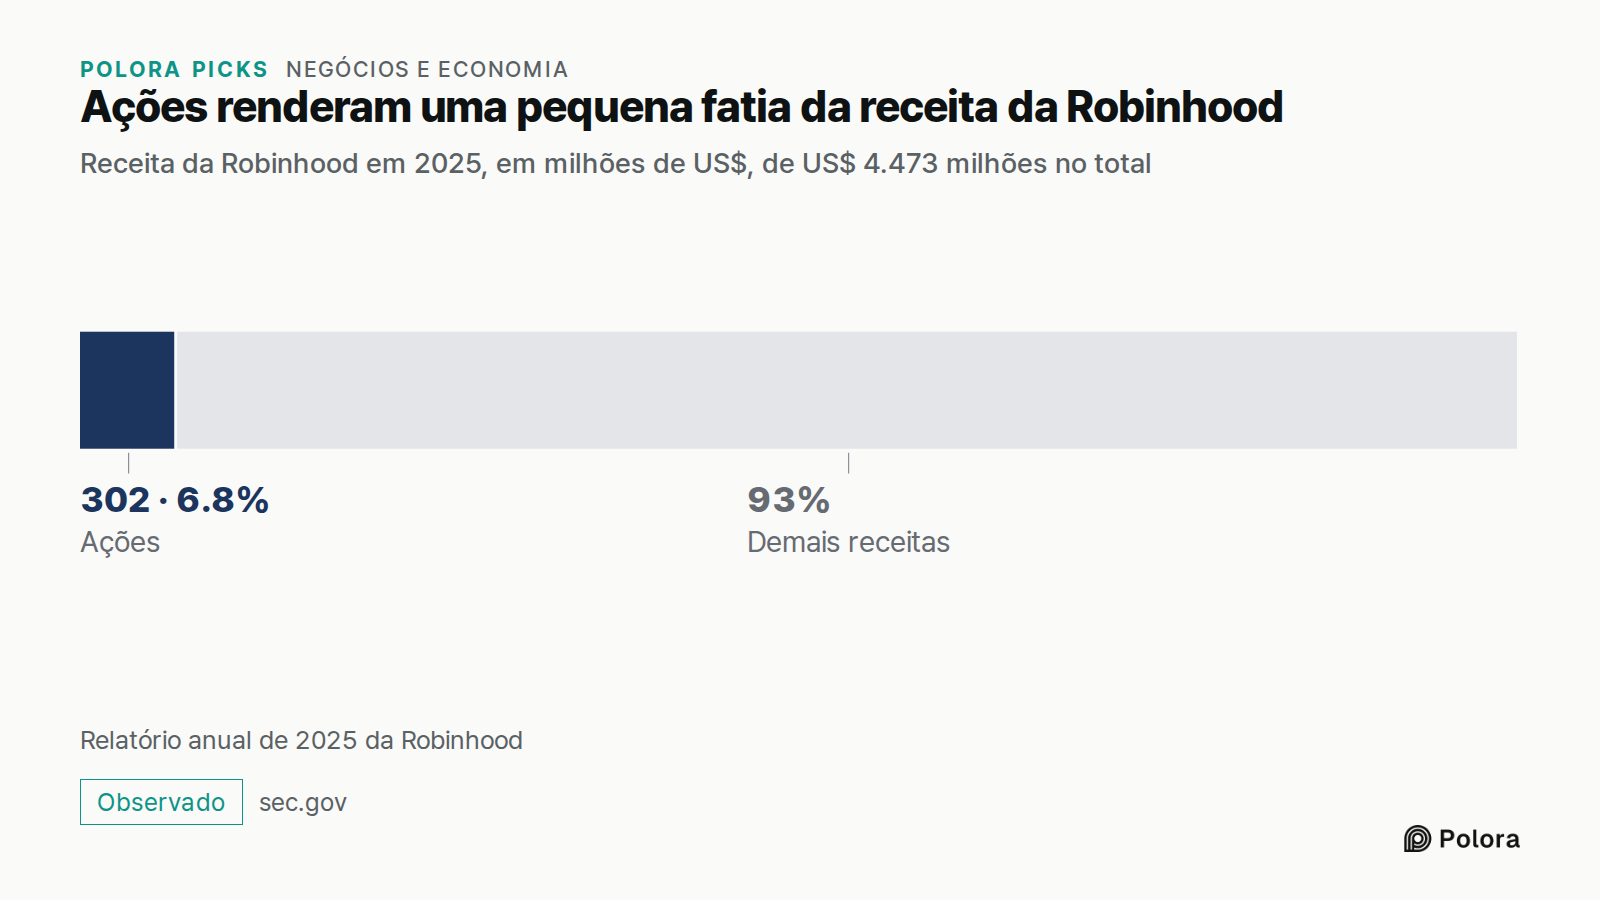
Pergunte à maioria das pessoas como um aplicativo que não cobra taxa de corretagem ganha dinheiro, e elas dirão que não ganha, ou que ganha um pouquinho em cada operação. O relatório anual de 2025 da Robinhood, uma das corretoras por aplicativo mais conhecidas dos Estados Unidos, dá outra resposta. A receita da empresa naquele ano foi de US$ 4.473 milhões. A compra e venda de ações, justamente o que tornou o aplicativo conhecido, trouxe US$ 302 milhões desse total.
Quase todo o resto veio de clientes que fazem outras coisas. Alguns negociam opções ou criptomoedas. Alguns pegam dinheiro emprestado para investir. Alguns simplesmente deixam dinheiro parado na conta. Alguns pagam uma assinatura mensal. A maioria dessas atividades rende mais à empresa do que a compra de ações, e a assinatura não fica muito atrás. Vista a lista, o "grátis" deixa de parecer um presente e passa a parecer um jeito de definir quem paga.
De onde veio a receita da Robinhood em 2025
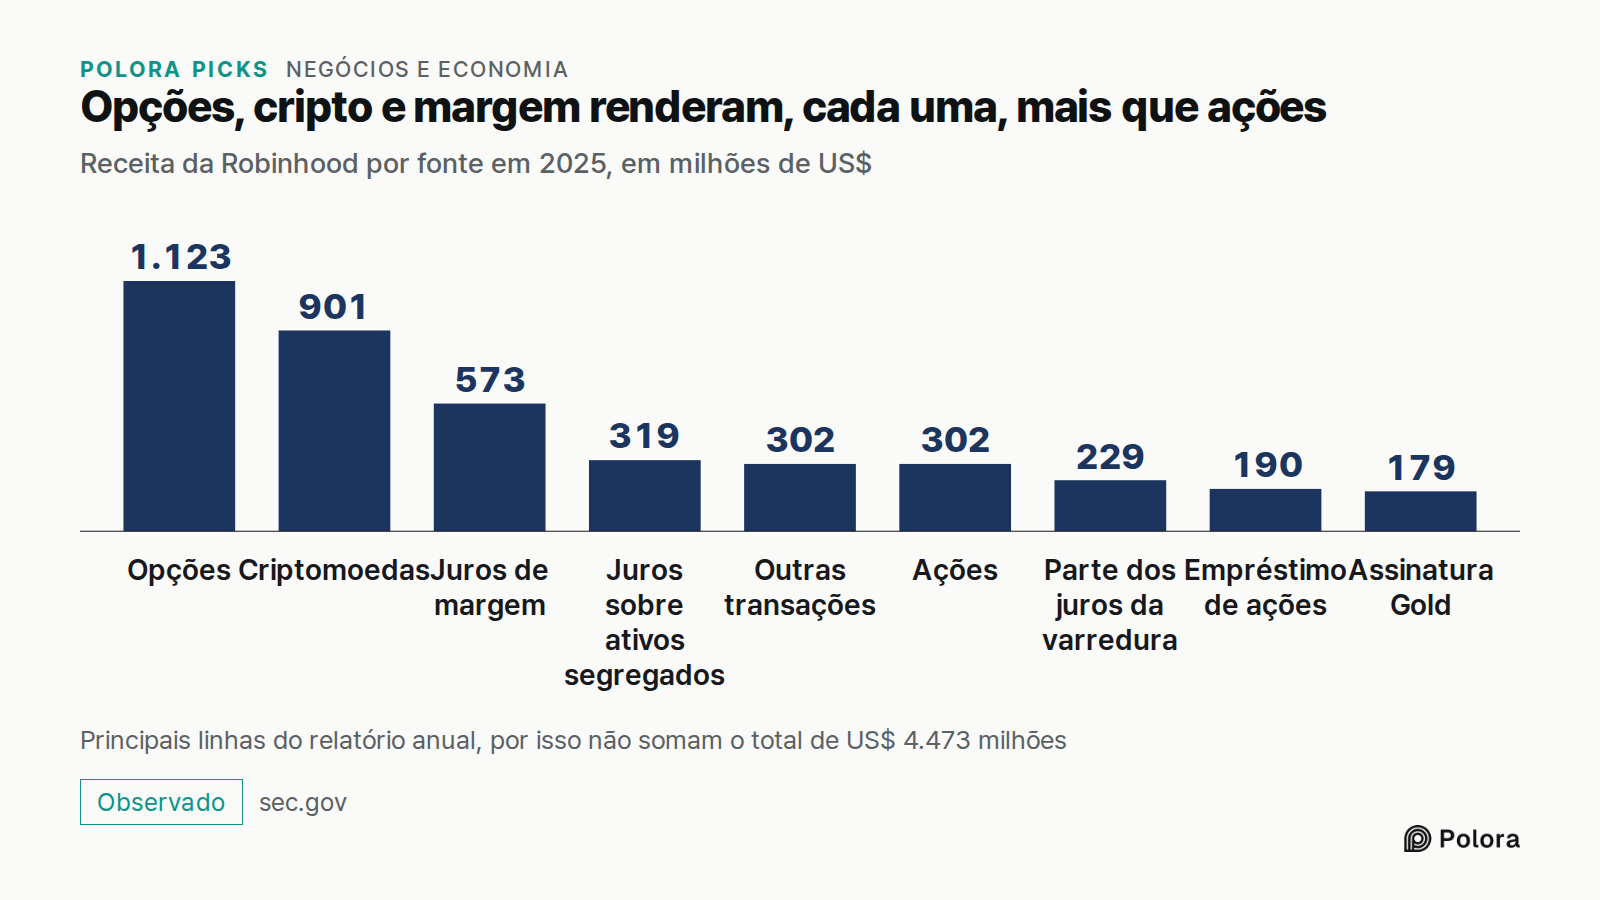
O relatório anual de 2025 da Robinhood divide a receita mais ou menos assim. Operações com opções, contratos que dão o direito de comprar ou vender um ativo a um preço combinado : US$ 1.123 milhões. Operações com criptomoedas : US$ 901 milhões. Outras transações, sobretudo contratos de mercados de previsão e saques instantâneos : US$ 302 milhões. Juros de empréstimos a clientes que pegam dinheiro emprestado para investir (empréstimos de margem) : US$ 573 milhões. Juros sobre o dinheiro, os títulos e os depósitos que a empresa precisa manter à parte por regras de proteção ao cliente : US$ 319 milhões. A parte que lhe cabe dos juros sobre o dinheiro parado dos clientes, depositado em bancos parceiros : US$ 229 milhões. Empréstimo das ações dos clientes a outros investidores, já descontada a parte paga aos clientes : US$ 190 milhões. A assinatura Gold : US$ 179 milhões. Operações com ações : US$ 302 milhões.
Somados, os juros de todo tipo chegaram a US$ 1.514 milhões, cerca de um terço do total. Quase todas as linhas, exceto a das ações, dependem de o cliente fazer algo além de comprar ações.
O dinheiro parado na sua conta está rendendo para o app
O dinheiro que fica sem aplicação numa conta de corretora não fica parado para a corretora. A Robinhood transfere boa parte dele para uma rede de bancos parceiros, num mecanismo que chama de varredura de caixa. Os bancos pagam juros sobre esse dinheiro. A Robinhood repassa parte desses juros ao cliente e fica com a diferença. Em 2025, essa diferença somou US$ 229 milhões sobre uma média de cerca de US$ 30,9 bilhões transferidos. A empresa informa isso como um rendimento de 0,74% ao ano.
A Robinhood também ganha juros sobre o dinheiro, os títulos e os depósitos que precisa manter à parte pelas regras sobre o dinheiro dos clientes : US$ 319 milhões em 2025. Nem tudo isso vem de dinheiro deixado parado pelos clientes, porque os ativos por trás desse valor incluem também depósitos em câmaras de compensação. Numa corretora tradicional, o dinheiro parado é ainda mais central. O relatório anual de 2025 da Charles Schwab chama o dinheiro não investido dos clientes de sua "principal fonte de financiamento" para os ativos que lhe rendem juros.
Por que empresas de negociação pagam para executar suas ordens
Quando você toca em "comprar" num aplicativo de ações americano, a ordem geralmente não vai para uma bolsa de valores. Vai para uma grande empresa de negociação, conhecida como formadora de mercado ou atacadista, que vende a ação diretamente a você. Essa empresa ganha a pequena diferença entre o preço pelo qual compra e o preço pelo qual vende, o chamado spread. Ela paga ao aplicativo uma parte dessa diferença por ter recebido a ordem. Isso se chama pagamento por fluxo de ordens.
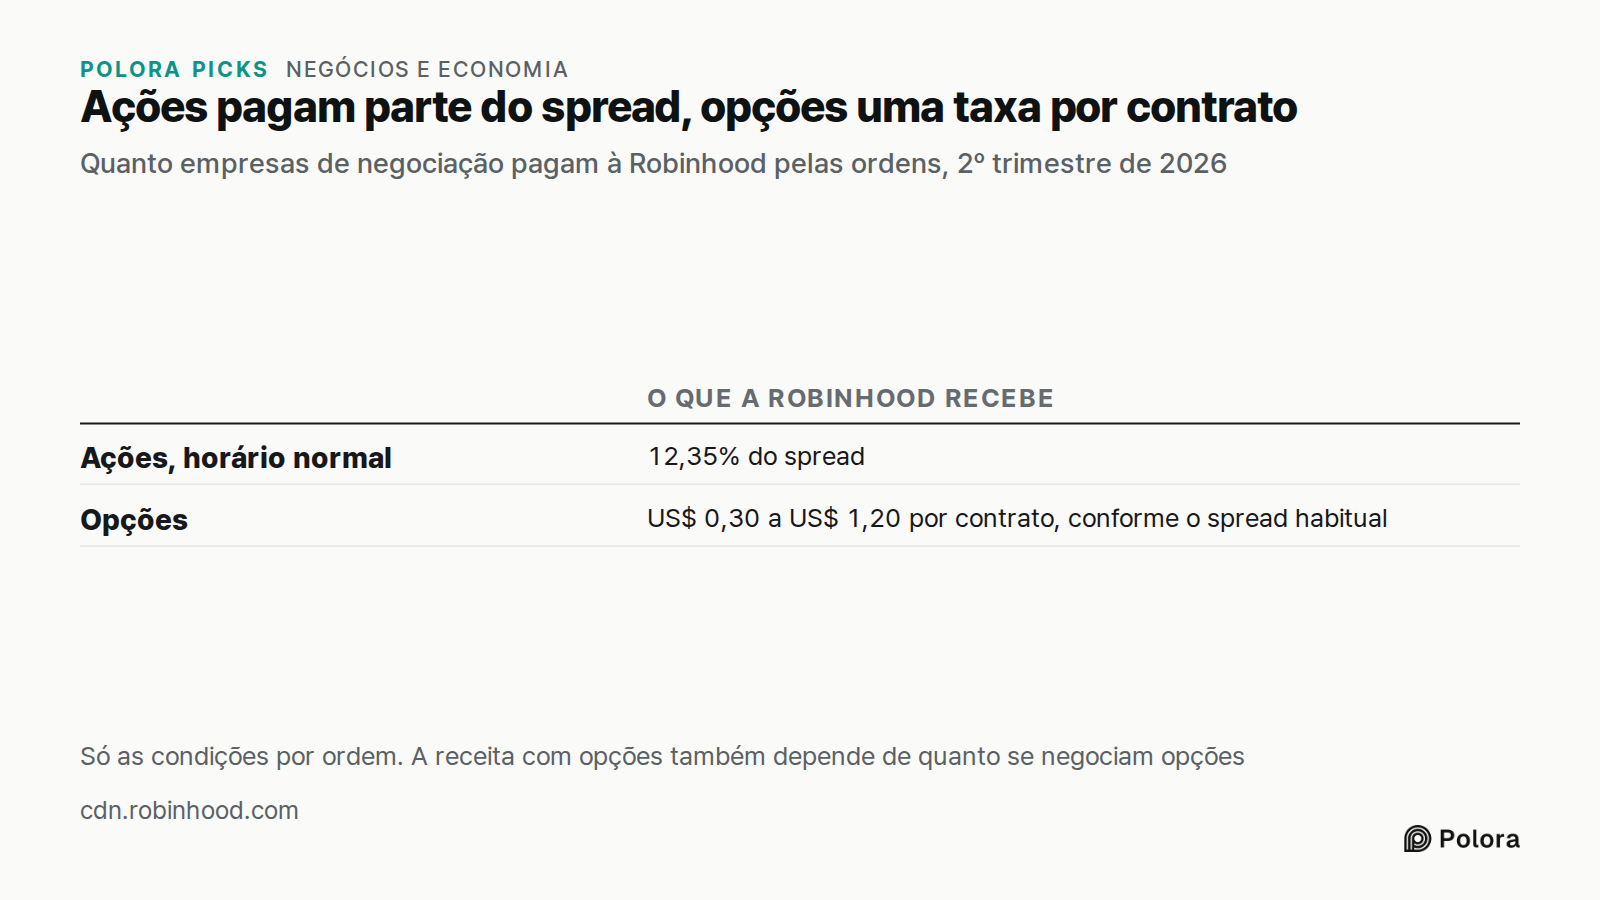
O próprio informe da Robinhood para o segundo trimestre de 2026 traz as condições. Para ações, no horário normal de negociação, ela recebe 12,35% do spread. Para opções, recebe um valor fixo por contrato, entre US$ 0,30 e US$ 1,20, definido pelo tamanho habitual do spread daquela opção. As opções são a maior linha de receita isolada da Robinhood. O informe explica quanto se paga por cada ordem, não por que as opções rendem mais no total ; isso depende também de quanto os clientes negociam opções, e os documentos não separam uma coisa da outra.
Empréstimos de dinheiro e de ações também entram na conta
Os clientes que pegam dinheiro emprestado do aplicativo para comprar mais do que seu saldo permite pagam juros sobre o empréstimo. Na Robinhood, esses empréstimos de margem somaram em média cerca de US$ 11,4 bilhões em 2025. Renderam à empresa US$ 573 milhões, com um rendimento informado de 5,01%. Ou seja, os juros pagos por quem pega emprestado renderam mais do que todas as operações com ações.
As corretoras também podem emprestar as ações dos clientes a investidores que querem apostar na queda do preço, e cobrar uma taxa por isso. A Robinhood ganhou US$ 190 milhões dessa forma em 2025, já descontada a parte paga aos clientes.
Assinaturas e criptomoedas são outra história
A Robinhood também vende uma assinatura mensal, a Gold, que trouxe US$ 179 milhões em 2025. As criptomoedas, sozinhas, formam uma linha grande, com US$ 901 milhões. A maior parte desse dinheiro entra de um jeito diferente do pagamento por fluxo de ordens em ações e opções, e os documentos da Robinhood o registram com outro nome, "descontos de transação". Em certas ordens de criptomoedas, a empresa também passou a dar ao cliente a opção de pagar uma taxa direta. De um jeito ou de outro, esse dinheiro vem de quem negocia criptomoedas, não de quem compra ações. O mesmo vale para os US$ 302 milhões de outras transações, em grande parte apostas em mercados de previsão e taxas por saques instantâneos.
Cada corretora divide a conta de um jeito
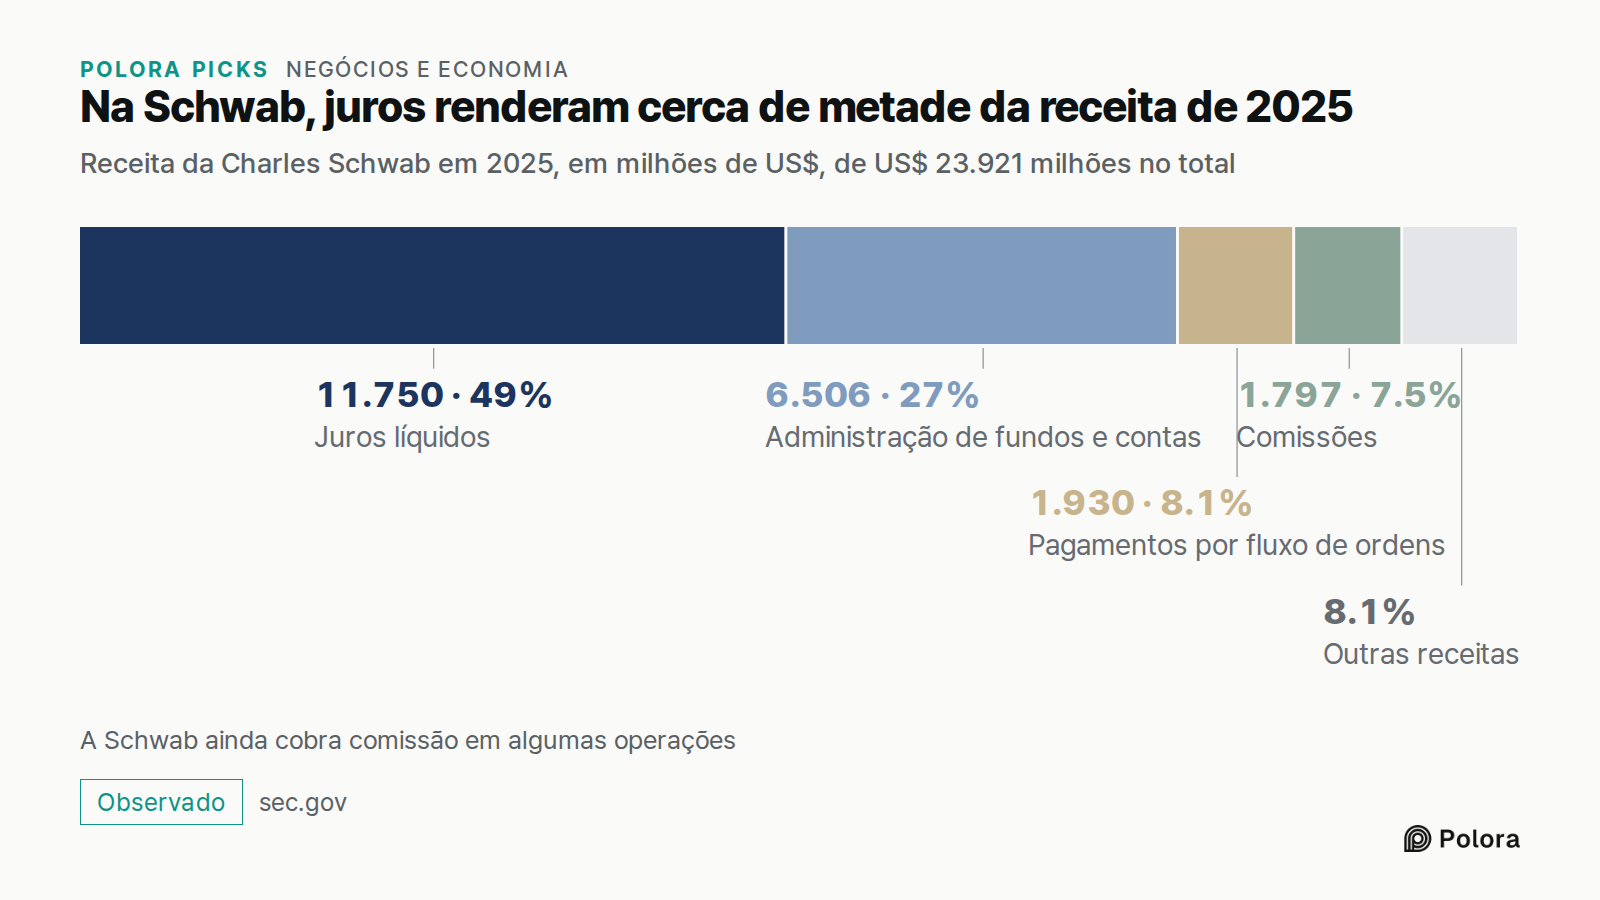
Nem todo aplicativo tem a composição da Robinhood. Na Charles Schwab, uma das maiores corretoras americanas, a receita líquida de juros foi de US$ 11.750 milhões em 2025, cerca de metade do total de US$ 23.921 milhões. Os pagamentos de empresas de negociação foram de US$ 1.930 milhões, cerca de 8%. As taxas de administração de fundos e contas trouxeram US$ 6.506 milhões. As comissões, que a Schwab ainda cobra em algumas operações, somaram US$ 1.797 milhões.
Um padrão se repete nas duas empresas : as ordens de opções rendem mais do que as ordens de ações. Dos pagamentos que a Schwab recebeu de empresas de negociação, US$ 1.167 milhões vieram de ordens de opções e US$ 763 milhões de ordens de ações.
Vender sua ordem faz você pagar um preço pior?
A questão é controversa, e os dois lados têm provas. A Robinhood diz em seus informes que receber esses pagamentos "não interfere" na obtenção do melhor preço para os clientes. O mesmo documento registra que a equipe de fiscalização do órgão regulador americano "observou que existe um potencial conflito" entre os pagamentos que uma corretora recebe e o preço que seus clientes obtêm.
Em 2022, a SEC, a comissão de valores mobiliários dos Estados Unidos, afirmou que mais de 90% das ordens de pequenos investidores vão para um pequeno grupo de atacadistas. Para defender uma proposta de regra que obrigaria a levar cada ordem a leilão, sua equipe estimou que esses investidores deixavam de ganhar cerca de US$ 1,5 bilhão por ano em comparação com o que a concorrência aberta lhes daria. Era uma estimativa, não uma perda medida, e o setor a contestou. A SEC retirou a proposta em 12 de junho de 2025, com efeito a partir de 17 de junho, sem adotá-la. No Reino Unido, uma pesquisa citada pelo CFA Institute, associação internacional de profissionais de investimento, constatou que a parcela de pequenas operações executadas ao melhor preço cotado subiu de cerca de 65% para mais de 90% entre 2010 e 2014, período que inclui a decisão de 2012 do regulador britânico que, na prática, vetou esses pagamentos.
Proibido na Europa, em revisão no Reino Unido, legal nos Estados Unidos
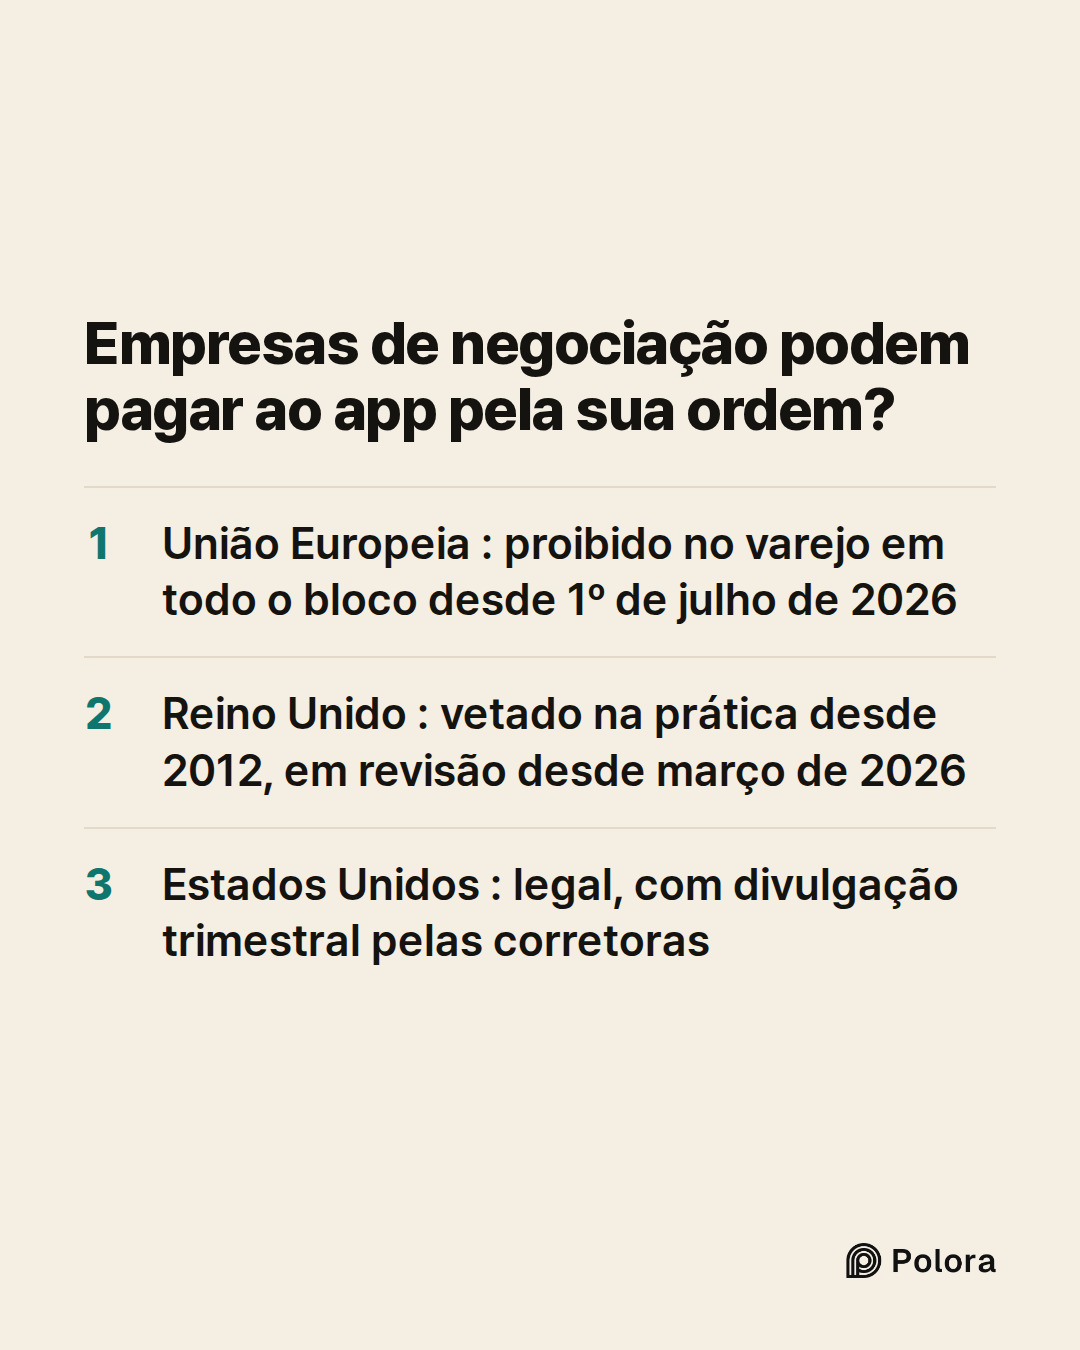
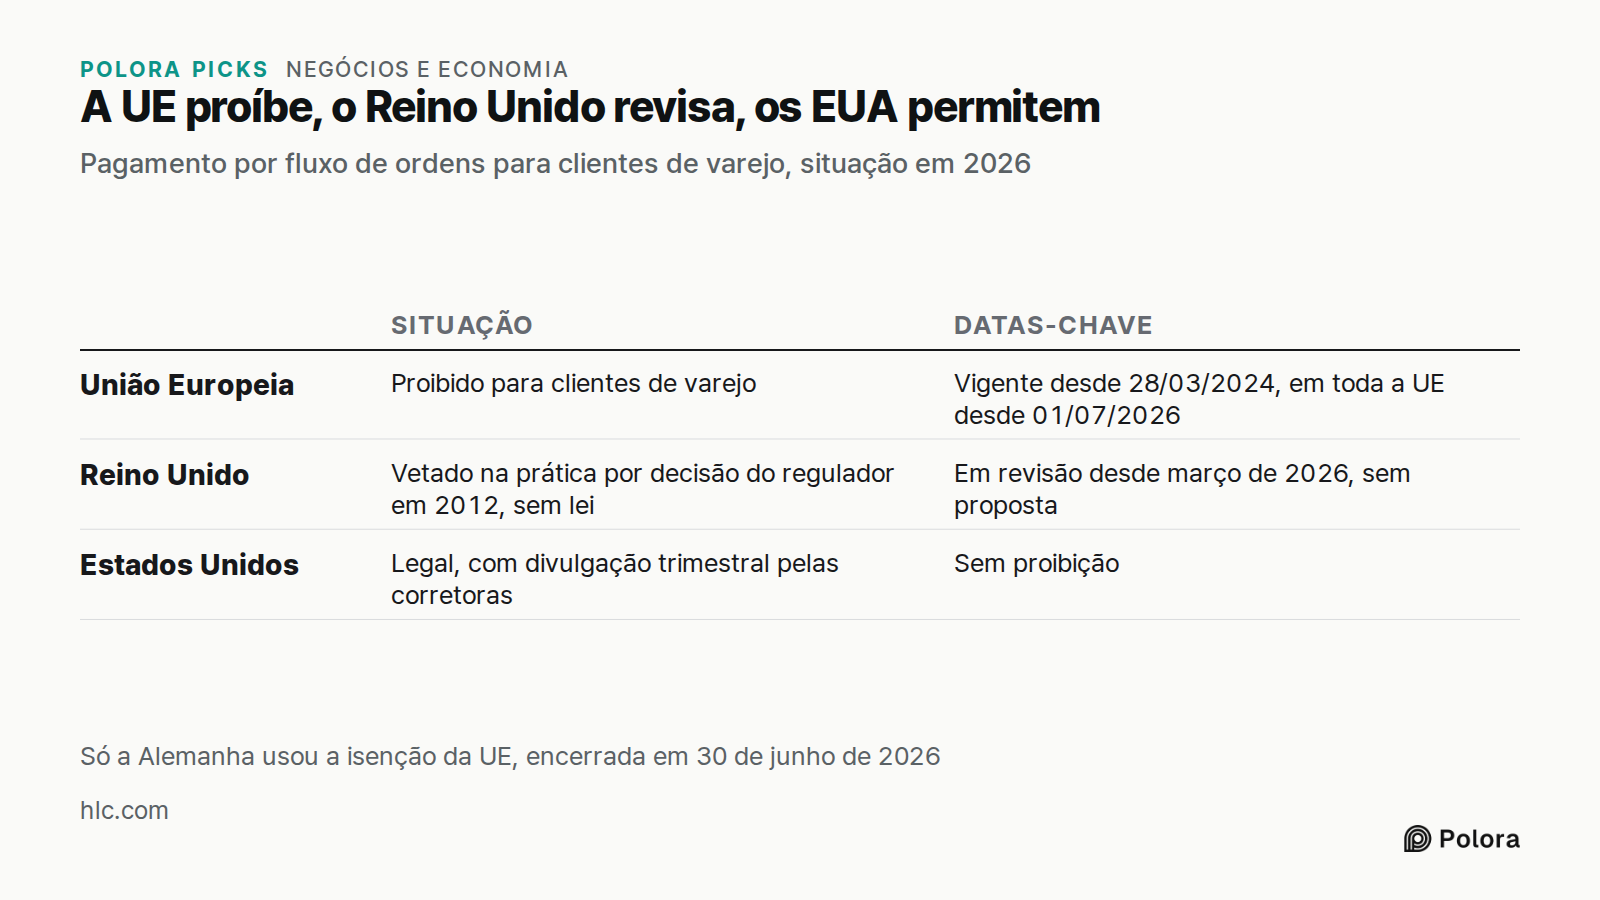
A União Europeia proibiu o pagamento por fluxo de ordens para clientes de varejo numa alteração de suas regras de mercado que entrou em vigor em 28 de março de 2024. Os países podiam isentar os clientes nacionais de suas próprias corretoras até 30 de junho de 2026, e só a Alemanha o fez. Desde 1º de julho de 2026, a proibição vale em toda a UE. O regulador alemão, a BaFin, definiu em 22 de julho de 2026 quais modelos de negócio ainda aceita.
O Reino Unido nunca aprovou uma lei contra a prática. Em 2012, o regulador da época concluiu que esses pagamentos criam um conflito entre ganhar o pagamento e obter o melhor preço para cada cliente, o que na prática os proibiu. Em março de 2026, a Financial Conduct Authority (FCA), o atual regulador financeiro britânico, anunciou que reveria essa posição. O plano de trabalho regulatório que a FCA publicou em maio de 2026 continua falando em revisão, e o órgão ainda não disse o que vai propor. Nos Estados Unidos, a prática continua legal. As corretoras devem divulgá-la em relatórios trimestrais como o citado acima.
- EU MiFIR amendments prohibiting payment for order flow entered into force on 28 March 2024
- ESMA Interactive Single Rulebook : MiFIR Article 39a
- ESMA list of member states using the temporary exemption from the PFOF prohibition
- The PFOF ban comes into force
- CFA Institute : Payment for order flow in the United Kingdom
- FCA eyes potential payment for order flow shake-up
- FCA regulatory priorities : wholesale markets
- FCA Regulatory Initiatives Grid, May 2026
Quem paga por uma compra de ações grátis
A negociação sem corretagem é real para quem compra uma ação. Mas o aplicativo não é uma instituição de caridade, e o dinheiro vem de algum lugar. Uma parte vem da própria ordem de ações, por meio do que a empresa de negociação paga para executá-la. Muito mais vem de quem negocia opções, de quem toma empréstimos de margem, de quem negocia criptomoedas e do dinheiro que fica parado numa conta rendendo mais para o aplicativo do que para o dono. Os documentos mostram de onde vem a receita. Não mostram que os pagamentos de um cliente cobrem a operação grátis de outro, nem que alguma ordem específica saiu por um preço pior. Na Robinhood, em 2025, as operações com ações somaram US$ 302 milhões de um total de US$ 4.473 milhões. A maior parte da conta foi paga em outro lugar.