Quem decide quais empresas entram no S&P 500?

Quem decide é um comitê de funcionários da S&P Dow Jones Indices. Regras públicas de tamanho, lucro e negociação das ações definem quem, em geral, pode ser considerado. O comitê escolhe entre esses candidatos, pode deixar de fora quem cumpre todas as regras e não aplica as regras de entrada a quem já está dentro.

Negócios e economia · 2026-10-04

O S&P 500 não é simplesmente a lista das 500 maiores empresas americanas

Pergunte a qualquer pessoa o que é o S&P 500 e ela vai dizer que são as 500 maiores empresas dos Estados Unidos. Chega perto, mas deixa de fora o que importa. A lista é escolhida. Um comitê da S&P Dow Jones Indices, a empresa que administra o índice, decide quem entra e quem sai.

O próprio regulamento da S&P diz que o comitê é formado por funcionários de tempo integral da S&P Dow Jones Indices. Ele se reúne uma vez por mês e mantém suas discussões em sigilo, porque a notícia de que uma empresa vai entrar pode mexer com o mercado.

O regulamento fixa o número em 500 empresas. O índice costuma ter um pouco mais de 500 ações, porque algumas empresas têm mais de uma classe de ações. No fim de setembro de 2026 eram 503, segundo a ficha técnica da S&P para essa data.

O que uma empresa precisa mostrar só para ser considerada

As regras publicadas funcionam como um exame de admissão. Pela edição de julho de 2026 do regulamento, a empresa precisa ter sede nos Estados Unidos e ações listadas numa bolsa americana. Uma empresa que acabou de abrir capital normalmente precisa ter ações negociadas ali há pelo menos 12 meses, então uma estreante não pode entrar de imediato. O regulamento abre algumas exceções a essa espera, por exemplo para certas cisões e para empresas que migram de uma bolsa que não se qualifica.

A empresa também precisa valer pelo menos US$ 22,7 bilhões no total. Esse piso foi fixado em julho de 2025. A S&P o revisa a cada trimestre, mas revisar não significa mudar : o piso só é atualizado quando o mercado se moveu o bastante, o que, pelo critério da própria S&P, significa uma diferença de pelo menos 10%. Há também um segundo teste de tamanho. Contando só as ações livres para negociação, que são as que o índice de fato inclui, a empresa precisa valer pelo menos metade desse piso.

Precisa ainda dar lucro segundo as regras contábeis padrão dos Estados Unidos, conhecidas como GAAP, tanto no último trimestre quanto na soma dos últimos quatro trimestres. Pelo menos 10% das ações precisam estar livres para negociação, e não nas mãos de fundadores ou de outros donos que não podem vendê-las. E as ações precisam trocar de mãos com frequência suficiente. Um desses testes exige pelo menos 250.000 ações negociadas em cada um dos seis meses anteriores.
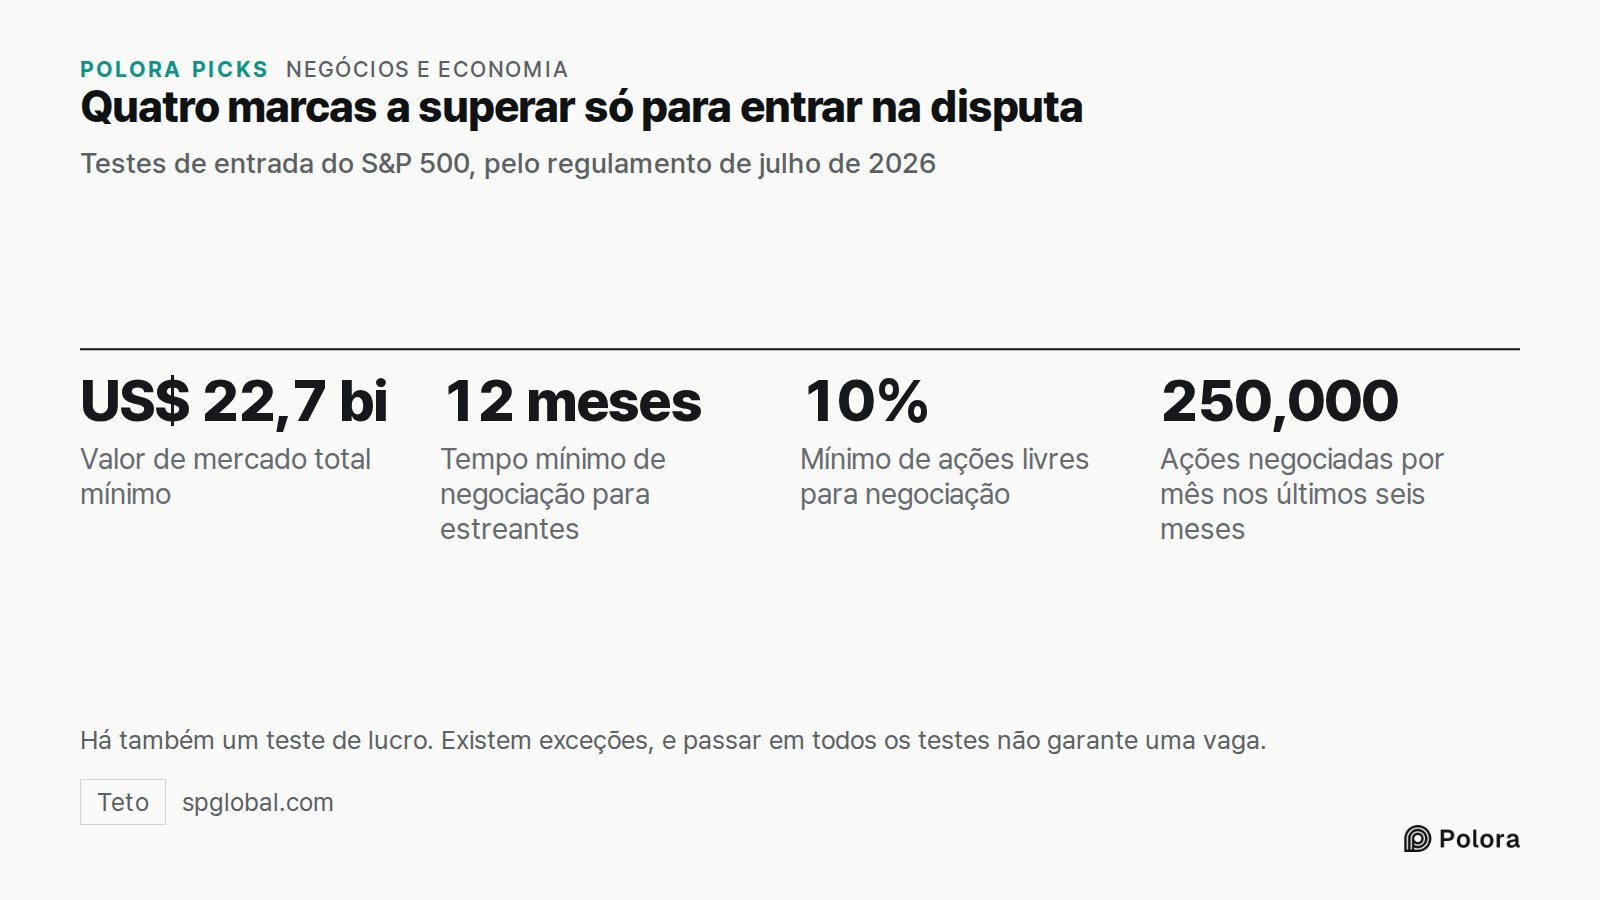
Quatro marcas a superar só para entrar na disputa · Testes de entrada do S&P 500, pelo regulamento de julho de 2026 · US$ 22,7 bi · 12 meses · 10% · 250,000 · Valor de mercado total mínimo · Tempo mínimo de negociação para estreantes · Mínimo de ações livres para negociação · Ações negociadas por mê
Testes de entrada do S&P 500, pelo regulamento de julho de 2026

Por que cumprir todas as regras não garante uma vaga

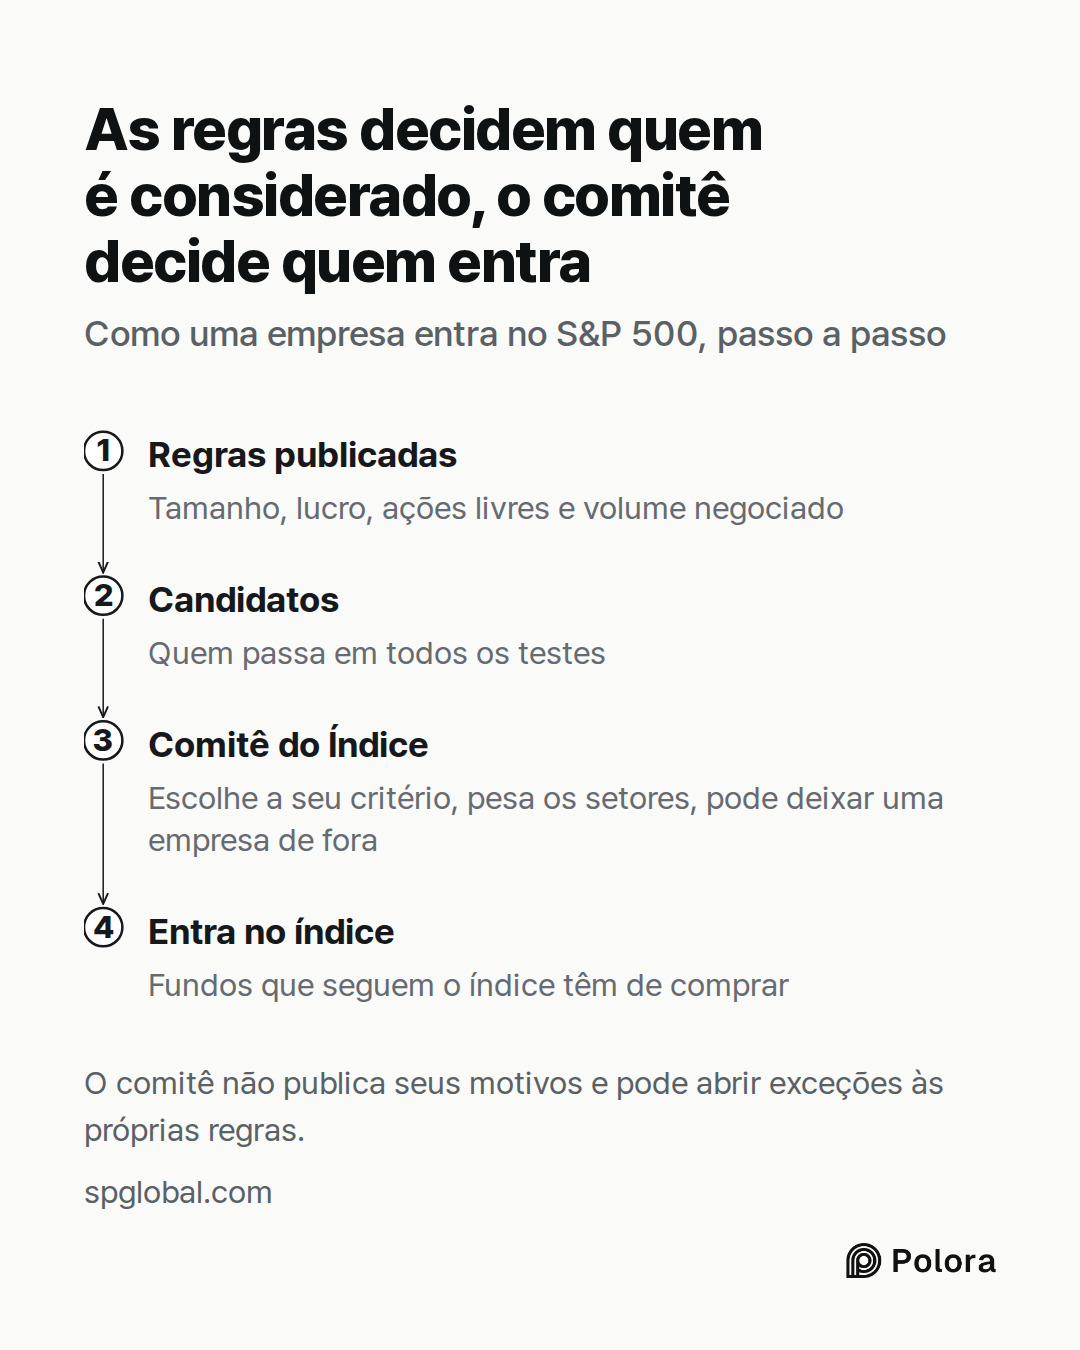
Passar no exame só coloca a empresa entre os candidatos. O regulamento diz que a escolha dos membros “fica a critério do Comitê do Índice”. E acrescenta que o comitê leva em conta o equilíbrio entre setores, comparando o peso de cada setor no índice com o peso dele no mercado americano como um todo. O comitê também se reserva o direito de abrir exceções às próprias regras quando julgar necessário.

Essa margem de escolha não é carta branca. O comitê trabalha dentro de um regulamento público e extenso sobre elegibilidade, exceções e a passagem de empresas entre os índices da S&P, e muitas mudanças decorrem dessas regras. É nos casos de maior destaque que o julgamento dele mais aparece.

O caso que as pessoas lembram é o da Tesla. Em setembro de 2020 ela já cumpria os critérios, mas o comitê não a escolheu nas mudanças daquele mês, e a CNBC tratou o episódio como uma desfeita. O comitê não publica seus motivos, então não há registro de por que ele esperou. Dois meses depois, em 16 de novembro de 2020, a S&P anunciou que a Tesla entraria antes da abertura do pregão de 21 de dezembro.

O julgamento do comitê também aparece quando ele se recusa a ceder. Em junho de 2026, depois de ouvir participantes do mercado, a S&P decidiu não flexibilizar a espera de 12 meses, o teste de lucro nem o mínimo de 10% de ações livres para empresas muito grandes recém-listadas. Disse que exceções não devem ser concedidas “apenas com base no valor de mercado”.
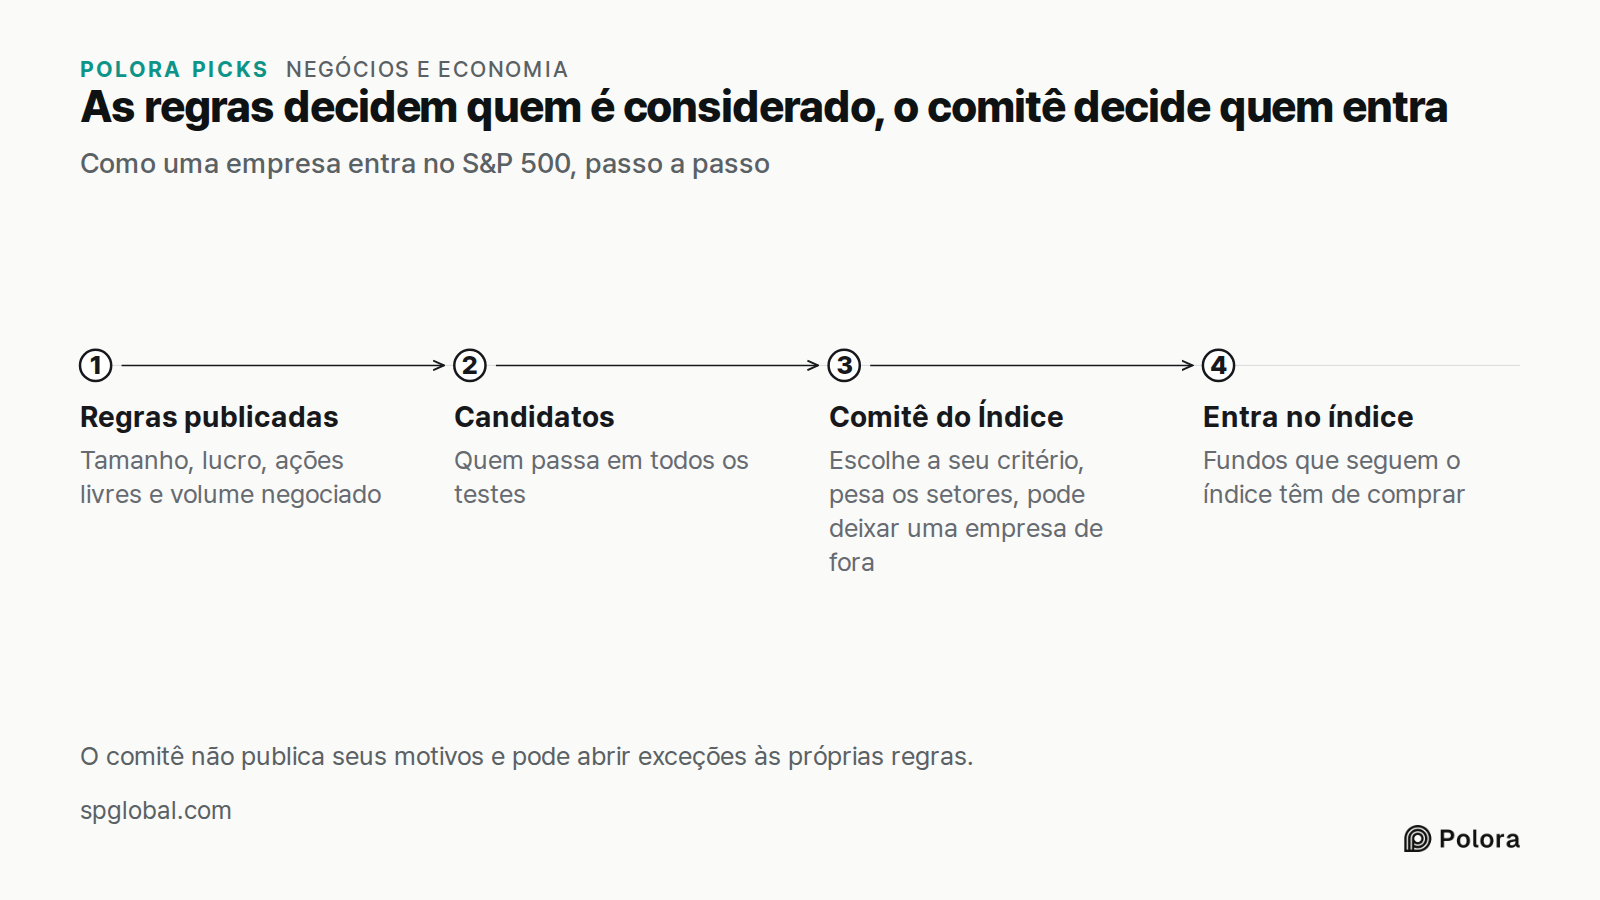
As regras decidem quem é considerado, o comitê decide quem entra · Como uma empresa entra no S&P 500, passo a passo · Regras publicadas · Candidatos · Comitê do Índice · Entra no índice · Tamanho, lucro, ações livres e volume negociado · Quem passa em todos os testes · Escolhe a seu critério, pesa o
Como uma empresa entra no S&P 500, passo a passo

Depois que a empresa entra, as regras de entrada deixam de valer

Esta é a parte que surpreende até quem acompanha o mercado. As regras de tamanho, lucro e negociação valem para as empresas que entram, não para as que já estão dentro. O regulamento diz que os critérios são “para inclusão num índice, não para a permanência”, e que a S&P quer evitar trocas desnecessárias. Um membro que deixa de cumpri-los não é retirado automaticamente. Só sai se “as condições persistentes o justificarem”, e isso também é decisão do comitê.

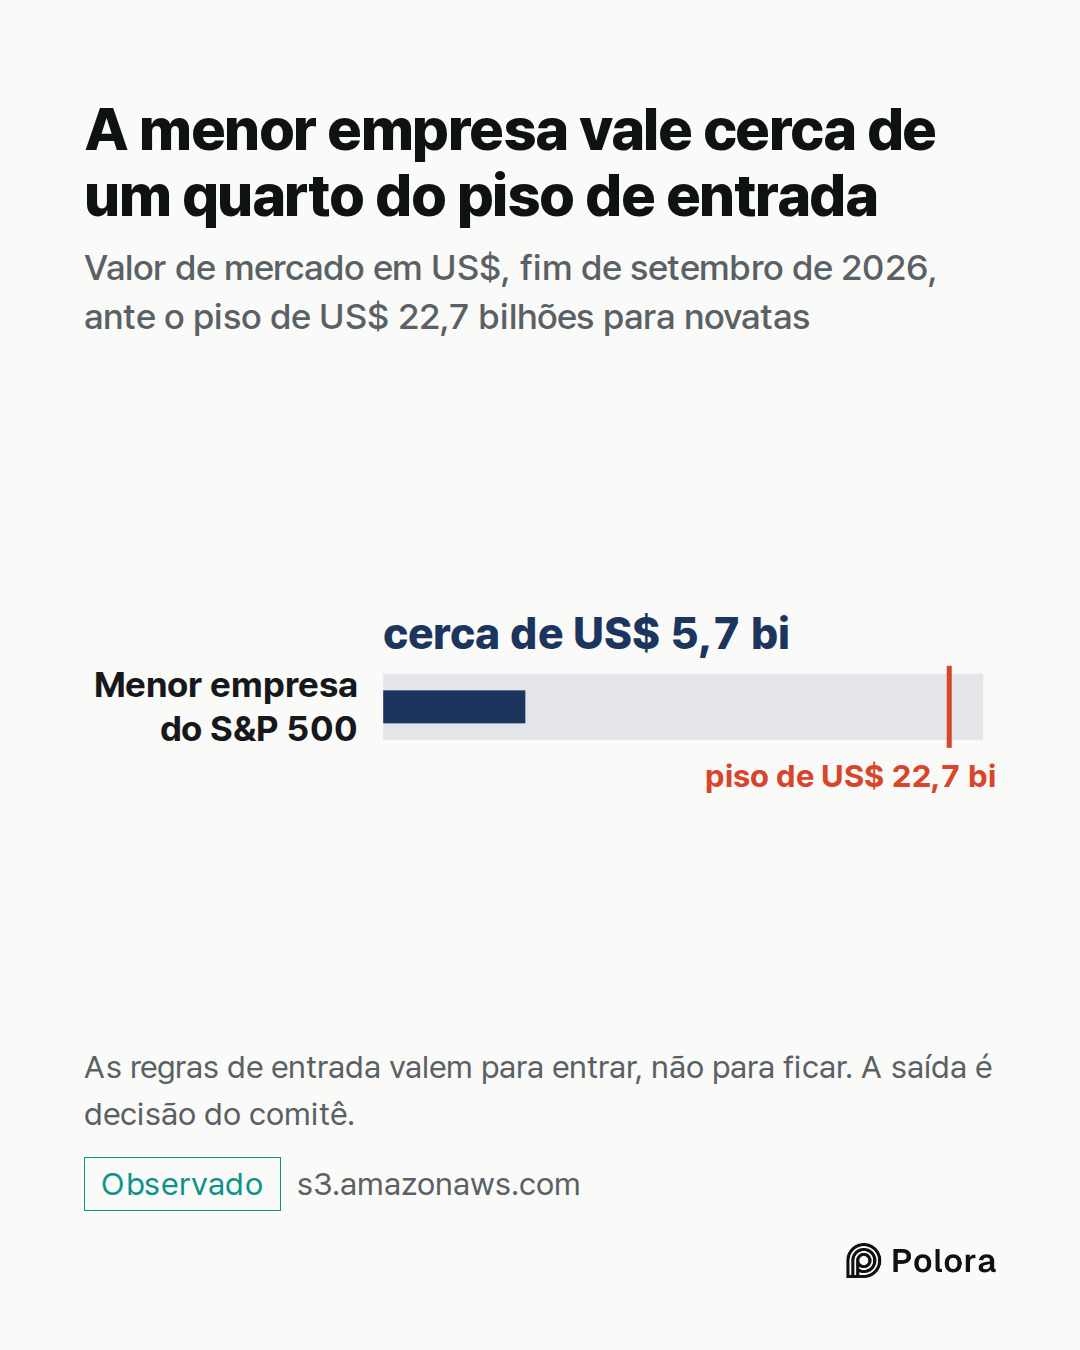
Os números da própria S&P mostram o resultado. No fim de setembro de 2026, a menor empresa do índice valia cerca de US$ 5,7 bilhões, mais ou menos um quarto dos US$ 22,7 bilhões exigidos de uma novata.

Há ainda um atalho. Uma empresa que sobe do índice da S&P para empresas de porte médio, o S&P MidCap 400, continua tendo de superar o piso de US$ 22,7 bilhões de valor total, mas não precisa passar de novo pelos testes de lucro e de negociação, nem pelo segundo teste de tamanho sobre as ações livres.
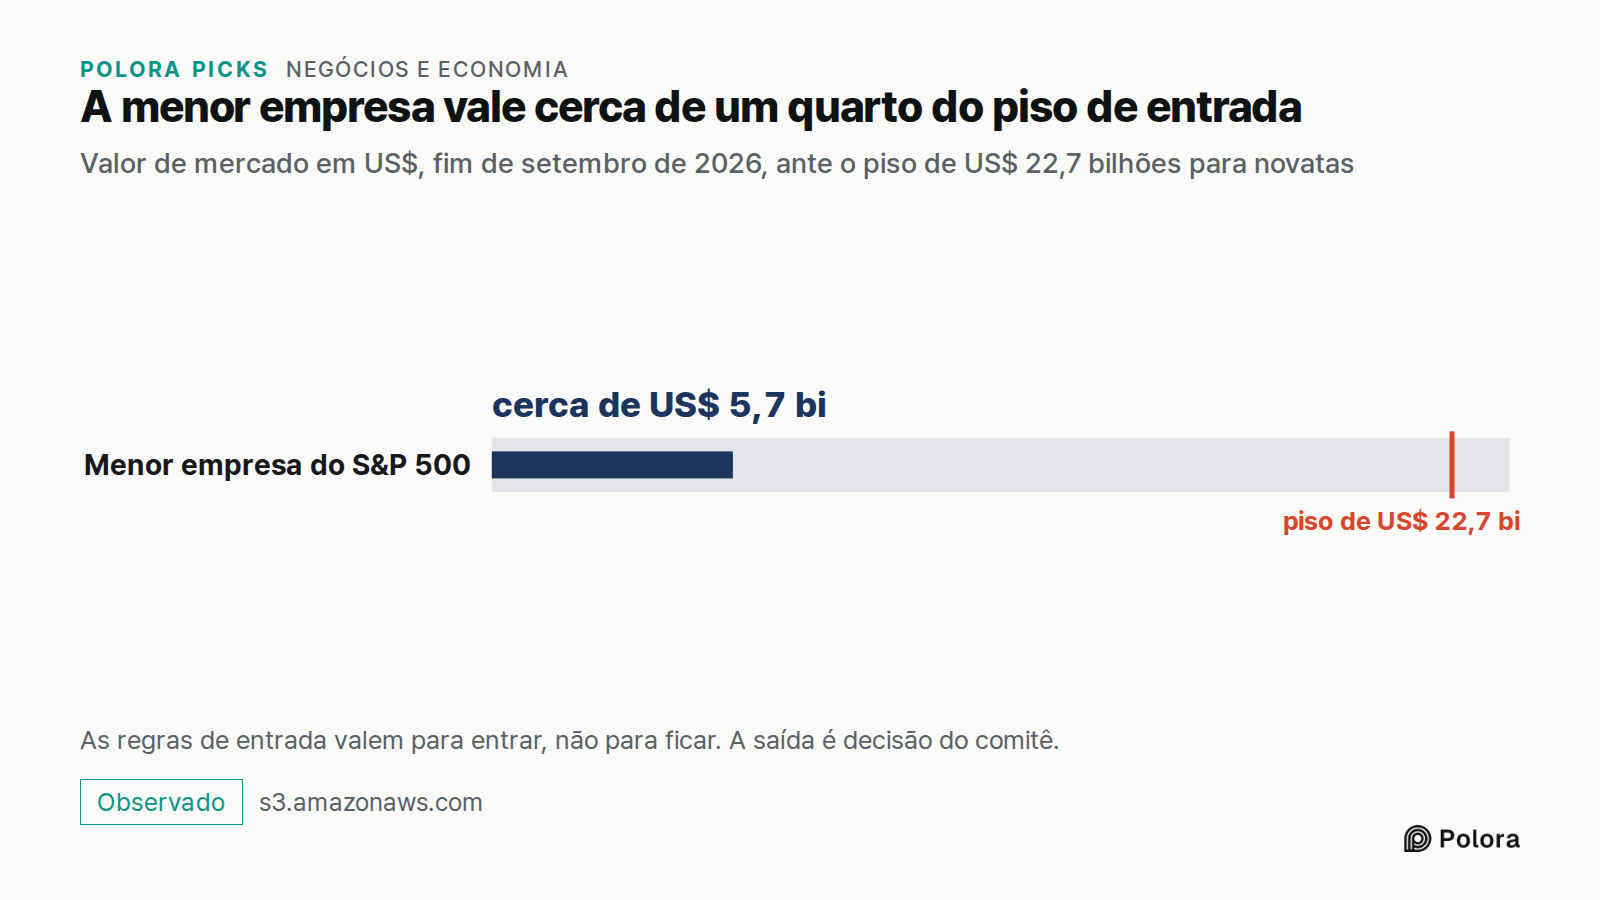
A menor empresa vale cerca de um quarto do piso de entrada · Valor de mercado em US$, fim de setembro de 2026, ante o piso de US$ 22,7 bilhões para novatas · Menor empresa do S&P 500 · cerca de US$ 5,7 bi · piso de US$ 22,7 bi · As regras de entrada valem para entrar, não para ficar. A saída é decis
Valor de mercado em US$, fim de setembro de 2026, ante o piso de US$ 22,7 bilhões para novatas

Como um índice guiado só por regras escolhe seus membros

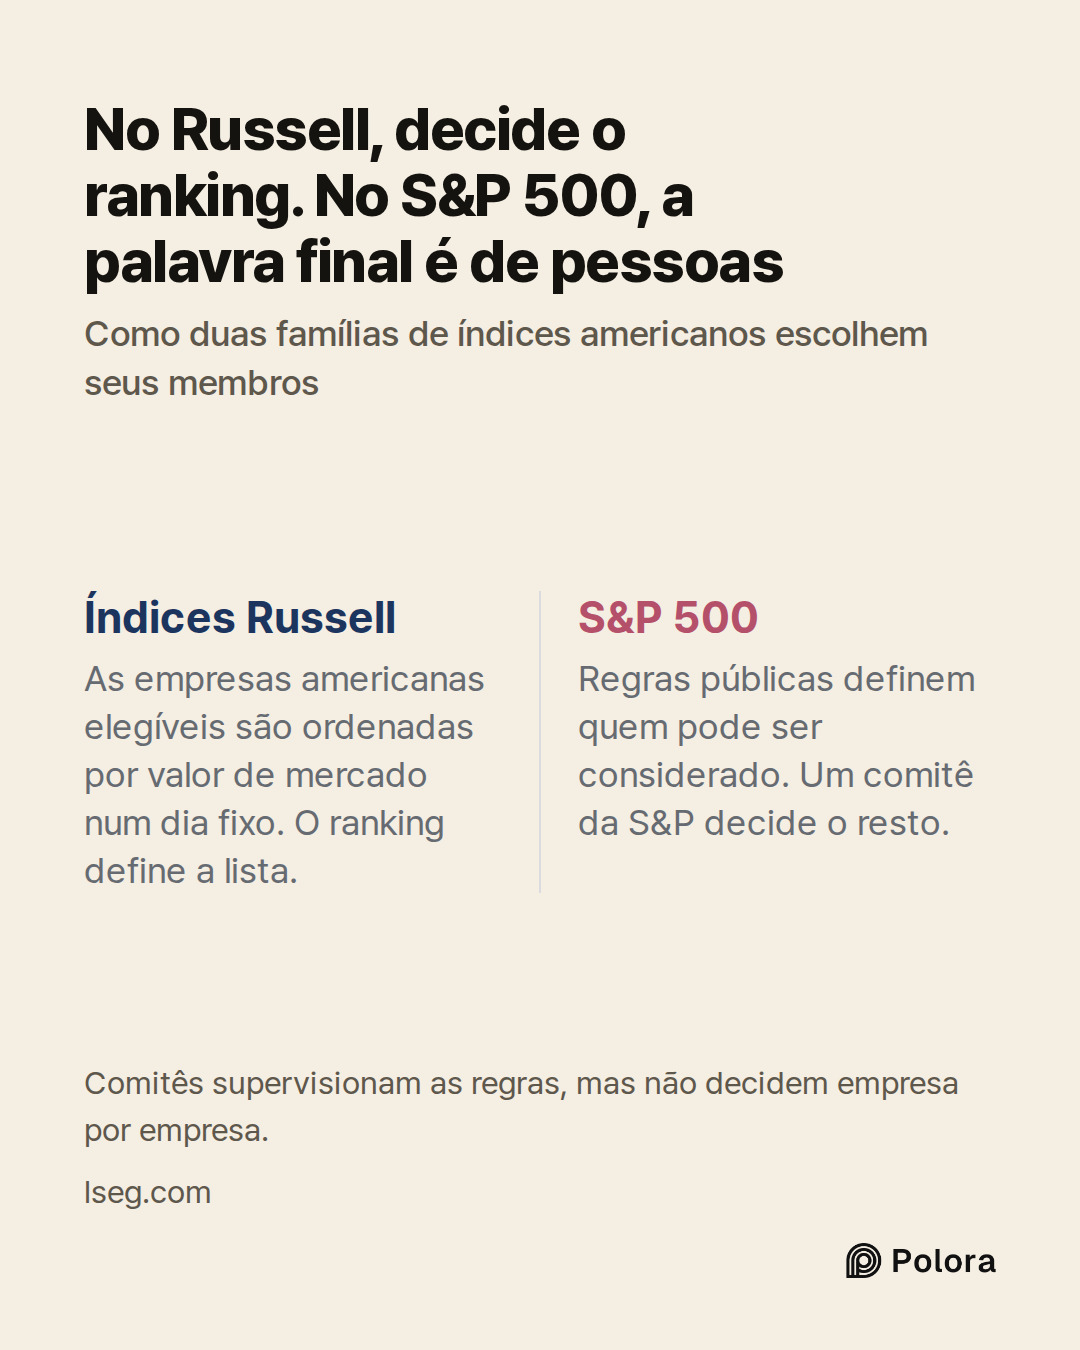
Nem todo índice funciona assim. Os índices Russell, administrados pela FTSE Russell, que pertence ao London Stock Exchange Group, montam sua composição a partir de um ranking. Num dia fixo de classificação, todas as empresas americanas elegíveis são ordenadas pelo valor de mercado total, e as que passam nas regras de negociação são distribuídas por tamanho. Há comitês que supervisionam as regras e avaliam como funcionam, mas a lista sai do ranking, e não de uma decisão sobre cada empresa.

Desde 2026 as listas Russell são refeitas duas vezes por ano, em junho e em dezembro, em vez de uma. O próximo dia de classificação é 30 de outubro de 2026, e as novas listas passam a valer depois do fechamento de 11 de dezembro.

Assim, duas das famílias de índices de ações americanas mais conhecidas dão respostas diferentes à pergunta sobre quem entra. No Russell, quem decide é o ranking. No S&P 500, as regras decidem quem pode ser considerado, e pessoas trabalhando dentro dessas regras decidem o resto.
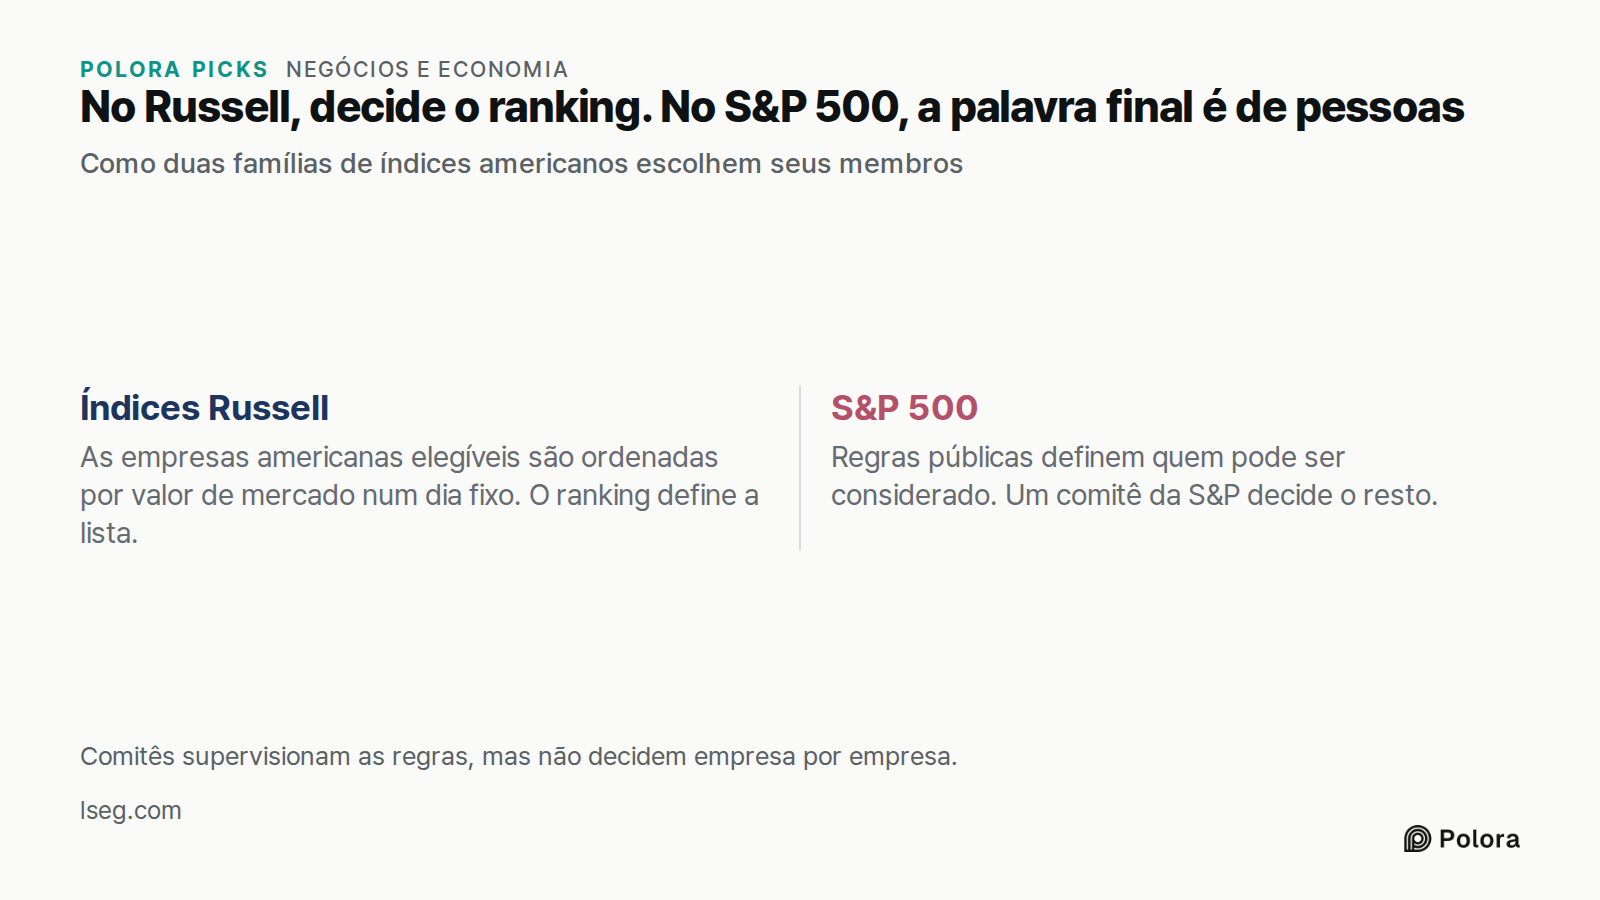
No Russell, decide o ranking. No S&P 500, a palavra final é de pessoas · Como duas famílias de índices americanos escolhem seus membros · Índices Russell · S&P 500 · As empresas americanas elegíveis são ordenadas por valor de mercado num dia fixo. O ranking define a lista. · Regras públicas definem
Como duas famílias de índices americanos escolhem seus membros

Por que entrar na lista já valeu dinheiro

Os fundos que acompanham o S&P 500 precisam ter em carteira tudo o que está nele. Quando uma empresa entra, todos eles precisam comprar suas ações mais ou menos na mesma data, seja qual for o preço. Nos anos 1990 essa compra obrigatória aparecia com clareza. Robin Greenwood e Marco Sammon, da Harvard Business School, constataram que uma ação incluída no índice naquela época subia em média 7,4% a mais do que o movimento geral do mercado explicaria.

A Tesla mostra o tamanho que essa compra pode ter. Quando sua entrada foi anunciada, a Reuters informou que ela provocaria uma movimentação de cerca de US$ 51 bilhões, com os fundos de índice vendendo outras posições para comprar ações da Tesla. Segundo reportagens da época, em duas semanas a ação subiu quase 40%, e em 18 de dezembro, último pregão antes da entrada, mais de US$ 150 bilhões em ações da Tesla trocaram de mãos. Em relação ao tamanho do índice, a versão preliminar do estudo de Greenwood e Sammon a considera a maior inclusão de todos os tempos.

Por que esse salto praticamente desapareceu

O salto da Tesla foi a exceção. Na versão publicada do mesmo estudo, o ganho extra médio de uma ação incluída caiu para 0,3%, bem abaixo de 1%, na década mais recente analisada, embora hoje uma parte muito maior do mercado de ações esteja atrelada ao índice do que nos anos 1990. Na versão preliminar, quando a Tesla é tirada da conta, a média dos novos membros de 2020 fica praticamente em zero.

Os pesquisadores consideram várias explicações. A mais clara é a origem dos novos membros. A versão preliminar mostra que, nos anos 1990, cerca de 40% das inclusões vinham do S&P MidCap 400, e nos últimos anos são mais de 80%. Quando uma empresa dessas sobe, os fundos que acompanham o S&P 500 precisam comprá-la, mas os fundos que acompanham o índice de empresas médias precisam vendê-la no mesmo momento, então a compra líquida é bem menor.

Eles também encontram alguns indícios, que chamam de mistos, de que as inclusões ficaram mais fáceis de prever, e por isso os investidores compram antes do anúncio. Ou seja, um salto menor em torno do anúncio não prova que uma inclusão deixou de mexer no preço ; parte do movimento pode simplesmente acontecer antes. E argumentam que o mercado ficou melhor em absorver essas operações. Trata-se de uma constatação sobre médias das últimas décadas, e o tamanho do efeito já mudou antes. Não vale como regra para nenhuma inclusão futura.
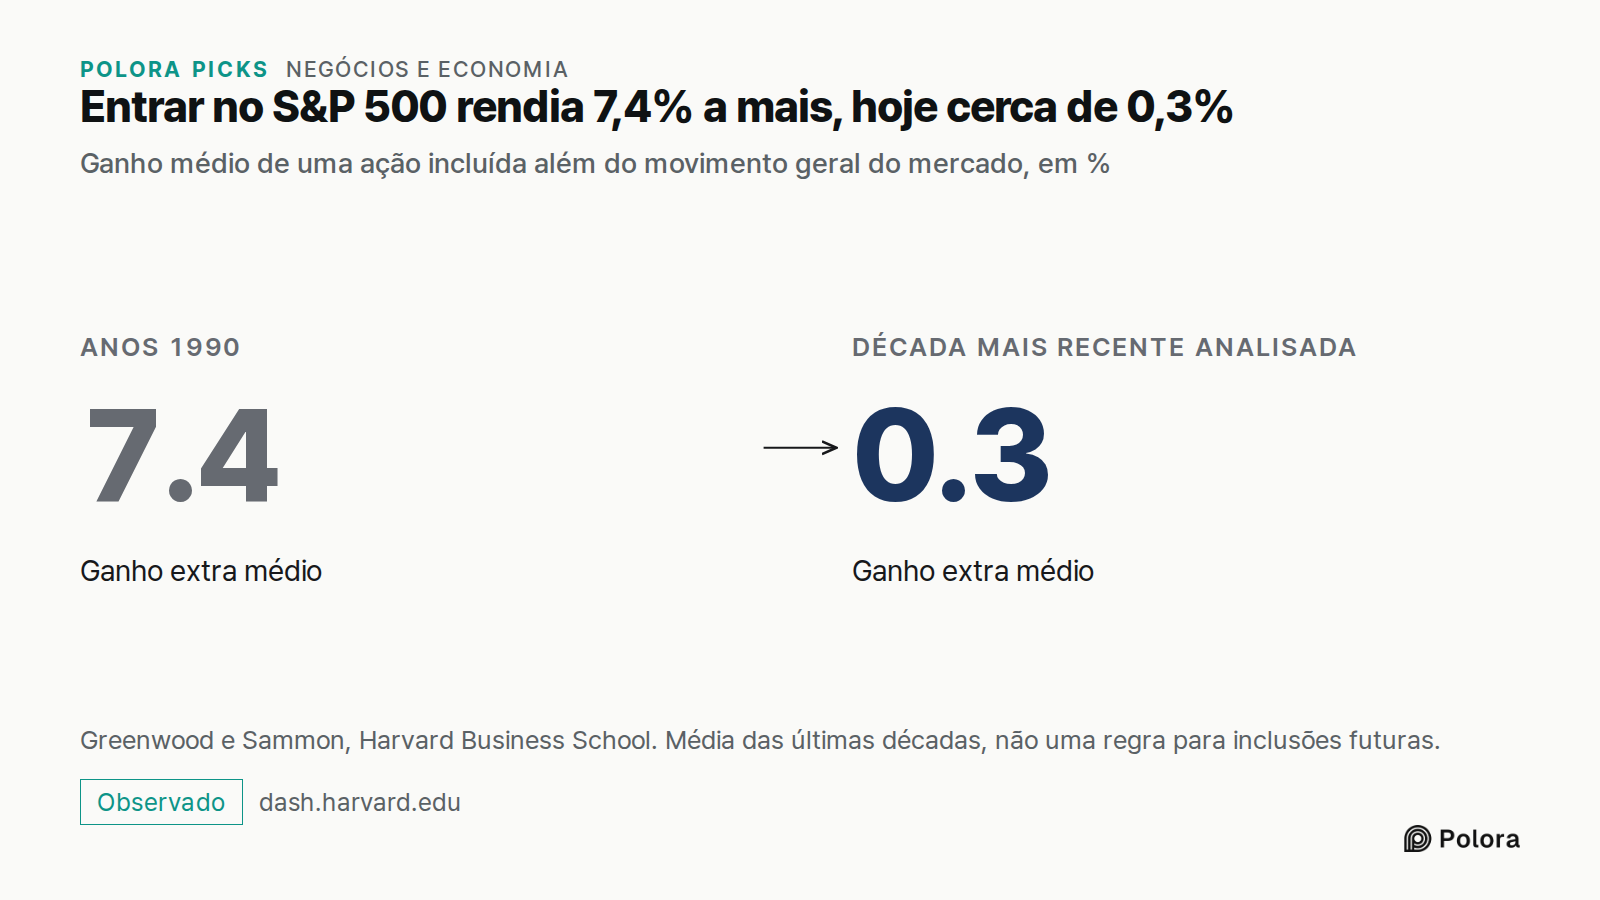
Entrar no S&P 500 rendia 7,4% a mais, hoje cerca de 0,3% · Ganho médio de uma ação incluída além do movimento geral do mercado, em % · Anos 1990 · 7.4 · Ganho extra médio · Década mais recente analisada · 0.3 · Greenwood e Sammon, Harvard Business School. Média das últimas décadas, não uma regra par
Ganho médio de uma ação incluída além do movimento geral do mercado, em %

O que o comitê ainda decide

A história do dinheiro perdeu força, mas a pergunta sobre quem decide, não. Uma parte crescente do mercado de ações americano está atrelada ao S&P 500, e quem define em quais empresas esse dinheiro fica aplicado não é uma fórmula, e sim um comitê de funcionários da S&P. Ele se reúne todo mês, mantém suas discussões em sigilo e trabalha dentro de regras públicas às quais ele próprio pode abrir exceções.

As regras dizem quem pode ser considerado. Não dizem quem será escolhido, nem quem será convidado a sair.
Quem decide quais empresas entram no S&P 500?Quem decide quais empresas entram no S&P 500?Um comitê de funcionários da S&P decide quem entra e quem sai do S&P 500. · São funcionários de tempo integral da S&P Dow Jones Indices, que administra o índice, e suas discussões são sigilosas.Regras publicadas · Candidatos · Comitê do Índice · Entra no índice · Tamanho, lucro, ações livres e volume negociado · Quem passa em todos os testes · Escolhe a seu critério, pesa os setores, pode deixar uma empresa de fora · Fundos que seguem o índice têm de comprar · As regras decidem quem é consEm setembro de 2020, a Tesla cumpria as regras, mas não foi escolhida naquele mês. · Dois meses depois, a S&P anunciou a entrada da Tesla. O comitê não publica seus motivos.Menor empresa do S&P 500 · cerca de US$ 5,7 bi · piso de US$ 22,7 bi · A menor empresa vale cerca de um quarto do piso de entrada · Valor de mercado em US$, fim de setembro de 2026, ante o piso de US$ 22,7 bilhões para novatas · As regras de entrada valem para entrar, não para ficar. A saída é decisÍndices Russell · S&P 500 · As empresas americanas elegíveis são ordenadas por valor de mercado num dia fixo. O ranking define a lista. · Regras públicas definem quem pode ser considerado. Um comitê da S&P decide o resto. · No Russell, decide o ranking. No S&P 500, a palavra final é de pessoas · ComAs regras dizem quem pode ser considerado, não quem será escolhido. · Uma parte crescente da bolsa americana segue o S&P 500, e quem define onde esse dinheiro fica é um comitê da S&P, não uma fórmula.Fontes 15 : spglobal.com · S&P U.S. Indices Methodology, web.archive.org · S&P U.S. Indices Methodology (Internet Archive copy, July 2026 edition), s3.amazonaws.com · S&P 500 factsheet, September 30, 2026 + 12Leia na íntegra em · polora.ai

Who decides which companies get into the S&P 500?

Alpha · claude-sonnet-5

My assessment: the manuscript's core premise holds up well Having checked the sourcing myself, I want to tell the reader plainly: the central claim of this piece — that a committee, not a formula, makes the final call on S&P 500 membership — is solidly supported. That's the answer to the headline question, and nothing I found undermines it. On the $22.7 billion threshold: Confirmed, and confirmed as still current. The July 2025 press release I pulled directly states S&P Dow Jones Indices updated the market capitalization eligibility criteria effective July 1, 2025, raising the S&P 500 minimum to US$22.7 billion or more. A June 2026 factsheet still shows the same $22.7 billion figure, so the manuscript's number is live as of the most recent data I could find — I did not locate an October 2026 revision superseding it. On "rules don't apply to continued membership": This is word-for-word accurate. The same press release states the market capitalization eligibility criteria are for additions to an index, not for continued membership, and a constituent that appears to violate the addition criteria is not removed unless ongoing conditions warrant an index change. Wikipe…

Beta · gpt-6-sol

The answer is an S&P Dow Jones Indices committee. Its published criteria determine which companies are eligible for consideration, but meeting them does not guarantee a place: the official methodology gives the Index Committee discretion over constituent selection and says it considers sector balance. The committee consists of S&P Dow Jones Indices staff, meets monthly, and keeps its discussions confidential. The manuscript’s central premise stands. (spglobal.com) I would make three corrections or qualifications before publication: - Alpha’s objection to the September figure does not hold. I opened the S&P-branded factsheet at the manuscript’s S3 address. It explicitly says “as of September 30, 2026” and reports 503 constituents and a smallest total market capitalization of $5,727.01 million. Those manuscript figures are supported by that copy, although I could not confirm them from an independently hosted copy on spglobal.com. Address: https://s3.amazonaws.com/bca2.0/fs-sp-500.pdf. (s3.amazonaws.com) - The entry exam…

Gamma · gemini-3.1-pro

Gamma's Assessment: The Premise is Solid, but the Nuance Matters I agree with both Alpha and Beta that the manuscript's core premise is entirely correct: the S&P 500 is not a purely mechanical index. A committee of S&P Dow Jones Indices staff makes the final decisions, and they have the discretion to bypass companies that meet all quantitative rules. Here is my synthesis of the remaining claims and where the manuscript stands: 1. The Tesla Case Study (2020) The manuscript's timeline of Tesla's inclusion is accurate and serves as an excellent illustration of committee discretion. Tesla reported its fourth consecutive quarter of GAAP profitability in July 2020, making it eligible for the index by the September 2020 rebalancing. The committee passed it over, causing a temporary dip in the stock, before announcing on November 16, 2020, that it would be added on December 21. The massive trading volume (over $150 billion on December 18) and the structural disruption it caused are well-documented facts that support the manuscript's narrative. 2. The Russell Index Contrast The manuscript correctly contrasts the S&P 500 with the Russell US Indexes. FTSE Russell relies on a…

Researcher · gemini-3-7-flash

Verification of Claims and Factual Audit The central premise of the manuscript—that an internal committee at S&P Dow Jones Indices (the U.S. Index Committee) uses human discretion to decide index membership rather than following a purely quantitative formula—matches primary index documentation and published academic research. Below is the verified status of the discrete claims, specific numbers, and references raised in the manuscript and the discussion. --- 1. Committee Discretion and Operating Rules * Claim: A committee of full-time S&P Dow Jones Indices staff chooses constituents, meets monthly, keeps discussions confidential, and evaluates sector balance. * Status: Confirmed. * Source: S&P Dow Jones Indices – U.S. Indices Methodology & Investor Factsheet on Governance. * Details: The methodology explicitly specifies: 1. *"Constituent selection is at the discretion of the Index Committee and is based on the eligibility criteria."* 2. The committee consists of full-time professional employees of S&P DJI and meets month…

The Arbiter · gpt-6-sol

Round record. Alpha, Beta, Gamma and the Researcher agree on the answer to the headline: S&P Dow Jones Indices’ Index Committee decides which companies enter the S&P 500. I opened S&P’s July 2026 methodology directly; it says constituent selection is at the committee’s discretion, based on eligibility criteria, with sector balance also considered. The manuscript’s central premise stands, but “the rules decide who may be considered” needs room for the methodology’s stated exceptions and migration provisions. (spglobal.com) The main factual dispute is resolved against Alpha’s correction. Beta and the Researcher read the S&P-branded PDF at the manuscript’s S3 address; I checked it too. It expressly dates its figures September 30, 2026, and gives 503 constituents and a $5,727.01 million smallest total market capitalization. The figures are supported by that copy, though an independently retrieved S&P-hosted September copy remains unconfirmed. (s3.amazonaws.com) Beta identified a material omission in the entry-rule summary: alo…

The Arbiter's Final Verdict · gpt-6-sol

S&P Dow Jones Indices’ Index Committee decides which companies enter the S&P 500. Its published rules set demanding eligibility tests, but passing them does not guarantee admission. The S&P U.S. Indices Methodology says constituent selection is at the committee’s discretion and that sector balance is among its considerations. The manuscript’s central premise stands: the S&P 500 is not simply a list of the 500 largest U.S. companies. For publication, I would make these distinctions: - Entry rules: The manuscript correctly identifies tests involving company size, U.S. listing and trading history, GAAP profitability, freely tradable shares and liquidity. It omits a second size test: the share class being added must also have float-adjusted market value of at least half the company-level threshold. The methodology is the source for the tests and their qualifications. S&P’s [July 2025 announcement](https://press.spglobal.com/2025-07-01-S-P-Dow-Jones-Indices-Announces-Update-to-S-P-Composite…